
Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
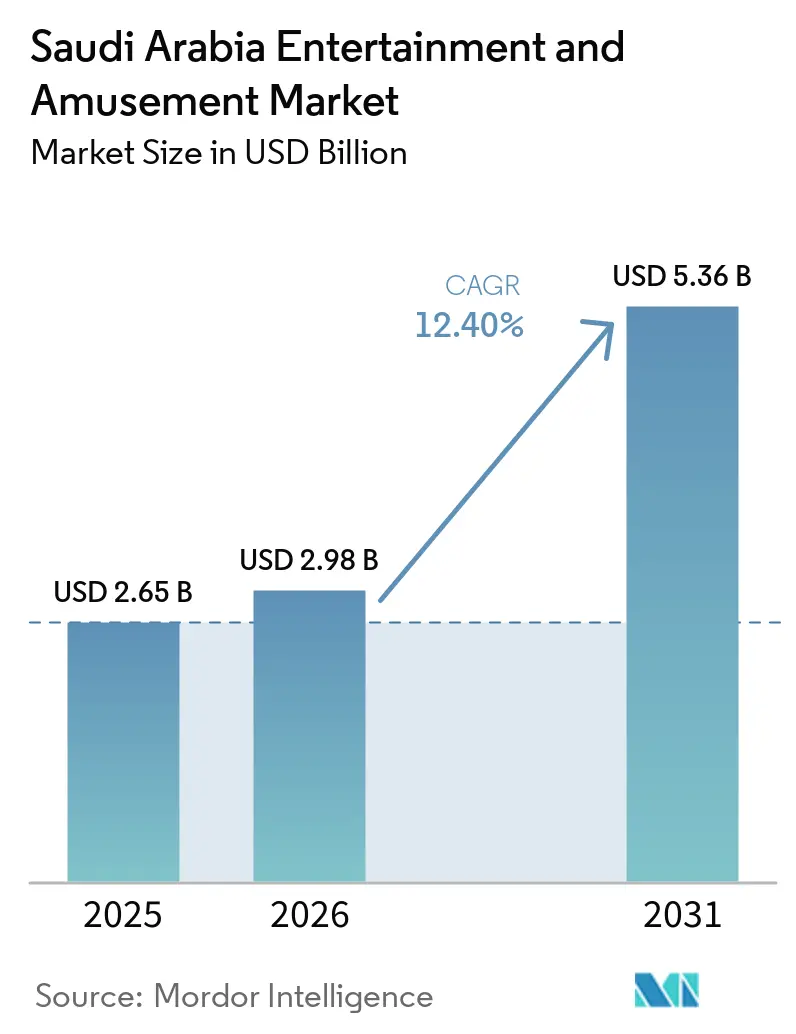
| Marktgröße im Basisjahr (2025) | 2.65 Milliarden US-Dollar |
| Marktgröße (2026) | 2.98 Milliarden US-Dollar |
| Marktgröße (2031) | 5.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.40 % |
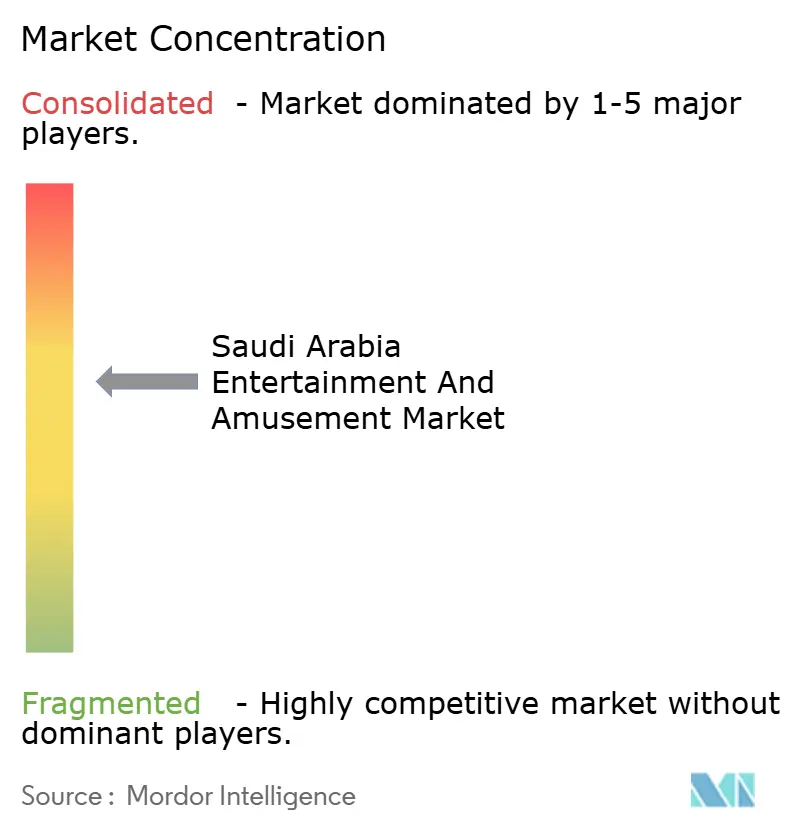
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt Analyse von Mordor Intelligence
Die Marktgröße des Marktes für Unterhaltung und Freizeitvergnügen in Saudi-Arabien wird für 2026 auf 2,98 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 2,65 Milliarden USD, mit Prognosen für 2031 von 5,36 Milliarden USD, bei einem Wachstum von 12,4 % CAGR im Zeitraum 2026–2031.
Die Beschleunigung spiegelt höhere Kapitalausgaben des öffentlichen Sektors, eine deutliche Hinwendung zu Freizeitkomponenten innerhalb gemischt genutzter Immobilienprojekte sowie eine stetige Normalisierung der familienorientierten Freizeitausgaben außer Haus wider. Eine intensivierte, vom Öffentlichen Investitionsfonds (PIF) unterstützte Finanzierung von Großprojekten, die rasche Einführung mallgebundener Familien-Unterhaltungszentren sowie gelockerte gesellschaftliche Normen, die gemischtgeschlechtliche Besuche ausweiten, treiben Ticketvolumina und Pro-Kopf-Ausgaben weiter nach oben. Inlandstourismuskampagnen unter dem Motto „Saudi Summer” haben die durchschnittliche Aufenthaltsdauer einheimischer Reisender verlängert und das Wochenend-Besucheraufkommen auf eigens errichtete Freizeitzentren umgelenkt. Unterdessen kombinieren internationale Pilger zunehmend Kulturausflüge mit Kulturerbe-Attraktionen, was die saisonalen Einnahmen in den Schultermonaten weiter steigert. Wettbewerbsfähige Preisgestaltung durch Betreiber der neuen Generation sowie gebündelte Gastronomie-und-Aktivitäts-Pässe verändern zudem die Einnahmemischung zugunsten margenstarker Premium-Erlebnisse.
Wichtigste Erkenntnisse des Berichts
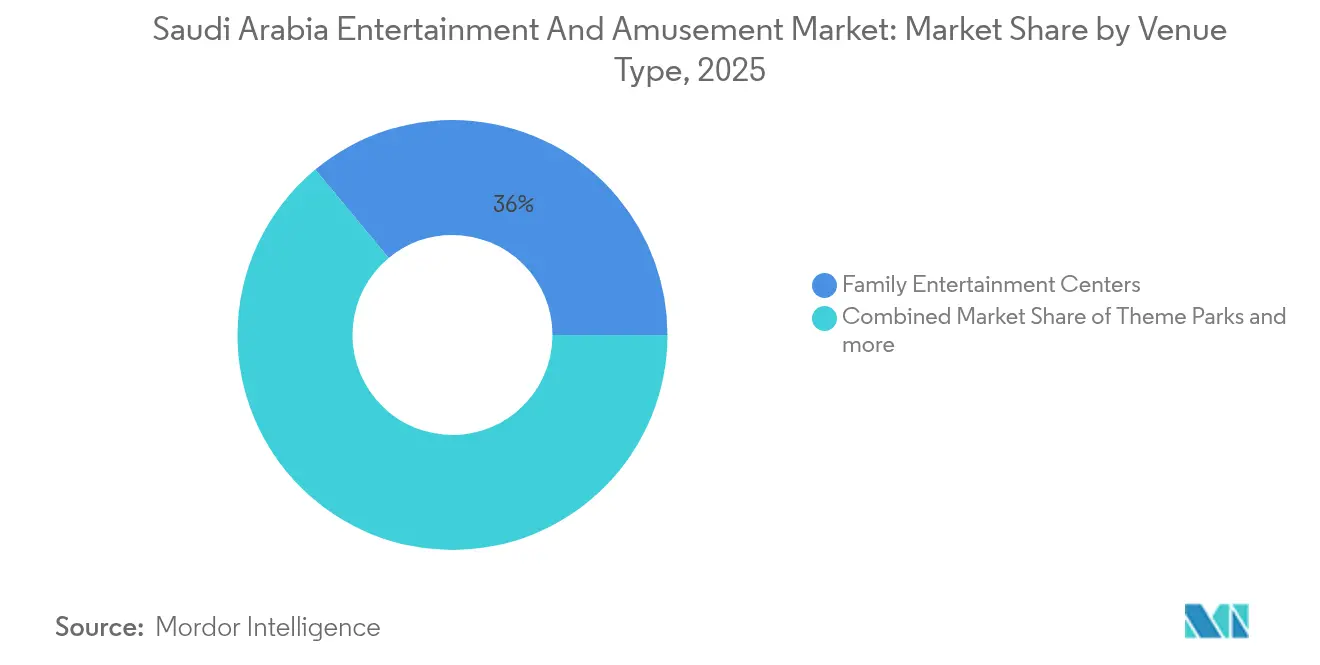
- Nach Veranstaltungsorttyp führten Familien-Unterhaltungszentren mit einem Anteil von 36,02 % am Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt im Jahr 2025; Mixed-Reality- und VR-Arcades werden voraussichtlich bis 2031 mit einer CAGR von 18,5 % wachsen.
- Nach Einnahmequelle entfielen 50,10 % des Marktanteils am Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt im Jahr 2025 auf den Ticketverkauf; Premium-Erlebnisse werden voraussichtlich bis 2031 mit einer CAGR von 20,1 % wachsen.
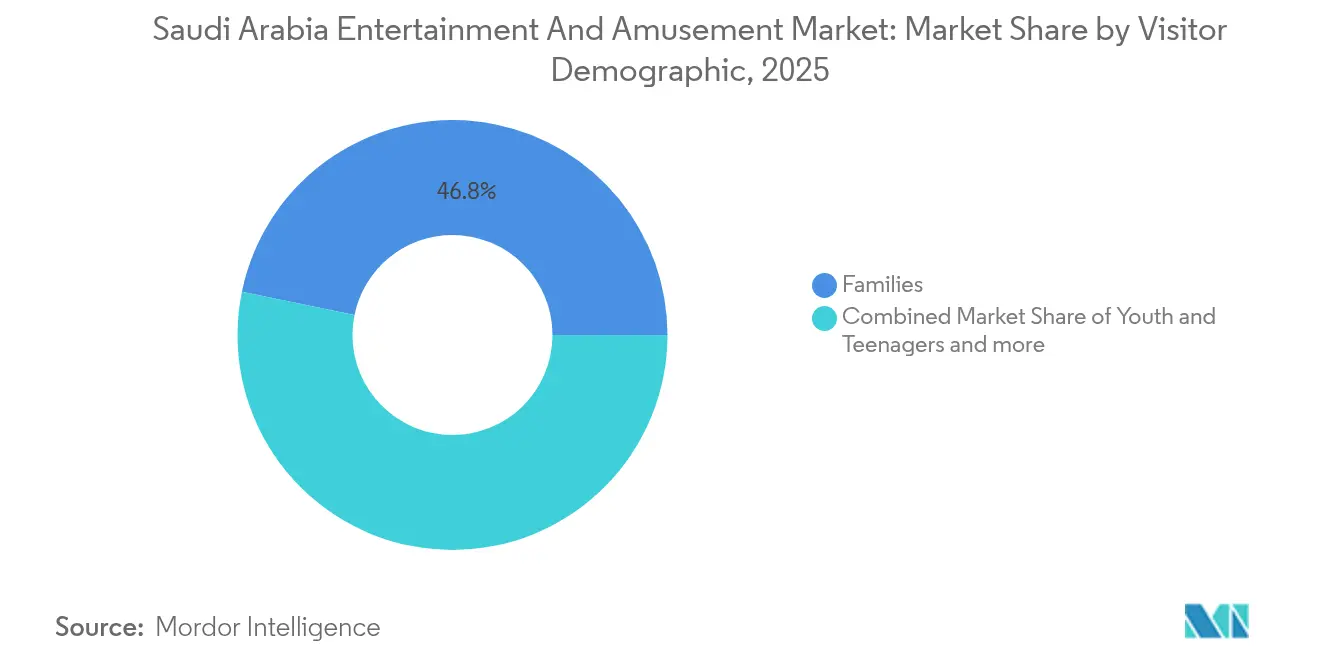
- Nach Besucherdemografie erfassten Familien 46,78 % des Marktanteils am Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt im Jahr 2025, während Jugendliche und Teenager im Prognosezeitraum auf eine CAGR von 13,3 % zusteuern.
- Nach Region erfasste Riad 52,10 % des Marktanteils am Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt im Jahr 2025, während die Ostprovinz im Prognosezeitraum auf eine CAGR von 6,8 % zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Intensivierte Kapitalausgaben gemäß Vision 2030 | +1.4% | Königreichsweit, am stärksten in Riad & Tabuk | Langfristig (≥ 4 Jahre) |
| Wachsender Inlandstourismus („Saudi Summer”) | +1.1% | Alle Provinzen, am stärksten in der Küstenregion Asir | Mittelfristig (2–4 Jahre) |
| Mallgebundene Einführungen von Familien-Unterhaltungszentren | +0.9% | Erstklassige Einzelhandelskorridore in Riad, Dschidda und Dammam | Kurzfristig (≤ 2 Jahre) |
| Gelockerte gesellschaftliche Normen (Frauen- und Familienbesuch) | +0.8% | Königreichsweit | Kurzfristig (≤ 2 Jahre) |
| Entwicklung der Gaming- und Esports-Infrastruktur | +0.7% | Königreichsweit, konzentriert in Riad, NEOM und der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Gamifizierte Pilgerreise-Pakete | +0.4% | Korridore Mekka & Medina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensivierte Kapitalausgaben gemäß Vision 2030
Staatliche Stellen leiteten zwischen 2024 und 2025 mehr als 50 Milliarden SAR (13,33 Milliarden USD) in die Freizeitinfrastruktur, was 21 Destinationen von Saudi Entertainment Ventures (SEVEN), den Megathemenpark-Komplex Qiddiya und Mixed-Reality-Zonen innerhalb von NEOM verankerte. Die stetige Finanzierungspipeline verringert die Risikowahrnehmung der Projektentwickler, verkürzt die Amortisationszeiten und zieht globale IP-Partner an, um Fahrtechnologien zu lizenzieren. Ein höherwertiges Angebot wiederum steigert die Bindung inländischer Urlaubsgäste und dämpft den Freizeitabfluss ins Ausland. Die klare politische Ausrichtung auf die Tourismusmetriken der Vision 2030 hat auch die Genehmigungsverfahren der Gemeinden in Schwerpunktkorridoren beschleunigt. Mit der schrittweisen Eröffnung von Anlagen integrieren Ticketingsysteme eine dynamische Preisgestaltung, was letztlich sowohl die Auslastung an Wochentagen als auch den Ertrag in der Nebensaison steigert[1].
Wachsender Inlandstourismus im Rahmen der „Saudi Summer”-Kampagnen
Das Ministerium für Tourismus verzeichnete im Sommer 2025 einen Anstieg der innerstaatlichen Freizeitreisen um 17 % gegenüber dem Vorjahr, angetrieben durch gebündelte Pakete, die Hotelgutscheine mit Attraktionspässen kombinieren. Partnerschaften mit Regionalfluggesellschaften und Fahrdienstvermittlungsplattformen haben die durchschnittlichen Transportkosten gesenkt und Wochenendausflüge für mittlere Einkommensgruppen erschwinglich gemacht. Veranstaltungskalender umfassen nun Co-branded-Konzerte und kulinarische Festivals, die die Verweildauer der Besucher verlängern. Während der Kampagnenzeiträume verzeichnen Einzelhandelsvermieter einen Anstieg der Besucherzahlen um 11 %, was die harmonische Beziehung zwischen Unterhaltungsankern und Ausgaben für Freizeitgüter unterstreicht. Die inkrementelle Nachfrage stabilisiert die Cashflows für Betreiber, die historisch auf religiöse Spitzensaisonen angewiesen waren[2].
Mallgebundene Einführungen von Familien-Unterhaltungszentren durch lokale Konzerne
Einzelhandels-REITs und Hypermarktketten positionieren Familien-Unterhaltungszentren zunehmend als zentrale Besuchermagneten in neu errichteten Einkaufszentren. Mittelformatige Innenattraktionen, Einlösearcaden und kindgerechte Edutainment-Zonen benötigen weniger Grundfläche als vollwertige Themenparks, was eine schnellere Amortisation ermöglicht. Betreiber wie Abdul Mohsen Al Hokair Group und Al Othaim Leisure & Tourism berichten von zweistelligen Umsatzsteigerungen, wenn Familien-Unterhaltungszentren angrenzend an Food Courts eröffnet werden. Die Bündelung von Freizeitangeboten, Kino und Spezialitätengastronomie fördert längere Verweildauern und Cross-Shopping-Conversions. Wichtig ist, dass das modulare Design eine regelmäßige Neugestaltung ermöglicht, die dem Appetit des saudi-arabischen Jugendpublikums auf Neuheiten gerecht wird.
Gelockerte gesellschaftliche Normen als Antrieb für Frauen- und Familienbesuche
Regulatorische Reformen, die die Vormundschaftsanforderungen gelockert und die zulässigen öffentlichen Aktivitäten für Frauen erweitert haben, haben die Besuchsmuster deutlich verändert. Gemischtgeschlechtliche Warteschlangen und familiengewidmete Spuren dominieren nun den Wochenenddurchsatz in Innen-Vergnügungsparks. Betreiber berichten von einem Anstieg der von Müttern initiierten Online-Buchungen um 22 %, unterstützt durch Treueprogramm-Apps, die wiederholte Spielsitzungen belohnen. Das Wachstum der weiblichen Erwerbsbeteiligung erhöht das verfügbare Einkommen und steigert damit die Pro-Kopf-Ausgaben für kombinierte Essen-und-Spiel-Pakete. Marketingbotschaften, die integrative und kulturell sensible Umgebungen hervorheben, finden in den sozialen Medien starken Anklang und normalisieren Freizeitausflüge weiter[3].
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Saisonalität (Hadsch- und Umra-Spitzenzeiten) | −0.7% | Mekka, Medina | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte kommunale Lizenzierung | −0.6% | Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Themenpark-Ingenieurwesen | −0.5% | Königreichsweit | Langfristig (≥ 4 Jahre) |
| Stromversorgungsdefizite in peripheren Großprojekten | −0.4% | NEOM, AMAALA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Saisonalität während der Hadsch- und Umra-Spitzenzeiten
Der Besucherverkehr steigt während der Pilgerreisesaisonen stark an, fällt jedoch in den intensiv heißen Hochsommerwochen. Während Kulturattraktionen in der Nähe von Moscheegeländen im Dhul-Hijjah nahezu ausgelastet sind, berichten Küstenwasserparks in Dschidda im selben Zeitfenster von Auslastungsrückgängen unter 35 %. Betreiber haben begonnen, neue Fahrgeschäft-Eröffnungen auf ruhigere Perioden abzustimmen und vergünstigte Saisonübergangs-Kombipässe einzuführen. Dennoch belasten die fixen Betriebskosten für klimatisierte Veranstaltungsorte die Gewinnmargen außerhalb der Spitzensaisonen. Das Saisonalitätsproblem unterstreicht die Bedeutung dynamischer Personalbesetzungs- und Energiemanagementsysteme.
Fragmentierte Lizenzierung über Gemeindegrenzen hinweg
Unterhaltungsentwickler navigieren häufig durch überlappende städtische und provinziale Genehmigungsrahmen, die den Baubeginn um drei bis sechs Monate verzögern. Inkonsistente Auslegungen von Sicherheitsvorschriften in verschiedenen Gebietskörperschaften verursachen zusätzliche Konstruktionsüberarbeitungskosten und verzögern importierte Fahrgeschäft-Installationen. Kleinere inländische Investoren sehen sich im Verhältnis zum Cashflow mit höheren Compliance-Ausgaben konfrontiert, was sie eher zum Franchising statt zum Aufbau origineller Konzepte veranlasst. Jüngste Schritte zur Schaffung eines einheitlichen digitalen Genehmigungsportals befinden sich noch in der Pilotphase, was zu vorübergehender Unsicherheit für geplante Familien-Unterhaltungszentren in Sekundärstädten führt[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standorttyp:
Familienorientierte Konzepte treiben das Volumen, während Mixed-Reality-Formate die Wertschöpfung beschleunigenFamilien-Unterhaltungszentren machen 36,02 % der Marktgröße für Unterhaltung und Freizeitvergnügen in Saudi-Arabien im Jahr 2025 aus und festigen ihre Rolle als Standard-Anker in der neuen Generation von Einkaufszentren. Die gebündelte Mischung aus mittelintensiven Fahrgeschäften, Einlösearcaden und Geburtstagsräumen spricht mehrere Altersgruppen an und generiert vorhersehbare Wochentags-Schulausflug-Nachfrage. Ticketbündel beginnen üblicherweise bei 89 SAR (23,70 USD) für Zwei-Stunden-Pässe, und Betreiber verkaufen Marken-Speisenkombinationen als Zusatz, die den Warenkorbwert steigern. Der Wettbewerbsraum enger wird, da SEVEN allein 21 Markendestinationen in Städten der ersten und zweiten Kategorie aufstellt, oft mit langfristigen Betriebsgarantien, die die Befürchtungen der Vermieter hinsichtlich des Leerstandsrisikos mindern.
Mixed-Reality- und VR-Spielhallen weisen mit einem prognostizierten CAGR von 18,5 % bis 2031 zwar derzeit einen Anteil von unter 5 % auf, zeigen aber die stärkste Wachstumsdynamik. Hochauflösende Headsets, Bewegungsplattformen und Esports-Cluster sprechen eine digital aufgewachsene Jugendgruppe an, deren durchschnittliches verfügbares Gaming-Budget um 14 % pro Jahr gestiegen ist. Die Lokalisierung von Inhalten – beispielsweise arabischsprachige Handlungsstränge und regional thematisierte Zombie-Shooter – ermöglicht tieferes Engagement. Premium-Privatpod-Vermietungen zum Preis von 150 SAR (40 USD) pro Stunde steigern den Ertrag zusätzlich, ohne den physischen Fußabdruck zu erweitern. Die Modularität des Formats eignet sich für Pop-up-Aktivierungen innerhalb saisonaler „Boulevard”-Veranstaltungen in Riad und sorgt für nationale Aufmerksamkeit vor der Einführung fester Standorte.

Nach Einnahmequelle:
Ticketverkauf bleibt dominant, aber Premium-Zusatzangebote prägen die Rentabilität umDer Ticketverkauf trug im Jahr 2025 50,10 % des Umsatzes des Saudi-Arabien Unterhaltungs- und Vergnügungsmarktes bei, was gebündelte Eintrittsmodelle in den meisten Innenveranstaltungsorten widerspiegelt. Dynamische Preisgestaltungstools, die die Tarife auf Basis der Auslastung anpassen, haben die Gewinnschwellen an Wochentagen verbessert. Kioske und mobile Apps ermöglichen es Besuchern, Zahlungen auf mehrere Karten aufzuteilen, wodurch Warteschlangenengpässe beseitigt und die durchschnittliche Transaktionsanzahl pro Besuch erhöht wird. In Wasserparks optimieren RFID-Armbänder die Schließfachvermietung und Mikrotransaktionen für Imbissstände und vergrößern damit den ticketgebundenen Umsatzbereich weiter.
Premium-Erlebnisse wie VIP-Warteschlangen-Überspringen-Pässe, private Cabanas, Hinter-den-Kulissen-Touren und Character-Dining werden zwischen 2026 und 2031 eine CAGR von 20,1 % verzeichnen. Betreiber nutzen Knappheit, um VIP-Nachtparaden zu SAR 400 (107 USD) pro Person zu bepreisen, wobei limitierte Merchandise-Bundles die gesamten Pro-Kopf-Ausgaben auf über SAR 600 (160 USD) treiben. Das Upselling ist besonders effektiv bei Kulturattraktionen, wo auf Heritage ausgerichtete Augmented-Reality-Overlays das Storytelling für wohlhabende inländische Touristen bereichern. Das Margendifferenzial zwischen Premium-Pässen und Basiseintrittskarten übersteigt 25 Prozentpunkte und steigert das Nettobetriebsergebnis ohne proportionale Kapitalreinvestition.
Nach Besucherdemografie:
Familien dominieren die Besucherzahlen; Jugendsegmente bilden das WachstumsfundamentFamilien erzielten 2025 einen Marktanteil von 46,78 % am saudi-arabischen Markt für Unterhaltung und Freizeitvergnügen, dank einer Mischung aus kinderwagentauglichen Grundrissen, verfügbaren Gebetsräumen und gebündelten Gastronomie-Upgrades, die auf multigenerationale Präferenzen abgestimmt sind. Mehrticket-Pakete, die Weichspielzonen mit sanften Fahrgeschäften kombinieren, reduzieren die Kosten pro Gast und weiten die Inklusion aus. Betreiber kooperieren mit Bildungseinrichtungen, um MINT-thematisierte Edutainment-Zonen zu integrieren, was Wiederholungsbesuche von Schulgruppen stärkt.
Jugendliche und Teenager, die voraussichtlich mit einem CAGR von 13,3 % wachsen werden, werden von gamifizierten Erlebnissen, Esports-Turnieren und sozial teilbaren Fahrmomentaufnahmen angezogen. Kurz konsumierbare Inhalts-Einblendungen – wie saisonale Anime-Charakter-Crossovers – erhalten das Interesse und erweitern die Marketingreichweite durch nutzergenerierte Inhalte auf TikTok und Snapchat. Treueprogramme vergeben In-App-Punkte, die für virtuelle Gegenstände einlösbar sind, und verknüpfen physische Besuche mit Online-Engagement.
Geografische Analyse
Der saudi-arabische Markt für Unterhaltung und Freizeitvergnügen zeigt eine deutliche regionale Schichtung sowohl in der Angebotsdichte als auch in den Ausgabenprofilen. Riad hält mit seinen neu eröffneten Boulevard-Zonen und hochwertigen Einzelhandelskomplexen den höchsten Anteil von 52,10 % des Marktanteils für Unterhaltung und Freizeitvergnügen in Saudi-Arabien im Jahr 2025 und verzeichnet eine durchschnittliche Wochentags-Auslastung von 68 % bei Familien-Unterhaltungszentren. Die Provinz Mekka richtet ihren Attraktionsmix an Pilgersaisonen aus und zieht internationale Besucher durch thematisierte Kulturerbe-Shows an, die auf glaubensmotivierte Touristen abgestimmt sind. Die Ostprovinz nutzt ihr Küstenklima und verankert Wasserparks, die Jugendsegmente ansprechen, die Abkühlung von der Inlandshitze suchen, mit einem CAGR von 6,8 % des Marktanteils für Unterhaltung und Freizeitvergnügen in Saudi-Arabien während des Prognosezeitraums.
Über die drei führenden Zentren hinaus experimentieren die Provinzen Asir und Qassim mit Indoor-Trampolinhallen und Boutique-Kulturzentren, die konservative gesellschaftliche Normen respektieren und gleichzeitig die Nachfrage nach Familientagesausflügen bedienen. Der NEOM-Korridor in Tabuk verlagert die geografische Erzählung nach Westen und verspricht ein Testfeld für emissionsfreie Fahrgeschäft-Technologien und immersive holografische Theaterkonzepte. Angebotspipelines in Sekundärstädten folgen zunehmend dem Zeitplan von Einkaufszentrum-Bauprojekten; sobald neue Einzelhandelsflächen verfügbar sind, sichern sich Projektentwickler langfristige Mietverträge mit markenverwalteten Freizeitankern und minimieren damit die Verwässerung der Ticketeinnahmen pro Quadratmeter.
Arbeitsmobilität innerhalb des Königreichs unterstützt die Personalaufstockung in allen Regionen, aber die Konzentration von Fachkräften in Riad und Dschidda weitet die Produktivitätsunterschiede auf Einheitenebene weiter aus. Energiesubventionsreformen veranlassen Küstenbetreiber, Solarparkplatz-Überdachungen zu installieren, was die Spitzenstromkosten tagsüber um bis zu 19 % senkt. Jahrespässe für mehrere Provinzen, die bei mehreren Marken gültig sind, fördern Wiederholungsbesuche und verringern regionsspezifische Saisonalitätseffekte. Strategische Straßen- und Schienentransportinvestitionen, wie die Hochgeschwindigkeitsbahn-Verbindung Riad–Dschidda, versprechen die Reisezeiten zu verkürzen und die Einzugsgebiete von Leitparks zu erweitern.
Regulatorisches Umfeld
Die Unterhaltungs- und Freizeitbranche Saudi-Arabiens wird hauptsächlich von der General Entertainment Authority (GEA) überwacht, die Lizenzen für Unterhaltungs- und Zusatzaktivitäten vergibt und Compliance-Anforderungen an Standortsicherheit, Betriebskontrollen und Servicestandards festlegt. Im Juni 2026 genehmigte der Ministerrat die Entertainment Activities and Supporting Activities Regulation, wodurch ein umfassenderer rechtlicher Rahmen für Lizenzierung, Aufsicht und Qualitätsanforderungen formalisiert wurde. Im Juli 2026 trat die Vorschrift in Kraft, die GEA-Lizenzen für Unterhaltungs- und Zusatzaktivitäten vorschreibt, wodurch der Handlungsrahmen für Veranstalter, Standortbetreiber und Dienstleister enger gefasst wurde.
Die Umsetzung erfolgt zunehmend digital. Das GEA Entertainment Portal fungiert als zentrale Anlaufstelle für Investoren und Betreiber, integriert Arbeitsabläufe mit anderen staatlichen Stellen und bietet ein breites Leistungsangebot, das administrative Reibungsverluste im Vergleich zu einer kommunenweise durchgeführten Bearbeitung verringern kann. Angrenzende Bereiche der Besucherreise unterliegen auch anderen Regulierungsbehörden, insbesondere dem Ministerium für Tourismus für Gastgewerbebetriebe gemäß dem Tourismusgesetz und den Tourism Accommodation Facility Regulations, was sich auf Freizeitparkbetreiber auswirken kann, die Aufenthalte, Tickets und Unterbringung vor Ort in zielorientierten Projekten kombinieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Konzeptentwicklung und IP-Lizenzierung über Masterplanung und Immobilienentwicklung (oft über von PIF unterstützte Großprojektplattformen), Design und Herstellung von Fahrgeschäften und Attraktionen, Innenausbau und Bau bis hin zur Systemintegration (Ticketing, CRM, Besucherfluss). Anschließend folgt der Betrieb, der Personal, Sicherheit, Gastronomie und Merchandising umfasst, sowie der Vertrieb über Tourismusplattformen und gebündelte Kampagnen. In Saudi-Arabien beeinflussen große Zieldestinations-Entwickler wie Qiddiya und NEOM sowie von PIF unterstützte Betreiber wie Saudi Entertainment Ventures (SEVEN) Beschaffungsstandards und Mieterstrukturen, indem sie Unterhaltung in umfassendere Masterpläne für Einzelhandel, Gastgewerbe und Verkehr einbetten, was die Nachfrage bis hin zu Ausbauunternehmen, spezialisierten Systemintegratoren und Content-Anbietern weiterträgt.
Zeitkritische Logistik bleibt ein Engpass für importierte Ausrüstung, spezialisierte Fachkräfte und lokalisierte kreative Fertigung für thematisch gestaltete Umgebungen. Partnerschaften zur Reduzierung dieser Risiken werden zunehmend sichtbar, darunter Vereinbarungen in der Logistik für zeitkritische Fracht im Bereich Veranstaltungen und Produktion sowie Initiativen zur Lokalisierung kreativer Produktionskapazitäten für Unterhaltungsstätten. Auf der Nachfrageseite verlassen sich Betreiber zunehmend auf digitale Gästemanagement- und Datentools, die Ticketing mit Ausgaben vor Ort in FECs, Freizeitparks und saisonalen Bereichen verknüpfen, was gebündelte Preisgestaltung und Premium-Zusatzangebote ermöglicht und gleichzeitig die Kontrolle über Durchsatz und Warteschlangenökonomie verbessert.
Wettbewerbslandschaft
Die Wettbewerbslandschaft tendiert zu einem staatlich gestützten Oligopol, wobei führende Akteure wie Saudi Entertainment Ventures, Qiddiya Investment Company, Abdul Mohsen Al Hokair Group, Al Othaim Leisure & Tourism und Sela die Markterlöse im Jahr 2024 dominieren. SEVEN verfolgt einen Portfolioansatz, der auf weiße Flecken in Städten abzielt, und schließt Multi-IP-Lizenzvereinbarungen mit globalen Marken ab, um die Zyklen zur Auffrischung von Fahrgeschäften zu diversifizieren. Qiddiya positioniert sich als Megathemenpark-Komplex und nutzt seinen Six-Flags-Anker der Phase 1, um Mitinvestoren aus dem Gastgewerbe zu gewinnen. Hokair nutzt sein tradiertes Netzwerk von Sparky's-Marken-Familien-Unterhaltungszentren an 90 Standorten und setzt auf betriebliches Know-how, um günstige Mietumstrukturierungen auszuhandeln.
Private Betreiber wie Fakieh Leisure & Entertainment konzentrieren sich auf das Küstengebiet von Dschidda und bündeln Aquariumsausstellungen mit Außenfahrgeschäft-Zonen, um das Wetterrisiko auszugleichen. Majid Al Futtaim Entertainment importiert bewährte Konzepte wie Indoor-Skipisten und passt Temperaturregulierungssysteme an das Klimaprofil von Riad an. Globale Ketten, darunter Merlin Entertainments, engagieren sich über Joint-Venture-Strukturen, bei denen das lokale Immobilienrisiko bei saudi-arabischen Partnern verbleibt, während Marken-IP und Betriebsstandards eingebracht werden.
Strategische Schritte im Jahr 2025 drehen sich um vertikale Integration und Datenanalyse. Die Einführung einheitlicher CRM-Plattformen durch SEVEN erfasst das standortübergreifende Verhalten und ermöglicht variable Pay-per-Ride-Monetarisierungsmodelle. Qiddiya hat eine fortschrittliche Fahrgeschäft-Testanlage zur Lokalisierung von Wartungskompetenz schnell vorangetrieben, um die Abhängigkeit von ausländischen Ingenieuren zu verringern. Muvi Cinemas wagte sich in die Esports-Arena-Entwicklung vor und bewarb Veranstaltungen über seine bestehende Kinobesucher-Basis. Sela erweiterte saisonale Festivalzonen mit musikalischen Themen und verhandelte mehrjährige Künstler-Residenzen, die die Merchandise-Margen verbessern. Der mittlere Konzentrationsgrad des Marktes von 6 spiegelt eine konzentrierte Spitzengruppe wider, lässt jedoch Raum für spezialisierte Nischenakteure in den Segmenten VR und Live-Performance.
Saudi-Arabien Unterhaltungs- und Vergnügungsbranche Marktführer
-
Qiddiya Investment Company
-
Abdul Mohsen Al Hokair Group
-
Al Othaim Leisure & Tourism
-
Sela
-
Saudi Entertainment Ventures (SEVEN)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt Unternehmen in diesem Bericht
- Saudi Entertainment Ventures (SEVEN)
- Qiddiya Investment Company
- Abdul Mohsen Al Hokair Group
- Al Othaim Leisure & Tourism
- Sela
- Fakieh Leisure & Entertainment
- Tarfeeh Fakieh
- Al Hokair Funland
- Majid Al Futtaim Entertainment (KSA operations)
- Al-Tayer Group Entertainment (KSA operations)
- Vox Cinemas (KSA)
- AMC Cinemas KSA
- Muvi Cinemas
- Snow City Riyadh
- Jeddah Season Committee
- Riyadh Season Committee
- Saraya Aqaba Waterpark (KSA JV)
- Six Flags Qiddiya (future)
- Merlin Entertainments (LEGOLAND KSA)
- NEOM Entertainment & Culture division
Marktchancen und Zukunftsaussichten
Die kurzfristige Chance liegt in der Skalierung wiederholbarer Indoor-Formate und der Verbesserung der operativen Produktivität, da sich das Unterhaltungsangebot über Flaggschiff-Festivals und einzelne Standortanker hinaus erweitert. Die regulatorische Formalisierung im Jahr 2026, einschließlich der Genehmigung der Entertainment Activities and Supporting Activities Regulation durch den Ministerrat und des Lizenzierungsmandats der GEA, schafft klarere Wege für die standortübergreifende Einführung von Family Entertainment Centern und Mixed-Reality-Formaten in Städten der zweiten und dritten Ebene, wo eine fragmentierte kommunale Bearbeitung Eröffnungen historisch verzögert hat. Das integrierte Servicemodell des GEA Entertainment Portals unterstützt zudem eine schnellere Iteration für Betreiber, die häufig Inhalte aktualisieren, wie VR-Bibliotheken, saisonale Aktivierungen und Premium-Erlebnis-Overlays, ohne komplette Anlagen neu aufzubauen.
Zielorientierte Investitionsprogramme erweitern die Kommerzialisierungswege, in denen Unterhaltung, Gastgewerbe und Veranstaltungen gemeinsam geplant werden. Die 2026-2030-Strategie des PIF, die 100.000 Hotelzimmer und 70 Tourismuserlebnisse anstrebt, erweitert die adressierbare Basis für gebündelte Attraktionspässe, Abendprogramme und Premium-Erlebnisse im Zusammenhang mit Aufenthalten, während Initiativen des Ministeriums für Tourismus, die Tourismus als wirtschaftliche Infrastruktur einordnen, die Nachfrage nach standardisierten, exportierbaren Betriebsmodellen stärken. Technologiegestützte Betriebsabläufe sind eine weitere praktische Chance: Die AI Tourism Vision 2026 und die TourismX-Plattform des Ministeriums für Tourismus können Produktivitätssteigerungen für Betreiber unterstützen, die gebündelte Erlebnisse mit Hotels und Reiseveranstaltern verkaufen, und so Bestandsmanagement, Preisgestaltung und Kundenbindung in großen Parks und in Einkaufszentren verankerten Standorten verbessern.
Neueste Industrielle Entwicklungen in Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt
- Juli 2026: Saudi Entertainment Ventures (SEVEN) gab die geplante Eröffnung seines ersten Unterhaltungsziels in Abha am 5. August 2026 bekannt, das sich über etwa 64.000 Quadratmeter erstreckt und in acht Unterhaltungszonen unterteilt ist. Dieser Meilenstein wandelt SEVENs Projektpipeline in Betriebskapazität in einem Standort außerhalb von Riad um und unterstützt die geografische Diversifizierung der Nachfrage nach familienorientierter Außer-Haus-Freizeitgestaltung.
- Juni 2026: Die Qiddiya Investment Company gab das National Tennis Centre in Qiddiya City bekannt, das mit 30 Plätzen nach ATP-, WTA- und ITF-Standards ausgelegt ist, einschließlich eines Centre Courts mit 15.000 Plätzen. Die Ergänzung von Spitzensportinfrastruktur neben Fahrgeschäften und Attraktionen erweitert Qiddiyas ganzjährige Besuchsanreize und schafft neue veranstaltungsbezogene Einnahmequellen für Gastgewerbe und Unterhaltung vor Ort.
- Juli 2024: IMAX ging eine Partnerschaft mit Muvi Cinemas ein, um vier neue IMAX-Kinosäle in Riad, Dschidda, Hofuf und Dhahran hinzuzufügen und damit die bestehende IMAX-Präsenz im Königreich zu ergänzen. Die Erweiterung stärkt das Angebot an Premium-Leinwänden in wichtigen Städten, unterstützt höhere Ausgaben pro Besuch und festigt Kinos als ergänzende Anker innerhalb gemischt genutzter Freizeitziele.
Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch kostenpflichtige Unterhaltungs- und Vergnügungsstätten in Saudi-Arabien generiert wird, bei denen Verbraucher für Freizeiterlebnisse und Aktivitäten vor Ort besuchen. Er umfasst Eintrittsgelder und Ausgaben vor Ort, die direkt mit diesen Destinationen verbunden sind.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Abonnements und Geräte für Heimunterhaltung sowie allgemeine Gastgewerbeeinnahmen, die nicht mit der Besucheraktivität innerhalb von Unterhaltungs- und Vergnügungsstätten verbunden sind.
Segmentierungsübersicht
- Nach Standorttyp
- Themenparks
- Vergnügungsparks
- Familien-Unterhaltungszentren
- Wasserparks
- Kultur- und Kulturerbe-Attraktionen
- Live-Aufführungsstätten
- Mixed-Reality- und VR-Spielhallen
- Nach Einnahmequelle
- Ticketverkauf
- Speisen und Getränke
- Merchandising und Einzelhandel
- Sponsoring und Werbung
- Premium-Erlebnisse
- Nebendienstleistungen (Parken, Vermietung)
- Nach Besucherdemografie
- Familien
- Jugendliche und Teenager
- Touristen (international)
- Unternehmensveranstaltungen und Events
- Kinder (unter 12 Jahren)
- Nach Geografie
- Provinz Riad
- Provinz Mekka
- Ostprovinz
- Provinz Medina
- Provinz Asir
- Provinz Qassim
- Provinz Tabuk
- Rest von Saudi-Arabien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die grundlegende Faktenbasis für die saudische Freizeitnachfrage und die Wirtschaftlichkeit von Veranstaltungsorten aufzubauen, bevor die Modellierung beginnt. Wir beziehen uns auf öffentliche Quellen wie das Allgemeine Amt für Statistik (Haushaltsausgaben und Bevölkerung), die Saudi-Zentralbank (Verbrauchertrends und Inflation), Veröffentlichungen des Ministeriums für Tourismus (Besuchervolumen und Tourismusziele) sowie Aktualisierungen der Allgemeinen Unterhaltungsbehörde (Lizenzierungsaktivitäten und Veranstaltungspipeline). Branchenkontext wurde auch aus ausgewählten begutachteten Tourismus- und Freizeitstudien sowie aus Veranstaltungsortankündigungen entnommen, die von renommierten Presseorganen abgedeckt wurden.
Um die Angebotsseite zu überprüfen, haben wir auch Unternehmenseinreichungen und Investorenpräsentationen geprüft, wo verfügbar, und wir haben kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening genutzt, damit wichtige Projektmeilensteine und Eröffnungen nicht übersehen wurden. Für größere Veranstaltungsorte haben wir Import- und Zollindikatoren auf Richtungsebene überprüft, um den Zeitpunkt von Fahrgeschäften, Ausrüstungen und Innenausbauten zu verstehen. Die oben aufgeführten Quellen sind nur illustrativ, und wir haben auch andere öffentliche Dokumente und Datensätze für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Veranstaltungsbetreibern, Mall- und Destinationsmanagern, Veranstaltungsorganisatoren und Ökosystemteilnehmern wie Ausrüstungsanbietern und Servicepartnern geführt. Wir haben auch mit Stakeholdern auf Stadtebene in Riad, Dschidda, Mekka, Dammam und anderen Gebieten gesprochen, damit lokale Besucherfrequenzmuster und Preisrealitäten bestätigt werden konnten. Diese Eingaben helfen dabei, Annahmen rund um Auslastung, Saisonalität (einschließlich Urlaubsspitzen) und Umsatzmix zu präzisieren, die aus öffentlichen Quellen allein schwer abzuleiten sind.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Akteure: 20 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der adressierbare Freizeitausgabenpool aus Bevölkerung, Signalen zum verfügbaren Einkommen, Tourismusankünften und dem erwarteten Anteil der Ausgaben für Unterhaltung außer Haus in Großstädten rekonstruiert wird. Sobald der Nachfragepool festgelegt ist, übersetzen wir ihn mithilfe praktischer Betriebstreiber in Veranstaltungsorteinnahmen, und der endgültige Marktwert ergibt sich nach der Aggregation.
Zu den im Modell verwendeten Schlüsselinputs gehören geschätzte jährliche Besucherfrequenzen nach Veranstaltungsorttyp, durchschnittliche Ticketpreisspannen, Ausgaben pro Besucher vor Ort (Speisen, Merchandise und Zusatzleistungen), Veranstaltungsortkapazität und typische Auslastung sowie die Aufteilung zwischen ortsansässigen Bewohnern und Touristen. Die Saisonalität wurde anhand von Spitzenzeiten wie Schulferien und großen Festivals berücksichtigt, und dann haben wir diese Spitzen mithilfe von Expertenfeedback dazu angepasst, wie schnell neue Destinationen hochfahren.
Die Prognose stützt sich auf Szenarioanalysen, die durch eine leichte multivariate Regressionsperspektive für Variablen mit konsistenter Historie unterstützt werden, wie Bevölkerungswachstum, Tourismusvolumen und inflationsbereinigte Preisgestaltung. Selektive Bottom-up-Annäherungen wurden als Gegenprüfung verwendet, einschließlich Stichproben von Veranstaltungsortanzahlen nach Stadt, typischem Durchsatz pro Standort und Preisbändern. Wo Datenlücken bestanden, haben wir konservative Proxys aus vergleichbaren Veranstaltungsorten verwendet und dann die Annahmen in Interviews überprüft, bevor wir sie finalisierten.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden durch mehrere Prüfungen validiert, damit die Zahlen mit realen Signalen übereinstimmen. Analysten vergleichen modellierte Gesamtwerte mit unabhängigen Indikatoren wie angekündigten Eröffnungen, beobachteten Preisen und Besucheraktivitäten auf Stadtebene und überprüfen dann große Abweichungen mit aktualisierten Annahmen erneut. Wenn eine Zahl falsch erscheint, wird eine erneute Kontaktaufnahme mit den relevanten Experten ausgelöst, um zu bestätigen, ob es sich um ein Timing-Problem, eine Umfangsabweichung oder eine Änderung der Preisgestaltung und Auslastung handelt.
Eine zweite Analysten-Überprüfung wird vor der Freigabe abgeschlossen, damit Formellogik, Einheiten und Währungszeitpunkte über die Jahre hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, einschließlich größerer Projektverzögerungen, neuer Lizenzierungsschritte oder plötzlicher Nachfrageschocks. Vor der Lieferung führen wir einen abschließenden Durchgang durch, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Saudi-Arabien Unterhaltungs- und Vergnügungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können unterschiedlich aussehen, da jeder Herausgeber seine eigene Veranstaltungsortabdeckung, Umsatzkomponenten und den Zeitpunkt für das, was als ein bestimmtes Jahr gilt, wählt. Unterschiede zeigen sich auch, wenn einige Studien Verbraucherausgaben mit Regierungs- und Entwicklerausgaben vermischen oder wenn sie neue Destinationsanlaufzeiten als sofortig behandeln.
Die Vergleichstabelle zeigt eine enge Gruppe um den mittleren Bereich von 2 Milliarden USD, und im Mordor Intelligence-Modell spiegelt der Wert die an Unterhaltungs- und Vergnügungsdestinationen erzielten Einnahmen wider, einschließlich Vor-Ort-Strömen wie Speisen, Merchandise und Werbung, anstatt breiterer Freizeitkategorien, die außerhalb der Erfassung auf Veranstaltungsortebene liegen. Lücken entstehen auch dadurch, wie Prognosen die Ticketpreisentwicklung unter Inflation, den Zeitpunkt der Währungsumrechnung und die Frage behandeln, ob die Stadterweiterung über Riad und Dschidda hinaus schrittweise eingeführt oder als frontgeladen angenommen wird.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,98 Milliarden USD (2026) | |
| Branchenberatung A | 2,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine breitere Sichtweise auf Unterhaltungsausgaben anzuwenden, was kurzfristige Veranstaltungsort-Eröffnungen unterschätzen kann und gleichzeitig Kategorien vermischt, die nicht innerhalb von Destinationen erwirtschaftet werden. |
| Analyseunternehmen B | 2,08 Milliarden USD (2024) | Spiegelt wahrscheinlich einen engeren erfassten Umsatzbereich und konservativere Anlaufannahmen für neue Parks und große Destinationen wider, was den Ausgangswert im Vergleich zu Modellen reduziert, die breitere Vor-Ort-Umsatzströme einschließen. |
Betrachtet man die drei Zahlen, wird die Streuung hauptsächlich durch die Jahresauswahl und die Frage erklärt, was als Veranstaltungsorteinnahmen im Vergleich zu breiteren Freizeitaktivitäten gezählt wird. Indem das Modell an Besucherfrequenzen, Ticketpreisgestaltung und Vor-Ort-Ausgabentreibern ausgerichtet bleibt, die mit Betreibern validiert werden können, bleibt die resultierende Zahl nachvollziehbar und wiederholbar für Planungsentscheidungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Unterhaltung und Freizeitvergnügen in Saudi-Arabien im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 2,98 Milliarden USD geschätzt, mit einem CAGR-Ausblick von 12,4 % bis 2031.
Welches Standortformat ist derzeit dominant?
Familien-Unterhaltungszentren führen und halten 36,02 % der Ausgaben im Jahr 2025.
Was ist die am schnellsten wachsende Einnahmequelle?
Für Premium-Erlebnisse wird zwischen 2026 und 2031 ein CAGR von 20,1 % prognostiziert.
Welche Provinz bietet das höchste Wachstumspotenzial?
Die NEOM-Zone in Tabuk ist bis 2031 auf einen CAGR von 15,5 % ausgerichtet.
Wie konzentriert ist die Wettbewerbslandschaft?
Der kombinierte Anteil der fünf größten Betreiber weist auf eine moderate Konzentration hin.
Welches demografische Segment treibt das künftige Ticketwachstum an?
Jugendliche und Teenager werden die stärksten Zuwächse verzeichnen und mit einem CAGR von 13,3 % voranschreiten.