
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
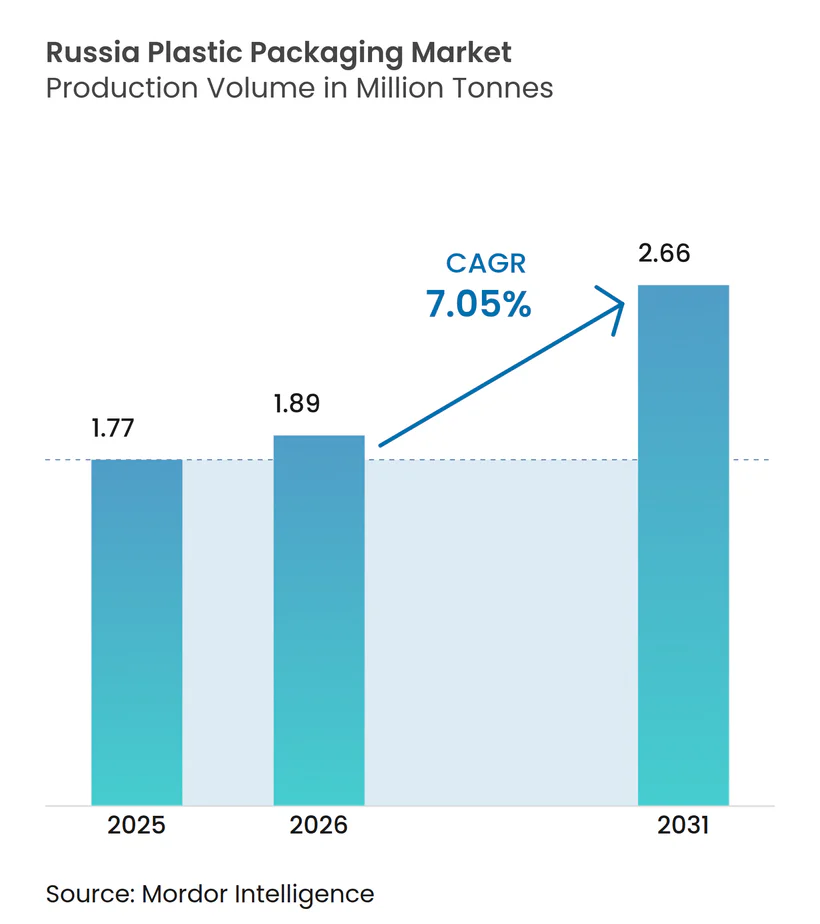
| Marktgröße im Basisjahr (2025) | 1.77 Millionen Tonnen |
| Marktvolumen (2026) | 1.89 Millionen Tonnen |
| Marktvolumen (2031) | 2.66 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 7.05 % |
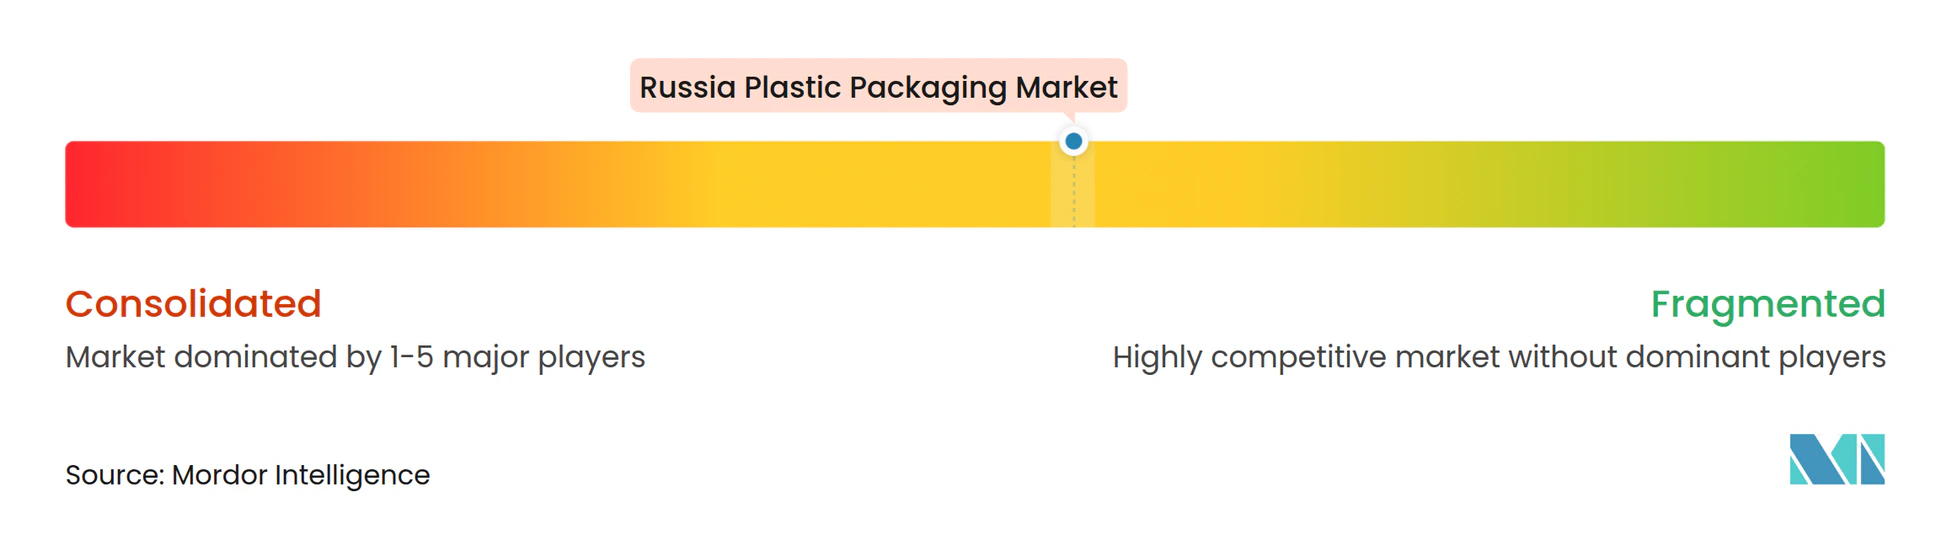
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Russland Kunststoffverpackungsmarkt Analyse von Mordor Intelligence
Die Größe des russischen Kunststoffverpackungsmarktes im Jahr 2026 wird auf 1,89 Millionen Tonnen geschätzt, gewachsen vom Wert des Jahres 2025 von 1,77 Millionen Tonnen, mit Prognosen für 2031, die 2,66 Millionen Tonnen zeigen, was einer CAGR von 7,05 % über 2026-2031 entspricht. Beschleunigte inländische Polymerkapazitätserweiterungen, ein Anstieg des E-Commerce-Umsatzes um 45 % auf RUB 19,9 Billionen (USD 0,23 Billionen) im Jahr 2024 sowie steigende Investitionen in automatisierte Abfüll- und Versiegelungslinien erweitern die Nachfrage nach Barrierefolien, Beuteln und leichten Starre Kunststoff-Behältern. Regulatorische Maßnahmen, die Einwegartikel einschränken, lenken die Materialauswahl auf kompostierbare Folien und Harze mit recyceltem Anteil um, während SIBURs zu 71 % fertiggestellter Amur-Gas-Chemie-Komplex die künftige Rohstoffversorgungssicherheit untermauert. Unterdessen begünstigen Logistikhürden über 11 Zeitzonen hinweg langlebige, temperaturbeständige Verpackungen, die lange Transportwege und automatisierte Paketfächer bewältigen können. Diese Dynamiken zusammen verstärken eine Verlagerung von importlastigen Lieferketten hin zu einem stärker autarken russischen Kunststoffverpackungsmarkt.
Wesentliche Erkenntnisse des Berichts
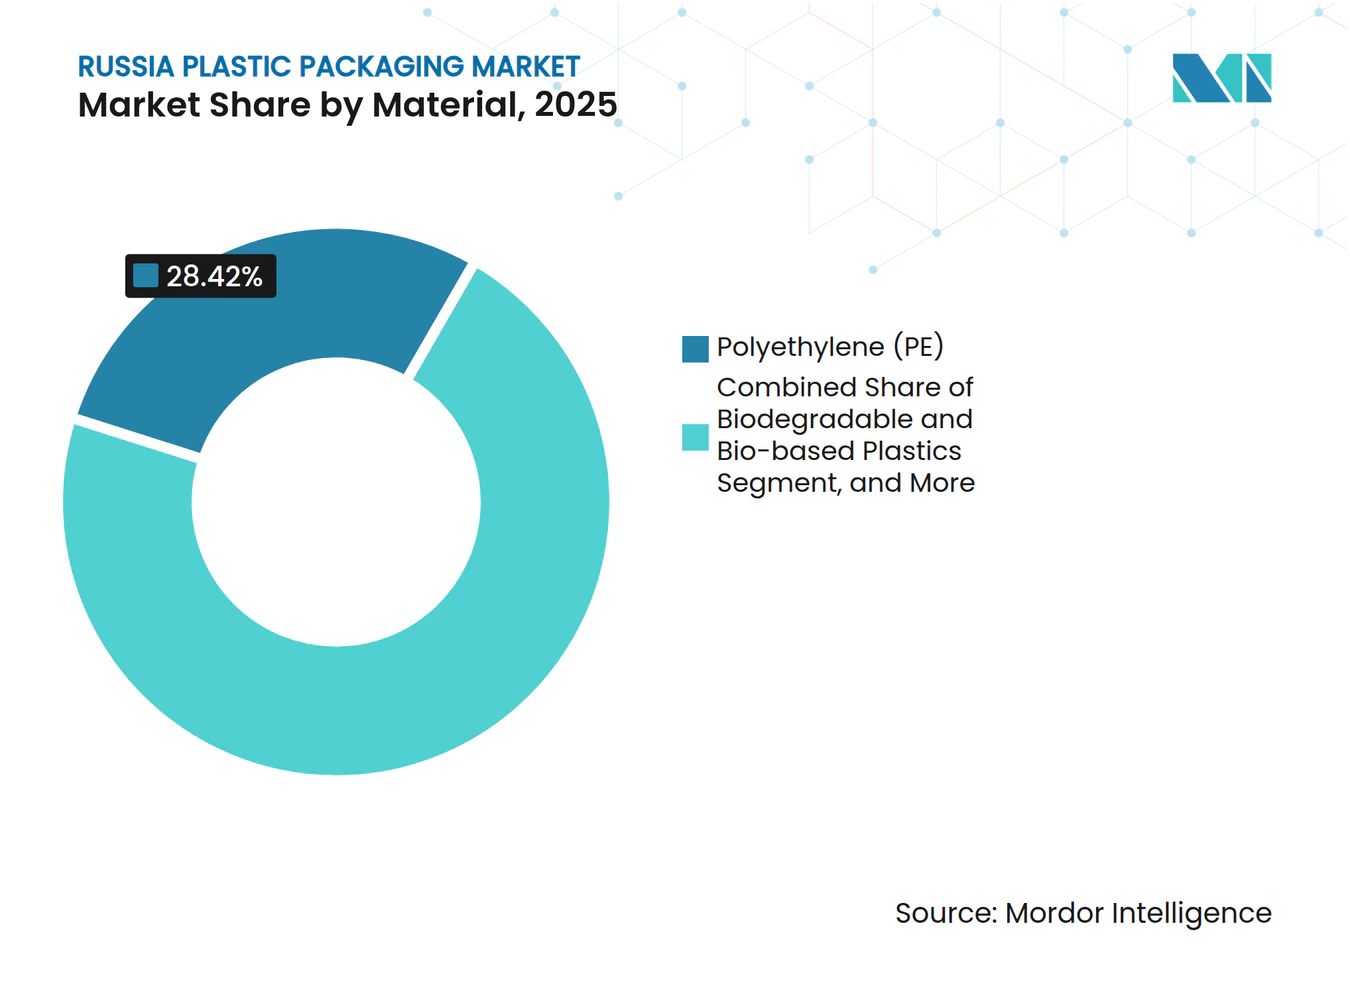
- Nach Material führte Polyethylen mit einem Marktanteil von 28,42 % am russischen Kunststoffverpackungsmarkt im Jahr 2025, während biologisch abbaubare und biobasierte Kunststoffe die schnellste CAGR von 8,74 % bis 2031 verzeichnen.
- Nach Typ eroberten flexible Formate 54,43 % der Größe des russischen Kunststoffverpackungsmarktes und expandieren bis 2031 mit einer CAGR von 7,76 %.
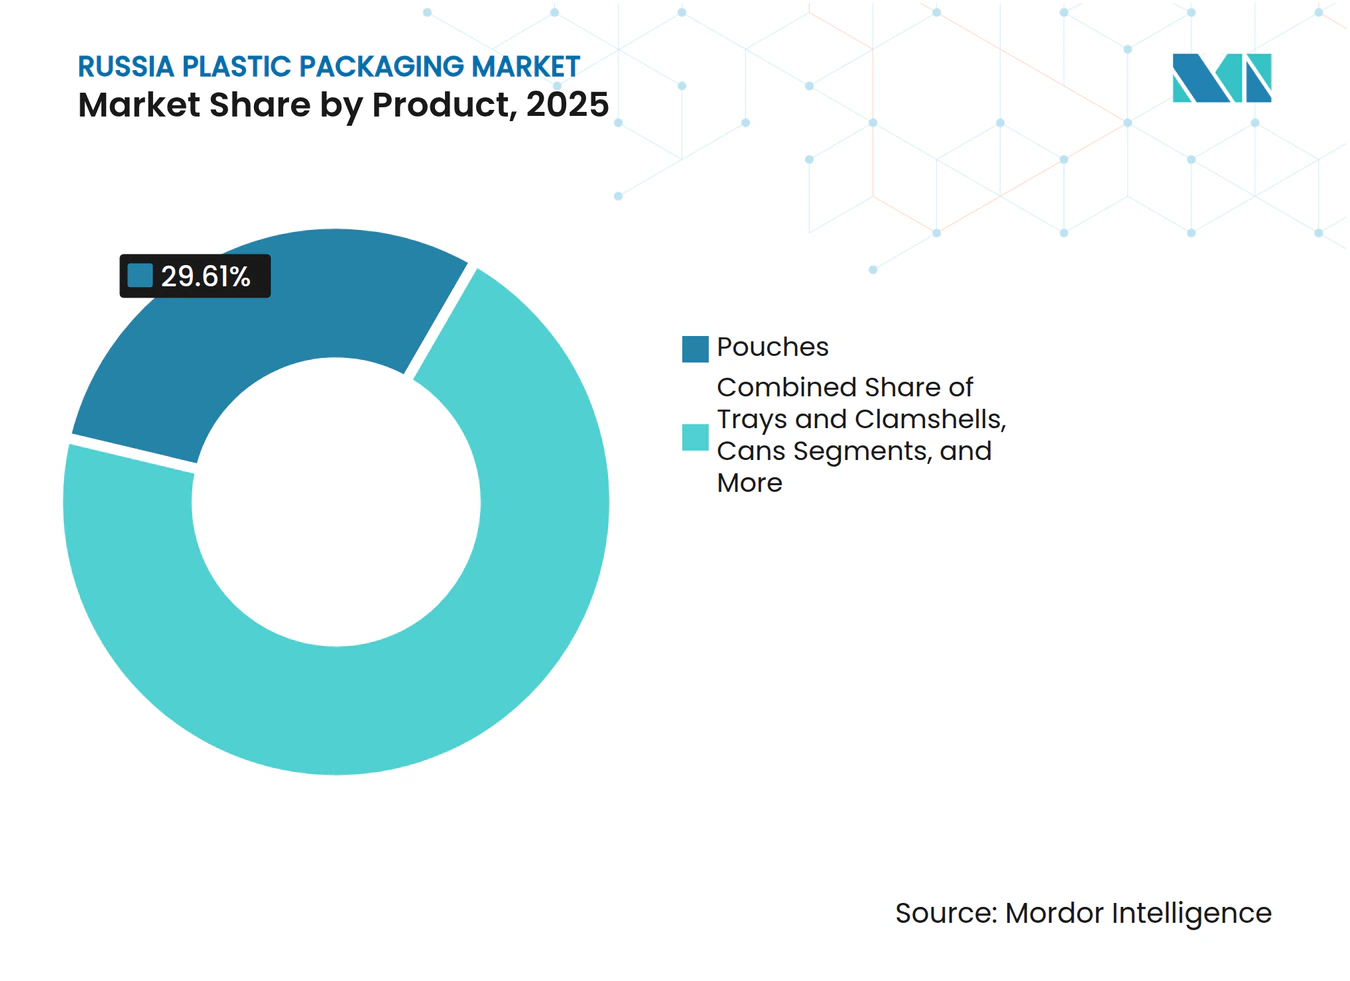
- Nach Produkt machten Beutel 29,61 % der Größe des russischen Kunststoffverpackungsmarktes im Jahr 2025 aus und verzeichnen die schnellste CAGR von 8,05 % bis 2031.
- Nach Endverbraucher kontrollierten Lebensmittelanwendungen 29,43 % der Größe des russischen Kunststoffverpackungsmarktes im Jahr 2025; Körperpflege- und Haushaltsgüterlinien sind für die höchste CAGR von 9,08 % bis 2031 vorgesehen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verpackten FMCG-Produkten | +1.8% | Große Ballungsräume | Mittelfristig (2-4 Jahre) |
| Wachstum des E-Commerce und der Hauslieferungslogistik | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung leichter, kostengünstiger Verpackungen | +1.2% | Fertigungscluster | Mittelfristig (2-4 Jahre) |
| Ausweitung der russischen Lebensmittelexportmärkte | +0.9% | Exportorientierter Süden und Schwarzmeerregion | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für inländische Verarbeitungsinvestitionen | +0.8% | Vorrangige Industrieregionen | Langfristig (≥ 4 Jahre) |
| Logistikherausforderungen im weitläufigen Territorium | +0.6% | Ferner Osten und Sibirien | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verpackten FMCG-Produkten
Wachsende Einpersonenhaushalte und ein geschäftigerer städtischer Lebensstil steigerten den Fertiggerichtabsatz 2024 um 13 %, was Weiterverarbeiter dazu veranlasste, mehr Mehrschichtbeutel, thermogeformte Schalen und Fließverpackungsfolien zu liefern, die die Haltbarkeit verlängern. Die Kartoffelverarbeitung erreichte 1,5 Millionen Tonnen mit einem Anstieg von 25 % bei Tiefkühlprodukten, was die Nachfrage nach Primär-, Sekundär- und Tertiärverpackungen vervielfachte. Die Snackproduktion stieg auf 717 000 Tonnen, was Aufträge für hochbarrierebeständige metallisierte Folien ankurbelte, die Sauerstoff- und Feuchtigkeitsschutz ausbalancieren. Maschinenhersteller reagierten darauf; Verpackungs- und Abfüllmaschinen machten 35 % der RUB 128 Milliarden Ausgaben für Lebensmittelausrüstung im Jahr 2023 aus, was einen positiven Kreislauf aus automatisierten Abfülllinien signalisiert, der den Folienverbrauch antreibt. Mit steigendem Fabrikdurchsatz gewinnt der russische Kunststoffverpackungsmarkt an Widerstandsfähigkeit gegenüber Importunterbrechungen.
Wachstum des E-Commerce und der Hauslieferungslogistik
Ein E-Commerce-Sektor mit einem Volumen von RUB 19,9 Billionen (USD 0,23 Billionen) im Jahr 2024 förderte beispiellose Mengen an Versandbeuteln, Stretchfolie und manipulationssicheren Beuteln für vier dominante Plattformen, die nun 81 % der Online-Bestellungen abwickeln. Fulfillment-Ausgaben von knapp RUB 94 Milliarden (USD 1,13 Milliarden) trieben die Automatisierung voran, während 50 000 Abholpunkte paketfertige Formate mit sturzfesten Versiegelungen erforderten. Da der grenzüberschreitende Anteil der Bestellungen 2023 auf 3 % einbrach, sicherten sich lokale Weiterverarbeiter mehr linienseitige Nachfrage, was die inländischen Polymerströme stärkte. Im Fernen Osten und im Nordkaukasus treiben längere Vorlaufzeiten den Einsatz dickerer Polsterfolien und koextrudierter Auskleidungen voran, um Eisenbahntransporte bei Temperaturen unter null zu bewältigen. Diese Faktoren zusammen steigern Volumen und Wert im russischen Kunststoffverpackungsmarkt.
Zunehmende Einführung leichter, kostengünstiger Verpackungen
Die Frachtkosten stiegen 2024 um 17 %, sodass Markeninhaber dünneren Flaschen und abgespeckten Schrumpffolien Vorrang gaben, die Transportkraftstoff sparen, ohne die Integrität zu beeinträchtigen. SIBURs kundenorientierte Polymersorten ermöglichen Wanddickenreduzierungen von 5-7 %, validiert durch ALPLA-Werke, die jährlich 50 000 Tonnen PET mit leichten Halsverschlüssen verarbeiten. Hochgeschwindigkeits-Einwickelmaschinen mit 100 Zyklen pro Minute minimieren Verschnittverluste und führen zu niedrigerer Kohlenstoffintensität pro verpackter Einheit. Da Linienoperatoren gravimetrische Online-Steuerungen einsetzen, wird eine gleichmäßige Dickenreduzierung zur Norm und verbreitert den Kostenvorteil der russischen Kunststoffverpackungsbranche gegenüber importierten Fertigverpackungen.
Ausweitung der russischen Lebensmittelexportmärkte
Süßwarenexporte stiegen 2024 um 8 % auf 700 000 Tonnen, angeführt von Schokoladenblöcken in Richtung China und Golfmärkte, die erstklassige Druckästhetik und wärmebeständige Laminate fordern. Staatliche Frachtrabattsysteme und dauerhafte Einzelhandelspräsenz in sechs Schlüsselländern senken das Anfangsrisiko und ermutigen Exporteure, Folien mit höherer Barrierewirkung und Trocknungsmittelbeutel zu spezifizieren. Die Treibhausgemüseanbaufläche wuchs um 2,1 %, was Beutel mit modifizierter Atmosphäre und Lasermikroperforation in den Mainstream brachte. Da sich Handelsrouten in Richtung feuchter Klimazonen verlagern, müssen Beutelfolien Lagerungen bei 40 °C ohne Siegelversagen aushalten, was Forschung und Entwicklung bei Strukturen auf Basis von Ethylen-Vinyl-Alkohol vorantreibt. Diese Verschiebungen festigen das Überseegeschäft als strukturelle Säule für den russischen Kunststoffverpackungsmarkt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Regulierung von Einwegkunststoffen | -1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise für Polymere | -1.1% | Von Importen abhängige Weiterverarbeiter | Mittelfristig (2-4 Jahre) |
| Wachsende ökologische Bedenken der Verbraucher | -0.8% | Städte der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Begrenzte Recyclinginfrastruktur und Sammlungslücken | -0.6% | Abgelegene Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Regulierung von Einwegkunststoffen
Russlands stufenweise Verbote von 28 Einwegartikeln sowie strengere Gebühren für die erweiterte Herstellerverantwortung (EPR), die 2025 eingeführt wurden, zwingen Weiterverarbeiter zur Neugestaltung von Deckeln, Verschlüssen und opaken PET-Flaschen, während sie Rücknahmesysteme finanzieren. Nicht konforme Verpackungen drohen vom Markt genommen zu werden, sodass Markeninhaber die Umstellung auf recycelbare Monomaterial-Folien beschleunigen. TR CU 005/2011 verschärft Migrationstests, insbesondere für Säuglingsnahrungsgläser, was die Zertifizierungsvorlaufzeit und Werkzeugkosten erhöht. Zusammengenommen verlangsamen diese Vorschriften das kurzfristige Tonnenwachstum, eröffnen aber gleichzeitig Premiumnischen für biobasierte Sorten.
Volatilität der Rohstoffpreise für Polymere
Importierte Harze im Wert von USD 14 Milliarden im Jahr 2024 setzten Weiterverarbeiter Wechselkursschwankungen aus; allein die PVC-Spotpreise stiegen Anfang 2025 um 2,8 %, was die Margen komprimierte. Europäische Nachfrageschwäche hielt Polypropylenwerte niedrig, aber Frachtengpässe in Schwarzmeerhäfen fügten unerwartete Aufschläge hinzu. SIBURs Amur-Gas-Chemie-Komplex wird das Versorgungsrisiko letztendlich mindern, doch bis die Hochfahrphase abgeschlossen ist, setzen Käufer auf kürzere Verträge und Lagervorräte, die den Betriebskapitalbedarf erhöhen. Eine solche Unberechenbarkeit dämpft die kurzfristigen Investitionsbereitschaften im russischen Kunststoffverpackungsmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Nachhaltige Alternativen fordern die Führungsposition von Polyethylen herausPolyethylen hielt im Jahr 2025 einen Marktanteil von 28,42 % am russischen Kunststoffverpackungsmarkt, unterstützt durch inländische Cracker-Kapazität und gut etablierte Extrusionslinien. Dennoch wachsen biologisch abbaubare und biobasierte Harze mit einer CAGR von 8,74 %, da Markeninhaber EPR-Guthaben anstreben und Einzelhandelsketten kompostierbare Fertiggerichtschalen erproben. Policells Hochfahren auf 15 000 Tonnen PLA demonstriert die Versorgungsbereitschaft, während SIBURs Katalysatoreinheit auf neuartige Metallocen-Sorten abzielt, die dünnere Folien bei gleicher Steifigkeit ermöglichen. Die Anforderungen an Lebensmittelkontaktsicherheit gemäß TR CU 005/2011 halten PET und PP bei Heißabfüll- und Retortenbeuteln relevant. PVC und Polystyrol dienen nun Nischenverschlüssen und medizinischen Artikeln.
Pilotprojekte zur Kreislaufwirtschaft, einschließlich der Rücknahme von PET-Salatschüsseln durch Einzelhändler, treiben Investitionen in lebensmittelechte Recyclinglinien voran, die in thermogeformte Platten zurückfließen. Infolgedessen wird die Größe des russischen Kunststoffverpackungsmarktes für recyceltes Polyethylen zwischen 2026-2031 voraussichtlich jährlich um 9,84 % steigen. Inländische Rohstoffe verbessern die Preistransparenz und begrenzen das Währungsrisiko und bieten Weiterverarbeitern eine Absicherung gegen die Volatilität importierter Harze. Insgesamt untermauert die Diversifizierung des Materialmix die Nachhaltigkeitserzählung und erhält gleichzeitig das Volumenwachstum aufrecht.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Typ:
Flexible Formate erschließen EffizienzgewinneFlexible Produkte machten 2025 54,43 % der Größe des russischen Kunststoffverpackungsmarktes aus und expandieren mit einer CAGR von 7,76 %, angetrieben durch E-Commerce-Versandbeutel und hochbarrierebeständige Snackfolien, die gegenüber starren Gläsern Gewicht einsparen. Laminierte Standbeutel mit Laserrillung ersetzen nun Metalldosen in Babybreiregalen und Nassfuttermittelgängen für Haustiere. Unterdessen behalten starre Produkte ihren Marktanteil bei kohlensäurehaltigen Getränken und Schüttchemikalien, wo Fallbeständigkeit vorrangig ist. Das Wachstum leichter thermogeformter Becher mit In-Mold-Etiketten verringert die Kluft weiter und bietet 18 % geringeren Materialeinsatz im Vergleich zu spritzgegossenen Gegenstücken.
Weiterverarbeiter, die in Hochleistungs-Blasfolienlinien investieren, können zwischen LDPE, LLDPE und Bioharzen wechseln und sich an regulatorische Entwicklungen anpassen. Auf abgelegenen sibirischen Routen halten flexible Palettenhauben -30 °C stand und verstärken ihren Logistikwert. Dieser Kosten-zu-Leistungs-Vorteil sichert die Rolle von Flexibler Kunststoff als Volumenmotor für den russischen Kunststoffverpackungsmarkt. Starre Anbieter kontern mit PCR-reichen Flaschen und rückgabefähigen Kisten, um ihre Relevanz zu erhalten.
Nach Produkt:
Beutel reichen über Snacks hinausBeutel hielten 2025 einen Marktanteil von 29,61 % am russischen Kunststoffverpackungsmarkt und werden bis 2031 eine CAGR von 8,05 % verzeichnen, da Einsätze, Ausgießer und Retortenfolien ihren Einsatz bei Suppenkonzentraten, Haushaltsgelees und Motorölen ausweiten. Kissenförmige Beutel, die mit 600 Beuteln pro Minute verarbeitet werden, dominieren nun den Export von Milchpulver, während vierseitig gedichtete Kaffeeverpackungen mit Entgasungsventilen für Spezialröstereien attraktiv sind. Flaschen und Gläser verankern weiterhin 1-Liter-Molkereiprodukte und Speiseöl, stehen aber vor dünneren Halsverschlüssen zur Harzreduzierung. Schalen für Fertiggerichte gewinnen an Bedeutung, da mikrowellengeeignete Sorten den Komfort erhöhen.
Kompostierbare Beutellaminate aus PLA und Stärke bieten 40 % geringere Treibhausgasemissionen von der Wiege bis zum Werkstor und ziehen ökologisch orientierte Marken an. Als Reaktion darauf ergänzen Blasfolienlinien eine Fünfschichtfähigkeit, um Biobariereharze einzubeziehen, ohne die Maschinengängigkeit zu beeinträchtigen. Die Verbraucherakzeptanz von Abreißlaserschnittlinien und einfachen Reißverschlüssen fördert Wiederholungskäufe. Somit bleiben Beutel ein Schwerpunkt für Innovationen im russischen Kunststoffverpackungsmarkt.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Lebensmittel behält die Vorrangstellung, Körperpflege beschleunigt sichLebensmittelanwendungen hielten 2025 29,43 % der Größe des russischen Kunststoffverpackungsmarktes, verankert durch gekühlte Milchprodukte, Süßwaren und Tiefkühlkartoffelexporte. Automatisierte MAP-Linien verbessern die Haltbarkeit von Treibhausgurken, während portionskontrollierte Snackbeutel Einpersonenhaushalte ansprechen. Getränkekategorien bleiben stabil, da PET-Flaschen mit Sportdeckel die Schwäche bei kohlensäurehaltigen Getränken ausgleichen. Medizinische und pharmazeutische Mengen steigen durch vorgefüllte Spritzen, die unter ISO 7-Reinräumen geformt werden.
Körperpflege- und Haushaltsgüter werden bis 2031 jährlich um 9,08 % wachsen, begünstigt durch den Wechsel zu Flaschen mit 60 % PCR-Anteil, der Jungfernharz um 1 200 Tonnen pro Jahr reduziert. E-Supermärkte bündeln Reinigungsmittel mit Nachfüllbeuteln, was Logistikkosten und Deponiebelastung senkt. Branchenzusammenarbeit bei Falltestprotokollen stellt sicher, dass leichte Behälter Kuriernetze überstehen. Diese Trends verstärken die diversifizierte Nachfrage innerhalb der russischen Kunststoffverpackungsbranche.
Geografische Analyse
Der Zentralföderale Bezirk beherbergt Moskaus dichten Weiterverarbeitercluster und 28 Lieferantenstandorte, was ihm logistische Reichweite und unmittelbaren Zugang zu Nachfrage-Hotspots im russischen Kunststoffverpackungsmarkt verschafft. Sankt Petersburg und die Leningrader Oblast folgen, wo Gotek Groups Übernahme der Vermögenswerte von Mondi ein Dreispieler-Oligopol bei Wellpappe und Flexibler-Kunststoff-Rollen schuf. Das Vorhandensein qualifizierter Arbeitskräfte und multimodaler Transportverbindungen untermauert diese Zentren.
Jekaterinburg verankert den Ural als PP- und PE-Umschlagzentrum durch das 3 500 m² große Lager von Polimaks, das Weiterverarbeiter in GUS-Ländern beliefert. Nowosibirsk in Sibirien nutzt die Nähe zu Rohstoffen und asiatischen Korridoren; 2 550 Exporteure nutzten staatliche Förderprogramme im Wert von USD 1,56 Milliarden im Jahr 2023 und steigerten Verpackungsexporte nach China und in die Mongolei. Das südliche Krasnodar verbindet Treibhausgemüse mit wachsenden Süßwarenexporten und treibt spezialisierte atmungsaktive Folien voran.
Grenzstaus im Fernen Osten bei Sabaikalsk zwingen zu dreiwöchigen Lkw-Warteschlangen, sodass Verlader wiederverwendbare Kisten bevorzugen, die bei Leerfahrten effizient stapelbar sind. Arktische Zonen erfordern -40 °C-tolerante Folien, während das subtropische Stawropol UV-stabilisierte Klappverpackungen verlangt. Nationale Pilotprojekte zur digitalen Frachtverfolg versprechen bessere Streckentransparenz und bieten Weiterverarbeitern Daten zur Optimierung der Materialauswahl und Lagerumschläge im russischen Kunststoffverpackungsmarkt.
Regulatorisches Umfeld
Die Regulierung von Kunststoffverpackungen in Russland wird zunehmend durch die erweiterte Herstellerverantwortung (EPR) im Rahmen des Bundesgesetzes Nr. 451-FZ (Änderungen des Bundesgesetzes Nr. 89-FZ über Abfälle) geprägt, mit Verpflichtungen und Berichterstattung, die an Verpackungsmengen und die Erfüllung von Recyclingquoten oder die Zahlung einer Umweltgebühr gebunden sind. Die Berichterstattung für das vorangegangene Kalenderjahr ist bis zum 15. April fällig (zum Beispiel wird die Berichterstattung für 2025 bis zum 15. April 2026 eingereicht) über die Plattform EFGIS UOIT. Russland setzt außerdem die stufenweisen Beschränkungen für Einwegartikel fort und hat 2025 verschärfte EPR-Gebühren eingeführt, was Markeninhaber und Verarbeiter unter Druck setzt, Verpackungen auf recyclingfähige Strukturen umzustellen.
Auf der Seite der technischen Konformität wird Polymerverpackung für Lebensmittel und andere regulierte Anwendungen durch GOST- und EAWU-Technikvorschriften geregelt, einschließlich TR CU 005/2011 für Verpackungssicherheit und referenzierter GOST-Anforderungen (wie GOST 33837-2022 für Verpackungen). Recyclingziele und Öko-Gebührenparameter wurden im Zuge des EPR-Reformzyklus aktualisiert, wobei Übergangsrecyclingquoten von 55% für 2025 und 75% für 2026 genannt werden. Das Bundesgesetz Nr. 495-FZ, erlassen am 31. Dezember 2025, verschob bestimmte Regeln der Umweltgebührenreform für Importeure auf den 1. Januar 2028, was zusätzliche zeitliche Überlegungen für importabhängige Verpackungsvorprodukte mit sich bringt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit der Versorgung von Harzen und Additiven, angeführt von heimischen Polymerherstellern wie SIBUR, und erstreckt sich über Compoundierung und Masterbatch-Herstellung, Folienextrusion und Plattenproduktion, Verarbeitung (Druck, Laminierung, Thermoformen, Spritzguss und Formpressen) bis hin zur Verteilung an Endnutzer, einschließlich Lebensmittel, Getränke, Körperpflege und Haushalt, Gesundheitswesen, industrielle Fertigung sowie Einzelhandel und E-Commerce. Russlands Vorstoß für Rohstoffsicherheit zeigt sich in großen petrochemischen Investitionen wie dem Amur-Komplex, während Verarbeiter und Verpacker zunehmend Barriereleistung, Materialreduzierung (Downgauging) und Kompatibilität mit Hochgeschwindigkeits-Füll- und Versiegelungslinien priorisieren, um FMCG, Fertiggerichte und Paketlogistik zu bedienen.
Im Mittelstrom fungieren Branchenverbände wie die Association of Plastic Processors (APP/SPP) als Industriekoordinator gegenüber dem Ministerium für Industrie und Handel bei technischen Standards und Handelsmaßnahmen. Branchenforen haben Einschränkungen behandelt, einschließlich des Risikos, dass Antidumpingzölle auf importierte Vorprodukte das Angebot in Zeiten begrenzter lokaler Verfügbarkeit verknappen können. Nachgelagert erhöhen E-Commerce und Fernverteilung über die geografische Weite Russlands die Nachfrage nach robuster flexibler Verpackung, während bankfinanzierte Modernisierung und lokalisierte Kapazitätsaufrüstungen entstehen, einschließlich des Starts der Massenproduktion von barrierebildender Skin-Verpackung im Juni 2026 im Desnogorsk Polymer Plant, unterstützt durch VTB-Finanzierung, was den Zugang zu höherwertigen Formaten im Land verbessert.
Wettbewerbslandschaft
Marktkonzentration
Inländische Marktführer wie SIBUR sichern Rohstoffe durch vertikale Integration und fügen nun 1 000 Tonnen lokale Katalysatoren hinzu, um die Versorgungssouveränität zu vertiefen.[1] Goteks Übernahme für RUB 1,6 Milliarden erweiterte die Kapazität bei Säcken, Folien und Wellpappeschalen und hob es in die Top-Drei der Verpackungslieferanten. Internationale Unternehmen reagieren mit selektiven Veräußerungen; Amcor verließ den Direktbetrieb Anfang 2025, behält aber Technologielizenzvereinbarungen bei, die sicherstellen, dass sein Mehrschicht-Know-how durch russische Partnerschaften zirkuliert.[2]
Die Technologieübernahme setzt neue Wettbewerbsmaßstäbe. Hochgeschwindigkeits-Zähl- und Einkartonierungssysteme verarbeiten nun 600 Kartons pro Stunde, senken Arbeitskosten drastisch und verschaffen frühen Anwendern einen Margenvorsprung von 2-3 Prozentpunkten. Der Wechsel von Divisional- zu Endmarkt-Geschäftseinheiten im Jahr 2024 beschleunigt die gemeinsame Entwicklung maßgeschneiderter Harze für flexible Sachets und starre Verschlüsse. Auf dem Nachhaltigkeitsgebiet sichert Amcors Zusammenarbeit mit Kolon für chemisch recyceltes PET künftige PCR-Laminat-Inputs.
Mittelklasseherausforderer nutzen Export-Marktlücken. Atlantis-Pak präsentiert Barriereverpackungen auf asiatischen Messen und positioniert sich als Komplettanbieter für Originalausrüstungs-Hersteller im Bereich Halal- und Fertiggerichtmarken.[3] Maschinenhersteller, die gravimetrische Dosierung und automatisches Rollenwechseln liefern, verringern die Qualitätsschwankungen weiter. Zusammengenommen verstärken diese Manöver eine moderate Konsolidierung im russischen Kunststoffverpackungsmarkt.
Marktführer der russischen Kunststoffverpackungsbranche
-
Valmapak, LLC
-
Mirpack Company, LLC
-
SIBUR Holding PJSC
-
AptarGroup, Inc.
-
ALPLA Werke Alwin Lehner GmbH und Co KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Russischer Markt für Kunststoffverpackungen Unternehmen in diesem Bericht
- Amcor plc
- AptarGroup, Inc.
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- SIBUR Holding PJSC
- Mirpack Company, LLC
- Valmapak, LLC
- Eurofilm LLC
- Medyn Factory of Plastic Packaging JSC
- Tetra Pak International SA
- RETAL Industries Ltd.
- Polipaks SIA
- Huhtamaki Oyj
- Sealed Air Corporation
- JSC Plastic Republic
- Prempak Ltd.
- Danaflex Group LLC
- Tomskneftekhim LLC
Marktchancen und Zukunftsaussichten
Die EPR-Reform und höhere Recyclingverpflichtungen erweitern den Spielraum für Verpackungsneugestaltung und Compliance-Dienstleistungen, insbesondere für flexible Monomaterialstrukturen, Harze mit Recyclinganteil und nachverfolgbare Dokumentationsabläufe im Zusammenhang mit der Öko-Gebührenberichterstattung. Zu den regulatorischen Fixpunkten im Jahr 2026 gehört die für 2026 genannte Anforderung einer Recyclingmasse von 75% bei Verpackungen, zusammen mit einer strengeren Berichtsdisziplin, wobei die Einreichung am 15. April über EFGIS UOIT erfolgt. Diese Kombination unterstützt die Nachfrage nach Verarbeitern, die konforme Verpackungsspezifikationen liefern und Kunden bei Dokumentation und Recyclingfähigkeitsangaben unterstützen können.
Kapazitätserweiterungen und Lokalisierungsprojekte schaffen zudem kurzfristige Investitions- und Partnerschaftsmöglichkeiten bei Folien und Hochbarriereformaten. Im März 2026 gab YamburgPromInvest Plast den Bau eines neuen Werks für Folien und Kunststoffbahnen in der Sonderwirtschaftszone Ust-Luga (Oblast Leningrad) mit einer Investition von 5 Milliarden RUB bekannt, was den aktiven Ausbau der Folienversorgung in der Nähe eines wichtigen Logistikknotens unterstreicht. Bei Materialien und Verifizierung führen der Start des Nationalen Zertifizierungssystems für nachhaltige Entwicklung und Klimaneutralität (SURIUN) im März 2026 sowie die Verabschiedung von GOST R 72006-2025 einen neuen Weg für Verpackungshersteller ein, um sich bei der Nachhaltigkeitsleistung zu differenzieren. Der Branchendialog auf der RosUpack 2026 hob zudem praktische Verschiebungen hin zu asiatischen Technologiepartnerschaften und der Einführung recyclingfähiger Monomaterialien hervor, was ein Marktumfeld stärkt, in dem Verarbeiter, die Anlagen lokalisieren, neue Polymerqualitäten qualifizieren und Angaben zertifizieren können, Marktanteile bei FMCG- und E-Commerce-Kunden gewinnen.
Neueste Industrielle Entwicklungen in Russischer Markt für Kunststoffverpackungen
- Juni 2026: SIBUR entwickelte eine neue bimodale HDPE-Sorte (HD21550 CC) für 38-mm-Getränkeverschlüsse, die in Milch-, Saft- und Teeverschlüssen verwendet werden, ausgelegt sowohl für Spritzguss als auch Formpressen. Die Sorte soll eine gleichmäßige Verarbeitung und Leistung bei der Hochdurchsatz-Verschlussfertigung unterstützen und eine inländische Substitution der Nachfrage nach Verschlussharzen ermöglichen.
- April 2025: SIBUR Khimprom installierte zwei Reaktoren zur Produktion von DOT-Weichmachern, wodurch die lokale Verfügbarkeit wichtiger Additive für die Kunststoffverarbeitung erweitert wurde. Dies unterstützt Verarbeiter, die mit Importreibungen bei Formulierungsvorprodukten zu kämpfen haben, und verbessert die Widerstandsfähigkeit der inländischen Verpackungsproduktion.
- Januar 2024: Der E-Commerce-Umsatz Russlands erreichte 2024 19,9 Billionen RUB, was die Nachfrage nach Versandtaschen, Stretchfolie und manipulationssicherer flexibler Verpackung, die in Fulfillment-Netzwerken verwendet wird, beschleunigte. Die Skalierung der Paketströme verstärkte die Investitionen in automatisierte Verpackungslinien und leistungsstärkere Folien, die für Fernverteilung geeignet sind.
Russischer Markt für Kunststoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kunststoffverpackungen, die in Russland in starren und flexiblen Formaten verwendet werden, gemessen an der Menge der Verpackungen, die in Endanwendungen wie Lebensmittel, Getränke, Einzelhandel, Gesundheitswesen und industrielle Anwendungen geliefert werden.
Ausschlüsse aus dem Geltungsbereich: Papier-, Metall- und Glasverpackungen sind ausgeschlossen, ebenso Verpackungsmaschinen und Verpackungsdienstleistungen.
Segmentierungsübersicht
- Nach Material
- Polyethylenterephthalat (PET)
- Polyethylen (PE)
- Polyethylen hoher Dichte (HDPE)
- Polyethylen niedriger Dichte und Linear-LDPE
- Lineares Polyethylen niedriger Dichte (LLDPE)
- Polypropylen (PP)
- Biologisch abbaubare und biobasierte Kunststoffe
- Sonstige Materialien
- Nach Typ
- Starrer Kunststoff
- Flexibler Kunststoff
- Nach Produkt
- Flaschen und Gläser
- Dosen
- Beutel
- Schalen und Klappverpackungen
- Verschlüsse und Deckel
- Sonstige Produkte
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazeutika
- Einzelhandel und E-Commerce
- Industrielle Fertigung
- Körperpflege und Haushalt
- Sonstige Endverbrauchsbranchen
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Struktur des Marktes aufzubauen, die historische Entwicklung zu verankern und realistische Eingabebereiche festzulegen, bevor wir die Volumina modellierten. Wir stützten uns auf öffentliche Statistiken und Normdokumente wie nationale Statistikveröffentlichungen, Zoll- und Handelsdaten, Publikationen von Verpackungs- und Kunststoffverbänden, Polymer- und Materialdaten von zwischenstaatlichen Organisationen sowie begutachtete technische Fachbeiträge zur Harzverwendung und Recyclingfähigkeit.
Um die Zahlen für ein Marktmodell nutzbar zu machen, wurden diese Quellen mit praktischen Signalen wie Polymerverfügbarkeit, Verpackungskonvertierungsaktivität und Nachfrageindikatoren der Endmärkte verknüpft. Wir haben auch Unternehmenspräsentationen, Jahresberichte, Werksankündigungen und seriöse Nachrichtenquellen ausgewertet, um Kapazitätserweiterungen, Stilllegungen und Verlagerungen hin zu Recyclingmaterialien und konformen Formaten zu verfolgen. Wo erforderlich, ergänzten wir öffentliche Informationen durch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene bereitstellen, um blinde Flecken zu reduzieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen in Russland umfassen Verpackungskonverter, Harz- und Anlagenspezialisten, Beschaffungsteams von Marken und Einzelhändlern sowie Recyclingexperten. Ihre Einschätzungen testen Sekundärdaten, schließen Lücken in Produktion, Auslastung, Preisgestaltung und Materialsubstitution und helfen bei der Triangulation der endgültigen Schätzung.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte der obersten Ebene: 18 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 25 % | Manager: 51 % |
Marktgröße und Prognose
Die Größenbestimmung wurde durch eine Kombination aus Top-down- und Bottom-up-Ansatz erstellt. Wir haben die nationale Verpackungsnachfrage aus dem Endverbrauch und der Konvertierungsaktivität rekonstruiert und dann mit Näherungswerten auf Lieferanten- und Konverterebene abgeglichen. In der Praxis beginnt die Top-down-Ebene mit Nachfragepools in den Bereichen Lebensmittel und Getränke, Einzelhandel und E-Commerce-Versandbedarf, Verpackungsverwendung im Gesundheitswesen und industriellem Verbrauch, die dann mithilfe von Durchdringungs- und Packratenlogik in die Nachfrage nach Verpackungsformaten umgewandelt werden.
Das Modell wurde auf Marktmerkmale sensibilisiert, die typischerweise die Kunststoffverpackungsvolumina in Russland beeinflussen, wie Polymerzusätze und -verfügbarkeit (PET, PE, PP), Formatverschiebungen zwischen starren und flexiblen Verpackungen, Wachstum bei Beuteln sowie Verschlüssen und Kappen, Substitutionstrends hin zu recycelten oder biobasierten Qualitäten sowie Veränderungen im Durchsatz von verpackten Lebensmitteln und Getränken. Um die Größenbestimmung realistisch zu halten, führten wir auch Bottom-up-Prüfungen durch, wie z. B. Stichproben zur Kapazitätsauslastung von Konvertern, Kanaldiskussionen zu Bestellmustern und Preisspannen pro kg, um zu testen, ob die impliziten Volumen- und Wertbeziehungen plausibel erscheinen. Wo Lücken bestanden, verwendeten wir zunächst konservative Spannen und verengten diese dann nach den Interviews.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit wir unterschiedliche Ergebnisse für die Verbrauchernachfrage, die Handelsbedingungen und den regulatorischen Druck auf Einwegartikel und Recyclingmaterialien abbilden konnten. Der endgültige Prognosepfad wurde erst ausgewählt, nachdem die Primärbefragten die wahrscheinliche Richtung für den Formatmix, die Harzverfügbarkeit und das Tempo bestätigt hatten, mit dem konforme Strukturen übernommen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert und dann auf Abweichungen nach Verpackungstyp, Harzmix und wichtigen Endverbrauchsnachfragemustern überprüft, sodass eine starke Annahme das Gesamtergebnis nicht verzerren konnte. Wenn ein Input einen ungewöhnlichen Sprung erzeugte, wurde der Treiber auf einen bestimmten Datenpunkt zurückverfolgt. Anschließend führten wir eine zweite Analystenprüfung durch und überprüften den Punkt bei Bedarf erneut mit einem relevanten Interviewpartner.
Vor der Freigabe werden die Modellsummen mit externen Indikatoren wie Polymerkonversionstrends, Handelsbewegungssignalen und beobachtbaren Kapazitätsveränderungen verglichen, und anschließend wird die vollständige Logikkette auf interne Konsistenz überprüft. Berichte werden jährlich aktualisiert. Zwischenaktualisierungen werden durch wesentliche Ereignisse wie größere Kapazitätserweiterungen, politische Änderungen oder starke Verschiebungen in der Harzversorgung ausgelöst, und wir führen einen abschließenden Durchlauf vor der Lieferung durch, damit die veröffentlichte Einschätzung aktuell bleibt.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für russische Kunststoffverpackungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für russische Kunststoffverpackungen unterscheiden sich häufig, weil die Maßeinheit nicht identisch ist, die einbezogenen Materialien und Formate nicht einheitlich sind und die Umrechnung von Volumen in Wert stark von Preisannahmen abhängt. Abweichungen entstehen auch dadurch, wie Unternehmen mit Importabhängigkeit, Verschiebungen beim Recyclingmaterialanteil umgehen und ob sie wichtige Eingaben nach plötzlichen Änderungen in der Harzverfügbarkeit aktualisieren.
Glas-, Metall- und Papierverpackungen liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass einige umfassendere Verpackungszahlen größer erscheinen, auch wenn sie ähnliche Endmärkte beschreiben. Ein weiterer Treiber ist die Messbasis: Unsere ausgewiesene Ausgangsgröße ist in Tonnen angegeben, während einige öffentliche Schätzungen einen USD-Wert veröffentlichen, der je nach verwendeter Preisreihe für Polymere und konvertierte Verpackungen sowie dem angewandten Währungszeitpunkt schwanken kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,77 Mio. Tonnen (2025) | |
| Global Consultancy A | 8,00 Milliarden USD (2024) | Verwendet eine wertbasierte Definition, die Konverterpreise und Inflationsannahmen einbetten kann, und die Umfangsbeschreibung trennt Kunststoffverpackungen nicht klar von allgemeiner Verpackungsaktivität in allen Endanwendungen. |
| Regional Consultancy B | 6,80 Milliarden USD (2026) | Veröffentlicht einen Zukunftsjahreswert und wendet dann eine langfristige CAGR an, was kurzfristige Verschiebungen im Harzmix, der Importverfügbarkeit und der Formatsubstitution zwischen starren und flexiblen Verpackungen unter- oder überschätzen kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Wahl der Einheit und die Breite des Geltungsbereichs erklärt wird, gefolgt davon, wie Preise und Währungszeitpunkte bei der Umrechnung der Verpackungsnachfrage in USD behandelt werden. Indem wir das Modell an beobachtbaren Verpackungsvolumina ausrichten und den impliziten Wert dann mit realistischen Preisspannen testen, erhalten wir eine reproduzierbare Zahl, die Kunden auf klare Markttreiber zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der russische Kunststoffverpackungsmarkt im Jahr 2026?
Die Größe des russischen Kunststoffverpackungsmarktes beträgt 1,89 Millionen Tonnen im Jahr 2026 und soll bis 2031 mit einer CAGR von 7,05 % wachsen.
Welches Material führt die Nachfrage bei russischen Kunststoffverpackungen an?
Polyethylen bleibt das führende Material und macht 28,42 % des Volumens im Jahr 2025 aus.
Warum gewinnen flexible Formate in Russland Marktanteile?
Flexible Folien und Beutel bieten Gewichtseinsparungen, niedrigere Frachtkosten und passen in die automatisierte E-Commerce-Auftragsabwicklung, was ihre CAGR von 7,76 % bis 2031 antreibt.
Was ist das am schnellsten wachsende Endverbrauchssegment?
Verpackungen für Körperpflege- und Haushaltsprodukte sollen dank Marken-Premiumisierung und höherer Ziele für den Anteil an recyceltem Nachverbraucherinhalt (PCR) um 9,08 % pro Jahr wachsen.
Wie wird neue inländische petrochemische Kapazität die Preisgestaltung beeinflussen?
Wenn der Amur-Gas-Chemie-Komplex in Betrieb geht, sollte die lokale PE- und PP-Versorgung die Importabhängigkeit dämpfen und die Rohstoffpreisvolatilität für Weiterverarbeiter reduzieren.