
Indien Kunststoffverpackungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
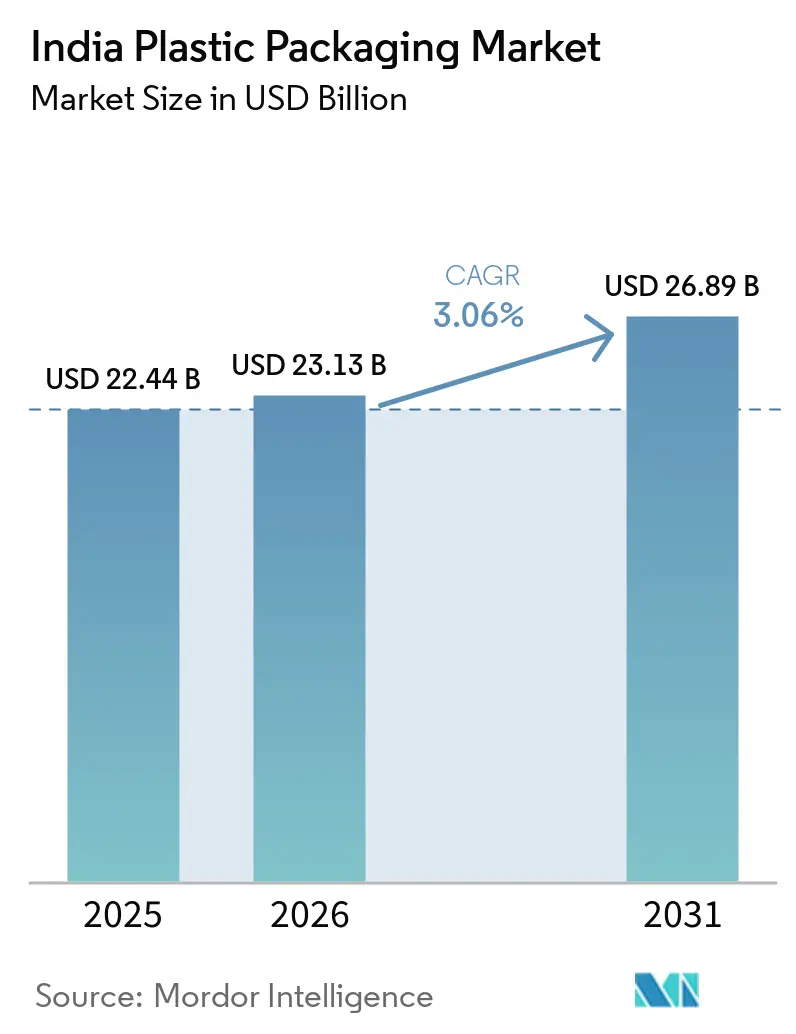
| Marktgröße im Basisjahr (2025) | 22.44 Milliarden US-Dollar |
| Marktgröße (2026) | 23.13 Milliarden US-Dollar |
| Marktgröße (2031) | 26.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Kunststoffverpackungsmarkt Analyse von Mordor Intelligence
Die Größe des Indien Kunststoffverpackungsmarktes wurde im Jahr 2025 auf USD 22,44 Milliarden geschätzt und wird voraussichtlich von USD 23,13 Milliarden im Jahr 2026 auf USD 26,89 Milliarden bis 2031 wachsen, bei einer CAGR von 3,06 % während des Prognosezeitraums (2026–2031).[1] Die Nachfrage verlagert sich von reinem Volumen hin zu mehrwertigen Formaten, da die im Jahr 2024 verabschiedeten Regeln zur erweiterten Herstellerverantwortung (EPR) die Verantwortung für Abfälle nach dem Verbrauchergebrauch den Markeninhabern auferlegen und Konverter in Richtung Recyclat-Harze und höhermargige Barriertechnologien drängen. Das Paketvolumen im E-Commerce stieg 2024 um 40 %, was einen parallelen Anstieg bei Sekundärverpackungen auslöste, der manipulationssichere Beutel, dünnschichtige Stretchfolien und Feuchtigkeitsbarriere-Liner begünstigt. Der Sektor profitiert auch davon, dass die Pharmaindustrie auf Einzeldosisverpackungen umstellt, die für ländliche Gesundheitsprogramme geeignet sind, während Lebensmittel- und Getränkemultis die Produktion lokalisieren, um schnelle Lieferkanäle zu bedienen und die Vorschriften für lebensmittelkontaktsichere Materialien einzuhalten. Regionale Kunststoffparks in Maharashtra, Gujarat und Tamil Nadu verkürzen Lieferketten, senken Logistikkosten und ermöglichen eine Just-in-Time-Bestandsführung sowohl für Primär- als auch für Recyclat-Rohstoffe.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Polyethylen im Jahr 2025 einen Anteil von 37,78 % am Indien Kunststoffverpackungsmarkt, und Polyethylenterephthalat wird voraussichtlich bis 2031 mit einer CAGR von 4,18 % wachsen.
- Nach Verpackungstyp machten flexible Lösungen im Jahr 2025 einen Anteil von 54,05 % an der Größe des Indien Kunststoffverpackungsmarktes aus und werden voraussichtlich bis 2031 mit einer CAGR von 4,6 % wachsen.
- Nach Produktform führten Beutel und Sachets im Jahr 2025 mit einem Umsatzanteil von 31,85 %, und Folien und Wickelfolien wachsen bis 2031 mit einer CAGR von 4,78 %.
- Nach Endverbraucherbranche hielt Lebensmittel im Jahr 2025 einen Anteil von 27,95 % an der Größe des Indien Kunststoffverpackungsmarktes, und Kosmetik sowie Körperpflege werden voraussichtlich bis 2031 mit einer CAGR von 4,86 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Indien Kunststoffverpackungsmarkt Trends und Erkenntnisse
Treiberanalyse nach Auswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom im E-Commerce und Quick-Commerce-Logistik | +0.8% | National, mit frühen Gewinnen in Mumbai, Delhi, Bengaluru | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach leichten flexiblen Formaten | +1.2% | Global, konzentriert in Maharashtra, Gujarat, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Einsatz von Kunststoffen mit Recyclat-Anteil | +0.7% | National, Ausstrahlungseffekte auf Nachbarländer | Langfristig (≥ 4 Jahre) |
| EPR-gestützte rPET/rHDPE-Lokalisierungsinitiative | +0.9% | National, mit früher Einführung in Industriestaaten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Konvertierungslinien für KMUs | +0.6% | Regionale Cluster in Maharashtra, Gujarat, Karnataka | Langfristig (≥ 4 Jahre) |
| Anstieg bei Einzeldosis-Pharmabeuteln | +0.4% | National, mit Schwerpunkt auf ländlicher Gesundheitsversorgung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom im E-Commerce und Quick-Commerce-Logistik
Das Paketvolumen von 15-Minuten-Lieferplattformen stieg in großen Ballungsräumen im Jahr 2024 um 300 %, was manipulationssichere Beutel erfordert, die die Integrität über mehrere Handhabungspunkte hinweg erhalten. Konverter, die automatisierte Beutellinien einsetzen, erreichen Zykluszeiten von nahezu 200 Packungen pro Minute und verkürzen die Durchlaufzeiten für Lebensmittelaggregationen, die ihren Bestand dreimal täglich auffrischen. FMCG-Konzerne haben reagiert, indem sie Abfüllanlagen näher an die Bedarfszentren verlagert haben; beispielsweise hat ein führender Getränkehersteller 2025 ein Werk in Assam in Betrieb genommen, die durchschnittliche Transportentfernung auf 450 km reduziert und die Sekundärverpackungskosten um 14 % gesenkt. Diese Verlagerung konzentriert die Nachfrage nach dünnschichtigen Stretchfolien, die Vibrationen und thermischen Schwankungen standhalten, die bei der Letzten-Meile-Lieferung per Zweirad üblich sind. Regionale Lagernetzwerke spezifizieren jetzt Feuchtigkeitsbarriere-Folien mit einem WVTR unter 10 g / m² / Tag, um Kondensationsschäden während des Monsuns zu vermeiden. Der Indien Kunststoffverpackungsmarkt verzeichnet daher einen raschen Zufluss von Aufträgen für kleinformatige, hochbarrierige Lösungen, die Preisaufschläge gegenüber herkömmlichen SKUs erzielen, ohne die Füllraten-Wirtschaftlichkeit zu beeinträchtigen.
Nachfrage nach leichten flexiblen Formaten
Logistikdienstleister geben Kraftstoffzuschläge weiter, die Gewichtsreduzierungen begünstigen und Marken von Starre-Verpackungen hin zu Mono-Material-Laminaten drängen, die 40 % leichter sind, aber dennoch die Fallprüfschwellenwerte erfüllen. Barriere-beschichtete Substrate erreichen jetzt Sauerstoffdurchlässigkeitsraten unter 1 cc / m² / Tag, was haltbaren Lebensmitteln ermöglicht, weiter ohne Kühlkette zu transportiert zu werden. Da flexible Beutel Verbunddosen in Getränkepulvermischungen ersetzen, sparen Konverter bis zu 30 % Harzgewicht pro 100-g-Portion und erleichtern EPR-Gebührenverbindlichkeiten, die nach Gramm skalieren. Thermoformlinien, die früher Molkereibecher bedienten, schwenken nun auf Form-Füll-Versiegeln-Becherdeckel um und gewinnen einen überproportionalen Anteil an Premium-Joghurt-Einführungen. Der Indien Kunststoffverpackungsmarkt erlebt auch, wie biaxial orientierte PE-Folien an Bedeutung gewinnen, weil sie Voll-PE-Laminate ermöglichen, die für Einmaterial-Recyclingströme qualifizieren. Der Investitionsaufwand für die Nachrüstung von Laminiergeräten beträgt durchschnittlich USD 2 Millionen pro Linie; KMUs mindern das Risiko durch Bildung von Genossenschaften, die Veredelungsanlagen innerhalb staatlich geförderter Kunststoffparks teilen.
Einsatz von Kunststoffen mit Recyclat-Anteil
Ein landesweites Mandat schreibt bis 2025 einen Recyclat-Anteil von 30 % in PET-Getränkeflaschen vor und kurbelt Investitionen in lebensmitteltaugliche Waschlinien mit FDA-äquivalenter Zertifizierung an. Integrierte Akteure mit eigenen Recycling-Assets verkaufen zertifiziertes rPET zu einem Aufschlag von 20–25 % gegenüber Primärharz aufgrund begrenzter konformer Kapazität, die derzeit nur 15 % des nationalen Recyclingdurchsatzes ausmacht. Der Indien Kunststoffverpackungsmarkt erlebt daher vertikale Fusionen; Harzproduzenten übernehmen nachgelagerte Konverter, um die Abnahme von Recyclingflocken zu sichern. Der finanzielle Abschluss für eine im Jahr 2024 angekündigte Depolymerisationsanlage im Wert von USD 165 Millionen zeigt das Vertrauen der Investoren, dass chemisches Recycling die kommenden Qualitätsschwellenwerte für den direkten Lebensmittelkontakt erfüllen wird. Ausrüstungslieferanten berichten von 18-monatigen Lieferzeiten für Festphasenkondensationsanlagen und zwingen frühe Marktteilnehmer, Aufträge vor der steigenden Nachfrage zu platzieren. EPR-Zertifikate werden nun an entstehenden Börsen gehandelt, wobei rPET-Zertifikate in Q1 2025 durchschnittlich USD 55 pro Tonne erzielten und Recyclern, die rechtliche Ziele übertreffen, zusätzliche Einnahmequellen bieten.
EPR-gestützte rPET/rHDPE-Lokalisierungsinitiative
Markeninhaber finanzieren Rücknahmesysteme und fördern so regionale Sammelzentren, die in Polymerparks einfließen, wo Recycler Abfälle innerhalb von 48 Stunden zu Pellets verarbeiten und dabei IV-Werte für hochwertige Anwendungen erhalten. Die inländische Versorgung ist nach den geopolitischen Spannungen des Jahres 2024 strategisch bedeutsam geworden, nachdem 30 % der Spezialimporte von Kunststoffverpackungsfolien unterbrochen wurden. Ein führender multinationaler Verarbeiter verdoppelte die geplante Kapazität in Panipat auf 168.000 MTPA an Post-Consumer-PET-Chips und sicherte damit eine gleichmäßige Versorgung seiner Barrierefolienlinien. Staatliche Anreize wie Stromrabatte von bis zu 2 INR/kWh für Recyclinganlagen verkürzen die Amortisationszeit auf unter fünf Jahre. Branchenübergreifende Kooperationen – etwa Getränkeabfüller, die gemeinsam mit Lebensmittelketten Rückgabeautomaten finanzieren – verankern den indischen Markt für Kunststoffverpackungen zusätzlich in einem lokalisierten Kreislaufwirtschaftsmodell. Die parallele Standardisierung durch das Bureau of Indian Standards (BIS) legt Prüfprotokolle für Recyclingharze fest und verhindert Leistungsschwankungen, die Verarbeiter bisher von einer großflächigen Einführung abgehalten haben.
Hemmfaktoranalyse nach Auswirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Harzpreisvolatilität | -0.5% | Globale Auswirkung, konzentriert in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Verbote von Einwegkunststoffen | -0.3% | National, mit Variationen auf Staatsebene | Mittelfristig (2–4 Jahre) |
| Knappe lebensmitteltaugliche PCR-Infrastruktur | -0.4% | National, konzentriert in Maharashtra, Gujarat, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Importabhängige Investitionen in Hochleistungsfolienmaschinen (CAPEX) | -0.6% | National, spezialisierte Konverter betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Harzpreisvolatilität
Rohölschwankungen trieben die PE- und PP-Vertragspreise im Jahr 2024 um bis zu 30 % in die Höhe, doch Konverter, die an Sechsmonatslieferverträgen gebunden waren, konnten nur vierteljährlich neu kalkulieren, was die EBITDA-Margen um nahezu 4 Prozentpunkte drückte. Flexible Konverter halten Lagerbestände, die durchschnittlich nur 20 Produktionstage abdecken; plötzliche Preiserhöhungen belasten Betriebsmittelfazilitäten, die bereits 11 % Zinsen tragen. Die Absicherung über Polymer-Futures steckt noch in den Kinderschuhen, wobei die geringe Liquidität eine sinnvolle Absicherung auf über 5 % des monatlichen Volumens beschränkt. Der Indien Kunststoffverpackungsmarkt sieht daher Genossenschaften, die gebündelte Verträge aushandeln, um Mengenrabatte zu erzielen und gleichzeitig Lagerdepots neben Raffinerietankfarmen zu teilen. Staatliche Pläne für ein Produktionsgekoppeltes Anreizprogramm (PLI) in der Petrochemie versprechen Zollbefreiungen, aber Kapazitätserweiterungen werden sich erst bis 2028 materialisieren, sodass der kurzfristige Ausblick anfällig für globale Rohstoffpreisschwankungen bleibt.
Verbote von Einwegkunststoffen
Die staatlichen Vorschriften variieren: Maharashtra verbietet Tragetaschen unter 50 Mikron Dicke, während Tamil Nadu auf Besteck und Strohhalme abzielt und Unternehmen mit nationalen Standorten zwingt, mehr als 10 SKU-Codes pro Produktlinie zu jonglieren.[2] Die Kosten für die Neugestaltung zur Einhaltung von Vorschriften belaufen sich durchschnittlich auf 9 % des Jahresumsatzes der betroffenen SKUs, einschließlich Werkzeug- und Druckänderungen. Biologisch abbaubare PLA-Substitute sind 54 % teurer als PE, was die sofortige Umstellungsviabilität für Massenmaketsachets einschränkt, obwohl ein wegweisendes 80.000-Tonnen-PLA-Werk, das im Februar 2025 den Grundstein gelegt hat, darauf abzielt, die Lücke innerhalb von drei Jahren zu schließen. Der Indien Kunststoffverpackungsmarkt erlebt infolgedessen einen Auftragsrückstand, da Konverter auf Klarheit über eine mögliche zentrale Harmonisierung der Verbote warten. In der Zwischenzeit steigen Einzelhändler auf dickere Mehrwegtaschen um, die mit einem rückerstattungsfähigen Pfand versehen sind, was den Volumenverlust in verbotenen Segmenten leicht abfedert, aber die Komplexität der Rücklogistik erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: PE-Dominanz trifft auf PET-Innovation
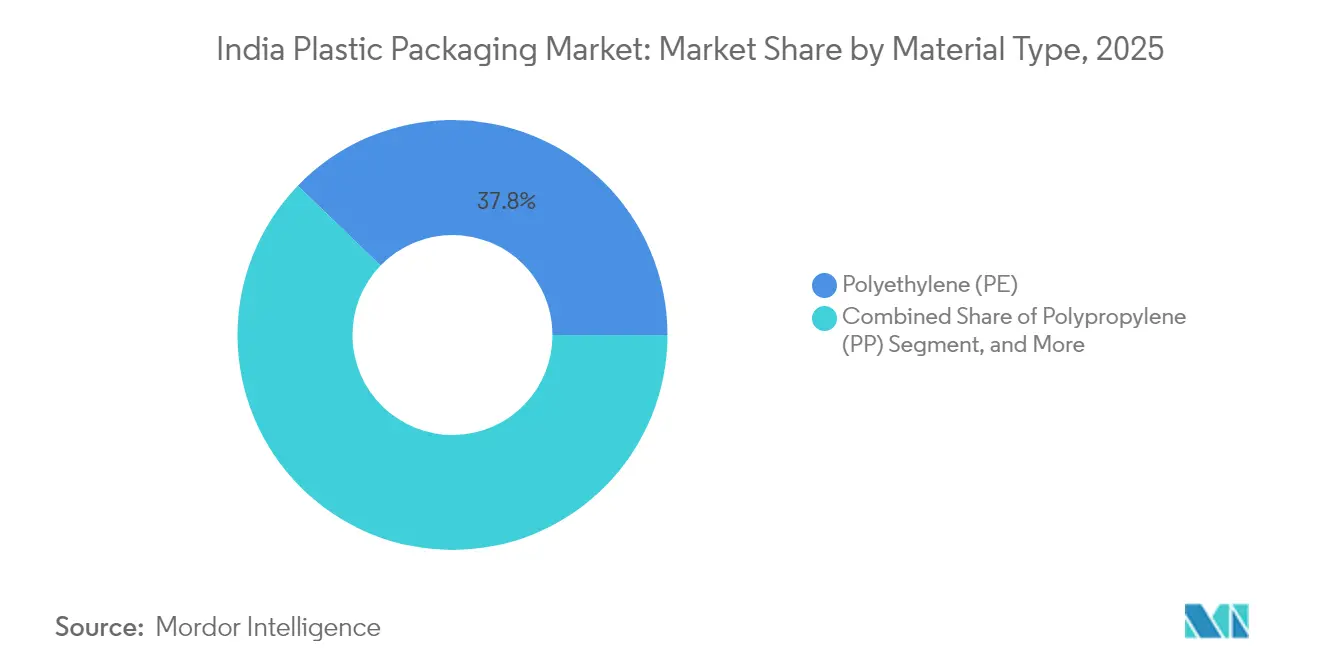
Polyethylen hält mit 37,78 % den höchsten Anteil am Indien Kunststoffverpackungsmarkt im Jahr 2025, gestützt durch wettbewerbsfähige Harzpreise und Kompatibilität mit Blasfolien- und Spritzgusslinien, die bereits landesweit installiert sind. Seine Rolle in volumenstarken SKUs wie Einkaufstaschen, landwirtschaftlichen Folien und Waschmittelbeuteln sichert einen Durchsatz, der die durchschnittlichen Auslastungsraten in großen Werken über 80 % hält. PE profitiert auch von dem flexiblen Einsatzstoffspektrum der inländischen Cracker, das eine stetige Monomerversorgung auch bei globalen Störungen aufrechthält und lokalen Konvertern stabile Preisbenchmarks gegenüber importierten Paritätsniveaus bietet. Polyethylenterephthalat wird jedoch bis 2031 voraussichtlich mit einer CAGR von 4,18 % wachsen, da Marken Klarheit, Glanz und überlegene Barriereleistung für trinkfertige Getränke und Würzsaucen anstreben. Der Recyclierbarkeitsvorsprung von PET deckt sich mit EPR-Zielen, und mehrere laufende Flasche-zu-Flasche-Projekte zielen darauf ab, die Indien Kunststoffverpackungsmarktgröße für lebensmitteltaugliche rPET-Flocken bis 2027 auf mehr als 1 Million TPA zu heben.
Trotz seines Wachstums ist PET mit Schmelzfiltrations-Engpässen konfrontiert, die die Kapitalintensität erhöhen; integrierte PET-Linien kosten aufgrund von Festphasenkondensation und Hochdruck-Spritzstreckung 20–25 % mehr als gleichwertige PE-Linien. Polypropylen füllt Spezialstellen aus, wo Steifigkeit und Wärmebeständigkeit wichtig sind, wie z. B. mikrowellentaugliche Tabletts und Pharmakappen, aber das Angebot bleibt knapp, weil inländische PP-Kapazitäten Faser- und Automobilgüte bevorzugen. Polystyrol und EPS nehmen aufgrund staatlicher Verbote für geschäumtes Tischgeschirr allmählich ab, obwohl eine Nachfrage im Nischenbereich für Geräteauskleidungen bestehen bleibt, wo die Dämpfungseigenschaften Recyclierbarkeitsbedenken überwiegen. Aufkommende Biokunststoffe wie PLA, die durch ein USD 342 Millionen Greenfield-Projekt in Uttar Pradesh unterstützt werden, haben Potenzial in kompostierbaren Snackverpackungen, bleiben aber von der Skalierung der kommunalen Kompostierungsinfrastruktur über Piloteinheiten hinaus abhängig. Da Regulierungsbehörden Entwurfsnormen veröffentlichen, um Recyclat-Anteilsschwellenwerte über Polymere hinweg anzugleichen, erwarten Konverter ein Multi-Material-Portfolio, das Kosten, Leistung und Recyclat-Anteilsquoten ausbalanciert und die Indien Kunststoffverpackungsbranche im nächsten Jahrzehnt umgestaltet.
Notiz: Anteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verpackungstyp: Flexible Lösungen treiben Innovation
Flexible Formate machen 54,05 % der Indien Kunststoffverpackungsmarktgröße im Jahr 2025 aus und demonstrieren den klaren wirtschaftlichen Vorteil folienbasierter Systeme, die 30 % niedrigere Transportkosten pro Einheit des verpackten Gewichts als starre Alternativen liefern. Mehrschichtige Laminate, die mit EVOH- oder AlOx-Beschichtungen entwickelt wurden, verlängern die Aromabarierezeit und ermöglichen den ländlichen Vertrieb ohne Kühlkraftwagen. Markeninhaber, die Kohlenstoff-Fußabdruck-Offenlegungen anstreben, bevorzugen flexible Beutel, weil Lebenszyklusbewertungsmodelle ihnen 60 % weniger Treibhausgasemissionen pro Liter Getränk im Vergleich zu Glasflaschen zuguteschreiben. Flexible Verpackung wird bis 2031 voraussichtlich mit einer CAGR von 4,6 % wachsen, da Quick-Commerce-Sprünge die Nachfrage nach Einzelportionssachets ankurbeln, die den Impuls-Kaufpreispunkten entsprechen. Flexibles Dominanz stammt auch aus schnellen Linienumrüstungen; digitale lösungsmittelfreie Laminierung härtet in unter zwei Stunden aus und ermöglicht Konvertern das Management der SKU-Proliferation aus regionalen Geschmacksstarts.
Starre Kunststoffverpackung behält ihre Relevanz in der Kosmetik, wo Regalpräsenz und haptische Hinweise Premiumpreispunkte erzielen. Extrusionsblasgeformte HDPE-Flaschen für Körperpflegeprodukte verfügen jetzt über nahinfrarotsortierbare Masterbatches, die das nachgelagerte Recycling erleichtern und starre Formate mit Kreislaufzielen in Einklang bringen. Spritzstreckgeblasene PET-Gläser gewinnen im Nutrazeutikabereich Anteile, weil 38-mm-Halsenden Induktionsdichtungsliners aufnehmen, die flüchtige Inhaltsstoffe schützen. Der Verschluss-Harzverbrauch stagniert jedoch, da angekettete Verschlussanforderungen der EU das Design global beeinflussen und zu einer Materialeinsparung von Scharnierbrücken führen. Der Indien Kunststoffverpackungsmarkt zeigt somit eine differenzierte Koexistenz: Das flexible Wachstum reitet auf E-Commerce-Zyklen, während starre Lösungen in Premium-Nischen, die Ästhetik und Wiederverwendbarkeit schätzen, ihren Platz behalten.
Nach Produktform: Beutel führen, während Folien beschleunigen
Beutel und Sachets sichern 31,85 % des Umsatzes 2025 und spiegeln die Vorliebe der Verbraucher für portionskontrollierte Verpackungen wider, die zu INR 5–10 bewertet sind und den täglichen Cashflow-Mustern entsprechen. Ultraschallversiegelte Ausgussbeutel konsolidieren Babynahrungsstarts und reduzieren den Energieverbrauch im Vergleich zur thermischen Versiegelung um 70 %, während die Recyclierbarkeit durch Voll-PE-Mono-Strukturen verbessert wird. Stickpacks in Elektrolytgetränken nutzen ländliche Elektrifizierungsprogramme, die die Kühlkettenreichweite erweitern, aber dennoch auf die Sachet-Bequemlichkeit für die mobile Flüssigkeitszufuhr setzen. Andererseits wachsen Folien und Wickelfolien bis 2031 mit einer CAGR von 4,78 %, angetrieben durch Stretch-Haubenanwendungen in der Lagerpalettierung und Silagefolien für landwirtschaftliche Exporthubs. Spezialschrumpffolien mit Anti-Beschlag-Additiven dringen in den Frischprodukteexport vor, wo die Ablehnungsraten aufgrund verbesserter Kondensationskontrolle im Jahr 2024 auf 4 % gegenüber 9 % im Jahr 2023 gesunken sind.
Flaschen- und Glasvolumina wachsen moderat, da rPET-Mandate Sammelprogramme fördern, die klare Flocken zurück in Getränkeketten leiten, wobei Pfandrückgabepiloten in drei Bundesstaaten 78 % der im Q2 2025 verkauften Flaschen zurückgewinnen. Tabletts und Behälter reiten auf der Convenience-Food-Welle und verwenden barrierebeschichtetes PP, um eine Umgebungslagerstabilität von 180 Tagen für verzehrfertige Currys zu erreichen, was den Kältespeicher-Energieverbrauch jährlich um 22 GWh reduziert. Säcke und Beutel bleiben für Düngemittel und Zement unverzichtbar, aber das durchschnittliche Flächengewicht sinkt dank hochfester PE-Gewebe um 12 %. Die Kategorie „andere Formen” umfasst faltbare Tuben und thermogeformte Klappschalen, die bis zu 50 % recyceltes PETG enthalten und das Repertoire für auf ökobewusste Millennials ausgerichtete Kosmetik erweitern. Diese Diversifizierung bestätigt den Indien Kunststoffverpackungsmarkt als Testlabor für hochbarrierige, aber erschwingliche Innovationen.
Nach Endverbraucherbranche: Stabilität im Lebensmittelsektor trifft auf Kosmetikwachstum
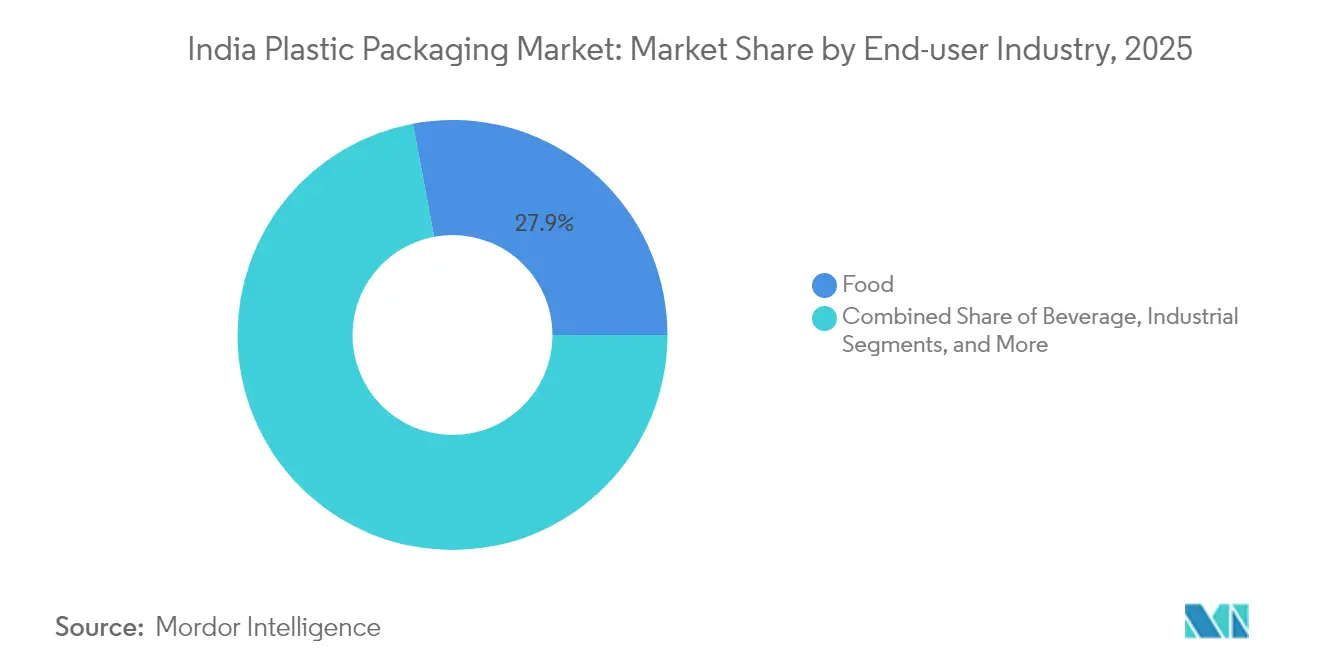
Lebensmittelanwendungen hielten 27,95 % der Indien Kunststoffverpackungsmarktgröße im Jahr 2025, gestützt durch steigende Durchdringung von Fertiggerichten und strengere Kühlkettenlogistik gemäß FSSAI-Richtlinien, die Migrationsgrenzen für Mehrschichtstrukturen festlegen. Retortenbeutel für verzehrfertige Mahlzeiten erhöhen die Haltbarkeit auf 18 Monate und ermöglichen Ausschreibungen für Militär und Katastrophenhilfe, die feldtaugliche Ernährung ohne Tiefkühlkette erfordern. Molkereimarken setzen auf transparente Barrierbecher, die Verbrauchern die Überprüfung der Textur ermöglichen, die wahrgenommene Qualität steigern und die Wiederholungskäufe um 7 % erhöhen, wie Markenprüfungen ergeben. In der Zwischenzeit reiten Einzelportions-Würzsaucensachets auf der Expansion von Schnellservicerestaurants, bei denen hygienische Bedenken nach der Pandemie gemeinsame Dipsaucen-Schüsseln verbieten. Der Indien Kunststoffverpackungsmarkt verzeichnet daher ein stetiges Basisvolumen aus dem Lebensmittelbereich, das die Werksauslastung auch während breiterer wirtschaftlicher Einbrüche sichert.
Kosmetik und Körperpflege werden voraussichtlich bis 2031 mit einer CAGR von 4,86 % wachsen, angetrieben durch Premiumisierung, da das verfügbare Einkommen in städtischen Haushalten steigt. Luftfreie Pumpflaschen aus recycelbarem Mono-Material-PP ersetzen mehrkomponentige Acrylbaugruppen und verbinden Nachhaltigkeit mit hochwertigen Berührungspunkten. Digital gedruckte Schrumpffolien ermöglichen Sonderauflagen für influencergeführte Kampagnen und verkürzen den Konzept-zu-Regal-Zyklus auf unter sechs Wochen. Getränkeverpackungen sind mit Recyclat-Anteilszielen verknüpft; die Einführung von rPET-Flaschen steigt sprunghaft an, da Softdrink-Konzerne bis 2027 50 % Recyclat-Anteil versprechen, was Flockenimporte stimuliert, bis die inländische Kapazität skaliert. Pharmazeutika erweitern Einzeldosisbeutel für Antibiotikastewardship-Programme, da kleinere Packungsgrößen Missbrauch einschränken. Industrieverpackungen ringen mit Harzpreisschwankungen und wenden sich in Automobillieferketten hin zu rückgabefähigen PP-Kisten, um einmalige Steuerverbindlichkeiten in bestimmten Bundesstaaten zu mindern. Zusammen diversifizieren diese Dynamiken die Nachfrageströme und puffern die Indien Kunststoffverpackungsbranche gegen Schocks in einem einzelnen Segment ab.
Notiz: Anteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Herstellungsverfahren: Extrusions-Skalierung versus Thermoform-Innovation
Extrusionsverfahren erfassten 2025 28,12 % des Indien Kunststoffverpackungsmarktanteils, dank ihrer Vielseitigkeit bei Blasfolien-, Platten- und Profilanwendungen. Führende Konverter betreiben hochgerüstete Dreilagen-Ko-Extruder mit integrierten MDO-Einheiten, die Steifigkeit verleihen und es ermöglichen, dass 12-Mikron-Folien traditionelle 18-Mikron-Stärken ersetzen, ohne die Zugfestigkeit zu beeinträchtigen. Energierückgewinnungssysteme an Hochleistungslinien senken den spezifischen Energieverbrauch auf 0,36 kWh / kg und liefern Kosteneinsparungen, die Harzpreisschocks absorbieren. Ko-Extrusion ermöglicht n-Schicht-Tuben mit dekorativen Barriereschichten und eröffnet Exportmöglichkeiten für Mundpflegeprodukte, die europäischen Recyclingkriterien unterliegen. Der Indien Kunststoffverpackungsmarkt profitiert von exportorientierten Extrudern, die auch bei inländischen Abschwächungen eine Kapazitätsauslastung von 85 % erreichen.
Thermoformen, das bis 2031 voraussichtlich mit einer CAGR von 5,04 % wachsen wird, nutzt präzise Stempelunterstützungstechnologie, um dünnwandige Tabletts mit Entstapalungsfestigkeiten von über 20 N zu formen und mechanisierte Fülllinien in Snacks und Süßwaren zu unterstützen. Hochklare APET-Platten, die jetzt bis zu 30 % internen Regrind enthalten, erfüllen ästhetische Anforderungen und entsprechen EFSA-äquivalenten Migrationsgrenzen. Mini-Batch-Thermoformer ermächtigen KMUs, regionale Molkereimarken ohne Investitionen in große Formen zu bedienen und die Kapazität in Tier-2-Clustern zu stärken. Spritzguss behält die Nischenführerschaft bei Kappen, Verschlüssen und dickwandigen Gläsern, während Blasformen sich durch mehrschichtige Ko-Ex-Köpfe weiterentwickelt, die Recyclatkernschichten zwischen Primärkunststoffhäuten einbetten, Lebensmittelkontaktvorschriften erfüllen und dennoch 25 % Recyclat-Anteil liefern. „Andere Verfahren”, wie digitaler Direktdruck auf Formkörpern, entstehen und ermöglichen SKUs mit nur 2.000 Einheiten für hyperlokale Auflagen. Jede Methode adressiert unterschiedliche Wertpools und stärkt gemeinsam die technologische Tiefe des Indien Kunststoffverpackungsmarktes.
Geografische Analyse
Fertigungscluster in Maharashtra, Gujarat und Tamil Nadu machen rund 60 % der organisierten Kunststoffverpackungskapazität aus und nutzen die Nähe zu Raffinerien, Häfen und Endmarktkonsum. Maharashtras Komplexe in der Nähe von Mumbai profitieren vom Doppelhafenzugang in Nhava Sheva und Pipavav und verkürzen die Transitzeiten für Exportkartons auf 14 Tage gegenüber dem nationalen Durchschnitt von 21 Tagen. Gujarats Kunststoffparks in Dahej und Dholera erhalten Polymere direkt von hausinterneren Crackern, wodurch die Rohstofffrachtkosten um 6 Cent / kg gesenkt werden und Konverter trotz volatiler Rohölbenchmarks Preisfixierungen anbieten können. Der 239 Hektar große Polymerindustriepark Tamil Nadus in Thiruvallur, der durch INR 216 Crore staatliche Förderung unterstützt wird, zieht KMUs auf schlüsselfertige Grundstücke, wo geteilte Versorgungsleistungen 12 % der Investitionskosten für Extrusionslinien einsparen. Diese Agglomerationen stärken die regionale Wettbewerbsfähigkeit des Indien Kunststoffverpackungsmarktes, indem sie Zulieferer, Werkzeugmacher und Prüflabore innerhalb eines 50-km-Radius bündeln.
Nördliche Bundesstaaten wie Uttar Pradesh, Haryana und Punjab bedienen die Nachfrage nach Agrarfolien und Düngemittelsäcken, gefördert durch die Kühlkettenexpansion entlang des Delhi-Mumbai-Industriekorridors. Uttar Pradesh bietet Investitionszuschüsse von bis zu 25 % für neue Verpackungseinheiten in rückständigen Bezirken und fördert die Dezentralisierung von überlasteten westlichen Hubs. Haryana profitiert vom Kundli-Manesar-Palwal-Expressway, der Konverter in unter zwei Stunden mit Lagereinrichtungen in Delhi verbindet und Just-in-Time-Lieferungen für E-Commerce-Fulfillment-Center beschleunigt. Ostindien bleibt unterentwickelt, ist aber für eine Beschleunigung bereit, da das Nationale Industriekorridor-Programm multimodale Hubs in Odisha und Westbengalen vorsieht und petrochemische Rohstoffe über die Häfen Paradip und Dhamra liefert. Lokale Regierungen werben mit Grundstückspachtferien und SGST-Erstattungen um ausländische Investoren, um den geografischen Fußabdruck des Indien Kunststoffverpackungsmarktes zu diversifizieren.
Die Rohstofflogistik prägt die Kostenstrukturen: Gujarats Nähe zu Raffinerien schützt Konverter vor Eisenbahnengpässen, die gelegentlich nördliche Werke belasten, die auf weit entfernte Harzlieferungen angewiesen sind. Die Küstenstandorte Tamil Nadus importieren hochbarrierige EVOH- und Klebstoffharze innerhalb von 15 Tagen aus Japan und reduzieren den Lagerfinanzierungsbedarf. Inzwischen zwingen Bundesstaaten mit fragmentierten Verboten für Einwegkunststoffe Mehrwerksunternehmen dazu, Verpackungsspezifikationen nach Zielort anzupassen, was die Werkzeugduplizierung erhöht, aber das Compliance-Risiko auf der letzten Meile mindert. Das staatliche Vorzeigeprogramm PM GatiShakti für Infrastrukturausbau verspricht eine synchronisierte Planung von Autobahnen, Schienenwegen und Trockenports und soll die durchschnittlichen inländischen Frachtkosten bis 2028 von 14 % auf unter 10 % des gelieferten Werts senken. Mit enger werdender Konnektivität erwartet der Indien Kunststoffverpackungsmarkt einen verstärkten interregionalen Wettbewerb, der Werke belohnt, die Kosteneffizienz mit regulatorischer Agilität verbinden.
Regulatorisches Umfeld
Die indische Regulierung von Kunststoffverpackungen basiert auf den Plastic Waste Management (PWM) Rules, 2016, die vom Ministry of Environment, Forest and Climate Change (MoEF&CC) verwaltet und über das Central Pollution Control Board (CPCB) und die State Pollution Control Boards (SPCBs) umgesetzt werden. Die am 31. März 2026 notifizierten PWM (Amendment) Rules (G.S.R. 237(E)) verschärften die erweiterte Herstellerverantwortung (Extended Producer Responsibility, EPR) durch aktualisierte kategorienspezifische Recyclingziele, die Einführung verbindlicher Mindestanteile an Recyclinganteil für Kunststoffverpackungen sowie zusätzliche Wiederverwendungspflichten für starre Verpackungen, mit Vortragsregelungen für Fehlbeträge aus 2025-26 über drei Jahre.
Die operative Compliance wird zunehmend digital und prüfbar. Producers, Importers und Brand Owners (PIBOs) müssen sich registrieren und EPR-Meldungen über das zentrale Portal des CPCB einreichen, und das Common EPR Portal ging am 28. Juni 2026 online, was Unternehmen zur Neuvalidierung von Registrierungen und Meldeprozessen verpflichtet. Für die Materialanforderungen müssen recycelte Kunststoffe der Norm IS 14534:2023 entsprechen, und Anwendungen mit Lebensmittelkontakt müssen zusätzlich die Anforderungen der FSSAI erfüllen. In der Novelle von 2026 wurde die Verifizierung erweitert, sodass Prüfungen neben der Aufsicht durch die Regulierungsbehörde auch durch registrierte Umweltgutachter erfolgen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Beschaffung von Harzen und recycelten Rohstoffen (Neuware-PE, PP, PET und Post-Consumer-PCR-Ströme) über die Compoundierung sowie die Zulieferung von Additiven/Masterbatch bis zur Umwandlung (Blas- und Gießfolienextrusion, BOPP/BOPET/CPP, Spritzguss und Blasformen, Thermoformen) und Druck oder Kaschierung, gefolgt vom nachgelagerten Vertrieb an FMCG-, Lebensmittel-, Getränke-, Pharma-, Kosmetik- und Industrieendnutzer. Indien bleibt zudem der Abhängigkeit von importierten Polymeren und Spezialvorprodukten ausgesetzt, was die Margen der Verarbeiter und Vorlaufzeiten mit der an Rohöl gekoppelten Harzpreisbildung sowie Versandstörungen verknüpft, auch wenn organisierte Fertigungscluster und Plastic Parks in Bundesstaaten wie Maharashtra, Gujarat und Tamil Nadu die Vorlaufzeiten durch die Zusammenlegung von Werkzeugbau, Prüfwesen und gemeinsam genutzten Versorgungseinrichtungen verkürzen.
Die durch EPR getriebene Kreislaufwirtschaft verändert die vor- und nachgelagerte Wirtschaftlichkeit, wobei die konforme Versorgung mit lebensmittelechten Recyclingharzen und rückverfolgbarem Recyclinganteil zu einem zentralen Engpass und Differenzierungsmerkmal für Verarbeiter wird, die reglementierte Endanwendungen bedienen. Dies zeigt sich in Kapazitätserweiterungen und Lokalisierungsschritten bei rPET und höherwertiger Verarbeitung, darunter das von Srichakra Polyplast angekündigte Expansionsmodell zur Steigerung der Verarbeitungskapazität für lebensmittelechtes rPET auf über 113.000 Tonnen bis 2026, sowie die Erweiterung der Anlage von Knack Packaging in Borisana, Gujarat, auf 55.800 MTPA an Gewebesackkapazität. Da Meldung und Verifizierung im Rahmen des CPCB-EPR-Portalregimes intensiver werden, entscheiden Rückverfolgbarkeit, Qualitätszertifizierung (einschließlich BIS-gebundener Normen für recycelte Kunststoffe) und der Zugang zu Sammel- und Sortiernetzwerken zunehmend darüber, wer große nationale Markeninhaber in großem Maßstab beliefern kann.
Wettbewerbslandschaft
Etwa 200 organisierte Unternehmen sind in den Bereichen Folien, Laminate und starre Behälter tätig, doch die Top-10-Akteure kontrollieren rund 35 % des Umsatzes, was auf eine moderate Konzentration hinweist, die regionalen Spezialisten noch Raum lässt. Die Übernahme von Manjushree Technopack durch PAG im November 2024 für nahezu USD 1 Milliarde unterstreicht das wachsende Private-Equity-Interesse an skalierbaren Vermögenswerten im Indien Kunststoffverpackungsmarkt. Konsolidatoren priorisieren die vertikale Integration; das 168.000 MTPA rPET-Chip-Werk von UFlex in Panipat sichert Rohstoffe für seine CPP- und BOPET-Folienlinien und schützt die Margen vor Primärharzvolatilität. Ausländische Marktteilnehmer wie ALPLA intensivieren den Wettbewerb, indem sie sich verpflichten, die inländische Recyclingkapazität bis 2030 auf 700.000 Tonnen zu verdoppeln, und dabei globales Know-how und Kapitaltiefe einsetzen.
Technologieeinführung differenziert die Führenden. KI-gestützte Bildverarbeitungssysteme senken die Fehlerquoten auf unter 0,3 % und steigern die Akzeptanz für Hochgeschwindigkeitssachetlinien, die 1.500 upm in Würzsaucenwerken befüllen. Patentanmeldungen rund um Mono-Material-Barrierstrukturen steigen um 18 % im Jahresvergleich, wobei indische Innovatoren mit akademischen Labors an Plasmabeschichtungsdurchbrüchen zusammenarbeiten, die es PE-exklusiven flexiblen Verpackungen ermöglichen, EVOH-Barriereniveaus zu erreichen. Kleinere Unternehmen clustern sich in Kunststoffparks, um Forschung und Entwicklung sowie Tests zu teilen und Ressourcen zu bündeln, um die BIS-Zertifizierung über diversifizierte Materialfamilien hinweg zu erlangen. Die Exportorientierung stärkt sich, da das Re-Shoring von Lieferketten im Westen globale Marken dazu veranlasst, Zweitlieferanten aus Indien zu beziehen; Konverterprüfungen betonen jetzt die Rückverfolgbarkeit von Recyclat-Anteilen und führen zu Investitionen in blockchain-gestützte Materialpässe. Insgesamt drehen sich strategische Überlegungen um Nachhaltigkeit, Kostenführerschaft und Automatisierung und gestalten einen dynamischen Indien Kunststoffverpackungsmarkt, der für selektive Konsolidierung bereit ist.
Indien Kunststoffverpackungsbranche – Marktführer
-
Amcor plc
-
UFlex Limited
-
Jindal Poly Films Limited
-
Cosmo First Limited
-
Polyplex Corporation Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die PWM-Novelle vom März 2026 (G.S.R. 237(E)) hat einen klareren, zeitgebundenen Compliance-Pfad für Recyclinganteil und Wiederverwendung bei Kunststoffverpackungen festgelegt und damit den adressierbaren Markt für zertifizierte Recyclingharze sowie für Verarbeiter erweitert, die die Materialherkunft im Rahmen von EPR-Meldungen nachweisen können. Weißräume bestehen weiterhin bei der Versorgung mit lebensmittelechtem PCR, bei Prüfkapazitäten und bei auditfähigen Rückverfolgbarkeitssystemen, die den Anforderungen der IS 14534:2023 entsprechen (zusammen mit der FSSAI-Konformität für Lebensmittelkontakt). Diese Lücken begünstigen Chancen für integrierte Recycler-Verarbeiter-Modelle, unabhängige Qualitätslabore und digitale Materialverfolgungslösungen, die an die CPCB-Portalmeldung angebunden sind.
2026 zeigt die Kapitalallokation, wo Unternehmen Kapazitäten und Fähigkeiten aufbauen. UFlex kündigte eine Investition von 700 Crore INR an, um die Herstellung von Verpackungsfolien in Karnataka um weitere 54.000 MTPA zu erweitern und damit die inländische Versorgung mit wertschöpfenden Folien für flexible Verpackungen zu unterstützen. Bei recycelten Rohstoffen investierte Srichakra Polyplast 425 Crore INR in die Erweiterung der Kapazität für lebensmittelechtes rPET (Ziel: über 113.000 Tonnen bis 2026), was auf anhaltende Investitionen in Bottle-to-Bottle- und höher transparente Anwendungen hinweist, in denen die Verfügbarkeit konformer Harze weiterhin begrenzt ist. Gleichzeitig startete Pakka Ltd ein Großprojekt in Ayodhya, Uttar Pradesh, und Rajshree Polypack nahm zusätzliche Spritzguss- und Sleeving-Kapazitäten in Betrieb, was eine aktive Diversifizierung über Materialsysteme und Formate hinweg widerspiegelt, da Markeninhaber EPR-Compliance, staatliche Einwegkunststoffbeschränkungen und Leistungsanforderungen für E-Commerce-, Lebensmittel- und Pharmaverpackungen ausbalancieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Amcor nahm an seinem Standort in Sira, Karnataka, eine neue Hochleistungsproduktionslinie für Gesundheitsverpackungen in Betrieb, um Pharmakunden zu bedienen. Die zusätzliche Kapazität erhöht das lokale Angebot höherwertiger Verpackungen für regulierte Gesundheitsanwendungen und verstärkt die Wettbewerbsintensität in wertschöpfenden Segmenten, in denen Qualitätssysteme und Konsistenz entscheidend sind.
- Oktober 2025: UFlex schloss ein Debottlenecking-Projekt an seiner Anlage für aseptische Verpackungen in Sanand, Gujarat, ab und erhöhte die Kapazität von 7 Milliarden auf 12 Milliarden Verpackungen pro Jahr. Der schnellere Weg zu einer inkrementellen Produktionssteigerung unterstützt die inländische Nachfrage nach aseptischen Verpackungen und verbessert die Auslastung nachgelagerter Abfüll- und Vertriebsnetzwerke, ohne auf einen Greenfield-Baustellenzyklus warten zu müssen.
- Dezember 2024: Loop Industries und Ester Industries gründeten ein Recycling-Joint-Venture zur Kommerzialisierung von depolymerisiertem DMT und MEG. Das Joint Venture etabliert eine neue Kapazität im chemischen Recycling für recycelte Monomere in Indien und unterstützt die Anpassung an verschärfte EPR- und Recyclinganteilsanforderungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert der in Indien verkauften Kunststoffverpackungen definiert, die in gängigen Verpackungsformaten zur Aufnahme, zum Schutz und zum Transport von Produkten verwendet werden, gemessen auf der Ebene des Verpackungsangebots in laufenden USD.
Ausschlüsse aus dem Umfang: Nicht-Kunststoffverpackungsmaterialien (wie Papier, Metall und Glas) sowie Verpackungsmaschinen und -dienstleistungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Materialtyp
- Polyethylen (PE)
- Polypropylen (PP)
- Polyethylenterephthalat (PET)
- Polystyrol und EPS
- Andere Materialtypen
- Nach Verpackungstyp
- Flexible Kunststoffverpackung
- Starre Kunststoffverpackung
- Nach Produktform
- Flaschen und Gläser
- Tabletts und Behälter
- Beutel und Sachets
- Säcke und Beutel
- Folien und Wickelfolien
- Andere Produktformen
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharmazeutika und Gesundheitswesen
- Kosmetik und Körperpflege
- Industrie
- Andere Endverbraucherbranchen
- Nach Herstellungsverfahren
- Extrusion
- Spritzguss
- Blasformen
- Thermoformen
- Andere Herstellungsverfahren
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Zuordnung der indischen Verpackungsnachfrage zu öffentlich verfügbaren Indikatoren und der anschließenden Prüfung, ob sich diese Indikatoren über die Jahre hinweg sinnvoll entwickeln. Wir beziehen uns dabei in der Regel auf Quellen wie die Handelsstatistiken des Ministeriums für Handel und Industrie, Aktualisierungen des Zentralen Umweltkontrollausschusses zu Kunststoff- und Abfallvorschriften sowie Datenveröffentlichungen des Ministeriums für Statistik und Programmumsetzung zu Produktions- und Verbrauchssignalen.
Um das Modell zu erden, sichten wir auch Verbands- und Normungsquellen wie Verpackungs- und Kunststoffverbände sowie begutachtete Fachbeiträge, die den Polymereinsatz, das Recycling und die Barriereleistung für Verpackungen behandeln. Wir nutzen Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen, um Kapazitätserweiterungen und Preiskommentare zu verstehen, und greifen auf kostenpflichtige Unternehmensfinanzdaten sowie eine Import-Export-Datenbank auf Sendungsebene zurück, um Lieferantenvolumina und handelsverknüpfte Mengen zu validieren. Diese Quellen sind nicht abschließend; wir haben viele weitere öffentliche Referenzen für Querprüfungen, Validierungen und Klärungen während der Recherche herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen – insbesondere hinsichtlich der Frage, welche Kunststoffverpackungsformate schneller wachsen, wohin sich die Preise entwickeln und wie sich die Endverbrauchernachfrage zwischen Lebensmitteln, Getränken und Körperpflegeprodukten verschiebt. Wir haben mit einer Mischung aus Verarbeitern, Rohstoffkanalakteuren, Einkaufskontakten auf Markenseite und Vertriebsexperten aus den wichtigsten indischen Nachfragezentren gesprochen, um Volumina, Auslastungsbereiche und realistische Preisspannen vor der Modellfinalisierung zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Vorstandsebene (CXOs): 16 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansätzen, bei der die nationale Nachfrage aus Verpackungsverbrauchssignalen und Polymerverarbeitungsaktivitäten rekonstruiert und anschließend mit selektiven Lieferanten- und Kanalzusammenführungen abgeglichen wird. Der Top-down-Ansatz nutzt Indien-spezifische Nachfragepools wie Trends bei der Produktion verpackter Lebensmittel und Getränke, das Volumenwachstum im Körperpflegebereich und den Pharmaverpackungsverbrauch, die dann mithilfe realistischer Nutzungsfaktoren, die mit Branchenexperten besprochen wurden, in Kunststoffverpackungsbedarf umgerechnet werden.
Zur Plausibilitätsprüfung werden die Gesamtwerte anhand von Stichproben der durchschnittlichen Verkaufspreise nach Hauptformat sowie geschätzter Versand- oder Produktionsvolumina für wichtige Verpackungskategorien wie Folien, Beutel, Flaschen und Behälter überprüft. Relevante Eingangsgrößen in diesem Markt umfassen die Harzpreisentwicklung (die sich auf die realisierten Verpackungspreise auswirkt), Verschiebungen im Verhältnis von flexiblen zu starren Verpackungen, Trends bei Leichtbau und Materialreduzierung, Recycling- und Compliance-Kosten im Zusammenhang mit Kunststoffvorschriften sowie Veränderungen im Verpackungsbedarf des organisierten Einzelhandels und des E-Commerce. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch kurzfristige Trendglättung, wobei der Basisszenario durch das erwartete Endverbrauchswachstum und die von Experten bestätigte Preisentwicklung angepasst wird. Bei verbleibender Unsicherheit werden Lücken durch konservative Bandbreiten abgedeckt, die während der Validierung erneut geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Runden geprüft, damit die Gesamtwerte mit realen Signalen übereinstimmen und nicht aufgrund einer einzelnen Annahme abweichen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie der Polymernachfrageentwicklung, den Handelsströmen für relevante Verpackungsmaterialien und den angegebenen Kapazitätsbewegungen und überarbeiten Ausreißer so lange, bis Darstellung und Zahlen übereinstimmen.
Vor der Freigabe prüft ein separater Analyst die Logik, die Umrechnungsfaktoren und die Jahres-zu-Jahres-Entwicklungen; bei zu großen Abweichungen, die sich nicht durch Preis- oder Mixveränderungen erklären lassen, nehmen wir erneut Kontakt mit den Befragten auf. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Markt für Kunststoffverpackungen mit anderen veröffentlichten Schätzungen
Es ist normal, dass für den indischen Markt für Kunststoffverpackungen unterschiedliche Marktwerte angegeben werden, da Herausgeber nicht immer dieselben Produkte, Preispunkte oder Zeiträume berücksichtigen, selbst wenn der Marktname identisch erscheint. Unterschiede entstehen auch dadurch, welcher Teil der Wertschöpfungskette einbezogen wird, wie Importe behandelt werden und ob die Schätzung auf messbare Nachfreiber zurückgeführt wird.
In diesem Markt entstehen die größten Abweichungen in der Regel durch die Vermischung des Verpackungsmaterialwerts mit dem Wert verpackter Produkte, durch aggressive Preisaufschlagsannahmen für harzgebundene Verpackungen oder durch die Einbeziehung angrenzender Kategorien wie Nicht-Kunststoffverpackungen und Verpackungsdienstleistungen. Einige Quellen verwenden zudem ein anderes Basisjahr und wenden dann eine stärkere Endverbrauchswachstumskurve an, ohne ausreichende Prüfungen der Formatmischung und Umrechnungsfaktoren vorzunehmen, was die Schätzung schnell ausweiten kann.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,44 Mrd. USD (2025) | |
| Branchenforschungsherausgeber A | 13,20 Mrd. USD (2025) | Diese Zahl scheint einen engeren Erfassungswert anzuwenden, bei dem Teile des Verpackungsumwandlungswerts und der realisierten Preise nach Format unterrepräsentiert sein können, wenn das Modell stärker auf breite Kategorieaufteilungen als auf formatspezifische Preisspannen setzt. |
| Datenbuch-Herausgeber B | 37,90 Mrd. USD (2025) | Diese Schätzung erscheint höher, da sie wahrscheinlich einen breiteren Einschlussumfang und eine stärkere Preisentwicklung verwendet, einschließlich einer breiteren Formatabdeckung und Materialaufteilungen, die sich überschneiden oder an einem späteren Punkt in der Wertschöpfungskette erfasst werden können. |
Die Streuung zwischen den Quellen ist hauptsächlich darauf zurückzuführen, was als Wert von Kunststoffverpackungen gezählt wird, wie Preise auf flexible und starre Formate angewendet werden und wie Überschneidungen vermieden werden. Durch die Trennung der formatspezifischen Preisgestaltung vom Wert verpackter Produkte und die erneute Überprüfung wichtiger Umrechnungsfaktoren in Interviews bleibt die Marktgrößenbestimmung näher an den beobachtbaren Verpackungsnachfragesignalen – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Indien Kunststoffverpackungsmarktes?
Der Markt ist im Jahr 2026 USD 23,13 Milliarden wert und wird voraussichtlich bis 2031 bei einer CAGR von 3,06 % USD 26,89 Milliarden erreichen.
Welches Segment hält den höchsten Anteil im indischen Kunststoffverpackungsmarkt nach Material?
Polyethylen führt mit einem Anteil von 37,78 % und spiegelt seine Kosten- und Verarbeitungsvorteile wider.
Wie beeinflussen EPR-Regeln Verpackungsformate?
EPR-Vorschriften lenken Konverter in Richtung Recyclat-Harze und schaffen eine gebundene Nachfrage nach lebensmitteltauglichem rPET und rHDPE.
Welche Region entwickelt sich am schnellsten für neue Verpackungsanlagen?
Tamil Nadu, unterstützt durch einen staatlich finanzierten Polymerpark, zieht KMUs mit schlüsselfertigen Grundstücken und Steueranreizen an.
Welcher Technologietrend verbessert die Produktionseffizienz?
KI-gestützte Bildverarbeitungssysteme und vorausschauende Wartung heben die Gesamtanlageneffektivität in führenden Werken auf über 85 %.
Welche Endverbraucherbranche wächst am schnellsten?
Kosmetik- und Körperpflegeverpackungen wird voraussichtlich bis 2031 mit einer CAGR von 4,86 % wachsen, angetrieben durch Premiumisierung und die Einführung nachhaltiger Verpackungen.