
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
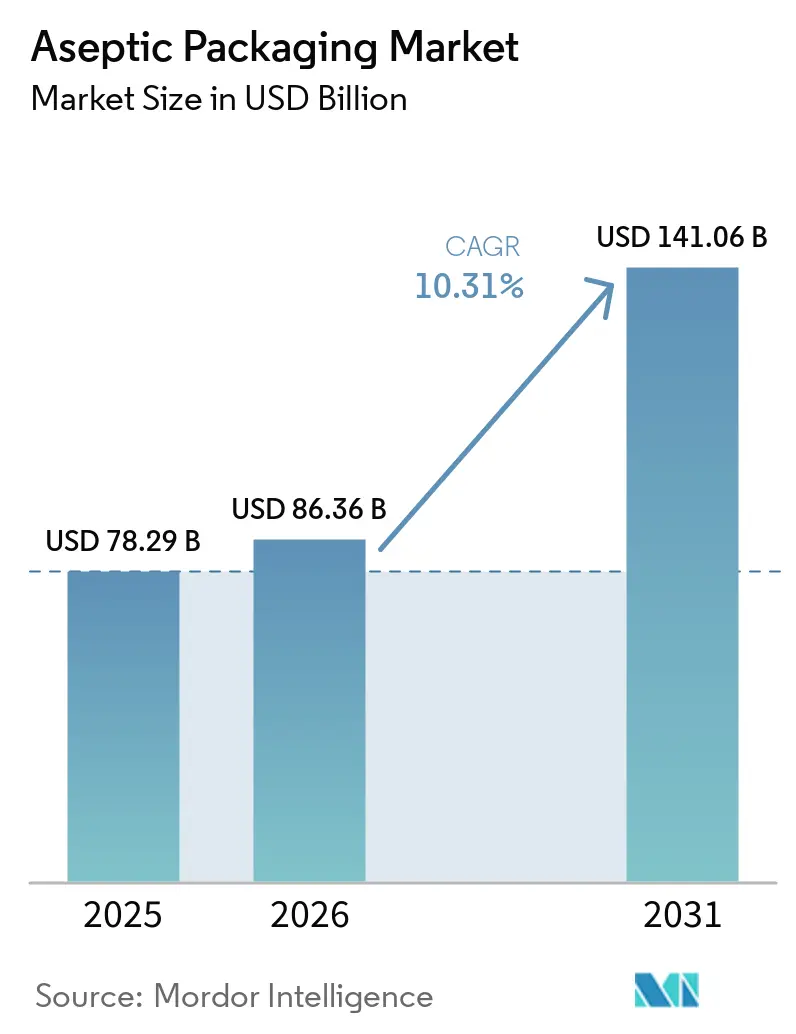
| Marktgröße (2026) | 86.36 Milliarden US-Dollar |
| Marktgröße (2031) | 141.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.31 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Aseptischen Verpackung von Mordor Intelligence
Die Marktgröße für aseptische Verpackung wird voraussichtlich von USD 78,29 Milliarden im Jahr 2025 auf USD 86,36 Milliarden im Jahr 2026 wachsen und bis 2031 USD 141,06 Milliarden bei einem CAGR von 10,31 % über den Zeitraum 2026–2031 erreichen. Der Schwung resultiert aus steigenden Logistikkosten, die die Verteilung bei Umgebungstemperatur begünstigen, regulatorischen Maßnahmen, die sterile, lagerstabile Formate belohnen, sowie Investitionen in digital bedruckte Flexibelverpackungen, die die Mindestbestellmengen für aufstrebende Direktvertriebsmarken senken. Kartons bildeten 2025 weiterhin das Rückgrat für Milch- und Saftmengen, doch Beutel und Standbeutel gewinnen Marktanteile, da ihre Würfeleffizienz die Frachtkosten um 20–30 % senkt. Verbundlaminate expandieren ebenfalls, da faserbasierte Strukturen mit Hochbarrierebeschichtungen die Recyclingkomplikationen von Aluminiumfolie umgehen. Regional führt Asien-Pazifik beim Volumen, während Afrika das schnellste Wachstum verzeichnet, da die Energiekosten für die Kühlkette steigen. Die Wettbewerbsintensität bleibt moderat, wobei die fünf größten Anbieter rund 45 % des Umsatzes kontrollieren und regionale Verarbeiter durch Kurzlaufflexibilität lokale Aufträge gewinnen.
Wichtigste Erkenntnisse des Berichts
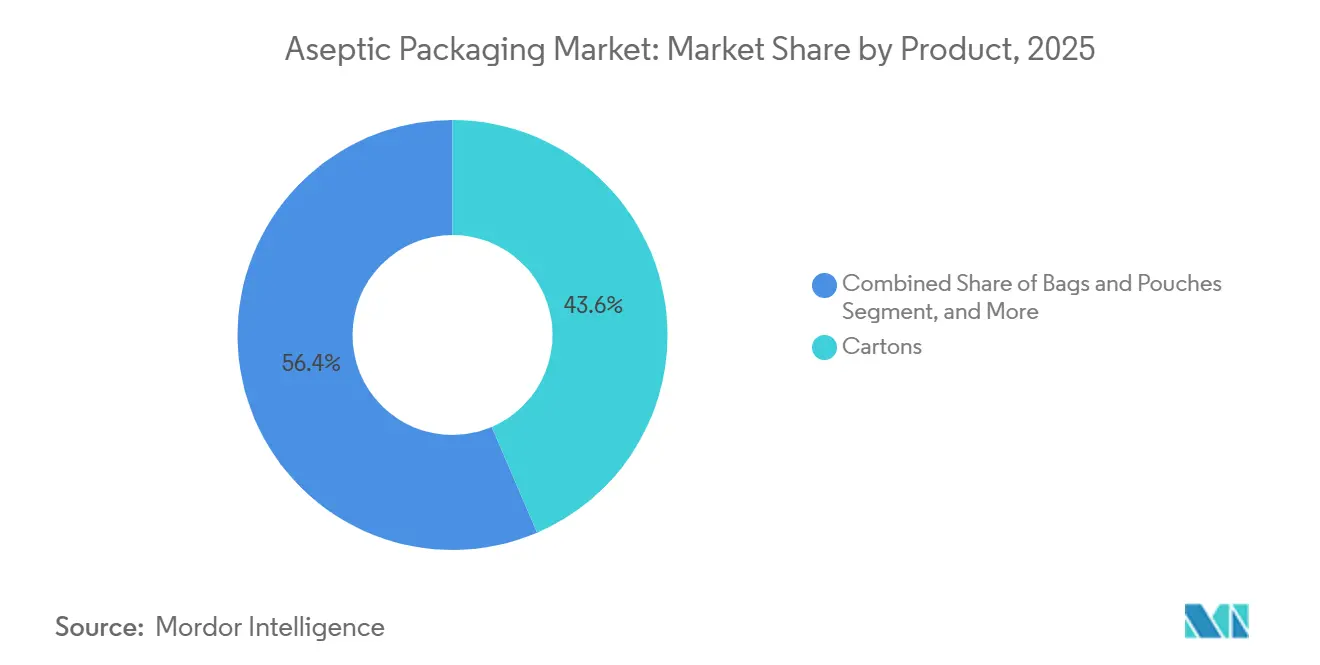
- Nach Produkt führten Kartons mit einem Umsatzanteil von 43,56 % im Jahr 2025, während Beutel und Standbeutel bis 2031 voraussichtlich einen CAGR von 11,31 % erzielen werden.
- Nach Materialzusammensetzung hielt Papier und Karton im Jahr 2025 einen Anteil von 47,13 % am Markt für aseptische Verpackung, während Verbundlaminate bis 2031 voraussichtlich mit einem CAGR von 11,39 % wachsen werden.
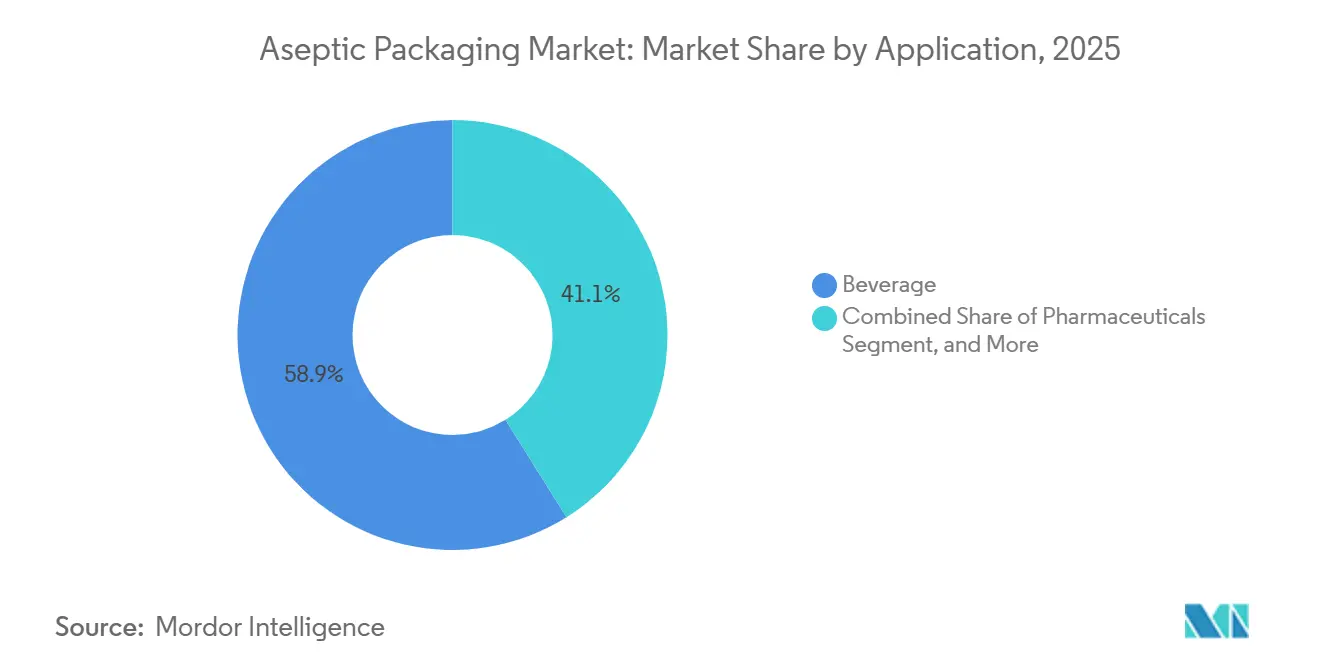
- Nach Anwendung entfielen im Jahr 2025 58,89 % des Marktanteils für aseptische Verpackung auf Getränke, und Pharmazeutika werden zwischen 2026 und 2031 voraussichtlich einen CAGR von 11,13 % verzeichnen.
- Nach Abfülltechnologie erzielte Form-Fill-Seal im Jahr 2025 einen Umsatzanteil von 42,36 %, während Injektionssysteme bis 2031 auf einen CAGR von 11,17 % zusteuern.
- Nach Geografie entfielen im Jahr 2025 35,67 % des Umsatzes auf Asien-Pazifik, während Afrika bis 2031 voraussichtlich einen CAGR von 11,34 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum von RTD-Funktionsgetränken | +2.1% | Global, am deutlichsten in Nordamerika, Europa und urbanen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Expansion der Umgebungstemperatur-Milchverteilung im aufstrebenden Asien | +1.8% | Indien, Indonesien, Vietnam, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften fördern die Einführung steriler Verpackungen | +1.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf Lateinamerika und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Inflationsbedingte Verlagerung von der Kühlkette zur lagerstabilen Logistik | +1.9% | Global, besonders ausgeprägt in Afrika, Lateinamerika und Südasien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu nachhaltigen, leichten Verpackungsvorschriften | +1.3% | EU, Nordamerika, frühe Anwender Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Aufstieg digital gedruckter Kurz-SKUs für Direktvertriebsmarken | +0.9% | Nordamerika und EU, aufkommend im urbanen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum von RTD-Funktionsgetränken
Trinkfertige Shakes, Probiotika-Getränke und angereicherte pflanzliche Milchalternativen wechseln zu Umgebungskartons und -beuteln, was eine nationale Distribution ohne Kühlung ermöglicht und das Wachstum des aseptischen Verpackungsmarkts unterstützt. Markenbeispiele wie Proteingetränke in Nordamerika reduzierten ihre Logistikkosten um etwa ein Viertel, als sie von der Kühlkette auf aseptische Verpackung umstellten.[1] Die Investitionsausgaben spiegeln diesen Wandel wider, wobei Hersteller funktioneller Getränke im Jahr 2025 für 40 % der neu installierten Kartonfüller verantwortlich waren. Kleinere Marktteilnehmer setzen auf Lohnabfüller, die aseptische Beutel in Losgrößen von 10.000 bis 25.000 Einheiten produzieren, was Geschmackstests beschleunigt und das Lagerrisiko begrenzt. Die Bereitschaft der Verbraucher, Aufpreise für Produkte mit Bezug zu Immunität, Darmgesundheit und Regeneration zu zahlen, stützt die höheren Materialkosten aseptischer Lösungen.
Expansion der Umgebungstemperatur-Milchverteilung im aufstrebenden Asien
Ultrahocherhitzte Milch und Joghurt erreichen nun ländliche Verbraucher ohne zuverlässige Kühlung. Indische Genossenschaften erhöhten ihre Kartonkapazität in den Jahren 2024–2025 um rund ein Fünftel, um in Städte der zweiten und dritten Kategorie vorzudringen. Umgebungstemperatur-Formate reduzieren Verderb in der Monsunzeit, stabilisieren die Nachfrage und erzielen bescheidene Preisaufschläge gegenüber Frischmilch, während sie im Vergleich zu importierten Pulvern erschwinglich bleiben. Staatliche Steueranreize für aseptische Anlagen in Indonesien und Vietnam schärften die Investitionslogik, und multinationale Verarbeiter verzeichneten zweistelliges Wachstum aus ihren Umgebungstemperatur-Milchportfolios.[2]
Strenge Lebensmittelsicherheitsvorschriften fördern die Einführung steriler Verpackungen
Die US-amerikanische Lebensmittel- und Arzneimittelbehörde aktualisierte im Jahr 2024 die Leitlinien für die aseptische Verarbeitung und verschärfte die Validierungsanforderungen für säurearme Lebensmittel.[3] Europa folgte mit der Kennzeichnung von Migrationsrisiken bei bestimmten Klebstoffsystemen. Zusammen veranlassten diese Maßnahmen Lebensmittelunternehmen, auf aseptische Verfahren umzusteigen, die auf chemische Konservierungsstoffe verzichten und kommerzielle Sterilität durch Ultrahocherhitzung in Verbindung mit sterilem Abfüllen erreichen. Große Verarbeiter verteilen die Compliance-Kosten auf hohe Volumina, während kleinere Unternehmen zunehmend an aseptische Lohnabfüller auslagern, was das Wachstum des aseptischen Verpackungsmarkts unterstützt.
Inflationsbedingte Verlagerung von der Kühlkette zur lagerstabilen Logistik
Steigende Diesel- und Strompreise seit 2024 haben die Kostenlücke zwischen gekühlter und Umgebungstemperatur-Verteilung vergrößert. In mehreren Korridoren südlich der Sahara kann gekühlte Lagerhaltung 18–22 % der Lieferkosten ausmachen, verglichen mit 8–10 % für lagerstabile Produkte. Getränkemultis reagierten mit der Reformulierung von Saft- und Milchlinien für die aseptische Behandlung und steigerten die Einzelhandelsreichweite in afrikanischen Pilotmärkten um rund 40 %. Ein ähnliches Muster zeigt sich in aufstrebenden pharmazeutischen Lieferketten, wo aseptische Umgebungstemperatur-Fläschchen Verderb durch inkonsistente Kühlung reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Mehrschichtpolymerpreise | -1.4% | Global, am stärksten in importabhängigen Regionen Afrikas und Lateinamerikas | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Investitionsausgaben für aseptische Abfülllinien | -1.6% | Afrika, Lateinamerika, Südasien | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclinginfrastruktur für Aluminiumfolienlaminate | -0.8% | Global, regulatorischer Fokus EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit rund um PFAS-Barrierebeschichtungen | -0.7% | Nordamerika und EU, mögliche Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Mehrschichtpolymerpreise
Schwankende Polyethylen- und Polypropylenpreise schmälerten die Margen der Verarbeiter und erzwangen vierteljährliche Preisanpassungen mit Markeninhabern. Kleine Verarbeiter in Afrika und Lateinamerika, denen Absicherungsoptionen fehlen, absorbierten den vollen Kostenschock, was ihre Wettbewerbsfähigkeit gegenüber importierten vorgefertigten Beuteln untergrub. Vorausschauende Anbieter investieren in Recyclingkunststoffströme zur Sicherung von Rohstoffen, doch recyceltes Polyethylen wird derzeit mit einem spürbaren Aufschlag gegenüber Neuware gehandelt, was kurzfristige Entlastung begrenzt.
Hohe anfängliche Investitionsausgaben für aseptische Abfülllinien
Einstiegsklasse-Beutel-Form-Fill-Seal-Systeme kosten rund USD 2 Millionen, während Hochgeschwindigkeits-Rotationskartonabfüller bis zu USD 15 Millionen kosten. Finanzierungsherausforderungen in Subsahara-Afrika und Teilen Lateinamerikas treiben die effektiven Kreditkosten über 12 %, was die Kapazität auf große Genossenschaften und multinationale Unternehmen konzentriert. Kleinere Marken sind daher auf Lohnabfüller angewiesen, die Aufpreise für Kurzläufe verlangen, während veraltete Linien in Südostasien mit geringerer Effizienz betrieben werden, da Upgrades verzögert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Beutel gewinnen gegenüber KartonsBeutel und Standbeutel werden bis 2031 voraussichtlich einen CAGR von 11,31 % erzielen – den höchsten unter allen aseptischen Verpackungsformaten –, da Direktvertriebsmarken für Getränke und Saucen leichte Verpackungen benötigen, die sich für digitale Grafiken eignen. Kartons hielten im Jahr 2025 einen Umsatzanteil von 43,56 %, doch ihr Wachstum verlangsamt sich, da Einzelhändler Beutel mit 20–30 % Einsparungen beim Lagervolumen bevorzugen. Flaschen bedienen weiterhin Premium-Kaffees und Probiotika-Getränke, die höhere Verpackungskosten rechtfertigen, während Dosen für Energy-Cocktails genutzt werden und dabei die Barriereeigenschaften und Recyclingfähigkeit von Metall nutzen.
Kosten- und Markenfaktoren stützen den Wachstumspfad der Beutel. Jede Flexibelverpackung reduziert das Versandgewicht um nahezu die Hälfte im Vergleich zu einem Karton ähnlichen Volumens, was zu geringeren Frachtemmissionen führt – ein Vorteil, den Einzelhändler mit Nachhaltigkeits-Scorecards hervorheben. Fortschritte im Digitaldruck ermöglichen heute vollfarbige Gestaltung für Auflagen von weniger als 50.000 Stück, ohne die Druckplattenkosten, die historisch gesehen kleine Kartonauflagen benachteiligten. Dosen und Flaschen dominieren weiterhin in Café- oder Fitnesskanälen, wo Wiederverschließbarkeit und wahrgenommene Qualität wichtig sind, doch wiederverschließbare Beutel mit Ausgießer schließen diese funktionale Lücke zunehmend, was auf eine anhaltende Anteilsverlagerung hin zu Flexibelverpackungen im aseptischen Verpackungsmarkt hindeutet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialzusammensetzung:
Verbundlaminate überholen PapierPapier und Karton machten 2025 47,13 % des Umsatzes aus, was die Dominanz von Kartons in Milch und Saft widerspiegelt, doch Verbundlaminate sind auf dem Weg zu einem CAGR von 11,39 %, da Verarbeiter Polyethylen- und Ethylen-Vinylalkohol-Schichten stapeln, um Folienbarriereleistung zu erzielen und gleichzeitig Recyclingvorschriften zu erfüllen. Kunststoffe haben breite Anwendbarkeit bei Beuteln und Flaschen, während Glas in ultra-premium Kaltbrühkaffee eine Nische bleibt und Metall sich auf Energydrinks konzentriert.
Innovationen in Laminatstrukturen reduzieren die Abhängigkeit von Aluminiumfolie. Amcors Polyethylen-plus-Siliziumoxid-Laminat erreicht eine Sauerstoffdurchlässigkeit von unter 0,5 cc bei 20 % weniger Gewicht. Die Recyclingziele der Europäischen Union für 2030 lenken Verarbeiter in Richtung Monomateriallösungen, insbesondere Polyethylen. Diese Verschiebungen deuten darauf hin, dass Verbundstrukturen weiterhin folienkaschierte Kartons im Markt für aseptische Verpackung verdrängen werden, insbesondere in Regionen mit aktiven Systemen zur erweiterten Herstellerverantwortung.
Nach Anwendung:
Pharmazeutika verzeichnen starkes WachstumIm Jahr 2025 entfielen 58,89 % des Gesamtumsatzes auf Getränke. Pharmazeutika werden jedoch bis 2031 voraussichtlich einen CAGR von 11,13 % verzeichnen, angetrieben durch Zulassungen von Biologika, die sterile, sauerstofffreie Verpackungen erfordern. Gleichzeitig werden Lebensmittelkategorien wie Umgebungstemperatur-Suppen und -Saucen profitieren, da Verbraucher zunehmend Konservierungsstoffe meiden. Körperpflege hingegen bleibt ein Nischensegment.
Blow-Fill-Seal-Linien, die Einzeldosen ohne menschlichen Kontakt formen, befüllen und versiegeln, reduzieren die Stückkosten im Vergleich zu herkömmlichen Fläschchen und Stopfen um bis zu 40 %. Diese Kosteneffizienz ist ein erheblicher Vorteil für die Hochvolumen-Impfstoffproduktion. Infolgedessen verzeichnet der Markt für aseptische Verpackung für Biologika ein schnelles Wachstum. Als Reaktion auf diesen Anstieg integrieren führende Unternehmen im Glasfläschchen-Sektor nun Polymerkapazitäten, um der steigenden Nachfrage nach leichten und bruchsicheren Formaten gerecht zu werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Abfülltechnologie:
Injektionssysteme gewinnen MarktanteileForm-Fill-Seal hielt 2025 einen Anteil von 42,36 %, doch die Injektionsabfüllung wird bis 2031 voraussichtlich einen CAGR von 11,17 % erzielen, da Premium-Milch- und Pharma-Lohnabfüller modulare Köpfe installieren, die Umrüstungen in unter einer Stunde abschließen. Die Blow-Fill-Seal-Technologie bleibt der Spitzenreiter bei sterilen pharmazeutischen Formaten. In großen Molkereien erweisen sich Rotationssysteme als unverzichtbar, wobei ihre Fähigkeit, 20.000 Einheiten pro Stunde zu liefern, die höhere Anfangsinvestition rechtfertigt.
Führende Anlagenhersteller haben servoangetriebene Modelle eingeführt, die sich nahtlos in bestehende aseptische Tunnel integrieren und den Nachrüstaufwand reduzieren. Diese Fortschritte lösen das Problem, dass zähflüssige Joghurts und Smoothies kontinuierliche Bahnsysteme verstopfen. Darüber hinaus wurden Sensoren für vorausschauende Wartung implementiert, die ungeplante Ausfallzeiten erheblich reduzieren und die Gesamtanlageneffektivität im Markt für aseptische Verpackung verbessern.
Geografische Analyse
APAC Aseptischer Verpackungsmarkt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 35,67 % am globalen Umsatz, angetrieben durch die wachsende Nachfrage nach Milchprodukten in Indien und das Wachstum von trinkfertigem Tee in China. Ultrahocherhitzte Milch in Indien verzeichnete zweistellige Wachstumsraten, da Umgebungsverpackungen Städte der zweiten Kategorie ohne zuverlässige Kühlung erreichten. Japan und Südkorea verzeichnen eine Premium-Nachfrage bei Einzelportions-Joghurts, während südostasiatische Start-ups Beutel einsetzen, um ländliche Vertriebskanäle zu erschließen.
Afrikanischer Aseptischer Verpackungsmarkt
Von 2026 bis 2031 wird für Afrika ein robustes CAGR von 11,34 % prognostiziert. In Nigeria, Kenia und Südafrika machen steigende Diesel- und Netzstromkosten den Betrieb von Kühlketten wirtschaftlich nicht mehr tragfähig. Infolgedessen verlagern Molkereigenossenschaften und Saftverarbeiter in diesen Ländern ihren Fokus auf haltbare Produktformate. Während die lokale Produktion von Kartons und Beuteln noch in den Kinderschuhen steckt, was zu erhöhtem Kostendruck bei der Anlieferung führt, schließen multinationale Konzerne proaktiv Partnerschaften mit regionalen Verarbeitern, um lokale Lieferketten zu stärken.
Aseptischer Verpackungsmarkt in Europa, Nordamerika, Lateinamerika und dem Nahen Osten
Europa und Nordamerika wachsen langsamer, treiben jedoch Nachhaltigkeitsvorgaben voran. Die Verpackungs- und Verpackungsabfallverordnung der EU beschleunigt die Einführung von Monomaterial-Laminaten. Das Wachstum in Nordamerika konzentriert sich auf Funktionsgetränke und sterile biologische Abfüllungen, während Lateinamerika Währungsvolatilität gegen eine starke Nachfrage nach haltbaren Milchprodukten abwägt. Der Nahe Osten bietet Chancen in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo hohe Umgebungstemperaturen den aseptischen Verpackungsmarkt von Natur aus begünstigen.
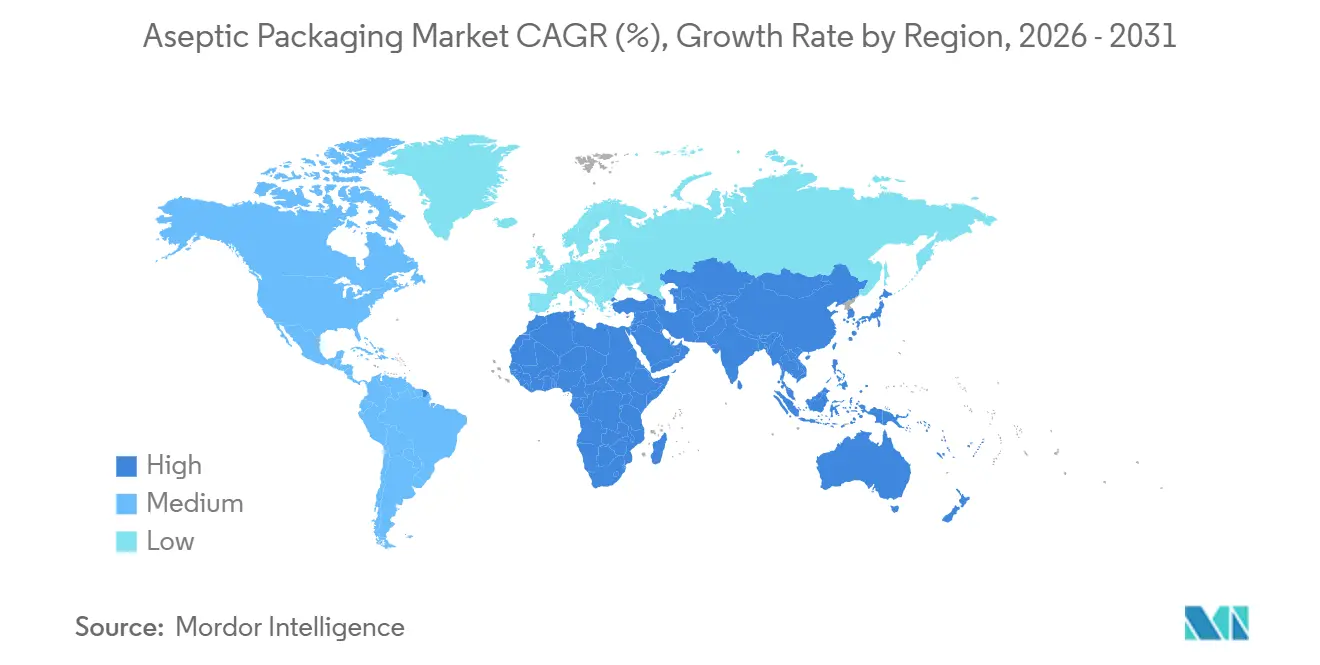
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Die Regulierung für aseptische Verpackungen umfasst sowohl Prozesskontrollen zur Lebensmittelsicherheit als auch Anforderungen an die Nachhaltigkeit von Verpackungen. In den Vereinigten Staaten unterliegen die aseptische Verarbeitung und Verpackung von säurearmen Lebensmitteln den FDA-Anforderungen gemäß 21 CFR Part 113, einschließlich der Einreichung von Prozessen, der Validierung von Sterilisationsparametern und der Dokumentation der Verpackungsintegrität, was die Compliance-Anforderungen für Markeninhaber und Lohnverpacker, die aseptische Linien betreiben, erhöht.
In der Europäischen Union wird die Einhaltung der Lebensmittelkontaktvorschriften weiterhin durch den EU-Rahmen für Materialien, die für den Kontakt mit Lebensmitteln bestimmt sind, sowie die damit verbundene Überwachung von Migrationsrisiken geprägt, während die Anforderungen an die Nachhaltigkeit von Verpackungen strenger werden. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Sie führt neue Pflichten in Bezug auf Recyclingfähigkeit und andere Leistungsanforderungen an Verpackungen ein, zusammen mit spezifischen Ausnahmen für bestimmte verderbliche Getränke, bei denen aseptische Technologie für Sicherheit und Haltbarkeit unerlässlich ist. Die Verordnung (EU) 2024/3190 der Kommission beschränkt Bisphenol A (BPA) in Materialien mit Lebensmittelkontakt, wobei die Übergangsfrist für Einwegartikel am 20. Juli 2026 endet, was zu einer verstärkten Prüfung von Multimaterialstrukturen, Klebstoffen und Beschichtungen führt, die in aseptischen Kartons, Beuteln und Verschlüssen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für aseptische Verpackungen verbindet Materiallieferung, Konvertierung, Ausrüstung und sterile Abfüllvorgänge. Vorgelagerte Inputs umfassen Karton, Polymere (PE, PP, PET), spezielle Barriereschichten wie EVOH, für den Lebensmittelkontakt zugelassene Farben und Klebstoffe sowie in einigen Strukturen Aluminiumfolie, die an Konverter geliefert werden, die laminieren, drucken (zunehmend über Digitaldruck für kürzere Auflagen) und Kartons, Beutel, Flaschen und Verschlüsse herstellen. Anlagenhersteller (OEMs) liefern aseptische Abfüll- und Versiegelungssysteme (FFS, BFS, Spritzguss, Rotationssysteme) sowie Validierungs-, Wartungs- und digitale Überwachungsdienste, während nachgelagerte Markeninhaber und Lohnverpacker UHT/Sterilisation, sterile Abfüllung, Sekundärverpackung und Distribution betreiben, die von der Logistik bei Raumtemperatur profitieren.
Die Hauptengpässe umfassen lange Vorlaufzeiten für kundenspezifische aseptische Abfülllinien und die Abhängigkeit von hochpräzisen importierten Komponenten. Kapazitätsengpässe bei Tests zur Lebensmittelkontaktsicherheit und Migrationslaboren verlangsamen ebenfalls die Kommerzialisierung neuer Barrierestrukturen. Die Kette wird durch Investitionen in Verpackungsmaterialkapazitäten näher an den Nachfragezentren zunehmend regionaler, wie die Erweiterungen und neuen Werke in Indien und Vietnam im Jahr 2025 zeigen, sowie durch die Verschiebung hin zu alufreien und Strukturen mit Recyclinganteil, die die Abhängigkeit von folienbezogenen Recyclingbeschränkungen verringern. Branchenverbände, darunter die Food and Beverage Carton Alliance und Verpackungstechnologie-Verbände, fungieren als Koordinationsstellen für Kreislaufwirtschaftsinitiativen und die technische Abstimmung zwischen Konvertern, Ausrüstungslieferanten und Markeninhabern.
Wettbewerbslandschaft
Marktkonzentration
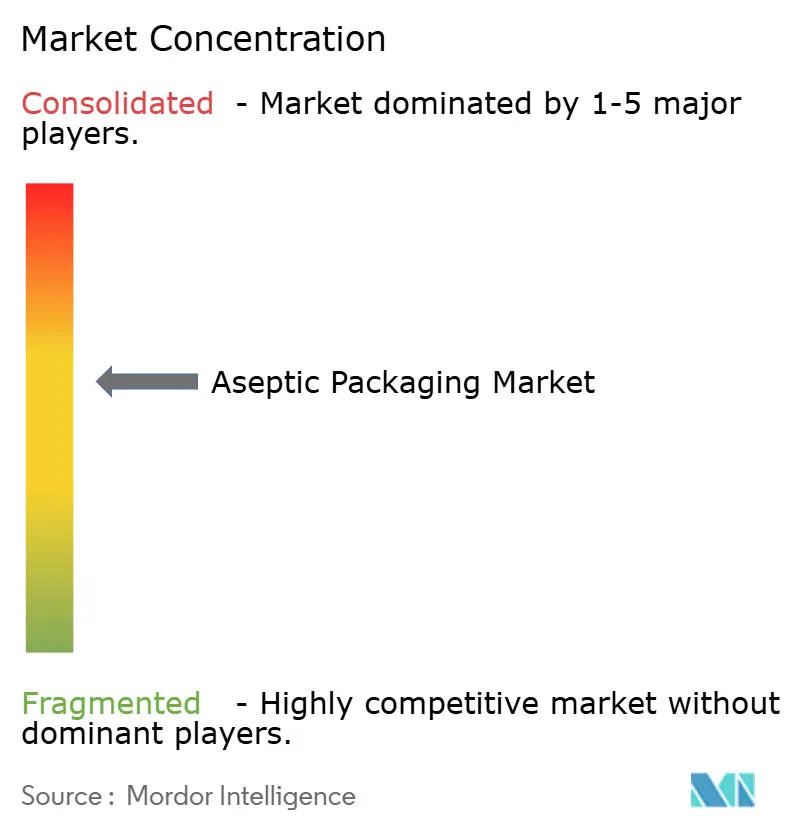
Tetra Pak, SIG Combibloc und Amcor halten zusammen rund 40–45 % des globalen Umsatzes und kombinieren Materialien, Anlagen und Serviceverträge. Regionale Verarbeiter in China, Indien und Brasilien zielen derweil mit kostengünstigen Beuteln und Kleinmengenflexibilität auf den Markt für aseptische Verpackung ab. Zu den neuen Investitionen gehört Tetra Pak's sensorgestützte Siegelintegritätstechnologie, die bei der Weltorganisation für geistiges Eigentum angemeldet wurde.
Um Kundentreue zu sichern und wiederkehrende Umsätze zu steigern, bündeln multinationale Unternehmen nun digitale Überwachungsabonnements mit ihren Maschinen. Als Reaktion darauf bedienen regionale Akteure Craft-Getränkemarken mit Mindestbestellmengen von 10.000 bis 50.000 Einheiten. Gleichzeitig wagen sich pharmazeutische Lohnabfüller in ein lukratives Territorium vor und nutzen Blow-Fill-Seal-Linien, um Einzeldosen zu etwa einem Drittel der Kosten herkömmlicher Fläschchenmontage bereitzustellen.
Da sich die Differenzierung der Anbieter intensiviert, rücken Nachhaltigkeitsnachweise in den Vordergrund. Elopak hat einen faserbasierten Karton mit wasserbasierter Barriere eingeführt, der Folienlagen erfolgreich eliminiert und vollständige Recyclingfähigkeit im Papierstrom gewährleistet. Darüber hinaus haben chinesische Beutelhersteller mit ISO 22000- und FSSC 22000-Zertifizierungen begonnen, mit 20–25 % Rabatt nach Europa zu exportieren, was zusätzlichen Preisdruck auf die globalen Marktführer im Bereich aseptische Verpackung ausübt.
Marktführer der Aseptischen Verpackungsbranche
-
Tetra Pak International SA
-
SIG Combibloc Group
-
Amcor PLC
-
Elopak ASA
-
Greatview Aseptic Packaging
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aseptische Verpackungsmarkt Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Combibloc Group
- Amcor PLC
- Elopak ASA
- IPI SRL (Coesia Group)
- DS Smith PLC
- Smurfit Kappa Group
- Mondi PLC
- Uflex Limited
- Schott AG
- Gerresheimer AG
- Toyo Seikan Group
- CDF Corporation
- BIBP Sp. z o.o.
- Nampak Ltd
- Greatview Aseptic Packaging
- OPLATEK Group
- Sealed Air Corporation
- ProAmpac Holdings Inc.
Marktchancen und Zukunftsaussichten
Eine bedeutende Chance entsteht am Schnittpunkt von Lebensmittelsicherheit, Wirtschaftlichkeit der Logistik bei Raumtemperatur und Materialneugestaltung, die die Recyclingfähigkeit verbessert, ohne die Barriereleistung zu beeinträchtigen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (EU) 2025/40, die ab dem 12. August 2026 gilt, bietet einen Compliance-Zeitplan, der Konverter und Marken mit qualifizierten Monomaterial- oder folienreduzierten Strukturen und validierter Leistung im Lebensmittelkontakt belohnt, während aseptische Anwendungsfälle bei verderblichen Getränken durch festgelegte Ausnahmen erhalten bleiben, wo Wiederverwendung nicht praktikabel ist. Parallel dazu erhöht der Übergangsstichtag am 20. Juli 2026 gemäß der Verordnung (EU) 2024/3190 der Kommission zu BPA in Materialien mit Lebensmittelkontakt die kurzfristige Nachfrage nach geprüften, konformen Klebstoffen, Beschichtungen und Verschlüssen für Multimaterial-Aseptikformate.
Kapazitätslokalisierung und Technologie-Upgrades schaffen auch nutzbare Freiräume in Regionen, in denen Einschränkungen der Kühlkette und lange Logistikkorridore die Lieferkosten erhöhen. Im Jahr 2025 erhöhte Tetra Pak die Kapazität seiner erweiterten Anlage in Binh Duong, Vietnam, von 12 Milliarden auf 30 Milliarden Packungen pro Jahr, und SIG fügte in China mit seinem aseptischen Kartonwerk in Suzhou (4 Milliarden Packungen pro Jahr) eine großangelegte Kartonkapazität hinzu. Dieser Ansatz wird auf andere aufstrebende Zentren ausgeweitet, darunter Asepto (UFlex Limited), das eine Produktionsanlage in Ägypten mit einer Kapazität von 12 Milliarden Packungen pro Jahr errichtet, um die Nachfrage aus dem Nahen Osten und Afrika zu unterstützen und dabei Vorlaufzeiten und Importabhängigkeit zu verringern. Die nachfrageseitigen Investitionen konzentrieren sich ebenfalls auf flexible aseptische Linien mit schnellem Formatwechsel und alufreie Barrierematerialien, was Lieferanten unterstützt, die neue Strukturen schnell qualifizieren und über Mehrweg- und Einwegverpackungsanwendungen hinweg skalieren können.
Neueste Industrielle Entwicklungen in Aseptische Verpackungsmarkt
- Juni 2026: SIG brachte kommerziell das aluminiumfreie Verpackungsmaterial SIG Terra Alu-free + Full Barrier für aseptische Mehrwegkartons auf den Markt, das eine Haltbarkeit von bis zu 12 Monaten ohne Aluminiumschicht ermöglicht. Das Produkt erweitert die Möglichkeiten zur Aluminiumreduzierung bei Kartonstrukturen und behält dabei eine Barriereleistung bei, die auf die Anforderungen der Logistik bei Raumtemperatur abgestimmt ist. Es verschärft zudem die Wettbewerbsdifferenzierung hinsichtlich der Positionierung bei Recyclingfähigkeit und der Angaben zur CO2-Fußabdruck-Reduzierung bei kartonbasierten aseptischen Verpackungen.
- Mai 2026: SIG und PulPac gingen eine strategische Partnerschaft ein, um Dry Molded Fiber, papierbasierte Verschlüsse für aseptische Kartons, zu entwickeln. Dies adressiert einen zentralen Schwachpunkt bei der Kreislauffähigkeit von Kartons, das Kunststoffkappen- und Verschlusssystem, indem eine Alternative beschleunigt wird, die zu faserorientierten Verpackungsstrategien passt. Die Partnerschaft verbindet Materialinnovation mit hoher Fertigungsvolumentauglichkeit, was für die Einführung in den Massenmarkt von Molkerei- und Getränkelinien von zentraler Bedeutung ist.
- April 2026: Tetra Pak und Sterilgarda Alimenti brachten einen aseptischen 1-Liter-Karton mit papierbasierter Barriere auf den Markt, wodurch der Anteil erneuerbarer Materialien auf etwa 90 % erhöht wird. Durch die Validierung eines papierbasierten Barriereansatzes im Kontext einer kommerziellen Marke unterstützt die Markteinführung eine Abkehr von herkömmlichen Barriereschichten, während die Anforderungen an die aseptische Leistung erhalten bleiben. Sie zeigt auch, wie große Lieferanten Partnerschaften mit Lebensmittelherstellern nutzen, um das Risiko bei der Qualifizierung neuer Materialien und der Linienkompatibilität zu verringern.
Aseptische Verpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der aseptische Verpackungsmarkt Verpackungsformate und zugehörige Abfüllverfahren, die zur Verpackung von Produkten unter sterilen Bedingungen eingesetzt werden, sodass die Haltbarkeit ohne den Einsatz starker Konservierungsstoffe verlängert werden kann.
Ausschlüsse aus dem Umfang: Nicht-aseptische konventionelle Verpackungen und gewöhnliche Kühlkettenverpackungen, die keine sterile Abfüllung und keine validierte aseptische Handhabung erfordern, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Kartons
- Flaschen
- Dosen
- Beutel und Standbeutel
- Fläschchen und Ampullen
- Nach Materialzusammensetzung
- Papier und Karton
- Kunststoffe (PP, PE, PET)
- Glas
- Metall (Aluminium, Stahl)
- Verbundlaminate
- Nach Anwendung
- Getränke
- Trinkfertige Getränke (RTD)
- Milchbasierte Getränke
- Lebensmittel
- Verarbeitete Lebensmittel
- Obst und Gemüse
- Milchlebensmittel
- Pharmazeutika
- Körperpflege und Kosmetik
- Getränke
- Nach Abfülltechnologie
- Form-Fill-Seal (FFS)
- Blow-Fill-Seal (BFS)
- Injektions-Aseptikabfüllung
- Rotations-Aseptikabfüllung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde zunächst eingesetzt, um die Marktgrenzen festzulegen und die zuverlässigsten öffentlichen Indikatoren zu ermitteln, die die Nachfrage nach aseptischen Verpackungen beeinflussen. Für die Ausrichtung bei Verpackungsformaten und -materialien stützten wir uns auf Quellen wie die Verpackungs- und Lebensmittelsicherheitsreferenzen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die Dokumentation der Europäischen Kommission zu Lebensmittelkontaktmaterialien und Lebensmittelsicherheit sowie Normungsgremien wie ISO, die die in der Branche verwendete Sprache für Sterilität und Validierung definieren.
Zur Verankerung der Nachfrageseite haben wir außerdem Quellen wie UN Comtrade-Handelsströme für relevante Verpackungsmaterialien und -formate, FAO- und nationale Statistiken zur Milch- und Getränkeproduktion sowie begutachtete Fachbeiträge zu aseptischer Verarbeitung, Haltbarkeit und Barrierematerialien ausgewertet. Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und vertrauenswürdige Websites von Verpackungsverbänden wurden genutzt, um Kapazitätserweiterungen, Technologiewechsel und Anwendungstrends zu bestätigen. Bei Bedarf wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten, Patentrecherchen und handelsstatistische Überprüfungen auf Sendungsebene genutzt, um Datenlücken zu schließen. Diese Sekundärquellen sind nicht abschließend; wir haben darüber hinaus zahlreiche weitere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die wichtigsten Annahmen aus der Sekundärforschung zu überprüfen, wie etwa die Akzeptanz nach Anwendungsbereich, praktische Preisspannen und die Auswirkungen von Abfülltechnologieentscheidungen auf Kosten und Umstellungszeiträume. Wir haben mit einer Mischung aus Verpackungslieferanten, Konvertern, Ausrüstungs- und Technologieakteuren sowie Endverbrauchern aus den Bereichen Getränke, Lebensmittel sowie Pharma- und Medizinalanwendungen gesprochen. Regionale Gespräche umfassten APAC, EMEA und Amerika, damit keine einzelne Region die abschließende Einschätzung dominiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 14 % | APAC: 47 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einem Top-down- und Bottom-up-Ansatz aufgebaut, bei dem die Verpackungsnachfragepools aus dem Anwendungsoutput und dem Verpackungsumstellungsverhalten rekonstruiert und anschließend mit Lieferanten- und Kanalsignalen abgeglichen wurden. Die Top-down-Logik beginnt bei aseptisch-intensiven Endmärkten (wie Milchprodukte, trinkfertige Getränke und haltbare Lebensmittel), wendet die aseptische Durchdringung und den Verpackungsmix an und rechnet dies dann anhand beobachtbarer Preisspannen nach Format und Material in Werte um.
Um das Modell zu erden, wurden anschließend selektive Bottom-up-Näherungen verwendet, wie etwa Zusammenfassungen von Umsatzsignalen aus wichtigen Formatkategorien, stichprobenartige Überprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen in Schlüsselländern sowie Kanalgespräche zu typischen Bestellgrößen und Vertragsverlängerungen. Zu den im Modell verwendeten Eingaben gehörten Trends bei der Produktion verpackter Milch- und Getränkeprodukte, Markteinführungen haltbarer Produkte, Preisentwicklungen bei Verpackungsmaterialien (Karton, Polymere, Aluminium), Ergänzungen von Abfülllinien und Auslastungserwartungen sowie die Verschiebung des Mixes zwischen Kartons, Flaschen, Dosen und Beuteln. Wenn bei kleineren Länderdaten Lücken auftraten, wurden diese durch Proxy-Indikatoren wie Pro-Kopf-Verbrauch, Handelsintensität und Adoptionsmuster benachbarter Märkte geschlossen und anschließend mit Interview-Eingaben abgeglichen.
Fr die Prognose wurde eine Szenarioanalyse eingesetzt, damit Veränderungen bei der aseptischen Akzeptanz, den Materialpreisen und den Kapazitätserweiterungen berücksichtigt werden konnten, ohne das Modell zu überanpassen. Der endgültige Prognosepfad wurde durch Konsenskorridore aus den Primärgesprächen geleitet und angepasst, wenn Frühindikatoren wie das Wachstum haltbarer Getränke oder die Nachfrage nach Pharma- und Medizinalverpackungen von den Basisannahmen abwichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Querprüfungen, bevor die Zahlen finalisiert wurden. Modellergebnisse wurden mit unabhängigen Signalen verglichen, wie dem Wachstum der Endmärkte, der Handelsentwicklung bei Verpackungsmaterialien und angekündigten Kapazitäts- oder Linienerweiterungen, was dabei hilft, Doppelzählungen und nicht erfasste Nachfrage zu erkennen.
Jede größere Abweichung nach Region, Format oder Anwendung löst eine eingehendere Überprüfung aus, und die Annahmen werden bei Bedarf durch Nachfolgekontakte erneut getestet. Vor der Freigabe wird die Analyse Schritt für Schritt überprüft, damit Berechnungslogik, Einheitenumrechnungen und Währungszeitpunkte über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie plötzliche Materialpreisverschiebungen, regulatorische Änderungen, die Lebensmittelkontaktverpackungen betreffen, oder größere Kapazitätsveränderungen. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des aseptischen Verpackungsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für aseptische Verpackungen weichen häufig voneinander ab, da der Umfang nicht immer einheitlich definiert ist und weil Annahmen zum Formatmix und zur Preisgestaltung regional variieren können. Unterschiede treten auch auf, wenn eine Studie eine nachfrageseitige Sichtweise auf Basis der Produktion verpackter Lebensmittel und Getränke berichtet und eine andere eine angebotsseitige Sichtweise auf Basis von Verpackungslieferungen oder Anlagenaktivitäten.
Einige Schätzungen umfassen angrenzende konventionelle Verpackungen, die zwar haltbar, aber nicht wirklich aseptisch sind, und einige wenden eine einzige globale Kurve für den durchschnittlichen Verkaufspreis an, auch wenn sich die Kostenentwicklung bei Karton, Polymeren und Aluminium geografisch unterscheidet. Die Abweichung wird auch durch die Wahl des Basisjahres und den Aktualisierungszeitpunkt beeinflusst, da Wechselkurse und Materialpreise die Wertbetrachtung schnell verändern können. Bei Mordor Intelligence werden nur steril abgefüllte Verpackungen gezählt, die dem Umfang der aseptischen Verarbeitung und Abfülltechnologie entsprechen, und konventionelle nicht-aseptische haltbare Verpackungen werden aus dem Gesamtwert herausgehalten, damit der Wert an echte aseptische Akzeptanzsignale gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 86,36 Mrd. USD (2026) | |
| Branchenpublikation A | 76,56 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Betrachtungszeitraum; die Umfangsbeschreibung ist in der Format- und Anwendungssprache breiter gefasst, was die Gesamtwerte verschieben kann, wenn nicht-aseptische haltbare Verpackungen in die gezählte Nachfrage einbezogen werden. |
| Globaler Herausgeber B | 63,42 Mrd. USD (2024) | Basiert auf einem anderen Basisjahr und wendet möglicherweise konservativere Annahmen zur Akzeptanz und Preisentwicklung in den Regionen an, was den Wertansatz tendenziell reduziert, wenn Materialpreiszyklen und Formatmixveränderungen nicht regelmäßig aktualisiert werden. |
Aus den drei Zahlen lässt sich als wesentliche Erkenntnis ableiten, dass die Jahresauswahl, die einbezogenen Verpackungstypen und die Art und Weise, wie der durchschnittliche Verkaufspreis und der Mix fortgeschrieben werden, den Marktwert erheblich verschieben können. Indem die gezählte Nachfrage an aseptische Verarbeitungsanwendungsfälle gebunden und die Gesamtwerte mit den Endmarktoutputs und Verpackungssignalen abgeglichen werden, lässt sich die endgültige Zahl auf klare und nachvollziehbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für aseptische Verpackung und wie schnell wächst er?
Die Marktgröße für aseptische Verpackung betrug 2025 USD 78,29 Milliarden, beläuft sich 2026 auf USD 86,36 Milliarden und wird bis 2031 voraussichtlich USD 141,06 Milliarden bei einem CAGR von 10,31 % erreichen.
Welcher Produkttyp wächst in aseptischen Anwendungen am schnellsten?
Beutel und Standbeutel wachsen am schnellsten und werden bis 2031 voraussichtlich einen CAGR von 11,31 % erzielen, da Marken leichte, digital bedruckte Flexibelverpackungen bevorzugen.
Warum setzen Pharmazeutika aseptische Verpackungen in so raschem Tempo ein?
Zulassungen von Biologika und die Kostenvorteile der Blow-Fill-Seal-Technologie treiben die pharmazeutische Nachfrage mit einem erwarteten CAGR von 11,13 % voran.
Wie wirken sich Nachhaltigkeitsvorschriften auf die Materialauswahl aus?
Europäische und nordamerikanische Vorschriften, die Recyclingfähigkeit priorisieren, beschleunigen die Verlagerung hin zu Monomaterial-Polyethylenlaminaten und folienfreien Faserkartons.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Afrika führt beim Wachstum mit einem prognostizierten CAGR von 11,34 %, da Verarbeiter lagerstabile Formate suchen, um die begrenzte Kühlketteninfrastruktur zu umgehen.
Was ist das größte Hindernis für kleinere Verarbeiter beim Wechsel zur aseptischen Abfüllung?
Hohe Investitionsausgaben von USD 2 Millionen bis USD 15 Millionen pro Linie begrenzen den Zugang zu Finanzierungen in vielen Schwellenmärkten.