
Größe und Marktanteil des russischen Foodservice-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.15 Milliarden US-Dollar |
| Marktgröße (2026) | 35.59 Milliarden US-Dollar |
| Marktgröße (2031) | 59.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.50 % |
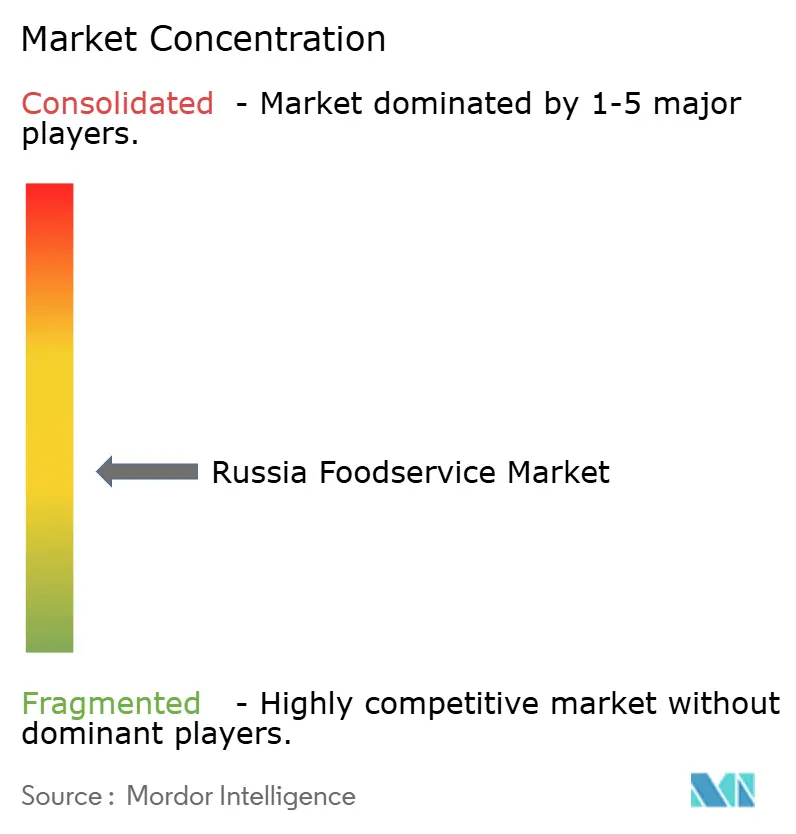
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des russischen Foodservice-Marktes von Mordor Intelligence
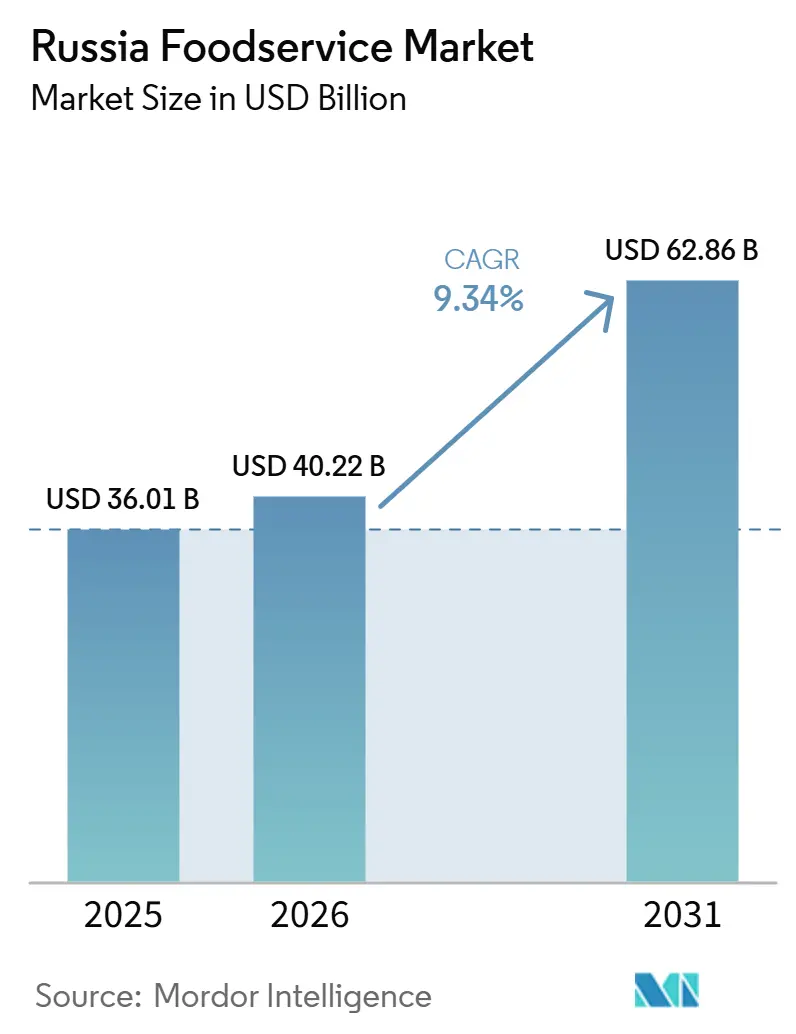
Die Größe des russischen Foodservice-Marktes wurde im Jahr 2025 auf 32,15 Milliarden USD geschätzt und soll von 35,59 Milliarden USD im Jahr 2026 auf 59,54 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,84 % während des Prognosezeitraums (2026–2031). Der russische Foodservice-Markt tritt in eine neue Betriebsphase ein, in der inländische Ketten, digitale Bestellungen und lieferorientierte Formate das Expansionstempo vorgeben. Das Wachstum ist nicht mehr ausschließlich an eine breite Erholung beim Auswärtsessen gebunden, da die Ausgaben in Richtung günstigerer Formate, standardisierter Speisekarten und Kanäle umgeleitet werden, die höhere Bestellvolumina bei geringerem Personaleinsatz bewältigen können. Der russische Foodservice-Markt bleibt zudem geografisch ungleichmäßig verteilt, wobei Moskau nach wie vor einen großen Anteil der Ausgaben ausmacht und die Top-10-Regionen mehr als die Hälfte der nationalen Restaurantausgaben beisteuern, was erheblichen Spielraum für eine organisierte Expansion außerhalb der größten Städte lässt. Die Lieferinfrastruktur prägt nun die Formatentscheidungen, da Yandex im zweiten Quartal 2025 ein Wachstum von 46 % im Jahresvergleich bei den Foodtech- und E-Commerce-Erlösen auf 102,8 Milliarden RUB meldete und damit zeigt, wie digitale Bestellungen die Nachfrage im gesamten russischen Foodservice-Markt ankurbeln[1]. Das Wettbewerbsverhalten wird disziplinierter, da sich die Betreiber auf regionale Expansion, Kiosk-Einführung, standardisierte Beschaffung und Formate konzentrieren, die die Wirtschaftlichkeit der Einheiten unter Inflations- und Compliance-Druck schützen.
Wichtigste Erkenntnisse des Berichts
- Nach Foodservice-Typ hielten Schnellrestaurants im Jahr 2025 einen Umsatzanteil von 49,33 %, während Cloud-Küchen bis 2031 voraussichtlich mit einem CAGR von 15,81 % wachsen werden.
- Nach Betriebsstätte hielten unabhängige Betriebsstätten im Jahr 2025 einen Marktanteil von 64,68 % am russischen Foodservice-Markt, während Kettenbetriebe bis 2031 voraussichtlich mit einem CAGR von 11,23 % wachsen werden.
- Nach Standort entfielen im Jahr 2025 60,82 % der Größe des russischen Foodservice-Marktes auf eigenständige Standorte, während Reisestandorte bis 2031 voraussichtlich mit einem CAGR von 14,16 % zulegen werden.
- Nach Servicemodell entfielen im Jahr 2025 59,44 % des Umsatzes auf den Vor-Ort-Verzehr, während die Lieferung bis 2031 mit einem CAGR von 14,03 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im russischen Foodservice-Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion inländischer Schnellservice- und Fast-Casual-Ketten | +2.6% | National, am stärksten in Moskau, St. Petersburg, Krasnodar, Jekaterinburg, Nowosibirsk und Kasan | Mittelfristig (2–4 Jahre) |
| Wachsende Durchdringung von Online-Essenslieferung und Aggregator-Plattformen | +2.1% | National, angeführt von Moskau und St. Petersburg, mit zunehmender Reichweite in Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach preisgünstigen Gastronomieangeboten | +1.4% | National, am stärksten in einkommensschwächeren Regionen und inflationsexponierten Haushalten | Kurzfristig (≤ 2 Jahre) |
| Technologieübernahme im gesamten Foodservice-Betrieb | +1.2% | Moskau, St. Petersburg und wichtige Franchise-Netzwerke in regionalen Städten | Mittelfristig (2–4 Jahre) |
| Wachsender Einfluss westlicher Esskultur | +0.7% | Am stärksten in Moskau, St. Petersburg und Universitätsstädten | Langfristig (≥ 4 Jahre) |
| Erholung des Inlandstourismus und der Mobilität | +0.6% | Südrussland, Tatarstan, Oblast Leningrad und Kaliningrad | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion inländischer Schnellservice- und Fast-Casual-Ketten
Der Abzug globaler Marken hinterließ eine Wettbewerbslücke, die inländische Betreiber mit bemerkenswerter Geschwindigkeit und Größenordnung gefüllt haben. Rostic's, das unter der wiederbelebten sowjetischen Marke für gebratenes Hühnchen nach dem Rückzug von Yum! Brands betrieben wird, verwaltet Anfang 2026 mehr als 1.300 Restaurants in ganz Russland und ist damit die größte Fast-Food-Kette des Landes nach Anzahl der Betriebsstätten. Vkusno & Tochka, der Nachfolger des McDonald's-Betriebs, expandiert aktiv in unterversorgte Gebiete: Das Unternehmen plant bis zu 15 neue Betriebsstätten im Nordkaukasus über fünf Jahre und eröffnete im Herbst 2026 seinen ersten Standort in der Tschetschenischen Republik und betrat damit seine 67. regionale Geografie. Die tiefere Erkenntnis hier ist, dass diese Ketten nicht nur physische Vermögenswerte, sondern auch tief verwurzelte Konsumgewohnheiten übernehmen, was bedeutet, dass die Kapitalkosten für den Markenaufbau erheblich niedriger sind als bei typischen Neugründungen im QSR-Bereich. Teremok, das Ende 2025 349 Restaurants mit russischer Küche betreibt, verzeichnete 2025 einen Umsatzanstieg von 17,3 % auf 25,04 Milliarden RUB (ca. 279 Millionen USD) und plant, die Anzahl der mit Selbstbedienungskiosken ausgestatteten Restaurants bis 2026 zu verdreifachen, wobei die digitale Infrastruktur direkt in das Expansionsmodell integriert wird. White Rabbit Family, die Premium-Restaurantgruppe, kündigte Franchise-Pakete für Marken wie Gorynich und Tehnikum an, mit Plänen zur Eröffnung von bis zu 30 Restaurants in Russland und der GUS bis 2026.
Wachsende Durchdringung von Online-Essenslieferung und Aggregator-Plattformen
Die Foodtech- und E-Commerce-Einnahmen von Yandex, die Yandex Eats, Yandex Lavka und Delivery umfassen, wuchsen im zweiten Quartal 2025 um 46 % im Jahresvergleich auf 102,8 Milliarden RUB – die höchste Wachstumsrate aller Yandex-Geschäftsbereiche – und signalisieren, dass die Lieferung die Nachfrage im gesamten Foodservice-Sektor antreibt. Yandex Eats hält einen geschätzten Marktanteil von 40–50 % bei der plattformaggregrierten Lieferung, während die nächstgrößeren Anbieter zusammen 25–35 % halten. Die Verbreitung von Dark Kitchens, die bis 2026 auf 2.500–3.500 Betriebsstandorte geschätzt wird, konzentriert in Moskau (40–45 % der Gesamtzahl), St. Petersburg und wichtigen regionalen Hauptstädten, bietet die physische Infrastruktur für lieferungsorientierte Marken, um ohne den Immobilienaufwand traditioneller Ladengeschäfte zu skalieren, was die Kapitalintensität im Vergleich zu herkömmlichen Restauranteröffnungen um 40–60 % reduziert. Die kontraintuitive Erkenntnis ist, dass das Lieferungswachstum mittelständische Vor-Ort-Konzepte weitaus aggressiver kannibalisiert, als es neuen Marktteilnehmern ermöglicht: Dieselbe Aggregator-Infrastruktur, die die Liefernachfrage antreibt, komprimiert den adressierbaren Markt für Vollservice-Restaurantbetreiber, indem sie Casual Dining zu einem Komfort-Kompromiss statt zu einem Ziel macht.
Technologieübernahme im gesamten Foodservice-Betrieb
Russlands inländisches Technologie-Ökosystem produziert foodservice-spezifische Automatisierungstools in einem Tempo, das nicht möglich wäre, wenn globale Technologieanbieter noch dominant wären. Inno Clouds, ein Skolkovo-Resident, entwickelte Russlands ersten KI-gestützten Kassierer für Foodservice-Betriebe und prognostiziert die Einführung in mehr als 350 Cafés, Restaurants und Food Courts bis Ende 2026; das System beschleunigt den Service um 35 % und steigert den durchschnittlichen Umsatz pro Betriebsstätte um 15–30 %. Die Einführung von Selbstbedienungskiosken beschleunigt sich unabhängig von KI: Bei Kroshka Kartoshka machen wandmontierte Kioske 15–40 % des Umsatzes in ausgestatteten Betriebsstätten aus, mit einem durchschnittlichen Bon-Anstieg von +8,8 %[2]. St. Petersburger Bäckereien begannen im Juli 2026 aggressiv mit der Einführung von Selbstbedienungskiosken, wobei die Khlebnik-Kette die Technologie in alle neuen Betriebsstätten integriert. Die strategische Bedeutung dieses Trends geht über die betriebliche Effizienz hinaus: Betreiber, die proprietäre digitale Bestellinfrastruktur einsetzen, können sich von Aggregator-Gebührenstrukturen lösen und die Wirtschaftlichkeit der Einheiten über einen Zeitraum von 2–3 Jahren wesentlich verbessern.
Wachsende Nachfrage nach preisgünstigen Gastronomieangeboten
Die inflationsbedingte Kaufkraftverschiebung der Verbraucher hin zu günstigeren Angeboten veränderte die Nachfrage: Die Lebensmittelpreise stiegen, Butter verteuerte sich um 33 %, Kartoffeln verdoppelten sich im Preis, und die Dienstleistungsinflation erreichte 12,67 %, was die Haushaltsbudgets belastete. Die Verbraucherausgaben für Cafés, Restaurants und Lieferungen verlangsamten sich von einem Wachstum von 23 % im Jahresvergleich auf 6,2 % im Dezember 2025, was darauf hindeutet, dass die Preissensibilität nun die Kaufentscheidungen bestimmt, wie aus den Sberbank Consumer Trends 2024 hervorgeht. Die Betreiber reagierten mit der Ausweitung von Preisniveaus: Die Speisekartenpreise von Vkusno & Tochka unterbieten Premium-QSR-Formate um 15–20 %, während regionale Ketten wie Kroshka Kartoshka (Spezialist für Ofenkartoffeln) und Teremok (russische Pfannkuchen) auf Portionsgröße und lokale Zutaten setzen, um die Erschwinglichkeit zu erhalten. Die Weltbank prognostiziert, dass das russische BIP-Wachstum von 3,2 % im Jahr 2024 auf 1,1 % im Jahr 2026 zurückgehen wird, wobei das Wachstum des privaten Konsums parallel dazu nachlässt und die strukturelle Verschiebung hin zu budgetbewussten Formaten verstärkt. Die Franchise-Wirtschaft begünstigt ebenfalls Werteketten: Geringere Anfangsinvestitionen und kürzere Amortisationszeiten ziehen Unternehmer in Regionen an, in denen die Haushaltseinkommen hinter denen von Moskau und St. Petersburg zurückbleiben. Dieser Trend erklärt, warum Schnellrestaurants, die niedrigere Durchschnittsrechnungen als Vollservicegaststätten bieten, im Jahr 2025 einen Marktanteil von 49,33 % erzielten und ein überdurchschnittliches Wachstum aufrechterhalten werden. Wichtig ist, dass eine Wertorientierung keine Qualitätsverschlechterung bedeutet: Die Betreiber konkurrieren über Geschwindigkeit, Bequemlichkeit und wahrgenommene Frische statt über Premium-Zutaten – eine Positionierung, die bei einkommensmittleren Verbrauchern ankommt, die mit anhaltender Inflation umgehen müssen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Instabilität und Sanktionen | -1.4% | National, mit akuten Lieferkettenunterbrechungen in Moskau und St. Petersburg aufgrund von Importabhängigkeiten | Langfristig (≥ 4 Jahre) |
| Hohe Inflation und wirtschaftlicher Druck | -1.8% | National, überproportional Regionen mit unterdurchschnittlichem Haushaltseinkommen betreffend | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu internationalen Marken und Technologien | -0.7% | National, mit größeren Auswirkungen auf Kettenbetreiber, die auf importierte Ausrüstung und Software angewiesen sind | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften | -0.5% | National, mit verstärkter Durchsetzung in Moskau, St. Petersburg und großen städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Instabilität und Sanktionen
Die strukturellen Auswirkungen der westlichen Sanktionen auf den russischen Foodservice-Markt gehen weit über den Markenabzug hinaus. Die Jahresumfrage 2025 des Verbands Europäischer Unternehmen (AEB) ergab, dass 87 % der in Russland tätigen europäischen Unternehmen negativ von US-amerikanischen, EU- und anderen Sanktionen und Gegenmaßnahmen betroffen waren, gegenüber 80 % im Jahr 2024[3]. Dieser Rückgang der internationalen Geschäftstätigkeit hat den Pool an Premium-Zutaten, proprietären Geräten und Betriebstechnologien verringert, die russischen Foodservice-Betreibern zur Verfügung stehen, und zwingt zu einem Schwenk zu inländischen Substituten, die oft höhere Stückkosten oder niedrigere Leistungsstandards aufweisen. Der Restaurantverkehr und die Einnahmen erreichten Anfang 2026 laut der Vereinigung der Restaurateure und Hoteliers 25-Jahres-Tiefststände, da die Verbraucher die Ermessensausgaben zurückfuhren, obwohl die offiziellen Daten steigende Nominaleinkommen zeigten. Die nicht offensichtliche Dimension ist regulatorischer Natur: Gesetzgebung, die 2025 vorangetrieben wird, würde Beschränkungen für die Rückkehr westlicher Unternehmen formalisieren, und russische Inlandsbetreiber lobbyieren beim Kreml, um diese Abschottung aufrechtzuerhalten, was eine politische Ökonomie schafft, die gleichzeitig inländische Marktführer schützt und den Wettbewerbsdruck unterdrückt, der typischerweise Servicequalität und Menüinnovation antreibt. Über den Prognosezeitraum hinaus schaffen Sanktionen eine Obergrenze für den gesamten adressierbaren Markt, indem sie die Vielfalt der Gastronomiekonzepte einschränken, die betrieben werden können, was die Premiumisierungstrajektorie einschränkt, die typischerweise die CAGR in vergleichbaren Schwellenmärkten antreibt.
Eingeschränkter Zugang zu internationalen Marken und Technologien
Sanktionen und Markenabzüge schränkten den Zugang zu proprietären Technologien, Menüinnovationen und betrieblichen Best Practices ein, die internationale Franchisgeber historisch bereitgestellt haben. Betreiber verloren den Zugang zu globalen Lieferkettenplattformen, wie dem zentralisierten Beschaffungssystem von McDonald's, das Mengenrabatte aushandelte und eine konsistente Qualität in Tausenden von Betriebsstätten sicherstellte. Softwarelizenzierungsbeschränkungen betreffen Point-of-Sale-Systeme, Küchenanzeige-Systeme und Kundenbindungsplattformen und zwingen Betreiber zur Migration auf inländische Alternativen, denen möglicherweise Funktionsparität oder Integrationsfähigkeiten fehlen. Geräteimporte sind verzögert: Gewerbliche Öfen, Fritteusen und Kühlgeräte europäischer Hersteller unterliegen einem Embargo, und chinesische Substitute erfordern oft Nachrüstungen oder haben kürzere Lebensdauern, was die Gesamtbetriebskosten erhöht. Das Fehlen internationaler Markenstärke schränkt auch die Preissetzungsmacht ein: Vkusno & Tochka kann trotz betrieblicher Kontinuität mit ehemaligen McDonald's-Standorten nicht denselben Aufschlag wie die Marke McDonald's erzielen, was den Umsatz pro Transaktion begrenzt. Die Franchise-Entwicklung leidet ebenfalls: Inländische Ketten, die international expandieren wollen, sehen sich mit Zahlungssystembarrieren konfrontiert und verfügen nicht über die globale Bekanntheit, die erforderlich ist, um ausländische Franchisenehmer anzuziehen. Der CAGR-Rückgang von -0,7 % aufgrund des eingeschränkten Zugangs zu internationalen Marken und Technologien wird mittelfristig (2–4 Jahre) anhalten, da inländische Lieferanten und Softwareentwickler schrittweise Lücken schließen, aber das Innovationsdefizit, insbesondere in der Menü-Forschung und Entwicklung sowie im Kundenerlebnisdesign, wird länger brauchen, um geschlossen zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Foodservice-Typ: Skalierungsvorteil von Schnellservice-Restaurants wächst, während Cloud-Küchen an Bedeutung gewinnen
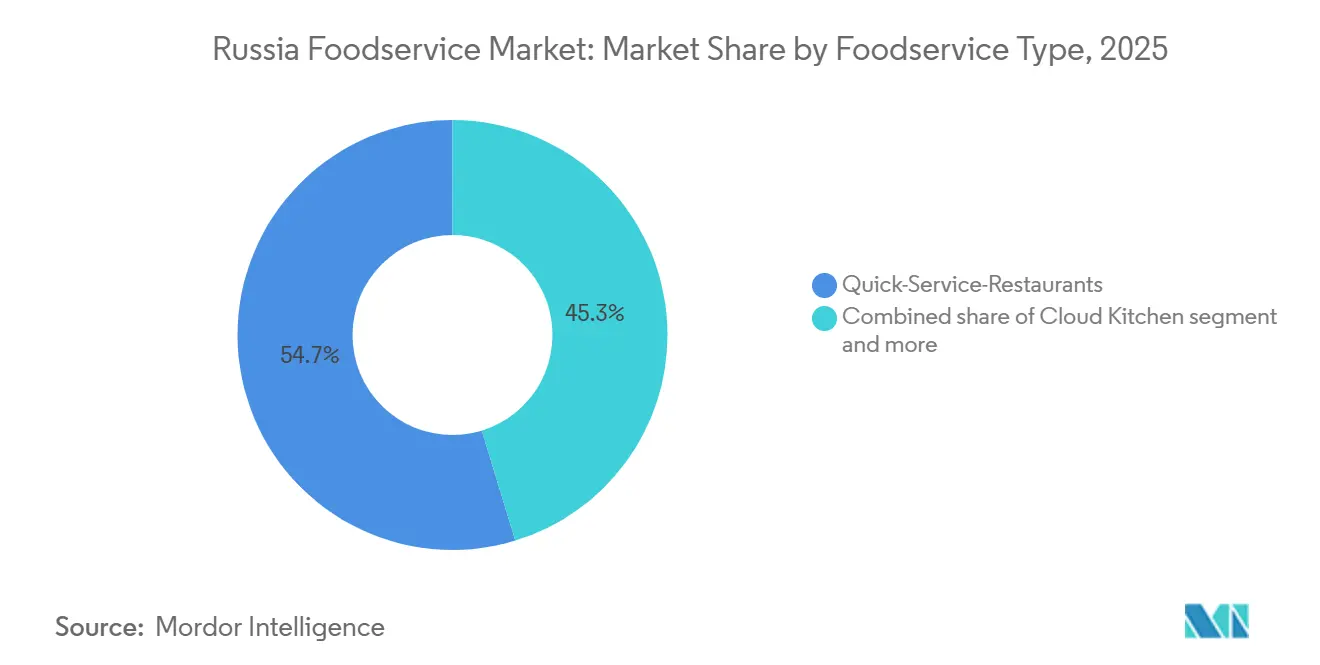
Schnellrestaurants erzielten im Jahr 2025 einen Marktanteil von 49,33 %, was die Verbraucherpräferenz für Schnelligkeit, Preiswürdigkeit und Bequemlichkeit inmitten inflationsbedingter Budgetbeschränkungen widerspiegelt. Vkusno & Tochka (900+ Filialen, 187,4 Milliarden RUB Umsatz im Jahr 2024), Burger King Russia (1.000+ Restaurants) und Domino's (200+ Filialen) bilden das Rückgrat des QSR-Segments und nutzen standardisierte Speisekarten sowie zentralisierte Beschaffung, um die Erschwinglichkeit zu gewährleisten. Vollservicerestaurants stehen unter Margendruck durch Arbeitskosten – eine Arbeitslosenquote von 2,5 % trieb die Lohninflation an – und längere Tischbelegungszeiten, die den Durchsatz begrenzen und das Wachstum im Vergleich zu QSR-Formaten einschränken. Innerhalb des Vollservicebereichs gewann asiatische Küche bei städtischen Millennials an Beliebtheit, während europäische und nahöstliche Formate eine Nischennachfrage in wohlhabenden Stadtvierteln bedienen. Cafés und Bars, darunter Spezialitätenkaffeehäuser wie Shokoladnitsa und Stars Coffee, profitieren von margenstarken Getränkeverkäufen und hoher Besuchsfrequenz, obwohl Kaffeeimporte von 286.000 Tonnen im Jahr 2024 darauf hindeuten, dass auch der Heimkonsum steigt und das Wachstum außer Haus möglicherweise begrenzt.
Cloud-Küchen, obwohl in absoluten Zahlen ein kleines Segment, werden bis 2031 mit einem CAGR von 15,81 % wachsen – die schnellste Rate aller Foodservice-Typen –, da Betreiber Miet- und Arbeitskosten im Zusammenhang mit Vor-Ort-Einrichtungen eliminieren. Das Modell passt zur Wirtschaftlichkeit von Aggregatorplattformen: Nur-Liefer-Konzepte optimieren Küchenlayouts für den Bestelldurchsatz, verkürzen die Zubereitungszeit und verbessern Liefergeschwindigkeitskennzahlen, die Plattformen mit höheren Suchrankings belohnen. Auch Einzelhändler dringen in das Segment vor: Die Übernahme von Nice Ice durch X5 Retail Group versetzt das Unternehmen in die Lage, täglich 40.000 Mahlzeiten zu produzieren. Bäckereien, Eisdielen und Saft-/Smoothie-Bars besetzen Nischenpositionen im QSR-Bereich und sprechen eher die Snack-Gelegenheitsnachfrage als den Mahlzeitenersatz an. Der Foodservice-Typ-Mix wird sich weiterhin in Richtung QSR und Cloud-Küchen verschieben, da die Inflation die Nachfrage nach wertorientierten Formaten aufrechterhält und die Lieferdurchdringung zunimmt, während Vollservicerestaurants auf erlebnisbasierte Differenzierung oder Premium-Positionierung setzen müssen, die höhere Durchschnittsrechnungen rechtfertigt.

Nach Betriebsstätte: Unabhängige Fragmentierung bleibt bestehen, Ketten beschleunigen sich durch Franchising
Unabhängige Betriebsstätten hielten im Jahr 2025 einen Marktanteil von 64,68 %, was die fragmentierte Foodservice-Landschaft Russlands widerspiegelt, in der familiengeführte Cafés, Nachbarschaftsrestaurants und Einzelstandort-QSRs außerhalb von Moskau und St. Petersburg dominieren. Kettenbetriebe werden jedoch bis 2031 mit einem CAGR von 11,23 % wachsen und damit das Gesamtmarktwachstum von 10,84 % übertreffen, da institutionelles Kapital und Franchise-Modelle skalierbare Konzepte bevorzugen. Kettenbetreiber profitieren von der Technologieeinführung: Die POS-Systeme iiko und R-Keeper bedienen jeweils über 66.000 bzw. 65.000 Betriebe, was die Arbeitskosten senkt und den Durchsatz verbessert – Vorteile, die unabhängige Betreiber nur schwer replizieren können. Die Expansion von Vkusno & Tochka auf über 900 Filialen bis Ende 2024 mit dem Ziel von 1.000 bis 2026 verdeutlicht die Geschwindigkeit, mit der inländische Ketten skalieren können, wenn sie von erfahrenem Management und lokalisierten Lieferketten unterstützt werden.
Unabhängige Betreiber stehen unter Margendruck durch Inflation: Lebensmittelkosten stiegen um 11,68 % im Jahresvergleich und die Dienstleistungsinflation betrug 12,67 %, was sie nicht durch Mengenrabatte oder zentralisierte Beschaffung ausgleichen können, wie aus den Trading Economics Russia Inflation-Daten hervorgeht. Compliance-Belastungen wiegen ebenfalls schwer auf unabhängigen Betreibern: Die Lebensmittelsicherheitsvorschriften TR CU 021/2011 von Rospotrebnadzor schreiben die HACCP-Implementierung und regelmäßige Inspektionen vor, was jährlich 500.000–2.000.000 RUB (5.500–22.000 USD) pro Betriebsstätte kostet – Kosten, die Kettenbetreiber auf Hunderte von Standorten verteilen. Die regionale Expansion durch Kettenbetreiber – Food-Hall-Projekte eröffneten 2023 20 neue Standorte, davon 15 in regionalen Städten, und starteten 2024 33 weitere Projekte – bringt professionelles Management und Kapitalinvestitionen in Märkte, in denen unabhängige Betreiber zuvor keinem Wettbewerb ausgesetzt waren. Die strukturelle Verschiebung hin zu Kettenbetrieben wird sich beschleunigen, da Aggregatorplattformen Partnerschaften mit Mehrstandortbetreibern priorisieren, die konsistente Qualität und Liefergeschwindigkeit garantieren können, während unabhängige Betreiber auf hyperlokale Differenzierung oder Nischenküchen setzen müssen.
Nach Standort: Eigenständige Dichte spiegelt städtische Flächenrealitäten wider
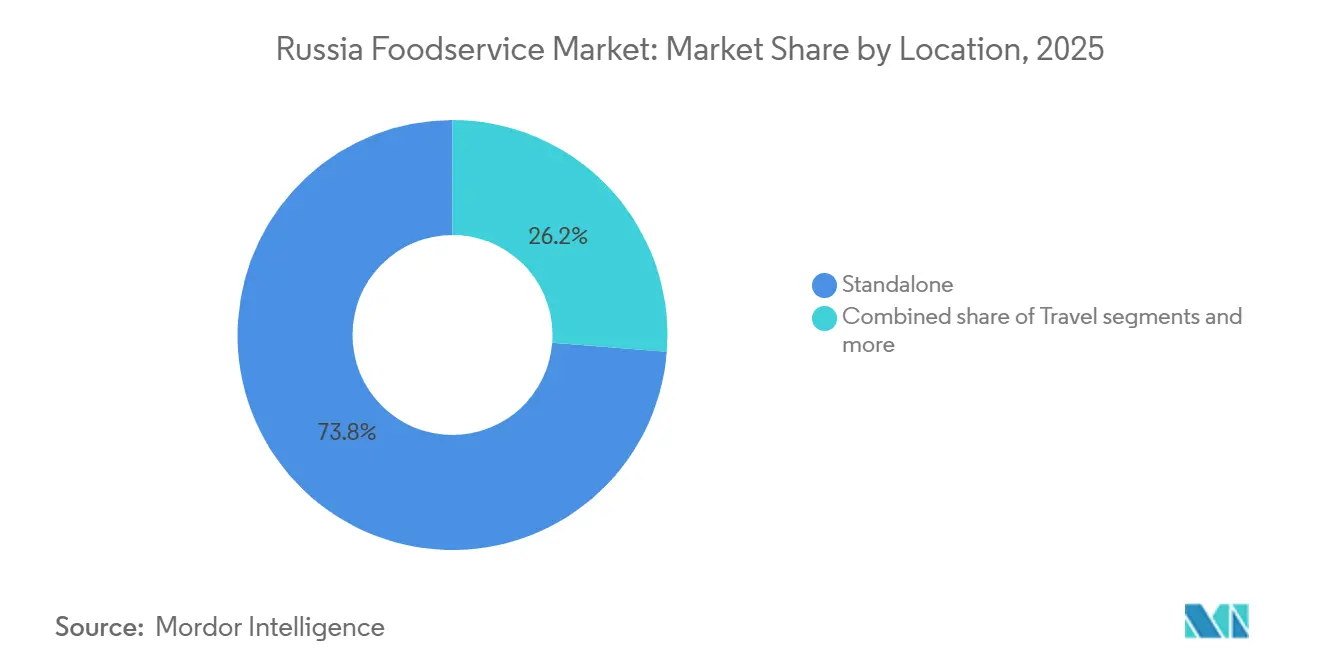
Eigenständige Standorte machen 60,82 % des Marktumsatzes 2025 aus und spiegeln die Dominanz von straßenseitigen und zweckgebauten Restaurantimmobilien in Russlands wichtigsten städtischen Zentren wider. Diese Konzentration ist eine Folge des sowjetischen Stadtplanungserbes Russlands, das dichte Wohn- und Gewerbekorridore schuf, die für eigenständige QSR- und Café-Platzierungen geeignet sind, anstatt für gemischt genutzte Einzelhandelszentren. Das Reisestandort-Format, obwohl in absoluten Zahlen klein, soll mit dem schnellsten CAGR von 14,16 % bis 2031 wachsen, angetrieben durch die Erholung des russischen Inlandstourismus: In den ersten neun Monaten des Jahres 2025 wurden 68,9 Millionen Inlandsreisen verzeichnet, ein Anstieg von 5 % im Jahresvergleich, wobei das Krasnodar-Territorium (7,45 Millionen Reisen) und St. Petersburg (5,4 Millionen Reisen) als zweit- und drittmeistbesuchte Reiseziele eingestuft wurden, laut Xinhua, November 2025.
Freizeitstandorte, die Foodservice in Parks, Unterhaltungsstätten und Kultureinrichtungen umfassen, gewinnen strategisch an Bedeutung, da sich Inlandstourismustrends mit der Premiumisierung der städtischen Freizeitgestaltung überschneiden. Die Eröffnung des Flaggschiff-Standorts von Vkusno & Tochka an der renovierten Puschkinskaja Nabereschnaja im Gorki-Park, Moskau (März 2026), verdeutlicht diesen Trend: Die Platzierung von QSR-Formaten an stark frequentierten Freizeitzielen bietet sowohl Besuchersicherheit als auch Markensichtbarkeit in Kontexten, die mit positiven Verbrauchererlebnissen verbunden sind. Einzelhandelsstandorte – Foodservice in Einkaufszentren – sehen sich strukturellen Gegenwind ausgesetzt, da der Einkaufszentrumverkehr zurückgeht; Teremok berichtete, dass 25 % seiner Einkaufszentrumsfilialen im Jahr 2025 aufgrund des rückläufigen Besucheraufkommens Umsatzrückgänge verzeichneten, obwohl der Lieferumsatz um 19,5 % wuchs. Unterkunftsgebundener Foodservice bleibt das hochwertigste und preisinelastischste Format und profitiert von der Erholung sowohl des inländischen Geschäftsreiseverkehrs als auch der Resorthospitalitätsnachfrage in Südrussland.
Nach Servicemodell: Lieferungswirtschaft gestaltet die Betriebsarchitektur um
Der Vor-Ort-Verzehr hielt im Jahr 2025 einen Marktanteil von 59,44 % und spiegelt die Verbraucherpräferenz für Erlebnisessen und gesellschaftliche Anlässe wider, doch werden Lieferkanäle bis 2031 mit einem CAGR von 14,03 % wachsen, angetrieben durch die Expansion von Aggregatorplattformen und die Verbreitung von Dark Stores. Yandex Eda erreichte im vierten Quartal 2024 112 Städte mit über 14.000 Restaurantpartnern und 4,6 Millionen aktiven Nutzern und erzielte einen Umsatz von 84,8 Milliarden RUB (935 Millionen USD), ein Anstieg von 64 % im Jahresvergleich, während der breitere Online-Essensliefermarkt im Jahr 2024 8,7 Milliarden USD erreichte. Dark Stores: Samokat betrieb 2.300, Yandex Lavka 550, Vkusville 218 bis Ende 2024. 15-Minuten-Lieferversprechen ermöglichen Kostenkompression auf der letzten Meile und erlauben es Aggregatoren, wettbewerbsfähige Provisionssätze anzubieten, was die Lieferung für kleinere Restaurants wirtschaftlich rentabel macht. Mitnahme- und Drive-thru-Formate besetzen die Mitte, sprechen zeitknappe Verbraucher an, die Bequemlichkeit ohne Liefergebühren suchen, obwohl diesen Kanälen die Infrastrukturinvestitionen und Plattformeffekte fehlen, die das Lieferwachstum antreiben.
Die Übernahme der Nice Ice-Produktionsanlage durch X5 Retail Group im April 2024 – eine 4.200 Quadratmeter große Anlage, die täglich 7.000 Mahlzeiten produziert und auf 70.000 skalierbar ist – veranschaulicht, wie Einzelhändler mit vertikal integrierten Lieferketten in das Segment der verzehrfertigen Speisen eintreten und direkt mit dem traditionellen Foodservice konkurrieren. Die Erholung des Vor-Ort-Verzehrs sieht sich Gegenwind durch inflationsbedingtes Downtrading ausgesetzt: Die Verbraucherausgaben für Cafés und Restaurants verlangsamten sich von einem Wachstum von 23 % auf 6,2 % im Jahresvergleich im Dezember 2025, was darauf hindeutet, dass preissensible Haushalte das Ausgehen zum Essen einschränken, laut Sberbank Consumer Trends 2024. Die Tourismuserholung – 78,3 Millionen Inlandsreisen im Jahr 2024, ein Anstieg von 7,8 %, mit Ausgaben von 3,5 Billionen RUB (41 Milliarden USD) – gleicht diesen Trend teilweise aus, da Touristen 2–3 Mal täglich auswärts essen gegenüber 0,5–1 Mal bei Einheimischen, was die Nachfrage in Moskau (25,3 Millionen Besucher, ein Anstieg von 8,5 %) und anderen stark frequentierten Reisezielen konzentriert, laut Rostourism Tourism Statistics 2024.
Geografische Analyse
Der russische Foodservice-Markt weist eine ausgeprägte geografische Konzentration auf, wobei Moskau und St. Petersburg aufgrund höherer Haushaltseinkommen, Touristenverkehrs und der Dichte von Kettenbetreibern einen überproportionalen Umsatzanteil ausmachen. Moskau zog 2024 25,3 Millionen Besucher an, ein Anstieg von 8,5 % im Jahresvergleich, was die Nachfrage nach Schnellservice- und Casual-Dining-Formaten in der Nähe von Touristenattraktionen, Verkehrsknotenpunkten und Hotels generierte – gemäß dem Moskauer Tourismusamt. Die Foodservice-Infrastruktur der Hauptstadt ist die ausgereifteste im Land, mit Aggregator-Plattformen wie Yandex Eda, die nahezu flächendeckende Abdeckung erreichen, und Dark Stores, die 15-Minuten-Lieferungen in den meisten Stadtbezirken ermöglichen. St. Petersburg spiegelt diese Dynamik in kleinerem Maßstab wider und profitiert vom Kulturtourismus und einer Konzentration von Nachfolgern internationaler Marken wie Stars Coffee und Vkusno & Tochka. Regionale Städte, darunter Jekaterinburg, Nowosibirsk, Kasan und Rostow am Don, verzeichnen beschleunigtes Wachstum, da Kettenbetreiber über die beiden größten Ballungsräume hinaus expandieren: Food-Hall-Projekte eröffneten 2023 15 neue Standorte in regionalen Städten, und 2024 wurden weitere 33 Projekte gestartet, die professionelles Management und Kapitalinvestitionen in bisher unterversorgte Märkte bringen.
Städte der zweiten und dritten Reihe stellen die Frontier für die Marktexpansion dar, angetrieben durch die Durchdringung von Aggregator-Plattformen – Samokat trat 2024 in Kurgan, Joschkar-Ola, Pskow und Petrosawodsk ein – und die Übernahme von Franchise-Modellen, die Eintrittsbarrieren für lokale Unternehmer senken. Diese Märkte sehen sich jedoch strukturellen Gegenwind ausgesetzt: Haushaltseinkommen liegen hinter Moskau und St. Petersburg zurück, die Inflation trifft unterdurchschnittliche Verdiener überproportional, und Lieferkettenkosten sind aufgrund längerer Vertriebswege höher. Das Wachstum des Franchise-Marktes im Restaurant- und Lieferfranchising signalisiert, dass die regionale Expansion sich beschleunigt, doch müssen Betreiber Menüs und Preisgestaltung an die lokale Kaufkraft anpassen. Die Erholung des Inlandstourismus – 78,3 Millionen Reisen im Jahr 2024, ein Anstieg von 7,8 %, mit Ausgaben von 3,5 Billionen RUB (41 Milliarden USD) – kommt regionalen Zielen wie Schwarzmeerresorts, Städten des Goldenen Rings und sibirischen Naturtourismus-Zentren zugute, wo saisonale Nachfragespitzen den Foodservice-Umsatz antreiben – gemäß der Rostourismus-Tourismusstatistik 2024.
Geografische Unterschiede in der Technologieübernahme prägen ebenfalls die Wachstumspfade: Moskau und St. Petersburg führen bei der Durchdringung bargeldloser Zahlungen und der Einführung von Kassensystemen (iiko und R-Keeper bedienen jeweils über 66.000 bzw. 65.000 Betriebe), während regionale Städte niedrigere Übernahmeraten aufweisen, was die betriebliche Effizienz einschränkt. Regionale Betreiber hingegen verlassen sich stärker auf manuelle Prozesse und sehen sich längeren Amortisationszeiten für Technologieinvestitionen gegenüber. Das geografische Wachstumsmuster wird in absoluten Zahlen moskauorientiert bleiben, aber regionale Städte werden einen wachsenden Anteil des inkrementellen Wachstums beitragen, da Kettenbetreiber und Aggregator-Plattformen ihre Reichweite ausweiten, Franchise-Modelle sich verbreiten und der Inlandstourismus die Nachfrage in Sekundärmärkten aufrechterhält.
Wettbewerbslandschaft
Der russische Foodservice-Markt weist eine moderate Fragmentierung auf, was bedeutet, dass die fünf größten Akteure – Restaurant Brands International (Burger King Russia), Rosinter Restaurants, Vkusno & Tochka, Stars Coffee und die Altbetriebe von Yum! Brands – einen bedeutenden, aber nicht dominanten Anteil halten. Der Wettbewerb verschärfte sich nach dem Rückzug westlicher Marken, da inländische Ketten und Unternehmer aggressiv vorgingen, um den freigewordenen Marktanteil zu erfassen: Vkusno & Tochka übernahm über 900 ehemalige McDonald's-Standorte und erzielte 2024 einen Umsatz von 187,4 Milliarden RUB (2,07 Milliarden USD), während Stars Coffee 82 ehemalige Starbucks-Filialen übernahm und über Moskau und St. Petersburg hinaus expandierte. Franchise-Modelle entwickelten sich zur dominanten Wachstumsstrategie, wobei Restaurant- und Lieferfranchising innerhalb eines breiteren Franchise-Marktes stark zunahm und eine rasche geografische Expansion ohne die Kapitalintensität unternehmenseigener Filialen ermöglichte.
Die Technologieübernahme unterscheidet Marktführer von Nachzüglern: Betreiber, die Kassensysteme wie iiko (über 66.000 Betriebe) und R-Keeper (über 65.000 weltweit) einsetzen, erzielen durch automatisierte Bestellaufnahme und Bestandsverwaltung Arbeitskosteneinsparungen von 15–20 %, was Amortisationszeiten auf unter 18 Monate verkürzt und Kapital für die Entwicklung neuer Einheiten freisetzt. Weißraum-Chancen konzentrieren sich in Städten der zweiten und dritten Reihe, wo Aggregator-Plattformen kürzlich ihre Abdeckung ausgeweitet haben – Samokat trat 2024 in Kurgan, Joschkar-Ola, Pskow und Petrosawodsk ein – und die Franchise-Durchdringung im Vergleich zu Moskau und St. Petersburg gering bleibt. Cloud-Küchen stellen eine weitere Frontier dar, wobei das Segment bis 2031 voraussichtlich mit einer CAGR von 10,76 % wachsen wird, doch haben nur wenige Betreiber Nur-Liefer-Konzepte über Pilotmärkte hinaus skaliert.
Einzelhändler dringen ebenfalls in die traditionelle Gastronomie vor: Die Übernahme der Nice Ice-Produktionsanlage durch die X5 Retail Group im April 2024 positioniert das Unternehmen, täglich 40.000 Mahlzeiten (aufrüstbar auf 70.000) zu produzieren und bis 2026 9 % des kombinierten Einzelhandels- und Hotel-, Restaurant- und Catering-Marktes für verzehrfertige Speisen zu erfassen, indem vertikal integrierte Lieferketten und Echtzeit-Nachfrageprognosen genutzt werden. Aufkommende Disruptoren umfassen regionale Ketten wie Teremok (russische Pfannkuchen) und Kroshka Kartoshka (Backkartoffeln), die lokale Zutaten und kulturelle Authentizität betonen, sich von westlichen Formaten differenzieren und Verbraucher ansprechen, die Preis-Leistungs-Verhältnis ohne Qualitätseinbußen suchen. Die Wettbewerbslandschaft wird sich weiter um Betreiber konsolidieren, die Franchise-Wirtschaft beherrschen, Technologie einsetzen, um die Abhängigkeit von Arbeitskräften zu reduzieren, und günstige Konditionen mit Aggregator-Plattformen sichern, während Unabhängige ohne Differenzierung oder hyperlokale Positionierung Margenschwund und Marktanteilsverluste erleiden.
Marktführer der russischen Foodservice-Branche
-
Restaurant Brands International Inc.
-
Rosinter Restaurants Holding PJSC
-
Vkusno & Tochka JSC
-
Stars Coffee LLC
-
Yum! Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: Vkusno and Tochka eröffnete ihr 5. Restaurant in Irkutsk, mit einem 6. geplant für den Bezirk Novo-Lenino; das Unternehmen hat über 1 Milliarde RUB in die Oblast Irkutsk investiert und sich zu 8 Gesamtstandorten über 5 Jahre verpflichtet, wobei etwa 600 Arbeitsplätze geschaffen werden.
- August 2025:
Kroshka Kartoshka,
ein Fast-Food-Restaurant, hat im neuen Terminal des Flughafens Gelendzhik eröffnet. Das im Abflugbereich im ersten Obergeschoss gelegene Restaurant umfasst fast 70 qm. Passagiere können eine Vielzahl von Angeboten genießen, von russischen und internationalen Kartoffelgerichten bis hin zu Suppen, Sandwiches, Salaten, Desserts und Getränken. - Juli 2025: Khleburger hat seinen ersten Standort einer neuen Fast-Food-Kette in Wladiwostok eröffnet und damit seinen Eintritt in den wettbewerbsintensiven Schnellservice-Restaurant-Markt der Region markiert.
- April 2024: X5 Retail Group erwarb die Nice Ice-Produktionsanlage im Wsewoloshski Bezirk, Oblast Leningrad – eine 4.200 Quadratmeter große Smart-Küche, die täglich 7.000 Fertigmahlzeiten produziert und auf eine installierte Kapazität von 70.000 aufrüstbar ist. Die Anlage produziert Salate, Frühstücke, warme Mahlzeiten, Vorspeisen, Sandwiches und Desserts für die Ketten Pyaterochka und Perekrestok und positioniert X5 für ein wachsendes Marktanteil im kombinierten Einzelhandels- und HoReCa-Fertigmahlzeiten-Markt.
Berichtsumfang des russischen Foodservice-Marktes
Der Russland Foodservice-Markt umfasst Betriebe, die Speisen und Getränke für den sofortigen Verzehr durch Vor-Ort-Verzehr, Mitnahme und Lieferformate zubereiten und servieren. Der Markt ist nach Foodservice-Typ, Betriebsstätte, Standort und Servicetyp segmentiert. Nach Foodservice-Typ umfasst der Markt Cafés und Bars, Cloud-Küchen, Vollservice-Restaurants und Schnellservice-Restaurants. Cafés und Bars sind weiter unterteilt in Bars und Kneipen, Cafés, Saft-/Smoothie-/Dessert-Bars und Spezialitätenkaffee- und Teeshops. Vollservice-Restaurants sind nach Küche kategorisiert in asiatische, europäische, lateinamerikanische, nahöstliche, nordamerikanische und andere Vollservice-Restaurant-Küchen. Schnellservice-Restaurants sind unterteilt in Bäckereien, Burger, Eis, fleischbasierte Küchen, Pizza und andere Schnellservice-Restaurant-Küchen. Basierend auf der Betriebsstätte ist der Markt in kettengebundene Betriebsstätten und unabhängige Betriebsstätten unterteilt. Nach Standort deckt der Markt Freizeit-, Beherbergungs-, Einzelhandels-, eigenständige und Reisestandorte ab. Basierend auf dem Servicetyp ist der Markt in Vor-Ort-Verzehr, Mitnahme und Lieferung segmentiert. Der Bericht analysiert die Marktgröße und Prognosen für den Russland Foodservice-Markt über diese Segmente hinweg. Für jedes Segment wurden die Marktgröße und Prognose auf der Grundlage des Wertes (Millionen USD) erstellt.
| Kettenfilialen |
| Unabhängige Filialen |
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Drive-Thru |
| Vollservice-Restaurants | Asiatisch |
| Europäisch | |
| Lateinamerikanisch | |
| Nahöstlich | |
| Nordamerikanisch | |
| Sonstige Vollservice-Restaurant-Küchen | |
| Schnellservice-Gastronomie | Bäckereien |
| Burger | |
| Eis | |
| Fleischbasierte Küche | |
| Sonstige Schnellservice-Gastronomie | |
| Cafés und Bars | Bars und Kneipen |
| Cafés | |
| Säfte/Smoothies/Desserts | |
| Spezialitätenkaffee und Tee | |
| Cloud-Küchen (nur Gesamtebene) |
| Nach Betriebstyp | Kettenfilialen | |
| Unabhängige Filialen | ||
| Nach Servicemodell | Vor-Ort-Verzehr | |
| Mitnahme | ||
| Lieferung | ||
| Drive-Thru | ||
| Nach Foodservice-Typ | Vollservice-Restaurants | Asiatisch |
| Europäisch | ||
| Lateinamerikanisch | ||
| Nahöstlich | ||
| Nordamerikanisch | ||
| Sonstige Vollservice-Restaurant-Küchen | ||
| Schnellservice-Gastronomie | Bäckereien | |
| Burger | ||
| Eis | ||
| Fleischbasierte Küche | ||
| Sonstige Schnellservice-Gastronomie | ||
| Cafés und Bars | Bars und Kneipen | |
| Cafés | ||
| Säfte/Smoothies/Desserts | ||
| Spezialitätenkaffee und Tee | ||
| Cloud-Küchen (nur Gesamtebene) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Russland Foodservice-Markt bis 2031 voraussichtlich erreichen?
Der russische Foodservice-Markt soll bis 2031 59,54 Milliarden USD erreichen, ausgehend von 35,59 Milliarden USD im Jahr 2026.
Was treibt das Wachstum im Russland Foodservice bis 2031 an?
Das Wachstum wird durch die Expansion inländischer QSR-Ketten, die Durchdringung von Lieferplattformen, die Technologieübernahme und eine stärkere preisorientierte Nachfrage unterstützt.
Welches Foodservice-Format führt den Umsatz in Russland an?
Schnellrestaurants führten den russischen Foodservice-Markt im Jahr 2025 mit einem Umsatzanteil von 49,33 % an.
Welches Servicemodell wächst im Russland Foodservice am schnellsten?
Die Lieferung ist das am schnellsten wachsende Servicemodell mit einem prognostizierten CAGR von 14,03 % bis 2031.
Warum gewinnen kettengebundene Betriebsstätten in Russland an Bedeutung?
Ketten skalieren schneller, weil sie zentralisierte Beschaffung, Franchise-Rollout, digitale Bestellsysteme und stärkere Compliance-Prozesse nutzen können.