
Marktgröße und Marktanteil für den Bau von Transportinfrastruktur in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
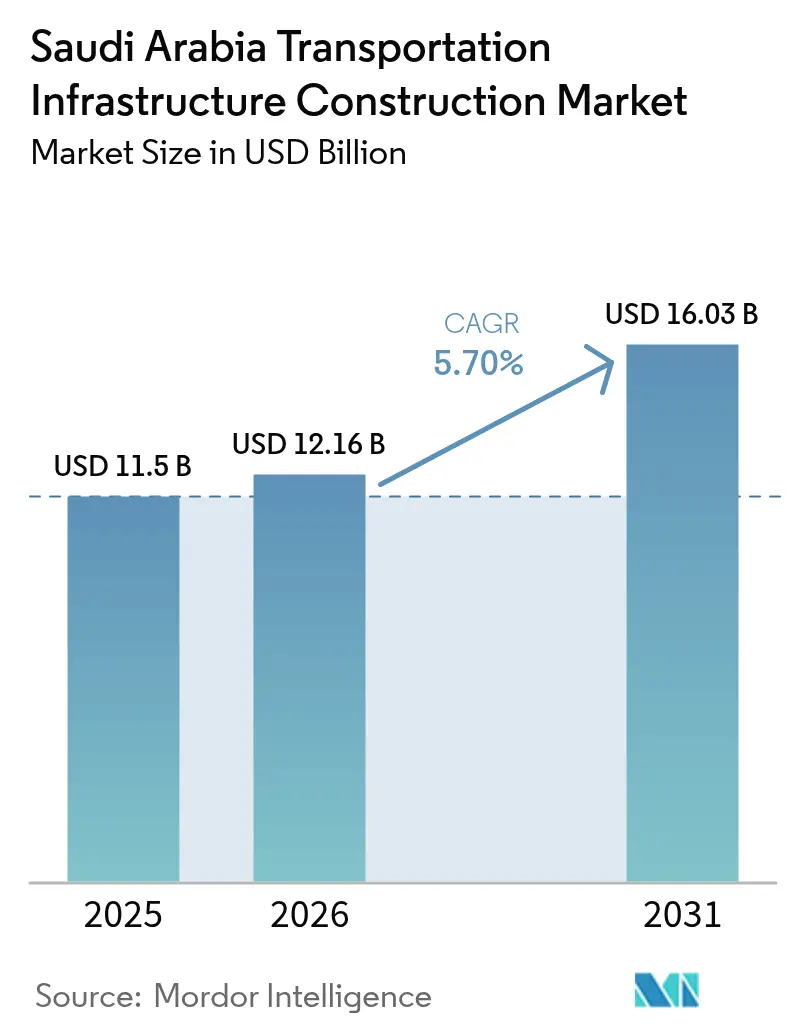
| Marktgröße im Basisjahr (2025) | 11.5 Milliarden US-Dollar |
| Marktgröße (2026) | 12.16 Milliarden US-Dollar |
| Marktgröße (2031) | 16.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.70 % |
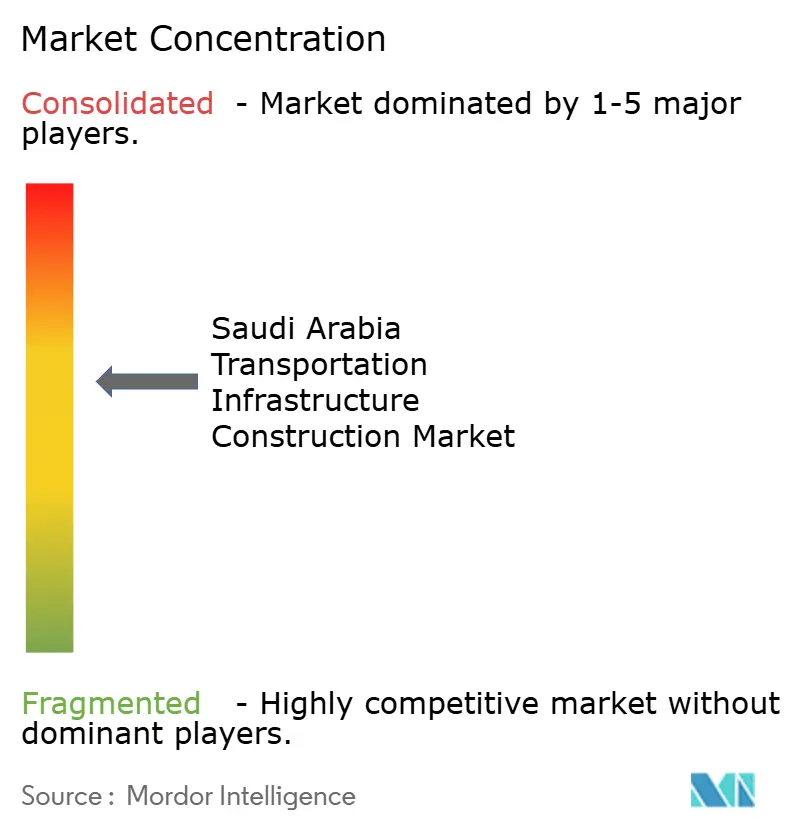
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Bau von Transportinfrastruktur in Saudi-Arabien von Mordor Intelligence
Die Marktgröße für den Bau von Transportinfrastruktur in Saudi-Arabien wird im Jahr 2026 auf 12,16 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 11,5 Milliarden USD, mit Prognosen für 2031, die 16,03 Milliarden USD zeigen, was einem Wachstum von 5,7 % CAGR über 2026–2031 entspricht. Das über den Public Investment Fund eingesetzte Kapital, mit Vision 2030 verknüpfte Gigaprojekte und ein ausgereifter Rahmen für öffentlich-private Partnerschaften heben sich als die wichtigsten Expansionskatalysatoren hervor. Straßenausbaumaßnahmen, U-Bahn-Erweiterungen und Hafenmodernisierungen halten die Auftragsvergabeaktivität auf hohem Niveau, während das Projekt des King Salman International Airport das Wachstum der Luftfahrtinfrastruktur trägt. Privates Kapital ist zunehmend sichtbar, unterstützt durch klarere Risikoverteilungsregeln und bankfähige Projektpipelines. Der Markt profitiert auch von einem Ökosystem, das digitales Ingenieurwesen, modulares Bauen und grüne Mobilitätslösungen begünstigt, was Auftragnehmern hilft, die Kostendisziplin trotz Preissteigerungen bei Stahl, Zement und importierten Anlagen aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
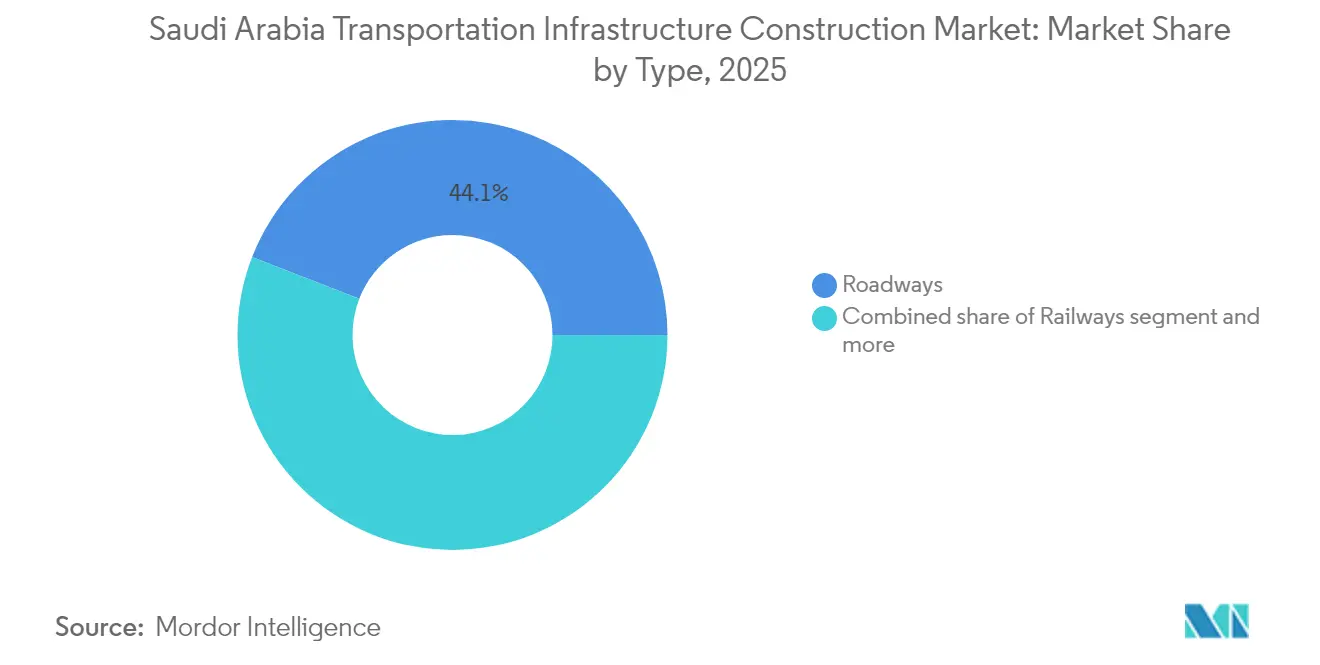
- Nach Typ hatten Straßenwege im Jahr 2025 einen Umsatzanteil von 44,10 % am Markt für den Bau von Transportinfrastruktur in Saudi-Arabien. Der Markt für den Bau von Transportinfrastruktur in Saudi-Arabien im Bereich Eisenbahnwege ist auf die schnellste CAGR von 6,28 % zwischen 2026 und 2031 ausgerichtet.
- Nach Bautyp entfielen im Jahr 2025 78,25 % des Marktanteils für den Bau von Transportinfrastruktur in Saudi-Arabien auf Neubauten. Der Markt für den Bau von Transportinfrastruktur in Saudi-Arabien im Bereich Renovierung wird voraussichtlich mit einer CAGR von 6,05 % zwischen 2026 und 2031 wachsen.
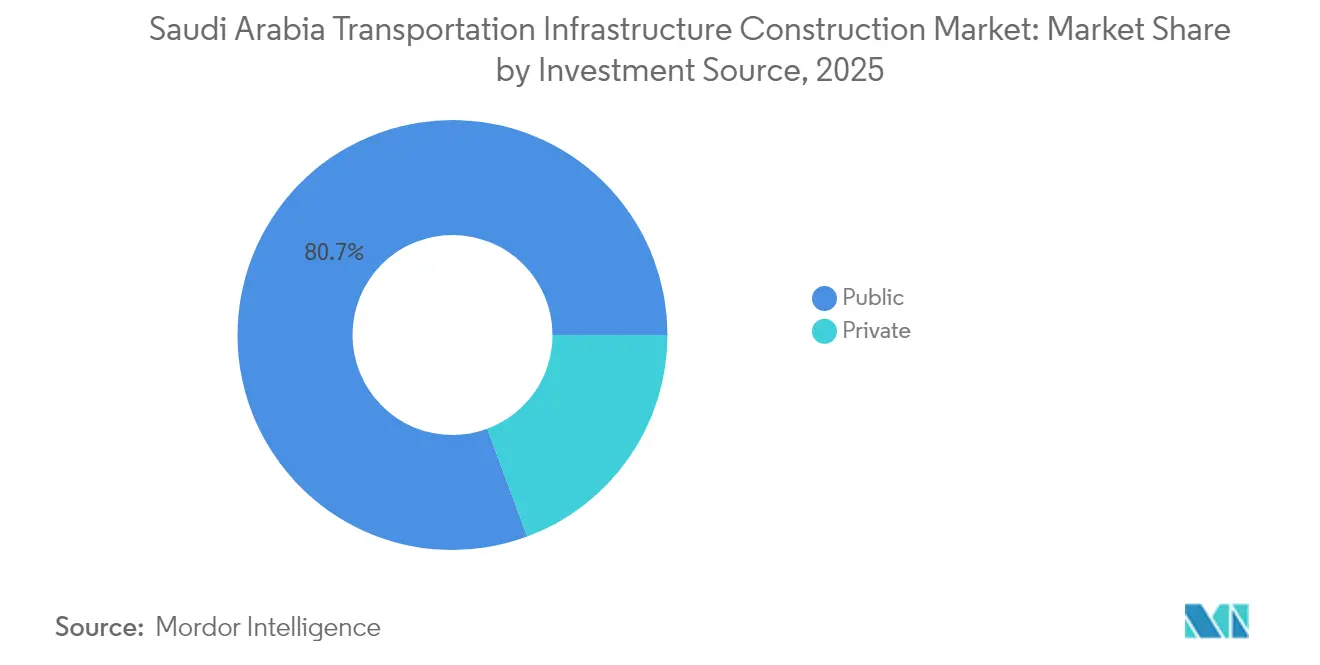
- Nach Investitionsquelle kontrollierte das öffentliche Segment im Jahr 2025 80,65 % des Marktes für den Bau von Transportinfrastruktur in Saudi-Arabien. Der Markt für den Bau von Transportinfrastruktur in Saudi-Arabien für private Finanzierung verzeichnet die höchste CAGR von 6,52 % zwischen 2026 und 2031.
- Nach Geografie trug Riad im Jahr 2025 29,55 % zur gesamten Aktivität des Marktes für den Bau von Transportinfrastruktur in Saudi-Arabien bei. Der Markt für den Bau von Transportinfrastruktur in Saudi-Arabien für die Metropolregion Dammam wird voraussichtlich mit einer CAGR von 6,68 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke für den Bau von Transportinfrastruktur in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mit Vision 2030 verknüpfte Megaprojekte treiben weiterhin den Bedarf an großmaßstäblicher Transportinfrastruktur | +1.8% | National, mit Konzentration in NEOM, Riad, Regionen am Roten Meer | Langfristig (≥ 4 Jahre) |
| Laufende U-Bahn- und Hochgeschwindigkeitsbahn-Bauarbeiten verbessern die städtische und interstädtische Konnektivität | +1.2% | Riad, Dschidda, Mekka-Korridor, zukünftige Erweiterungen auf andere Städte | Mittelfristig (2–4 Jahre) |
| Der Ausbau der Hafeninfrastruktur unterstützt die nationalen Logistik- und Handelsambithonen | +0.9% | Küste des Roten Meeres, Häfen am Arabischen Golf, insbesondere Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Die Entwicklung integrierter Mobilitätsdrehscheiben stärkt die Verknüpfungen zwischen Flughafen, Eisenbahn und Straße | +0.7% | Wichtige städtische Zentren: Riad, Dschidda, DMA | Mittelfristig (2–4 Jahre) |
| Starkes Engagement bei öffentlich-privaten Partnerschaften und ausländische Investitionen ermöglichen eine schnellere Projektdurchführung | +0.6% | National, mit Schwerpunkt auf hochwertigen Infrastrukturprojekten | Langfristig (≥ 4 Jahre) |
| Strategischer Fokus auf grüne und intelligente Mobilität fördert nachhaltige Transportinitiativen | +0.5% | Städtische Zentren und neue Stadtentwicklungen wie NEOM | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Megaprojekte verankern die Nachfrage
Die Gigaprojekte der Vision 2030 sichern nachhaltige Auftragsbestände für den Markt für den Bau von Transportinfrastruktur in Saudi-Arabien. NEOMs Masterplan über 500 Milliarden USD umfasst eine 170 Kilometer lange Hochgeschwindigkeitstrasse, einen zu 100 % mit erneuerbaren Energien betriebenen Hafen und ein bedarfsgesteuertes städtisches Transitsystem. Das Rote-Meer-Projekt fügt spezifische Luft-, Straßen- und Seeverbindungen für Luxustourismus und Logistik hinzu. Partnerschaften wie NEOMs Robotik-Gemeinschaftsunternehmen im Wert von 347 Millionen USD mit Samsung C&T zeigen den hohen Stellenwert automatisierter, produktivitätssteigernder Methoden. Das mehrstufige Bauprogramm hält die Beschaffungstransparenz weit über 2030 hinaus auf hohem Niveau.
Ausbau von U-Bahn und Hochgeschwindigkeitsbahn stärkt die städtische Mobilität
Die sechslinige Riadmetro nahm 2024 nach Bauarbeiten im Wert von 25 Milliarden USD den Betrieb auf und befördert bis zu 3,6 Millionen Fahrgäste täglich. Eine siebte Linie wurde ausgeschrieben, während der Neustart der Mekka-Metro über 8 Milliarden USD die Eisenbahnkapazitäten über die Hauptstadt hinaus ausbaut. Die Haramain-Hochgeschwindigkeitsbahn verbindet bereits Mekka, Dschidda und Medina mit 320 km/h. Zukünftige Korridore nach NEOM verdeutlichen, wie Eisenbahnwege neue wirtschaftliche Cluster miteinander verbinden und das stärkste Wachstum innerhalb des Marktes für den Bau von Transportinfrastruktur in Saudi-Arabien liefern werden.
Ausbau der Hafeninfrastruktur beflügelt Logistikambitionen
Die Neugestaltung des islamischen Hafens Dschidda für 1,7 Milliarden USD und die Erweiterung des King-Abdulaziz-Hafens für 1,86 Milliarden USD steigern die Gesamtcontainerkapazität auf 15 Millionen TEU. Der Hafen von NEOM, der für vollständige Automatisierung und erneuerbare Energien ausgelegt ist, positioniert das Königreich als digitalen Handelsknotenpunkt. Sicherere Ankerplätze am Roten Meer und verbesserte Hinterland-Highways verstärken die Investitionsrenditen und festigen eine multimodale Logistikplattform[1]Saleh Al-Jasser, „Überblick über die nationale Transport- und Logistikstrategie”, Verkehrsministerium, mot.gov.sa.
Integrierte Mobilitätsdrehscheiben verknüpfen Transportmodi
Das 7,2-Milliarden-USD-Projekt des King Salman International Airport integriert Hochgeschwindigkeitsbahnsteige und moderne Straßenzufahrten und bereitet sich bis 2050 auf 185 Millionen jährliche Passagiere vor[2]Young Tae Kim, „Indien-Naher-Osten-Europa-Wirtschaftskorridor: Implikationen für die Konnektivität am Golf”, Internationales Transportforum, itf-oecd.org. ACI berichtet, dass der King Abdulaziz International Airport im Jahr 2024 49,1 Millionen Passagiere abgefertigt hat, was den Bedarf an nahtlosen Terminal-zu-Stadt-Transfers unterstreicht[3]Stefano Baronci, „Passagierverkehr an saudi-arabischen Flughäfen 2024”, Airports Council International Asien-Pazifik, aci-asiapac.aero. Solche Drehscheiben verbessern das Passagiererlebnis und schaffen gleichzeitig Kapazitäten für Fracht- und E-Commerce-Ströme frei.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei der Mobilisierung von Auftragnehmern und Probleme bei der Arbeitskräftebeschaffung beeinträchtigen Projektzeitpläne | -0.8% | National, mit besonderen Herausforderungen an abgelegenen Megaprojektstandorten | Kurzfristig (≤ 2 Jahre) |
| Volatile ölpreisgebundene öffentliche Ausgaben schaffen Unsicherheiten bei der Kapitalplanung | -0.6% | National, alle staatlich finanzierten Infrastrukturprojekte betreffend | Mittelfristig (2–4 Jahre) |
| Langwierige behördliche Genehmigungen und Verzögerungen beim Grunderwerb beeinträchtigen Projektanläufe | -0.5% | National, mit komplexen Verfahren für großmaßstäbliche Entwicklungen | Kurzfristig (≤ 2 Jahre) |
| Steigende Inputkosten und Logistikunterbrechungen belasten Budgets und Lieferzeitpläne | -0.4% | National, mit besonders starken Auswirkungen durch Schifffahrtsstörungen im Roten Meer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Mobilisierung von Auftragnehmern verkürzen Zeitpläne
Lange Visumbearbeitungszeiten, extreme Klimabedingungen an Baustellen und knappe Unterbringungskapazitäten verlangsamen den Personaleinsatz. Unternehmen, die mehrere Milliarden-Dollar-Projekte gleichzeitig abwickeln, berichten von sich überschneidenden Spitzenarbeitskräftekurven, die die Verfügbarkeit von Facharbeitern belasten. Die Abgelegenheit von NEOM vergrößert die Logistikkosten zusätzlich, treibt Angebote in die Höhe und dehnt Lieferkalender aus.
Ölpreisvolatilität trübt die Fiskalplanung
Niedrigere Rohöleinnahmen verengen periodisch die Budgetobergrenzen, was zu Umfangsverlagerungen führt, wie der Reduzierung der ersten Phase von THE LINE auf 2,4 Kilometer. Bemühungen zur Einnahmediversifizierung durch Steuern und Konzessionen im Rahmen öffentlich-privater Partnerschaften mildern dieses Risiko, beseitigen jedoch die Finanzierungszyklizität nicht vollständig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Eisenbahnwege auf dem Vormarsch trotz des Ausmaßes der Straßenwege
Straßenwege behielten mit 44,10 % den größten Anteil, was auf 73.000 Kilometer bestehende Autobahnen und neue Upgrades für Frachtkorridore zurückzuführen ist. Kontinuierliche Neuasphaltierungsverträge, Pilgerwege für den Haddsch und Pilotprojekte für intelligente Autobahnen sorgen für eine vorhersehbare Basisausgabe. Eisenbahnwege werden bis 2031 die steilste CAGR von 6,28 % erzielen, da städtische U-Bahnen, Hochgeschwindigkeitsstrecken und Güterspur-Anschlüsse von der Entwurfsphase zur Ausführungserlaubnis übergehen. Hochbahnhöfe, offener Schildvortrieb und CBTC-Signalsysteme bereichern die Lieferantenmöglichkeiten. Der Eisenbahnausbau erweitert den Markt für den Bau von Transportinfrastruktur in Saudi-Arabien durch die Hinzufügung schlüsselfertiger elektromechanischer Pakete und langfristiger Betrieb-und-Wartungs-Konzessionen.
Fahrgasterfahrungsstandards, die von der Haramain-Linie übernommen wurden, beeinflussen die Spezifikationen für Rollmaterial und das Depotdesign. Die Interoperabilität mit Häfen und Flughäfen verbessert die Nutzung von rollenden Betriebsmitteln, steigert die Lebenszyklusrenditen und erhält die Fünf-Jahres-Auftragsbestände der Auftragnehmer. Da die öffentlichen Fahrgastziele steigen, schützen rollierende Kapitalzuweisungen den Markt für den Bau von Transportinfrastruktur in Saudi-Arabien vor zyklischen Pausen bei der Straßenbeschaffung.


Nach Bautyp: Neubau dominiert, Renovierung gewinnt an Bedeutung
Im Jahr 2025 machten Neubauprojekte mit 78,25 % einen bedeutenden Anteil am Markt für den Bau von Transportinfrastruktur in Saudi-Arabien aus. Im Rahmen der Vision-2030-Initiative werden Stadtcluster wie Qiddiya, Diriyah Gate und die Ferienresortgebiete am Roten Meer von Grund auf neu entwickelt, was neue Straßennetze, Marinas und intermodale Stationen erfordert. Durch den Einsatz von Design-Build-Verträgen mit integriertem Value Engineering werden Projektzeitpläne verkürzt und Kosten in akzeptablen Grenzen gehalten.
Da bestehende Anlagen Kapazitätsgrenzen erreichen, verzeichnen Renovierungsarbeiten eine Wachstumsrate von 6,05 % CAGR. Auf Asset-Management spezialisierte Auftragnehmer erweitern ihr Leistungsangebot und übernehmen Flughafenterminalerweiterungen, Brückenverbreiterungen und Nachrüstungen intelligenter Verkehrssysteme. Durch digitale Zwillinge der Riadmetro-Tunnel geführte vorausschauende Wartung senkt nicht nur Lebenszykluskosten, sondern erschließt auch zusätzliche Nachfrage. Mit Beginn der Anlagenauffrischungszyklen nach 2030 ist der Markt für Nachrüstprogramme im Bereich des Baus von Transportinfrastruktur in Saudi-Arabien auf weiteres Wachstum ausgerichtet.
Nach Investitionsquelle: Öffentliche Mittel nach wie vor am größten, privates Kapital beschleunigt sich
Öffentliche Einrichtungen investierten erhebliche Mittel in Projekte und sicherten sich 80,65 % des Marktes für den Bau von Transportinfrastruktur in Saudi-Arabien. Diese staatliche Unterstützung reduziert nicht nur Frühphasenrisiken, sondern zieht auch Generalplaner und globale Auftragnehmer an.
Private Investitionen sollen bis 2031 mit einer CAGR von 6,52 % wachsen. Dieses Wachstum wird durch geklärte Gesetzgebung zu öffentlich-privaten Partnerschaften, Treuhandvereinbarungen und Eintrittsrechte gestärkt, die das Vertrauen der Kreditgeber stärken. Einnahmeströme werden durch mautbasierte Autobahnkonzessionen, Build-Operate-Hafenanlagen und Einzelhandelsmieten an Bahnhöfen diversifiziert. Darüber hinaus könnten Straßenpilotprojekte im Rahmen öffentlich-privater Partnerschaften, die bis 2030 eine Netzabdeckung von 5 % anstreben, den Anteil des privaten Sektors weiter erhöhen. Mit strategischen Investoren, die annuitätsartige Cashflows sichern, bleibt der Ausblick für die Bau-von-Transportinfrastruktur-Industrie in Saudi-Arabien robust.
Geografische Analyse
Riads Beitrag von 29,55 % unterstreicht seine Rolle als Kommandozentrum der Vision 2030. Das fertiggestellte sechslinige U-Bahn-System, 85 Bahnhöfe und Park-and-Ride-Drehscheiben bilden das multimodale Rückgrat der Region. Der stufenweise Ausbau des King Salman International Airport fördert Hauptverkehrs-Highways und Eisenbahnanschlüsse und macht die Hauptstadt zu einem transkontinentalen Knotenpunkt. Kreuzungsaufrüstungen, Fußgängerboulevards und Schnellbuskorridore stützen weiterhin die Ausschreibungen für Tiefbauarbeiten.
Dschidda bleibt das kommerzielle Scharnier zwischen dem Rotmeer-Handel und dem religiösen Tourismus. Die 49,1 Millionen Passagiere des King Abdulaziz International Airport im Jahr 2024 unterstreichen anhaltende Besucherströme, während die Neugestaltung des islamischen Hafens Dschidda die Liegeplatztiefe und die Hofautomatisierung erweitert. Eigens für den Haddsch gebaute Zufahrtsstraßen und Servicetunnel mildern saisonale Spitzen und halten den Markt für den Bau von Transportinfrastruktur in Saudi-Arabien in der Stadt robust.
Die Metropolregion Dammam verzeichnet die schnellste CAGR von 6,68 %, angetrieben durch die Erweiterung der Containerterminals am King-Abdulaziz-Hafen und die sechs Kilometer langen Kaimauern des King Salman Maritime Complex. Die Nähe zu Kohlenwasserstoffanlagen speist spezialisierte Schwerlaststraßen- und Eisenbahnwegsnachfrage. Die Integration von Hafen-, Eisenbahnwege- und Flughafenlogistikplattformen verkürzt die Lieferzyklen für petrochemische Exporte und stärkt die regionale Wettbewerbsfähigkeit. Neue Knotenpunktaufrüstungen und Ringstraßenerweiterungen reduzieren auch den Stau in der wachsenden Metropolregion.
Andere Provinzen profitieren von NEOMs transformativen Ausgaben. Der Hafen von NEOM setzt KI-gesteuerte Kranzeitplanung ein und verschiebt die Grenze intelligenter Häfen, während städtische Tunnelröhren für THE LINE den Schildvortrieb im großen Maßstab verfeinern. Diese Arbeiten erweitern die Lieferantenbasis und leiten Fachkenntnisse in bisher unterversorgte Hinterländer, heben landesweite Standards und den gesamten Markt für den Bau von Transportinfrastruktur in Saudi-Arabien.
Regulatorisches Umfeld
Die Bereitstellung von Verkehrsinfrastruktur wird durch eine Kombination aus nationalen Baukonformitätsvorschriften und sektorspezifischer Verkehrspolitik geregelt. Die Ausgabe 2024 des Saudi Building Code (SBC) wurde am 30. Juni 2025 verbindlich, und das Saudi Building Code Center wurde infolge eines Beschlusses des Ministerrates vom März 2025 dem Ministerium für Kommunen und Wohnungswesen (MOMAH) unterstellt. Diese Verlagerung strafft die Abstimmung zwischen Genehmigungsverfahren und baulichen Sicherheitsanforderungen. MOMAH aktualisierte zudem die Durchführungsverordnung zur SBC-Anwendung durch Beschluss 4700028 (April 2026), wodurch codebasierte Planprüfungen und die Standortkonformität für große verkehrsnahe Bauwerke wie Bahnhöfe, Terminals, Depots und Logistikanlagen verstärkt werden.
Genehmigungs- und Compliance-Verfahren werden zunehmend digital und durchsetzungsorientiert gestaltet. Die Balady-Plattform ist der wichtigste Weg für Baugenehmigungen und die Prüfung technischer Pläne gegen den SBC, und sie unterstützt Koordinierungsanfragen für Großprojekte, bei denen Versorgungs- und Straßenanbindungsschnittstellen entscheidend sind. Weitere Compliance-Instrumente, darunter die Anforderung eines Nutzungszertifikats für die Aktivierung des elektrischen Stroms (Ministerratsbeschluss 286, Oktober 2024) und die Initiative zum Building Compliance Certificate, erhöhen den Bedarf an Dokumentation, Inspektionen und Übergabebereitschaft für Auftragnehmer, die an Flughäfen, U-Bahnen und hafenverbundenen Korridoren arbeiten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei öffentlichen Eigentümern und Programmverantwortlichen (insbesondere Vision-2030-Einrichtungen, dem Ministerium für Verkehr und Logistikdienstleistungen sowie der Königlichen Kommission für die Stadt Riad), die die Projektpipelines im Rahmen der National Transport and Logistics Strategy (NTLS) definieren. Die Projekte durchlaufen anschließend Machbarkeitsstudien, Planung und Beschaffung, wobei ÖPP-Strukturierung und Design-Build-Verträge bei großen Korridoren üblich sind. Ingenieur- und Planungsbüros, globale PMCs sowie spezialisierte Bahn- und Luftfahrtberater liefern Referenzentwürfe und Systemintegration, gefolgt von EPC- und Baugewerkeunternehmern, die Erdarbeiten, Bauwerke und MEP-Pakete ausführen, während spezialisierte Zulieferer ITS, Signaltechnik, Elektrifizierung und Flughafensysteme bereitstellen.
Nachgelagert haben Inbetriebnahme, Tests und Betriebsschnittstellen erhebliches Gewicht, insbesondere wenn Verkehrsanlagen mit Logistikzonen und Häfen verbunden sind. Die Ausführung hängt vom Zugang zu Zuschlagstoffen, Zement, Stahl und importierten Anlagen ab, und Sicherheitsstörungen im Roten Meer sowie logistische Engpässe beeinträchtigen Lieferzeiten und Kosten. Lokalisierungsanforderungen veranlassen Auftragnehmer außerdem, einheimische Hersteller zu qualifizieren und lokale Subunternehmerkapazitäten zu sichern. Die Kette wird zudem durch die Entwicklung des Frachtnetzes geprägt, einschließlich des SAR-Containerbahnbetriebs mit über 2.500 TEU pro Tag, was die Nachfrage nach Inlandterminals, Last-Mile-Straßenanbindungen und dedizierten Frachtkorridoren erhöht, die den Hafenverkehr von städtischen Straßennetzen trennen.
Wettbewerbslandschaft
Es herrscht mäßige Fragmentierung, wobei führende lokale und globale Auftragnehmer um Mehrmilliarden-Dollar-Pakete konkurrieren. Saudi Binladin Group und Almabani nutzen tiefe Regierungsverbindungen und lokale Arbeitskräftepools, während Bechtel, Parsons und China Railway Construction Corporation Megaprojekt-Governance und fortschrittliche Entwurfswerkzeuge einbringen. Konsortialbietungen verteilen Risiken, sichern Ressourcentiefe und erfüllen lokale Inhaltsquoten.
Digitalisierung, modulare Betonfertigteilsysteme und Robotik werden zu entscheidenden Faktoren. NEOMs Robotik-Vereinbarung mit Samsung C&T über 347 Millionen USD zielt auf eine Reduzierung der manuellen Arbeit um 80 % ab und signalisiert zukünftige Beschaffungspräferenzen. Auftragnehmer, die BIM-Level-3-Standards und drohnengestützte Fortschrittsverfolgung einsetzen, berichten von schnelleren Zahlungszertifizierungszyklen, was die Cashflow-Stabilität fördert.
Zu den strategischen Schritten im Jahr 2025 gehören der Flughafenauftrag von Bechtel-Parsons und das Logistikparkengagement von DP World, die beide Erstmovervorteile in den Bereichen Luftfahrt und Seeschifffahrt festigen. Marktteilnehmer mit intelligenten Anlagenbetriebs- und Wartungskapazitäten finden Nischenmöglichkeiten bei Nachübergabe-Serviceverträgen, was einen Wandel von reinen Bauleistungen hin zu Bau-Betrieb-Modellen im gesamten Markt für den Bau von Transportinfrastruktur in Saudi-Arabien unterstreicht.
Marktführer im Bereich Bau von Transportinfrastruktur in Saudi-Arabien
Saudi Binladin Group
AL-AYUNI Company
Almabani
Nesma & Partners
Binyah
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Aktive Beschaffungsverfahren im Rahmen der National Transport and Logistics Strategy schaffen investitionsfähige Arbeitspakete, die Bautätigkeiten mit Systemumfang kombinieren, insbesondere im Schienengüterverkehr, bei Logistikknoten und Autobahn-ÖPPs. Im Bahnsektor vergab Saudi Arabia Railways die federführende Planungsrolle für die 1.500 km lange Saudi Landbridge an ein von Sener geführtes Konsortium (April 2026). Zudem beauftragte das Unternehmen ein Joint Venture aus OHL Arabia und Hassan Allam Construction Saudi mit dem Ausbau des Frachtnetzes in der Ostprovinz (Juni 2026), was auf eine anhaltende Bündelung von Bahnprojekten in finanzierbare, phasenweise Liefereinheiten hinweist. Diese Programme erweitern die Möglichkeiten in den Bereichen Tunnelbau und Ingenieurtiefbau, Gleis- und Elektrifizierungsarbeiten, Signaltechnik sowie intermodale Schnittstellen, die Häfen, Industriestädte und Flughäfen verbinden.
Ein zweites Chancenfeld sind langfristige DBFOM-Straßenkonzessionen und begleitende Bauwerke (Brücken, Tunnel, Kreuzungen), bei denen private Finanzierung und Lebenszyklus-Liefermöglichkeiten die Ausschreibungsergebnisse beeinflussen können. Die Roads General Authority setzte den 31. Mai 2026 als Angebotsfrist für die Autobahn Asir-Jizan im Rahmen eines 30-jährigen ÖPP-Modells fest, was die Nachfrage nach Auftragnehmern und Investoren unterstreicht, die Finanzierung, Baurisiken und Betriebsleistung managen können. Neben dem Korridorausbau zielt der vom Kronprinzen ins Leben gerufene General Plan for Logistics Centers auf 59 Logistikzentren (über 100 Millionen Quadratmeter) ab, von denen sich 21 im Bau befinden, was die Nachfrage nach Zufahrtsstraßen, Versorgungseinrichtungen, Lagerflächen und multimodalen Schnittstellen rund um Häfen und Inlandsdrehkreuze erhöht. Dies steigert zudem den Wert digitaler Planung und konformitätsgerechter Umsetzung über Plattformen wie Balady.
Aktuelle Branchenentwicklungen
- Juli 2026: AtkinsRealis gewann Verträge für Ingenieurleistungen, Bauüberwachung und Projektmanagement von der Royal Commission for Riyadh City für das Riyadh-Metronetz und strategische Straßenprojekte. Die Vergaben verstärken den Trend zu strafferer Governance und Ausführungskontrollen bei mehrteiligen städtischen Mobilitätsprogrammen. Dies unterstützt eine tiefere Pipeline an Leistungen im Bereich Planungssicherung, Schnittstellenmanagement und Bauüberwachung im Zusammenhang mit Metroerweiterungen und Ausbauten von Hauptstraßen.
- Mai 2026: Die Roads General Authority legte den 31. Mai 2026 als Angebotsabgabefrist für die Autobahn Asir-Jizan fest, einen 136 km langen Korridor mit 57 Brücken und 11 Tunneln, strukturiert als 30-jähriges DBFOM-ÖPP-Modell. Diese Strukturierung signalisiert die fortgesetzte Nutzung langfristiger Konzessionen für komplexe Straßeninfrastrukturen und schafft Spielraum für Auftragnehmer mit Finanzierungs- und Lebenszyklus-Betriebskompetenz. Sie erhöht zudem die Nachfrage nach Großbauwerken neben dem Straßentiefbau.
- Dezember 2024: NEOM und Samsung C&T gründeten ein Joint Venture für Bau-Robotik im Wert von 1,3 Milliarden SAR mit dem Ziel, die manuelle Bewehrungsarbeit um 80% zu reduzieren. Dieser Schritt etablierte Automatisierung formal als Beschaffungsdifferenzierungsmerkmal für die Umsetzung von Megaprojekten in abgelegenen Standorten mit eingeschränkter Arbeitskräftemobilisierung. Auftragnehmer und Zulieferer, die auf robotikgestützte Arbeitsabläufe ausgerichtet sind, erhielten einen klareren Weg, um Produktivitäts- und Terminanforderungen bei großen verkehrsnahen Bauprojekten zu erfüllen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Bautätigkeit im Zusammenhang mit der Verkehrsinfrastruktur Saudi-Arabiens über Straßen-, Bahn-, Flughafen- und Wasserverkehrsanlagen, gemessen in USD. Wir betrachten den Markt als Ausgaben, die durch die Projektausführung erfasst werden, einschließlich Neubauten und Renovierungsarbeiten, innerhalb des Landes.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind nicht verkehrsbezogene Infrastrukturarbeiten wie Strom, Wasser, Öl und Gas sowie allgemeiner Hochbau, der nicht direkt mit Verkehrsnetzen verbunden ist.
Übersicht der Segmentierung
- Nach Typ
- Straßenwege
- Eisenbahnwege
- Luftwege
- Häfen und Binnenwasserstraßen
- Nach Bautyp
- Neubau
- Renovierung
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Stadt
- Riad
- Dschidda
- DMA (Metropolregion Dammam)
- Rest von Saudi-Arabien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Nachfrage- und Pipeline-Signalen, die wiederholt überprüft werden können und die auch gut mit den Verkehrsausgaben korrelieren. Wir stützen uns auf Quellen wie das saudi-arabische Ministerium für Verkehr und Logistikdienstleistungen, die General Authority of Civil Aviation, die Saudi Ports Authority und die General Authority for Statistics für makroökonomischen Kontext und sektorale Aktivitätsindikatoren.
Um die Pipeline in Ausgabenzeitpunkte zu übersetzen, nutzen wir außerdem offizielle Haushaltsveröffentlichungen und Projektankündigungen, Ausschreibungsportale und glaubwürdige Presseberichterstattung, und gleichen diese anschließend mit Geschäftsberichten und Investorenpräsentationen von Unternehmen ab, um Exposure und Auftragsbestandsentwicklung zu prüfen. Soweit verfügbar, werden kostenpflichtige Datenbanken nur für Unternehmensfinanzdaten und -informationen, die Nachverfolgung von Verträgen und Ausschreibungen sowie sendungsbezogene Import- und Exportprüfungen für Baumaterialien verwendet, die mit Großprojekten in Bewegung sind. Die hier genannten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Sekundäransicht zur Projektphasierung zu überprüfen – was tatsächlich ausgeführt wird im Vergleich zu dem, was angekündigt wird, und wie sich die Preisgestaltung während des Bauzyklus entwickelt. Wir sprechen mit Auftragnehmern, Ingenieur- und Projektmanagementfachleuten, Materiallieferanten und Projekteigentümern, damit Annahmen wie Auslastung, Verzögerungen zwischen Vergabe und Ausführung sowie Renovierungsanteile anhand realer Marktrückmeldungen aus ganz Saudi-Arabien angepasst werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 20% |
| Mid-Tier: 45% | Funktions-/Abteilungsleiter: 28% |
| Kleinere Akteure: 22% | Manager: 52% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt anhand eines Top-Down-Modells, bei dem nationale Infrastrukturpläne, Signale zu vergebenen Aufträgen und modusbezogene Investitionsausrichtungen in jährliche Bauausgaben für Straßen, Bahnen, Flughäfen und Wasserstraßen übersetzt werden. Die Ergebnisse werden anschließend mittels selektiver Bottom-Up-Näherungen überprüft, etwa anhand von Stichproben-Projektkostenspannen, dem Umsatzexposure von Auftragnehmern gegenüber Verkehrsprojekten und punktuellen Überprüfungen typischer Kosten pro Kilometer oder pro Baukomponente einer Anlage, sofern solche Benchmarks verfügbar sind.
Einige Inputs haben tendenziell den größten Einfluss auf das Modell und werden daher engmaschig verfolgt und bei neuen Erkenntnissen aktualisiert. Dazu zählen die Aufteilung der Ausgaben zwischen Neubau und Renovierung, der Mix aus öffentlicher und privater Finanzierung, stadtspezifische Phasierungsmuster (Riad, Dschidda, Dammam-Metro und der Rest des Landes) sowie der zeitliche Abstand zwischen Vergabe und Ausführung vor Ort. Für die Preisgestaltung verwenden wir eine einfache Kombination aus Indikatoren für die Bauteuerung und interviewbasierten Aktualisierungen zur Weitergabe von Arbeits- und Materialkosten, was hilft, die Wertschätzungen mit dem, was tatsächlich vergeben wird, konsistent zu halten.
Die Prognose nutzt Szenarioanalysen, unterstützt durch Trendglättung, da sich die Projektausführung je nach Genehmigungen, Finanzierungstakt und Lieferkapazität beschleunigen oder verlangsamen kann. Treten Lücken bei den Bottom-Up-Abgleichen auf, werden diese durch konservative Bandbreiten behandelt und anschließend mittels Interviewvalidierung eingegrenzt, um zu bestimmen, welcher Anteil der Pipeline im laufenden Jahr realistisch umsetzbar ist.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die endgültigen Gesamtwerte durch Triangulation aus mindestens drei Blickwinkeln, in der Regel Pipeline- und Vergabesignale, makroökonomische Bauaktivitätsindikatoren sowie Rückmeldungen von Zulieferern und Auftragnehmern zu den Ausführungsbedingungen. Ausreißer werden auf häufige Ursachen wie einmalige Megaprojektbuchungen, Umverteilungen zwischen Verkehrsträgern oder Preisspitzen überprüft, die sich nicht in realisierten Ausgaben niederschlagen.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, sodass Annahmen und Berechnungsprüfungen nicht von derselben Person durchgeführt werden, die den ersten Entwurf erstellt hat. Größere Abweichungen führen zu erneuten Überprüfungen mit den Quellen und, falls erforderlich, zu Nachfassgesprächen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Veränderungen wie größeren Auftragsvergaben, Finanzierungsankündigungen oder Programmumphasierungen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit der Kunde die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhält.
Vergleich der Marktgröße für den Bau von Verkehrsinfrastruktur in Saudi-Arabien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich unterscheiden sich häufig, weil nicht alle den gleichen Satz an Bauleistungen berücksichtigen und der Zeitpunkt der Ausgabenerfassung unterschiedlich gehandhabt wird. Unterschiede zeigen sich auch, wenn sich manche Quellen stark auf angekündigte Megaprojektwerte stützen, statt darauf, was innerhalb eines bestimmten Jahres wahrscheinlich tatsächlich ausgeführt wird.
Die Beschaffung von Hafenausrüstung und Logistikanlagen innerhalb industrieller Entwicklungsgebiete gilt als außerhalb des Geltungsbereichs von Mordor Intelligence, sofern sie nicht Teil eines definierten Bauprogramms für Wasserverkehrsinfrastruktur sind, was ein Grund dafür ist, dass die Spanne im Vergleich zu breiter angelegten Verkehrsnarrativen groß erscheinen kann. Weitere Lücken ergeben sich häufig daraus, ob Sanierungsarbeiten zusammen mit Neubauten gezählt werden, wie öffentliche versus private Finanzierung im Basisszenario behandelt wird und ob die USD-Umrechnung einen Einjahresdurchschnittskurs oder einen Stichtagskurs verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,16 Mrd. USD (2026) | |
| Branchenverlag A | 9,90 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und spiegelt häufig eine engere Sicht auf realisierte Ausgaben wider, und es kann eine konservative Phasierung angewendet werden, die den kurzfristigen Wert im Vergleich zu einem kombinierten Vergabe- und Ausführungsmodell verringert. |
| Regionale Beratungsgesellschaft B | 98,00 Mrd. USD (2023) | Scheint sehr breit gefasste verkehrsbezogene Bau- und Programmgesamtwerte zu vermischen, und es können angrenzende Stadtentwicklungs- und Nicht-Bau-Komponenten enthalten sein, was die Zahl im Vergleich zu modusbezogenen Infrastrukturbauausgaben aufblähen kann. |
Die Tabelle zeigt, dass die größte Abweichung darauf zurückzuführen ist, was als Bau von Verkehrsinfrastruktur gezählt wird, und darauf, wie die Ausführungszeitpunkte bei großen Programmen angenommen werden. Indem wir die Schätzung an modusbezogene Bautätigkeit, realistische Verzögerungen zwischen Vergabe und Bau sowie geprüfte Preisentwicklungen koppeln, halten wir die Marktgröße nachvollziehbar auf Basis wiederholbarer Inputs statt auf Basis von Ankündigungsgesamtwerten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für den Bau von Transportinfrastruktur in Saudi-Arabien?
Der Markt hat im Jahr 2026 einen Wert von 12,16 Milliarden USD.
Wie schnell wird der Markt für den Bau von Transportinfrastruktur in Saudi-Arabien voraussichtlich wachsen?
Zwischen 2026 und 2031 wird eine CAGR von 5,70 % prognostiziert, womit der Wert auf 16,03 Milliarden USD steigen soll.
Welches Segment wächst am schnellsten innerhalb des Marktes?
Eisenbahnwege verzeichnen bis 2031 die schnellste CAGR von 6,28 %, angetrieben durch U-Bahn-Erweiterungen und Hochgeschwindigkeitskorridore.
Wie bedeutend ist die Beteiligung des privaten Sektors?
Privates Kapital finanzierte 19,35 % der Ausgaben im Jahr 2025 und wächst mit einer CAGR von 6,52 %, da die Pipelines für öffentlich-private Partnerschaften reifen.
Warum ist die Metropolregion Dammam ein Wachstumsschwerpunkt?
Hafenerweiterungen, maritime Industriekomplexe und steigendes Luftverkehrsaufkommen treiben eine CAGR von 6,68 % in der Region an.
Seite zuletzt aktualisiert am:



