
Radiodermatitis Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 501.46 Millionen US-Dollar |
| Marktgröße (2032) | 619.84 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.33 % |
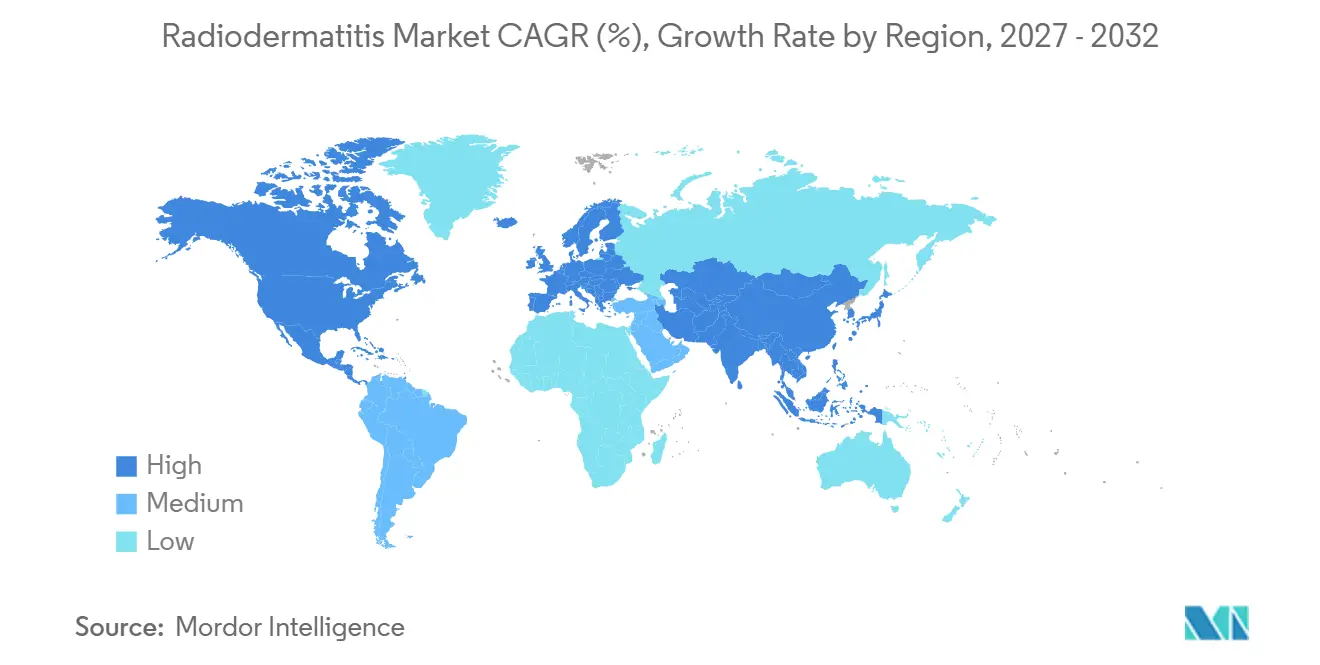
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Radiodermatitis Marktanalyse von Mordor Intelligence
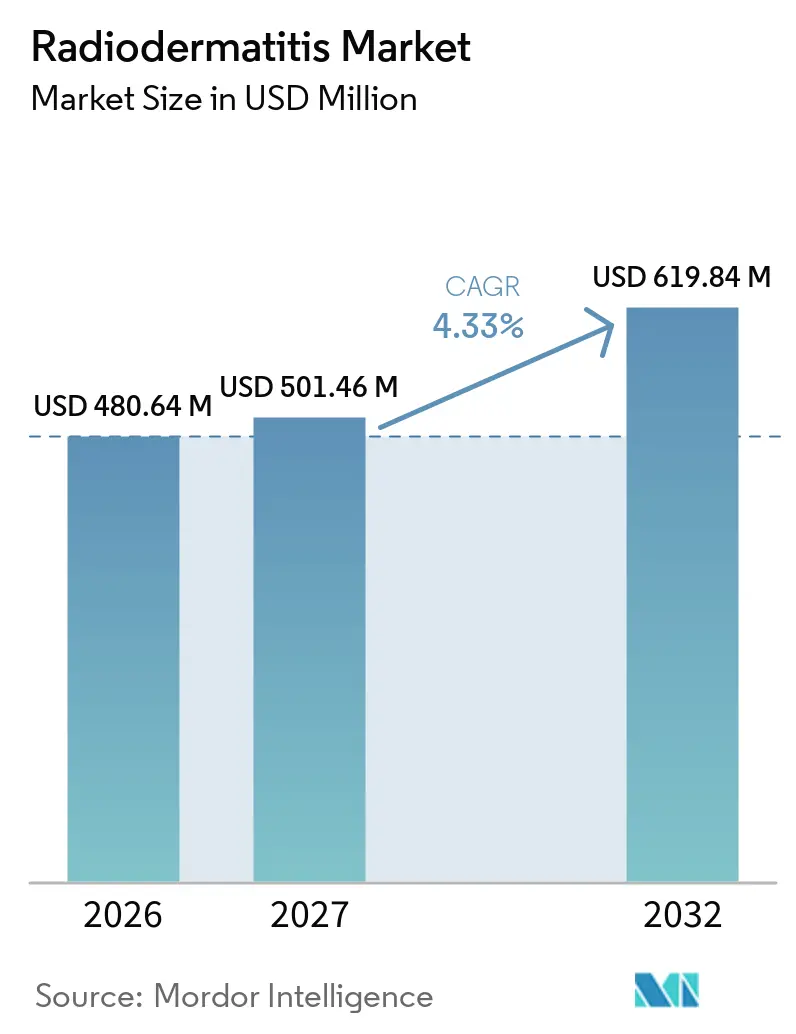
Die Größe des Radiodermatitis-Marktes wird auf 480,64 Millionen USD im Jahr 2026 und 501,46 Millionen USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 619,84 Millionen USD erreichen, mit einer CAGR von 4,33 % von 2027 bis 2032.
Die Nachfrage wird durch die zunehmende globale Krebslast, den steigenden Einsatz von Strahlentherapie und einen schrittweisen Wandel von reaktiver Versorgung hin zu präventionsorientierten Protokollen angetrieben, die KI-gestützte Dosierungs-Dashboards und fortschrittliche Barrieretechnologien in den Vordergrund stellen. Steigende Erstattungsleistungen für hochwertige Wundverbände, die zunehmende Verfügbarkeit von rezeptfreien Hautpflegeprodukten sowie wachsende Belege für die Photobiomodulationstherapie unterstützen die Wachstumsentwicklung zusätzlich. Gleichzeitig dämpfen Lücken im ärztlichen Konsens und Risiken in der Rohstoffversorgung die kurzfristige Beschleunigung, was zu einem moderat, aber strukturell soliden Ausblick für den Radiodermatitis-Markt führt. Die Wettbewerbsdynamik bleibt fragmentiert, jedoch ist eine Konsolidierung im Gange, da große Wundversorgungsgruppen Nischeninnovatoren übernehmen, um Verbände der nächsten Generation und Kombinations-Arzneimittel-Medizinprodukte zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie hielten Kortikosteroide im Jahr 2026 einen Anteil von 28,5 % am Radiodermatitis-Markt, während stechfreie Barrierefilme bis 2032 eine CAGR von 8,2 % verzeichnen sollen.
- Nach Vertriebskanal entfielen im Jahr 2026 auf Einzelhandelsapotheken 33,7 % des Umsatzanteils, während Online-Apotheken mit einer CAGR von 7,1 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Behandlungsphase machten akute Fälle im Jahr 2026 59,4 % aller Episoden aus, während chronische Fälle bis 2032 mit einer CAGR von 7,3 % zunehmen.
- Nach Endnutzer entfielen auf Krankenhäuser und Krebszentren im Jahr 2026 ein Anteil von 39,4 %; häusliche Pflegeumgebungen sollen zwischen 2027 und 2032 eine CAGR von 7,3 % erreichen.
- Nach Geografie führte Nordamerika den Radiodermatitis-Markt im Jahr 2026 mit einem Anteil von 32,6 % an; für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 7,4 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Radiodermatitis-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende globale Krebsprävalenz und zunehmende Nutzung der Strahlentherapie | +1.20% | Global, mit höchster Auswirkung in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Wachsende klinische Akzeptanz silikonbasierter Barrierefilme | +0.80% | Nordamerika & EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattung für fortschrittliche Wundverbände | +0.60% | Nordamerika & EU als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Nanofaser-Wirkstoffbeladene Pflaster zeigen Phase-II-Erfolge | +0.40% | Nordamerika & EU, Märkte mit früher Akzeptanz | Langfristig (≥ 4 Jahre) |
| KI-gestützte Dosierungs-Dashboards zur Reduzierung von Hochdosis-Hauthotspots | +0.30% | Nordamerika & EU, technologisch fortschrittliche Einrichtungen | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit rezeptfreier Radiodermatitis-Hautpflegelinien | +0.20% | Global, mit Fokus auf den Einzelhandelskanal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Krebsprävalenz und zunehmende Nutzung der Strahlentherapie
Die Krebsinzidenz steigt weiter an, und hypofraktionierte Regime – obwohl sie die Gesamtbehandlungszeit verkürzen – konzentrieren Dosen, die die Hauttoxizität verstärken. Die Anzahl der Protonentherapiepatienten in den Vereinigten Staaten hat sich von 2012 bis 2021 verdreifacht, was das Wachstum in Asien widerspiegelt, wo Kopf-Hals- und Brustindikationen in Indien Therapieraten von 74 % bzw. 87 % aufweisen. Der Zusammenhang zwischen Dosiskonzentration und Dermatitisrisiko übt einen stetigen Druck auf Leistungserbringer aus, ihre Präventionsinstrumente zu verbessern.[1]Da sich Strahlentherapiezentren in Sekundärstädten ausbreiten, insbesondere in China und Indien, beschleunigt sich die Nachfrage nach zugänglichen, aber klinisch validierten Hautpflegelösungen und verstärkt den langfristigen Nachfragesog auf den Radiodermatitis Markt.
Wachsende klinische Akzeptanz silikonbasierter Barrierefilme
Silikonbasierte Barrierefilme wie Mepitel haben sich rasch von einer Nischenanwendung zur Routinepraxis entwickelt. Eine Kohorte der Mayo-Klinik zeigte, dass 80 % der Brustkrebspatientinnen deutlich niedrigere Dermatitisgrade aufwiesen, wenn die Filme ab der ersten Fraktion aufgetragen wurden. Randomisierte Studien berichten von Erholungszeiten, die sich auf 17 Tage gegenüber 32 Tagen bei der Standardversorgung verkürzten, was einer Verbesserung der Heilungsgeschwindigkeit um 47 % entspricht.[2]Eine breitere Protokollannahme wird durch Erstattungsaktualisierungen unterstützt, die Einweg-Schutzfilme nun als medizinisch notwendig anerkennen, wodurch die Eigenkosten für Patienten gesenkt und der Radiodermatitis Markt gestärkt werden.
Ausweitung der Erstattung für fortschrittliche Wundverbände
Im April 2025 verlängerten die Centers for Medicare & Medicaid Services die Abdeckung von Hautsubstituten von 12 auf 16 Wochen und verdoppelten die Anwendungsgrenzen auf acht, was die wirtschaftliche Tragfähigkeit fortschrittlicher Verbände für chronische Fälle erheblich verbessert.[3]Die Richtlinie erkennt klinische Belege an, die schnellere Verschlussraten für zellbasierte und gewebebasierte Produkte im Vergleich zu herkömmlicher Gaze belegen. Die Ausweitung der Abdeckung schafft auch Anreize für Krankenhausformulare, ein breiteres Spektrum an hochwertigen Lösungen zu bevorraten, was wiederum die durchschnittlichen Verkaufspreise erhöht und gesunde Margen im gesamten Radiodermatitis Markt unterstützt.
Nanofaser-Wirkstoffbeladene Pflaster zeigen Phase-II-Erfolge
Hierarchische Nanofasermatrizen, die zur Freisetzung von Antioxidantien und antimikrobiellen Wirkstoffen entwickelt wurden, haben die Phase-II-Wirksamkeitshürden überwunden und zeigen im Vergleich zu herkömmlichen Schäumen überlegene Haftung, Feuchtigkeitsbalance und Bakterienkontrolle. In diese Pflaster eingebettete Ceroxid-Nanopartikel ahmen die Superoxiddismutase-Aktivität nach und neutralisieren freie Radikale, die chronische Entzündungen antreiben. Eine kommerzielle Markteinführung würde den klinischen Werkzeugkästen eine hochwertige Option hinzufügen und die Produktportfolios im Radiodermatitis-Behandlungsmarkt weiter diversifizieren.
Analyse der Hemmnisse-Auswirkungen auf den Radiodermatitis-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Geringer ärztlicher Konsens über Standardversorgungsprotokolle | -0.70% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei medizinischem Silber und Silikon | -0.50% | Global, mit höchster Auswirkung in der APAC-Fertigung | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei biotechnisch hergestellten Plättchengelen | -0.40% | Nordamerika & EU, regulierungsabhängige Märkte | Langfristig (≥ 4 Jahre) |
| Begrenzte hochwertige klinische Belege für alternative Therapien | -0.30% | Global, mit Fokus auf evidenzbasierte Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringer ärztlicher Konsens über Standardversorgungsprotokolle
Systematische Übersichten heben die begrenzte Anzahl hochwertiger randomisierter Studien hervor, was Klinikern ohne eindeutige Leitlinien lässt und zu erheblicher Variabilität bei der Produktauswahl führt. Inkonsistente Praxis erschwert die Beurteilung der medizinischen Notwendigkeit durch Kostenträger und dämpft die Produktakzeptanz in Schwellenländern, wo Kostenkontrolle streng ist. Fachgesellschaften erarbeiten Konsenspfade, doch die Angleichung bleibt eine mittelfristige Herausforderung, die schnelle Gewinne für den Radiodermatitis Markt bremst.
Versorgungsrisiko bei medizinischem Silber und Silikon
Die FDA listet 142 kritische Gerätekategorien mit erhöhtem Engpassrisiko auf, darunter silberbasierte antimikrobielle Verbände und Silikonfilme, die für die Radiodermatitis-Versorgung unerlässlich sind. Rohstoffvolatilität und geografische Konzentration der Raffineriekapazitäten setzen Hersteller Preissprüngen und zeitweiligen Engpässen aus. Obwohl Lieferanten Dual-Sourcing und vertikale Integration verfolgen, wird eine erhebliche Diversifizierung wahrscheinlich mehrere Produktionszyklen in Anspruch nehmen, was die kurzfristige Mengenausweitung im gesamten Radiodermatitis Markt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Radiodermatitis-Marktes
Nach Produkttyp:
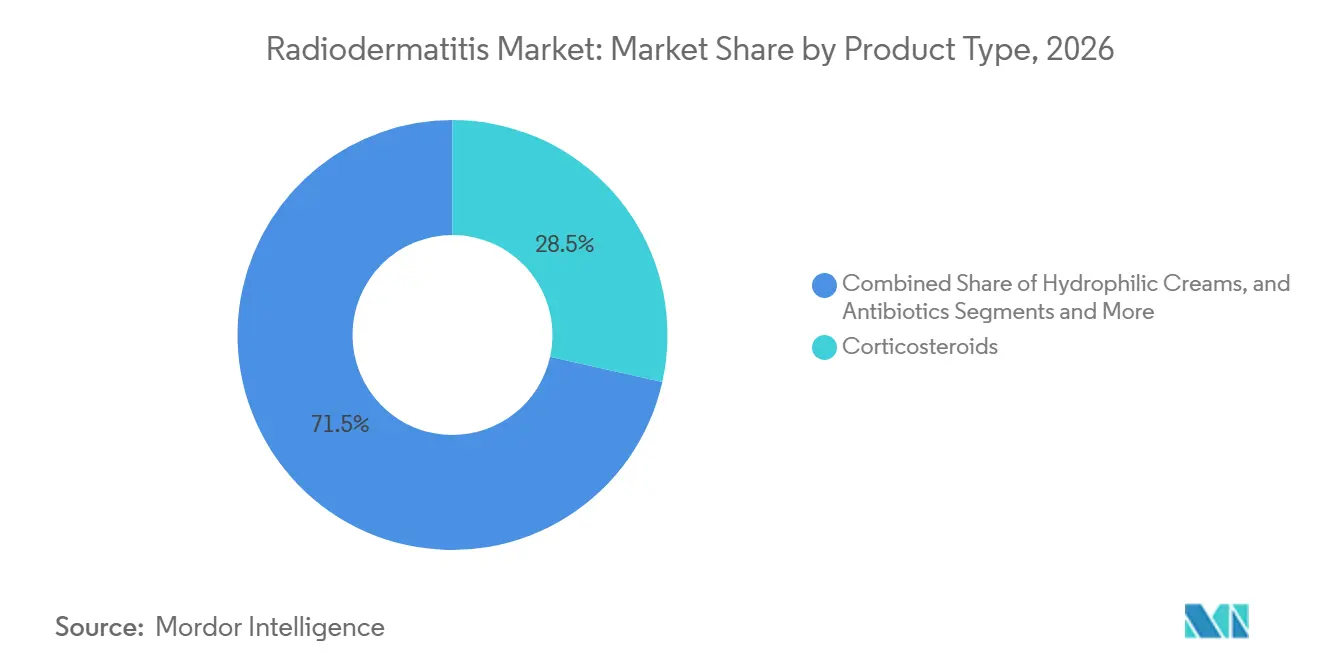
Kortikosteroide führen trotz Innovation bei BarrierefilmenKortikosteroide behaupteten im Jahr 2026 mit einem Radiodermatitis-Marktanteil von 28,5 % ihre führende Stellung und verdeutlichen damit ihre fest verankerte Rolle bei der Eindämmung akuter Entzündungsreaktionen. Dennoch beschleunigt sich das Teilsegment der stechfreien Barrierefilme mit einer CAGR von 8,2 %, was einen entscheidenden Schwenk hin zur Prophylaxe belegt. Die Radiodermatitis-Marktgröße für Barrierefilme soll bis 2032 einen Wert von 175,6 Millionen USD erreichen, gestützt durch klare Heilungsvorteile und benutzerfreundliche Anwendungsprotokolle.
Fortschrittliche Verbände wie Hydrogele und Hydrokolloide gewinnen aufgrund ihres überlegenen Exsudatmanagements und des verbesserten Patientenkomforts an Bedeutung. Silikonbeschichtete Varianten, die durch randomisierte Studiendaten gestützt werden, verkürzen die durchschnittliche Genesungszeit und verringern verbandsbezogene Beschwerden, was den Wandel hin zu patientenzentrierter Versorgung verstärkt. Honiggetränkte Gaze behält eine Nischenanhängerschaft unter Praktikern, die natürliche Antimikrobika bevorzugen, während wachstumsfaktor- und thrombozytenreiche Formulierungen als nächste Innovationsgrenze in der Radiodermatitis-Behandlungsbranche entstehen.



Nach Vertriebskanal:
Dominanz des Einzelhandels durch digitales Wachstum herausgefordertEinzelhandelsapotheken hielten im Jahr 2026 einen Umsatzanteil von 33,7 % und nutzten ihre stationäre Präsenz, um Impuls- und rezeptbasierte Kundschaft zu gewinnen. Dennoch gestalten Online-Plattformen, die mit einer CAGR von 7,1 % wachsen, die Kaufgewohnheiten um, da Patienten Diskretion, wettbewerbsfähige Preise und abonnementbasierte Nachbestellung bevorzugen. Die dem E-Commerce zuzurechnende Radiodermatitis-Marktgröße soll sich bis 2032 verdoppeln, da Telemedizin-Plattformen die Bestellung direkt in virtuelle onkologische Konsultationen integrieren.
Krankenhausapotheken bleiben für akute Szenarien unverzichtbar, in denen sofortiger Zugang und klinische Aufsicht zwingend erforderlich sind. Institutionelle Beschaffung profitiert von Bündelverträgen, die Stückpreise senken, obwohl das Wachstum aufgrund der betrieblichen Reife hinterherhinkt. Digitale Kanäle bieten Mehrwertdienste wie Adhärenz-Benachrichtigungen und interaktive Bildungsmodule – Funktionen, die in traditionellen Verkaufsstellen nicht verfügbar sind und von Patienten mit chronischen Erkrankungen zunehmend bevorzugt werden.
Nach Stadium:
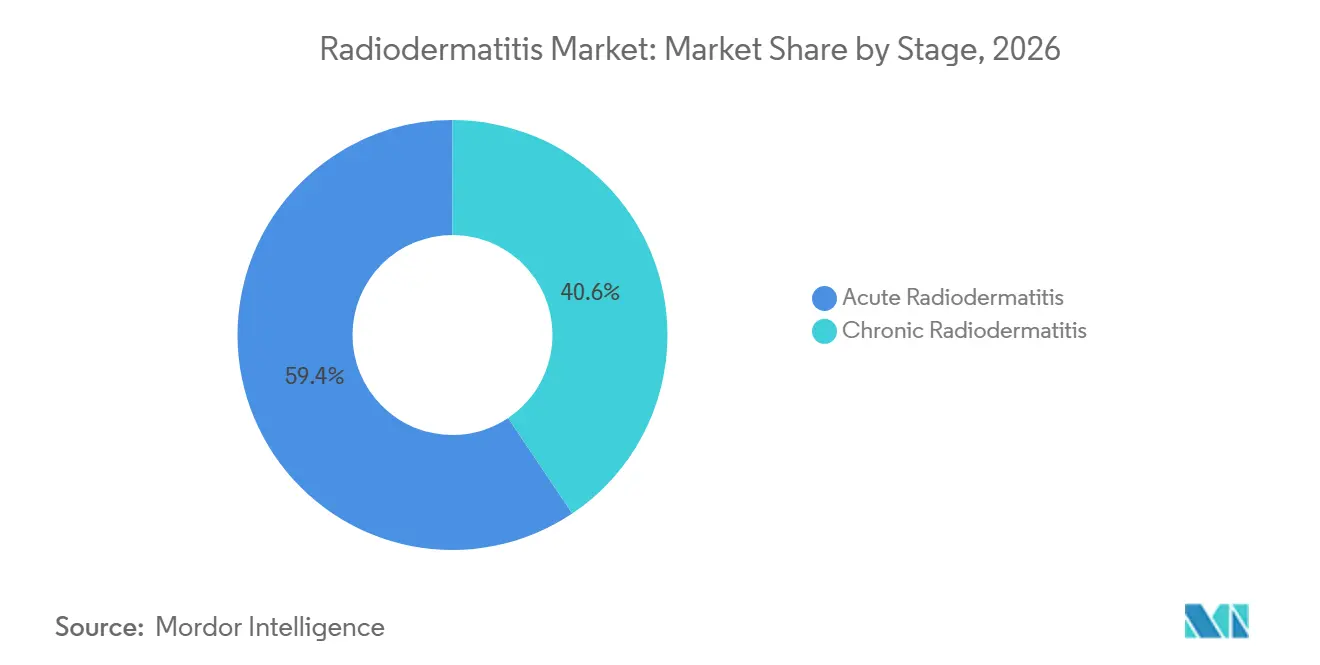
Akute Fälle treiben das Volumen, chronische Fälle treiben die InnovationAkute Radiodermatitis-Episoden machten im Jahr 2026 59,4 % der Behandlungen aus und unterstreichen die Häufigkeit von Hautreaktionen während aktiver Strahlentherapie. Standard-topische Kortikosteroide und Barrierefilme dominieren diese Phase und sorgen für vorhersehbare Beschaffungsmuster. Das chronische Segment hingegen, das mit einer CAGR von 7,3 % wächst, treibt überproportionale Umsätze an, da die Versorgung häufig mehrere fortschrittliche Produkte über längere Zeiträume umfasst.
Präventive Behandlungsregime, die während der akuten Phase eingeleitet werden, senken nachweislich die Chronifizierungsraten, was Onkologiezentren dazu veranlasst, Hautbeurteilungs-Checkpoints in jeden Fraktionsplan zu integrieren. Chronische Verläufe erfordern komplexe Kombinationen – fortschrittliche Verbände, systemische Antibiotika und chirurgisches Débridement –, die Premiumpreise erzielen. Infolgedessen positionieren Anbieter hochmargige Arzneimittel-Medizinprodukt-Hybride für diese Teilpopulation und verstärken damit das Innovationstempo.

Nach Endnutzer:
Krankenhäuser führen, häusliche Pflege beschleunigt sichKrankenhäuser und Krebszentren hielten im Jahr 2026 einen Anteil von 39,4 %, unterstützt durch integrierte onkologische Versorgungspfade, die Hautpflegeinterventionen parallel zur Strahlentherapie bereitstellen. Standardisierungsbemühungen und multidisziplinäre Wundboards optimieren die Produktauswahl und sichern die institutionelle Nachfrage.
Häusliche Pflegeumgebungen, die voraussichtlich mit einer CAGR von 7,3 % wachsen, spiegeln die Ziele der Gesundheitssysteme wider, Kosten zu senken und die Lebensqualität zu verbessern. Fernüberwachungs-Apps ermöglichen es Pflegekräften, Verbandswechsel zu überwachen, während Patienten zu Hause bleiben, und erweitern so die Reichweite des Radiodermatitis-Marktes über Krankenhausmauern hinaus. Dermatologische Kliniken versorgen komplexe refraktäre Fälle und bieten spezialisierte Modalitäten wie Laser-Resurfacing und Thrombozytenreiches-Plasma-Injektionen an, wodurch sie die krankenhausgeführten Versorgungskontinuen ergänzen.
Geografische Analyse
Radiodermatitis-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 32,6 % am globalen Umsatz, gestützt durch robuste Erstattungsleistungen, umfangreiche Strahlentherapiekapazitäten und die frühe Einführung KI-gestützter Behandlungsplanung. Die Vereinigten Staaten treiben die regionale Führungsposition durch große Krebsnetzwerke voran, die evidenzbasierte Hautpflegealgorithmen in elektronische Patientenakten integrieren und so eine stetige Nachfrage nach hochwertigen Verbänden sicherstellen. Kanada trägt durch Ausweitung der Provinzfinanzierungen zu inkrementellem Wachstum bei, während Mexikos Ausbau der onkologischen Infrastruktur die Importnachfrage nach hochwertigen Barrierefilmen ankurbelt.
Radiodermatitis-Markt im asiatisch-pazifischen Raum
Für den Radiodermatitis-Markt im asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 7,4 % prognostiziert, angetrieben durch große Patientenpools und steigende Strahlentherapieinstallationen in China, Indien und Südostasien. Trotz fragmentierter Erstattungsleistungen und ungleichem Zugang zu fortschrittlichen Produkten übersetzen sich die enormen Eingriffszahlen der Region in eine erhebliche Gesamtchance. Japan und Südkorea sind Vorreiter bei der Technologieübernahme, pilotieren Nanofaser-Verbände und Photobiomodulationsgeräte, während Australiens zentralisierte Beschaffung einen Sprungbrett für neue Marktteilnehmer bietet, die eine breitere Durchdringung im asiatisch-pazifischen Raum anstreben.
Radiodermatitis-Markt in EMEA und Südamerika
Europa verfügt über einen reifen, aber widerstandsfähigen Markt, der durch standardisierte Behandlungsprotokolle in Deutschland, Frankreich und dem Vereinigten Königreich verankert ist. Gemeinsame Forschungsförderungen ermöglichen eine rasche Verbreitung bewährter Verfahren und sorgen für eine stetige Akzeptanz neuartiger Therapien. Unterdessen bieten der Nahe Osten & Afrika sowie Südamerika aufstrebendes Potenzial: Die Staaten des Golf-Kooperationsrats investieren in umfassende Krebszentren, während Brasilien und Argentinien auf eine universelle Kostenübernahme für fortschrittliche Wundauflagen hinarbeiten. Währungsvolatilität und Einschränkungen bei den Gesundheitsbudgets bremsen jedoch die kurzfristige Beschleunigung in diesen Regionen und dämpfen ihren Beitrag zum gesamten Radiodermatitis-Markt.
Wettbewerbslandschaft
Marktkonzentration
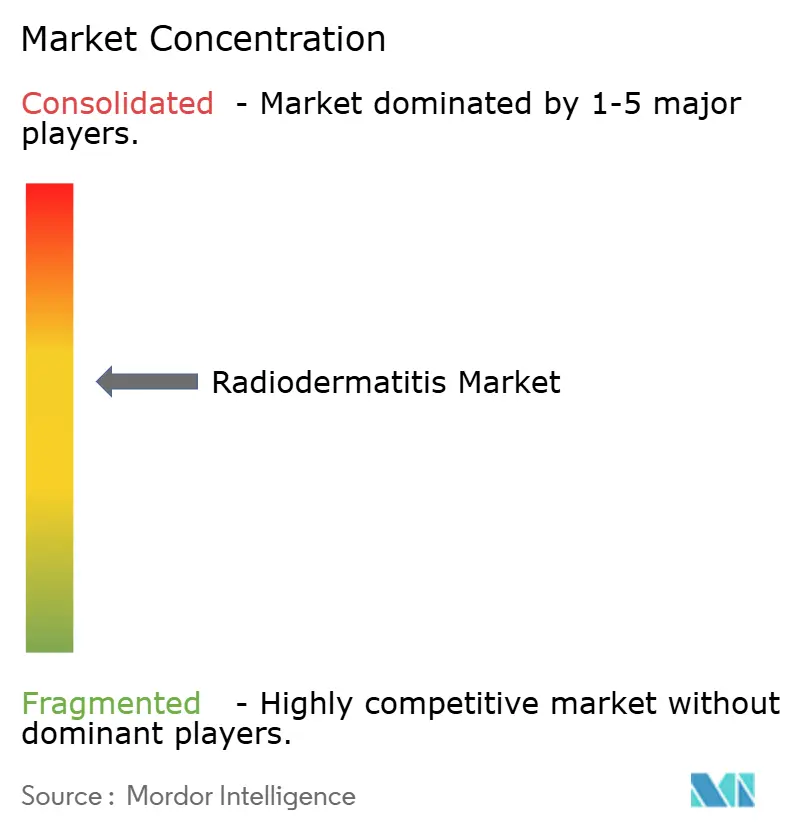
Der Radiodermatitis Markt beherbergt eine Mischung aus diversifizierten Wundversorgungskonzernen und spezialisierten Dermatologie-Innovatoren. 3M, ConvaTec und Mölnlycke nutzen globale Distribution und breite Portfolios, um institutionelle Verträge zu sichern, während kleinere Biotechnologieunternehmen Nischen mit Nanofaserpflastern und Wachstumsfaktorgelen besetzen. Konsolidierungstrends halten an: Größere Akteure verfolgen ergänzende Akquisitionen, um Zugang zu proprietären Verabreichungssystemen oder KI-gestützten Entscheidungsunterstützungsalgorithmen zu erhalten.
Technologische Differenzierung ist ein zentrales Wettbewerbsfeld. Die Markteinführung von ConvaTecs InnovaMatrix, unterstützt durch ein organisches Umsatzwachstum von 6,6 % im ersten Halbjahr 2024, ist ein Beispiel für evidenzbasierte Produkteinführungen, die bei Formulierungsausschüssen Anklang finden. Wettbewerber investieren in intelligente Verbände mit pH-reaktiven Indikatoren, die eine frühzeitige Infektionserkennung und rechtzeitige Intervention ermöglichen. Gleichzeitig setzen Anbieter KI-Dashboards ein, die die Strahlendosis auf die Patientenhaut abbilden, Hotspot-Positionen vorhersagen und eine präventive Filmplatzierung ermöglichen – ein Ansatz, der sowohl Patienten als auch Gerätehersteller begünstigt.
Regulatorische Kontrolle prägt die Wettbewerbsdynamik. Ein FDA-Warnschreiben an Integra LifeSciences im Januar 2025 unterstreicht die Bedeutung einer rigorosen Einhaltung des Qualitätssystems. Unternehmen, die robuste Compliance-Prozesse einführen, gewinnen Reputationsvorteile und einen reibungsloseren Marktzugang. Dennoch bleiben Chancen in weißen Flecken bestehen: Personalisierte Kombinationskits, die Barrierefilme mit antioxidativen Seren bündeln, oder Klinik-zu-Heim-Servicemodelle, die Teledermatologie integrieren, sind bereit, Wertversprechen neu zu definieren.
Führende Unternehmen der Radiodermatitis-Branche
-
3M Company
-
Mölnlycke Health Care AB
-
ConvaTec Group Plc
-
Smith & Nephew plc
-
Medline Industries LP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Radiodermatitis-Markt Unternehmen in diesem Bericht
- 3M Company (Acelity/KCI)
- Convatec
- Molnlycke Health Care
- Smiths Group
- Medline Industries
- BMG Pharma S.p.A
- Stratpharma AG
- Integra LifeSciences
- DermaRite Industries
- Advancis Medical
- Cardinal Health
- MPM Medical
- Hollister
- Southwestern Medical
- Medtronic
- Hydrofera LLC
- Coloplast
- Dermavitality
- Ferndale Pharma
- Johnson & Johnson (Aveeno)
Aktuelle Branchenentwicklungen im Radiodermatitis-Markt
- Juni 2025: Die FDA klassifizierte ein Gerät, das bakterielle Proteaseaktivität in chronischer Wundflüssigkeit erkennt, als Klasse II und ebnete damit den Weg für eine verbesserte Infektionsüberwachung
- April 2025: CMS verlängerte die Abdeckung von Hautsubstituten auf 16 Wochen und erhöhte die Anwendungsgrenzen, was den Patientenzugang zu fortschrittlichen Verbänden verbessert
- Februar 2025: Phase-II-Studienergebnisse zeigten, dass topisches LUT014 die Wirksamkeitsendpunkte für strahleninduzierte Dermatitis bei Brustkrebspatientinnen erfüllte.
- Januar 2025: Die FDA erließ ein Warnschreiben an Integra LifeSciences und verwies auf Fertigungsverstöße, die Wundversorgungsgeräte betrafen
Umfang des globalen Radiodermatitis Marktberichts
Segmentierungsübersicht
| Topika | Kortikosteroide |
| Hydrophile Cremes | |
| Antibiotika | |
| Sonstige | |
| Verbände | Hydrogel- & Hydrokolloidverbände |
| Stingfreie Barrierefilme | |
| Honigimprägnierte Gaze | |
| Silikonbeschichtete Verbände | |
| Sonstige | |
| Orale systemische Arzneimittel | |
| Neue Therapien (wachstumsfaktorbasiert, plättchenbasiert) |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Akute Radiodermatitis |
| Chronische Radiodermatitis |
| Krankenhäuser & Krebszentren |
| Dermatologische Kliniken |
| Häusliche Pflegeumgebungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Topika | Kortikosteroide |
| Hydrophile Cremes | ||
| Antibiotika | ||
| Sonstige | ||
| Verbände | Hydrogel- & Hydrokolloidverbände | |
| Stingfreie Barrierefilme | ||
| Honigimprägnierte Gaze | ||
| Silikonbeschichtete Verbände | ||
| Sonstige | ||
| Orale systemische Arzneimittel | ||
| Neue Therapien (wachstumsfaktorbasiert, plättchenbasiert) | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Stadium | Akute Radiodermatitis | |
| Chronische Radiodermatitis | ||
| Nach Endnutzer | Krankenhäuser & Krebszentren | |
| Dermatologische Kliniken | ||
| Häusliche Pflegeumgebungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Radiodermatitis-Behandlungsmarkt?
Die Größe des Radiodermatitis-Behandlungsmarktes beträgt im Jahr 2026 480,64 Millionen USD, mit einem prognostizierten Anstieg auf 619,84 Millionen USD bis 2032.
Welche Region führt die globale Nachfrage an?
Nordamerika hält mit 32,6 % den größten Anteil, unterstützt durch robuste Erstattung und frühe Technologieakzeptanz.
Welche Produktkategorie wächst am schnellsten?
Stechfreie Barrierefilme verzeichnen bis 2032 die höchste CAGR von 8,2 %, da Kliniker zunehmend auf präventionsorientierte Versorgung setzen.
Warum gewinnen Online-Apotheken an Bedeutung?
Online-Kanäle wachsen mit einer CAGR von 7,1 %, da Patienten Bequemlichkeit, wettbewerbsfähige Preise und diskrete Lieferung schätzen.
Wie beeinflusst die Erstattungspolitik das Marktwachstum?
Die CMS-Regelung von 2025, die die Abdeckung von Hautsubstituten auf 16 Wochen verlängert und die Anwendungsgrenzen verdoppelt, steigert direkt den Zugang zu fortschrittlichen Verbänden und unterstützt das Umsatzwachstum.
Was sind die größten Herausforderungen für Lieferanten?
Lücken im ärztlichen Konsens über Protokolle und Versorgungsrisiken bei medizinischem Silber und Silikon stellen die unmittelbarsten Hürden für eine reibungslosere Expansion dar.