
Dermatologie-CRO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.02 Milliarden US-Dollar |
| Marktgröße (2031) | 8.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
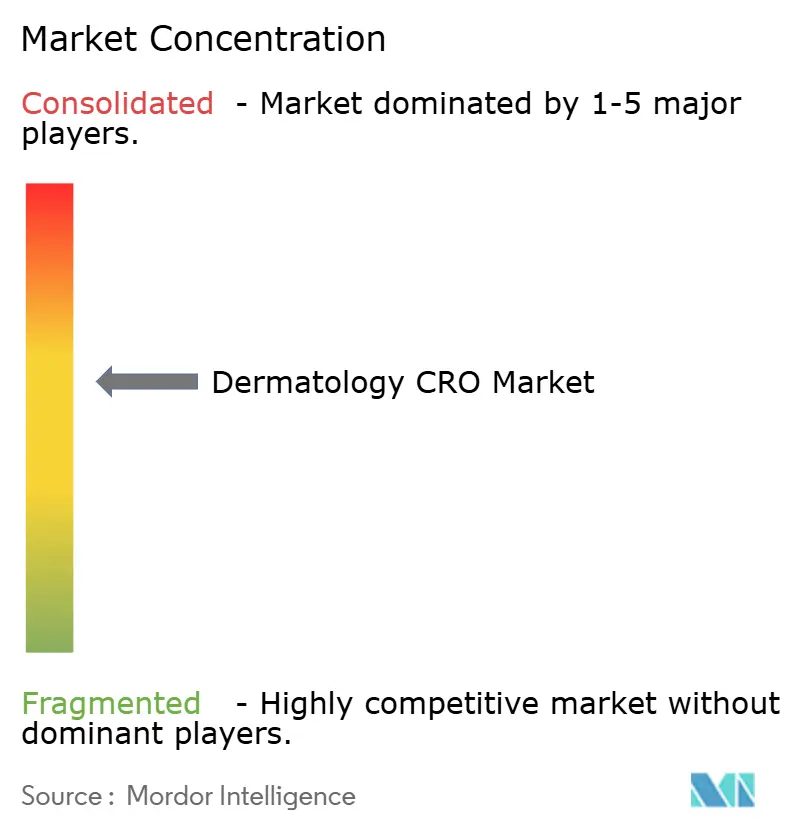
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dermatologie-CRO-Marktanalyse von Mordor Intelligence
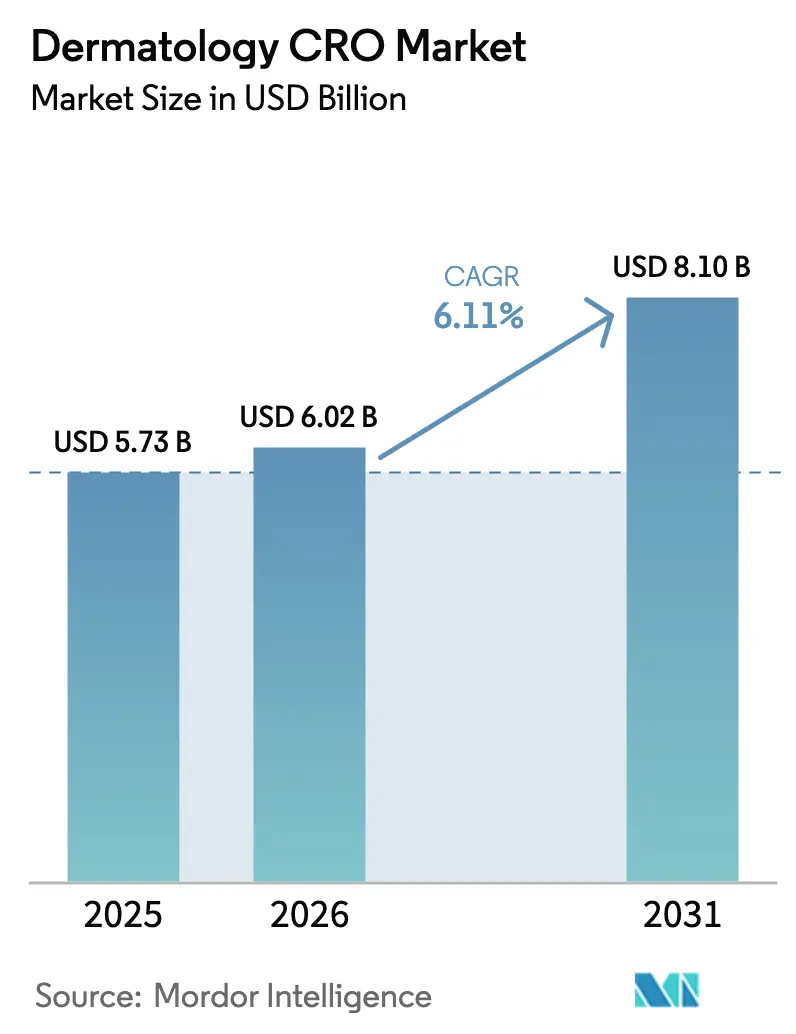
Die Dermatologie-CRO-Marktgröße soll von USD 5,73 Milliarden im Jahr 2025 und USD 6,02 Milliarden im Jahr 2026 auf USD 8,10 Milliarden bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,11 % verzeichnen.
Die Verlagerung der Sponsor-Pipelines hin zu Biologika, die auf chronisch-entzündliche Erkrankungen abzielen, zusammen mit dem Aufstieg von Genbearbeitungsplattformen für seltene Genodermatosen, erhöht die Nachfrage nach therapeutisch-spezifischer Auftragsforschungskompetenz. Investoren finanzieren Dermatologie-Frühphasenvorhaben auf Rekordniveau, und diese Unternehmen lagern regelmäßig mehr als 80 % der klinischen Abläufe aus, um Kapital für die Produktionsskalierung zu erhalten. Regulierungsbehörden auf beiden Seiten des Atlantiks erlauben nun adaptive und dezentralisierte Studiendesigns, die Zeitpläne verkürzen und die Kosten pro Patient senken, was Sponsoren dazu veranlasst, die Markteinführungsgeschwindigkeit gegenüber der Kostenkontrolle zu priorisieren. Unterdessen erzielen CROs, die KI-gestützte Läsionsbildgebung mit Echtzeit-Datenanalyse kombinieren können, Premiumpreise in Phase-II- und Zulassungsstudien.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Klinische Studiendienstleistungen im Jahr 2025 den führenden Anteil von 44,63 % am Dermatologie-CRO-Markt, während Datenmanagement & Biostatistik bis 2031 mit einer CAGR von 10,35 % am schnellsten wachsen soll.
- Nach Phase dominierte Phase II im Jahr 2025 mit 36,13 % des Dermatologie-CRO-Marktanteils, während Phase I im Zeitraum 2026–2031 die schnellste CAGR von 9,74 % verzeichnen soll.
- Nach Studiendesign entfielen im Jahr 2025 53,64 % des Dermatologie-CRO-Marktanteils auf Interventionsstudien, während In-silico- / digitale Studien bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen werden.
- Nach Sponsortyp führten Pharmaunternehmen im Jahr 2025 mit einem Anteil von 61,75 % am Dermatologie-CRO-Markt, während Biotechnologieunternehmen bis 2031 mit einer CAGR von 9,43 % expandieren sollen.
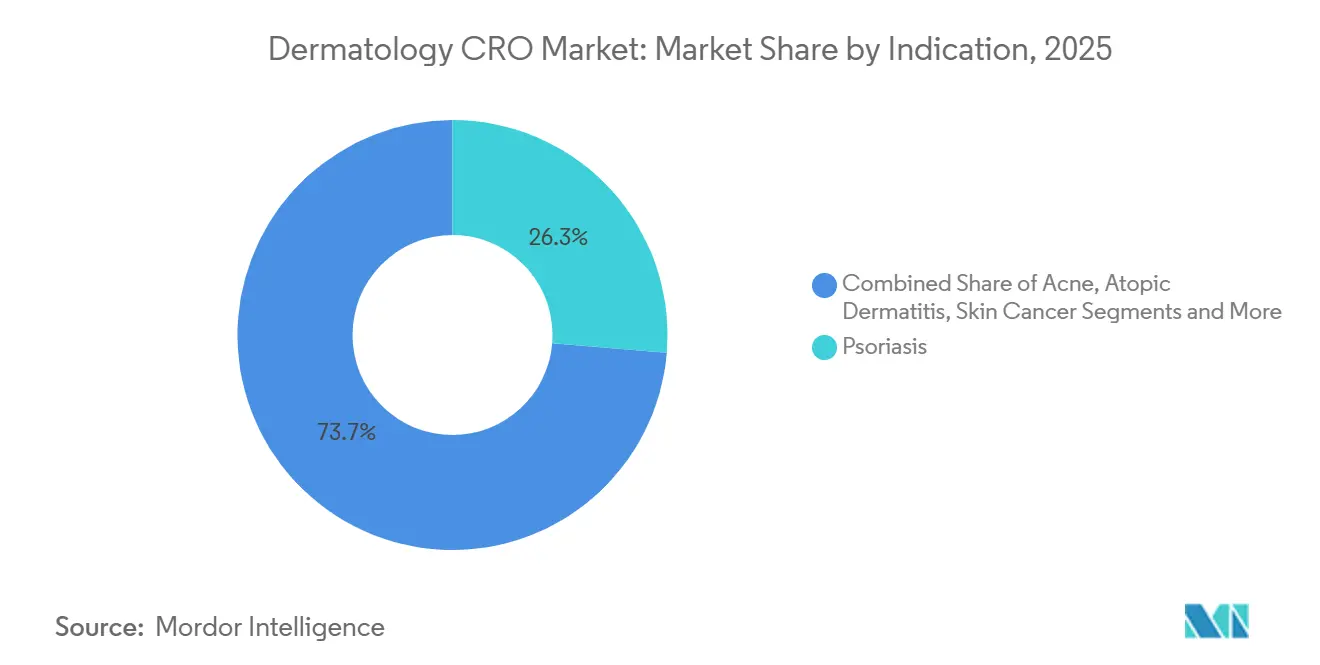
- Nach Indikation behielt Psoriasis im Jahr 2025 den größten Anteil von 26,31 % an der Dermatologie-CRO-Marktgröße, während seltene dermatologische Erkrankungen bis 2031 die höchste CAGR von 8,24 % verzeichnen sollen.
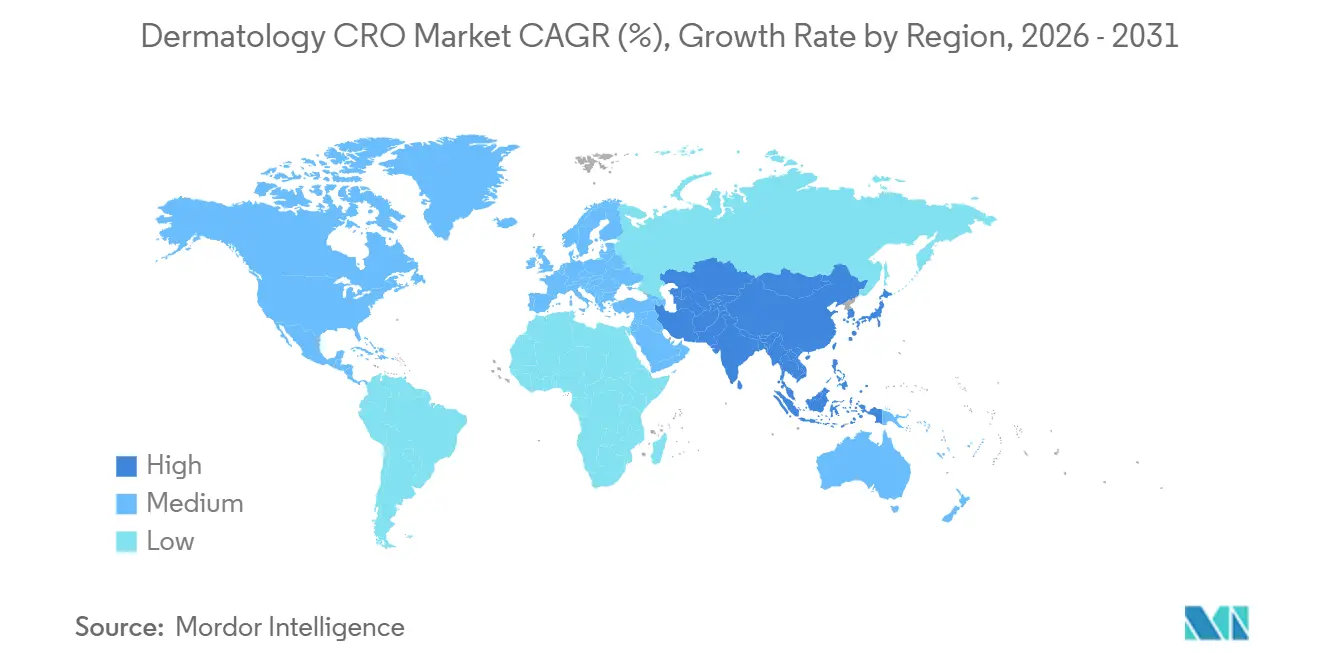
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 39,42 % des Dermatologie-CRO-Marktanteils, während Asien-Pazifik bis 2026–2031 die stärkste CAGR von 8,46 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Hauterkrankungen | +1.2% | Global, am höchsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende F&E-Investitionen durch dermatologiefokussierte Pharma- und Biotechunternehmen | +1.5% | Nordamerika, Europa, aufstrebende Asien-Pazifik- Zentren | Mittelfristig (2–4 Jahre) |
| Zunehmende Auslagerung durch Sponsoren an spezialisierte Dermatologie-CROs | +1.8% | Nordamerika, Europa, Kernmärkte Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unterstützung für adaptive & beschleunigte Zulassungswege | +0.7% | Nordamerika, EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dezentralisierte / virtuelle Studien ermöglicht durch KI-Bildgebung | +1.0% | Schnellere Akzeptanz in Nordamerika, ausgewählte EU-Länder | Mittelfristig (2–4 Jahre) |
| Aufkommende Nachfrage nach UV-induzierten DNS-Schaden-Biomarkern | +0.4% | Frühe Dynamik in Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Auslagerung durch Sponsoren an spezialisierte Dermatologie-CROs
Sponsoren wechseln von Generalanbietern zu Nischen-CROs, die Prüfer in der PASI-, EASI- und Investigator-Global-Assessment-Bewertung schulen. Funktionale Dienstleistungsvereinbarungen betten CRO-Personal in Sponsorenteams ein, was eine engere Aufsicht ermöglicht und gleichzeitig Monitoring- und Abstimmungsaufgaben auslagert. Endpunktvariabilität kann die Stichprobengrößen um bis zu 30 % aufblähen, wenn Bewerter keine Zertifizierung besitzen, weshalb Sponsoren Aufschläge zahlen – die bei globalen Zulassungsstudien oft USD 15 Millionen übersteigen – an Partner, die eine zentralisierte Bildadjudikation garantieren. Das Muster ist am stärksten in Phase-II-Programmen für Psoriasis und atopische Dermatitis ausgeprägt und breitet sich in Asien-Pazifik aus, da westliche Unternehmen die Anforderungen des chinesischen Zentrums für Arzneimittelbewertung und die japanischen Anforderungen zur ethnischen Sensitivität navigieren. Nischen-CROs, die proprietäre Schulungsmodule besitzen, gewinnen weiterhin Verträge, selbst wenn der Preiswettbewerb zunimmt.
Wachsende F&E-Investitionen durch dermatologiefokussierte Pharma- und Biotechunternehmen
Die F&E-Ausgaben der zehn größten Pharmaunternehmen in der Dermatologie stiegen von USD 8 Milliarden im Jahr 2021 auf USD 11 Milliarden im Jahr 2025, da sich die Pipelines in Richtung IL-13-, IL-17- und IL-23-Signalwege diversifizierten. Die Risikofinanzierung überstieg im Jahr 2024 USD 2,3 Milliarden und lenkte Kapital in Gentherapie- und RNA-Interferenz-Start-ups. Da diese jüngeren Unternehmen über begrenzte interne Ressourcen verfügen, lagern sie 80–90 % der klinischen Arbeit aus, was den globalen Dermatologie-CRO-Markt ankurbelt. Jüngste FDA-Zulassungen für Deucravacitinib und Lebrikizumab validierten neuartige Wirkmechanismen und stärkten den Appetit der Sponsoren auf weitere Dermatologie-Assets.
Dezentralisierte / virtuelle Dermatologie-Studien ermöglicht durch KI-gestützte Bildgebung
Der FDA-Leitfaden von 2023 zu dezentralisierten Studien erlaubt die Fernfotografie von Läsionen, sofern Sponsoren die Bildqualität validieren.[1]Abteilung für Arzneimittelinformation, „Leitfaden zu dezentralisierten klinischen Studien”, US-amerikanische Behörde für Lebens- und Arzneimittel, fda.gov Bis 2025 nutzten rund 30 % der Phase-II-Studien Telemedizin oder Smartphone-Apps für mindestens einen Endpunkt. Canfield-Scientific-Systeme mit Modulen für maschinelles Lernen sind in 40 % der nordamerikanischen Studien vertreten, während DSGVO-konforme Plattformen in Europa dominieren. KI-Klassifikatoren, die auf mehr als 100.000 Bildern trainiert wurden, erreichen nun die Interrater-Zuverlässigkeit von Dermatologen, senken die Kosten pro Patient um USD 1.200 und verkürzen die Einschreibungszeiträume um bis zu 25 %. Sponsoren sind bei vollständig virtuellen Kontrollgruppen außerhalb der Vereinigten Staaten noch vorsichtig, aber hybride Modelle bewegen sich in Richtung Mainstream-Akzeptanz.
Regulatorische Unterstützung für adaptive & beschleunigte Studienzulassungswege
Der FDA-Leitfaden zur Dermatologie vom Dezember 2024 erlaubt vordefinierte Zwischenauswertungen zur Anpassung der Stichprobengröße oder zum Ausschluss unwirksamer Studienarme.[2]Büro des Kommissars, „Leitfaden für adaptive Studiendesigns für klinische Studien mit Arzneimitteln und biologischen Produkten für die Industrie”, US-amerikanische Behörde für Lebens- und Arzneimittel, fda.gov Die Europäische Arzneimittelagentur harmonisierte Anfang 2025 die Endpunkt-Rahmenwerke und erkannte patientenberichtete Ergebnisse wie POEM als co-primäre Maßnahmen an. Die Anzahl der Breakthrough-Therapy-Designierungen für Hauterkrankungsmedikamente stieg von acht im Jahr 2022 auf vierzehn im Jahr 2024.[3]Ausschuss für Humanarzneimittel, „Leitlinie zu harmonisierten Dermatologie-Endpunkten”, Europäische Arzneimittelagentur, ema.europa.eu Bayesianische Statistiker und regulatorische Autoren für Orphan-Arzneimittel sind nun zentrale Personalbedarfe für CROs, die Seltene-Erkrankungen-Programme verfolgen. Zusammengenommen verkürzen diese politischen Veränderungen die Zulassungszeiträume um bis zu sechs Monate und reduzieren Protokolländerungen über Grenzen hinweg.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten & Komplexität subjektiver Endpunkte | -0.8% | Global, ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Prüfermangel & Rekrutierungsengpässe | -0.6% | Global, schwerwiegend in Asien-Pazifik und aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Bedenken zur Datenintegrität bei KI-gestützter Bewertung | -0.3% | Regulatorische Kontrolle am höchsten in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Margendruck durch interne digitale Plattformen | -0.5% | Konzentriert bei den Top-10-Pharma- Sponsoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten & Komplexität von Dermatologie-Studien aufgrund subjektiver Endpunkte
Die Kosten pro Patient liegen 25–35 % höher als bei Onkologie- oder Kardiologiestudien vergleichbarer Größe, da PASI- und EASI-Bewertungen zertifizierte Bewerter, fotografische Dokumentation und eine zentralisierte Überprüfung erfordern. Eine Phase-III-Psoriasis-Studie mit 600 Patienten kann USD 40 Millionen übersteigen, wobei USD 8 Millionen für endpunktspezifische Aktivitäten eingeplant sind. Um die Interrater-Variabilität von bis zu 30 % auszugleichen, überrekrutieren Sponsoren routinemäßig um 10–20 %. Die FDA besteht nun auf Zuverlässigkeitsstudien vor dem Beginn der Zulassungsstudie, was die Entwicklung um neun Monate verlängert. Kleinere Biotechnologieunternehmen schränken manchmal den geografischen Umfang ein oder verzögern Markteinführungen, was das kurzfristige Wachstum im globalen Dermatologie-CRO-Markt dämpft.
Prüfermangel & Patientenrekrutierungsengpässe
Die globale Beteiligung von Dermatologen an der klinischen Forschung wächst jährlich nur um 3 %, was hinter dem jährlichen Anstieg der Studienbeginne von 8 % zurückbleibt. Die Vereinigten Staaten zählen weniger als 1.500 Hauptprüfer für die Dermatologie von insgesamt 12.000 praktizierenden Dermatologen. Eine Prävalenz seltener Erkrankungen von unter 1 zu 50.000 erfordert eine länderübergreifende Einschreibung, häufig unter Einbeziehung von Patientenorganisationsregistern. Zu den Hürden in Asien-Pazifik gehören die krankenhausbasierte Akkreditierung in China und die fragmentierten staatlichen Vorschriften in Indien. CROs, die Netzwerke im Voraus aufbauen und elektronische Gesundheitsakten zur Patientensuche nutzen, erhöhen die Budgets um 10–15 %, aber diese Bemühungen bleiben unerlässlich, um die Zeitpläne einzuhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
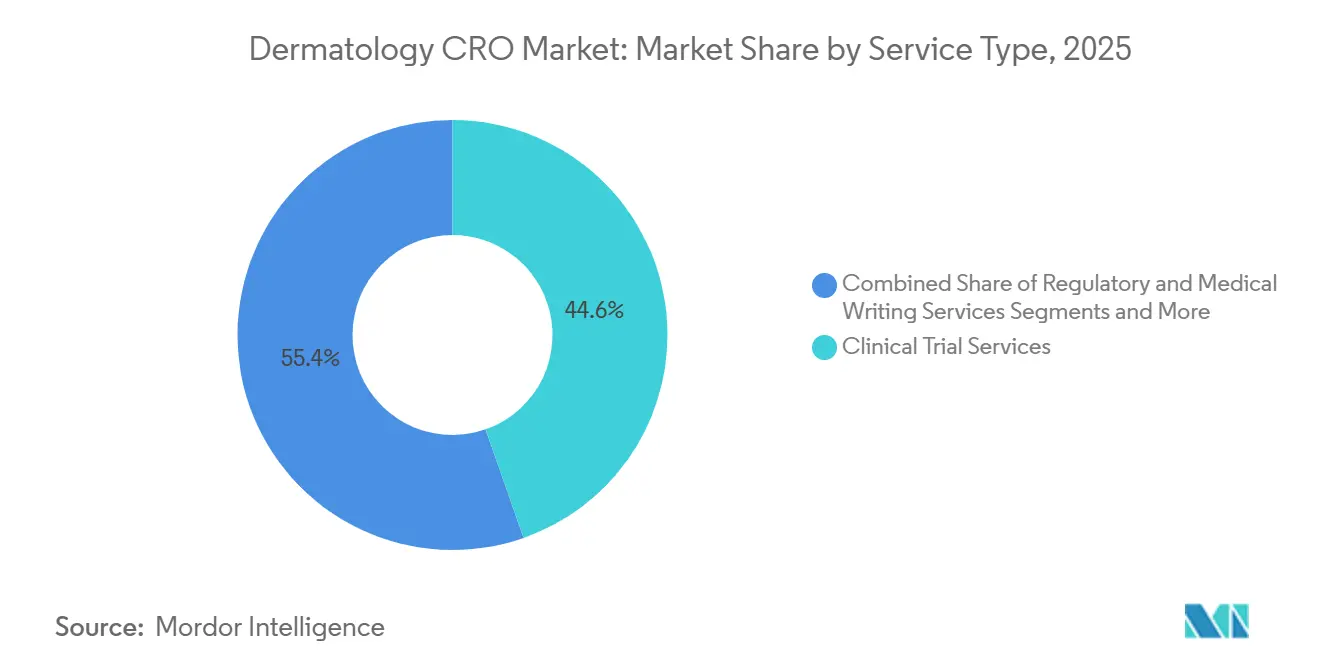
Klinische Studiendienstleistungen behalten die Führung, während Analytik an Dynamik gewinntKlinische Studiendienstleistungen machten im Jahr 2025 44,63 % des globalen Dermatologie-CRO-Marktanteils aus und bleiben zentral, da Sponsoren schlüsselfertige Protokollentwicklung, Monitoring und Sicherheitsberichterstattung benötigen. Die Nachfrage ist besonders hoch in Phase-II-Psoriasis-Studien, bei denen eine schnelle Dosisfindung entscheidend ist. Datenmanagement & Biostatistik ist jedoch der am schnellsten wachsende Bereich und soll bis 2031 eine CAGR von 10,35 % verzeichnen, da Sponsoren Echtzeit-Dashboards und KI-gestützte Bewertung anstreben. Die globale Dermatologie-CRO-Marktgröße für Analytik ist gewachsen, da CROs die elektronische Datenerfassung mit Läsionsklassifikatoren integrieren und Adjudikationszyklen auf Tage verkürzen. Sekundäre Dienstleistungen wie Regulatorische & Medizinische Schreibdienstleistungen erzielen Premiumgebühren für Orphan-Arzneimittel-Dossiers, während Post-Market-Überwachung an Relevanz gewinnt, da beschleunigte Biologika-Zulassungen mit langfristigen Sicherheitsverpflichtungen verbunden sind.
Kleinere, aber wesentliche Einnahmequellen entstehen aus der präklinischen Prüfung topischer Formulierungen und Qualitäts- & Compliance-Audits. Drei FDA-Warnschreiben im Jahr 2024 zitierten eine unzureichende Quelldokumentenverifizierung und veranlassten Sponsoren, CROs mit unabhängigen Auditteams zu beauftragen. Der Wettbewerb verschärft sich rund um die Bereitschaft für dezentralisierte Studien; Anbieter, die Telemedizin in das Standard-Monitoring integrieren, erzielen höhere Margen als solche, die nur standardisierte Standortüberwachung anbieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Phase:
Proof-of-Concept dominiert, aber First-in-Human nimmt zuPhase II dominierte im Jahr 2025 mit 36,13 % des Umsatzes und spiegelt ihre Rolle bei der Festlegung von Biopsie-, Bildgebungs- oder Biomarker-Endpunkten wider, bevor Sponsoren sich zu Phase-III-Programmen im Wert von USD 100 Millionen verpflichten. Adaptive Designs reduzieren die Kohortengröße, dennoch bleibt Phase II das Arbeitspferd für Psoriasis, atopische Dermatitis und aufkommende IL-17-Assets. Die globale Dermatologie-CRO-Marktgröße im Zusammenhang mit Phase I beschleunigt sich mit einer CAGR von 9,74 %, da Genbearbeitungs- und topische RNA-Interferenz-Wirkstoffe in die Klinik eintreten. Diese neuartigen Modalitäten erfordern einzigartige Sicherheitslabore und pharmakodynamische Probenahmen und eröffnen Nischen für CROs, die Leukapherese-Einheiten oder GMP-Hautbiopsie-Einrichtungen betreiben.
Das Phase-III-Wachstum ist stabiler, da Sponsoren Zwischenanalysen nutzen, um die kommerzielle Positionierung mit weniger Patienten zu sichern. Phase-IV-Register sichern trotz geringerem Vertragswert einen stetigen Umsatz, da Regulierungsbehörden eine Sicherheitsnachverfolgung in der realen Welt für systemische Immunmodulatoren erwarten. CROs, die Anspruchsdatenbanken und EHR-Verknüpfungen besitzen, gewinnen einen überproportionalen Anteil dieser Zulassungsstudien.
Nach Studiendesign:
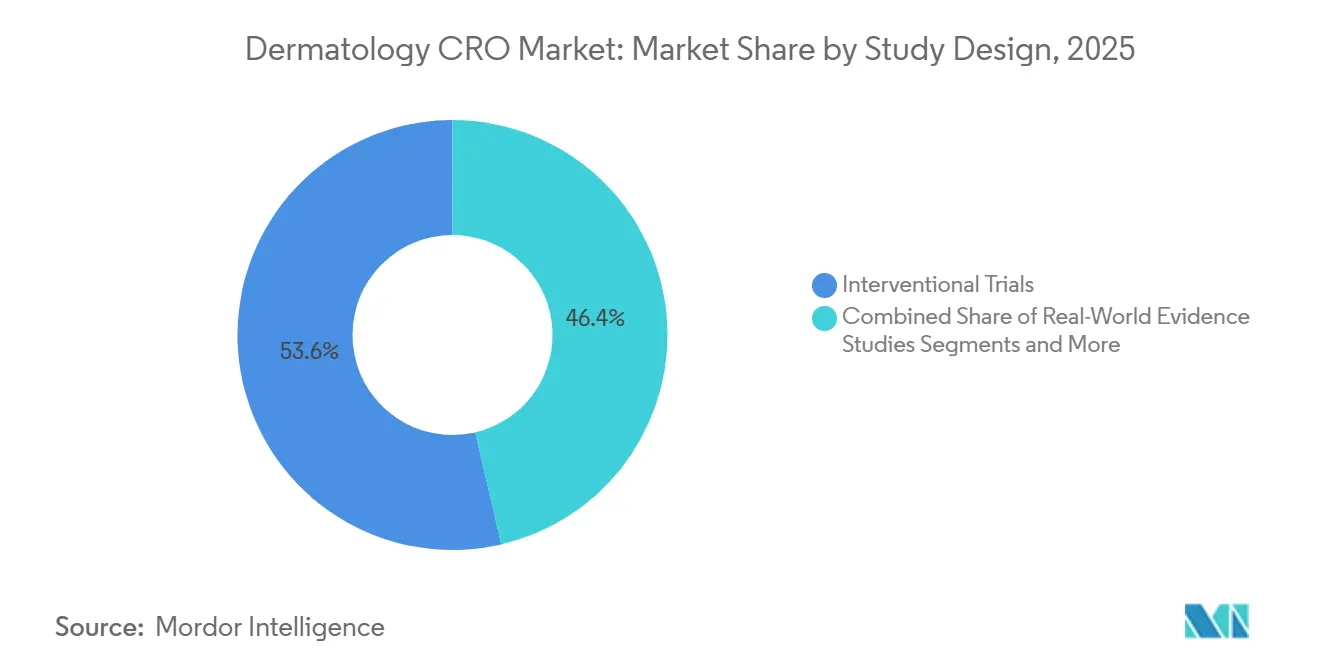
Interventionsstudien bleiben dominant, während In-silico-Modelle bei Regulierungsbehörden Gehör findenInterventionsstudien repräsentierten im Jahr 2025 53,64 % des globalen Dermatologie-CRO-Marktanteils, da randomisierte kontrollierte Studien für die Erweiterung der Zulassung unverzichtbar bleiben. Sponsoren konzipieren aktiv kontrollierte Studien, um ethische Bedenken hinsichtlich der Placebo-Exposition bei chronischen Erkrankungen zu vermeiden. Beobachtungsstudien dienen dem Evidenzbedarf der Kostenträger, insbesondere in Märkten, in denen die vergleichende Wirksamkeit die Erstattung beeinflusst. Programme zur Nutzung von Daten aus der realen Welt florieren unter dem FDA-Leitfaden von 2024, der Zulassungsänderungen auf Basis strukturierter Registerdaten erlaubt, sofern vordefinierte Kriterien erfüllt sind.
In-silico-Studien sollen eine CAGR von 10,53 % verzeichnen, unterstützt durch virtuelle Vergleichsarme, die die Placebo-Einschreibung um 40 % reduzieren können. Die erste FDA-zugelassene In-silico-Kontrolle für Psoriasis im Jahr 2025 schuf einen Präzedenzfall. Obwohl solche Designs derzeit auf frühe Phasen beschränkt sind, schätzen Sponsoren Zeiteinsparungen von sechs Monaten. CROs, die synthetische Arme aus historischen Datensätzen generieren können, positionieren sich für Premiumaufträge, sobald Regulierungsbehörden die Anwendbarkeit ausweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sponsortyp:
Große Pharmaunternehmen dominieren weiterhin die Budgets, aber Biotechkapital treibt das Wachstum anPharmaunternehmen hielten im Jahr 2025 61,75 % des globalen Dermatologie-CRO-Marktanteils und verlassen sich auf Full-Service-Partner zur Durchführung globaler Phase-III-Studien, die milliardenschwere Biologika-Franchises unterstützen. Sie legen Wert auf Kopf-an-Kopf-Wirksamkeit gegenüber etablierten Wirkstoffen und fordern ein robustes Sicherheitsmonitoring, um neuere IL-23- oder JAK-Inhibitoren zu differenzieren. Biotechnologieunternehmen sind trotz kleinerer Budgets mit einer CAGR-Prognose von 9,43 % bis 2031 der volumenmäßige Wachstumsmotor. Venture-finanzierte Start-ups lagern nahezu alle Abläufe aus und bevorzugen flexible, modulare Dienstleistungen gegenüber monolithischen Verträgen. Medizinische und ästhetische Gerätesponsoren tragen inkrementellen Aufwärtspotenzial durch Studien zu Laserresurfacing-Systemen und transdermalen Pflastern bei.
Akademische Prüfer fungieren häufig als Co-Sponsoren, insbesondere in Seltene-Erkrankungen-Programmen, bei denen Patientenregister in Universitätskliniken angesiedelt sind. Öffentlich-private Partnerschaften vergrößern den globalen Dermatologie-CRO-Markt weiter, da Regierungen translationale Forschung zu UV-induziertem DNS-Schaden und Photoaging-Biomarkern finanzieren.
Nach Indikation:
Psoriasis dominiert den Umsatz, aber seltene Erkrankungen treiben die Dynamik anPsoriasis generierte im Jahr 2025 26,31 % des Umsatzes, was mit ihrer globalen Prävalenz von 125 Millionen Patienten und der robusten biologischen Erstattung übereinstimmt. Sponsoren lagern häufig große Bestätigungsstudien aus, die Wirkungseintrittsgeschwindigkeit, Dosierungskomfort oder Dauerhaftigkeit vergleichen. Atopische Dermatitis ist der zweitgrößte Bereich, angetrieben durch JAK-Inhibitoren und topische PDE4-Wirkstoffe. Akne-Studien bleiben kleinere Verträge, da viele Produkte Generika oder kosmetischer Natur sind.
Seltene dermatologische Erkrankungen, die derzeit nur einen kleinen Anteil ausmachen, sollen bis 2031 eine CAGR von 8,24 % verzeichnen, da CRISPR-basierte und Genersatztherapien Orphan-Arzneimittel-Designierungen erhalten. Die globale Dermatologie-CRO-Marktgröße im Zusammenhang mit Ultra-Orphan-Studien profitiert von beschleunigten FDA-Überprüfungen und einer siebenjährigen Exklusivität, die Premiumpreise für CROs rechtfertigen. Hautkrebs-Studien, insbesondere für topische Behandlungen des Basalzellkarzinoms, fügen spezialisierte Bildgebungs- und Rezidiv-Endpunkte hinzu und schaffen eine weitere Nische für die Differenzierung von CROs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Dermatologie-CRO-Markt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 39,42 % am globalen Dermatologie-CRO-Markt, da die Vereinigten Staaten Sponsorzentralen, Prüfernetzwerke und FDA-Anreize konzentrieren, die Zulassungen beschleunigen. Die Kosten pro Patient sind nach wie vor am höchsten, doch Sponsoren akzeptieren den Aufpreis, da US-Daten die Verhandlungen mit Kostenträgern untermauern. Kanada und Mexiko entwickeln sich stetig zu multietnischen Rekrutierungszentren, die die Gesamtstudienbudgets um bis zu 30 % senken.
Dermatologie-CRO-Markt Europa
Europa mit Deutschland, Frankreich und dem Vereinigten Königreich als volumenstärkste Märkte, bedingt durch harmonisierte EMA-Prozesse und weit verbreitete elektronische Gesundheitsakten, die die Rekrutierung erleichtern. Die Harmonisierung der Endpunkte durch die EMA im Jahr 2025 reduzierte grenzüberschreitende Protokolländerungen um zwei Monate und senkte die Direktkosten. Südliche Märkte wie Italien und Spanien ziehen dermatologische Studien mit 25 % niedrigeren Kosten pro Patient an, während die Prüferqualität erhalten bleibt.
Dermatologie-CRO-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2031 die höchste CAGR von 8,46 % verzeichnen. China verkürzte die Studiengenehmigungen bis 2025 auf neun Monate, und Japans überarbeitete Preisgestaltung belohnt First-in-Class-Dermatologika, was den Appetit der Sponsoren anheizt. Indien bietet Kosteneinsparungen von 50–60 %, kämpft jedoch mit Prüfermangel und regulatorischer Fragmentierung auf Staatsebene. Australien und Südkorea bieten trotz geringerer Volumina schnelle Ethikprüfungszyklen, die für frühe Phasen von Gentherapiestudien attraktiv sind.
Dermatologie-CRO-Markt Naher Osten und Afrika sowie Südamerika
Der Nahe Osten & Afrika und Südamerika tragen derzeit nur bescheidene Umsätze bei, ziehen jedoch Protokolle für seltene Krankheiten an, bei denen Patientencluster vorhanden sind. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren im Rahmen der wirtschaftlichen Diversifizierung in Forschungszentren, während Brasilien und Argentinien Sponsoren mit 20 % niedrigeren Überwachungsgebühren trotz längerer Genehmigungsfristen anlocken.

Regulatorisches Umfeld
Die weltweite dermatologische CRO-Arbeit wird durch die ICH-Leitlinien zur Guten Klinischen Praxis (GCP) und regionsspezifische Vorschriften für klinische Studien geprägt, die das Studiendesign, den Umgang mit Daten und die Erwartungen an Einreichungen in den Vereinigten Staaten, Europa und im asiatisch-pazifischen Raum beeinflussen. ICH E6(R3) trat in den Vereinigten Staaten am 8. September 2025 und in Kanada am 1. April 2026 in Kraft, wodurch das risikobasierte Qualitätsmanagement gestärkt und die Erwartungen an moderne Studienabläufe aktualisiert wurden, während Annex 2 für nicht traditionelle und dezentrale Designs weiterhin finalisiert wird. In Europa beeinflussen die EU-Verordnung über klinische Prüfungen und die Nutzung von CTIS den Studienstart und die Dokumentationspraktiken multinationaler Studien, doch die anhaltende Divergenz zwischen FDA, EMA, NMPA, PMDA und CDSCO hinsichtlich lokaler Datenanforderungen und Einreichungsprozesse macht multiregionale dermatologische Programme weiterhin von einer starken regulatorischen Strategie und länderspezifischer Umsetzung abhängig.
Dermatologiespezifische Leitlinien und Prüfungsschritte beeinflussen ebenfalls den Umfang, die Ressourcenzuweisung und die Zeitpläne von CROs. FDA-End-of-Phase-2-Meetings bleiben zentral für die Festlegung von Phase-III-Designs und pädiatrischen Anforderungen gemäß PREA, was sich auf Monitoring, Endpunktschulungen und statistische Pläne auswirken kann, die von CROs erbracht werden. Im Juli 2026 veröffentlichte die FDA die endgültige Leitlinie für ANDAs zu topischen dermatologischen Kortikosteroiden, in der ein In-vivo-pharmakodynamischer Ansatz zur Bioäquivalenz festgelegt wird, was die Erwartungen für Generikahersteller klarstellt und den Wert von CRO-Fähigkeiten steigert, die klinisch-pharmakologische Abläufe mit standardisierter Endpunktausführung kombinieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette dermatologischer CROs beginnt mit Sponsoren, einschließlich Pharma- und Biotech-Unternehmen, die die Entwicklungsstrategie und Endpunkte festlegen. Es folgen Protokolldesign und Durchführbarkeitsprüfung, dann die Standortauswahl und der regulatorische Studienstart, der mehrere Behörden mit unterschiedlichen lokalen Datenanforderungen und Einreichungsanforderungen umfassen kann. Die operative Umsetzung konzentriert sich auf spezialisierte Prüfarztnetzwerke und zertifizierte Bewerter für PASI, EASI und andere visuelle Bewertungsstandards, unterstützt durch Rater-Schulungen, zentralisierte Bildüberprüfung und eClinical-Systeme, die Läsionsbilder und patientenberichtete Endpunkte erfassen und qualitätssichern. Bei Biologika und anderen temperaturempfindlichen Produkten läuft die Logistik der klinischen Versorgung, einschließlich Kühlkettenverteilung und Nachverfolgbarkeit, parallel zum Sicherheitsmanagement, zur Pharmakovigilanz und, soweit zutreffend, zu bioanalytischen Tests.
Nachgelagerte Aktivitäten umfassen Datenmanagement, Biostatistik, medizinisches Schreiben und Unterstützung bei Einreichungen, gefolgt von Post-Market-Überwachung und der Generierung von Real-World-Evidenz für langfristige Sicherheits- und Wirksamkeitsanforderungen. Der Servicemix verschiebt sich von fragmentierter Lieferantenüberwachung zu gebündelten End-to-End-Modellen (einschließlich FSP-Vereinbarungen), die klinische Abläufe mit Daten- und Sicherheitsfunktionen kombinieren. Innerhalb dieser Kette hängt die Differenzierung der CROs zunehmend von der Zuverlässigkeit subjektiver Endpunkte, dem Zugang zu dermatologisch spezialisierten Standorten (einschließlich akademischer Zentren) und der Fähigkeit ab, dezentrale oder hybride Designs umzusetzen, ohne die Datenintegrität zu beeinträchtigen.
Wettbewerbslandschaft
Der Wettbewerb ist moderat bis hoch. Die Unternehmen nutzen globale Prüfernetzwerke, proprietäre Bildgebungssoftware und regulatorische Tiefe, um große Phase-III-Verträge zu sichern. Mittelgroße Spezialisten wie TFS HealthScience und Dermatology Contract Research Inc. konzentrieren sich auf seltene Erkrankungen und Prüferschulung, was trotz kleinerer Größe Premiumpreise ermöglicht. Funktionale Dienstleistungsmodelle ermöglichen es Sponsoren, Monitoring von einem Anbieter und Datenmanagement von einem anderen zu kombinieren, was die Macht von Komplettanbietern verringert.
Technologiegetriebene Disruptoren, darunter Science 37 und Medable, verfolgen vollständig virtuelle Studien. Die regulatorische Akzeptanz bleibt auf frühe Phasen beschränkt, aber ihre Plattformen setzen etablierte Anbieter unter Druck, Telemedizin und synthetische Arme zu integrieren. Große CROs reagieren mit Übernahmen von eClinical-Start-ups und Allianzen mit Bildgebungsunternehmen; Syneos Health beispielsweise integriert die Canfield-KI-Läsionsanalyse in seine Arbeitsabläufe. Die Preissetzungsmacht erodiert bei standardisierter Phase-III-Durchführung, während CROs, die Expertise in adaptivem Design, Rekrutierung für seltene Erkrankungen und In-silico-Modellierung nachweisen, ihre Margen verteidigen.
Sponsoren selbst schaffen Gegenwind, indem sie in interne digitale Plattformen investieren, die traditionelle CRO-Funktionen replizieren. Pfizer und Novartis verfügen über interne Monitoring-Dashboards, was die Abhängigkeit von externen Partnern außer für therapeutische Expertise reduziert. Vor diesem Hintergrund betonen CROs Domänenwissen, globale regulatorische Intelligenz und kuratierte Prüferbeziehungen als Differenzierungsmerkmale, die für Sponsoren schwer zu reproduzieren bleiben.
Marktführer im Dermatologie-CRO-Bereich
Charles River Laboratories
ICON plc
IQVIA Holdings Inc.
Parexel International Corporation
Syneos Health Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dermatologie-CRO-Markt
- Accel Clinical Research
- Alira Health
- Atlantia Clinical Trials
- BioPharma Services Inc.
- Charles River
- Clinipace (dMed)
- CMIC Group
- Covance (Labcorp Drug Development)
- Dermatology Contract Research Inc. (DCRI)
- ICON
- IQVIA
- KCR S.A.
- Linical Co., Ltd.
- Lotus Clinical Research
- MedPace
- Novotech Health Holdings
- Parexel International
- Pharm-Olam
- Premier Research
- PSI CRO
- QPS Holdings LLC
- SGS
- Syneos Health
- TFS HealthScience
- Thermo Fisher Scientific
- WuXi Clinical (WuXi AppTec)

Marktchancen und Zukunftsaussichten
Die Sponsorennachfrage nach integrierten Liefermodellen schafft Freiräume für CROs, die dermatologische klinische Abläufe mit Daten-, Sicherheits- und regulatorischer Beratung im Rahmen von Functional-Service-Provider-(FSP)-Vereinbarungen bündeln können, insbesondere für venture-finanzierte Biotechnologieprogramme, die einen hohen Anteil der Durchführung auslagern. Multiregionale Zulassungen bleiben operativ komplex, da dermatologische Programme Unterschiede zwischen FDA, EMA und den wichtigsten asiatisch-pazifischen Behörden hinsichtlich lokaler Datenanforderungen und Einreichungsabläufe berücksichtigen müssen, was die Nachfrage nach CROs mit Vor-Ort-Startteams und harmonisierter Endpunktschulung über Regionen hinweg unterstützt. Die im Dezember 2024 von der FDA vertretene Position zur Unterstützung vordefinierter adaptiver Ansätze und die Arbeit der EMA zur Endpunktharmonisierung Anfang 2025 unterstreichen den Bedarf an CRO-Fähigkeiten in Biostatistik und regulatorischem Schreiben, die auf adaptive Entscheidungsfindung und patientenberichtete Messgrößen abgestimmt sind.
Digitale Fähigkeiten und die Generierung von Evidenz schaffen ebenfalls einen Chancenbereich, da Sponsoren zunehmend KI-gestützte Bildgebung und Real-World-Evidenz nutzen, um interventionelle Programme zu ergänzen und die Belastung der Studienzentren zu verringern. Die von IQVIA unterstützte Planung für prospektive Real-World-Evidenz-Arbeiten bei chronischem Handeksem (Delgocitinib-Creme) unterstreicht die aktive Nachfrage der Sponsoren nach dermatologiefokussierter RWE-Infrastruktur und Datenoperationen neben dem klassischen Monitoring. Parallel dazu unterstützen der Aufbau von Plattformen und Fähigkeiten im gesamten CRO-Ökosystem, einschließlich technologiegeführter Ergänzungen und einer End-to-End-Positionierung von der Entdeckung bis zur Entwicklung, den Bedarf an Partnern, die dermatologische Biomarker-, Bildgebungs- und Analyseabläufe mit der klinischen Durchführung verbinden, anstatt nur Monitoring anzubieten.
Recent Industry Developments in Dermatologie-CRO-Markt
- Juni 2026: IQVIA bekräftigte seine Servicefähigkeiten für globale dermatologische klinische Studien und hob 25 Jahre Erfahrung sowie spezialisiertes Personal hervor. Diese Maßnahme stärkt die Position des Unternehmens im Bereich dermatologischer CRO-Dienstleistungen und ermöglicht Premiumpreise durch nachgewiesene Durchführungskompetenz.
- Mai 2026: Charles River Laboratories führte einen KI-gestützten End-to-End-Workflow für digitale Pathologie ein, um die Forschung zu beschleunigen. Die Einführung erhöht die Geschwindigkeit und Genauigkeit der Datenauswertung und ermöglicht schnellere dermatologische Studienzyklen sowie wertvollere Engagements.
- Mai 2026: IQVIA unterstützte den offiziellen Start der Planung der Datenerhebung für eine prospektive Real-World-Evidenz-Studie zu Delgocitinib-Creme bei mittelschwerem bis schwerem chronischem Handeksem. Die Initiative stärkt das RWE-Angebot von IQVIA im Bereich Dermatologie und unterstützt schnellere Marktzulassungen und Erkenntnisse nach der Zulassung.


Dermatologie-CRO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für dermatologische CROs ausgelagerte Dienstleistungen, die dermatologiefokussierte Forschungsprogramme unterstützen, hauptsächlich für Arzneimittel, Biologika und Medizinprodukte, über präklinische und klinische Phasen hinweg. Der Wert wird als CRO-Dienstleistungsumsatz erfasst, der für dermatologiebezogene Arbeiten im Rahmen von Sponsorenverträgen erzielt wird.
Ausgeschlossene Bereiche: Nicht erfasst werden interne klinische Betriebskosten der Sponsoren, Umsätze auf Standortebene, routinemäßige Patientenversorgung oder rein kosmetische Spa-Dienstleistungen, die nicht mit regulierter Studienarbeit verbunden sind.
Übersicht der Segmentierung
- Nach Servicetyp
- Präklinische Dienstleistungen
- Klinische Studiendienstleistungen
- Post-Market-Überwachung & Pharmakovigilanz
- Regulatorische & Medizinische Schreibdienstleistungen
- Datenmanagement & Biostatistik
- Qualitäts- & Compliance-Auditing
- Nach Phase
- Phase I
- Phase II
- Phase III
- Phase IV
- Nach Studiendesign
- Interventionsstudien
- Beobachtungsstudien
- Studien zur Nutzung von Daten aus der realen Welt
- In-silico- / digitale Dermatologie-Studien
- Nach Sponsortyp
- Pharmaunternehmen
- Biotechnologieunternehmen
- Medizinische & ästhetische Geräteunternehmen
- Akademische & Forschungsinstitute
- Nach Indikation
- Akne
- Psoriasis
- Atopische Dermatitis
- Hautkrebs
- Seltene dermatologische Erkrankungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen Angebots- und Nachfragesignalen, die regionsübergreifend konsistent verfolgt werden können; anschließend nutzten wir sie, um Annahmen zu formulieren, bevor wir mit Experten sprachen. Verwendete Quellen umfassen ClinicalTrials.gov für dermatologische Studienaktivitäten, die öffentlichen Datenbanken der US-FDA und der EMA für Zulassungen und Sicherheitsupdates, WHO- und CDC-Publikationen für den Kontext der Krankheitslast sowie OECD-Gesundheitsstatistiken für allgemeine Ausgabenmuster im Gesundheitswesen.
Um diese Signale mit Umsätzen zu verknüpfen, überprüften wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, um Outsourcing-Mixe, Pipeline-Schwerpunkte und Preisentwicklungen bei Dienstleistungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie eine Nachrichten- und Finanzdatenbank genutzt, um Unternehmensaktivitäten und Programmintensität zu überprüfen. Die hier aufgeführten Desk-Research-Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Eingaben zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu überprüfen, was die Desk-Research-Signale nahelegten, und um zu vermeiden, dass benachbarte Arbeiten überzählt werden, die nicht wirklich zum Umsatz dermatologischer CROs gehören. Wir sprachen mit einer Mischung aus sponsorenseitigen Teams, CRO-Führungskräften im Bereich Durchführung und operativen Spezialisten, die Studienstarts, Änderungsaufträge und Preisbewegungen beobachten; die Abdeckung wurde breit über die wichtigsten geografischen Regionen gehalten, um widerzuspiegeln, wo dermatologische Studien angesiedelt werden.
Zu den erfassten Eingaben zählten die typische Bündelung von Dienstleistungen nach Phase, die Handhabung von Durchlaufkosten, regionale Personal- und Standortüberwachungsmixe sowie die praktische Aufteilung zwischen dermatologischen und immunologischen Programmen bei überlappenden Indikationen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 19 % | APAC: 49 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Anbieter: 19 % | Manager: 44 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit dem Aufbau eines Nachfragepools, bei dem Studienaktivitäten und die Outsourcing-Intensität der Sponsoren in CRO-Umsatzpotenzial übersetzt werden, das dann auf den tatsächlich dermatologiespezifischen Anteil angepasst wird. In der Praxis verwendet die Top-down-Modellierung die Anzahl dermatologischer Studien und deren Verteilung nach Phase, die Komplexität des Studiendesigns, die typische Abdeckung von Dienstleistungen (zum Beispiel Monitoring, Datenmanagement, medizinisches Schreiben und regulatorische Unterstützung) sowie regionale Durchführungsraten, um eine plausible Gesamtumsatzzahl zu rekonstruieren.
Diese Gesamtzahlen werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, wie zum Beispiel gemessenen Vertragswertbereichen je Studientyp und Phase, sowie Lieferanten-Roll-ups aus öffentlichen Finanzangaben, bei denen die Dermatologie-Exposition angemessen abgeleitet werden kann. Wenn Lücken auftreten, werden sie durch konservative Annahmebandbreiten behandelt, die anschließend durch Expertenfeedback zu realistischer Produktivität, Behandlung von Durchlaufkosten und Outsourcing-Durchdringung verfeinert werden.
Die Prognosen nutzen Szenarioanalysen, da sich das Volumen mit Pipeline-Verschiebungen und Finanzierungszyklen schnell ändern kann und da die Preisgestaltung durch Personalverfügbarkeit und Protokollkomplexität beeinflusst wird. Zu den wichtigsten in der Prognose verwendeten Treibern zählen erwartete Starts und Abbrüche dermatologischer Studien, Verschiebungen hin zu Biologika und komplexen Endpunkten, regionale Muster der Standortaktivierung, durchschnittliche Studiendauer und die Preisentwicklung bei Dienstleistungen, gestützt auf das, was die Befragten als ihren wahrscheinlichsten Fall beschreiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht von einer einzigen Quelle oder einer einzigen Annahme abhängen. Wir vergleichen das Modellergebnis mit unabhängigen Signalen wie Studienvolumina, berichteten Kommentaren zum Outsourcing und regionalen Indikatoren für Durchführungskapazitäten und überprüfen anschließend jegliche starken Sprünge oder ungewöhnlichen Anteile vor der Freigabe.
Eine zweite Analystenprüfung wird für die wichtigsten Eingaben durchgeführt, und größere Abweichungen führen zu einer erneuten Kontaktaufnahme mit ausgewählten Befragten zur Klärung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Studienaktivität oder Preiserwartungen verändern. Vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit die Kunden eine aktualisierte Sicht basierend auf den neuesten verfügbaren Informationen erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für dermatologische CROs mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für dermatologische CRO-Dienstleistungen unterscheiden sich häufig, da die Dienstleistungsgrenze unterschiedlich gezogen wird und da einige Modelle benachbarte therapeutische Arbeiten als Dermatologie behandeln, wenn Indikationen überlappen. Unterschiede entstehen zudem durch das gewählte Basisjahr, die Art und Weise, wie Durchlaufkosten behandelt werden, und wie schnell Preisannahmen aktualisiert werden.
Die Anzahl der Einträge in klinischen Studienregistern und Verschiebungen im Phasenmix sind die Prüfsignale, die die Schätzung von Mordor Intelligence an die dermatologisch ausgewiesene Nachfrage anpassen, da Umsätze nur modelliert werden, wenn sie auf Studienaktivitäten und die typische CRO-Abdeckung für diese Arbeit zurückgeführt werden können. Die verbleibende Abweichung gegenüber anderen Schätzungen lässt sich meist dadurch erklären, ob Arzneimittelforschung und breitere immunologische Programme einbezogen werden und ob aggressive Preissteigerungen angewendet werden, ohne dass entsprechende Kapazitäts- und Durchführungsbeschränkungen berücksichtigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,73 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 5,58 Mrd. USD (2025) | Verwendet ein etwas engeres Basisjahr 2025 und eine breitere Definition, die Dermatologie mit dermatologischen Arzneimittel- und Medizinproduktdienstleistungen von der Entdeckung bis zur Klinik vermischen kann, was verändert, was als CRO-Umsatz gezählt wird. |
| Branchenverlag B | 5,78 Mrd. USD (2025) | Verwendet einen anderen Basisjahr-Ansatz und einen längeren Zeithorizont und kann eine verallgemeinerte Preisentwicklung über den Zeitraum anwenden, was die Gesamtzahlen erhöhen kann, selbst wenn die Signale für Studienstarts nicht im gleichen Tempo steigen. |
Betrachtet man die drei Zahlen im Zusammenhang, so besteht die wichtigste Erkenntnis darin, dass kleine Entscheidungen zu Umfang und Preisgestaltung die Zahl für 2025 bereits vor Beginn der Prognose um einige hundert Millionen Dollar verändern können. Indem das Modell an beobachtbaren Studienaktivitäten verankert und die Umsatzannahmen anschließend durch Interviews auf Belastbarkeit geprüft werden, bleibt die Schätzung wiederholbar und leichter überprüfbar bei der Planung von Budgets oder Kapazitäten.


Im Bericht beantwortete Schlüsselfragen
Wie schnell soll der globale Dermatologie-CRO-Markt bis 2031 wachsen?
Es wird prognostiziert, dass er von 2027 bis 2031 mit einer CAGR von 6,11 % wächst und bis zum Ende des Prognosezeitraums USD 8,10 Milliarden erreicht.
Welcher Servicetyp wird wertmäßig am schnellsten wachsen?
Datenmanagement & Biostatistik soll die schnellste CAGR von 10,35 % verzeichnen, da Sponsoren Echtzeit-Analytik und KI-Läsionsbewertung einsetzen.
Warum sind Biotechnologie-Sponsoren so wichtig für die künftige Nachfrage?
Venture-finanzierte Biotechunternehmen lagern bis zu 90 % der klinischen Abläufe aus und treiben eine CAGR von 9,43 % für CRO-Umsätze im Zusammenhang mit diesen Unternehmen bis 2031 an.
Welche geografische Region bietet die höchsten Wachstumsaussichten?
Asien-Pazifik soll mit einer CAGR von 8,46 % wachsen, bedingt durch schnellere Zulassungen in China und Preisanreize Japans für neuartige Hauttherapien.
Wie verändern dezentralisierte Studien die Dermatologie-Forschung?
FDA-Leitlinien erlauben nun Fernbildgebung und Telemedizin-Besuche, was die Kosten pro Patient um USD 1.200 und die Einschreibungszeiten um bis zu 25 % senkt.
Welche Indikation bietet heute die stärkste Umsatzbasis?
Psoriasis hält den größten Anteil von 26,31 % dank mehrerer Anti-IL-23-Biologika-Franchises und fortlaufender Kopf-an-Kopf-Studien.
Seite zuletzt aktualisiert am:



