
Pyrolyseöl-Marktgröße und -anteil
Pyrolyseöl-Marktanalyse von Mordor Intelligence
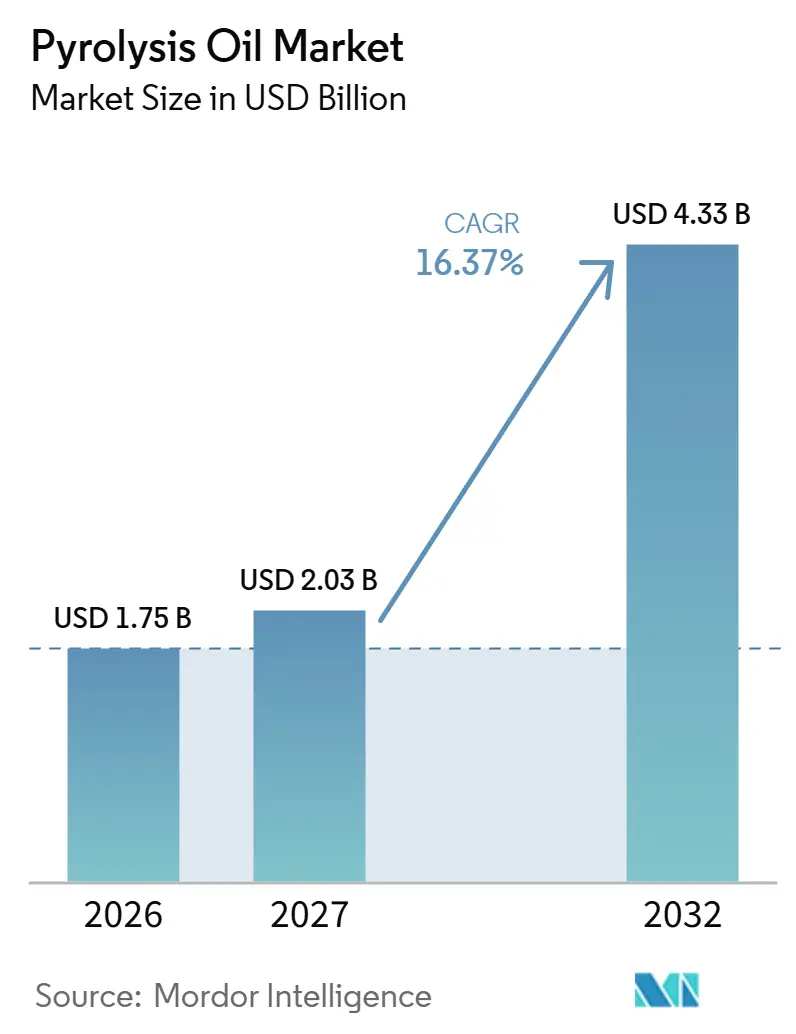
Die Pyrolyseöl-Marktgröße wird voraussichtlich von 1,75 Milliarden USD im Jahr 2026 und 2,03 Milliarden USD im Jahr 2027 auf 4,33 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 16,37 % verzeichnen.
Die Nachfrage nach erneuerbaren Kraftstoffen und Anforderungen an recycelte Kunststoffe schaffen unterschiedliche Absatzmöglichkeiten, wodurch die Verwendung als Kraftstoff oder Material für die Produktakzeptanz zentral ist. Für Verpackungslieferketten in Frankreich hängt der kommerzielle Wert davon ab, das Ölangebot mit einem definierten Empfangsprozess zu verknüpfen. Die Raffinerieintegration kann aufgewertetem Öl einen etablierten nachgelagerten Weg verschaffen, jedoch schränken Finanzierungsengpässe und lagerempfindliches Biomasseöl die Umwandlung von Kapazitäten in eine verlässliche Versorgung ein. Lizenzierung und Industriepartnerschaften erweitern die Prozessreichweite, während Anlageneigentümern die Verantwortung für die Produktion übertragen wird. Kapazitäten mit einem benannten Empfangsprozess und zugesagter Finanzierung werden mit größerer Wahrscheinlichkeit zu wiederkehrenden Ölverkäufen als lediglich angekündigte Kapazitäten.
Wichtigste Erkenntnisse des Berichts
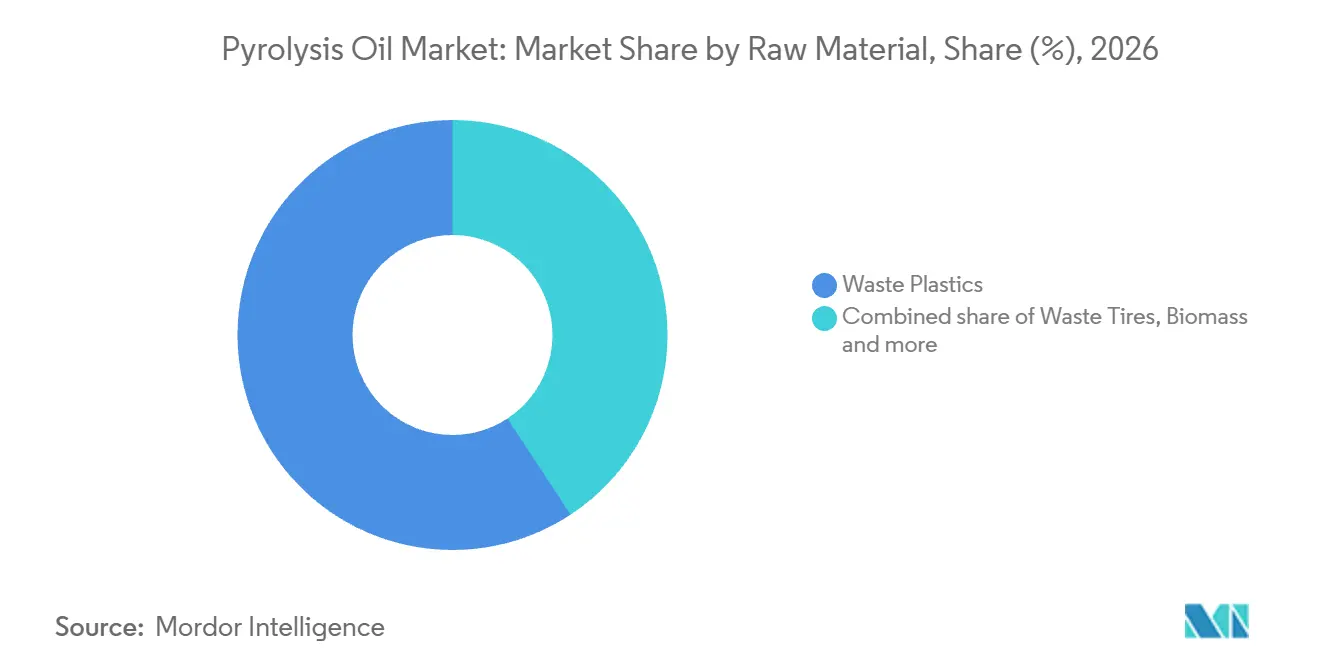
- Nach Rohmaterial hielten Kunststoffabfälle im Jahr 2026 einen Pyrolyseöl-Marktanteil von 59,26 % und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 17,08 % zwischen 2027 und 2032 sein.
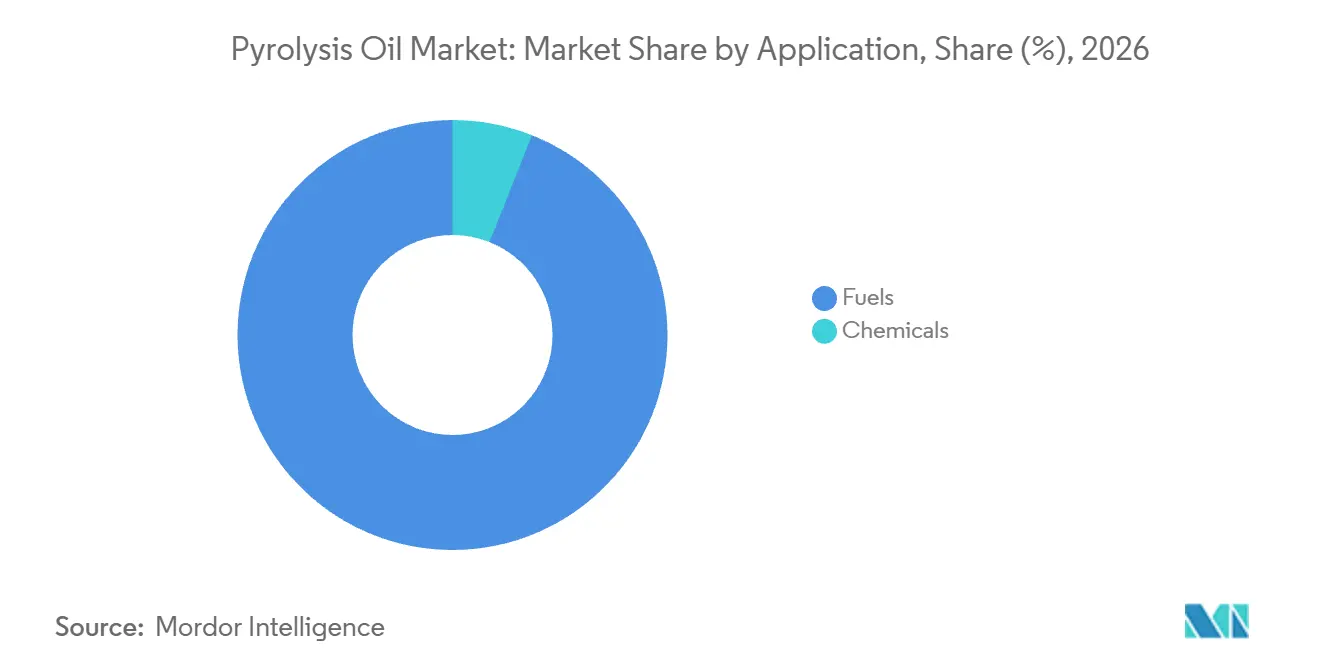
- Nach Anwendungen entfielen auf Kraftstoffe im Jahr 2026 ein Anteil von 93,97 % an der Pyrolyseöl-Marktgröße, und sie werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 16,5 % zwischen 2027 und 2032 sein.
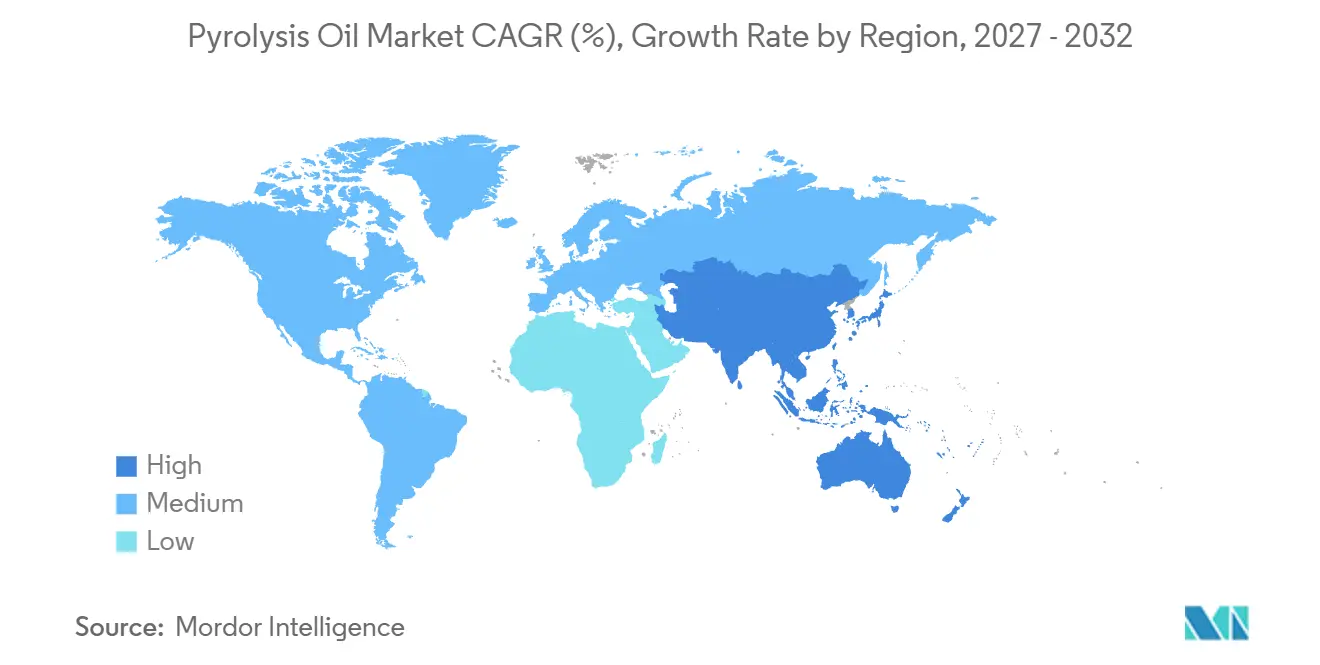
- Geografisch führte Europa im Jahr 2026 mit 33,44 % des globalen Pyrolyseöl-Umsatzes, während Asien-Pazifik voraussichtlich mit einem CAGR von 18 % zwischen 2027 und 2032 am schnellsten wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach erneuerbaren und zirkulären Kraftstoffsubstituten | +6.2% | Brasilien, Indonesien, Indien und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Strengere Vorschriften und weltweite Verbote für Kunststoffabfälle | +5.4% | Mitgliedsländer der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Steigende Investitionspipelines im Bereich chemisches Recycling | +4.6% | In den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| FCC- / Hydroprocessing-Co-Feeding kann Raffinerie-CAPEX senken | +3.7% | Finnland und Brasilien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von CO₂-Zertifikaten für kohlenstoffarmes Pyrolyseöl | +0.8% | Ganz Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach erneuerbaren und zirkulären Kraftstoffsubstituten
Die Kraftstoffsubstitution schafft eine Nachfragechance, wenn erneuerbare Flüssigkeiten in eine etablierte Kraftstoffanwendung eingesetzt werden können. Die Internationale Energieagentur erwartet, dass der globale Einsatz erneuerbarer Energien im Verkehr von 2024 bis 2030 um 50 % steigen wird – über Strom, flüssige Biokraftstoffe, Biogase und auf erneuerbarem Wasserstoff basierende Kraftstoffe. Straßenbiokraftstoffe tragen 35 % zu diesem prognostizierten Wachstum bei, mit erheblichem Wachstum in Brasilien, Indonesien, Indien und Malaysia. Für Biomasseölproduzenten schafft der Flüssigkraftstoffanteil dieses Übergangs einen potenziellen nachgelagerten Weg, dessen Wert von der Akzeptanz durch einen spezifischen Kraftstoffprozess abhängt. Die Abstimmung der Produktion auf diesen Weg kann einen Käufer für die Flüssigkeit sichern, bevor ein Produzent Kapital für die Erweiterung seiner dedizierten Versorgung einsetzt.
Strengere Vorschriften und weltweite Verbote für Kunststoffabfälle
Verpackungsanforderungen können einen dauerhaften Grund schaffen, zirkuläre Rohstoffe über freiwillige Substitutionsverpflichtungen hinaus zu sichern. Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt ab 2030 recycelte Kunststoffe in neuen Kunststoffverpackungen vor.[1] Ihre schrittweise Anwendung begann am 12. August 2026 und trennte den übergeordneten Rahmen von der späteren Anforderung an recycelte Kunststoffe. Für Pyrolyseöllieferanten, die auf Verpackungslieferketten abzielen, hängt der kommerzielle Wert davon ab, dass Käufer den resultierenden recycelten Kunststoff auf diese Verpflichtung anrechnen können. Dies begünstigt Versorgungsvereinbarungen, die die Ölumwandlung mit qualifizierender Verpackungsproduktion verbinden, anstatt jeden Absatzkanal als gleichwertig zu behandeln. Der Übergangszeitraum gibt Ölproduzenten ein Zeitfenster, um einen Verpackungsumwandlungsweg zu qualifizieren, bevor recycelter Inhalt in dieser Anwendung obligatorisch wird.
Steigende Investitionspipelines im Bereich chemisches Recycling
Finanzierte Recyclingprojekte können die Versorgung mit zirkulären Rohstoffen glaubwürdiger ausbauen als unverbindliche Kapazitätsankündigungen. Bis zum 14. März 2025 hatte Xycle Eigenkapital und vorrangige Fremdmittel für seine erste kommerzielle Anlage in Rotterdam gesichert, die für die Verarbeitung von 21.000 Tonnen Kunststoffabfällen jährlich ausgelegt ist. Dow beteiligte sich als Eigenkapitalinvestor und beabsichtigter Abnehmer und verknüpfte so die Projektfinanzierung mit einem potenziellen Absatzkanal für zirkuläre Rohstoffe. Am 9. April 2026 meldete Xycle die Installation von 6 Öltanks, während die Arbeiten an der Verarbeitungshalle und den Rohrleitungen fortgesetzt wurden. Diese Meilensteine unterstützen eine Versorgungspipeline, deren kommerzieller Zeitplan von der Fertigstellung einer integrierten Anlage abhängt. Eine Eigenkapitalbeteiligung eines Käufers kann die Finanzierung mit einem zukünftigen Absatzkanal verknüpfen, whrend die Baubereitschaft bestimmt, wann diese Beziehung eine nutzbare Ölversorgung unterstützen kann.
FCC- / Hydroprocessing-Co-Feeding kann Raffinerie-CAPEX senken
Die Weiterleitung von aufgewertetem Pyrolyseöl durch eine bestehende Raffinerie verschafft ihm einen etablierten nachgelagerten Absatzkanal. Neste schloss Ende 2025 die Integration seiner Aufbereitungsanlage für verflüssigten Kunststoffabfall in Porvoo, Finnland, ab und nahm sie im März 2026 in Betrieb.[2] Verflüssigter Kunststoffabfall umfasst Pyrolyseöl, und das aufgewertete Produkt wird gemeinsam mit fossilen Produkten in der Raffinerie verarbeitet. Der Produktionshochlauf begann 2026, mit schrittweisem Fortschritt abhängig von Markt- und Gesetzgebungsentwicklungen. Dies liefert ein Betriebsbeispiel für die Integration rund um die Verarbeitungsbasis einer bestehenden Raffinerie und verbindet die Aufbereitung recycelter Flüssigkeiten mit der nachgelagerten Umwandlung. Der Weg des Öls zum Markt hängt folglich vom Integrations- und Hochlaufplan der Raffinerie ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Korrosivität und Instabilität bei Lagerung/Transport | -1.2% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hoher CAPEX und Ausführungsrisiko beim Scale-up | -2.5% | Niederlande und Thailand | Mittelfristig (2–4 Jahre) |
| PAK-/Schadstoffbedenken, die regulatorische Verzögerungen auslösen | -0.6% | Frankreich und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Korrosivität und Instabilität bei Lagerung/Transport
Lagerbedingungen können einschränken, wie flexibel ein Biomasseölproduzent die Produktion zwischen Herstellung und Lieferung bewegt. IEA Bioenergy berichtete 2025, dass stark saures Pyrolyseöl aus Holz oder Stroh nicht über längere Zeiträume bei über 25 °C gelagert werden kann, da Reaktionen Eigenschaften wie die Viskosität verändern. Die Einschränkung hängt von der Rohstoff- und Prozessqualität ab, und einige Anlagen produzieren Öl, das nach mehreren Monaten Lagerung als Kraftstoff verwendbar ist. Diese Variabilität macht den Zustand des gelieferten Öls für Lagervereinbarungen und den Versandzeitplan relevant. Ein Produzent, der einen entfernten Kraftstoffkäufer beliefert, kann daher einem engeren Lieferfenster gegenüberstehen, als die Reaktorkapazität allein vermuten lässt. Die Erhaltung einer verwendbaren Flüssigkeit zwischen Umwandlung und Lieferung kann Handhabungskosten hinzufügen und die Planungsflexibilität einschränken.
Hoher CAPEX und Ausführungsrisiko beim Scale-up
Das Kapitalrisiko kann über den anfänglichen Bau hinausgehen, wenn ein gescheitertes Produktionssystem sowohl Ersatzausrüstung als auch neue Finanzierung benötigt. Pryme N.V. entschied im März 2026, die Pyrolyseölanlage Pryme One in Rotterdam auf unbestimmte Zeit zu schließen und Forschung und Entwicklung einzustellen. Der Betreiber nannte wiederholte Reaktorausfälle, das Fehlen eines geeigneten Ersatzreaktors und die Unfähigkeit, die notwendige Finanzierung zu sichern. Diese Kombination verbindet das Ausführungsrisiko direkt mit der Finanzierung, da die technische Wiederherstellung sowohl einen funktionsfähigen Ersatz als auch Kapital für dessen Einsatz erfordert. Die unbefristete Schließung von Pryme One lässt die beabsichtigte Ölversorgung nicht verfügbar, während jedes Nachfolgeprojekt einen zuverlässigen Reaktor und zugesagte Finanzierung benötigen würde, bevor es Käufer beliefern könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
Betriebskapazität bei Kunststoffen verankert die ExpansionKunststoffabfälle machten im Jahr 2026 einen Anteil von 59,26 % an der Pyrolyseöl-Marktgröße aus und werden voraussichtlich zwischen 2027 und 2032 einen CAGR von 17,08 % verzeichnen. TotalEnergies nahm im März 2026 die Produktion in seiner chemischen Kunststoffrecyclinganlage in Grandpuits, Frankreich, auf, mit einer Kapazität zur Verarbeitung von 15.000 Tonnen Kunststoffabfällen jährlich. Die Anlage wandelt schwer recycelbare französische Haushaltskunststoffe durch Pyrolyse in synthetisches Öl um und verbindet einen definierten Abfallstrom mit einem betrieblichen Umwandlungsanlagegut. Ein Produzent, der diesem Modell folgt, würde sowohl Sammlungssystempartner als auch Umwandlungsausrüstung benötigen und die Expansion an den Zugang zu Haushaltsabfallströmen knüpfen.
Kunststoffabfallöl erreichte Shell Chemicals Europe B.V. durch die erste kommerzielle Lieferung von Trifol Resources Limited von etwa 50 Tonnen aus Tipperary, Irland, im März 2025. Die Lieferung war Teil einer Versorgungsvereinbarung vom August 2024, mit beabsichtigter Verarbeitung in Moerdijk, Niederlande. Altreifen versorgen BASF durch Pyrums Umwandlung von End-of-Life- und Schrottreifen in Öl, das mit fossilen Rohstoffen für Butadien und Styrol verwendet wird, im Rahmen der am 22. Juli 2026 gestarteten europäischen Reifen-zu-Reifen-Initiative. In Hengelo, Niederlande, wandelt die früher von Empyro BV betriebene Pyrolyseanlage, deren Übernahme Aurora Renewable Carbon am 1. August 2025 ankündigte, saubere Holzabfallbiomasse durch schnelle Pyrolyse in Bio-Öl um und erzeugt auch Prozessdampf und Strom für den internen Gebrauch und benachbarte Industriebetriebe. Chemische Abnahmeverträge können die Kommerzialisierung von Kunststofföl verankern, während Biomasseprojekte die Ölproduktion mit dem Energiebedarf eines Industriestandorts kombinieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Kraftstoffumwandlung und Polymerabsatzkanäle prägen die NachfrageKraftstoffe repräsentierten im Jahr 2026 einen Pyrolyseöl-Marktanteil von 93,97 % und werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 16,5 % wachsen. Petrobras und die Riograndense-Raffinerie schlossen am 17. Februar 2025 in Rio Grande, Brasilien, einen 7-tägigen industriellen Test ab, bei dem 5 % Nicht-Lebensmittel-Biomasse-Pyrolyse-Bio-Öl mit fossilem Rohstoff co-verarbeitet wurden. Riograndense betrieb die Fluid Catalytic Cracking (FCC)-Einheit unter Verwendung von Petrobras-Technologie. Der Test produzierte Brenngas, LPG sowie Komponenten für Benzin und Schiffskraftstoff mit erneuerbarem Anteil. Ein Öllieferant, der diesen Weg verfolgt, muss eine Raffinerie erreichen, die den gemischten Rohstoff in verkaufsfähige Kraftstofffraktionen umwandeln kann.
Chemikalien bieten einen Rohstoffabsatzkanal, der auf die Produktion recycelter Polymere ausgerichtet ist, mit einer anderen nachgelagerten Umwandlungskette als Kraftstoffanwendungen. Bis zum 11. Juni 2025 hatte INEOS Olefins & Polymers in Lavera, Frankreich, seine ersten Lieferungen von Pyrolyseöl aus post-konsumiertem Kunststoffverpackungsabfall erhalten, der nicht mechanisch recycelt werden konnte.[3] Das Öl war für die Crackerproduktion von Ethylen und Propylen vorgesehen, gefolgt von der Umwandlung in recyceltes Polyethylen und Polypropylen. Die kommerzielle Reichweite eines auf Polymere ausgerichteten Lieferanten hängt vom Zugang sowohl zur Crackeraufnahme als auch zur Harzumwandlung ab, da die beabsichtigte Produktion recyceltes Polymer und keine Raffinerie-Kraftstofffraktion ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Pyrolyseöl-Markt
Europa hielt im Jahr 2026 einen Anteil von 33,44 % an der Pyrolyseöl-Marktgröße und war damit die größte Region. Im April 2026 berichtete Vitol, dass seine WPU-Anlage in Farevejle, Dänemark, eine Kapazität zur Wiederverwertung von 20.000 Tonnen Kunststoffabfällen jährlich hatte, nahezu mit voller Kapazität betrieben wurde und Kunden belieferte. WPU wandelt End-of-Life-Kunststoffe durch Batch-Pyrolyse in Öl um, das als petrochemischer Rohstoff für die Produktion recycelter Kunststoffe verwendet wird. Europäische Materialkäufer haben damit einen betrieblichen regionalen Versorgungsweg, der die Kunststoffabfallumwandlung mit der petrochemischen Nutzung verbindet und eine Beschaffung aus etablierter Umwandlung ermöglicht, ohne vollständig von zukünftigen Anlageinbetriebnahmen abhängig zu sein.
Asien-Pazifik Pyrolyseöl-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 18 % zwischen 2027 und 2032. Chemical Recycle Japan, eine Tochtergesellschaft von Idemitsu Kosan, nahm am 27. April 2026 den kommerziellen Betrieb seiner Ölumwandlungsanlage in Ichihara, Chiba, Japan, auf, mit einer Kapazität zur Verarbeitung von 20.000 Tonnen gebrauchter Kunststoffe jährlich. Der Prozess verwendet das resultierende recycelte Öl als Rohmaterial für chemische Recyclingprodukte und verbindet die Umwandlung gebrauchter Kunststoffe mit der nachgelagerten chemischen Fertigung. Eine Expansion dieser Art macht die Koordination zwischen Ölumwandlung und chemischer Verarbeitung zentral für das Wachstum, da neue vorgelagerte Kapazitäten einen Absatzkanal benötigen, der ihre flüssige Produktion nutzen kann.
Nordamerika verfügt über einen Raffinerielieferweg, der durch Freepoint Eco-Systems' erste Eisenbahnwaggon-Beladung mit Kunststoffabfall-Pyrolyseöl im Jahr 2025 für Shells Raffinerie in Norco, Louisiana, USA, veranschaulicht wird. Der Versand aus Ohio verband eine separate Umwandlungsanlage mit dem beabsichtigten Raffinerieempfänger. In Südamerika lieferte Brasiliens Einheit Vallourec Florestal im Jahr 2025 Nicht-Lebensmittel-Biomasse-Bio-Öl, hergestellt durch Kondensation von Dämpfen aus der Eukalyptus-Holzkohleproduktion. Im Nahen Osten und Afrika berichtete die Mandini Group im Jahr 2026, dass ihre Reifen-Pyrolyseanlage in Johannesburg seit 12 Jahren kontinuierlich betrieben wurde und Öl, Stahldraht und Kohlenstoffchar produzierte. Eine Ölexpansion rund um eine schienengebundene Raffinerie würde Lieferverbindungen priorisieren, während ein Reifenrückgewinnungsbetrieb Absatzkanäle für mehrere zurückgewonnene Produkte benötigen würde.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Rohstoffkontrollen, Qualifizierung der Materialverwendung und Genehmigung von Kraftstoffwegen für Pyrolyseölproduzenten. Die Bewertungen verwenden die Perspektive eines Produzenten, der konforme Industrieabsatzkanäle und Flexibilität bei der Beschaffung von Abfallrohstoffen anstrebt. Ein Materialverwendungs-End-of-Waste-Weg und eine neue Kraftstoffweggenehmigung regeln unterschiedliche kommerzielle Entscheidungen, sodass ihre Vorteile vom beabsichtigten Ölabsatzkanal abhängen.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Kanada | Frankreich | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Ministerium für Ökologie und Umwelt | Minister für Umwelt | Ministerium für ökologischen Wandel, durch den Generaldirektor für Risikoprävention | IBAMA im Rahmen seiner Zuständigkeit für Abfallimporte |
| Wesentliche Instrumente oder Ausrichtung | HJ 364-2022; aktualisierter Standard zur Abfallidentifizierung | Vorschriften für saubere Kraftstoffe, Bestimmungen zur Genehmigung neuer Wege und zur Kohlenstoffintensität | Verordnung vom Februar 2024 über den End-of-Waste-Status von Kunststoff-Pyrolyseöl | Gesetz 15.088/2025 und regulierte Ausnahmen für Abfallimporte |
| Kommerzielle Auswirkung | Verschmutzungskontrollen, getrennte Lagerung, Aufzeichnungen und Pflichten für gefährliche Abfälle, soweit anwendbar | Berechtigte Antragsteller benötigen eine Weggenehmigung, bevor sie eine Kohlenstoffintensitätsgenehmigung beantragen können | Bedingter Produktstatus für Dampfcracking oder vorherige Reinigung, mit Qualitäts-, Überwachungs-, Vertrags- und Emissionskriterien | Beschaffung importierter Abfallrohstoffe eingeschränkt, vorbehaltlich bestimmter regulierter Ausnahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Chinas etablierte Betriebskontrollen und die ab dem 1. März 2026 geltende Aktualisierung des Abfallidentifizierungsstandards unterstützen eine mittlere Bewertung und die Kontinuität der wesentlichen Produzentenpflichten. Kanada bietet einen bedingten Antragsweg, der überprüfbare Daten und konsistente Modellierung erfordert, und unterstützt eine mittlere Bewertung mit fortlaufenden Genehmigungspflichten. Frankreichs definierter Materialverwendungsweg bietet günstigen Zugang, während seine qualifizierenden Vertrags-, überwachten Ölqualitäts- und Emissionsbedingungen die Kontinuität der Compliance-Anforderungen unterstützen. Brasiliens niedrige Bewertung spiegelt Einschränkungen bei importierten Abfallrohstoffen wider, mit Kontinuität basierend auf der erlassenen Beschränkung und ihren implementierten Importkontrollen.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Ölumwandlung, Massentransport und Aufwertung zu chemischem Rohstoff. Flux245 wandelt Kunststoffabfälle in Öl um, das an Raffinerien und petrochemische Unternehmen verkauft wird, während Ensyn Bioöl aus Forst- und Agrarrückständen produziert. Diese Wege platzieren die Ölverkaufsmöglichkeit an unterschiedlichen Rohstoffschnittstellen, wobei Transport und Aufwertung nach der Umwandlung separate Lieferantenaktivitäten hinzufügen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Rohstoffumwandlung in Öl | Kunststoffabfallumwandler wie Flux245; Biomasseumwandler wie Ensyn | Öl- und Bioöl-Verkäufe | Umwandlungsanlagen an definierte Rohstoffströme gebunden | Sichere Inputströme, die für jeden Umwandlungsweg geeignet sind |
| Massentransport | Europäische Flüssigchemikalien-Logistikanbieter wie Den Hartogh | Fracht- und Handhabungsdienstleistungsgebühren | Koordination von Produzentendispatch und Käuferaufnahme | Lieferslots mit beiden Gegenparteien planen |
| Ölaufwertung | Raffinerieaufwertungsbetreiber wie Neste | Aufgewerteter Rohstoffverkauf | Abhängigkeit von nachgelagerten Polymerumwandlungspartnern | Aufwerterproduktion mit nachgelagerter Umwandlungskapazität abstimmen |
| Quelle: Mordor Intelligence | ||||
Neste wertet verflüssigten Kunststoffabfall, einschließlich Pyrolyseöl, auf, während seine Partner den resultierenden Rohstoff in Polymere und Chemikalien umwandeln. Diese Aufteilung ermöglicht es einem Öllieferanten, Logistik- und Aufwertungsgegenparteien mit unterschiedlichen Betriebsverantwortlichkeiten in den Weg zu chemischen Kunden einzubeziehen. Ein Umwandler kann Ölverkaufserlöse erzielen, ohne die Polymerproduktionsanlagen zu besitzen, die für den Zugang zum endgültigen Materialkunden erforderlich sind.
Wettbewerbslandschaft
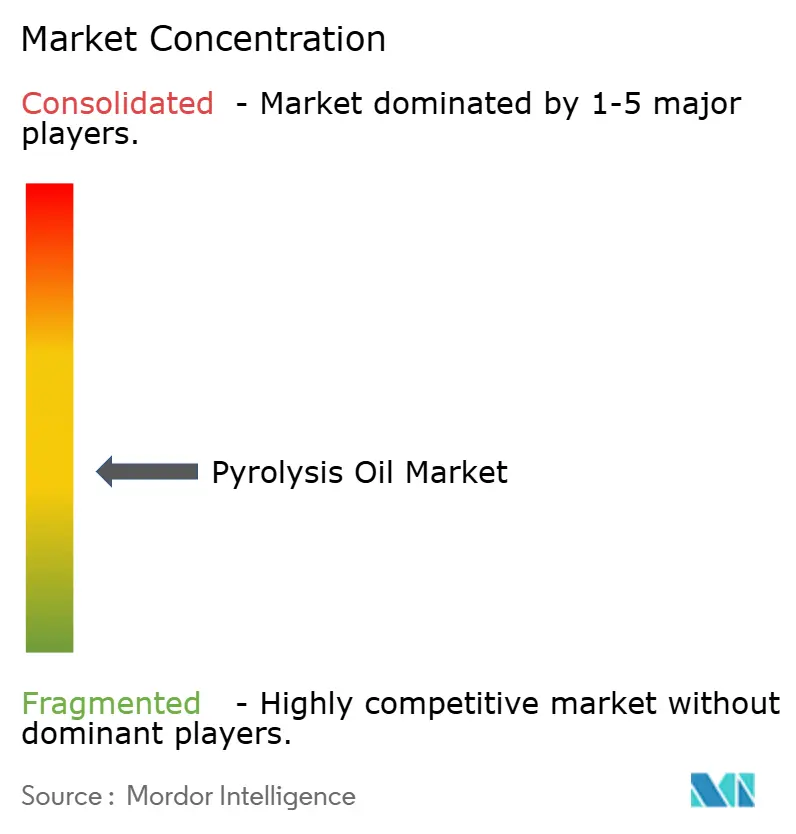
Das Lieferantenfeld ist über Technologielizenzgeber, Ölumwandler und Anlageneigentümer fragmentiert, wobei verschiedene Unternehmen unterschiedliche Schritte in der Kommerzialisierung besetzen. Alterra Energy, LLC stellt Kunststoffrecyclingtechnologie bereit, während BTG Bioliquids Schnellpyrolysetechnologie für die Biomasseumwandlung liefert. Nexus Circular wandelt gebrauchte Kunststoffe, einschließlich schwer recycelbarer Folien und Schäume, in zirkuläres Öl für neue Kunststoffprodukte um. Am 2. Oktober 2025 kaufte GreenChem Oy die Lieksa-Raffinerie von BTG Bioliquids, die sie am Vortag aus der Insolvenzmasse von GFN Lieksa Oy erworben hatte. Der Verkauf trennt das Raffinerieanlage-Gut von BTG Bioliquids' Rolle als Technologieanbieter und macht Anlageneigentümerschaft und Prozessfähigkeit zu unterschiedlichen Überlegungen für eine kommerzielle Gegenpartei.
Im September 2026 bestätigte Plastic Energy die Übertragung seines Anteils an der Grandpuits-Anlage in Frankreich (TotalEnergies Plastic Energy Advanced Recycling, oder TEPEAR) an TotalEnergies, das TotalEnergies als Eigentümer und Betreiber zurücklässt. Die Anlage wurde unter einem Lizenz- und Technologievertrag mit Plastic Energy weitergeführt, wobei ihre Rolle als Prozesslieferant nach der Eigentumsübertragung erhalten blieb. Die SPEAR-Joint-Venture-Anlage von Plastic Energy und SABIC in Geleen, Niederlande, produzierte im August 2025 ihre erste Charge TACOIL-Pyrolyseöl aus schwer recycelbarem post-konsumiertem Kunststoffabfall. Der Wettbewerbsfußabdruck von Plastic Energy kann daher nicht allein aus der Grandpuits-Veräußerung bewertet werden, angesichts seines separaten Joint-Venture-Produktionsmeilensteins in den Niederlanden.
Am 26. Juni 2026 kündigte Viridor Limited seine Entscheidung an, den chemischen Recyclingbetrieb in Oslo, Skive und Malmö zu schließen, mit einem damals für Ende Juni angestrebten Abschluss. Im Mai 2026 berichtete Viridor von Trockenerträgen von 70 % bis 75 % in seiner Kunststoff-zu-Flüssigkeiten-Anlage in Skive, Dänemark, und nannte dabei schwache Nachfrage, kostengünstige Jungfernimporte und unklare Regulierung als Gründe für den Vorschlag, seinen europäischen chemischen Recyclingbetrieb zu beenden, vorbehaltlich Konsultation und Verhandlung. Diese Drücke machen Käuferökonomie und regulatorische Anerkennung zu Wettbewerbsbarrieren neben der Umwandlungsleistung. Für Herausforderer kann die Sicherung eines nutzbaren nachgelagerten Qualifizierungswegs den Fall für Kapazitäten stärken, die sonst von unsicherer Käuferakzeptanz abhängen würden. Die Schließungsentscheidung vom Juni zeigt, dass Skives gemeldeter Trockenertrag keinen tragfähigen Betriebsfall unter schwacher Nachfrage und unklarer Regulierung sicherte.
Führende Unternehmen der Pyrolyseöl-Branche
-
Alterra Energy, LLC
-
BTG Bioliquids (Green Fuel Nordic Oy)
-
Nexus Circular
-
Plastic Energy
-
Viridor Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pyrolyseöl-Markt Unternehmen in diesem Bericht
- Agilyx
- Alterra Energy, LLC
- Arbios Biotech
- Bioenergy AE Côte-Nord
- BTG Bioliquids (Green Fuel Nordic Oy)
- Kerry Group plc
- New Energy Kft.
- New Hope Energy
- Nexus Circular
- Plastic Energy
- Pyrocell (Setra)
- Scandinavian Enviro Systems AB
- Trident Fuels (Pty) Ltd
- Twence
- Viridor Limited
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Ölversorgungsangebote, die durch nachgelagerte Qualifizierung des Recyclinggehalts und Anforderungen der Empfangsanlage geprägt sind. EU-Flascheninhaltsstoffregeln, die ab dem 23. Juli 2026 gelten, erlauben die Massenbilanzierung für chemisch recycelten Post-Consumer-Kunststoff, vorbehaltlich einer durchführbaren chemischen Transformation. Die Zurechnung ist anlagenspezifisch, verwendet Abrechnungszeiträume von höchstens 3 Monaten und kann nicht zwischen Anlagen oder Unternehmen übertragen werden. Für Ölproduzenten macht dies den Umwandlungsweg der Empfangsanlage zentral für ein Angebot, das auf qualifizierende recycelte Polymere abzielt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zugerechneter Ölrohstoff für Flaschenpolymere | Definierter anlagenspezifischer Abrechnungsweg | Chemische Verarbeiter, die Getränkeflaschen-Polymerketten bedienen | Ölversorgung mit dokumentierter Umwandlung in berechtigtes Polymer verknüpfen | Nachweis der durchführbaren Umwandlung und berechtigten Inputzurechnung | Plastic Energy und qualifizierende petrochemische Partner |
| Qualifizierungsfähiger Rohstoff für empfindliche Verpackungen | Berechnungs- und Nachhaltigkeitsmaßnahmen fällig bis 31. Dezember 2026 | Polymerproduzenten, die Lebensmittelkontakt-, Medizin- und empfindliche Verpackungen bedienen | Öl-zu-Harz-Qualifizierungspakete gegen endgültige Methoden entwickeln | Ausstehende Berechnungs- und Recycling-Nachhaltigkeitsanforderungen | Ölproduzenten wie Plastic Energy und nachgelagerte Polymerpartner |
| Empfangsstandortspezifische Ölversorgung | Zurechnung kann nicht zwischen Anlagen verschoben werden | Chemische Produzenten, die mehrere Empfangsanlagen betreiben | Separat dokumentierte Öllieferungen für jede Empfangsanlage anbieten | Führung der zugerechneten Inputaufzeichnungen jeder Anlage getrennt | Qualifizierte Öllieferanten wie Plastic Energy |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist empfängergebundene Ölversorgung mit einem prüfbaren Zurechnungsnachweis. Qualifizierungsbedingungen können die Inputberechtigung mit der dokumentierten Umwandlung der Empfangsanlage in berechtigte Produktion verknüpfen. Ein Mehrstanortkäufer erhält keine Zurechnung an einer Anlage aus qualifiziertem Input, der an eine andere geliefert wurde, was standortabgestimmte Versorgung zur nützlichen Vertragseinheit macht.
Neueste Industrielle Entwicklungen in Pyrolyseöl-Markt
- Sep 2026: Plastic Energy bestätigte die Übertragung seines Anteils an der betrieblichen Grandpuits-Anlage in Frankreich an TotalEnergies, das die vollständige Eigentümerschaft und den Betrieb übernahm. Die Anlage behielt Plastic Energys Technologie unter einem fortlaufenden Lizenzvertrag.
- Jul 2026: Pirelli, Pyrum, Synthos und BASF starteten eine europäische Reifen-zu-Reifen-Initiative. Pyrum liefert Reifen-Pyrolyseöl an BASF zur Verwendung mit fossilen Rohstoffen bei der Herstellung von Chemikalien einschließlich Butadien und Styrol.
Pyrolyseöl-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Pyrolyseöl-Markt misst die jährlichen Ausgaben für flüssiges Öl, das durch Pyrolyse von Abfall- und Biomasserohstoffen produziert und als Kraftstoffmischkomponente oder chemischer Rohstoff verkauft wird. Er umfasst weltweite Verkäufe, klassifiziert nach Rohstoff, Anwendung und Region.
Ausschlüsse aus dem Umfang: Pyrolysegas- und Char-Erlöse, Ausrüstungs- und Anlagenbau-EPC-Wert, nachgelagerte Raffineriemarge nach Ölaufwertung sowie separat vor der Pyrolyse verkaufte Rohstoffe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rohmaterial
- Kunststoffabfälle
- Altreifen
- Biomasse
- Sonstige
- Nach Anwendung
- Kraftstoffe
- Chemikalien
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Katar
- Ägypten
- Vereinigte Arabische Emirate
- Marokko
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie der Bericht zum kommerziellen Status von IEA Bioenergy Task 34 liefern Anlagen- und Produktionsnachweise für biomassebasierte direkte thermochemische Verflüssigung, während die Überprüfung der Lagerstabilität hilft zu beurteilen, wie Ölqualität und Handhabung die verkaufsfähige Versorgung beeinflussen. Eurostats Kreislaufwirtschaftsindikatoren und Abfallhandelsstatistiken beschreiben Recyclingströme und Sekundärmaterialflüsse in Europa.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Branchenberichte können Betriebsstatus, Kapazität, Rohstoffzugang, Projektzeitplan und angekündigte Abnahmeverträge bestätigen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen stützen sich auf Pyrolyseölproduzenten, Rohstoffaggregatoren, Raffinerie- und Chemiekäufer, Technologieanbieter und regionale Marktspezialisten, wobei Führungskräfte und Funktionsleiter Verkaufsgrenzen, Auslastung, Produktqualität und Absatzmix klären. Analysten nutzen diese Gespräche, um Sekundärnachweise und die Annahmen hinter Rohstoff-, Anwendungs- und regionalen Aufteilungen zu testen, und triangulieren Meinungsverschiedenheiten gegen Betriebsanlagen, Einreichungen und Käufernachweise. Wenn Antworten oder öffentliche Aufzeichnungen eine Lücke nicht schließen, behält das Modell einen dokumentierten Bereich bei, und gezielte Nachverfolgung geht der Finalisierung der betroffenen Schätzung voraus.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Produzentenerlös für an den ersten kommerziellen Käufer verkaufte Pyrolyseflüssigkeit und verteilt diesen Gesamtbetrag dann auf Rohstoff, Anwendung und Region unter Verwendung von Nachweisen zu verkaufsfähiger Produktion, Käuferweg und Produzentenstandort. Eine Top-down-Schätzung wird aus Betriebskapazität und Auslastung, Anlagenstarts oder -stilllegungen, Rohstoffverfügbarkeit, Produzentenverkaufspreisen nach Ölqualität sowie Raffinerie- oder Chemieabnahme aufgebaut. Abfallsammelregeln und Unterstützung für kohlenstoffarme Kraftstoffe helfen, die Richtung und den Zeitpunkt von Veränderungen zu erklären. Die Szenarioanalyse trägt erwartete Inbetriebnahmen, Auslastungs- und Preis- oder Produktmixänderungen durch die Prognose, während beobachtete Anlagenverkäufe und stichprobenartige Verkaufspreise mal Volumen selektive Bottom-up-Prüfungen liefern, anstatt einer vollständig Bottom-up-Gesamtsumme.
Segmentanteile folgen dem dokumentierten Produktions- und Verkaufsmix nach Rohstoff, dem Endverbrauch des Erstkäuferverkaufs und dem Standort der produzierenden Anlagen, wobei Ölqualitäts- und Preisunterschiede in den Umsatzanteilen berücksichtigt werden. Wenn ein Lieferant keine Produktion oder Preise offenlegt, können Kapazitäts- und Auslastungsnachweise, vergleichbare Betriebsanlagen sowie offengelegte Verkäufe oder Verträge die Prüfung eingrenzen. Ungelöste Lücken erweitern den Szenariobereich, anstatt zu nicht unterstützten Punkteingaben zu werden. Interviews mit relevanten Produzenten, Käufern und technischen oder regionalen Spezialisten können testen, ob Prognosen auf Variablenebene plausible Inbetriebnahmen, Produktakzeptanz und Nachfrage widerspiegeln, und Analysten können Annahmen überarbeiten, wenn bestätigende Nachweise eine Änderung unterstützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Produzenten- und Käufernachweise gegen Betriebsanlagenaufzeichnungen, Unternehmensoffenlegungen, Handels- und Abfallindikatoren sowie Projektaktualisierungen und prüfen Gesamtsummen und Segmentanteile auf unerklärliche Sprünge oder inkonsistente Einheiten. Eine zweite Überprüfung prüft Quelldaten, Grenzen, Berechnungen und Prognosetreiber. Analysten lösen Anomalien vor der Freigabe auf und nehmen erneut Kontakt zu sachkundigen Befragten auf, wenn eine wesentliche Änderung, ein Konflikt oder eine nicht unterstützte Annahme eine Schätzung verändern könnte. Nachweise und Modell werden jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Anlagen-, Richtlinien- oder Abnahmeereignis den Ausblick verändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Mordor Intelligence's Pyrolyseöl-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Pyrolyseöl-Markt misst die jährlichen Ausgaben für flüssiges Öl, das durch Pyrolyse von Abfall- und Biomasserohstoffen produziert und als Kraftstoffmischkomponente oder chemischer Rohstoff verkauft wird.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews mit relevanten Produzenten, Käufern und technischen oder regionalen Spezialisten können testen, ob Prognosen auf Variablenebene plausible Inbetriebnahmen, Produktakzeptanz und Nachfrage widerspiegeln, und Analysten können Annahmen überarbeiten, wenn bestätigende Nachweise eine Änderung unterstützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,03 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 4,9 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 141,4 % über dem Wert dieses Berichts für 2027 von 2,03 Milliarden USD, 2 Jahre später. Seine Anwendungskategorien umfassen Schmierstoffe, Wärme und Strom sowie industrielle Heizung über die definierte Grenze der Kraftstoffmischkomponenten- und chemischen Rohstoffverkäufe hinaus. |
| Globales Beratungsunternehmen B | 370,5 Millionen USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 81,7 % unter dem Wert dieses Berichts für 2027 von 2,03 Milliarden USD, 2 Jahre später. Die Schätzung verwendet ein früheres Basisjahr, vor dem nachfolgenden Marktwachstum, das in der 2027-Messung dieses Berichts enthalten ist. |
Mordor Intelligence's Analysten triangulieren Produzenten- und Käufernachweise gegen Betriebsanlagenaufzeichnungen, Unternehmensoffenlegungen, Handels- und Abfallindikatoren sowie Projektaktualisierungen und prüfen Gesamtsummen und Segmentanteile auf unerklärliche Sprünge oder inkonsistente Einheiten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pyrolyseöl-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich bis 2032 4,33 Milliarden USD von 2,03 Milliarden USD im Jahr 2027 erreichen, mit einem CAGR von 16,37 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Pyrolyseöl an?
Erneuerbare Kraftstoffsubstitution und Anforderungen an recycelte Kunststoffe unterstützen die Nachfrage. Die EU-Anforderung an recycelte Kunststoffe für neue Kunststoffverpackungen beginnt im Jahr 2030.
Welches Rohmaterial führt die Pyrolyseölverkäufe an?
Kunststoffabfälle hielten im Jahr 2026 59,26 % des globalen Pyrolyseöl-Umsatzes und werden voraussichtlich zwischen 2027 und 2032 einen CAGR von 17,08 % verzeichnen.
Welche Unternehmen sind in der Pyrolyseöl-Branche tätig?
Alterra Energy, LLC, BTG Bioliquids und Plastic Energy haben unterschiedliche Technologie- und Versorgungsrollen. TotalEnergies wurde im September 2026 alleiniger Eigentümer der Grandpuits-Anlage.
Was könnte eine verlässliche Pyrolyseölversorgung einschränken?
Lagerempfindliches Biomasseöl und Finanzierungsrisiken können die Versorgung einschränken. Die Schließungsentscheidung von Pryme N.V. im März 2026 folgte auf Reaktorausfälle, keinen geeigneten Ersatzreaktor und nicht verfügbare Finanzierung.
Welche Regionen führen beim Pyrolyseöl-Umsatz und -Wachstum?
Europa hielt im Jahr 2026 33,44 % des globalen Pyrolyseöl-Umsatzes. Asien-Pazifik wird voraussichtlich mit einem CAGR von 18 % zwischen 2027 und 2032 am schnellsten wachsen.