
Structured Finance Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.96 Billionen US-Dollar |
| Marktgröße (2031) | 2.66 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Structured Finance Marktanalyse von Mordor Intelligence
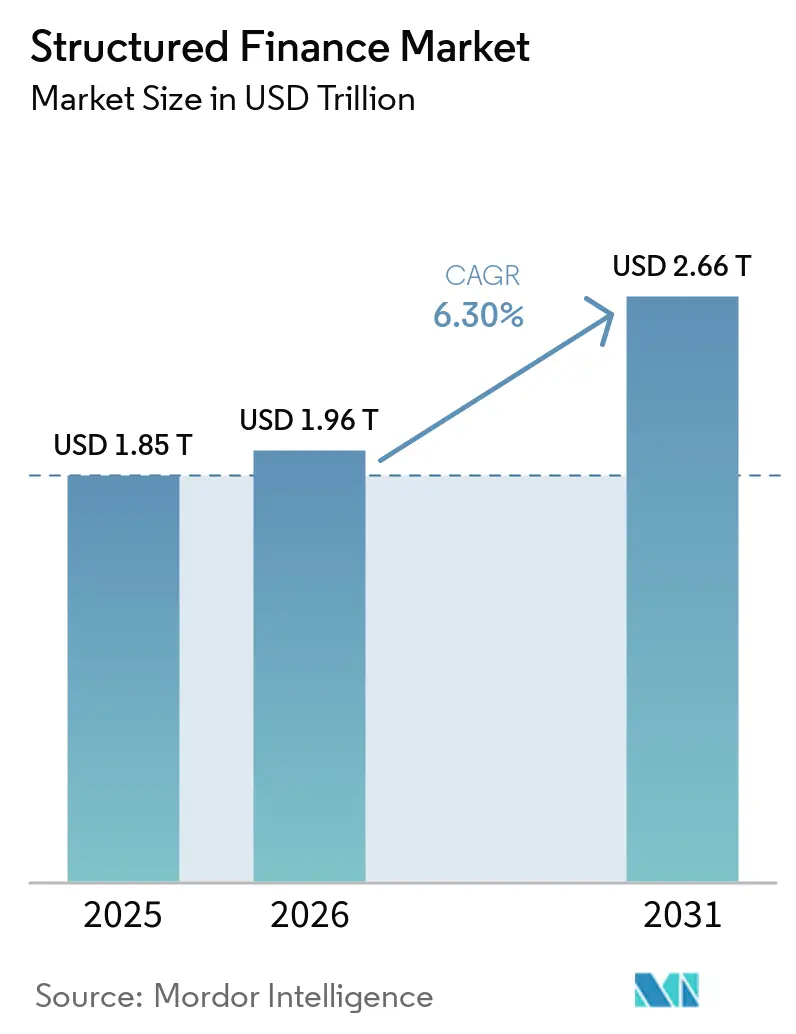
Die Structured Finance Marktgröße wird voraussichtlich von 1,85 Billionen USD im Jahr 2025 auf 1,96 Billionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,66 Billionen USD erreichen, mit einem CAGR von 6,30 % über den Zeitraum 2026–2031.
Der Markt für strukturierte Finanzierungen expandiert, da private Kreditmanager größere Darlehenspools aufbauen, die durch Verbriefung finanziert werden können. Die digitale Infrastruktur erweitert zudem die Vermögensbasis, insbesondere für Rechenzentren, Glasfasernetze und Kommunikationstürme. Moody's prognostizierte, dass das weltweit verwaltete Vermögen im Bereich privater Kredite im Jahr 2026 2 Billionen USD übersteigen und bis 2030 annähernd 4 Billionen USD erreichen wird, was eine wachsende Besicherungsbasis für den 1,96 Billionen USD umfassenden Markt für strukturierte Finanzierungen im Jahr 2026 schafft. Der Markt entwickelt sich über seinen traditionellen Hypothekenschwerpunkt hinaus, obwohl hypothekenbesicherte Wertpapiere nach wie vor zentral für die Emission und Liquidität sind. Regulatorische Vorschriften, uneinheitliche Sicherheitenperformance und begrenzte Daten für neuere Vermögenswerte prägen weiterhin die Art und Weise, wie Emittenten, Investoren und Ratingagenturen Transaktionen bewerten.
Wichtigste Erkenntnisse des Berichts
- Nach Wertpapiertyp entfielen im Jahr 2025 48,12 % des Structured Finance Marktanteils auf Mortgage-Backed Securities, während Collateralized Loan Obligations (CLOs) bis 2031 voraussichtlich mit einem CAGR von 9,19 % wachsen werden.
- Nach zugrunde liegender Anlageklasse hielten Wohnimmobilienhypotheken im Jahr 2025 einen Anteil von 42,32 % an der Structured Finance Marktgröße, während Spezial- und exotische Vermögenswerte bis 2031 voraussichtlich mit einem CAGR von 10,72 % wachsen werden.
- Nach Emittentenart entfielen im Jahr 2025 42,63 % des Structured Finance Marktanteils auf staatliche, behördliche und staatlich geförderte Emittenten, während Nichtbanken-Finanzinstitute und Spezialfinanzierer bis 2031 voraussichtlich mit einem CAGR von 9,78 % wachsen werden.
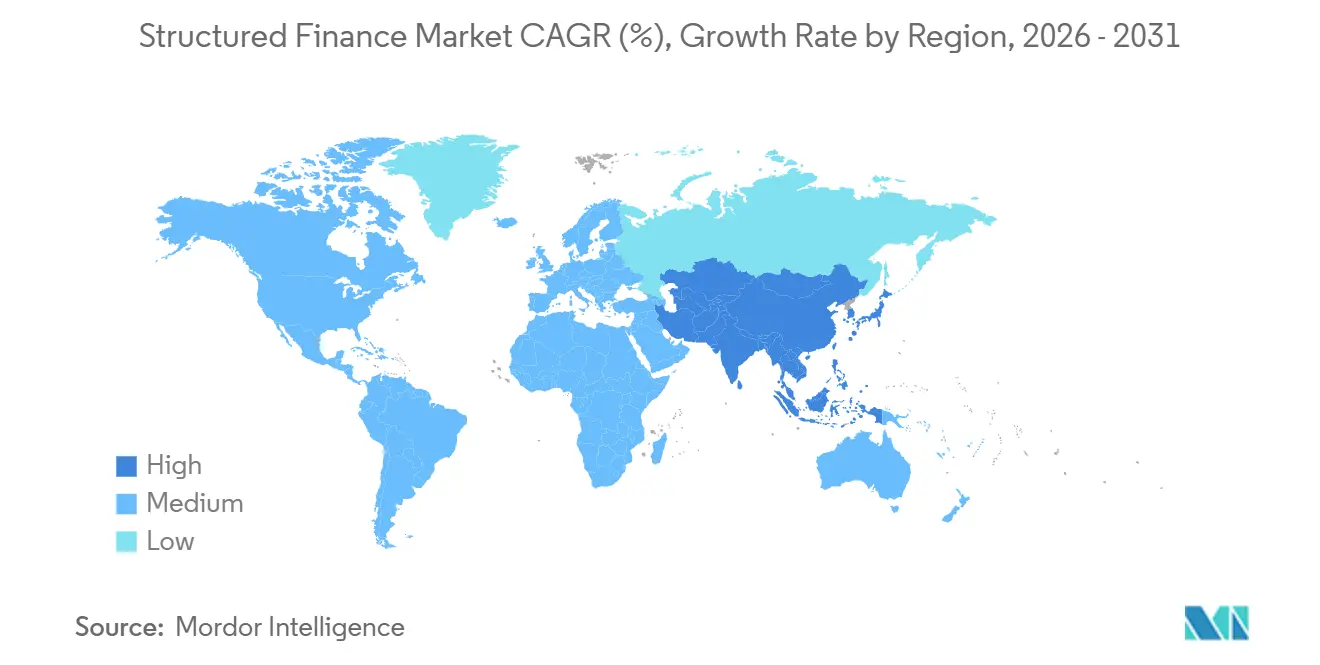
- Nach Geografie entfielen im Jahr 2025 68,87 % des Structured Finance Marktanteils auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 8,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion privater Kredite und Nichtbanken-Kreditvergabe vergrößert Sicherheitenpools | +1.5% | Global, mit der stärksten Aktivität in Nordamerika und wachsender Aktivität in Europa, dem Nahen Osten und Afrika sowie dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Institutionelle Nachfrage nach risikoadjustierter Rendite und Diversifikation | +1.2% | Global, wobei Versicherungskapital in Nordamerika und der Europäischen Union am aktivsten ist | Mittelfristig (2–4 Jahre) |
| Digitale Infrastruktur und technologieverknüpfte Vermögenswerte | +1% | Nordamerika ist primär, Europa ist sekundär und der asiatisch-pazifische Raum befindet sich in einer frühen Phase | Kurzfristig (≤ 2 Jahre) |
| CLO-Refinanzierungs- und Reset-Zyklen | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Spezial- und exotische Vermögenswerte erweitern Sicherheiten | +0.7% | Nordamerika ist primär und der asiatisch-pazifische Raum ist im Entstehen | Langfristig (≥ 4 Jahre) |
| Transparenz und Standardisierung fördern die Marktbeteiligung | +0.5% | Global, wobei der regulatorische Einfluss in der Europäischen Union und im Vereinigten Königreich am deutlichsten sichtbar ist | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion privater Kredite und Nichtbanken-Kreditvergabe schafft neue verbriefbare Sicherheitenpools
Private Kredite stellen eine wesentliche Quelle neuer Sicherheiten für den Structured Finance Markt dar. Direktkreditvergabe, vermögensbasierte Finanzierung und Fondsfinanzierung erzeugen Darlehenspools, die Manager durch private Kredit-CLOs und Lagerstrukturen verbriefen können. Diese Strukturen ermöglichen die Kapitalrückführung und unterstützen zusätzliche Kreditvergabe in den Bereichen Verbraucherkredite, digitale Infrastrukturkredite und Forderungen aus dem Gesundheitswesen. Der Finanzstabilitätsrat berichtete im Mai 2026, dass private Kredit-CLOs erheblich gewachsen sind und dass Banken bis zu 90 % der Zusagen an Business Development Companies über Kreditlinien bereitstellen[1]. Diese Verflechtung kann Kreditstress schneller übertragen, als die Schlagzeilen-Vermögenswerte privater Kredite möglicherweise anzeigen. Die wachsende Bandbreite privater Kreditvermögenswerte bietet dem Structured Finance Markt zudem zusätzliche Emissionskanäle, wenn sich die Spreads bei etablierten Sicherheitenklassen verengen.
Institutionelle Nachfrage nach höherer risikoadjustierter Rendite und Portfoliodiversifikation
Versicherungsunternehmen, Pensionsfonds und Staatsfonds erhöhen ihre Allokationen in strukturierten Krediten, um Rendite zu erzielen, ohne ein gleichwertiges Durationsrisiko einzugehen. Janus Henderson stellte fest, dass 65 % einer typischen verbrieften Transaktion ein AAA-Rating trägt, was die Nachfrage regulierter Versicherungsunternehmen unterstützt[2]. Senior-Tranchen können ein kurzfristiges Engagement bieten, das mit dem Solvenzkapitalmanagement übereinstimmt. Die Nachfrage nach diesen Tranchen kann andere Investoren in Richtung Mezzanine- und Eigenkapitalpositionen drängen. Dies kann das Risiko bei Investoren konzentrieren, die weniger Solvenzbeschränkungen unterliegen und in Stressphasen möglicherweise anders reagieren. Canyon ABF Partners wurde im Juni 2026 mit dauerhaften Versicherungskapitalankern gestartet, was zeigt, wie alternative Manager versicherungsgestützte Origination-Plattformen aufbauen[3].
Wachstum digitaler Infrastruktur und technologieverknüpfter Vermögenswerte erweitert strukturierte Finanzierungsmöglichkeiten
Digitale Infrastruktur schafft einen eigenständigen Wachstumskanal für den Structured Finance Markt. Das kombinierte ABS- und CMBS-Emissionsvolumen von Rechenzentrumsoperatoren erreichte im Jahr 2025 26 Milliarden USD, mehr als das Zehnfache des Volumens von 2020. Das jährliche Emissionsvolumen wird für 2026 auf 40 bis 50 Milliarden USD prognostiziert und könnte bis zu 10 % des gesamten US-amerikanischen ABS-Emissionsvolumens ausmachen[4]. Das SEC Office of Structured Finance bestätigte am 29. Juli 2026, dass Wertpapiere aus bestimmten Rechenzentrum-Verbriefungen außerhalb der Definition von Asset-Backed Securities gemäß Abschnitt 3(a)(79) des Securities Exchange Act fallen. Die Leitlinien heben die obligatorische Risikoretentionspflicht und die Offenlegungspflichten gemäß Regulation AB für die betroffenen Strukturen auf. NVIDIAs Partnerschaften vom August 2026 mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR zielen darauf ab, mehr als 500 Milliarden USD für KI-Infrastruktur zu mobilisieren, was die Finanzierungsnachfrage hinter dieser Vermögenskategorie unterstreicht.
CLO-Refinanzierungs- und Reset-Zyklen steigern die Transaktionsaktivität im Structured Finance Markt
CLO-Refinanzierungs- und Reset-Aktivitäten können das Transaktionsvolumen im Structured Finance Markt auch dann aufrechterhalten, wenn die Neukreditvergabe verlangsamt. Das US-amerikanische CLO-Emissionsvolumen, einschließlich neuer Transaktionen und Refinanzierungen, überstieg im Jahr 2024 200 Milliarden USD. Eine große Gruppe von Transaktionen des Jahrgangs 2023 nähert sich ihrer Nicht-Kündigungsperiode in den Jahren 2026 und 2027, was eine Pipeline potenzieller Refinanzierungen schafft. Die variabel verzinsliche Struktur von CLO-Verbindlichkeiten und Leveraged Loans kann das Engagement gegenüber Zinssatzvolatilität begrenzen. Diese Struktur hat die Investorennachfrage auch dann gestützt, als sich die Bewertungen festverzinslicher Wertpapiere veränderten. Spezial- und exotische Vermögenswerte erweitern das Sicherheitenuniversum über einen längeren Zeitraum, während klarere Berichterstattung und gemeinsame Transaktionsstandards eine breitere Investorenbeteiligung am Structured Finance Markt unterstützen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische, Kapital- und Offenlegungsanforderungen | -1.2% | Global, wobei die Europäische Union, das Vereinigte Königreich und die Vereinigten Staaten am stärksten betroffen sind | Mittelfristig (2–4 Jahre) |
| Divergente Sicherheitenperformance und Unsicherheit bei Trancheverlusten | -0.8% | Global, wobei der Stress bei Gewerbeimmobilien in Nordamerika am akutesten ist und der Druck auf Auto-ABS in Japan am stärksten spürbar ist | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Daten und Transparenz für spezialisierte Vermögenswerte | -0.6% | Global, insbesondere für digitale Infrastruktur, Daten-ABS und ESG-verknüpfte Strukturen | Langfristig (≥ 4 Jahre) |
| Strukturelle und Ausführungskomplexität bei maßgeschneiderten Transaktionen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische, Kapital- und Offenlegungsanforderungen erhöhen die Kosten der Transaktionsstrukturierung
Regulatorische Anforderungen nehmen in den wichtigsten Structured Finance Jurisdiktionen zu. Die EU-Verordnung 2024/3172 trat am 1. Januar 2025 in Kraft und führte Basel III-konforme Offenlegungsvorlagen für Kapitaladäquanz, Kreditrisiko, Marktrisiko und ESG-Expositionen ein. Die SEC-Regel 192 gilt für gedeckte ABS-Transaktionen, die ab dem 9. Juni 2025 abgeschlossen werden, und verbietet wesentliche Interessenkonflikte. Die SEC veröffentlichte zudem im September 2025 ein Konzeptpapier zu möglichen Änderungen der Offenlegungspflichten auf Vermögensebene für Residential Mortgage-Backed Securities. Diese Anforderungen können die Compliance-Kosten für Erstemittenten und Plattformen mit nicht-traditionellen Sicherheiten erhöhen. Begrenzte historische Daten für digitale Infrastruktur, Daten-ABS und ESG-verknüpfte Strukturen verstärken diese Belastung, da Investoren vor der Bereitstellung von Kapital für den Structured Finance Markt detailliertere Analysen benötigen.
Divergente Sicherheitenperformance erhöht die Kredit- und Trancheverlust-Unsicherheit
Die Sicherheitenperformance unterscheidet sich stark nach Vermögenstypen und Regionen, was die Unsicherheit für Investoren im Structured Finance Markt erhöht. Die Ausfallraten bei US-amerikanischen Gewerbeimmobilien blieben erhöht, während die Performance japanischer Auto-ABS Ende 2025 unter anhaltendem Inflationsdruck nachließ. Eigenkapitaltranchen privater Kredit-CLOs repräsentieren typischerweise 25 % bis 30 % des Transaktionsvolumens, verglichen mit 10 % bis 12 % bei breit syndizierten CLOs. Diese Tranchen absorbieren anfängliche Verluste und spiegeln das höhere Risikoprofil von Mittelstandssicherheiten wider. Investoren benötigen daher eine Sorgfaltsprüfung auf Pool-Ebene und können sich nicht allein auf Senior-Tranche-Ratings verlassen. Synthetische, hybride und maßgeschneiderte Transaktionen können die Ausführungskomplexität weiter erhöhen, insbesondere wenn die Sicherheiten- oder Rechtsstruktur nur begrenzte Präzedenzfälle aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wertpapiertyp:
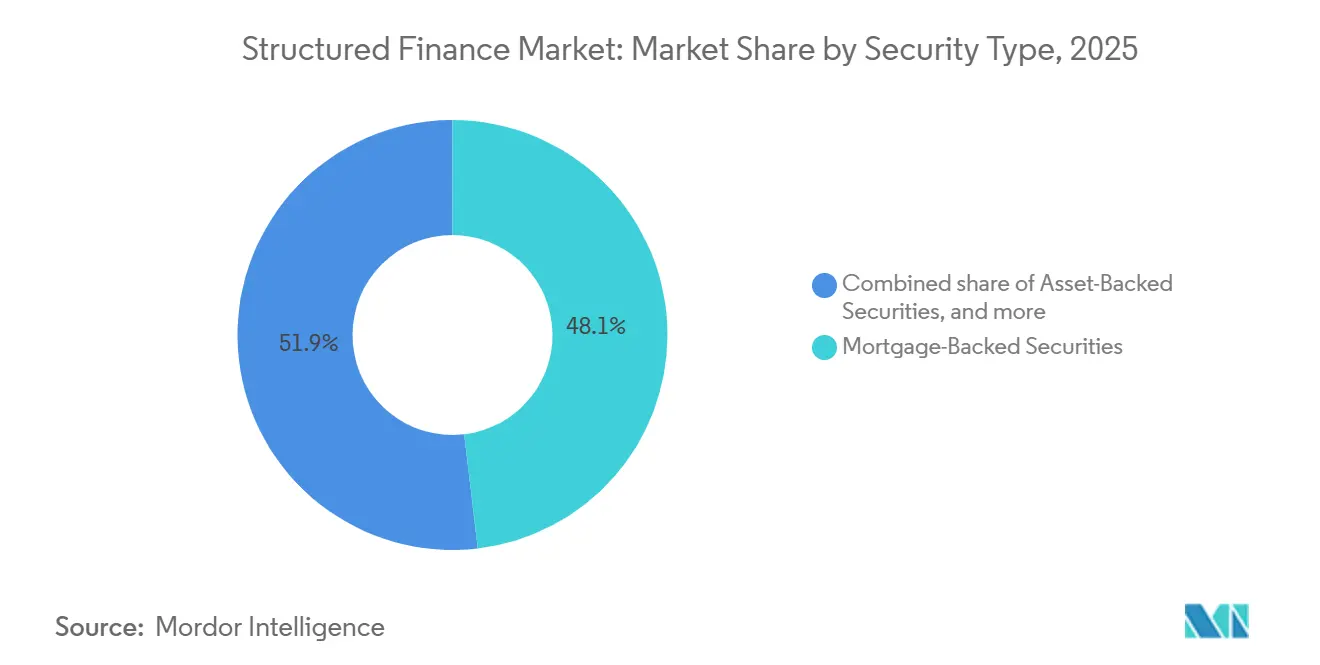
Agency MBS verankert den Markt, während CLOs die Wachstumsgrenze definierenMortgage-Backed Securities entfielen im Jahr 2025 auf 48,12 % des Structured Finance Marktanteils, gestützt durch die Infrastruktur der staatlich geförderten Unternehmen in den Vereinigten Staaten sowie vergleichbare staatlich unterstützte Programme in Europa und Japan. Diese Programme bieten etablierte Emissionskanäle, eine tiefe Investorenbeteiligung und konsistente Preisreferenzen. Die Federal Housing Finance Agency wies Fannie Mae und Freddie Mac an, im Jahr 2026 Agency MBS im Wert von bis zu 200 Milliarden USD zu erwerben, was die Spreads komprimierte und Nicht-Agency-Emittenten dazu ermutigte, differenzierte Strukturen zu verfolgen. Das US-amerikanische ABS-Emissionsvolumen erreichte im ersten Halbjahr 2026 137 Milliarden USD, ein Anstieg von 22 % im Jahresvergleich, während das CMBS-Emissionsvolumen 99 Milliarden USD erreichte, ein Anstieg von 33 %, angeführt von digitaler Infrastruktur und Nicht-GSE-Darlehenstypen. Die Structured Finance Branche verlässt sich weiterhin auf Agency MBS für Skalierung und Liquidität.
CLOs werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 9,19 % wachsen und sind damit der am schnellsten wachsende Wertpapiertyp. Private Kreditmanager nutzen bewertete CLO-Strukturen, um das Direktkreditengagement an eine breitere institutionelle Investorenbasis zu verteilen. CDOs, hybride Strukturen und andere Wertpapiertypen bedienen weiterhin engere Anforderungen für maßgeschneiderte Kreditengagements und Bilanzrisikomanagement. CVC Credit bepreiste im Jahr 2026 seinen 550 Millionen USD Apidos LVIII CLO, während Canyon Partners bis Mitte 2026 CLO-Vermögenswerte in Höhe von 13 Milliarden USD verwaltete. Vorgeschlagene Änderungen an den Verbriefungsrahmen der Europäischen Union und des Vereinigten Königreichs könnten die Berichtspflichten reduzieren und die Strukturierungskosten senken.
Nach zugrunde liegender Anlageklasse:
Exotische Vermögenswerte definieren neu, was verbrieft werden kannWohnimmobilienhypotheken hielten im Jahr 2025 einen Anteil von 42,32 % an der Structured Finance Marktgröße, da Origination-Systeme und Investorenvertrautheit in Nordamerika, Europa und Teilen des asiatisch-pazifischen Raums gut etabliert bleiben. Gewerbeimmobilienhypotheken, Verbraucherkredite, Kreditkartenforderungen, Autokredite, Unternehmens- und Leveraged Loans sowie Handelsforderungen unterstützen ebenfalls etablierte Emissionsprogramme. Goldman Sachs Mortgage Company blieb im Jahr 2026 aktiv mit 305 Millionen USD an geschlossenen nachrangigen Hypotheken zweiter Ordnung in GSMBS 2026-CES2 und 301,8 Millionen USD an Mietimmobilienhypotheken mit Schuldendienstdeckungsgrad in GSMBS 2026-DSC1. Diese Transaktionen zeigen, dass Wohnimmobiliensicherheiten mehr als nur konventionelle eigengenutzte Kredite umfassen. Die große Hypothekenbasis bietet weiterhin einen Referenzpunkt für Preisgestaltung und Strukturdesign im gesamten Structured Finance Markt.
Spezial- und exotische Vermögenswerte werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,72 % wachsen, der höchsten Rate unter den zugrunde liegenden Anlageklassen. Diese Kategorie umfasst Cashflows aus digitaler Infrastruktur, Musiklizenzen, Luftfahrtkredite, Datenvermögensforderungen und Mikrofinanzpools. HALO AirFinance bepreiste im August 2026 einen erstmaligen Luftfahrtkredit-ABS im Wert von 390,2 Millionen USD, der mehr als viermal überzeichnet war. China verzeichnete mehr als 60 Daten-Asset-ABS-Anträge an den Börsen Shanghai und Shenzhen, mit einer deklarierten Emission von mehr als 129,3 Milliarden CNY, entsprechend 17,8 Milliarden USD, bis Mitte 2026. Diese Vermögenswerte erweitern das verbriefbare Universum und erfordern neue Ratingpraktiken und rechtliche Präzedenzfälle in jeder Jurisdiktion.
Nach Emittentenart:
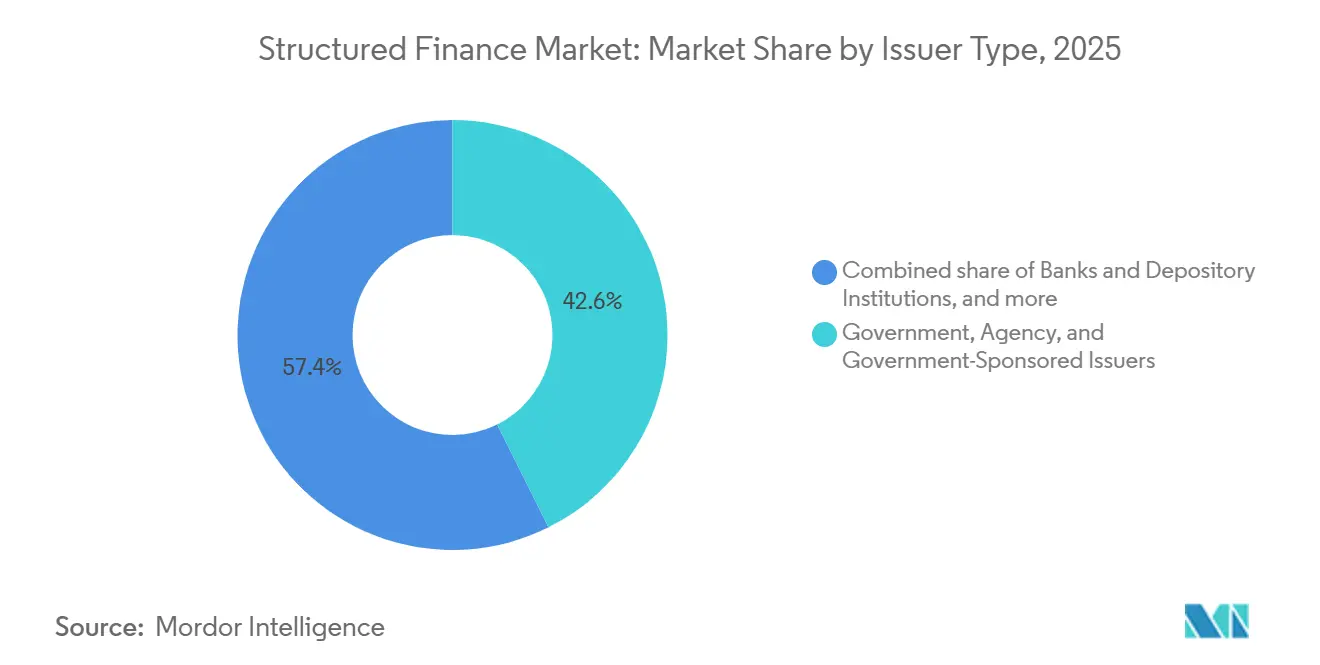
Nichtbanken-Plattformen gewinnen Marktanteile, da privates Kapital die Kreditvergabe neu gestaltetStaatliche, behördliche und staatlich geförderte Emittenten entfielen im Jahr 2025 auf 42,63 % des Structured Finance Marktanteils. Ihre staatliche Kreditunterstützung kann die Finanzierungskosten senken und Preisbenchmarks für andere Emittenten setzen. Banken und Einlageninstitute bleiben bei Kreditkarten-, Auto- und Ausrüstungs-ABS aktiv. JPMorgan Chase schloss im Juli 2025 Kreditkarten-ABS im Wert von 1,5 Milliarden USD und im Juni 2026 im Wert von 1,25 Milliarden USD ab, wobei jede Transaktion von Fitch und S&P mit AAA bewertet wurde. Unternehmens- und konzerneigene Finanzierungsemittenten unterstützen Auto-ABS und Handelsforderungen, während andere Emittenten Nischen- und staatsnahe Strukturen bedienen.
Nichtbanken-Finanzinstitute und Spezialfinanzierer werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 9,78 % wachsen. Apollo schloss im Juli 2025 einen ABS für Concord im Wert von 1,765 Milliarden USD ab, der mehr als dreimal überzeichnet war. Canyon ABF Partners strebt mehr als 5 Milliarden USD an jährlichen Originations in den Bereichen Wohnimmobilien, Verbraucher, Ausrüstung und Spezialvermögenswerte an. Staatlich verbundene Emittenten behalten ihre Skalierung, aber Nichtbanken-Plattformen bauen größere Kapazitäten auf, um spezialisierte Transaktionen zu originieren, zu strukturieren und zu verteilen. Diese Verschiebung erhöht die Bedeutung von proprietärem Investorenzugang und Zeichnungskapazitäten, da die Structured Finance Marktgröße zunimmt.
Geografische Analyse
Markt für strukturierte Finanzierungen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 68,87 % am globalen Markt für strukturierte Finanzierungen und profitierte von der tiefsten MBS- und CLO-Infrastruktur. Die Emissionen der Vereinigten Staaten umfassten im ersten Halbjahr 2026 ABS im Wert von 137 Milliarden USD, CMBS im Wert von 99 Milliarden USD und RMBS im Wert von 82 Milliarden USD, mit Anstiegen im Jahresvergleich von 22 %, 33 % bzw. 22 %. Kanada trägt durch aktive RMBS- und CLO-Origination bei, während Mexiko durch von Nichtbanken-Finanzinstituten geführte Verbraucher-ABS wächst. Der Absicherungsmechanismus für Agency-MBS-Käufe in Höhe von 200 Milliarden USD kann die Senior-Spreads verengen und Nicht-Agency-Emittenten dazu veranlassen, komplexere Produkte zu entwickeln. Die SEC-Leitlinien zu Rechenzentrum-Verbriefungen haben einen separaten Emissionskanal in den Vereinigten Staaten etabliert, der den Emissionsmix bis 2027 verändern könnte.
Markt für strukturierte Finanzierungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,82 % wachsen und ist damit die am schnellsten wachsende Region im Markt für strukturierte Finanzierungen. China emittierte im Jahr 2025 ABS im Wert von 2,28 Billionen CNY (317 Milliarden USD), ein Anstieg von 15,3 % im Jahresvergleich. Die Emissionen erreichten im ersten Halbjahr 2026 1,165 Billionen CNY (161 Milliarden USD), ein weiterer Anstieg von 19 % im Jahresvergleich. Indien, Japan und Südostasien verfügen über unterschiedliche Wachstumsquellen bei der Verbriefungsaktivität. Die GIFT-City-Reformen Indiens und das Bekenntnis Chinas im 15. Fünfjahresplan zur Normalisierung von REIT-Emissionen stärken die Marktinfrastruktur der Region.
Markt für strukturierte Finanzierungen in EMEA und Südamerika
Europa verzeichnete im Jahr 2025 Verbriefungsemissionen in Höhe von 275 Milliarden EUR (323,48 Milliarden USD) und erreichte damit das nach der globalen Finanzkrise für 2021 gemeldete Rekordhoch. Die Emissionen wurden für 2026 mit einem Anstieg von 4,4 % auf 287 Milliarden EUR (316 Milliarden USD) prognostiziert, angeführt von britischen RMBS, erneuerbaren Energien verknüpften Verbriefungen und Rechenzentrum-CMBS. Die Rahmenwerke der Europäischen Union und des Vereinigten Königreichs werden weiterhin überprüft, wobei die vorgeschlagenen Änderungen darauf abzielen, Berichtspflichten zu reduzieren und Definitionen zur Risikobeteiligung zu klären. Südamerika konzentriert sich auf die FIDC-Kreditrechtsfonds-Aktivitäten Brasiliens und ausgewählte Verbraucher-ABS. Gleichzeitig stützen sich der Nahe Osten und Afrika hauptsächlich auf staatlich gestützte Infrastruktur-ABS in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Wettbewerbslandschaft
Der Structured Finance Markt weist eine zweistufige Wettbewerbsstruktur auf, die beim Underwriting und Warehousing von globalen Investmentbanken angeführt wird, darunter JPMorgan Chase, Goldman Sachs, Barclays, BNP Paribas und Deutsche Bank. Alternative Manager, darunter Apollo, Blackstone und KKR, konkurrieren durch Origination, Strukturierung und proprietären Investorenzugang. Apollo formalisierte im Mai 2025 Handels- und Syndizierungsvereinbarungen mit JPMorgan Chase und Goldman Sachs, um Investment-Grade-Private-Kredite über institutionelle Kanäle zu verteilen, was die Grenze zwischen alternativem Asset Management und traditionellem Investment Banking verwischt. Die Einhaltung der EU-Verbriefungsverordnung und der SEC-Regel 192 begünstigt etablierte Plattformen mit umfangreichen rechtlichen, Compliance- und Vertriebsressourcen. Diese Bedingungen stärken die Position von Plattformen, die Origination, Ausführung und Investorenzugang kombinieren.
Kleinere regionale und mittelständische Strukturen im Structured Finance Markt bleiben eine Chance, wo große Banken möglicherweise keine Transaktionen mit geringerem Wert verfolgen. Castlelake bepreiste im August 2026 einen erstmaligen Residential Transition Loan RMBS im Wert von 261,3 Millionen USD und markierte damit seinen Einstieg in den Nicht-Agency-RMBS-Markt. Gordon Brothers schloss innerhalb von 13 Monaten nach dem Start einen erstmaligen gewerblichen Ausrüstungs-ABS im Wert von 265 Millionen USD ab und zeigte damit die anhaltende Aktivität unter Erstemittenten. NVIDIAs Finanzierungspartnerschaften mit 6 alternativen Asset Managern und Investmentbanken zeigen eine weitere Verbindung zwischen Technologieinfrastruktur, privaten Krediten und strukturierter Finanzierung. Die strategische Chance unterscheidet sich je nach Region, da regulatorische Klarheit, Investorenbeziehungen und Sicherheitenverfügbarkeit nicht einheitlich sind.
Indien, Japan und Europa bieten Potenzial für frühe Marktteilnehmer, da sich ihre regulatorischen Rahmenbedingungen weiterentwickeln. Indiens GIFT City-Reformen, Japans sich veränderndes Zinsumfeld und Europas regulatorische Überprüfung beeinflussen die Beteiligung von Emittenten und Investoren. Manager, die frühzeitig Origination- und Investorenbeziehungen aufbauen, können in diesen Märkten einen Vorteil erlangen. Der Structured Finance Markt bleibt unter großen Underwriting- und alternativen Management-Plattformen konzentriert, während spezialisierte Emittenten durch Transaktionsdesign und Vermögenszugang konkurrieren.
Führende Unternehmen der Structured Finance Branche
-
JPMorgan Chase and Co.
-
Goldman Sachs Group Inc.
-
Citigroup Inc.
-
Bank of America Corporation
-
Morgan Stanley
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für strukturierte Finanzierungen Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- Bank of America Corporation
- Citigroup Inc.
- Goldman Sachs Group, Inc.
- Morgan Stanley
- Barclays PLC
- Deutsche Bank AG
- BNP Paribas S.A.
- Wells Fargo & Company
- HSBC Holdings plc
- Société Générale S.A.
- Crédit Agricole S.A.
- Mizuho Financial Group, Inc.
- Jefferies Financial Group Inc.
- UBS Group AG
- Nomura Holdings, Inc.
- Royal Bank of Canada
- TD Bank Group
- Blackstone Inc.
- Apollo Global Management, Inc.
Neueste Industrielle Entwicklungen in Markt für strukturierte Finanzierungen
- August 2026: NVIDIA gab Partnerschaften mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR bekannt, um mehr als 500 Milliarden USD für KI-Infrastruktur zu mobilisieren, Rechenfinanzierungsplattformen in globalem Maßstab zu etablieren und eine neue Kategorie technologieverknüpfter strukturierter Kredite zu schaffen.
- August 2026: HALO AirFinance, GA Telesis und Tokyo Century Corporation bepreisten HALOAN 2026-1, einen erstmaligen Luftfahrtkredit-ABS im Wert von 390,2 Millionen USD, der mehr als 4-fach überzeichnet war und den engsten Spread für eine AA-bewertete Senior-Tranche eines erstmaligen Luftfahrtkredit-ABS-Emittenten erzielte.
- August 2026: Castlelake bepreiste CLRES 2026-RTL1, einen Residential Transition Loan RMBS im Wert von 261,3 Millionen USD, und trat damit erstmals in den Nicht-Agency-RMBS-Markt ein.
- Juni 2026: Canyon Partners startete Canyon ABF Partners mit Daiichi Life Insurance und Korea Investment Holdings als Ankerinvestoren und strebt mehr als 5 Milliarden USD an jährlichen Originations in den Bereichen Wohnimmobilien, Verbraucher, Ausrüstung, Transport und Spezialvermögenswerte an.
Globaler Structured Finance Marktbericht – Umfang
Segmentierungsübersicht
| Asset-Backed Securities |
| Mortgage-Backed Securities |
| Collateralized Loan Obligations (CLOs) / Strukturierter Kredit |
| Sonstige Wertpapiertypen |
| Wohnimmobilienhypotheken |
| Gewerbeimmobilienhypotheken und gewerbliche Immobilienkredite |
| Verbraucherkredite und Kreditkartenforderungen |
| Autokredite und Leasingverträge |
| Unternehmens- und Leveraged Loans |
| Handelsforderungen |
| Sonstige Spezial- und exotische Vermögenswerte |
| Banken und Einlageninstitute |
| Nichtbanken-Finanzinstitute und Spezialfinanzierer |
| Unternehmens- und konzerneigene Finanzierungsemittenten |
| Staatliche, behördliche und staatlich geförderte Emittenten |
| Sonstige Emittentenarten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Wertpapiertyp | Asset-Backed Securities | |
| Mortgage-Backed Securities | ||
| Collateralized Loan Obligations (CLOs) / Strukturierter Kredit | ||
| Sonstige Wertpapiertypen | ||
| Nach zugrunde liegender Anlageklasse | Wohnimmobilienhypotheken | |
| Gewerbeimmobilienhypotheken und gewerbliche Immobilienkredite | ||
| Verbraucherkredite und Kreditkartenforderungen | ||
| Autokredite und Leasingverträge | ||
| Unternehmens- und Leveraged Loans | ||
| Handelsforderungen | ||
| Sonstige Spezial- und exotische Vermögenswerte | ||
| Nach Emittentenart | Banken und Einlageninstitute | |
| Nichtbanken-Finanzinstitute und Spezialfinanzierer | ||
| Unternehmens- und konzerneigene Finanzierungsemittenten | ||
| Staatliche, behördliche und staatlich geförderte Emittenten | ||
| Sonstige Emittentenarten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Structured Finance bis 2031 erreichen?
Der Structured Finance Markt wird voraussichtlich bis 2031 einen Wert von 2,66 Billionen USD erreichen und von 2026 an mit einem CAGR von 6,3 % wachsen.
Welcher Wertpapiertyp wächst im Bereich Structured Finance am schnellsten?
CLOs werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 9,19 % wachsen, unterstützt durch die Verbriefung privater Kredite.
Welche zugrunde liegenden Vermögenswerte expandieren am schnellsten?
Spezial- und exotische Vermögenswerte werden voraussichtlich mit einem CAGR von 10,72 % wachsen, unterstützt durch digitale Infrastruktur, Musiklizenzen, Luftfahrtkredite, Datenvermögenswerte und Mikrofinanzpools.
Warum sind Rechenzentren für die Verbriefung wichtig?
Das ABS- und CMBS-Emissionsvolumen von Rechenzentren erreichte im Jahr 2025 26 Milliarden USD, und die SEC erteilte im Juli 2026 Leitlinien für bestimmte Rechenzentrum-Verbriefungen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,82 % wachsen, angeführt von Aktivitäten in China, Indien, Japan und Südostasien.
Was sind die Hauptrisiken für Investoren in strukturierten Krediten?
Zu den Hauptrisiken zählen strengere Offenlegungs- und Kapitalanforderungen, uneinheitliche Sicherheitenperformance, begrenzte Daten für neue Vermögenswerte und komplexe maßgeschneiderte Strukturen.