
Marktgröße und Marktanteil für Premium-Schokolade
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 27.73 Milliarden US-Dollar |
| Marktgröße (2031) | 36.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Premium-Schokolade von Mordor Intelligence
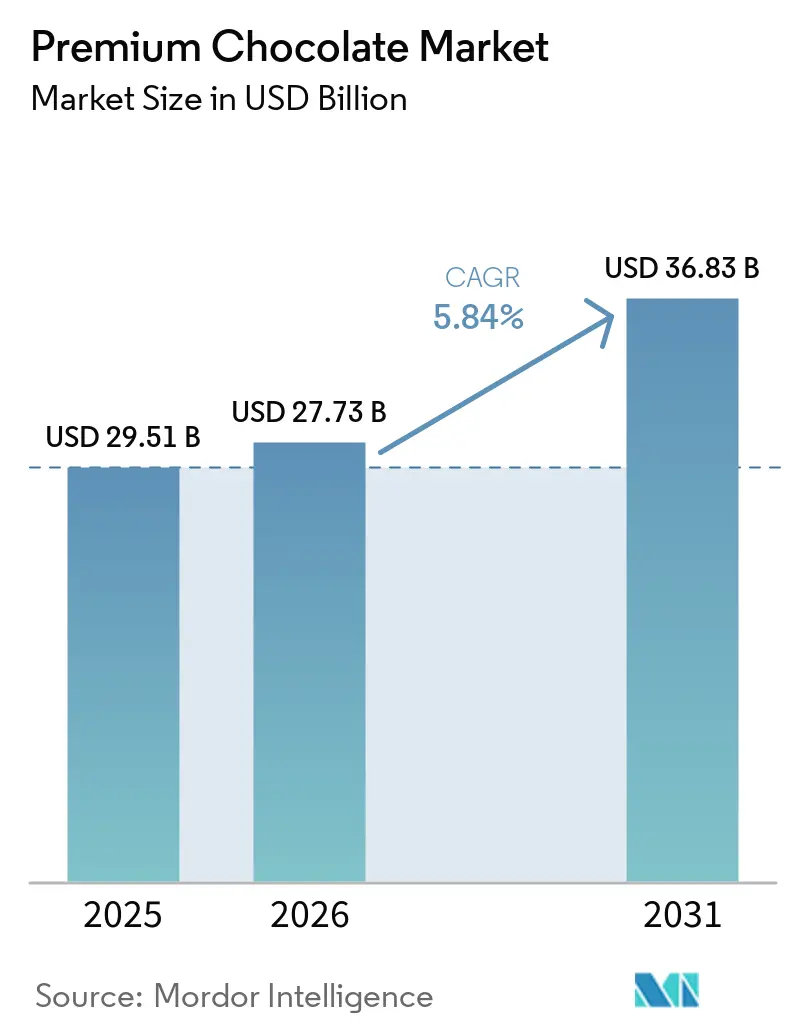
Die Größe des Premium-Schokolade-Marktes wird voraussichtlich von 25,91 Milliarden USD im Jahr 2025 auf 27,73 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,84 % über den Zeitraum 2026–2031 einen Wert von 36,83 Milliarden USD erreichen. Dieser Markt wird durch die steigende Verbrauchernachfrage nach hochwertigen, handwerklich hergestellten und ethisch beschafften Schokoladenprodukten angetrieben. Faktoren wie steigende verfügbare Einkommen, ein wachsendes Bewusstsein für Premium-Produktangebote und der Einfluss der Schenkkultur tragen erheblich zum Marktwachstum bei. Darüber hinaus unterstützt der Trend gesundheitsbewusster Verbraucher, die dunkle Schokolade wegen ihrer wahrgenommenen gesundheitlichen Vorteile suchen, die Marktexpansion zusätzlich. Der Premium-Schokolade-Markt erlebt zudem Innovationen bei Aromen, Verpackungen und nachhaltigen Beschaffungspraktiken, die eine breitere Verbraucherbasis ansprechen. Diese Dynamiken werden voraussichtlich die Entwicklung des Marktes während des Prognosezeitraums prägen.
Wichtigste Erkenntnisse des Berichts
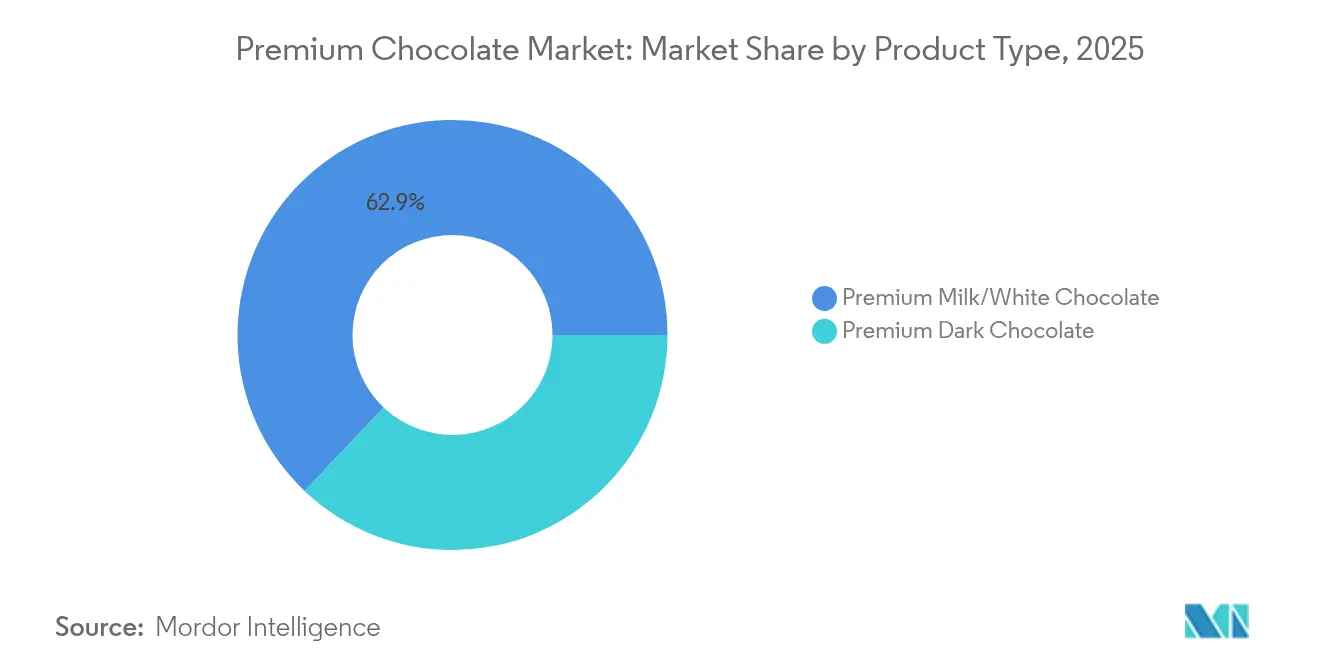
- Nach Produkttyp führte Premium-Milch-/Weißschokolade im Jahr 2025 mit einem Marktanteil von 62,92 % am Premium-Schokolade-Markt; Dunkle Milchschokolade wird bis 2031 voraussichtlich mit einer CAGR von 7,65 % wachsen.
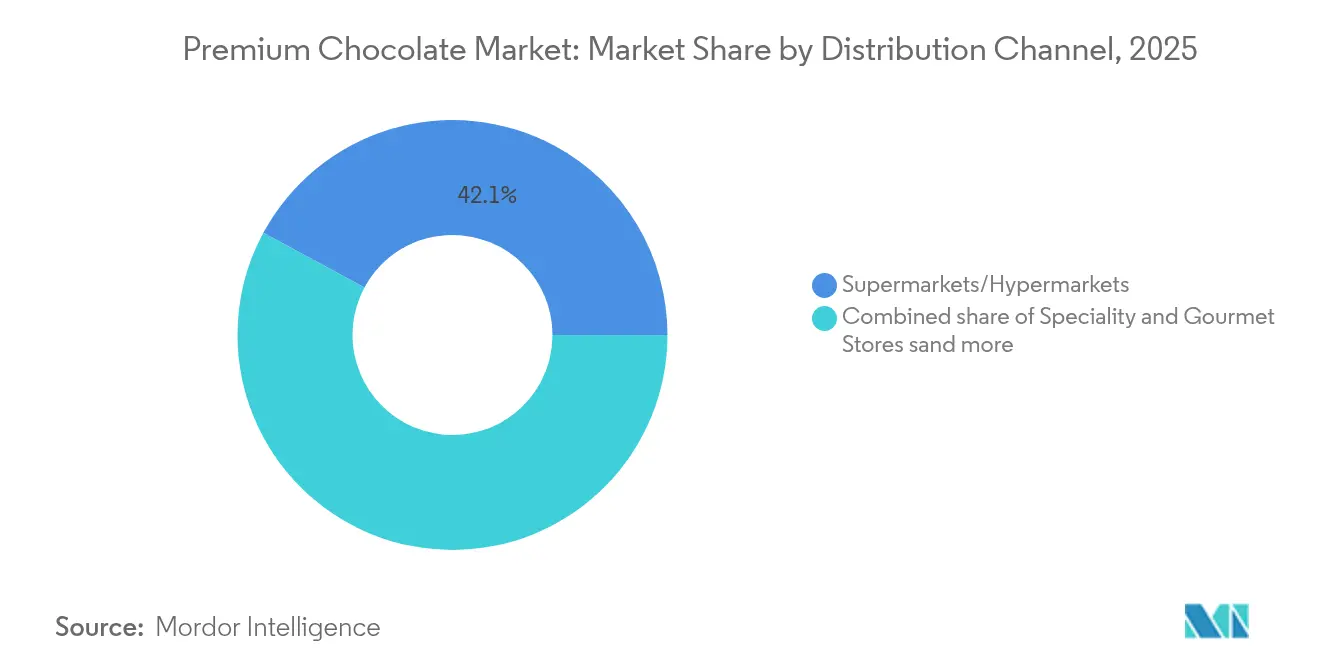
- Nach Vertriebskanal erfassten Supermärkte/Hypermärkte im Jahr 2025 einen Anteil von 42,12 % an der Größe des Premium-Schokolade-Marktes, während der Online-Einzelhandel zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,54 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 33,12 % am Premium-Schokolade-Markt; der asiatisch-pazifische Raum entwickelt sich über denselben Zeitraum mit einer CAGR von 7,52 % weiter.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Premiumisierung als "erschwinglicher Luxus" nach der Pandemie | +1.2% | Global, mit stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufstieg von Single-Origin- und Bean-to-Bar-Zertifizierungen | +0.8% | Europa und Nordamerika als Kernmärkte, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Durchdringung des E-Commerce für Gourmet-Geschenke | +1.1% | Global, mit frühen Gewinnen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Funktionale und gesundheitsfördernde Rezepturen | +0.7% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CO₂-neutrale Produktkennzeichnungen beeinflussen Kaufentscheidungen | +0.6% | Europa als Kernmarkt, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| KI-gestützte Geschmacksinnovation verkürzt Forschungs- und Entwicklungszyklen | +0.4% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung als "erschwinglicher Luxus" nach der Pandemie
Nach der Pandemie hat sich "erschwinglicher Luxus" als Kennzeichen der Premiumisierung etabliert und treibt das Wachstum im Markt für Premium-Schokolade voran. Verbraucher suchen zunehmend nach hochwertigen Produkten, die Genuss bieten, ohne übermäßig teuer zu sein. Dieser Trend spiegelt eine Verschiebung im Kaufverhalten wider, bei der Einzelpersonen Wert und Erlebnis priorisieren, selbst bei alltäglichen Genussmitteln. Premium-Schokoladenmarken nutzen diese Nachfrage, indem sie Produkte anbieten, die Luxus und Erschwinglichkeit in Einklang bringen und ein breiteres Publikum ansprechen. Die Betonung einzigartiger Aromen, nachhaltiger Beschaffung und handwerklicher Verarbeitung steigert die Attraktivität von Premium-Schokoladen als zugängliche Luxusoption zusätzlich. Zur Unterstützung dieses Trends berichtete Jordbruksverket, dass der Pro-Kopf-Verbrauch von Schokolade und Süßwaren in Schweden im Jahr 2023 auf 16,4 kg gestiegen ist, gegenüber 15,8 kg im Jahr 2021 [1]. Dieser Anstieg des Verbrauchs unterstreicht die wachsende Nachfrage nach Schokoladenprodukten, einschließlich Premium-Angeboten, da Verbraucher Schokolade zunehmend als Mittel zum erschwinglichen Genuss betrachten. Die Daten unterstreichen das wachsende Marktpotenzial für Premium-Schokolade, das durch sich wandelnde Verbraucherpräferenzen für Produkte angetrieben wird, die Qualität, Geschmack und ein Element des Luxus verbinden.
Aufstieg von Single-Origin- und Bean-to-Bar-Zertifizierungen
Verbraucher fordern zunehmend Transparenz und Authentizität bei Premium-Schokolade, wodurch Single-Origin- und Bean-to-Bar-Zertifizierungen zu wichtigen Differenzierungsinstrumenten werden. Der europäische Markt treibt diesen Trend voran, wobei Tree-to-Bar-Produkte zum am schnellsten wachsenden Segment im Bereich Premium-Schokolade werden. Diese Produkte sprechen anspruchsvolle Verbraucher an, die einzigartige Geschmacksprofile und Narrative zur ethischen Beschaffung suchen [2]. Dieser Trend geht über das Marketing hinaus und veranlasst Hersteller, ihre Lieferketten grundlegend umzustrukturieren. Sie bauen direkte Beziehungen zu Kakaobauern auf, um Qualitätskontrolle und Rückverfolgbarkeit zu gewährleisten. Diese Bewegung steht im Einklang mit den Compliance-Anforderungen der EU-Entwaldungsverordnung und verbindet regulatorische Anforderungen mit dem Verbraucherwunsch nach Transparenz. Bean-to-Bar-Produzenten nutzen ihr handwerkliches Image, um Premiumpreise zu erzielen und durch überzeugendes Storytelling und exklusive Sondereditionsveröffentlichungen Markentreue zu fördern. Die Zertifizierungslandschaft entwickelt sich weiter und integriert Blockchain-basierte Rückverfolgbarkeitssysteme. Diese Systeme ermöglichen die Echtzeit-Überprüfung von Herkunftsangaben und stärken Premium-Preisstrategien durch authentifizierte Legitimität.
Wachsende Durchdringung des E-Commerce für Gourmet-Geschenke
Premium-Schokolade verlagert sich zunehmend in den Online-Bereich und übertrifft dabei traditionelle Einzelhandelskanäle. Dieser Wandel wird durch die Möglichkeit zur Personalisierung von Angeboten und zur Förderung direkter Beziehungen zu Verbrauchern angetrieben. Digitale Plattformen verkaufen nicht nur Schokoladen; sie gestalten maßgeschneiderte Geschenkerlebnisse und Abonnementmodelle, die die Kundentreue und den Lebenszeitwert steigern. Das Gourmet-Verschenken hat eine ausgeprägte Verlagerung in den Online-Bereich erfahren, wobei digitale Plattformen eine bessere Produktkuratierung, anpassbare Verpackungen und präzises Liefertiming bieten als stationäre Geschäfte. Diese Kanalentwicklung verändert den Wettbewerb und ermöglicht es kleineren handwerklichen Marken, globale Märkte zu erschließen, ohne auf konventionelle Vertriebspartnerschaften angewiesen zu sein. Darüber hinaus sammeln diese digitalen Plattformen Erkenntnisse über Verbraucherpräferenzen und ermöglichen so ein prädiktives Bestandsmanagement und maßgeschneiderte Produktvorschläge, die wiederum Wiederholungskäufe fördern. Der Trend ist am deutlichsten in den Regionen Asien-Pazifik und Nordamerika zu beobachten, gestützt durch robuste digitale Zahlungssysteme und Logistiknetzwerke, die reibungslose E-Commerce-Transaktionen für Premium-Schokoladen gewährleisten.
Funktionale und gesundheitsfördernde Rezepturen
Funktionale Schokoladenrezepturen gestalten die Produktentwicklungsstrategien im gesamten Premium-Segment neu, indem sie Adaptogene, reduzierten Zuckergehalt und gesundheitsfördernde Inhaltsstoffe integrieren. Diese Rezepturen spiegeln ein wachsendes Gesundheitsbewusstsein wider, wobei Hersteller Inhaltsstoffe wie Ashwagandha, Kollagen und pflanzliche Proteine einbeziehen und dabei genussvolle Geschmacksprofile beibehalten. Die Balance zwischen funktionalen Vorteilen und der traditionellen Genusspositionierung von Schokolade stellt eine Herausforderung dar und erfordert von den Herstellern den Einsatz ausgefeilter Zutatentechnologie sowie die Aufklärung der Verbraucher. Premium-Marken nutzen funktionale Rezepturen, um höhere Preispunkte zu rechtfertigen und gesundheitsbewusste Verbraucher anzusprechen, die Schokoladenkategorien bisher gemieden haben. Forschungen der ETH Zürich belegen wissenschaftliche Fortschritte in diesem Bereich und präsentieren Kakaogel-Alternativen, die Zucker ersetzen und gleichzeitig Nährwertprofile verbessern. Das Segment der funktionalen Schokolade schafft Möglichkeiten für kategorieübergreifende Partnerschaften mit Nahrungsergänzungsmittelunternehmen und positioniert Schokolade als Wellnessprodukt statt als rein genussorientierte Süßware.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Kakaopreisvolatilität | -1.8% | Global, mit stärksten Auswirkungen in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Gefälschte und verwässerte "Premium"-Angebote untergraben das Vertrauen | -0.9% | Global, konzentriert auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für die Rückverfolgbarkeit der Lieferkette (EU-Entwaldungsgesetz) | -1.1% | Europa als Kernmarkt, globale Auswirkungen auf die Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch lokale handwerkliche Hersteller | -0.7% | Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kakaopreisvolatilität
Eine beispiellose Kakaopreisvolatilität stellt die bedeutendste Bedrohung für die Marktstabilität dar, wobei die Preise von 2.000 USD pro Tonne im Jahr 2023 auf Spitzenwerte von über 12.000 USD im Jahr 2024 schwankten, bevor sie Anfang 2025 um über 30 % zurückgingen [3]. Diese Volatilität schafft operative Herausforderungen für Premium-Schokoladenhersteller, die Kostenweitergabe mit der Preissensibilität der Verbraucher in Einklang bringen müssen, während sie gleichzeitig Margenziele aufrechterhalten. Hersheys Antrag auf CFTC-Genehmigung zum Kauf von über 90.000 Tonnen Kakao verdeutlicht die extremen Maßnahmen, die Unternehmen ergreifen, um die Versorgung zu sichern und Preisrisiken zu managen. Die Volatilität resultiert aus strukturellen Versorgungsproblemen in Westafrika, den Auswirkungen des Klimawandels und spekulativen Handelsaktivitäten, die Preisbewegungen über die fundamentale Angebots-Nachfrage-Dynamik hinaus verstärken. Premium-Marken stehen vor besonderen Herausforderungen, da ihre Positionierung konsistente Qualität und Verfügbarkeit erfordert, was Lieferkettenunterbrechungen schädlicher macht als bei Massenprodukten. Die Situation zwingt Hersteller dazu, alternative Inhaltsstoffe zu erkunden und Beschaffungsstrategien zu diversifizieren, was möglicherweise die grundlegende Zusammensetzung von Premium-Schokoladenprodukten neu gestaltet.
Compliance-Kosten für die Rückverfolgbarkeit der Lieferkette
Kleinere Premium-Schokoladenhersteller, die oft ressourcenknapp sind, kämpfen mit den strengen Compliance-Anforderungen der EU-Entwaldungsverordnung. Diese Anforderungen umfassen die Erfassung von Geolokalisierungsdaten, Risikobewertungen und Sorgfaltspflichterklärungen für jede Kakaocharge. Nichteinhaltung kann zu erheblichen Bußgeldern führen, die bei 4 % des EU-Umsatzes eines Unternehmens gedeckelt sind. Die für Dezember 2024 geplante Einführung der Verordnung und ihre mögliche Verschiebung auf 2025 fügen weitere Unsicherheitsebenen hinzu und erschweren Lieferkettenstrategien und Investitionsentscheidungen. Ohne den Nachweis der Compliance riskieren kleinere Premium-Marken, vom EU-Markt ausgeschlossen zu werden. Dieses Szenario könnte größeren Akteuren mit robusten Rückverfolgbarkeitssystemen den Weg ebnen, ihren Marktanteil zu festigen. Compliance-Kosten beschränken sich nicht auf direkte Ausgaben; sie wirken sich auf die gesamte Lieferkette aus und erfordern Schulungen für Landwirte und Technologieinvestitionen, oft mit verzögerter Rendite. Dennoch können Marken, die diese Herausforderungen frühzeitig angehen, davon profitieren. Durch den Nachweis verifizierter Nachhaltigkeitsnachweise können sie einen Marketingvorteil erzielen und Compliance-Kosten möglicherweise durch Premium-Preisgestaltung wieder hereinholen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Milchschokolade dominiert trotz Innovationen bei ZartbitterschokoladeIm Jahr 2025 hält Premium-Milch-/Weißschokolade mit einem beherrschenden Marktanteil von 62,92 % eine starke Verbraucherpräferenz für vertraute und allgemein ansprechende Geschmacksprofile wider. Die Dominanz dieses Segments wird durch seine Fähigkeit angetrieben, eine breite demografische Basis anzusprechen, einschließlich Kinder und Erwachsene, was es zu einer Standardwahl im Premium-Schokolade-Markt macht. Die Vielseitigkeit von Milch- und Weißschokolade in verschiedenen Anwendungen, wie Geschenke, Feiern und alltäglichen Genuss, stärkt seine Marktführerschaft weiter. Darüber hinaus entspricht das süßere und cremigere Geschmacksprofil den traditionellen Verbraucherpräferenzen und gewährleistet eine anhaltende Nachfrage in allen Regionen. Die Wachstumskurve des Segments zeigt jedoch Anzeichen einer Reifung, da sich verändernde Verbraucherpräferenzen und Marktsättigung sein Expansionspotenzial in den kommenden Jahren begrenzen könnten.
Andererseits schnitzt sich Premium-Dunkle-Schokolade eine eigene Nische, angetrieben durch zunehmendes Gesundheitsbewusstsein und eine Nachfrage nach anspruchsvollen Geschmackserlebnissen. Dunkle Milchschokolade, eine Unterkategorie innerhalb dieses Segments, entwickelt sich zur am schnellsten wachsenden Kategorie mit einer prognostizierten CAGR von 7,65 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch die Überschneidung von Wellness-Trends und Genuss angetrieben, da die antioxidativen Eigenschaften dunkler Schokolade eine gesundheitsorientierte Rechtfertigung für ihre Premium-Preisgestaltung liefern. Das Segment profitiert auch von einer wachsenden Verbraucherbasis, die Authentizität und Handwerkskunst schätzt, wobei Produkte mit Einzelursprung und hohem Kakaogehalt an Bedeutung gewinnen. Premium-Dunkle-Schokolade spricht sowohl Kenner als auch gesundheitsbewusste Verbraucher an und bietet eine Balance aus Genuss und wahrgenommenen gesundheitlichen Vorteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal:
Supermärkte/Hypermärkte dominieren, Online-Einzelhandel beschleunigt sichIm Jahr 2025 dominieren Supermärkte und Hypermärkte die Vertriebskanäle des Premium-Schokolade-Marktes mit einem bedeutenden Anteil von 42,12 %. Diese Verkaufsstellen gedeihen durch ihre Fähigkeit, etablierten Einkaufsgewohnheiten der Verbraucher gerecht zu werden, bei denen Kunden oft die Bequemlichkeit bevorzugen, eine Vielzahl von Produkten an einem Ort zu kaufen. Die strategische Platzierung von Premium-Schokoladen in der Nähe von Kassenbereichen oder stark frequentierten Bereichen in diesen Geschäften spielt eine entscheidende Rolle bei der Förderung von Impulskäufen, die ein wesentlicher Beitrag zum Umsatz in diesem Segment sind. Darüber hinaus bieten Supermärkte und Hypermärkte den Verbrauchern den Vorteil, Produkte physisch zu inspizieren, was besonders wichtig für Premium-Schokoladen ist, da Käufer oft Verpackung, Qualität und Frische vor dem Kauf beurteilen möchten. Die Verfügbarkeit von Aktionsrabatten, Paketangeboten und saisonalen Displays steigert die Attraktivität dieser Kanäle weiter und macht sie zur bevorzugten Wahl für regelmäßige und gelegentliche Käufer von Premium-Schokoladen.
Umgekehrt gestaltet der Online-Einzelhandel den Premium-Schokolade-Markt rasch um und wird voraussichtlich mit einer beeindruckenden CAGR von 8,54 % während des Prognosezeitraums 2026–2031 wachsen. Digitale Plattformen bieten unvergleichliche Bequemlichkeit, da Verbraucher von zu Hause aus einkaufen und dabei auf eine breite Palette von Premium-Schokoladenoptionen zugreifen können, einschließlich Nischen- und handwerklicher Marken, die in physischen Geschäften möglicherweise nicht ohne Weiteres verfügbar sind. Die Möglichkeit, personalisierte Einkaufserlebnisse anzubieten, wie maßgeschneiderte Empfehlungen basierend auf dem Surfverlauf oder den Präferenzen, hebt den Online-Einzelhandel von traditionellen Kanälen ab. Abonnementbasierte Modelle, die eine regelmäßige Lieferung von Premium-Schokoladen gewährleisten, gewinnen bei Verbrauchern, die Bequemlichkeit und Exklusivität suchen, an Bedeutung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
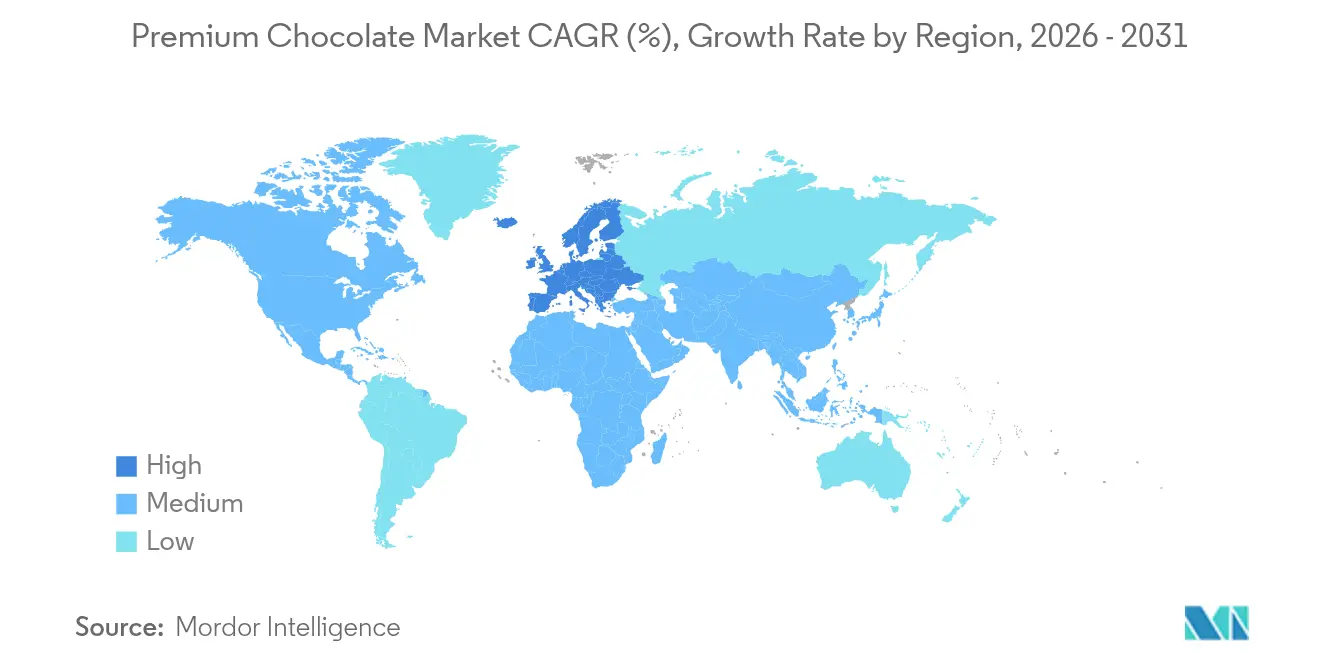
Europa Premium-Schokolade-Markt
Im Jahr 2025 sichert sich Europa einen beherrschenden Anteil von 33,12 % am Markt, angetrieben von anspruchsvollen Verbrauchern, die Premium-Schokolade bevorzugen, sowie strengen Vorschriften, die Qualität über den Preis stellen. Europas Dominanz wird durch eine tief verwurzelte kulturelle Wertschätzung für die Kunst der Schokoladenherstellung, gut etablierte Vertriebskanäle für Premium-Angebote und eine Verbraucherbasis unterstrichen, die bereit ist, einen Aufpreis für Nachhaltigkeit und Qualitätsgarantien zu zahlen. Die Region profitiert von der Nähe zu traditionellen Kakaohandelszentren und gepflegten Beziehungen zu westafrikanischen Lieferanten, obwohl sich die Anforderungen der EUDR-Compliance auf diese Beziehungen auswirken. Während Europas reifer Markt auf gedämpfte Wachstumsraten hindeutet, stärken die hohen Pro-Kopf-Verbrauchswerte Strategien, die auf Premium-Positionierung ausgerichtet sind.
APAC Premium-Schokolade-Markt
Der asiatisch-pazifische Raum sticht als die Region mit der robustesten Wachstumskurve hervor und verzeichnet eine CAGR von 7,52 % von 2026 bis 2031. Dieser Anstieg wird durch steigende verfügbare Einkommen, einen verwestlichten Geschmack und eine wachsende Wertschätzung für Premium-Schokolade angetrieben. Als drittgrößter Kakaoproduzent spielt Indonesien eine zentrale Rolle und bietet strategische Vorteile für den Premium-Schokolade-Sektor der Region. Dies senkt nicht nur die Lieferkettenkosten, sondern schafft auch unverwechselbare Narrative, die asiatische Premium-Marken abheben. In dieser Landschaft glänzen China und Indien als die vielversprechendsten Märkte, gestützt durch ihre wachsenden Mittelschichten und eine erhöhte Exposition gegenüber Premium-Schokolade dank globaler Reisen und digitaler Plattformen.
Der Markt für Premium-Schokolade in Amerika und MEA
In Nordamerika stärken eine robuste Kaufkraft und ein Trend zur Premiumisierung den Schokoladenkonsum. Dennoch führen wirtschaftliche Unsicherheiten zu einer Spaltung, da Verbraucher zunehmend zwischen notwendigen Kufen und Luxusgütern unterscheiden. Die USA führen den regionalen Konsum an, während Kanada und Mexiko fruchtbaren Boden für Wachstum bieten, angetrieben durch ihre wachsende Mittelschicht und den zunehmenden Kontakt mit Premium-Schokolade. Südamerika, das sowohl als Kakaoproduzent als auch als Konsument agiert, erlebt mit Brasilien und Argentinien als Vorreiter einen Anstieg im Premium-Schokoladenkonsum. Unterdessen stehen der Nahe Osten und Afrika an der Schwelle einer Schokoladen-Renaissance, wobei die VAE als wichtiger Knotenpunkt für den Vertrieb und Konsum von Premium-Schokolade hervorgehen, gestützt durch eine wohlhabende Bevölkerung und globale Vernetzung.

Regulatorisches Umfeld
Regulierungen, die Premiumschokolade betreffen, umfassen Produktzusammensetzungs- und Kennzeichnungsvorschriften in wichtigen Verbrauchermärkten sowie zunehmend strengere Sorgfaltspflichten in Bezug auf Nachhaltigkeit für Kakaolieferketten. In den Vereinigten Staaten werden die Zusammensetzung und Kennzeichnung von Schokolade durch die FDA-Standards für Kakaoprodukte gemäß 21 CFR Part 163 geregelt (einschließlich Definitionen für Produkte wie Süßschokolade und Milchschokolade) sowie durch den FDA Compliance Policy Guide CPG Sec. 515.800, der sich mit der Kennzeichnung von Produkten befasst, die vorgeben, Schokolade oder schokoladenhaltig zu sein, ohne den Standard zu erfüllen.
In Europa verpflichtet die EU-Entwaldungsverordnung, Verordnung (EU) 2023/1115, Kakao- und kakaohaltige Produkte, die auf den EU-Markt gebracht oder aus diesem exportiert werden, zu obligatorischer Sorgfaltspflicht und verlangt den Nachweis, dass Produkte entwaldungsfrei sind und durch eine Sorgfaltserklärung belegt werden. Nach der in Verordnung (EU) 2025/2650 festgelegten Verschiebung gelten die Hauptverpflichtungen ab dem 30. Dezember 2026 für mittlere und große Unternehmen und ab dem 30. Juni 2027 für Kleinstunternehmen und kleine Unternehmen, wodurch Rückverfolgbarkeit, Geolokalisierung und Risikobewertung als Voraussetzungen für den Marktzugang von kakaobasierten Premiumschokoladenprodukten gestärkt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Premiumschokolade verläuft typischerweise vom Kakaoanbau (überwiegend durch Kleinbauern) über lokale Sammlung und Primärverarbeitung, internationalen Handel und Logistik, industrielle Verarbeiter (Kakaomasse, -butter und -pulver) bis hin zur Herstellung von Premiumschokolade, einschließlich Bean-to-Bar- und Single-Origin-Herstellern, bevor sie den Multichannel-Vertrieb (Supermärkte/Hypermärkte, Fachgeschäfte und Feinkostläden sowie Online-Handel) erreicht. Kakaoverarbeiter und -importeure sind entscheidende Zwischenhändler, da sie Herkunftsmengen bündeln, Qualitäts- und Fermentationsstandards verwalten und zunehmend die digitale Dokumentation bereitstellen, die nachgelagerte Marken für Herkunftsnachweise und Compliance benötigen. Zutatenlieferanten (Kakaoderivate, Zucker, Milchfeststoffe, Einschlüsse und Aromen), Verpackungsverarbeiter und Lohnhersteller unterstützen premiumspezifische Anforderungen wie limitierte Editionen, Geschenkpackungen und hochwertigere Druck- und Barrierematerialien.
Rückverfolgbarkeit und die Einhaltung von Nachhaltigkeitsvorgaben sind zu wesentlichen Engpässen geworden, insbesondere für in die EU gelieferte Ware, wodurch sich die Kette von freiwilliger Zertifizierung zu prüfbarer Sorgfaltspflicht verschiebt. Im Rahmen der EUDR in der durch Verordnung (EU) 2025/2650 geänderten Fassung fungieren Importeure als primärer Engpass bei der Rückverfolgbarkeit, indem sie Geolokalisierungs- und Sorgfaltspflicht-Kennungen erfassen, während Hersteller und Händler Verknüpfungen zu vorgelagerten Erklärungen aufrechterhalten und Risiken kennzeichnen müssen. Als Reaktion darauf skalieren große Teilnehmer der Lieferkette Mapping und emissionsarme Logistik: Barry Callebaut berichtete, bis zum Geschäftsjahr 2024/25 über 1,5 Millionen Kakaofarmen kartiert und entwaldungsfreie Mengen aus Anlagen in Ghana und der Côte d'Ivoire im Rahmen der EUDR geliefert zu haben, während Cargill in den Niederlanden ein nachhaltigeres Logistiknetzwerk einführte (einschließlich solarbetriebener Lagerhäuser, elektrischer Lastkähne und BIO-LNG-Lkw), um Emissionen bei Kakaotransporten zu senken, die Premium- und Feinschmeckerschokoladenkunden bedienen.
Wettbewerbslandschaft
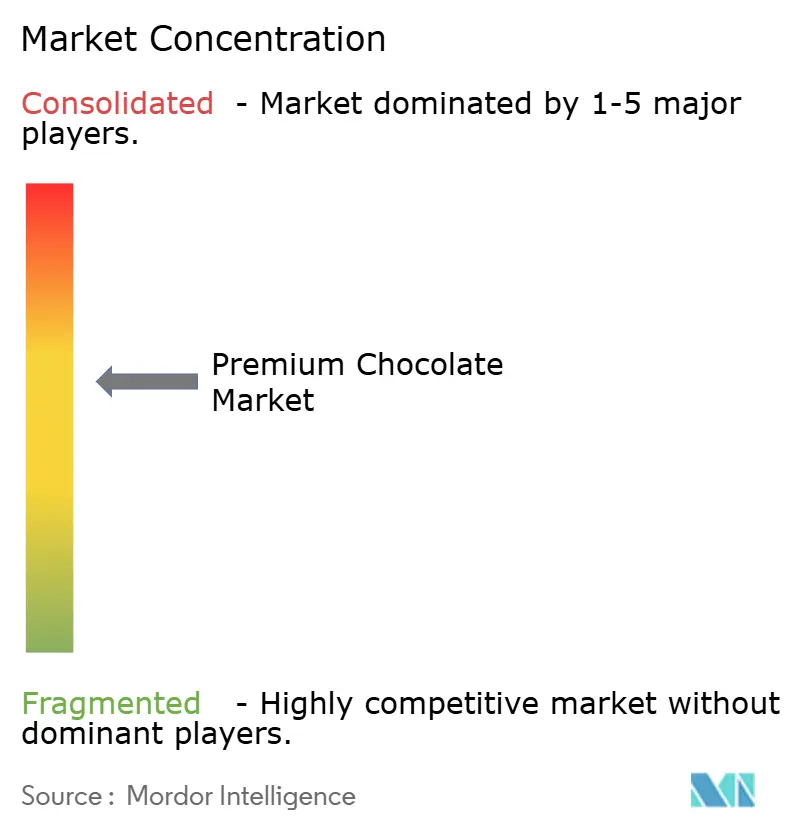
Der Markt für Premium-Schokolade zeigt eine fragmentierte Wettbewerbslandschaft, die erhebliche Möglichkeiten für strategische Konsolidierung und Nischenpositionierung bietet. Etablierte multinationale Konzerne wie Mars, Ferrero und Hershey dominieren den Markt, indem sie ihre Skalenvorteile und umfangreichen Vertriebsnetzwerke nutzen. Diese großen Akteure sehen sich jedoch wachsendem Wettbewerb durch lokale handwerkliche Hersteller gegenüber, die sich durch Authentizität, Nachhaltigkeit und personalisierte Erlebnisse differenzieren. Diese Attribute sprechen einen bestimmten Verbrauchersegment stark an und schaffen eine Wettbewerbsdynamik, bei der kleinere Akteure trotz der Dominanz größerer Konzerne einen bedeutenden Marktanteil erzielen können.
Strategische Trends innerhalb des Marktes offenbaren eine klare Zweiteilung der Ansätze. Einerseits konzentrieren sich einige Unternehmen auf volumengetriebene Effizienzstrategien mit dem Ziel, Skaleneffekte zu maximieren und Abläufe zu rationalisieren. Andererseits gewinnen auf Premium ausgerichtete Differenzierungsstrategien an Bedeutung, wobei Unternehmen hochwertige Zutaten, einzigartige Aromen und Luxus-Branding betonen. Zunehmend setzen erfolgreiche Akteure auf hybride Modelle, die die Stärken beider Ansätze kombinieren. Diese Modelle ermöglichen es Unternehmen, Kosten durch Skaleneffekte effektiv zu managen und gleichzeitig ein Premium-Markenimage durch gezielte Produktlinien und den direkten Kontakt mit Verbrauchern über spezialisierte Kanäle aufrechtzuerhalten.
Die Technologieadoption hat sich als entscheidender Faktor für die Erlangung eines Wettbewerbsvorteils im Markt für Premium-Schokolade erwiesen. Unternehmen wie Mondelez stehen an der Spitze dieses Trends und investieren in innovative Lösungen wie kultivierte Kakaobiotechnologie. Durch Partnerschaften mit Unternehmen wie Celleste Bio zielt Mondelez darauf ab, Schwachstellen in der Lieferkette zu beheben und gleichzeitig eine konsistente Produktqualität zu gewährleisten. Dieser technologische Fokus stärkt nicht nur die operative Resilienz, sondern entspricht auch der Verbrauchernachfrage nach nachhaltigen und ethisch beschafften Produkten und festigt damit die Wettbewerbspositionierung zukunftsorientierter Unternehmen im Markt.
Marktführer der Premium-Schokoladenindustrie
-
Chocoladefabriken Lindt & Sprüngli AG
-
Ferrero International S.A.
-
Mondelēz International, Inc.
-
Nestlé S.A.
-
Mars, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Premium-Schokolade-Markt
- Chocoladefabriken Lindt & Sprüngli AG
- Ferrero International S.A.
- Mondelez International, Inc.
- Nestlé S.A.
- Mars, Incorporated
- Yildiz Holding / Godiva
- The Hershey Company
- CEMOI Group
- Lake Champlain Chocolates
- Pierre Marcolini Group
- Ghirardelli Chocolate Company
- Valrhona SAS
- Guittard Chocolate Company
- Hotel Chocolat Group
- Amedei Srl
- Leonidas NV
- TCHO Ventures Inc.
- Chocolove
- Michel Cluizel
- Patchi SAL

Marktchancen und Zukunftsaussichten
Compliance-getriebene Rückverfolgbarkeit schafft Raum für Premiummarken und Zutatenlieferanten, die Nachhaltigkeitsdaten in überprüfbare Herkunftsnachweise und handelsfertige Dokumentation umsetzen können. Der Zeitplan der EU-Entwaldungsverordnung, wonach die Hauptverpflichtungen ab dem 30. Dezember 2026 für mittlere und große Unternehmen gelten, beschleunigt die Kartierung von Farmen, Sorgfaltspflicht-Workflows und Überwachungstools, unterstützt durch Technologieeinsätze und offengelegte Kennzahlen in der Lieferbasis: Ferrero berichtete von 98 % Rückverfolgbarkeit der Kakaolieferkette unter Verwendung von Sourcemap für das Mapping und Starling für die Überwachung des Entwaldungsrisikos, während Plattformen wie Farmforce und Beacon von wichtigen Akteuren des Ökosystems in die Kakaologistik und das Onboarding von Kooperativen integriert wurden. Diese Entwicklung unterstützt zudem die Premiumpositionierung von Bean-to-Bar- und Single-Origin-Produkten, bei denen authentifizierte Herkunft zentraler Bestandteil des Wertversprechens ist.
Investitionen in Kapazität und Fähigkeiten deuten auf Chancen bei Premium-Geschenkformaten, verbesserter saisonaler Reaktionsfähigkeit und differenzierter Produktinnovation hin, unterstützt durch modernisierte Anlagen und agilere Verpackungen. Mondelz eröffnete nach einer Investition von 65 Millionen CHF eine neue Toblerone-Produktionslinie in Bern und positionierte den Standort als globales Kompetenzzentrum, während die Ausgabekapazität erweitert wurde; Barry Callebaut kündigte Modernisierungsinvestitionen an belgischen Produktionsstandorten an (einschließlich Wieze und Halle), und Cargill erweiterte seine Produktionskapazität für Feinschmeckerschokolade in Mouscron, Belgien. Neben diesen Fertigungsinitiativen lassen die Kanaldynamiken auch Raum für Premiumanbieter, ihre Direct-to-Consumer- und Online-Geschenkangebote zu vertiefen, insbesondere dort, wo Personalisierung, limitierte Drops und Abonnementmodelle mit rückverfolgbarkeitsgestütztem Storytelling und gesünderen Rezepturen kombiniert werden können, die bereits in der Innovationspipeline des Segments erkennbar sind.
Recent Industry Developments in Premium-Schokolade-Markt
- Juni 2026: Mondelz International investierte 8 Millionen USD in neue Verpackungstechnologie in seiner Süßwarenfabrik in Scoresby (Melbourne), womit sich die Gesamtinvestition am Standort seit 2022 auf rund 30 Millionen USD beläuft. Das Upgrade unterstützt höheren Durchsatz und Formatflexibilität, was Geschenkpackungen für Premiumschokolade und die zunehmende Komplexität des saisonalen Sortiments unterstützt.
- März 2026: Mondelz International eröffnete eine neue Toblerone-Produktionslinie an seinem Standort in Bern, Schweiz, und schloss damit eine Investition von 65 Millionen CHF zur Einrichtung eines globalen Kompetenzzentrums für die Marke ab. Die zusätzliche Kapazität und die berichtete Kapazitätssteigerung von 20-30 % unterstützen die Versorgungssicherheit für Premium-Boxen- und Riegelformate und verbessern gleichzeitig die operative Effizienz angesichts der Volatilität der Kakaokosten.
- Oktober 2024: Godiva brachte in den Vereinigten Staaten seine limitierte Heritage Collection auf den Markt, mit einem kuratierten Sortiment, das in Brüssel produziert wird. Die Einführung stärkt die Premiumisierung durch Markengeschichten und geschenkorientierte Innovation und unterstützt die margenstärkere saisonale Nachfrage in einem wichtigen Konsummarkt.


Premium-Schokolade-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der Einzelhandelsumsatzwert von Premium-Schokoladenprodukten gemessen, die über Offline- und Online-Kanäle verkauft werden, wobei das Angebot hinsichtlich Qualität, Zutaten sowie Marken- oder Schenkattraktivität über der Massenmarktschokolade positioniert ist.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt herkömmliche Schokoladenriegel und Süßwaren, Kakaopulver und Backzutaten sowie schokoladengeschmackige Süßwaren aus, die nicht als Premium-Schokolade verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Premium-Zartbitterschokolade
- Premium-Milch-/Weißschokolade
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte und Gourmetläden
- Online-Einzelhandel
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Nachfragetreiber zu kartieren und vernünftige Leitplanken für Prämien, Kanalmix und geografische Aufteilungen festzulegen, bevor mit der Modellierung begonnen wurde. Wir nutzten öffentliche Quellen wie das USDA und andere nationale Agrarstatistiken, Zolldaten im Stil von ITC Trade Map für Kakao- und Schokoladenhandelsströme, Produktionsdatensätze im Stil von FAOSTAT sowie nationale Statistikbehörden für Einkommens- und Inflationsindikatoren. Wir haben auch Branchenverbände und Normungsgremien im Zusammenhang mit Kakao und Schokolade sowie begutachtete Ernährungs- und Lebensmittelwissenschaftsjournale überprüft, um zu verstehen, wie Premium-Ansprüche und Kakaogehalt auf dem Markt diskutiert werden.
Auf der Unternehmensseite stützten wir uns auf Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung, um Kommentare zum Portfoliomix, Preismaßnahmen und regionale Dynamiken zu erfassen, die das Premium-Segment beeinflussen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzen und -informationen wurde selektiv eingesetzt, um Umsatzaufteilungen zu normalisieren, wo die öffentliche Berichterstattung über Kategorien hinweg gemischt war. Diese Quellen sind nicht erschöpfend, und viele andere öffentliche Referenzen wurden ebenfalls während der Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Marken- und Kategorieteams, Distributoren und Facheinzelhändlern sowie Teilnehmern des Zutaten- und Verpackungsökosystems, die Premium-Preisrealisierungen und Mixverschiebungen aus erster Hand erleben. Wir nutzten diese Eingaben, um zu bestätigen, was in jeder Region als Premium gilt, um Kanalanteilsannahmen zu testen (insbesondere Fachgeschäfte und Online) und um Preis- und Promotionsintensität über den Studienzeitraum hinweg zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 13 % | APAC: 46 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einem Top-down-Aufbau, bei dem Schokoladenkonsum und Ausgabensignale nach Region rekonstruiert und dann mithilfe von Premium-Durchdringungsraten und Kanalaufteilungen gefiltert werden, um den Premium-Schokolade-Umsatzpool zu ermitteln. Um es fundiert zu halten, haben wir die Gesamtwerte mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen nach Kanal sowie Volumen-zu-Wert-Prüfungen anhand typischer Packungsgrößen und Preisleitern in Schlüsselmärkten.
Zu den wichtigsten Eingaben, die die Größenbestimmung prägten, gehörten Premium-Preisaufschläge gegenüber Massenmarktschokolade, Kakaogehalt und Produktmixverschiebungen (dunkel gegenüber Milch und weiß), Schenkungssaisonalität und Feiertagsnachfragemuster, Bewegungen des Online-Einzelhandelsanteils sowie Makroindikatoren wie verfügbares Einkommen und Lebensmittelinflation, die das Aufsteigen in höhere Preissegmente direkt beeinflussen. Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Premiumisierungsmomentum, erwartetem Preisdurchsatz und dem Tempo der Expansion des Facheinzelhandels unterstützt wurden. Wo direkte Datenpunkte in kleineren Ländern dünn waren, wurden Lücken durch regionale Proxys geschlossen und dann durch primäres Feedback überprüft, bevor die Finalisierung erfolgte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über unabhängige Signale, gefolgt von klaren Varianzprüfungen auf Regions- und Kanalebene, sodass Ausreißer erklärt und nicht verborgen werden konnten. Wenn eine Zahl nicht mit Handelsströmen, Preisbewegungen oder Premium-Anteilsdiskussionen aus Interviews übereinstimmte, haben wir die Annahmen überprüft und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hatte.
Vor der Freigabe wird ein mehrstufiger Überprüfungsprozess durchgeführt, einschließlich interner Analysten-Prüfungen von Berechnungen, Definitionen und Jahresvergleichsbewegungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Angebot oder Premium-Nachfrage verschieben können. Unmittelbar vor der Lieferung erhält die Analyse einen abschließenden Durchgang, sodass die endgültige Sichtweise die neuesten verfügbaren öffentlichen und Interview-Eingaben widerspiegelt.
Vergleich der Premium-Schokolade-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Premium-Schokolade können sich unterscheiden, selbst wenn das Thema gleich aussieht, da jeder Herausgeber die Grenzen dessen, was gezählt wird, und welches Jahr als Hauptreferenz behandelt wird, unterschiedlich zieht. Unterschiede entstehen auch dadurch, wie die Preisgestaltung über Kanäle hinweg gehandhabt wird und wie schnell Annahmen aktualisiert werden, wenn sich Inflation und Promotionen ändern.
Mainstream-Schokolade und breitere Süßwaren-Ergänzungen sind die größten Treiber hinter der Streuung, und im Modell von Mordor Intelligence liegen diese Elemente außerhalb des Premium-Schokolade-Umfangs, was die Gesamtsumme an Premium-only-Preisgestaltung und Mixsignale gebunden hält. Ein zweiter Lückentreiber ist das Timing, da einige Quellen auf 2024 oder 2025 verankern, während andere einen aktuellen Wert für 2026 präsentieren, und das Timing der Währungsumrechnung diesen Unterschied vergrößern kann. Schließlich können Premium-Durchdringungsraten und Online-Anteilsannahmen die Ergebnisse verschieben, wenn sie nicht gegen Kanal-Feedback und regionale Schenkungsmuster geprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,73 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 31,87 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise in einigen Ländern eine engere Premium-Definition an, was Premium-Preisleitern und das jüngste inflationsbedingte Wertwachstum unterschätzen kann. |
| Branchenportal B | 39,35 Milliarden USD (2025) | Basiert auf einem Anker von 2025 und einer schnelleren CAGR-Annahme, und die Premium-Qualifikationsregeln nach Kanal sind nicht immer klar, was die Gewichtung von Online- und Fachgeschäften verschieben kann. |
Die Tabelle zeigt, dass die Jahresauswahl und das, was als Premium gezählt wird, die zwei praktischen Gründe sind, warum sich die Zahlen unterscheiden. Indem die Eingaben auf Premium-Preisgestaltung, Kanalmix und Nachfrageprüfungen auf Regionsebene zurückverfolgbar gehalten werden, können wir jeden Schritt erklären und Aktualisierungen sauber vornehmen, wenn neue Signale erscheinen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Premium-Schokolade im Jahr 2026?
Die Größe des Premium-Schokolade-Marktes beläuft sich im Jahr 2026 auf insgesamt 27,73 Milliarden USD.
Wie hoch ist der prognostizierte CAGR für Premium-Schokolade bis 2031?
Der Sektor wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,84 % wachsen.
Welcher Vertriebskanal wächst am schnellsten?
Der Online-Einzelhandel expandiert während 2026–2031 mit einer CAGR von 8,54 %.
Welche Region bietet die höchsten Wachstumsaussichten?
Der asiatisch-pazifische Raum zeigt eine CAGR von 7,52 % und übertrifft damit andere Regionen bis 2031.
Welche Region bietet die höchsten Wachstumsaussichten?
Asien-Pazifik verzeichnet einen CAGR von 6,92 % und übertrifft damit andere Regionen bis 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
