
Größe und Marktanteil des Schokoladenmarkts im Vereinigten Königreich
Analyse des Schokoladenmarkts im Vereinigten Königreich von Mordor Intelligence
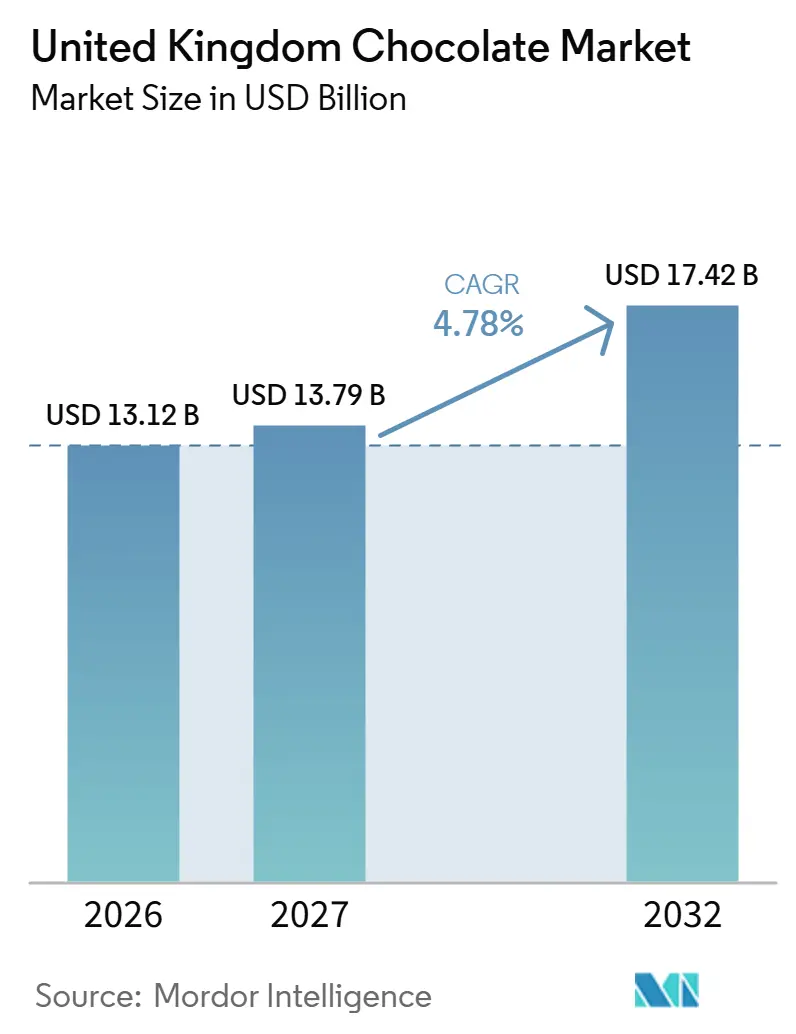
Die Größe des Schokoladenmarkts im Vereinigten Königreich wurde im Jahr 2026 auf 13,12 Milliarden USD geschätzt und soll von 13,79 Milliarden USD im Jahr 2027 auf 17,42 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,78 % während des Prognosezeitraums (2027–2032). Das Marktvolumen wurde im Jahr 2026 auf 520,3 Tausend Tonnen geschätzt und soll von 526 Tausend Tonnen im Jahr 2027 auf 555,6 Tausend Tonnen bis 2032 wachsen, bei einer CAGR von 1,1 % während des Prognosezeitraums (2027–2032).
Schokoladenlieferanten im Vereinigten Königreich balancieren die Nachfrage nach Ostereiern mit dem durch Kakaopreise verursachten Kostendruck. Unverwechselbare Formate und direkter Einzelhandelszugang bieten Möglichkeiten, um höherwertige Käufe zu gewinnen. In England erschweren Promotionsbeschränkungen die Produktpositionierung und machen das Produktangebot entscheidender für das Umsatzwachstum. Hersteller benötigen daher eine Differenzierung, die den Kauf aufrechterhalten kann, während Inputkosten und eingeschränkte Anreize die Mengenausweitung begrenzen.
Wichtigste Erkenntnisse des Berichts
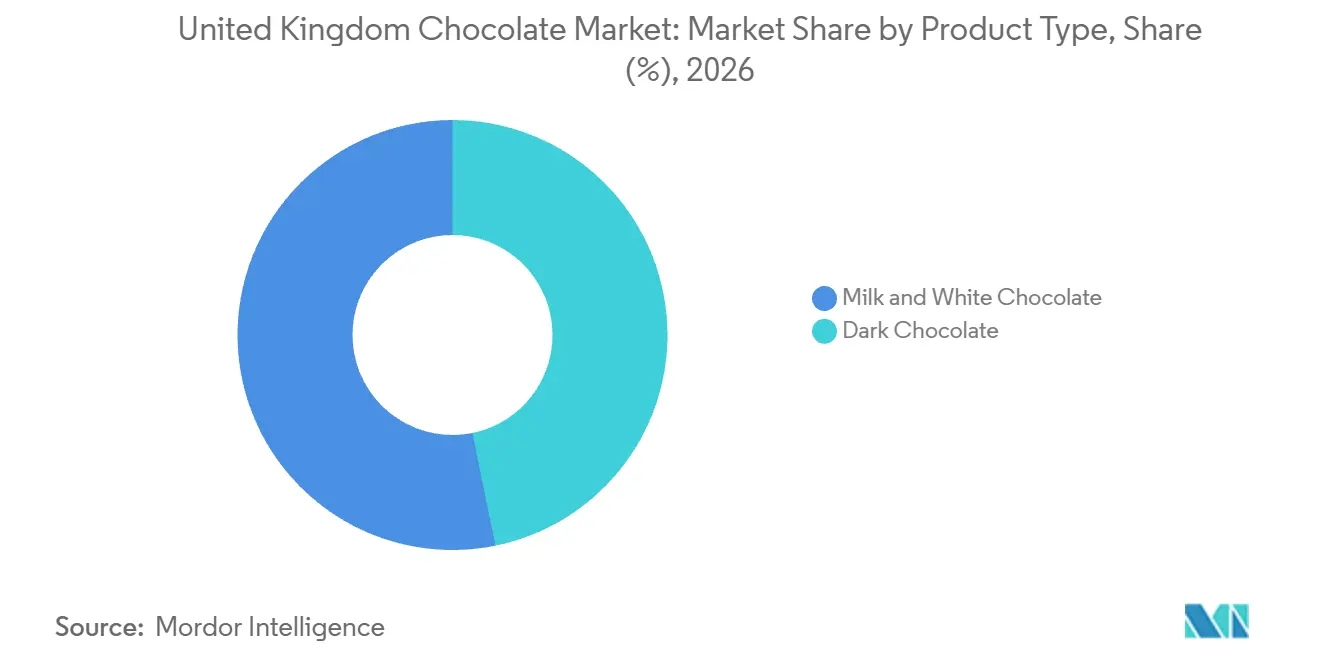
- Nach Produkttyp führte Milch- und weiße Schokolade mit einem Marktanteil von 53,2 % am Marktwert im Jahr 2026, während dunkle Schokolade mit einer prognostizierten CAGR von 5,75 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
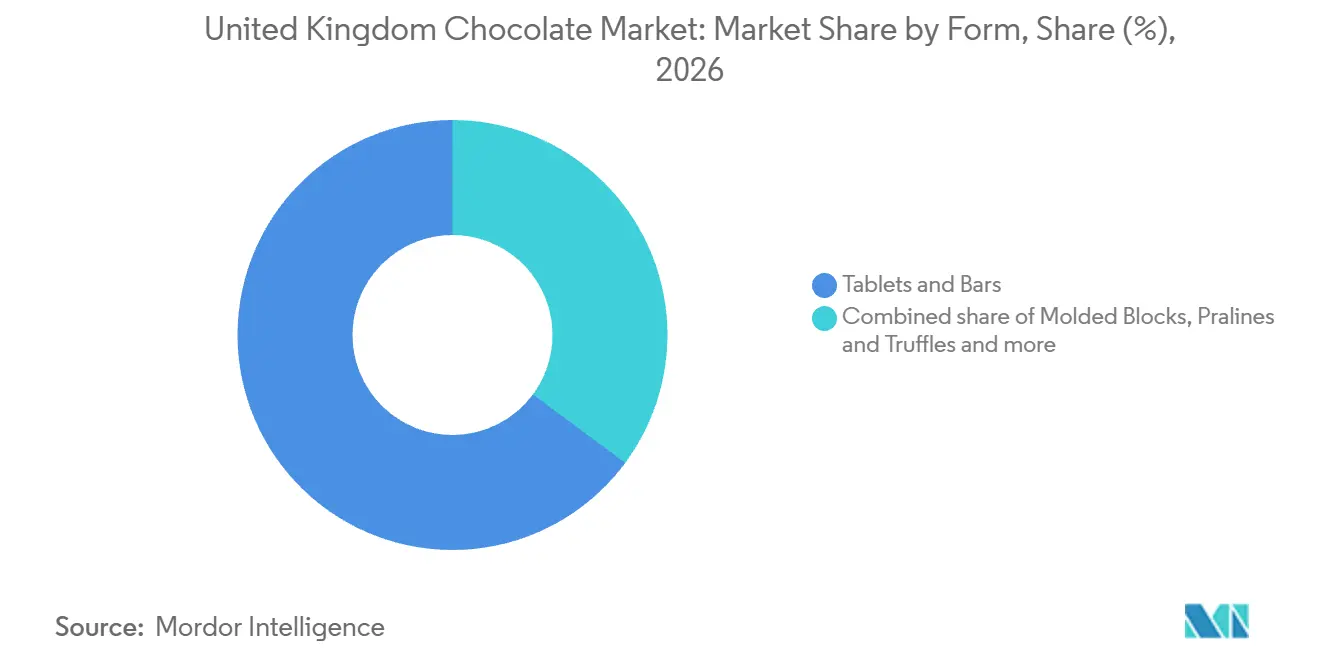
- Tafeln und Riegel führten die Formkategorie mit einem Marktanteil von 64,86 % am Schokoladenmarkt des Vereinigten Königreichs im Jahr 2026 an, und Pralinen und Trüffel sollen mit einer prognostizierten CAGR von 5,55 % im Zeitraum 2027–2032 am schnellsten wachsen.
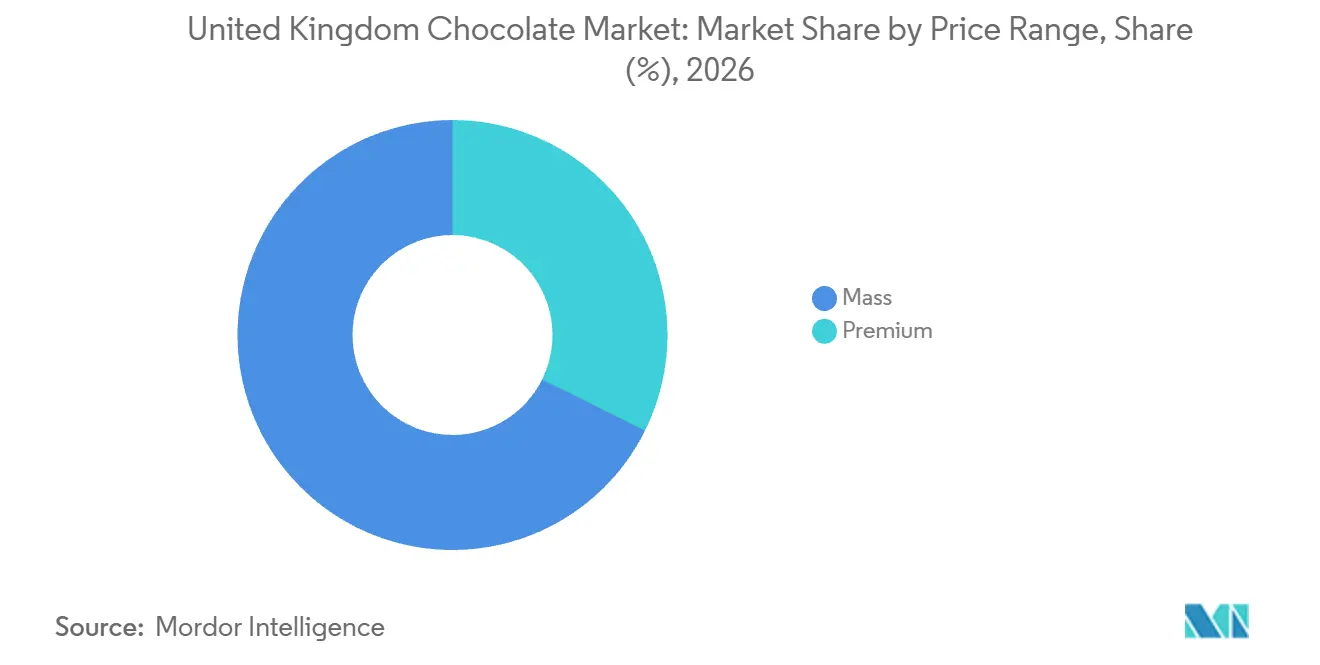
- Über alle Preisklassen hinweg hielt Massenschokolade im Jahr 2026 einen Anteil von 67,66 % am Schokoladenmarkt des Vereinigten Königreichs, wobei Premiumschokolade mit einer prognostizierten CAGR von 6,15 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Nach Zutatentyp entfiel auf milchbasierte Schokolade im Jahr 2026 ein Anteil von 79,89 % am Marktwert, während pflanzenbasierte Schokolade mit einer prognostizierten CAGR von 5,85 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Die Kategorieaufschlüsselung wurde von konventioneller Schokolade mit 64,9 % des Marktwerts im Jahr 2026 angeführt, und Single-Origin-Schokolade soll mit einer prognostizierten CAGR von 6,45 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Der Vertrieb wurde von Supermärkten und Hypermärkten mit 68,53 % des Marktwerts im Jahr 2026 angeführt, während Online-Einzelhandelsgeschäfte mit einer prognostizierten CAGR von 6,8 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beliebtheit von Premium- und handwerklich hergestellten Schokoladen | +1.9% | London, einschließlich Piccadilly | Mittelfristig (2–4 Jahre) |
| Wachstum bei pflanzenbasierten und veganen Schokoladenalternativen | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Innovation bei Aromen und Formaten | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Saisonale Nachfragespitzen während der Feiertage | +1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach allergenfreien Optionen | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Schokoladenverarbeitung | +0.6% | Slough in Berkshire | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit von Premium- und handwerklich hergestellten Schokoladen
Premiumproduzenten können die Nachfrage durch eine Kombination aus differenzierter Schokolade und direktem Zugang zu Käufern aufbauen. Im Jahr 2025 berichtete Lindt & Sprüngli, dass sein Geschäft in Großbritannien und Irland den Markt übertraf und Marktanteile gewann. Lindt führte diese Gewinne auf Lindt Dubai Style Chocolate und einen Rekordstart von Lindor Pistachio zurück, was die Reaktion der Käufer auf neue Aromen und Formate innerhalb seines Premiumsortiments zeigt. Die rasche Expansion im Direktvertrieb an Verbraucher umfasste die Eröffnung eines Flagship-Stores in Piccadilly in London. Lindt kann daher den Einzelhandelsumsatz erzielen und gleichzeitig die Schokolade liefern, was die Filialeröffnung zu einer nachgelagerten Umsatzchance macht.
Wachstum bei pflanzenbasierten und veganen Schokoladenalternativen
Pflanzenbasierte Alternativen können das Schokoladenangebot auf Käufer ausweiten, die ein pflanzenbasiertes Zutatenprofi suchen. Zertus UK & Ireland berichtete, dass NOMO in der Kategorie der pflanzenbasierten und freien Schokoladenmarken für die 52 Wochen bis zum 1. November 2025 einen Wertanteil von 19 % hielt, unter Berufung auf Nielsen Scantrack- und Homescan-Daten. Für Einzelhändler, die diese Schokoladensortimente erweitern, macht NOMOs Position die Auswahl von Spezialmarken neben der Zutateneignung bedeutsam.
Innovation bei Aromen und Formaten
Unverwechselbare Schokoladenformate können einen spezifischen Kaufanreiz innerhalb eines etablierten Schenkanlasses schaffen. Ocado Retail berichtete, dass die Verkäufe von Guinness Rugby Ball Ostereiern auf Ocado.com im Zeitraum vom 15. Dezember 2025 bis zum 8. März 2026 im Vergleich zum Zeitraum vom 16. Dezember 2024 bis zum 9. März 2025 um 355 % gestiegen sind. Das kommerzielle Signal betrifft ein klar differenziertes Osterprodukt mit realisierten Einzelhandelsumsätzen. Hersteller können diese Spezifität nutzen, um die verfügbaren Schokoladengeschenke für einen definierten Anlass zu erweitern. Die Verkaufsleistung auf Produktebene bietet dann eine Grundlage für die Entscheidung, welche Formatvariationen eine größere Rolle in saisonalen Sortimenten verdienen. Für Lieferanten liegt die Chance in der selektiven Formatentwicklung rund um einen erkennbaren Schenkzweck, wobei die kommerzielle Expansion an den nachgewiesenen Kauf des einzelnen Produkts geknüpft ist.
Saisonale Nachfragespitzen während der Feiertage
Feiertagsgeschenke konzentrieren die Schokoladennachfrage auf Verkaufszeiträume, die Käufe über den gewöhnlichen Konsumanlass hinaus unterstützen können. NIQ berichtete, dass die Stückverkäufe von Ostereiern im Vereinigten Königreich in den 4 Wochen bis zum 21. März 2026 um 6,6 % gegenüber dem gleichen Osteraufbau im Jahr 2025 gestiegen sind.[1] Die Stückverkäufe von Schokoladenkonfekt insgesamt stiegen um 7,9 % gegenüber dem gleichen Kalenderzeitraum ein Jahr zuvor, als Ostern später fiel. NIQ führte den breiteren Anstieg auf Muttertagsgeschenke und Osteraktionen zurück, die in jenem Jahr früher online und im Geschäft erschienen. Ostereier gaben den Herstellern ein datiertes Verkaufsfenster, in dem die Stücknachfrage den vorherigen Osteraufbau übertraf und Sortimente sowie auf den Schenkzweck abgestimmte Aktionen unterstützte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Kakaopreise aufgrund des Klimawandels | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsende Gesundheitsbedenken hinsichtlich Zuckergehalt und Fettleibigkeit | -0.9% | Einzelhandelsstandorte in England | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch multinationale Marken | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf Lebensmittelsicherheit | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Kakaopreise aufgrund des Klimawandels
Klimabedingter Kakaokostendruck erreicht die Verbraucher durch höhere Preise und schränkt den Spielraum der Hersteller ein, weitere Erhöhungen weiterzugeben. ECIU berichtete, dass die durchschnittlichen Vorpromotionspreise für beliebte Osterschokoladen in britischen Supermärkten zwischen 2023 und Januar–März 2026 um zwei Drittel gestiegen sind. ECIU führte diesen Osterpreisanstieg hauptsächlich auf Kakaokosten infolge klimabedingter Extremwetterereignisse in Westafrika zurück.[2] Separat stiegen die Wertverkäufe von Schokoladenkonfekt im Vereinigten Königreich im Jahr 2025 um 9,2 %, während die Mengenverkäufe inmitten von Rohstoffkostensteigerungen um 2,6 % zurückgingen. Für britische Hersteller machen diese Bedingungen preisgetriebenes Umsatzwachstum zu einer schlechten Grundlage für die Annahme, dass Verbraucher weitere Kostensteigerungen absorbieren können. Lieferanten stehen daher vor der Wahl, die Inputkostenvolatilität zu absorbieren oder bei Erhöhung der Regalpreise ein zusätzliches Risiko für die verkauften Mengen einzugehen.
Wachsende Gesundheitsbedenken hinsichtlich Zuckergehalt und Fettleibigkeit
Die Gesundheitspolitik schränkt die Werbemittel ein, die Schokoladenverkäufern zur Verfügung stehen, und erschwert die Stimulierung größerer Käufe. England hat ab dem 1. Oktober 2025 Mengenpreisaktionen für qualifizierende weniger gesunde Lebensmittel, einschließlich Schokoladenkonfekt, eingeschränkt. Die Abdeckung hängt von Produktkategorie- und Nährwertprofilierungskriterien sowie qualifizierenden Geschäftsbedingungen und anderen Ausnahmen ab. Spezialisierte Schokoladenhändler sind von Standortbeschränkungen ausgenommen, unterliegen jedoch weiterhin den geltenden Mengenpreisbeschränkungen. Für betroffene Lieferanten kann die Schenkattraktivität eines Produkts daher nicht automatisch durch Angebote wie 3 zum Preis von 2 verstärkt werden. Die verbleibende kommerzielle Einschränkung ist ein engerer Satz mengenbasierter Anreize für abgedeckte Produkte, insbesondere wenn Verkäufer versuchen, die Anzahl der in einer Transaktion gekauften Artikel zu erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Industrielle Milchschokoladenskala und Entdeckung dunkler SchokoladeMilch- und weiße Schokolade entfiel im Jahr 2026 auf einen Anteil von 53,2 % am Schokoladenmarkt des Vereinigten Königreichs. Am 19. Oktober 2026 berichtete der Fertigungsleiter von Mondelēz' Bournville-Werk über eine tägliche Produktion von über 1,5 Millionen Cadbury Dairy Milk Tafeln. Da sich diese Rate auf eine einzelne Markenproduktlinie bezieht, veranschaulicht sie, wie viel Fertigungskapazität hinter einem Milchschokoladenprodukt konzentriert sein kann. Um den Durchsatz dieser Linie zu erreichen, wäre ein erhebliches Fertigungsengagement eines Herausforderers erforderlich.
Dunkle Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,75 % im Zeitraum 2027–2032. Ocado Retail berichtete, dass die Suchanfragen nach dunklen Schokoladenostereiern auf Ocado.com im Zeitraum vom 15. Dezember 2025 bis zum 8. März 2026 im Vergleich zum Zeitraum vom 16. Dezember 2024 bis zum 9. März 2025 um 247 % gestiegen sind. Suchaktivitäten geben Einzelhändlern ein direktes Signal für das Interesse an einem präzise definierten saisonalen Angebot an dunkler Schokolade. Das macht den Zusammenhang zwischen Produktbeschreibung und Auffindbarkeit kommerziell relevant, wenn Käufer eine dunkle Schokoladenversion eines bestehenden Schenkformats suchen. Einzelhändler, die dunkle Ostereier unter suchbaren Namen listen, können dieses Interesse dort bedienen, wo Käufer nach dem Produkt suchen.



Nach Form:
Riegelproduktion und Trüffelgeschenke schaffen unterschiedliche VerkaufswegeTafeln und Riegel repräsentierten im Jahr 2026 einen Marktanteil von 64,86 % am Schokoladenmarkt des Vereinigten Königreichs. Im Mai 2026 teilte Mars mit, dass seine Fabrik in Slough Mars-Riegel und Snickers-Riegel für die britische Nachfrage produzierte. Derselbe Standort produzierte auch Schokolade für den Vertrieb in Irland und den Niederlanden. Entscheidungen über die Kapazität des Werks müssen die britische Riegelnachfrage neben der Schokoladenverteilung ins Ausland berücksichtigen.
Pralinen und Trüffel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,55 % im Zeitraum 2027–2032. Lindt Lindor Trüffel 200 g erschienen unter den meistverkauften Geschenkkonfektartikeln von Unitas Wholesale nach Convenience-Wertverkäufen in den 52 Wochen bis zum 18. Mai 2025, neben Ferrero Rocher Pralinen 200 g. Einzelhändler können Trüffel- und Pralinensortimente als Optionen für Käufer positionieren, die Konfektgeschenke suchen. Eine neue Geschenkpackungslinie, die in Convenience-Stores eingeführt wird, konkurriert um Regalfläche mit etablierten Lindor- und Ferrero Rocher-Angeboten.

Nach Preisklasse:
Erschwinglichkeit und Premiumresilienz erfordern unterschiedliche ProduktentscheidungenMassenschokolade war das größte Segment mit 67,66 % des Marktwerts im Jahr 2026. ECIU stellte fest, dass die britischen Preise pro 100 g für Quality Street, Celebrations, Roses und Heroes in den 2 Jahren vor Dezember 2025 um 23 % bis 47 % gestiegen sind, verglichen mit einer allgemeinen Inflation von 6 %. Höhere Preise für ein festes Gewicht belasten die Menge, die ein preissensitiver Käufer aus diesen Mainstream-Sortimenten erhalten kann. Eine Reduzierung des Packungspreises durch eine kleinere Menge kann die Erschwinglichkeit der Transaktion schützen, während der Preis pro Gewicht unverändert bleibt. Massenlieferanten müssen einen erreichbaren Kaufpreis mit der angebotenen Schokoladenmenge in Einklang bringen, was die Packungsgröße zu einer bedeutsamen Reaktion auf den dokumentierten Preisdruck macht.
Premiumschokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,15 % im Zeitraum 2027–2032. Die Premiumschokoladenverkäufe in britischen unabhängigen Geschäften sanken in den 12 Wochen bis zum 25. Januar 2025 um 4,1 %, verglichen mit einem Rückgang von 9,9 % bei Mainstream-Schokolade. Forecourt Trader interpretierte den geringeren Rückgang als Zeichen dafür, dass Käufer, die sich etwas gönnten, in diesem Kanal und Zeitraum Premiummarken gegenüber Mainstream-Marken bevorzugten. In unabhängigen Geschäften können Premiumlieferanten Aufwertungskäufe anstreben, selbst wenn das breitere Schokoladenverkaufsumfeld schwächer ist.
Nach Zutatentyp:
Milchbasierte Rezeptur dominiert und Design pflanzenbasierter SortimenteMilchbasierte Schokolade war das größte Segment und entfiel im Jahr 2026 auf 79,89 % des Marktwerts. In England müssen Produkte, die die geschützte Bezeichnung Milchschokolade verwenden, Mindestanforderungen an den Milchfeststoffgehalt und Einschränkungen bei zusätzlichen Zutaten erfüllen. Die definierte Rezepturbasis gibt diesen Produkten eine klare kompositorische Identität und verbindet die Zutatenauswahl mit dem Namen, der beim Verkauf verwendet werden kann. Hersteller müssen daher sowohl die Produktbeschreibung als auch die Rezeptur berücksichtigen, wenn sie ein Rezept ändern. Ein Rezept, das die Anforderungen der geschützten Bezeichnung nicht mehr erfüllt, würde in England auch eine andere Verkaufsbezeichnung benötigen.
Pflanzenbasierte Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,85 % im Zeitraum 2027–2032. In einem Bericht vom Mai 2025 teilte NOMO mit, dass seine pflanzenbasierte Cookie-Dough-Schokoladenlinie im Jahresvergleich ein Umsatzwachstum von 26 % verzeichnete. Der Umsatzanstieg der Linie deutet darauf hin, dass pflanzenbasierte Käufer sowohl auf Konfektaromen als auch auf den Zutatenanspruch reagieren.
Nach Kategorie:
Konventionelle Produzentenskala und Single-Origin-BeschaffungsidentitätKonventionelle Schokolade war das größte Segment und entfiel im Jahr 2026 auf 64,9 % des Marktwerts. CBI berichtete, dass konventionelle Schokolade im Vereinigten Königreich im Jahr 2025 hauptsächlich von großen multinationalen Schokoladenunternehmen produziert wurde. Nestlé teilte 2025 mit, dass seine Fabrik in York täglich bis zu 4 Millionen KitKat-Riegel herstellen könne, was die Kapazität hinter einem Mainstream-Markenprodukt veranschaulicht. Kleinere konventionelle Marken konkurrieren daher gegen Produkte, die durch Fertigungskapazitäten in diesem Maßstab gestützt werden.
Single-Origin-Schokolade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,45 % im Zeitraum 2027–2032. Im Mai 2025 brachte Cocoa Sisters Single-Origin-Schokolade aus Kakao der Salomonen-Inseln durch direkte Beschaffung von frauengeführten Farmen zu britischen Verbrauchern. Die Farmen liefern den Kakao, während der britische Hersteller diesen benannten Ursprung in ein fertiges Verbraucherprodukt umwandelt. Cocoa Sisters kann auf der Grundlage einer identifizierbaren Farm-zu-Produkt-Beziehung konkurrieren und gibt seiner Single-Origin-Positionierung eine spezifischere Basis als einen breiten ethischen Anspruch.
Nach Vertriebskanal:
Supermarktskala und integrierte Online-AnlässeSupermärkte und Hypermärkte waren das größte Segment und entfielen im Jahr 2026 auf 68,53 % des Marktwerts. Circana-Daten, die im März 2025 berichtet wurden, zeigten ein Wachstum von 11,6 % bei den Schokoladenwertverkäufen in großen Supermarktketten über die vorangegangenen 52 Wochen. Für die breitere Schokoladenkategorie führte Circana das Wachstum über die vorangegangenen 12 Monate auf den Preis zurück, wobei Mengen- und Stückverkäufe rückläufig waren. Ein Lieferant ohne Präsenz in diesen Geschäften fehlt in dem Kanal, der den größten Teil des britischen Schokoladenwerts trägt.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,8 % im Zeitraum 2027–2032. Ocado Retail berichtete von einem Anstieg der Schokoladenverkäufe in seinem Everything Valentine's-Gang auf Ocado.com von Februar 2025 bis Februar 2026 um 56 % im Jahresvergleich. Der Gang brachte auch Schokolade zusammen mit Karten, Geschenken und Frühstücksartikeln. Diese Umgebung ermöglicht es Schokoladenmarken, an einem breiteren Valentinstag-Angebot teilzunehmen und einen Konfektkauf mit mehreren Produkten für denselben Anlass zu verbinden. Ein integrierter saisonaler Gang kann Schokolade zu einem Teil eines umfassenderen Anlassekaufs machen und die Merchandising-Rolle des Online-Verkäufers erweitern.
Geografische Analyse
London und Manchester veranschaulichen, wie spezialisierter Schokoladeneinzelhandel durch unverwechselbare Ladenkonzepte konkurrieren kann. Barnaby eröffnete 2026 ein Geschäft in der Mount Street in Mayfair, das handgemachte Tafeln verkauft und einen In-Store-Service zum Selbermachen von Tafeln anbietet. Hotel Chocolat, das am 25. Januar 2024 von Mars' vollständig im Besitz befindlicher indirekter Tochtergesellschaft Hive Bidco, Inc. übernommen wurde, eröffnete am 24. Juli 2025 seinen bisher größten Store in Manchester. Diese Formate können das Ambiente zu einem Teil des Schokoladenangebots machen und dem verpackten Produkt einen Service oder ein dediziertes Ziel hinzufügen. Die Städte bieten unterschiedliche physische Wege zur Differenzierung, wobei Individualisierung das Londoner Beispiel prägt und die Größe eines dedizierten Schokoladengeschäfts die Manchestereröffnung innerhalb von Hotel Chocolats eigenem Netzwerk auszeichnet.
Schottlands Schokoladenaktivitäten verbinden Zielorteinzelhandel mit Unternehmen, die Kunden über ihre Heimatstadt hinaus erreichen können. Hotel Chocolat eröffnete 2025 seinen Glasgow Silverburn Store und kombinierte Schokoladengeschenke mit einem Café, das Velvetised-Trinkschokolade serviert. Die Schokoladentour-Attraktion in Edinburgh, The Chocolatarium, eröffnete am 5. Juni 2025 einen britischen Online-Schokoladenshop, der Schokoladentafeln und Trüffel verkauft, einschließlich eigener Trüffelboxen mit Himbeer- und Whisky-Inspiration. Diese Modelle verbinden lokale Präsenz mit unterschiedlicher kommerzieller Reichweite und ermöglichen es einem Unternehmen, verpackte Schokolade und Vor-Ort-Konsum zu kombinieren, während ein anderes ein Edinburgher Angebot in den nationalen Online-Einzelhandel ausweitet.
In Wales, Südostengland und Birmingham schaffen Produktion und Verbrauchereinzelhandel unterschiedliche kommerzielle Fußabdrücke. Im Jahr 2025 erweiterte Mr Holt's die Schokoladenproduktion in einer neu ausgestatteten Fabrik in Llangefni, Anglesey. Der Hotel Chocolat Store in Horsham in West Sussex kombiniert Schokoladengeschenke mit einem Café, das heiße Schokolade und andere Kakaogetränke verkauft. Der Fertigungsleiter von Bournville berichtete im Oktober 2026, dass die Fabrik in Birmingham Cadbury Buttons, Creme Eggs und andere Schokoladenprodukte herstellte. Die regionale Unterscheidung in diesen Beispielen liegt in der Aktivität, mit Produktionskapazität in Wales und Birmingham und einem verbraucherorientierten Geschäft und Café in Südostengland.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsbereiche stellt den Rahmen für England, Wales und Nordirland den Produkt- und Durchsetzungsanforderungen Schottlands aus der Perspektive eines Schokoladenherstellers gegenüber. Die Food Standards Agency (FSA) überwacht die Lebensmittelsicherheit in England, Wales und Nordirland, während Food Standards Scotland (FSS) die entsprechende öffentliche Stelle in Schottland ist. Lokale Lebensmittelbehörden führen die Durchsetzung durch, was die Zuständigkeit für die Handhabung von Sicherheits- und Produktinformationspflichten durch Hersteller relevant macht. Die Cocoa and Chocolate Products (Scotland) Regulations 2003 legen Zusammensetzungs- und Kennzeichnungsanforderungen für Kakao- und Schokoladenprodukte fest, die für den menschlichen Verzehr bestimmt sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | Schottland |
|---|---|---|
| Primäre Behörde | FSA in England, Wales und Nordirland; FSS in Schottland; lokale Lebensmittelbehörden | Lokale Lebensmittelbehörden unter FSS-Aufsicht und ihrem Durchsetzungskodex |
| Wesentliche Instrumente oder Richtlinien | Allgemeines Lebensmittelrecht Artikel 14 Sicherheitspflicht in England, Wales und Nordirland | Cocoa and Chocolate Products Regulations 2003; Food (Scotland) Act 2015 Berichtspflichten |
| Kommerzielle Auswirkung | Unsichere Lebensmittel dürfen in England, Wales und Nordirland nicht in Verkehr gebracht werden | Zusammensetzungs- und Kennzeichnungskontrollen; Meldepflicht bei Verstößen gegen Lebensmittelinformationen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
England, Wales und Nordirland erhalten eine mittlere Bewertung unter FSA-Aufsicht und dem Verbot unsicherer Lebensmittel gemäß Allgemeinem Lebensmittelrecht Artikel 14, während die im September 2026 entdeckte mögliche spätere Erweiterung des geplanten Großhändlermodells keine neuen Herstellungspflichten eingeführt hat. Defras Sorgfaltspflichtvorschlag vom September 2026 für qualifizierende Unternehmen in Großbritannien, einschließlich solcher in Schottland, wartet auf eine Konsultation ohne Inkrafttretensdatum und ändert daher die operativen Pflichten der Hersteller nicht. Keine Änderung beschreibt die Position des Herstellers vor der relevanten Nordirland-Phase der EU-Entwaldungsverordnung, wobei die Anwendung für abgedeckten Kakao und Schokolade planmäßig am 30. Dezember 2026 beginnen soll, anstatt dass alle Anforderungen gleichzeitig beginnen. Schottlands mittlere Bewertung spiegelt Schokoladenzusammensetzungskontrollen und die Meldung von Verstößen gegen Lebensmittelinformationen seit April 2015 wider, während Keine Änderung widerspiegelt, dass die Modernisierungsstrategie 2026–2031 der FSS und die Entwicklung von Kostendeckungsoptionen diese Pflichten nicht geändert oder einen Gebührenplan eingeführt haben.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt fertige Schokolade von der Herstellung über den Vertrieb bis zum verbraucherorientierten Einzelhandelsverkauf. Mondelēz International stellt Cadbury-Schokolade in Bournville her. Waitrose stellt die Einzelhandelsstufe durch seine Eigenmarken-Schokoladentafeln, saisonale Leckereien und Pralinenschachteln bereit.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Schokoladenherstellung | Schokoladenhersteller wie Mondelēz International Inc. und Mars, Incorporated | Verkäufe von Fertigschokoladenprodukten | Koordinierung der Produktion über verschiedene Schokoladenformate hinweg | Formatspezifische Produktionsläufe auf nachgelagerte Anforderungen abstimmen |
| Produktvertrieb | Produzentendistributoren wie Mondelēz International Inc. | Großhandelsproduktverkäufe | Koordinierung der Lagerbedingungen mit dem Einzelhandelsversand | Kühllagerhaltung und Versandpläne auf die Lieferbedürfnisse des Einzelhändlers abstimmen |
| Verbrauchereinzelhandel | Schokoladenhändler wie Waitrose | Einzelhandelsschokoladenverkäufe | Kommunikation von Unterschieden zwischen Schokoladenprodukten | Packungsmenge und Produkttyp beim Kauf klar machen |
| Quelle: Mordor Intelligence | ||||
Booker beliefert Einzelhändler mit Lebensmitteln und Konfekt über sein britisches Großhandelsgeschäft und platziert einen Wiederverkaufsvermittler zwischen Produktion und Einzelhandelsverkauf. Mondelēz International betreibt Minworth als eines seiner wichtigsten britischen Vertriebszentren und ein großes Kühllager, was eine herstellerbetriebene Logistikkapazität veranschaulicht. Diese Rollen verorten die Wertschöpfung unterschiedlich – durch Produktweiterverkauf an Einzelhändler für den Großhändler und durch Fertigproduktverkäufe, die durch eigene Vertriebslogistik unterstützt werden, für den Hersteller.
Wettbewerbslandschaft
Marktkonzentration
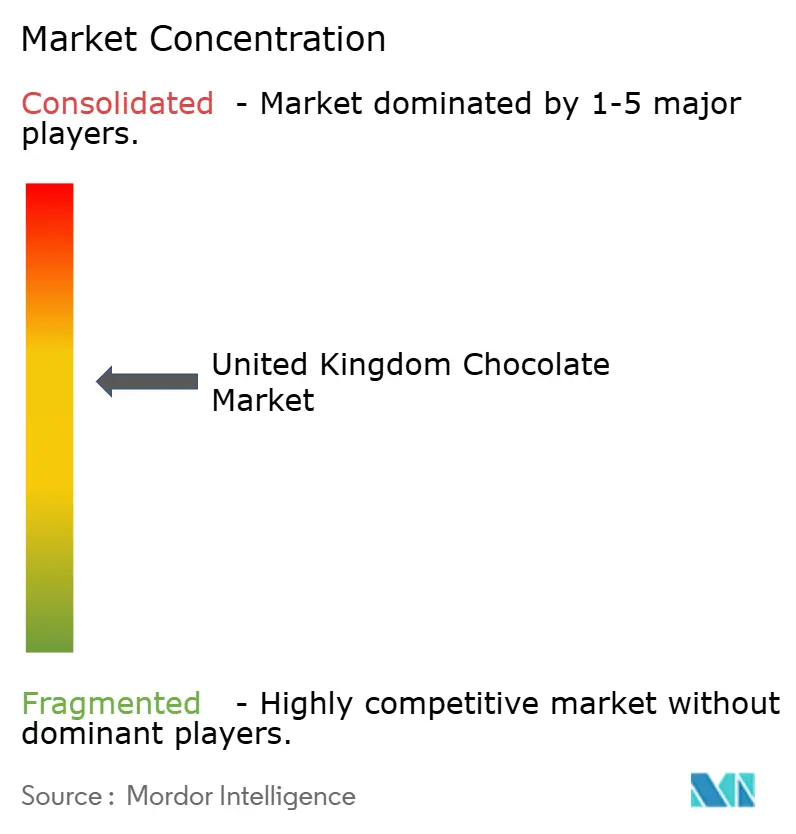
Große Markengruppen verankern den Wettbewerb, wobei Mars, Incorporated, Ferrero International SA, Nestlé S.A., Chocoladefabriken Lindt & Sprüngli AG und Mondelēz International Inc. zu den wichtigsten Teilnehmern gehören. Mondelēz' Cadbury belegte für das Jahr bis zum 31. Dezember 2025 den ersten Platz unter den britischen Lebensmittelmarken nach Wertverkäufen. Im Mai 2026 berichtete Mars, dass aufgerüstete Linien in seiner Fabrik in Slough täglich bis zu 5 Millionen Schokoladenriegel produzieren könnten, doppelt so viel wie 2025. Große etablierte Markeninhaber setzen eine anspruchsvolle Einstiegshürde, indem sie etablierte Verbraucherausgaben mit industrieller Lieferkapazität kombinieren.
Mondelēz führte Cadbury Dairy Milk Lotus Biscoff im März 2025 im Vereinigten Königreich ein, und das Produkt wurde in jenem Jahr zu einer der am schnellsten wachsenden Linien von Cadbury. Das Co-Branding-Angebot kombiniert Schokoladen- und Keksidentitäten und gibt der Erweiterung eine spezifische Positionierung innerhalb eines etablierten Schokoladenportfolios. Die berichtete Leistung zeigt kommerziellen Erfolg innerhalb von Cadburys eigenem Sortiment und schafft eine konkretere Wettbewerbsherausforderung als bloße Einführungsaktivität. Ein etablierter Anbieter kann sein Angebot durch eine Partnerschaft auffrischen und dabei seine Markenidentität behalten, was Wettbewerber unter Druck setzt, einen ebenso spezifischen Grund für die Wahl ihrer Erweiterungen zu definieren.
Über Fabrikinvestitionen hinaus entwickeln etablierte Anbieter auch limitierte Aromen. Nestlé führte im Juni 2025 im Vereinigten Königreich die limitierten Editionen KitKat Chunky Funky und KitKat Chunky Duo Salted Caramel ein. Für Herausforderer bietet ein unverwechselbares Aromanangebot einen engeren Wettbewerbspunkt als die Übereinstimmung mit dem Produktionsfußabdruck eines etablierten Anbieters. In England, Wales und Nordirland müssen Lebensmittelunternehmen unmittelbare Lieferanten und Geschäftskunden identifizieren, während direkte Verbraucherverkäufe in der Regel von Vorwärtsaufzeichnungspflichten ausgenommen sind. Diese Unterscheidung macht die Großhandelserweiterung zu einer Entscheidung über Geschäftskundendatensysteme sowie über die Schokoladenverteilung.
Marktführer der Schokoladenindustrie im Vereinigten Königreich
-
Mars, Incorporated
-
Ferrero International SA
-
Nestlé S.A.
-
Chocoladefabriken Lindt & Sprüngli AG
-
Mondelēz International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich Schokoladenmarkt Unternehmen in diesem Bericht
- Mars, Incorporated
- Ferrero International SA
- Nestlé S.A.
- Chocoladefabriken Lindt & Sprüngli AG
- Mondelēz International Inc.
- The Hershey Company
- Barry Callebaut AG
- The London Chocolate Company
- Yıldız Holding A.Ş. (Godiva / Ülker)
- Lotte Corporation
- Arcor S.A.I.C.
- Whitakers Chocolates Ltd
- Artisan du Chocolat Ltd
- Morinaga & Co., Ltd.
- Tony's Chocolonely UK Ltd
- Divine Chocolate Ltd
- Pecan Deluxe Candy Company
- Land Chocolate Ltd
- Fazer Group
- Green & Black's Organic
Neueste Industrielle Entwicklungen in Vereinigtes Königreich Schokoladenmarkt
- Sep 2026: Waitrose kündigte eine erweiterte Tony's Open Chain-Beschaffung für saisonale und Pralinenschokolade an, wobei mehr als die Hälfte der saisonalen Schokolade Massenbilanz nutzen soll, die eine Kakaovermischung nach der Erstverarbeitung erlaubt.
- Sep 2026: Nestlé kündigte sein britisches Weihnachtskonfektsortiment an, darunter KitKat Santas, Milkybar Caramel Crunch-Riegel und After Eight Chocolate Oranges, mit landesweiter Verfügbarkeit bei der Ankündigung.
- Mai 2026: Mars, Incorporated teilte mit, dass sein Investitionsprogramm für die Fabrik in Slough 2023 begonnen hatte und bis 2028 fortgesetzt werden sollte, einschließlich weiterer geplanter Investitionen für 2027–2028.
Umfang und Methodik
| Zartbitterschokolade |
| Milch- und weiße Schokolade |
| Tafeln und Riegel |
| Geformte Blöcke |
| Pralinen und Trüffel |
| Andere Formen |
| Massenmarkt |
| Premium |
| Milchbasiert |
| Pflanzenbasiert |
| Schokolade mit einzelnem Ursprung |
| Konventionelle Schokolade |
| Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Convenience-Store |
| Andere Vertriebskanäle |
| Nach Produkttyp | Zartbitterschokolade |
| Milch- und weiße Schokolade | |
| Nach Form | Tafeln und Riegel |
| Geformte Blöcke | |
| Pralinen und Trüffel | |
| Andere Formen | |
| Nach Preissegment | Massenmarkt |
| Premium | |
| Nach Zutatentyp | Milchbasiert |
| Pflanzenbasiert | |
| Nach Kategorie | Schokolade mit einzelnem Ursprung |
| Konventionelle Schokolade | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte | |
| Convenience-Store | |
| Andere Vertriebskanäle |
Marktdefinition
- Milch- und weiße Schokolade - Milchschokolade ist eine feste Schokolade, die mit Milch (in Form von Milchpulver, flüssiger Milch oder Kondensmilch) und Kakaofeststoffen hergestellt wird. Weiße Schokolade wird aus Kakaobutter und Milch hergestellt und enthält keinerlei Kakaofeststoffe. Der Umfang umfasst reguläre Schokoladen, zuckerarme und zuckerfreie Varianten.
- Toffees und Nougats - Toffees umfassen harte, zähe und kleine oder mundgerechte Bonbons, die mit der Bezeichnung Toffee oder toffeeartige Süßwaren vermarktet werden. Nougat ist eine zähe Süßigkeit mit Mandeln, Zucker und Eiweiß als Grundzutat; sie hat ihren Ursprung in europäischen und nahöstlichen Ländern.
- Müsliriegel - Ein Snack, der aus Frühstücksmüsli besteht, das in eine Riegelform gepresst und mit einer Art essbarem Klebstoff zusammengehalten wird. Der Umfang umfasst Snackriegel aus Getreide wie Reis, Hafer, Mais usw., gemischt mit einem Bindemittelsirup. Dazu gehören auch Produkte, die als Müsliriegel, Müsli-Treat-Riegel oder Getreideriegel bezeichnet werden.
- Kaugummi - Dies ist eine Zubereitung zum Kauen, die üblicherweise aus aromatisiertem und gesüßtem Chicle oder solchen Ersatzstoffen wie Polyvinylacetat hergestellt wird. Die im Umfang enthaltenen Kaugummiarten sind zuckerhaltige Kaugummis und zuckerfreie Kaugummis.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Zartbitterschokolade | Zartbitterschokolade ist eine Form von Schokolade, die Kakaofeststoffe und Kakaobutter ohne Milch enthält. |
| Weiße Schokolade | Weiße Schokolade ist die Schokoladenart mit dem höchsten Anteil an Milchfeststoffen, typischerweise rund oder über 30 Prozent. |
| Milchschokolade | Milchschokolade wird aus Zartbitterschokolade hergestellt, die einen geringen Kakaofeststoffgehalt und einen höheren Zuckergehalt aufweist, zuzüglich eines Milchprodukts. |
| Hartbonbon | Ein Bonbon aus Zucker und Maissirup, der ohne Kristallisierung gekocht wird. |
| Toffees | Ein hartes, zähes, oft braunes Bonbon, das aus mit Butter gekochtem Zucker hergestellt wird. |
| Nougats | Eine zähe oder spröde Süßigkeit, die Mandeln oder andere Nüsse und manchmal Früchte enthält. |
| Müsliriegel | Ein Müsliriegel ist ein riegelförmiges Lebensmittelprodukt, das durch Pressen von Getreide und in der Regel getrockneten Früchten oder Beeren hergestellt wird, die in den meisten Fällen durch Glukosesirup zusammengehalten werden. |
| Proteinriegel | Proteinriegel sind Nährwertriegel, die einen hohen Anteil an Protein im Verhältnis zu Kohlenhydraten/Fetten enthalten. |
| Frucht- und Nussriegel | Diese basieren häufig auf Datteln mit anderen getrockneten Früchten und Nusszusätzen und in einigen Fällen Aromen. |
| NCA | Die National Confectioners Association ist eine amerikanische Handelsorganisation, die Schokolade, Bonbons, Kaugummi und Pfefferminz sowie die Unternehmen, die diese Süßigkeiten herstellen, fördert. |
| CGMP | Aktuelle gute Herstellungspraktiken sind solche, die den Richtlinien der zuständigen Behörden entsprechen. |
| Nicht standardisierte Lebensmittel | Nicht standardisierte Lebensmittel sind solche, die keinen Identitätsstandard haben oder in irgendeiner Weise von einem vorgeschriebenen Standard abweichen. |
| GI | Der glykämische Index (GI) ist eine Methode zur Einstufung kohlenhydrathaltiger Lebensmittel danach, wie langsam oder schnell sie verdaut werden und den Blutzuckerspiegel über einen bestimmten Zeitraum erhöhen. |
| Magermilchpulver | Magermilchpulver wird durch Entfernen von Wasser aus pasteurisierter Magermilch durch Sprühtrocknung gewonnen. |
| Flavanole | Flavanole sind eine Gruppe von Verbindungen, die in Kakao, Tee, Äpfeln und vielen anderen pflanzlichen Lebensmitteln und Getränken vorkommen. |
| WPC | Molkenproteinkonzentrat – die Substanz, die durch Entfernung ausreichender Nicht-Protein-Bestandteile aus pasteurisierter Molke gewonnen wird, sodass das fertige Trockenprodukt mehr als 25 % Protein enthält. |
| LDL | Lipoprotein niedriger Dichte – das schlechte Cholesterin |
| HDL | Lipoprotein hoher Dichte – das gute Cholesterin |
| BHT | Butyliertes Hydroxytoluol ist eine im Labor hergestellte chemische Verbindung, die Lebensmitteln als Konservierungsmittel zugesetzt wird. |
| Carrageen | Carrageen ist ein Zusatzstoff, der zum Verdicken, Emulgieren und Konservieren von Lebensmitteln und Getränken verwendet wird. |
| Freie Form | Enthält keine bestimmten Zutaten wie Gluten, Milchprodukte oder Zucker. |
| Kakaobutter | Es ist eine fettige Substanz, die aus Kakaobohnen gewonnen wird und bei der Herstellung von Süßwaren verwendet wird. |
| Pastellies | Eine Art brasilianischer Süßigkeit aus Zucker, Eiern und Milch. |
| Dragees | Kleine, runde Bonbons, die mit einer harten Zuckerschale überzogen sind. |
| CHOPRABISCO | Königlich Belgischer Verband der Schokoladen-, Pralinen-, Keks- und Süßwarenindustrie – ein Handelsverband, der die belgische Schokoladenindustrie vertritt. |
| Europäische Richtlinie 2000/13 | Eine Richtlinie der Europäischen Union, die die Kennzeichnung von Lebensmitteln regelt. |
| Kakao-Verordnung | Die deutsche Schokoladenverordnung, ein Regelwerk, das definiert, was in Deutschland als „Schokolade” bezeichnet werden darf. |
| FASFC | Föderalagentur für die Sicherheit der Lebensmittelkette |
| Pektin | Eine natürliche Substanz, die aus Früchten und Gemüse gewonnen wird. Sie wird in der Süßwarenindustrie verwendet, um eine gelartige Textur zu erzeugen. |
| Invertzucker | Eine Art Zucker, der aus Glukose und Fruktose besteht. |
| Emulgator | Eine Substanz, die hilft, zwei Flüssigkeiten zu mischen, die sich nicht miteinander vermischen. |
| Anthocyane | Eine Art Flavonoid, das für die roten, violetten und blauen Farben von Süßwaren verantwortlich ist. |
| Funktionelle Lebensmittel | Lebensmittel, die modifiziert wurden, um über die Grundernährung hinaus zusätzliche gesundheitliche Vorteile zu bieten. |
| Koscher-Zertifikat | Diese Zertifizierung bestätigt, dass die Zutaten, der Produktionsprozess einschließlich aller Maschinen und/oder der Lebensmitteldienstleistungsprozess den Standards des jüdischen Speisegesetzes entspricht. |
| Chicorée-Wurzelextrakt | Ein natürlicher Extrakt aus der Chicorée-Wurzel, der eine gute Quelle für Ballaststoffe, Kalzium, Phosphor und Folat ist. |
| RDD | Empfohlene Tagesdosis |
| Gummibonbons | Ein zähes, gelatinebasiertes Bonbon, das oft mit Fruchtgeschmack aromatisiert ist. |
| Nutrazeutika | Lebensmittel oder Nahrungsergänzungsmittel, denen gesundheitliche Vorteile zugeschrieben werden. |
| Energieriegel | Snackriegel mit hohem Kohlenhydrat- und Kaloriengehalt, die darauf ausgelegt sind, unterwegs Energie zu liefern. |
| BFSO | Belgische Lebensmittelsicherheitsorganisation für die Lebensmittelkette. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




