
Marktgröße und Marktanteil für gefällte Kieselsäure
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
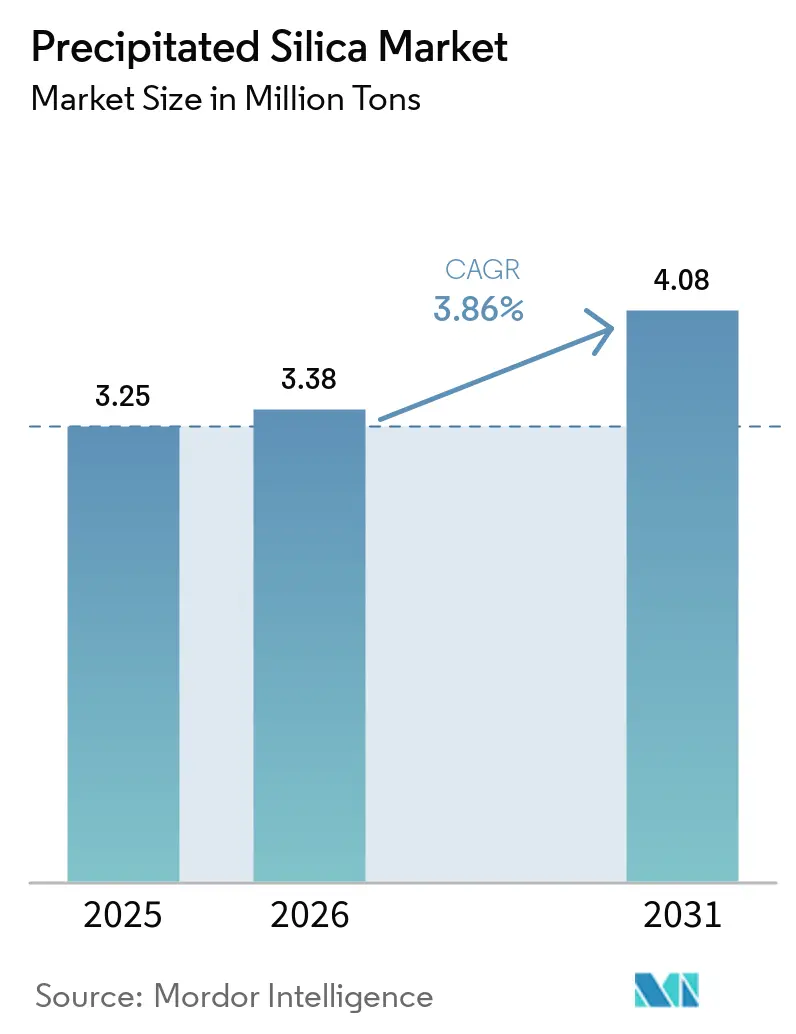
| Marktvolumen (2026) | 3.38 Millionen Tonnen |
| Marktvolumen (2031) | 4.08 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gefällte Kieselsäure von Mordor Intelligence
Die Marktgröße für gefällte Kieselsäure wird voraussichtlich von 3,25 Millionen Tonnen im Jahr 2025 auf 3,38 Millionen Tonnen im Jahr 2026 steigen und bis 2031 4,08 Millionen Tonnen erreichen, mit einer CAGR von 3,86 % über den Zeitraum 2026–2031. Der Schwung resultiert aus Elektrofahrzeug-Reifenformulierungen (EV), die leistungsstärkere Gummiqualitäten erfordern, kombiniert mit der Zulassung von ultrareiner amorpher Kieselsäure durch Lebensmittelbehörden für Clean-Label-Produkte. Nassverfahren tragen 2025 noch 75,21 % des Volumens bei, doch die Trockenverfahrensproduktion wächst jährlich um 4,89 %, da Hersteller eine geringere Energieintensität und Nischenanwendungen für Batterietrennfolien anstreben. Asien-Pazifik hält 2025 einen Anteil von 50,24 % und führt das künftige Wachstum mit einer CAGR von 3,95 % in den Jahren 2026–2031 an, unterstützt durch Reishülsenasche-Verwertungsprojekte, die die Rohstoffkosten gegenüber konventionellen Natriumsilikat-Verfahren um 15–20 % senken. Die Wettbewerbsintensität bleibt moderat, wobei die fünf größten Lieferanten etwa die Hälfte der installierten Kapazität halten, während mittelgroße Akteure Biomasse-basierte Linien und ultrareinen Qualitäten für Lithium-Ionen-Batterien ausbauen.
Wichtigste Erkenntnisse des Berichts
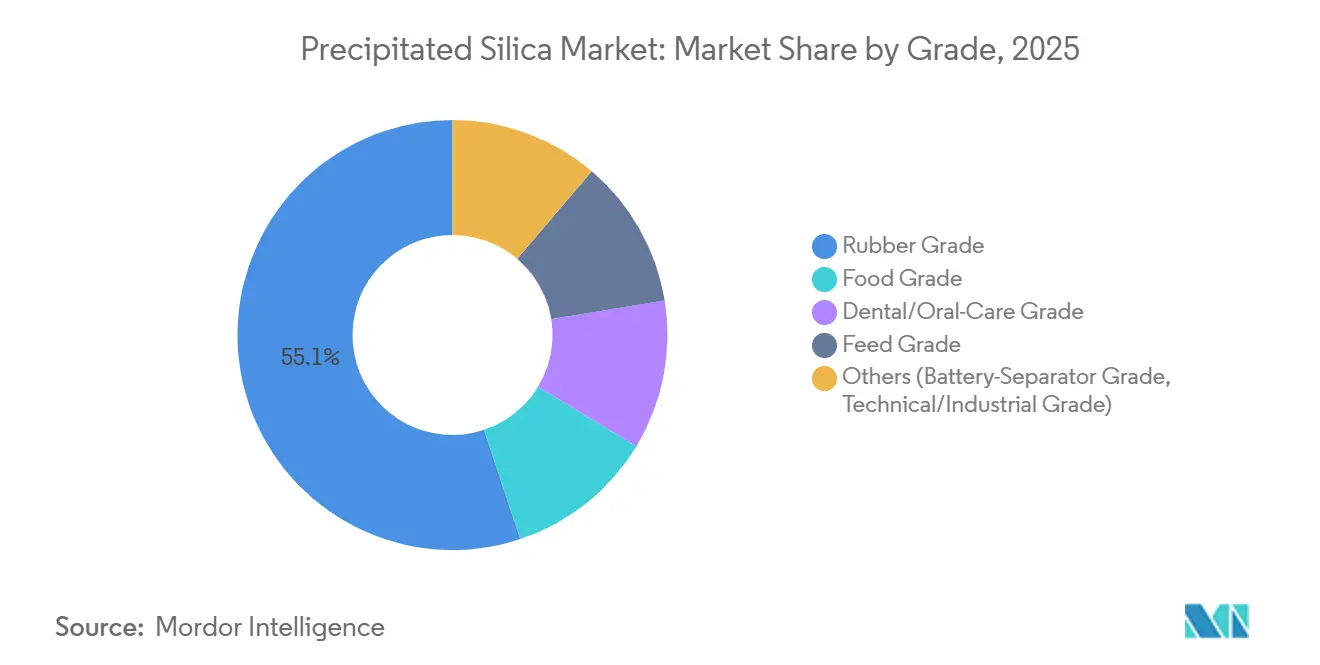
- Nach Qualität hielt Gummiqualität 2025 einen Anteil von 55,12 % am Markt für gefällte Kieselsäure, während Lebensmittelqualität bis 2031 die schnellste CAGR von 4,56 % verzeichnen soll.
- Nach Form dominierte Pulver 2025 mit einem Umsatzanteil von 48,31 %; Perlen sollen bis 2031 mit einer CAGR von 6,34 % wachsen.
- Nach Herstellungsverfahren beherrschte das Nassverfahren 2025 75,21 % des Marktes für gefällte Kieselsäure, während das Trockenverfahren im Zeitraum 2026–2031 voraussichtlich jährlich um 4,89 % wachsen wird.
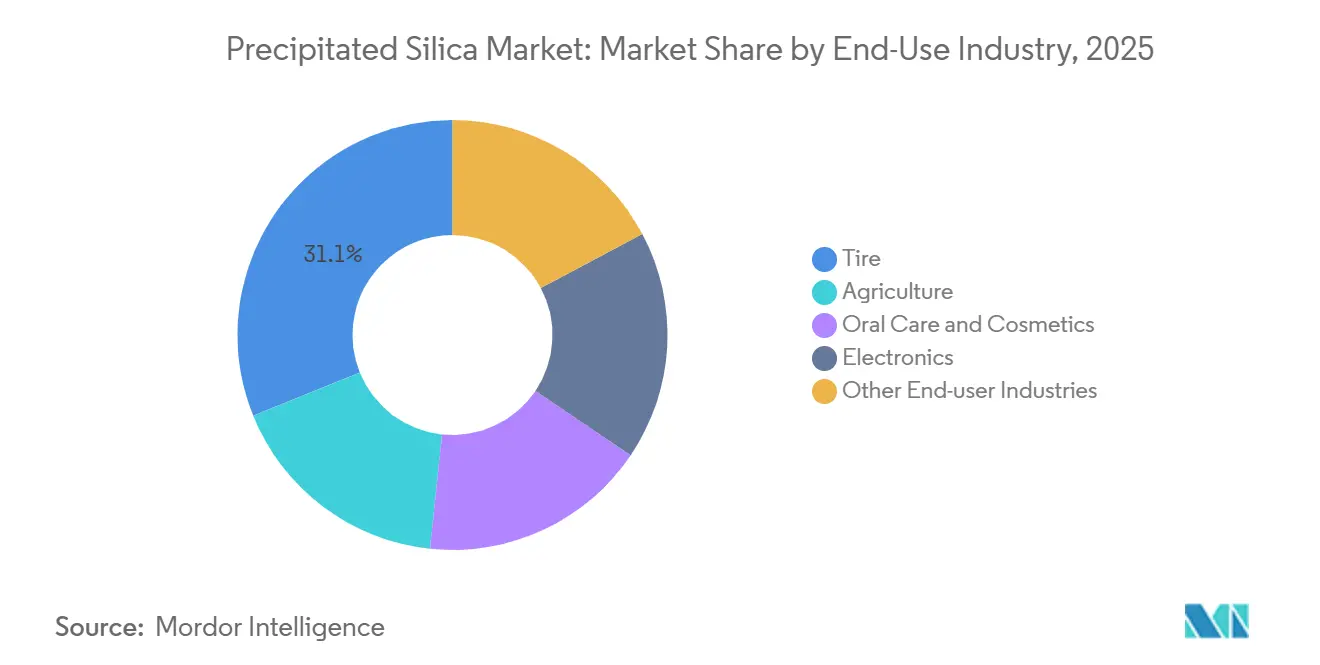
- Nach Endverbrauchsbranche entfielen 2025 31,12 % des globalen Volumens auf Reifen; Mundpflege- und Kosmetikanwendungen wachsen bis 2031 mit einer CAGR von 4,20 %.
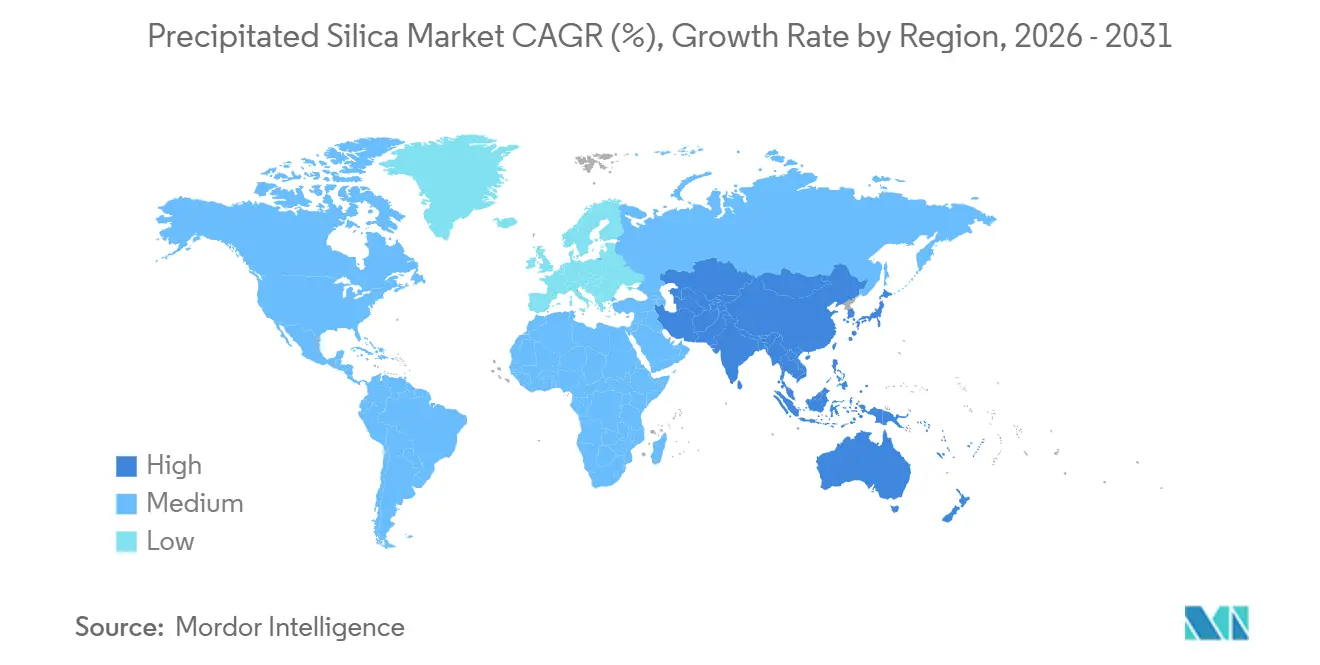
- Nach Geografie erfasste der asiatisch-pazifische Raum 2025 50,24 % der globalen Nachfrage und führt das Wachstum mit einer CAGR von 3,95 % bis 2031 an.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsbedingte Nachfrage nach kieselsäureverstärkten EV-Reifen | +0.9% | Global, konzentriert in China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für rollwiderstandsarme Grüne Reifen | +0.7% | EU, Nordamerika, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Aufnahme von Kieselsäure in Lebensmittelqualität in Clean-Label-Formulierungen | +0.5% | Nordamerika, EU, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Skalierung von Reishülsenasche-Kreislaufwirtschafts-Kieselsäure | +0.6% | China, Indien, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Hochreine Kieselsäure für Lithium-Ionen-Batterietrennfolien | +0.4% | Asien-Pazifik, nordamerikanische EV-Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsbedingte Nachfrage nach kieselsäureverstärkten EV-Reifen
Sofortiges Drehmoment und schwerere Akkupakete lassen EV-Reifen schneller verschleißen, doch Reichweitenziele zwingen Automobilhersteller, den Rollwiderstand zu begrenzen. Die Erhöhung der Beladung mit gefällter Kieselsäure von 10–15 phr auf 20–30 phr reduziert die Hysterese um bis zu 25 %, während die Haftung erhalten bleibt[1]. China produzierte 2025 9,5 Millionen batteriebetriebene und Plug-in-Hybrid-Fahrzeuge, von denen jedes vier bis fünf Reifen mit einem Kieselsäuregehalt verbraucht, der 40–60 % höher ist als bei Verbrennungsmodellen, was einem inkrementellen jährlichen Bedarf von etwa 50.000–70.000 t lokal entspricht. Verschärfte EU-Reifenkennzeichnungsschwellenwerte, die Mitte 2024 in Kraft traten, verstärken den Wandel, und nordamerikanische Erstausrüster haben ähnliche Beschaffungsspezifikationen übernommen, wodurch Kieselsäure unabhängig von Ölpreisschwankungen in grundlegende Reifendesigns integriert wird. Der Trend verankert strukturelles Wachstum für den Markt für gefällte Kieselsäure und ermutigt Hersteller, in allen Regionen in dedizierte EV-Qualitätskapazitäten zu investieren.
Regulatorischer Druck für rollwiderstandsarme Grüne Reifen
Die Corporate Average Fuel Economy-Regeln setzen für Personenkraftwagen des Modelljahres 2026 in den Vereinigten Staaten Ziele von 49 mpg, was Automobilhersteller dazu zwingt, rollwiderstandsarme Reifen vorzuschreiben, die 3–5 % Kraftstoffeinsparungen erzielen können[2]. ASTM F2493-Prüfverfahren und die ISO 28580-Harmonisierung ermöglichen es Reifenherstellern, Kieselsäureformulierungen weltweit konsistent zu validieren. Japan und Südkorea vergeben Top-Reifenkennzeichnungsnoten nur für Rollwiderstandskoeffizienten unter 9,0, ein Niveau, das ohne Kieselsäureverstärkung kaum erreichbar ist, und beide Märkte überschritten 2025 eine Kieselsäuredurchdringung von 70 % bei Personenkraftwagenreifen. Diese synchronisierten Richtlinien bilden einen Compliance-Boden, der den Markt für gefällte Kieselsäure vor kurzfristigen Preiszyklen schützt und dadurch Kapazitätserweiterungspipelines aufrechterhalten.
Aufnahme von Kieselsäure in Lebensmittelqualität in Clean-Label-Formulierungen
Einzelhändler und Verbraucher bevorzugen kurze Zutatenlisten, was Lebensmittelhersteller dazu veranlasst, synthetische Rieselhilfsmittel durch amorphe gefällte Kieselsäure zu ersetzen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) führt Siliziumdioxid als allgemein als sicher anerkannt (GRAS) mit bis zu 2 Gew.-% in Lebensmittelpulvern auf. Seine Oberfläche von 150–200 m²/g adsorbiert Umgebungsfeuchtigkeit effizient und verhindert Verklumpungen in Salz, Getränkemischungen und Gewürzmischungen selbst bei tropischer Lagerhausfeuchtigkeit. Innova Market Insights verzeichnete 2024 einen Anstieg der globalen Clean-Label-Einführungen um 8 %, und 22 % der neuen Trockenmischungsprodukte enthielten Siliziumdioxid. Lieferanten zertifizieren nun Produktionslinien nach ISO 22000 und FSSC 22000, was das Markenvertrauen stärkt. Folglich stützen Lebensmittelqualitätsvolumina einen Teil der prognostizierten CAGR von 4,56 % und erweitern die geografische Verbreitung des Marktes für gefällte Kieselsäure über Automobilzentren hinaus.
Skalierung von Reishülsenasche-Kreislaufwirtschafts-Kieselsäure
Asien verbrennt jährlich etwa 200 Millionen Tonnen Reisschalen und erzeugt dabei Asche, die 85–95 % Kieselsäure enthält. Die Umwandlung dieses Biomasse-Nebenprodukts vermeidet den Abbau von Primärquarz und senkt die Rohstoffkosten auf 30–50 USD t⁻¹, gegenüber 150–180 USD t⁻¹ für Natriumsilikat und Schwefelsäure. Chinas aschebasierter Kieselsäureumsatz belief sich 2024 auf 430 Millionen CNY (60 Millionen USD) und soll bis 2030 1 Milliarde CNY (140 Millionen USD) übersteigen. Evonik's Liefervereinbarung von 2024 mit Phichit Bio Power in Thailand reduziert die Rohstoffausgaben um 15–20 % und senkt die Scope-3-Emissionen, was mit den EU-Kohlenstoffgrenzausgleichsmechanismen übereinstimmt. Das Modell lässt sich problemlos auf Indien, Vietnam und Indonesien ausweiten, was lokalen Akteuren einen strukturellen Kostenvorteil verschafft und globale Hersteller dazu veranlasst, ihre Rohstoffportfolios zu überdenken. Diese Ressourceneffizienz verleiht dem Markt für gefällte Kieselsäure langfristig mehr Widerstandsfähigkeit.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappes Schwefelsäureangebot treibt Kosten in die Höhe | -0.60% | Global, akut in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität im Produktionszyklus von Automobil-Erstausrüstern | -0.50% | Global, konzentriert in Nordamerika, EU, China | Mittelfristig (2–4 Jahre) |
| Verbraucherreaktion auf Kieselsäure-Mikroplastik (Körperpflege) | -0.10% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappes Schwefelsäureangebot treibt Kosten in die Höhe
Die Synthese von gefällter Kieselsäure benötigt 0,3–0,4 t Schwefelsäure pro Tonne Produkt. Die US-amerikanische Elementarschwefelproduktion sank 2024 um 5 % auf 8,2 Millionen Tonnen, was die Tampa-Vertragssäurepreise von 69 USD/t im ersten Quartal 2024 auf 116 USD/t bis Jahresende trieb, ein Anstieg von 68 %. Die chinesischen Spotpreise stiegen aufgrund von Hüttenstilllegungen und Exportbeschränkungen noch schneller. Hersteller erwägen die Rückwärtsintegration in die Schwefelrückgewinnung, doch Regenerationsanlagen kosten mehr als 50 Millionen USD, und die Amortisationszeiten erstrecken sich über fünf Jahre. Diese Kostensteigerungen komprimieren die Bruttomargen, insbesondere für Standardpulverqualitäten, und dämpfen den kurzfristigen Investitionsappetit im Markt für gefällte Kieselsäure.
Volatilität im Produktionszyklus von Automobil-Erstausrüstern
Reifen machen 31,12 % des Volumens von 2025 aus, und Erstausrüsterbestellungen schwanken mit der Pkw-Produktion. Halbleitermangel, Arbeitskämpfe und schwankende Kreditkosten drückten die globale Produktion Anfang 2025 um 3 %, was die Reifenwerksplanung durcheinanderbrachte. Ein Rückgang der Fahrzeugproduktion um einen Prozentpunkt entzieht dem Markt etwa 15.000–20.000 t Kieselsäurenachfrage und drückt die Kapazitätsauslastung unter die Gewinnschwelle von 75 %. Lieferanten, die in Lebensmittel, Mundpflege und Elektronik diversifiziert haben, überstehen Schocks besser, doch Monoprodukt-Reifenspezialisten spüren eine akutere Volatilität. Anhaltende Zyklizität begrenzt das Aufwärtspotenzial für den Markt für gefällte Kieselsäure, auch wenn langfristige Elektrifizierungstrends günstig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualität:
Gummi dominiert weiterhin, während Lebensmittel aufholtKieselsäure in Gummiqualität hielt 2025 55,12 % des Volumens, was den fest verankerten Einsatz in rollwiderstandsarmen Reifenlaufflächen widerspiegelt. Lebensmittelqualitätsvolumina sind zwar kleiner, wachsen aber bis 2031 mit einer CAGR von 4,56 %, der schnellsten unter allen Qualitäten, da globale Markeninhaber Clean-Label-Rieselhilfsmittel übernehmen. Dentalschleifmittel auf Kieselsäurebasis erreichten 2025 etwa 500 Millionen USD, gestützt durch steigende Zahnpastadurchdringung in Schwellenländern. Diese Dynamik hält die Gummivolumina hoch, doch das inkrementelle Wachstum stammt zunehmend aus Lebensmittel- und Mundpflegenischen, was die Einnahmequellen innerhalb des Marktes für gefällte Kieselsäure diversifiziert.
Stabile regulatorische Rahmenbedingungen, die GRAS-Regel der FDA 21 CFR 172.480 und die EFSA-Stellungnahme von 2018, senken das Reformulierungsrisiko für Lebensmittelhersteller und stützen die Expansion der Qualität. Gleichzeitig zeigt der Reishülsenasche-Rohstoff, dass Biomasserouten Reifenqualitätsoberflächen liefern können, was die Kostenlücke zu Nassverfahrensanbietern verringert. Bis 2031 könnten Lebensmittel- und Mundpflegequalitäten zusammen fast ein Drittel der Marktgröße für gefällte Kieselsäure bei Spezialanwendungen ausmachen und die traditionelle Dominanz von Gummiverbindungen herausfordern.


Nach Form:
Pulver führt, aber Perlen wachsen starkPulver machte 2025 48,31 % der Lieferungen aus, da es sich leicht in Gummi und Kunststoffe dispergiert. Perlen hingegen wachsen mit einer CAGR von 6,34 % aufgrund der Nachfrage nach Zahnpasta und kosmetischen Gelen, bei denen gleichmäßige Kugeln Körnung verhindern und den Fluss aufrechterhalten. Sprühtrocknungsinvestitionen von 5–10 Millionen USD pro Linie haben die Perlenkapazität in Taiwan, Japan und Indien erhöht und die Lieferkettenvorlaufzeiten verkürzt. Pulver wird das Arbeitspferd bleiben, doch Perlen werden ein Premium-Teilsegment des Marktes für gefällte Kieselsäure erschließen, gestützt durch Mikroplastikvorschriften, die anorganische Kieselsäure von Polymerbeschränkungen ausschließen.
Konsistente Partikelmorphologie ermöglicht es Perlen, europäische Mikroperlenersatzanforderungen zu erfüllen, und Mundpflegemarken nutzen Marketingaussagen über schnellere Auflösung. Granulate bedienen weiterhin landwirtschaftliche Mischungen, während Mikro-Perlen Nischenpositionen in Kosmetik und Beschichtungen halten. Infolgedessen könnten Perlen bis 2031 mehr als 20 % des Formabsatzes ausmachen, was den Umsatzmix verschiebt und die durchschnittlichen Verkaufspreise im Markt für gefällte Kieselsäure erhöht.
Nach Herstellungsverfahren:
Nassverfahren dominiert, während Trockenverfahren Marktanteile gewinntDas Nassverfahren erzeugte 2025 75,21 % des Volumens dank seiner Fähigkeit, Oberflächen von 150–250 m²/g zu erreichen, was für Premium-Reifen- und Mundpflegequalitäten unerlässlich ist. Das Trockenverfahren holt auf und wächst mit einer CAGR von 4,89 %, insbesondere in Beschichtungen und Kunststoffen, wo 80–100 m²/g ausreichen. Trockenanlagen vermeiden Säure vollständig und können Rauchgas-CO₂ nutzen, was zu Kreislaufwirtschaftsnarrativen in Europa und China passt. Die Kapitalkosten sind 20 % niedriger als bei Nassanlagen, doch die Produktvielseitigkeit bleibt enger. Dennoch positioniert die geringere Energieintensität das Trockenverfahren als glaubwürdige Alternative für Standardanwendungen innerhalb des Marktes für gefällte Kieselsäure.
Nassanlagen sind variablen Kosten durch Schwefelsäure ausgesetzt und müssen Natriumsulfat-Nebenprodukte handhaben, was manchmal 20–30 USD/t an Entsorgungs- oder Logistikkosten verursacht. Hybride Biomasse-Nassverfahren, die in China erprobt werden, streben 15–20 % Energieeinsparungen an, was auf eine Konvergenz hindeutet. Langfristig könnten Trockentechnologien über 30 % Anteil an der Marktgröße für gefällte Kieselsäure erreichen, wenn Nachhaltigkeitskennzahlen strenger werden.
Nach Endverbrauchsbranche:
Reifen als Anker, Mundpflege übertrifftReifen absorbierten 31,12 % der Nachfrage im Jahr 2025 und festigten damit die Ankerrolle des Sektors. Dennoch wachsen Mundpflege und Kosmetik mit einem CAGR von 4,20 % bis 2031, da die Zahnpasta-Durchdringung in Asien und Lateinamerika zunimmt. Elektronik, hauptsächlich Beschichtungen für Batterieseparatoren unter Verwendung von mesoporöser Kieselsäure, bietet kleine, aber schnell wachsende Volumina, während Landwirtschaft und Industriebeschichtungen im Einklang mit dem BIP skalieren. Wenn die Einführung von Elektrofahrzeugen die politischen Ziele erreicht, könnte die Kieselsäureintensität bei Reifen um weitere 10–15 phr steigen, wodurch das absolute Reifenvolumen trotz reifer Fahrzeugmärkte weiter wächst. Gleichzeitig gleicht die geografische Streuung der Mundpflegenachfrage zyklische Automobilschwankungen aus und stabilisiert den Erlösmix des Marktes für gefällte Kieselsäure.
Regulatorische Klarheit hilft dabei; die FDA-Monographie gegen Karies erlaubt bis zu 10 Gew.-% Siliziumdioxid in Zahnpasta, und die EU-Kosmetikverordnung listet es ohne Konzentrationsgrenzwerte auf. Diese Leitplanken ermutigen Formulierer. Die Nachfrage nach Batterieseparatoren ist zwar noch im Entstehen, erzielt jedoch Premiumpreise und erhöht die technologische Markteintrittsbarriere, was die Wettbewerbsvorteile für etablierte Anbieter mit ultrareinen Verarbeitungskapazitäten stärkt. Dieses Zusammenspiel erhält mehrsegmentige Wachstumspfade für den Markt für gefällte Kieselsäure aufrecht.
Geografische Analyse
APAC-Markt für gefällte Kieselsäure
Der asiatisch-pazifische Raum hielt 2025 einen Volumenanteil von 50,24 % und ist auf einen CAGR von 3,95 % bis 2031 ausgerichtet. Chinas EV-Produktion von 9,5 Millionen Fahrzeugen im Jahr 2025 stützt die lokale Nachfrage nach reifengradiger Kieselsäure, während Reisschalenasche-Projekte in China, Indien und Thailand kostengünstige Versorgungsquellen erschließen. Japan und Südkorea setzen strenge Reifenklassifizierungen durch, die eine Kieselsäureverstärkung erfordern, und treiben die regionale Durchdringungsrate auf über 70 %. Biomasse-Kooperationen in Thailand, wie etwa Evonik's Gemeinschaftsunternehmen in Map Ta Phut, stärken die Rohstoffsicherheit und das CO₂-Profil. Diese Dynamik hält Asien im Mittelpunkt des Investitionszyklus im Markt für gefällte Kieselsäure.
Markt für gefällte Kieselsäure in Nordamerika und Europa
In Nordamerika und Europa steigert Evonik's im Januar 2026 in Betrieb genommene Erweiterung in Charleston die Nassverfahrenskapazität um 50 %, um der wachsenden Nachfrage nach EV-Reifen gerecht zu werden, während Qemetica's Übernahme der PPG-Anlagen 200.000 t/Jahr in Lake Charles und Delfzijl hinzufügte. Die Verschärfung der EU-Reifenkennzeichnung und Verbote von Mikroplastik beschleunigen die Substitution durch Kieselsäure sowohl im Automobil- als auch im Körperpflegebereich. Allerdings belasten steigende Schwefelsäurepreise die europäischen und US-amerikanischen Hersteller und verdeutlichen die Kostenstrukturunterschiede im Markt für gefällte Kieselsäure.
Markt für gefällte Kieselsäure in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika weisen selektive Wachstumsnischen auf. Brasiliens Reifenbranche erholte sich parallel zu 2,1 Millionen Fahrzeugverkäufen im Jahr 2024 und kurbelte die lokale Nachfrage an. Argentinische Düngemittelhersteller setzen Kieselsäure als Fließhilfsmittel ein, während Länder des Golfkooperationsrats darauf abzielen, Spezialkieselsäure rückwärts in nachgelagerte Petrochemie-Cluster zu integrieren. Logistikkosten aus Asien addieren häufig 100–150 USD/t und schützen so etablierte Nassverfahrensanbieter. Diese Regionen bleiben damit strategische Chancen zweiter Ordnung innerhalb der Marktlandschaft für gefällte Kieselsäure.

Regulatorisches Umfeld
Gefällte Kieselsäure (Siliziumdioxid, einschließlich CAS 7631-86-9) fällt unter gängige Chemikalienkontrollrahmen wie die EU-REACH/CLP-Verordnung und den US Toxic Substances Control Act (TSCA). In Europa führt die ECHA einen aktiven Prozess zur harmonisierten Einstufung von Siliziumdioxid durch, einschließlich einer RAC-Stellungnahme aus dem Jahr 2025, die in den öffentlichen ECHA-Stoffinformationen zitiert wird. Dies stellt einen Compliance-Treiber für vorgelagerte Hersteller und nachgelagerte Anwender dar, einschließlich Reifen, Kosmetik und Industrieformulierungen, sollten sich die Erwartungen an Einstufung und Kennzeichnung ändern.
Für Lebensmittel und andere Verbraucheranwendungen prägen Zulassungsrahmen die Qualifizierung von Qualitätsstufen und die Dokumentationsanforderungen. In den Vereinigten Staaten bleibt Siliziumdioxid im aktiven TSCA-Verzeichnis gelistet, und die US-EPA hat neue Verfahrensvorschriften für neue Chemikalien finalisiert, die am 18. Dezember 2024 veröffentlicht wurden und am 17. Januar 2025 in Kraft traten. Die aktualisierten Verfahren verschärfen die regulatorischen Erwartungen im Rahmen des geänderten TSCA und erhöhen die Bedeutung aktueller regulatorischer Dossiers und Product-Stewardship-Erklärungen für Lieferanten, die regulierte Endanwendungen bedienen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von gefällter Kieselsäure beginnt bei Rohstoffen und Versorgungsleistungen, durchläuft dann die Nass- oder Trockenproduktion und mündet anschließend in hochspezifizierte nachgelagerte Formulierungsmärkte. Die vorgelagerte Abhängigkeit ist bei der Nassroute in Natriumsilikat (aus Quarzsand und Soda) und Mineralsäuren verankert, zusammen mit erheblichen Energie- und Wassereinsätzen. Infolgedessen ist die Kette empfindlich gegenüber der Verfügbarkeit von Schwefelsäure und der Energielogistik. Die Industrialisierung alternativer Rohstoffrouten zeigt sich zunehmend auch in Lieferstrategien, darunter die Einweihung einer bio-zirkulären Kieselsäureanlage durch Solvay in Livorno, Italien, im Januar 2026 für hochdispersible Kieselsäure, die für Reifenmischungen bestimmt ist.
Die Differenzierung im Midstream-Bereich erfolgt typischerweise über die Kontrolle der Oberfläche, die Dispergierbarkeit und die Reinheit, gefolgt von der Verteilung von Massenpulver sowie Spezialperlen/Mikroperlen an Reifenhersteller, Mundpflegeformulierer, Lebensmittelverarbeiter und Lieferketten der Elektronikbranche. Die Regionalisierung wird in der Produktionsplanung zunehmend sichtbar. Evonik hat Anfang 2026 erweiterte Kapazitäten für gefällte Kieselsäure in Charleston, South Carolina, in Betrieb genommen (eine Steigerung der Standortkapazität um 50 %), um die nordamerikanische Reifennachfrage zu unterstützen, während zirkuläre oder Massenbilanz-Zertifizierungen zunehmend in die Kundenqualifizierung integriert werden. Beispielsweise erhielten Evonik und Egesil Kimya im Juni 2026 die ISCC-Plus-Zertifizierung für die Produktion gefällter Kieselsäure in Adapazari, Türkei.
Wettbewerbslandschaft
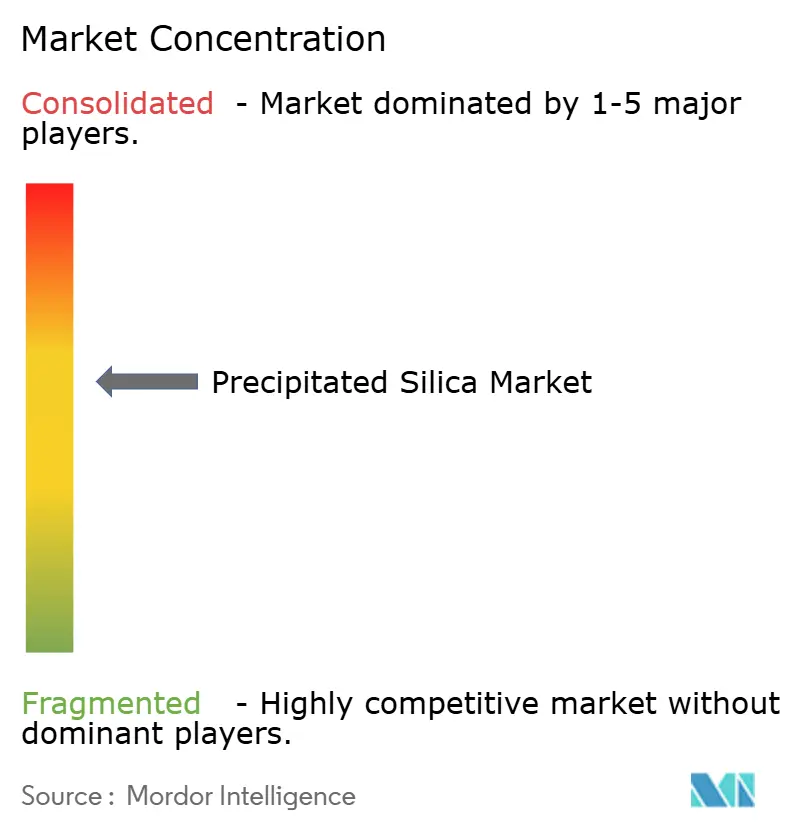
Der Markt für gefällte Kieselsäure ist mäßig konsolidiert. Die Technologiedifferenzierung konzentriert sich auf Oberflächenmodifikation und Prozesseffizienz. Evonik's Werk in Weston, Michigan, produziert kolloidale Kieselsäure mit mehr als 99,5 % Reinheit für Batterietrennfolien, während Solvay's biokreislaufbasierter Weg in Livorno Reishülsenasche nutzt, um Scope-3-Emissionen zu reduzieren. Patentanmeldungen rund um Organosilanbehandlungen stiegen 2024 auf 47, was auf eine erhöhte Forschungs- und Entwicklungsintensität hindeutet. Chinesische Hersteller setzen Algorithmen des maschinellen Lernens ein, um die Chargenvariabilität unter 3 % zu senken, was zu Einsparungen von 15–20 USD/t führt und die Wettbewerbsmaßstäbe erhöht. Solche Maßnahmen stärken das dynamische, innovationsorientierte Profil des Marktes für gefällte Kieselsäure.
Marktführer für gefällte Kieselsäure
-
Cabot Corporation
-
Evonik Industries AG
-
Solvay
-
W. R. Grace & Co.
-
Quechen Silicon Chemical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gefällte Kieselsäure
- Antenchem
- Cabot Corporation
- Denka Company Limited
- Evonik Industries AG
- FUJI SILYSIA CHEMICAL LTD.
- Huber Engineered Materials
- Jinsha Precipitated Silica Manufacturing Co., Ltd.
- Kadvani Chemicals Pvt. Ltd.
- Madhu Silica Pvt. Ltd.
- Oriental Silicas Corporation
- Qemetica
- Quechen Silicon Chemical
- Solvay
- Sunshine Industries
- Tata Chemicals Ltd.
- Tokuyama Corporation
- Tosoh Silica Corporation
- W. R. Grace & Co.

Marktchancen und Zukunftsaussichten
Nachhaltigkeitsqualifizierte Qualitäten schaffen greifbare Chancen bei der Reifenverstärkung und in Spezialanwendungen, insbesondere dort, wo Käufer verifizierte zirkuläre Inputs oder Materialien mit geringerem Fußabdruck verlangen. Im Jahr 2026 haben mehrere große Lieferanten zirkuläre Ansätze im kommerziellen Maßstab vorangetrieben. Solvay eröffnete seine erste bio-zirkuläre Kieselsäureanlage in Livorno, Italien (aus Reisschalenasche gewonnenes Natriumsilikat), und Evonik begann nach der ISCC-Plus-Zertifizierung an seinem Werk in Adapazari, Türkei, mit der kommerziellen Produktion von ULTRASIL eCO. Diese Schritte eröffnen neue Qualifizierungsmöglichkeiten für Reifenhersteller und Compoundeure, die zertifizierte Materiallösungen anstelle konventioneller Natriumsilikat-Routen suchen.
Lokale Kapazitäten und die Neuausrichtung von Anlagen prägen ebenfalls, wo Hersteller in Verbrauchszentren Geschäfte gewinnen können. Evonik hat die Kapazität für gefällte Kieselsäure an seinem Standort Charleston, South Carolina, erweitert, um die lokale Reifennachfrage zu unterstützen, und gleichzeitig geplante Schließungen in seinem nordamerikanischen Kieselsäure-Netzwerk angekündigt, darunter Havre de Grace, Maryland, bis Mitte 2026, um den Fußabdruck zu optimieren. Parallel dazu bieten schnell wachsende Endanwendungen, die engere Spezifikationen rechtfertigen können – wie hochdispersible Kieselsäure für Reifen mit geringem Rollwiderstand, zertifizierte zirkuläre Kieselsäure für Nachhaltigkeitsziele und hochreine Qualitäten für elektronikbezogene Anwendungen – Einstiegspunkte für Hersteller, die Compliance dokumentieren, Versorgungssicherheit gewährleisten und enge Leistungsfenster erfüllen können.
Recent Industry Developments in Markt für gefällte Kieselsäure
- Juni 2026: Evonik ermöglichte die kommerzielle Produktion von ULTRASIL eCO in seinem Werk für gefällte Kieselsäure in Adapazari, Türkei, nach Erhalt der ISCC-Plus-Zertifizierung. Dieser Meilenstein unterstützt Massenbilanz- und zirkuläre Wertschöpfungsketten für Kunden, die überprüfbare Nachhaltigkeitsansprüche benötigen, insbesondere in Reifenanwendungen, in denen hochdispersible Kieselsäure leistungsentscheidend ist.
- Januar 2026: Solvay eröffnete seine erste bio-zirkuläre Kieselsäureanlage in Livorno, Italien, unter Verwendung von biobasiertem, aus Reisschalenasche gewonnenem Natriumsilikat zur Herstellung von hochdispersibler Kieselsäure. Die Anlage im industriellen Maßstab stärkt die zirkuläre Rohstoffbeschaffung in Europa und bietet Reifenherstellern, die ihre Anforderungen an die Materialnachhaltigkeit verschärfen, eine kohlenstoffärmere Option.
- Januar 2025: Evonik kündigte Pläne an, sein Werk zur Produktion gefällter Kieselsäure in Havre de Grace, Maryland, bis Mitte 2026 im Rahmen einer Optimierung des nordamerikanischen Anlagennetzwerks zu schließen. Diese Entscheidung signalisiert eine Abkehr von veralteten Kapazitäten hin zu einem stärker konsolidierten Fußabdruck und beeinflusst die regionale Versorgungsverfügbarkeit sowie die Zeitpläne für die Requalifizierung von Kunden.


Markt für gefällte Kieselsäure Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für gefällte Kieselsäure hergestellte, synthetische amorphe Kieselsäure, die durch Fällung produziert und als funktionelles Additiv in den Bereichen Gummi, Reifen, Mundpflege, Lebensmittel, Landwirtschaft und andere industrielle Anwendungen verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen pyrogene Kieselsäure, Kieselgel, kristalline Kieselsäure (Quarz) und natürlichen Kieselsand aus, ebenso wie nachgelagerte Verbundmischungen, bei denen gefällte Kieselsäure nicht als separater Einsatzstoff bepreist wird.
Segmentierungsübersicht
- Nach Qualität
- Gummiqualität
- Lebensmittelqualität
- Dental-/Mundpflegequalität
- Futterqualität
- Sonstige (Batterietrennfolienqualität und Technische/Industriequalität)
- Nach Form
- Pulver
- Perlen
- Mikro-Perlen
- Granulate
- Nach Herstellungsverfahren
- Nassverfahren
- Trockenverfahren
- Nach Endverbrauchsbranche
- Landwirtschaft
- Mundpflege und Kosmetik
- Reifen
- Elektronik
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Kartierung, wo Nachfrage entsteht und wo Volumen produziert wird, da gefällte Kieselsäure typischerweise über Endanwendungen wie Reifen, technischen Gummi und Mundpflege diskutiert wird. Wir nutzten öffentliche Quellen, darunter USGS-Mineralstoffveröffentlichungen, UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der OECD und der Weltbank sowie Normen und Leitlinien von ISO und der US-amerikanischen FDA für den Kontext von Lebensmittel- und Mundpflegegüten. Patentdatenbanken wurden ebenfalls gesichtet, um Prozessverbesserungen und Anwendungsverschiebungen zu verfolgen, die den Qualitätsstufenmix im Laufe der Zeit verändern können.
Auf der Angebotsseite nutzten wir Jahresberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen, um Kapazitäten, Erweiterungen und Betriebsstandorte zu bestätigen, und glichen diese dann mit Handelsströmen und bekannten regionalen Verbrauchszentren ab. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichtenscreening genutzt, zusammen mit Import- und Exportdatensätzen auf Sendungsebene, wo die Offenlegung begrenzt war. Diese Liste ist nur illustrativ, und wir stützten uns auch auf andere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung während der Analyse.
Primärinterviews und Umfragen
Primärprüfungen wurden durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Compoundeuren und großen Endverbrauchern aus den Bereichen Reifen, Gummiwaren, Zahnpasta und agrochemische Formulierungen durchgeführt. Diese Gespräche dienten dazu, die praktische Definition von gefällter Kieselsäure, die in den jeweiligen Anwendungsfall verkauft wird, zu validieren und typische Qualitätsstufenmixe, Preisspannen und Substitutionsgrenzen nach Region zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 13 % | APAC: 52 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich über einen Top-down-Nachfragepoolansatz, bei dem Produktionsindikatoren für Reifen und Gummi, Verbrauchssignale für Zahnpasta und Mundpflege sowie agrochemische Formulierungsaktivitäten genutzt werden, um den wahrscheinlichen Verbrauch von gefällter Kieselsäure nach Hauptregion zu rekonstruieren. Diese Nachfragepools werden dann mithilfe von anwendungsspezifischen Intensitätsfaktoren und realistischen Qualitätsstufenaufteilungen in Marktgesamtwerte umgerechnet, bevor sie unter Verwendung regions- und qualitätsstufensensitiver Preisspannen in Werte umgewandelt werden.
Anschließend werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Kapazitäts- und Auslastungsaufstellungen nach Region, Überprüfungen der Lieferantenversandrichtung anhand von Handelsströmen sowie stichprobenartige Plausibilitätsprüfungen von Preis mal Volumen für wichtige Anwendungen. Das Modell umfasst die Einführung von Grünreifen und Trends bei Reifen mit geringem Rollwiderstand, Reifenproduktion und Ersatznachfrage, Mundpflegeverbrauch und Zahnpastaformulierungsmuster, Nutzungsintensität von Pflanzenschutzmitteln für Trägerstoffe sowie energie- und rohstoffbezogene Kostenweitergaben, die die Preisgestaltung beeinflussen. Prognosen werden mithilfe von Szenarioanalysen entwickelt, bei denen ein Basisszenario an den Wachstumserwartungen der Endmärkte verankert und dann mit Intervieweingaben zu Erweiterungszeitplänen, Hochlaufraten und Veränderungen bei der Durchdringung von Spezialqualitäten angepasst wird. Wenn Bottom-up-Details für kleinere Werke fehlen, werden Lücken durch konservative Auslastungsbereiche und regionales Benchmarking geschlossen, die in Interviews erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die das Modell mit unabhängigen Signalen vergleichen, wie z. B. regionalen Produktionsmustern, Handelsbilanzen und bekannten Kapazitätserweiterungen, die in Betrieb gehen. Große Abweichungen werden zur Überprüfung durch Analysten markiert, und Annahmen werden erneut getestet, indem Branchenteilnehmer erneut kontaktiert werden, wenn eine Diskrepanz nicht durch Qualitätsstufenmix oder Preisunterschiede erklärt werden kann. Vor der Freigabe überprüfen wir den vollständigen Berechnungssatz schrittweise, damit die Logik von Nachfrageindikatoren zu Volumina und Preisen nachvollziehbar bleibt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Werksanläufe, längere Stillstände oder starke Verschiebungen bei Energie- und Rohstoffkosten. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und Nachrichtenflüsse in den Zahlen und der Darstellung berücksichtigt werden.
Marktgrößenbestimmung für gefällte Kieselsäure von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für gefällte Kieselsäure stimmen häufig nicht überein, da jeder Herausgeber unterschiedliche Marktgrenzen verwendet und dann eigene Preis- und Qualitätsstufenmixannahmen anwendet. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, dem Währungszeitpunkt und ob die Schätzung zuerst volumen- oder wertbasiert aufgebaut wird.
Handelsströme für synthetische amorphe Kieselsäure, angekündigte Kapazitätserweiterungen und Endnachfrageindikatoren wie Reifenproduktion und Mundpflegeverbrauch werden als Prüfgrößen verwendet, um Mordor Intelligence an einem volumendefinierten Pool für gefällte Kieselsäure zu verankern, der dann nach Qualitätsstufe und Region bepreist wird, anstatt einen einzigen gemischten Durchschnitt zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,38 Mio. USD (2026) | |
| Branchenherausgeber A | 3,92 Milliarden USD (2024) | Diese Schätzung scheint wertgeleitet zu sein und kann Gesamtwerte überschätzen, wenn ein globaler Durchschnittspreis und breite Anwendungskategorien angewendet werden, die möglicherweise nachgelagerte formulierte Produkte einschließen und nicht nur gefällte Kieselsäure, die als Einsatzstoff verkauft wird. |
| Branchenherausgeber B | 4,27 Milliarden USD (2025) | Die Zahl geht wahrscheinlich von einer höheren gemischten Preisentwicklung und einem breiteren Umfang über Spezial-Kieselsäure-Adjacencies aus, was die Marktgröße nach oben treiben kann, wenn Qualitätsstufenprämien und regionaler Mix nicht separat modelliert werden. |
Die Streuung der veröffentlichten Zahlen erklärt sich größtenteils durch Umfangsgrenzen und die Art und Weise, wie Preise aus Volumina abgeleitet werden, insbesondere wenn Premium-Perlen und Mikro-Perlen mit Standard-Gummiqualitäten gemischt werden. Indem der Nachfragepool an Endverbrauchssignalen verankert und dann realistische Qualitätsstufen- und Regionalpreise überlagert werden, bleibt die Schätzung leichter replizierbar und belastbarer, wenn neue Kapazitäten oder Handelsverschiebungen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gefällte Kieselsäure?
Die Marktgröße für gefällte Kieselsäure erreichte 2026 3,38 Millionen Tonnen und soll bis 2031 4,08 Millionen Tonnen erreichen.
Welche Region führt die Nachfrage nach gefällter Kieselsäure an?
Asien-Pazifik hält 50,24 % des globalen Volumens und soll bis 2031 mit einer CAGR von 3,95 % wachsen, angetrieben durch EV-Reifenproduktion und Reishülsenasche-Projekte.
Wie schnell wächst gefällte Kieselsäure in Lebensmittelqualität?
Das Volumen in Lebensmittelqualität wächst mit einer CAGR von 4,56 %, da Marken Clean-Label-Rieselhilfsmittel anstreben, die von der FDA und der Europäischen Behörde für Lebensmittelsicherheit (EFSA) zugelassen sind.
Welcher Faktor beeinflusst die Kieselsäureproduktionskosten heute am stärksten?
Knappes Schwefelsäureangebot hat die variablen Kosten in Nordamerika um bis zu 68 % erhöht und drückt die Nassverfahrensmargen.
Wer sind die führenden Akteure im Bereich gefällte Kieselsäure?
Evonik, Solvay, Quechen Silicon Chemical, W.R. Grace und Cabot halten zusammen etwa 47 % der globalen Kapazität.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
