
Kieselsand-Marktgröße und -Anteil
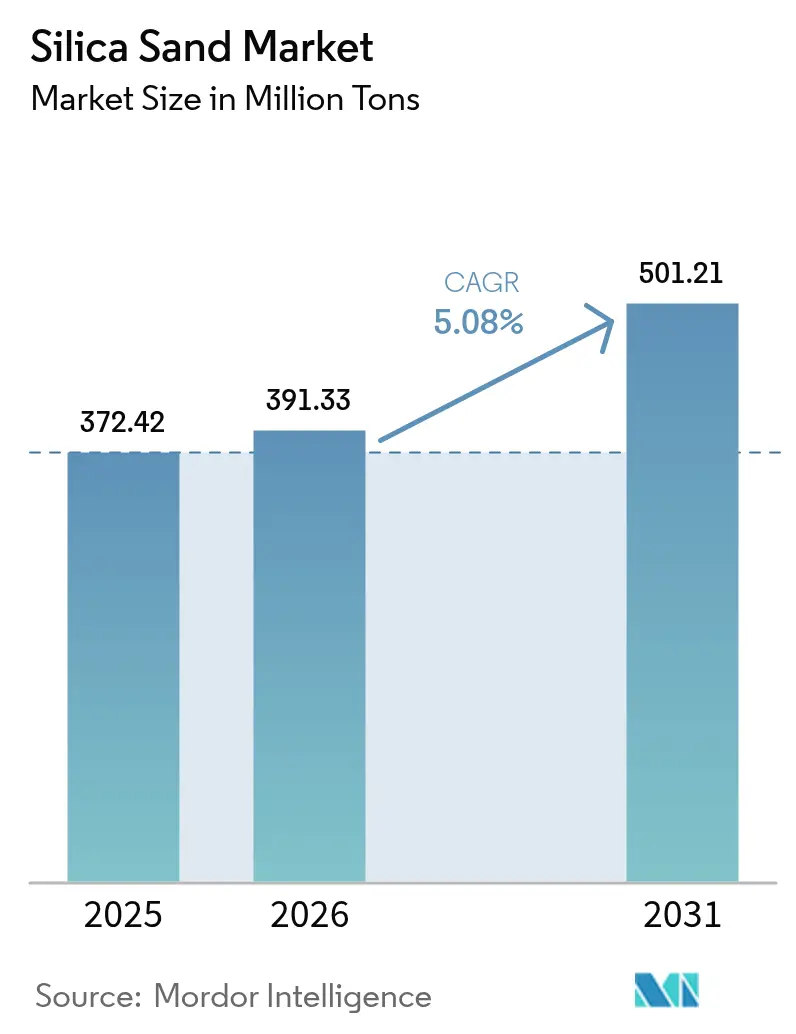
Kieselsand-Marktanalyse von Mordor Intelligence
Die Silicasand-Marktgröße wurde im Jahr 2026 auf 26,33 Milliarden USD geschätzt und soll von 27,8 Milliarden USD im Jahr 2027 auf 36,51 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,6 % während des Prognosezeitraums (2027–2032). Das Marktvolumen betrug 391,6 Millionen Tonnen im Jahr 2026 und soll von 411,2 Millionen Tonnen im Jahr 2027 auf 524,8 Millionen Tonnen bis 2032 wachsen, bei einer CAGR von 5 % während des Prognosezeitraums (2027–2032).
Die Fertigung von Solarglas in Indien und die Expansion der Halbleiterindustrie stärken die Nachfrage nach spezialisierten Silica-Vorprodukten. Eine höhere Stützmittelintensität unterstützt die Nachfrage bei Schieferbohrungen, während die Substitution durch Scherben den Einsatz von Primärrohstoffen in der Glasherstellung einschränkt. Die Natriumsilikat-Produktion erweitert zudem die Rohstoffmöglichkeiten über Glas und Ölfeld-Anwendungen hinaus. Die Bedienung dieses Bedarfsmixes erfordert anwendungsspezifische Verarbeitung. Kommerzielle Gewinne hängen daher davon ab, die Nachfrage in genehmigtes und finanziertes Betriebsangebot umzuwandeln.
Wichtigste Berichtserkenntnisse
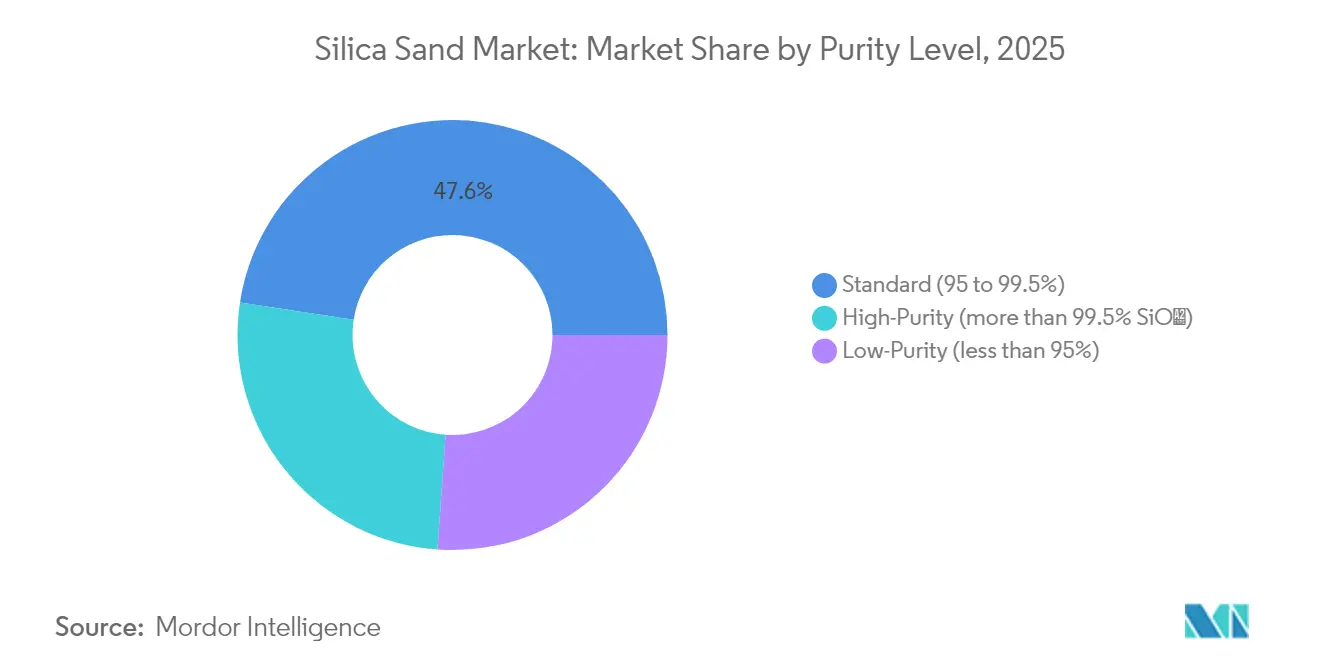
- Nach Reinheitsgrad hielt Standardsand (95 bis 99,5 % SiO₂) im Jahr 2026 einen Marktanteil von 47,46 % am Silicasand-Markt, während hochreiner Sand (mehr als 99,5 % SiO₂) im Zeitraum 2027–2032 mit einer CAGR von 6,7 % am schnellsten wachsen soll.
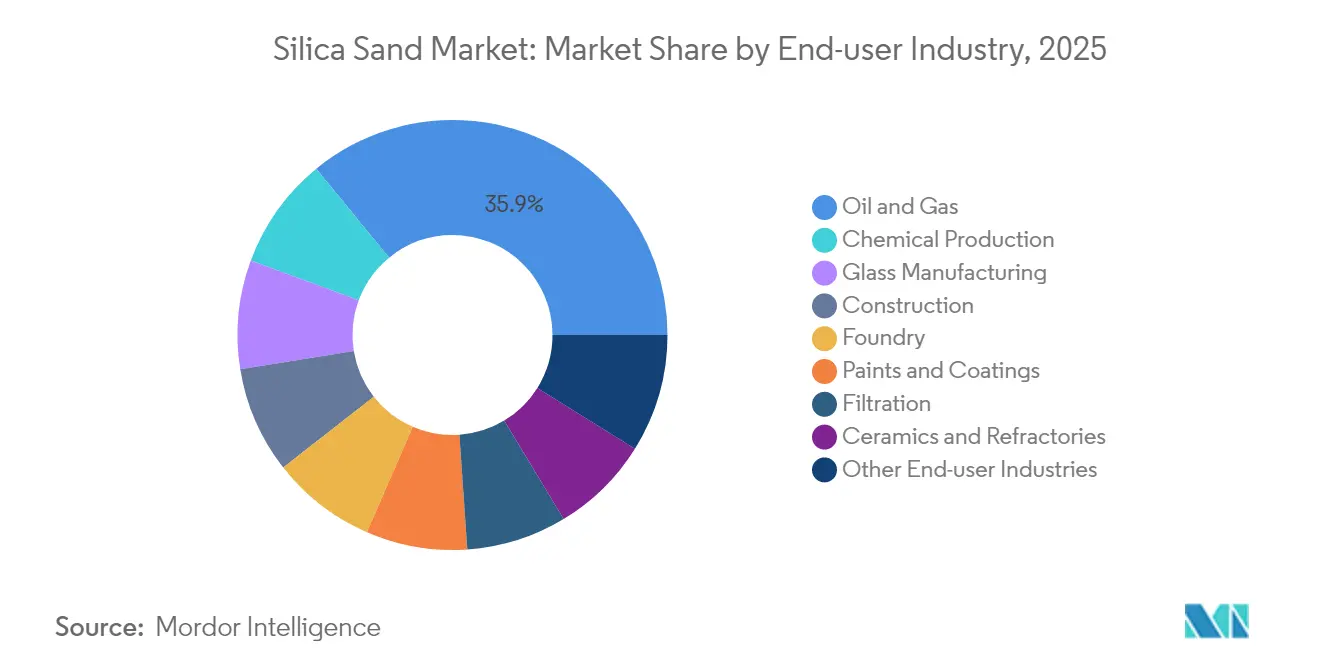
- Unter den Endverbraucherbranchen hielt Öl und Gas im Jahr 2026 einen Anteil von 35,9 % an der Silicasand-Marktgröße, und die chemische Produktion soll im Zeitraum 2027–2032 mit einer CAGR von 5,8 % am schnellsten wachsen.
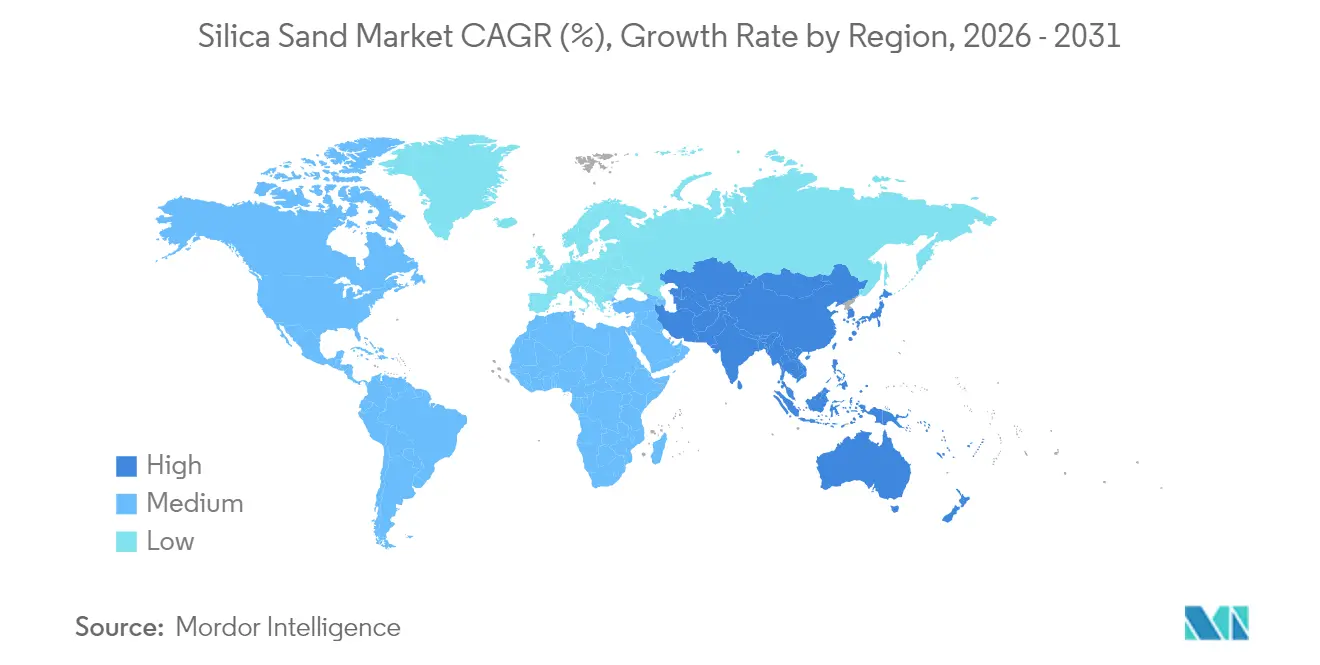
- Geografisch führte Asien-Pazifik mit einem Anteil von 40,68 % im Jahr 2026 und soll auch die am schnellsten wachsende Region sein, mit einer CAGR von 6,8 % im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach Flach- und Solarglas mit Premium-Klarheit | +2.3% | Indien und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Steigende Frac-Sand-Intensität pro Schieferbohrung | +1.8% | Nordamerikanische Schieferbecken | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei hochreinem Silica für Halbleiterfabriken | +1.4% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Durch Infrastrukturförderung getriebener Betonverbrauch | +1.1% | Ländliche Straßennetze in Indien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Optimierung von Gießereiprozessen | +0.4% | Japan und Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Flach- und Solarglas mit Premium-Klarheit
Inbetriebgenommene Solarmodulkapazitäten stärken den Zusammenhang zwischen dem Ausbau erneuerbarer Energien und der Nachfrage nach Rohstoffen für die Glasherstellung. Xinyi Solar berichtete, dass die steigende Nachfrage in den Vereinigten Staaten und Indien das Wachstum seiner Auslandsverkäufe von Solarglas im Jahr 2025 maßgeblich antrieb, nachdem dort neue Modulkapazitäten in Betrieb genommen worden waren. Weltweit wurden im Jahr 2025 rund 690 GW Photovoltaikkapazität installiert, 15 % mehr als im Jahr 2024.[1] Die Modulproduktion verbindet diese Expansion mit der Glasherstellung und schafft einen Absatzkanal für Silica, das an Glashersteller geliefert wird. Solarglas-Lieferanten können Nachfragestandorte anhand der in Indien und den Vereinigten Staaten in Betrieb genommenen Modullinien direkter identifizieren als allein anhand des globalen Installationswachstums.
Steigende Frac-Sand-Intensität pro Schieferbohrung
Der Sandverbrauch pro fertiggestellter Bohrung kann die Lieferantennachfrage auch dann stützen, wenn Bohr- und Fertigstellungsaktivitäten nachlassen. Smart Sands Einreichung für 2025 berichtete, dass längere Seitenbohrungen und ein erhöhtes Sandvolumen pro Lateralfuß eine relativ stabile Frac-Sand-Nachfrage trotz geringerer Aktivität unterstützten. Die Einreichung zitierte Daten von Spears & Associates, wonach die nordamerikanische Stützmittelnachfrage dennoch um etwa 2 % gegenüber 2024 zurückging. Eine höhere Materialintensität dämpfte daher den Aktivitätsrückgang, ohne den breiteren Nachfragedruck zu beseitigen, und trennt diesen Treiber von einer Ausweitung der Bohrlochzahlen. Höhere Intensität bietet Lieferanten mehr Material pro Fertigstellung, während der Rückgang bei Bohr- und Fertigstellungsaktivitäten im Jahr 2025 die Anzahl solcher Verkaufsmöglichkeiten begrenzte.
Wachstum bei hochreinem Silica für Halbleiterfabriken
Halbleiterinvestitionen schaffen einen spezialisierten Silica-Absatzkanal über das in der Waferverarbeitung eingesetzte Quarzgut. Sibelcos hochreine IOTA-Quarzsande aus Spruce Pine, North Carolina, werden zur Herstellung von Schmelzquarz-Tiegeln, Rohren und Barren für diese Anwendung verwendet. Im Mai 2026 erreichte TSMCs Arizona Fab 3 in Phoenix den Richtkranz, d. h. die Montage des letzten und höchsten Gebäudeträgers, wobei die 2-Nanometer-Produktion als vorgesehene Nutzung geplant ist. Der abgeschlossene Gebäudemeilenstein schafft einen physischen Expansionspfad, dessen späterer Betrieb Waferverarbeitungsmaterialien erfordern würde. Die adressierbare Sandnachfrage liegt vorgelagert zu einer neuen Fabrik, wo Quarzgut-Hersteller hochreinen Rohstoff in Waferverarbeitungskomponenten umwandeln.
Durch Infrastrukturförderung getriebener Betonverbrauch
Indiens Programm für ländliche Straßen verzeichnete bis zum 31. Dezember 2025 fertiggestellte Betonstraßen unter 2 Technologiegruppen. Im Rahmen von Indiens Pradhan Mantri Gram Sadak Yojana waren bis zum 31. Dezember 2025 kumulativ 6.095 Kilometer gepflasterter Betonstraßen oder weiß überzogener Straßen fertiggestellt worden. Die gruppierten zellfüllenden Betontechnologien des Programms machten bis zum gleichen Datum kumulative Fertigstellungen von 3.341 Kilometern aus. Diese fertiggestellten Straßen veranschaulichen die öffentliche Infrastrukturaktivität im Baubereich, einer Endverbraucherbranche für Silicasand.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Hürden bei der Umweltgenehmigung | -0.7% | Kanada und Australien | Mittelfristig (2–4 Jahre) |
| Rasche Substitution durch recycelte Scherben in der Behälterglasindustrie | -0.5% | Spanien, Portugal, Vereinigtes Königreich, Irland und Brasilien | Mittelfristig (2–4 Jahre) |
| Aufkommende quarzarme Stützmittel (Keramik, harzbeschichtet) | -0.2% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Hürden bei der Umweltgenehmigung
Umweltlizenzen können einen Produzenten daran hindern, vertraglich vereinbarte Nachfrage in lieferbares Silica-Angebot umzuwandeln. Manitoba erhielt am 17. September 2026 Sio Silicas zusätzliche technische und öffentliche Kommentarantworten und prüfte diese am 24. September, wobei weitere Informationsanfragen möglich sind. Am 15. September 2026 stimmte Sio zu, einem in Kalifornien ansässigen Käufer jährlich 300.000 Metrische Tonnen SiMbA-hochreinen Quarzsilica für 5 Jahre ab 2028 zu verkaufen, vorbehaltlich einer Extraktionslizenz in Manitoba und anderer üblicher Bedingungen.[2] Diese Bedingung macht eine genehmigte Extraktion zur Voraussetzung für die Belieferung des vertraglich vereinbarten Absatzkanals. Der Genehmigungszeitpunkt bestimmt daher, wann die Vereinbarung zu physischem Angebot werden kann, und macht die Einnahmen von einer behördlichen Entscheidung nach dem Käufervertrag abhängig.
Rasche Substitution durch recycelte Scherben in der Behälterglasindustrie
Recycelte Scherben schränken die Nachfrage nach Primärmaterialien ein, indem sie den Glasansatz verändern, selbst wenn ein Ofen weiterhin Behälter produziert. Vidrales Anteil an recyceltem Glas stieg von 53,41 % im Jahr 2024 auf 55,45 % im Jahr 2025, gemessen an den gesamten geschmolzenen Metrischen Tonnen in seiner Behälterglasproduktion. Das Unternehmen erklärte, der Einsatz von Recyclingglas habe die Abhängigkeit von der Gewinnung von Primärrohstoffen verringert. Silicasand gehört zu den Bestandteilen seines Glasansatzes. Mit zunehmendem Recyclinganteil kann der Bedarf an Primärmaterialien von der gesamten Behälterproduktion abweichen, was die Verbindung zwischen der Produktion eines Glaskunden und seinem Bedarf an neu gewonnenen Materialien schwächt. Recyceltes Glas konkurriert daher mit abgebautem Rohstoff bei der Ansatzentscheidung des Behälterherstellers und begrenzt den Primärmaterial-Absatzkanal für Sandlieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheitsgrad:
Standardangebot und spezialisiertes HochreinheitswachstumStandard (95 bis 99,5 %) machte im Jahr 2026 einen Anteil von 47,46 % an der Silicasand-Marktgröße aus und war damit das größte Segment. Horizon Minetech Private Limited meldet einen Silicasand-Reinheitsgrad von 98,5 % SiO₂ und separat eine Versandkapazität von 25.000 Metrischen Tonnen pro Monat für seinen Betrieb. Seine Aktivitäten umfassen Bergbau, Waschen, Trocknen, Klassieren, Lagerung und Versand in Indien. Für Käufer, deren Spezifikationen 98,5 % SiO₂ akzeptieren, zeigen dieser Reinheitsgrad und die Versandkapazität ein für regelmäßigen Massenversand organisiertes Standardband-Angebot.
Hochreiner Sand mit mehr als 99,5 % SiO₂ soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,7 % im Zeitraum 2027–2032. Der USGS verknüpfte eine gestiegene globale Siliziumbarren-Fertigung mit einer höheren jüngsten Nachfrage nach hochreinem Quarz für Schmelzquarz-Tiegel. Sibelco steigerte im ersten Halbjahr 2026 die Verkäufe von hochreinem Quarz für den Halbleitermarkt, unterstützt durch KI-, 5G- und Elektrofahrzeugtechnologien. Die Verkäufe von hochreinem Quarz für Solarenergie gingen in diesem Zeitraum zurück, hauptsächlich aufgrund von Herausforderungen in der Solar-Lieferkette und nicht aufgrund einer rückläufigen Solarakzeptanz. Hochreinheitslieferanten sehen sich daher innerhalb derselben Materialkategorie unterschiedlichen Anwendungsbedingungen gegenüber, wobei Halbleiterkunden im berichteten Zeitraum den stärkeren Verkaufspfad boten.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Endverbraucherbranche:
Ölfeld-Maßstab und Expansion chemischer RohstoffeÖl und Gas repräsentierte im Jahr 2026 einen Silicasand-Marktanteil von 35,9 % und war damit das größte Segment. Der USGS schätzte, dass im Jahr 2025 etwa 81 % der US-amerikanischen Industriesand- und Kiestonnen auf hydraulischen Frac-Sand sowie Bohrloch-Pack- und Zementiersand entfielen. Source Energy Services meldete unternehmensweite Frac-Sand-Verkäufe von 3,71 Millionen Metrischen Tonnen im Jahr 2025. Zusammen zeigen das US-amerikanische Tonnageprofil und die unternehmensweiten Verkäufe von Source Energy Services die Abhängigkeit des Segments von großen physischen Mengen, die für Bohrlocharbeiten gekauft werden.
Die chemische Produktion soll das am schnellsten wachsende Segment sein, mit einer CAGR von 5,8 % im Zeitraum 2027–2032. Tokuyama produziert Natriumsilikat unter Verwendung von Silicasand als Silicaquelle und verleiht dem Material eine direkte chemische Rohstoffrolle. Am 28. November 2025 kündigte Unison Metals eine Natriumsilikat-Anlage in Dhamatvan, Ahmedabad, mit einer installierten Kapazität von 38.000 Metrischen Tonnen an. Das Unternehmen erwartete damals eine kommerzielle Produktion bis Februar 2026. Tokuyamas Silicasand-Einsatz verknüpft diesen Rohstoffabsatzkanal mit der Natriumsilikat-Produktion, während Unisons angekündigte Kapazität eine potenzielle Erweiterung der Produktionsbasis dieser Chemikalie darstellt.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik Silicasand-Markt
Asien-Pazifik machte im Jahr 2026 einen Anteil von 40,68 % an der Silicasand-Marktgröße aus und soll im Zeitraum 2027–2032 mit einer CAGR von 6,8 % wachsen. China importierte im Jahr 2025 4,89 Millionen Metrische Tonnen Silicasand und Quarzsand. Chinas Industrieunternehmen oberhalb der festgelegten Größe produzierten im Jahr 2025 3,16 Milliarden Quadratmeter ultratransparentes Solarglas, ein Anstieg von 3,4 % gegenüber 2024. Große Importströme bieten externen Lieferanten einen Absatzkanal, während die expandierende Glasproduktion eine nachgelagerte Anwendung für Silica-Vorprodukte identifiziert.
In Nordamerika entfielen im Jahr 2025 7 % der US-amerikanischen Industriesand- und Kiestonnen auf die Glasherstellung. Dies schafft einen eigenständigen Glasherstellungsabsatzkanal innerhalb des breiteren US-amerikanischen Industriesand-Nutzungsprofils und gibt Lieferanten, die Glaskunden bedienen, einen spezifischen Kanal. In Europa wuchs die Lebensmittel- und Getränkebehälterglasproduktion der FEVE-Mitglieder im Jahr 2025 um 2 % nach Tonnage und Einheiten und erreichte 20,3 Millionen Metrische Tonnen und 73,3 Milliarden Einheiten. Der Anstieg von 2 % sowohl bei Tonnage als auch bei Einheiten zeigt mehr Behälter sowie ein höheres Gewicht und reiht das Verpackungsglas der FEVE-Mitglieder unter Europas expandierende sandverbrauchende Anwendungen ein.
Die Versorgungsbasis Südamerikas umfasst Brasiliens Mineração Jundu, das harzbeschichtete Sande in Descalvado, São Paulo, für Gießerei- und Öl-und-Gas-Anwendungen produziert. In Chile gewinnt und verarbeitet Minera Toro silicahaltigen Sand in Planta Flora für die Behälterglasherstellung. Jundus harzbeschichtete Sande entstehen durch einen zusätzlichen Trocknungs- und Kunstharzverarbeitungsschritt auf industriellem Quarzsand, wobei Öl-und-Gas-Anwendungen insbesondere die Bohrlochfrakturierung umfassen. Im Nahen Osten und Afrika stieg die saudi-arabische Nachfrage nach Glasherstellung in den 3 Jahren vor einem Prospekt von 2026, begleitet von einer stärkeren architektonischen Nutzung von gehärtetem, laminiertem und isoliertem Glas. Der Prospekt verknüpft diese saudi-arabische Nachfrage mit rascher Urbanisierung und großangelegten Infrastrukturprojekten, sodass Bausektorglas der dort berichtete Absatzkanal ist.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive eines Silicasand-Produzenten verglichen, der Abbau- und Verarbeitungsbetriebe plant. Chinas überarbeitetes Mineralressourcengesetz, das am 1. Juli 2025 in Kraft trat, erfordert genehmigte Bergbaupläne und Genehmigungen vor der Förderung. Die Regel der Mine Safety and Health Administration von 2024 legte einen Vollschicht-Grenzwert für einatembaren kristallinen Silicastaub von 50 µg/m³ als 8-Stunden-Zeitgewichtungsmittelwert fest, wobei die Einhaltung für Metall- und Nichtmetallbetriebe bis zum 8. April 2026 fällig war. Der Achte Bezirksgerichtshof setzte die Einhaltung am 11. April 2025 aus, und das Rundschreiben der Behörde vom 9. April 2026 beschrieb die fortgesetzte Durchsetzung bestehender Silica-Standards für Metall- und Nichtmetallbetriebe.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | China | Vereinigtes Königreich | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Mine Safety and Health Administration | Natürliche Ressourcenbehörden auf Kreis- und höherer Ebene | Health and Safety Executive, Großbritannien | ANM, mit lokalen Lizenzbehörden | Ministerium für Industrie und Mineralressourcen |
| Wesentliche Instrumente oder Ausrichtung | MSHA-Regel für einatembaren kristallinen Silicastaub | Mineralressourcengesetz | Pflichten zur Expositionskontrolle gemäß COSHH in Großbritannien und Überprüfungsprozess der HSE für Arbeitsplatzgrenzwerte | Direkte Lizenzregistrierung für Bausand und im Mai 2026 genehmigte Änderung für Leitfäden zur außerordentlichen Förderung | Durchführungsverordnungen zum Bergbauinvestitionsgesetz, Mineralklassen für Silicasand |
| Kommerzielle Auswirkung | Metall- und Nichtmetallminen halten die Silicaexposition während der gesamten Schicht bei oder unter 50 µg/m³ als 8-Stunden-Zeitgewichtungsmittelwert | Bergbaurechtsinhaber benötigen genehmigte Pläne und Genehmigungen vor der Förderung | Abgedeckte Arbeiten mit trockenen Mineralpulvern erfordern die Verhinderung der Exposition oder eine angemessene Kontrolle, wo Prävention nicht vernünftigerweise durchführbar ist, unter Verwendung aufgeführter oder gleichwertiger Maßnahmen | Neue außerordentliche Vorab-Konzessions-Förderungsleitfäden würden eine vorherige Umweltlizenz oder ein gleichwertiges Dokument erfordern, das die Mineralien abdeckt und auf den Namen des Rechtsinhabers ausgestellt ist | Lizenzkategorien unterscheiden Silicasand über 95 % SiO₂ und unter 95 % SiO₂ |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Das Rundschreiben der MSHA vom 9. April 2026 beschrieb die bestehende US-amerikanische Silica-Durchsetzung für Metall- und Nichtmetallbetriebe unter der Aussetzung, während die Arbeitgeberpflichten zur Expositionskontrolle in Großbritannien die operative Kontrolle als Grundlage für die Kontinuität machen. Chinas Bewertung beruht auf den bereits in Kraft getretenen Plan-und-Genehmigungsanforderungen gemäß seinem Gesetz von 2025. Brasiliens Bausand-Route bietet einen definierten Einstiegsprozess, während die im Mai 2026 genehmigte Vorab-Lizenzierungsänderung auf eine Verschärfung für Antragsteller hindeutet, die außerordentliche Förderungsleitfäden vor einer Bergbaukonzession nutzen. Saudi-Arabiens gradbasierte Mineralkategorien bieten eine definierte Lizenzierungsstruktur, wobei die Kontinuität diese bestehenden Klassifikationen widerspiegelt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Förderung, Verarbeitung und Logistik nach Lieferantengewinnen und den Einschränkungen bei der Lieferung von verwendbarem Sand. Badger Mining Corporation baut Sandstein ab, wäscht, trocknet und beschichtet ihn zu fertigen Sandprodukten. NSG Group kombiniert Glasherstellung mit dem Besitz und Betrieb eines Sandsteinbruchs in Melfi, Italien. Unabhängige Produktion und integrierter Steinbruchbesitz stellen daher unterschiedliche Wege dar, die Verbindung zwischen Mineralressourcen und Industriekunden zu organisieren.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Förderung | Steinbruchbetreiber wie Badger Mining Corporation und NSG Group | Rohstoffverkäufe | Flächennutzungs- und Zonenrisiko in der US-amerikanischen Versorgung | Zugang zu alternativen genehmigten Ressourcen aufrechterhalten |
| Verarbeitung | Sandverarbeiter wie Badger Mining Corporation | Aufbereiteter Sandverkauf | Koordinierung aufeinanderfolgender Aufbereitungsschritte | Kapazitäten für Waschen, Trocknen und Beschichten ausbalancieren |
| Logistik | Sandterminal-Betreiber wie Smart Sand | Gelieferter Sandverkauf und Logistikdienstleistungen | Logistikrisiko in der lokalen US-amerikanischen Versorgung | Terminalflexibilität und Vertriebsoptionen ausbauen |
| Quelle: Mordor Intelligence | ||||
Smart Sand schloss im September 2025 eine Erweiterung seines Terminals in Dennison, Ohio, ab. Der USGS berichtete, dass lokale Engpässe bei US-amerikanischem Industriesand und Kies im Jahr 2025 aufgrund von Flächenentwicklungsprioritäten, lokaler Zonenplanung und logistischen Problemen voraussichtlich anhalten würden. O-I Glass identifiziert Sand als einen der primären Rohstoffe, die in seinen Behälterglasoperationen verwendet werden. Lokale US-amerikanische Logistikbeschränkungen machen die Terminalerweiterung zu einer eigenständigen Angebotsreaktion, da eine Erhöhung der Minenproduktion allein keinen Sand zu Industriekunden transportiert.
Wettbewerbslandschaft
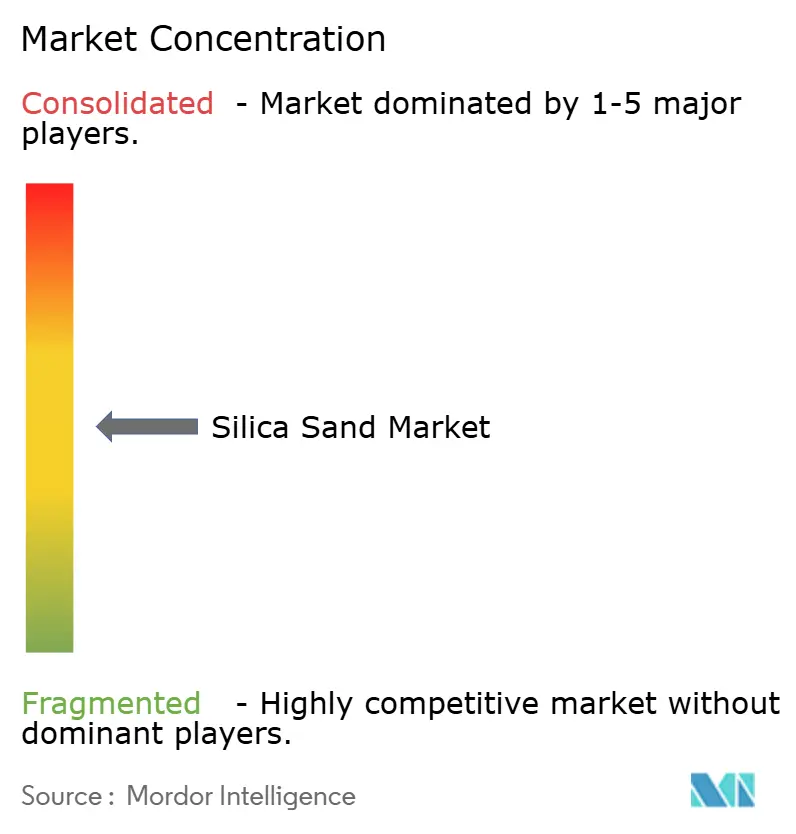
Der Wettbewerb ist mäßig fragmentiert, wobei Badger Mining Corporation Silicasand für Glasherstellung, Gießerei, Filtration und Bau liefert und COVIA HOLDINGS LLC Golf und kommerzielle Filtration über seine Anlage in Thompson, Ohio, bedient. Atlas Energy Solutions Inc. (Hi-Crush Inc.) kombiniert Permian-Frac-Sand-Produktion und Logistik, Sibelco liefert kristallines Silica in Sand- und Mehlformen von globalen Standorten, und U.S. Silica (Apollo Global Management) produziert kommerzielles Silica. Im Juni 2026 bezeichnete sich U.S. Silica als führender kommerzieller Silica-Produzent mit 26 Bergwerken und Verarbeitungsanlagen in den Vereinigten Staaten. Atlas' Permian-Frac-Sand-Logistik und Badgers Glas-, Gießerei-, Filtrations- und Bauversorgung teilen den Wettbewerb nach Anwendung auf, während U.S. Silica sowohl Öl und Gas als auch breitere Industrieanwendungen bedient.
Am 28. Juli 2025 erwarb Atlas LLC, die operative Tochtergesellschaft von Atlas Energy Solutions, PropFlow, LLC, und fügte seinem Permian-Frac-Sand- und Logistikgeschäft Stützmittel-Filtrationsdienste hinzu. Ölfeld-Käufer, die beide Funktionen benötigen, können Sandlieferung und Stützmittelfiltration innerhalb derselben Unternehmensgruppe in Betracht ziehen. U.S. Silicas SandBox Logistics-Tochtergesellschaft bietet Stützmittellagerung, -handhabung und Bohrlochlieferung. Diese Angebote erweitern den Wettbewerb über Sandtonnen hinaus auf die Bandbreite der Bohrlochfunktionen, die ein integrierter Lieferant ausführen kann.
Im Juni 2026 kündigte U.S. Silica Erhöhungen von bis zu 20 %, abhängig von Produkt und Güte, für die meisten nicht vertraglich gebundenen Silica- und andere aufgeführte Produkte für Lieferungen ab dem 1. Juli an. Das Unternehmen führte die Maßnahme auf anhaltende Kostensteigerungen und Reinvestitionen zurück. Im Juli 2026 einigten sich Sibelco und Saint-Gobain auf die Trennung ihres brasilianischen Jundu-Industriemineralien-Gemeinschaftsunternehmens, wobei jeweils 4 Standorte vorgeschlagen wurden, vorbehaltlich behördlicher Genehmigungen und anderer üblicher Bedingungen. Für Käufer betroffener nicht vertraglich gebundener Produkte ändern die angekündigten Lieferbedingungen die Preisexposition auf diesen Teil der Kundenbasis. Die vorgeschlagene Jundu-Aufteilung würde Sibelco die Standorte Analândia und 3 weitere geben, wobei die behördliche Genehmigung eine Bedingung für die Neugestaltung seines brasilianischen Versorgungsabdrucks ist.
Kieselsand-Branchenführer
-
Badger Mining Corporation
-
COVIA HOLDINGS LLC
-
Atlas Energy Solutions Inc. (Hi-Crush Inc.)
-
Sibelco
-
U.S. Silica (Apollo Global Management)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Silica-Sand-Markt Unternehmen in diesem Bericht
- Atlas Energy Solutions Inc. (Hi-Crush Inc.)
- Badger Mining Corporation
- Chongqing Changjiang River Moulding Material Group Co. Ltd
- COVIA HOLDINGS LLC
- Euroquarz GmbH
- Gulf Coast Sand
- JFE Mineral & Alloy Company Ltd
- Mitsubishi Corporation
- PUM GROUP
- Sibelco
- Sil Industrial Minerals
- Source Energy Services
- Superior Silica Sands
- TOCHU CORPORATION
- U.S. Silica (Apollo Global Management)
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Exportangebot, Spezialrohstoffe und lokale Stützmittel danach, wie Investitionen und Käuferverpflichtungen in kommerzielle Lieferungen umgesetzt werden. Im August 2026 erklärte Queensland, dass Finanzierungsmittel Anlagen, Ausrüstung und Grundstücke für das Mourilyan-Projekt von Silica Resources Australia bereitgestellt hatten und die Jahresproduktion innerhalb von 5 Jahren von 360.000 auf mehr als 750.000 Metrische Tonnen steigern könnten.[3] Das Unternehmen erwartete seine erste Lieferung von Mourilyan an Kunden in ganz Asien noch im Jahr 2026. Die kommerzielle Chance hängt daher davon ab, finanzierte Vermögenswerte in Lieferungen und die ermöglichte Produktionssteigerung umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Australisches Exportangebot | Finanzierte Projektanlagen und erwarteter Exportstart im Jahr 2026 | Silicasand-Kunden in ganz Asien | Lieferverpflichtungen mit erreichter Produktion abstimmen | Umsetzung der geplanten Produktionssteigerung | Silica Resources Australia und asiatische Kunden |
| Ultrahochreiner Quarz-Rohstoff | Bedingter Abnahmevertrag für 80 % des geplanten Produkts | Hersteller von Solarenergie-Tiegeln | Baukostenfinanzierung auf die Abnahmebedingungen ausrichten | Abnahmevertrag erfordert Finanzierung für mehr als 50 % der Baukosten | High Purity Quartz Ltd., handelnd als UltraHPQ, und Tiegelkäufer |
| Lokale Montney-Becken-Stützmittel | Angus-Zertifikat vom Juli 2026 ermöglichte Fortschritt zur Genehmigungsphase | Energieproduzenten im Montney-Becken | Genehmigungen abschließen, bevor operative Lieferungen zugesagt werden | Verbleibende Genehmigungen und 19 bindende Bedingungen zu Luft, Tierwelt, Emissionen, Gesundheit, Notfällen und Überwachung der Auswirkungen auf Erste Nationen | Vitreo Minerals und potenzielle regionale Stützmittelkäufer |
| Quelle: Mordor Intelligence | |||||
Im März 2026 beschrieb High Purity Quartz Ltd., handelnd als UltraHPQ, ein geplantes Projekt zur Produktion von ungefähr 36.000 Metrischen Tonnen pro Jahr an fertigem ultrahochreinem Quarzsand für die Herstellung von Solarenergie-Tiegeln. Ein bedingter Abnahmevertrag deckte 80 % des geplanten Produkts ab, vorbehaltlich einer Finanzierung von mehr als 50 % der Baukosten. Diese Spezialrohstoff-Möglichkeit stellt die Baukostenfinanzierung vor die Erfüllung von Käuferverpflichtungen, im Gegensatz zu Mourilyans Aufgabe, finanzierte Vermögenswerte in Exportlieferungen umzuwandeln.
Neueste Industrielle Entwicklungen in Silica-Sand-Markt
- September 2026: Sio Silica sicherte sich einen 5-Jahres-SiMbA-Abnahmevertrag für 300.000 Metrische Tonnen hochreinen Quarzsilica jährlich ab 2028 mit einem in Kalifornien ansässigen Käufer, vorbehaltlich einer Extraktionslizenz in Manitoba und anderer üblicher Bedingungen.
- August 2026: Queensland erklärte, seine Investition aus dem Fonds für kritische Mineralien habe Anlagen, Ausrüstung und Grundstücke für das Mourilyan-Projekt von Silica Resources Australia bereitgestellt und ermögliche es, die Jahresproduktion innerhalb von 5 Jahren von 360.000 auf mehr als 750.000 Metrische Tonnen zu steigern. In dieser Ankündigung wurde die erste Lieferung des Unternehmens von Mourilyan an Kunden in ganz Asien noch im Jahr 2026 erwartet.
- Juli 2026: British Columbia erteilte Vitreo Minerals Ltd. ein Umweltverträglichkeitszertifikat für seinen Angus-Tagebau-Silicasand-Bergwerk in der Nähe von Bear Lake, ungefähr 60 Kilometer nördlich von Prince George, und erlaubte damit den Fortschritt zur Genehmigungsphase. Das Projekt muss bis 2036 wesentlich begonnen worden sein.
Silica-Sand-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Silicasand-Markt misst die jährlichen Ausgaben für abgebauten und verarbeiteten Silicasand, der weltweit für den Endverbrauch verkauft wird. Er bewertet diese Verkäufe zu Lieferpreisen über alle Reinheitsgrade hinweg.
Ausschlüsse aus dem Umfang: Gefälltes oder pyrogenes Silica, recycelte Glasscherben und nachgelagerte Fertigprodukte wie Glas oder Beton sind ausgeschlossen.
Segmentierungsübersicht
- Nach Reinheitsgrad
- Hochrein (mehr als 99,5 % SiO₂)
- Standard (95 bis 99,5 %)
- Niedrigrein (weniger als 95 %)
- Nach Endverbraucherbranche
- Glasherstellung
- Gießerei
- Chemische Produktion
- Bauwesen
- Farben und Beschichtungen
- Keramik und Feuerfestmaterialien
- Filtration
- Öl und Gas
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Australien
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Mineral Commodity Summaries des U.S. Geological Survey, internationale Handelsdaten des U.S. Census Bureau, der Short-Term Energy Outlook der Energy Information Administration, der regionale Bohr- und Produktionsdaten enthält, sowie die Photovoltaik-Einsatzberichterstattung der IEA PVPS helfen dabei, Produktion, Handel, Ölfeld-Aktivitäten und glasbezogene Nachfrage zu verfolgen. Diese Quellen liefern auch unabhängige Indikatoren für regionale Angebots- und Nachfragetrends, die mit Unternehmensangaben und Endverbrauchsnachweisen verglichen werden können.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Regierungsstatistiken und seriöse Branchenpresse können diese Indikatoren durch Betriebskapazität, Produktmix, angekündigte Investitionen und Marktveränderungen ergänzen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Silicasand-Produzenten, -Verarbeitern, -Händlern und Industriekäufern können Güte-Spezifikationen, Lieferpreise, Vertriebskanäle, Kapazitätsauslastung und Nachfrage nach Anwendung klären. Analysten können diese Gespräche nutzen, um Sekundärschätzungen zu überprüfen, Lücken in regionalen oder Segment-Nachweisen zu untersuchen und Lieferanten-, Kanal- und Käuferberichte zu vergleichen, bevor gemeldete Informationen einbezogen werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen globalen gelieferten Verkaufswerts und -volumens und testet dann regionale Gesamtwerte anhand ausgewählter Lieferanten- und Kanalnachweise, einschließlich stichprobenartig ermittelter gelieferter Verkaufspreise multipliziert mit Verkaufsvolumina. Analysten können Glasproduktion und Solarglas-Kapazität, Schieferbohr-Aktivität und Stützmittelintensität, Bauaktivität, Gießereiproduktion sowie Filtrations- oder chemische Produktionsnachfrage als erklärende Indikatoren für den Sandverbrauch verwenden. Gütemix und Lieferpreisänderungen helfen dabei, Wertwachstum von Volumenwachstum zu trennen. Eine multivariate Regression kann diese Indikatoren mit historischem Marktwert und -volumen in Beziehung setzen, während Szenarioanalysen Prognosen für Änderungen in der Glasnachfrage, Ölfeld-Aktivität, Genehmigungen oder Scherbensubstitution anpassen können. Segmentanteile können aus gemeldeter Endverbrauchsnachfrage, Güte-Spezifikationen, regionaler Produktion und Handel sowie Unternehmensproduktmix aufgebaut und dann mit den Marktgesamtwerten abgestimmt werden. Lieferanten-Rollups und stichprobenartige Preis-mal-Volumen-Prüfungen testen ausgewählte regionale oder anwendungsbezogene Schätzungen, wobei Lücken durch vergleichbare öffentliche Produktions-, Handels- und Endverbrauchsdaten sowie dokumentierte Annahmen geschlossen werden. Primärspezialisten können überprüfen, ob Prognosen auf Variablenebene die Betriebsbedingungen widerspiegeln, und ungelöste Unterschiede erläutern.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentschätzungen anhand unabhängiger Produktions-, Handels-, Endverbrauchs- und Unternehmenssignale und prüfen dann Einheiten, Jahresausrichtung, Doppelzählungen und ungewöhnliche Bewegungen anhand historischer Bereiche und Quelldefinitionen. Eine zweite Überprüfung verfolgt Anomalien bis zur zugrunde liegenden Quelle oder Annahme zurück, bevor die Freigabe erfolgt, und Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn widersprüchliche Güte-, Preis-, Kapazitäts- oder Nachfragenachweise eine Schätzung wesentlich verändern könnten. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen aktualisiert und unmittelbar vor der Lieferung erneut anhand aktueller Nachweise überprüft.
Mordor Intelligences Silicasand-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Silicasand-Markt misst die jährlichen Ausgaben für abgebauten und verarbeiteten Silicasand, der weltweit für den Endverbrauch verkauft wird.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten können Glasproduktion und Solarglas-Kapazität, Schieferbohr-Aktivität und Stützmittelintensität, Bauaktivität, Gießereiproduktion sowie Filtrations- oder chemische Produktionsnachfrage als erklärende Indikatoren für den Sandverbrauch verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 27,8 Milliarden USD (2027) / Volumen: 411,2 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 23,33 Milliarden USD (2025) | Die veröffentlichte Prognoserate liegt unter der Wertwachstumsrate des Berichts, was dazu führen kann, dass die frühere Wertschätzung niedriger ausfällt, wenn sie in das spätere Vergleichsjahr übertragen wird. |
| Globaler Marktforscher B | 20,08 Milliarden USD (2025) | Der veröffentlichte Betrag verwendet ein früheres Basisjahr als die aktuelle Schätzung des Berichts. Ein schnellerer Prognosepfad würde diese zeitbedingte Lücke verringern, wenn er vorwärts projiziert wird. |
Mordor Intelligences Analysten triangulieren Marktgesamtwerte und Segmentschätzungen anhand unabhängiger Produktions-, Handels-, Endverbrauchs- und Unternehmenssignale und prüfen dann Einheiten, Jahresausrichtung, Doppelzählungen und ungewöhnliche Bewegungen anhand historischer Bereiche und Quelldefinitionen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Silicasand-Markt und wie ist der Wachstumsausblick?
Der Wert wird für 2027 auf 27,8 Milliarden USD geschätzt und soll bis 2032 auf 36,51 Milliarden USD wachsen, bei einer CAGR von 5,6 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Silicasand an?
Solarglas-Aktivitäten in Indien und den Vereinigten Staaten unterstützen die Nachfrage, während ein höherer Sandverbrauch pro Lateralfuß den schieferbezogenen Verbrauch stützt.
Welche Endverbraucherbranche ist das größte Silicasand-Segment?
Öl und Gas führte im Jahr 2026 mit einem Anteil von 35,9 %, während die chemische Produktion mit einer CAGR von 5,8 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen führen die Silicasand-Branche an?
Führende Lieferanten sind Badger Mining Corporation, COVIA HOLDINGS LLC, Atlas Energy Solutions Inc. (Hi-Crush Inc.), Sibelco und U.S. Silica (Apollo Global Management).
Wie wirken sich Genehmigungen auf neues Silicasand-Angebot aus?
Sio Silicas SiMbA-Abnahmevertrag für 300.000 Metrische Tonnen hochreinen Quarzsilica jährlich für 5 Jahre ab 2028 unterliegt einer Extraktionslizenz in Manitoba und anderen üblichen Bedingungen.
Welche Region führt bei Silicasand-Verkäufen und prognostiziertem Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 40,68 % und soll mit einer CAGR von 6,8 % im Zeitraum 2027–2032 am schnellsten wachsen.