
Asien-Pazifik-Siliziumsandmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
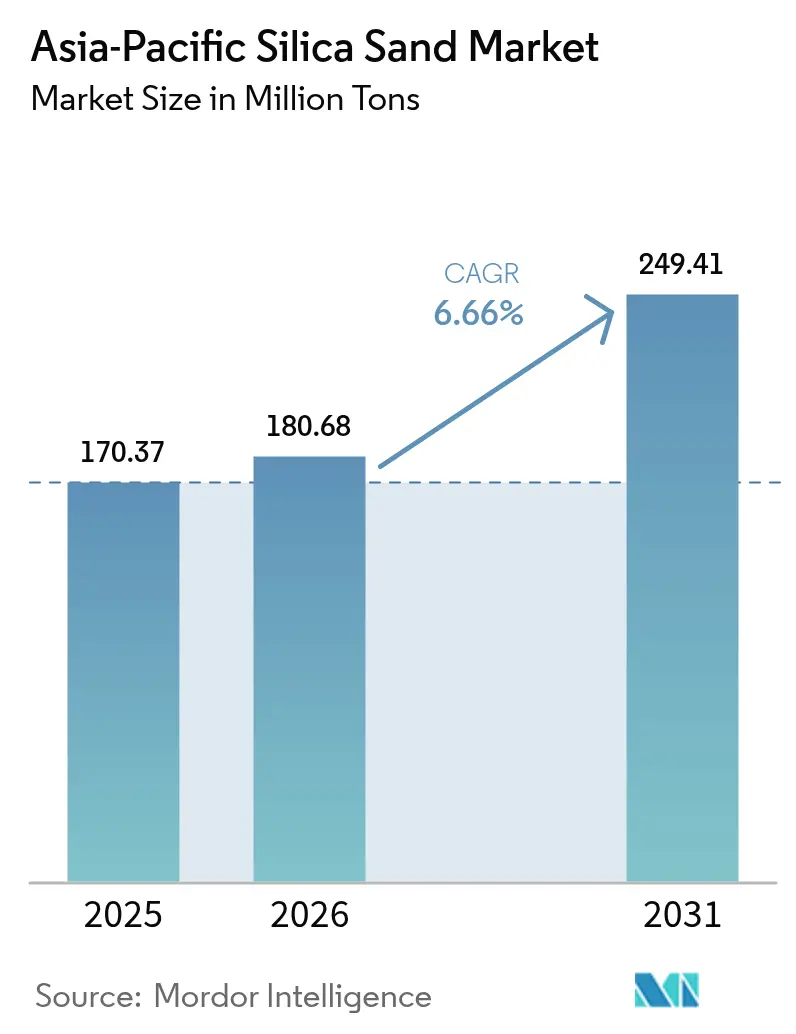
| Marktgröße im Basisjahr (2025) | 170.37 Millionen Tonnen |
| Marktvolumen (2026) | 180.68 Millionen Tonnen |
| Marktvolumen (2031) | 249.41 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 6.66 % |
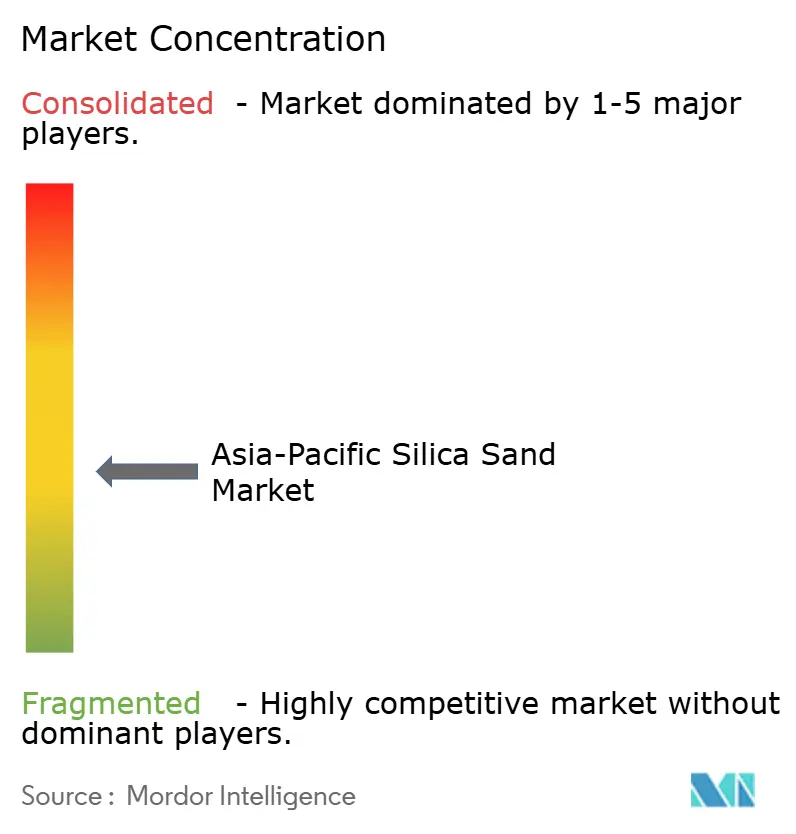
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Siliziumsandmarkt Analyse von Mordor Intelligence
Die Größe des Asien-Pazifik-Siliziumsandmarkts wurde im Jahr 2025 auf 170,37 Millionen Tonnen geschätzt und wird voraussichtlich von 180,68 Millionen Tonnen im Jahr 2026 auf 249,41 Millionen Tonnen bis 2031 wachsen, mit einem CAGR von 6,66 % während des Prognosezeitraums (2026–2031). Diese Expansion stützt sich auf vier Säulen: stark steigende Kapazitätserweiterungen bei Solarglasöfen, Wachstum in der Halbleiterfertigung, infrastrukturgetriebenes Bauwesen sowie die rasche Formalisierung von Sandabbauvorschriften in Indien, Indonesien, Vietnam und den Philippinen. China bleibt das Gravitationszentrum des Asien-Pazifik-Siliziumsandmarkts, da seine Solarglasöfen ultraeisenarme Rohstoffe in einem anderswo unerreichten Volumen verbrauchen. Indien sticht als die am schnellsten wachsende bedeutende Region hervor, angetrieben durch die Nationale Infrastrukturpipeline und durch inländische Investitionen in Modulglaswerke, die eine eigene Siliziumsandversorgung erfordern. Die regulatorische Kontrolle schränkt die informelle Flusssandgewinnung in ganz ASEAN ein und drängt Käufer zu lizenzierten Bergbauunternehmen, die in Aufbereitungs-, Flotations- und Magnetabscheidungsanlagen investieren, um den von modernen Glaswerken geforderten Eisengehalt von unter 150 ppm zu erreichen. Integrierte Produzenten, die langfristige Pachtverträge und Umweltgenehmigungen sichern, erzielen daher Margen über Bergbau, Verarbeitung und Logistik hinweg.
Wichtigste Erkenntnisse des Berichts
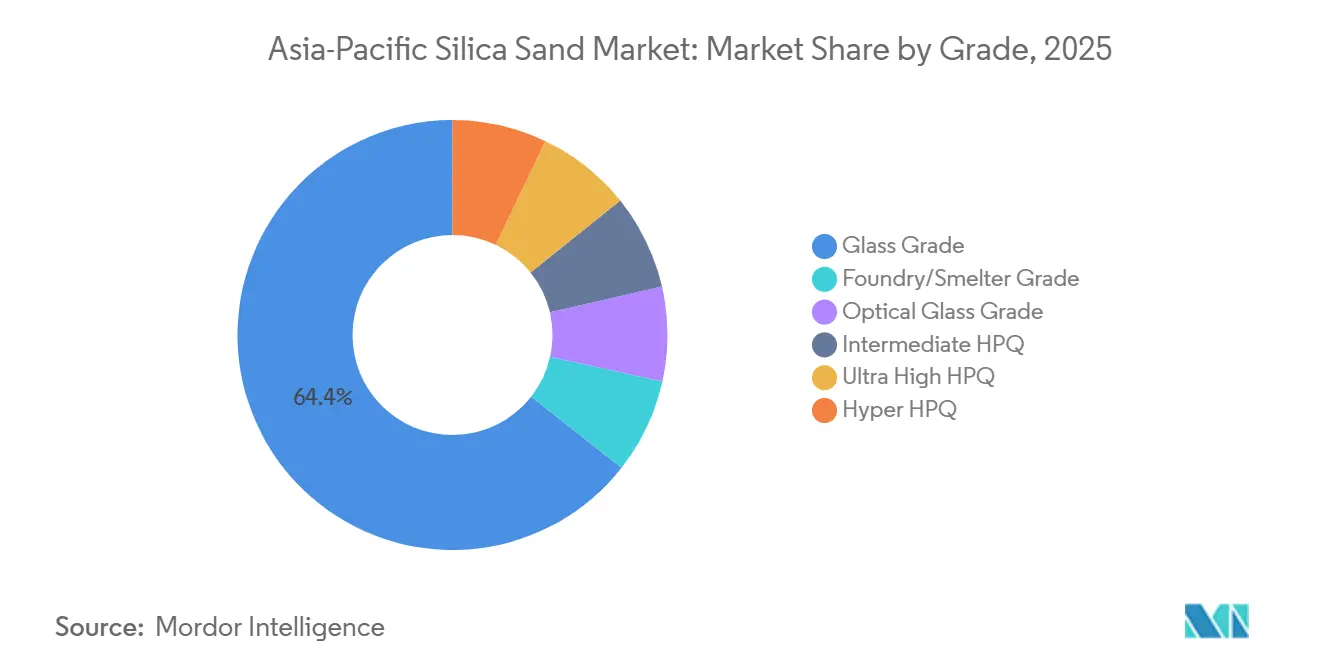
- Nach Qualitätsstufe hielt Glasqualität im Jahr 2025 einen Marktanteil von 64,41 % am Asien-Pazifik-Siliziumsandmarkt, während Hyper-HPQ bis 2031 den schnellsten CAGR von 11,32 % verzeichnen soll.
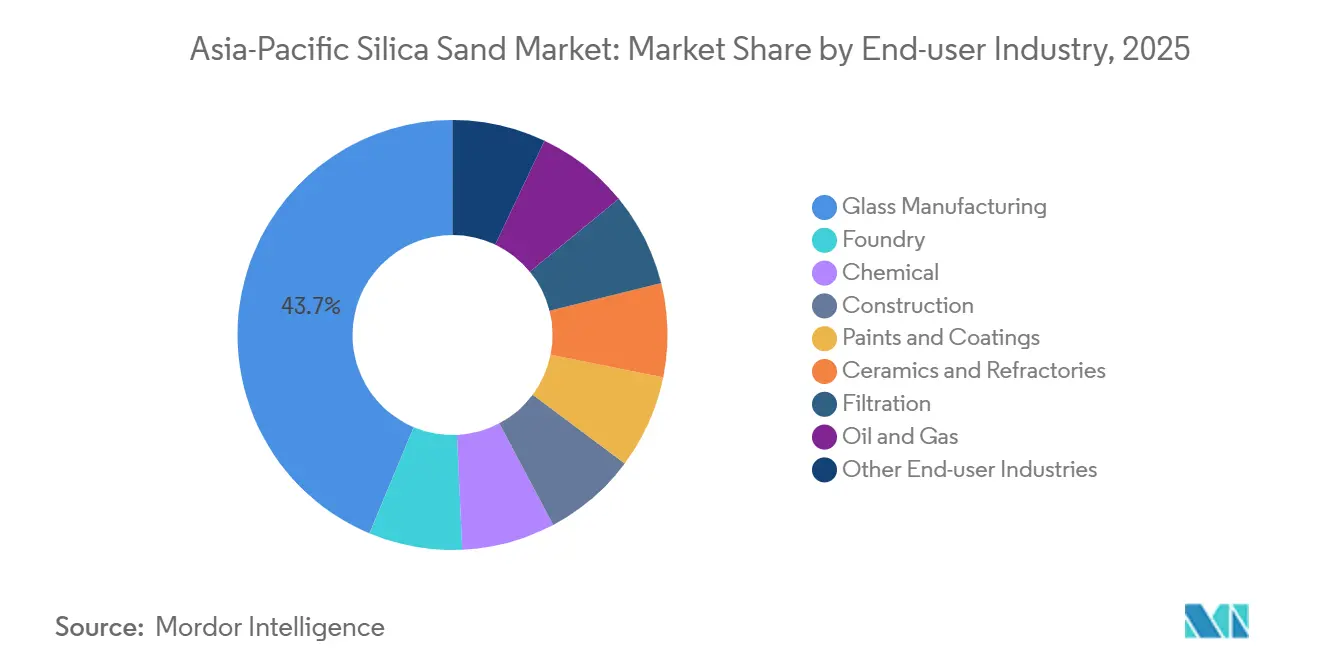
- Nach Endverbrauchsbranche dominierte Glasherstellung im Jahr 2025 mit einem Marktanteil von 43,69 % am Asien-Pazifik-Siliziumsandmarkt und soll bis 2031 mit einem CAGR von 7,44 % wachsen.
- Nach Geografie entfiel auf China im Jahr 2025 ein Anteil von 73,75 % am Asien-Pazifik-Siliziumsandmarkt, während Indien mit einem CAGR von 8,59 % bis 2031 wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Flach- und Behälterglas durch das Bauwesen | +1.8% | China, Indien, ASEAN (Indonesien, Vietnam, Thailand, Philippinen) | Mittelfristig (2–4 Jahre) |
| Rasante Infrastrukturausgaben in den ASEAN-Ländern | +1.5% | ASEAN-Kernregion (Indonesien, Thailand, Vietnam, Malaysia, Philippinen) | Langfristig (≥4 Jahre) |
| Gießereierholung für Elektrofahrzeug- und Windkraftgussteile | +1.2% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Umstieg auf energieeffizientes eisenarmes Solarglas | +1.4% | China dominierend, Ausstrahlungseffekte auf Indien, Malaysia, Vietnam | Kurzfristig (≤2 Jahre) |
| Datenzentrum-Boom: HP-Silizium für Immersionskühlung und thermische Speicherung | +0.9% | Singapur, Japan, Indien, China (Städte der ersten Kategorie) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Flach- und Behälterglas durch das Bauwesen
Der Bedarf an Flachglas für Oberlichter, Vorhangfassaden und energieeffiziente Fassaden nimmt in Indien, Indonesien, Vietnam und auf den Philippinen zu, da städtische Schienen-, Flughafen- und Smart-City-Projekte voranschreiten. Allein Indien erwartet, dass der Flachglasverbrauch bis 2027 im Rahmen seiner Programme „Wohnen für alle” und „Intelligente Städte” 800 Millionen Quadratmeter übersteigen wird. Da Siliziumsand 60–70 % eines Floatglas-Ansatzes ausmacht, bestimmt die Nähe zu sauberem Rohstoff nun die Standortwahl für Öfen, was thailändische Behälterglashersteller dazu veranlasst, mehrjährige Lieferverträge mit integrierten Siliziumsandabbauunternehmen in Chonburi und Rayong abzuschließen. Innerhalb von ASEAN werden mehr als ein Dutzend U-Bahn-Systeme und 18 Flughafenerweiterungen, die vor 2030 geplant sind, zusätzliche Nachfrage nach Architekturglas erzeugen und den Asien-Pazifik-Siliziumsandmarkt als das dynamischste Glasqualitätszentrum der Welt festigen.
Rasante Infrastrukturausgaben in den ASEAN-Ländern
Die ASEAN-Regierungen stellten im ersten Halbjahr 2024 13,2 Milliarden USD für Verkehrskorridore, Netzaufrüstungen und kommunale Wasseraufbereitung bereit, die alle Siliziumsand als Feinstzuschlagstoff in Beton und Asphalt einbetten. Allein Indonesiens Bau der Hauptstadt Nusantara soll in diesem Jahrzehnt 50 Millionen Kubikmeter Sand verbrauchen, was die Durchsetzung gegen illegales Baggern im Javasee verschärft. Vietnams Nord-Süd-Schnellstraße erfordert eine enge Korngrößenkontrolle, um langlebige Fahrbahnstandards zu erfüllen, und lenkt Auftragnehmer zu zertifizierten Steinbrüchen, die gewaschenes und größenklassifiziertes Material liefern. Das Ergebnis ist eine Konsolidierung der Nachfrage bei regelkonformen Betreibern, die die vertikale Integration vertieft und den Asien-Pazifik-Siliziumsandmarkt als strategisches Rohstoffrückgrat für die Infrastrukturambitionen der Region stärkt.
Gießereierholung für Elektrofahrzeug- und Windkraftgussteile
Asien produzierte im Jahr 2024 14,2 Millionen Elektrofahrzeuge, und deren leichte Antriebsgehäuse basieren auf Aluminium- und Magnesiumguss in siliziumsandbasierten Formen, die präzise Hohlräume und eine überlegene Oberflächengüte liefern. Windturbinenkomponenten für Gondeln mit 5+ MW erfordern ebenso hohen Siliziumgehalt und geringen Tonanteil, um Formfehler zu vermeiden. Indiens Gießereisektor verbrauchte im Jahr 2024 rund 4,5 Millionen Tonnen Gießereisand, wobei Lieferanten Waschanlagen und Feuerfestprüflabore aufrüsten, um strengere Automobil- und Turbinenvorgaben zu erfüllen. Der Übergang von Verbrennungs- zu Elektroantrieben steigert daher die Nachfrage nach hochwertigen Gießereisandqualitäten und unterstützt die Wertverschiebung, die im Asien-Pazifik-Siliziumsandmarkt bereits erkennbar ist.
Umstieg auf energieeffizientes eisenarmes Solarglas
Solarmodulhersteller schreiben nun Glas mit weniger als 120 ppm Fe₂O₃ vor, um die Photonenübertragung zu maximieren, wodurch viele konventionelle Lagerstätten ausscheiden. Chinas Solarglaskapazität überstieg im Jahr 2024 18 Millionen Tonnen pro Jahr, dominiert von Xinyi Solar, Flat Glass Group und CSG Holding, die gemeinsam eisenarme Scheiben nach Indien und Vietnam exportieren. Die Internationale Energieagentur prognostiziert bis 2028 jährliche Solarinstallationen von 500 GW, was einem Bedarf von 15–18 Millionen Tonnen hochwertigem Siliziumsand-Rohstoff entspricht. Aufbereitungsspezialisten, die Magnetabscheidung und Säurelaugung beherrschen, um unter 150 ppm Eisen zu gelangen, erzielen nun Premiumpreise und treiben den qualitativen Wandel im Asien-Pazifik-Siliziumsandmarkt voran[1].
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen durch illegalen und unregulierten Sandabbau | -1.3% | Indien, Indonesien, Vietnam, Philippinen, lokal in China | Kurzfristig (≤2 Jahre) |
| Substitution durch technisch hergestellte sandfreie Baumaterialien | -0.7% | Indien, China (städtische Zentren), frühe Einführung in Singapur | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Konsolidierung kleiner Bergwerke | -0.5% | China, Indien (Durchsetzung auf Staatsebene) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch illegalen und unregulierten Sandabbau
Der Oberste Gerichtshof Indiens verhängte 2024 ein landesweites Verbot der unbefugten Flusssandgewinnung, was die Nachfrage auf lizenzierte Steinbrüche umleitete und die Anlieferungskosten für Auftragnehmer erhöhte. Indonesien intensivierte Patrouillen im Riau-Archipel, Vietnam widerrief 47 Lizenzen, und die Philippinen suspendierten die Gewinnung in 12 Provinzen. Da der Küstenabbau einer strengeren Umweltkontrolle unterliegt, beziehen Käufer aus dem Inland oder importieren aus Australien und Malaysia, was die Frachtkosten erhöht, aber die Formalisierung im Asien-Pazifik-Siliziumsandmarkt beschleunigt[2].
Substitution durch technisch hergestellte sandfreie Baumaterialien
Hergestellter Sand, der inzwischen 25–30 % der Zuschlagstoffnachfrage in Indien und bis zu 20 % in China ausmacht, gewinnt Marktanteile aufgrund von Flusssandknappheit und aktualisierten Bauvorschriften. Indiens Norm IS 383:2024 legitimiert M-Sand in Stahlbeton, während chinesische Fertigteilhersteller Geopolymerzemente erproben, die den Bedarf an natürlichem Feinstzuschlagstoff reduzieren. Obwohl Brechsand nicht die Reinheit für Glas- oder Gießereianwendungen aufweist, dämpft seine Verbreitung in minderwertigen Bausegmenten das gesamte Volumenwachstum bei Standardqualitäten innerhalb der Asien-Pazifik-Siliziumsandindustrie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Ultrahochreinstufen definieren die Wertschöpfung neuHyper-HPQ expandierte bis 2031 mit einem CAGR von 11,32 %. Es ist ein Preisaufschlag von 300–500 %, der Explorationsbudgets und Kapitalallokation neu gestaltet. Glasqualität behielt 64,41 % des Volumens von 2025, angetrieben durch Float- und Behälteröfen, die 300–500 ppm Eisen tolerieren können, doch Solarglashersteller wechseln zu intermediärem hochreinem Sand, um die Moduleffizienz zu steigern. Die Exploration zielt nun auf pegmatitgebundene Quarzadern und siliziumreichen Sandstein, wo geringere natürliche Verunreinigungen die Verarbeitungskosten senken – eine strategische Verschiebung, die unterstreicht, wie Wert, nicht Volumen, die künftige Größe des Asien-Pazifik-Siliziumsandmarkts für vorgelagerte Investoren definiert.
Regulatorische Standards wie Chinas GB/T 32649 für hochreinen Quarz und Japans JIS R 3503 für optisches Glas verschärfen die Verunreinigungsobergrenzen weiter. Unternehmen wie Xinyi Golden Ruite setzen Säurelaugung und Flotation in Guangdong ein, während VRX Silicas Arrowsmith-North-Projekt auf eine SiO₂-Reinheit von 99,99 % für Halbleiterschmelztiegel abzielt. Diese Investitionen führen direkt zu einer Premiumpositionierung im Asien-Pazifik-Siliziumsandmarkt und erheben die Aufbereitungstechnologie zu einem zentralen Wettbewerbsdifferenziator.

Nach Endverbrauchsbranche:
Glasherstellung dominiert, Gießerei gewinntDie Glasherstellung erfasste im Jahr 2025 43,69 % des Volumens und wächst mit einem CAGR von 7,44 %, angetrieben durch jährliche Solarmodulinstallationen, die 80–100 GW Kapazität in China, Indien und Südostasien hinzufügen. Die Größe des Asien-Pazifik-Siliziumsandmarkts für Glas bleibt in Chinas Solarglaskapazität verankert, doch neue Öfen in Malaysia und Indien deuten auf eine geografische Diversifizierung hin. Gießereianwendungen erholen sich, angetrieben durch Elektrofahrzeug-Antriebsgehäuse und 5-MW-Windturbinennabenteile, die präzise graduierten, tonarmen Sand erfordern. Der Marktanteil des Asien-Pazifik-Siliziumsandmarkts, der durch diese hochwertigeren Gießereisandqualitäten beansprucht wird, dürfte sich ausweiten, da Automobilhersteller auf leichtere, aufwendig gegossene Gehäuse abzielen.
Chemische Endverbraucher verbrauchen Siliziumsand bei der Herstellung von Siliziummetall, Natriumsilikat und Silikonkautschuk, was mit Chinas Siliziummetallproduktion von 3 Millionen Tonnen im Jahr 2024 übereinstimmt. Das Bauwesen behält große, wenn auch verlangsamende Tonnagen aufgrund des Aufstiegs von M-Sand. Kleinere, aber differenzierte Absatzmärkte wie Farben, Filtration und Keramik schätzen maßgeschneiderte Korngrößenverteilungen und liefern Margen, die oft das Massenverkaufsvolumen übersteigen – ein weiterer Indikator für die Ausrichtung der Asien-Pazifik-Siliziumsandindustrie auf wertschöpfende Nischen.
Geografische Analyse
China-Markt für Siliziumdioxidsand
China hatte im Jahr 2025 einen Volumenanteil von 73,75 %, da seine Solarglaslinien, Floatglas-Schmelzöfen, Polysiliziumkapazitäten und Siliziummetall-Schmelzwerke enorme Mengen an Siliziumdioxid absorbierten. Die Richtlinien für umweltverträglichen Bergbau reduzierten die aktiven Minen um zwei Drittel, doch integrierte Produzenten sichern sich Umweltgenehmigungen und schließen langfristige Abnahmeverträge mit Glasherstellern. Xinyi Solar beispielsweise verzeichnete für das erste Halbjahr 2024 einen Umsatz von 43,7 Milliarden HKD und erweiterte die Kapazitäten in Malaysia, wodurch der Einfluss des Asien-Pazifik-Markts für Siliziumdioxidsand auf Südostasien ausgedehnt wurde.
Indien-Markt für Siliziumdioxidsand
Indien wächst mit einer CAGR von 8,59 %, gestützt durch eine nationale Infrastrukturpipeline im Wert von 1,4 Billionen USD und produktionsgebundene Anreize für Solarmodule. Wettbewerbliche Ausschreibungen in Rajasthan, Gujarat und Andhra Pradesh vergeben Bergbaulizenzen ausschließlich an Betreiber, die sich zur Aufbereitung und Rekultivierung verpflichten, und formalisieren damit eine historisch fragmentierte Lieferkette. Die inländische Fliesenproduktion verbrauchte im Jahr 2024 8 Millionen Tonnen Siliziumdioxid, während Borosil Renewables und HNG Float Glass Schmelzöfen in Betrieb nehmen, die auf eigene Lagerstätten in Rajasthan und Gujarat angewiesen sind, was die regionale Nachfrage im Asien-Pazifik-Markt für Siliziumdioxidsand weiter verschärft.
APAC-Markt für Siliziumdioxidsand
Japan, Südkorea, Singapur und die ASEAN-5 runden das Marktbild gemeinsam ab. Japan und Südkorea importieren hochreinen Quarz aus Australien für die Halbleiter- und Glasfaserindustrie, während Singapur als Umschlagknotenpunkt für die Elektronikkorridore in Malaysia und Vietnam fungiert. Der Aufbau der indonesischen Stadt Nusantara und die Autobahnprojekte in Vietnam treiben die Nachfrage nach Siliziumdioxidsand in Bauqualität in die Höhe, sehen sich jedoch einer strengen Genehmigungsprüfung gegenüber. Thailand und Malaysia bauen ihre Glaskapazitäten aus und beziehen Rohstoffe lokal aus Chonburi, Rayong und Perak. Australien entwickelt sich zu einem wichtigen Lieferanten von ultrahochreinem Quarz und unterstreicht damit die grenzüberschreitende Integration, die den Asien-Pazifik-Markt für Siliziumdioxidsand kennzeichnet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Quarzsand im asiatisch-pazifischen Raum beginnt mit der Identifizierung von Ressourcen und dem Abbau (Fluss-, Küsten- und Festgestein-Quarzsandvorkommen) und geht dann über in Waschen, Klassierung und Aufbereitung, um die Anforderungen des Endverbrauchs zu erfüllen. Für Glas und andere hochwertige industrielle Anwendungen konzentriert sich die Wertschöpfung auf Verarbeitungsschritte wie Attritionsreinigung, Flotation, Magnetscheidung und chemisches Laugen, um niedrige Eisenschwellenwerte zu erreichen. Im Gegensatz dazu verlassen sich Bau- und einfache Gießereianwendungen stärker auf Siebung und Feuchtigkeitskontrolle.
Der Vertrieb erfolgt typischerweise über Massentransport per Straße und Schiene in nahegelegene Glascluster, wobei Seewege die grenzüberschreitende Versorgung importabhängiger Zentren wie Japan und Singapur unterstützen. Australien und Teile Südostasiens dienen ebenfalls als Exportquellen für höherreines Material. Die Hauptbeschränkungen sind Genehmigungen und Compliance (einschließlich strengerer Durchsetzung gegen unlizenzierten Abbau in mehreren asiatischen Märkten) sowie Volatilität der Logistikkosten, was Beschaffungsentscheidungen hin zu vertikal integrierten Lieferanten und Handelshäusern wie Tochu Corporation verschieben kann, die Volumina bündeln und die Qualität über verschiedene Herkunftsorte hinweg steuern.
Wettbewerbslandschaft
Der Asien-Pazifik-Siliziumsandmarkt weist eine moderate Fragmentierung auf: Die fünf größten Lieferanten kontrollieren rund 33 % des Volumens, während Hunderte kleinerer Steinbrüche lokale Käufer bedienen. Vertikale Integration ist die wichtigste Strategie; Sibelco und Imerys betreiben Aufbereitungsanlagen in China, Indien und Australien und synchronisieren die Logistik, um regionale Preisunterschiede auszunutzen. Mitsubishi und Tochu nutzen ihre Handelsarme, um Angebot aus Südostasien und Australien in japanische und südkoreanische Glas- und Halbleiterzentren zu bündeln.
Chinesische Gruppen wie Chongqing Changjiang River Moulding Material und Xinyi Golden Ruite profitieren von bevorzugten Genehmigungen in der Nähe von Solarglasclustern. Australische Juniorunternehmen VRX Silica und Diatreme Resources dringen in den Bereich SiO₂-Rohstoff mit 99,99 % Reinheit für Halbleiter vor, unterstützt durch Projektfinanzierungen für Abnahmen nach Taiwan, Japan und Südkorea. Patentanmeldungen, die von der Weltorganisation für geistiges Eigentum verfolgt werden, zeigen ein wachsendes Interesse an plasmagestützter Reinigung und mikrowellengestützter Trocknung – zwei Methoden, die die Energieintensität senken und die Ausbeute erhöhen und Technologie als Markteintrittsbarriere stärken.
Die Einhaltung von ISO 9001 und ISO 14001 wird für Großabnehmer zur vertraglichen Voraussetzung, was handwerkliche Bergbauunternehmen, die keine Zertifizierungsaudits finanzieren können, marginalisiert. Infolgedessen neigt sich der Asien-Pazifik-Siliziumsandmarkt zu weniger, kapitalstarken Betreibern, die ultraniedrige Eisenrichtwerte und strenge Umweltkennzahlen erfüllen können.
Marktführer der Asien-Pazifik-Siliziumsandindustrie
-
Mitsubishi Corporation
-
Sibelco
-
Chongqing Changjiang River Moulding Material Group Co., Ltd.
-
JFE Mineral & Alloy Company,Ltd.
-
Covia Holdings LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Quarzsand Unternehmen in diesem Bericht
- Chongqing Changjiang River Moulding Material Group Co., Ltd.
- Covia Holdings LLC
- Diatreme Resources Limited
- Imerys
- JFE Mineral & Alloy Company,Ltd.
- Mangal Minerals
- Mitsubishi Corporation
- Raghav Productivity Enhancers Limited
- Sibelco
- Tochu Corporation
- Tosoh Silica Corporation
- VRX Silica
- Xinyi Golden Ruite Quartz Materials Co., Ltd
- Xinyi Solar Holdings Limited
Marktchancen und Zukunftsaussichten
Chancen sind dort am deutlichsten sichtbar, wo hochreines und eisenarmes Angebot den Spezifikationen für Solarglas, Halbleiter und Optik entspricht. Käufer qualifizieren Lieferanten zunehmend anhand von Verunreinigungskontrolle, Zertifizierungsbereitschaft im Zusammenhang mit ISO 9001- und ISO 14001-Praktiken sowie Rückverfolgbarkeit. Dieses Muster begünstigt Investitionen in Aufbereitungskapazitäten und integrierte Modelle vom Abbau bis zur Verarbeitung. Indien passt in diese Richtung, wobei Puresil India im Juni 2026 eine vollständig integrierte Anlage für die Verarbeitung von hochreinem Quarzsand und Kaolin in Betrieb nimmt, was auf eine stärkere inländische Verarbeitung statt einer Abhängigkeit von gehandeltem Material für Premiumqualitäten hindeutet.
Grenzüberschreitende Vertragsstrukturen zeichnen sich ebenfalls als Chancenbereich ab. Da die Genehmigungsprüfung den informellen Abbau in Teilen Asiens eindämmt, werden langfristige Abnahmevereinbarungen und Lieferantenkonsolidierung für Glashersteller und elektronikgebundene Verbraucher, die Versorgungssicherheit suchen, üblicher. Auf der Exportseite unterstreicht das Engagement australischer Entwickler in Projekten für asiatische Kunden, einschließlich des im Marktkontext genannten Entwicklungspfads von VRX Silica für Arrowsmith North, Australiens Rolle als regionale Ausgleichsquelle für höherspezifizierte Sandströme, insbesondere da der Ausbau von Floatglas in Südostasien und die auf China konzentrierte Nachfrage nach Solarglas den Bedarf an konformem, gleichbleibend hochwertigem Rohmaterial erhöhen.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Quarzsand
- Juli 2026: Sibelco übte eine Kaufoption aus, um zusätzliche Aktien im Wert von 4,4 Mio. AUD an Cape Silica Holdings zu zeichnen, wodurch die Eigentümerstruktur des Gemeinschaftsunternehmens mit Diatreme unverändert blieb. Die Transaktion unterstützte die Finanzierungskontinuität für Quarzsandvorkommen in Far North Queensland, die mit eisenarmen, hochreinen Lieferketten für asiatische Glasmärkte verbunden sind.
- September 2025: VRX Silica erhielt die Part-V-Arbeitsgenehmigung von der westaustralischen Behörde für Wasser- und Umweltregulierung für das Arrowsmith-North-Quarzsandprojekt. Die Genehmigung ermöglichte Bau und Betrieb der Aufbereitungsanlage und zugehöriger Infrastruktur und stärkte die Bereitschaft des Projekts, die gezielte Nachfrage aus asiatischen Glas- und Gießereimärkten zu bedienen.
- Juni 2024: ASEAN-Regierungen stellten in der ersten Hälfte des Jahres 2024 13,2 Mrd. USD für Verkehrskorridore, Netzausbauten und kommunale Wasseraufbereitung bereit, was die Anforderungen an Bausand-Qualität in mehreren Märkten erhöhte. Die Ausgabenwelle schärfte den Fokus der Auftragnehmer auf zertifizierte, gewaschene und klassierte Lieferungen und beschleunigte die Nachfragekonsolidierung hin zu konformen Produzenten.
Asien-Pazifik-Markt für Quarzsand Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Asien-Pazifik-Markt für Quarzsand definiert als Angebot und Nachfrage nach Quarzsand, der als industrieller Rohstoff in den wichtigsten nachgelagerten Anwendungsbereichen eingesetzt wird, erfasst in Volumeneinheiten und begrenzt auf die in diesem Bericht abgedeckte Asien-Pazifik-Region.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden verwandte Siliziumdioxidprodukte (wie gefällte Kieselsäure) und andere nicht auf Siliziumdioxid basierende Industriemineralien; allgemeiner Bausand wird nur dann einbezogen, wenn er die Verwendungskriterien für Quarzsand erfüllt.
Segmentierungsübersicht
- Nach Qualitätsstufe
- Glasqualität
- Gießerei-/Schmelzqualität
- Optische Glasqualität
- Intermediäres HPQ
- Ultra-Hoch-HPQ
- Hyper-HPQ
- Nach Endverbrauchsbranche
- Glasherstellung
- Gießerei
- Chemie
- Bauwesen
- Farben und Beschichtungen
- Keramik und Feuerfestmaterialien
- Filtration
- Öl und Gas
- Sonstige Endverbrauchsbranchen
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Thailand
- Malaysia
- Singapur
- Philippinen
- Vietnam
- Übriger Asien-Pazifik-Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dem Aufbau des Basisdatensatzes für das Modell, insbesondere hinsichtlich länderspezifischer Produktions- und Handelssignale, Nachfrageindikatoren für Endanwendungen sowie Änderungen in den Bergbau- und Umweltvorschriften, die das Angebot einschränken können. Wir haben öffentliche Quellen herangezogen, darunter nationale geologische Behörden und Bergbauministerien, Zoll- und Hafenstatistiken, Bau- und Industrieproduktionsindizes nationaler Statistikämter sowie Veröffentlichungen von Branchenverbänden aus den Bereichen Glas, Gießerei und Keramik.
Um die Daten für die Marktgrößenbestimmung nutzbar zu machen, wurden sie in vergleichbare Zeitreihen normalisiert und anschließend auf Brüche überprüft, die mit politischen Maßnahmen, Lizenzierungsänderungen oder ungewöhnlichen Wetterstörungen in Bergbaukorridoren zusammenhängen. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Aufbereitungsausbau und den Start nachgelagerter Anlagen zu verstehen, die den Quarzsandbedarf verschieben können. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene genutzt, wo die öffentliche Berichterstattung nicht konsistent war. Die oben aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Forschungsklärung wurden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Produzenten, Verarbeitern, Distributoren und großen Endverbrauchern aus den Bereichen Glas, Gießerei, Keramik und bauwirtschaftlich geprägten Nachfragesegmenten im Asien-Pazifik-Raum. Die Angaben der Befragten wurden genutzt, um Verschiebungen im Qualitätsmix, typische Vertragsbedingungen, Saisonalität bei Lieferungen sowie die Auswirkungen von Genehmigungsverfahren und Compliance auf das verfügbare Angebot zu bestätigen. Dies ermöglichte es uns, Annahmen zu präzisieren, die durch die Sekundärforschung allein nicht vollständig erklärt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 14 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die grundlegende Logik der Marktgrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Produktions- und Handelsdaten nach Ländern rekonstruiert und anschließend nach Bereinigung um Lagerbestandsveränderungen und grenzüberschreitende Bewegungen in wichtigen Korridoren in den scheinbaren Verbrauch umgerechnet werden. Sobald der Nachfragepool geformt ist, wird die Gesamtmenge anhand von Qualitäts- und Endanwendungsindikatoren aufgeteilt, die durch Interviews bestätigt wurden; die Hauptergebnisse werden in Tonnen ausgewiesen, da dies die gängige Handelseinheit für dieses Rohstoffsegment ist.
Um die Gesamtgröße zu verankern, wurden ergänzend selektive Bottom-up-Näherungsrechnungen durchgeführt, beispielsweise zu Lieferantenkapazitäten nach Aufbereitungstyp, typischen Auslastungsbandbreiten sowie einer begrenzten Anzahl von Kanalprüfungen, die gelieferte Mengen mit dem Bedarf nachgelagerter Anlagen verknüpfen. Zu den im Modell verwendeten Schlüsselvariablen zählen Kapazitätserweiterungen bei Glas und Solarglas, Trends in der Gießereiproduktion, Proxys für die Bautätigkeit, Import- und Exportmengen nach HS-Codes sowie gemeldete Änderungen bei Bergbaulizenzen und Umweltgenehmigungen, die das Angebot einschränken können. Für die Prognose wurde eine Szenarioanalyse zu den sensitivsten Treibern angewendet (Kapazitätshochlauf, politische Verschärfungen und Handelskonflikte), und die endgültige Entwicklungslinie wurde am Expertenkonsens darüber ausgerichtet, wie schnell neue Kapazitäten genehmigt und auf stabile Qualität gebracht werden können.
Wo Bottom-up-Eingaben für kleinere Länder oder fragmentierte Bergbaugebiete unvollständig waren, wurden Lücken durch kalibrierte Proxys geschlossen, die an Handelsintensität und nachgelagerte Produktionsfußabdrücke geknüpft sind, und anschließend erneut gegen Interviewbandbreiten geprüft, bevor die endgültige Freigabe erfolgte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, beginnend mit internen Konsistenzprüfungen über Produktion, Nettohandel und impliziten Verbrauch, gefolgt von Abweichungsanalysen gegenüber unabhängigen Nachfragesignalen wie Glasproduktion und Bautätigkeit. Wenn ein Ergebnis für ein Land ungewöhnlich erschien, wurden die Annahmen erneut geöffnet und Folgegespräche eingeleitet, um zu bestätigen, ob die Veränderung durch politische Maßnahmen, Anlagenstillstände oder einmalige Lieferzeitpunkte verursacht wurde.
Vor der Veröffentlichung durchlaufen Modell und Bericht Analytikerprüfungen, damit die endgültigen Zahlen über alle Abschnitte hinweg konsistent sind und größere Abweichungen in verständlicher Sprache erläutert werden. Der Bericht wird jährlich aktualisiert; wesentliche Ereignisse, die die Angebotsverfügbarkeit oder den Nachfrageausblick verändern, können durch Zwischenaktualisierungen eingearbeitet werden. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit die Kunden die aktuellste Markteinschätzung erhalten.
Marktgröße für Quarzsand in Asien gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Quarzsand im Asien-Pazifik-Raum stimmen häufig nicht überein, selbst wenn die Titel ähnlich klingen, da die Maßeinheit und der Erfassungsgegenstand variieren können. Unterschiede entstehen auch dadurch, wie die jeweiligen Herausgeber Qualitätsdefinitionen, Anpassungen für den grenzüberschreitenden Handel und die Häufigkeit der Aktualisierung von Annahmen bei Regulierungsänderungen handhaben.
Ein häufiger Treiber von Abweichungen ist der Umfang: Einige Schätzungen basieren auf Wertgrößen und können Quarzsand stillschweigend mit breiterem Industriesand oder nachgelagerten Verarbeitungsprodukten vermischen, was die Gesamtsumme je nach Preisannahmen nach oben verschiebt. Ein weiterer Faktor ist die Preismethodik selbst, da Durchschnittsverkaufspreise je nach Land, Qualität und Vertragstyp stark schwanken können und sich zudem mit Fracht- und Energiekosten verändern. Einige Studien wenden auch eine einzige regionale Wachstumskurve an, ohne zu prüfen, ob neue Glaskapazitäten, Genehmigungsverzögerungen oder Exportbeschränkungen bereits in länderspezifischen Signalen sichtbar sind, was zu einem anderen Ausgangspunkt und einem anderen Prognosepfad führen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 180,68 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 6,45 Milliarden USD (2024) | Verwendet eine wertbasierte Betrachtung und wendet anschließend Preisannahmen nach Endanwendung an, was die Gesamtsummen erhöhen kann, wenn breitere Industriesandqualitäten und Preisaufschläge ohne klare Mengenabstimmung einbezogen werden. |
| Regionales Beratungsunternehmen B | 5,80 Milliarden USD (2024) | Weist Umsätze in USD aus und kann empfindlich auf Währungszeitpunkte und die Entwicklung von Durchschnittspreisen reagieren; der Umfang kann zusätzliche Qualitäten und Anwendungen einschließen, die nicht immer durch klare Handels- und Produktionsprüfungen getrennt werden. |
Die Streuung dieser Zahlen erklärt sich größtenteils durch die Wahl der Einheit und den Umfang der Definition. Einige Quellen schließen Wertschöpfungsebenen aus Verarbeitung und Lieferung ein, während Mordor Intelligence ausschließlich Quarzsandmengen zählt, die an verifizierte Produktions- und Nettohandelssignale geknüpft sind, wodurch die Gesamtgröße auf den physischen Verbrauch zurückführbar bleibt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Siliziumsandmarkt?
Der Asien-Pazifik-Siliziumsandmarkt umfasst im Jahr 2026 180,68 Millionen Tonnen und soll bis 2031 249,41 Millionen Tonnen erreichen, auf Kurs für einen CAGR von 6,66 % bis 2031.
Welches Land dominiert die Nachfrage?
China führt mit 73,75 % des Volumens von 2025 aufgrund seiner Solarglas-, Floatglas- und Siliziummetallkapazitäten.
Welche Qualitätsstufe wächst bis 2031 am schnellsten?
Hyper-HPQ expandiert mit einem CAGR von 11,32 %, da Halbleiter- und Batterielieferketten die Reinheitsstandards anheben.
Warum ist eisenarmer Glassand knapp?
Solarmodule schreiben nun Glas mit weniger als 120 ppm Fe₂O₃ vor, was qualifizierende Lagerstätten einschränkt und Investitionen in die Aufbereitung antreibt.