
Größe und Marktanteil des Marktes für Compound Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
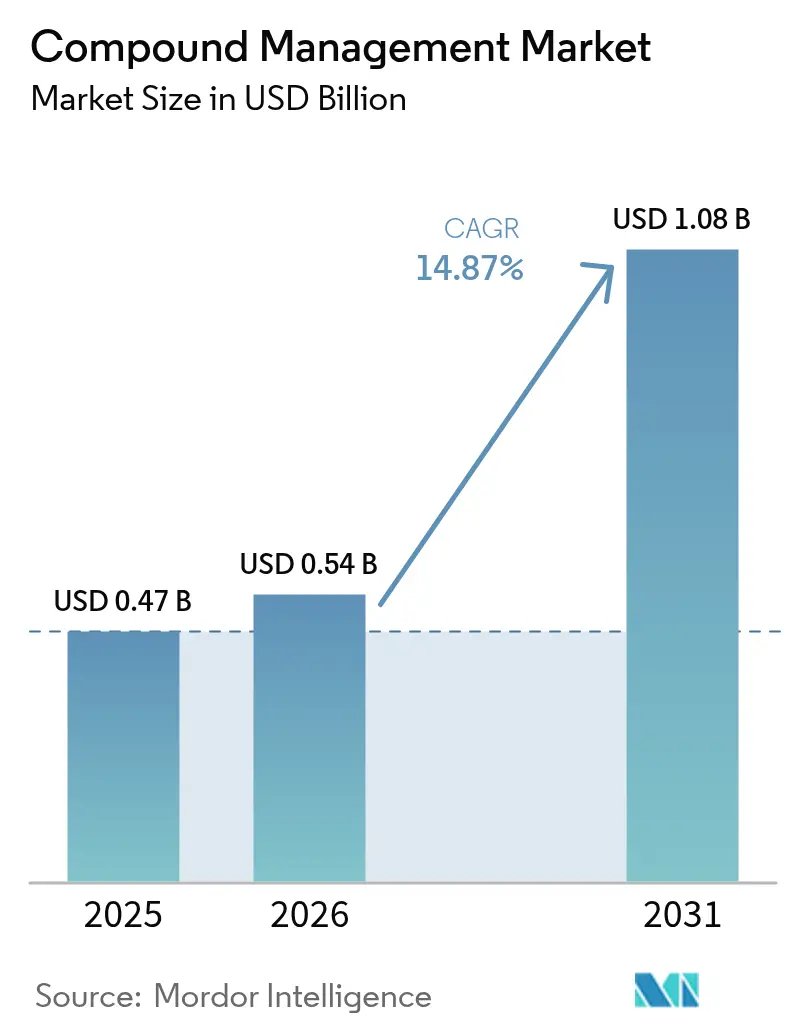
| Marktgröße (2026) | 0.54 Milliarden US-Dollar |
| Marktgröße (2031) | 1.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.87 % |
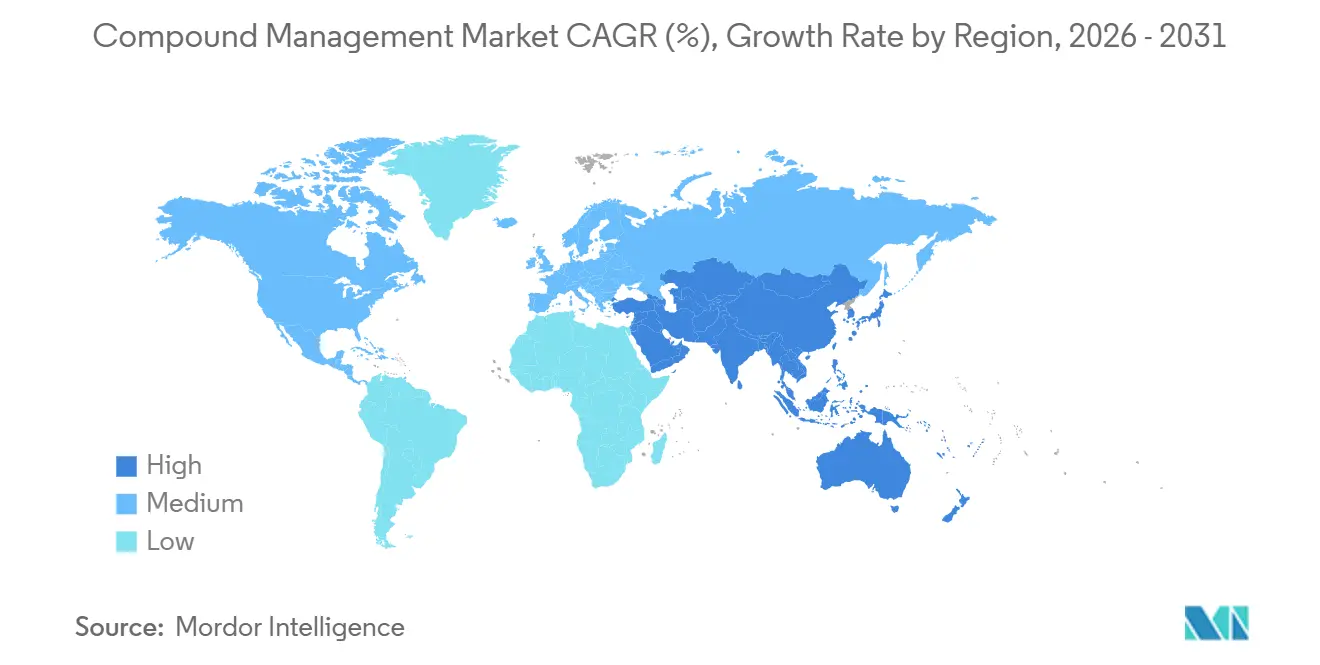
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
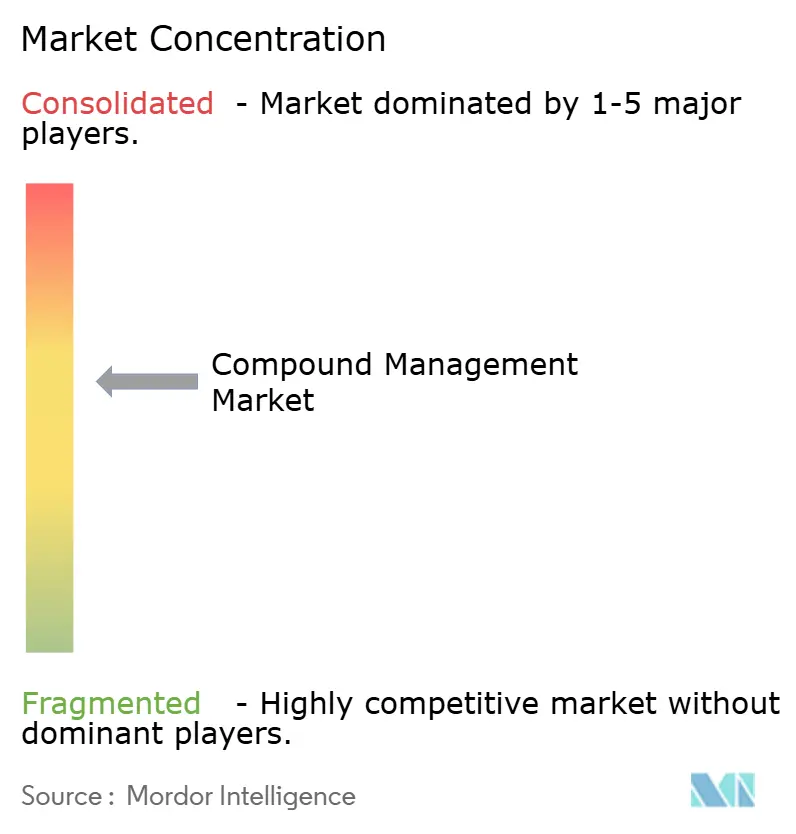
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Compound Management von Mordor Intelligence
Die Marktgröße für Compound Management wird voraussichtlich 0,47 Milliarden USD im Jahr 2025 und 0,54 Milliarden USD im Jahr 2026 betragen und bis 2031 einen Wert von 1,08 Milliarden USD erreichen, mit einer CAGR von 14,87 % von 2026 bis 2031. Die robuste Expansion spiegelt das Bestreben von Pharma- und Biotechnologieunternehmen wider, Entdeckungszyklen durch Auslagerung physischer Bibliotheken, den Einsatz KI-gestützter High-Content-Screening-Verfahren und die Automatisierung der Kühlkettenlogistik zu verkürzen. Anbieter, die Robotergefriergeräte mit Bildgebungsanalytik kombinieren, sichern sich langfristige Rahmenverträge, während Risikokapitalgeber mehr als 150 Millionen USD in Start-ups investieren, die modulare, softwaredefinierte Infrastruktur versprechen. Regulatorische Aktualisierungen – wie die strengeren Temperaturabweichungsrichtlinien der FDA und die überarbeiteten Datenanforderungen der Europäischen Union – machen die Einhaltung von Vorschriften zu einem Kaufauslöser und beschleunigen den Ersatz manueller Systeme durch prüfungsfähige Plattformen. Gleichzeitig lenken ESG-Verpflichtungen Käufer hin zu energieeffizienten Gefriergeräten und Pay-per-Vial-Lagermodellen, die Scope-1- und Scope-2-Emissionen senken. Die moderate Konzentration unter den fünf führenden Anbietern lässt Raum für Nischenanbieter in den Bereichen enzymatische DNA-Synthese, Mikrofluidik und kohlenstoffarme Lagerung.
Wichtigste Erkenntnisse des Berichts
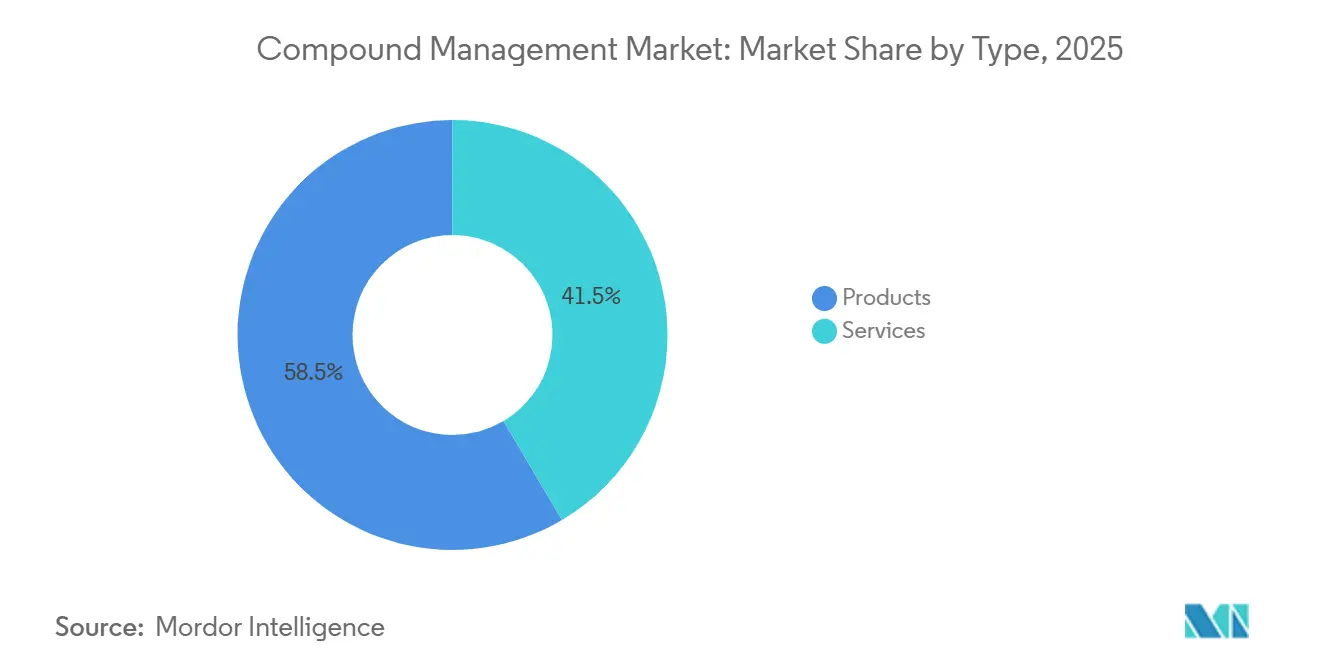
- Nach Typ führten Produkte mit einem Umsatzanteil von 58,55 % im Jahr 2025; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 16,25 % wachsen.
- Nach Probentyp entfielen chemische Verbindungen auf 52,53 % des Marktanteils für Compound Management im Jahr 2025, während Bioproben bis 2031 mit einer CAGR von 17,75 % wachsen sollen.
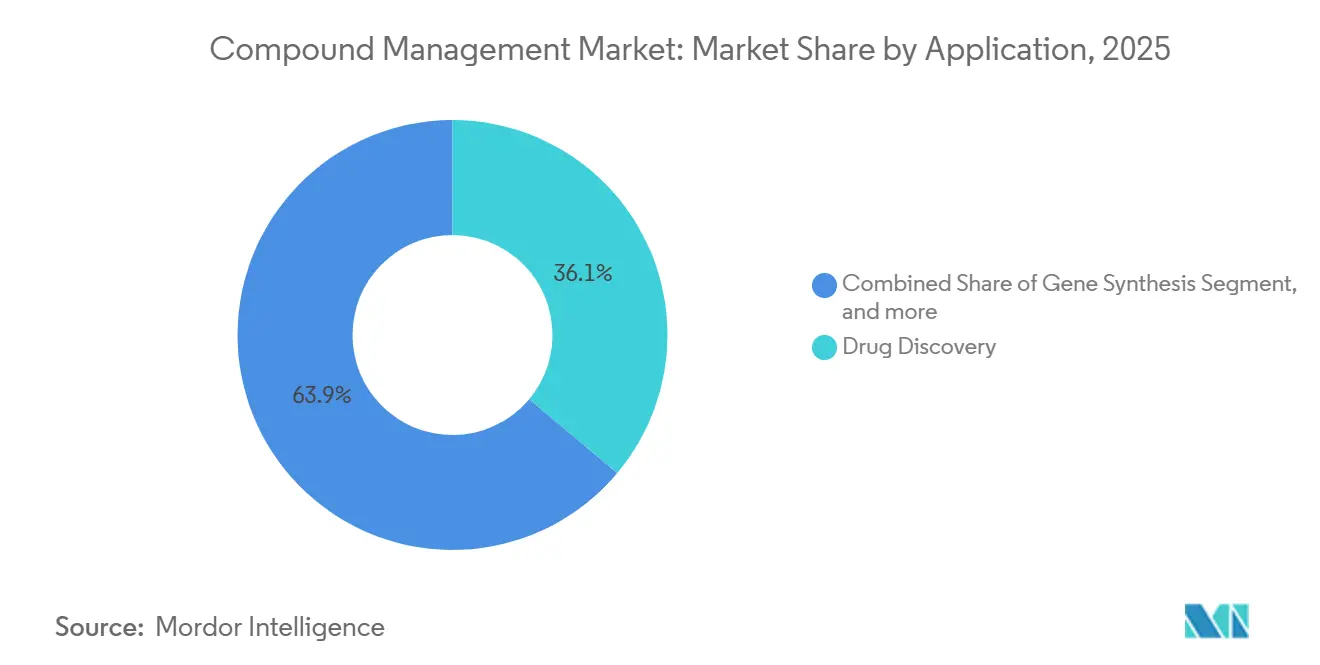
- Nach Anwendung entfiel die Wirkstoffforschung auf 36,15 % des Umsatzes im Jahr 2025; das Biobanking wird voraussichtlich bis 2031 mit einer CAGR von 17,82 % wachsen.
- Nach Endnutzer trugen Pharmaunternehmen 35,65 % des Umsatzes im Jahr 2025 bei, während Auftragsforschungsorganisationen bis 2031 eine CAGR von 15,32 % erzielen dürften.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,23 %, und Asien-Pazifik wird voraussichtlich die schnellste CAGR von 16,42 % im Zeitraum 2026–2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausbau KI-gestützter High-Content-Screening-Plattformen | +3.2% | Global, Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Biologika- und Zell-/Gentherapie-Pipelines | +4.1% | Global, angeführt von Nordamerika, zunehmend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Auslagerung von Probenbibliotheken an spezialisierte Biorepositorien | +2.8% | Nordamerika & Europa als Kernmärkte, Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Kühlkettenautomatisierung in regulierten Märkten | +2.3% | Nordamerika & EU, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalzuflüsse in robotergestützte Infrastruktur | +1.9% | Nordamerika primär, Europa sekundär | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Dekarbonisierung des Laborbetriebs | +1.4% | Europa & Nordamerika, frühe Phase in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau KI-gestützter High-Content-Screening-Plattformen
Fortschrittliche Bildgebungssysteme, die Modelle des maschinellen Lernens einbetten, verkürzen die Zeitspannen von der Trefferidentifikation bis zur Leitstruktur nun um bis zu 40 % und treiben die Nachfrage nach Robotergefriergeräten an, die 384-Well-Platten innerhalb von Minuten liefern können. Das 2024 eingeführte ImageXpress HCS.ai von Molecular Devices ermöglichte ein Onkologie-Screening von 1,2 Millionen Verbindungen in sechs Wochen. ZEISS folgte 2025 mit der arivis Cloud, die 3-D-Analytik über RESTful-APIs mit Compound-Datenbanken für Echtzeit-Struktur-Aktivitäts-Erkenntnisse verknüpft[1]ZEISS, "arivis Cloud-Ankündigung," zeiss.com. Open-Source-Pipelines wie PhenoProfiler validieren die KI-Triage, indem sie die Bioaktivität mit einer Genauigkeit von 82 % vorhersagen und den Reagenzienverbrauch halbieren. Start-ups wie Automata integrieren Scheduler, die manuelle Transfers um 70 % reduzieren. Zusammen lenken diese Fortschritte die Ausgaben von statischer Lagerung hin zu integrierten Entdeckungssuiten.
Wachsende Biologika- und Zell-/Gentherapie-Pipelines
Die Amerikanische Gesellschaft für Gen- und Zelltherapie zählte im ersten Quartal 2025 4.418 aktive Programme, ein Anstieg von 12 % gegenüber dem Vorjahr[2]Amerikanische Gesellschaft für Gen- und Zelltherapie, "Landschaft Q1 2025," asgct.org. Kryogene Präzision ist entscheidend: WuXi Biologics fügte 2024 drei automatisierte Vial-Auftau-Einheiten hinzu, um Kontaminationen bei der Expansion von Masterzellbanken zu reduzieren. Evotecs Partnerschaft im Wert von 15 Millionen EUR mit Halozyme zielt auf hochkonzentrierte Biologika ab, die inerte Lagerbedingungen erfordern. Novartis arbeitet mit Isomorphic Labs zusammen, um Tausende von KI-entwickelten Antikörpersequenzen schnell zu archivieren. Steigende Konstruktvolumina erhöhen daher den Bedarf an skalierbaren, barcode-gesteuerten Lösungen für den Markt für Compound Management.
Auslagerung von Probenbibliotheken an spezialisierte Biorepositorien
Auftraggeber übertragen die Verwaltung zunehmend an Drittanbieter, um Investitionsausgaben in Servicegebühren umzuwandeln. BioAscent investierte 2024 20 Millionen EUR in seinen Standort in Edinburgh und fügte 12 Millionen Vial-Positionen und eine Bearbeitungszeit von vier Stunden hinzu. Charles River verwaltet 1,4 Millionen einzigartige Verbindungen auf drei Kontinenten mit FDA-konformer Rückverfolgbarkeit. Syngenes Biorepository in Bangalore bietet eine um 40 % günstigere Lagerung als nordamerikanische Mitbewerber. Azenta sicherte sich Verträge von vier der Top-20-Pharmaunternehmen mit seinen automatisierten BioStore-III-Gefriergeräten. Diese Zweiteilung ermöglicht es Auftraggebern, die Kernchemie beizubehalten und gleichzeitig die Archivierung und Plattenreformatierung auszulagern.
Vorschriften zur Kühlkettenautomatisierung in regulierten Märkten
Regulierungsbehörden bestehen nun auf kontinuierlicher Überwachung und elektronischen Prüfpfaden. Die FDA-Leitlinie vom Januar 2025 legt Abweichungsschwellenwerte auf ±2 °C fest, was über die Möglichkeiten manueller Protokollierung hinausgeht. Die Überarbeitung von Anhang 11 der EU, die im Juni 2025 in Kraft tritt, erstreckt ähnliche Kontrollen auf computergestützte Systeme. Anbieter reagieren mit sensorenreichen Inkubatoren wie der STX-Serie von LiCONiC, die alle 30 Sekunden Daten streamen. Die RFID-fähigen arktic-Einheiten von SPT Labtech reduzieren Temperaturschwankungen um 85 %. Die obligatorische Validierung beschleunigt daher Upgrades im gesamten Markt für Compound Management.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionsausgaben für automatisierte −80-°C- und LN₂-Lager | −1.8% | Global, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Datenintegrität und Cybersicherheitsrisiken von Cloud-LIMS | −1.3% | Nordamerika & Europa primär, Asien-Pazifik sekundär | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Compound Management | −0.9% | Asien-Pazifik, Naher Osten, Südamerika | Langfristig (≥ 4 Jahre) |
| Volatile Versorgung mit laborqualitativem CO₂/N₂ | −0.7% | Global, episodische regionale Engpässe | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für automatisierte −80-°C- und LN₂-Lager
Vollautomatische Kryogensysteme kosten jeweils 1,5–3 Millionen USD, was für Auftragsforschungsorganisationen mit einem Umsatz unter 50 Millionen USD eine Hürde darstellt. Azentras BioStore III wird vor der Validierung mit knapp 2,5 Millionen USD gelistet, während das ältere SampleStore von Brooks Reinraumumbauten erfordert, die 30–40 % zu den Projektgesamtkosten hinzufügen. Sechs-Tank-LN₂-Anlagen können Redundanzbudgets auf über 2 Millionen USD treiben[3]Nexus Cryogenic Solutions, "Preisleitfaden 2024," nexuscryo.com . Leasing-to-own-Modelle von Heraeus bieten Entlastung, haben jedoch Schwierigkeiten bei der Akzeptanz, da Auftraggeber das Eigentum an IP-sensiblen Bibliotheken behalten möchten. Die Kapitalintensität konzentriert die Nachfrage daher auf kapitalstarke Unternehmen.
Datenintegrität und Cybersicherheitsrisiken von Cloud-LIMS
Eine Umfrage aus dem Jahr 2025 ergab, dass 38 % der IT-Manager Ransomware-Bedenken als größtes Hindernis für die Cloud-Migration nennen. Anhang 11 verpflichtet Cloud-Systeme nun zur Führung von Prüfpfaden und rollenbasierten Kontrollen, was die Compliance-Ausgaben für kleine Anbieter erhöht. Titian's Mosaic 2025 bietet Ende-zu-Ende-Verschlüsselung und Multi-Faktor-Authentifizierung, aber die Einführung erfordert Personal, das in GxP und Cybersicherheit versiert ist – in Entwicklungsregionen eine Seltenheit. FDA-21-CFR-Part-11-Audits können die Validierung um bis zu 12 Monate verlängern und die Einführung verlangsamen. Infolgedessen hatten bis Ende 2024 nur 28 % der Pharmaunternehmen mehr als die Hälfte ihrer Bibliotheken in die Cloud verlagert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dienstleistungen gewinnen an Fahrt, da Auftraggeber auslagernProdukte erzielten 2025 einen Umsatzanteil von 58,55 %, getragen von Robotergefriergeräten, Flüssigkeitshandhabungsgeräten und Inventarscannern. Dienstleistungen werden jedoch mit einer CAGR von 16,25 % bis 2031 die Hardware übertreffen, da Auftragsforschungsorganisationen Verwaltungsaufgaben übernehmen, die früher intern angesiedelt waren. Automatisierte Lagersysteme – wie Tecans Fluent und Hamiltons Microlab STAR – reduzieren manuelle Fehler um 95 % und halten die Nachfrage aufrecht, auch wenn die Kommoditisierung die Margen verringert. Auftraggeber konzentrieren ihr Kapital auf KI-Analytik und überlassen externen Biorepositorien die Finanzierung der Kühlketteninfrastruktur.
Probenarchivierungsverträge wandeln feste Abschreibungen in variable Gebühren um und garantieren eine Erfüllung innerhalb von vier Stunden. Das Edinburgh-Upgrade von BioAscent fügte 12 Millionen Vial-Stellplätze hinzu, während die Einrichtung von Syngene in Bangalore die US-Preise um 40 % unterbietet. Solche Modelle vergrößern die Marktgröße für Compound Management im Bereich Dienstleistungen, auch wenn die Hardwareverkäufe stagnieren.


Nach Probentyp:
Bioproben beschleunigen sich durch fortschrittliche TherapienChemische Verbindungen hielten 2025 einen Anteil von 52,53 %, doch Bioproben werden mit einer CAGR von 17,75 % wachsen, da Zell- und Gentherapien zunehmen. Jedes Prüfpräparat erzeugt Tausende von Kryovials, die bei −80 °C oder in LN₂ mit Rückverfolgbarkeitsmetadaten aufbewahrt werden müssen. WuXi Biologics fügte automatisierte Vial-Auftau-Einheiten hinzu, die Kontaminationen in Masterzellbanken reduzieren. Start-ups für enzymatische Gensynthese steigern ebenfalls die Nachfrage nach Plasmidlagerung.
Virtuelle Kataloge wie Enamines REAL reduzieren den physischen Fußabdruck kleiner Moleküle und verlangsamen das chemische Wachstum. Umgekehrt verlängern Bevölkerungskohorten und Register für seltene Krankheiten die Aufbewahrungshorizonte für Bioproben auf 50 Jahre, was die Planung der Gefrierkapazität in der gesamten Compound-Management-Branche erhöht.
Nach Anwendung:
Biobanking eilt voraus, Wirkstoffforschung bleibt KernbereichDie Wirkstoffforschung behielt 2025 einen Umsatzanteil von 36,15 % dank Hochdurchsatz-Screening und KI-Triage. Biobanking wird jedoch bis 2031 eine CAGR von 17,82 % verzeichnen, da Genomik-Konsortien auf Millionen von Bioproben skalieren. Die arktic-Plattform von SPT Labtech reduziert Türöffnungen um 85 % und bewahrt die Probenintegrität über Jahrzehnte. Langzeitlagergebühren und Software zur Einwilligungsverwaltung treiben die Marktgröße für Compound Management in diesem Segment in die Höhe.
Gensynthese-Workflows gewinnen, obwohl kleiner, durch enzymatische DNA-Schreiber, die Konstrukte am selben Tag für CRISPR-Screens liefern. Andere Nischen – Materialwissenschaften oder chemische Synthese – übernehmen ähnliche Plattenhandhabungsrobotik und profitieren von Spillover-Innovationen.

Nach Endnutzer:
Auftragsforschungsorganisationen gewinnen inkrementelle AusgabenPharmaunternehmen generierten 2025 einen Umsatzanteil von 35,65 % und betreiben zentralisierte Bibliotheken für den IP-Schutz. Auftragsforschungsorganisationen werden jedoch eine CAGR von 15,32 % erzielen, da Auftraggeber die Plattenreformatierung und Langzeitarchivierung auslagern. Charles River überwacht bereits 1,4 Millionen Verbindungen weltweit und versendet unter temperaturüberwachter Logistik, die FDA-Audits entspricht. Auftragsdienstleister in Indien und China nutzen Lohnkostenvorteile, um einen 24/7-Abruf zu niedrigeren Kosten anzubieten, und vergrößern ihren Anteil am Umsatz des Marktes für Compound Management.
Akademische Einrichtungen wie UK Biobank tragen eine stetige Basisnachfrage bei, arbeiten jedoch unter begrenzten Fördermitteln und bevorzugen Open-Source-Inventarsysteme. Biopharmazeutische Unternehmen, die RNA- und Zelltherapien verfolgen, benötigen LN₂-Präzision, was den Verkauf von Premium-Gefriergeräten und Serviceverträgen antreibt.
Geografische Analyse
Compound-Management-Markt Nordamerika
Nordamerika führte mit einem Anteil von 38,23 % am Umsatz 2025, angetrieben durch FDA-Leitlinien, die Echtzeit-Temperaturwarnungen vorschreiben, sowie durch umfangreiche Risikokapitalfinanzierungen für Labor-Automatisierungs-Start-ups wie Automata. Große Akteure wie Thermo Fisher, das Olink 2024 für 3,1 Milliarden USD erwarb, integrieren räumliche Biologie-Assays mit Lagerungsabläufen und festigen damit die Dominanz der Region. Kanada und Mexiko wachsen als Satelliten-CRO-Standorte; BioAscent plant bis 2027 einen Standort in Toronto mit einer Kapazität von 5 Millionen Fläschchen.
Compound-Management-Markt Europa
Europa profitiert von einem einheitlichen Anhang-11-Rahmenwerk, das ab Juni 2025 in Kraft tritt und multinationale Biorepository-Netzwerke fördert. Evotec und Lonza veranschaulichen die regionale Dynamik; Letzteres verzeichnete nach Gefrierschrank-Upgrades eine Emissionsreduzierung von 12 %. Deutschland, das Vereinigte Königreich und Frankreich bleiben Leitmarkte, während die Schweiz und die nordischen Länder auf Gensynthese und präzise Biobankierung spezialisiert sind.
Compound-Management-Markt Asien-Pazifik
Asien-Pazifik wird bis 2031 den schnellsten CAGR von 16,42 % verzeichnen. Chinesische CDMOs wie WuXi AppTec meldeten 2024 einen Umsatz von 3,89 Milliarden USD und setzen automatisierte Fläschchen-Auftau-Einheiten ein, um globale Auftraggeber zu bedienen. Syngene aus Indien bietet FDA-konforme Lagerung zu 40 % niedrigeren Kosten an und zieht multinationale Studien an. Das RAPID-Lab-System von Yokogawa ist auf die etablierten ERP-Frameworks Japans abgestimmt und erleichtert die Einführung. Aufstrebende Cluster in Singapur und Taiwan werben mit modularer Automatisierung und günstigen regulatorischen Rahmenbedingungen um Investitionen.
Compound-Management-Markt Naher Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika repräsentieren zusammen einen kleineren, aber wachsenden Anteil. Das Nationale Krebsinstitut Brasiliens modernisierte 2024 seine Biobank, und das CSIR Südafrikas eröffnete 2025 eine Gensynthese-Einheit. Lieferketteninstabilität und Fachkräftemangel begrenzen das kurzfristige Wachstum, schaffen jedoch langfristiges Aufholpotenzial.

Regulatorisches Umfeld
Regulatorische Anforderungen im Compound-Management konzentrieren sich zunehmend auf validierte Kühlkettenkontrolle, elektronische Aufzeichnungen und dokumentierte Rückverfolgbarkeit über Lagerung, Umformatierung und Versand hinweg. In den Vereinigten Staaten wird die für ausgelagerte und zentralisierte Handhabung relevante FDA-Aufsicht durch die Richtlinien nach Section 503B geprägt, einschließlich der finalen Leitlinie vom Januar 2025 zur Übergangspolitik für Compounding unter Verwendung von Bulk-Wirkstoffen gemäß 503B. Diese Leitlinie hat die Erwartungen verschärft, während die Behörde ihre formale Bulk-Wirkstoffliste weiterentwickelt.
In Europa erweitern aktualisierte EMA-Leitlinien den Compliance-Rahmen für die Verwaltung von Verbindungen und Bioproben im Zusammenhang mit fortschrittlichen Modalitäten und komplexen Chemien. Die EMA aktualisierte im Dezember 2025 ihre Q&A-Leitlinie für biologische Arzneimittel und ergänzte Details zur Qualifizierung von Referenzstandards, Bioburden-Tests und Proteingehaltsbestimmung, was den Bedarf an konsistenten Probenmetadaten und kontrollierter Handhabung erhöht. Weitere Leitlinienrevisionen im Jahr 2026, einschließlich Aktualisierungen zur Chemie von Wirkstoffen und der Guideline on the Development and Manufacture of Synthetic Peptides, die am 1. Juni 2026 in Kraft tritt, erhöhen die Anforderungen an die Verunreinigungskontrolle (einschließlich N-Nitrosaminen) und Dokumentationspraktiken, was indirekt die Anforderungen an konforme Probenbestände und Datenintegrität in unterstützenden Laboren und Dienstleistungsanbietern erhöht.
Wettbewerbslandschaft
Der Markt für Compound Management ist moderat konzentriert: Thermo Fisher, Azenta, Tecan, Hamilton und Beckman Coulter halten zusammen einen bedeutenden Anteil, aber Dutzende von mittelgroßen Spezialisten konkurrieren durch Nischeninnovationen. Thermo Fishers Olink-Akquisition verknüpft proteomische Auswertungen mit Gefriergeräteflotten und bietet eine Plattform von der Entstehung bis zur Erkenntnis. Tecan investierte 576 Millionen USD in Paramit und 75 Millionen EUR in Cellenion, um Flüssigkeitshandhabung mit Einzelzell-Dispensierung zu verbinden. Azenta nutzt ISO-9001-zertifizierte BioStore-III-Einheiten, um mehrjährige Archivierungsverträge von vier der Top-20-Pharmaauftraggeber zu gewinnen.
Disruptoren ziehen Risikokapital an: Ansas Runde über 65 Millionen USD treibt die enzymatische DNA-Synthese voran und eliminiert Phosphoramidit-Abfälle. Automatas LINQ orchestriert Roboter verschiedener Anbieter über einen einzigen Scheduler und sammelte 45 Millionen USD ein. Trilobios Mikrofluidik-Chips versprechen Einweg-Verdünnung und reduzieren Kreuzkontaminationen. Die Wettbewerbsdifferenzierung verlagert sich von der Hardware-Robustheit hin zu Software-Interoperabilität und Cybersicherheitsbereitschaft; Titians Mosaic 2025 fügt Multi-Faktor-Authentifizierung und Verschlüsselung hinzu, als Reaktion auf die Ransomware-Bedenken von 38 % der IT-Manager.
Compliance-Expertise wird zu einem Schutzwall: Das Prüfpfad-Mandat von Anhang 11 belastet kleine Anbieter ohne dedizierte Qualitätsteams, während große multinationale Unternehmen interne Regulierungsabteilungen aufbauen. Geografische Arbitrage beeinflusst ebenfalls die Strategie; Syngenes Standort in Bangalore bietet konforme Lagerung mit 40 % Einsparungen, und WuXi AppTecs Standort in Shanghai bietet Asien-Pazifik-Nähe unter Chinas Biosicherheitsregeln.
Marktführer in der Compound-Management-Branche
Hamilton Company
Azenta Life Sciences
Danaher (Beckman Coulter Life Sciences)
Thermo Fisher Scientific
Tecan Trading AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Compound-Management-Markt
- Abcam Compound Libraries
- AXXAM S.p.A.
- Azenta
- Beckman Coulter Life Sciences
- BioAscent
- Biosero
- Brooks Automation (SampleStore)
- Evotec
- FluidX (Azenta)
- Hamilton Company
- Heraeus CryoPac
- HighRes Biosolutions
- Inheco GmbH
- LiCONiC
- NEXUS Cryogenic Solutions
- SPT Labtech
- Tecan Group
- Thermo Fisher Scientific
- Titian Software
- WuXi App Tec
- Yokogawa RAPID-Lab
- Ziath

Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken zeigen sich am deutlichsten in der durchgängigen Rückverfolgbarkeit, die physische Verwahrung, automatisierte Lagerung und Umformatierung über mehrstandortübergreifende Workflows hinweg umfasst, insbesondere wenn Sponsoren die Arbeit zwischen internen Laboren, CROs und spezialisierten Biorepositorien aufteilen. Käufer standardisieren zunehmend auf integrierte Stacks, die automatisierte Lagerung und Flüssigkeitshandhabung mit Probenbank-Software verbinden, wodurch Datenverlust und Compliance-Reibung unter computergestützten Systemkontrollen reduziert werden. Der 2025 vollzogene Wechsel von EU-OPENSCREEN zu einem vollständig automatisierten Workflow zur Verwaltung von über 100.000 Verbindungen weist ebenfalls auf eine institutionelle Nachfrage nach standardisierter Auflösung, Aliquotierung, Lagerung und Umformatierung hin, statt auf den Kauf eigenständiger Geräte.
Auch bei skalierbaren, hochdichten Lagermodulen und Servicemodellen, die es kleineren Biotech-Unternehmen und regionalen F&E-Zentren ermöglichen, auf konforme Kapazitäten zuzugreifen, ohne die volle Kapitallast von Ultra-Tieftemperatur- und Kryo-Automatisierung zu tragen, konzentriert sich Marktchance. Produktinnovation bewegt sich hin zu sehr hochkapazitiven Formaten und engerer Automatisierungsintegration, einschließlich der 2024 erfolgten Einführung des BioArc Ultra durch Azenta Life Sciences mit einer Kapazität von über 16 Millionen 0,9-ml-Röhrchen. Auf der Dienstleistungsseite spiegeln Anbieter, die vollständige Prozess-Rückverfolgbarkeit und zentralisierte Verwaltung betonen, wie WuXi AppTec DMPK (Plattform-Update im Juli 2026), sowie neuere logistikfokussierte Marktteilnehmer wie Tangible Scientific (Betriebsstart im Februar 2026), aktive Investitionen wider, die darauf abzielen, Engpässe in der Compound-Logistik zu beseitigen, Durchlaufzeiten zu verkürzen und die Auditierbarkeit für verteilte Discovery-Programme zu verbessern.
Recent Industry Developments in Compound-Management-Markt
- Mai 2026: Hamilton kündigte einen strategischen Zusammenschluss mit Cerillo an, um kompakte Mikroplatten-Lesetechnologie mit den Flüssigkeitshandhabungs- und Automatisierungsplattformen von Hamilton zu integrieren. Der Zusammenschluss stärkt die Verbindung zwischen Probenhandhabung und nachgelagerten Auslesungen und unterstützt stärker integrierte automatisierte Workflows in Discovery- und Screening-Umgebungen.
- März 2026: Azenta schloss die Übernahme von UK Biocentre Limited für 20,5 Millionen GBP ab, um seine europäische Präsenz im Probenmanagement und Biorepository-Bereich auszubauen. Die Übernahme erhöht Azentas Servicekapazität und lokale Infrastruktur für ausgelagerte Probenlagerung und Logistik und entspricht dem Trend von Sponsoren, die Verwaltung an spezialisierte Anbieter zu verlagern.
- August 2025: Nanyang Biologics ging eine Partnerschaft mit Equinix und HPE ein, um Vecura, eine KI-gesteuerte Discovery-Plattform, zu starten, und skizzierte Pläne zum Aufbau einer großen Naturstoffbibliothek in Singapur. Die Zusammenarbeit unterstreicht Infrastrukturinvestitionen im Bereich der Integration von Daten und Rechenleistung mit physischen Bibliotheken und verstärkt die Nachfrage nach modernem Compound-Management im Zusammenhang mit KI-gestützten Discovery-Workflows.


Compound-Management-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Compound-Management-Markt kostenpflichtige Produkte und Dienstleistungen, die zum Empfangen, Registrieren, Lagern, Abrufen, Verfolgen und Ausgeben von chemischen und biologischen Proben verwendet werden, die Forschungs- und Wirkstoffentdeckungs-Workflows unterstützen.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen interne Laborverbrauchsmaterialien und allgemeine Labordienstleistungen aus, die die Probenintegrität, Rückverfolgbarkeit oder automatisierten Handhabungsworkflows nicht wesentlich verändern.
Übersicht der Segmentierung
- Nach Typ
- Produkte
- Automatisierte Compound-/Probenlagerungssysteme
- Automatisierte Flüssigkeitshandhabungssysteme
- Andere Lager-/Handhabungssysteme
- Dienstleistungen
- Produkte
- Nach Probentyp
- Chemische Verbindungen
- Bioproben
- Nach Anwendung
- Wirkstoffforschung
- Gensynthese
- Biobanking
- Andere Anwendungen
- Nach Endnutzer
- Pharmaunternehmen
- Biopharmazeutische Unternehmen
- Auftragsforschungsorganisationen
- Akademische und staatliche Einrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Daten, die helfen, den Nachfragepool und den betrieblichen Kontext zu verankern. Wir haben Quellen wie Leitlinien der US-FDA und der EMA, die die Rückverfolgbarkeit von Proben beeinflussen, Veröffentlichungen von NIH und OECD zur F&E-Intensität in den Life Sciences sowie öffentliche Patentdatenbanken ausgewertet, um Automatisierungs- und Lagerungsinnovationen zu verstehen.
Um das Modell auf realer Aktivität zu verankern, nutzten wir auch Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte, um Serviceabdeckungen, Standorterweiterungen und Outsourcing-Muster abzubilden. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie ein globaler Tracker für Verträge und Ausschreibungen genutzt, um die Überprüfung von Deal-Zeitpunkten und Käuferabsichten zu beschleunigen. Die oben genannten Beispiele sind lediglich illustrativ, und es wurden auch viele weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Desk-Research-Annahmen zu überprüfen und Workflows in messbare Größenbestimmungsdaten zu übersetzen. Wir sprachen mit einer Mischung aus Dienstleistungsanbietern, Automatisierungs- und Lagerungsspezialisten sowie Endnutzern aus Pharma, Biotech, CROs und Forschungszentren und glichen die Unterschiede dann nach Region und Reifegrad der Screening-Programme ab.
Das Feedback konzentrierte sich auf die typische Lagermischung (Umgebungstemperatur, gekühlt, gefroren), die erwartete Automatisierungsdurchdringung, gängige Preisstrukturen (Servicegebühren versus Ausrüstung plus Wartung) und praktische Nutzungsniveaus, die das abrechenbare Volumen beeinflussen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 12 % | APAC: 49 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt zunächst durch die Rekonstruktion des adressierbaren Nachfragepools anhand der F&E-Aktivität in den Life Sciences und der Screening-Intensität, die dann in erwartete Probenvolumina umgerechnet wird, die eine verwaltete Lagerung und Handhabung erfordern. Von dort aus wenden wir Adoptions- und Outsourcing-Anteile an, um zu unterteilen, was intern gehandhabt wird gegenüber dem, was an spezialisierte Anbieter vergeben wird, bevor wir die Volumina anhand beobachteter Servicegebühren und ausrüstungsbezogener Umsatzerfassung in Wert umrechnen.
Zu den im Modell verwendeten Eingaben gehören die Anzahl aktiver Discovery-Programme, Größen und Erneuerungsraten von Compound-Bibliotheken, die Automatisierungsdurchdringung bei Lagerung und Abruf, Erweiterungen der Kühllagerkapazität sowie typische Nutzungs- und Durchlaufzeitziele, die den Durchsatz begrenzen. Da öffentliche Daten lückenhaft sein können, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, etwa durch Stichproben von berichteten Umsatzmischungen, die Überprüfung von Projektpipelines und die Validierung impliziter Preise gegenüber gängig zitierten Servicepaketen.
Für die Prognose führen wir eine Szenarioanalyse rund um einen zentralen Fall durch, da das Wachstum von F&E-Budgets, der Outsourcing-Bereitschaft und der Geschwindigkeit der Laborautomatisierungsadoption abhängt. In der Praxis passen wir die Annahmen basierend auf Expertenkonsens an, wie schnell sich die automatisierte Lagerung ausweitet, wie sich die Preise mit höherem Durchsatz ändern und wie sich regulatorische Dokumentationsanforderungen auf verwaltete Workflows auswirken.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, einschließlich offengelegter Kapazitätserweiterungen, Einstellungs- und Standortankündigungen sowie beobachteter Verschiebungen hin zu ausgelagerten Discovery-Betrieben. Wenn die Ergebnisse inkonsistent erscheinen, überprüfen wir die Treiberannahmen erneut und leiten eine zweite Runde von Expertengesprächen ein, um die Abweichung zu erklären.
Vor der Freigabe wird die Arbeit in mehreren Analystenschritten überprüft, einschließlich Logikprüfungen der Umrechnung von Volumen in Wert, Plausibilitätsprüfungen der regionalen Aufteilung und Konsistenzprüfungen des Währungszeitpunkts. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie größeren Kapazitätserweiterungen, Preisanpassungen oder regulatorischen Änderungen, die die Dokumentationsanforderungen verändern. Kurz vor der Auslieferung führen wir einen finalen Durchgang durch, damit Kunden die aktuellste Version erhalten.
Marktgröße für Compound-Management von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Compound-Management stimmen nicht immer überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, wie die Preisbildung erfolgt und welches Jahr als Ausgangspunkt betrachtet wird. Unterschiede zeigen sich auch, wenn eine Schätzung stärker auf Gerätelieferungen setzt, während eine andere stärker auf Dienstleistungsumsätze setzt, obwohl Käufer diese oft gebündelt zusammen erwerben.
Der größte Treiber für Abweichungen ist, ob Umsätze aus verwandter Laborautomatisierungshardware breit oder nur dann gezählt werden, wenn sie direkt mit Workflows zur Compound-Lagerung, -Verfolgung und -Rückgewinnung verbunden sind. In der Praxis geht Mordor Intelligence damit um, indem Werte nur dann gezählt werden, wenn sie diese definierten Aktivitäten unterstützen, und indem diese Verbindungen mit Nutzungs- und Preisprüfungen validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,54 Mrd. USD (2026) | |
| Branchenverlag A | 0,64 Mrd. USD (2026) | Umfasst oft einen breiteren Korb aus Laborautomatisierungs- und Informatikausgaben neben der Compound-Handhabung, was die Gesamtsummen erhöhen kann, wenn gebündelte Ausrüstung mit vollem Wert gezählt wird. |
| Branchenverlag B | 0,56 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und übersetzt Probenvolumina möglicherweise anhand breiterer Durchschnittspreise in Wert, was sich unterscheiden kann, wenn Automatisierungsdurchdringung und Nutzung nicht nach Endnutzer normalisiert werden. |
Über alle drei Zahlen hinweg erklärt sich die Spanne größtenteils durch Entscheidungen zum Geltungsbereich und durch die Art, wie die Preisbildung von der Workflow-Aktivität in Umsatz umgerechnet wird. Wenn das Modell auf Bibliotheksvolumen, Automatisierungsadoption und realistische Nutzung zurückgeführt wird, bleibt die resultierende Marktgröße auf einen wiederholbaren Satz von Eingaben und Prüfungen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Was umfasst Compound Management und warum ist es für die Wirkstoffforschung zunehmend unverzichtbar?
Es vereint Robotergefriergeräte, Flüssigkeitshandhabungsgeräte und Inventarsoftware, um Chemikalien oder Bioproben auf Abruf zu lagern und abzurufen, und verkürzt die Zeitspannen von der Trefferidentifikation bis zur Leitstruktur durch nahtlose Integration mit KI-Bildgebungssystemen um bis zu 40 %.
Wie schnell wachsen die Ausgaben für ausgelagerte Probenbibliotheken?
Dienstleistungen, die Proben für Auftraggeber archivieren, reformatieren und versenden, werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 16,25 % wachsen, da Unternehmen feste Lagerkosten in nutzungsabhängige Gebühren umwandeln.
Welcher Probentyp wächst am schnellsten und was treibt diesen Anstieg an?
Bioproben werden voraussichtlich bis 2031 mit einer CAGR von 17,75 % wachsen, da Zell- und Gentherapie-Pipelines kryogene Präzision für Zellbanken, virale Vektoren und Plasmide erfordern.
Wie wirken sich Vorschriften wie die Temperaturleitlinie der FDA und der EU-Anhang 11 auf die Einführung aus?
Diese Vorschriften erfordern eine kontinuierliche Temperaturüberwachung, Prüfpfade und elektronische Signaturen, was Labore dazu veranlasst, manuelle Gefriergeräte und Papierprotokolle durch automatisierte, softwaregesteuerte Systeme zu ersetzen.
Auf welche Weise reduzieren Labore den Energieverbrauch der Ultrakältelagerung?
Maßnahmen wie die Anhebung der Solltemperaturen von −80 °C auf −70 °C und der Einbau von Kompressoren mit variabler Drehzahl senken den Stromverbrauch von Gefriergeräten um 15–28 % und helfen Unternehmen wie Lonza, ihre Scope-1- und Scope-2-Emissionen 2024 um 12 % zu senken.
Seite zuletzt aktualisiert am:



