
Marktgröße und Marktanteil im Bereich postoperatives Schmerzmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 45.29 Milliarden US-Dollar |
| Marktgröße (2031) | 59.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
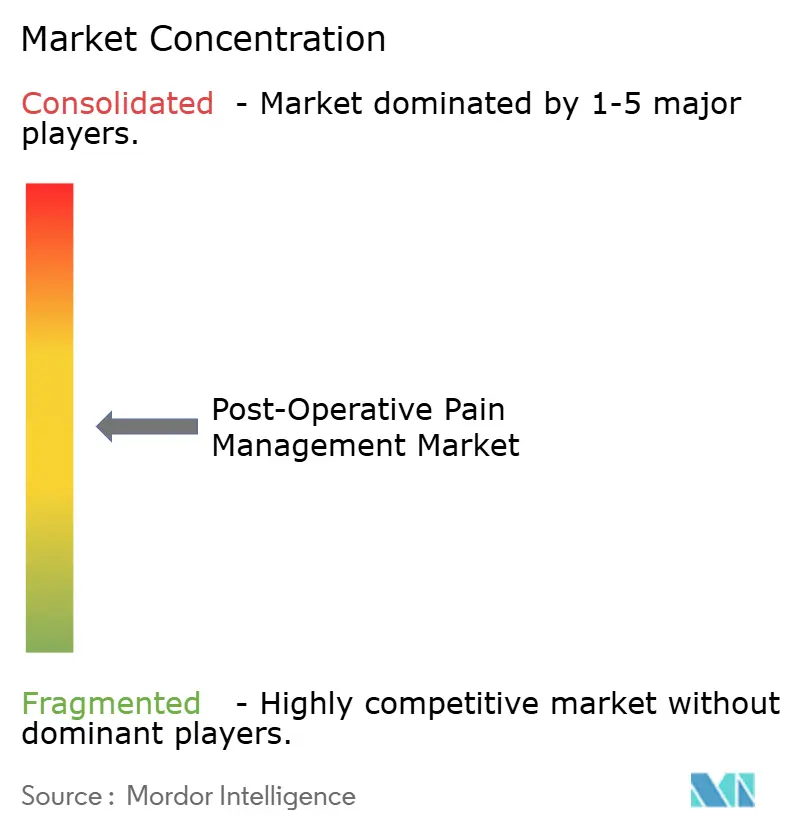
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für postoperatives Schmerzmanagement von Mordor Intelligence
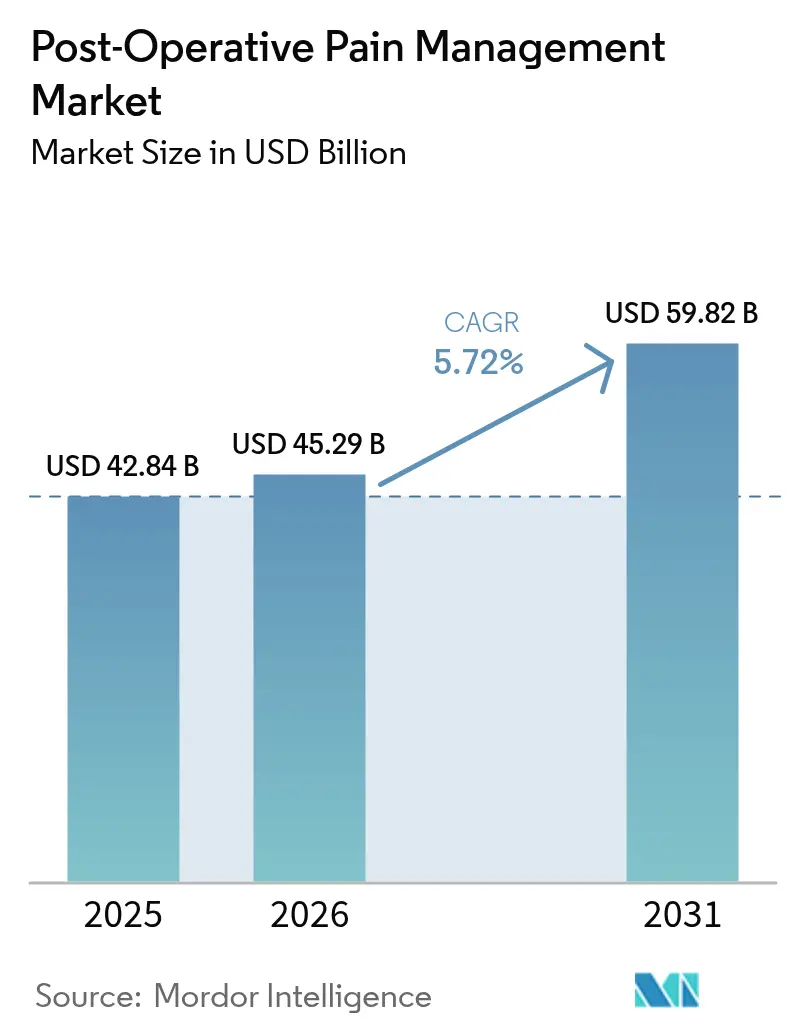
Die Marktgröße für postoperatives Schmerzmanagement wird voraussichtlich von 42,84 Milliarden USD im Jahr 2025 und 45,29 Milliarden USD im Jahr 2026 auf 59,82 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,72 % zwischen 2026 und 2031 entspricht. Kostenerstattungsausnahmen der Kostenträger für nicht-opioidhaltige Arzneimittel, das rasche Wachstum ambulanter Operationszentren und strengere Verschreibungsgrenzen für Opioide sind die wichtigsten Treiber hinter diesem stetigen Wachstum. Krankenhäuser überarbeiten ihre Arzneimittellisten, da die Centers for Medicare & Medicaid Services separate Erstattungswege geschaffen haben, die die Mehrkosten langwirksamer Lokalanästhetika vollständig ausgleichen, während die U.S. Food & Drug Administration klinische Endpunkte für akute nicht-opioidhaltige Analgetika präzisiert hat und Entwicklern damit einen klaren Zulassungsfahrplan bietet. Gesundheitssysteme erweitern zudem KI-gestützte Stewardship-Programme, die die Dosierung anpassen und unerwünschte Ereignisse reduzieren, was multimodale Protokolle stärkt. Zusammen halten diese Kräfte den Markt für postoperatives Schmerzmanagement auf einem vorhersehbaren Wertkurs, auch wenn Kostendruck auf hochpreisige intravenöse Arzneimittel lastet und das Vertrauen der Verschreiber in Opioide weiter abnimmt.
Wichtigste Erkenntnisse des Berichts
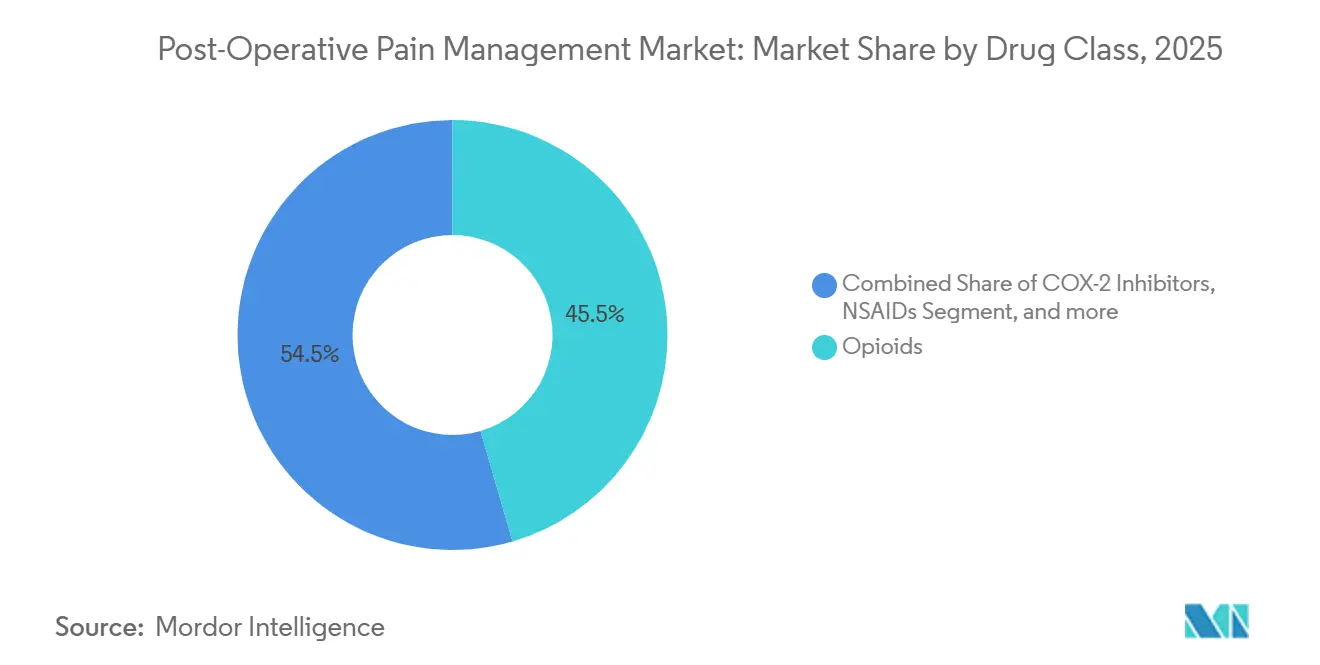
- Nach Wirkstoffklasse führten Opioide mit einem Marktanteil von 45,55 % im Markt für postoperatives Schmerzmanagement im Jahr 2025, während Lokalanästhetika bis 2031 mit einer CAGR von 8,25 % wachsen.
- Nach Verabreichungsweg hielten injizierbare Produkte im Jahr 2025 einen Anteil von 47,53 % an der Marktgröße für postoperatives Schmerzmanagement, während topische und transdermale Formulierungen bis 2031 mit einer CAGR von 9,75 % wachsen sollen.
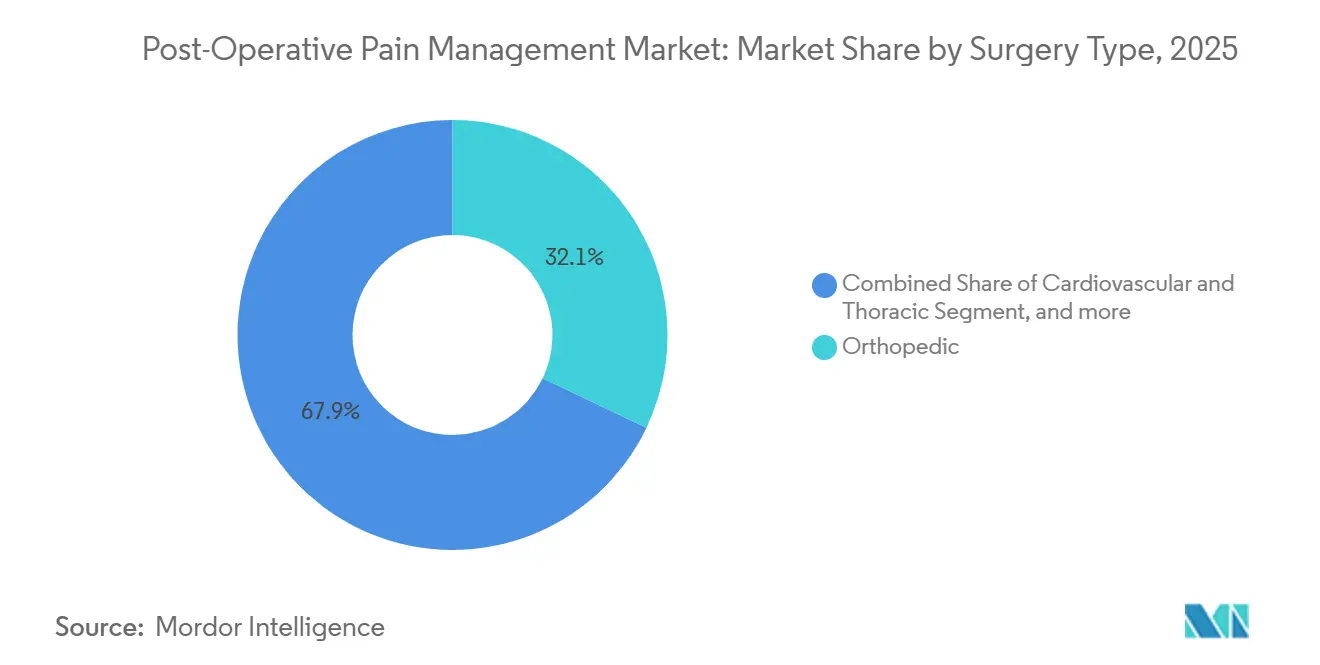
- Nach Operationstyp entfielen orthopädische Eingriffe im Jahr 2025 auf 32,15 % der Marktgröße für postoperatives Schmerzmanagement, während Geburtshilfe und Gynäkologie mit einer CAGR von 8,82 % bis 2031 am schnellsten wächst.
- Nach Vertriebskanal dispensierten Krankenhausapotheken im Jahr 2025 49,65 % der gesamten Analgetika, obwohl Online-Apotheken mit einer CAGR von 8,32 % bis 2031 wachsen, da sich die Telemedizin-Verschreibungsregeln festigen.
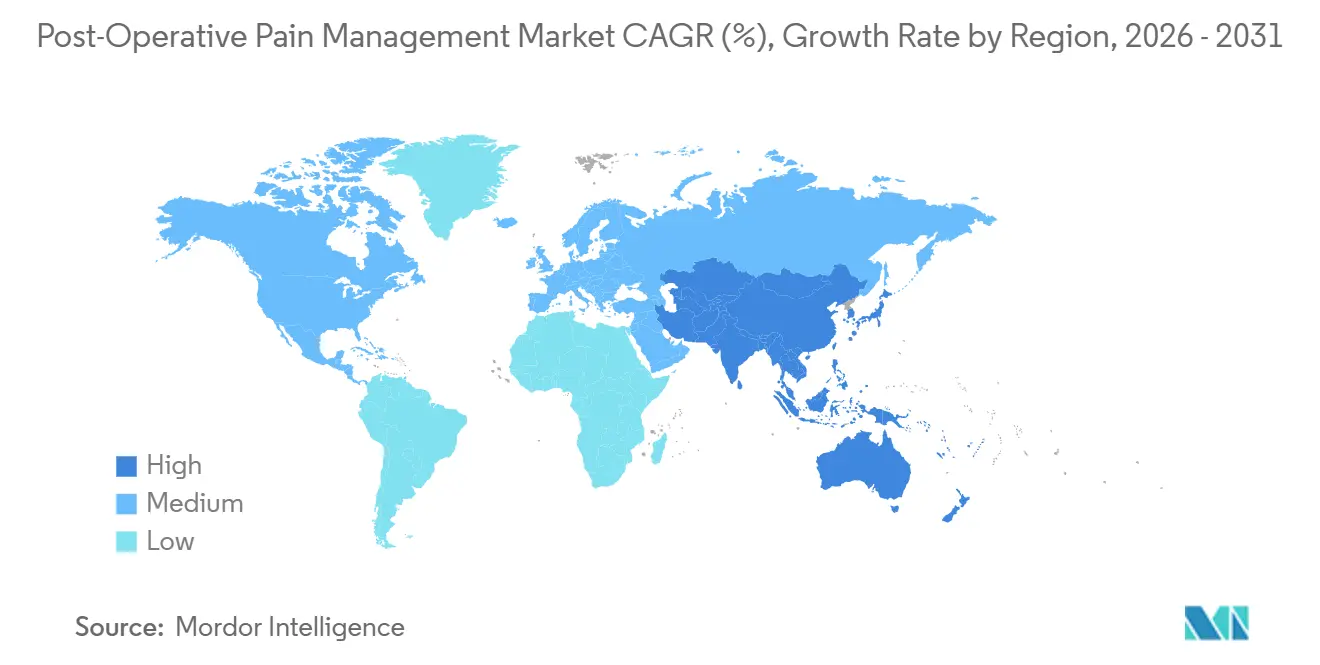
- Nordamerika erzielte im Jahr 2025 38,23 % des globalen Umsatzes; Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,42 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Anzahl chirurgischer Eingriffe | +1.2% | Global, mit stärkstem Volumenwachstum in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu multimodalen und nicht-opioidhaltigen Protokollen | +1.5% | Nordamerika und Europa führen bei der Einführung; Asien-Pazifik beschleunigt sich | Kurzfristig (≤ 2 Jahre) |
| Einführung langwirksamer regionaler Anästhetika und Nervenblockaden | +0.9% | Nordamerika, Westeuropa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter Operationszentren | +0.8% | Nordamerika dominierend; im Entstehen im Golf-Kooperationsrat und Australien | Langfristig (≥ 4 Jahre) |
| KI-gestützte personalisierte Opioid-Stewardship-Algorithmen | +0.5% | Pilotstandorte in Nordamerika; ausgewählte europäische Universitätskliniken | Langfristig (≥ 4 Jahre) |
| Gesetzlich vorgeschriebene separate Erstattung für nicht-opioidhaltige Analgetika | +1.0% | Vereinigte Staaten (CMS-Mandat); explorativ in Kanada und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anzahl chirurgischer Eingriffe
Elektive Operationen haben sich auf das Niveau vor der Pandemie erholt und steigen weiter, insbesondere in Hüft- und Knieersatzprogrammen, die orthopädische Fallzahlen dominieren. Die ambulante Verlagerung dieser hochvolumigen Eingriffe intensiviert die Nachfrage nach opioidschonenden Regimen, die eine Entlassung am selben Tag ermöglichen. Gesundheitsministerien in Asien-Pazifik bauen die OP-Kapazitäten in Städten der zweiten und dritten Reihe aus, was den Markt für postoperatives Schmerzmanagement vergrößert, indem Millionen neuer Patienten standardisierten multimodalen Protokollen ausgesetzt werden. Gleichzeitig weisen globale Nichtregierungsorganisationen auf den Rückstau unbehandelter chirurgischer Fälle in einkommensschwachen Regionen hin, was auf eine starke latente Nachfrage hindeutet, die mit zunehmender Infrastrukturentwicklung zutage treten wird. Der kumulative Effekt ist ein dauerhafter Volumenrückenwind, der die Preiserosion in reifen westlichen Märkten ausgleicht.
Verlagerung hin zu multimodalen und nicht-opioidhaltigen Protokollen
Leitliniengremien und Kostenträger bezeichnen die multimodale Therapie nun als Erstlinienbehandlung und ersetzen damit die Opioid-Monotherapie in den meisten stationären und ambulanten Behandlungspfaden[1]U.S. Food & Drug Administration, "Nicht-opioidhaltige analgetische Arzneimittelprodukte für das Management akuter Schmerzen," fda.gov. CMS-Erstattungsausnahmen beseitigen finanzielle Nachteile für Krankenhäuser bei der Verwendung hochwertiger nicht-opioidhaltiger Arzneimittel und ermöglichen eine rasche Umstellung der Arzneimittellisten in großen US-amerikanischen Systemen. Europa geht vorsichtiger vor, aber deutsche Krankenkassen erproben ähnliche Modelle, was auf eine eventuelle kontinentale Übernahme hindeutet. Krankenhäuser tendieren zu Formulierungen mit dualem Wirkmechanismus wie Bupivacain-Meloxicam-Matrizen, die nozizeptive und entzündliche Kontrolle in einer Dosis kombinieren und so den Pflegeaufwand und die Lagerkomplexität reduzieren. Zusammen beschleunigen diese Veränderungen die realen Adoptionskurven und vertiefen die Umsatzbasis des Marktes für postoperatives Schmerzmanagement.
Einführung langwirksamer regionaler Anästhetika und Nervenblockaden
Retardierte Lokalanästhetika verdrängen weiterhin systemische Opioide bei orthopädischen und abdominalen Operationen, unterstützt durch robuste, wenn auch manchmal variable klinische Evidenz. Liposomales Bupivacain bleibt das Flaggschiff, doch Depot-Technologien der nächsten Generation wie CPL-01 zeigen engere pharmakokinetische Profile und könnten eine Premiumpositionierung beanspruchen. Krankenhäuser akzeptieren moderate Stückkosten, wenn Daten kürzere Aufenthalte im Aufwachraum und weniger Opioid-Rettungsdosen belegen. Das Interesse wächst auch für gerätebasierte Modalitäten, beispielhaft veranschaulicht durch Kryoanalgesie-Systeme, die eine nicht-pharmakologische Nervenblockade bieten. Diese Optionen erweitern die therapeutische Auswahl, ohne die Opioidexposition zu erhöhen – ein entscheidender Ergebnisparameter im Markt für postoperatives Schmerzmanagement.
Expansion ambulanter Operationszentren
Ambulante Operationszentren verzeichneten im Jahr 2020 weniger als 20.000 totale Kniearthroplastiken, übertrafen jedoch bis 2023 die Marke von 38.000, was einem Anstieg von 258 % entspricht, der sich weiter beschleunigt. Da ambulante Operationszentren eine geringere Vergütung als stationäre Krankenhausabteilungen erhalten, setzen Administratoren auf Schnellgenesungsformulare, die die Versorgungskosten begrenzen und eine frühe Mobilisierung ermöglichen. Anbieter reagieren mit gebündelten Analgetika-Kits, die auf die Arbeitsabläufe ambulanter Operationszentren zugeschnitten sind, und fördern so direkte Vertragsabschlüsse, die traditionelle Gruppenbestellkanäle umgehen. Ähnliche Modelle entstehen im Golf-Kooperationsrat, wo elektive orthopädische und ophthalmologische Zentren US-amerikanischen Vorbildern folgen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Opioidsucht-Krise und verschärfte Regulierung | -0.7% | Nordamerika und Europa; wachsendes Bewusstsein in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kostendämpfungsdruck der Krankenhäuser bei hochwertigen intravenösen Formulierungen | -0.5% | Global, am akutesten in öffentlichen Gesundheitssystemen mit festen Budgets | Mittelfristig (2–4 Jahre) |
| MHRA-Verbot von Retardopioiden für akute postoperative Schmerzen | -0.3% | Vereinigtes Königreich; mögliche Ausbreitung auf Commonwealth-Länder | Kurzfristig (≤ 2 Jahre) |
| Mangel an Apothekern und pharmazeutisch-technischen Assistenten | -0.4% | Nordamerika, Westeuropa, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Opioidsucht-Krise und verschärfte Regulierung
Die Leitlinie der Centers for Disease Control and Prevention, die akute Opioidverschreibungen auf 3-Tages-Kurse beschränkt, wird nun in den meisten US-Bundesstaaten durchgesetzt, während elektronische Überwachungsprogramme Abweichungen von Peer-Normen kennzeichnen[2]Centers for Disease Control and Prevention, "Klinische Praxisleitlinie zur Verschreibung von Opioiden," cdc.gov. Britische Regulierungsbehörden haben Retardformulierungen für den akuten postoperativen Einsatz verboten, ein Präzedenzfall, den andere Commonwealth-Regulierungsbehörden prüfen. Obwohl diese Regeln das Opioidvolumen reduzieren, vergrößern sie implizit die Nachfrage nach nicht-opioidhaltigen Alternativen und dämpfen so den Umsatzverlust im breiteren Markt für postoperatives Schmerzmanagement.
Kostendämpfungsdruck der Krankenhäuser bei hochwertigen intravenösen Formulierungen
Globale Apothekenbudgets sind durch Lohninflation und Inflation bei Spezialarzneimitteln belastet. Retardiertes Bupivacain kann pro Dosis 300–400 USD kosten, verglichen mit 10 USD für sein herkömmliches Pendant, was strenge Kosten-Nutzen-Hürden aufwirft. Gruppenbestellrabatte helfen, erfordern aber oft Mindestquartalsvolumina, was Krankenhäuser finanziellen Strafen aussetzt, wenn Chirurgen die Mittel zu wenig nutzen. Infolgedessen verlangsamt sich das Wachstum hochwertiger intravenöser Produkte außerhalb hochmargiger elektiver Behandlungspfade.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Lokalanästhetika gewinnen durch opioidschonende Mandate an BedeutungLokalanästhetika erzielten im Jahr 2025 einen Umsatz von x Milliarden USD und sollen mit einer CAGR von 8,25 % wachsen, wobei sie inkrementelle Marktanteile im Markt für postoperatives Schmerzmanagement von Opioiden übernehmen. Opioide hielten im Jahr 2025 noch immer 45,55 % des Umsatzes, was ihre fest verankerte Rolle trotz zunehmenden regulatorischen Gegenwinds unterstreicht. Im Jahr 2024 meldete Pacira vierteljährliche Exparel-Umsätze von 145 Millionen USD, was die kontinuierliche Akzeptanz bestätigt. Gabapentinoide, Ketamin und Dexmedetomidin bleiben Adjuvanzien und keine Primärtherapien, aber Kombinationsprodukte wie Bupivacain-Meloxicam definieren Wertversprechen neu.
Krankenhäuser begrüßen Lokalanästhetika, da Nebenwirkungsprofile die Patientenzufriedenheitsmetriken verbessern, die an die Vergütung geknüpft sind. Depot-Technologien der nächsten Generation zeigen Potenzial für gleichmäßigere Plasmakonzentrationsverläufe, was die Präferenz gegenüber Opioiden weiter steigern könnte. NSAIDs bleiben Basiswirkstoffe, doch Sicherheitserwägungen halten ihre Dosierung konservativ, was Spielraum für die Expansion von Anästhetika im gesamten Markt für postoperatives Schmerzmanagement lässt.


Nach Verabreichungsweg:
Topische Produkte führen die Wachstumskurve anTopische und transdermale Formulierungen verzeichneten mit einer CAGR von 9,75 % die schnellste Entwicklung, obwohl injizierbare Produkte im Jahr 2025 noch immer den größten Anteil an der Marktgröße für postoperatives Schmerzmanagement hielten. Orale Verabreichungswege bleiben für die häusliche Genesung unverzichtbar, aber Bedenken hinsichtlich opioidinduzierter Darmatonie in Programmen zur verbesserten Genesung fördern das Interesse an oralen nicht-opioidhaltigen Kombinationen. Intrathekale Katheter werden weiterhin in thorakalen und abdominalen Kontexten eingesetzt, erfordern jedoch spezialisiertes Personal, das kleineren Zentren oft fehlt.
Krankenhäuser gehen zu leitungsfreier Schmerzbehandlung über, um das Infektionsrisiko und den Pflegeaufwand zu reduzieren. Die FDA-Leitlinie listet topische Wirkstoffe ausdrücklich als geeignet für akute Indikationen auf, was die Einreichung von Zulassungsunterlagen beschleunigt. Da Personalengpässe in intravenösen Zubereitungsräumen auftreten, genehmigen Administratoren topische Kits, die Pflegekräfte ohne Apothekenverifizierung anwenden können, was praktische Hindernisse für die Einführung im gesamten Markt für postoperatives Schmerzmanagement abbaut.
Nach Operationstyp:
Geburtshilfliche Protokolle beschleunigen sich vor dem orthopädischen VolumenOrthopädische Eingriffe machten im Jahr 2025 32,15 % des Gesamtumsatzes aus, doch Geburtshilfe und Gynäkologie werden mit einer CAGR von 8,82 % alle anderen Kategorien übertreffen. Protokolle zur verbesserten Genesung nach Kaiserschnitt schreiben Basisacetaminophen und NSAIDs vor und positionieren Opioide nur als Notfallmedikation. Kardiovaskuläre und thorakale Volumina nehmen aufgrund minimalinvasiver Techniken ab, aber die Schmerzintensität bleibt hoch und unterstützt multimodale Bündel.
Ambulante Operationszentren vermarkten aggressiv orthopädische Gelenkprogramme für denselben Tag unter Verwendung von Retardblockaden, die für die kritischen ersten 72 Stunden ausgelegt sind. Kaiserschnitt-Behandlungspfade spiegeln dieses Denken wider, wobei Krankenhäuser Produkte mit dualem Wirkmechanismus standardisieren, die pflegerische Übergaben vereinfachen. Zusammen erhalten diese Veränderungen die Volumenführerschaft der Orthopädie, während die Geburtshilfe inkrementelle Marktanteile im Markt für postoperatives Schmerzmanagement gewinnt.
Nach Vertriebskanal:
Online-Dispensierung findet regulatorische KlarheitKrankenhausapotheken machten im Jahr 2025 49,65 % des Einheitsvolumens aus, doch Online-Apotheken verzeichnen eine CAGR von 8,32 %, da sich die Telemedizinregeln der Drug Enforcement Administration festigen und Fernrezepturdienste reifen[3]Drug Enforcement Administration, "Vorschlag zu Telemedizin-Flexibilitäten," dea.gov. Einzelhandelsapotheken leiden unter sinkenden Margen, dominieren aber weiterhin die Abgabe von Betäubungsmitteln der Liste II aufgrund von Präsenzverifizierungspflichten.
Ambulante Operationszentren, die eigene Mitnahme-Dispensiereinrichtungen einrichten, verwischen die Grenze zwischen Krankenhaus und Einzelhandel, sodass Einrichtungen nachgelagerte Umsätze erzielen und die Einhaltung multimodaler Protokolle durchsetzen können. Online-Portale integrieren sich direkt in telemedizinische Nachsorge, automatisieren Nachfüllungen für nicht kontrollierte Lagereinheiten und dringen langsam in den Marktanteil stationärer Apotheken ein. Insgesamt diversifizieren diese Veränderungen weiterhin die Vertriebsmodelle in der Branche für postoperatives Schmerzmanagement.
Geografische Analyse
Markt für postoperatives Schmerzmanagement in Nordamerika
Nordamerika erzielte 38,23 % des Umsatzes im Jahr 2025, da Änderungen der CMS-Erstattungsregelungen die Kosteneinwände der Krankenhäuser neutralisierten und die ASC-Infrastruktur schnell ausreifte. Die Vereinigten Staaten verfügen über die breiteste installierte Basis an KI-gestützten Stewardship-Tools und festigen damit ihre Führungsposition im Markt für postoperatives Schmerzmanagement weiter. Kanada beobachtet den US-amerikanischen Rollout, doch Verhandlungen über Provinzbudgets verlangsamen eine nationale politische Entscheidung.
Markt für postoperatives Schmerzmanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist mit einem CAGR von 7,42 % der Wachstumsmotor, bedingt durch den aggressiven Ausbau der chirurgischen Kapazitäten in China und die Protokolldifferenzierung durch private indische Krankenhausgruppen. Chinesische Städte der zweiten und dritten Reihe übernehmen standardisierte Analgetika-Bündel, die eine minimale Facharztaufsicht erfordern, was Depot-Anästhetika und topische Adjuvanzien begünstigt. Japans alternde Bevölkerung lässt das orthopädische Volumen ansteigen, während Australien erwägt, die britischen Opioidbeschränkungen zu spiegeln – Entscheidungen, die den Liefermix neu gestalten könnten.
Markt für postoperatives Schmerzmanagement in Europa
Europa agiert vorsichtig. Das MHRA-Verbot zwingt das Vereinigte Königreich, auf sofort freisetzende Opioide und nicht-opioidhaltige Adjuvanzien umzuschwenken, was den Stückwert senkt, aber das Volumen nicht-opioidhaltiger Produkte steigert. Deutschland erprobt Zahlungsabgrenzungen, doch der nationale Rollout hängt vom Konsens zwischen Bund und Ländern ab. Frankreich und Spanien warten auf mehr Daten aus der realen Versorgung, bevor sie Premium-Depot-Produkte zulassen, was das regionale Wachstum im Vergleich zum breiteren Markt für postoperatives Schmerzmanagement moderat hält.

Regulatorisches Umfeld
In den Vereinigten Staaten ist die Politik über die Festlegung von Grenzwerten hinausgegangen und hat sich hin zu Erstattungs- und Entwicklungsrichtlinien bewegt, die eine opioidsparende Versorgung begünstigen. CMS setzte im Januar 2026 Section 4135 des Consolidated Appropriations Act, 2023 um und schuf damit separate Medicare-Zahlungen im ambulanten Krankenhaus- und ASC-Bereich für qualifizierende nicht-opioide Behandlungen zur Schmerzlinderung. Diese Änderung wirkt sich auf die Formularökonomie für hochwertige nicht-opioide Optionen aus. Auf der Entwicklungsseite veröffentlichte die FDA im Mai 2026 einen Entwurf einer Leitlinie, „Development of Non-Opioid Analgesics for Chronic Pain" (Docket FDA-2025-D-0610), und setzt weiterhin Erwartungen im Hinblick auf klinische Praxisleitlinien und Überlegungen zum Missbrauchspotenzial im Rahmen ihrer Bemühungen zur Überdosisprävention.
In Europa und im Vereinigten Königreich verschärfen Regulierungsbehörden und Berufsverbände das klinische und postzulassungsbezogene Umfeld für perioperativ eingesetzte Analgetika. Die European Medicines Agency machte ihren überarbeiteten Variations-Rahmen im Januar 2026 anwendbar und vereinfachte damit das Management von Änderungen nach der Zulassung für Zulassungsinhaber, während die Sicherheitsüberwachung über PSUSA-Verfahren für relevante Analgetikaklassen fortgesetzt wird. Im Vereinigten Königreich verstärkt die frühere MHRA-Beschränkung retardierter Opioide für akute postoperative Schmerzen die Verlagerung hin zu sofort freisetzenden Präparaten und nicht-opioiden Zusatztherapien, und aktualisierte fachliche Leitlinien (zum Beispiel die im Februar 2026 veröffentlichte Leitlinie des Royal College of Anaesthetists zur stationären Schmerzbehandlung) unterstützen standardisierte, multimodale perioperative Schmerzpfade.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert. Pacira BioSciences und Heron Therapeutics dominieren die Nische der retardierten Lokalanästhetika und profitieren von politisch getriebenem Absatz und eingriffsspezifischen Kits. Generikahersteller kontrollieren die Segmente oraler Opioide und NSAIDs, wo Patentabläufe den Preiswettbewerb erzwingen. Geräteanbieter bieten Kryoanalgesie und Nervenstimulatoren an, die sich in multimodale Regime einfügen und gemeinsame Handelspakete ermöglichen.
Missbrauchshemmende Opioid-Pipelines versuchen, das Vertrauen der Verschreiber zurückzugewinnen, stoßen aber auf Erstattungsskepsis. Pädiatrische Indikationen sind unterversorgt, was Spielraum für gewichtsbasierte Depot-Formulierungen signalisiert. Datenwissenschaftsanbieter entwickeln Opioid-Stewardship-Plattformen, die Software-Abonnements an Arzneimittelverkäufe koppeln und hybride Umsatzmodelle schaffen. Biosimilar-Herausforderer zielen auf Patente für liposomales Bupivacain ab, die nach 2030 auslaufen – eine Verschiebung, die den Preis wahrscheinlich drücken, aber das Volumen im Markt für postoperatives Schmerzmanagement ausweiten wird.
Marktführer in der Branche für postoperatives Schmerzmanagement
AbbVie (Allergan)
Heron Therapeutics
Pfizer Inc.
AFT Pharmaceuticals
GSK plc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für postoperatives Schmerzmanagement
- Abbvie
- AFT Pharmaceuticals
- Alembic Pharmaceuticals
- Baxter
- Bayer
- Boston Scientific
- Cipla
- Eli Lilly and Company
- Endo International
- GlaxoSmithKline
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hyloris Pharmaceuticals
- Innocoll
- Johnson & Johnson
- Mallinckrodt plc
- Medtronic
- Neumentum Inc.
- Novartis
- Pacira BioSciences Inc.
- Pfizer
- Teva Pharmaceutical Industries

Marktchancen und Zukunftsaussichten
Die Abstimmung von Erstattung und Leitlinien schafft operativen Spielraum für nicht-opioide und regionalanästhesiezentrierte Behandlungspfade, insbesondere in der ambulanten Chirurgie. Die separate CMS-Zahlung für qualifizierende nicht-opioide Schmerztherapien in HOPD- und ASC-Umgebungen (umgesetzt im Januar 2026) verringert die Budgetreibung für Krankenhäuser bei hochwertigen nicht-opioiden Therapieschemata. Im Februar 2026 aktualisierte die American Society of Anesthesiologists ihre Leitlinie zum perioperativen Schmerzmanagement mit Schwerpunkt auf lokalen und regionalen Techniken, einschließlich Faszienebenenblockaden über mehrere Eingriffsarten hinweg. Diese Signale deuten auf eine breitere Standardisierung multimodaler Protokolle hin, die die Abhängigkeit von Opioiden verringern, mit einer stärkeren Rolle für langwirksame Lokalanästhetika, eingriffsspezifische Kombinationen und entlassungsbereite Therapieschemata.
Auch Pipeline- und Zugangsmaßnahmen schaffen kurzfristige Produkt- und Kanalhebel innerhalb des aktuellen Marktumfangs. In China meldete Nanjing Delova im Januar 2026 positive Phase-3-Ergebnisse für QP-6211, eine langwirksame Ropivacain-Injektion gegen postoperative Schmerzen, und trieb das Programm mit einer NDA-Einreichung bei der NMPA voran. In den Vereinigten Staaten erreichte Viatris im Mai 2026 eine FDA-NDA-Annahme für schnellwirksames Meloxicam (MR-107A-02) mit einem PDUFA-Zieltermin am 27. Dezember 2026, was die Entwicklungsaktivität nach 505(b)(2)-Art rund um schnell einsetzende, nicht-opioide akute Schmerzkontrolle bestärkt. Über Arzneimittel hinaus deutet die Forschungsdynamik bei arzneimittelfreier postoperativer Schmerzkontrolle (zum Beispiel veröffentlichte Arbeiten zu ultraschallaktivierten, bioresorbierbaren Neuromodulationsansätzen) auf eine längerfristige wettbewerbliche Nähe hin, bei der geräteunterstützte Analgesie mit multimodalen Therapieschemata in hochvolumigen ambulanten Arbeitsabläufen gebündelt werden kann.
Recent Industry Developments in Markt für postoperatives Schmerzmanagement
- Mai 2026: Viatris gab bekannt, dass die FDA ihre NDA für schnellwirksames Meloxicam (MR-107A-02) als nicht-opioide Option bei akuten Schmerzen angenommen hat, mit einem PDUFA-Zieltermin am 27. Dezember 2026. Die Einreichung bringt eine weitere nicht-opioide Option näher an die Kommerzialisierung in einer Kategorie, die von opioidsparenden Protokollen und der Prüfung durch Kostenträger geprägt ist. Sie erweitert auch die Wettbewerbsintensität bei differenzierten NSAID-Formulierungen, die in multimodalen postoperativen Behandlungspfaden eingesetzt werden.
- Oktober 2025: Cumberland Pharmaceuticals gab die behördliche Zulassung in Mexiko für seine Ibuprofen-Injektion im Rahmen einer Partnerschaft mit PiSA Farmaceutica bekannt. Die Zulassung erweitert den Zugang zu einer etablierten nicht-opioiden Injektionsoption in Krankenhausumgebungen, in denen multimodale Therapieschemata die Opioidexposition zunehmend begrenzen. Sie zeigt auch, wie regionale Lizenz- und Vertriebspartnerschaften die geografische Expansion perioperativer Analgetika-Portfolios beschleunigen können.
- September 2024: Heron Therapeutics erhielt die FDA-Zulassung für einen Prior Approval Supplement für die ZYNRELEF (Bupivacain und Meloxicam) Vial Access Needle. Das Update unterstützt den Verabreichungsworkflow und die Versorgungskontinuität für eine Kombination aus langwirksamem Lokalanästhetikum und NSAID, die zur postoperativen Schmerzkontrolle eingesetzt wird. Schrittweise Geräte- und Verpackungsverbesserungen können die Akzeptanz in Krankenhäusern stärken, indem sie den Handhabungsaufwand verringern und standardisierte, kitbasierte Protokolle unterstützen.


Markt für postoperatives Schmerzmanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Markt für postoperatives Schmerzmanagement als die Umsätze, die mit Arzneimitteln und verwandten Schmerzbehandlungstherapien erzielt werden, die zur Vorbeugung oder Behandlung von Schmerzen nach chirurgischen Eingriffen sowohl im stationären als auch im ambulanten Bereich eingesetzt werden.
Ausschlüsse des Umfangs: Wir schließen Schmerzmanagement aus, das für nicht-chirurgische chronische Erkrankungen und Palliativpflegeprogramme eingesetzt wird, die nicht an einen postoperativen Versorgungspfad gebunden sind.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Opioide
- NSAIDs
- COX-2-Hemmer
- Lokalanästhetika
- Adjuvante Analgetika
- Nach Verabreichungsweg
- Injizierbar
- Oral
- Topisch / Transdermal
- Intrathekal / Epidural
- Inhalativ
- Nach Operationstyp
- Orthopädisch
- Kardiovaskulär und thorakal
- Abdominal und gastrointestinal
- Geburtshilfe und Gynäkologie
- Ophthalmologisch und HNO
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Um das grundlegende Datengerüst aufzubauen, haben wir offene, seriöse Quellen ausgewertet, die Operationsvolumina, Nutzungsmuster von Analgetika und Sicherheitsleitlinien erläutern, die die Verschreibungspraxis prägen. Beispiele umfassen Statistiken zu Eingriffen und Versorgungsumgebungen von Behörden wie CDC und CMS, globale Gesundheits- und Zugangskontexte zur Chirurgie von der WHO sowie Opioid-Stewardship und klinische Leitlinien aus Ressourcen der FDA und des NIH.
Wir stützten uns außerdem auf Evidenz- und Nutzungssignale aus Quellen wie in PubMed indizierten klinischen Fachzeitschriften, Veröffentlichungen von Kostenträgern und Krankenhäusern zu klinischen Behandlungspfaden (für ERAS- und multimodale Analgesiereferenzen) sowie öffentlichen Unternehmensberichten und Investorenpräsentationen, die schmerzfokussierte Portfolios behandeln. Wo nötig, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentrecherchen und handelsbezogene Sendungsprüfungen, um Produktpräsenzen und Preislogiken zu klären. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu prüfen, was tatsächlich nach Operationen eingesetzt wird, wie sich Protokolle hin zu multimodalen Therapieschemata verschieben und wie sich die Preisgestaltung je nach Versorgungsumgebung und Vertriebskanal unterscheidet. Wir sprachen mit einer Mischung aus Klinikern, Apotheken- und Beschaffungsverantwortlichen sowie kommerziellen Rollen in wichtigen Regionen, sodass Annahmen zu Akzeptanz, Dosierungsdauer und Verabreichungswegemix vor der Finalisierung der Gesamtzahlen einem Stresstest unterzogen wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 42% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 32% | EMEA: 36% |
| Kleinere Marktteilnehmer: 20% | Manager: 56% | Amerika: 22% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Eingriffsvolumina und der Mix der Versorgungsumgebungen genutzt werden, um den Nachfragepool für die postoperative Schmerzkontrolle zu rekonstruieren, der dann auf die typische Behandlungsintensität nach Operationstyp abgebildet wird. Sobald diese Struktur stand, haben wir die Gesamtzahlen mit selektiven Bottom-up-Näherungen abgeglichen, wie zum Beispiel dem Stichprobenpreis pro Behandlungstag multipliziert mit der erwarteten Dauer, sowie Plausibilitätsprüfungen anhand von Lieferantenumsatzangaben, sofern diese eindeutig zuordenbar sind.
Zu den im Modell verwendeten Eingaben gehören der Anteil der unter multimodalen Protokollen behandelten Operationen, Veränderungen im Opioid-versus-Nicht-Opioid-Mix, die Aufteilung nach Verabreichungsweg (injizierbar versus oral versus transdermal), die durchschnittliche Behandlungsdauer nach Entlassung sowie der Kanalanteil nach Krankenhaus versus Einzelhandels- und Online-Apotheken-Abwicklung. Wo Datenlücken auftraten (zum Beispiel in kleineren Ländern oder bei neuerer Protokollakzeptanz), verwendeten wir Proxy-Eingriffsraten und verfeinerten die Annahmen dann auf Basis von Expertenfeedback und Mustern benachbarter Märkte.
Für die Prognose wurde eine Szenarioanalyse rund um eine Kerntrendlinie angewendet, sodass das Modell realistische Verschiebungen im Opioid-Stewardship, bei der Einführung von Regionalanästhesie und Lokalanästhetika sowie beim Tempo der Verlagerung in den ambulanten Bereich widerspiegelt. Der finale Ausblick wurde mit den von den Interviewpartnern geteilten variablenspezifischen Erwartungen abgeglichen und anschließend auf Konsistenz mit den jüngsten politischen und nutzungsbezogenen Entwicklungen überprüft.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch eine Reihe von Prüfungen, die die modellierten Gesamtzahlen mit unabhängigen Signalen vergleichen, wie zum Beispiel der Wachstumsrichtung von Eingriffen, Veränderungen im therapeutischen Mix und Kanalbewegungen, die sich logischerweise in den Zahlen widerspiegeln sollten. Ausreißer werden überprüft, Annahmen werden überarbeitet, und wenn eine Abweichung nicht erklärt werden kann, werden Folgegespräche ausgelöst, um die zugrunde liegenden Eingaben erneut zu prüfen.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheitenkonsistenz und der Zeitpunkt der Währungsumrechnung bestätigt werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder klinische Praxis verändern können. Unmittelbar vor der Auslieferung wird ein weiterer Durchgang abgeschlossen, damit Kunden die aktuellste Sicht erhalten, die an dieselben wiederholbaren Schritte gebunden ist.
Marktgröße für postoperatives Schmerzmanagement laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für postoperatives Schmerzmanagement können weit auseinanderliegen, da die Abgrenzung nicht immer gleich gezogen wird und da Eingaben wie Operationsmix, Therapiedauer und Kanalpreisgestaltung unterschiedlich behandelt werden. Unterschiede zeigen sich auch, wenn eine Schätzung sich nur auf Therapeutika konzentriert, während eine andere breitere Schmerzkontrollkategorien einbezieht oder die Geografie auf eine Teilmenge von Ländern beschränkt.
Durch die Nachverfolgung des Mixes der Eingriffsarten, der Anteile der Verabreichungswege und der jährlichen Währungszeitpunkte hält Mordor Intelligence den Wert für 2025 an einen globalen postoperativen Nachfragepool gebunden, anstatt angrenzende Ausgaben für chronische Schmerzen oder Teilgeografien einzubeziehen. In der Praxis entstehen Lücken häufig durch die Einbeziehung nicht-chirurgischer Schmerzumgebungen, die Verwendung aggressiver Adoptionskurven für Nicht-Opioide ohne Prüfungen oder die Anwendung eines einzelnen Durchschnittspreises, der die Preisspannen zwischen Krankenhaus, Einzelhandel und Online-Apotheke nicht erfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,84 Mrd. USD (2025) | |
| Fachzeitschrift A | 30,63 Mrd. USD (2023) | Verwendet eine breitere Bezeichnung für postoperative Schmerzkontrolle mit einem anderen Basisjahr, und die zugrunde liegenden Gesamtzahlen scheinen von einer Zusammenfassung nach Therapieklassen getrieben zu sein, die Verschiebungen bei Eingriffsmix und Verabreichungsweg nach Land übersehen kann. |
| Regionale Beratungsgesellschaft B | 19,60 Mrd. USD (2025) | Behandelt den Bereich als engeren Behandlungsmarkt, wodurch tendenziell Teile des perioperativen Behandlungspfads ausgeschlossen und der Einsatz von Nicht-Opioiden und Lokalanästhetika in Krankenhausprotokollen unterschätzt werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als postoperative Versorgung gezählt wird, welche Geografien einbezogen werden und ob die Preisgestaltung je nach Kanal und Verabreichungsweg variieren darf. Wenn diese Abgrenzungen und Variablen klar dargelegt und dann anhand von Eingriffs- und Nutzungssignalen überprüft werden, lässt sich die resultierende Gesamtzahl leichter nachvollziehen und aktualisieren, wenn sich die klinische Praxis von Jahr zu Jahr ändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Umfang und der erwartete Wert des globalen Segments für postoperatives Schmerzmanagement?
Es wird im Jahr 2026 auf 45,29 Milliarden USD geschätzt und soll bis 2031 59,82 Milliarden USD erreichen, was einer CAGR von 5,72 % entspricht.
Welche Wirkstoffklasse expandiert am schnellsten bei der postoperativen Schmerzkontrolle?
Langwirksame Lokalanästhetika wachsen mit einer CAGR von 8,25 %, dem höchsten Wert unter allen Klassen, da Krankenhäuser auf opioidschonende Protokolle umstellen.
Warum sind ambulante Operationszentren heute so einflussreich in der postoperativen Schmerzversorgung?
Ambulante Operationszentren haben seit 2020 einen Anstieg von 258 % bei totalen Kniearthroplastiken verzeichnet und benötigen langwirksame Regionalblockaden sowie orale multimodale Kits, die eine Entlassung am selben Tag unterstützen.
Wie beschleunigen US-amerikanische Vorschriften die Einführung nicht-opioidhaltiger Analgetika?
CMS erstattet nun qualifizierende nicht-opioidhaltige Arzneimittel separat, und die FDA-Leitlinie klärt Zulassungsendpunkte, wodurch bisherige Budget- und regulatorische Hindernisse gemeinsam beseitigt werden.
Welche Region wird voraussichtlich den schnellsten Anstieg bei postoperativen Schmerztherapien verzeichnen?
Asien-Pazifik führt mit einer CAGR von 7,42 % bis 2031, da China und Indien die chirurgischen Kapazitäten ausbauen und multimodale Protokolle einführen.
Welches Haupthindernis schränkt die breitere Nutzung hochwertiger intravenöser Analgetika ein?
Kostendämpfungsdruck in Krankenhäusern und knappe Apothekenbudgets machen den Preis von 300–400 USD für Depot-IV-Formulierungen im Vergleich zu kostengünstigen Generika schwer zu rechtfertigen.
Seite zuletzt aktualisiert am:



