
Marktgröße und Marktanteil für thermoplastische Verbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 5.17 Millionen Tonnen |
| Marktvolumen (2031) | 6.64 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für thermoplastische Verbundwerkstoffe von Mordor Intelligence
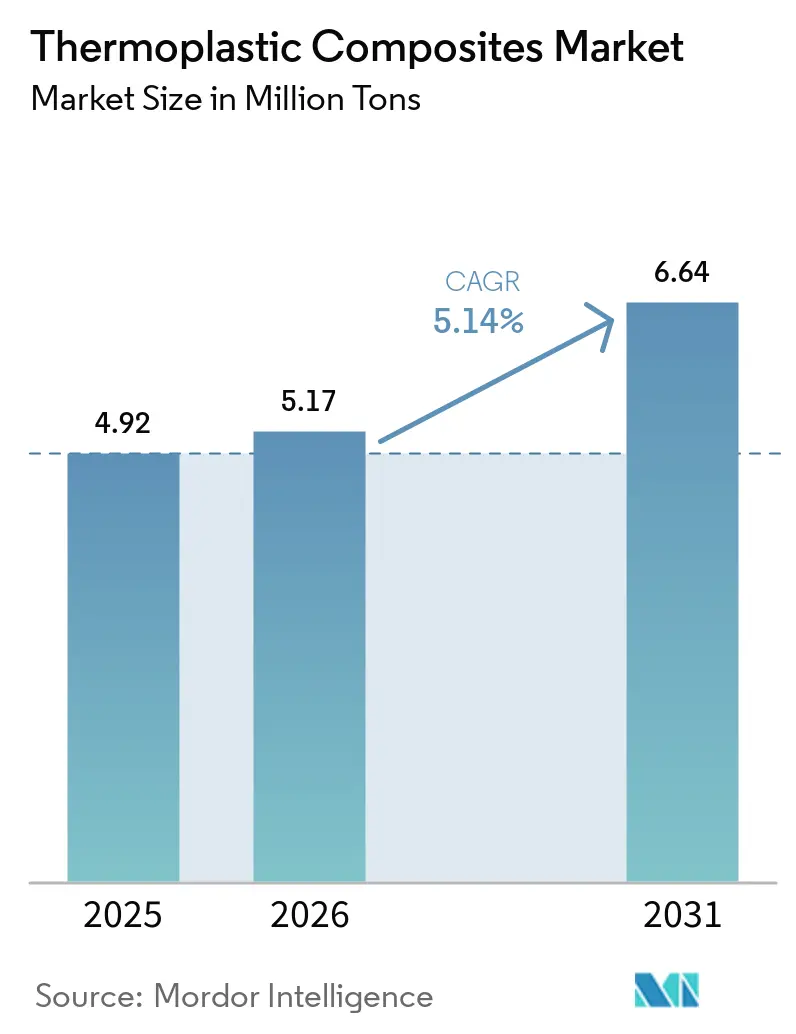
Die Marktgröße für thermoplastische Verbundwerkstoffe wird voraussichtlich von 4,92 Millionen Tonnen im Jahr 2025 auf 5,17 Millionen Tonnen im Jahr 2026 steigen und bis 2031 ein Volumen von 6,64 Millionen Tonnen erreichen, was einem CAGR von 5,14 % über den Zeitraum 2026–2031 entspricht. Dieses Wachstum spiegelt die anhaltende Nachfrage aus Vorgaben zur Fahrzeugleichtbauweise im Automobilbereich, der Hochlaufphase der Luft- und Raumfahrtproduktion sowie Upgrades der Energieinfrastruktur wider, die zunehmend mechanisch robuste und gleichzeitig recycelbare Materialien bevorzugen. Polyamid-, Glasfaser- und Kurzfaserprodukte dominieren weiterhin Hochvolumenprogramme, da sie mit etablierten Spritzguss- und Pressformlinien kompatibel sind. Endlosfaserformate gewinnen Marktanteile, da automatisierte Bandlegezellen die Zykluszeiten auf unter 60 Sekunden reduzieren und strukturelle Bauteile wie Batteriewannen gegenüber gestanztem Aluminium kostenwettbewerbsfähig machen. Hersteller von Druckbehältern wechseln ebenfalls zu thermoplastischen Umwicklungen, da Typ-IV-Zylinder der Wasserstoffversprödung widerstehen und gegenüber Stahl 40 % des Leergewichts einsparen.
Wichtigste Erkenntnisse des Berichts
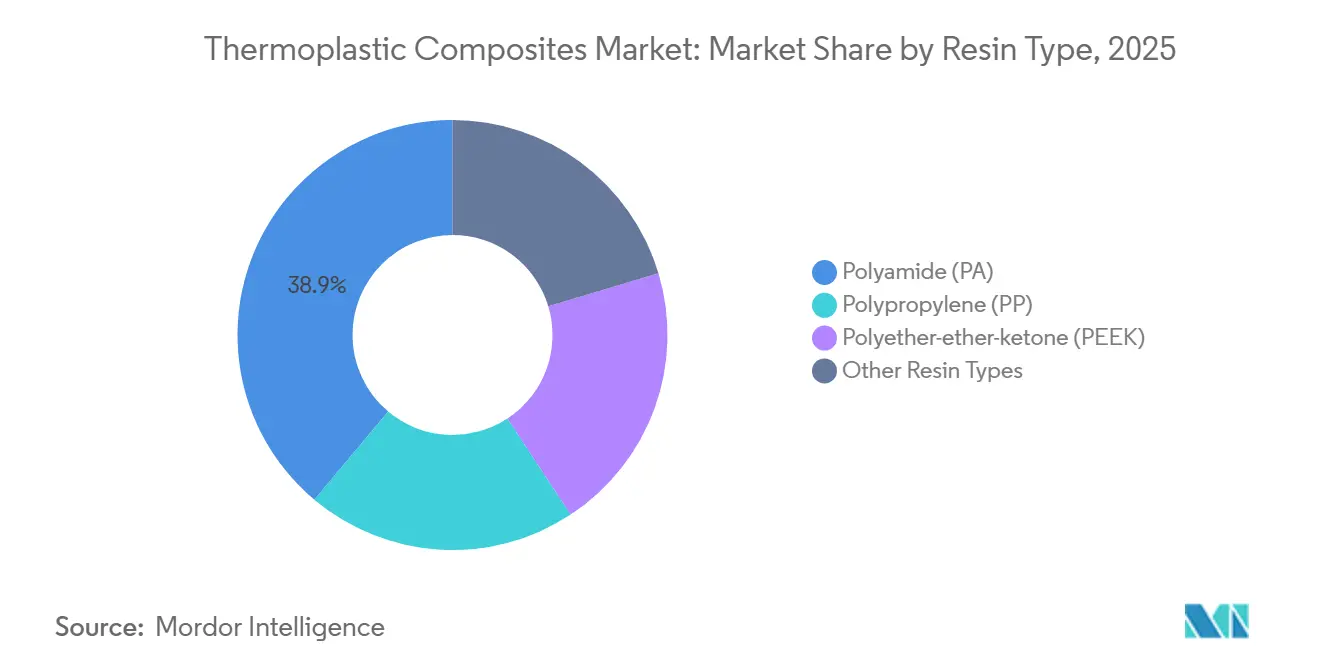
- Nach Harztyp erfasste Polyamid im Jahr 2025 einen Volumenanteil von 38,89 %, während Polyetheretherketon (PEEK) mit 6,08 % bis 2031 den schnellsten prognostizierten CAGR verzeichnete.
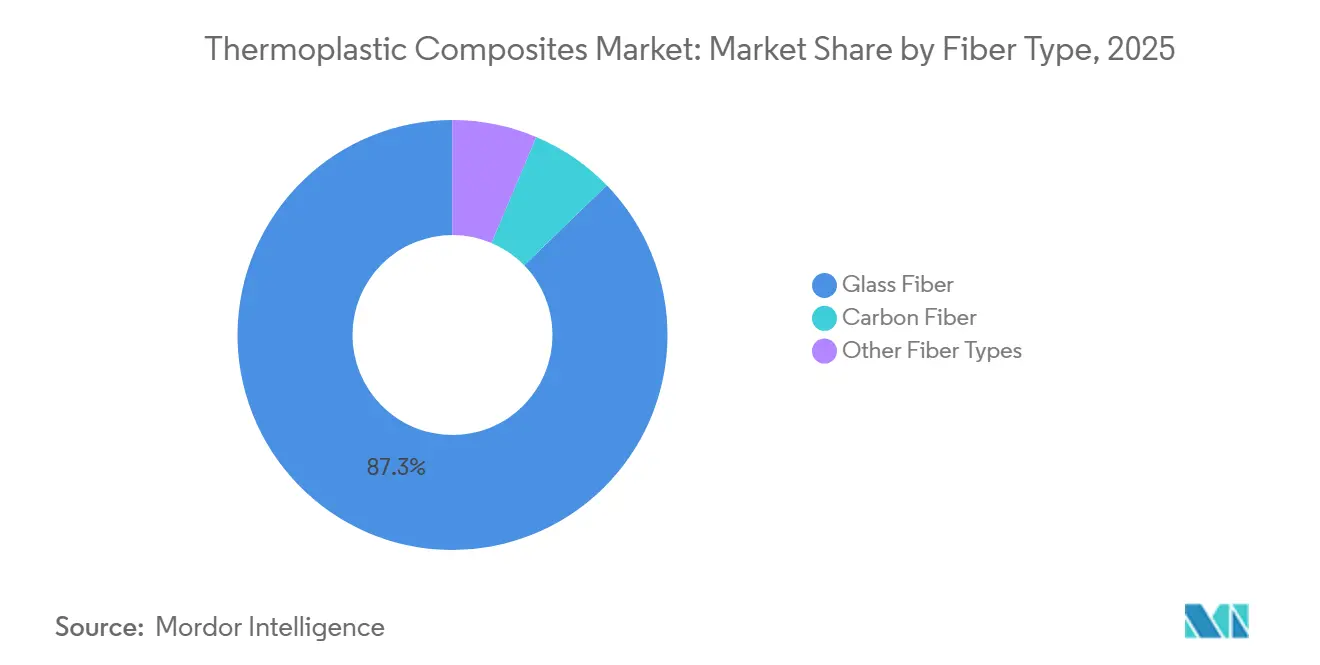
- Nach Fasertyp entfiel Glas auf 87,27 % des Volumens im Jahr 2025; Kohlenstofffaser wird bis 2031 voraussichtlich mit einem CAGR von 5,81 % wachsen.
- Nach Produkttyp hielt Kurzfaser im Jahr 2025 einen Volumenanteil von 39,54 %, während Langfaser bis 2031 mit einem CAGR von 5,36 % wachsen soll.
- Nach Endverbraucherbranche dominierte die Automobilindustrie mit 58,91 % der Nachfrage im Jahr 2025; Luft- und Raumfahrt sowie Verteidigung werden im gleichen Zeitraum voraussichtlich mit einem CAGR von 6,18 % expandieren.
- Nach Geografie führte Asien-Pazifik mit 48,76 % des globalen Volumens im Jahr 2025; der Nahe Osten und Afrika werden voraussichtlich mit 5,72 % jährlich bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Vorgaben zur Fahrzeugleichtbauweise in Europa und den Vereinigten Staaten | +1.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| OEM-Druck für recycelbare Verbundstofflösungen in der Elektromobilität | +1.0% | Global, mit Schwerpunkt in Europa und China | Mittelfristig (2–4 Jahre) |
| Pipeline für LNG- und Wasserstoffspeicher-Großprojekte im Asien-Pazifik-Raum | +0.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥4 Jahre) |
| Einführung von thermoplastischem Umspritzen in Gehäusen für intelligente Elektronik | +0.6% | Asien-Pazifik (China, Südkorea, ASEAN), Nordamerika | Kurzfristig (≤2 Jahre) |
| Militärische Nachfrage nach schadenstoleranten, radartransparenten Strukturen | +0.5% | Nordamerika, Europa, Naher Osten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Vorgaben zur Fahrzeugleichtbauweise in Europa und den Vereinigten Staaten
Die Mitte 2025 in Kraft tretenden Euro-7-Vorschriften und die US-EPA-Treibhausgasstandards für 2027–2032 verpflichten Automobilhersteller, 8 %–12 % des Leergewichts einzusparen, um innerhalb der Flottengrenzwerte zu bleiben. Thermoplastische Verbundwerkstoffe erzielen gegenüber Stahl Einsparungen von 30 %–40 % und lassen sich in unter 60 Sekunden verarbeiten, was eine linienintegrierte Fertigung ermöglicht. Das Dachpanel des BMW iX belegt die strukturelle Machbarkeit und spart dabei 15 kg pro Fahrzeug ein[1]. Strafen von über 95 EUR pro Gramm überschrittenem CO₂-Wert machen die Einführung finanziell unvermeidlich.
OEM-Druck für recycelbare Verbundstofflösungen in der Elektromobilität
Die Schwellenwerte der EU-Batterieverordnung für Recyclingmaterialanteile und digitale Pässe fördern geschlossene Kreislaufgehäuse aus aufschmelzbaren Matrices. Mercedes-Benz gewinnt Kurzfaser-Polyamidgehäuse zur Wiederverwendung zurück und erreicht dabei einen Recyclinganteil von 22 % ohne Einbußen bei der Schlagzähigkeit. Chinas Entwurf für Regeln zum recyclinggerechten Design verstärkt diesen Wandel, und der American Chemistry Council strebt bis 2030 eine Kreislaufquote von 30 % für Verbundstoffabfälle an[2].
Pipeline für LNG- und Wasserstoffspeicher-Großprojekte im Asien-Pazifik-Raum
Japans Wasserstoffziel von 12 Mt und Südkoreas Ziel von 5,26 Mt treiben die Nachfrage nach Typ-IV-Zylindern an, die 40 % leichter als Stahl sind und Versprödung vermeiden. Strohms 10-km-Verbundstoffrohr für ein chinesisches Offshore-Projekt validierte den Betrieb bei 100 bar und −40 °C. Die Einführung durch NEOM und NEDO erweitert den regionalen Maßstab zusätzlich.
Einführung von thermoplastischem Umspritzen in Gehäusen für intelligente Elektronik
Elektronikhersteller verbinden starre Rahmen und weiche Griffoberflächen in einem einzigen Zyklus und reduzieren so Klebeschritte. Das Chassis des Apple iPhone 15 Pro aus dem Jahr 2024 verbindet Titan mit Kurzfaser-Polyamideinsätzen und hält das Gewicht unter 200 g. Samsungs Galaxy S25 Mittelrahmen aus dem Jahr 2025 erhöht die Akkukapazität um 12 % ohne Aluminium. MIIT-Daten zeigen, dass thermoplastische Gehäuse bis 2025 auf 18 % der Smartphone-Masse angestiegen sind, was einer Verdoppelung entspricht.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Rohstoffe und Umformprozesse | −0.9% | Global | Kurzfristig (≤2 Jahre) |
| Begrenzte Bekanntheit und Standardisierung | −0.5% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch duroplastische Verbundwerkstoffe | −0.9% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Rohstoffe und Umformprozesse
Polyamidharze schwankten 2024–2025 zwischen 2.800 und 3.400 USD/Tonne, da sich das Caprolactam-Angebot verknappt hatte, und PEEK erzielt nach wie vor 60–80 USD/kg, was die Durchdringung außerhalb der Luft- und Raumfahrt sowie der Implantatanwendungen begrenzt. Kohlenstofffaser liegt bei 15–25 USD/kg und bleibt damit ein Aufpreis gegenüber Glas. Automatisierte Tape-Laying-Anlagen übersteigen 5 Millionen USD, was den Markteintritt für KMU einschränkt, während Epoxidsysteme und duroplastische Verbundwerkstoffe bei 4–6 USD/kg angeboten werden und ihren Marktanteil bei Luft- und Raumfahrtserien mit geringen Stückzahlen behalten.
Begrenzte Bekanntheit und Standardisierung
ISO 527 und ASTM D3039 wurden für Duroplaste entwickelt, sodass Schweißnahtfestigkeit und Dehnrateneffekte bei thermoplastischen Verbundwerkstoffen unzureichend dokumentiert sind. Die EASA-Leitlinien zur Zertifizierung von Primärstrukturen werden vor 2027 nicht abgeschlossen sein, was die Einführung im Luftfahrtbereich verzögert. Neue ISO-Arbeitsgruppen zielen darauf ab, Prüfmethoden bis 2028 zu harmonisieren, doch bis dahin verlängern regionale Standards die Qualifizierungszyklen um 12–18 Monate.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Dominanz von Polyamid trifft auf die Nischenerweiterung von PEEKDie Marktgröße für thermoplastische Verbundwerkstoffe im Bereich Polyamid erreichte im Jahr 2025 38,89 % des Gesamtvolumens, was auf Hochgeschwindigkeits-Spritzgusslinien zurückzuführen ist, die die Zykluszeitziele der Automobilindustrie erfüllen. Feuchtigkeitsaufnahme reduziert die Steifigkeit um 15 %–20 %, erhöht jedoch die Schlagzähigkeit und erhält die Attraktivität für Stoßstangenträger. PEEK befindet sich, obwohl nur ein Bruchteil des Tonnagevolumens, auf einem CAGR-Pfad von 6,08 %, da Flugzeughalterungen einen Betrieb bei 180 °C erfordern und Wirbelkörperkäfige Röntgentransparenz benötigen. Polypropylen behält seinen Platz bei nicht-strukturellen Abdeckungen, wo Kosten- und Recyclingmaterialvorgaben übereinstimmen, während PPS und PEI motornahe Nischen mit Flammschutzanforderungen bedienen.
Die zunehmende Elektrifizierung hält die Nachfrage nach chemikalienbeständigen Matrices aufrecht; Batteriewannenlieferanten erproben Polyamid mit Recyclinganteil, um die 25-%-ELV-Schwellenwerte zu erfüllen. Gleichzeitig treibt die 510(k)-Zulassung der US-amerikanischen FDA für PEEK-Wirbelkörperkäfige die Krankenhausnachfrage an, auch wenn Chirurgen die Vertrautheit mit Titan abwägen. Im Prognosezeitraum könnten Polyimidmischungen und raucharme halogenfreie PAEK-Qualitäten Kabineninnenbauvolumen erschließen, sobald die Prüfung auf Feuer-, Rauch- und Toxizitätseigenschaften ausgereift ist.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Fasertyp:
Wirtschaftlichkeit von Glasfaser gegenüber dem Leistungsaufschlag von KohlenstofffaserGlasfaser lieferte im Jahr 2025 87,27 % des Volumens und bietet einen Elastizitätsmodul von 72 GPa für 1,50–2,00 USD/kg – ausreichend für Batteriewannen und Sitzlehnen. Der CAGR-Ausblick von 5,81 % für Kohlenstofffaser wird durch Programme wie die Dachbögen des Mercedes-Benz EQS untermauert, die 8 kg einsparen und den Schwerpunkt um 12 mm absenken. Basalt und Aramid bleiben zusammen unter 3 %, da den Lieferketten die Skalierung fehlt.
Die Verschärfung von Crashstandards wird Kohlenstofffaser schrittweise in B-Säulenverstärkungen ausweiten, sobald die Kosten unter 12 USD/kg fallen, was erwartet wird, wenn zwei neue 25-kt-Linien in China im Jahr 2027 in Betrieb gehen. Naturfaserhybride werden für die Akustik von Türverkleidungen in EU-Transportern gut getestet, obwohl Herausforderungen durch Feuchtigkeitsaufnahme bestehen bleiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Produkttyp:
Langfaser gewinnt an Boden bei strukturellen AnwendungenKurzfaser-thermoplastische Verbundwerkstoffe hielten 2025 einen Marktanteil von 39,54 %; Zykluszeiten unter 30 Sekunden eignen sich für Hochkavitationswerkzeuge für Ansaugkrümmer. Dennoch spiegelt die CAGR von 5,36 % bei Langfasern die Umrüstung von Sitzrahmen und Frontendträgern wider, die eine Zugfestigkeit von 150–200 MPa erfordern. Endlosfaserbänder überschreiten bereits 800 MPa und werden im Rahmen von Toray's Liefervertrag 2025 in A350-Rumpfrahmen eingesetzt.
Glasmattenverstärkte Thermoplaste (GMT) schützen Batteriegehäuse vor Straßenschmutz und bieten quasi-isotrope Schlagzähigkeit in 90-Sekunden-Zyklen. Da die Ziele zur Teilekonsolidierung im Automobilbereich zunehmen, werden pressgeformte LFT- und GMT-Angebote Metallstanzteile ersetzen und die Werkzeugsätze um bis zu 50 % reduzieren.
Nach Endverbraucherbranche:
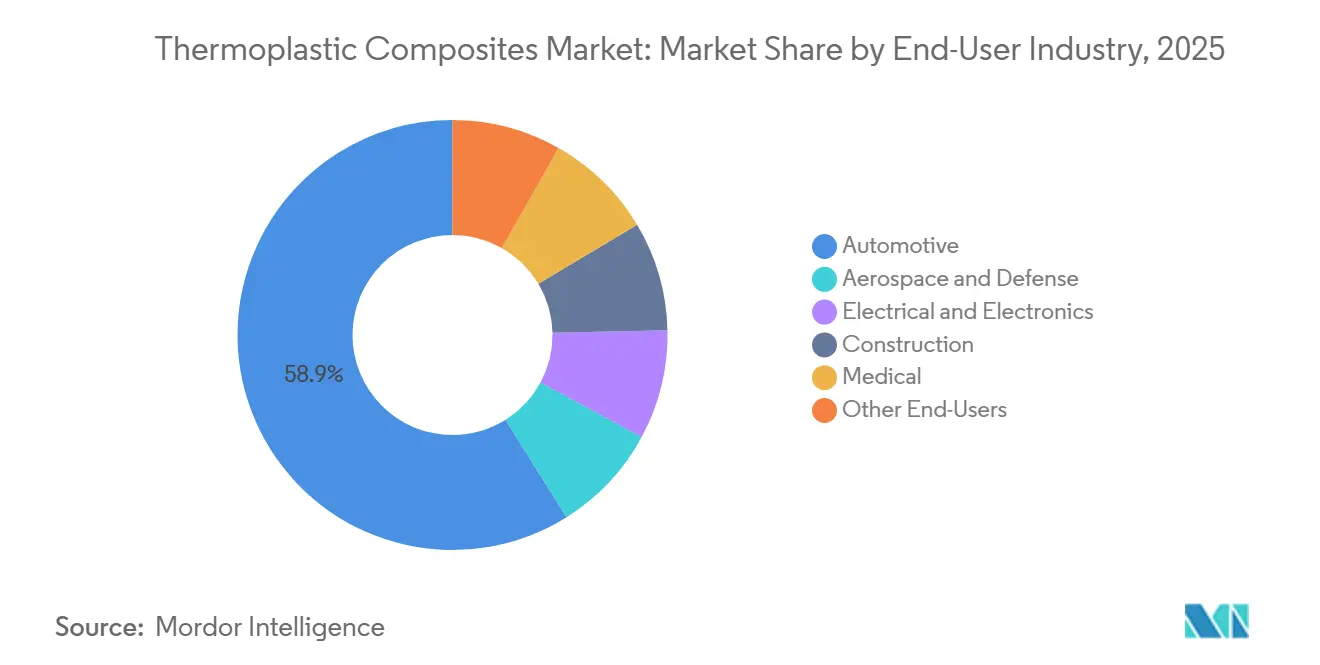
Fahrzeugleichtbau im Automobilbereich gegenüber dem Zertifizierungsmomentum in der Luft- und RaumfahrtDie Automobilindustrie machte im Jahr 2025 58,91 % des Tonnagevolumens aus; allein die Batteriewanne des Tesla Model Y reduzierte das Gewicht um 18 kg und verkürzte die Montagezeit um 35 %. Luft- und Raumfahrt sowie Verteidigung verzeichnen jedoch mit einem CAGR von 6,18 % das schnellste Wachstum, da Airbus PAEK-Rahmen validiert, die die Aushärtezeit um 40 % und das Gewicht um 15 % gegenüber Aluminium reduzieren.
Elektronikhersteller fordern radartransparente Gehäuse; das Gehäuse der Samsung Galaxy Watch 6 erfüllte die MIL-STD-810H-Stoßfestigkeitsanforderungen und wog dabei 30 % weniger als Edelstahl. Baupilotprojekte, darunter Verbundstoffbewehrung in Meeresbrücken, zeigen eine Lebensdauer von 50 Jahren ohne kathodischen Schutz. Die medizinische Einführung hängt von der Vertrautheit der Chirurgen ab, doch röntgentransparente Implantate reduzieren die Nachsorgebildgebungszeit und -kosten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC Thermoplastische Verbundwerkstoffe Markt
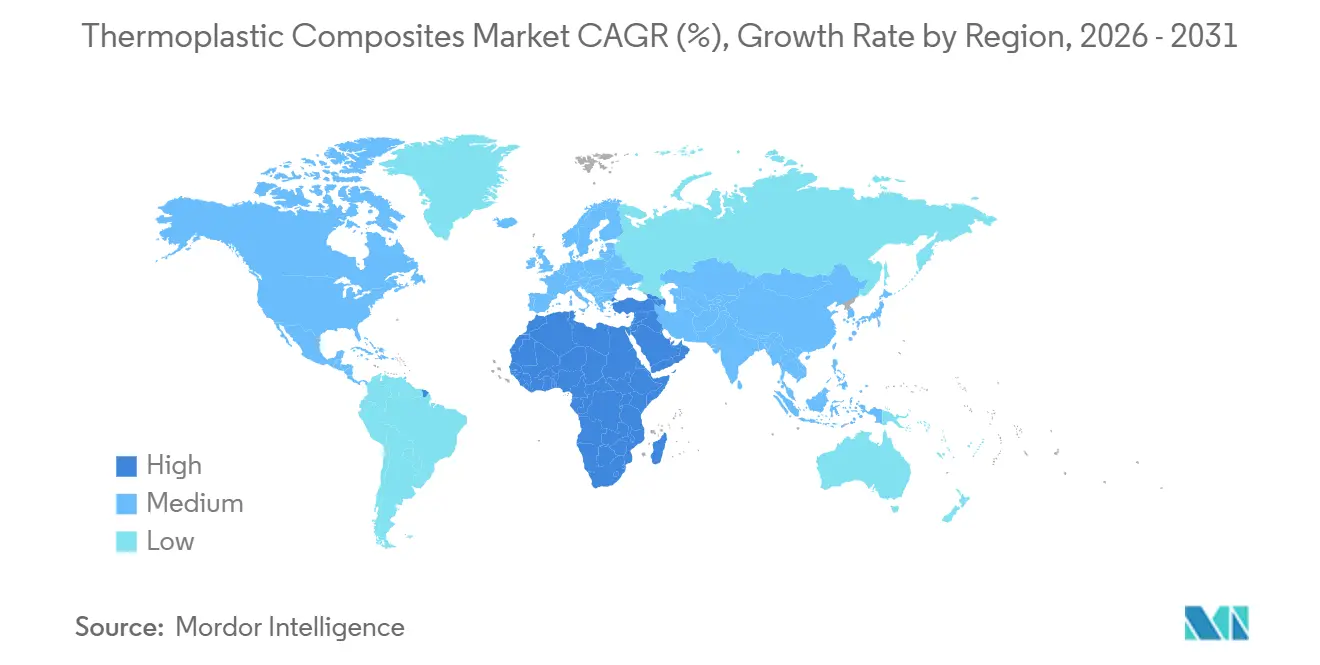
Asien-Pazifik hielt 2025 einen Marktanteil von 48,76 %, angetrieben durch Chinas Fahrzeugproduktion von 26,1 Millionen Einheiten und die Elektronikclustern im Pearl-River-Delta. Pekings NEV-Plan, der bis 2030 verlängert wurde, erfordert recycelbare Leichtbaukomponenten und kurbelt die Importe von Kurz- und Langfaser-Ausgangsmaterialien an. Japans Subvention in Höhe von 300 Milliarden JPY unterstützt 1.000 Wasserstofftankstellen bis 2030 und steigert die Nachfrage nach Typ-IV-Zylindern. Südkoreas Einführung von Multi-Material-Mittelrahmen reduzierte die Montageschritte bei Smartphones um 40 %. Indiens produktionsgebundene Anreize senken die Kapitalkosten für Verbundwerkstoffzellen, während Vietnam und Thailand ihre Umspritzkapazitäten im Zuge der Diversifizierung von Lieferketten ausbauen.
Nordamerika und Europa Thermoplastische Verbundwerkstoffe Markt
Nordamerika und Europa verzeichnen ein erhebliches Verbrauchsvolumen. Die US-amerikanischen CAFE-Vorschriften zwingen Detroit dazu, 100–150 kg pro Modell durch den Einsatz von Verbundwerkstoff-Karosserieteilen und Sitzen einzusparen. Boeings 777X-Bodenträger demonstrieren Kosten- und Zyklusreduzierungen, und die europäischen ELV-Vorschriften sehen bis 2030 einen Schwellenwert von 25 % recyceltem Kunststoff vor. Das britische Flügelschalen-Projekt im Wert von 18 Millionen GBP zielt auf eine Reduzierung des Arbeitsaufwands um 50 % in den ATI-Werken ab.
MEA und Südamerika Thermoplastische Verbundwerkstoffe Markt
Der Nahe Osten und Afrika verzeichnen bis 2031 mit 5,72 % die höchste Wachstumsrate. Saudi Aramcos 200 km lange Wasserstoffpipeline in NEOM hebt 60 % Gewichtseinsparungen und Widerstandsfähigkeit gegen Versprödung hervor. Die Masdar-City-Spezifikationen sehen thermoplastische Fassaden vor, die Temperaturschwankungen von 50 °C standhalten. Südafrikas Nampak-Compoundieranlage bereitet sich auf den Export von Fahrzeugen nach Europa vor, während Nigeria den Einsatz von Verbundwerkstoffrohren für Sauergas prüft, um lokale Inhaltsvorschriften zu erfüllen. Südamerika hinkt hinterher, obwohl brasilianische Landwirtschaftsmaschinen von leichteren Erntemaschinen mit geringerem Dieselverbrauch profitieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen (Caprolactam und anderen Monomeren), Harzherstellern (PP, PA, PPS, PEI und PAEK/PEEK/PEKK-Familien) sowie Faserlieferanten (Glas und Kohlenstoff). Die Einsatzstoffe gelangen anschließend zu Compoundeuren und Halbzeugherstellern, die kurz- und langfaserverstärkte Pellets, GMT-Platten sowie Endlosfaser-Tapes oder Prepregs liefern (zum Beispiel Toray Cetex thermoplastische Verbundwerkstoffsysteme, die sowohl in Gewebe- als auch in UD-Tape-Formaten eingesetzt werden).
Die Konversion im Midstream-Bereich stützt sich auf spezialisierte Form- und Fügeausrüstung, einschließlich automatisierter Stanzformzellen oder Umspritzzellen sowie Induktionsschweißlösungen, die eine schnellere Montage großer thermoplastischer Verbundstrukturen ermöglichen. Nachgelagert verarbeiten Tier-Zulieferer und Fertigungsbetriebe diese Materialien zu strukturellen Automobilteilen (Batteriewannen, Träger und Halterungen), Luftfahrt-Halterungen und -Rahmen, Elektronikgehäusen, Bauprodukten und medizinischen Komponenten. Qualifizierungs- und Industrialisierungspartnerschaften prägen zunehmend die Markteinführungswege und verringern Hemmnisse bei der Einführung, wie die Vereinbarung zwischen KVE Composites Group und Pinette PEI vom Juni 2025 zur Integration von Induktionsschweißen in Fertigungszellen für thermoplastische Verbundwerkstoffe sowie die Zusammenarbeit von Syensqo und Bucci Composites vom Juni 2026 rund um Double Diaphragm Forming (DDF) für hochvolumige Strukturteile zeigen. Vertriebsallianzen beeinflussen zudem die Reichweite hochwertiger Tape-Angebote, wobei BUFA Covestro Maezio UD-Tapes vertreibt, während Einschränkungen weiterhin vor allem bei den Preisen für Premiumharze (PEEK bei 60-80 USD/kg im Zeitraum 2024-2025 laut Berichtskontext), der Volatilität der Lieferzeiten für Kohlenstofffasern und der Kapitalintensität automatisierter Tape-Legungs- und Formanlagen liegen.
Wettbewerbslandschaft
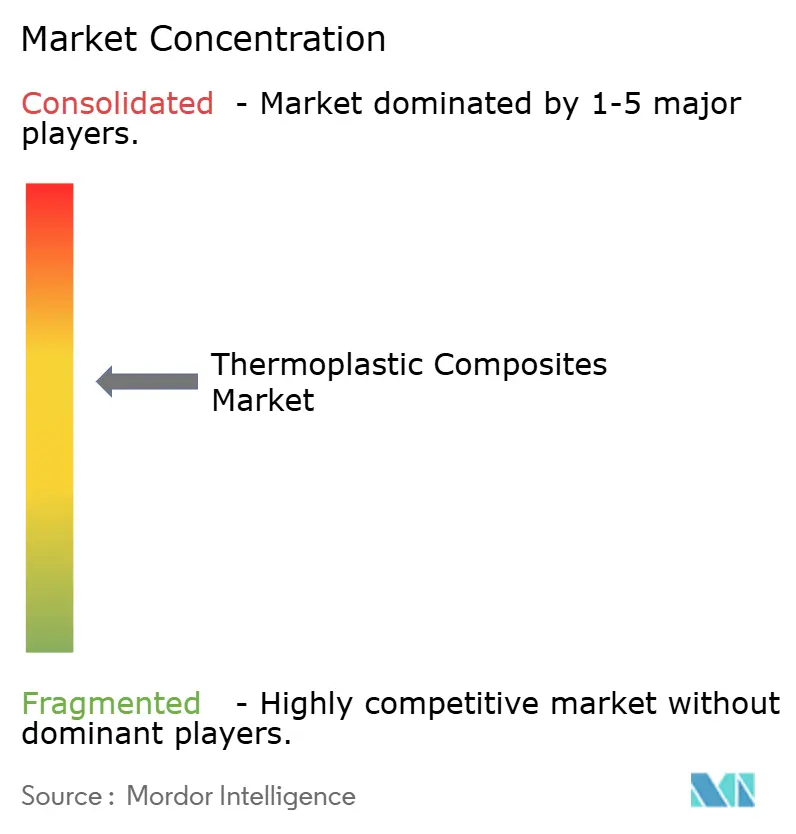
Der Markt für thermoplastische Verbundwerkstoffe ist mäßig konsolidiert, wobei die führenden Akteure über erhebliche Produktionskapazitäten verfügen und die Herstellung innovativer Produkte vorantreiben. BASFs Ultramid Structure kombiniert Langfaserpellets mit Simulationssoftware und ermöglicht es OEMs, Metallstanzteile zu konsolidieren und 25 % der Werkzeugkosten einzusparen. Langfristiger Erfolg hängt von rückwärtsintegrierter Harzversorgung, vorwärtsintegrierter automatisierter Fertigung und Partnerschaften ab, die geschlossene Recyclingkreisläufe gewährleisten. Lieferanten, die Materialinnovation mit digitaler Rückverfolgbarkeit verbinden, werden einen überproportionalen Marktanteil gewinnen, da die Anforderungen der Kreislaufwirtschaft zunehmen.
Marktführer im Bereich thermoplastische Verbundwerkstoffe
-
TORAY INDUSTRIES, INC.
-
Solvay
-
Hexcel Corporation
-
SABIC
-
TEIJIN LIMITED
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thermoplastische Verbundwerkstoffe Markt Unternehmen in diesem Bericht
- Arkema
- Avient Corporation
- Alsiano A/S
- BASF
- Celanese Corporation
- Daicel Corporation
- dsm-firmenich
- DuPont
- Hexcel Corporation
- LANXESS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Owens Corning
- RTP Company
- SABIC
- SGL Carbon
- Solvay
- TechnoCompound GmbH
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
Marktchancen und Zukunftsaussichten
Luftfahrtqualifizierung und industrielle Verarbeitung im großen Maßstab schaffen Freiräume für thermoplastische Verbundwerkstoffsysteme, die von der Laborvalidierung zu wiederholbarer Produktion übergehen können, insbesondere dort, wo Fusionsverbindung und Schweißen mehrstufige Befestigungsverfahren verdrängen. Die Erweiterung der NCAMP-Qualifizierungen für Toray Cetex TC1225 LMPAEK im Mai 2026, bei der ein TC1225/TORAYCA T700 UD-Tape-Prepreg hinzugefügt wurde, verdeutlicht, wie standardisierte Materialzulassungswerte und breitere qualifizierte Formate eine schnellere Beschaffung und eine mehrstufige Einführung für Flugzeugstrukturen unterstützen können. Partnerschaften zur Ausrüstungsintegration, einschließlich Induktionsschweißlösungen für Zellen aus thermoplastischen Verbundwerkstoffen, weisen zudem auf einen Weg für Anbieter hin, die Materialien, Prozessfenster und automatisierungsfähige Zwischenformen zu anwendungsspezifischen Kits für Batteriegehäuse, Flugzeugrahmen und hochvolumige strukturelle Halterungen bündeln.
Kreislaufwirtschaft und Upcycling entwickeln sich zu umsetzbaren, kurzfristigen Chancenbereichen, da thermoplastische Matrizen umgeschmolzen und wiederverarbeitet werden können, was geschlossene Kreislaufprogramme ermöglicht, die über Produktionsabfälle hinaus auch End-of-Life-Teile umfassen. Ein Beleg dafür ist das im Juni 2025 gestartete Recyclingprogramm für Flugzeuge am Ende ihrer Lebensdauer von Toray, Daher und TARMAC Aerosave (unterstützt von Airbus) zur Rückgewinnung und Wiederverwendung von endlosfaserverstärkten thermoplastischen Verbundwerkstoffteilen. Daher berichtete zudem im März 2026, dass eine Upcycling-Wertschöpfungskette zur Herstellung von Kohlenstoff-PPS-Pellets (4-8 Tonnen pro Jahr) aufgebaut wurde. Auf der Angebotsseite eröffnen angekündigte Kapazitäts- und Standorterweiterungen kommerzielle Wege für spezielle thermoplastische Verbundwerkstoffe und technische Thermoplaste, darunter eine Investition von 20,3 Millionen USD, die sich Mitsubishi Chemical Advanced Materials im Juli 2026 sicherte, um den Standort Reading, Pennsylvania, mit einer angrenzenden Anlage und neuen Maschinen zu erweitern. Insgesamt stehen diese Schritte im Einklang mit Chancen bei zertifizierten Luftfahrtmaterialien, der Integration von automatisiertem Schweißen und Formen für die Automobil- und Hochraten-Flugzeugproduktion sowie skalierbaren Recycling- und Upcycling-Strömen, die OEMs dabei helfen können, die im Berichtskontext genannten Anforderungen an Rezyklatanteil und Rückverfolgbarkeit zu erfüllen, wie etwa geschlossene Kreislaufgehäuse gemäß der EU-Batterieverordnung.
Neueste Industrielle Entwicklungen in Thermoplastische Verbundwerkstoffe Markt
- Juli 2026: Mitsubishi Chemical Advanced Materials sicherte sich eine Investition von 20,3 Millionen USD zur Erweiterung seines Standorts in Reading, Pennsylvania, einschließlich des Baus einer angrenzenden Anlage und neuer Maschinen für technische Spezialthermoplaste und Verbundwerkstoffe. Die Erweiterung stärkt die nordamerikanische Versorgungsverfügbarkeit für hochleistungsfähige thermoplastische Materialien, die in Verbundwerkstoffanwendungen eingesetzt werden, und unterstützt kürzere Lieferzeiten für qualifizierte Programme.
- Dezember 2025: Toray Advanced Composites schloss die NCAMP-Qualifizierung für das gewebebasierte thermoplastische Verbundwerkstoffmaterial Toray Cetex TC1225 LMPAEK ab, das in Semi-Preg- und großformatigen, vorkonsolidierten thermoplastischen Verbundlaminatformaten angeboten wird. Die Qualifizierung verbessert die Nutzbarkeit in Luftfahrt-Lieferketten, indem sie die Akzeptanz von Materialzulassungswerten erleichtert und eine standardisiertere Beschaffung für thermoplastische Verbundstrukturen ermöglicht.
- März 2024: Hexcel berichtete über die Realisierung eines Demonstrators für Luftfahrtstrukturen unter Verwendung thermoplastischer Verbundtapes (HexPly), die zusammen mit Arkema unter Verwendung des Kepstan PEKK-Harzes im Rahmen des HAICoPAS-Projekts entwickelt wurden. Der Demonstrator validierte partnerschaftsübergreifende Ansätze für Primärstrukturkonzepte aus thermoplastischen Verbundwerkstoffen und stärkte die Rolle der gemeinsamen Entwicklung von Harz und Tape auf dem Weg zu geschweißten Luftfahrtbaugruppen mit hoher Fertigungsrate.
Thermoplastische Verbundwerkstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für thermoplastische Verbundwerkstoffe faserverstärkte Materialien, die schmelzverarbeitbare thermoplastische Harze verwenden und als Pellets, Platten, Prepregs oder Formteile an nachgelagerte Verarbeiter und Teilehersteller für den industriellen Einsatz verkauft werden.
Ausschlüsse aus dem Umfang: Duroplastische Matrixverbundwerkstoffe sowie angrenzende Materialien, die nicht als Formen thermoplastischer Verbundwerkstoffe verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Harztyp
- Polypropylen (PP)
- Polyamid (PA)
- Polyetheretherketon (PEEK)
- Andere Harztypen
- Nach Fasertyp
- Glasfaser
- Kohlenstofffaser
- Andere Fasertypen
- Nach Produkttyp
- Kurzfaserverstärkter Thermoplast (SFT)
- Langfaserverstärkter Thermoplast (LFT)
- Endlosfaserverstärkter Thermoplast (CFT)
- Glasmattenverstärkter Thermoplast (GMT)
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Elektrotechnik und Elektronik
- Bauwesen
- Medizin
- Andere Endverbraucher
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Lieferkette von Harz- und Faserinputs über Compoundeure, Prepreg-Hersteller und Verarbeiter bis hin zur Verknüpfung mit der Endverwendungsaktivität. Grundlegende Produktions- und Handelssignale werden aus öffentlichen Quellen wie UN Comtrade, nationalen Zoll- und Statistikbehörden sowie Branchen-Sicherheits- und Normungsgremien bezogen, die polymer- und verbundwerkstoffbezogene Referenzen veröffentlichen.
Um die Annahmen realistisch zu halten, werden außerdem technische Datenblätter der Hersteller, öffentlich zugängliche Investorenmaterialien sowie seriöse Presseberichte zu Kapazitätserweiterungen, Produkteinführungen und Anwendungsverschiebungen ausgewertet. Bei Bedarf werden Abonnement-Datensätze für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie die Überprüfung von Import-Export-Daten auf Sendungsebene genutzt, um Lücken zu schließen, wenn öffentliche Daten nicht spezifisch für Verbundwerkstoffe sind. Die hier aufgeführten Sekundärquellen sind beispielhaft; es wurden auch weitere öffentliche Referenzen als Querverweise und zur Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die in öffentlichen Daten gewonnenen Erkenntnisse mit der tatsächlichen Situation in Beschaffung und Verarbeitung abzugleichen. Es wurden Gespräche mit einer Mischung aus Materiallieferanten, Compoundeuren, Verarbeitern und nachgelagerten Anwendern in der APAC-, EMEA- und Amerikaregion geführt, und die Einschätzungen zu Preisen, Substitution (Thermoplast gegenüber Duroplast) sowie zur Akzeptanz in Endanwendungen wie Automobil und Luft- und Raumfahrt wurden überprüft.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | CXOs: 19 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels Top-down-Rekonstruktion, bei der polymer- und verbundwerkstoffrelevante Produktions- und Handelsreihen in einen adressierbaren Nachfragepool überführt und anschließend anhand der Durchdringung thermoplastischer Verbundwerkstoffe nach Endverwendung und Region gefiltert werden. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben zu Lieferantenproduktionsbandbreiten, Rückmeldungen aus Vertriebskanälen zu Volumina und typischen Preisspannen pro Tonne für die wichtigsten Formate.
Zu den modellprägenden Eingangsgrößen zählen Fertigungsraten und Qualifizierungsprogramme in der Luft- und Raumfahrt, die Intensität der Fahrzeugleichtbaumaßnahmen und plattformbezogene Materialverschiebungen, die Akzeptanz von Druckbehältern und Rohrleitungen, soweit zutreffend, die regionale Fertigungsleistung in wichtigen Endanwendungen sowie die Mischverschiebung zwischen Kurzfaser-, Langfaser- und Endlosfaserformaten. Die Preisgestaltung erfolgt über eine Durchschnittsverkaufspreis-Progression, die Harzkostenindexbewegungen, die Richtung der Faserkosten und Mischeffekte widerspiegelt und anschließend auf einen einheitlichen USD-Zeitpunkt normiert wird. Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Änderungen der Akzeptanzraten und Zeitpläne für den Kapazitätsaufbau variiert werden können; Expertenfeedback wird genutzt, um die Szenarien mit dem abzugleichen, was Verarbeiter realistischerweise jedes Jahr umstellen können.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie Handelsströme, Kapazitätsankündigungen und Produktionsindikatoren für Endanwendungen überprüft; Abweichungen werden vor der endgültigen Freigabe untersucht. Wenn eine Zahl aus dem Muster fällt, werden Einheitenumrechnungen, regionale Aufteilungen und die Preislogik erneut geprüft, und gegebenenfalls wird eine Interviewgruppe erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Jeder Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Werksanläufen, regulatorischen Änderungen oder Nachfrageschocks in der Automobil- oder Luft- und Raumfahrtbranche. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchlauf des Datensatzes und der wichtigsten Annahmen durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße thermoplastischer Verbundwerkstoffe gemäß Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für thermoplastische Verbundwerkstoffe können stark variieren, da die Abgrenzungen nicht immer identisch sind und weil einige Studien Volumen und Wert vermischen, ohne die Umrechnungslogik klar darzulegen. Unterschiede entstehen auch durch das für die Preisgestaltung gewählte Jahr, den Währungszeitpunkt und die Frage, ob Akzeptanzkurven als gleichmäßig oder stufenweise behandelt werden.
Die Vergleichstabelle zeigt eine volumenbasierte Schätzung; im Modell von Mordor Intelligence zählt der Markt die in die nachgelagerte Verarbeitung verkauften Formen thermoplastischer Verbundwerkstoffe, nicht den Wert fertiger Verbundwerkstoffteile oder Baugruppen. Wenn andere Quellen wertbasierte Gesamtbeträge verwenden, ist die Lücke häufig darauf zurückzuführen, ob Teilefertigungsmargen einbezogen werden, welche Mischung höherpreisiger Endlosfaserformate vorliegt und wie schnell die Durchdringung in der Luft- und Raumfahrt sowie im Automobilbereich in den frühen Jahren ansteigt.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,92 Mio. USD (2025) | |
| Globales Beratungsunternehmen A | 23,58 Milliarden USD (2024) | Verwendet eine wertbasierte Definition, die höherpreisige Endanwendungsmischungen einschließen kann und möglicherweise zusätzliche Ebenen wie Preisgestaltung auf Teilebene statt Materialformvolumina erfasst. |
| Branchenpublikation B | 19,92 Milliarden USD (2025) | Veröffentlicht eine Wertschätzung, die an angenommene Durchschnittsverkaufspreise und Mischverschiebungen geknüpft ist; der Gesamtwert kann sich verschieben, wenn die Akzeptanz von Endlosfasern und die regionale Preisnormalisierung unterschiedlich behandelt werden. |
Bei gemeinsamer Betrachtung der Tabelle erklärt sich die Streuung hauptsächlich durch Einheiten- und Umfangsentscheidungen sowie durch die Behandlung von Preisgestaltung und Mischung im Zeitverlauf. Der hier verfolgte Ansatz bleibt auf klare Nachfrageindikatoren und wiederholbare Schritte zurückführbar, was es Käufern erleichtert, Annahmen anzupassen, ohne das gesamte Modell neu aufzubauen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für thermoplastische Verbundwerkstoffe im Jahr 2026?
Der Markt für thermoplastische Verbundwerkstoffe wird voraussichtlich im Jahr 2026 5,17 Millionen Tonnen erreichen und bis 2031 mit einem CAGR von 5,14 % wachsen.
Welches Harz dominiert die aktuelle Nachfrage?
Polyamid führt mit 38,89 % des Volumens im Jahr 2025 dank kostengünstiger Spritzgusskompatibilität.
Welches Endverbrauchssegment wächst nach dem Automobilbereich am schnellsten?
Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich werden voraussichtlich mit einem CAGR von 6,18 % wachsen, da Flugzeughersteller auf endlosfaserverstärkte thermoplastische Strukturen umsteigen.
Warum werden thermoplastische Verbundwerkstoffe für die Wasserstoffspeicherung bevorzugt?
Typ-IV-Zylinder mit thermoplastischen Umwicklungen wiegen 40 % weniger als Stahl und widerstehen der Wasserstoffversprödung, was die Reichweite und Sicherheit von Brennstoffzellenfahrzeugen verbessert.
Welche Region wird bis 2031 das größte absolute Volumenwachstum verzeichnen?
Asien-Pazifik führt beim absoluten Tonnagevolumen, während der Nahe Osten und Afrika mit 5,72 % jährlich die höchste Wachstumsrate aufweisen, angetrieben durch den Aufbau von Wasserstoffinfrastruktur.