
Marktgröße und Marktanteil für naturfaserverstärkte Verbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
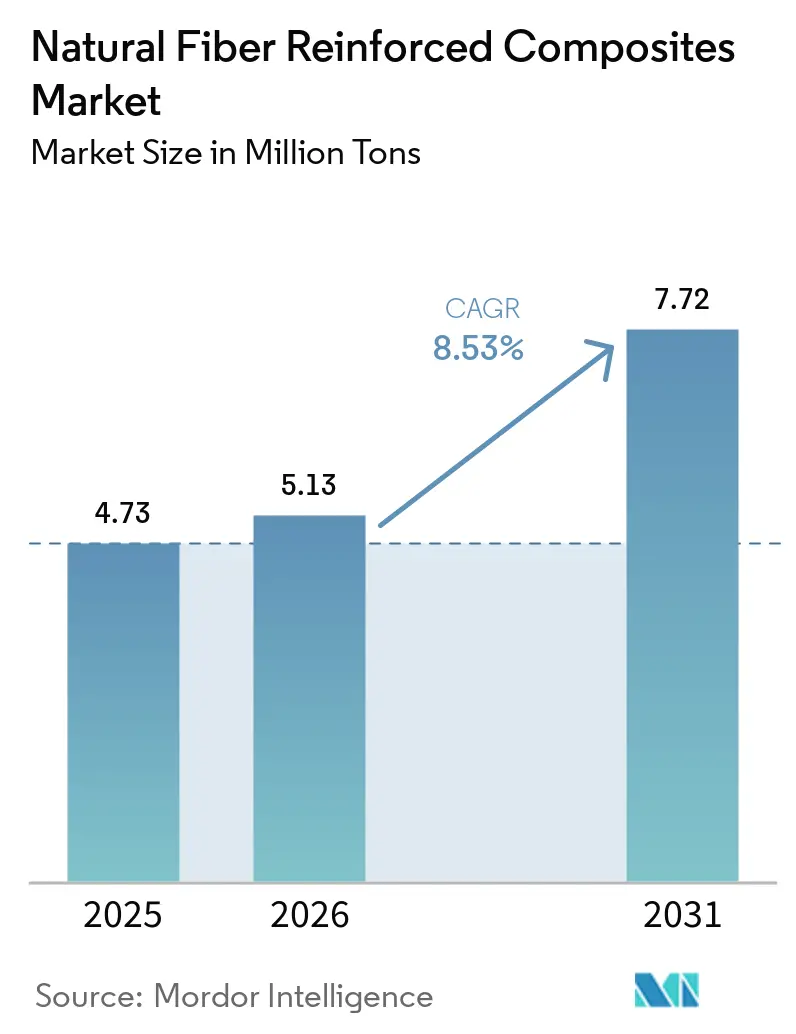
| Marktvolumen (2026) | 5.13 Millionen Tonnen |
| Marktvolumen (2031) | 7.72 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 8.53 % |
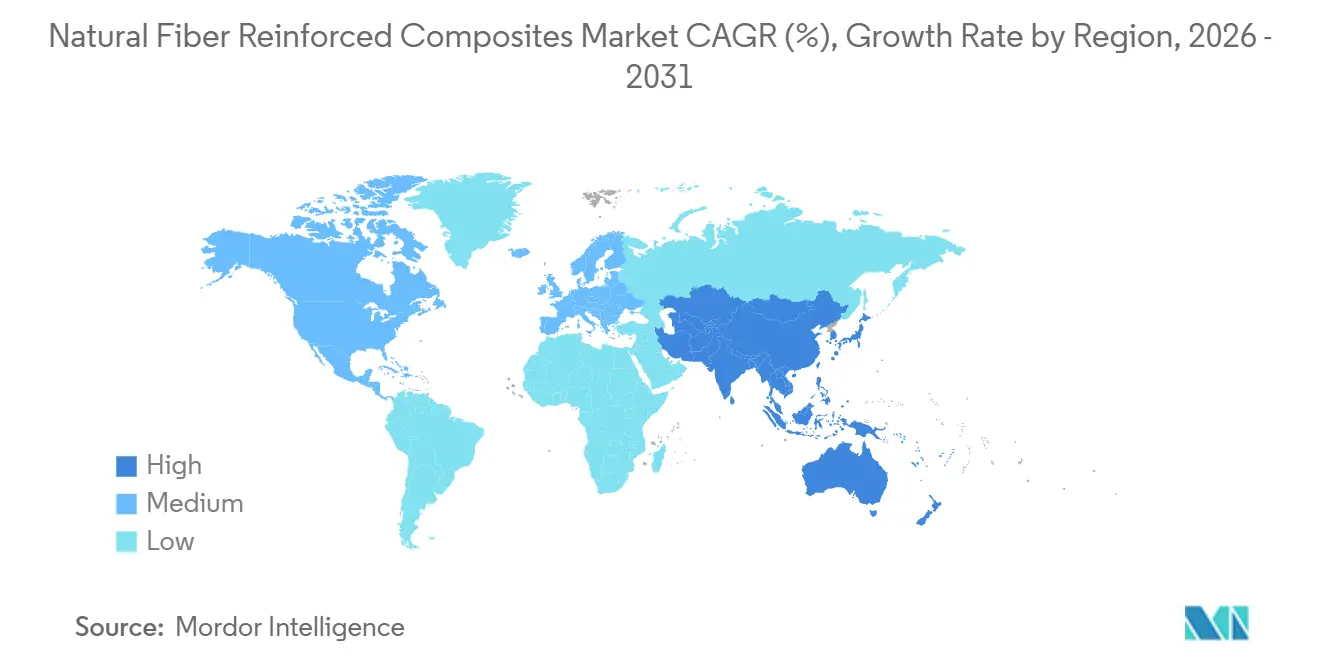
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
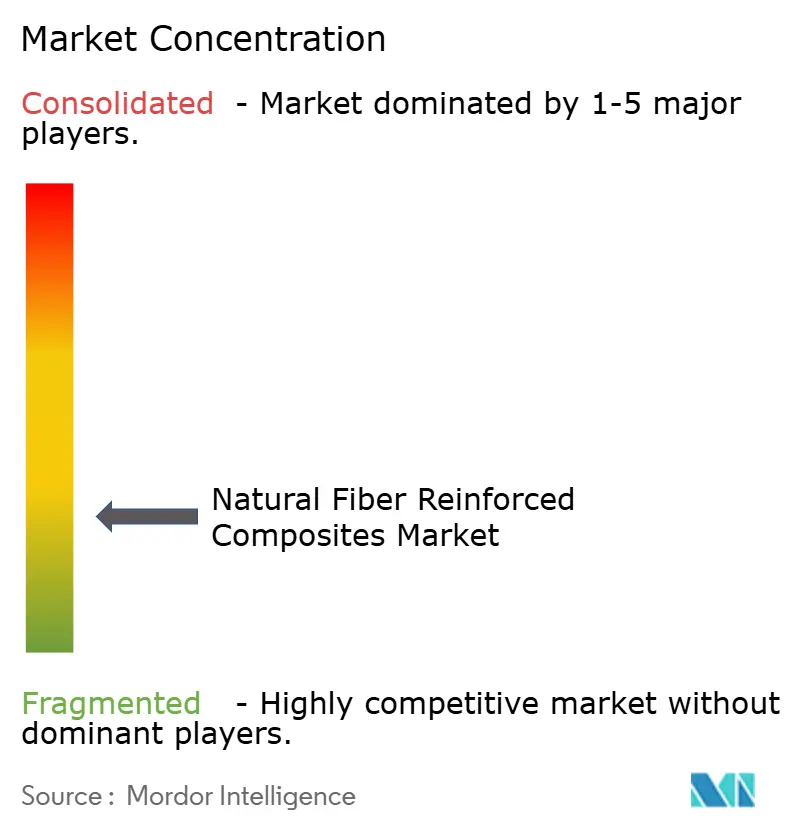
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für naturfaserverstärkte Verbundwerkstoffe von Mordor Intelligence
Der Markt für naturfaserverstärkte Verbundwerkstoffe hatte im Jahr 2025 ein Volumen von 4,73 Millionen Tonnen und wird voraussichtlich von 5,13 Millionen Tonnen im Jahr 2026 auf 7,72 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 8,53 % im Prognosezeitraum (2026–2031). Die Nachfragebeschleunigung ist auf Leichtbauvorschriften für Elektrofahrzeuge, Gutschriften für nachhaltiges Bauen im Bausektor sowie Neugestaltungen von Rotorblättern im Bereich erneuerbare Energien zurückzuführen, die biobasierte Inhalte vorschreiben. Automobilzulieferer der ersten Ebene stimmen ihre Stücklisten auf die EU-Altfahrzeugrichtlinie ab und ersetzen Glasfasern durch Bastfasern, um die Wiederverwertbarkeitsziele von 85 % zu erfüllen. Bauplanende erhalten nun LEED- und BREEAM-Punkte für Terrassendielen oder Verkleidungen, die lignocellulosische Füllstoffe enthalten, was die Auftragsvolumina für Holz-Kunststoff-Verbundwerkstoffe steigert. Thermoplastische Matrices dominieren, da Polypropylen im Hochdurchsatz-Spritzgussverfahren verarbeitet werden kann, während neue biobasierte Polymere die Harzkosten um mehr als 20 % im 75.000-Tonnen-pro-Jahr-Werk von NatureWorks in Thailand senken. Asien-Pazifik führt das Volumen an, gestützt auf Chinas Recyclingvorschriften und Indiens Boom im Heimverbesserungsbereich; Europa belegt den zweiten Platz, gibt jedoch das Technologietempo durch überkritische CO₂-Faserbehandlung und servohydraulische Kompressionspressen vor.
Wichtigste Erkenntnisse des Berichts
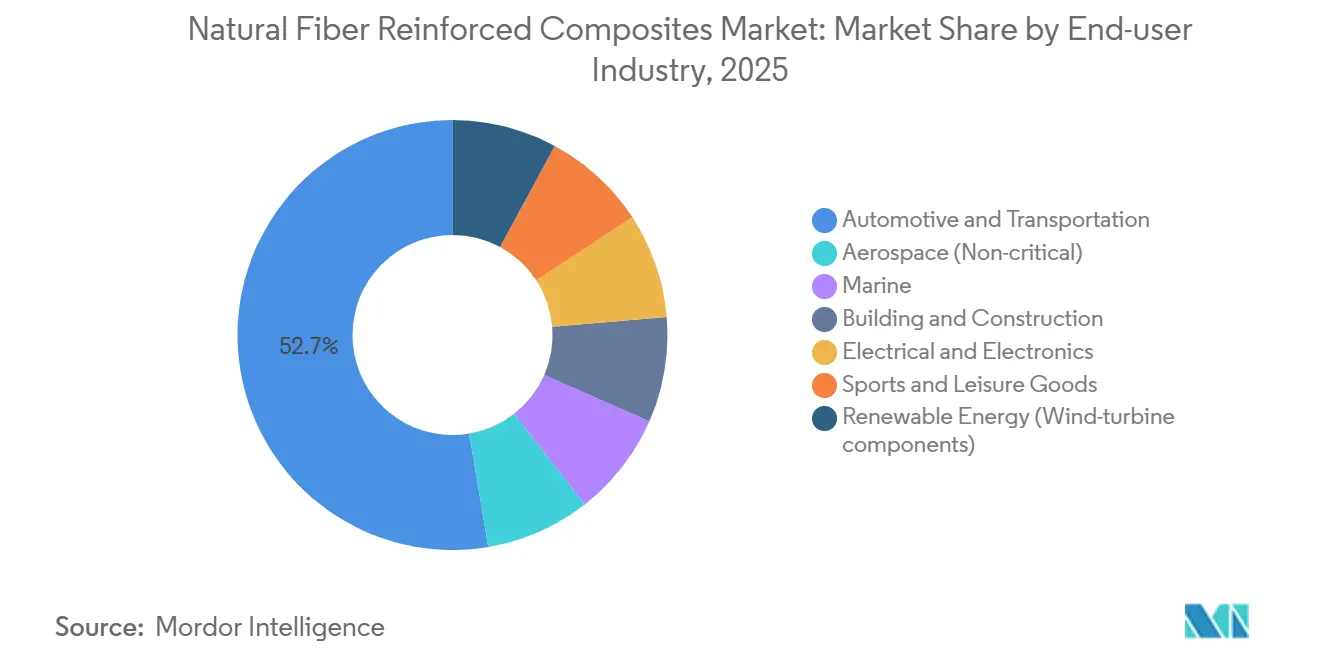
- Nach Endverbraucherbranche entfiel auf den Automobilsektor im Jahr 2025 ein Marktanteil von 52,66 % bei naturfaserverstärkten Verbundwerkstoffen, während erneuerbare Energien bis 2031 mit einem CAGR von 9,91 % wachsen.
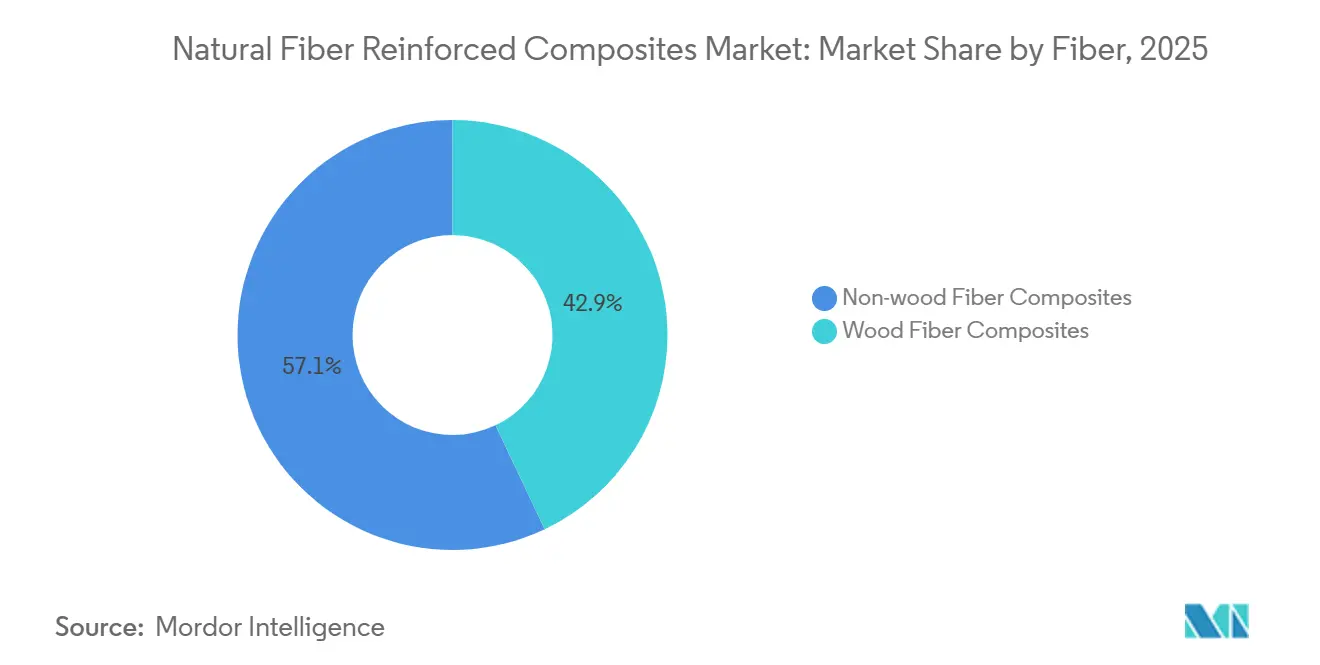
- Nach Fasertyp entfiel auf Holz im Jahr 2025 ein Anteil von 42,94 % an der Marktgröße für naturfaserverstärkte Verbundwerkstoffe, während Nicht-Holz-Fasern mit einem CAGR von 9,45 % expandieren.
- Nach Polymermatrix führten Thermoplaste mit einem Marktanteil von 55,82 % bei naturfaserverstärkten Verbundwerkstoffen im Jahr 2025; biobasierte Polymere verzeichnen mit einem CAGR von 9,21 % das schnellste Wachstum.
- Nach Verarbeitungsverfahren trug das Pressformen im Jahr 2025 mit 47,65 % zur Marktgröße für naturfaserverstärkte Verbundwerkstoffe bei, während die additive Fertigung bis 2031 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,25 % bei naturfaserverstärkten Verbundwerkstoffen und soll bis 2031 mit einem CAGR von 9,10 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesetzgebungsdruck für Fahrzeugrecyclingziele | +2.1% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Leichtbau in Elektrofahrzeugplattformen | +2.5% | Global, Asien-Pazifik als Kern mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Hochdurchsatz-Spritzguss- und Pressformlinien | +1.4% | Nordamerika, Europa, Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hinwendung zu Zertifizierungen für nachhaltiges Bauen bei Baumaterialien | +1.2% | Nordamerika, Europa, ausgewählte Metropolen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Entstehung überkritischer CO₂-Fasermodifikationslinien für halbstrukturelle Bauteile | +0.9% | Europa, Forschungs- und Entwicklungszentren in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesetzgebungsdruck für Fahrzeugrecyclingziele
Die seit 2024 geltende aktualisierte EU-Altfahrzeugrichtlinie verpflichtet Automobilhersteller, eine Massenverwertbarkeit von 85 % zu erreichen oder Bußgelder von 500 EUR pro nicht konformem Fahrzeug zu zahlen, was sofortige Substitutionen hin zu Flachs- und Hanf-Türmodulen anregt. Chinas Ministerium für Industrie und Informationstechnologie folgte mit einer 90-%-Recyclingvorschrift für inländische Marken bis 2030, was Pilotbeschaffungen von Bastfaser-Batteriegehäusen auslöste. OEMs spüren indirekten Druck, da Kalifornien Lebenszykluskohlenstoffwerte für Teildossiers vergibt und die Beschaffung hin zu biobasierten Verbundwerkstoffen mit 60 % geringerem eingebettetem CO₂ als Jungfrau-Polypropylen lenkt. BMW sicherte sich 2025 einen langfristigen Abnahmevertrag mit Bcomp, um die Flachsversorgung zu garantieren und regulatorische Strafen zu vermeiden[1]. Da gesetzliche Fristen konvergieren, erlebt der Markt für naturfaserverstärkte Verbundwerkstoffe eine eingebettete Nachfrageentwicklung auf drei Kontinenten.
Schnelle Einführung von Leichtbau in Elektrofahrzeugplattformen
Batterieelektrische Fahrzeuge tragen 200 kg zusätzliche Masse, die die Reichweite verringert; der Ersatz von Glasfaser durch Hanfverbundwerkstoffe reduziert das Gewicht von Rückenlehnen und Hutablagen um 15 %, was einer zusätzlichen Reichweite von etwa 0,3 km pro eingespartem Kilogramm und einer Batterieeinsparung von 15 USD pro Fahrzeug entspricht. Labortests im Jahr 2025 zeigten, dass Hanf-PP-Verbundwerkstoffe eine Zugfestigkeit von 85 MPa und einen Biegemodul von 6,5 GPa erreichen und damit die Leistungslücke zu Glasfaser schließen. Tesla bezeichnete Naturfaserteile als Kostensenkungshebel für sein kommendes Modell 2 und signalisierte damit eine Verbreitung über europäische Premiummarken hinaus[2]. Die chinesischen Start-ups NIO und XPeng haben Flachs-Türverkleidungsprogramme zur Validierung für die Produktion 2027 überführt, was den globalen Umfang der EV-bedingten Nachfrage unterstreicht. Diese Entwicklungen beschleunigen die Durchdringung im Markt für naturfaserverstärkte Verbundwerkstoffe vor den Zeitplänen zur Antriebsstrangparität.
Fortschritte bei Hochdurchsatz-Spritzguss- und Pressformlinien
Die Zykluszeiten für pressgeformte Naturfaserplatten sanken von 180 s im Jahr 2020 auf unter 90 s nach der Installation servohydraulischer Pressen mit geschlossenem Regelkreis für Temperatur und Faserlängenkontrolle. Doppelschneckenextruder halten Bastfaser-Aspektverhältnisse über 20:1 aufrecht, erhöhen die Zugfestigkeit um 25 % und ermöglichen den Einsatz in halbstrukturellen Halterungen. FlexForms Erweiterung in Michigan im Jahr 2025 fügt 12 Großtonnagenmaschinen hinzu und bestätigt Skaleneffekte für Automobilprogramme mit 50.000 Einheiten. Die Werkzeugstandzeit hat 500.000 Schuss überschritten, was Kostenparität mit Glasfaserformen bringt und Beschaffungshürden für Erstausrüsterzulieferer glättet. Diese Durchsatzgewinne machen den Markt für naturfaserverstärkte Verbundwerkstoffe in Hochvolumenumgebungen wettbewerbsfähig, die bisher unerreichbar waren.
Hinwendung zu Zertifizierungen für nachhaltiges Bauen bei Baumaterialien
LEED v4.1 und BREEAM 2024 vergeben Punkte, wenn der biobasierte Anteil 25 % der Masse übersteigt, was Architekten dazu veranlasst, Holz-Kunststoff-Verbundwerkstoffe für Terrassendielen und Verkleidungen zu wählen. Trex berichtete, dass 68 % seines Umsatzes im dritten Quartal 2024 aus Terrassendielen stammten, die für LEED-Punkte qualifizieren, was die Preissetzungsmacht bei zertifizierten Projekten belegt. Die Deutsche Gesellschaft für Nachhaltiges Bauen führte 2025 einen Kohlenstoffschwellenwert ein, den Fassadenmaterialien erfüllen müssen, was Holzfaser-PVC-Profile begünstigt, die 15 kg CO₂ pro Quadratmeter sequestrieren können. UPM Formi erhielt 2025 BREEAM-Excellent-Bewertungen für drei Bürogebäude im Vereinigten Königreich und verdeutlicht damit, dass Zertifizierung zur Marktzugangsvoraussetzung geworden ist. Der Preisaufschlag von 3 %–5 % bei zertifizierten Verbundwerkstoffen gleicht den Materialkostennachteil von 10 %–15 % aus und stärkt das Wachstum im Markt für naturfaserverstärkte Verbundwerkstoffe.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Feuchtigkeitsaufnahme, die dimensionale Instabilität verursacht | -1.3% | Global, akut in tropischen und Küstenregionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte thermische Stabilität, die die Hochtemperaturverarbeitung einschränkt | -0.9% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Biogasnachfrage, die um lignocellulosische Rohstoffe konkurriert | -0.7% | Landwirtschaftliche Zonen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Feuchtigkeitsaufnahme, die dimensionale Instabilität verursacht
Naturfasern absorbieren bei 85 % relativer Luftfeuchtigkeit 8 %–12 % Wasser, was Teile aufquellen lässt und Matrixbindungen schwächt. Sekundäre Polyurethanbeschichtungen oder Polyethylen-Coextrusion erhöhen die Herstellungskosten um 0,40–0,60 USD pro kg, während Acetylierung die Feuchtigkeitsaufnahme auf 4 % senkt, aber die Faserpreise um 25 % erhöht. Eine ORNL-Studie aus dem Jahr 2025 zeigte einen Biegefestigkeitsverlust von 15 % nach 1.000 h Exposition gegenüber 95 % Luftfeuchtigkeit bei Hanf-PP-Platten. Marineanwendungen bleiben auf Kabinenmodule oberhalb der Wasserlinie beschränkt, und die Integration in Automobilaußenkarosserien ist verzögert, bis Mehrschichtbarrieren oder hybride Glasoberflächen zur Routine werden. Diese Einschränkung verlangsamt die Einführung im Markt für naturfaserverstärkte Verbundwerkstoffe bei feuchtigkeitsexponierten Anwendungen.
Begrenzte thermische Stabilität, die die Hochtemperaturverarbeitung einschränkt
Cellulosefasern beginnen bei 180 °C zu degradieren, was Verarbeitungsfenster auf 160 °C–180 °C begrenzt. Polyamid 6 und Polybutylenterephthalat erfordern Schmelztemperaturen von ≥ 220 °C, was eine Bastfaserverstärkung verhindert. Motorraumbauteile, die 120 °C Umgebungstemperatur und 150 °C Spitzen ausgesetzt sind, bleiben daher bei Glasfaser-PA6. Duroplaste härten bei niedrigeren Temperaturen aus, behindern jedoch die Recyclingfähigkeit. TECNAROs ligninbasiertes ARBOFORM-Harz veranschaulicht eine teilweise Abhilfe, degradiert jedoch beim Compoundieren über 190 °C noch immer Fasern. Ohne Durchbrüche, die die Temperaturobergrenze anheben, bleibt der Markt für naturfaserverstärkte Verbundwerkstoffe auf Innen- und halbstrukturelle Teile ausgerichtet, was die Durchdringung auf etwa 60 % des breiteren Verbundwerkstoffpotenzials begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faser:
Holz dominiert, Nicht-Holz beschleunigt sich durch LeistungsgewinneHolzfaser hielt im Jahr 2025 einen Marktanteil von 42,94 % bei naturfaserverstärkten Verbundwerkstoffen aufgrund seiner niedrigen Rohstoffkosten und etablierten Terrassendielenlieferketten. Nicht-Holz-Bastfasern werden bis 2031 einen CAGR von 9,45 % verzeichnen, da BMW und Volvo Flachs-Türverkleidungen integrieren, die 25 % dünner sind und dennoch die Crashsteifigkeit erfüllen. Die Hanf-Dekortikationskapazität in Kanada und den USA vervierfachte sich zwischen 2024 und 2026 und sichert die Versorgung für Automobilprogramme. Europäische Projekte mischen auch Kenaf und Jute in Sitzschalen ein und erhöhen die mechanische Effizienz pro Kilogramm.
Parallel dazu fließen Baumwollabfälle in Schalldämmmatten für EV-Kabinen, und Bananen- und Sisalfasern unterstützen die Kofferraumverkleidungsproduktion in Brasilien. Bcomps ampliTex-gewebter Flachs erschließt halbstrukturelle Luft- und Raumfahrtpaneele, die 40 % Aufschläge gegenüber handelsüblichem Holzmehl erzielen, und treibt Zulieferer die Wertschöpfungskette hinauf. Da Kohlenstoffreduzierungsmetriken strenger werden, bevorzugen OEMs Fasern, die das höchste Steifigkeits-zu-CO₂-Verhältnis liefern, was das künftige Wachstum hin zu Premium-Bastfasern im Markt für naturfaserverstärkte Verbundwerkstoffe lenkt.
Nach Polymermatrix:
Thermoplaste führen, biobasierte Polymere gewinnen an BedeutungThermoplaste machten 55,82 % des Volumens im Jahr 2025 aus, angetrieben durch die Kompatibilität von Polypropylen mit Formfenstern bei 170 °C. Mechanische Recyclingkreisläufe senken die Lebenszykluskosten für spritzgegossene Innenverkleidungen. Die Nachfrage nach biobasierten Polymeren steigt jedoch mit einem CAGR von 9,21 %. NatureWorks' Ingeo-PLA-Kosten sanken nach der thailändischen Erweiterung auf 2,20 USD pro kg, was PLA-Flachs-Mischungen in Gehäusen für Unterhaltungselektronik zu Kostenparität mit ABS ermöglicht. Duroplaste bleiben relevant für Windturbinenholme und Schiffsrümpfe, wo das Harzinfusionsverfahren hohe Glasübergangstemperaturen fixiert, trotz Recyclinghindernissen. Polyvinylchlorid mit Kiefernmehl verstärkt Fensterprofile für strenge Brandschutzvorschriften und umgeht halogenierte Flammschutzmittel. Insgesamt spiegeln divergierende Harzwege die Endmarktbedürfnisse wider: Die Automobilindustrie treibt recycelte PP-Mischungen voran, der Bau bevorzugt PVC-Holzverbundwerkstoffe, und Akteure im Bereich erneuerbare Energien wechseln zu Epoxid-Bastfaser-Hybriden.
Nach Verarbeitungstechnologie:
Pressformen dominiert, additive Fertigung entstehtDas Pressformen machte im Jahr 2025 47,65 % der Marktgröße für naturfaserverstärkte Verbundwerkstoffe aus, da servohydraulische Pressen große Unterbodenabschirmungen in 75-s-Zyklen verarbeiten. Die additive Fertigung ist mit einem CAGR von 9,67 % das am schnellsten wachsende Verfahren, unterstützt durch großformatige 3D-Drucker, die 40-%-Flachs-PLA-Pellets ablagern. Windturbinen-Serviceanbieter drucken nun topologieoptimierte Inspektionsdrohnengehäuse und reduzieren die Durchlaufzeit von sechs Wochen auf fünf Tage. Der Spritzguss beherrscht komplexe Geometrien und hält Faserlängen über 3 mm mit Doppelschneckenextrudern aufrecht. Die Pultrusion produziert Querträger für Versorgungsmasten mit 55-%-Flachs-Volumenanteilen und reduziert die Masse um 30 % gegenüber Stahl. Da Werkzeughersteller Echtzeit-Faserorientierungssensoren integrieren, sinken Ausschussraten unter 2 %, was das Käufervertrauen im Markt für naturfaserverstärkte Verbundwerkstoffe stärkt.
Nach Endverbraucherbranche:
Automobil dominiert, erneuerbare Energien steigen stark anAutomobillieferungen repräsentierten im Jahr 2025 52,66 % des Marktanteils für naturfaserverstärkte Verbundwerkstoffe; OEM-Programme skalieren schnell, da jedes aus einem EV entfernte Kilogramm 15 USD an Batteriekosten einspart. Erneuerbare Energien werden das schnellste Wachstum verzeichnen, mit einem CAGR von 9,91 %, da Offshore-Rotorblatt-OEMs Flachs-Hinterkanten einsetzen, die die Logistikmasse um 8 % reduzieren. Bauterrassendielen und Fassaden verzeichnen durch LEED-Kreditanreize ein stetiges Wachstum, während die Marineeinführung bis zu Durchbrüchen bei Feuchtigkeitsbarrieren eine Nische bleibt. Die Durchdringung in Luft- und Raumfahrt-Kabineninterieurs setzt sich fort, da Naturfasern Aluminium bei Schwingungsdämpfung und Rauchtoxizität übertreffen. Diese Verschiebungen zeigen, dass nachgelagerte Vorschriften und Kosteneinsparungen gemeinsam die Nachfrage im Markt für naturfaserverstärkte Verbundwerkstoffe steuern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für naturfaserverstärkte Verbundwerkstoffe
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,25 % an naturfaserverstärkten Verbundwerkstoffen und wächst bis 2031 mit einer CAGR von 9,10 %, gestützt durch chinesische Recyclingvorschriften und Indiens Welle an Wohnrenovierungen. Die Marktgröße für naturfaserverstärkte Verbundwerkstoffe in der Region wird bis 2031 3,5 Millionen Tonnen überschreiten. Chinas MIIT-Vorschriften fördern Bastfaser-Verkleidungen für Batteriegehäuse, während Wuhu Haoxuans neue Extrusionslinie mit 15.000 t Dielen für kommunale Gehwege liefert. Südostasiatische Werke verarbeiten Kokos- und Bananenfasern zu Einsatzpreisen unter 300 USD/t, wodurch extrudierte Profile gegenüber Vinyl-Verkleidungen kostenwettbewerbsfähig werden.
Europäischer Markt für naturfaserverstärkte Verbundwerkstoffe
Europa belegt volumenmäßig den zweiten Platz, führt jedoch bei Innovationen. Deutsche Zulieferer setzen überkritische CO₂-Behandlung ein, um die Flachssteifigkeit um 33 % zu erhöhen und damit halbstrukturelle Sitzrahmen zu ermöglichen. Das britische BREEAM-Regime und der französische RE2020-Standard vergeben Kohlenstoffpunkte für biobasierte Fassaden und drängen Architekten zu Holzfaser-PVC-Verkleidungen. Nordische Mühlen leiten Forstnebenprodukte in Polypropylen-Formi-Mischungen um und schließen so Kreislaufschleifen enger.
Markt für naturfaserverstärkte Verbundwerkstoffe in Amerika
Nordamerika nutzt zurückgewonnenes Sägemehl und Post-Consumer-Folien. Trex verarbeitet 95 % Abfallinputs und verbesserte damit die Bruttomarge im Jahr 2025 auf 38 %. USMCA-Regelungen fördern regionalisierte Lieferketten; mexikanische Tier-1-Zulieferer formen Kofferraumverkleidungen aus Naturfasern für Automobilhersteller in Detroit. Südamerika verfügt über reichlich Bagasse-, Bananen- und Sisalfasern als Rohstoffe, doch begrenzte Compoundierungskapazitäten schränken die inländische Verarbeitung ein.
MEA-Markt für naturfaserverstärkte Verbundwerkstoffe
Naher Osten und Afrika befinden sich noch in der Erkundungsphase; Projekte in den Vereinigten Arabischen Emiraten verwenden Dattelpalmen-Faserkernplatten in LEED-Platinum-Hochhäusern, doch die breite Versorgungslogistik steckt noch in den Kinderschuhen. Diese regionalen Dynamiken zeigen, dass regulatorischer Druck und die Verfügbarkeit von Rohstoffen die Entwicklung des Marktes für naturfaserverstärkte Verbundwerkstoffe prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit dem Anbau und der Sammlung lignozellulosehaltiger Rohstoffe (Holzreste, Flachs, Hanf, Kenaf, Jute, Sisal, Kokosfasern und landwirtschaftliche Nebenprodukte), gefolgt von der Primärverarbeitung wie Röste oder Dekortikation, Reinigung, Trocknung und Sortierung. Zwischenschritte umfassen die Faserveredelung oder Oberflächenbehandlungen zur Verbesserung der Faser-Matrix-Haftung und Feuchtebeständigkeit, die Umwandlung in Halbzeugformen (Holzmehl, Vliesstoffe, Garne, Bänder und Gewebe) sowie die Compoundierung mit Polymermatrices (insbesondere Polypropylen, PVC und biobasierte Polymere wie PLA) mittels Doppelschneckenextrusion und Pelletierung. Die nachgelagerte Fertigung umfasst dann Spritzguss, Formpressen, Pultrusion sowie Harzinfusion oder RTM zu Bauteilen für Automobilinnenraummodule, Baustoffe (Terrassenbeläge, Verkleidungen, Fensterprofile) sowie ausgewählte Komponenten für erneuerbare Energien und den Schiffbau, mit Vertrieb über OEM- und Zulieferer-Netzwerke, Baustoffhandelskanäle und spezialisierte Verbundwerkstoff-Distributoren.
Zentrale Engpässe betreffen die Konsistenz von Rohstoffen und Prozessen. Naturfasern unterscheiden sich in Länge, Feuchtegehalt und mechanischen Eigenschaften, was strengere Spezifikationen und robustere Eingangsqualitätskontrollen erforderlich macht und den Behandlungsbedarf zur Vermeidung von Quellung und Maßabweichungen erhöht. Die Skalierung hängt zudem von lokalisierter Infrastruktur für Faseraufbereitung und textile Halbzeuge ab, und wenn diese nicht vorhanden ist, verlängern sich Logistik- und Qualifizierungszeiten, insbesondere bei gewebebasierter Verstärkung. Im Jahr 2026 deuteten Branchenmaßnahmen auf eine vertiefte Industrialisierung der Kette hin. AVIC ACCTech schloss auf der SAMPE China 2026 Vereinbarungen ab, darunter eine Multi-Partner-Plattform mit Fokus auf Naturfaserverbundwerkstoffe und ein gemeinsames F&E-Abkommen mit Michelin Group, während Demgy Group FLAXCOMP vorstellte, ein recycelbares thermoplastisches Verbundwerkstoffkonzept auf Flachsbasis. Parallele Lokalisierungsschritte, wie die Eröffnung eines Lagers und Showrooms in Roanoke, Virginia durch Circular Structures USA Inc. zur Versorgung nordamerikanischer Bootsbauer mit Flachsverbundwerkstoffen, deuten ebenfalls darauf hin, dass Distributoren und Verarbeiter näher an die Endkunden heranrücken, um Vorlaufzeiten zu verkürzen und die Akzeptanz zu erweitern.
Wettbewerbslandschaft
Der Markt für naturfaserverstärkte Verbundwerkstoffe ist mäßig fragmentiert. Marktführer treiben das Wachstum durch kontinuierliche Produktinnovation und strategische Expansionen voran. Unternehmen investieren erhebliche Mittel in Forschung und Entwicklung, um leistungsstarke, umweltfreundliche Verbundwerkstofflösungen mit geringem Wartungsaufwand zu entwickeln. Die vertikale Integration von Recyclinganlagen in Fertigungsbetriebe demonstriert operative Effizienz und ermöglicht eine bessere Kontrolle über die Rohstoffqualität und die Optimierung der Lieferkette. Strategische Allianzen mit Rohstofflieferanten und Recyclingunternehmen sichern eine nachhaltige Beschaffung von Naturfasern und Polymeren. Um Chancen in Regionen mit wachsenden Bau- und Automobilsektoren zu nutzen, erweitern wichtige Akteure ihre geografische Reichweite durch Vertriebspartnerschaften und die Errichtung neuer Fertigungsanlagen. Die Branche priorisiert auch die Entwicklung von Produkten mit überlegener Haltbarkeit, Witterungsbeständigkeit und ästhetischer Attraktivität, um den sich wandelnden Verbraucheranforderungen gerecht zu werden.
Marktführer der Branche für naturfaserverstärkte Verbundwerkstoffe
-
Trex Company Inc.
-
The AZEK Company Inc.
-
Fiberon
-
UPM
-
TECNARO GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für naturfaserverstärkte Verbundwerkstoffe Unternehmen in diesem Bericht
- Amorim Cork Solutions S.A.
- Bcomp Ltd.
- Beologic NV
- BPREG Composites
- Fiberon
- FKuR
- FlexForm Technologies
- Green Dot Bioplastics Inc.
- GreenGran BN
- JELU-WERK J. Ehrler GmbH and Co. KG
- Lingrove Inc.
- Plasthill Oy
- Procotex
- TECNARO GmbH
- Trex Company, Inc.
- UPM
- Wuhu Haoxuan Wood Plastic Composite Co.,Ltd
Marktchancen und Zukunftsaussichten
Weißraum besteht weiterhin bei der Skalierung von Naturfaserverbundwerkstoffen über Innenraum- und nichtstrukturelle Bauteile hinaus in reproduzierbare semi-strukturelle Anwendungen, was von strengeren Qualitätssystemen und Fertigungswiederholbarkeit abhängt. Automobil- und Transportprogramme koppeln die Materialwahl bereits an Recyclingfähigkeit und CO2-Fußabdruck-Dokumentation, doch eine breitere Verbreitung erfordert weiterhin konsistente Faserformate, Feuchtemanagementlösungen und PP- sowie biobasierte Thermoplast-Compoundfamilien, die auf Hochdurchsatz-Spritzguss- und Formpresslinien laufen können. Demonstrationen im Jahr 2026 bekräftigten diese Richtung. BPREG Composites lieferte mit Flachsfaser verstärkte PLA-Thermoplast-Prepregs für die reECONIC-Nachhaltigkeitsinitiative für Nutzfahrzeuge im Schwerlastbereich, mit Schwerpunkt auf höherem biobasiertem Anteil und Leichtbau in einer anspruchsvollen Endanwendung.
Chancen bestehen auch in der Prozess- und Kanalentwicklung. Die Alliance for European Flax-Linen and Hemp hob im Juni 2026 die Integration von Flachs-Leinen und Hanf in fortschrittliche Fertigungsverfahren wie kernloses Filamentwickeln und kontinuierlichen 3D-Druck mit Flachsfaserverstärkung hervor. Diese Verfahren unterstützen komplexe Geometrien und kürzere Werkzeugzyklen und passen zur Marktverschiebung hin zu additiver Fertigung und automatisierten Verbundwerkstoffprozessen. Der Ausbau der Vertriebsstrukturen in Nordamerika, einschließlich der Eröffnung eines Lagers und Showrooms für Flachsverbundwerkstoffe in Roanoke, Virginia durch Circular Structures USA Inc. im Jahr 2026, unterstützt Schiffbau- und Spezialhersteller, die sich historisch auf synthetische Verstärkungen verlassen haben. Gleichzeitig entsprechen neue recycelbare Thermoplast-Konzepte wie FLAXCOMP von Demgy Group den Anforderungen der Kreislaufwirtschaft, die schmelzbare Verbundwerkstoffarchitekturen gegenüber duroplastlastigen Designs bevorzugen.
Neueste Industrielle Entwicklungen in Markt für naturfaserverstärkte Verbundwerkstoffe
- Juli 2026: Demgy Group entwickelte FLAXCOMP, ein thermoplastisches Verbundwerkstoffkonzept, das Flachsfaser mit einem aus Maisstärke gewonnenen Harz kombiniert und auf vollständige Recyclingfähigkeit ausgerichtet ist. Die Ankündigung bekräftigte den Trend zu schmelzbaren Verbundwerkstoffarchitekturen, die besser mit den Anforderungen der Kreislaufwirtschaft übereinstimmen als duroplastlastige Alternativen. Sie erweitert zudem das Wettbewerbsfeld biobasierter Matrices über die etablierten PP- und PLA-Mischungen für Naturfaserverstärkung hinaus.
- Juni 2025: Bcomp und BMW Group unterzeichneten einen mehrjährigen Liefervertrag für flachsverstärkte Türverkleidungen und Instrumententräger in einem auf Jahresbasis hochgerechneten Volumenumfang. Die Vereinbarung half, die Bastfaser-Beschaffung für eine hochvolumige Automobilanwendung abzusichern und unterstützte Zulieferinvestitionen in stabile Qualität und Durchsatz. Sie stützte zudem den Business Case für den Ersatz von Glasfaser in ausgewählten Innenraummodulen, bei denen Recyclingfähigkeit und CO2-Kennzahlen die Materialentscheidungen bestimmen.
- Juli 2024: FlexForm Technologies kündigte eine Investition von 18 Millionen USD in Michigan an, um 12 großformatige Formpressen zur Unterstützung der Lieferung von Langfaser-Thermoplast-Paneelen für Automobilprogramme im Jahr 2026 hinzuzufügen. Die Erweiterung zielte auf eine höhervolumige Fertigung mit kürzeren Zykluszeiten und strengerer Prozesskontrolle für Naturfaser-Platten- und Paneelformate ab. Größere installierte Kapazität auf Zulieferebene unterstützt eine breitere OEM-Qualifizierung und verringert das Lieferrisiko für Multi-Modell-Plattformen.
Markt für naturfaserverstärkte Verbundwerkstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt naturfaserverstärkte Verbundwerkstoffe, die pflanzliche Fasern mit einer Polymermatrix kombinieren und als Verbundmischungen, Platten oder Formteile für industrielle und Verbraucheranwendungen verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Reine Naturfasern, Textilien ohne Polymermatrix sowie Produkte, bei denen Naturfasern ausschließlich als Füllstoffe ohne Verstärkungsfunktion eingesetzt werden, sind nicht Gegenstand dieser Studie.
Segmentierungsübersicht
- Nach Faser
- Holzfaserverbundwerkstoffe
- Nicht-Holz-Faserverbundwerkstoffe
- Baumwolle
- Flachs
- Kenaf
- Hanf
- Sonstige Nicht-Holz-Fasern (Jute, Sisal, Abaka, Kokosfaser, PALF, Banane)
- Nach Polymermatrix
- Duroplaste
- Thermoplaste
- Polyethylen
- Polypropylen
- Polyvinylchlorid
- Hochleistungsthermoplaste (PC, PA, PBT)
- Biobasierte Polymere (PLA, PHAs, PBS)
- Nach Verarbeitungstechnologie
- Spritzguss
- Pressformen
- Pultrusion
- Harzinfusionsverfahren / VARTM
- Additive Fertigung (3D-Druck mit NFC-Pellets)
- Nach Endverbraucherbranche
- Automobil und Transport
- Luft- und Raumfahrt (nicht sicherheitskritisch)
- Marine
- Bauwesen und Konstruktion
- Elektrotechnik und Elektronik
- Sport- und Freizeitartikel
- Erneuerbare Energien (Windturbinenkomponenten)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research legte die Grenzen dafür fest, was als naturfaserverstärkter Verbundwerkstoff gilt, und half dabei, die tatsächlichen Nachfragequellen zu kartieren. Wir haben öffentliche Quellen herangezogen, darunter die US International Trade Commission für Handelscodes, die US Energy Information Administration für harzbezogene Kostensignale sowie die Aktualisierungen der Europäischen Kommission zu Materialien und Kreislaufwirtschaft für die politische Ausrichtung.
Um die Nachfrageseite zu fundieren, nutzten wir zudem Quellen wie den Internationalen Verband der Kraftfahrzeughersteller für Fahrzeugproduktionstrends, staatliche Statistikportale für Bau- und Fertigungsleistungen sowie begutachtete Fachzeitschriften für typische Fasergehalte und Leistungsbenchmarks bei Automobilinnenverkleidungen und Baupaneelen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Kapazitätsankündigungen und Verschiebungen im Anwendungsmix zu validieren, ergänzt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, wenn tiefergehende Prüfungen erforderlich waren. Diese Quellen sind illustrativ; darüber hinaus wurden zahlreiche weitere öffentliche Dokumente und Datenpunkte gesichtet, um Eingaben zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Modellannahmen zu überprüfen, die sich aus öffentlichen Daten nur schwer ablesen lassen – insbesondere Preisverhalten, Fasersubstitutionsraten und das Adoptionsniveau in Automobil- und Bauanwendungen. Wir sprachen mit einer Mischung aus Materiallieferanten, Compoundeuren, Verarbeitern sowie nachgelagerten Einkaufs- und Ingenieursfunktionen in den wichtigsten Verbrauchsregionen und nutzten deren Beiträge anschließend zur Validierung von Wachstumstreibern sowie zur Korrektur unrealistischer Sprünge bei Volumina oder im Anwendungsmix.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 20 % | APAC: 41 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % | Amerika: 26 % |
Marktgröße und Prognose
Die Kernbewertung basiert auf einem Top-down-Ansatz, bei dem Endverbrauchsnachfragepools aus Aktivitätsindikatoren rekonstruiert und anschließend mithilfe praxisnaher Intensitätsfaktoren in den Verbundwerkstoffverbrauch umgerechnet werden. Vereinfacht ausgedrückt beginnen wir dort, wo diese Materialien am häufigsten eingesetzt werden – etwa bei Automobilinnenteilen, Baupaneelen, Gehäusen für Konsumgüter und ausgewählten Industrieanwendungen – und schätzen dann, wie viel naturfaserverstärkter Verbundwerkstoff je Produktionseinheit benötigt wird.
Das Modell wird anschließend durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch den Abgleich von Lieferantenkommentaren zu Liefermengen, stichprobenartig erfassten Kapazitätserweiterungen sowie einer Volumensanitätsprüfung anhand typischer Verbunddurchsätze bei Verarbeitungsverfahren wie Spritzguss und Pressformen. Zu den verwendeten Schlüsselinputs (illustrativ) zählen Fahrzeugproduktionsniveaus, Trends bei der Bautätigkeit, die Preisentwicklung bei Harzen, Signale zur Faserverfügbarkeit sowie die angenommene Durchdringung naturfaserverstärkter Verbundwerkstoffe in Zielbauteilen, bei denen Gewichts-, Kosten- oder Nachhaltigkeitsziele relevant sind. Für die Prognose wird eine Szenarioanalyse rund um das Adoptionsniveau und Harzkostenzyklen eingesetzt; der resultierende Wachstumspfad wird vor der Finalisierung der Vorwärtskurve mit Primärbefragten abgestimmt. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch die Anwendung konservativer Auslastungs- und Adoptionsbandbreiten geschlossen, die mit Experteninterviews und beobachtbaren Endmarktleistungen konsistent sind.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, damit ungewöhnliche Ergebnisse frühzeitig hinterfragt und mit Belegen korrigiert werden. Wir vergleichen modellierte Volumina mit unabhängigen Signalen – etwa Verschiebungen in der Automobilproduktion, Veränderungen der Bauleistung und sichtbaren Kapazitätsbewegungen – und untersuchen große Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Annahmen, Einheitenumrechnungen und Wachstumsschritte konsistent über Regionen und Anwendungen hinweg angewendet werden. Wenn sich ein Input wesentlich verändert – etwa die Preisentwicklung bei Harzen, der Adoptionszeitplan oder eine bedeutende politische Änderung –, löst das Team eine erneute Prüfung aus und nimmt gegebenenfalls erneut Kontakt zu Branchenteilnehmern auf, um zu bestätigen, was sich verändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen; ein abschließender Durchgang vor der Auslieferung stellt sicher, dass Kunden eine aktuelle Sichtweise und keine veraltete Momentaufnahme erhalten.
Marktgröße für naturfaserverstärkte Verbundwerkstoffe von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für naturfaserverstärkte Verbundwerkstoffe stimmen häufig nicht überein, da Umfang und Maßeinheit je nach Quelle unterschiedlich sind. Einige Studien sind volumenorientiert (Tonnen), während andere auf den Umsatz (USD) fokussieren; das bedeutet, dass Preisannahmen und Konversionslogik der Hauptgrund für die Streuung sind.
Ein weiterer häufiger Treiber ist der Zeitpunkt, da Inflation bei Harzkosten und Währungsumrechnungsfenster den ausgewiesenen Wert verändern können, selbst wenn die physischen Volumina stabil sind. In diesem Bericht werden das Preisgerüst und der Währungszeitpunkt in einem festgelegten Rhythmus aktualisiert und anhand von Interviewfeedback zu realisierten Preisbewegungen überprüft, was die Brücke zwischen Volumen und Wert konsistent hält – ein Schritt, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,73 Mio. Tonnen (2025) | |
| Branchenpublisher A | 0,32 Milliarden USD (2024) | Diese Schätzung wird als Umsatz für einen ähnlichen Umfang und ein ähnliches Jahr veröffentlicht und kann davon abweichen, je nachdem, ob nur der Verkauf von Fertigverbundprodukten oder auch Zwischenverbindungen und verarbeitete Teile einbezogen werden, sowie davon, wie Inflation und Wechselkurse angewendet werden. |
| Globaler Publisher B | 10,57 Milliarden USD (2025) | Diese Zahl bezieht sich auf eine breitere Definition naturfaserverstärkter Verbundwerkstoffe und ist wertbasiert, sodass sie zusätzliche Verbundwerkstoffkategorien und ein breiteres Spektrum an Endanwendungen einschließen kann; sie hängt zudem stark von der angenommenen Entwicklung des durchschnittlichen Verkaufspreises ab, anstatt auf einem volumengetriebenen Nachfrageaufbau zu basieren. |
Die Tabelle zeigt, dass die Lücke weniger auf Rechenfehlern beruht, sondern vielmehr darauf, was gezählt wird und wie Preise über die Zeit übertragen werden. Indem der Nachfragepool an beobachtbare Endmarktaktivitäten geknüpft und die Preisbrücke durch wiederholte Prüfungen validiert wird, bleibt unsere Schätzung auf klare Inputs zurückführbar, die erklärt und reproduziert werden können.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für naturfaserverstärkte Verbundwerkstoffe im Jahr 2031 prognostiziert?
Der Markt für naturfaserverstärkte Verbundwerkstoffe soll bis 2031 ein Volumen von 7,72 Millionen Tonnen erreichen.
Welcher Endverbraucher wird bis 2031 am schnellsten wachsen?
Komponenten für erneuerbare Energien, insbesondere Windturbinenblätter, werden voraussichtlich mit einem CAGR von 9,91 % wachsen, dem höchsten unter allen Endverbrauchern.
Warum werden Thermoplaste bei naturfaserverstärkten Verbundwerkstoffen bevorzugt?
Thermoplaste wie Polypropylen werden bei unter 180 °C verarbeitet, entsprechen den thermischen Grenzen von Bastfasern und können mechanisch recycelt werden, was sie für Hochvolumenanwendungen kosteneffektiv macht.
Wie kommt Leichtbau Elektrofahrzeugen zugute?
Der Ersatz von Glasfaser durch Naturfasern reduziert die Bauteilmasse um 15 %–20 %, was eine zusätzliche Reichweite von etwa 0,3 km pro eingespartem Kilogramm ergibt und die Batteriekosten um 15–20 USD senkt.
Was schränkt den Einsatz von Naturfasern in Hochtemperaturbauteilen ein?
Cellulosefasern degradieren oberhalb von 180 °C, was ihre Integration mit hochschmelzenden Polymeren wie Polyamid 6 verhindert, die Motorraum-Anwendungen erfordern.