
Marktgröße und Marktanteil für expandiertes Polystyrol (EPS) in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
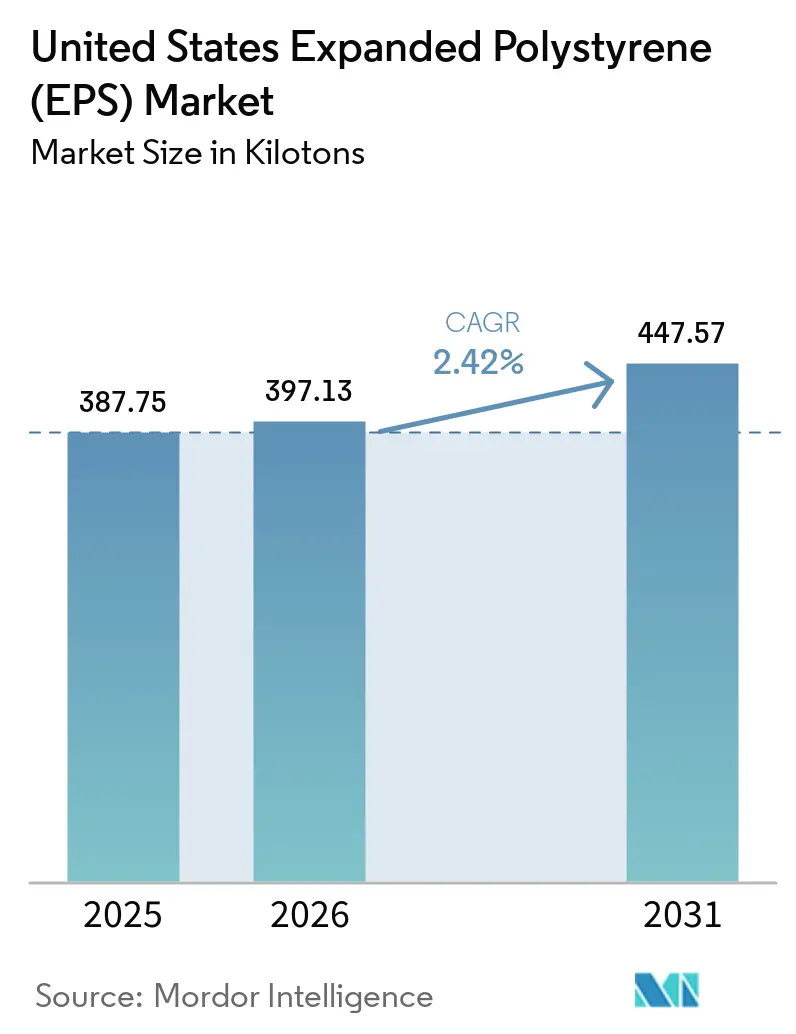
| Marktgröße im Basisjahr (2025) | 387.75 Kilotonn |
| Marktvolumen (2026) | 397.13 Kilotonn |
| Marktvolumen (2031) | 447.57 Kilotonn |
| Wachstumsrate (2026 - 2031) | 2.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für expandiertes Polystyrol (EPS) in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für expandiertes Polystyrol in den Vereinigten Staaten wird auf 387,75 Kilotonnen im Jahr 2025, 397,13 Kilotonnen im Jahr 2026 projiziert und soll bis 2031 447,57 Kilotonnen erreichen, mit einem CAGR von 2,42 % von 2026 bis 2031. Bundesweite Energieeffizienzvorschriften, die Hartschaum in Wände und Dächer integrieren, das anhaltende Wachstum von Geoschaum für Tiefbauarbeiten sowie steigende Anforderungen an die Kühlkettenlogistik stützen allesamt stetige Volumenzuwächse, auch wenn landesweite Verbote von Einweg-Lebensmittelverpackungen große Teile der Verpackungsnachfrage beseitigen. Die rasche Expansion von Halbleiterfabriken und Rechenzentren steigert den Geoschaum-Verbrauch unterhalb von Bodenplatten, während ein bundesweiter Steuerkredit von 30 % für Dämmmaßnahmen Sanierungsaktivitäten in den rund 80 Millionen Einfamilienhäusern aus der Zeit vor dem Jahr 2000 fördert. Gleichzeitig haben Verbote von Lebensmittelverpackungen in Kalifornien, New York, Washington, Oregon und Delaware seit 2022 rund 25 % des Einweg-EPS-Volumens eliminiert, was die Hersteller dazu zwingt, sich auf höherwertige Bau- und Kühlkettennischen zu konzentrieren. Harzlieferanten investieren 185 Millionen USD in Kapazitäten für Recyclingmaterial, um Kaliforniens bevorstehende Mindestanforderungen zu erfüllen, was signalisiert, dass Kreislaufwirtschaftsnachweise die Bestellentscheidungen von Formgebern und nachgelagerten Markeninhabern prägen werden.
Wichtigste Erkenntnisse des Berichts
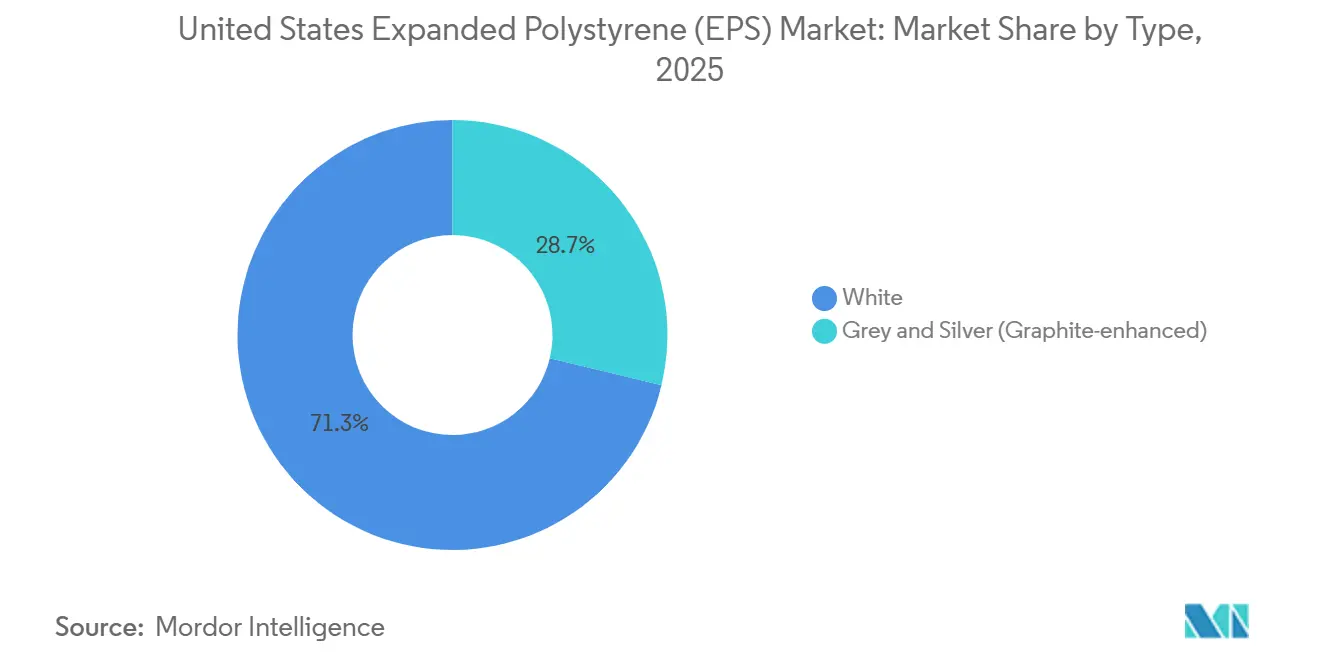
- Nach Typ entfielen auf weiße Qualitäten im Jahr 2025 71,25 % des Marktanteils für expandierbares Polystyrol, während Graphit-verstärkte Qualitäten von 2026 bis 2031 mit einem CAGR von 3,71 % wachsen.
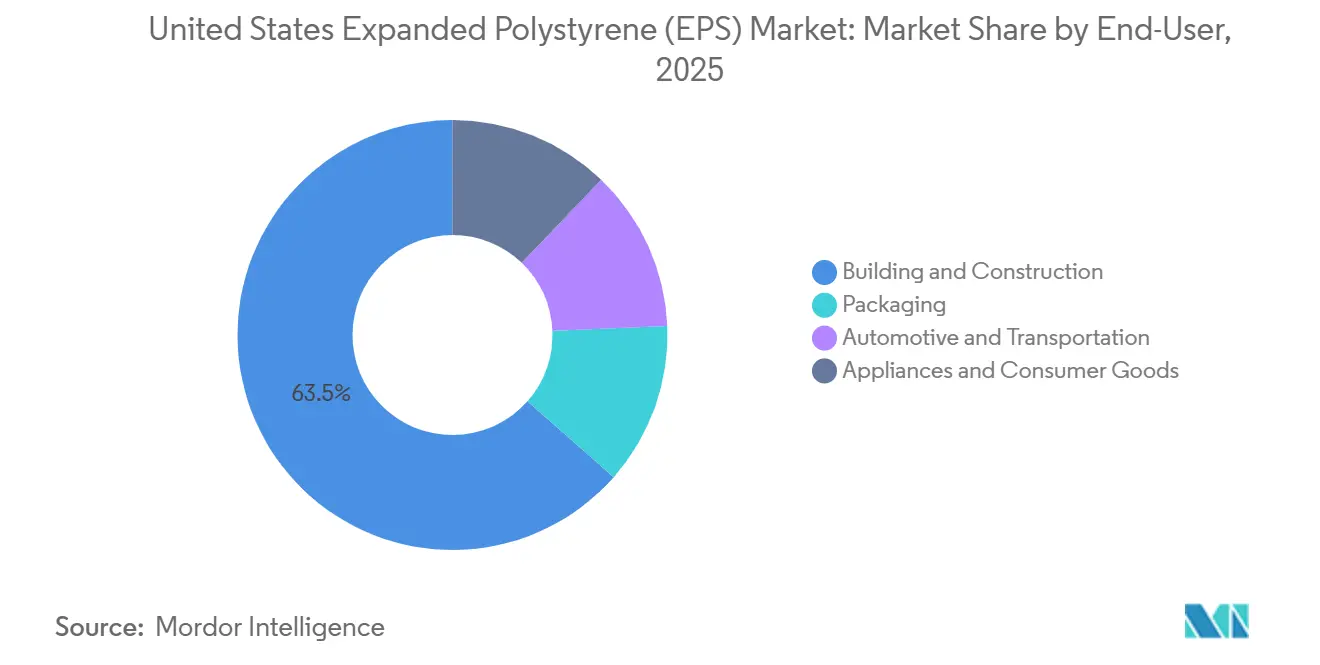
- Nach Endverbraucher führte Bauwesen und Konstruktion im Jahr 2025 mit einem Umsatzanteil von 63,50 %, während Verpackung bis 2031 den schnellsten CAGR von 3,18 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für expandiertes Polystyrol (EPS) in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Baubedingter Dämmungsboom | +0.8% | Landesweit, Klimazonen 4–8 | Mittelfristig (2–4 Jahre) |
| Expansion der E-Commerce-Kühlkette | +0.6% | Ballungsräume mit Pharmadrehkreuzen | Kurzfristig (≤ 2 Jahre) |
| Bundesweite Energieeffizienzvorschriften | +0.5% | Nordosten und pazifische Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Geoschaum in klimaresilienten Tiefbauwerken | +0.3% | Golfküste, Große Seen | Mittelfristig (2–4 Jahre) |
| 3D-gedruckte Graphit-EPS-Hausbaupaneele | +0.2% | Pilotprojekte in Texas, Virginia, Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Baubedingter Dämmungsboom
Ein bundesweiter Steuerkredit von 30 % auf Dämmmaßnahmen, begrenzt auf 1.200 USD pro Haushalt bis 2032, hat Dach-, Wand- und Kellersanierungen im Gebäudebestand aus der Zeit vor dem Jahr 2000 beschleunigt und erschließt neue Tonnagemengen für den Markt für expandierbares Polystyrol[1]. Der International Energy Conservation Code 2024 und ASHRAE 90.1-2022 verschärften die U-Wert-Grenzwerte für Stahlrahmenwände und schreiben damit effektiv durchgehende Dämmschichten vor, bei denen EPS einen R-Wert von 4 pro Zoll zu installierten Kosten von unter 0,50 USD pro Boardfoot liefert[2]. Obwohl die Wohnungsbaubeginne im Jahr 2025 im Jahresvergleich um 6 % zurückgingen, stieg der Wert des Nichtwohnbaus durch Halbleiter- und Rechenzentrum-Großprojekte stark an, bei denen jeweils große Mengen Geoschaum zur Setzungsminderung auf weichen Böden eingesetzt werden. Das NREL schätzt, dass die Wohnfläche bis 2050 um 38 % und die Gewerbefläche um 37 % steigen wird, was eine jahrzehntelange Nachfrage nach Hartschaum sichert. Auftragnehmer in kalten Regionen wechseln zunehmend zu Graphit-EPS, das den R-Wert um 20–30 % steigert und dünnere Paneele ermöglicht, die Holzkosten senken und Innenraum freisetzen.
Explodierende Nachfrage in der E-Commerce-Kühlkette
Temperaturgeführte Logistikanbieter setzen auf EPS-Versandbehälter, die 2 °C–8 °C bis zu 72 Stunden bei Gesamtkosten aufrechterhalten, die 40–60 % unter denen von vakuumisolierten Paneelen liegen – ein erheblicher Vorteil, der die Verpackungsvolumina im Markt für expandierbares Polystyrol stützt. FedEx Temp-Assure und UPS Temperature True weiteten ihre Abdeckung im Jahr 2025 auf mehr als 200 US-amerikanische Ballungsräume aus und integrierten Kühler-Rücknahmeschleifen an Konsolidierungsdrehkreuzen zur Verdichtung und Wiederverwendung. Amazons Lebensmittelsparte setzt weiterhin EPS-Boxen landesweit ein, obwohl Pilotprojekte mit Papierverbundkühlern in Kalifornien und Washington die Markensensibilität in Bundesstaaten mit aktiven Verboten verdeutlichen. Die Polystyrene Recycling Alliance plant, den Zugang zur Bordsteinabholung von 32 % der Bevölkerung bis 2030 auf bis zu 66 % zu erhöhen, doch Verunreinigungen durch Lebensmittelreste halten die meisten kommunalen Programme noch zurück. Trotz dieser Hürden betrachten Pharma-, Meeresfrüchte- und Mahlzeitenkit-Versender EPS im Jahr 2026 als die beste Kosten-Leistungs-Option für die letzte Meile.
Bundesweite Energieeffizienz-Bauvorschriften
Das Energieministerium hat den IECC 2024 als Grundlage für Bundesgebäude übernommen, während die General Services Administration nun vorschreibt, dass alle neuen Einrichtungen bis 2030 netto-null-fähige Standards erfüllen müssen. Zweiundzwanzig Bundesstaaten haben diese Vorschriften gespiegelt oder übertroffen und drängen Bauherren in den Klimazonen 4–8 zu außenseitiger Hartdämmung. EPS hat gegenüber extrudiertem Polystyrol einen Vorteil, da es keine Fluorkohlenwasserstoff-Treibmittel enthält, die nach dem American Innovation and Manufacturing Act eingeschränkt sind. Hausbesitzer nutzen den 30-prozentigen Steueranreiz, um 2 Zoll EPS an Kellerwände anzubringen und die Heizlast in kalten Klimazonen um bis zu 25 % zu senken. Staatliche Programme in New York, Massachusetts und Illinois schichten zusätzliche Rabatte darüber, was gestapelte Anreize schafft, die die Amortisationszeiten für viele Sanierungen auf unter vier Jahre verkürzen.
Wachsende Nutzung von Geoschaum für klimaresiliente Tiefbauwerke
EPS-Geoschaum reduziert die vertikale Belastung auf schwachen Untergründen um 90 % im Vergleich zu verdichtetem Boden – eine Eigenschaft, die die Federal Highway Administration in mehr als 20 Bundesstaaten dokumentiert hat. Ein Projekt des Texas DOT auf dem Interstate 10 senkte die Baukosten um über 50 % und verkürzte den Zeitplan um sechs Monate durch den Einsatz von Geoschaum anstelle von Betonverfüllung. New York, Pennsylvania und mehrere Behörden an der Golfküste schreiben nun leichte Blöcke unter Brückenauflagern und Stützmauern vor, um Setzungen und künftigen Risiken durch den Meeresspiegelanstieg entgegenzuwirken. Die geschlossenzellige Struktur von Geoschaum widersteht Frost-Tau-Wechseln und verleiht ihm einen Haltbarkeitsvorteil gegenüber leichtem Zellbeton in nördlichen Klimazonen mit intensivem Streusalzeinsatz. Diese Erfolge im Tiefbau machen Geoschaum zu einem Lichtblick im Markt für expandierbares Polystyrol, trotz des Gegenwinds im Verpackungsbereich.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Biologisch abbaubare und papierbasierte Substitute | -0.4% | Städtische Küstenregionen | Mittelfristig (2–4 Jahre) |
| Staatliche Verbote von Einweg-EPS-Lebensmittelverpackungen | -0.7% | CA, NY, WA, OR, DE | Kurzfristig (≤ 2 Jahre) |
| Eskalation der EPA-Pentan-Emissionsgebühr | -0.3% | Harzdrehkreuze an der Golfküste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Biologisch abbaubare und papierbasierte Substitute
Fasergeformte und pilzbasierte Verpackungen finden sich heute in Dell-Laptops und IKEA-Flachpaketen, doch die Kosten bleiben 2–3 Mal höher als bei EPS und die Vorlaufzeiten erstrecken sich aufgrund biologischer Wachstumszyklen auf zwei Wochen. Footprint International und Huhtamaki haben stark in Fasertrays und Klappschalen investiert und visieren Fast-Food-Ketten in Bundesstaaten mit aktiven Verboten an. Sigma-Aldrichs Papier-Stärke-„Greener Cooler” beansprucht eine identische Wärmeleistung wie 1,5-Zoll-EPS-Wände, doch Feldversuche ergaben Kondensationsversagen bei der Luftfeuchtigkeit an der Golfküste, was Leistungslücken unter extremen Bedingungen aufzeigt. Bau- und Geoschaum-Anwendungen, bei denen Feuchtigkeitsbeständigkeit und Druckfestigkeit die Auswahlkriterien dominieren, sind im Jahr 2026 durch diese Bio-Alternativen kaum bedroht.
Staatliche Verbote von Einweg-EPS-Lebensmittelverpackungen
Kaliforniens Senate Bill 54 verbot EPS-Becher und Klappschalen ab dem 1. Januar 2025, nachdem die Hersteller eine Recyclingquote von 25 % nicht erreicht hatten; die Durchsetzung bleibt gering, doch Händler bauen Lagerbestände ab, um künftige Bußgelder zu vermeiden. New Yorks Verbot hat bereits 12.000 Tonnen Jahresbedarf eliminiert, und Washington, Oregon sowie Delaware folgten mit ähnlichen Einschränkungen in den Jahren 2024–2025. Dart Container hat auf Papieralternativen umgerüstet, steht aber weiterhin unter Umsatzdruck, da 11 Bundesstaaten nun Ausstiegspläne in der Schwebe oder aktiv haben. Verbände des Einzelhandels raten ihren Mitgliedern, Schaumstoff weit vor Inspektionen aufzugeben, was Materialwechsel beschleunigt, die sich durch den Markt für expandierbares Polystyrol ziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Graphit-Qualitäten gewinnen an Bedeutung, da Vorschriften die R-Wert-Mindestanforderungen verschärfen
Weiße Qualitäten behielten im Jahr 2025 einen Marktanteil von 71,25 % im Markt für expandierbares Polystyrol, gestützt durch Kosten von rund 0,40–0,50 USD pro Boardfoot und Vielseitigkeit in Schutzverpackungen, erdberührter Dämmung und Geoschaum. Graphit-verstärkte Versionen liefern einen R-Wert von 4,7–5 pro Zoll, 20–30 % höher als Weiß, was Bauherren in den Zonen 5–8 ermöglicht, Vorschriften mit dünneren Wänden zu erfüllen – ein Vorteil, der ihren Preisaufschlag von 10–20 % ausgleicht. BASFs Neopor führt das Angebot an, und der europäische Marktteilnehmer BEWI berichtet, dass seine graue Linie Weiß um rund 20 % übertrifft – ein Abstand, der sich mit sinkenden Temperaturen vergrößert.
Die Marktgröße für expandierbares Polystyrol im Bereich Graphit-Qualitäten soll bis 2031 mit einem CAGR von 3,71 % steigen, da die Akzeptanz von gewerblichen Dächern in Mehrfamilienwandsysteme übergeht. Weißes EPS wird in Geoschaum und Standardverpackungen dominant bleiben, wo Druckfestigkeit, Feuchtigkeitsbeständigkeit und Lieferkosten wichtiger sind als der R-Wert. TxDOTs Geoschaum-Ersatz auf dem Interstate 10 sparte gegenüber Beton über 50 %, was unterstreicht, warum die Wärmeleistung in vielen Tiefbauanwendungen irrelevant ist. In Kühlkettenverpackungen schlagen weiße Kühler Graphit nach wie vor bei den Kosten, auch wenn sie 48–72-Stunden-Haltezeiten erfüllen, was die Durchdringung von Premiumprodukten begrenzt.
Nach Endverbraucher: Bauwesen verankert das Volumen, während Verpackung das Wachstum antreibt
Bauwesen und Konstruktion repräsentierten im Jahr 2025 63,50 % des Gesamtverbrauchs, was die tiefe Durchdringung in Fundamentdämmung, Dachsystemen und Tiefbau-Geoschaum widerspiegelt. Der 30-prozentige Steuerkredit, kombiniert mit strengeren IECC- und ASHRAE-Vorschriften, sorgt für eine stetige Nachfrage nach durchgehenden Dämmungssanierungen, während wachsende Halbleiter- und Rechenzentrum-Pipelines Geoschaum-Aufträge unter Lagerhausplatten ankurbeln. Die Marktgröße für expandierbares Polystyrol im Bauwesen soll bis 2031 mit einem CAGR von 2,3 % wachsen.
Verpackung soll mit einem CAGR von 3,18 % wachsen – dem schnellsten unter den Endverbrauchern –, auch nachdem Verbote ein Viertel der Einweg-Schaumvolumina eliminiert haben. Pharmazeutische Kühlketten, frische Meeresfrüchte und Mahlzeitenkit-Dienste halten die Auftragsbücher gesund, da EPS-Kühler die niedrigsten Kosten pro geschütztem Liter liefern. Im Jahr 2025 erfassten Rücklogistikprogramme rund 28 Millionen Kühler zur Verdichtung, und Logistikanbieter planen, die Abdeckung bis 2030 zu verdoppeln.
Automobilanwendungen nutzen EPS in Türverkleidungen und Stoßfängerkernen zur Energieabsorption, doch expandiertes Polypropylen – vollständig recycelbar und tolerant gegenüber höheren Temperaturen – gewinnt weiterhin Marktanteile. Haushaltsgeräte und Konsumgüter setzen EPS ein, wenn DOE-Effizienzstandards dickere Wände erlauben; bevorstehende Vorschriften für 2029–2030, die schlankere Dämmung fördern, könnten begrenzte Verschiebungen hin zu höherwertigen Schäumen oder Vakuumpaneelen auslösen.

Geografische Analyse
Regionale Adoptionsmuster zeigen wichtige Nuancen innerhalb des Polystyrolmarkts. Der Mittlere Westen und der Nordosten zusammen verbrauchten 2025 über 45 % des nationalen Tonnagevolumens, da kalte Winter eine kontinuierliche Nachfrage nach Durchdämmung erzeugen und die Bundesstaaten in den Klimazonen 5–7 die strengsten R-Wert-Anforderungen durchsetzen. Der Anteil von Graphit-EPS übersteigt 25 % der Wanddämmungsverkäufe in Minnesota, Wisconsin und dem nördlichen New York, wo dünnere Platten das Holzrahmenvolumen reduzieren und die Fensterlaibungsdetaillierung vereinfachen.
Die Pazifikregion machte 2025 knapp unter 20 % des Volumens aus, wobei Kalifornien allein 12 % ausmachte. Obwohl Verbote von Lebensmittelverpackungen den Verpackungsbereich einschränkten, erfordern die Energievorschriften nach Title 24 eine erhebliche Wand- und Dachdämmung, was EPS in Bauqualität unterstützt. Kaliforniens Anforderung an Recyclingmaterial – 30 % im Jahr 2028 – gilt derzeit nur für Verpackungen, doch Hersteller erwarten ähnliche Schwellenwerte für Bauprodukte, was Harzlieferanten dazu veranlasst, in mechanische Recyclinganlagen in Los Angeles und der Bay Area zu investieren.
Der Süden und Südwesten zusammen verbrauchten 2025 etwa ein Drittel des Tonnagevolumens, angeführt von Texas, Florida und Arizona. Rasantes Bevölkerungswachstum stützt die Wohnungsbaubeginne, und Verkehrsbehörden sind bedeutende Geoschaumkäufer für Dammschüttungs- und Brückenprojekte. In wärmeren Klimazonen sind die Heizlasten jedoch geringer, sodass die R-Wert-Vorteile von Graphitqualitäten finanziell weniger attraktiv sind, was weißes EPS dominant hält. Harzwerke an der Golfküste verankern zudem lokale Lieferketten und stärken einen Kostenvorteil gegenüber extrudierten Schäumen, die aus dem Mittleren Westen geliefert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für EPS in den Vereinigten Staaten beginnt mit der vorgelagerten Versorgung mit Aromaten und Styrolmonomer, die in die Suspensionspolymerisation zu Polystyrol einfließt, gefolgt von EPS-Rohstoffherstellern, die die Perlen mit einem Treibmittel (üblicherweise Pentan) und Additiven (einschließlich Grafit für Dämmstoffqualitäten mit höherem R-Wert) imprägnieren. Das Material fließt anschließend zu regionalen Formern und Verarbeitern, die die Perlen vorexpandieren und zu Dämmplatten formen (in der Regel nach ASTM C578, wie von der EPS Industry Alliance referenziert), zu Geofoam-Blöcken für Tiefbauarbeiten sowie zu Schutz- und Kühlkettenverpackungen; der Vertrieb erfolgt über Baustoffhändler und Bauunternehmer für Bauanwendungen sowie über Anbieter temperaturgeführter Logistik und Spediteure für Kühlkettenverpackungen.
Wesentliche Engpässe und Verschiebungen der Wertschöpfung konzentrieren sich nachgelagert auf Sammlung, Verdichtung und Wiederaufbereitung von gebrauchtem Schaumstoff, wo Transportökonomie und uneinheitliche kommunale Annahme das Angebot an recyceltem Rohstoff historisch eingeschränkt haben. Die branchengetriebene Infrastruktur wird ausgeweitet: Die Polystyrene Recycling Alliance (PSRA) berichtete im Juni 2026, dass 126 Unternehmen 169 Anlagen in 30 US-Bundesstaaten (plus kanadische Standorte) betreiben, die aktiv Polystyrol verarbeiten oder rückgewinnen, wobei die nordamerikanische Sammlung von EPS-Schutzverpackungen 2024 auf 206,2 Millionen Pfund gestiegen ist (ein Anstieg von 22% seit 2022). Rücknahme und Vor-Ort-Verdichtung an Verteilzentren und Konsolidierungsknoten verbinden zunehmend Kühlkettennutzer und Recycler direkt miteinander und unterstützen Rezyklat-Formulierungen, die auf staatliche Politikvorgaben und Beschaffungsanforderungen der Markeninhaber reagieren.
Wettbewerbslandschaft
Innovation und Nachhaltigkeit treiben den künftigen Erfolg
Der US-amerikanische Markt für expandierbares Polystyrol ist mäßig konsolidiert. Etablierte Akteure festigen ihre Marktpositionen durch Investitionen in fortschrittliche Fertigungstechnologien, die Entwicklung umweltfreundlicher Produktlinien und den Ausbau von Recyclingkapazitäten. Gleichzeitig identifizieren neue Marktteilnehmer und kleinere Unternehmen Wachstumschancen, indem sie Nischenanwendungen anvisieren und spezialisierte Lösungen für bestimmte Endverbraucherbranchen liefern. Die Entwicklung des Marktes wird durch die wachsende Akzeptanz von Kreislaufwirtschaftsprinzipien und die steigende Nachfrage nach nachhaltigen Materialien in Verpackung und Bauwesen beeinflusst.
Unternehmen müssen jedoch mehrere Herausforderungen bewältigen. Die Konzentration der Endverbraucherbranchen im Bau- und Verpackungssektor stärkt die Verhandlungsmacht der Käufer. Darüber hinaus erhöht die zunehmende Verfügbarkeit umweltfreundlicher Substitute den Bedarf an kontinuierlicher Produktinnovation und Differenzierung. Strengere regulatorische Anforderungen in Bezug auf Umweltauswirkungen und Recycling zwingen Unternehmen dazu, ihre Produktportfolios und Fertigungsprozesse anzupassen. Um in diesem sich wandelnden Markt erfolgreich zu sein, müssen Unternehmen Innovation, Nachhaltigkeit und betriebliche Effizienz in Einklang bringen und gleichzeitig starke Partnerschaften entlang der Wertschöpfungskette aufrechterhalten.
Marktführer für expandiertes Polystyrol (EPS) in den Vereinigten Staaten
-
Alpek S.A.B. de C.V.
-
Epsilyte LLC
-
Dart Container Corp.
-
NexKemia Petrochemicals Inc.
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der klarste Freiraum liegt bei nachweisbaren Kreislauflösungen, die EPS in Transportverpackungen und ausgewählten Schutzanwendungen trotz zunehmender politischer Kontrolle im Einsatz halten. Die PSRA veröffentlichte 2026 Belege dafür, dass EPS-Transportverpackungen eine nordamerikanische Recyclingquote von 31% erreichten, und kartierte ein umfangreiches Verarbeitungsökosystem (einschließlich Anlagen, die aus rückgewonnenem EPS neue Transportverpackungen und andere Produkte herstellen), was eine praktische Grundlage für den Ausbau von Kreislaufprogrammen mit Logistikbetreibern, Spediteuren und Materialrückgewinnungspartnern bietet. Lokalisierte Sammelmodelle erweitern auch den Zugang zu Rohstoffen dort, wo die Teilnahme an der Straßenrandsammlung begrenzt ist, wie die Installation eines Schaumstoffsammel- und Verdichtungssystems im April 2026 in Nashville, Tennessee, zeigt (PSRA mit Foam Cycle und dem Nashville Department of Waste Services).
Auf der Produkt- und Vermarktungsseite konzentrieren sich die Chancen auf höherwertige Qualitäten und Anwendungen, die weniger stark von Verboten für Einweg-Lebensmittelverpackungen betroffen sind: kontinuierliche Dämmung im Zusammenhang mit strengeren Energiestandards und Geofoam für Tiefbauarbeiten und große gewerbliche Bodenplatten. Angebote mit Rezyklatanteil und zertifizierten Aussagen schaffen Differenzierung sowohl in Verpackungs- als auch in Bau-Lieferketten, insbesondere da Käufer Dokumentationen suchen, die die EPR-Konformität, Mindestziele für Rezyklatanteile und unternehmensinterne Materialrichtlinien unterstützen. Gleichzeitig wird das Engagement der Branche mit einflussreichen Rahmenwerken zu einem kommerziellen Hebel, wie die Maßnahmen der PSRA im Jahr 2026 zeigen, die Einstufung von EPS-Transport- und Hartpolystyrolverpackungen als problematisch durch den U.S. Plastics Pact anzufechten, was sich direkt auf die Spezifikationen der Markeninhaber und die Sichtbarkeit der nachgelagerten Nachfrage auswirkt.
Aktuelle Branchenentwicklungen
- Mai 2026: Epsilyte kündigte eine Preiserhöhung von 0,06 USD pro Pfund für alle EPS-Qualitäten mit Wirkung zum 1. Mai 2026 an und verwies dabei auf sich rasch ändernde Rohstoffkosten. Dieser Schritt unterstreicht die anhaltende Volatilität der Rohstoffpreise und die Notwendigkeit für Verarbeiter und Konverter, Preisgestaltung und Bestandsplanung über Bau- und Verpackungsprogramme hinweg zu steuern.
- Oktober 2025: NexKemia setzte die Doppelschnecken-Extrusionstechnologie Coperion ZSK ein, um die Produktionskapazität für weißes und grafitverstärktes EPS zu erweitern und Formulierungen mit bis zu 30% Rezyklatanteil zu verarbeiten. Die Modernisierung erhöht die Flexibilität für höherwertige Dämmstoffqualitäten und unterstützt Angebote mit Rezyklatanteil, die im Beschaffungswesen zunehmend gefordert werden.
- Februar 2024: Epsilyte kündigte eine EPS-Preiserhöhung an und verwies auf sich rasch ändernde Rohstoffkosten. Diese Maßnahme unterstrich die Sensitivität der EPS-Ökonomie gegenüber Styrol- und Energiekosten und beeinflusste Vertragsstrukturen und Aufpreismechanismen in Verpackungs- und Baustoffkanälen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt expandierbares Polystyrol (EPS), das in den Vereinigten Staaten verwendet wird, gemessen als Nachfrage nach EPS-Material, das an nachgelagerte Verwendungszwecke wie Dämmung, Schutzverpackungen und andere Formteile geliefert wird.
Ausschlüsse aus dem Umfang: Andere Polymerschäume sowie der Mehrwert von Fertigwaren über das EPS-Material hinaus werden ausgeschlossen (zum Beispiel Dämmmaterialien ohne EPS und Verpackungssubstitute ohne EPS).
Segmentierungsübersicht
- Nach Typ
- Weiß
- Grau und Silber (Graphit-verstärkt)
- Nach Endverbraucher
- Bauwesen und Konstruktion
- Verpackung
- Automobil und Transport
- Haushaltsgeräte und Konsumgüter
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für das Modell zu legen und die Annahmen für die USA realistisch zu halten. Wir stützten uns auf öffentliche Quellen wie Produktions- und Bauveröffentlichungen des US Census Bureau, Handelsstatistiken der US International Trade Commission für relevante Polymerkategorien sowie Aktualisierungen der US Environmental Protection Agency, die sich auf die Verwendung von Kunststoffen und Abfallvorschriften auswirken.
Wir haben außerdem technische und marktbezogene Signale aus Quellen wie ASTM-Normreferenzen für Dämmmaterialien, wissenschaftlichen Arbeiten zur EPS-Leistung in Gebäudehüllen und im Tiefbau sowie öffentlichen Diskussionen zu Gebäudeenergiecodes ausgewertet, um zu verstehen, woher die Nachfrage nach Dämmung kommt. Zur Unterstützung der Unternehmenslandschaft und des Betriebskontexts haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandsseiten und seriöse Wirtschaftspresse genutzt und einige Punkte mithilfe kostenpflichtiger Abonnements zu Unternehmensfinanzen und Patentdatenbanken gegengeprüft. Die hier aufgeführten Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Nachfragetreiber sowie die praktischen Preis- und Mixannahmen zu überprüfen, die aus öffentlichen Datensätzen nicht klar hervorgehen. Wir haben mit Teilnehmern aus der EPS-Produktion, dem Vertrieb und der Verarbeitung gesprochen, ebenso mit Käufern aus dem Bau- und Verpackungsbereich, und haben anschließend wichtige Eingaben erneut überprüft, wenn die Antworten je nach Region oder Endverwendung voneinander abwichen.
Da es sich um einen US-Markt handelt, konzentrierten sich die Gespräche auf die wichtigsten verbrauchenden Bundesstaaten und das typische Kaufverhalten von Bauunternehmen, Verpackungsverarbeitern und Distributoren im ganzen Land.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 50 % | Bereichs-/Abteilungsleiter: 39 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Das Modell verwendet einen Top-down- und Bottom-up-Ansatz. Die Hauptstruktur geht von den US-amerikanischen EPS-Nachfragepools aus und wird anschließend durch selektive Lieferanten- und Kanalprüfungen validiert. Auf der Top-down-Seite wurden Bau- und Verpackungsindikatoren herangezogen, um den wahrscheinlichen EPS-Verbrauch zu rekonstruieren; diese Gesamtwerte wurden anhand des beobachteten Anwendungsmix und der Präferenzen für bestimmte Qualitäten aufgeteilt.
Zu den wichtigsten Eingangsgrößen zählen die Dämm-Aktivität im Wohn- und Gewerbebau, die Intensität von Versand- und E-Commerce-Verpackungen, Produktionstrends bei Haushaltsgeräten und Konsumgütern, typische EPS-Dichte- und Ausbeutefaktoren zur Vermeidung einer Überschätzung des Volumens sowie die Richtung der Handelsströme, die den scheinbaren Verbrauch verschieben kann. Die Preisgestaltung wurde anhand typischer regionaler Preisspannen und Mixanpassungen aus Interviews abgeleitet, sodass keine plötzlichen Sprünge angenommen wurden, sofern kein klarer Auslöser vorlag.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch kurzfristige Zeitreihenglättung, da sich Bauzyklen und Verpackungsnachfrage mit Zinssätzen und Frachtmustern schnell verändern können. Wo Bottom-up-Einschätzungen unvollständig waren, wurden Lücken durch konservative Proxy-Quotienten geschlossen, die nur beibehalten wurden, wenn sie mit mindestens zwei unabhängigen Signalen aus Sekundärquellen und Interviews übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit die Gesamtwerte mit realen Signalen konsistent bleiben. Wir haben die Modellergebnisse mit unabhängigen Indikatoren wie Bauaktivität, Handelsbewegungen und bekannten Verschiebungen bei Dämmspezifikationen verglichen; Ausreißer wurden vor der Freigabe der endgültigen Zahlen geprüft.
Wenn eine große Abweichung auftrat, wurden die Befragten erneut kontaktiert, um zu bestätigen, ob es sich um ein einmaliges Ereignis oder eine echte Marktveränderung handelt, die in das Basisjahr einfließen sollte. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren Kapazitätsänderungen oder plötzlichen Nachfrageschocks. Vor der Auslieferung führt ein Analyst einen abschließenden Prüfdurchgang durch, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgrößenbestimmung von Mordor Intelligence für expandierbares Polystyrol (EPS) in den Vereinigten Staaten im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, dass für den US-amerikanischen EPS-Markt unterschiedliche Marktgrößen veröffentlicht werden, da die Studien nicht immer dasselbe messen, auch wenn sie ähnliche Titel verwenden. Unterschiede entstehen in der Regel durch die Wahl der Einheit (Volumen versus Wert), durch die Definition dessen, was als EPS gegenüber angrenzenden Materialien gilt, und durch die Häufigkeit, mit der Preisannahmen aktualisiert werden.
Einige externe Schätzungen weisen eine Umsatzzahl aus, die den nachgelagerten Verarbeitungswert einschließen oder über den Prognosezeitraum ein aggressives Preiswachstum ansetzen kann – allein das kann die Zahl erheblich verschieben. Mordor Intelligence berichtet diesen Markt auf Volumenbasis in Kilotonnen und hält den Umfang an die EPS-Materialnachfrage gebunden, wodurch eine Vermischung mit Nicht-EPS-Schäumen und dem Wert nicht verwandter Fertigprodukte vermieden wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 397,13 Kilotonnen (2026) | |
| Branchenpublikation A | 1,25 Milliarden USD (2024) | Eine wertbasierte Größenbestimmung kann schnell ansteigen, wenn angenommene EPS-Preise und nachgelagerter Verarbeitungswert vermischt werden und der Basisjahres- sowie der Inflationspfad nicht klar auf die EPS-Harz-zu-Schaum-Wirtschaftlichkeit zurückgeführt werden. |
| Branchenpublikation B | 1,89 Milliarden USD (2026) | Die Schätzung ist in USD ausgedrückt und kann eine breitere Einbeziehung von EPS-Anwendungen und dem Mehrwert von Formfaktoren widerspiegeln, was eine direkte Abstimmung mit einem EPS-Materialverbrauchsgesamtwert in Volumeneinheiten erschwert. |
Die Tabelle zeigt, dass die Hauptunterschiede weniger auf abweichende Nachfrageeinschätzungen als vielmehr auf Messungsentscheidungen zurückzuführen sind – insbesondere auf die Wahl zwischen Volumen und Wert sowie auf den Umfang des einbezogenen nachgelagerten Werts. Indem die Eingaben auf Verbrauchssignale zurückführbar gehalten und Mix- sowie Preiseffekte in einfachen Schritten getrennt werden, bleiben die Ergebnisse leichter reproduzierbar und über die Zeit vergleichbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für expandierbares Polystyrol in den Vereinigten Staaten heute?
Die Marktgröße für expandierbares Polystyrol erreichte im Jahr 2026 397,13 Kilotonnen und soll bis 2031 447,57 Kilotonnen erreichen.
Was ist der wichtigste Wachstumstreiber für die EPS-Nachfrage in den USA?
Verschärfte bundesweite und staatliche Energieeffizienzvorschriften, die eine durchgehende Dämmung in Wänden und Dächern erfordern, sind der primäre Katalysator und steigern die Bauvolumina.
Welcher EPS-Typ gewinnt am schnellsten Marktanteile?
Graphit-verstärkte Qualitäten wachsen mit einem CAGR von 3,71 %, da ihr höherer R-Wert Bauherren ermöglicht, Vorschriften mit dünneren Paneelen zu erfüllen.
Wie wirken sich staatliche Lebensmittelverpackungsverbote auf EPS-Hersteller aus?
Verbote in fünf Bundesstaaten haben bereits rund 25 % der Einweg-Verpackungsnachfrage eliminiert und zwingen Hersteller, sich auf Kühlketten-, Bau- und Geoschaum-Absatzmärkte zu konzentrieren.
Welche Rolle spielt Recycling für den EPS-Ausblick?
Kaliforniens steigende Recyclingmaterialvorschriften haben 185 Millionen USD in neue Kapazitäten ausgelöst und positionieren konforme Lieferanten für künftige Beschaffungsvorteile.