
Marktgröße und Marktanteil für Polyolefin (PO) Schrumpffolien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
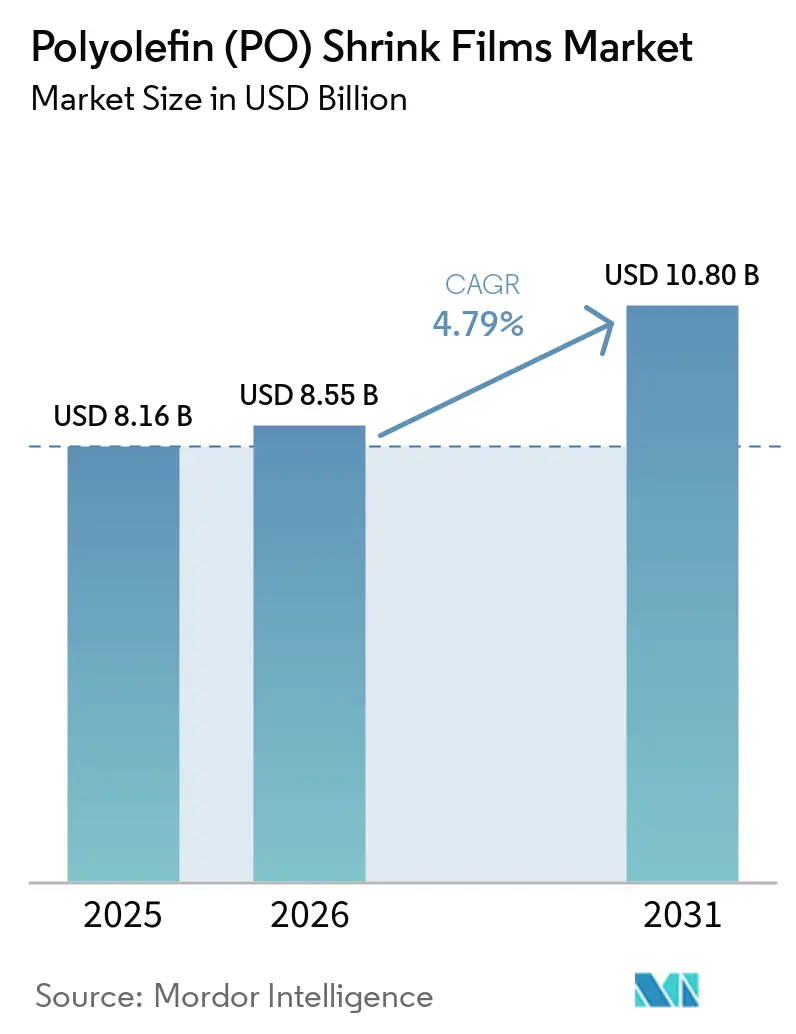
| Marktgröße (2026) | 8.55 Milliarden US-Dollar |
| Marktgröße (2031) | 10.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Polyolefin (PO) Schrumpffolien von Mordor Intelligence
Die Marktgröße für Polyolefin-Schrumpffolien soll von 8,16 Milliarden USD im Jahr 2025 auf 8,55 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 10,8 Milliarden USD bei einer CAGR von 4,79 % über den Zeitraum 2026–2031 erreichen. Das Wachstum spiegelt die Vielseitigkeit des Materials, die steigende Nachfrage nach recyclingfähigen Lösungen und die stetige Ablösung von PVC in lebensmittelkontaktrelevanten Anwendungen wider. Steigende E-Commerce-Volumina, die Markennachfrage nach 360-Grad-Grafiken und die rasche Einführung automatisierungsgerechter dünnwandiger vernetzter Qualitäten erweitern die adressierbaren Anwendungsfälle für den Markt für Polyolefin-Schrumpffolien. In verschiedenen Regionen skalieren asiatische Hersteller ihre Kapazitäten, um exportorientierte Konsumgüter zu bedienen, während nordamerikanische Verarbeiter manipulationssichere Umhüllungen betonen, die das Vertrauen der Verbraucher stärken. In Europa beschleunigt der politische Druck die Einführung von Folien mit Anteilen an Post-Consumer-Rezyklat (PCR), was proprietäre Mischungen fördert, die sowohl Leistungs- als auch Recyclingziele erfüllen.
Wichtigste Erkenntnisse des Berichts
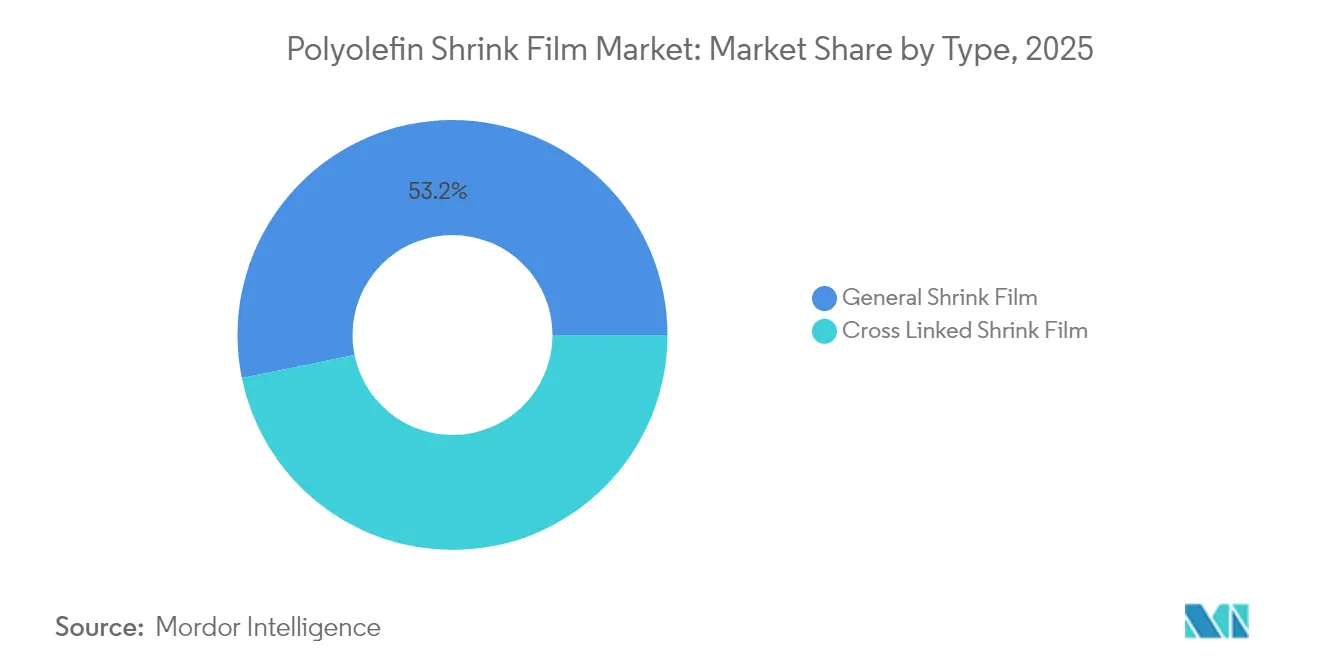
- Nach Typ führte die allgemeine Schrumpffolie mit einem Marktanteil von 53,20 % am Markt für Polyolefin-Schrumpffolien im Jahr 2025; vernetzte Qualitäten werden bis 2031 voraussichtlich eine CAGR von 6,55 % verzeichnen.
- Nach Materialtyp kontrollierte Polyethylen im Jahr 2025 einen Marktanteil von 56,40 % am Markt für Polyolefin-Schrumpffolien, während Polypropylen bis 2031 eine CAGR von 6,92 % erzielen soll.
- Nach Schichtstruktur erfassten Mehrschichtkonstruktionen im Jahr 2025 einen Anteil von 51,40 % an der Marktgröße für Polyolefin-Schrumpffolien und sollen bis 2031 mit einer CAGR von 6,62 % wachsen.
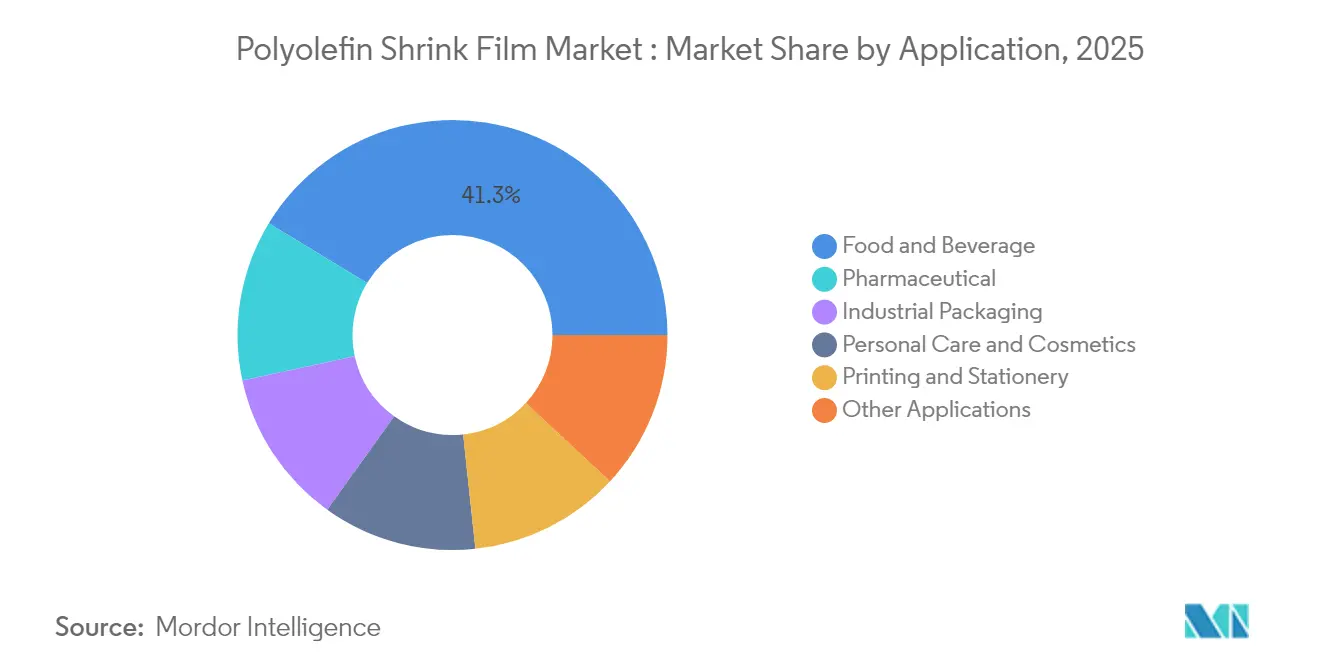
- Nach Anwendung entfielen auf Lebensmittel und Getränke im Jahr 2025 ein Anteil von 41,30 % an der Marktgröße für Polyolefin-Schrumpffolien, während Pharmazeutika zwischen 2026 und 2031 mit einer CAGR von 8,47 % wachsen werden.
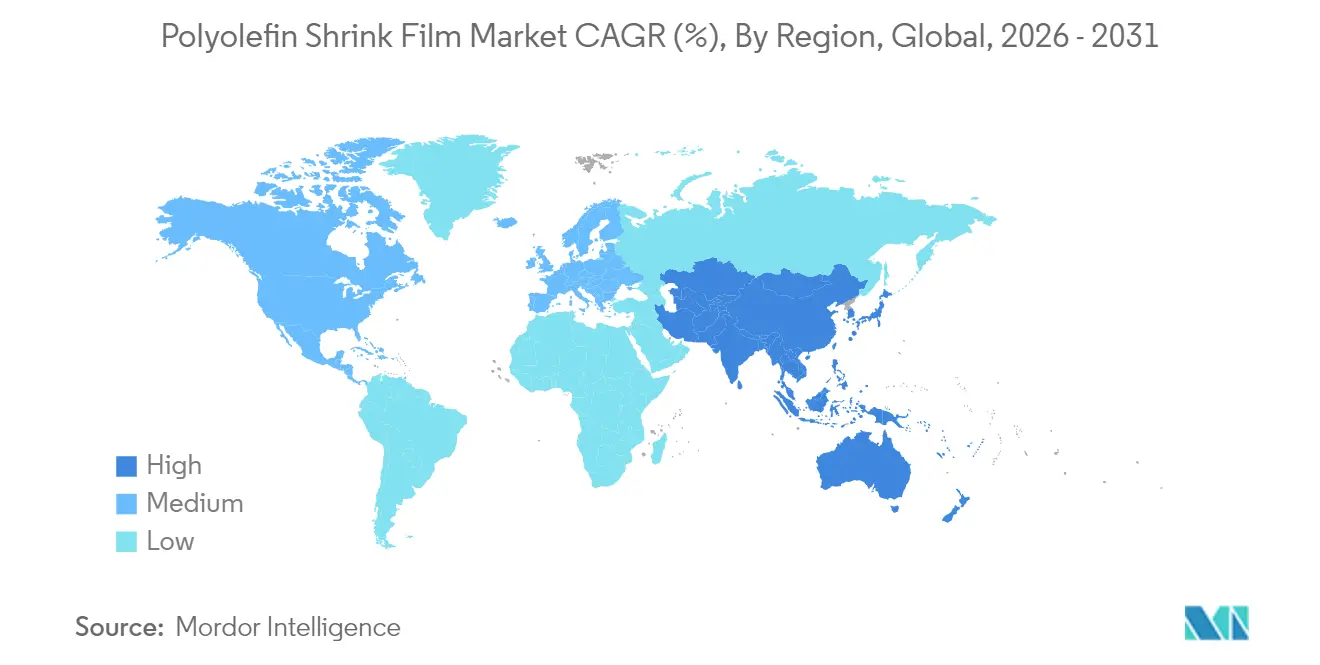
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 37,60 % am Markt für Polyolefin-Schrumpffolien und ist für ein CAGR-Wachstum von 6,82 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ~ (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Nachfrage nach manipulationssicherer Umhüllung beschleunigt die Nutzung kleiner Verpackungen in Nordamerika | +1.2% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (3–4 Jahre) |
| Wechsel von PVC zu umweltfreundlicheren Polyolefinfolien in europäischen lebensmittelkontaktrelevanten Folien | +0.9% | Europa, mit anschließender globaler Übernahme | Langfristig (≥ 5 Jahre) |
| Nachfrage nach hochwertiger Bedruckung und Markengestaltung | +0.7% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (3–4 Jahre) |
| Kosteneffizienz im Vergleich zu Alternativen | +0.6% | Global, besonders wirkungsvoll in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Automatisierungsgerechte dünnwandige vernetzte Folien treiben Hochgeschwindigkeitslinien in Asien an | +1.0% | Asien-Pazifik, insbesondere China, Indien und Japan | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Nachfrage nach manipulationssicherer Umhüllung in Nordamerika
Das E-Commerce-Wachstum hat die Nachfrage nach manipulationssicheren Polyolefin-Schrumpffolien zur Sicherung von Produkten während des Transports angekurbelt. Nordamerikanische Einzelhändler verwenden diese Folien zum Schutz von Waren und zur Stärkung des Verbrauchervertrauens, wobei 78 % der Online-Käufer sichtbare Manipulationssicherheit schätzen. Intertape Polymer Groups ExlfilmPlus PCR, eine Polyolefin-Schrumpffolie mit 35 % Recyclinganteil, erfüllt sowohl Sicherheits- als auch Nachhaltigkeitsanforderungen[1]Intertape Polymer Group, "IPG präsentiert Automatisierungs-, Verbrauchsmaterial- und Servicelösungen auf der Pack Expo International 2024," itape.com. Die Folie verbindet hohe Klarheit mit Post-Consumer-Recyclinganteil und erfüllt die Anforderungen an E-Commerce-Verpackungen.
Wechsel von PVC zu Polyolefinfolien in europäischen lebensmittelkontaktrelevanten Folien
Europäische Lebensmittelhersteller schwenken nach der Verpackungsgesetzgebung vom April 2024, die eine Abfallreduzierung von 5 % bis 2030 anstrebt, auf recyclingfähige Polyolefinfolien um [2]Europäisches Parlament, "Neue EU-Regeln zur Reduzierung, Wiederverwendung und zum Recycling von Verpackungen," europarl.europa.eu. Parallele Kunststoffsteuern im Vereinigten Königreich, in Spanien und Italien belasten Folien mit weniger als 30 % Recyclinganteil. Clysars Store-Drop-Off-qualifiziertes EV-HPG veranschaulicht, wie Verarbeiter Lebensmittelsicherheit, Klarheit und Recyclingfähigkeit kombinieren.
Hochauflösender Druck und Markengestaltung
Getränkehersteller wie Anadolu Efes haben 2024 77 neue Artikelnummern eingeführt, die jeweils in lebendige 360-Grad-Grafiken gehüllt sind, um die Regalwirkung zu maximieren. Digitale Druckmaschinen beschleunigen Umrüstungen und ermöglichen es Verarbeitern, kürzere Werbeauflagen ohne Plattenvorräte zu bedienen. Das Ergebnis ist ein positiver Kreislauf, bei dem Verarbeiter in breitere Bahnen, hochdeckende weiße Tinten und Matt-Glanz-Kontraste investieren, die das Marken-Storytelling im Markt für Polyolefin-Schrumpffolien stärken.
Kostenvorteil gegenüber Alternativen
Folienoptimierungsprojekte sparten Heineken im Jahr 2024 0,6 Milliarden EUR, da der Brauer den Harzbedarf senkte und die Sekundärverpackung vereinfachte. Hersteller in Schwellenregionen senken die Ausgaben weiter durch die Installation von Breitbandlinien, wie UFlex' 18.000-MTPA-CPP-Anlage, die Skaleneffekte verbessert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ~ (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei PE- und PP-Harzen | -0.8% | Global, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Abgaben auf Einwegkunststoffe bei Umhüllungsfolien | -1.1% | Europa, potenzieller globaler Nachahmungseffekt | Langfristig (≥ 4 Jahre) |
| Zielkonflikt zwischen Dickenreduzierung und Schrumpfkraft, der die Einführung bei schweren Industrieverpackungen einschränkt | -0.5% | Global, insbesondere bei industriellen Anwendungen | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei PE- und PP-Harzen
Störungen bei der Schiefergas-Rohstoffversorgung in den Vereinigten Staaten verstärken Rohstoffschwankungen, die bereits bis zu 70 % der Kosten für fertige Folien ausmachen. Die OECD warnt, dass die Kunststoffproduktion bis 2040 auf 736 Millionen Tonnen ansteigen könnte, was den Wettbewerb um Rohstoffe verschärft[3]OECD, "Politikszenarien zur Beseitigung der Kunststoffverschmutzung bis 2040," oecd.org. Verarbeiter sichern sich gegen Risiken durch Mehrfachbeschaffung, kürzere Harzverträge und Rezepturen, die Primärrohstoffe durch PCR-Granulat verdünnen.
Abgaben auf Einwegkunststoffe bei Umhüllungsfolien
Deutschlands Abgabe vom Januar 2024 verpflichtet Unternehmen, verkaufte Einheiten zu melden und Programmen zur Beseitigung von Abfällen zu finanzieren, was den administrativen und finanziellen Aufwand erhöht. EU-Regeln verlangen außerdem bis 2029 eine 90-prozentige getrennte Sammlung von Einweggetränkebehältern. Diese Maßnahmen beschleunigen die Forschung und Entwicklung von Store-Drop-Off-geeigneten Sleeves und Mono-Material-Bündeln im Markt für Polyolefin-Schrumpffolien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Vernetzte Folien definieren Leistungserwartungen neuAllgemeine Schrumpffolie hielt im Jahr 2025 mit 53,20 % den größten Marktanteil am Polyolefin-Schrumpffolienmarkt, gestützt durch Erschwinglichkeit und breite Verarbeitungsfenster. Die Klarheit des Segments und die einfache Bedruckbarkeit halten es fest in Lebensmittel-Multipacks und Aktionsbündeln in Supermärkten verankert. Dennoch verkaufen Verarbeiter zunehmend vernetzte Qualitäten, bei denen Durchstichfestigkeit, Kratzbeständigkeit und dünnere Profile höhere Liniengeschwindigkeiten ohne Verpackungsversagen ermöglichen in Streck- und Schrumpffolienanwendungen.
Die Produktion vernetzter Folien wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen, da pharmazeutische Blisterverpackungen, verpackte Kosmetika und Elektronik niedrigere Siegeltemperaturen anstreben, die wärmeempfindliche Inhalte schützen. Ausgeweitete Kapazitäten in Asien und Nordamerika verringern das Preisgefälle und fördern Umstellungen, die den Polyolefin-Schrumpffolienmarkt über traditionelle Displays hinaus ausdehnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp:
Polypropylen beschleunigt die Einführung im PremiumsegmentPolyethylen hielt im Jahr 2025 einen dominanten Anteil von 56,40 % am Marktvolumen für Polyolefin-Schrumpffolien, getrieben durch Transparenz und Kostenwettbewerbsfähigkeit. Mehrschichtige PE-Blends ermöglichen dichte Versiegelungen selbst bei kurzen Ofenverweilzeiten und sind damit ein fester Bestandteil bei Getränkedosengebinden und Frischwarentrays, ebenso wie Schrumpffolien aus Polyethylenterephthalat. Verarbeiter integrieren mittlerweile PCR-Ströme, um den Kreislaufwirtschaftsverpflichtungen der Marken nachzukommen, ohne die optischen Eigenschaften zu beeinträchtigen.
Polypropylen wird bis 2031 voraussichtlich jährlich um 6,92 % wachsen, begünstigt durch höhere Steifigkeit, chemische Inertheit und erhöhte Wärmeformbeständigkeit, die für sterilisierte Lebensmittel und medizinische Sets wünschenswert sind. Neue Fünfschicht-Coextruder kombinieren PP mit elastomeren Haftvermittlerschichten, wodurch der Glanz erhalten bleibt und gleichzeitig die Reißfestigkeit verbessert wird. Diese Premiummischung hebt Verarbeiter von standardisierten PE-Angeboten innerhalb des Marktes für Polyolefin-Schrumpffolien ab.
Nach Schichtstruktur:
Mehrschichttechnik multipliziert die FunktionalitätMehrschichtige Architekturen erfassten im Jahr 2025 51,40 % der Marktgröße für Polyolefin-Schrumpffolien, unterstützt durch CAGR-Aussichten von 6,62 % bis 2031. Maßgeschneiderte Barriereschichten blockieren Sauerstoff oder Feuchtigkeit, während Oberflächenschichten die Siegelfähigkeit und hochauflösende Tintenverankerung optimieren. Marken verwenden proprietäre Barrieremischungen, um die Umgebungslagerfähigkeit von Soßen und Milchprodukten ohne sekundäre Kartons zu verlängern.
Einschichtfolien bleiben kosteneffizient für risikoarme Pakete, haben jedoch Schwierigkeiten, wenn grenzüberschreitende Lieferungen überlegene Zähigkeit erfordern. Fortschritte in der Coextrusion ermöglichen Siebenlagenfolien, die dennoch für mechanische Recyclingströme geeignet sind, wenn sie innerhalb der Polyolefinfamilie bleiben, wie von Woolworths' recyclingfähigen Getränke-Sleeves demonstriert. Dieses Gleichgewicht positioniert Mehrschichtlösungen als die bevorzugte Wahl für die nächste Generation der Compliance im Markt für Polyolefin-Schrumpffolien.
Nach Anwendung:
Pharmazeutika rücken in den WachstumsmittelpunktLebensmittel und Getränke bewahrten im Jahr 2025 einen Anteil von 41,30 % an der Marktgröße für Polyolefin-Schrumpffolien durch die Umhüllung von Multipacks, frischen Produktschalen und regalfertigen Trays. Verarbeiter reduzieren kontinuierlich die Foliendicke, um den Harzbedarf zu senken, und fügen Anti-Beschlag-Additive hinzu, die die Transparenz erhalten. Regulatorische Verbote von PVC-Frischhaltefolie in Europa beschleunigen die Substitution durch sauberere Polyolefinqualitäten.
Die pharmazeutische Nutzung wird mit einer CAGR von 8,47 % steigen, da Blisterkarten, Injektionsfläschchen und Diagnosekits Manipulationssicherheit und Lesbarkeit von Barcodes durch klare Folie erfordern. Der COVID-19-Impfstoff-Rollout erhöhte die Verpackungsanforderungen und festigte Polyolefin als sichere und dennoch transparente Umhüllung für Einzeldosen. Markeninhaber nutzen auch die großzügige bedruckbare Fläche, um Authentifizierungshologramme zu kommunizieren und immateriellen Mehrwert im Markt für Polyolefin-Schrumpffolien zu schaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyolefin (PO) Schrumpffolien-Markt
Der asiatisch-pazifische Raum dominierte den Markt für Polyolefin-Schrumpffolien mit einem Umsatzanteil von 37,60 % im Jahr 2025, und der prognostizierte CAGR von 6,82 % bleibt der höchste weltweit. Chinas etablierte Extruderbasis kooperiert mit multinationalen FMCG-Abpackern, während Indiens boomende Hartverpackungsbranche auf das Wachstum des städtischen Einzelhandels reagiert. Regionale Verarbeiter fördern hauseigene plattenlose Digitaldrucker und ermöglichen so schnelle Eigenmarken-Werbekampagnen, die inländische E-Commerce-Wachstumsschübe nutzen.
Japan und Südkorea Polyolefin (PO) Schrumpffolien-Markt
Japan und Südkorea konzentrieren sich auf Hochbarriere-Mehrschichttechnologie und liefern Nischen-Vernetzungsrollen für pharmazeutische Exportprodukte; die Inlandsnachfrage stützt sich auf automatisierungsgerechte Dünnschichten, die in kompakte Fabrikflächen passen. Verbandszuschüsse leiten F&E-Steuergutschriften in Richtung energieeffizienter Schrumpföfen und stärken so die Akzeptanz im Markt für Polyolefin-Schrumpffolien.
Nordamerika Polyolefin (PO) Schrumpffolien-Markt
Nordamerika stellt eine reife, aber innovationsgetriebene Arena dar, die durch das Omnichannel-Einzelhandelsökosystem der Vereinigten Staaten angetrieben wird. Kanada und Mexiko ergänzen die regionale Versorgung durch die Nähe zur Harzproduktion und zollbegünstigte Handelskorridore und sichern so die Widerstandsfähigkeit gegenüber Preisschwankungen.
Europa Polyolefin (PO) Schrumpffolien-Markt
Europa balanciert strenge regulatorische Aufsicht mit hoher Kaufkraft. Kreislaufwirtschaftsrichtlinien drängen Verarbeiter dazu, die Recyclingfähigkeit zu zertifizieren und bis 2027 auf PCR-Mischungen umzusteigen. Deutschland, Italien und das Vereinigte Königreich stellen aufgrund ihrer starken Getränke-, Süßwaren- und Pharmaproduktion die wichtigsten Nachfragezentren dar. Süd- und osteuropäische Mitgliedstaaten holen schrittweise auf, da Einzelhandelsketten ihre Verpackungsvorgaben im gesamten Block harmonisieren.
MEA und Südamerika Polyolefin (PO) Schrumpffolien-Markt
Südamerika sowie der Nahe Osten & Afrika stellen kleinere, aber zunehmend attraktive Wachstumsmärkte dar. Brasilien nutzt eine robuste petrochemische Basis, um die Mercosur-Nachbarländer zu beliefern, während Saudi-Arabiens Vision 2030 nachgelagerte Polymerinvestitionen fördert, die die Reichweite des Marktes für Polyolefin-Schrumpffolien in die Märkte des Golfkooperationsrats ausdehnen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Olefin- und Polyolefin-Lieferanten, die PE- und PP-Harze (einschließlich LDPE und spezieller metallocenbasierter Sorten) liefern, sowie zunehmend mit recycelten Rohstoffen, die zur Formulierung von PCR-haltigen Schrumpffolien verwendet werden. Additive, Farben und Prozesstechnologien (wie Elektronenstrahl-Vernetzungsanlagen für höherwertige Sorten) stehen neben der Harzversorgung, während das Know-how der Verarbeiter bei Koextrusion, Orientierung und Druck/Kaschierung Folienklarheit, Schrumpfkraft und Verarbeitbarkeit für Hochgeschwindigkeitslinien bestimmt.
Zu den Marktteilnehmern im mittleren Bereich der Kette zählen Folienextruder, die Mutterrollen (allgemein und vernetzt, ein- und mehrschichtig) herstellen, sowie nachgeschaltete Schneid- und Veredelungszentren, die Rollenbreiten, Stärken und Druck an Marken- und Handelsanforderungen anpassen. Diese Vorprodukte versorgen regionale Just-in-Time-Netzwerke für Lebensmittel-, Getränke-, Körperpflege- und Pharmasortimente. Verarbeiter weisen auf Einschränkungen hin, die einen Wechsel verzögern können, darunter spezialisiertes Personal für Orientierungs- und Prozesstechnik, langwierige Validierungszyklen für duale Compliance-Programme (die sich oft über 14-18 Monate für FDA- und REACH-konforme Anforderungen erstrecken) sowie Abhängigkeiten von Einzellieferanten für bestimmte Vernetzungs- und Prozessanlagen. Infolgedessen gewinnen technischer Support und Qualifizierungsunterstützung bei der Lieferantenauswahl an Bedeutung.
Wettbewerbslandschaft
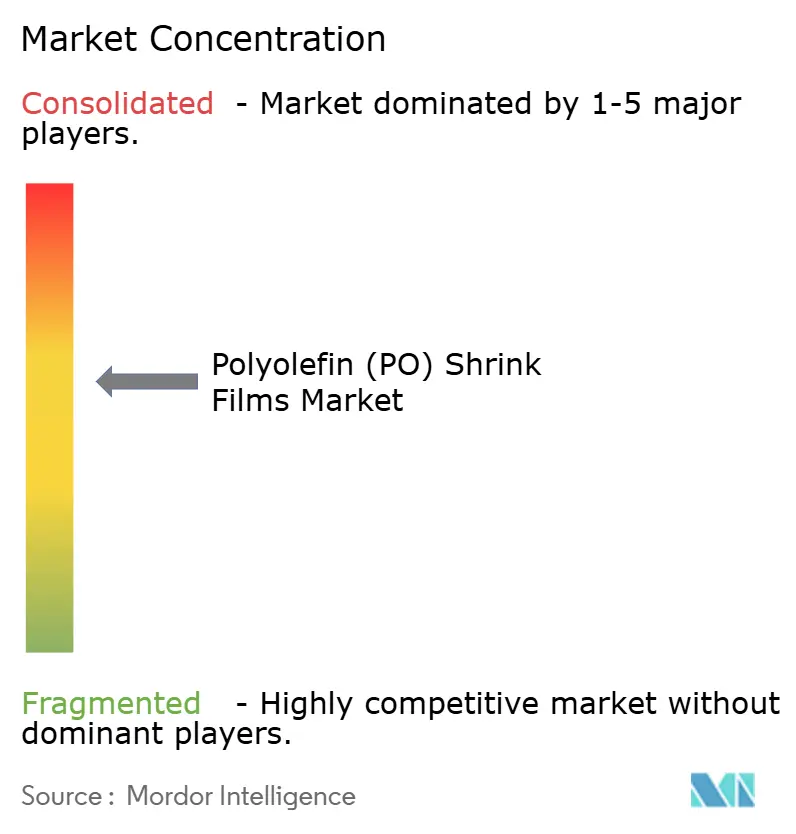
Der Markt für Polyolefin-Schrumpffolien ist mäßig konsolidiert, wobei die fünf größten Akteure weniger als 50 % Marktanteil halten. Wichtige Akteure wie Berry Global, Sealed Air und Klockner Pentaplast integrieren Extrusion und hauseigenen Druck, um schlüsselfertige Lösungen anzubieten, und betonen Nachhaltigkeit durch Initiativen wie Berrys Closed-Loop-Pilotprojekt. Intertape Polymer Group konzentriert sich auf PCR-Anteil und Servicenetzwerke, während UFlex die CPP- und biaxial orientierte Polyolefinkapazität ausbaut. Asiatische Wettbewerber nutzen lokales Harz, stehen jedoch vor Zertifizierungsherausforderungen. Strategische Allianzen in den Bereichen Recyclingrohstoffe, Coextrusion und Digitaldruck wachsen. Verarbeiter sichern Harzversorgungen zur Steuerung von Volatilität, und Maschinenhersteller entwickeln Ofendesigns für dünnere Qualitäten. Der Erfolg hängt zunehmend davon ab, Kosteneffizienz mit Nachhaltigkeitsnachweisen in Einklang zu bringen.
Marktführer der Polyolefin (PO) Schrumpffolienbranche
Berry Global Inc.
Sigma Plastics Group
SABIC
Bollore Group
IPG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyolefin (PO) Schrumpffolien Markt
- Allen Plastic Industries Co., Ltd.
- Berry Global Inc.
- Bolloré Group
- Bonset America Corporation
- Clysar, LLC
- Cosmo Films
- Coveris
- FlexiPack
- Innovia Films
- IPG
- Harwal Group of Companies
- Hubei HYF Packaging Co., Ltd.
- Kaneka Corporation
- Klockner Pentaplast
- Polyplex Corporation
- SABIC
- Sealed Air Corporation
- Sigma Plastics Group
- SYFAN USA
- Traco Packaging
- Winpak Ltd.
Lesen Sie die Analyse der Polyolefin (PO) Schrumpffolien-Unternehmen

Marktchancen und Zukunftsaussichten
Nachhaltigkeitsgetriebene Neuformulierungs- und Qualifizierungsarbeiten schaffen Freiräume für Schrumpffolien, die Recyclingfähigkeit mit messbarem Recyclatanteil verbinden und dabei optische und mechanische Leistung erhalten. Jüngste Unternehmensaktivitäten spiegeln diesen Wandel wider. Im Januar 2026 brachte PAC Machinery ReviveWrap mit bis zu 30% zertifiziertem Post-Industrial-Recyclingharz auf den Markt. Im Februar 2026 kommerzialisierte NOVA Chemicals die recycelten Polyethylen-Sorten SYNDIGO rPE-IN3 und rPE-IN4 für Schrumpffolien und andere flexible Verpackungsanwendungen, hergestellt in seiner Anlage in Connersville, Indiana. Zusammen erweitern diese Schritte die Optionen für Verarbeiter, die Anforderungen von Handel und Marken an Manipulationssicherheit, Klarheit und Materialverdünnung erfüllen müssen, und verbessern gleichzeitig die Kreislaufwirtschaftsbilanz.
Ein zweiter Chancenbereich betrifft skalierbare Wege, die das Angebot an hochwertigem recyceltem PE für Film-zu-Film-Anwendungen erhöhen und Materialplattformen mit dem politischen Druck hinter der Substitution von PVC durch Polyolefine in Einklang bringen. Im Februar 2026 veröffentlichte OSTI.GOV Arbeiten zum STRAP-Verfahren zum Recycling von Post-Consumer-Schrumpffolien zu hochwertigen Polyethylenfolien, was anhaltende Investitionen in fortschrittliche Recyclingwege unterstreicht, die Kontaminations- und Eigenschaftserhaltungsprobleme bei Post-Consumer-Flexiblen bewältigen. Die politische Dynamik in Europa stärkt zudem chlorfreie Verpackungsentscheidungen, was polyolefinbasierte Schrumpfstrukturen unterstützt, bei denen Verarbeiter Recyclingfähigkeit und Recyclatanteil-Leistung für Umverpackungs- und Bündelungsanwendungen dokumentieren können.
Recent Industry Developments in Polyolefin (PO) Schrumpffolien Markt
- März 2026: NOVA Chemicals lieferte die erste Bestellung seines recycelten Polyethylens SYNDIGO rPE-IN3 an Sigma Plastics Group in Shelbyville, Kentucky, zur Verwendung in Sigmas Sustain360-PCR-Stretchfolienlinie. Die Qualifizierung und Belieferung mit für Folienanwendungen konzipiertem recyceltem PE erweitert den Zugang zu Rohstoffen mit Recyclatanteil und unterstützt Verarbeiter bei der Standardisierung von Formulierungen über Schrumpf- und Stretchfolien-Sortimente hinweg.
- Februar 2026: Amcor gab den Zusammenschluss mit Berry Global bekannt und bildet damit ein breiteres nordamerikanisches Portfolio für Polyethylen-Schrumpf- und Umverpackungsfolien mit integrierten Fertigungs- und Druckkapazitäten. Die Konsolidierung erhöht die Skalierung und kann die Lieferantenqualifizierung und die Abdeckung nationaler Kundenkonten für Markeninhaber vereinfachen, die Schrumpffolien, bedruckte Umverpackungen und verwandte Verpackungsdienstleistungen an mehreren Standorten beziehen.
- August 2024: SABIC arbeitete mit Lamb Weston und Opackgroup zusammen, um eine Verpackung für gefrorene Kartoffelprodukte unter Verwendung von biobasiertem SABIC-Polyethylen einzuführen, und meldete einen um 30% niedrigeren CO2-Fußabdruck für die Verpackungslösung. Die Einführung biobasierter Polyolefin-Rohstoffe in kommerzielle flexible Verpackungsprogramme stärkt die verfügbaren Optionen für Schrumpf- und Umverpackungsanwendungen, die kohlenstoffärmere Materialfußabdrücke anstreben.


Polyolefin (PO) Schrumpffolien Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Polyolefin-Schrumpffolien, die hauptsächlich aus Polyethylen und Polypropylen hergestellt werden und unter Wärmeeinwirkung schrumpfen, um Produkte beim Transport und im Regal zu umhüllen, zu bündeln oder zu schützen. Der Wert umfasst Folien, die als Rollen und vorgeformte Formate verkauft werden und in gängigen Verpackungsanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Stretchfolien, PVC-Schrumpfhülsen, Barrierebeschichtungen und Kollationsstretchhauben werden bei der Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Allgemeine Schrumpffolie
- Vernetzte Schrumpffolie
- Nach Materialtyp
- Polyethylen (PE)
- Polypropylen (PP)
- Nach Schichtstruktur
- Einschicht
- Mehrschicht
- Nach Anwendung
- Lebensmittel und Getränke
- Industrieverpackung
- Körperpflege und Kosmetik
- Pharmazeutika
- Druck und Schreibwaren
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das anfängliche Angebots- und Nachfragebild aufzubauen und realistische Grenzen zwischen Schrumpffolien und angrenzenden Folienarten zu setzen. Wir stützten uns auf öffentliche Quellen wie UN Comtrade-Handelsstatistiken, das Datenportal der US International Trade Commission, Eurostat und nationale Statistikämter für verpackungs- und polymerbezogene Indikatoren. Für den Harzkontext und vorgelagerte Verknüpfungen haben wir auch Quellen wie die Internationale Energieagentur und die US Energy Information Administration herangezogen, soweit relevant, um rohstoff- und energiebedingte Kostenbewegungen widerzuspiegeln.
Parallel dazu haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge sowie Aktualisierungen von Verpackungsverbänden und Fachpublikationen ausgewertet, um zu verstehen, wo Schrumpffolien eingesetzt werden und wie sich die Folienspezifikationen verändern. Wir haben außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie einen weiteren kostenpflichtigen Datensatz mit Schwerpunkt auf Import- und Exportsignalen auf Sendungsebene genutzt, um die Richtung der Volumenbewegungen und das Unternehmensengagement dort zu überprüfen, wo öffentliche Angaben spärlich waren. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; zusätzliche öffentliche Materialien wurden konsultiert, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Aufteilung zwischen allgemeinen und vernetzten Schrumpffolien, typische Dicken- und Ertragsannahmen sowie die Preisbewegung in Abhängigkeit von Harz- und Energiekosten zu validieren. Wir sprachen mit einer Mischung aus Folienproduzenten, Verarbeitern, Distributoren und Verpackungskäufern, um die Annahmen aus der Desk Research zu überprüfen, und stellten eine Abdeckung in APAC, EMEA und Amerika sicher, damit regionale Unterschiede im Verpackungsmix nicht zu früh gemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 14 % | APAC: 41 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 29 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 57 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird durch eine Kombination aus Top-down- und Bottom-up-Ansatz ermittelt. Zunächst rekonstruieren wir die Nachfrage nach Verpackungsfolien aus der Verpackungsaktivität der Endverbraucher und filtern dann den Anteil heraus, der Polyolefin-Schrumpffolien verwendet. In der Praxis verknüpfen wir die Nachfrage mit Indikatoren wie der Produktion verpackter Lebensmittel und Getränke, der Versandaktivität von Konsumgütern, dem Volumen pharmazeutischer Verpackungen sowie der regionalen Fertigungs- und Exportaktivität, die den Bedarf an Bündelung und Schutzverpackung antreibt. Die Preisgestaltung wird mithilfe einer Durchschnittspreislogik modelliert, die der Harzkostenbewegung, typischen Konversionsspannen und Mixverschiebungen zwischen Standard- und vernetzter Folie folgt, und dann auf den implizierten Volumenpool angewendet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben zur Produzentenkapazität und Auslastungssignalen, Distributionskanalprüfungen und einem Plausibilitätstest aus Volumen mal Durchschnittspreis für einige verbrauchsstarke Anwendungen. Wo die direkte Sichtbarkeit in kleineren Märkten begrenzt ist, schließen wir Lücken durch regionale Proxy-Quoten, einschließlich Verpackungsleistung pro Kopf und Handelsintensität, und überprüfen dann den implizierten Pro-Nutzer-Folienverbrauch anhand von Interviewfeedback. Die Prognose verwendet eine Szenarioanalyse, die auf erwarteten Veränderungen bei der Produktion verpackter Güter, Leichtbautrends, der Einführung recycelbarer Polyolefin-Verpackungsstrukturen und dem Tempo der industriellen und E-Commerce-Logistikaktivität verankert ist. Die Szenarien werden dann mit Branchenteilnehmern überprüft, bevor die Kurve finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. der Richtung der Harzpreise gegenüber der Durchschnittspreisbewegung bei Folien, regionalen Handelsströmen für relevante Folienkategorien und dem Tempo des Produktionswachstums bei verpackten Gütern. Wenn große Abweichungen auftreten, überprüfen wir die zugrunde liegenden Annahmen, verfolgen Ausreißer bis zu einem bestimmten Eingabewert zurück und führen Folgegespräche durch, um zu bestätigen, ob eine strukturelle Veränderung real ist oder nur ein kurzfristiger Schock.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Berechnungen, Einheiten und Währungsumrechnungszeitpunkte über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Harzspreisschwankungen, politische Änderungen, die Verpackungen betreffen, oder bedeutende Kapazitätserweiterungen. Unmittelbar vor der Lieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Polyolefin-Schrumpffolien-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Polyolefin-Schrumpffolien zu sehen, da Herausgeber nicht immer dasselbe Jahr, dieselben Produktgrenzen und dieselbe Behandlung der Preisgestaltung über die Zeit verwenden. Die Unterschiede treten in der Regel auf, wenn eine Schätzung auf einem anderen Nachfragepool basiert oder wenn Währungsumrechnung und Inflationsannahmen an verschiedenen Punkten im Modell angewendet werden.
In schnell wechselnden Harzzyklen können der Zeitpunkt der jährlichen Durchschnittspreisgestaltung und der Währungszeitstempel den endgültigen USD-Wert verschieben, insbesondere wenn sich der Anteil vernetzter Folien gleichzeitig verändert. Diese durch Aktualisierungen ausgelösten Überprüfungen, einschließlich der Abstimmung mit der Verpackungsleistung und der Handelsrichtung, sind ein wesentlicher Grund dafür, dass die von Mordor Intelligence veröffentlichte Zahl für 2026 nicht genau mit Schätzungen übereinstimmt, die auf dem Jahr 2024 basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,55 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 8,77 Mrd. USD (2024) | Verwendet eine Basis von 2023 mit einer Schätzung für 2024 und einem Horizont bis 2030, was einen anderen Harzkostenplan und eine andere Endverbrauchsgewichtung als eine spätere Aktualisierung mit sich bringen kann. |
| Branchendaten-Herausgeber B | 8,94 Mrd. USD (2024) | Verankert die Größenbestimmung im Jahr 2024 und wendet ein Fenster von 2025 bis 2032 an, was eine andere Anwendungsabdeckung und einen anderen Währungsumrechnungszeitstempel für dasselbe Nominaljahr einbetten kann. |
Betrachtet man die Tabelle insgesamt, lässt sich der größte Teil der Streuung durch die Jahresauswahl und die Art und Weise erklären, wie die Durchschnittspreisbewegung aus Harzkostenveränderungen fortgeschrieben wird, und nicht durch eine Uneinigkeit darüber, dass Schrumpffolien wachsen. Indem der Wertaufbau an sichtbare Verpackungsaktivitäten geknüpft, die implizierten Volumina mit Branchenfeedback überprüft und der Währungszeitpunkt jahresweise konsistent gehalten wird, bleibt die endgültige Zahl auf klare, wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Was treibt das am schnellsten wachsende Segment im Markt für Polyolefin-Schrumpffolien an?
Das Pharmazeutiksegment führt mit einer CAGR von 8,47 % bis 2031, da strengere Vorschriften zur Manipulationssicherheit und die Nachfrage nach Barcode-Sichtbarkeit die Einführung hochklarer Sicherheitsfolien fördern.
Welche Region bietet die größten Expansionsmöglichkeiten?
Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 37,60 % und wird mit einer CAGR von 6,82 % von 2026 bis 2031 führen, angetrieben durch E-Commerce, Industrialisierung und Kapazitätserweiterungen in China und Indien.
Wie begegnen Verarbeiter dem Nachhaltigkeitsdruck?
Führende Unternehmen integrieren PCR-Harz, entwickeln recyclingfähige Mono-Material-Mehrschichtfolien und kooperieren mit Einzelhändlern bei Store-Drop-Off-Programmen, um die EU-Abfallreduzierungsziele zu erfüllen.
Warum gewinnen vernetzte Polyolefinfolien an Beliebtheit?
Sie bieten Durchstichfestigkeit und ermöglichen schnelleres Siegeln bei niedrigeren Temperaturen, was den Energieverbrauch senkt und Hochgeschwindigkeits-Automatisierungslinien in Branchen wie Elektronik und Pharmazeutika unterstützt.
Welche Auswirkungen haben europäische Kunststoffsteuern auf die Foliennachfrage?
Abgaben auf Einweg-Umhüllungsfolien beschleunigen den Wechsel von PVC zu recyclingfähigen Polyolefinqualitäten und drängen Verarbeiter dazu, Folien zu zertifizieren, die die Schwelle von 30 % Recyclinganteil überschreiten.
Wie werden Harzspreisschwankungen abgemildert?
Hersteller diversifizieren Rohstoffquellen, verhandeln kürzere Verträge und überarbeiten Rezepturen, um weniger Primärmaterial zu verwenden, und puffern so die der Volatilität zugeschriebene CAGR-Auswirkung von -0,8 %.
Wie groß ist der aktuelle Markt für Polyolefin-Schrumpffolien?
Die Marktgröße für Polyolefin-Schrumpffolien wird im Jahr 2026 auf 8,55 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,8 Milliarden USD erreichen, bei einer CAGR von 4,79 % während des Prognosezeitraums (2026–2031).
Seite zuletzt aktualisiert am:



