
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.17 Milliarden US-Dollar |
| Marktgröße (2031) | 4.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
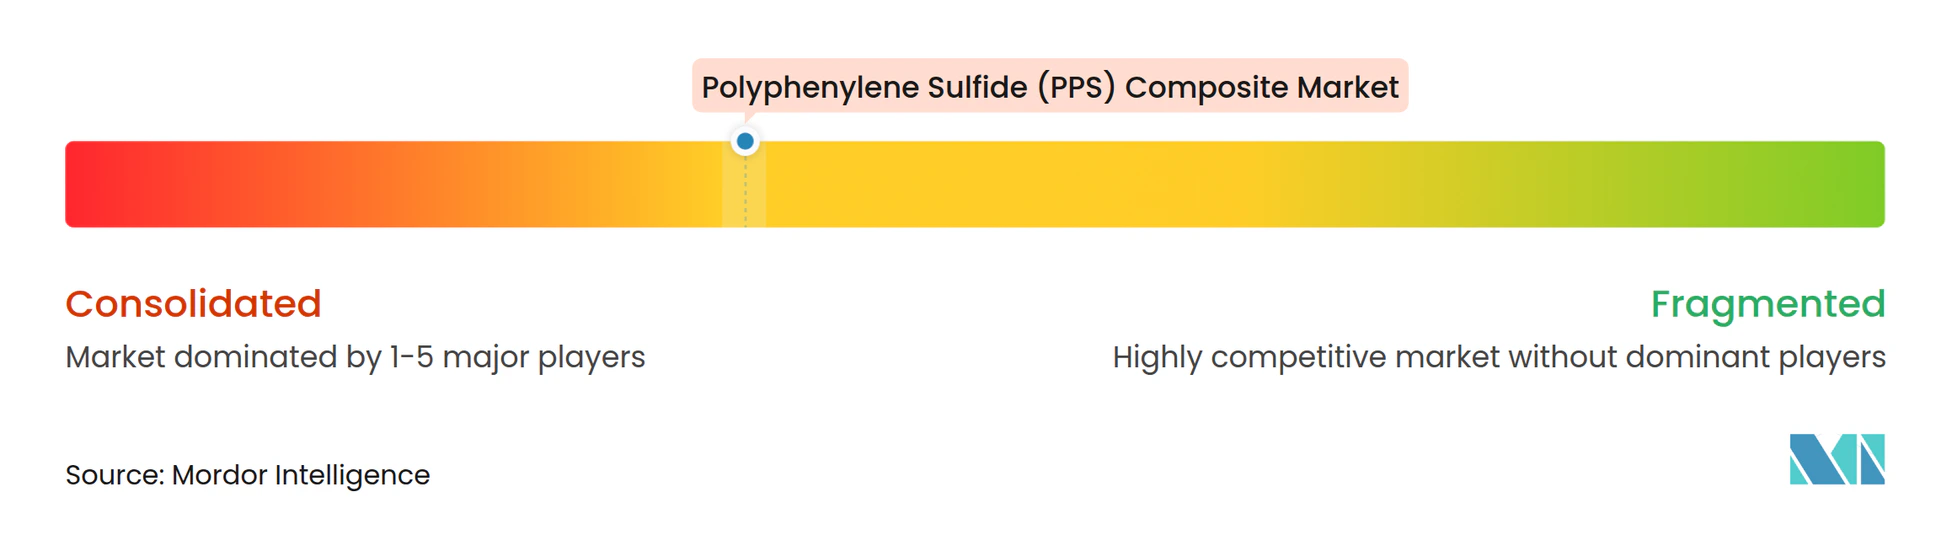
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyphenylene Sulfide (PPS) Composite Marktanalyse von Mordor Intelligence
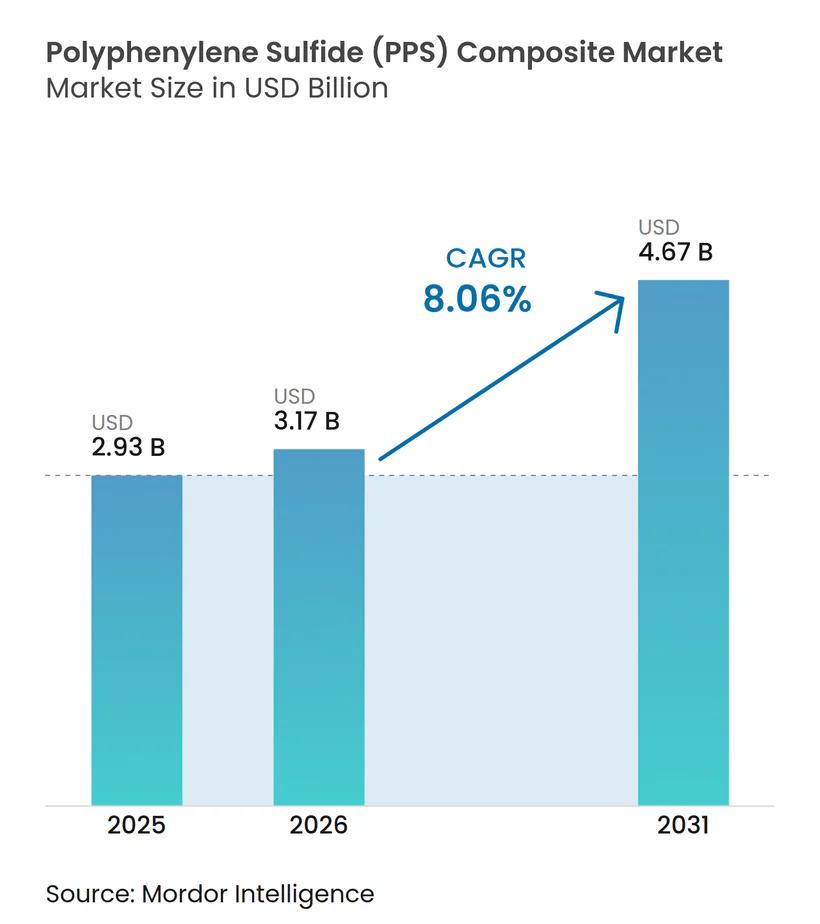
Die Größe des Polyphenylene Sulfide (PPS) Composite Markts wurde im Jahr 2025 auf 2,93 Milliarden USD geschätzt und wird voraussichtlich von 3,17 Milliarden USD im Jahr 2026 auf 4,67 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,06 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch Batteriesysteme für Elektrofahrzeuge, kompakte Hochfrequenzelektronik und Wasserstoffinfrastruktur geprägt, die alle Materialien erfordern, die Hitze, Chemikalien und elektrische Belastungen über längere Betriebszeiträume tolerieren können. PPS-Verbundwerkstoffe bieten eine Dauereinsatzfähigkeit bei 200 °C bis 240 °C, inhärente UL 94 V-0-Flammhemmung sowie Beständigkeit gegenüber Kühlmitteln und Batterieelektrolyten für Kraftfahrzeuge, was sie dort relevant macht, wo eine Komponente nicht auf ein leistungsschwächeres Polymer umgestaltet werden kann. Der Polyphenylene Sulfide (PPS) Composite Markt wird zunehmend abhängiger von asiatischen Produktions- und Verbrauchsnetzwerken, da die Asien-Pazifik-Region im Jahr 2025 62,87 % des Werts ausmachte. Harzhersteller erweitern ihre Kapazitäten und entwickeln spezialisierte Qualitäten, während Compoundeure Materialien für Fahrzeug-, Elektronik-, Filtrations- und Energieanwendungen anpassen, die unterschiedliche Kombinationen aus Steifigkeit, elektrischer Leistung und chemischer Beständigkeit erfordern. Dies schafft ein Geschäftsumfeld entlang der gesamten Wertschöpfungskette für Kunden und Lieferanten, in dem die Materialauswahl mit dem Komponentendesign, den Produktionsmethoden, der Einhaltung gesetzlicher Vorschriften und der Fähigkeit verknüpft ist, kritische Systeme über ihre geplante Betriebslebensdauer hinweg zuverlässig zu betreiben. Kostendruck, Korrosion von Anlagen und der Wettbewerb durch Hochtemperatur-Polyamide beeinflussen weiterhin die Materialauswahl in Anwendungen mit geringeren thermischen Anforderungen, insbesondere dort, wo Hersteller die Prozesswirtschaftlichkeit gegen die langfristige Zuverlässigkeit von Komponenten abwägen.
Wichtigste Erkenntnisse des Berichts
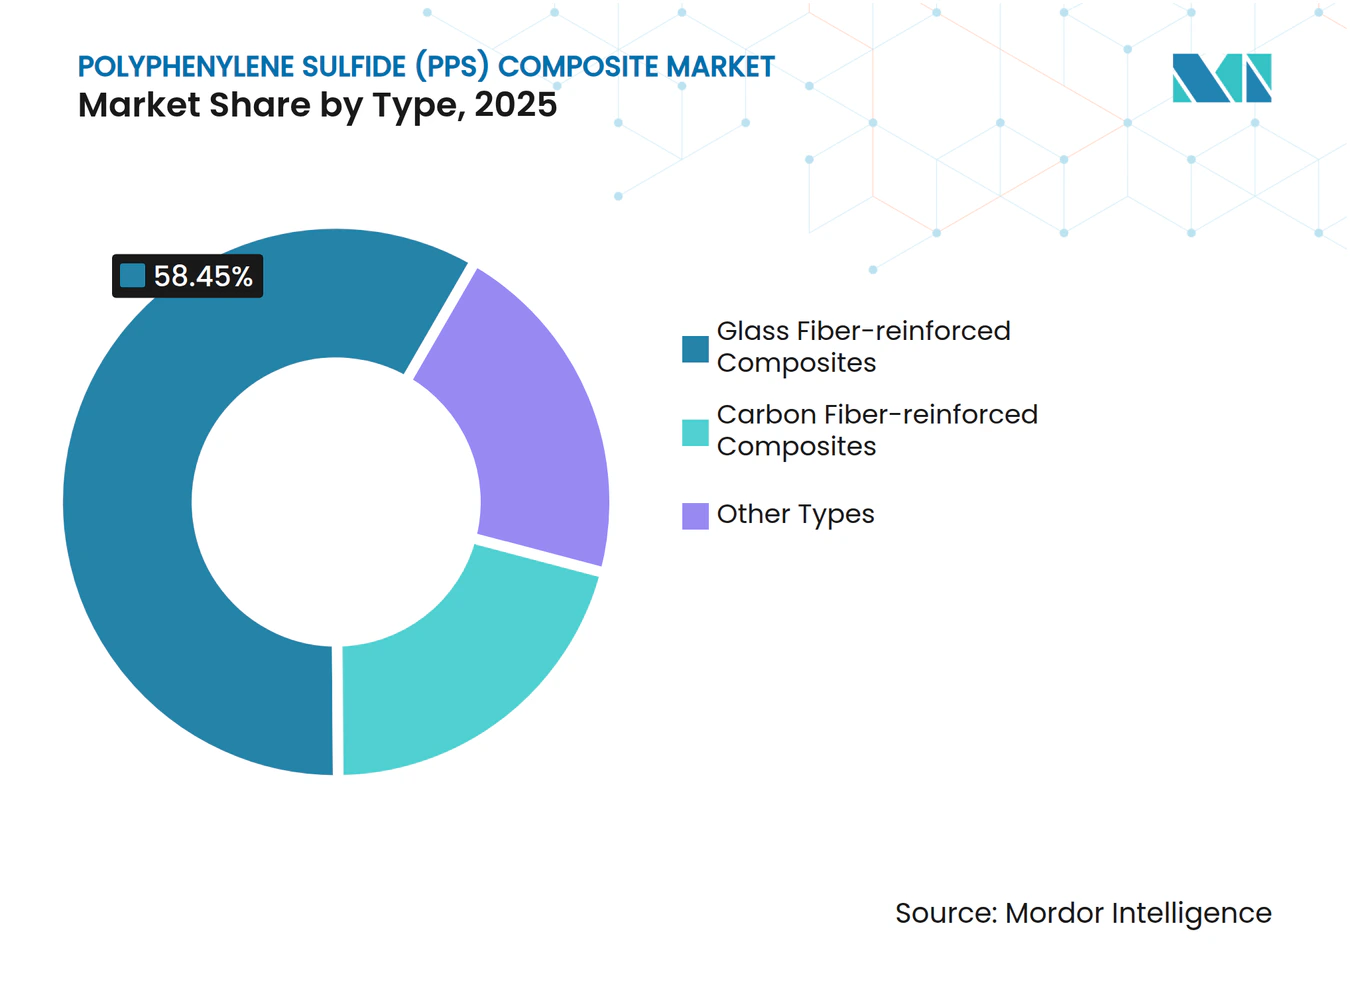
- Nach Typ hielten glasfaserverstärkte Verbundwerkstoffe im Jahr 2025 einen Anteil von 58,45 % am Polyphenylene Sulfide (PPS) Composite Markt, während kohlenstofffaserverstärkte Verbundwerkstoffe bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen werden.
- Nach Form hielten Formmassen im Jahr 2025 einen Anteil von 68,03 % am Polyphenylene Sulfide (PPS) Composite Markt, während Folien bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen werden.
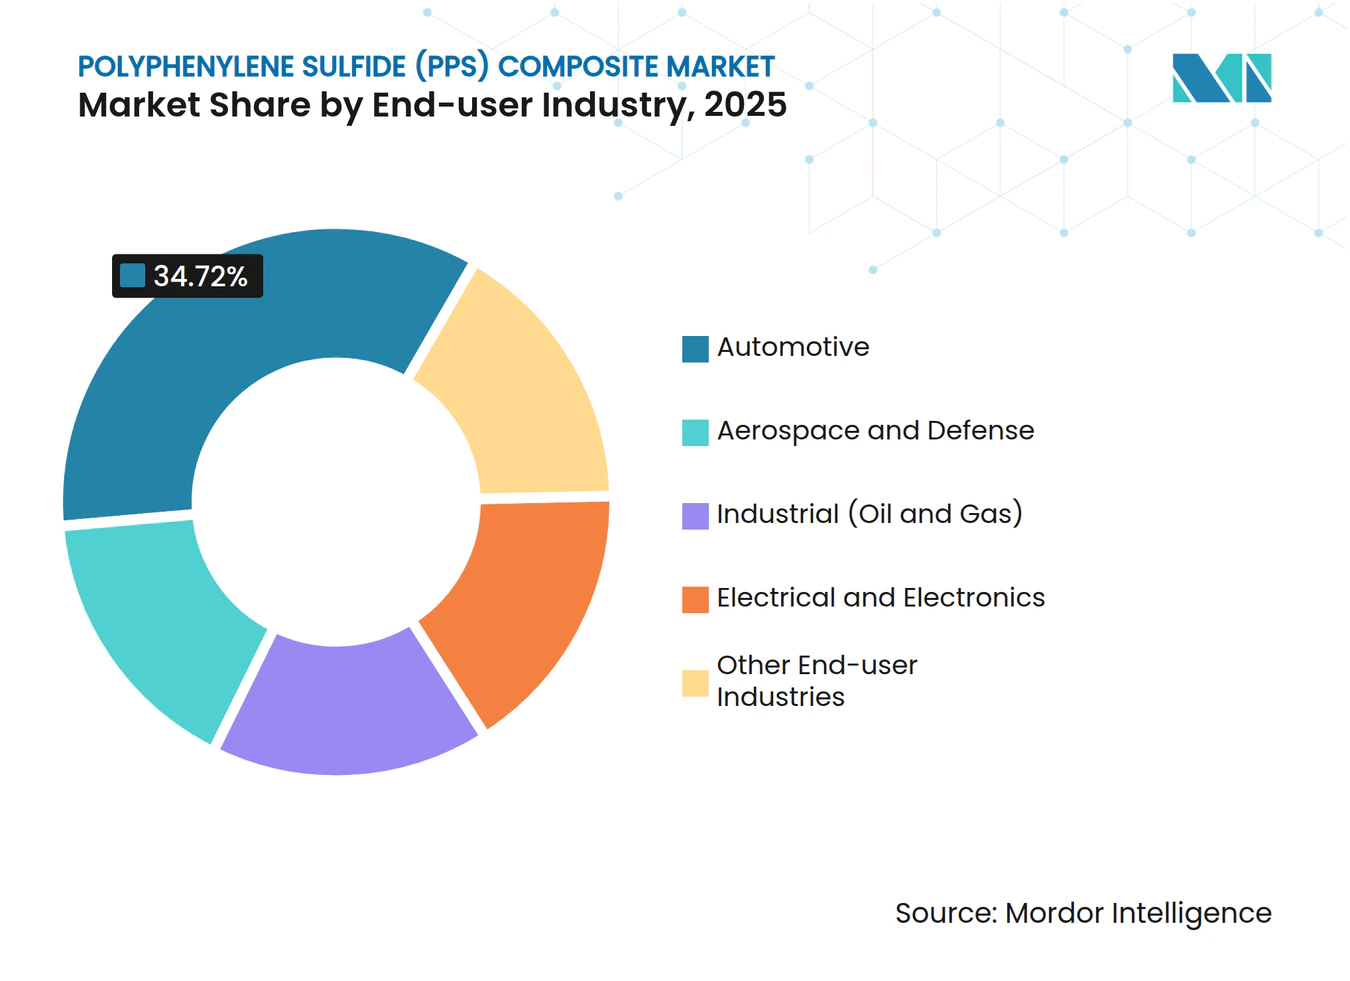
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 34,72 % am Polyphenylene Sulfide (PPS) Composite Markt, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 9,36 % wachsen werden.
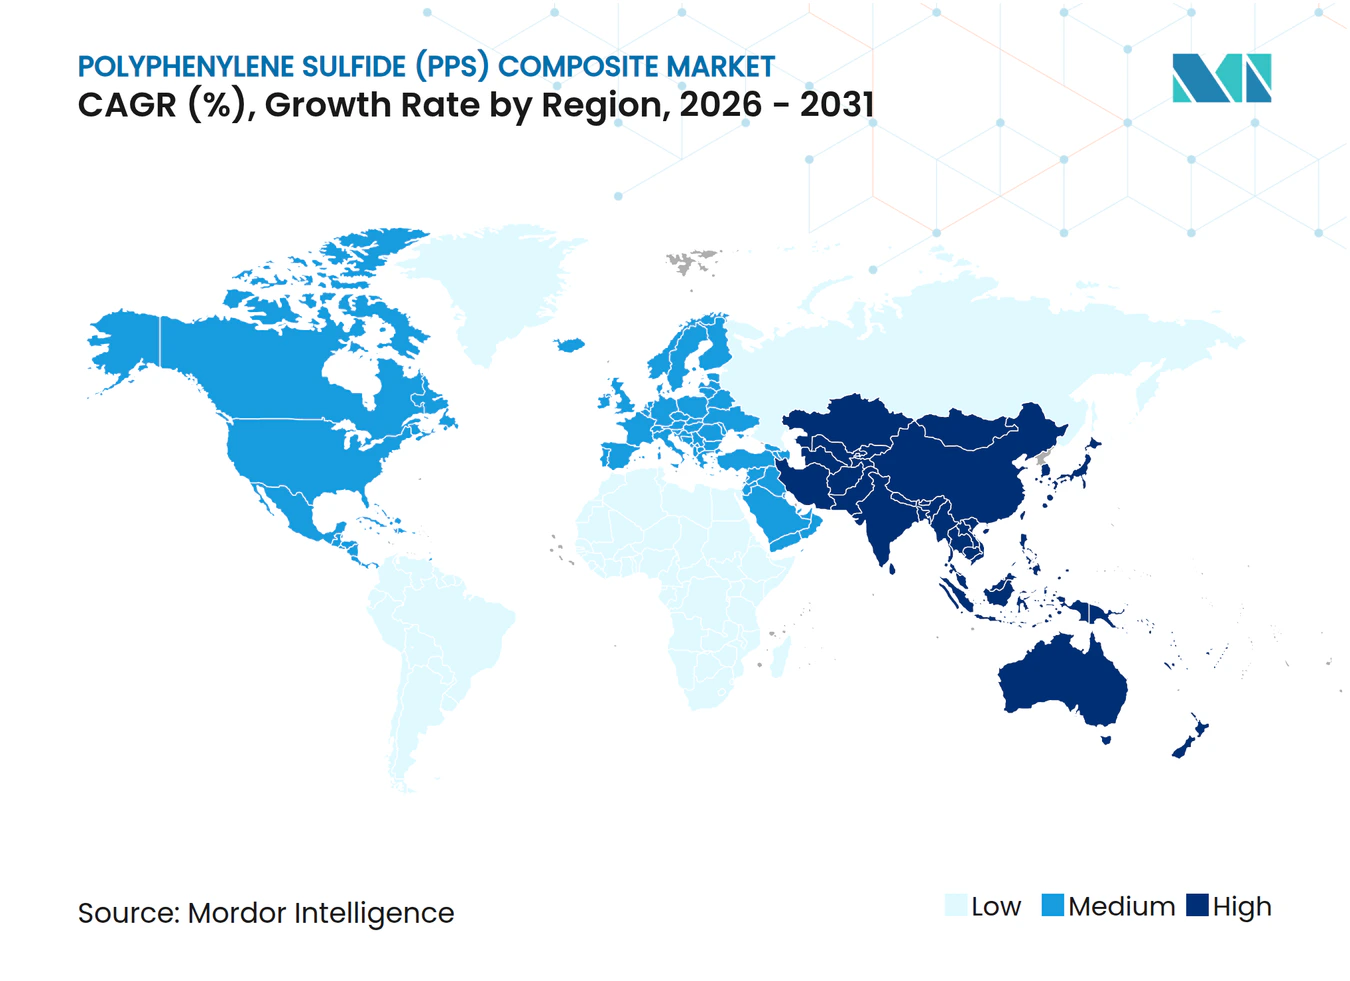
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 62,87 % am Polyphenylene Sulfide (PPS) Composite Markt und wird bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration des thermischen Managements von Elektrofahrzeugbatterien | +2.3% | Global, mit Schwerpunkt in Asien-Pazifik (China, Südkorea, Japan) und frühem Momentum in Nordamerika und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Metallersatz und Teilekonsolidierung | +1.8% | Global; am stärksten in asiatisch-pazifischen Automobil-OEM-Clustern und europäischen Leichtbauprogrammen | Mittelfristig (2–4 Jahre) |
| Miniaturisierte Hochfrequenzelektronik | +1.4% | Kernregion Asien-Pazifik (China, Japan, Südkorea, ASEAN); Ausstrahlungseffekte auf nordamerikanische und europäische Lieferketten für Rechenzentren | Mittelfristig (2–4 Jahre) |
| Aufrüstung der Hochtemperaturfiltration | +0.9% | Asien-Pazifik (China, Indien), Europa; getrieben durch Luftqualitätsvorschriften in der Kohleverstromung und Abfallverbrennung | Mittelfristig (2–4 Jahre) |
| Einführung von Wasserstoff-Brennstoffzellen-Systemkomponenten | +0.6% | Europa (Deutschland, nordische Länder), Japan, Südkorea; Ausweitung auf China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration des thermischen Managements von Elektrofahrzeugbatterien
Das thermische Management ist zu einer wesentlichen Leistungsanforderung im Design von Lithium-Ionen-Batteriesystemen geworden. PPS-Verbundwerkstoffe werden in Kühlmittelpumpengehäusen, Thermostatgehäusen und Steckverbinder-Umspritzungen eingesetzt, die bei 180 °C bis 260 °C betrieben werden und dabei in eng gepackten Batteriesystemen mit Wasser-Glykol-Gemischen in Kontakt kommen. Envalior berichtete im Mai 2025, dass seine glasfaserverstärkte PPS-Qualität Xytron G4080HR nach 3.000 Stunden in Wasser-Glykol-Kühlmittel bei 135 °C minimale Delaminierung aufwies[1]. Jedes Batteriepaket erfordert mehrere thermisch stabile Polymerteile, darunter Strukturhalterungen, Wärmebarrieren, elektrische Isolatoren und Kühlsystemkomponenten, sodass Qualifizierungsentscheidungen mehrere Komponentenfamilien gleichzeitig betreffen können. Diese Anforderung erhöht den PPS-Verbundwerkstoffanteil pro Elektrofahrzeug und stützt automobilgerechte glasfaserverstärkte Verbundwerkstoffe im Polyphenylene Sulfide (PPS) Composite Markt.
Miniaturisierte Hochfrequenzelektronik
Millimeterwellen-Netzwerke der fünften Generation (5G) und Inferenzinfrastruktur für künstliche Intelligenz erfordern Substrate und Steckverbinder mit geringem dielektrischen Verlust, zuverlässiger Signalübertragung und stabilen Eigenschaften bei hohen Frequenzen. PPS-Derivate können Dielektrizitätskonstanten unter 3,0 und Verlustfaktoren unter 0,003 bei Frequenzen von 10 Gigahertz und darüber liefern. Eine Studie in Communications Materials aus dem Jahr 2025 berichtete von einem Verlustfaktor von 0,00087 bei 10 Gigahertz und einer Dielektrizitätskonstante von 2,80 für Poly(2,6-dimethyl-1,4-phenylensulfid). DIC CORPORATION und Unitika Ltd. kündigten im Oktober 2024 eine PPS-Folie an, die entwickelt wurde, um den Übertragungsverlust bei Millimeterwellenfrequenzen von 30 bis 300 Gigahertz zu reduzieren[2]. Das Material wurde für die kommerzielle Produktion für Kommunikationsgeräte der nächsten Generation und Automobil-Radar vorbereitet, wo die Wahl des Substrats das nutzbare Leistungsfenster der fertigen Hardware beeinflusst.
Metallersatz und Teilekonsolidierung
PPS-Verbundwerkstoffe können das Bauteilgewicht im Vergleich zu Aluminium- und Stahlbaugruppen um 15 % bis 30 % reduzieren und dabei die Dimensionsstabilität über 200 °C aufrechterhalten. Eine Gewichtsreduzierung des Fahrzeugs um 10 % führt typischerweise zu einer Verbesserung der Kraftstoffeffizienz um 8 %, was den wirtschaftlichen Vorteil unterstützt, mehrere Metallteile durch ein konsolidiertes Polymerbauteil zu ersetzen. Formmassen unterstützen die Teilekonsolidierung, da beim Spritzgießen Halterungen, Gehäuse und Funktionseinsätze in einem einzigen Bauteil zusammengefasst werden können. Ein Glasfaseranteil von 30 % bis 40 % kann Wärmeformbeständigkeitstemperaturen von nahezu 260 °C liefern und dabei nutzbare Steifigkeit und Maßhaltigkeit erhalten. Langkohlenstofffaser-PPS-Compounds haben in einigen Turboladeranwendungen im Vergleich zu Metallalternativen Gewichtseinsparungen von 40 % bis 50 % ermöglicht und damit den Bereich der Teile erweitert, die für einen Ersatz in Betracht gezogen werden können. Diese Fertigungs- und Gewichtsvorteile stützen die Rolle von Automobilanwendungen im Polyphenylene Sulfide (PPS) Composite Markt.
Aufrüstung der Hochtemperaturfiltration
Die industrielle Filtration stützt die Nachfrage dort, wo Partikelemissionsvorschriften für Kohleverstromung, Abfallverbrennung und Zementproduktion gelten. PPS-Nadelfilzgewebe können bei 190 °C kontinuierlich betrieben werden und sind beständig gegenüber Schwefeldioxid, Chlorwasserstoff und Ammoniak unter Betriebsbedingungen, die die Standzeit weniger beständiger Medien verkürzen können. Sie können Filtrationseffizienzen von über 99,9 % für Partikel mit einem Durchmesser von 2,5 Mikrometern erreichen. Eine Studie aus dem Jahr 2025 in Environmental Science & Technology berichtete, dass ein PPS-Gradientenfiltrationsmedium die durchschnittlichen Reinigungszyklen um 188,13 Sekunden verlängerte und den durchschnittlichen Restdruckabfall um 41,84 Pascal gegenüber kommerziellen Polytetrafluorethylen-Membranlaminiermaterialien reduzierte. Chinas Ultra-Low-Emission-Politik und Indiens Partikelgrenzwerte unter 30 Milligramm pro Normkubikmeter unterstützen Schlauchfilter-Aufrüstungen in der Schwerindustrie, wo der Ersatzzeitpunkt ebenso wichtig sein kann wie Erstinstallationen. Diese Ersatzzyklen verbreitern die industrielle Basis des Polyphenylene Sulfide (PPS) Composite Markts.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Material- und Verarbeitungskosten | -1.4% | Global; am ausgeprägtesten in Nordamerika und Europa, wo die Nachrüstung von Verarbeitungsanlagen kapitalintensiv ist | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Hochtemperatur-Polyamide | -0.9% | Global; am stärksten bei Automobil-Steckverbinderanwendungen in Nordamerika, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Korrosionsempfindliche Verarbeitungsanlagen | -0.5% | Global; betrifft überproportional mittelständische Compoundeure in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Material- und Verarbeitungskosten
Die Verarbeitung von PPS-Verbundwerkstoffen erfordert Schmelztemperaturen über 300 °C und spezialisierte Compoundieranlagen. Zylindereinheiten und Schneckenbaugruppen aus Edelstahl oder bimetallischen Werkstoffen sind erforderlich, da PPS Schwefelverbindungen freisetzen kann, die Standard-Stahlkomponenten korrodieren. Chinesische PPS-Compound-Preise lagen zwischen 3,00 und 3,80 USD pro Kilogramm, verglichen mit 1,80 bis 2,20 USD pro Kilogramm für Polyamid 66 mit 30 % Glasfaser. Die Nachrüstung einer Standard-Compoundierlinie mit korrosionsbeständigem Werkzeug kann Investitionsausgaben von mehreren Millionen USD pro Linie erfordern, was die Kosten für die Bedienung neuer oder geringvolumiger Programme erhöht. Kostensensible Erstausrüsterprogramme prüfen weiterhin andere Materialien, wenn die erforderliche Leistung die PPS-Verarbeitungskosten nicht rechtfertigt.
Wettbewerb durch Hochtemperatur-Polyamide
Polyphthalamid-Qualitäten haben einen Kriechstromfestigkeitsindex von 600 V und eine UL 94 V-0-Zertifizierung bei einer Wandstärke von 0,4 mm erreicht. Ihre Dauereinsatztemperaturen von 150 °C bis 160 °C überschneiden sich mit PPS-Anforderungen in einigen Automobil-Steckverbinderanwendungen. Neuere Qualitäten können bei Werkzeugtemperaturen von 90 °C bis 110 °C verarbeitet werden, verglichen mit 130 °C bis 160 °C für PPS, was die Zykluswirtschaftlichkeit bei Hochdurchsatz-Spritzgießvorgängen verbessern kann. Celanese Corporation identifizierte Hochtemperatur-Polyamide in seinem Jahresbericht für das am 31. Dezember 2024 endende Geschäftsjahr als Wettbewerbsfaktor bei der Beschaffung von Automobil-Steckverbindern. Das Substitutionsrisiko ist am ausgeprägtesten unterhalb von 160 °C, wo PPS eine weniger klare thermische Differenzierung aufweist. Polyphthalamid-Preisangebote von 6,50 bis 9,00 USD pro Kilogramm können wettbewerbsfähiger werden, wenn Energieverbrauch, Werkzeugverschleiß und Verarbeitungsausbeute berücksichtigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Glasfaserverstärkte Verbundwerkstoffe gewinnen an Nachfrage, während kohlenstofffaserverstärkte Verbundwerkstoffe an Dynamik gewinnenGlasfaserverstärkte Verbundwerkstoffe hielten im Jahr 2025 einen Anteil von 58,45 % am Polyphenylene Sulfide (PPS) Composite Markt, gestützt durch etablierte Verarbeitungspraktiken in Automobil-, Elektro- und industriellen Filtrationsanwendungen. Ein Glasfaseranteil von 30 % bis 40 % ermöglicht Wärmeformbeständigkeitstemperaturen nahe 260 °C und hilft Bauteilen, die Dimensionsstabilität bei Kühlmittel- oder Chemikalienexposition zu erhalten. Diese Qualitäten bleiben eine praktische Wahl für hochvolumige spritzgegossene Teile, da etablierte Werkzeuge und Materialspezifikationen die Zeit für die Einführung eines qualifizierten Bauteils reduzieren. Sie werden in Kühlsystemen, elektrischen Steckverbindern, Pumpenkörpern und anderen Bauteilen eingesetzt, die Wärmebeständigkeit bei vertretbaren Materialkosten erfordern. Die breite Anwendungsbasis stützt die anhaltende Nachfrage nach diesem Typ in etablierten Endanwendungen und gibt Lieferanten eine dauerhafte Basis für die Qualitätsentwicklung.
Kohlenstofffaserverstärkte Verbundwerkstoffe werden bis 2031 voraussichtlich mit einer CAGR von 8,75 % wachsen, gestützt durch Qualifizierungsaktivitäten in der Luft- und Raumfahrt und die Nachfrage nach leichten Batteriegehäusen für Elektrofahrzeuge. Kontinuierliche Kohlenstofffaser-PPS-Verbundwerkstoffe können geschweißt, thermogeformt und recycelt werden, im Gegensatz zu duroplastischen Kohlenstoff-Epoxid-Materialien. Diese Verarbeitungsflexibilität unterstützt Hersteller, die Teileanzahl und Produktionsabfall reduzieren möchten, ohne die für strukturelle oder halbstrukturelle Bauteile erforderliche Steifigkeit aufzugeben. Sie ermöglicht auch Anwendungen, die hohe Steifigkeit bei geringerem Bauteilgewicht erfordern, was die Rolle von Endlosfaserformaten im Polyphenylene Sulfide (PPS) Composite Markt erweitert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Formmassen führen, während Folien das Wachstum unterstützenFormmassen machten im Jahr 2025 68,03 % der Größe des Polyphenylene Sulfide (PPS) Composite Markts aus, was den Umfang des Spritzgießens in der Automobil- und Elektroproduktion widerspiegelt. Ihre Formulierungen können nach Glasfasergehalt von 10 % bis 65 %, Mineralfüllstoffzusätzen und Flammschutzmittelpaketen variieren. Diese Flexibilität ermöglicht es einer Materialplattform, mehrere Teile eines Fahrzeugportfolios zu unterstützen und gleichzeitig Compoundeuren zu ermöglichen, eine Qualität auf den Betriebszyklus eines bestimmten Bauteils abzustimmen. Sie reduziert auch den Bedarf von Beschaffungsteams, nicht verwandte Materialien unter anspruchsvollen Entwicklungszeitplänen zu qualifizieren. Formmassen bleiben zentral für Anwendungen, die konsistente Abmessungen, chemische Beständigkeit und effiziente Produktion erfordern.
Folien werden bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen, da 5G-Basisstationen und Millimeterwellen-Radarsysteme Hochfrequenzsubstrate erfordern. Diese Anwendungen erfordern geringe Übertragungsverluste und Beständigkeit gegenüber anspruchsvollen Verarbeitungstemperaturen, was der dielektrischen Stabilität sowohl während der Herstellung als auch im Betrieb größeres Gewicht verleiht. DIC CORPORATION und Unitika Ltd. kündigten im Oktober 2024 an, dass ihre PPS-Folie stabile dielektrische Eigenschaften von 10 bis 1.000 Gigahertz, Reflow-Beständigkeit und sputterkompatible Kupferhaftung bietet. Platten und Tafeln unterstützen Luft- und Raumfahrt- sowie Industrieanwendungen, die maschinelle Präzision erfordern.
Nach Endverbraucherbranche:
Luft- und Raumfahrt sowie Verteidigung gewinnen an Dynamik, während die Automobilindustrie die Nachfrage verankertDie Automobilindustrie hielt im Jahr 2025 einen Anteil von 34,72 % am Polyphenylene Sulfide (PPS) Composite Markt. Elektrofahrzeugplattformen verwenden PPS-Verbundwerkstoffe in Wärmemanagementteilen, Hochvolt-Steckverbindergehäusen und Sammelschienen-Umspritzungen. Diese Anwendungen erfordern eine konsistente Leistung über 150 °C in Umgebungen, die Hitze, Vibration, elektrische Belastung und chemische Exposition kombinieren. Metallersatz und Teilekonsolidierung unterstützen ebenfalls den PPS-Einsatz in Motorraum- und Batteriesystemkomponenten. Die Automobilbasis bietet eine vorhersehbare Nachfrage nach glasfaserverstärkten Formmassen und bleibt ein wichtiger Referenzpunkt für Lieferanten, die fahrzeugspezifische Qualitäten ausbauen.
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 9,36 % wachsen, angetrieben durch die fortlaufende Qualifizierung von Endloskohlenstofffaser-PPS-Laminaten in Flugzeugstrukturen und Verteidigungselektronik. PPS-Verbundwerkstoffe wurden für Airbus A350-Rumpfverbinder und Halterungsanwendungen qualifiziert, einschließlich Endloskohlenstofffaser-PPS-Systemen, die Verbundrahmenstrukturen mit Rumpfwandpaneelen verbinden. Tests von Kohlenstofffaser-PPS-Materialien von Teijin Carbon America unterstützten 2025 die Entwicklung der Flugzeugstruktur von Supernal LLC. Die Nachfrage aus dem Bereich Elektrik und Elektronik wird durch eine PPS-Feuchtigkeitsaufnahme unter 0,05 % gestützt, was dazu beiträgt, die Signalstabilität in 5G-Basisstationsumgebungen mit hoher Luftfeuchtigkeit zu erhalten. Industrielle Öl- und Gasanwendungen nutzen PPS für die Beständigkeit gegenüber Schwefelwasserstoff, Rohöl und Bohrlochchemikalien in Pumpenbauteilen und Ventilkörpern, wo die Materialbeständigkeit die Wartungsanforderungen beeinflusst.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyphenylensulfid (PPS) Verbundwerkstoff-Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 62,87 % am Polyphenylensulfid (PPS) Verbundwerkstoff-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 9,21 % wachsen. China verfügt über die größte Produktionsbasis für Elektrofahrzeuge und verwendet PPS-Verbundwerkstoff-Wärmebarrieren, Strukturhalterungen und Kühlsystemanschlüsse in Batteriesätzen. Die Region vereint Harzproduktion, Compoundierkapazität und Endverbrauchsfertigung, was die Versorgungswege zwischen Materialqualifizierung und Komponentenproduktion verkürzt. Japan und Südkorea bleiben wichtige Quellen für hochwertiges PPS-Harz durch Mehrwerksysteme, die von Toray Industries, Inc., DIC CORPORATION, Kureha Corporation und SK chemicals betrieben werden. Diese regionale Produktionsbasis stärkt die Rolle Asien-Pazifiks im Polyphenylensulfid (PPS) Verbundwerkstoff-Markt.
Chinas wachsende Kapazität erhöht die Importsubstitution bei mittelwertigen Automobil- und Industrieverbundwerkstoffen. NHU PM strebt durch sein Phase-IV-Projekt eine Gesamtproduktion von 30.000 Tonnen PPS pro Jahr an. Dongtai Qixin begann im August 2025 mit dem Bau eines PPS-Harzprojekts mit einer Kapazität von 80.000 Tonnen pro Jahr in Huangshan, Provinz Anhui. Das Projekt hatte eine Phase-I-Investition von 1,6 Milliarden CNY (ca. 220 Millionen USD). Diese Kapazitätserweiterung erhöht den Wettbewerbsdruck auf japanische und koreanische Hersteller in nachgelagerten Anwendungen.
Der Polyphenylensulfid (PPS) Verbundwerkstoff-Markt in Amerika und EMEA
Die Nachfrage in Nordamerika wird durch die Beschaffung in der Luft- und Raumfahrt sowie Verteidigung, das thermische Management im Automobilbereich und die industrielle Filtration gestützt. Syensqo erweiterte im Mai 2025 seine Ryton-PPS-Compoundierkapazität in Augusta, Georgia, an einem nach International Automotive Task Force 16949 zertifizierten Standort. Europa profitiert von der Elektrifizierung des Automobilsektors in Deutschland und Frankreich sowie von Luft- und Raumfahrtverbundwerkstoffen im Vereinigten Königreich und Frankreich. Südamerika sowie der Nahe Osten und Afrika werden voraussichtlich bis 2031 bescheidene Beiträge leisten, obwohl Saudi-Arabiens Energieinvestitionen die Nachfrage nach Raffinerie- und Entsalzungskomponenten stützen.
Wettbewerbslandschaft
Marktkonzentration
Markt für Polyphenylensulfid (PPS)-Verbundwerkstoffe in Asien-Pazifik
Der Polyphenylensulfid (PPS) Verbundwerkstoff-Markt ist mäßig konzentriert, wobei die fünf führenden Anbieter Toray Industries, Inc., Solvay, DIC Corporation, Celanese Corporation und Kureha Corporation umfassen. Der Wettbewerb auf Harzebene konzentriert sich auf Kapazität, Sortenbreite und Qualifizierungen durch Erstausrüster, da die Qualifizierungshistorie in Hochleistungsanwendungen schwer schnell zu reproduzieren sein kann. Auf der Compoundierebene konkurrieren chinesische Hersteller wie NHU PM, SK Chemicals und unabhängige Spezialcompoundierer über lokale Versorgung und anwendungsspezifische Formulierungen.
Celanese Corporation brachte im Oktober 2025 Fortron PPS ECO-R als nach International Sustainability and Carbon Certification PLUS zertifizierte Sorte mit Recyclinganteil auf den Markt, die über einen Massenbilanzansatz hergestellt wird. Das Unternehmen stellte auf derselben Veranstaltung auch eine PPS-Sorte für Hochdruck-Elektrofahrzeugkühlrohre vor. Diese Schritte zeigen, wie Lieferanten Nachhaltigkeitsansprüche und anwendungsspezifische Sorten nutzen, um neue Kundenqualifizierungen zu unterstützen, anstatt sich ausschließlich auf ein breiteres Basisharzsortiment zu stützen. Sie schaffen auch Möglichkeiten für etablierte Hersteller, auf bestehenden Fahrzeug- und Elektronikbeziehungen aufzubauen. Der Wettbewerb bleibt aktiv, da Lieferanten Materialleistung, Qualifizierungsanforderungen und Kostenziele der Kunden in Einklang bringen.
Patentaktivitäten bei bipolaren Platten, Batterieseparatoren und Hochfrequenz-Substratharzen schaffen neuen Wettbewerb im Polyphenylensulfid (PPS) Verbundwerkstoff-Markt, insbesondere dort, wo ein Lieferant Polymerchemie mit dem Anwendungswissen kombinieren kann, das erforderlich ist, um eng spezifizierte Leistungsziele zu erfüllen. Kleinere Marktteilnehmer wie Ensinger und RTP Company konkurrieren bei präzisionsgefrästen und spezialcompoundierten Sorten, bei denen Anwendungstechnik, geringe Mindestbestellmengen, schneller technischer Support und die Fähigkeit, eine Formulierung für ein einzelnes Bauteil anzupassen, wichtiger sein können als ein breiter Produktionsfußabdruck. IDEMITSU FINE COMPOSITES CO., LTD. und Teijin Limited liefern thermoplastische Verbundwerkstoffe mit Endlosfasern für die Luft- und Raumfahrt, die sich von handelsüblichen Spritzgusssorten unterscheiden, was die Trennung zwischen Hochvolumenteilen und der kleineren Gruppe von Anwendungen widerspiegelt, die fortschrittliche Verstärkungsformate benötigen. Der Polyphenylensulfid (PPS) Verbundwerkstoff-Markt umfasst daher große Harzlieferanten und kleinere Unternehmen, die sich auf eng definierte technische Anforderungen konzentrieren, mit unterschiedlichen Kundenbeziehungen, Produktionsmodellen, Qualifizierungszyklen und Ansätzen zur Produktentwicklung, was den Kunden die Wahl zwischen skalierungsorientierten Materialplattformen und spezialisierten Lieferanten bietet, die während der Entwicklung eng mit Komponentenentwicklern zusammenarbeiten.
Marktführer im Bereich Polyphenylene Sulfide (PPS) Composite
-
Celanese Corporation
-
Toray Industries, Inc.
-
Solvay
-
DIC CORPORATION
-
Kureha Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyphenylensuflid (PPS) Verbundwerkstoff-Markt Unternehmen in diesem Bericht
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- Kureha Corporation
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- Toray Industries, Inc.
- Tosoh Corporation
Umfang des globalen Polyphenylene Sulfide (PPS) Composite Marktberichts
Führende Unternehmen im Markt für Polyphenylensulfid (PPS)-Verbundwerkstoffe
Der globale Markt für PPS-Verbundwerkstoffe ist durch kontinuierliche Produktinnovation gekennzeichnet, die auf die Verbesserung der Leistungsmerkmale für anspruchsvolle Luft- und Raumfahrt- sowie Automobilanwendungen ausgerichtet ist. Führende Unternehmen investieren intensiv in Forschung und Entwicklung, um fortschrittliche Formulierungen mit verbesserter Thermostabilität, Chemikalienbeständigkeit und mechanischen Eigenschaften zu entwickeln. Strategische Kapazitätserweiterungen, insbesondere in Asien-Pazifik und Nordamerika, zeigen den Fokus der Branche auf die Deckung der wachsenden regionalen Nachfrage. Unternehmen verfolgen zunehmend vertikale Integration entlang der Wertschöpfungskette, von der Rohstoffproduktion bis zur Endproduktherstellung, um bessere Kontrolle über Qualität und Kosten zu behalten. Der Schwerpunkt auf der Entwicklung nachhaltiger und recyclierbarer Verbundlösungen, kombiniert mit Bemühungen zur Optimierung von Fertigungsprozessen und zur Senkung der Produktionskosten, unterstreicht das Bekenntnis der Branche zu langfristigem Wachstum und ökologischer Verantwortung.
Konsolidierter Markt mit starken globalen Akteuren
Der Markt für PPS-Verbundwerkstoffe weist eine stark konsolidierte Struktur auf, die von etablierten multinationalen Konzernen mit vielfältigen Produktportfolios und starken technologischen Fähigkeiten dominiert wird. Diese Hauptakteure, darunter DIC Corporation, Toray Advanced Composites, Teijin Limited, Solvay und Celanese Corporation, haben ihre Marktpositionen durch jahrzehntelange Expertise in fortschrittlichen Materialien und strategische globale Präsenz aufgebaut. Das Branchenumfeld ist durch hohe Markteintrittsbarrieren aufgrund komplexer Fertigungsprozesse, erheblicher Kapitalanforderungen und des Bedarfs an umfangreichen Forschungs- und Entwicklungskapazitäten gekennzeichnet.
Der Markt hat strategische Konsolidierung durch Fusionen und Übernahmen erlebt, wie beispielsweise die Übernahme von TenCate Advanced Composites durch Toray Industries, die Marktpositionen gestärkt und technologische Fähigkeiten erweitert hat. Unternehmen konzentrieren sich zunehmend auf den Aufbau strategischer Partnerschaften mit Endverbrauchern in Schlüsselbranchen wie Luft- und Raumfahrt sowie Automobil, um maßgeschneiderte Lösungen zu entwickeln und langfristige Liefervereinbarungen zu sichern. Regionale Expansionsstrategien, insbesondere in aufstrebenden Märkten, werden durch Gemeinschaftsunternehmen und lokale Fertigungsanlagen verfolgt, um die wachsende Nachfrage besser zu bedienen und regulatorischen Anforderungen gerecht zu werden.
Innovation und Integration treiben den Markterfolg voran
Der Erfolg im Markt für PPS-Verbundwerkstoffe hängt zunehmend von der Fähigkeit der Unternehmen ab, innovative Lösungen zu entwickeln, die spezifische Endverbraucheranforderungen erfüllen und gleichzeitig wettbewerbsfähig in den Kosten bleiben. Etablierte Akteure stärken ihre Marktpositionen durch die Erweiterung ihrer Produktportfolios mittels interner Entwicklung und strategischer Akquisitionen, während sie auch in fortschrittliche Fertigungskapazitäten und digitale Technologien investieren. Die Fähigkeit, umfassenden technischen Support zu bieten, gleichbleibende Qualität zu gewährleisten und zuverlässige Lieferketten aufrechtzuerhalten, ist entscheidend geworden, um Kundenbeziehungen zu pflegen und den Marktanteil gegen neue Wettbewerber zu verteidigen.
Für Herausforderer, die Marktanteile gewinnen möchten, bieten Spezialisierung auf bestimmte Anwendungen oder Regionen in Kombination mit starken technologischen Fähigkeiten und effizienten Betriebsabläufen potenzielle Erfolgswege. Die Branche steht vor Herausforderungen durch Ersatzwerkstoffe und unterschiedliche Endverbraucheranforderungen in verschiedenen Anwendungen, wodurch es für Unternehmen unerlässlich ist, Flexibilität in ihren Produktentwicklungs- und Fertigungsprozessen zu bewahren. Regulatorische Anforderungen, insbesondere hinsichtlich ökologischer Nachhaltigkeit und Sicherheitsstandards in Luft- und Raumfahrt- sowie Automobilanwendungen, werden zu immer wichtigeren Faktoren für den Markterfolg, was Unternehmen dazu veranlasst, robuste Compliance-Programme aufrechtzuerhalten und in nachhaltige Technologien zu investieren. In diesem Zusammenhang ist die Entwicklung von thermoplastischen Verbundwerkstoffen und fortschrittlichen Polymerverbundwerkstoffen entscheidend, um den sich wandelnden Branchenstandards gerecht zu werden.
Umfang des globalen Polyphenylene Sulfide (PPS) Composite Marktberichts
Polyphenylensulfid (PPS)-Verbundwerkstoffe sind Hochleistungs-Konstruktionswerkstoffe, die PPS-Harz mit Verstärkungsmaterialien kombinieren, um mechanische Festigkeit, Dimensionsstabilität, Wärmebeständigkeit und chemische Beständigkeit zu verbessern. Sie werden dort eingesetzt, wo langlebige und leichte Materialien erforderlich sind, um anspruchsvollen Betriebsbedingungen standzuhalten.
Der Polyphenylene Sulfide (PPS) Composite Markt ist nach Typ, Form, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in glasfaserverstärkte Verbundwerkstoffe, kohlenstofffaserverstärkte Verbundwerkstoffe und andere Typen segmentiert. Nach Form ist der Markt in Formmassen, Folien, Platten und Tafeln sowie andere Formen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Industrie (Öl und Gas), Elektrik und Elektronik sowie andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Polyphenylensulfid (PPS)-Verbundwerkstoffe in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
Typ
| Kohlefaserverstärkte Verbundwerkstoffe |
| Glasfaserverstärkte Verbundwerkstoffe |
| Andere Typen |
Endverbraucherbranche
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil |
| Industrie (einschließlich Öl und Gas) |
| Elektro und Elektronik |
| Andere Endverbraucherbranchen |
Geografie
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Polen | |
| Rest von Europa | |
| Rest der Welt | Südamerika |
| Naher Osten und Afrika |
| Typ | Kohlefaserverstärkte Verbundwerkstoffe | |
| Glasfaserverstärkte Verbundwerkstoffe | ||
| Andere Typen | ||
| Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil | ||
| Industrie (einschließlich Öl und Gas) | ||
| Elektro und Elektronik | ||
| Andere Endverbraucherbranchen | ||
| Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Polen | ||
| Rest von Europa | ||
| Rest der Welt | Südamerika | |
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polyphenylene Sulfide (PPS) Composite Markt?
Der Polyphenylene Sulfide (PPS) Composite Markt beläuft sich im Jahr 2026 auf 3,17 Milliarden USD und wird bis 2031 voraussichtlich 4,67 Milliarden USD erreichen.
Was treibt die Nachfrage nach PPS-Verbundwerkstoffen an?
Thermisches Management von Elektrofahrzeugen, leichter Metallersatz, Hochfrequenzelektronik, industrielle Filtration und Wasserstoffsysteme stützen die Nachfrage.
Welcher Typ hielt im Jahr 2025 den größten Anteil?
Glasfaserverstärkte Verbundwerkstoffe hielten im Jahr 2025 einen Wertanteil von 58,45 %, gestützt durch Automobil-, Elektro- und Industrieanwendungen.
Welche Form wird bis 2031 voraussichtlich am schnellsten wachsen?
Folien werden bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen, aufgrund der Nachfrage nach Hochfrequenz-Elektroniksubstraten.
Welche Jahre deckt dieser Bericht über den Markt für Polyphenylensulfid (PPS)-Verbundwerkstoffe ab?
Der Bericht umfasst die historischen Marktgrößen des Marktes für Polyphenylensulfid (PPS)-Verbundwerkstoffe für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert auch die Marktgröße für Polyphenylensulfid (PPS)-Verbundwerkstoffe für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.