
Marktgröße und Marktanteil für Photoelektrische Sensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
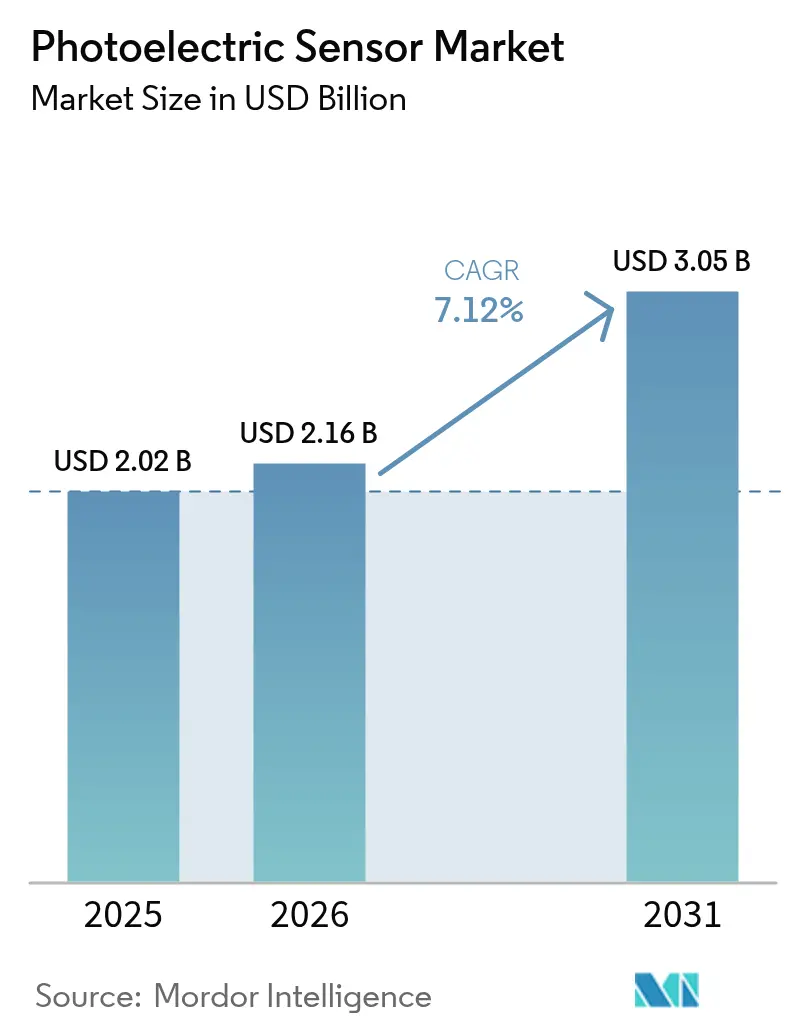
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 3.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.12 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Photoelektrische Sensoren von Mordor Intelligence
Die Marktgröße für Photoelektrische Sensoren wird voraussichtlich von 2,02 Milliarden USD im Jahr 2025 auf 2,16 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,12 % im Zeitraum 2026–2031 einen Wert von 3,05 Milliarden USD erreichen. Dieses Wachstum spiegelt eine globale Hinwendung zu hyperhochautomatisierten Produktionslinien wider, die auf präziser Objekterkennung und -positionierung beruhen. Ein breiterer Zugang zu staatlichen Steuergutschriften für die Nachrüstung von Smart Factories, die rasche Einführung von Industrie 4.0 sowie sinkende Preise für Hochleistungs-Laseremitter stärken die Nachfrage. Industrielle Anwender profitieren zudem von KI-gestützter Selbstkalibrierung, die den Wartungsaufwand um nahezu 30 % reduziert und die Gesamtbetriebskosten senkt. Qualitätsorientierte Branchen wie Lebensmittel, Getränke und Pharmazeutika betrachten sicherheitsbewertete Photoelektrische Sensoren mittlerweile als unverzichtbar, insbesondere seit der Einführung des neuen Standards IEC 61496-5.
Wesentliche Erkenntnisse des Berichts
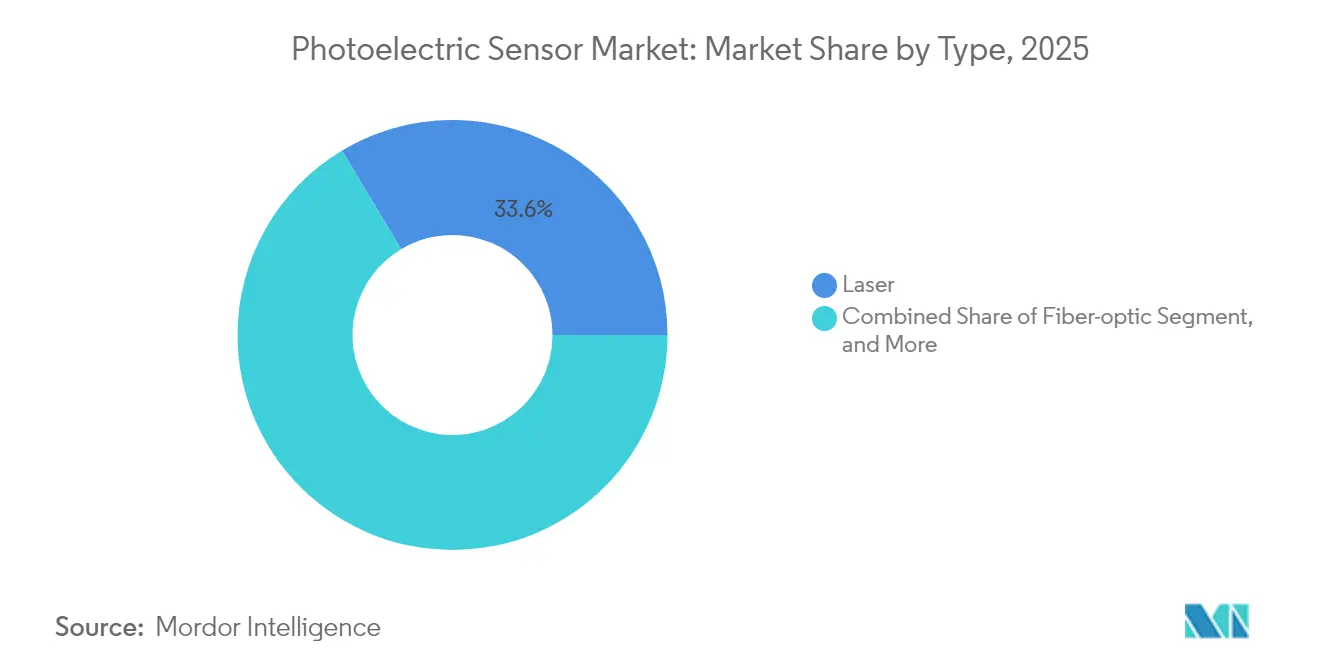
- Nach Produktkategorie hielten Lasersensoren im Jahr 2025 einen Marktanteil von 33,58 % am Markt für Photoelektrische Sensoren, während Hintergrundsupprimierungssensoren im Zeitraum 2026–2031 mit einer CAGR von 10,05 % wachsen werden.
- Nach Erkennungstechnologie entfielen im Jahr 2025 40,62 % der Marktgröße für Photoelektrische Sensoren auf Lichtschrankenlösungen, wobei die Hintergrundsupprimierung das Wachstum anführen wird.
- Nach Gehäusestil hielten zylindrische Einheiten im Jahr 2025 einen Marktanteil von 44,32 % am Markt für Photoelektrische Sensoren, während für Leiterplatinen-Montagegeräte bis 2031 eine CAGR von 10,62 % prognostiziert wird.
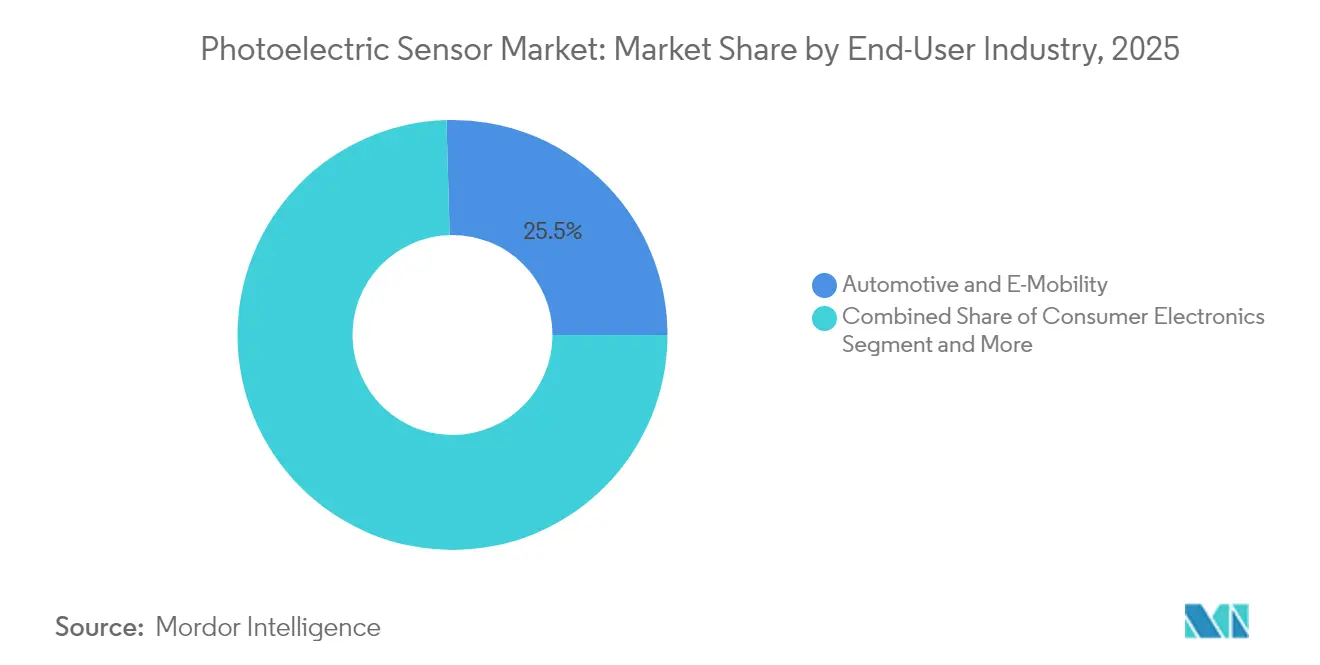
- Nach Endverbrauchsbranche entfielen auf Automobil und Elektromobilität im Jahr 2025 25,45 % der Marktgröße für Photoelektrische Sensoren; Pharmazeutika und Medizinprodukte werden mit einer CAGR von 11,88 % bis 2031 am schnellsten wachsen.
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 47,40 %, während für den Nahen Osten im Zeitraum 2026–2031 eine CAGR von 13,12 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Einsatz von Industrie-4.0-Produktionslinien | 1.80% | Global, mit führender Übernahme in APAC und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Steuergutschriftprogramme für Smart-Factory-Nachrüstungen | 1.20% | Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Sinkender durchschnittlicher Verkaufspreis von Hochleistungs-Rot-Laseremittern | 0.90% | Globale Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Rasche Umstellung auf fehlerfreie Verpackungslinien in Lebensmittel und Getränke | 1.10% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Neuer IEC-61496-5-Standard für sicherheitsbewertete Photoelektrische Sensoren | 0.70% | Global, zunächst Regionen mit obligatorischer Konformität | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Selbstkalibrierung zur Reduzierung des Wartungsaufwands | 1.00% | Fortgeschrittene Fertigungswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Einsatz von Industrie-4.0-Produktionslinien
Fabriken weben dichte Netzwerke aus intelligenten Sensoren, die Echtzeitdaten in Edge-Controller und Cloud-Plattformen einspeisen und Predictive-Maintenance-Routinen ermöglichen, die ungeplante Ausfallzeiten um bis zu 30 % reduzieren. Photoelektrische Sensoren liefern hochfrequentes Positionsfeedback an Roboterarme und Fördersysteme und ermöglichen eine adaptive Steuerung, die Abfall und Energieverbrauch begrenzt. Das IO-Link-Protokoll hat sich als De-facto-Digitalschnittstelle etabliert und ermöglicht die direkte Übertragung von Diagnoseparametern in ERP-Dashboards. Linieninstallateure im asiatisch-pazifischen Raum berichten von Amortisationszeiten von weniger als 18 Monaten bei Sensornachrüstungen, da höhere Betriebszeiten die anfänglichen Hardwarekosten ausgleichen. Die breitere Verfügbarkeit von „Plug-and-Produce”-Photoelektrischen Sensoren reduziert den Inbetriebnahmeaufwand weiter und hilft kleinen und mittelständischen Herstellern, Industrieautomatisierung zu übernehmen.
Staatliche Steuergutschriftprogramme für Smart-Factory-Nachrüstungen
Die Vereinigten Staaten erweitern weiterhin die bundesstaatlichen Forschungs- und Entwicklungsgutschriften und ermöglichen eine beschleunigte Abschreibung von Automatisierungshardware gemäß Abschnitt 179D. Ähnliche Konjunkturmaßnahmen in der Europäischen Union kanalisieren bis zu 20 % der Projektausgaben in Barprämien, wenn Unternehmen energieeffiziente, sicherheitsbewertete Sensoren hinzufügen. Das vom Bundesministerium für Bildung und Forschung finanzierte Programm „Fusion 2040” in Deutschland stellte 650 Millionen EUR bereit, um integrierte Sensorplattformen für die fortgeschrittene Fertigung zu unterstützen. Lokale Behörden in Südkorea und Singapur folgen mit Förderprogrammen, die mit der digitalen Transformation verbundene Mitarbeiterschulungen erstatten. Diese Anreize ziehen Kaufentscheidungen vor und unterstützen Mehrlinien-Nachrüstungen, die sonst möglicherweise verzögert worden wären.
Sinkender durchschnittlicher Verkaufspreis von Hochleistungs-Rot-Laseremittern
Jüngste Fortschritte in der Galliumarsenid-Nanorücken-Technologie ermöglichen es 780-nm-Dioden, eine Steckdosen-Effizienz von 71 % zu erreichen, was die Stückpreise in zwei Jahren um mehr als 15 % gesenkt hat. Hersteller fertigen nun III-V-Lichtquellen direkt auf 300-mm-Siliziumwafern, wodurch halbleiterähnliche Skaleneffekte erschlossen werden. Die Wasserstoffplasmapassivierung steigert zudem die Steigungseffizienz in blauen Laserdioden und erweitert die Anwendungsgrenzen auf opake und reflektierende Ziele. Mit sinkenden Gerätekosten dringen laserbasierte Photoelektrische Sensoren in den Mainstream-Bereich Verpackung, Logistik und mobile Roboterplattformen vor und erschließen adressierbare Marktsegmente, die zuvor ausschließlich Infraroteinheiten vorbehalten waren.
Rasche Umstellung auf fehlerfreie Verpackungslinien in Lebensmittel und Getränke
Lebensmittelproduzenten implementieren 100%-Prüfverfahren zur Einhaltung globaler Sicherheitsvorschriften. Hochgeschwindigkeits-Arrays aus Photoelektrischen Sensoren prüfen Flaschenverschlüsse und Dichtungen mit einer Rate von mehr als 3.000 Einheiten pro Minute und erfassen dabei Maßdaten für jede Artikelnummercharge. Hyperspektrale Erweiterungen validieren die chemische Zusammensetzung und eliminieren Kontaminationsereignisse, die zuvor kostspielige Rückrufe auslösten. Am Edge arbeitende maschinelle Lernklassifikatoren stellen Lichtschwellenwerte dynamisch neu ein und gewährleisten so die Erkennungszuverlässigkeit während Produktumstellungen und bei schwankenden Umgebungslichtverhältnissen. Die daraus resultierende Abfallreduzierung verbessert die Margen und unterstützt unternehmerische Nachhaltigkeitsziele, was den Geschäftsfall für umfangreiche Sensorinstallationen stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme kostengünstiger 3D-ToF-Kameras bei der Kurzstreckenkommissionierung | -0.80% | Global, konzentriert in Logistik und E-Commerce | Mittelfristig (2–4 Jahre) |
| Hohe Austauschrate in Nassreinigungsumgebungen | -0.50% | Regionen mit Lebensmittelverarbeitung und Pharmazeutika | Kurzfristig (≤ 2 Jahre) |
| Volatile Galliumarsenid-Spotpreise | -0.60% | Globale Halbleiterlieferketten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte OEM-Schnittstellenprotokolle | -0.40% | Global, Auswirkung auf Systemintegration | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme kostengünstiger 3D-ToF-Kameras bei der Kurzstreckenkommissionierung
Laufzeit-Arrays wie Teledynes 832 × 600-Pixel-Hydra3D liefern nun Tiefengenauigkeit im Submillimeterbereich und laufen mit 416 Bildern pro Sekunde, sodass Roboterzellen unregelmäßige Lasten in chaotischen Behältern identifizieren können. Ihr sinkender Preis verringert den Abstand zu Premium-Photoelektrischen Sensoren in Logistik und Lagerbetrieb. Die Fähigkeit, vollständige Punktwolken wahrzunehmen, gibt Integratoren die Freiheit, die Sensoranzahl zu reduzieren. Dennoch behalten Photoelektrische Sensoren bei der Hochgeschwindigkeits-Durchlauf-Fehlererkennung auf Förderbändern die Nase vorn, sodass das Verdrängungsrisiko auf spezifische 3D-Vision-Anwendungsfälle begrenzt bleibt.
Volatile Galliumarsenid-Spotpreise
China raffiniert rund 98 % des weltweiten Galliums, dem Kern-Ausgangsstoff für viele Laserdioden. Die im Jahr 2024 eingeführten Exportkontrollen ließen die Spotpreise innerhalb von sechs Monaten um 150 % in die Höhe schnellen. Der US-amerikanische Geologische Survey prognostiziert, dass eine Versorgungsunterbrechung von 30 % das BIP der USA um 602 Milliarden USD verringern würde. Sensorhersteller sichern sich nun Mehrjahresverträge, erhöhen den Recyclinganteil oder erkunden alternative Emittermaterialien wie GaAsP-Quantentöpfe. Während die Minderungsbemühungen voranschreiten, erhöht die Materialvolatilität weiterhin das Stücklistenrisiko und verlangsamt Preissenkungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Laserdominanz durch PräzisionsanforderungenLaser-Photoelektrische Sensoren hielten im Jahr 2025 einen Marktanteil von 33,58 % am Markt für Photoelektrische Sensoren, was ihre unübertroffene Genauigkeit und große Erfassungsreichweite widerspiegelt. Für das Segment wird eine CAGR von 8,95 % prognostiziert, was die Marktgröße des Segments für Laser-Photoelektrische Sensoren bis 2031 auf 1,13 Milliarden USD erhöht. Die Preiserosion bei Hochleistungs-Rot-Laserdioden macht diese Geräte auch in kostenempfindlichen Produktionszellen rentabel. Automobil-Antriebsstranglinien setzen eigenständige CMOS-Lasereinheiten mit 500 mm Erkennungsabstand ein, um die Positionierung von Zahnrädern zu bestätigen. Glasfaser-Optik-Varianten sichern sich Positionen in Schweißkabinen, wo elektromagnetische Störungen konventionelle Elektronik gefährden. Die Verbreitung von IO-Link-fähigen Modellen bedeutet, dass Linienbediener Live-Signalstärke und Verschmutzungswarnungen für vorausschauende Reinigungspläne erfassen. Parallele Strukturlichtinnovationen bieten Mehrstrahlabdeckung, die die Erkennung durch Staub verbessert und Fehlauslösungen reduziert.
Neu entstehende Reflexionslichtschranken-Array-Sensoren verbinden einfache Einrichtung mit großer Strahlweite, was bei Kartonformmaschinen und Palettiersystemen nützlich ist. Die Miniaturisierung schreitet vierteljährlich voran, da Galliumarsenid-Nanorücken-Emitter optische Pakete verkleinern und thermische Lasten reduzieren. Lieferanten führen Edelstahl-IP69K-Gehäuse ein, die ätzende Nassreinigungszyklen in Molkerei-Abfüllanlagen standhalten. Diese Fortschritte zusammen untermauern eine starke Vorwärtsdynamik und halten die Laserkategorie im Mittelpunkt des Marktes für Photoelektrische Sensoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Erkennungstechnologie:
Hintergrundsupprimierung gewinnt an DynamikLichtschrankengeräte hielten im Jahr 2025 40,62 % des Umsatzes und bilden das Rückgrat von Hochgeschwindigkeitspressenlinien und Konservierungsbetrieben. Sie bleiben bevorzugt, wo eine offene Montage möglich ist und absolute Zuverlässigkeit oberstes Gebot ist. Hintergrundsupprimierungssensoren werden mit einer CAGR von 10,05 % die Mitbewerber übertreffen und ihre Marktgröße für Photoelektrische Sensoren von 548 Millionen USD im Jahr 2026 auf 885 Millionen USD bis 2031 vergrößern. Ihr optisches Design isoliert das Ziel innerhalb eines engen Abstandsfensters und verhindert Fehlpositive durch Förderbänder oder Gehäuse. Robotik-Integratoren spezifizieren diese Sensoren auf fahrerlosen Transportfahrzeugen für Andockgenauigkeit innerhalb von ±1 mm. Reflexionslichtschranken-Varianten unterstützen platzbeschränkte Förderbänder, die nur einseitige Montage erlauben, und behalten dabei ihre Einbaufachheit bei.
Laufende Forschungs- und Entwicklungsaktivitäten konzentrieren sich auf ASIC-gesteuerte adaptive Schwellenwerte, die es Hintergrundsupprimierungseinheiten ermöglichen, Oberflächenfinishes zu erlernen und Umgebungslichtschwankungen zu kompensieren. IO-Link-Kanäle legen Hystereseparameter für die speicherprogrammierbare Steuerung offen, sodass Steuerungsingenieure Erkennungskurven ohne manuelle Potentiometereinstellungen fein abstimmen können. Diffuse Sensoren überstehen Umgebungen mit stabilem Umgebungslicht und bedienen kostenorientierte Verpackungs-OEM-Hersteller, die Sensoren in Einstiegsmaschinen integrieren. Über alle Erkennungstechnologien hinweg reduzieren Algorithmen der künstlichen Intelligenz zunehmend Fehlsignale und melden Verschmutzungsaufbau, was die Systemzuverlässigkeit in staubigen Hochgeschwindigkeitsumgebungen erhöht.
Nach Endverbrauchsbranche:
Pharmazeutika führen Wachstumstrajektorie anDie Automobil- und Elektromobilitätsfertigung kontrollierte im Jahr 2025 25,45 % der Marktgröße für Photoelektrische Sensoren, angetrieben durch strenge Toleranzverfolgung und wachsende Elektrofahrzeugvolumina. Über 450 Sensoren sind in einer einzigen Batteriepack-Montagelinie verbaut, um Zellausrichtung und -vorhandensein zu verifizieren. Pharmazeutika und Medizinprodukte werden eine CAGR von 11,88 % verzeichnen, was die strengen Prüfauflagen gemäß GMP und FDA-Titel 21 widerspiegelt. Bildverarbeitungsprüfsysteme, die Hintergrundsupprimierungssensoren nutzen, zählen bis zu 3.000 Tabletten pro Minute und protokollieren dabei Serialisierungscodes. Lebensmittel- und Getränkeanlagen fordern weiterhin IP69K-Geräte, die ätzende Natriumhydroxid-Nassreinigungen standhalten. Lieferanten von Unterhaltungselektronik setzen Mini-Leiterplatinen-Sensoren ein, um das Einsetzen von Kameraobjektiven mit Submillimetergenauigkeit zu bestätigen.
Der pharmazeutische Aufschwung wird durch eine globale Umstellung auf kontinuierliche Fertigung verstärkt, bei der fehlerfreie Ausgabe obligatorisch ist. Multispektrale Photoelektrische Sensoren verifizieren die Filmüberzugsdicke von Pillen – eine Aufgabe, die zuvor eine Chargenprobenahme erforderte. Hyperspektrale Überlagerungen verifizieren die Verteilung des Wirkstoffs und entsprechen den Strategien für Echtzeit-Freigabetests. Diese Anwendungsfälle verleihen zusätzliche Dynamik und Umsatz und machen das Gesundheitswesen zur wichtigsten Wachstumsmaschine für den Markt für Photoelektrische Sensoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gehäuse-/Montagestil:
Miniaturisierung treibt das Wachstum der Leiterplatinen-MontageZylindrische M8–M30-Gehäuse hielten im Jahr 2025 44,32 % des Marktes für Photoelektrische Sensoren, da ihre Gewindeschäfte die Nachrüstmontage in bestehende Halterungen vereinfachen. Miniatur-Leiterplatinen-Montagensensoren werden mit einer CAGR von 10,62 % expandieren, was den beschleunigten Bedarf kompakter Elektronik-Montagelinien und Hersteller mobiler Roboter widerspiegelt. Integrationsteams schätzen winzige Abmessungen, die sich in Greifbacken oder Bestückungsköpfen verbergen und so Platz für Bildverarbeitungskameras und Kabel freigeben. Rechteckige Gehäuse bleiben dort beliebt, wo mechanische Ausrichtungsvorrichtungen an quadratischen Flächen einrasten, etwa bei Abfüllanlagen. Schlitz- und Gabelformate erkennen Etiketten und Textilkanten mit hohen Geschwindigkeiten.
Fortschritte in der Materialwissenschaft bringen neue IP69K-klassifizierte Kunststoffe, die chemische Reinigungsmittel-Nassreinigungen in der Fleischverarbeitung abweisen. Edelstahlgehäuse erhalten nun PEEK-Fenstereinsätze, die Kratzer widerstehen und dabei FDA-Vorschriften erfüllen. Schnelltrennende M12-Steckverbinder reduzieren Austauschzeiten und erhöhen die Betriebszeit. Die Verfügbarkeit einheitlicher Montageadapter ermöglicht die Geräteaustauschbarkeit zwischen Marken und reduziert den Ingenieuraufwand bei Linienaufrüstungen. Alle diese Faktoren zusammen festigen eine gesunde Wachstumsaussicht für kompakte und robuste Gehäusekategorien im Markt für Photoelektrische Sensoren.
Geografische Analyse
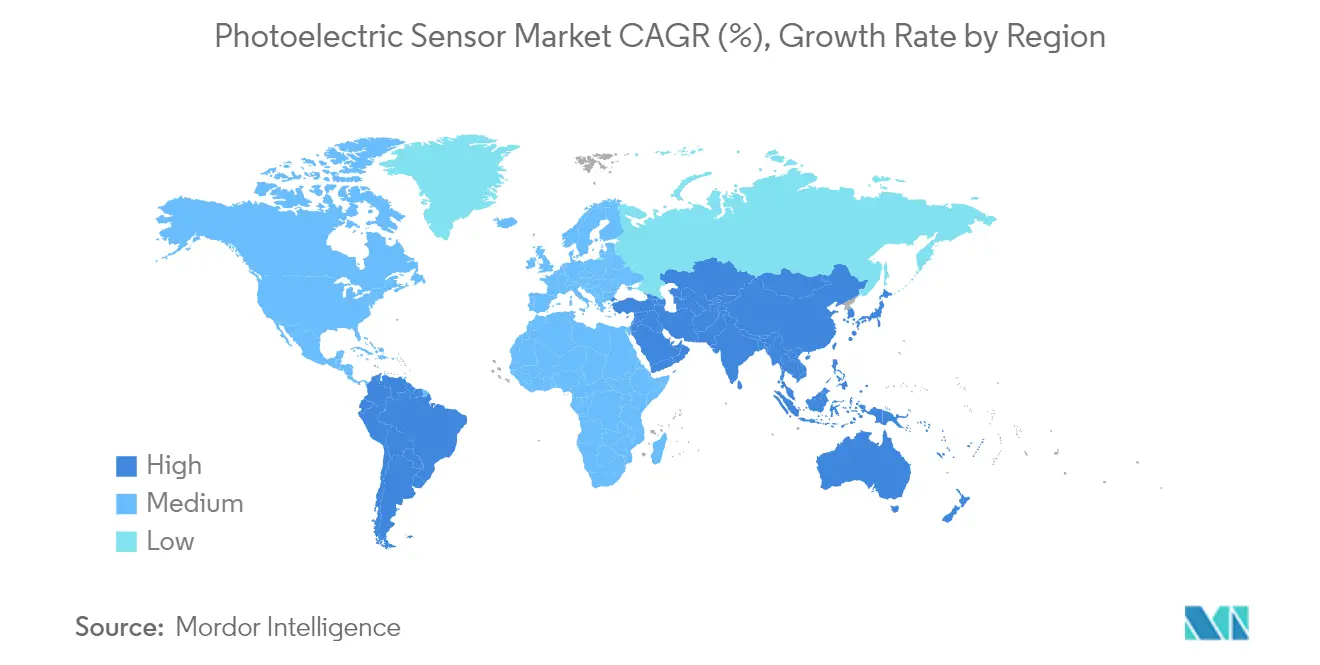
APAC-Markt für photoelektrische Sensoren
APAC kontrollierte 2025 47,40 % des Umsatzes, da China, Japan und Südkorea stark in intelligente Fabriken investierten. Staatliche Anreize, insbesondere Chinas Programm „Made in China 2025”, erstatten bis zu 50 % der Investitionsausgaben für intelligente Geräte und beschleunigen die Sensor-Einführung. Inländische Roboterhersteller integrieren photoelektrische Erkennung in Pick-and-Place-Module für die Smartphone-Montage. Japans Präzisionsmaschinenbauer verlassen sich auf hochwertige Lasermodelle, die Kanten auf Halbleiterwafern auf Mikron-Ebene erkennen.
Markt für photoelektrische Sensoren im Nahen Osten
Der Nahe Osten wird mit einer CAGR von 13,12 % am schnellsten wachsen. Saudi-Arabiens Vision 2030 unterstützt neue Metallverarbeitungs- und Chemiekomplexe, die von Anfang an Industry-4.0-Konnektivität vorsehen. Emersons 13.000 m² großes Dammam-Zentrum produziert nun Steuerungssysteme mit integrierter Messtechnik, einschließlich photoelektrischer Sensoren. Intelligente Stadtpilotprojekte in den VAE setzen witterungsbeständige retroreflektierende Sensoren ein, um die Parkführung und Abfallentsorgungsschächte zu automatisieren, und erschließen damit nicht-industrielle Umsatzkanäle.
Markt für photoelektrische Sensoren in Nord- und Südamerika, Europa und Afrika
Nordamerika und Europa verzeichnen stetige Zuwächse, da die Rückverlagerung kritischer Lieferketten und Nachhaltigkeitsvorgaben Modernisierungen vorantreiben. US-amerikanische Lebensmittelproduzenten intensivieren die Inline-Inspektion zur Einhaltung der FSMA-Vorschriften. Deutsche Automobil-OEMs setzen auf vorausschauende Wartung an Montagelinien und integrieren IO-Link-Sensoren, die Diagnosedaten in MES-Plattformen streamen. Südamerika und Afrika sind noch in einem frühen Stadium, doch steigende Industrielöhne veranlassen Unternehmen zur Installation einfacher Automatisierungslösungen, was langfristiges Potenzial für kostengünstige Diffusionssensoren bietet.

Regulatorisches Umfeld
Sicherheits- und Maschinenkonformitätsanforderungen prägen weiterhin das Design und die Zertifizierung von photoelektrischen Sensoren, insbesondere für sicherheitszertifizierte optoelektronische Schutzeinrichtungen auf automatisierten Fertigungslinien. IEC 60947-5-2:2019 bleibt eine Grundlage für Näherungsschalter, einschließlich Anforderungen an Konstruktion, EMV und Umgebungsbedingungen, während Aktualisierungen der IEC 61496 den Rahmen für berührungslos wirkende Schutzeinrichtungen stärken, darunter EN IEC 61496-3:2025 für aktive optoelektronische Schutzeinrichtungen, die auf diffuse Reflexion reagieren.
In der Europäischen Union legt die Verordnung (EU) 2023/1230 über Maschinen einen expliziteren Konformitätspfad für vernetzte und softwaregesteuerte Automatisierungsgeräte fest, einschließlich der Zuverlässigkeit von Steuerungssystemen und der Softwareintegrität, mit verbindlicher Anwendung ab Januar 2027. Parallel dazu verdeutlichen die Diskussionen im Mai 2026 rund um einen EU-Digital-Omnibus-Ansatz zu KI in Maschinen die laufenden regulatorischen Arbeiten zur Verringerung doppelter Konformitätsanforderungen, indem sektorale Sicherheitsvorschriften für risikoreiche KI-gestützte Maschinen betont werden, was die Nachfrage nach Rückverfolgbarkeit, Risikobewertung und Cyber-Sicherheitspraktiken in industriellen Sensorik- und Steuerungsstacks verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für photoelektrische Sensoren beginnt mit vorgelagerten Inputs wie III-V-Emittermaterialien (einschließlich Laserdioden auf Galliumarsenid-Basis), Photodioden, CMOS/ASICs und Präzisionsoptik (Linsen, Fenster, Reflektoren). Sie umfasst zudem Gehäuse und Steckverbinder (IP-geschützte Kunststoffe, Edelstahl, M8-M30-Gehäuse, M12-Steckverbindungen) sowie Firmware und Software für Diagnose und industrielle Kommunikation. Zu den Marktteilnehmern in der Mittelstufe zählen Sensor-OEMs, die Optik, Elektronik und eingebettete Algorithmen integrieren, sowie Lohnfertiger und regionale Montage- und Prüfbetriebe, die die Leistung kalibrieren, Gehäuse abdichten und EMV- sowie Sicherheitskonformität vor dem Versand validieren.
Nachgelagert werden Sensoren über Kanäle der industriellen Automatisierung, Elektrogroßhändler und Maschinenbauer/OEMs vertrieben, die sie in Verpackungs-, Materialtransport-, Robotik- und Prüfsysteme für die Automobil-, Lebensmittel- und Getränke- sowie Pharmaindustrie integrieren. Systemintegrations- und Interoperabilitätsebenen, insbesondere IO-Link- und Industrial-Ethernet-Anbindungen an PLC/MES/SCADA, schaffen zunehmend Mehrwert durch Parametrierung, Zustandsüberwachung und Fernwartung. Auf Komponentenseite beeinflussen Lieferanten-Roadmaps für miniaturisierte optoelektronische Bauteile weiterhin die Bauformen, unterstützt durch die Ankündigung der Sharp Semiconductor Innovation Corporation im Mai 2026 eines ultrakompakten reflektiven Photointerrupters (GP2S800-Serie), dessen Serienfertigung für Herbst 2026 geplant ist – ein Zeichen für anhaltende Innovation im vorgelagerten Bereich für kleinere eingebettete Sensorknoten.
Wettbewerbslandschaft
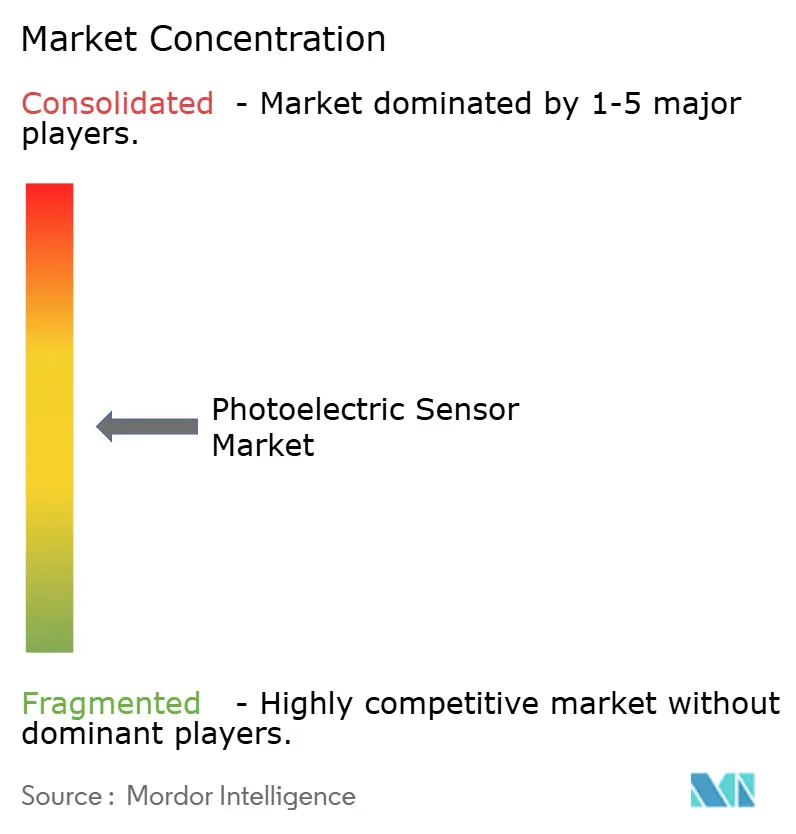
Die Landschaft bleibt mäßig konzentriert. Omron, Keyence, SICK und Banner Engineering halten zusammen nahezu 45 % des Umsatzes durch breite Portfolios und starke Kanalabdeckung. Diese Marktführer wenden sich KI-eingebetteter Firmware und Cloud-Schnittstellen zu, die Aftersales-Dienste bereichern. SICK und Endress+Hauser gründeten 2024 ein Gemeinschaftsunternehmen, um Sensorstärke mit Prozessanalytik zu verbinden und so ein Komplettangebot für Durchfluss- und Gasmesslösungen zu schaffen. Omrons neues Werk in South Carolina erweitert den US-amerikanischen Fußabdruck und reduziert Lieferzeiten für kundenspezifische Sensorvarianten.
Mittelgroße Herausforderer nutzen Nischen im Bereich Sensorik für raue Umgebungen und miniaturisierte Optik. Coherents hocheffiziente Dauerwellen-Laser beliefern viele Start-ups, die ultrakompakte photoelektrische Köpfe verpacken. Zebras Akquisition von Photoneo im Jahr 2024 brachte Know-how in der 3D-Bildverarbeitung ein und ermöglicht integrierte Lösungen, die mit Laufzeit-Kameras in der Logistik konkurrieren. Die Marktkonsolidierung setzt sich fort, da Distributoren wie Graybar Canada regionale Akteure übernehmen, um Anwendungstechnik-Kompetenz zu gewinnen. Die Zertifizierung rund um IEC 61496-5 verschärft Marktzutrittsbarrieren und begünstigt Unternehmen mit eigenen Sicherheitslabors.
Aufstrebende Akteure experimentieren mit galliumfreien Emittern, um Versorgungsengpässe zu umgehen und sich durch Nachhaltigkeitsmerkmale zu differenzieren. Partnerschaften mit industriellen IoT-Plattformen wie Siemens MindSphere und PTC ThingWorx ermöglichen es Sensoranbietern, Datendienste zu monetarisieren. Der Wettbewerbsdruck wird voraussichtlich moderat bleiben, wobei Preisdruck durch wertschöpfende Software und Angebote für vorausschauende Wartung ausgeglichen wird.
Branchenführer im Markt für Photoelektrische Sensoren
Omron
Keyence
Sick AG
Schneider Electric
Panasonic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Photoelektrischer Sensor-Markt
- Omron Corporation
- Keyence Corporation
- Sick AG
- Panasonic Holdings Corporation
- Rockwell Automation Inc.
- Schneider Electric SE
- Pepperl+Fuchs SE
- Banner Engineering Corp.
- Leuze electronic GmbH + Co. KG
- SensoPart Industrie-sensorik GmbH
- HTM Sensors Inc.
- Balluff GmbH
- Autonics Corporation
- IFM Electronic gmbh
- Datasensing S.p.A.
- Fargo Controls Inc.
- Baumer Holding AG
- Contrinex AG
- Eaton Corporation plc
- Wenglor Sensoric GmbH
Lesen Sie die Analyse der photoelektrischer Sensor-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt im Übergang von binärer Sensorik zu vernetzten Zustandsüberwachungs-Assets, die Zustands- und Prozessmetadaten über standardisierte industrielle Schnittstellen bereitstellen. Anbieter nutzen IO-Link und umfassendere Diagnosefunktionen, um photoelektrische Sensoren stärker in die IT/OT-Konvergenz einzubinden, sodass Wartungsteams über MES/SCADA- oder CMMS-Workflows auf Signalmargenverschlechterung, Reaktionszeitdrift und Schaltzahlen reagieren können. Diese Richtung passt zu den Prioritäten bei der Nachrüstung von Smart Factories und zu dem im Bericht betonten Ziel, ungeplante Ausfallzeiten und Wartungsaufwand durch Selbstkalibrierung und digitale Diagnostik zu reduzieren.
Raue und regulierte Betriebsumgebungen schaffen zudem Raum für zweckgebundene Gehäuse und hygienetaugliche Konnektivität, insbesondere in der Lebensmittel-, Getränke- und Pharmaindustrie, wo Waschzyklen und Prüfvorschriften die Zuverlässigkeitsanforderungen erhöhen. Im Jahr 2026 hob die RS Group distanzbasierte Sensordesigns hervor, die IO-Link-Konnektivität mit IP69K-Abdichtung und hygieneorientierten Zertifizierungen kombinieren, was der Nachfrage nach robuster Sensorik für Hochdurchsatz-Verpackungs- und Prüflinien entspricht. Sensorhersteller demonstrieren zudem Wege für vernetzte retroreflektierende Sensorik in Anlagenanalytik- und Wartungsstacks, was die Nachfrage nach photoelektrischen Sensoren verstärkt, die als Datenquellen und nicht nur als diskrete PLC-Eingänge verwaltet werden können.
Recent Industry Developments in Photoelektrischer Sensor-Markt
- März 2026: OMRON brachte das Erkennungsmodul B5T-007003 Human Vision Component (B5T HVC-P2) auf den Markt, das für Reinraumumgebungen abgestimmt ist und spezielle Firmware nutzt, um Mitarbeiter mit Schutzkleidung zu erkennen. Die Einführung erweitert die Anwendbarkeit photoelektrischer und optischer Erkennung in der Reinraumautomatisierung, wo Fehlerkennungen Sicherheit und Durchsatz beeinträchtigen können. Sie spiegelt zudem den Markttrend wider, anwendungsspezifische Intelligenz auf Sensor-/Modulebene für den Edge-Betrieb einzubetten.
- Dezember 2025: SICK stellte die photoelektrische Sensorserie W12 LED NextGen vor, mit IO-Link-Zugriff auf Echtzeit-Prozessdaten und TwinEye-Technologie für schwierige Zielobjekte wie reflektierende oder perforierte Oberflächen. Die Einführung stärkt vernetzte Sensorik als Standardfunktion in gängigen photoelektrischen Plattformen statt als Premium-Zusatz. Sie unterstützt vorausschauende Wartung und schnellere Inbetriebnahme in Hochgeschwindigkeits-Verpackungs- und Materialtransportlinien.
- April 2024: KEYENCE brachte die Bildsensorserie IV4 mit integrierten KI-Tools wie AI Identify, AI OCR und AI Count auf den Markt, die für Hochdurchsatz-Prüfanwendungen konzipiert sind. Dies erhöht den Wettbewerbsdruck auf herkömmliche photoelektrische Installationen in Anwendungen, die mehrere Prüfungen in einem einzigen intelligenten Sensor zusammenfassen können. Zudem beschleunigt es die Erwartungen an integrierte Analytik und vereinfachte Einrichtung in Erkennungs- und Prüfarchitekturen auf der Fabrikebene.


Photoelektrischer Sensor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abgrenzung
Dieser Markt umfasst photoelektrische Sensoren, die einen Lichtsender und einen Empfänger nutzen, um ein Objekt, dessen Vorhandensein oder Fehlen bzw. dessen Entfernung zu erkennen und dies dann in ein elektrisches Ausgangssignal für Steuerungs- und Überwachungszwecke umzuwandeln.
Ausgeschlossener Umfang: Wir schließen Bildverarbeitungskameras, reine Beleuchtungskomponenten und nicht verwandte optische Sensoren aus, die keine photoelektrische Objekterkennung durchführen.
Übersicht der Segmentierung
- Nach Typ
- Laser
- Glasfaser-Optik
- LED/Infrarot
- Reflexionslichtschranken-Array
- Nach Erkennungstechnologie
- Lichtschranke
- Reflexionslichtschranke
- Diffus
- Hintergrundsupprimierung
- Nach Gehäuse-/Montagestil
- Zylindrisch (M8–M30)
- Rechteckig/Kubisch
- Schlitz/Gabel
- Miniatur-Leiterplatinen-Montage
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Automobil und Elektromobilität
- Lebensmittel und Getränke
- Verpackungsmaschinerie-OEM-Hersteller
- Pharmazeutika und Medizinprodukte
- Gebäude und intelligente Infrastruktur
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Abstimmung des Produktumfangs und der wichtigsten Nachfragetreiber, damit das Modell an die tatsächlichen Einsatzorte photoelektrischer Sensoren gebunden bleibt. Wir stützten uns auf öffentliche Quellen wie die Reihen des US Census Bureau und des Bureau of Labor Statistics für Fertigungssignale, Indikatoren der Industrieproduktion von Weltbank und OECD sowie UN-Comtrade-Handelsströme für relevante Sensor- und Elektronikkategorien.
Um die Annahmen fundiert zu halten, prüften wir zudem Normen und Sicherheitsreferenzen (einschließlich IEC-bezogener Hinweise zu Sicherheitssensoren, soweit zutreffend), peer-reviewte Fachzeitschriften zu industrieller Sensorik und Automatisierungsakzeptanz sowie Publikationen von Branchenverbänden, die Trends bei Fabrikautomatisierung und Verpackungsmaschinen behandeln. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung wurden genutzt, um Kapazitätserweiterungen, Vertriebsintensität und regionale Nachfragerichtung gegenzuprüfen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um die Lieferantenexposition und technologische Verschiebungen zu bestätigen. Diese Beispiele sind lediglich illustrativ, und die genannten Schreibtischquellen sind nicht erschöpfend, da für Erhebung, Validierung und Klärung noch weitere öffentliche Materialien verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu prüfen, wie Einheiten durch OEMs, Distributoren und Systemintegratoren fließen und wie sich Preise je nach Erfassungsmodus, Schutzklasse und erforderlichen Sicherheitsmerkmalen verändern. Wir sprachen mit Herstellern, Anbietern von Automatisierungslösungen und großen Endanwendern in APAC, EMEA und Amerika, was half, Lücken bei Versandmix, Ersatzzyklen und der Abgrenzung zwischen photoelektrischem Sensor und benachbarter optischer Komponente zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 17 % | APAC: 47 % |
| Mittleres Segment: 44 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Anbieter: 19 % | Manager: 51 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Dimensionierung folgte einer Kombination aus Top-down- und Bottom-up-Ansatz, wobei Aktivitätssignale der industriellen Automatisierung und der Fertigungsleistung genutzt wurden, um den Nachfragepool für photoelektrische Sensoren zu rekonstruieren, und die Summen anschließend anhand typischer Preisbänder in Werte umgerechnet wurden. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen abgesichert, darunter Prüfungen der Lieferantenexposition, Distributorenangaben zur Mengenentwicklung sowie stichprobenartige durchschnittliche Verkaufspreise multipliziert mit geschätzten Stückzahlen, mit Anpassungen bei erkannten Lücken.
Zu den wichtigsten Eingaben zählten Trends der Industrieproduktion und des Maschinenausstoßes, die Dynamik bei Automatisierung und Smart-Factory-Nachrüstung, der Mix der in Fabriken genutzten Erfassungsmodi (Einweg-, Reflex- und Diffuslichtschranken), typische Ersatzzyklen in staubigen oder wasch-intensiven Umgebungen sowie die Verbreitung sicherheitsrelevanter Anwendungsfälle, soweit zutreffend. Die Preisgestaltung wurde durch Verfolgung der Verschiebung des Produktmixes hin zu Laseremittern oder höheren Schutzklassen erfasst, was den ASP anheben kann, selbst wenn das Mengenwachstum stabil bleibt. Für die Prognose nutzten wir eine Szenarioanalyse, gestützt durch eine multivariate Regressionsbetrachtung, wobei die Aussichten für die Fertigungsleistung und die Erwartungen an Automatisierungs-Investitionsausgaben die wichtigsten Ankerpunkte bildeten; Interviewrückmeldungen wurden genutzt, um den Verlauf praxisnah zu halten. Wenn länderspezifische Aufteilungen dünn waren, nutzten wir Proxy-Indikatoren wie Maschinenexporte und industrielle Wertschöpfung, um die Nachfrage zu verteilen, und glichen anschließend mit der globalen Gesamtsumme ab.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit Konsistenzprüfungen bei Währung und Einheiten, gefolgt von Abweichungsprüfungen gegenüber unabhängigen Signalen wie Fertigungsleistung, Handelsrichtung und Ton der Automatisierungsinvestitionen. Wenn eine Region einen ungewöhnlichen Ausschlag zeigte, wurden Annahmen überprüft, Schreibtischdaten erneut kontrolliert und Nachfassgespräche geführt, falls sich Preisgestaltung oder Mix verändert zu haben schienen.
Vor der endgültigen Freigabe wird das Modell schrittweise überprüft, damit Treiber, Summen und implizite Einheitsökonomie zusammenpassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Produktionsverschiebungen oder starken Preisänderungen. Unmittelbar vor der Lieferung wird ein letzter Durchgang durchgeführt, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Marktgröße für photoelektrische Sensoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für photoelektrische Sensoren zu sehen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, welche Produkte einbezogen werden, welches Jahr als Ausgangspunkt behandelt wird und wie Preisgestaltung und Produktmix in Prognosen fortgeschrieben werden.
Die Hauptabweichung ergibt sich meist daraus, ob sicherheitszertifizierte photoelektrische Sensoren, die auf industrielle Automatisierung ausgerichtet sind, von breiteren Gesamtsummen der optischen Sensorik getrennt werden, sowie daraus, wie der ASP für die Verschiebung hin zu Laser- und höheren Schutzdesigns aktualisiert wird, was bei Mordor Intelligence explizit modelliert und aktualisiert wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,16 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 2,06 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann die Preisgestaltung mit einer flacheren Entwicklung fortschreiben, was einen mixbedingten ASP-Anstieg übersehen kann, wenn Laser- oder höher geschützte Produkte Marktanteile gewinnen. |
| Wirtschaftsverlag B | 2,30 Mrd. USD (2025) | Geht von einem höheren Basisjahrwert aus und nutzt ein längeres Prognosefenster, und kann sich auch darin unterscheiden, ob sicherheitsbezogene photoelektrische Produkte mit angrenzenden Sensorkategorien gebündelt werden. |
Betrachtet man die drei Zahlen im Vergleich, lassen sich die Unterschiede erklären, sobald das Basisjahr, der einbezogene Produktumfang und die Art der ASP-Aktualisierung für den Produktmix klar dargelegt sind. Unsere Methode bleibt an Fertigungsaktivität und Automatisierungssignale gebunden und wird anschließend anhand von Lieferanten- und Vertriebsrückmeldungen überprüft, damit die Zahl auf konsistente Weise reproduziert und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Photoelektrische Sensoren?
Der Markt für Photoelektrische Sensoren hatte im Jahr 2026 einen Wert von 2,16 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 3,05 Milliarden USD erreichen.
Welche Region dominiert den Umsatz im Markt für Photoelektrische Sensoren?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Umsatzanteil von 47,40 % aufgrund umfangreicher Fertigungsautomatisierung in China, Japan und Südkorea.
Welche Erkennungstechnologie wird bis 2031 am schnellsten wachsen?
Hintergrundsupprimierungssensoren werden zwischen 2026 und 2031 eine CAGR von 10,05 % verzeichnen und damit andere Erkennungsmethoden übertreffen.
Warum gewinnen Laser-Photoelektrische Sensoren Marktanteile?
Sinkende Preise für Hochleistungs-Rot-Laseremitter und überlegene Präzision machen Lasersensoren für Automobil-, Verpackungs- und Elektroniikanwendungen attraktiv.
Wie beeinflussen staatliche Anreize die Übernahme?
Steuergutschriften und Förderprogramme in den Vereinigten Staaten, der Europäischen Union und Teilen des asiatisch-pazifischen Raums senken die Vorabkosten für Industrie-4.0-Nachrüstungen und beschleunigen den Sensoreinsatz.
Welches ist die größte Wachstumschance für Endverbraucher?
Hersteller pharmazeutischer und medizinischer Produkte werden den Sensoreinsatz mit einer CAGR von 11,88 % ausweiten, da strenge Prüfanforderungen eine 100%-Produktionsüberwachung vorantreiben.
Seite zuletzt aktualisiert am:



