
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 29.38 Milliarden US-Dollar |
| Marktgröße (2031) | 48.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.42 % |
| Schnellstwachsender Markt | Naher Osten und Nordafrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Sensoren von Mordor Intelligence
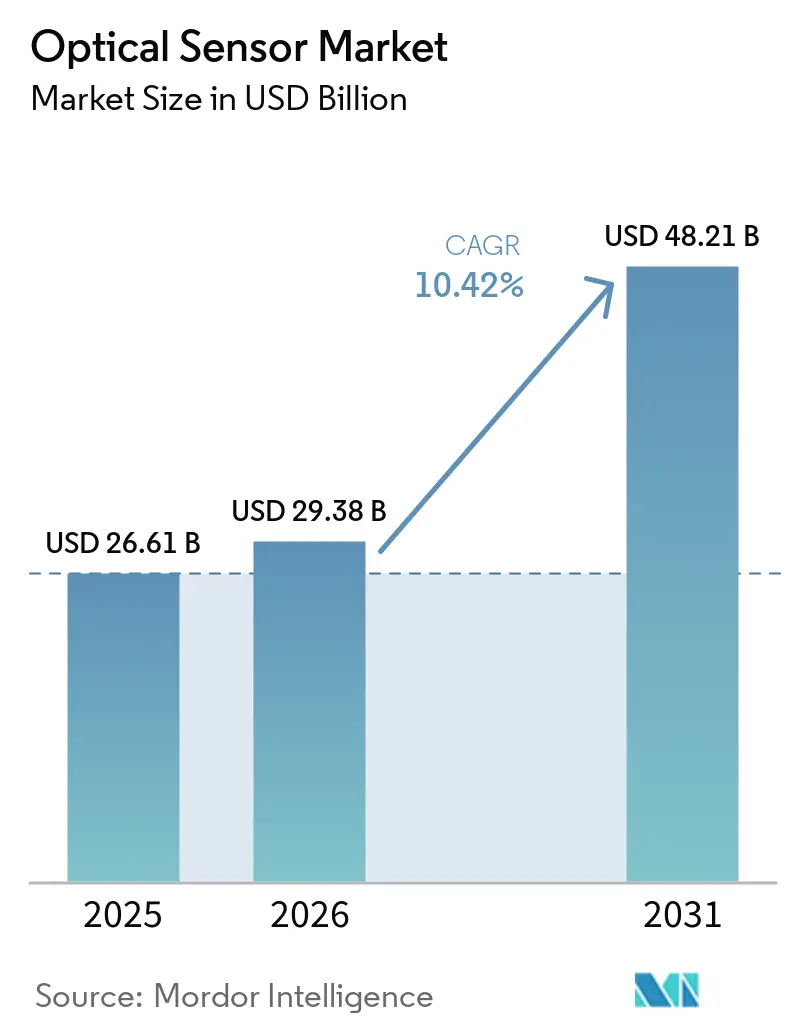
Die Marktgröße für optische Sensoren wird im Jahr 2026 auf USD 29,38 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 26,61 Milliarden, mit Projektionen für 2031 von USD 48,21 Milliarden, was einem Wachstum von 10,42 % CAGR über den Zeitraum 2026–2031 entspricht. Anhaltender regulatorischer Druck in den Bereichen Fahrzeugsicherheit, Umweltüberwachung und Datenschutz lenkt die Nachfrage auf integrierte, kosteneffiziente Designs auf Basis von Siliziumphotonik. Preissenkungen in der Wafer-Level-Photonik und die Verbreitung von KI-Workloads am Netzwerkrand beschleunigen die Sensorakzeptanz in der 5G-Infrastruktur, bei autonomen Fahrzeugen und in der verteilten Glasfaserüberwachung. Materialversorgungsrisiken bei hochreiner Kieselsäure und Germanium unterstreichen die Notwendigkeit einer diversifizierten Beschaffung, während Miniaturisierungsanforderungen bei Wearables und Smartphones die Massenproduktion weiterhin nach Asien-Pazifik verlagern. Die Wettbewerbsintensität steigt, da kleinere Unternehmen photonische Integration einsetzen, um mit etablierten Halbleiterunternehmen zu konkurrieren. [1]
Wichtigste Erkenntnisse des Berichts
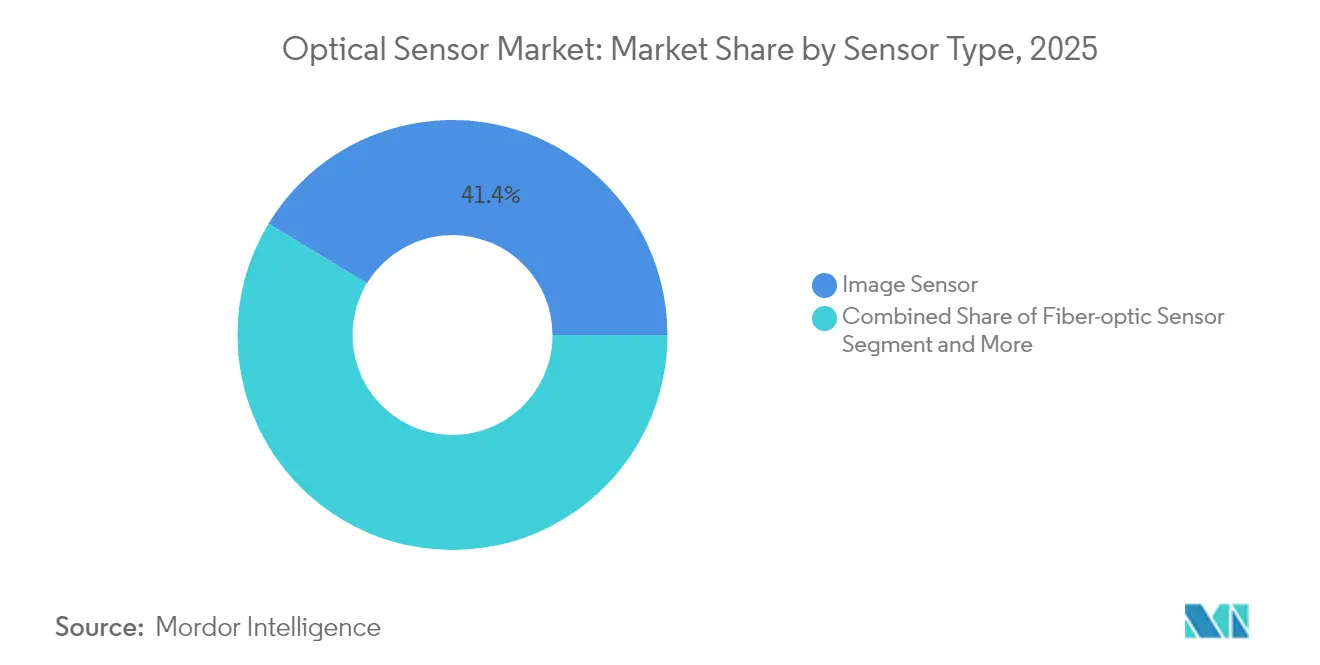
- Nach Sensortyp führten Bildsensoren mit einem Marktanteil von 41,35 % am Markt für optische Sensoren im Jahr 2025; Glasfasersensoren sind auf dem Weg, bis 2031 eine CAGR von 12,05 % zu erzielen.
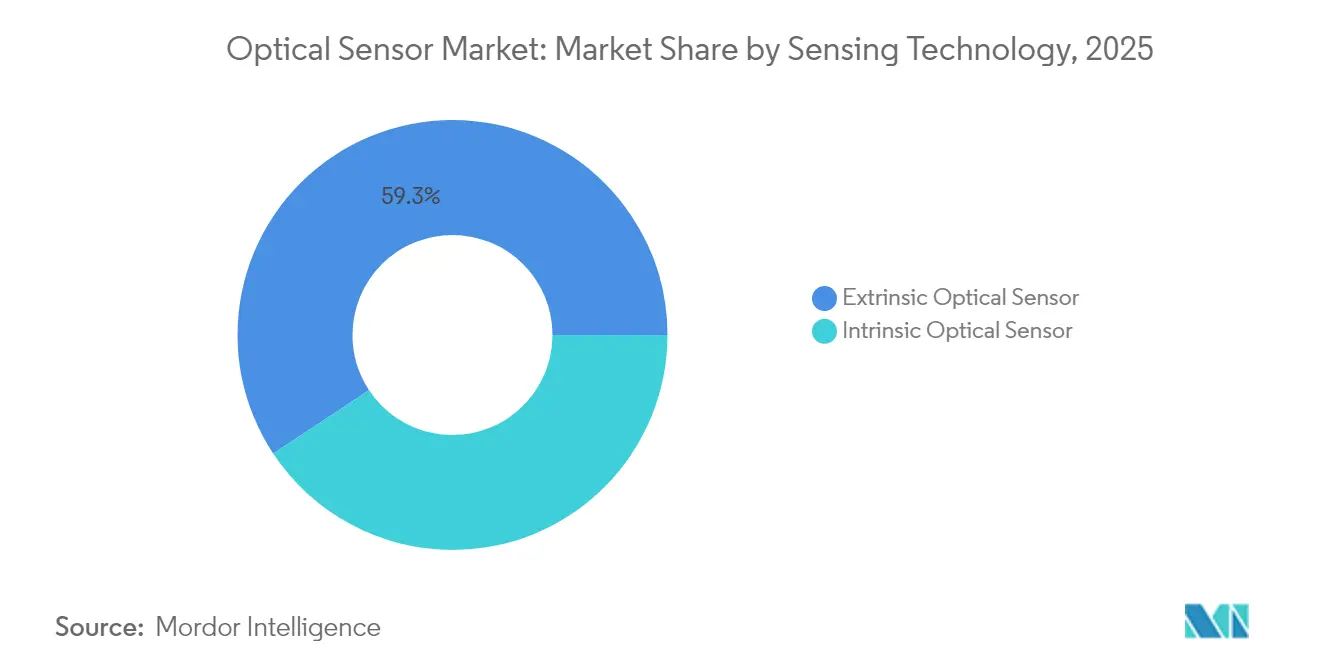
- Nach Sensortechnologie hielten extrinsische Sensoren im Jahr 2025 einen Anteil von 59,30 % am weltweiten Gesamtmarkt, während intrinsische Designs bis 2031 mit 10,95 % wachsen sollen.
- Nach Endnutzer entfiel auf die Unterhaltungselektronik im Jahr 2025 ein Anteil von 27,45 % an der Marktgröße für optische Sensoren; für Automobil und Transport wird bis 2031 eine CAGR von 13,55 % prognostiziert.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 32,60 %; der Nahe Osten wird voraussichtlich die schnellste regionale CAGR von 13,05 % bis 2031 verzeichnen.
- Sony, Hamamatsu und STMicroelectronics kontrollierten zusammen weniger als 25 % der weltweiten Lieferungen, was auf eine mäßig fragmentierte Marktlandschaft hindeutet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierungsbedarf für tragbare Optik in der Unterhaltungselektronik im asiatisch-pazifischen Raum | 1.80% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrielle IoT-Akzeptanz treibt Glasfasersensoren in rauen Umgebungen an | 2.10% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Automotive ADAS und LiDAR-Integration beschleunigt NIR-Bildsensoren in Europa | 1.60% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von 5G und Edge-Rechenzentren erfordert hochgeschwindige optische Sensorik | 1.90% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strengere Umweltüberwachungsvorschriften treiben verteilte Glasfasersensorik in Nordamerika an | 1.40% | Nordamerika, Ausweitung auf Europa | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Siliziumphotonik senken die Stücklistenkosten für integrierte optische Sensoren | 2.20% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierungsbedarf für tragbare Optik in der Unterhaltungselektronik im asiatisch-pazifischen Raum
AR-Brillen und intelligente Wearables erfordern heute optische Stapel im Submillimeterbereich, die dennoch die Ziele für Lichtausbeute erfüllen, was die Trends im Markt für optische Sensoren prägt. Von STMicroelectronics eingeführte einschichtige Meta-Optiken reduzieren die Linsenhöhe um 70 % und ermöglichen die Näherungserkennung unter dem Display in Flaggschiff-Smartphones. Indiumphosphid-VCSELs ersetzen GaAs-Emitter und liefern eine engere Strahldivergenz für platzbeschränkte Geräte. Auftragsfertigungsunternehmen im asiatisch-pazifischen Raum nutzen diese Entwicklungen, um Design-Wins von westlichen Marken zu sichern, und festigen damit die 33-%-Umsatzanteilsposition der Region.
Industrielle IoT-Akzeptanz treibt Glasfasersensoren in rauen Umgebungen an
Verteilte Fasermesstechnik liefert kilometerweite Temperatur- und Dehnungsdaten, die unempfindlich gegenüber elektromagnetischen Störungen sind, und ermöglicht so vorausschauende Wartung in Raffinerien, Pipelines und Hochspannungsumspannwerken, was das Wachstum des Marktes für optische Sensoren unterstützt. Rockwell Automation stellt fest, dass Frühwarnanalysen auf Basis solcher Daten 30 % der ungeplanten Ausfallzeiten in der Prozessindustrie eliminieren können. Die Kombination von KI-basierter Mustererkennung mit kontinuierlichem optischem Feedback wird zu einem Eckpfeiler der Industrie-4.0-Strategien in Nordamerika und Europa. [2]
Automotive ADAS und LiDAR-Integration beschleunigt NIR-Bildsensoren in Europa
EU-Vorschriften für fortschrittliche Fahrerassistenzsysteme veranlassen Automobilhersteller, 905-nm- und 1.550-nm-NIR-Sensoren einzusetzen, die für Zyklen von −40 °C bis +125 °C ausgelegt sind. Die automobiltauglichen Global-Shutter-Imager von STMicroelectronics erreichen nun eine Reichweite von 400 cm bei 60-Hz-Bildwiederholrate und unterstützen die Echtzeit-3D-Kartierung, was die Markttrends für optische Sensoren beeinflusst. Deutsche OEMs integrieren multimodale Sensorfusion, die NIR-Kameras mit MEMS-LiDAR kombiniert, und eröffnen so qualifizierten Komponentenlieferanten einen margenstarken Versorgungsweg.
Fortschritte in der Siliziumphotonik senken die Stücklistenkosten für integrierte optische Sensoren
Die Waferverarbeitung im Foundry-Maßstab vereint Fotodioden, Wellenleiter und Ausleseschaltkreise (ASICs) auf einem einzigen Chip, wodurch die Stückkosten für optische Sensoren unter 10 USD sinken und gleichzeitig die funktionale Konsistenz steigt. Die Finanzierungsrunde für optische Verbindungen von Ayar Labs unterstreicht das wachsende Vertrauen in die photonische Integration für KI-Server und beeinflusst die Marktanalyse für optische Sensoren. Diese Wirtschaftlichkeit ermutigt mittelständische Zulieferer, hochintegrierte digitale Ausgangsmodule auf den Markt zu bringen, die direkt mit Mikrocontrollern kommunizieren, und verringert so den Abstand zu etablierten multinationalen Unternehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Lieferkette für hochreine Kieselsäure-Vorformen | -1.70% | Global, akute Auswirkungen in der Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Preissensitivität bei Low-End-Smartphones begrenzt fortschrittliche Näherungssensoren | -0.90% | Asien-Pazifik und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Kalibrierungskomplexität von Multispektralsensoren schreckt KMU ab | -0.80% | Global, konzentriert auf KMU-Märkte in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken rund um biometrische optische Sensoren in der EU | -1.10% | Europa, mit Ausstrahlungseffekten auf datenschutzbewusste Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Lieferkette für hochreine Kieselsäure-Vorformen
Quarz, der aus einer Handvoll Lagerstätten in den Appalachen gewonnen wird, macht den Großteil des weltweiten Vorformenmaterials aus; durch Hurrikane verursachte Ausfälle im Jahr 2024 haben gezeigt, wie ein einzelner Standort die Verfügbarkeit von Glasfasern einschränken kann. In Verbindung mit Chinas Exportbeschränkungen für Germanium verhandeln Hersteller langfristige Verträge zu Preisaufschlägen, was groß angelegte Einsätze verteilter Glasfaserlösungen verzögert. Start-ups für synthetische Kieselsäure entstehen, aber die kommerzielle Skalierung ist noch zwei bis drei Jahre entfernt.
Datenschutzbedenken rund um biometrische optische Sensoren in der EU
Das EU-KI-Gesetz klassifiziert Gesichtserkennung und Iris-Scan-Systeme als hochriskant und schreibt die Verarbeitung auf dem Gerät sowie umfangreiche Risikoprotokolle vor. Die Implementierung datenschutzfreundlicher Edge-Analysen erhöht die Stücklistenkosten um 20–30 % und drückt die Margen für Massenmarkt-OEMs. Sensoranbieter, die eine sichere On-Chip-Vorlagengenerierung einbetten können, gewinnen bei compliance-orientierten Integratoren den Status eines bevorzugten Lieferanten. [3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
Bildsensoren behalten die Führung, während der Schwung bei Glasfasersensoren zunimmtBildsensoren hielten im Jahr 2025 einen Anteil von 41,35 % am Markt für optische Sensoren, gestützt durch Smartphones mit mehreren Kameras und die Einführung von ADAS. Sonys gestapelte CMOS-Technologie ermöglicht 4K-Aufnahmen mit 120 fps und erfüllt damit die Toleranzen der maschinellen Bildverarbeitung für die Fabrikautomatisierung. Faseroptische Sensoren sind zwar in absoluten Umsatzzahlen kleiner, werden jedoch mit dem höchsten CAGR von 12,05 % prognostiziert, da Infrastrukturbetreiber auf strukturelle Gesundheitsüberwachung im Kilometermaßstab umstellen. Dieser Aufschwung steigert die Marktgröße für optische Sensoren im Bereich faseroptischer Lösungen von 4,7 Milliarden USD im Jahr 2025 auf 9,27 Milliarden USD bis 2031. Verteilte akustische Sensorik, Pipeline-Sicherheit und Perimeter-Einbruchserkennungssysteme sind die wichtigsten Volumentreiber.
Die Diversifizierung über fotoelektrische, Umgebungslicht- und Näherungssensoren hinweg bleibt stabil, obwohl der Durchschnittsverkaufspreisverfall die Komponentenlieferanten unter Druck setzt. Ultrakompakte Näherungsmodule wie Vishays 0,5 mm dünnes Gerät bedienen rahmenloses Smartphone-Design, während Industriekameras mit globalem Verschluss Bewegungsunschärfe bei robotergestützten Pick-and-Place-Vorgängen eliminieren. Multispektrale Bildgeber innerhalb der Kategorie „Sonstige” verzeichnen zweistelliges Wachstum und unterstützen Präzisionslandwirtschaft sowie Fluoreszenz-Assays zur Lebensmittelsicherheit.



Nach Komponente:
Fotodetektoren treiben die Leistungsdifferenzierung voranHochmoderne Fotodetektoren wie Einzelphotonen-Lawinendioden (SPADs) und Lawinenphotodioden (APDs) werden zu Premiumpreisen verkauft, obwohl sie in geringeren Stückzahlen als Standard-Fotodioden geliefert werden, was das Wachstum des Marktes für optische Sensoren beeinflusst. SPAD-Arrays liefern Laufzeitdaten auf Pikosekundenebene, auf die LiDAR-Systeme für genaue Entfernungsmessungen in selbstfahrenden Fahrzeugen angewiesen sind. Auf der Emitterseite wechseln Entwicklungsteams von LEDs zu VCSELs und kantenemittierenden Lasern, um höhere optische Leistung und engere Spektralkontrolle zu erzielen; VCSELs lassen sich zudem leicht in Glasfasern einkoppeln und erfüllen gleichzeitig die Augensicherheitsvorschriften für Verbraucher.
Optiken und Filter tragen den höchsten Wert pro Gramm bei, da ihre Präzisionsbeschichtungen und engen Toleranzen für Neueinsteiger schwer zu erreichen sind. Meta-Optiken revolutioniert das Linsendesign, indem mehrelementige Stapel durch einzelne, strukturierte Schichten ersetzt werden, die die Leistung erhalten, aber Größe und Gewicht reduzieren. Die Verarbeitungselektronik folgt demselben Weg: Mehr Funktionen befinden sich nun auf dem Sensor-Chip, sodass Edge-KI lokal ausgeführt werden kann, was Latenz reduziert und den Bandbreitenbedarf verringert.
Nach Sensortechnologie:
Intrinsische Integration schließt die Lücke zu extrinsischen DesignsExtrinsische Konfigurationen, bei denen die Glasfaser Licht zu einem externen Wandler leitet, kontrollierten 59,30 % der Lieferungen im Jahr 2025, aber intrinsische Geräte beschleunigen sich mit einer CAGR von 10,95 % dank Siliziumphotonik-Waferbondierung, die Detektion und Verarbeitung auf einem monolithischen Substrat zusammenführt. Diese Entwicklung verringert den Leistungsunterschied und vereinfacht die Kalibrierung, was integrierte Lösungen für UAV-gestützte Gasanalyse und OEM-installierte Strukturüberwachung ermöglicht.
Die Marktgröße für optische Sensoren im Bereich intrinsischer Geräte wird bis 2031 voraussichtlich USD 21,06 Milliarden erreichen, unterstützt durch Wafer-Level-Tests, die den Durchsatz steigern und die Varianz pro Los reduzieren. Extrinsische Sensoren werden Nischen in Hochtemperatur-Öl- und Gasbohrungen sowie korrosiven Chemikalienreaktoren behalten, wo Fernmessköpfe die Elektronik vor feindlichen Bedingungen schützen. Hybriddesigns, die über rekonfigurierbare photonische Schaltkreise zwischen intrinsischen und extrinsischen Modi wechseln, beginnen in Prototyp-Einsätzen aufzutauchen.

Nach Ausgang:
Digitale Integration beschleunigt die SystemvereinfachungSensoren mit digitalem Ausgang wachsen schneller, da sie direkt in Mikrocontroller integriert werden können und kaum oder keine externe Analogschaltung benötigen, was das Wachstum des Marktes für optische Sensoren unterstützt. Viele verfügen heute über eigene Analog-Digital-Wandler sowie eine grundlegende Signalverarbeitung, was die Bauteilanzahl und den Entwicklungsaufwand reduziert. Funktionen wie programmierbarer Verstärkung und Schwellenwerte ermöglichen es einem einzigen Gerät, mehrere Aufgaben ohne Hardware-Anpassungen zu übernehmen.
Analoge Lösungen sind nach wie vor relevant, wenn Systeme kontinuierliche Messwerte oder Reaktionszeiten im Mikrosekundenbereich benötigen, beispielsweise in Hochgeschwindigkeitsregelkreisen. In diesen Anwendungen vermeidet das Überspringen der Digitalwandlung die Latenz, die die Systemstabilität gefährden könnte. Letztendlich hängt die Wahl zwischen analog und digital von der übergeordneten Systemarchitektur ab, nicht von der reinen Sensorfähigkeit.
Geografische Analyse
Markt für optische Sensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entfiel 2025 auf 32,60 % des Umsatzes, was auf die enge Verzahnung von Komponenten-Fabs, Modulbaugruppen und Verbraucherelektronikmarken zurückzuführen ist. Auftragshersteller in China und Vietnam produzieren Näherungssensor-Dies zu einem Durchschnittsverkaufspreis von unter 0,09 USD, was die Kostenführerschaft der Region festigt. Japans Präzisionsoptik-Ökosystem unterstützt automotive LiDAR-Module, die den AEC-Q102-Standard erfüllen, während südkoreanische Foundries die Grenzen bei gestapelten Bildsensor-Ausbeuten verschieben.
Markt für optische Sensoren in Europa
Europas Ausblick konzentriert sich auf regulatorisch getriebene Anwendungen. Deutsche Tier-1-Zulieferer schließen langfristige Verträge für NIR-Bildgebungsarrays ab, die den Euro-NCAP-Vorgaben für Bildgebungssysteme entsprechen. Die faseroptische Gaslecküberwachung rund um Nordsee-Plattformen weitet sich aus, da die EU-Methanemissionsvorschriften verschärft werden. Die DSGVO-Konformität lenkt OEMs hin zur biometrischen Analyse direkt auf dem Gerät und fördert die Einführung intrinsischer Sensoren.
Markt für optische Sensoren in Nordamerika und dem Nahen Osten
Nordamerika testet weiterhin neue Konzepte früher als andere Regionen. Die Risikokapitalfinanzierung für photonische Start-ups überstieg im Zeitraum 2024–2025 700 Millionen USD, mit Schwerpunkt auf optischen Edge-KI-Verbindungen. Umweltbehörden setzen verteilte Fasernetze zur Methanquantifizierung ein, die häufig über Green-Bond-Emissionen finanziert werden. Unterdessen installieren Saudi-Arabien und die Vereinigten Arabischen Emirate hyperspektrale Kamera-Arrays in Smart-City-Projekten, was den CAGR-Ausblick des Nahen Ostens von 13,05 % antreibt.
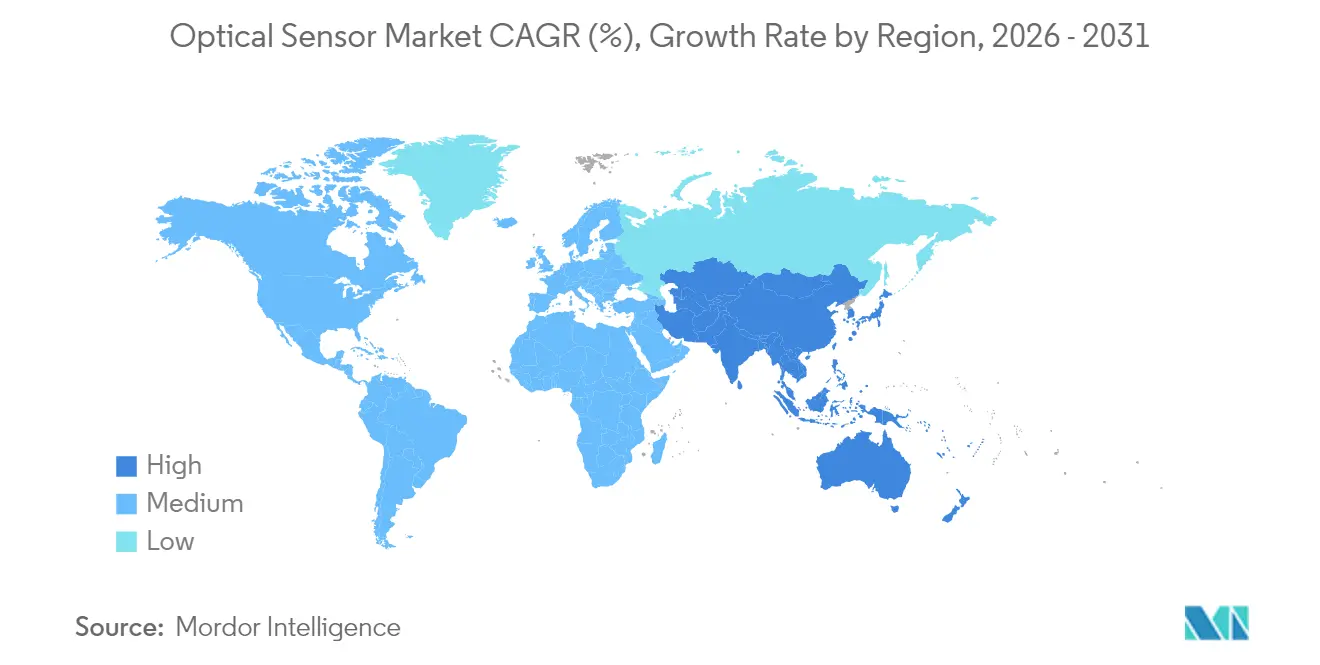
Regionale Ausgaben
Alle Regionen
Regulatorisches Umfeld
Design, Qualifizierung und Marktzugang optischer Sensoren werden durch eine Mischung aus Sicherheits-, Qualitäts- und Handelsvorschriften über verschiedene Endverbrauchssektoren hinweg geprägt. Bei den Normen verschärften die Aktualisierungen von 2026 die Compliance-Anker für optische Plattformen in der Kommunikation und Sensorik: CENELEC veröffentlichte EN IEC 60825-12:2026 zur Sicherheit von laserbasierten optischen Freiraum-Kommunikationssystemen (verknüpft mit den EU-Richtlinien 2014/35/EU und 2014/53/EU), und die IEC veröffentlichte IEC 61757:2026, eine Aktualisierung der generischen Prüfmethoden und Klassifizierung für Glasfasersensoren, welche die Ausgabe von 2018 ersetzt. Für netzwerkorientierte optische Verbindungen liefert ISO/IEC/IEEE 8802-15-7:2025 (optische Kurzstrecken-Funkkommunikation) einen weiteren Referenzpunkt für Anbieter, die optische Module rund um Bildsensoren und Kurzstreckenverbindungen entwickeln.
Grenzüberschreitende Lieferketten sowie medizinische/biometrische Anwendungsfälle bringen zusätzliche Compliance-Ebenen mit sich. Die im US Federal Register veröffentlichte Maßnahme zur Anpassung von Einfuhren von Halbleitern und Folgeprodukten (Proclamation 2026-01052) führte im Januar 2026 einen Wertzoll von 25% auf bestimmte Halbleiterimporte ein, während die Section-301-Mitteilung der USTR vom Dezember 2025 eine anfängliche Zollbehandlung von 0% für bestimmte Maßnahmen mit Wirkung zum 23. Dezember 2025 festlegte, mit einer geplanten Satzanpassung im Juni 2027. Im Bereich der Gesundheitsfertigung setzte die US-amerikanische FDA im Februar 2026 die Quality Management System Regulation (QMSR) um, die die Qualitätssysteme für Medizinprodukte an ISO 13485:2016 anpasst, was die Anforderungen an Dokumentation und Prozesskontrolle für optische Sensorkomponenten in regulierten Medizinprodukten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette optischer Sensoren beginnt mit Materialien und Substraten (hochreines Siliziumdioxid für Fasern und Vorformlinge, photonik-taugliches Silizium und Silicon-on-Insulator-Wafer, Germanium für bestimmte IR-Komponenten), führt dann über die Bauteilfertigung (CMOS-Bildsensoren, Photodioden/APDs/SPADs, VCSELs/Laseremitter), die Optik- und Filterherstellung, bis hin zur Modulmontage mit Verarbeitungselektronik (häufig mit integriertem ADC und On-Die-Verarbeitung für Sensoren mit digitalem Ausgang). Sie endet mit der Systemintegration in Endanwendungsplattformen in den Bereichen Unterhaltungselektronik, industrielle Automatisierung, Automobil/Transport, Gesundheitswesen/Medizinprodukte sowie Energie- und Umweltüberwachung, wobei der Vertrieb zwischen direkter OEM-Versorgung, Tier-1-Automobil-Lieferketten, Vertriebspartnern der industriellen Automatisierung und spezialisierten Integratoren für den Einsatz von Glasfasersensorik aufgeteilt ist.
Die Konzentration der Lieferung und die Verpackungskapazität sind anhaltende Einflussfaktoren. Die Versorgung mit photonik-tauglichem SOI ist stark konzentriert (Soitec wird mit einem Anteil von über 90% angegeben), und die Versorgung mit InP-Wafern wird von einer kleinen Gruppe von Herstellern dominiert (Sumitomo Electric, JX Advanced Metals und AXT kontrollieren zusammen den Großteil der Versorgung), während die Laserproduktion für KI-Rechenzentrumsoptik auf eine Handvoll Anbieter konzentriert ist (darunter Lumentum und Coherent). Der Midstream-Bereich wird zunehmend durch die Koordination von Foundry und Verpackung geprägt, da Co-Packaged Optics und photonische Integration skalieren, was die Bedeutung fortschrittlicher Fertigungspartner wie Fabrinet für Auftragsfertigung und Verpackung im Bereich Optik/Photonik sowie Elektronikfertigungsdienstleister für Großserienfertigung erhöht. Zu den jüngsten kettenprägenden Maßnahmen zählen Sonys Absichtserklärung vom Mai 2026 mit TSMC zur Entwicklung und Fertigung der nächsten Generation von Bildsensoren in Sonys japanischer Fabrikationsanlage sowie die Erweiterung der Fertigungspartnerschaft von Ouster mit Benchmark Electronics im Juni 2026 zur Skalierung der Produktion seiner Lidar-Sensorfamilie.
Wettbewerbslandschaft
Marktkonzentration
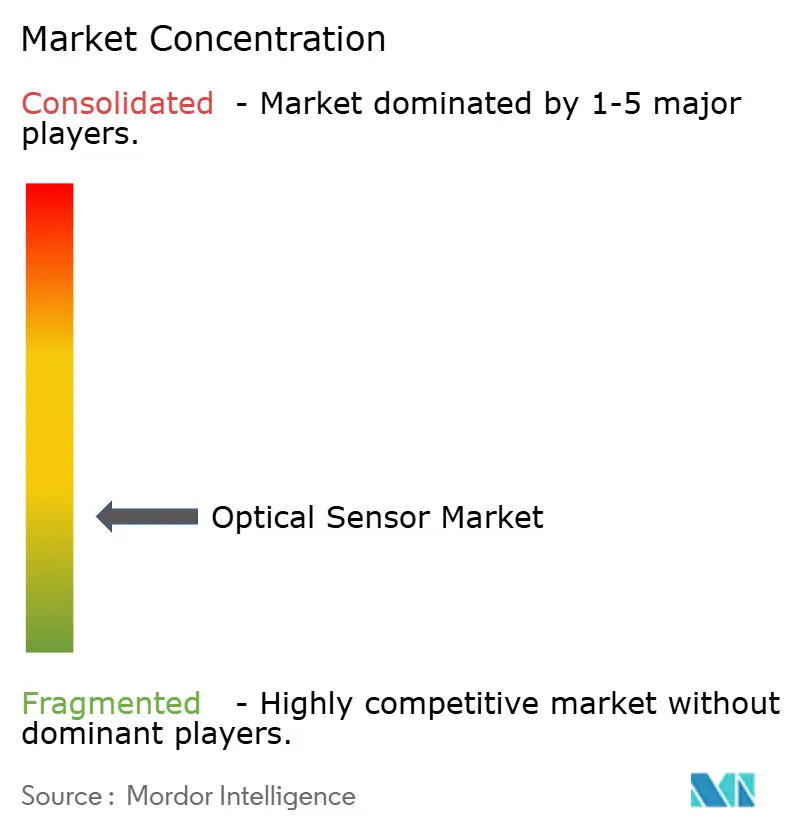
Das Spielfeld bleibt mäßig fragmentiert. Sony hält die Führung bei der Smartphone-Bildgebung, Hamamatsu dominiert wissenschaftliche Fotomultiplierröhren, und STMicroelectronics skaliert Siliziumphotonik-TOF-Module. Ihre kombinierten Lieferungen machen jedoch weniger als ein Viertel des Marktes für optische Sensoren aus, was Raum für Nischen-Disruptoren lässt. Start-ups für integrierte Photonik nutzen Foundry-Zugang und KI-Beschleunigungsblöcke, um aufkommende Bedürfnisse wie optische Chip-zu-Chip-Verbindungen und In-situ-Umweltanalysen zu adressieren.
Strategische Aktivitäten bevorzugen Akquisitionen gegenüber Greenfield-Forschung und -Entwicklung. Teledyne Technologies Inc.s Kauf der Luft- und Raumfahrtsparte von Excelitas Technologies Corp. erweitert raumqualifizierte Sensorportfolios, während die Fusion von Hamamatsu und NKT Photonics die Kontinuität der Laserquellenversorgung sichert. Partnerschaften zwischen Sensorunternehmen und KI-Edge-Computing-Anbietern zielen darauf ab, schlüsselfertige Module für autonome Fahrzeuge und Industrieroboter zu liefern. Das Branding betont nun Sicherheit durch Design, um Datenschutzvorschriften zu erfüllen.
Der Preisdruck hält am unteren Ende an, insbesondere bei analogen fotoelektrischen Geräten, doch das integrierte digitale Segment genießt stabile Margen, die mit systemweiten Einsparungen verbunden sind. Lieferanten mit eigenen Wafer-Fabriken und Optikbeschichtungslinien behalten ihre Widerstandsfähigkeit gegenüber Rohstoffschwankungen, während fablose Unternehmen sich auf differenziertes Design-IP und flexible Liefervereinbarungen konzentrieren.
Marktführer in der Branche für optische Sensoren
-
Sony Group Corporation
-
ams-OSRAM AG
-
Hamamatsu Photonics K.K.
-
ON Semiconductor Corp.
-
Keyence Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Sensoren Unternehmen in diesem Bericht
- ams-OSRAM AG
- Sony Group Corporation
- Hamamatsu Photonics K.K.
- ON Semiconductor Corp.
- ROHM Co., Ltd.
- SICK AG
- Keyence Corporation
- Teledyne Technologies Inc.
- STMicroelectronics N.V.
- Vishay Intertechnology Inc.
- Honeywell International Inc.
- IFM Electronic GmbH
- Pepperl + Fuchs SE
- Rockwell Automation Inc.
- Samsung Electronics Co. Ltd.
- Cognex Corporation
- FLIR Systems (Teledyne FLIR)
- Omnivision Technologies Inc.
- Lumentum Holdings Inc.
- Excelitas Technologies Corp.
- Thorlabs, Inc.
Marktchancen und Zukunftsaussichten
Chancen entstehen rund um eine engere Integration von Sensorik, Verarbeitung und Systemsoftware, insbesondere dort, wo optische Sensoren Echtzeit-Wahrnehmung und Analytik unterstützen. Konsolidierung und Portfolioerweiterung heben Leerstellen in multimodalen Sensorik-Stacks hervor, die Bildgebung mit anderen Modalitäten und geräteinterner Intelligenz kombinieren: indie Semiconductor unterzeichnete im Mai 2026 eine endgültige Vereinbarung zur Übernahme der fablosen CMOS-Bildsensor-Gruppe von ams OSRAM (40 Millionen EUR), um die multimodale Sensorik für industrielle und physische KI-Anwendungen zu stärken, und onsemi gab im Juni 2026 eine Vereinbarung zur Übernahme von Synaptics bekannt, um die Fähigkeiten im Bereich Edge-KI-Computing und intelligente Systeme zu erweitern. Für Anbieter erhöht dies die Nachfrage nach optischen Sensoren, die kalibrierte, digitale Ausgaben liefern und für die enge Kopplung mit eingebetteten KI-Pipelines ausgelegt sind, nicht nur nach diskreten Komponenten.
Auch die Fertigungskapazität und das Ökosystem-Tooling verschieben sich dahin, wo neue Programme verfolgt werden können. Tower Semiconductor gab im Juli 2026 eine duale strategische Expansion in Japan im Umfang von 3 Milliarden USD bekannt, unterstützt durch einen Zuschuss von 1 Milliarde USD des japanischen Ministeriums für Wirtschaft, Handel und Industrie, mit dem Ziel von 300-mm-Siliziumphotonik, Silizium-Germanium und fortschrittlicher Verpackung für die Nachfrage von Rechenzentren, was einen Weg für höhervolumige photonische Integration und Verpackung stärkt. Auf der Adoptionsseite gab Luxonis im Juli 2026 die native Unterstützung von OAK-Kameras in NVIDIA Isaac Sim und Isaac Lab bekannt, was simulationsorientierte Entwicklungsabläufe für Robotik und physische KI beschleunigt und die virtuelle Sensorintegration zu einem kurzfristigeren Kriterium für Designgewinne macht. Zusammen unterstützen diese Schritte klarere Einstiegspunkte für Sensoranbieter: integrierte Siliziumphotonik- und fortschrittliche Verpackungskapazität sowie Entwickler-Ökosysteme, die die Integrationsreibung für Machine-Vision- und Edge-Robotik-Einsätze verringern.
Neueste Industrielle Entwicklungen in Markt für optische Sensoren
- Juli 2026: Tower Semiconductor gab eine duale strategische Expansion in Japan im Umfang von 3 Milliarden USD bekannt, unterstützt durch einen Zuschuss von 1 Milliarde USD des japanischen Ministeriums für Wirtschaft, Handel und Industrie, mit Fokus auf 300-mm-Siliziumphotonik, Silizium-Germanium und fortschrittliche Verpackung. Der Schritt fügt Kapazität und Verpackungsfähigkeit hinzu, die die Skalierung integrierter optischer Sensoren und optischer Verbindungsbausteine direkt beeinflusst. Er signalisiert zudem eine tiefere Ausrichtung zwischen staatlichen Anreizen und photonik-orientierten Fertigungsfahrplänen.
- Mai 2026: ams-OSRAM unterzeichnete eine Vereinbarung zur Veräußerung seines CMOS-Bildsensor-Geschäfts (CIS) an indie Semiconductor Inc. für 40 Millionen EUR. Die Transaktion schärft den Fokus von ams-OSRAM auf digitale Photonik und verschafft indie zugleich eine dedizierte Bildsensorfähigkeit zur Stärkung multimodaler Sensorangebote für industrielle und physische KI-Anwendungen. Die Umschichtung der Vermögenswerte verändert zudem die Wettbewerbspositionierung für Automobil- und Industriebildgebungs-Lieferketten, die auf spezialisiertes CIS-Know-how angewiesen sind.
- Oktober 2025: Sony Semiconductor Solutions kündigte den CMOS-RGB-IR-Bildsensor IMX775 für Innenraumüberwachungskameras an, der 2,1 μm-Pixel mit etwa 5 effektiven Megapixeln kombiniert, mit geplanter Serienfertigung für Frühjahr 2026. Diese Produktrichtung verstärkt den Trend hin zu kompakten, NIR-fähigen Sensoren für Fahrer- und Insassenüberwachungsanforderungen im Automobilbereich. Sie verschärft zudem die Leistungsbenchmarks für Sensoranbieter, die ADAS-nahe Kamera-Stacks adressieren.
Markt für optische Sensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Produkten für optische Sensoren erzielt wird, die Licht, Farbe, Nähe, Position oder ähnliche Signale erfassen und in ein nutzbares elektrisches Ausgangssignal für Endanwendungen umwandeln.
Ausschlüsse aus dem Umfang: Reine Softwareanalysen, allgemeine Beleuchtungsprodukte und eigenständige optische Komponenten, die nicht als Sensoren verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sensortyp
- Bildsensor
- Glasfasersensor
- Fotoelektrischer Sensor
- Umgebungslicht- und Näherungssensor
- Sonstige (Position, Berührung, Multispektral)
- Nach Sensortechnologie
- Extrinsischer optischer Sensor
- Intrinsischer optischer Sensor
- Nach Komponente
- Fotodetektoren (Fotodioden, APDs, SPADs)
- Lichtquellen (LED, VCSEL, Laser)
- Optiken und Filter
- Integrierte Schaltkreise und Verarbeitungselektronik
- Nach Wellenlänge
- Ultraviolett (100–400 nm)
- Sichtbar (400–700 nm)
- Nahinfrarot (700–1.400 nm)
- Kurzwelliges IR / Mittleres IR (>1.400 nm)
- Nach Ausgang
- Analog
- Digital
- Nach Endanwendung
- Unterhaltungselektronik
- Industrielle Automatisierung und Robotik
- Automobil und Transport
- Gesundheitswesen und Medizinprodukte
- Biometrie und Sicherheit
- Luft- und Raumfahrt sowie Verteidigung
- Energie und Umweltüberwachung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Angebots- und Nachfragebild vor Beginn der Modellierung zu erstellen, insbesondere hinsichtlich der Bereiche, in denen optische Sensoren eingesetzt werden und wie schnell die Endmärkte wachsen. Wir beginnen in der Regel mit öffentlichen Datensätzen und Normenreferenzen und ordnen diese dann Anwendungsbereichen wie Verbrauchergeräten, Fahrzeugen, Industrieanlagen und medizinischen Instrumenten zu.
Zu den verwendeten Quellen gehören US-Volkszählungs- und internationale Handelsstatistiken für Elektronik- und sensorbezogene Kategorien, makroökonomische Indikatoren der OECD und der Weltbank, Handelsreihen im Stil von USITC und UN Comtrade, IEEE und andere begutachtete Fachzeitschriften für technologische Veränderungen sowie Patentdatenbanken zum Verständnis von Innovationsintensität und -richtung. Unternehmensberichte, Investorenpräsentationen, Mitschriften von Telefonkonferenzen mit Analysten und Verbandswebseiten wurden ebenfalls gesichtet, um Veränderungen im Produktmix (beispielsweise Bildsensoren gegenüber Glasfasersensoren) und typische Preisentwicklungen zu verstehen. In einigen Fällen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbankansicht dabei, die Überprüfung zu beschleunigen und die öffentlichen Quellen gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind indikativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen gesichtet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Annahmen zu überprüfen, die sich aus öffentlichen Quellen schwer bestätigen lassen, wie etwa die Aufteilung der Nachfrage nach Anwendung, typische Muster der Durchschnittsverkaufspreiserosion und der Zeitpunkt der Einführung in neuen Gerätegenerationen. Die Interviews umfassten Teilnehmer auf der Komponentenseite, Kanalakteure sowie Ingenieur- und Beschaffungsrollen auf der Endnutzerseite in den wichtigsten Regionen, sodass die Eingaben nicht von einer einzigen Geografie oder einem einzigen Anwendungsfall dominiert wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 56 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde unter Verwendung von Top-down- und Bottom-up-Logik kombiniert erstellt, sodass die Gesamtwerte an realen Nachfragesignalen verankert und anschließend von der Angebotsseite überprüft werden. Die Top-down-Betrachtung beginnt mit der Elektronik- und Geräteproduktion sowie Handelssignalen und rekonstruiert dann die Sensornachfrage anhand von Durchdringungsraten nach Anwendung (wie Näherungserkennung in Smartphones, optische Sensorik in der industriellen Automatisierung und Sensorgehalt pro Fahrzeug).
Zur Bestätigung der Gesamtwerte wurden selektive Bottom-up-Näherungsrechnungen verwendet, wo öffentliche Angaben vorliegen, wie etwa die Zuordnung von Lieferantenumsätzen, stichprobenartige Überprüfungen von Durchschnittsverkaufspreis mal Liefervolumen für wichtige Sensorfamilien sowie Kanal-Feedback zu laufenden Bestellungen. Wo eine vollständige Lieferantenabdeckung nicht sichtbar ist, wurden Lücken durch konservative Expansionsfaktoren auf Basis der anwendungsbezogenen Einführung und des regionalen Fertigungsmix geschlossen und anschließend in Primärgesprächen erneut überprüft.
Die Prognose verwendet eine Szenarioanalyse, die durch regressionsartige Beziehungen zwischen Nachfragetreibern und Sensorlieferungen unterstützt wird, gefolgt von einer Expertenbewertung der Wendepunkte. Zu den verfolgten Eingaben gehören Stückzahltrends bei Smartphones und Wearables, Fahrzeugproduktion und ADAS-Ausstattungsraten, Investitionszyklen in der industriellen Automatisierung, Produktionsraten für Medizingeräte sowie erwartete Durchschnittsverkaufspreisbewegungen, wenn Volumina skalieren und die Integration zunimmt. Nachdem die Annahmen finalisiert wurden, wurden die Jahreswerte mit konsistentem Währungszeitpunkt fortgeschrieben, um künstliche Sprünge durch Konvertierungseffekte zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass Ausreißer frühzeitig erkannt und mit Belegen korrigiert werden. Analysten verglichen modellierte Gesamtwerte mit unabhängigen Signalen wie der regionalen Elektronikproduktion, der Richtung der Gerätelieferungen und den Einführungsmustern in Anwendungen und überprüften dann Abweichungen in einem separaten Durchgang vor der Freigabe.
Wenn auf Segment- oder Regionalebene große Abweichungen auftraten, wurde eine Nachverfolgung ausgelöst, um den Eingabewert, der den Ausschlag verursachte, erneut zu überprüfen, wie etwa Durchdringung, Preisgestaltung oder Anwendungszuordnung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Volumina oder Preise verschieben können. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die veröffentlichte Sichtweise die neuesten verfügbaren Daten und Annahmen widerspiegelt.
Vergleich der Marktgröße für optische Sensoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Werte für optische Sensoren können dennoch plausibel sein, da die Gesamtwerte davon abhängen, was als Sensor gezählt wird, welche Anwendungen einbezogen werden und welches Jahr als Ausgangspunkt behandelt wird. Auch der Zeitpunkt der Währungsumrechnung und die Behandlung von Durchschnittsverkaufspreisänderungen spielen eine Rolle, da selbst kleine Preisannahmen einen umsatzbasierten Markt spürbar verschieben können.
Optoelektronische Komponenten, die nicht als Sensoren verkauft werden (wie allgemeine Emitter für Beleuchtungszwecke), liegen außerhalb des Umfangs von Mordor Intelligence, was ein häufiger Grund dafür ist, dass einige Gesamtwerte höher ausfallen, wenn benachbarte Komponenten in denselben Bereich gebündelt werden. Unterschiede entstehen auch dadurch, ob das Modell von Gerätebedarf-Indikatoren mit Durchdringungsannahmen ausgeht oder ob es sich stärker auf Lieferanten-Rollups stützt, die private Umsätze übersehen oder Kanalwiederverkäufe in schnelllebigen Verbraucherelektronikzyklen doppelt zählen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,38 Mrd. USD (2026) | |
| Globaler Forschungsanbieter A | 28,07 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster; die Umfangsdiskussion ist weniger explizit darüber, ob benachbarte optoelektronische Komponenten und Module vom Sensorumsatz ausgeschlossen sind. |
| Branchenforschungsportal B | 26,69 Mrd. USD (2024) | Verankert die Größenbestimmung an einer Basis von 2024 und wendet breite Segment-Rollups nach Typ und Region an, was die anwendungsgetriebene Nachfrage unterschätzen kann, wenn sich die Durchdringung bei Geräten und Fahrzeugen schnell ändert. |
Insgesamt lässt sich die Streuung hauptsächlich durch Umfangsgrenzen und Basisjahrunterscheide erklären, gefolgt davon, wie Preisgestaltung und Durchdringung von Jahr zu Jahr aktualisiert werden. Indem das Modell an beobachtbaren Geräte- und Industrienachfrageindikatoren verankert und die Gesamtwerte mit gezielten Lieferanten- und Kanaleingaben überprüft werden, bleibt die Größenbestimmung nachvollziehbar und reproduzierbar, auch wenn öffentliche Angaben unvollständig sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für optische Sensoren?
Die Marktgröße für optische Sensoren erreichte im Jahr 2026 USD 29,38 Milliarden und wird bis 2031 voraussichtlich USD 48,21 Milliarden erreichen.
Welcher Sensortyp wächst am schnellsten?
Glasfasersensoren werden bis 2031 voraussichtlich mit einer CAGR von 12,05 % wachsen, dem höchsten Wert unter allen Sensorkategorien.
Warum gewinnen Sensoren auf Basis von Siliziumphotonik an Bedeutung?
Die photonische Integration auf Wafer-Ebene senkt die Stückkosten auf unter USD 10 und kombiniert dabei Detektion, Signalführung und Verarbeitung auf demselben Chip, was erschwingliche Hochleistungsmodule ermöglicht.
Wie gestaltet die Regulierung die Nachfrage in Europa?
EU-Sicherheitsvorschriften beschleunigen die Einführung von NIR-Bildsensoren für ADAS, und die Bestimmungen der DSGVO sowie des KI-Gesetzes treiben die biometrische Verarbeitung auf dem Gerät voran und begünstigen integrierte optische Designs.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Nahe Osten führt das regionale Wachstum mit einer CAGR von 13,05 % an, getrieben durch Smart-City-Infrastruktur und Sicherheitseinsätze.
Was sind die wichtigsten Lieferkettenrisiken?
Engpässe bei hochreiner Kieselsäure und Germanium stellen kurzfristige Einschränkungen dar und erfordern eine Diversifizierung hin zu synthetischer Kieselsäure und alternativen IR-Detektormaterialien.