
Apothekenverwaltungssystem-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 116.45 Milliarden US-Dollar |
| Marktgröße (2031) | 236.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Apothekenverwaltungssystem-Marktanalyse von Mordor Intelligence
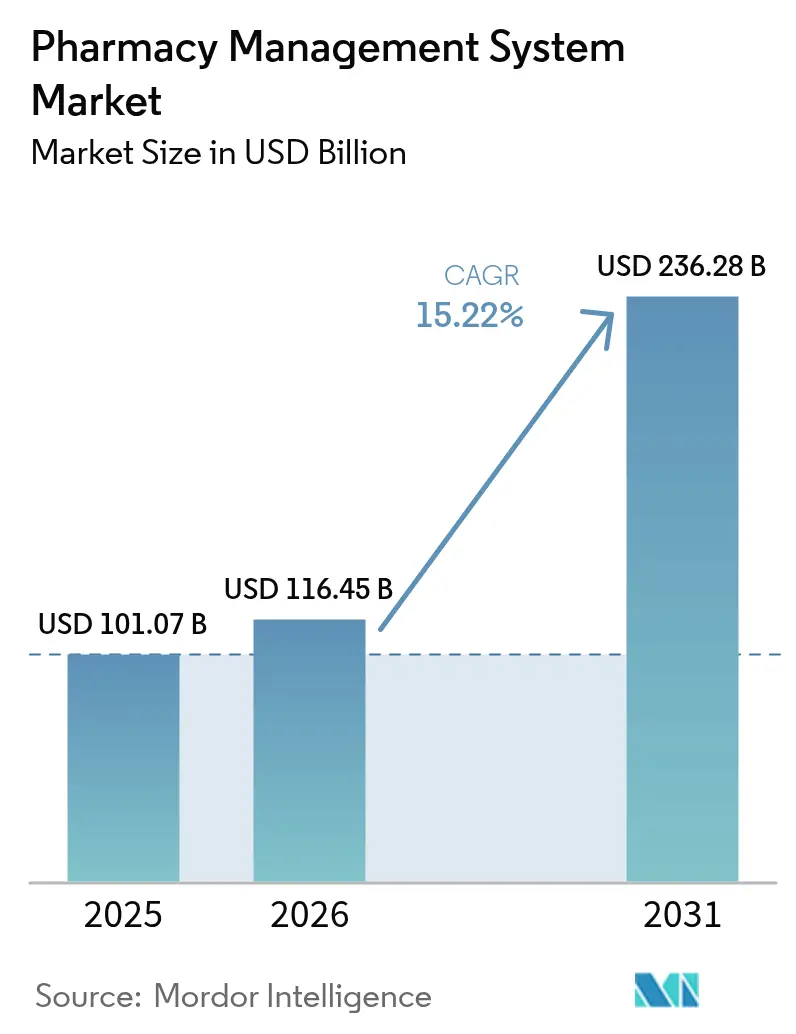
Die Apothekenverwaltungssystem-Marktgröße im Jahr 2026 wird auf USD 116,45 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 101,07 Milliarden, mit Prognosen für 2031 von USD 236,28 Milliarden, wachsend mit einer CAGR von 15,22 % über 2026–2031.
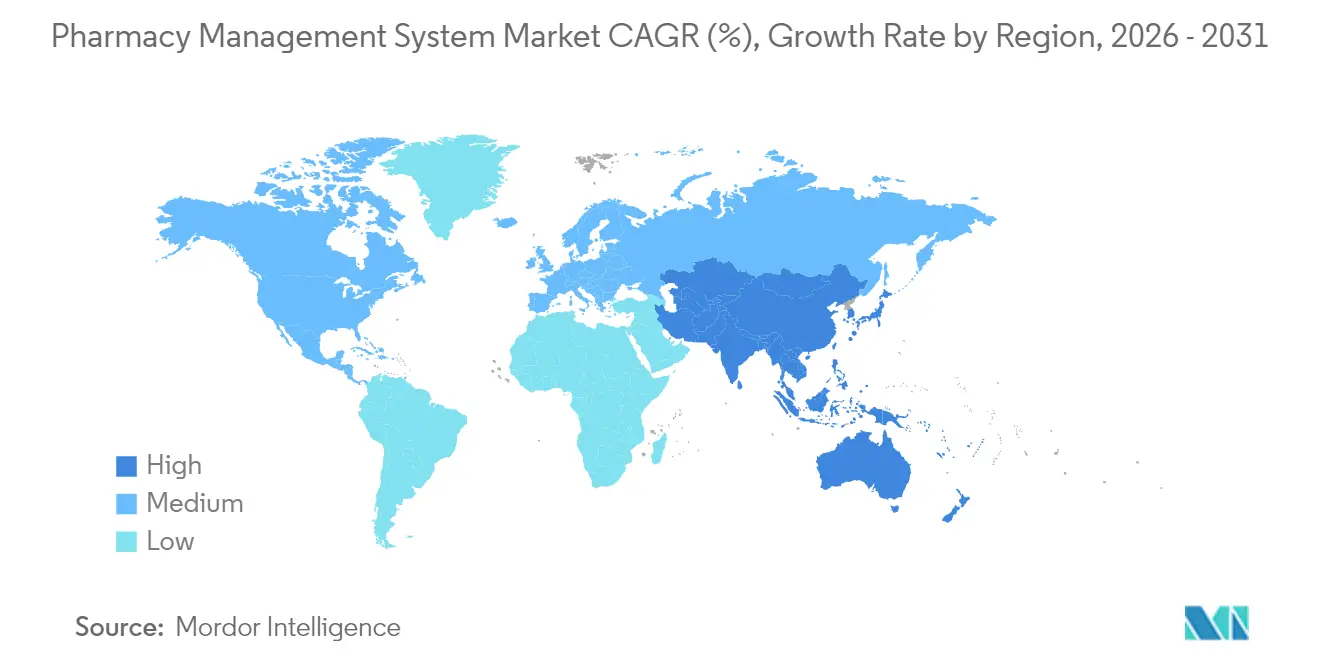
Der rasche Anstieg spiegelt eine umfassendere Transformation wider, bei der sich Apotheken von produktausgabenden Ausgabestellen zu digital vernetzten Versorgungszentren entwickeln. Die Nachfrage nach Cloud-Plattformen, die leicht skalierbar sind, nach integrierten Modulen, die strengere Sicherheitsvorschriften erfüllen, und nach Analysen, die dünne Margen durch Steigerung der betrieblichen Effizienz ausgleichen, nimmt zu. Der Wettbewerb dreht sich nun um technologische Tiefe statt um die Anzahl der Filialen, während die Patientenerwartungen an klinische Dienstleistungen jeden Anbieter dazu drängen, Arbeitsabläufe zu modernisieren. Nordamerika stellt die größte Umsatzbasis dar, während der Asien-Pazifik-Raum mit der steilsten Wachstumskurve aufwartet, da Regierungen neue digitale Infrastrukturen finanzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Cloud-Bereitstellung hielt der Apothekenverwaltungssystem-Markt im Jahr 2025 einen Marktanteil von 62,85 % und ist auf Kurs, sich bis 2031 mit einer CAGR von 17,18 % zu erweitern.
- Nach Lösungen entfiel im Jahr 2025 ein Marktanteil von 66,90 % auf die Apothekenverwaltungssystem-Marktgröße, während Dienstleistungen zwischen 2026 und 2031 eine CAGR von 16,05 % erzielen werden.
- Nach unabhängigen Apotheken kontrollierten diese im Jahr 2025 56,20 % des Apothekenverwaltungssystem-Marktanteils; Apothekenketten sind auf eine CAGR von 16,84 % bis 2031 ausgerichtet.
- Nach Einzel- und Gemeinschaftsstandorten führten diese mit einem Umsatzanteil von 43,95 % im Jahr 2025, während Langzeitpflege- und Fachapotheken mit einer CAGR von 14,96 % bis 2031 wachsen werden.
- Nach Nordamerika entfielen 40,55 % des Umsatzes im Jahr 2025 auf diese Region, der Asien-Pazifik-Raum wird jedoch voraussichtlich mit der schnellsten CAGR von 17,72 % im Zeitraum bis 2031 aufwarten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Rezeptvolumina belasten Apotheker | +2.8% | Nordamerika und Europa, global zunehmend | Mittelfristig (2–4 Jahre) |
| Rascher Wandel hin zu Cloud-gehosteten Apothekenplattformen | +3.2% | Nordamerika und Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Strenge globale Arzneimittelsicherheitsvorschriften | +2.1% | Global | Langfristig (≥4 Jahre) |
| Kosteneinsparungen durch KI-gestützte Bestandsoptimierung | +1.9% | Entwickelte Märkte zuerst | Mittelfristig (2–4 Jahre) |
| Integration von Pharmakogenomik-Modulen | +1.4% | Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Ausbau von Telematik-Apothekendienstleistungen | +1.8% | Ländliche und unterversorgte Gebiete | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Rezeptvolumina belasten Apotheker
Die Ausgaben für verschreibungspflichtige Arzneimittel in den Vereinigten Staaten stiegen im Jahr 2024 um 10–12 %, wobei GLP-1-Mittel gegen Fettleibigkeit für mehr als 80 % des inkrementellen Umsatzes verantwortlich waren, was den täglichen Ausgabedruck verschärft. Umfragen zeigen, dass 61 % der Amerikaner Apotheken heute als geeignete Orte für die Primärversorgung betrachten, was die Aufgaben der Apotheker in die Bereiche Beratung und Impfung ausweitet. Unabhängige Filialen spüren die Belastung am stärksten, wobei im Jahr 2023 täglich eine schloss, weil Erstattungskürzungen und manuelle Arbeitsabläufe die Gewinne schmälerten. Automatisierte Ausgabe- und klinische Dokumentationsmodule innerhalb des Apothekenverwaltungssystem-Marktes beseitigen Routineaufgaben und ermöglichen es Apothekern, sich auf höherwertige Dienstleistungen zu konzentrieren. Anbieter, die fortschrittliche Workflow-Engines einsetzen, berichten von weniger Fehlern und kürzeren Wartezeiten, was die Patientenbindung verbessert.
Rascher Wandel hin zu Cloud-gehosteten Apothekenplattformen
Dreiundachtzig Prozent der pharmazeutischen Organisationen halten bereits Kernauslastungen in der Cloud, und die Cloud-Ausgaben des Sektors sollen bis 2030 auf USD 59,37 Milliarden ansteigen. Cloud-Architekturen unterstützen die Echtzeit-Datensynchronisierung über Ketten mit Tausenden von Filialen hinweg, eine Leistung, die lokale Server nur schwer erbringen können. Die Nachfrage nahm während der COVID-19-Pandemie zu, als Fernzugriffe und elastische Kapazitäten zu betrieblichen Notwendigkeiten und nicht zu optionalen Extras wurden. Moderne Cloud-Anbieter zertifizieren sich auch nach regionalen Datenschutzrahmen, was Bedenken hinsichtlich der Datensouveränität verringert, die die Einführung früher verzögerten. Da die Abonnementpreise die IT-Kosten mit dem Rezeptvolumen in Einklang bringen, treten sogar einzelne unabhängige Standorte in den Apothekenverwaltungssystem-Markt ein, um auf Unternehmensanalysen ohne Kapitalausgaben zugreifen zu können.
Strenge globale Arzneimittelsicherheitsvorschriften
Die US-amerikanische Drogenbehörde (Drug Enforcement Administration) warnt, dass Hacker nun DEA-Nummern stehlen und Tausende von Bestellungen fälschen, was Apotheken dazu zwingt, die Überwachung von kontrollierten Substanzen zu verschärfen. Das Büro des Nationalen Koordinators bildete eine Arbeitsgruppe für Apothekeninteroperabilität, um Prüfpfade und Datenaustauschstandards für jedes Ausgabesystem verbindlich zu machen. Parallele Schritte der Europäischen Arzneimittelagentur und der japanischen Arzneimittel- und Medizingeräteagentur (PMDA) begünstigen Plattformen, die Sicherheitsvorkehrungen über Grenzen hinweg harmonisieren. Diese aufeinander abgestimmten Mandate beschleunigen die Ausgaben für sichere E-Rezepte, Barcode-Verifizierung und Echtzeit-Ablenkungsüberwachung innerhalb des Apothekenverwaltungssystem-Marktes. Spezial- und Langzeitpflegebetreiber setzen auf Compliance-Dashboards, weil ihr hochwirksamer Arzneimittel-Mix sie höheren Strafen aussetzt.
Kosteneinsparungen durch KI-gestützte Bestandsoptimierung
Künstliche-Intelligenz-Engines helfen Apotheken, Lagerbestände durch intelligentere Nachfrageprognosen und optimale Nachbestellungsauslöser um 20 % zu reduzieren. Durch die Aufhellung von Rabattflüssen und Vertragsstufen senken KI-Tools auch die für 2024 gemeldete Differenz von USD 356 Milliarden zwischen Listen- und Nettoarzneimittelpreisen. Walgreens leitet nun 40 % seiner Rezepte durch automatisierte Mikro-Fulfillment-Hubs, was die Arbeitskosten senkt und gleichzeitig die Genauigkeit erhöht. Frühe Anwender gewinnen eine Absicherung gegen den Fachkräftemangel und den Erstattungsdruck, was Konkurrenten dazu veranlasst, prädiktive Module schnell einzubetten. Mit zunehmender Reife der KI vergrößern sich die Leistungsunterschiede zwischen Apotheken, die Daten nutzen, und solchen, die auf stapelbasierter Berichterstattung feststecken.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anbieterbindung an Altsysteme | -2.4% | Global, tief verankerte Installationen | Mittelfristig (2–4 Jahre) |
| Zunehmende Bedenken hinsichtlich Cybersicherheit und Datenschutz | -1.9% | Stark regulierte Märkte | Kurzfristig (≤2 Jahre) |
| Hohe Anfangsinvestitionskosten für Automatisierung | -1.6% | Schwellenländer und unabhängige Apotheken | Kurzfristig (≤2 Jahre) |
| FHIR-Interoperabilitätslücken mit der nächsten Generation elektronischer Patientenaktensysteme | -1.3% | Entwickelte Mehrfachsystemregionen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anbieterbindung an Altsysteme
Große Gesundheitssysteme verlassen sich oft auf maßgeschneiderte Lösungen, die Ausgabe-, Abrechnungs- und Formulardaten in proprietäre Formate einweben; ein Anbieterwechsel kann Millionen kosten und Monate der Umschulung erfordern [1]NEXTDC, „When Sustaining Growth is the Highest Business Priority,” nextdc.com . Unabhängige Filialen stehen vor anderen Hürden, wie begrenztem IT-Personal und der Angst vor Ausfallzeiten, die fragile Cashflows gefährden. Die Konsolidierung kann die Bindung vertiefen, wenn ein Erwerber offene APIs abschafft, wie Beobachter nach dem Kauf von Parata Systems durch BD für USD 1,548 Milliarden im Jahr 2024 feststellten. Cloud-Neuankömmlinge bauen diese Hindernisse schrittweise ab, indem sie Migrationswerkzeuge und nutzungsabhängige Konditionen anbieten, doch der vollständige Übergang bleibt langwierig, solange Altverträge laufen.
Zunehmende Bedenken hinsichtlich Cybersicherheit und Datenschutz
Pharmaunternehmen erlitten im Jahr 2024 einige der weltweit teuersten Datenpannen, und jede Kompromittierung erhöht das rechtliche Risiko für Ausgabestandorte, die geschützte Gesundheitsdaten übermitteln. Unabhängige Apotheken zögern, Daten in der Cloud zusammenzuführen, weil sie bezweifeln, die Anbietersicherheit überwachen zu können. HIPAA-Vorschriften verpflichten Eigentümer, jeden KI-Schluss im Zusammenhang mit der Patientenversorgung zu dokumentieren, was Governance-Schichten hinzufügt, die Einführungen verlangsamen. Anbieter reagieren mit inländischen Rechenzentren, Zero-Trust-Frameworks und kontinuierlichen Penetrationstests, doch viele Käufer entscheiden sich immer noch für Hybridbereitstellungen, die Effizienz gegen wahrgenommene Kontrolle eintauschen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente – Lösungen verankern Kernbetrieb
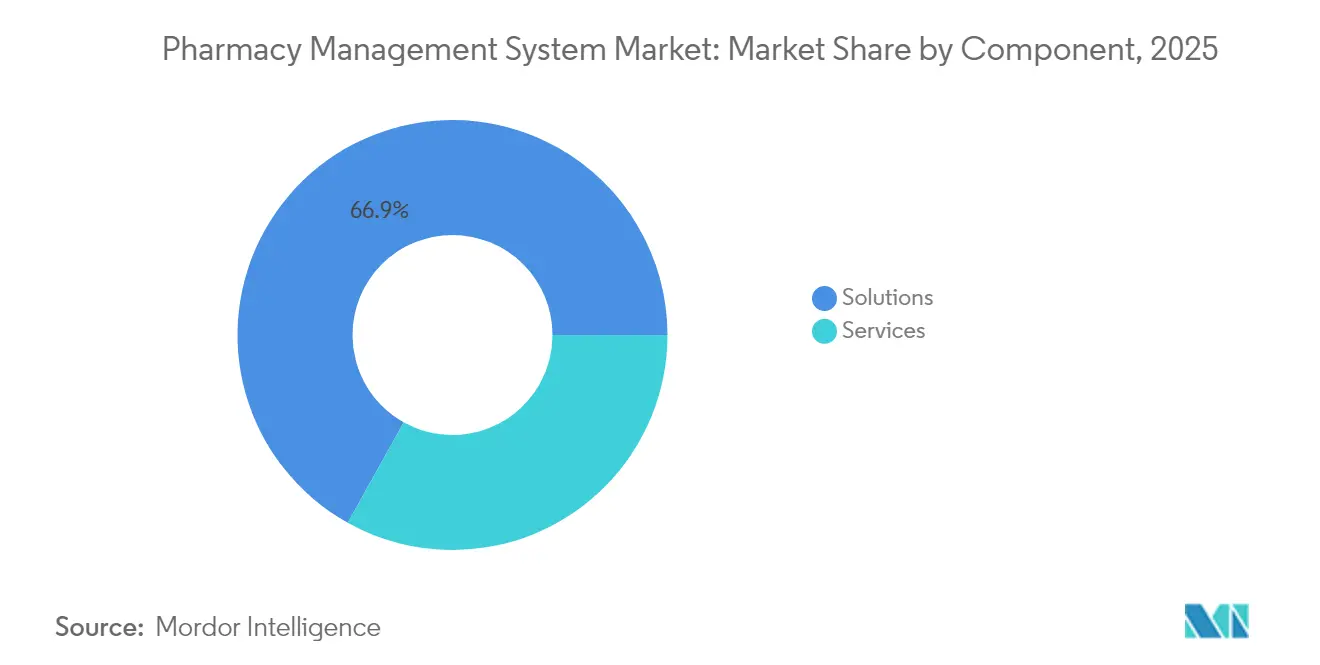
Lösungsprodukte generierten im Jahr 2025 66,90 % der Apothekenverwaltungssystem-Marktgröße, was den unverzichtbaren Bedarf an E-Rezept-Verarbeitung, Bestandskontrolle und Compliance-Tracking widerspiegelt. Die integrierten klinischen Prüfungen und die automatisierte finanzielle Abstimmung des Segments schützen vor Fehlern, die regulatorische Bußgelder auslösen können. Krankenhäuser und Ketten setzen Multi-Modul-Suiten ein, damit Apotheker auf höchstem Niveau arbeiten, während Systeme Routineeingaben übernehmen. Das Wachstum bei Dienstleistungen, das bis 2031 mit einer CAGR von 16,05 % erwartet wird, zeigt, dass Anwender zunehmend Konfiguration, Mitarbeiterschulung und verwaltetes Hosting suchen, sobald die Basissoftware in Betrieb ist.
Die Dienstleistungswelle signalisiert einen reifenden Markt, in dem die Optimierung lange nach der Inbetriebnahme andauert. Apotheken fordern Analyse-Optimierung, Sicherheits-Patching und Workflow-Neugestaltung, wenn neue Erstattungsregeln eintreffen. Berater betten Benchmark-Dashboards ein, die Füllraten, Wartezeiten und Zahler-Mix über Filialen hinweg vergleichen und Betreibern helfen, die Marge zu verteidigen. Anbieter, die Software und Beratungsunterstützung kombinieren, positionieren sich für beständigere Einnahmequellen und vertiefen ihren Anteil am Apothekenverwaltungssystem-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Kauf des Berichts verfügbar


Nach Bereitstellung – Cloud führt moderne Infrastruktur an
Cloud-Installationen besaßen 2025 einen Anteil von 62,85 % und werden bis 2031 die schnellste CAGR von 17,18 % erzielen, was unterstreicht, wie Elastizität, niedrigere Anfangskosten und nahtlose Updates den Komfort lokaler Hardware überwiegen. Ketten bevorzugen die Cloud, um Daten über Hunderte von Filialen hinweg zu standardisieren, während unabhängige Apotheken Abonnementmodelle begrüßen, die Investitionsausgaben in Betriebskosten umwandeln.
Lokale Installationen schrumpfen, da Cybersicherheitsminderung, Redundanz und Wartung Fähigkeiten erfordern, die kleine IT-Teams nicht bereitstellen können. Compliance-Prüfer bewerten Cloud-Systeme nun höher, weil Anbieter gehärtete Umgebungen pflegen, die nach mehreren Frameworks zertifiziert sind. Der Wandel verbessert die Echtzeit-Zusammenarbeit zwischen Verschreibern, Zahlern und Apothekern und vertieft die Akzeptanz des Apothekenverwaltungssystem-Marktes in allen geografischen Regionen.
Nach Organisationsgröße – Unabhängige behalten Skaleneffekte, Ketten überbieten das Wachstum
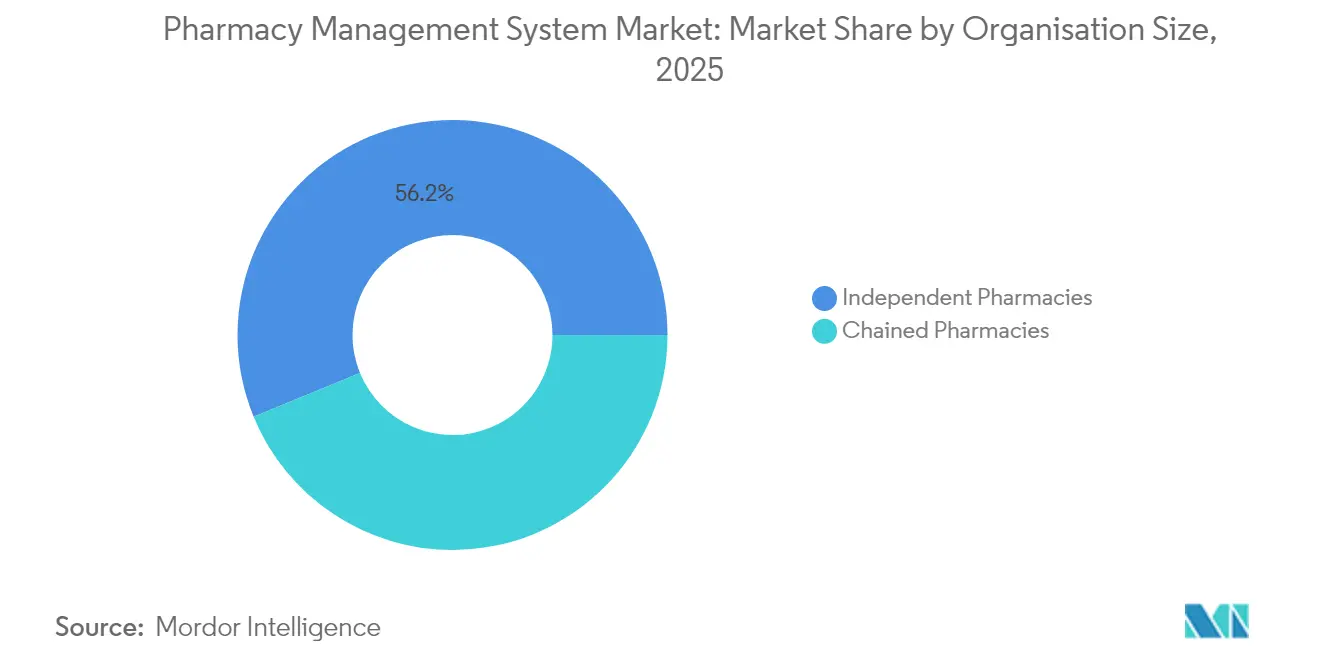
Unabhängige Apotheken beherrschten 56,20 % des Umsatzes im Jahr 2025, doch die Konsolidierung ist unvermeidlich, solange die Zahlererstattung hinter der Kosteninflation zurückbleibt und manuelle Aufgaben die Marge aufzehren. Im Jahr 2023 schloss täglich ein Inhaber, was die fragile Wirtschaftlichkeit offenbarte. Ketten begegnen den Gegenwind durch Masseneinkauf und gemeinsame Dienstleistungen, was ihnen hilft, eine CAGR von 16,84 % bis 2031 zu verzeichnen.
Genossenschaften und Einkaufsgruppen statten Einzelstandortbetreiber mit gemeinsamen Cloud-Instanzen aus, was die Einstiegshürden für den Apothekenverwaltungssystem-Markt senkt. Kettenbetreiber investieren derweil Kapital in Robotik, prädiktive Personalplanung und präventive Pflegeprogramme, die die Markenwahrnehmung verbessern. Die Kluft setzt Softwareanbieter unter Druck, abgestufte Angebote zu entwickeln – leichtgewichtig für kleine Geschäfte und unternehmenstauglich für mehrstaatige Netzwerke.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Kauf des Berichts verfügbar
Nach Endverbraucherindustrien – Einzelhandel dominiert weiterhin, Fachbereich wächst stark
Einzel- und Gemeinschaftsstandorte erwirtschafteten 43,95 % des Umsatzes im Jahr 2025 und bestätigen, dass Eckläden der erste Anlaufpunkt für alltägliche Beschwerden bleiben. Sie benötigen Kassensystem-, OTC-Katalog- und Impfmodule in einer einzigen Benutzeroberfläche, damit das Personal schnell zwischen Aufgaben wechseln kann. Langzeitpflege- und Fachanbieter, die mit einer CAGR von 14,96 % wachsen, fordern strenge Dosierungspläne, Kühlkettenüberwachung und zahlersspezifische Adhärenzberichte.
Therapien mit höherem Schweregrad erfordern engere Überwachung und klinische Notizerfassung innerhalb des Apothekenverwaltungssystem-Marktes. Anbieter integrieren nun Medikamentenverwaltungsaufzeichnungen mit Patientenaufklärung und Kuriervermittlung, um die Temperaturkontrolle zu gewährleisten. Krankenhausapotheken konzentrieren sich auf eine geschlossene Medikamentenverabreichung, die mit elektronischen Patientenakten verbunden ist, um unerwünschte Ereignisse zu reduzieren und Aufenthalte zu verkürzen.
Geografische Analyse
Markt für Apothekenverwaltungssysteme in Nordamerika
Die Dominanz Nordamerikas beruht auf reifen Versicherungsmärkten, umfangreichen Filialnetzen und Regulierungsbehörden, die bei jeder Abgabe elektronische Prüfungen vorschreiben. US-amerikanische Initiativen zur Bekämpfung des Opioidmissbrauchs fördern die Einführung der Echtzeit-Rezeptüberwachung, während Kanadas Universalversorgung den Bedarf an kosteneffizienter Nachfüllkoordination unterstreicht. Jüngste DEA-Warnungen zu EHR-Betrug beschleunigen Investitionen in Prüfpfade und Mehrfaktor-Authentifizierung. Auch Risikokapital fließt in KI-Start-ups, die Entlastung bei Arbeitsabläufen versprechen, und vergrößert so die Technologielücke zwischen modernen und veralteten Apotheken.
Markt für Apothekenverwaltungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die stärkste Wachstumsdynamik, da China, Indien und Indonesien die Primärversorgung ausbauen und Lieferketten digitalisieren. Nationale eHealth-Konzepte lenken Subventionen in cloudfähige Software, damit ländliche Kliniken Patientendaten mit städtischen Krankenhäusern teilen können. Japans rasch alternde Bevölkerung schärft den Fokus auf Medikamenten-Adhärenz-Apps, die mit Abgabeplattformen integriert werden. Multinationale Ketten, die in Südostasien expandieren, bestehen auf Unternehmenssystemen, die ihren westlichen Betrieb widerspiegeln, und befeuern so die Nachfrage im Markt für Apothekenverwaltungssysteme.
Markt für Apothekenverwaltungssysteme in Europa
Europa nimmt eine mittlere Position ein. Harmonisierte EMA-Leitlinien verpflichten Apotheken dazu, Seriennummern zu verfolgen und unerwünschte Ereignisse einheitlich ber Grenzen hinweg zu melden. Der Brexit bringt zusätzliche Zolldokumentation mit sich und veranlasst britische Apotheken, Nachschub und behördliche Meldungen zu automatisieren. Skandinavische Märkte, die seit Langem zu den frühen Anwendern des E-Rezepts zählen, rüsten nun auf KI-gestützte Prognosen um, die höhere Arbeitskosten ausgleichen. Im gesamten Kontinent begünstigen Datenschutzvorschriften wie die DSGVO Anbieter, die ein differenziertes Einwilligungsmanagement anbieten.

Regulatorisches Umfeld
Die Regulierung von Apothekenmanagementsystemen konzentriert sich auf die Integrität elektronischer Aufzeichnungen, die elektronische Verschreibung kontrollierter Substanzen und Interoperabilitätsanforderungen, die Prüfpfade, Identitätskontrollen und sicheren Datenaustausch zu zentralen Produktmerkmalen machen. In den Vereinigten Staaten richten sich Systeme, die elektronische Verschreibungen kontrollierter Substanzen unterstützen, nach den DEA-Anforderungen für elektronische Verschreibungen (21 CFR Part 1311), während umfassendere Kontrollen für elektronische Aufzeichnungen und Signaturen durch Rahmenwerke wie 21 CFR Part 11 geprägt werden. Diese Kontrollen erhöhen die Anforderungen an Zeitstempelung, Zugriffsverwaltung und manipulationssichere Protokollierung in Dispensierabläufen. Kostenträgergetriebene Spezifikationen für elektronische Verschreibungen beeinflussen ebenfalls die Konfiguration, wobei CMS-Standards für elektronische Verschreibungen üblicherweise über NCPDP SCRIPT zusammen mit Formular- und Leistungstransaktionen implementiert werden.
In anderen wichtigen Regionen verschärfen Regierungen und Regulierungsbehörden die Anforderungen an digitale Apotheken und Rückverfolgbarkeit, die direkt in die Datenmodelle und Integrationen von PMS einfließen. Das Vereinigte Königreich aktualisierte die Vorschriften für Apothekendienstleistungen durch die NHS-bezogenen Miscellaneous Amendments, die am 1. Oktober 2025 in Kraft traten, mit stärkerem Fokus auf konforme digitale Dispensierung und Berichterstattung über die Leistungserbringung. China erließ eine überarbeitete Fassung der Regulations on the Implementation of the Drug Administration Law (State Council Decree No. 828), die am 15. Mai 2026 in Kraft tritt und einheitliche Anforderungen an die Arzneimittelrückverfolgbarkeit enthält, wodurch Apotheker und ihre Softwareanbieter zu standardisierter Nachverfolgung und Berichterstattung gedrängt werden. Nigeria hat außerdem die Electronic Pharmacy (e-Pharmacy) Regulations, 2026, eingeführt, die einen formalen Compliance-Rahmen für lizenzierte digitale Apothekenbetriebe, Verschreibungsmanagement und Datensicherheit schaffen. In Europa verschiebt sich das Arzneimittelnetzwerk weiterhin in Richtung strukturierter Arzneimitteldaten und Interoperabilität über ISO-IDMP-ausgerichtete Initiativen, was die Erwartungen an standardisierte Stammdatenverwaltung und -austausch erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Apothekenmanagementsystemen beginnt mit dem Softwaredesign und der Produktisierung (Workflow, Abrechnungen, Bestandsführung, elektronische Verschreibung, Compliance-Module) und erstreckt sich auf Cloud-Infrastrukturanbieter und Sicherheitstools, die Hosting, Identität, Überwachung und Datenaufbewahrung unterstützen. Implementierungspartner und interne IT-Teams übernehmen dann die Konfiguration, Datenmigration, Validierung und Integrationen zu vor- und nachgelagerten Parteien wie EHR-Systemen, verschreibenden Ärzten, Großhändlern und Kostenträger-/PBM-Systemen. Apotheken (unabhängige, Ketten-, Krankenhaus-, Langzeitpflege- und Spezialapotheken) setzen die Plattform nach dem Go-Live operativ für Dispensierung, Abrechnung und klinische Dokumentation ein. Die laufende Wertschöpfung verschiebt sich hin zu Upgrades, Managed Services, Analytik-Feinabstimmung, Cybersicherheitshärtung und Interoperabilitätspflege, da sich Standards und Kostenträgeranforderungen ändern.
Vertrieb und Lieferkonnektivität sind entscheidend, da Arzneimittelbeschaffung und -verfügbarkeit den Apothekenworkflow und die Bestandsentscheidungen beeinflussen. In den Vereinigten Staaten sind Distributoren ein dominanter Kanal für den Fluss verschreibungspflichtiger Arzneimittel, wodurch die Integration mit Distributorkatalogen, Vertragspreisen und Bestellsystemen zentral für die PMS-Leistung wird. Häufige Reibungspunkte sind komplexe Datenmigration von Altsystemen, proprietäre Integrationsmuster, die die Wechselkosten erhöhen, Alarmmüdigkeit durch übermäßige klinische und betriebliche Benachrichtigungen sowie Erschwinglichkeitsbeschränkungen für kleine unabhängige Apotheken. Compliance bei der Rückverfolgbarkeit setzt sich ebenfalls durch die Kette fort, da Apotheker sich bis November 2026 auf DSCSA-getriebene interoperable elektronische Workflows vorbereiten, was zu mehr nativer Serialisierung, EPCIS-orientiertem Datenaustausch und weniger Middleware-Abgleichsschritten führt. Jüngste Anbieteraktivitäten bei benachbarten Apotheken-ERP- und Lieferintelligenztools, darunter RxERP mit der Einführung serialisierter ERP-Funktionen (April 2026) und SureCost mit der Aktualisierung eines zentralisierten Lieferintelligenz-Workflows, der Beschaffung, Bestandsführung und Einblicke in Engpässe integriert (Juni 2026), deuten auf eine engere Verknüpfung von PMS mit Beschaffung und Rückverfolgbarkeit hin.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Große Gesundheits-IT-Akteure wie McKesson, Omnicell und Oracle Health bündeln Ausgabe-, Lieferketten- und Analysefunktionen, um Unternehmensverträge zu halten. Mittelgroße Spezialisten wie ScriptPro konzentrieren sich auf Robotik, während RedSail Technologies unabhängige Apotheken mit Cloud-Kassensystemen und Adhärenzmodulen umwirbt. Technologischer Vorsprung überwiegt nun die Anzahl der Filialen; Käufer priorisieren KI-Entscheidungsunterstützung, offene APIs und Cybersicherheitsnachweise bei der Auswahl von Plattformen.
Die Konsolidierung beschleunigt sich, da Platzhirsche Nischeninnovatoren übernehmen. BDs Übernahme von Parata Systems für USD 1,548 Milliarden brachte robotergestützte Auftragserfüllung unter seinen Medikamentenmanagement-Schirm [4]Becton, Dickinson and Company, „10-K 2024,” bd.com. Innovaccers Kauf von Pharmacy Quality Solutions lieferte Leistungskennzahlen, die 95 % der Gemeinschaftsapotheken abdecken, und erweiterte wertbasierte Versorgungsanalysen. Die Private-Equity-Gruppe Sycamore Partners einigte sich auf den Erwerb von Walgreens Boots Alliance für USD 23,7 Milliarden, ein Schritt, der voraussichtlich Kapital in die Automatisierung von Tausenden von Filialen pumpen wird.
KI- und Cloud-Neuankömmlinge fordern etablierte Marken heraus. Asepha erhielt im Juli 2025 USD 4 Millionen, um maschinelle Lernmodelle zu verfeinern, die die Verifizierungszeit um 40 % reduzieren. PQS startete EQUIPP Copilot, um Leistungslücken in Echtzeit aufzuzeigen und Gemeinschaftsapotheken Einblicke zu verschaffen, die typischerweise größeren Ketten vorbehalten sind. Anbieter, die mit Zahlungsportalen, Telemedizin-Apps und Smartgerät-Sensoren zusammenarbeiten können, gewinnen Marktanteile, da sich die Gesundheitsversorgung konvergiert.
Marktführer im Apothekenverwaltungssystem-Sektor
McKesson Corporation
Cerner Corporation
Becton Dickinson and Co.
GE Healthcare Inc.
Omnicell, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Apothekenverwaltungssysteme
- McKesson Corporation
- Omnicell, Inc.
- Cerner Corporation
- Becton, Dickinson and Company
- GE HealthCare Technologies Inc.
- Talyst Systems, LLC
- Epicor Software Corporation
- Allscripts Healthcare Solutions, Inc.
- ACG Infotech Ltd.
- Clanwilliam Health Ltd.
- DATASCAN (DCS Pharmacy, Inc.)
- GlobeMed Ltd.
- Health Business Systems, Inc.
- Idhasoft Ltd.
- MedHOK, Inc.
- PioneerRx, LLC
- QS/1 Data Systems, LLC (RedSail Technologies)
- ScriptPro LLC
- Liberty Software, Inc.
- Computer-Rx, Inc.
Lesen Sie die Analyse der Apothekenverwaltungssystem-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Interoperabilität und Rückverfolgbarkeit schaffen kurzfristig Freiraum für Plattformen, die den Integrationsaufwand reduzieren und dabei Prüfanforderungen bei Dispensierung, Beschaffung und Berichterstattung erfüllen. In den Vereinigten Staaten erhöhen die bis November 2026 laufenden DSCSA-Meilensteine die Nachfrage nach interoperablen elektronischen Rückverfolgbarkeits-Workflows, was Apotheken dazu bewegt, PMS, Großhändlerbestellungen und serialisierte Bestandsdaten mittels standardorientiertem Austausch zu verbinden (zum Beispiel EPCIS-ausgerichteter Datenaustausch). Anbieter, die Migrationswerkzeuge, Validierungstools und vorgefertigte Konnektoren zu EHR- und Großhändler-Ökosystemen bündeln, adressieren anhaltende Blockaden wie Altsystembindung und fragmentierte Schnittstellen, insbesondere für unabhängige Apotheken, die abonnementbasierte Bereitstellungsmodelle und Managed Security benötigen.
Unternehmensweite Cloud- und KI-Programme führen ebenfalls zu realer Kauf- und Entwicklungstätigkeit, insbesondere in Spezialapotheken, Krankenhausnetzwerken und standortübergreifenden Betreibern, die einheitliche Medikamentendaten und skalierbare Infrastruktur benötigen. Im Februar 2026 erweiterte Inovalon die Zusammenarbeit mit Oracle, um seine ScriptMed-Spezialapotheken-Software auf der Oracle Cloud Infrastructure unter Nutzung der Oracle Autonomous AI Database zu skalieren, was einen Vorstoß in Richtung cloud-nativer Leistung und Datenvereinheitlichung für komplexe Apothekenbetriebe unterstreicht. Im Juni 2026 schloss System C eine nationale Vereinbarung zur Einführung von CareFlow Pharmacy in Krankenhäusern der Republik Irland, mit einem für 2026 geplanten Rollout über mehrere Standorte, was die Chancen bei nationaler oder krankenhausübergreifender Standardisierung unterstreicht, bei der Integration, Change Management und laufende Optimierungsdienstleistungen Teil des Kaufs sind. Investitionen in KI-gestützte Apothekenbetriebe zeigen sich auch in Initiativen wie Evernorths Pharmacy Forward für Accredo Specialty Pharmacy (angekündigt im Juni 2026 mit einer Investition von 100 Millionen USD bis 2028), was die Nachfrage nach PMS-nahen Analytik- und Workflow-Automatisierungslösungen verstärkt, die skalierbar operationalisiert werden können und nicht auf Pilotprojekte beschränkt bleiben.
Recent Industry Developments in Markt für Apothekenverwaltungssysteme
- Mai 2026: BD ging eine Partnerschaft mit Wellstar Health System ein, um die BD Pyxis Pro-Medikamentenausgabe mit BD Alaris-Infusionssystemen zu verbinden, als Teil eines stärker integrierten Medikamenten-Workflows von der Apotheke bis zum Krankenbett. Dieser Schritt verstärkt die Nachfrage nach Apothekenplattformen, die Daten über Dispensier- und Infusionsgeräte hinweg vereinheitlichen und geschlossene Medikationsmanagement-Initiativen innerhalb von Gesundheitssystemen unterstützen können.
- Dezember 2025: Omnicell brachte Titan XT auf den Markt, ein unternehmensweites automatisiertes Ausgabesystem, das von der cloudbasierten Plattform OmniSphere angetrieben wird und die Kontrolle über den Medikamentenbestand auf Pflegebereiche ausdehnt. Dies erweitert den adressierbaren Anwendungsbereich für Apothekenmanagementplattformen vom zentralen Apothekenbetrieb auf dezentrale Pflegeeinrichtungen, in denen Echtzeit-Bestandstransparenz und Governance erforderlich sind.
- Dezember 2024: Omnicell führte OmniSphere ein, eine cloud-native Software- und Datenplattform, die Apothekenrobotik und intelligente Geräte für ein durchgängiges Medikationsmanagement integriert. Die Plattformrichtung signalisierte eine Verschiebung hin zu einer Cloud-First-Architektur und Datenschicht-Konsolidierung, wodurch der Wettbewerbsschwerpunkt stärker auf Interoperabilität, Geräteanbindung und Analytik über standortübergreifende Implementierungen hinweg liegt.


Markt für Apothekenverwaltungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch Apothekenmanagementsystem-Software und damit verbundene Dienstleistungen erzielt werden, die den täglichen Apothekenbetrieb unterstützen, wie Verschreibungsverarbeitung, Bestandskontrolle, Abrechnung, Berichterstattung und Compliance-Unterstützung, sowohl im Einzelhandel als auch in Krankenhausapotheken.
Ausgeschlossene Bereiche: Ausgeschlossen sind allgemeine elektronische Patientenaktensysteme von Krankenhäusern, die keine Apothekenmanagementfunktionalität enthalten, sowie reine Umsätze aus Arzneimittelvertrieb und Großhandel.
Übersicht der Segmentierung
- Nach Komponente
- Lösungen
- Bestandsverwaltung
- Verwaltung von Bestellungen
- Lieferkettenmanagement
- Regulatorische und Compliance-Informationen
- Klinische und administrative Leistung
- Sonstige Lösungen
- Dienstleistungen
- Lösungen
- Nach Bereitstellung
- Cloud-basiert
- Vor-Ort
- Nach Organisationsgröße
- Unabhängige Apotheken
- Apothekenketten
- Nach Endverbraucherindustrien
- Krankenhausapotheken
- Einzel-/Gemeinschaftsapotheken
- Langzeitpflege- und Fachapotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zu Apotheken, Verschreibungen und der Akzeptanz von Gesundheits-IT, da diese die Nachfrageankerpunkte für Apothekensoftware-Ausgaben darstellen. Wir stützen uns dabei üblicherweise auf öffentliche Quellen wie die US Centers for Medicare and Medicaid Services, die Arzneimitteldatenbanken und Sicherheitshinweise der US Food and Drug Administration, die Centers for Disease Control and Prevention sowie nationale Statistikportale, die Gesundheitsausgaben und Anbieterzahlen veröffentlichen.
Um die kommerzielle Seite zu untermauern, prüfen wir außerdem Geschäftsberichte von Unternehmen, Transkripte von Ergebnistelefonkonferenzen und Investorenpräsentationen, gefolgt von den Websites von Apotheken- und Gesundheits-IT-Verbänden sowie seriöser Presseberichterstattung. Für Gegenprüfungen zu Unternehmenspräsenz, Produkteinführungen und Patentaktivitäten nutzen wir außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank, was hilft, Doppelzählungen zu vermeiden, wenn Anbieter Module bündeln. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärforschung konzentriert sich auf Gespräche mit Softwareanbietern, Vertriebspartnern und Apothekenbetreibern, um zu bestätigen, was tatsächlich gekauft wird, wie Verträge preislich gestaltet sind und wo die Modulakzeptanz beschleunigt wird. Wir nutzen diese Gespräche außerdem, um Annahmen zur Cloud-Migration, zu Service-Anbindungsraten und zu Ersatzzyklen in APAC, EMEA und Amerika zu testen, damit das Modell das tatsächliche Kaufverhalten widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 18% | APAC: 46% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 35% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 47% | Amerika: 18% |
Marktgrößenbestimmung und Prognose
Das Größenbestimmungsmodell verwendet einen Top-down-Ansatz, bei dem Signale zu Apotheken- und Gesundheits-IT-Ausgaben zu einem adressierbaren Pool für Apothekenmanagement-Workflows rekonstruiert und anschließend nach Akzeptanz- und Ersatzverhalten gefiltert werden. Danach gleichen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen ab, wie beispielsweise gesampelten Umsatzangaben von Anbietern, Kanalprüfungen zu durchschnittlichen Vertragswerten und volumenbasierter Logik, die mit Apothekenstandorten und Verschreibungsdurchsatz verknüpft ist.
Wichtige Eingangsgrößen umfassen die Anzahl der Einzelhandels- und Krankenhausapotheken, Trends beim Verschreibungsvolumen, den Anteil der Apotheken, die integrierte Dispensier- und Abrechnungssoftware nutzen, die Durchdringung von Cloud-Implementierungen, die durchschnittliche Preisentwicklung bei Software und Dienstleistungen sowie typische Erneuerungs- und Upgrade-Zyklen. Fehlt ein Datenpunkt für ein Land, wird die Lücke durch Proxy-Verhältnisse aus ähnlichen Märkten geschlossen und anschließend angepasst, nachdem Interviews bestätigt haben, ob Betrieb und Preisgestaltung vergleichbar sind.
Für die Prognose wird eine Szenarioanalyse verwendet, damit wir die Auswirkungen der Geschwindigkeit der Cloud-Migration, der regulatorischen und Compliance-Arbeitslast und des Arbeitskräftedrucks, der die Automatisierung vorantreibt, separat testen können. Die endgültige Entwicklungslinie wird dann an die Erwartungen der Praktiker hinsichtlich Budgetwachstum und Erneuerungszeitpunkt angepasst, sodass die Prognose in beobachtbaren Kaufmustern verankert bleibt, statt nur Trends zu extrapolieren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung prüft, ob die implizierten Ausgaben pro Apotheke und pro Verschreibung über die Regionen hinweg plausibel erscheinen, und vergleicht die Ergebnisse anschließend mit unabhängigen Indikatoren wie Gesundheits-IT-Budgets und Wachstumsmustern bei Softwareabonnements. Zeigt ein Ergebnis auf Länderebene einen starken Sprung oder eine Stagnation, die durch die Signale nicht gestützt wird, wird der Annahmensatz erneut überprüft und ein Nachfassgespräch ausgelöst, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe durchläuft das Modell mehrere Analystenprüfungen, um sicherzustellen, dass Berechnungslogik, Währungsumrechnungen und Umfangsgrenzen über die Jahre hinweg konsistent sind. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, etwa größere Änderungen der Erstattungspolitik oder groß angelegte Technologieeinführungen. Unmittelbar vor der Auslieferung führen wir eine finale Prüfungsrunde durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Apothekenmanagementsysteme mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Apothekenmanagementsysteme zu sehen, da Publisher nicht immer dieselben Produkte, Endnutzer oder Vertragsumsatzlinien erfassen. Unterschiede ergeben sich auch daraus, wie schnell angenommen wird, dass Cloud-Abonnements On-Premise-Lizenzen ersetzen, und wie Dienstleistungsumsätze innerhalb mehrjähriger Verträge behandelt werden.
Durch die Nachverfolgung von Einschlussregeln auf Modulebene und die Aktualisierung von Annahmen zum Wechselkurszeitpunkt hält Mordor Intelligence die Erfassung auf Apotheken-Workflow-Software plus zugehörige Dienstleistungen fokussiert, während einige Schätzungen auch breitere Krankenhaus-IT oder benachbarte Umsatzzyklustools einbeziehen, die außerhalb eines Apothekensystems liegen. Wir sehen außerdem Lücken, wenn eine Quelle aggressive Kurven für die Cloud-Durchdringung verwendet, ohne das Erneuerungsverhalten zu validieren, was den kurzfristigen Wert erhöhen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 116,45 Mrd. USD (2026) | |
| Branchenpublisher A | 73,50 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen langsameren Wachstumspfad, und der Umfang scheint Bereitstellungs- und Endnutzermixe unterschiedlich zu gruppieren, was den Anstieg durch Cloud-Abonnements in späteren Jahren unterschätzen kann. |
| Forschungspublisher B | 72,56 Mrd. USD (2023) | Umfasst eine breitere Palette apothekenbezogener Softwaretypen und Support-Posten und wendet ein anderes CAGR-Fenster an, was beeinflusst, wie schnell Preisgestaltung und Akzeptanz angenommen werden. |
Der Vergleich zeigt, dass die Spanne hauptsächlich durch das für die Verankerung verwendete Jahr, die Frage, was als Apothekensystem im Gegensatz zu benachbarten Tools gezählt wird, und die für Cloud und Dienstleistungen verwendete Wachstumskurve erklärt wird. Unsere Schätzung bleibt nachvollziehbar, da jeder Schritt auf Signale zur Apothekenaktivität, Preislogik und Interviewprüfungen zurückgeführt werden kann, die Annahmen leichter überprüfbar und wiederholbar machen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Apothekenverwaltungssystem-Markt und welches Wachstum wird erwartet?
Die Apothekenverwaltungssystem-Marktgröße beträgt im Jahr 2026 USD 116,45 Milliarden und soll bis 2031 bei einer CAGR von 15,22 % USD 236,28 Milliarden erreichen.
Welches Bereitstellungsmodell führt den Markt an?
Cloud-Plattformen führen mit einem Anteil von 62,85 % im Jahr 2025 und expandieren am schnellsten mit einer CAGR von 17,18 %, dank Skalierbarkeit und niedrigerer Anfangskosten.
Warum investieren unabhängige Apotheken trotz knapper Margen in Verwaltungssysteme?
Sie benötigen Automatisierung, um Erstattungskürzungen und Arbeitslastspitzen entgegenzuwirken; ohne Technologie riskieren Unabhängige die Schließung, wie die Schließungsrate von einer Filiale pro Tag in den Vereinigten Staaten im Jahr 2023 zeigt.
Welche Rolle spielt KI im Apothekenbetrieb?
KI reduziert Lagerinvestitionen um rund 20 %, automatisiert Fulfillment-Hubs und zeigt Adhärenzrisiken auf, was messbare Kosteneinsparungen und Serviceverbesserungen erzeugt.
Seite zuletzt aktualisiert am:



