
Marktgröße und Marktanteil der Auftragsherstellung von Biopharmazeutika
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 53.68 Milliarden US-Dollar |
| Marktgröße (2031) | 99.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
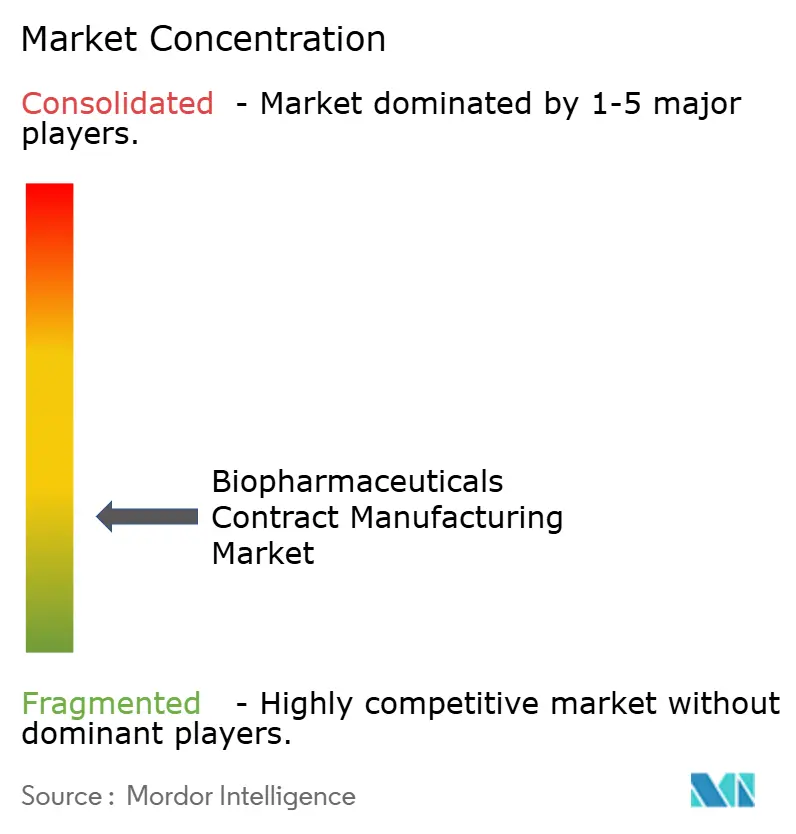
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Auftragsherstellung von Biopharmazeutika von Mordor Intelligence
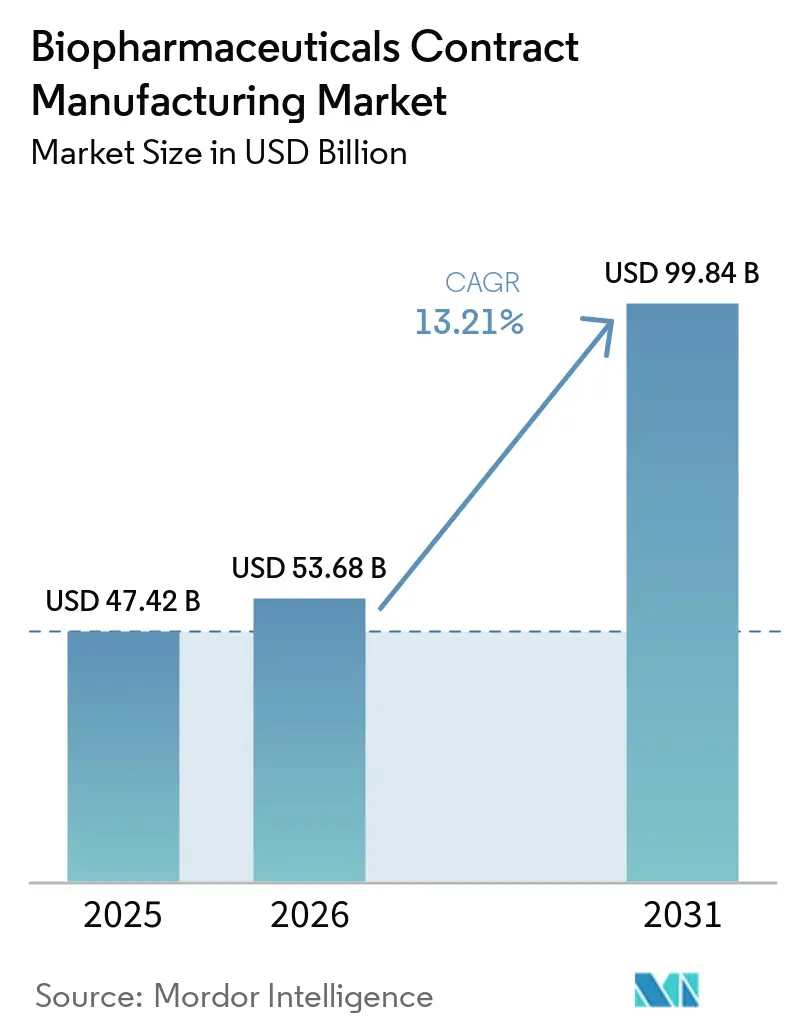
Die Marktgröße für Auftragsherstellung von Biopharmazeutika wird im Jahr 2026 auf USD 53,68 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 47,42 Milliarden, mit Prognosen für 2031 von USD 99,84 Milliarden, was einem Wachstum von 13,21 % CAGR über 2026–2031 entspricht. Dieser Fortschritt übertrifft den breiteren Pharmasektor, da große Auftraggeber die Auslagerung beschleunigen, um Kapital zu schonen und spezialisiertes Fachwissen zu nutzen. Das Wachstum wird durch die unaufhaltsame Ausweitung der Pipelines für Biologika und Biosimilars, die rasche kommerzielle Einführung von Einweg-Produktionssystemen sowie wachsende Kapazitätslücken für Zell- und Gentherapievektoren verstärkt. Die geografische Nachfrage ist breit aufgestellt, wobei Nordamerika durch seine etablierten Biotech-Cluster dominiert, während der asiatisch-pazifische Raum die schnellsten Zuwächse verzeichnet, da multinationale Konzerne China-plus-eins-Beschaffungsstrategien umsetzen. Technologieinvestitionen in KI-gestützte prädiktive Steuerung, kontinuierliche Bioprozessierung und modulare Anlagen steigern die Ausbeuten und verkürzen die Zeitpläne, was den Wettbewerbsvorteil digital-orientierter Auftragsherstellungs- und Entwicklungsorganisationen (CDMOs) schärft.
Wichtigste Erkenntnisse des Berichts
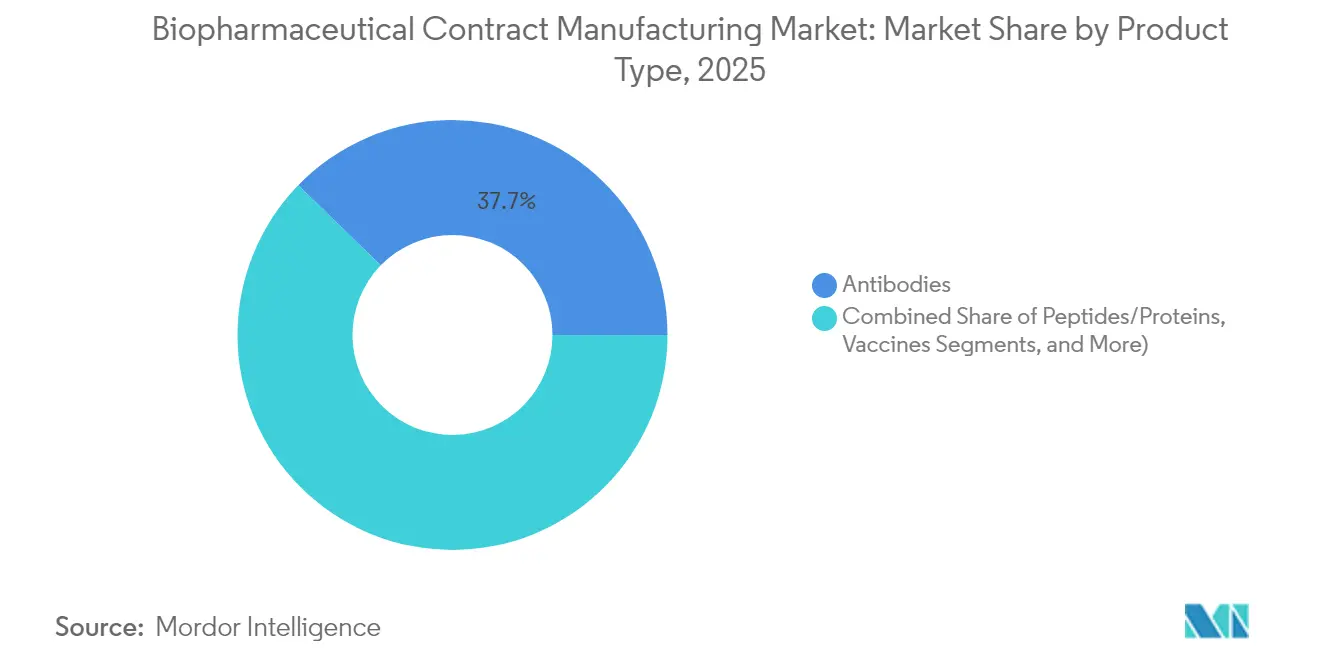
- Nach Produkttyp führten Antikörper mit einem Marktanteil von 37,74 % am Markt für Auftragsherstellung von Biopharmazeutika im Jahr 2025, während Zell- und Gentherapievektoren bis 2031 voraussichtlich mit einer CAGR von 17,76 % wachsen werden.
- Nach Serviceart hielt die cGMP-Wirkstoffherstellung im Jahr 2025 einen Umsatzanteil von 41,85 %; Prozessentwicklungsdienstleistungen weisen die höchste prognostizierte CAGR von 16,45 % bis 2031 auf.
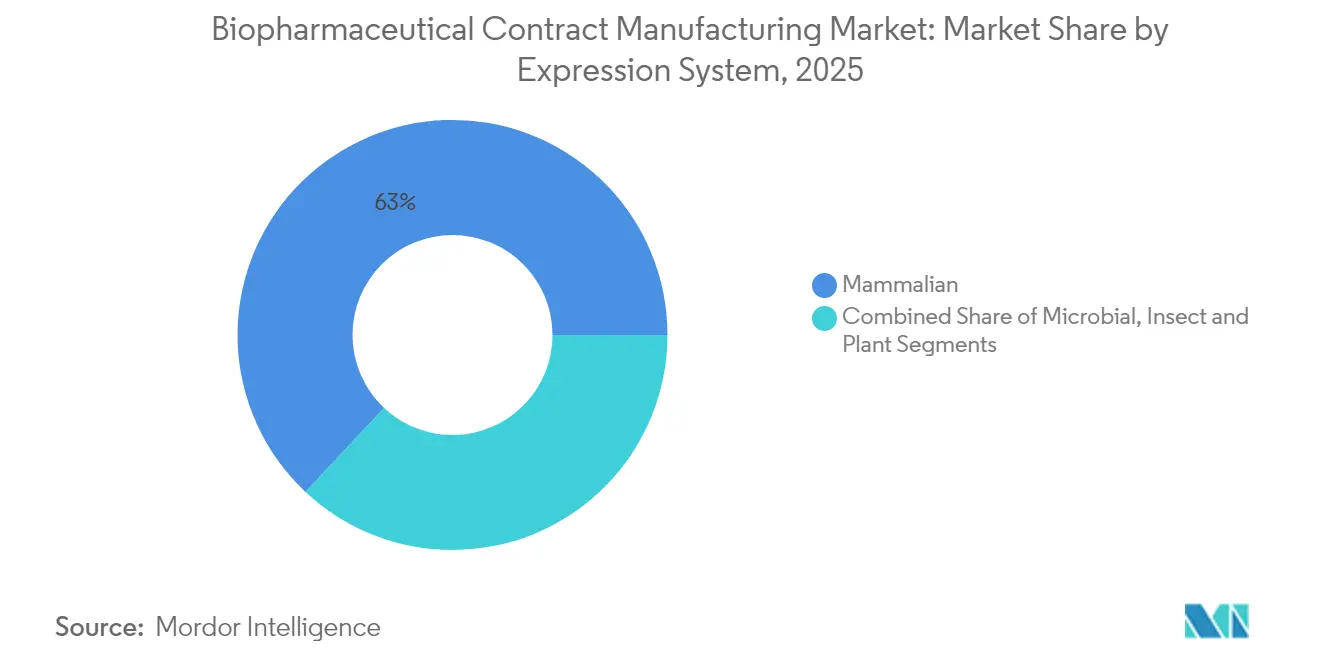
- Nach Expressionssystem entfielen auf Säugetierplattformen im Jahr 2025 63,02 % des Marktanteils am Markt für Auftragsherstellung von Biopharmazeutika, mit einer CAGR von 14,36 % bis 2031.
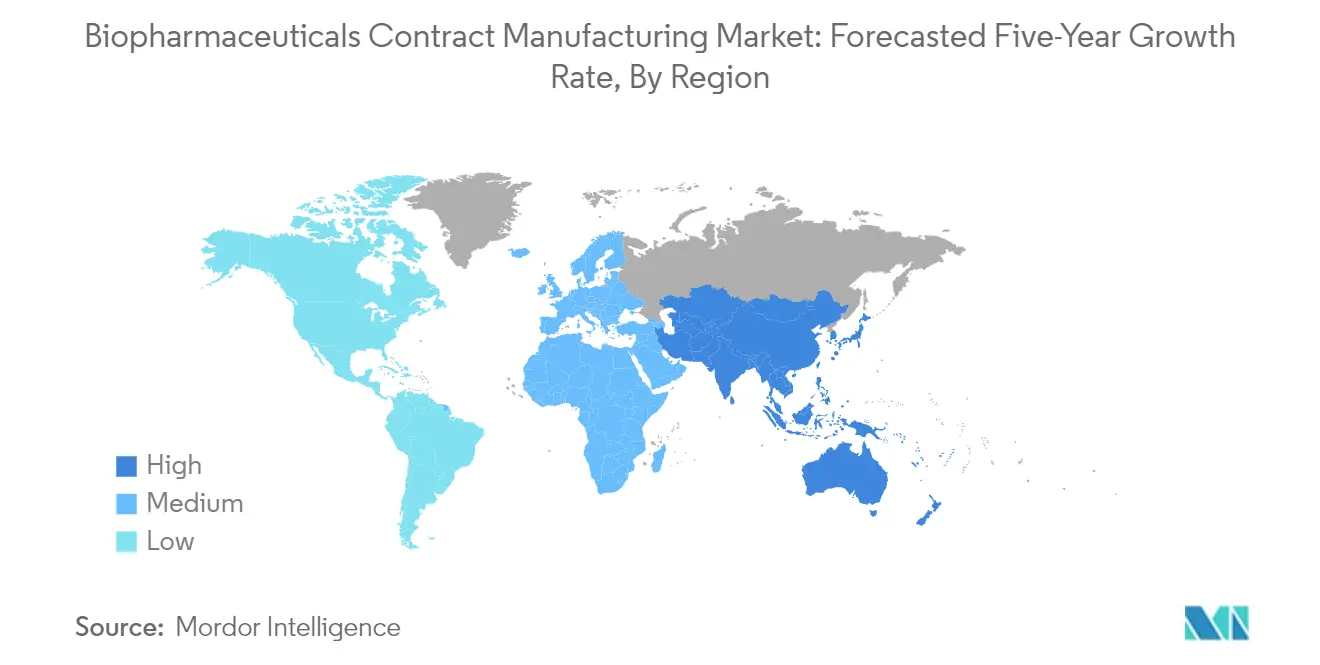
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 36,25 % des Marktes für Auftragsherstellung von Biopharmazeutika, während der asiatisch-pazifische Raum mit einer CAGR von 11,18 % bis 2031 das schnellste regionale Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Ausweitung der Biologika-/Biosimilar-Pipelines | +3.20% | Global mit Beschleunigung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Anstieg der Auslagerung bei großen Biopharma-Auftraggebern | +2.80% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Einweg- und modularen Bioprozessmodulen | +2.10% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kapazitätslücke für Zell- und Gentherapievektoren | +1.90% | Kernmärkte Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| China-plus-eins-Beschaffungsverlagerung zugunsten koreanischer/europäischer CDMOs | +1.40% | Kernregion asiatisch-pazifischer Raum, Ausstrahlungseffekte auf die EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive Bioprozesssteuerung zur Ausbeutesteigerung | +1.20% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Auslagerung bei großen Biopharma-Auftraggebern
Der Anteil der Entwickler, die mindestens eine wesentliche Aktivität auslagern, stieg im Jahr 2024 auf 86,9 %, da Unternehmen Flexibilität und Kapitaleffizienz anstrebten. Auftraggeber wenden sich zunehmend an CDMOs für komplexe Modalitäten wie Antikörper-Wirkstoff-Konjugate und autologe Zelltherapien, die Nischenkompetenz und eine strenge regulatorische Begleitung erfordern. Die Auslagerung verkürzt auch klinische Zeitpläne, da integrierte Anbieter Prozessentwicklung, Analytik und kommerzielle Skalierung unter einem einzigen Qualitätssystem anbieten. Kapazitätsreservierungen im Rahmen mehrjähriger Rahmendienstleistungsverträge sind zur Norm geworden und sichern den vorrangigen Zugang, wenn die Pipeline-Nachfrage steigt. Zusammen verankern diese Kräfte das CDMO-Partnerschaftsmodell fest in den unternehmensweiten Fertigungsstrategien und stärken die Wachstumsdynamik des Marktes für Auftragsherstellung von Biopharmazeutika.
Rasante Ausweitung der Biologika-/Biosimilar-Pipelines
Mehr als 700 genbasierte Therapien und 450 Biosimilar-Moleküle befinden sich im Jahr 2025 in globalen Entwicklungsprogrammen. Kleine und mittelgroße Innovatoren verfügen selten über industrielle Produktionskapazitäten und sind daher auf externe Hersteller angewiesen, die Zellkultur-Know-how, globale regulatorische Erfahrung und die Flexibilität mitbringen, sich an regionale Zulassungsverfahren anzupassen. Harmonisierte Leitlinien in den Vereinigten Staaten, Europa und wichtigen Ländern des asiatisch-pazifischen Raums begünstigen zusätzlich CDMOs mit multinationalen Standortnetzwerken. Mit zunehmender Komplexität von Biologika werden differenzierte Aufreinigungs-, Formulierungs- und Verabreichungstechnologien zu entscheidenden Werttreibern in der Auftragsherstellung von Biologika, was zu einer engen Zusammenarbeit und Technologietransfer-Rahmenwerken führt, die CDMOs über den gesamten Produktlebenszyklus einbinden.
Einführung von Einweg- und modularen Bioprozessmodulen
Moderne Anlagen, die mit Einweg-Bioreaktoren ausgestattet sind, können die volumetrische Gesamtkapazität um 20 % steigern und gleichzeitig die Fixkosten um 40 % senken, wie Bioprozess-Benchmarking-Daten zeigen.[1] Wegwerfbare Fließwege reduzieren das Kreuzkontaminationsrisiko und unterstützen Mehrprodukt-Suiten, die schnell zwischen Kampagnen wechseln können. Handelsübliche modulare Module wie die FlexFactory-Plattform werden vorvalidiert geliefert, was die Bauzeiten auf der grünen Wiese um 70 % verkürzt und den CO₂-Fußabdruck im Vergleich zu Edelstahlanlagen um 55 % reduziert. Diese Effizienzgewinne kommen Biosimilar-Entwicklern, die auf Preiswettbewerbsfähigkeit ausgerichtet sind, sowie Auftraggebern aus Schwellenmärkten, die strengen Kapitalallokationshürden gegenüberstehen, besonders zugute.
Kapazitätslücke für Zell- und Gentherapievektoren
Branchenanalysen beziffern die Engpässe in der Vektorherstellung auf 500 %, was die Vorlaufzeiten für qualifizierte CMO-Slots auf 18 Monate treibt. Umfangreiche Investitionen sind im Gange; Beispiele hierfür sind Fujifilm Diosynths USD 120 Millionen teures Advanced Center for Gene Therapies in Texas, doch die Nachfrage übersteigt weiterhin das Angebot. Diese Knappheit schafft Anreize für neuartige Lösungen wie allogene Plattformen, die auf skalierbare Off-the-shelf-Therapien abzielen. Gleichzeitig gewinnen kontinuierliche Perfusionsprozesse an Bedeutung, um die Bioreaktorerzeugung zu steigern. Entwickler betrachten strategische CDMO-Allianzen heute als unverzichtbar, um Kapazitäten zu sichern und Kommerzialisierungspläne zu entrisiken, was die langfristige Umsatzsichtbarkeit für Dienstleister im Markt für Auftragsherstellung von Biopharmazeutika festigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge cGMP- und Datenintegritäts-Compliance-Last | –1.8% | Global, besonders streng in der EU und den USA | Langfristig (≥ 4 Jahre) |
| Globaler Mangel an qualifizierten Bioprozessingenieuren | –1.5% | Global, akut in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck auf Einwegkunststoffe | –0.9% | EU führend, global expandierend | Langfristig (≥ 4 Jahre) |
| Überkapazitätsrisiko durch ungenutzte Edelstahl- und Einwegkapazitäten | –0.7% | Global, konzentriert in investitionsstarken Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge cGMP- und Datenintegritäts-Compliance-Last
Die Umsetzung von EU-GMP-Anhang 1 verschärft die Anforderungen an die Sterilherstellung und zwingt zu umfangreichen Upgrades bei der Kontaminationskontrolle und Qualitätsüberwachung. FDA-Warnschreiben im Jahr 2024 beleuchteten Governance-Mängel und Lücken bei der Softwarevalidierung und unterstrichen den Fokus der Regulierungsbehörden auf ALCOA+-Datenprinzipien. Kleinere CDMOs stehen unter unverhältnismäßig hohem finanziellem Druck beim Einsatz elektronischer Chargenprotokollsysteme, Track-and-Trace-Plattformen und fortschrittlicher Umgebungsüberwachung. Die Compliance-Last kann die Anlagenauslastung verzögern und das kurzfristige Umsatzwachstum dämpfen, auch wenn sie langfristig die Qualitätsstandards in der Auftragsherstellungsbranche für Biopharmazeutika anhebt.
Globaler Mangel an qualifizierten Bioprozessingenieuren
Der Branchenindex 2025 von Cytiva zeigt, dass nur 20 % der Führungskräfte die Talentgewinnung für Upstream- und Downstream-Rollen als unkompliziert empfinden. Die Digitalisierung verschärft die Lücke: 80 % der Hersteller berichten von Diskrepanzen zwischen vorhandenen Fähigkeiten und den Anforderungen von Biopharma 4.0. Singapur prognostiziert bis 2032 einen Anstieg der Vakanzen auf Führungsebene um 30 %, was globale Trends widerspiegelt. CDMOs begegnen dem mit beschleunigten Akademien, Ausbildungsprogrammen und Hochschulpartnerschaften. Dennoch schränkt der kurzfristige Fachkräftemangel den Hochlauf ein und veranlasst einige Auftraggeber, weiterhin auf Doppellieferanten zu setzen oder in eigene Kapazitäten als Absicherung zu investieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Antikörper führen, während Zell- und Gentherapien stark wachsenDas Antikörpersegment erzielte im Jahr 2025 einen Marktanteil von 37,74 % und festigte seine Rolle als Ankermodalität für Onkologie- und Autoimmunindikationen. Anhaltende klinische Aktivität stützt hohe Chargenvolumina, während die Prozessintensivierung Titer und Wirtschaftlichkeit verbessert. Parallel dazu stimulieren Biosimilar-monoklonale Antikörper die inkrementelle Nachfrage aus kostenempfindlichen Gesundheitssystemen in Lateinamerika, Osteuropa und Teilen Asiens.
Zell- und Gentherapievektoren expandieren mit einer CAGR von 17,76 % aufgrund der Knappheit an GMP-Vektorkapazitäten, maßgeschneiderter Analytik und strenger regulatorischer Aufsicht, die zusammen hochmargige Chancen für spezialisierte CDMOs schaffen. Virale Vektorinnovationen, einschließlich der nächsten Generation von AAV-Serotypen und nicht-viralen Verabreichungsalternativen, vertiefen den Serviceumfang und beschleunigen die Konvergenz von Entwicklungs- und Herstellungskompetenzen im Markt für Auftragsherstellung von Biopharmazeutika.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Serviceart:
Dominanz der Herstellung mit Beschleunigung in der EntwicklungSäugetier-Expressionsplattformen, hauptsächlich CHO-Zellen, hielten im Jahr 2025 einen Marktanteil von 63,02 %, da Fortschritte in der Zelllinienentwicklung, im Vektordesign und in der Medienoptimierung die spezifische Produktivität steigern und die Dominanz dieser Plattform für glykosylierte Proteine und komplexe monoklonale Antikörper festigen.
Bakterielle und Hefesysteme bleiben kosteneffizient für einfache rekombinante Proteine und Enzyme, insbesondere in Schwellenländern, wo der Preisdruck akut ist. Pflanzen- und Insektenzell-Technologien zeigen Potenzial für Nischenanwendungen, doch die regulatorische Vertrautheit begrenzt eine breitere Einführung. Anbieter balancieren ihre Portfolios über verschiedene Systeme, um Kundenbedürfnisse zu erfüllen und gleichzeitig die Anlagenauslastung zu maximieren – ein zunehmend wichtiger Hebel, da Einwegsuiten einen flexiblen Wechsel zwischen Plattformen ermöglichen.
Nach Expressionssystem:
Säugetiersysteme behalten die TechnologieführerschaftSäugetier-Expressionsplattformen, hauptsächlich CHO-Zellen, hielten im Jahr 2025 einen Marktanteil von 63,02 %, da Fortschritte in der Zelllinienentwicklung, im Vektordesign und in der Medienoptimierung die spezifische Produktivität steigern und die Dominanz dieser Plattform für glykosylierte Proteine und komplexe monoklonale Antikörper festigen.
Bakterielle und Hefesysteme bleiben kosteneffizient für einfache rekombinante Proteine und Enzyme, insbesondere in Schwellenländern, wo der Preisdruck akut ist. Pflanzen- und Insektenzell-Technologien zeigen Potenzial für Nischenanwendungen, doch die regulatorische Vertrautheit begrenzt eine breitere Einführung. Anbieter balancieren ihre Portfolios über verschiedene Systeme, um Kundenbedürfnisse zu erfüllen und gleichzeitig die Anlagenauslastung zu maximieren – ein zunehmend wichtiger Hebel, da Einwegsuiten einen flexiblen Wechsel zwischen Plattformen ermöglichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Entwicklungsphase:
Kommerzielle Herstellung treibt das WachstumKommerzielle Projekte und Phase-III-Projekte bilden das Umsatzrückgrat und liefern planbare mehrjährige Volumenverpflichtungen, die großmaßstäbliche Edelstahl- oder Einweg-Bioreaktoreinstallationen rechtfertigen. Langfristige Lieferverträge enthalten häufig Technologiefortschrittsklauseln, um kontinuierliche Verbesserungsinitiativen zu verankern und Kosten- sowie Qualitätswettbewerbsfähigkeit zu sichern.
Präklinische und Phase-I-Projekte hingegen speisen die künftige Pipeline, wobei venture-finanzierte Start-ups nahezu alle CMC-Aktivitäten auslagern, um Liquidität zu schonen. Schnelle Proof-of-Concept-Läufe in 50–200-L-Einweg-Bioreaktoren überbrücken die Datenlücke von der Entdeckung bis zur IND-Einreichung. Die Phase-II-Nachfrage hängt von schneller Skalierung und validierten Analysesuiten ab und betont jene CDMOs, die ein durchgängiges Lebenszyklusmanagement innerhalb einer einzigen Qualitäts- und Digitalinfrastruktur anbieten.
Geografische Analyse
Markt für Auftragsfertigung von Biopharmazeutika in Nordamerika
Nordamerika blieb mit einem Marktanteil von 36,25 % an der Auftragsfertigung von Biopharmazeutika im Jahr 2025 der größte regionale Beitragsgeber, gestützt durch umfangreiche Risikokapitalfinanzierung, fortschrittliche regulatorische Ökosysteme und dichte Talentpools in Boston-Cambridge und der San Francisco Bay Area. Kapazitätserweiterungen wie der 3,2 Milliarden USD teure Campus von Fujifilm Diosynth in North Carolina und der Standort von WuXi Biologics in Massachusetts verbreitern das Leistungsspektrum und halten die Region an der Spitze von Projekten in der Spätphase und im kommerziellen Bereich. Eine mögliche Verabschiedung des BIOSECURE Act könnte die Lieferantenauswahl zugunsten inländischer und verbündeter Anbieter neu gestalten, doch starke Nachfrage und diversifizierte Pipelines sichern robuste Aussichten über alle Modalitäten hinweg.
Markt für Auftragsfertigung von Biopharmazeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet und entwickelt sich bis 2031 mit einer CAGR von 11,18 %. Chinas regulatorische Reformen und der Ausbau der Infrastruktur erhöhen seinen Status als Fertigungsoption für Frühphasenproduktionen, obwohl geopolitische Spannungen die Praxis der Doppelbeschaffung beeinflussen. Samsung Biologics aus Südkorea erregt mit einer kumulierten Kapazität von 784.000 L bis 2025 weltweite Aufmerksamkeit und unterstreicht den Aufstieg der Region. Indien nutzt Kostenvorteile und englischsprachige Fachkräfte, während Singapur seine strenge Qualitätsüberwachung und staatliche Anreize vermarktet, um Projekte im Bereich der fortschrittlichen Therapien zu gewinnen.
Markt für Auftragsfertigung von Biopharmazeutika in Europa
Europa behauptet seine Position durch etablierte Unternehmen wie Lonza, Boehringer Ingelheim und Catalent, die lokale Ökosysteme jeweils mit milliardenschweren Investitionen in der Schweiz, Deutschland und Österreich stärken. Die Übernahme von Vacaville fügt dem Netzwerk von Lonza 330.000 L Kapazität hinzu und unterstreicht das anhaltende Engagement trotz der durch den Brexit bedingten Komplexität der Lieferkette. Die harmonisierten Prüfverfahren der Europäischen Arzneimittel-Agentur und ein robuster Schutz des geistigen Eigentums ziehen US-amerikanische und asiatische Kunden an, die eine regulatorische Diversifizierung anstreben. Insgesamt verankern ausgereifte Infrastruktur, Automatisierungsinitiativen und Anreize für umweltfreundliche Fertigung Europa fest in den strategischen Plänen multinationaler Auftraggeber, die den Markt für Auftragsfertigung von Biopharmazeutika evaluieren.
Regulatorisches Umfeld
Die globale Auftragsfertigung von Biopharmazeutika unterliegt strengen cGMP-Regelwerken, die von der US-amerikanischen FDA, der Europäischen Arzneimittel-Agentur (EMA) und den nationalen Aufsichtsbehörden der EU/des EWR sowie der chinesischen National Medical Products Administration (NMPA) angeführt werden, mit wachsendem Schwerpunkt auf Datenintegrität und nachweisbarer Wirksamkeit der Qualitätssysteme in ausgelagerten Netzwerken. In der EU wurden die Leitlinien zum Product Lifecycle Management (PLCM) und die damit verbundenen Erwartungen an Änderungen im Januar 2026 anwendbar, was die Notwendigkeit eines robusten Pharmaceutical Quality System (PQS) zur Unterstützung des CMC-Änderungsmanagements nach der Zulassung unterstreicht. Die EMA trieb außerdem ein PQS-Wirksamkeitspilotprojekt für 2026-2027 voran, das die Qualitätsreife während Inspektionen bewertet.
Die Aufsichtsbehörden bewegten sich zudem hin zu Rahmenwerken, die neuere Betriebsmodelle berücksichtigen, während gleichzeitig die Überwachung der Auftragsfertigung verstärkt wurde. In den Vereinigten Staaten eröffnete die FDA im Juli 2026 ein Regelsetzungsverfahren zur Schaffung eines Registrierungs- und Listungswegs, der auf verteilte (Hub-and-Spoke-)Fertigungsnetzwerke zugeschnitten ist, und die vorbetrieblichen Gespräche im Rahmen des FDA PreCheck Pilot Program für die erste Kohorte begannen am 1. Juli 2026. In China erhöhten die Umsetzungsmaßnahmen der NMPA im April 2026 im Zusammenhang mit der Bekanntmachung Nr. 134 (2025) die Kontrolle der Klasse-C-Auftragsfertigungslizenzen auf Provinzebene und hoben damit die Compliance-Anforderungen an die Aufsicht der Zulassungsinhaber, Qualitätsvereinbarungen und die Aufteilung der Verantwortlichkeiten zwischen Zulassungsinhabern und CDMOs an.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der biopharmazeutischen Auftragsfertigung beginnt bei den Auftraggebern (Biotech- und großen Biopharma-Unternehmen), die die CMC-Strategie definieren und Prozess- und Analysepakete an CDMOs zur Prozessentwicklung, zum Technologietransfer und zur cGMP-Herstellung von Wirkstoffen (üblicherweise Säugetierzellkultur) und Arzneimitteln (sterile Abfüllung, Lyophilisierung) übergeben. Anschließend folgen Freigabeprüfungen, gegebenenfalls QA/QP-Tätigkeiten sowie Verpackung und Kühlkettenlogistik. Kritische vorgelagerte und unterstützende Inputs umfassen Zelllinien und Plasmide, Einwegsysteme und Bioreaktoren, Chromatographieharze und Filter, Medien und Puffer sowie validierte digitale Qualitätssysteme (eBR, LIMS), wobei externe Prüflabore und spezialisierte Rohstofflieferanten wichtige Knotenpunkte darstellen.
Betriebliche Engpässe und Risikokonzentrationen häufen sich weiterhin bei hochwertigen sterilen Abfüllkapazitäten, der Verfügbarkeit von Einwegmaterialien und spezialisiertem Fachpersonal, was sich auf Vorlaufzeiten und die Kampagnenplanung von CDMOs auswirkt. Auch die Resilienz der Lieferketten und geopolitische Überlegungen prägen zunehmend die Netzwerkauswahl und Regionalisierung, begleitet von verstärkter Prüfung grenzüberschreitender Abhängigkeiten. So schloss Samsung Biologics im März 2026 die Übernahme einer GSK-Produktionsstätte in Rockville, Maryland, ab, um seine erste Präsenz in den USA aufzubauen, während WuXi Biologics im Juli 2026 die FDA-Vorlizenzinspektionsfreigabe für seine MFG8-Wirkstoffanlage in Hebei, China, erhielt, die die kommerzielle Versorgung mit einer Einweg-Bioreaktorkonfiguration unterstützt.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert und befindet sich mitten in einer Konsolidierungsphase. Die Übernahme von Catalent durch Novo Holdings für USD 16,5 Milliarden ist die bislang größte CDMO-Transaktion und verbindet Upstream-Biologika-Expertise mit umfangreichen Abfüll- und Veredelungskapazitäten.
Führende Akteure positionieren sich neu als innovative Partner statt als Lohnhersteller. Das S-Cellerate-Programm von Samsung Biologics integriert Zelllinienentwicklung, Prozessoptimierung und regulatorische Dokumentation, um Zeitpläne zu verkürzen. Lonzas One-Lonza-Rahmen vereint Biologika-, fortgeschrittene Synthese- und Zell-und-Gen-Plattformen unter einheitlichen Digital- und Qualitätssystemen. Technologieinvestitionen in KI-gestützte digitale Zwillinge, kontinuierliche Perfusionslinien und durchgängige elektronische Chargenhistorie verbessern die Produktivität und reduzieren Abweichungsraten, was die Wettbewerbsdifferenzierung im Markt für Auftragsherstellung von Biopharmazeutika schärft.
Weißflecken-Chancen konzentrieren sich auf Antikörper-Wirkstoff-Konjugate und fortschrittliche virale Vektoren, beides kapitalintensive Nischen mit steilen Lernkurven. Disruptive Neueinsteiger wie PAK BioSolutions zielen mit USD 12 Millionen Startkapital auf kontinuierliche Bioprozessierung und versprechen Reduzierungen bei Flächenbedarf und Betriebskosten. Regionale Spezialisten nutzen Nähevorteile und maßgeschneiderte Serviceangebote, beispielsweise SK pharmtecos Peptiderweiterung in Südkorea oder Ardenas Einstieg in die US-amerikanische Arzneimittelproduktherstellung, um verteidigungsfähige Positionen zu schaffen.
Marktführer in der Auftragsherstellung von Biopharmazeutika
-
Boehringer Ingelheim GmbH
-
Lonza Group
-
Samsung Biologics
-
WuXi Biologics
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Auftragsfertigung von Biopharmazeutika
- Samsung Group
- Lonza Group
- Wuxi Biologics
- Thermo Fisher Scientific (Patheon)
- Catalent Pharma Solutions
- Boehringer Ingelheim BioXcellence
- FUJIFILM
- AGC Biologics
- Siegfried Holding
- Recipharm
- ProBioGen
- AbbVie Contract Manufacturing
- Novartis (Lek)
- INCOG BioPharma Services
- Lotte Biologics
- Thermex (Merck Life Science)
- Emergent Bio Solutions

Marktchancen und Zukunftsaussichten
Kapazität, Fähigkeiten und geografische Reichweite bleiben die wichtigsten Weißraum-Hebel für CDMOs, da Auftraggeber ihr Outsourcing für komplexe Biologika, fortschrittliche Therapien und multiregionale Einreichungen ausbauen. In den Vereinigten Staaten unterstreichen mehrere große, namentlich genannte Investitionen im Jahr 2026 die anhaltende Nachfrage nach Fertigungsökosystemen für Biologika und Zelltherapien, und sie schaffen zudem Chancen für CDMOs, die Prozessentwicklung, Analytik und kommerzielle Versorgung unter einem einheitlichen Qualitätssystem integrieren können. Genentech erhöhte die Investition in seinen Campus in Holly Springs, North Carolina, auf rund 2 Milliarden USD (Januar 2026), Johnson and Johnson kündigte mehr als 1 Milliarde USD für eine Fertigungsanlage der nächsten Generation für Zelltherapien in Montgomery County, Pennsylvania, an (Februar 2026), UCB wählte Gwinnett County, Georgia, für eine neue 460.000 Quadratfuß große Biologika-Fertigungsanlage aus (März 2026), und AbbVie wählte Durham, North Carolina, für einen 1,4 Milliarden USD teuren Fertigungscampus aus (April 2026). Diese Schritte erhöhen den Bedarf an externen Partnern, die Spitzenkapazität, spezialisierte Modalitäten und flexible Abfülllösungen zur Unterstützung von Markteinführungen und Lebenszyklus-Erweiterungen bereitstellen können.
Modalitätsspezialisierung und regulatorische Modernisierung eröffnen zudem klarere Differenzierungswege. Hochkomplexe Segmente wie Antikörper-Wirkstoff-Konjugate ziehen gezielte Kapazitätsmaßnahmen an sich, darunter Lonzas Plan vom Juli 2026, die ADC-Fertigungskapazitäten in Visp, Schweiz, zu erweitern. Gleichzeitig gewinnen verteilte und vernetzte Produktionsmodelle durch den Vorschlag der FDA vom Juli 2026 für einen neuen Registrierungs- und Listungsansatz für verteilte Fertigung klarere regulatorische Wege. CDMOs, die modulare oder Einwegplattformen mit einem ausgereiften PQS und digitaler Rückverfolgbarkeit kombinieren, können einen schnelleren Technologietransfer und die Umsetzung von Änderungen nach der Zulassung über mehrere Standorte hinweg unterstützen, was mit den EU-PLCM-Erwartungen und dem breiteren regulatorischen Schwerpunkt auf nachweisbarer Wirksamkeit der Qualitätssysteme übereinstimmt.
Recent Industry Developments in Markt für Auftragsfertigung von Biopharmazeutika
- Juli 2026: WuXi Biologics gab bekannt, dass seine MFG8-Wirkstoffanlage in Hebei, China, die FDA-Vorlizenzinspektionsfreigabe erhalten hat, um die kommerzielle Versorgung mit einer potenziellen Autoimmuntherapie voranzutreiben. Die Freigabe unterstützt die Bereitschaft für die Spätphase und den kommerziellen Einsatz von Wirkstoffkapazitäten auf Einwegbasis und stärkt die Position von WuXi Biologics im globalen Biologika-Outsourcing trotz strengerer Qualitäts- und geopolitischer Prüfung.
- Dezember 2025: Thermo Fisher Scientific erweiterte sein Netzwerk an Bioprozessfähigkeiten mit neuen oder aktualisierten Bioprocess Design Centers in Hyderabad (Indien), Incheon (Korea) und Singapur. Die Erweiterung der Präsenz erhöht die Unterstützung bei der Prozessentwicklung vorgelagerter und nachgelagerter Prozesse für Kunden in Asien und trägt dazu bei, den Technologietransfer in cGMP-Fertigungsprogramme in der gesamten Region zu beschleunigen.
- Dezember 2024: Novo Holdings schloss die Übernahme von Catalent im Wert von 16,5 Milliarden USD ab. Die Transaktion veränderte die Wettbewerbslandschaft, indem sie skalierte Abfüllkapazitäten und breitere Fertigungsdienstleistungen unter neuem Eigentum zusammenführte, was die Auswahl von Outsourcing-Partnern und die Kapazitätszuweisung für Biologika und andere komplexe Modalitäten beeinflusste.


Markt für Auftragsfertigung von Biopharmazeutika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse, die Auftragsforschungs- und -herstellungspartner für die Produktion von biopharmazeutischen Wirkstoffen und Fertigarzneimitteln für die klinische und kommerzielle Versorgung erzielen, einschließlich damit verbundener Fertigungsunterstützungsleistungen, die dem Kunden in Rechnung gestellt werden.
Ausschlüsse: Diese Marktgröße schließt die Herstellung von Wirkstoffsubstanzen kleiner Moleküle, eigenständige präklinische CRO-Tätigkeiten sowie reine Distributions- und Logistikdienstleistungen aus.
Segmentierungsübersicht
- Nach Produkttyp
- Peptide/Proteine
- Antikörper (monoklonale Antikörper und Antikörper-Wirkstoff-Konjugate)
- Impfstoffe
- Biosimilars
- Andere Biologika
- Nach Serviceart
- Prozessentwicklung
- cGMP-Wirkstoffherstellung
- Abfüllung, Veredelung und Lyophilisierung
- Analytische Dienstleistungen und Qualitätskontrolle
- Verpackung und Logistik
- Nach Expressionssystem
- Säugetier
- Mikrobiell
- Insekten und Pflanzen
- Nach Entwicklungsphase
- Präklinisch
- Phase I
- Phase II
- Phase III und Kommerziell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die erste Faktenbasis für Nachfrage-, Angebots- und Preislogik im Bereich der biopharmazeutischen Auftragsvergabe aufzubauen. Wir beziehen uns in der Regel auf öffentliche Quellen wie FDA- und EMA-Datenbanken zu Biologika-Zulassungen, CDER- und CBER-Publikationen, klinische Studienregister sowie CDC- und WHO-Aktualisierungen zu Immunisierung und Impfstoffen, soweit diese zur Erklärung von Volumenentwicklungen und Modalitätsmix beitragen.
Um Branchensignale in Größenbestimmungseingaben zu übersetzen, prüfen wir auch Unternehmensberichte, Investorenpräsentationen, Jahresberichte und seriöse Pressemitteilungen auf Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Änderungen des Leistungsmix bei Wirkstoff und Abfüllung. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene für kühlkettenrelevante Materialien und wichtige Zwischenprodukte zusammenstellen. Diese Beispiele sind nicht abschließend; weitere öffentliche Quellen wurden ebenfalls während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Annahmen aus dem Desk Research zu überprüfen und Lücken bei Preisen, Kapazitätsengpässen und Auslagerungsverhalten nach Modalität zu schließen. Wir sprechen mit Fertigungsleitern, Qualitäts- und Betriebsmanagern, Prozessentwicklungsteams und Beschaffungsverantwortlichen in der Region Asien-Pazifik, EMEA und Amerika, sodass regionale Kapazitätserweiterungen und Kundennachfragemuster konsistent abgebildet werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 12 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach dem Top-down- und Bottom-up-Ansatz, wobei die Gesamtsummen aus den adressierbaren ausgelagerten Fertigungsausgaben rekonstruiert werden, die an die Biologika-Produktion und die Auslagerungsquote nach Modalität geknüpft sind. Da öffentlich verfgbare Volumina nicht immer in einer einzigen Einheit ausgewiesen werden, wird das Modell auf einige praktische Signale gestützt; die wesentliche Bedingung lautet, dass Erlöse nur dann erfasst werden, wenn Fertigungs- und damit verbundene in Rechnung gestellte Leistungen von einem Vertragspartner erbracht werden.
Zu den wichtigsten Eingaben zählen Biologika-Zulassungen und Pipeline-Fluss nach wichtiger Modalität, die Aufteilung zwischen klinischer und kommerzieller Fertigungsaktivität, Kapazitätserweiterungszeitpläne für Säugetier- und mikrobielle Anlagen, typische Auslastungsbereiche, die von Betreibern genannt werden, sowie die durchschnittliche Preisentwicklung für Wirkstoff- und Abfüllarbeiten. Wir verfolgen auch Nachfrageindikatoren für Vektoren der Zell- und Gentherapie sowie saisonale Signale bei Impfstoffen, da diese die kurzfristige Kapazitätszuteilung und Preisgestaltung beeinflussen können. Wo Bottom-up-Details verfügbar sind, werden Stichprobenprüfungen anhand einer begrenzten Zusammenfassung von Umsatzangaben der Anbieter, öffentlichen Vertragsankündigungen und einer Volumen-mal-Durchschnittspreis-Näherung für repräsentative Leistungen durchgeführt und anschließend für Lücken bereinigt, bei denen Unternehmen keine reinen Biologika-Auslagerungserlöse ausweisen.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Basis-, konservative und schnellere Adoptionspfade gegen Expertenmeinungen zu Auslagerungsquoten, Kapazitätsinbetriebnahmerisiken und erwarteter Preisnormalisierung getestet werden können. Die endgültigen Jahreswerte werden erstellt, nachdem das Szenario-Set mit beobachteten Zulassungstrends und den erwarteten Kapazitätserweiterungen abgeglichen wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach Lücken zwischen den Modellausgaben und unabhängigen Marktsignalen suchen, wie angekündigte Kapazitätserweiterungen, Kommentare zur Auslastung und die kurzfristige Biologika-Markteinführungsfrequenz. Wenn eine Abweichung festgestellt wird, werden Annahmen überprüft, Folgegespräche eingeleitet und die Marktgröße vor der internen Freigabe neu berechnet.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Verzögerungen bei der Inbetriebnahme von Anlagen, umfangreiche Kapazitätserweiterungen oder regulatorisch bedingte Fertigungsverlagerungen. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchgang durch, damit die Zahlen die neuesten verfügbaren öffentlichen Daten und das aktuellste primäre Feedback widerspiegeln.
Marktgröße der Auftragsherstellung von Biopharmazeutika gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die biopharmazeutische Auftragsherstellung können weit auseinanderliegen, selbst wenn sie ähnliche Auslagerungsthemen behandeln, da Unternehmen nicht immer dieselben Leistungen oder Zeiträume berücksichtigen. Unterschiede entstehen in der Regel durch den Umfang der in den Fertigungserlösen enthaltenen Leistungen, das verwendete Basisjahr und die angenommene Entwicklungsgeschwindigkeit von Preisen und Auslagerungsquoten.
Bei unseren Prüfungen sind die größten Treiber von Abweichungen, ob Prozessentwicklung, analytische Tests und integrierte Verpackung zusammen mit der cGMP-Fertigung erfasst werden und ob angrenzende reine Forschungsleistungen in dieselbe Gesamtsumme einfließen. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da Kapazitätsankündigungen und Biologika-Markteinführungen die Schätzung für das Folgejahr schnell verschieben können. Diese Streuung lässt sich am deutlichsten erkennen, wenn der Umfang auf die Auftragsherstellung und in Rechnung gestellte Unterstützungsleistungen beschränkt wird – ein Ansatz, den Mordor Intelligence verfolgt.
Benchmark-Vergleich
| Quelle | Marktgröe | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 53,68 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 40,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und rahmt den Markt rund um die Auftragsherstellung ein, wobei Einschlüsse und Ausschlüsse in öffentlichen Zusammenfassungen nicht immer klar angegeben sind, was dazu führen kann, dass in Rechnung gestellte Zusatzleistungen wie integrierte Verpackung oder Tests in manchen Lesarten nicht berücksichtigt werden. |
| Branchenpublikation B | 40,99 Milliarden USD (2024) | Beginnt mit einem Basisjahr 2024 und bietet eine breite Segmentierung, aber öffentliche Auszüge klären nicht, ob Prozessentwicklung, analytische Tests und Verpackung konsistent in der Erlössumme enthalten sind, was die Marktgröße gegenüber einem Umfang aus Fertigung plus in Rechnung gestellten Leistungen verschieben kann. |
Betrachtet man die Tabelle insgesamt, lässt sich der größte Teil der Unterschiede durch die Jahresausrichtung und den Leistungsumfang erklären und nicht durch eine grundsätzliche Meinungsverschiedenheit darüber, dass die Auslagerung zunimmt. Wenn das Modell an klar definierten, in Rechnung gestellten Leistungslinien ausgerichtet und anschließend mit Kapazitäts- und Markteinführungssignalen abgeglichen wird, sind die resultierenden Gesamtsummen leichter nachzuvollziehen und zu aktualisieren, sobald neue Anlagen- und Nachfrageinformationen vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Auftragsherstellung von Biopharmazeutika?
Die Marktgröße für Auftragsherstellung von Biopharmazeutika wird voraussichtlich im Jahr 2026 USD 53,68 Milliarden erreichen und mit einer CAGR von 13,21 % auf USD 99,84 Milliarden bis 2031 wachsen.
Wie groß ist der aktuelle Markt für Auftragsherstellung von Biopharmazeutika?
Im Jahr 2026 wird die Marktgröße für Auftragsherstellung von Biopharmazeutika voraussichtlich USD 53,68 Milliarden erreichen.
Wer sind die wichtigsten Akteure im Markt für Auftragsherstellung von Biopharmazeutika?
Boehringer Ingelheim GmbH, JRS Pharma (Celonic), Lonza Group, Rentschler Biotechnologie GmbH und Inno Biologics Sdn Bhd sind die wichtigsten Unternehmen, die im Markt für Auftragsherstellung von Biopharmazeutika tätig sind.
Welche Region wächst am schnellsten im Markt für Auftragsherstellung von Biopharmazeutika?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR aufweisen.
Welche Region hat den größten Anteil am Markt für Auftragsherstellung von Biopharmazeutika?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Auftragsherstellung von Biopharmazeutika.
Welche Jahre deckt dieser Markt für Auftragsherstellung von Biopharmazeutika ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Auftragsherstellung von Biopharmazeutika auf USD 53,68 Milliarden geschätzt. Der Bericht deckt die historische Marktgröße für Auftragsherstellung von Biopharmazeutika für die Jahre 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Auftragsherstellung von Biopharmazeutika für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

