
Marktgröße und Marktanteil für Pkw-Sitze
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 48.97 Milliarden US-Dollar |
| Marktgröße (2031) | 56.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pkw-Sitze von Mordor Intelligence
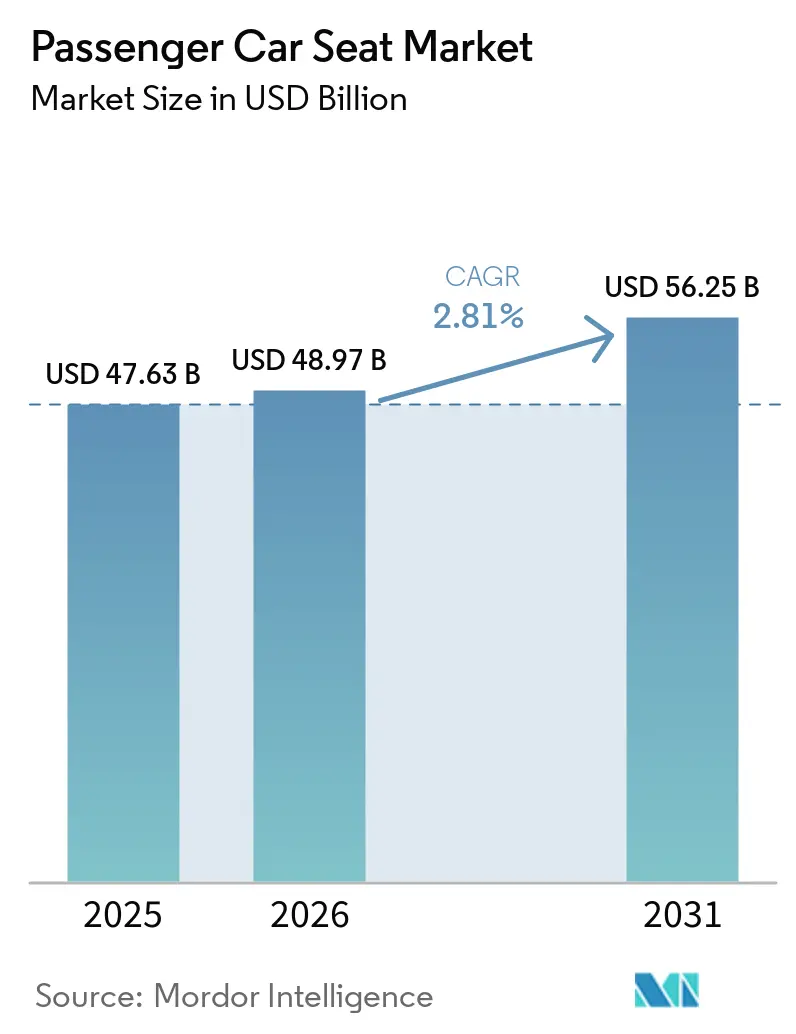
Die Marktgröße für Pkw-Sitze wurde im Jahr 2025 auf 47,63 Milliarden USD geschätzt und soll von 48,97 Milliarden USD im Jahr 2026 auf 56,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,81 % während des Prognosezeitraums (2026–2031). Das gesunde Wachstum im Markt für Sitzsysteme unterstreicht die Entwicklung von einfachen Strukturen hin zu fortschrittlichen Technologieplattformen, die Funktionen wie thermischen Komfort, biometrische Überwachung und Over-the-Air-Updates bieten. Zu den makroökonomischen Kräften, die den Markt neu gestalten, gehören strengere Vorschriften zum Insassenschutz, Vorgaben zur Materialnachhaltigkeit und die Integration von Gesundheitsüberwachungssensoren in Sitzstrukturen. Euro NCAP führte 2026 Protokolle ein, die adaptive Rückhaltesysteme und die Erkennung von Kinderanwesenheit vorschreiben, was Tier-1-Zulieferer dazu zwingt, radar- und kamerabasierte Insassenüberwachung direkt in Sitzrahmen zu integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führten Standardsitze den Markt für Pkw-Sitze mit einem Anteil von 65,18 % im Jahr 2025 an, während Sitze mit elektrischer Verstellung im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 4,54 % wachsen werden.
- Nach Sitztyp entfielen 60,21 % des Marktanteils für Pkw-Sitze im Jahr 2025 auf Schalensitze, während das Schalensitz-Segment im Prognosezeitraum (2026–2031) eine CAGR von 4,79 % verzeichnen dürfte.
- Nach Verkleidungsmaterial entfiel auf Stoff ein Anteil von 49,14 % am Markt für Pkw-Sitze im Jahr 2025, während Kunstleder im Prognosezeitraum (2026–2031) mit der höchsten CAGR von 5,71 % wachsen dürfte.
- Nach Komponente hielten Armlehnen im Jahr 2025 einen Marktanteil von 22,76 % am Markt für Pkw-Sitze; pneumatische Massagesysteme werden im Prognosezeitraum (2026–2031) die höchste CAGR von 7,29 % verzeichnen.
- Nach Antriebsart entfielen auf Fahrzeuge mit Verbrennungsmotor 73,57 % des Marktanteils für Pkw-Sitze im Jahr 2025, während Sitze für batterieelektrische Fahrzeuge im Prognosezeitraum (2026–2031) mit einer transformativen CAGR von 19,18 % wachsen werden.
- Nach Fahrzeugtyp dominierten Sport Utility Vehicles (SUVs) mit einem Marktanteil von 42,62 % im Jahr 2025 den Markt für Pkw-Sitze und bleiben mit einer CAGR von 6,02 % im Prognosezeitraum (2026–2031) die am schnellsten wachsende Kategorie.
- Nach Geografie dominierte der asiatisch-pazifische Raum den Markt für Pkw-Sitze mit einem Anteil von 48,42 % im Jahr 2025 und soll im Prognosezeitraum (2026–2031) mit einer CAGR von 3,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komfort und Akzeptanz elektrisch verstellbarer Sitze | +1.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Durch Elektrofahrzeuge bedingte Sitzarchitektur | +0.8% | Schwerpunkt Asien-Pazifik, Ausweitung auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Sitze mit Gesundheitsüberwachungssensoren | +0.6% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Integration von Airbags und Sicherheitsgurten | +0.5% | Global, mit regionalen Compliance-Unterschieden | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige/vegane Polsterung | +0.4% | Europa-geführt, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Over-the-Air-Funktionen auf Abruf | +0.3% | Nordamerika und Europa als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Komfort und Einführung elektrisch verstellbarer Sitze
Automobilhersteller integrieren Massage-, Heizungs-, Belüftungs- und Null-Schwerkraft-Liegefunktionen in Mittelklassemodelle, um Innenräume zu differenzieren und wiederkehrende Softwareeinnahmen zu erschließen. Adient brachte im Juli 2025 eine mechanische Massagelösung für den GAC-Trumpchi PHEV M8 auf den Markt, die 3D-Knetmodule mit flexiblen Sicherheitsstrukturen und Over-the-Air-Update-Fähigkeit kombiniert und auf Ermüdungslinderung in Dreireihenkonfigurationen abzielt[1]Adient stellt mechanische Massagesitz-Innovation vor,
Adient, investors.adient.com.. Hyundai Transys stellte im Januar 2026 sein Circular Mobility System vor, das modulare Sitze mit BASF Elastollan TPU umfasst, die Recyclingfähigkeit und überkritisches Fluidschäumen zur Gewichtsreduzierung ermöglichen. FORVIAs Transformer Seat, der auf der Auto Shanghai 2025 präsentiert wurde, nutzt algorithmusgesteuerte Anpassungen, um Null-Schwerkraft-Haltungen zu erzeugen, und positioniert Komfort als softwaredefinierten Aspekt anstatt als feste Hardwarespezifikation. Dieser Trend beschleunigt die Einführung von Sitz-als-Service-Modellen durch OEMs, bei denen Käufer monatliche Gebühren zahlen, um Massagemodi freizuschalten oder die Festigkeit über eine App anzupassen, was für Zulieferer und Automobilhersteller annuitätsähnliche Einnahmequellen schafft.
Durch Elektrofahrzeuge bedingte Neugestaltung der Sitzarchitektur
Batterieelektrische Plattformen eliminieren den Bedarf an Getriebetunneln, bieten flache Böden und legen größeren Wert auf Anforderungen zur Gewichtsreduzierung. Die Batterieunterbringung unter dem Boden zwingt Sitzdesigner dazu, Rahmengeometrie, Gewichtsverteilung und thermische Integration neu zu überdenken. Magnas Cell-to-Seat-Konzept integriert Batteriezellen direkt in die Sitzstruktur und schafft bis zu 20 % mehr Kabinenvolumen bei verbesserter Aufprallenergie-Absorption. FORVIAs neu errichtetes Fertigungswerk in Thailand wurde speziell für die Produktion von Leichtbaurahmen und integrierten Elektronikkomponenten konzipiert, die für den regionalen Export von Elektrofahrzeugen bestimmt sind. Diese Entwicklungen verdeutlichen, wie Zulieferer ihre Produktionskapazitäten strategisch neu ausrichten, um sie an den Elektrifizierungsstrategien der Erstausrüster (OEMs) auszurichten.[2]„FORVIA und BYD eröffnen neues Sitzmontagewerk in Thailand,” FORVIA, forvia.comDer Fokus des Werks auf fortschrittliche Leichtbaumaterialien und eingebettete elektronische Systeme unterstreicht die wachsende Bedeutung von Innovation und Effizienz bei der Erfüllung der sich wandelnden Anforderungen des Elektrofahrzeugmarkts.
Sitze mit Gesundheitsüberwachungssensoren
Die Überwachung der Vitalzeichen von Insassen entwickelt sich vom Konzept zur Serienreife, da die 2026-Protokolle von Euro NCAP Fahrerüberwachung und Erkennung von Kinderanwesenheit vorschreiben. Continentals Invisible Biometrics Sensing Display, entwickelt mit trinamiX, integriert eine 1,5-Megapixel-Nahinfrarotkamera und einen augensicheren Laserpunktprojektor hinter dem Dashboard-OLED, leitet die Herzfrequenz aus Laserpunktreflexionen ab und berechnet 3D-Abstandskarten zur Optimierung der Airbag-Auslösung und Überprüfung des Sicherheitsgurtverschlusses. Eine Studie in Nature aus dem Jahr 2025 zeigte eine kapazitive EKG-Genauigkeit, die klinischen Geräten ebenbürtig ist, und validierte damit Anwendungsfälle im Automobilbereich[3]Daowen Zhang et al., „Forschung zu Rückhaltstrategien für nach hinten geneigte Insassen bei einem frontalen Starrhindernisaufprall,” Nature, nature.com. FORVIAs All-in-One-Sitz integriert Atemüberwachung und Haltungserkennung, sodass das Fahrzeug Minimalrisikofahrmanöver einleiten kann, wenn ein medizinischer Notfall erkannt wird.
Integration von Sicherheitsvorschriften für Airbags und Sicherheitsgurte
Regierungen erlassen strengere Vorschriften, die verlangen, dass Sitze fortschrittliche Rückhaltesysteme und Insassenstatussensoren umfassen. Neue Standards in den Vereinigten Staaten schreiben die Einbeziehung von Sicherheitsgurterinnerungen für Rücksitze bis 2027 vor, was sofortige Hardwareredesigns zur Sicherstellung der Compliance ausgelöst hat. Zulieferer integrieren nun Funktionen wie Schlosssensoren, Gewichtsmatten und Seitenairbags direkt in Sitzrahmen, was zu einem Anstieg des Elektronikinhalts dieser Systeme führt. Obwohl diese regulatorischen Vorgaben zu höheren Kosten führen, schaffen sie auch einen technologischen Vorteil für Großserienhersteller mit erheblichen Validierungskapazitäten und Ressourcen. Im Laufe der Zeit wird erwartet, dass sich diese konformen Systeme zu globalen Standards entwickeln und die Harmonisierung von Spezifikationen über verschiedene Regionen und Märkte hinweg erleichtern. Diese Angleichung soll Produktionsprozesse rationalisieren und Komplexitäten im Zusammenhang mit regionalen Unterschieden in den regulatorischen Anforderungen reduzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Gewicht | -0.7% | Global, besonders ausgeprägt in kostensensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen | -0.5% | Global, mit regionalen Lieferkettenunterschieden | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -0.3% | Regulierungsschwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Längere Ersatzzyklen | -0.2% | Global, mit Auswirkungen auf die Nachfrage im Aftermarket | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Gewicht fortschrittlicher Systeme
Die Integration von Massage-, Insassenüberwachungs- und adaptiven Sicherheitsfunktionen in Sitzstrukturen erhöht die Kosten um 200 bis 500 USD pro Einheit, was fortschrittliche Funktionen für Volumensegmente unerschwinglich macht, in denen die Stücklistenziele (BOM) streng kontrolliert werden. Adients ModuGo-Plattform beansprucht eine Effizienzsteigerung bei der Montage von 36,3 % und eine Reduzierung der Produktionslinienlänge um 72 %, doch die anfänglichen Werkzeuginvestitionen und die technische Komplexität begrenzen die Einführung auf Hochvolumenprogramme mit mehrjährigen Amortisationshorizonten. Die Konferenz Automotive Seating Innovation 2025 in München hob hervor, dass vollständig nachhaltige Sitze – mit biobasierten Schäumen, veganer Verkleidung und recycelten Rahmen – derzeit 4- bis 5-mal mehr kosten als konventionelle Designs, was eine Hürde für OEMs darstellt, die auf Preispunkte unter 30.000 USD abzielen. Mechanismen für elektrisch verstellbare Sitze fügen 8 bis 12 Kilogramm pro Einheit hinzu, was die Reichweite von Elektrofahrzeugen um geschätzte 0,5 % bis 1,0 % verringert und Zulieferer zwingt, in Leichtbauaktuatoren und Kohlefaserverbundrahmen zu investieren, um den Nachteil auszugleichen.
Preisvolatilität bei Rohstoffen
Stahl, Aluminium, Kupfer und Polyurethan-Rohstoffe machen 60 % bis 70 % der Sitzstückliste aus und setzen Zulieferer Rohstoffpreisschwankungen aus, die die Margen komprimieren, wenn OEM-Verträge jährliche Preissenkungen festschreiben. General Motors meldete für 2026 zusätzliche Kosten von 1,0 bis 1,5 Milliarden USD im Zusammenhang mit Preissteigerungen bei Kupfer, Aluminium und Halbleitern, was Tier-1-Sitzhersteller zwingt, die Inputinflation zu absorbieren oder Verträge neu zu verhandeln. Polyurethanschaum, der aus petrochemischen Rohstoffen gewonnen wird, bleibt anfällig für Rohölpreisschwankungen, was Magna dazu veranlasste, EcoSphere-biobasierten Schaum mit 20 % erneuerbarem Anteil einzuführen, um die Beschaffung zu diversifizieren und das Engagement gegenüber fossilen Brennstoffen zu mindern. Der Übergang zu biobasierten und recycelten Materialien – obwohl er Nachhaltigkeitsvorgaben erfüllt – führt zu neuen Kostenstrukturen und Lieferkettenabhängigkeiten, da erneuerbare Rohstoffe häufig Preisaufschläge aufweisen und landwirtschaftlichen Ertragsschwankungen unterliegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie – Standardsitze behalten Volumenvorteile, während elektrische Funktionen sich beschleunigen
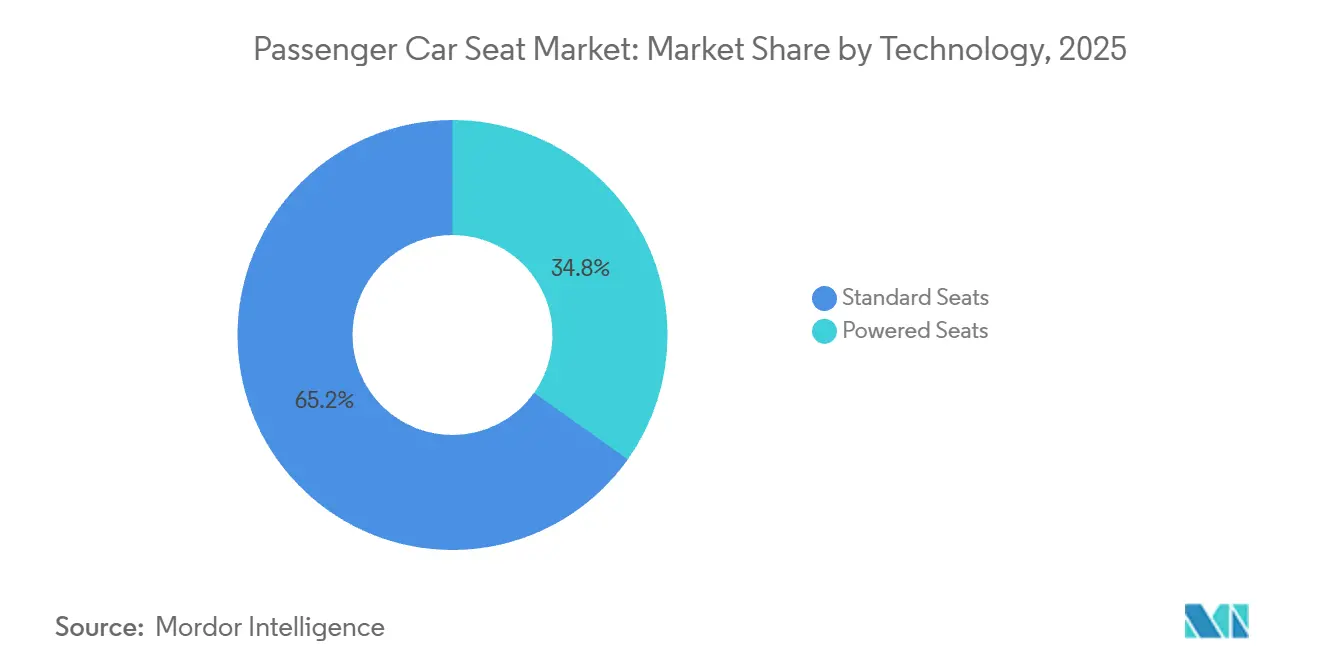
Im Jahr 2025 machten Standardsitze 65,18 % des Marktes für Pkw-Sitze aus, angetrieben durch Erschwinglichkeit und einfache Reparatur. Ihre Bedeutung bleibt in kostenempfindlichen Regionen, öffentlichen Flottenankäufen und Einstiegsausstattungen bestehen, wo grundlegende Verstellbarkeit die funktionalen Anforderungen erfüllt. Großserienproduktion minimiert die Stückkosten, während laufende Verbesserungen wie leichtere Rahmen und dünnere Schaumstoffpolster die Gewinnmargen trotz Rohstoffpreisschwankungen aufrechterhalten. Standarddesigns unterstützen auch modulare Upgrades, die es OEMs ermöglichen, Funktionen wie Heizungen, Kissen oder Sensoren zu integrieren, ohne ein vollständiges Redesign zu erfordern.
Elektrisch verstellbare Sitze mit einer CAGR von 4,54 % im Zeitraum 2026–2031 verbessern die Kabinenfunktionalität durch Speicherprofile, Lendenwirbelstützmassage und schnelles Aufwärmen. Optimierte Motorenbaugruppen und integrierte elektronische Steuergeräte senken die Kosten und erleichtern die Einführung über Luxussegmente hinaus. Mit dem Fortschritt softwaregesteuerter Architekturen werden Antriebsmodule firmware-bereit ausgeliefert, was zukünftige Upgrades ermöglicht, die den Lebenszeitwert steigern. Dies positioniert elektrisch verstellbare Sitze dazu, die Volumenlücke nach 2030 zu schließen, insbesondere in SUVs, wo ihr Wert mit höheren Preispunkten übereinstimmt.


Nach Sitztyp – Schalensitze fördern Ergonomie und Wohlbefinden
Im Jahr 2025 entfielen 60,21 % des Marktanteils für Pkw-Sitze auf Schalensitzkonfigurationen aufgrund ihrer ergonomischen Konturierung, seitlichen Abstützung und Kompatibilität mit integrierten Airbags. Diese Designs umfassen belüftete Kissen, aktive Seitenwangen und biometrische Sensoren mit minimaler Plattformbeeinträchtigung. Sport- und Leistungsfahrzeuge nutzen diese Funktionen vorrangig, während Mainstream-Crossover sie zunehmend übernehmen, um Fahrqualität und Markenwahrnehmung zu verbessern. Integrierte Luftdüsen reduzieren die Kissenfeuchtigkeit und erfüllen Komfort- und Hygieneanforderungen.
Das Schalensitz-Segment soll im Prognosezeitraum (2026–2031) mit einer CAGR von 4,79 % wachsen, angetrieben durch OEMs, die sich auf Wellness-Funktionen konzentrieren, um Ermüdung während des Pendelns zu mindern. Banksitze bleiben in Nutzfahrzeugen und Kompaktwagen in Schwellenmärkten verbreitet und priorisieren Passagierkapazität und Kosteneffizienz. Hybriddesigns mit skulptierten Konturen auf zwei Dritteln einer Bank kombinieren Vielseitigkeit und Ergonomie und bedienen Familienfahrzeuge bei gleichzeitiger Aufrechterhaltung der Erschwinglichkeit.
Nach Verkleidungsmaterial – Kunstleder gewinnt dank Nachhaltigkeitsmerkmalen an Bedeutung
Im Jahr 2025 entfiel auf Stoff ein Anteil von 49,14 % am Markt für Pkw-Sitze, angetrieben durch Kosteneffizienz und Atmungsaktivität. Nanobeschichtete Gewebe verbesserten die Fleckenbeständigkeit und erhöhten die Haltbarkeit im Vergleich zu beschichteten Oberflächen. Flottenankäufer bevorzugten Stoffsitze wegen des einfachen Austauschs. Die Expansion von Ride-Sharing-Diensten erhöhte die Hygieneanforderungen, denen durch antimikrobielle Stoffe begegnet wurde. Anpassbare Farben und Muster erhielten die Attraktivität von Stoff bei jüngeren Verbrauchern aufrecht.
Kunstleder soll von 2026 bis 2031 mit einer CAGR von 5,71 % wachsen, unterstützt durch vegane Präferenzen und Ziele der Kreislaufwirtschaft. Wasserbasiertes Polyurethan und Rückstoffe aus recyceltem Polyester reduzierten den CO₂-Fußabdruck und VOC-Emissionen, was OEMs ermöglichte, ESG-Leistungen hervorzuheben. Luxusmarken erkundeten biobasierte Polymere, die Narbenstrukturen nachahmen und Recyclingfähigkeit bieten. Echtes Leder verzeichnete rückläufige Beschaffungsvolumina aufgrund von Tierschutzaktivismus, steigenden Gerbkosten und strengeren Chromabwasservorschriften, was seine Verwendung auf Ultra-Premium-Segmente beschränkt.
Nach Komponente – Armlehnen behalten Skalierung, Massagesysteme erfassen Wachstum
Im Jahr 2025 entfielen auf Armlehnen 22,76 % des Marktanteils für Pkw-Sitze, angetrieben durch ihre universelle Anwendung über alle Segmente hinweg. Funktionen wie Staufächer, Ladeanschlüsse und haptische Bedienfelder verbessern ihre Funktionalität und unterstützen inkrementelle Preisgestaltung. Höhenversteller integrieren nun biometrische Optimierung und passen sich automatisch an die Anthropometrie der Insassen an. Zulieferer führen aluminiumverstärkte Schwenkarme für die zweite Reihe von SUVs ein, die sich in Kinderbecherhalter falten lassen, was zeigt, wie geringfügige Innovationen die Marktrelevanz aufrechterhalten.
Pneumatische Massagesysteme sollen von 2026 bis 2031 mit einer CAGR von 7,29 % wachsen – der höchsten unter allen Komponenten –, da Wellness-Funktionen vom Luxus- in den Mainstream-Bereich übergehen. Diese Systeme verwenden kompakte pneumatische Blasen und geräuscharme Mikroventile, um Shiatsu-Muster zu liefern, die bisher auf Premiumfahrzeuge beschränkt waren. Mit biometrischen Daten, die Wohlbefindenvorteile belegen, könnten Versicherer die Einführung fördern und Massageeinheiten als Sicherheitsfunktionen statt als Luxuszusätze positionieren.
Nach Antriebsart – Verbrennungsmotorvolumen bleibt bestehen, während das Wachstum bei Elektrofahrzeugen die Designregeln neu definiert
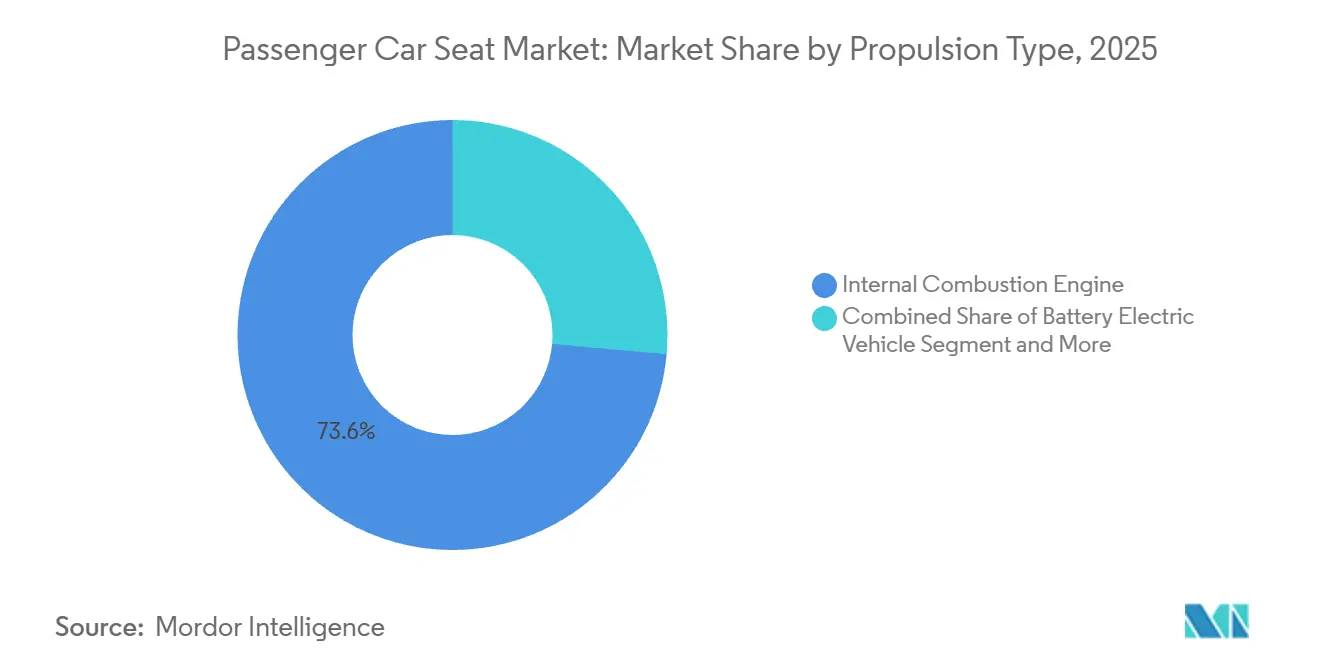
Im Jahr 2025 entfielen auf Fahrzeuge mit Verbrennungsmotor 73,57 % des Marktanteils für Pkw-Sitze, was den Markt mit etablierten Fertigungsbasen und Finanzstrukturen verbindet. Es wird erwartet, dass diese Fahrzeuge schrittweise zurückgehen und dabei ein starkes Service- und Ersatzökosystem aufrechterhalten. Verbrennungsmotorplattformen nutzen ausgereifte Zuliefererwerkzeuge und bieten vielfältige Sitzvarianten in Größe und Ausstattung. Hybridfahrzeuge verzeichnen moderates Wachstum, während Brennstoffzellenfahrzeuge eine Nische mit spezialisierten Anforderungen bleiben.
Sitze für batterieelektrische Fahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 19,18 % wachsen. Diese Sitze konzentrieren sich auf leichtere Rahmen, dünnere Kissen und recycelbare Verkleidungen, um das Batteriegewicht auszugleichen. Das Fehlen von Antriebsstrangschwingungen erhöht den Schwerpunkt auf NVH-dämpfenden Schäumen und akustischen Membranen. Sitze integrieren auch Hochspannungsverkabelung für hintere HVAC-Module, was eine Zusammenarbeit zwischen Sitzherstellern und Elektroantriebsingenieuren erfordert. Plug-in-Hybridfahrzeuge profitieren von dualen Antriebssträngen, stehen aber aufgrund der Komplexität vor Herausforderungen bei der Integration von Sitzsystemen.

Nach Fahrzeugtyp – SUVs festigen ihre Führungsposition durch Premium-Inhalte
Im Jahr 2025 entfielen auf SUVs 42,62 % des Marktanteils für Pkw-Sitze, und es wird prognostiziert, dass sie von 2026 bis 2031 eine CAGR von 6,02 % verzeichnen werden. Dieses Wachstum ist auf Verbraucherpräferenzen für erhöhte Sitzhöhen, vielseitige Innenräume und Premium-Funktionen zurückzuführen. Dreireihige Konfigurationen erhöhen die Sitzanzahl pro Fahrzeug und treiben das Volumenwachstum an. Funktionen wie Kapitänssitze, belüftete Kissen und telefonbasierte Speichereinstellungen werden in SUVs zum Standard und festigen ihre Marktdominanz.
Limousinen in reifen Märkten dienen als Plattformen für fortschrittliche Komforttechnologien und präsentieren Sitzergonomie und Polsterung. Schrägheckfahrzeuge bleiben in dicht besiedelten Gebieten aufgrund ihrer kompakten Größe und des praktischen Heckeinstiegs relevant und unterstützen kosteneffiziente Sitzlösungen. Mehrzweckfahrzeuge entwickeln sich weiter, um den Anforderungen von Ride-Hailing-Flotten mit Schnellwechsel-Sitzschienen für flexible Layouts in Modellen der geteilten Mobilität gerecht zu werden.
Geografische Analyse
Markt für Pkw-Sitze im asiatisch-pazifischen Raum
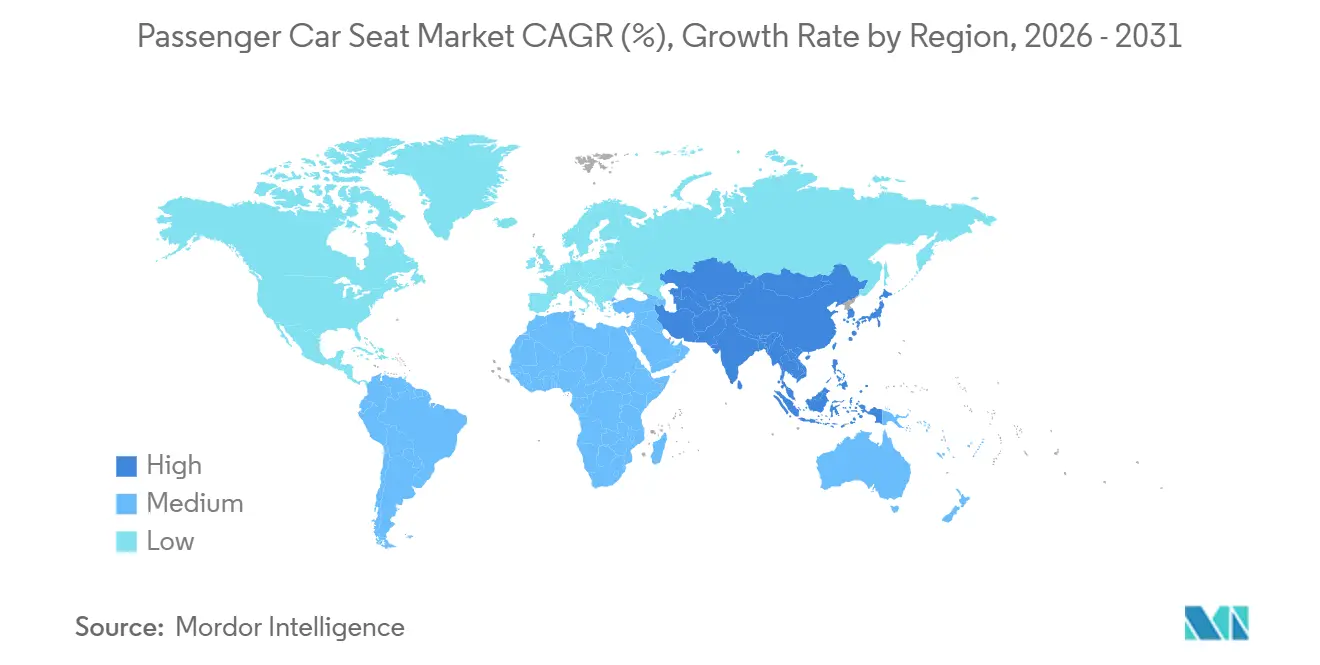
Im Jahr 2025 entfiel auf die asiatisch-pazifische Region ein Anteil von 48,42 % am Markt für Pkw-Sitze, und es wird prognostiziert, dass dieser Markt von 2026 bis 2031 mit einem CAGR von 3,37 % wachsen wird. Chinas Fokus auf Elektrofahrzeuge treibt die Nachfrage nach leichten, softwaregestützten Sitzen an. Südostasiatische Regierungen ziehen ausländische Investitionen durch Steueranreize und zollfreie Exportkorridore an. FORVIAs Werk in Thailand unterstreicht die Rolle der Region als Produktions- und Innovationszentrum. Japanische Erstausrüsterzulieferer der ersten Ebene nutzen regionale Handelsabkommen, um Aluminiumrahmen zollfrei zu transportieren und so die Kostenwettbewerbsfähigkeit trotz schwankender Rohstoffpreise aufrechtzuerhalten.
Markt für Pkw-Sitze in Nordamerika
Nordamerika profitiert von hohen Transaktionspreisen, um Premiumfunktionen wie sitzbasierte biometrische Überwachung zu integrieren. Mögliche Zollregelungen für Metalle schaffen Kostenunsicherheiten und veranlassen Zulieferer, lokale Inhalte zu erhöhen und Stanzpartnerschaften zu diversifizieren. Strengere US-amerikanische Sicherheitsvorschriften, einschließlich Gurterinnerungssystemen für Rücksitze, beschleunigen die Einführung von Gurtschloss-Statussensoren und Algorithmen zur Erkennung von Kinderanwesenheit. Diese Anforderungen erhöhen den Elektronikanteil pro Sitz und begünstigen Zulieferer mit eingebetteter Softwarekompetenz.
Markt für Pkw-Sitze in EMEA und Südamerika
Europa setzt auf Nachhaltigkeit durch die Durchsetzung von Lebenszyklusanalysen und Schwellenwerten für Recyclingmaterialien, was die Akzeptanz von Kunstleder fördert. Premium-OEMs in Deutschland und Schweden führen Dreh- und Lounge-Sitzkonfigurationen ein und antizipieren eine breitere Akzeptanz mit regulatorischer Klarheit zu autonomen Fahrzeuginnenräumen. EU-Fördermittel für netto-null-Lieferketten unterstützen Pilotprojekte zur Wiederverwertung von Sitzschaum zu bindemittelfreien Akustikpads und fördern so die Ziele der Kreislaufwirtschaft. Schwellenmärkte im Nahen Osten, in Afrika und Südamerika bauen lokale Montagewerke aus, die derzeit kostengünstige Standardsitze nachfragen, aber mit steigendem verfügbarem Einkommen Potenzial für elektrisch verstellbare Varianten zeigen.

Wettbewerbslandschaft
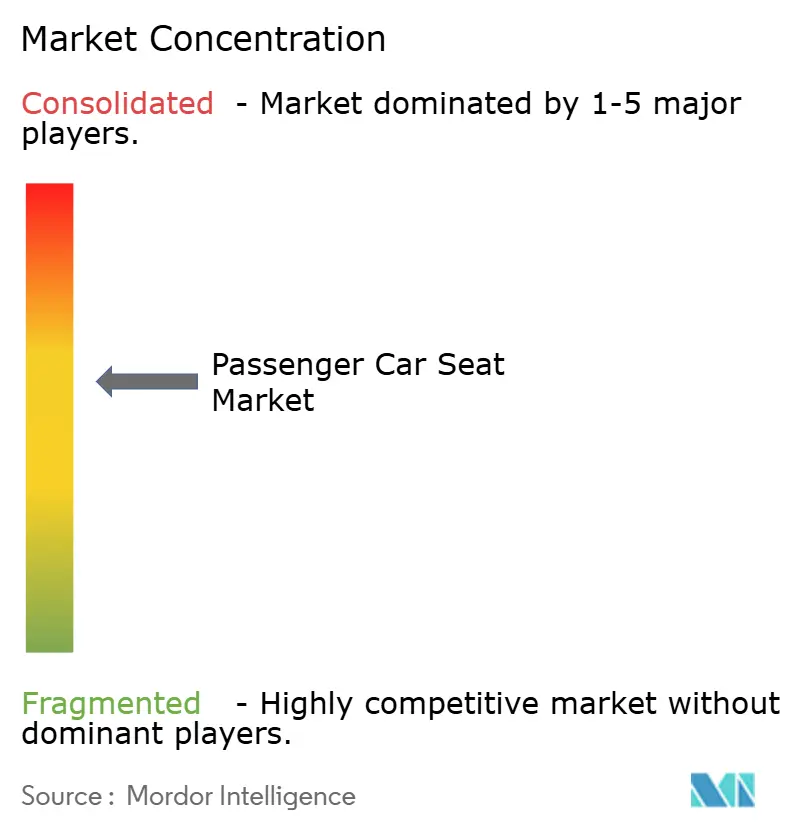
Der Markt für Pkw-Sitze weist eine moderate Konzentration auf und schafft eine oligopolistische Struktur, die koordinierte Technologieinvestitionen ermöglicht und gleichzeitig den Wettbewerbsdynamiken aufrechtzuerhalten. Adient, Lear und FORVIA nutzen multiregionale Präsenzen und gemeinsam angesiedelte Ingenieurzentren innerhalb großer OEM-Werke, was ein frühzeitiges Engagement in der Plattformentwicklung ermöglicht. Ihre langfristigen Lieferverträge bieten Volumenstransparenz, die nachhaltige Forschungs- und Entwicklungsausgaben in intelligente Textilien und Leichtbaurahmen rechtfertigt.
Die Wettbewerbsintensität steigt, da OEMs jährliche Preissenkungen (typischerweise 2 % bis 3 %) fordern, während die Rohstoffkosten steigen; General Motors meldete für 2026 zusätzliche Kosten von 1,0 bis 1,5 Milliarden USD im Zusammenhang mit Kupfer, Aluminium und Halbleitern, was Zulieferer zwingt, Inflation zu absorbieren oder margenschwache Programme zu verlassen. Strategiemuster konzentrieren sich auf modulare Plattformen, vertikale Integration und softwaredefinierte Funktionen: Adients ModuTec reduziert die Montagezeit von Minuten auf Sekunden, indem Module offline gebaut und in die Hauptlinie für Just-in-Time-Lieferung eingetaktet werden, was höhere Automatisierung und geringere Flächenanforderungen ermöglicht.
Zu den aufkommenden Disruptoren gehören chinesische Zulieferer (Ningbo Jifeng, Yanfeng), die westliche Tier-1-Preise um 20 % bis 30 % unterbieten und dabei Anforderungen an inländische Inhalte erfüllen, sowie Materialinnovatoren wie INEOS Inovyn, deren BIOVYN biobasiertes PVC die Lebenszyklusemissionen um über 70 % reduziert und OEMs unter Scope-3-Prüfung anspricht. Kollaborative Innovation prägt das mittlere Zulieferersegment. Joint Ventures mit Materialspezialisten bringen biobasiertes Polyurethan und recycelte Garne in die Massenproduktion, während Allianzen mit Health-Tech-Startups medizinische Sensoren integrieren, die frühe Ermüdungszeichen erkennen können. Da sich Sitze zu servicegestützten Einnahmequellen entwickeln, werden Softwaretalente und Cloud-Infrastruktur zu Wettbewerbsdifferenzierungsmerkmalen. Trotz Konsolidierungskräften behalten regionale Champions ihre Relevanz, indem sie lokalisiertes Design, schnellere Ingenieurleistungen und Vertrautheit mit inländischen Vorschriften anbieten, insbesondere in Indien, Indonesien und Brasilien.
Marktführer in der Pkw-Sitzbranche
Adient plc
Lear Corporation
Faurecia (FORVIA)
Toyota Boshoku
Magna International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pkw-Sitze
- Adient plc
- Toyota Boshoku
- NHK Spring
- Grammer AG
- Brose Group
- Martur Fompak
- Lear Corporation
- Magna International
- Hyundai Transys
- Tachi-S
- Continental AG
- Katzkin Leather
- Fisher and Company
- Faurecia (FORVIA)
- TS Tech
- AISIN Corporation
- Ningbo Jifeng

Recent Industry Developments in Markt für Pkw-Sitze
- April 2026: Adient stellte ProForce Massage Flow vor, ein plattformbasiertes mechanisches Massagesystem für Autositze, das auf Ermüdung im unteren Rückenbereich abzielt und für zwei chinesische OEM-Modelle geplant ist. Das System verfügt über eine federgelagerte Installation für breite Sitzrahmenkompatibilität, Zwei-Kopf- und Vier-Kopf-Schnellinstallationsmodule sowie mehrstufige zusammenklappbare Sicherheits-Reset-Mechanismen und integriert Lendenwirbelstütze, Belüftung und Heizfunktionen.
- April 2026: Magna International brachte EcoSphere-biobasierten Schaum mit 20 % erneuerbarem Anteil aus Soja und Rizinusöl auf den Markt, der auf OEMs abzielt, die von Dritten verifizierte Nachhaltigkeitsansprüche benötigen, und darauf abzielt, Lebenszyklusemissionen zu reduzieren.
- Januar 2026: Adient kündigte ModuTec an, eine modulare Sitzdesign- und Montagelösung, die die Sitzmontagezeit von Minuten auf Sekunden reduziert, indem Sitzmodule offline gebaut und in die Hauptlinie für Just-in-Time-Lieferung eingetaktet werden, was höhere Automatisierung, niedrigere Kosten und reduzierten Fabrikflächenbedarf ermöglicht.
- Juli 2025: Adient brachte eine mechanische Massagesitz-Innovation auf den Markt, die erstmals im GAC-Trumpchi PHEV M8 eingesetzt wird und ein 3D-mechanisches Massagemodul umfasst, das professionelle Knettechniken mit einer flexiblen hervorstehenden Struktur für Aufprallsicherheit und einem Schnelldruckentlastungsventil simuliert.


Umfang des globalen Berichts über den Markt für Pkw-Sitze
Der Markt für Pkw-Sitze ist nach Technologie, Sitztyp, Verkleidungsmaterial, Komponente, Antriebsart, Fahrzeugtyp und Geografie segmentiert. Nach Technologie ist der Markt in Standardsitze und elektrisch verstellbare Sitze segmentiert. Nach Sitztyp ist der Markt in Schalensitze und Banksitze segmentiert. Nach Verkleidungsmaterial ist der Markt in Stoff, Echtleder und Kunstleder segmentiert. Nach Komponente ist der Markt in Armlehnen, Sitzrahmen und -strukturen, Lehnenverstellungen, pneumatische Systeme, Kopfstützen, Sitzschienen, Sicherheitsgurte, Höhenversteller, Seiten-/Vorhangairbags und sonstige Komponenten segmentiert. Nach Antriebsart ist der Markt in Fahrzeuge mit Verbrennungsmotor (VKM), batterieelektrische Fahrzeuge (BEV), Hybridfahrzeuge (HEV), Plug-in-Hybridfahrzeuge (PHEV) und Brennstoffzellenfahrzeuge (FCEV) segmentiert. Nach Fahrzeugtyp ist der Markt in Schrägheckfahrzeuge, Limousinen, Sport Utility Vehicles (SUVs) und Mehrzweckfahrzeuge (MPV) segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika segmentiert.
| Standardsitze |
| Elektrisch verstellbare Sitze |
| Schalensitze |
| Banksitze |
| Stoff |
| Echtleder |
| Kunstleder |
| Armlehne |
| Sitzrahmen und -struktur |
| Rücklehnenverstellung |
| Pneumatisches System |
| Kopfstütze |
| Sitzschiene |
| Sicherheitsgurt |
| Höhenversteller |
| Seiten-/Vorhangairbag |
| Sonstige |
| Verbrennungsmotor |
| Batteriebetriebenes Elektrofahrzeug (BEV) |
| Hybridfahrzeug (HEV) |
| Plug-in-Hybridfahrzeug (PHEV) |
| Brennstoffzellenfahrzeug (FCEV) |
| Schräghecklimousinen |
| Limousinen |
| Sport-Utility-Fahrzeuge (SUVs) |
| Mehrzweckfahrzeuge (MPVs) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Standardsitze | |
| Elektrisch verstellbare Sitze | ||
| Nach Sitztyp | Schalensitze | |
| Banksitze | ||
| Nach Verkleidungsmaterial | Stoff | |
| Echtleder | ||
| Kunstleder | ||
| Nach Komponente | Armlehne | |
| Sitzrahmen und -struktur | ||
| Rücklehnenverstellung | ||
| Pneumatisches System | ||
| Kopfstütze | ||
| Sitzschiene | ||
| Sicherheitsgurt | ||
| Höhenversteller | ||
| Seiten-/Vorhangairbag | ||
| Sonstige | ||
| Nach Antriebsart | Verbrennungsmotor | |
| Batteriebetriebenes Elektrofahrzeug (BEV) | ||
| Hybridfahrzeug (HEV) | ||
| Plug-in-Hybridfahrzeug (PHEV) | ||
| Brennstoffzellenfahrzeug (FCEV) | ||
| Nach Fahrzeugtyp | Schräghecklimousinen | |
| Limousinen | ||
| Sport-Utility-Fahrzeuge (SUVs) | ||
| Mehrzweckfahrzeuge (MPVs) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pkw-Sitze im Jahr 2025?
Die Marktgröße für Pkw-Sitze beträgt im Jahr 2025 47,63 Milliarden USD.
Welche CAGR wird für den Pkw-Sitzabsatz bis 2031 prognostiziert?
Der globale Umsatz soll von 2026 bis 2031 mit einer CAGR von 2,81 % wachsen.
Welche Region führt die Sitznachfrage heute an?
Der asiatisch-pazifische Raum hält 48,42 % des globalen Umsatzes und bleibt bis 2031 die am schnellsten wachsende Region.
Welches Segment weist die höchste Wachstumsrate auf?
Sitze für batteriebetriebene Elektrofahrzeuge wachsen mit einer CAGR von 19,18 % und liegen damit weit über dem Marktdurchschnitt.
Welches Material gewinnt am schnellsten Marktanteile?
Kunstleder verzeichnet eine CAGR von 5,71 % dank Nachhaltigkeitszielen und veganer Verbrauchernachfrage.
Seite zuletzt aktualisiert am:



