
Taille et part du marché des sièges de voiture particulière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 48.97 Milliards de dollars |
| Taille du Marché (2031) | 56.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sièges de voiture particulière par Mordor Intelligence
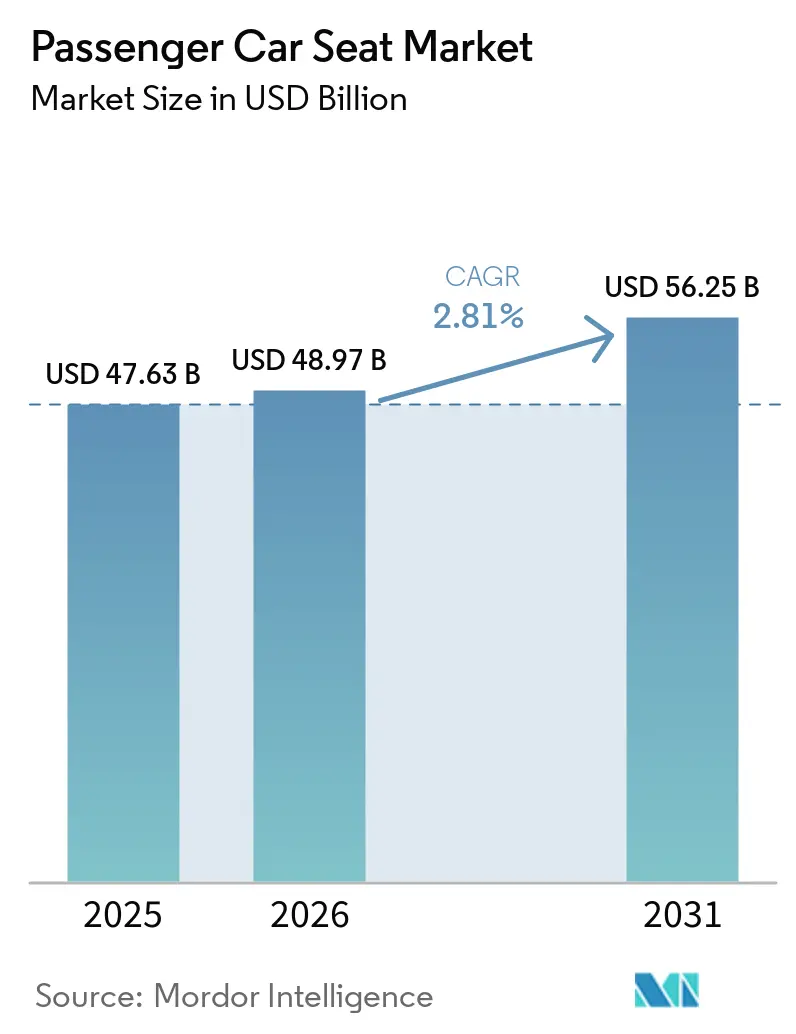
La taille du marché des sièges de voiture particulière était évaluée à 47,63 milliards USD en 2025 et devrait croître de 48,97 milliards USD en 2026 pour atteindre 56,25 milliards USD d'ici 2031, à un CAGR de 2,81 % durant la période de prévision (2026-2031). La croissance soutenue du marché des systèmes de sièges met en évidence l'évolution des structures de base vers des plateformes technologiques avancées offrant des fonctionnalités telles que le confort thermique, la surveillance biométrique et les mises à jour à distance. Les forces macroéconomiques qui reconfigurent le marché comprennent le renforcement des réglementations en matière de protection des occupants, les mandats de durabilité des matériaux et l'intégration de capteurs de surveillance de la santé dans les structures de sièges. Euro NCAP a introduit des protocoles 2026 exigeant des systèmes de retenue adaptatifs et la détection de la présence d'enfants, obligeant les fournisseurs de rang 1 à intégrer directement dans les structures de sièges une surveillance des occupants par radar et caméra.
Principaux enseignements du rapport
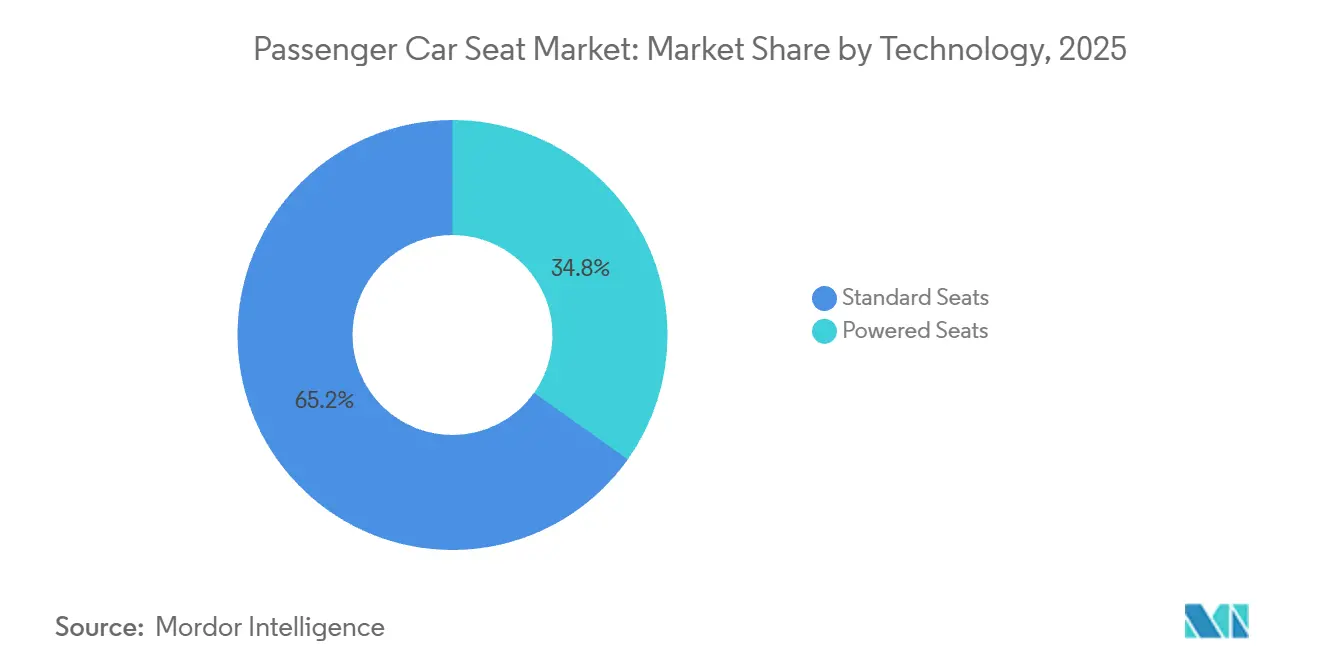
- Par technologie, les sièges standard ont dominé le marché des sièges de voiture particulière avec une part de 65,18 % en 2025, tandis que les sièges motorisés devraient se développer à un CAGR de 4,54 % durant la période de prévision (2026-2031).
- Par type de siège, les sièges baquets ont capté 60,21 % de la part du marché des sièges de voiture particulière en 2025, tandis que le segment des sièges baquets devrait afficher un CAGR de 4,79 % durant la période de prévision (2026-2031).
- Par matériau de revêtement, le tissu représentait 49,14 % de la part du marché des sièges de voiture particulière en 2025, tandis que le cuir synthétique devrait connaître la croissance la plus rapide avec un CAGR de 5,71 % durant la période de prévision (2026-2031).
- Par composant, les accoudoirs détenaient 22,76 % de la part du marché des sièges de voiture particulière en 2025 ; les systèmes de massage pneumatiques devraient enregistrer le CAGR le plus élevé, soit 7,29 %, durant la période de prévision (2026-2031).
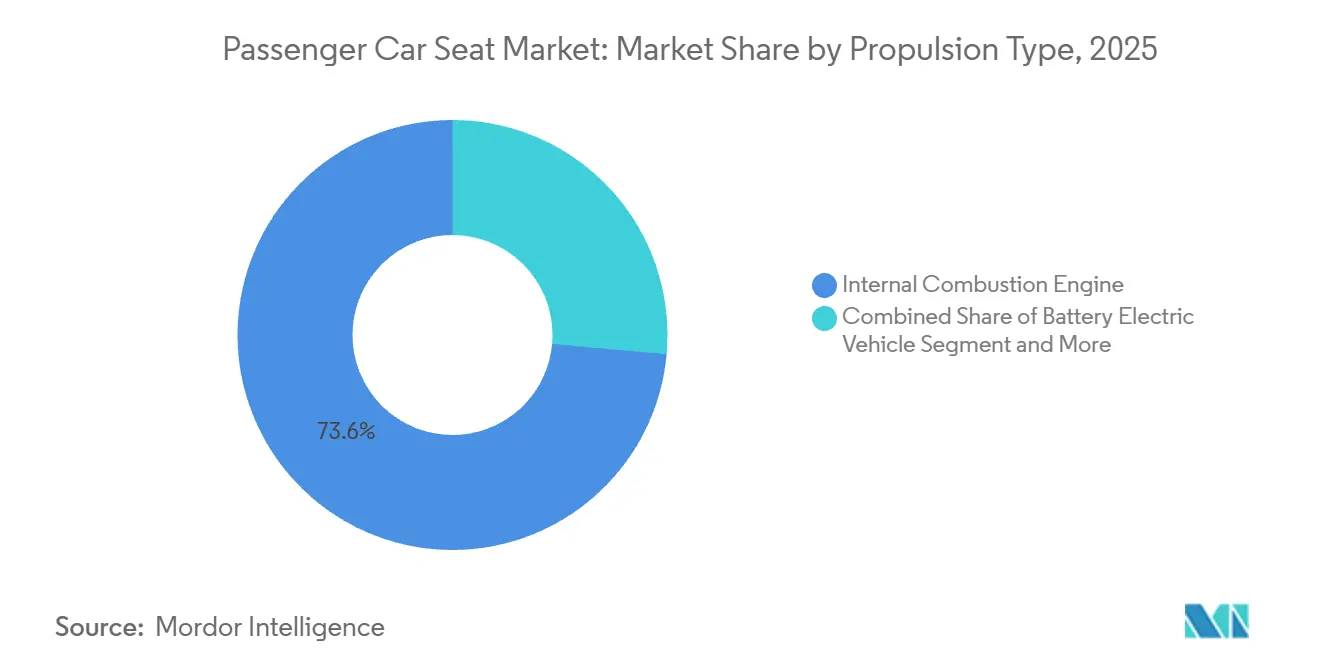
- Par type de motorisation, les véhicules à moteur à combustion interne représentaient 73,57 % de la part du marché des sièges de voiture particulière en 2025, mais les sièges pour véhicules électriques à batterie progresseront à un CAGR transformateur de 19,18 % durant la période de prévision (2026-2031).
- Par type de véhicule, les véhicules utilitaires sport (SUV) commandaient 42,62 % de la part du marché des sièges de voiture particulière en 2025 et demeurent la catégorie à la croissance la plus rapide avec un CAGR de 6,02 % durant la période de prévision (2026-2031).
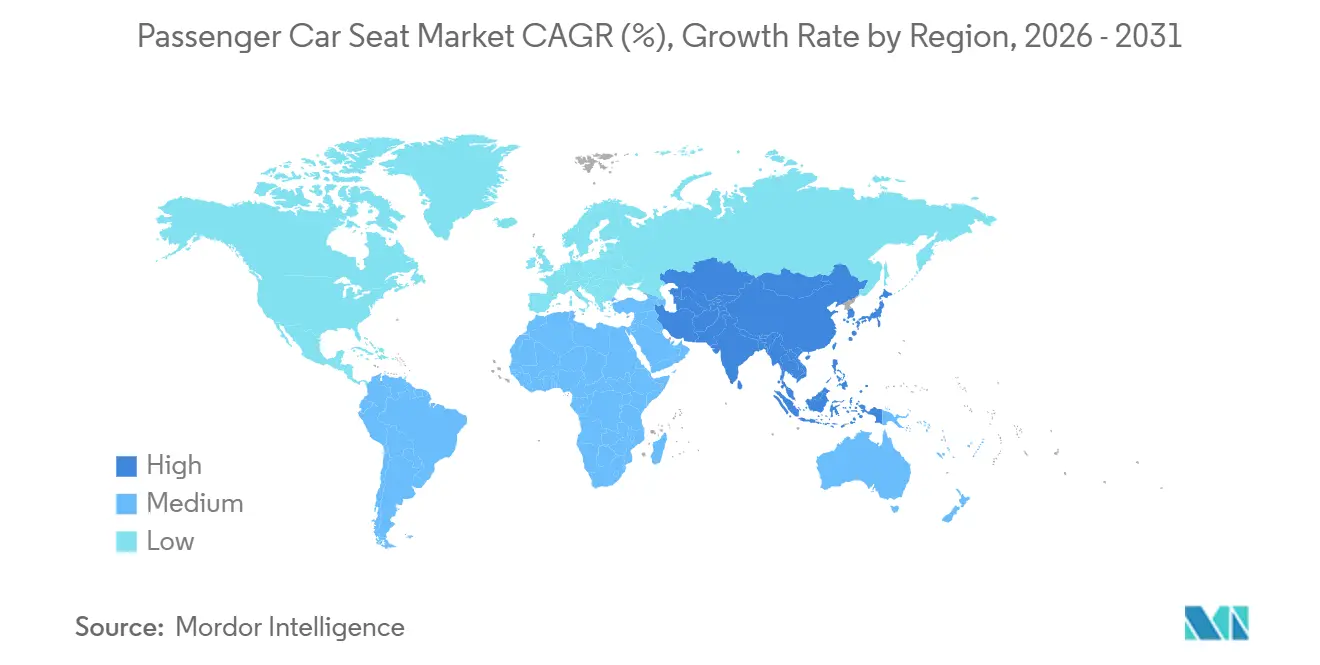
- Par zone géographique, l'Asie-Pacifique dominait le marché des sièges de voiture particulière, avec 48,42 % de la part en 2025, et devrait croître à un CAGR de 3,37 % durant la période de prévision (2026-2031).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption du confort et des sièges motorisés | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Architecture de siège liée aux véhicules électriques | +0.8% | Cœur de marché en Asie-Pacifique, expansion vers l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Sièges à capteurs de surveillance de la santé | +0.6% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des airbags et des ceintures de sécurité | +0.5% | Mondial, avec des variations de conformité régionales | Court terme (≤ 2 ans) |
| Sellerie durable/végane | +0.4% | Porté par l'Europe, expansion mondiale | Moyen terme (2-4 ans) |
| Fonctionnalité à la demande via mise à jour à distance | +0.3% | Adopteurs précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Confort Haut de Gamme et Adoption des Sièges Motorisés
Les constructeurs automobiles intègrent le massage, le chauffage, la ventilation et l'inclinaison zéro gravité dans les modèles de milieu de gamme pour différencier les habitacles et générer des revenus logiciels récurrents. Adient a lancé en juillet 2025 une solution de massage mécanique pour le PHEV M8 de GAC-Trumpchi, combinant des modules de pétrissage 3D avec des structures de sécurité flexibles et une capacité de mise à jour à distance, ciblant le soulagement de la fatigue dans les configurations à trois rangées[1]Adient lance une innovation de siège à massage mécanique,
Adient, investors.adient.com.. Hyundai Transys a dévoilé son Système de Mobilité Circulaire en janvier 2026, avec des sièges modulaires en TPU Elastollan de BASF permettant la recyclabilité et le moussage par fluide supercritique pour la réduction du poids. Le Siège Transformer de FORVIA, présenté à Auto Shanghai 2025, utilise des ajustements pilotés par algorithme pour créer des postures zéro gravité, positionnant le confort comme une fonctionnalité définie par logiciel plutôt que comme une spécification matérielle fixe. Cette tendance accélère l'adoption par les constructeurs de modèles de siège en tant que service, où les acheteurs paient des frais mensuels pour débloquer des modes de massage ou ajuster la fermeté via une application, créant des flux de revenus de type rente pour les fournisseurs et les constructeurs.
Reconception de l'architecture de siège liée aux véhicules électriques
Les plateformes électriques à batterie éliminent le besoin de tunnels de transmission, offrent des planchers plats et accordent une plus grande importance aux exigences de réduction du poids. Le positionnement des batteries sous le plancher oblige les concepteurs de sièges à repenser la géométrie des structures, la répartition du poids et l'intégration thermique. Le concept Cell-to-Seat de Magna intègre directement les cellules de batterie dans la structure du siège, libérant jusqu'à 20 % de volume de cabine supplémentaire et améliorant l'absorption d'énergie en cas de collision. La nouvelle installation de fabrication de FORVIA en Thaïlande a été spécifiquement conçue pour produire des structures légères et des composants électroniques intégrés destinés aux exportations régionales de véhicules électriques. Ces développements illustrent comment les fournisseurs repositionnent stratégiquement leurs capacités de production pour s'aligner sur les stratégies d'électrification définies par les équipementiers (OEM).[2]« FORVIA et BYD ouvrent une nouvelle usine d'assemblage de sièges en Thaïlande », FORVIA, forvia.comL'accent mis par l'installation sur les matériaux légers avancés et les systèmes électroniques intégrés souligne l'importance croissante de l'innovation et de l'efficacité pour répondre aux exigences en constante évolution du marché des véhicules électriques.
Sièges à capteurs de surveillance de la santé
Le suivi des signes vitaux des occupants passe du concept à la production, les protocoles 2026 d'Euro NCAP imposant la surveillance du conducteur et la détection de la présence d'enfants. L'écran de détection biométrique invisible de Continental, développé avec trinamiX, intègre une caméra proche infrarouge de 1,5 mégapixel et un projecteur laser à points sans danger pour les yeux derrière l'OLED du tableau de bord, dérivant la fréquence cardiaque à partir des réflexions des points laser et calculant des cartes de distance 3D pour optimiser le déploiement des airbags et vérifier le bouclage de la ceinture de sécurité. Une étude Nature de 2025 a démontré une précision ECG capacitive rivalisant avec les dispositifs cliniques, validant les cas d'usage automobiles[3]Daowen Zhang et al., « Recherche sur les stratégies de retenue pour les occupants inclinés vers l'arrière lors d'un choc frontal contre une barrière rigide », Nature, nature.com. Le siège All-in-One de FORVIA intègre la surveillance de la respiration et la détection de la posture, permettant au véhicule de déclencher des manœuvres à risque minimal en cas d'urgence médicale détectée.
Intégration des Réglementations de Sécurité sur les Airbags et les Ceintures de Sécurité
Les gouvernements mettent en œuvre des réglementations plus strictes exigeant que les sièges intègrent des systèmes de retenue avancés et des capteurs d'état des occupants. Les nouvelles normes aux États-Unis imposent l'inclusion de rappels de ceinture de sécurité pour les sièges arrière d'ici 2027, ce qui a entraîné des reconceptions immédiates du matériel pour assurer la conformité. Les fournisseurs intègrent désormais directement dans les structures de sièges des fonctionnalités telles que des capteurs de boucle, des tapis de pesée et des airbags latéraux, entraînant une augmentation de la teneur en composants électroniques de ces systèmes. Bien que ces mandats réglementaires entraînent des coûts plus élevés, ils établissent également un avantage technologique pour les fabricants à grande échelle disposant de capacités et de ressources de validation significatives. Au fil du temps, ces systèmes conformes devraient évoluer vers des normes mondiales, facilitant l'harmonisation des spécifications entre différentes régions et marchés. Cet alignement devrait rationaliser les processus de production et réduire les complexités associées aux variations régionales des exigences réglementaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé et poids | -0.7% | Mondial, aigu dans les segments sensibles aux coûts | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.5% | Mondial, avec des variations régionales de la chaîne d'approvisionnement | Moyen terme (2-4 ans) |
| Risques de cybersécurité et de confidentialité | -0.3% | Priorité réglementaire en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Cycles de remplacement plus longs | -0.2% | Mondial, affectant la demande du marché secondaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé et Poids des Systèmes Avancés
L'intégration du massage, de la surveillance des occupants et de la sécurité adaptative dans les structures de sièges ajoute entre 200 et 500 USD par unité, rendant les fonctionnalités avancées inaccessibles aux segments de volume où les objectifs de nomenclature (BOM) sont strictement contrôlés. La plateforme ModuGo d'Adient revendique un gain d'efficacité d'assemblage de 36,3 % et une réduction de 72 % de la longueur de la ligne de production, mais l'investissement initial en outillage et la complexité d'ingénierie limitent l'adoption aux programmes à grand volume avec des horizons d'amortissement pluriannuels. La conférence Automotive Seating Innovation 2025 à Munich a souligné que les sièges entièrement durables — utilisant des mousses biosourcées, des revêtements végans et des structures recyclées — coûtent actuellement 4 à 5 fois plus cher que les conceptions conventionnelles, créant une barrière pour les constructeurs ciblant des prix inférieurs à 30 000 USD. Les mécanismes de sièges motorisés ajoutent 8 à 12 kilogrammes par unité, réduisant l'autonomie des véhicules électriques d'un estimé 0,5 % à 1,0 % et obligeant les fournisseurs à investir dans des actionneurs légers et des structures en composite de carbone pour compenser cette pénalité.
Volatilité des prix des matières premières
L'acier, l'aluminium, le cuivre et le polyuréthane représentent 60 % à 70 % de la nomenclature des sièges, exposant les fournisseurs aux fluctuations des prix des matières premières qui compriment les marges lorsque les contrats des constructeurs imposent des réductions de prix annuelles. General Motors a divulgué entre 1,0 et 1,5 milliard USD de coûts supplémentaires pour 2026 liés aux hausses de prix du cuivre, de l'aluminium et des semi-conducteurs, forçant les fabricants de sièges de rang 1 à absorber l'inflation des intrants ou à renégocier les contrats en cours. La mousse de polyuréthane, dérivée de matières premières pétrochimiques, reste vulnérable aux fluctuations du prix du pétrole brut, ce qui a incité Magna à lancer la mousse biosourcée EcoSphere avec 20 % de contenu renouvelable pour diversifier l'approvisionnement et atténuer l'exposition aux combustibles fossiles. Le passage aux matériaux biosourcés et recyclés — tout en répondant aux mandats de durabilité — introduit de nouvelles structures de coûts et dépendances de la chaîne d'approvisionnement, car les matières premières renouvelables commandent souvent des primes de prix et font face à une variabilité des rendements agricoles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie – Les sièges standard maintiennent leur avantage en volume tandis que les fonctionnalités motorisées s'accélèrent
En 2025, les sièges standard représentaient 65,18 % du marché des sièges de voiture particulière, portés par leur accessibilité financière et leur facilité de réparation. Leur prédominance persiste dans les régions sensibles aux coûts, les acquisitions de flottes publiques et les finitions d'entrée de gamme, où la réglabilité de base répond aux exigences fonctionnelles. La fabrication à grande échelle minimise les coûts unitaires, tandis que les améliorations continues, telles que les structures plus légères et les coussins en mousse plus minces, maintiennent les marges bénéficiaires malgré les fluctuations des prix des matières premières. Les conceptions standard prennent également en charge les mises à niveau modulaires, permettant aux constructeurs d'intégrer des fonctionnalités telles que des chauffages, des coussins ou des capteurs sans nécessiter une refonte complète.
Les sièges motorisés, avec un CAGR de 4,54 % durant 2026-2031, améliorent la fonctionnalité de l'habitacle grâce aux profils mémoire, au massage lombaire et au chauffage rapide. Des ensembles moteurs rationalisés et des unités de commande électronique intégrées réduisent les coûts, facilitant l'adoption au-delà des segments de luxe. À mesure que les architectures pilotées par logiciel progressent, les modules motorisés sont livrés prêts pour le micrologiciel, permettant de futures mises à niveau qui augmentent la valeur à vie. Cela positionne les sièges motorisés pour réduire l'écart de volume après 2030, en particulier dans les SUV, où leur valeur s'aligne sur des prix plus élevés.


Par type de siège – Les sièges baquet favorisent l'ergonomie et le bien-être
En 2025, les configurations de sièges baquets représentaient 60,21 % de la part du marché des sièges de voiture particulière en raison de leur galbe ergonomique, de leur soutien latéral et de leur compatibilité avec les airbags intégrés. Ces conceptions intègrent des coussins ventilés, des boudins actifs et des capteurs biométriques avec une intrusion minimale sur la plateforme. Les véhicules sportifs et de performance utilisent principalement ces fonctionnalités, tandis que les crossovers grand public les adoptent de plus en plus pour améliorer la qualité de conduite et la perception de la marque. Les bouches d'aération intégrées réduisent l'humidité des coussins, répondant aux exigences de confort et d'hygiène.
Le segment des sièges baquets devrait croître à un CAGR de 4,79 % durant la période de prévision (2026-2031), porté par les constructeurs qui se concentrent sur les fonctionnalités de bien-être pour atténuer la fatigue lors des trajets quotidiens. Les banquettes restent répandues dans les fourgonnettes commerciales et les voitures compactes des marchés émergents, privilégiant la capacité de transport et l'efficacité des coûts. Les conceptions hybrides avec des contours sculptés sur les deux tiers d'une banquette combinent polyvalence et ergonomie, répondant aux besoins des véhicules familiaux tout en maintenant l'accessibilité financière.
Par matériau de garniture – Le cuir synthétique progresse grâce à ses atouts en matière de durabilité
En 2025, le tissu représentait 49,14 % de la part du marché des sièges de voiture particulière, porté par son rapport coût-efficacité et sa respirabilité. Les tissages nano-enduits ont amélioré la résistance aux taches, améliorant la durabilité par rapport aux surfaces enduites. Les acheteurs de flottes préféraient les sièges en tissu pour leur facilité de remplacement. L'expansion des services de covoiturage a accru les exigences en matière d'hygiène, auxquelles répondent les tissus antimicrobiens. Les couleurs et motifs personnalisables ont maintenu l'attrait du tissu auprès des jeunes consommateurs.
Le cuir synthétique devrait croître à un CAGR de 5,71 % de 2026 à 2031, soutenu par les préférences véganes et les objectifs d'économie circulaire. Les polyuréthanes à base aqueuse et les supports en polyester recyclé ont réduit les empreintes carbone et les émissions de COV, permettant aux constructeurs de mettre en avant leurs réalisations ESG. Les marques de luxe ont exploré les polymères biosourcés, reproduisant les textures de grain et offrant la recyclabilité. Le cuir véritable a connu une baisse des volumes d'approvisionnement en raison de l'activisme pour le bien-être animal, de la hausse des coûts de tannage et des réglementations plus strictes sur les rejets de chrome, limitant son utilisation aux segments ultra-premium.
Par composant – Les accoudoirs maintiennent leur volume, les systèmes de massage captent la croissance
En 2025, les accoudoirs représentaient 22,76 % de la part du marché des sièges de voiture particulière, portés par leur application universelle dans tous les segments. Des fonctionnalités telles que les compartiments de rangement, les ports de charge et les pavés de commande haptiques améliorent leur fonctionnalité, soutenant une tarification incrémentielle. Les régleurs de hauteur intègrent désormais une optimisation biométrique, s'adaptant automatiquement à l'anthropométrie des occupants. Les fournisseurs introduisent des bras rabattables renforcés en aluminium pour les SUV de deuxième rangée, qui se replient en porte-gobelets pour enfants, illustrant comment les innovations mineures maintiennent la pertinence sur le marché.
Les systèmes de massage pneumatiques devraient croître à un CAGR de 7,29 % de 2026 à 2031, le plus élevé parmi tous les composants, à mesure que les fonctionnalités de bien-être passent du luxe au grand public. Ces systèmes utilisent des coussins pneumatiques compacts et des micro-vannes silencieuses pour délivrer des programmes shiatsu auparavant limités aux véhicules premium. Avec les données biométriques soutenant les avantages pour le bien-être, les assureurs pourraient inciter à l'adoption, positionnant les unités de massage comme des fonctionnalités de sécurité plutôt que des ajouts de luxe.
Par type de propulsion – Le volume des moteurs à combustion interne persiste tandis que la croissance des véhicules électriques à batterie redéfinit les règles de conception
En 2025, les véhicules à combustion interne représentaient 73,57 % de la part du marché des sièges de voiture particulière, liant le marché aux bases de fabrication établies et aux structures financières. Ces véhicules devraient décliner progressivement, maintenant un solide écosystème de service et de remplacement. Les plateformes à moteur à combustion interne utilisent des outillages fournisseurs matures, offrant diverses variantes de sièges en taille et en fonctionnalités. Les véhicules électriques hybrides connaissent une croissance modérée, tandis que les véhicules électriques à pile à combustible restent une niche avec des exigences spécialisées.
Les sièges pour véhicules électriques à batterie devraient croître à un CAGR de 19,18 % de 2026 à 2031. Ces sièges se concentrent sur des structures plus légères, des coussins plus minces et des revêtements recyclables pour compenser le poids des batteries. L'absence de vibrations du groupe motopropulseur accroît l'importance des mousses d'amortissement acoustique et des membranes acoustiques. Les sièges intègrent également des câblages haute tension pour les modules de climatisation arrière, nécessitant une collaboration entre les fabricants de sièges et les ingénieurs en motorisation électrique. Les véhicules électriques hybrides rechargeables bénéficient de groupes motopropulseurs doubles mais font face à des défis d'intégration des systèmes de sièges en raison de leur complexité.

Par type de véhicule – Les SUV consolident leur leadership grâce au contenu premium
En 2025, les SUV représentaient 42,62 % de la part du marché des sièges de voiture particulière et devraient enregistrer un CAGR de 6,02 % de 2026 à 2031. Cette croissance est attribuée aux préférences des consommateurs pour les hauteurs de conduite élevées, les habitacles polyvalents et les fonctionnalités premium. Les configurations à trois rangées augmentent le nombre de sièges par véhicule, stimulant la croissance des volumes. Des fonctionnalités telles que les sièges capitaine, les coussins ventilés et les paramètres mémoire via téléphone deviennent standard dans les SUV, consolidant leur domination sur le marché.
Les berlines sur les marchés matures servent de plateformes pour les technologies de confort avancées, mettant en valeur l'ergonomie et le rembourrage des sièges. Les berlines à hayon restent pertinentes dans les zones densément peuplées en raison de leur taille compacte et de leur accès arrière pratique, soutenant des solutions de sièges économiques. Les monospaces évoluent pour répondre aux demandes des flottes de covoiturage avec des rails de siège à dégagement rapide pour des agencements flexibles dans les modèles de mobilité partagée.
Analyse géographique
Marché des Sièges de Voiture Particulière en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 48,42 % de la part de marché des sièges de voiture particulière et devrait croître à un CAGR de 3,37 % de 2026 à 2031. L'accent mis par la Chine sur les véhicules électriques stimule la demande de sièges légers et dotés de fonctionnalités logicielles. Les gouvernements d'Asie du Sud-Est attirent les investissements étrangers grâce à des incitations fiscales et des corridors d'exportation en franchise de droits de douane. L'installation de FORVIA en Thaïlande illustre le rôle de la région en tant que centre de production et d'innovation. Les fournisseurs de premier rang japonais utilisent les accords commerciaux régionaux pour transporter des cadres en aluminium en franchise de droits de douane, maintenant ainsi leur compétitivité en termes de coûts malgré la volatilité des prix des matières premières.
Marché des Sièges de Voiture Particulière en Amérique du Nord
L'Amérique du Nord bénéficie de prix de transaction élevés pour intégrer des fonctionnalités haut de gamme telles que la surveillance biométrique intégrée aux sièges. Les réglementations tarifaires potentielles sur les métaux créent des incertitudes en matière de coûts, incitant les fournisseurs à localiser leur contenu et à diversifier leurs partenariats d'emboutissage. Des réglementations de sécurité américaines plus strictes, notamment les rappels de ceinture de sécurité pour les sièges arrière, accélèrent l'adoption de capteurs d'état de boucle et d'algorithmes de détection de présence d'enfant. Ces exigences augmentent la teneur en composants électroniques par siège et favorisent les fournisseurs disposant d'une expertise en logiciels embarqués.
Marché des Sièges de Voiture Particulière en EMEA et en Amérique du Sud
L'Europe met l'accent sur la durabilité en imposant des évaluations du cycle de vie et des seuils de matériaux recyclés, ce qui stimule l'adoption du cuir synthétique. Les équipementiers d'origine haut de gamme en Allemagne et en Suède introduisent des configurations de sièges pivotants et de type salon, anticipant une adoption plus large avec la clarification réglementaire sur les intérieurs autonomes. Les subventions de l'UE pour les chaînes d'approvisionnement à zéro émission nette soutiennent des projets pilotes de recyclage de la mousse de siège en coussins acoustiques sans liant, faisant progresser les objectifs d'économie circulaire. Les marchés émergents au Moyen-Orient, en Afrique et en Amérique du Sud développent des usines d'assemblage locales, demandant actuellement des sièges standard économiques, mais montrant un potentiel pour des variantes motorisées à mesure que les revenus disponibles augmentent.

Paysage concurrentiel
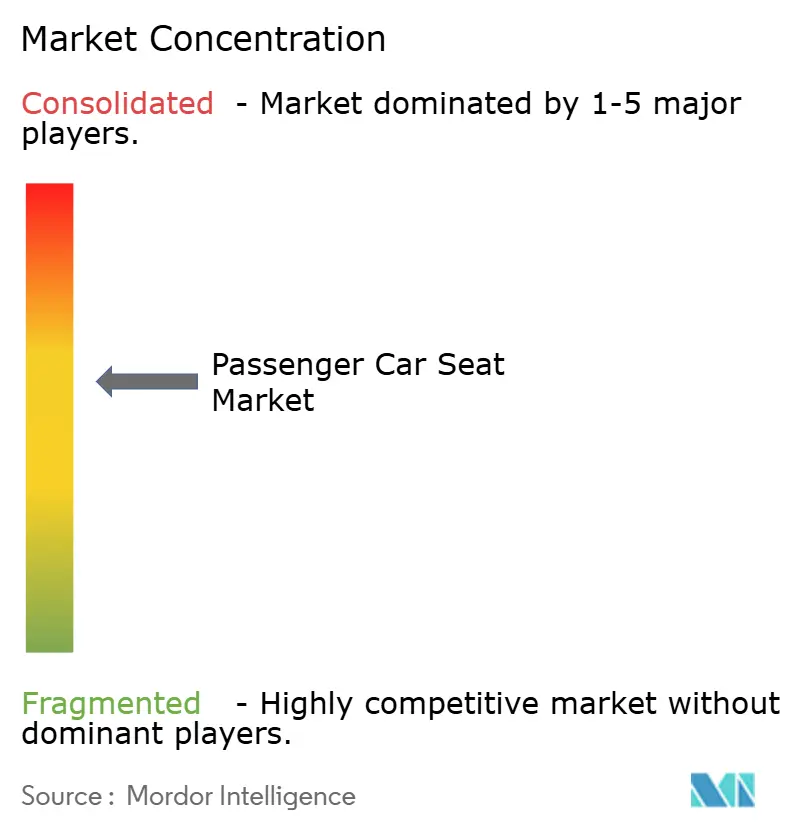
Le marché des sièges de voiture particulière présente une concentration modérée, créant une structure oligopolistique qui permet des investissements technologiques coordonnés tout en maintenant une dynamique concurrentielle. Adient, Lear et FORVIA s'appuient sur des empreintes multirégionales et des centres d'ingénierie co-localisés au sein des principales installations des constructeurs, permettant un engagement précoce dans le développement des plateformes. Leurs accords d'approvisionnement à long terme offrent une visibilité sur les volumes qui justifie des dépenses soutenues en R&D dans les textiles intelligents et les structures légères.
L'intensité concurrentielle s'accroît à mesure que les constructeurs exigent des réductions de prix annuelles (généralement 2 % à 3 %) tandis que les coûts des matières premières augmentent ; General Motors a divulgué entre 1,0 et 1,5 milliard USD de coûts supplémentaires pour 2026 liés au cuivre, à l'aluminium et aux semi-conducteurs, forçant les fournisseurs à absorber l'inflation ou à quitter les programmes à faible marge. Les stratégies s'articulent autour des plateformes modulaires, de l'intégration verticale et des fonctionnalités définies par logiciel : le ModuTec d'Adient réduit le temps d'assemblage de minutes à secondes en construisant des modules hors ligne, permettant une automatisation plus élevée et des exigences d'espace au sol réduites.
Les perturbateurs émergents comprennent des fournisseurs chinois (Ningbo Jifeng, Yanfeng) qui pratiquent des prix inférieurs de 20 % à 30 % à ceux des fournisseurs occidentaux de rang 1 tout en respectant les mandats de contenu local, et des innovateurs en matériaux tels qu'INEOS Inovyn, dont le PVC biosourcé BIOVYN réduit les émissions du cycle de vie de plus de 70 % et séduit les constructeurs soumis à un examen Scope 3. L'innovation collaborative façonne le segment des fournisseurs de niveau intermédiaire. Les coentreprises avec des spécialistes des matériaux introduisent le polyuréthane biosourcé et les fils recyclés dans la production courante, tandis que les alliances avec des start-ups de technologie de santé intègrent des capteurs de qualité médicale capables de détecter les premiers signes de fatigue. À mesure que les sièges évoluent vers des revenus activés par les services, les talents logiciels et l'infrastructure cloud deviennent des facteurs de différenciation concurrentielle. Malgré les forces de consolidation, les champions régionaux conservent leur pertinence en offrant une conception localisée, une ingénierie plus rapide et une familiarité avec les réglementations nationales, notamment en Inde, en Indonésie et au Brésil.
Leaders du secteur des sièges de voiture particulière
Adient plc
Lear Corporation
Faurecia (FORVIA)
Toyota Boshoku
Magna International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sièges de Voiture Particulière
- Adient plc
- Toyota Boshoku
- NHK Spring
- Grammer AG
- Brose Group
- Martur Fompak
- Lear Corporation
- Magna International
- Hyundai Transys
- Tachi-S
- Continental AG
- Katzkin Leather
- Fisher and Company
- Faurecia (FORVIA)
- TS Tech
- AISIN Corporation
- Ningbo Jifeng

Recent Industry Developments in Marché des Sièges de Voiture Particulière
- Avril 2026 : Adient a introduit ProForce Massage Flow, un système de massage mécanique de siège automobile basé sur une plateforme ciblant la fatigue lombaire, prévu pour deux modèles de constructeurs chinois. Le système comprend une installation sur ressorts pour une large compatibilité avec les structures de sièges, des modules d'installation rapide à deux têtes et quatre têtes, et des mécanismes de réinitialisation de sécurité rétractables à plusieurs étages, s'intégrant aux fonctions de soutien lombaire, de ventilation et de chauffage.
- Avril 2026 : Magna International a lancé la mousse biosourcée EcoSphere incorporant 20 % de contenu renouvelable provenant du soja et de l'huile de ricin, ciblant les constructeurs qui exigent des revendications de durabilité vérifiées par des tiers et visant à réduire les émissions du cycle de vie.
- Janvier 2026 : Adient a annoncé ModuTec, une solution modulaire de conception et d'assemblage de sièges qui réduit le temps d'assemblage de minutes à secondes en construisant des modules de sièges hors ligne et en les séquençant dans la ligne principale en flux tendu, permettant une automatisation plus élevée, des coûts réduits et une surface d'usine réduite.
- Juillet 2025 : Adient a lancé une innovation de siège à massage mécanique débutant dans le PHEV M8 de GAC-Trumpchi, comprenant un module de massage mécanique 3D simulant des techniques de pétrissage professionnelles avec une structure saillante flexible pour la sécurité en cas de collision et une soupape de décompression rapide.


Portée du rapport mondial sur le marché des sièges de voiture particulière
Le marché des sièges de voiture particulière est segmenté par technologie, type de siège, matériau de revêtement, composant, type de motorisation, type de véhicule et zone géographique. Par technologie, le marché est segmenté en sièges standard et sièges motorisés. Par type de siège, le marché est segmenté en sièges baquets et banquettes. Par matériau de revêtement, le marché est segmenté en tissu, cuir véritable et cuir synthétique. Par composant, le marché est segmenté en accoudoirs, structures et châssis de sièges, dossiers inclinables, systèmes pneumatiques, appuie-têtes, glissières de sièges, ceintures de sécurité, régleurs de hauteur, airbags latéraux et rideaux, et autres composants. Par type de motorisation, le marché est segmenté en véhicules à moteur à combustion interne (ICE), véhicules électriques à batterie (BEV), véhicules électriques hybrides (HEV), véhicules électriques hybrides rechargeables (PHEV) et véhicules électriques à pile à combustible (FCEV). Par type de véhicule, le marché est segmenté en berlines à hayon, berlines, véhicules utilitaires sport (SUV) et véhicules multifonctions (MPV). Par zone géographique, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique.
| Sièges standard |
| Sièges motorisés |
| Sièges baquet |
| Sièges banquette |
| Tissu |
| Cuir véritable |
| Cuir synthétique |
| Accoudoir |
| Structure et châssis de siège |
| Dossier |
| Système pneumatique |
| Appuie-tête |
| Rail de siège |
| Ceinture de sécurité |
| Régleur de hauteur |
| Airbag latéral/rideau |
| Autres |
| Moteur à combustion interne |
| Véhicule électrique à batterie (VEB) |
| Véhicule électrique hybride (VEH) |
| Véhicule électrique hybride rechargeable (VEHR) |
| Véhicule électrique à pile à combustible (VEPC) |
| Berlines à hayon |
| Berlines |
| Véhicules utilitaires sport (SUV) |
| Monospaces (MPV) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Sièges standard | |
| Sièges motorisés | ||
| Par type de siège | Sièges baquet | |
| Sièges banquette | ||
| Par matériau de garniture | Tissu | |
| Cuir véritable | ||
| Cuir synthétique | ||
| Par composant | Accoudoir | |
| Structure et châssis de siège | ||
| Dossier | ||
| Système pneumatique | ||
| Appuie-tête | ||
| Rail de siège | ||
| Ceinture de sécurité | ||
| Régleur de hauteur | ||
| Airbag latéral/rideau | ||
| Autres | ||
| Par type de propulsion | Moteur à combustion interne | |
| Véhicule électrique à batterie (VEB) | ||
| Véhicule électrique hybride (VEH) | ||
| Véhicule électrique hybride rechargeable (VEHR) | ||
| Véhicule électrique à pile à combustible (VEPC) | ||
| Par type de véhicule | Berlines à hayon | |
| Berlines | ||
| Véhicules utilitaires sport (SUV) | ||
| Monospaces (MPV) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des sièges de voiture particulière en 2025 ?
La taille du marché des sièges de voiture particulière est de 47,63 milliards USD en 2025.
Quel CAGR est prévu pour les ventes de sièges de voiture particulière jusqu'en 2031 ?
Le chiffre d'affaires mondial devrait progresser à un CAGR de 2,81 % de 2026 à 2031.
Quelle région est en tête de la demande de sièges aujourd'hui ?
L'Asie-Pacifique détient 48,42 % du chiffre d'affaires mondial et demeure la zone géographique à la croissance la plus rapide jusqu'en 2031.
Quel segment affiche le taux de croissance le plus élevé ?
Les sièges conçus pour les véhicules électriques à batterie progressent à un TCAC de 19,18 %, bien au-dessus de la moyenne du marché.
Quel matériau gagne le plus rapidement des parts de marché ?
Le cuir synthétique affiche un TCAC de 5,71 % grâce aux objectifs de durabilité et à la demande des consommateurs véganes.
Dernière mise à jour de la page le:



