
乗用車シート市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
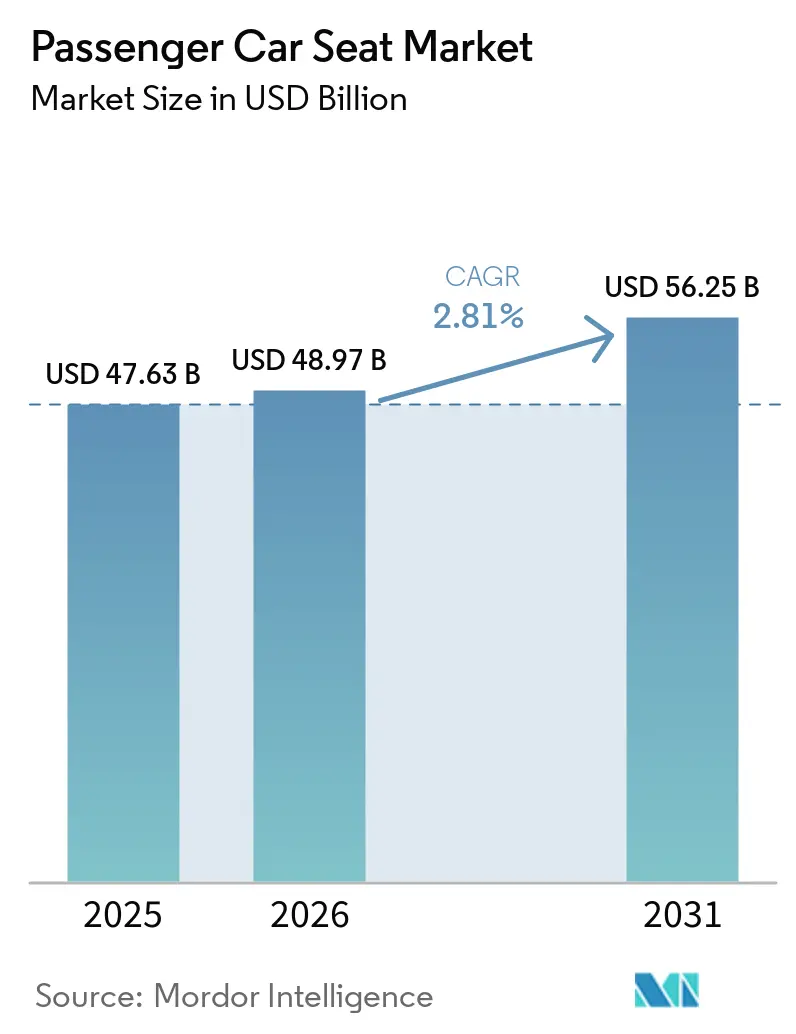
| 市場規模 (2026) | 48.97 十億米ドル |
| 市場規模 (2031) | 56.25 十億米ドル |
| Growth Rate (2026 - 2031) | 2.81 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乗用車シート市場分析
乗用車シート市場規模は2025年に476.3 ビリオン 米ドルと評価され、2026年の489.7 ビリオン 米ドルから2031年には562.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは2.81%です。シーティングシステム市場の健全な成長は、基本的な構造から、熱的快適性、生体認証モニタリング、無線(OTA)アップデートなどの機能を提供する高度な技術プラットフォームへの進化を示しています。市場を再形成するマクロ的な力としては、乗員保護に関する規制強化、材料の持続可能性に関する義務付け、シート構造への健康モニタリグセンサーの統合が挙げられます。Euro NCAPは2026年プロトコルを導入し、適応型拘束装置と子供検知機能を義務付けており、ティア1サプライヤーはレーダーおよびカメラベースの乗員モニタリングをシートフレームに直接組み込むことを余儀なくされています。
主要レポートのポイント
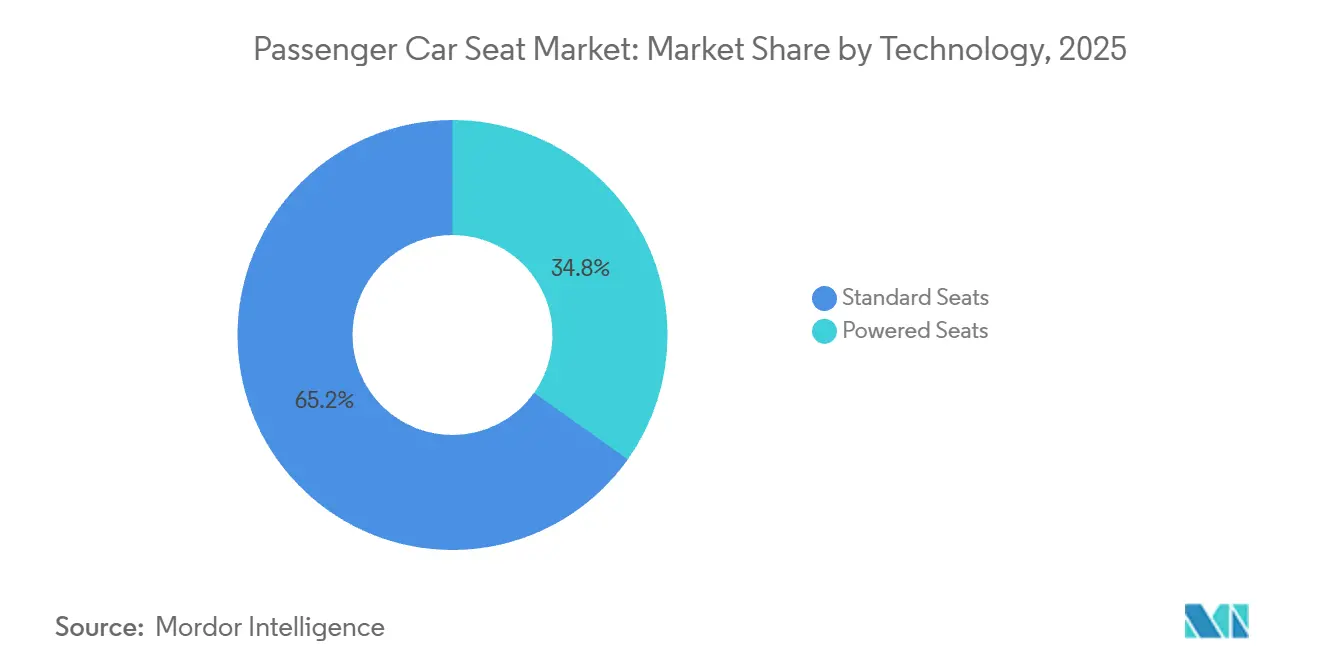
- 技術別では、標準シートが2025年に65.18%のシェアで乗用車シート市場をリードし、一方でパワーシートは予測期間(2026年~2031年)中に4.54%のCAGRで拡大すると予測されています。
- シートタイプ別では、バケットシートが2025年に乗用車シート市場シェアの60.21%を占め、バケットシートセグメントは予測期間(2026年~2031年)中に4.79%のCAGRが見込まれています。
- トリム素材別では、ファブリックが2025年に乗用車シート市場シェアの49.14%を占め、一方で合成皮革は予測期間(2026年~2031年)中に5.71%のCAGRで最も速く成長すると予測されています。
- コンポーネント別では、アームレストが2025年に乗用車シート市場シェアの22.76%を占め、空気圧マッサージシステムは予測期間(2026年~2031年)中に最高の7.29%のCAGRを記録すると測されています。
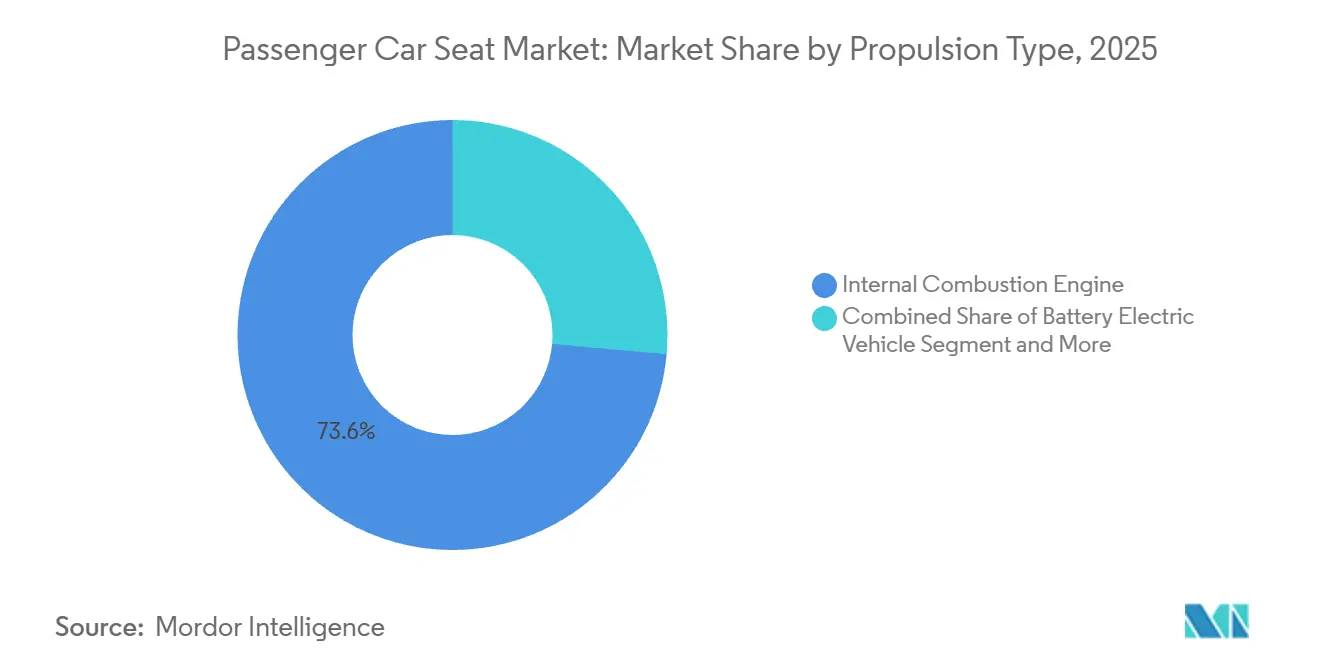
- 推進タイプ別では、内燃機関車が2025年に乗用車シート市場シェアの73.57%を供給しているものの、バッテリー電気自動車シートは予測期間(2026年~2031年)中に変革的な19.18%のCAGRで上昇するでしょう。
- 車両タイプ別では、スポーツ・ユーティリティ・ビークル(SUV)が2025年に乗用車シート市場シェアの42.62%を占め、予測期間(2026年~2031年)中に6.02%のCAGRで最も速く成長するカテゴリーであり続けています。
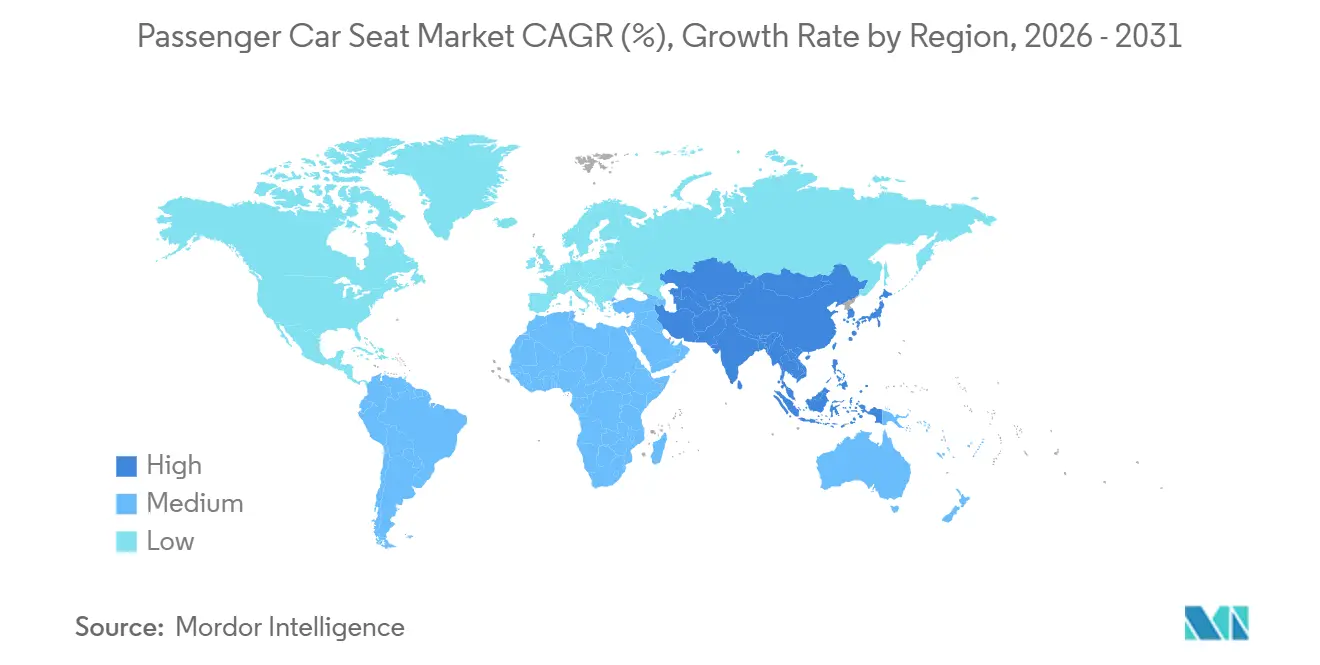
- 地域別では、アジア太平洋地域が2025年に48.42%のシェアで乗用車シート市場を支配しており、予測期間(2026年~2031年)中に3.37%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 快適性およびパワーシートの普及 | +1.2% | 北米とヨーロッパが主導するグローバル | 中期(2〜4年) |
| EV主導のシートアーキテクチャ | +0.8% | アジア太平洋地域が中核、欧州および北米へ波及 | 長期(4年以上) |
| 健康モニタリングセンサーシート | +0.6% | 北米および欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| エアバッグとシートベルトの統合 | +0.5% | 地域別コンプライアンスの差異を伴うグローバル | 短期(2年以内) |
| サステナブル・ヴィーガン表皮材 | +0.4% | ヨーロッパ主導、グローバルへ拡大 | 中期(2〜4年) |
| OTAフィーチャー・オン・デマンド | +0.3% | 北米とヨーロッパが早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムコンフォートとパワーシートの普及
自動車メーカーは、インテリアを差別化し、継続的なソフトウェア収益を獲得するために、マッサージ、加熱、換気、ゼログラビティリクライニングをミッドティアモデルに組み込んでいます。Adientは2025年7月、GAC-TrumpechiのPHEV M8向けにメカニカルマッサージソリューションを発売し、3D揉みほぐしモジュールと柔軟な安全構造、OTAアップデート機能を組み合わせ、3列構成での疲労軽減を目指しています[1]Adientがメカニカルマッサージシーティングイノベーションを発売、
Adient、investors.adient.com.。Hyundai Transysは2026年1月にサーキュラーモビリティシステムを発表し、BASF Elastollan TPUを使用したモジュラーシートを特徴とし、リサイクル可能性と超臨界流体発泡による軽量化を実現しています。FORVIAのトランスフォーマーシートは、Auto Shanghai 2025で披露され、アルゴリズム駆動の調整によりゼログラビティ姿勢を実現し、快適性を固定されたハードウェア仕様ではなくソフトウェア定義の機能として位置付けています。このトレンドは、OEMによるシート・アズ・ア・サービスモデルの採用を加速させており、購入者はアプリを通じてマッサージモードのロック解や硬さの調整に月額料金を支払うことで、サプライヤーと自動車メーカーに年金型の収益源をもたらしています。
EV主導のシートアーキテクチャ再設計
バッテリー電気プラットフォームはトランスミッショントンネルの必要性を排除し、フラットフロアを提供するとともに、軽量化要件をより重視します。フロア下のバッテリーパッケージングにより、シート設計者はフレームジオメトリ、重量配分、熱統合を再考することを余儀なくされています。MagnaのCell-to-Seatコンセプトはバッテリーセルをシート構造に直接統合し、キャビン容積を最大20%拡大し、衝突エネルギー吸収を改善します。FORVIAがタイに新設した製造施設は、地域の電気自動車輸出向けに軽量フレームと統合エレクトロニクスを生産するために特別に設計されています。これらの動向は、サプライヤーが完成車メーカー(OEM)の電動化戦略に合わせて生産能力を戦略的に再配置していることを示しています。[2]「FORVIAとBYDがタイに新しいシート組立工場を開設」、FORVIA、forvia.com同施設が先進的な軽量素材と組み込み電子システムに注力していることは、電気自動車市場の進化する需要に応えるうえでイノベーションと効率性の重要性が高まっていることを示しています。
健康モニタリングセンサーシート
乗員のバイタルサイン追跡は、Euro NCAPの2026年プロトコルがドライバーモニタリングと子供検知を義務付けるにつれ、コンセプトから量産へと移行しています。ContinentalのInvisible Biometrics Sensing Displayは、trinamiXと共同開発され、150万画素の近赤外線カメラとアイセーフレーザードットプロジェクターをダッシュボードのOLEDの背後に組み込み、レーザードット反射から心拍数を導出し、3D距離マップを計算してエアバッグ展開を最適化し、シートベルト装着を確認します。2025年のNature誌の研究では、臨床機器に匹敵する容量性ECGの精度が示され、自動車用途の有効性が実証されました[3]Daowen Zhangら、「前面剛体バリア衝突における後方リクライニング乗員の拘束戦略に関する研究」、Nature、nature.com。FORVIAのオールインワンシートは呼吸モニタリングと姿勢検知を統合し、医療緊急事態が検知された場合に車両が最小リスクマヌーバーを起動できるようにします。
エアバッグとシートベルトの安全規制統合
各国政府は、シートに高度な拘束装置と乗員状態センサーを含めることを義務付ける、より厳格な規制を実施しています。米国の新基準は2027年までに後部座席シートベルトリマインダーの搭載を義務付けており、これによりコンプライアンスを確保するためのハードウェアの即時再設計が促されています。サプライヤーは現在、バックルセンサー、ウェイトマット、サイドインパクトエアバッグなどの機能をシートフレームに直接統合しており、これらのシステムの電子部品含有量が増加しています。これらの規制義務は高コストをもたらしますが、同時に大規模な検証能力とリソースを持つ大規模メーカーに技術的優位性をもたらします。長的には、これらの準拠システムはグローバルスタンダードへと進化し、異なる地域・市場間での仕様の調和を促進することが期待されています。この整合化により、生産プロセスが合理化され、規制要件の地域差に伴う複雑さが軽減されることが期待されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高コストと重量 | -0.7% | コスト重視セグメントで深刻なグローバル | 短期(2年以内) |
| 原材料価格の変動 | -0.5% | 地域別サプライチェーンの差異を伴うグローバル | 中期(2〜4年) |
| サイバーセキュリティとプライバシーリスク | -0.3% | 北米とヨーロッパの規制上の焦点 | 中期(2〜4年) |
| 長期化する交換サイクル | -0.2% | アフターマーケット需要に影響するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高コストと重量
マッサージ、乗員モニタリング、適応型安全機能をシート構造に統合すると、1ユニットあたり200米ドルから500米ドルのコストが追加され、部品表(BOM)目標が厳しく管理されているボリュームセグメントでは高度な機能が価格的に手が届かなくなります。AdientのModuGoプラットフォームは組立効率36.3%向上と生産ラインの長さ72%削減を主張していますが、初期の金型投資とエンジニアリングの複雑さにより、複数年の償却期間を持つ大量生産プログラムへの採用が制限されています。ミュンヘンで開催されたAutomotive Seating Innovation 2025カンファレンスでは、バイオベースフォーム、ビーガントリム、リサイクルフレームを使用した完全持続可能なシートは、現在従来のデザインより4〜5倍のコストがかかり、3万米ドル以下の価格帯を目指すOEMにとって障壁となっていることが強調されました。パワーシートメカニズムは1ユニットあたり8〜12キログラムを追加し、EVの航続距離を推定0.5%〜1.0%低下させ、サプライヤーはこのペナルティを相殺するために軽量アクチュエーターとカーボンコンポジットフレームへの投資を余儀なくされています。
原材料価格の変動
鉄鋼、アルミニウム、銅、ポリウレタンの原材料はシートBOMの60%〜70%を占めており、OEM契約が年間価格引き下げを固定している場合、サプライヤーはコモディティ価格の変動によりマージンが圧縮されるリスクにさらされています。General Motorsは、銅、アルミニウム、半導体の価格上昇に関連して2026年に10億米ドルから15億米ドルの追加コストを開示しており、ティア1シートメーカーは投入インフレを吸収するか、契約を中途で再交渉することを余儀なくされています。石油化学原料から製造されるポリウレタンフォームは原油価格変動の影響を受けやすく、Magnaはバイオベースフォーム「EcoSphere」(再生可能原料20%含有)を発売し、調達先の多様化と化石燃料リスクの軽減図っています。バイオ由来およびリサイクル素材へのシフトは、持続可能性の義務付けに対応する一方で、新たなコスト構造とサプライチェーンへの依存をもたらしています。再生可能原料はしばしば価格プレミアムを要求し、農業収量の変動リスクに直面しているためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別 – 標準シートが数量優位を維持しながらパワー機能が加速
2025年、標準シートは手頃な価格と修理のしやすさに支えられ、乗用車シート市場の65.18%を占めました。コスト重視の地域、公共フリート調達、エントリーレベルのトリムでは、基本的な調整機能が機能要件を満たすため、その存在感が持続しています。大規模製造によりユニットコストが最小化される一方、軽量フレームや薄型フォームパッドなどの継続的な改善により、コモディティ価格の変動にもかかわらず利益率が維持されています。標準デザインはモジュラーアップグレードもサポートしており、OEMは完全な再設計を必要とせずにヒーター、クッション、センサーなどの機能を組み込むことができます。
パワーシートは2026年〜2031年に4.54%のCAGRで、メモリープロファイル、ランバーマッサージ、急速加熱によりキビン機能を向上させます。合理化されたモーターアセンブリと統合電子制御ユニットによりコストが削減され、ラグジュアリーセグメント以外への普及が促進されています。ソフトウェア駆動アーキテクチャの進化に伴い、パワーモジュールはファームウェア対応の状態で出荷され、将来のアップグレードによりライフタイムバリューが向上します。これにより、パワーシートは2030年以降にボリュームギャップを縮小する位置付けとなり、特にSUVでは高い価格帯との価値整合性が高まっています。


シートタイプ別 – バケットシートが人間工学とウェルネスを推進
2025年、バケットシート構成は人間工学的なコンタリング、ラテラルサポート、統合エアバッグとの互換性により、乗用車シート市場シェアの60.21%を占めました。これらのデザインは、プラットフォームへの侵入を最小限に抑えながら、換気クッション、アクティブボルスター、生体認証センサーを組み込んでいます。スポーツ・パフォーマンス車が主にこれらの機能を活用する一方、主流のクロスオーバーも乗り心地とブランドイメージの向上のためにこれらを採用するケースが増えています。統合エアベントはクッションの湿度を低減し、快適性と衛生要件に対応しています。
バケットシートセグメントは予測期間(2026年〜2031年)中に4.79%のCAGRで成長すると予測されており、OEMが通勤時の疲労軽減のためのウェルネス機能に注力していることが背景にあります。ベンチシートは新興市場の商用バンやコンパクトカーで引き続き普及しており、乗客定員とコスト効率を優先しています。ベンチの3分の2に彫刻されたコンターを持つハイブリッドデザインは、汎用性と人間工学を組み合わせ、手頃な価格を維持しながらファミリーカーのニーズに応えています。
トリム素材別 – 合成皮革がサステナビリティの信頼性で台頭
2025年、ファブリックはコスト効率と通気性に支えられ、乗用車シート市場シェアの49.14%を占めました。ナノコーティングされた織物は防汚性を向上させ、コーティングされた表面と比較して耐久性を改善しました。フリート購入者は交換が容易なファブリックシートを好みました。ライドシェアリングサービの拡大により衛生需要が高まり、抗菌ファブリックで対応しました。カスタマイズ可能な色とパターンにより、若い消費者の間でのファブリックの人気が維持されました。
合成皮革は2026年〜2031年にかけて5.71%のCAGRで成長すると予測されており、ビーガン志向とサーキュラーエコノミー目標に支えられています。水性ポリウレタンとリサイクルポリエステル裏地により、カーボンフットプリントとVOC排出量が削減され、OEMがESGの成果を強調できるようになりました。ラグジュアリーブランドはバイオベースポリマーを探求し、グレインテクスチャーを再現してリサイクル可能性を提供しています。本革は、動物福祉活動、なめしコストの上昇、クロム排水規制の強化により調達量が減少しており、超プレミアムセグメントへの使用が限定されています。
コンポーネント別 – アームレストが規模を維持し、マッサージシステムが成長を獲得
2025年、アームレストはセグメントを超えた普遍的な適用性に支えられ、乗用車シート市場シェアの22.76%を占めました。収納スペース、充電ポート、触覚コントロールパッドなどの機能により機能性が向上し、段階的な価格設定をサポートしていま。高さ調整機能には生体認証最適化が組み込まれ、乗員の体型に自動的に適応します。サプライヤーは、2列目SUV向けにアルミニウム補強スイングダウンアームを導入しており、子供用カップホルダーに折りたたむことができ、小さなイノベーションが市場の関連性を維持する方法を示しています。
空気圧マッサージシステムは2026年〜2031年にかけて7.29%のCAGRで成長すると予測されており、全コンポーネントの中で最高であり、ウェルネス機能がラグジュアリーからメインストリームへと移行しています。これらのシステムはコンパクトな空気圧ブラダーとサイレントマイクロバルブを採用し、従来はプレミアム車に限定されていた指圧パターンを提供します。生体認証データがウェルビーイングの効果を裏付けることで、保険会社が普及を促進し、マッサージユニットをラグジュアリーの付加機能ではなく安全機能として位置付ける可能性があります。
推進タイプ別 – ICE数量が持続しながらBEV成長がデザインルールを再定義
2025年、内燃機関車は乗用車シート市場シェアの73.57%を占め、確立された製造基盤と財務構造に市場を結びつけています。これらの車両は徐々に減少ると予想されますが、強力なサービスおよび交換エコシステムを維持しています。ICEプラットフォームは成熟したサプライヤーの金型を活用し、サイズと機能において多様なシートバリアントを提供しています。ハイブリッド電気自動車は緩やかな成長を遂げており、燃料電池電気自動車は特殊な要件を持つニッチな存在にとどまっています。
バッテリー電気自動車シートは2026年〜2031年にかけて19.18%のCAGRで成長すると予測されています。これらのシートはバッテリー重量を相殺するために、軽量フレーム、薄型クッション、リサイクル可能なトリムに注力しています。ドライブトレインの振動がないため、NVH(騒音・振動・ハーシュネス)ダンピングフォームと音響メンブレンへの重点が高まっています。シートはリアHVACモジュール用の高電圧ケーブルも統合しており、シートメーカーと電動パワートレインエンジニアの協力が必要です。プラグインハイブリッド電気自動車はデュアルパワートレインの恩恵を受けますが、複雑さによりシートシステム統合に課題があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別 – SUVがプレミアムコンテンツでリーダーシップを確立
2025年、SUVは乗用車シート市場シェアの42.62%を占め、2026年〜2031年にかけて6.02%のCAGRを記録すると予測されています。この成長は、高い車高、多用途なインテリア、プレミアム機能に対する消費者の嗜好に起因しています。3列構成により1台あたりのシート数が増加し、ボリューム成長を牽引しています。キャプテンズチェア、換気クッション、スマートフォンベースのメモリー設定などの機能がSUVの標準となりつつあり、市場支配力を強固なものにしています。
成熟市場のセダンは、シートの人間工学とクッション性を披露する高度な快適技術のプラットフォームとして機能しています。ハッチバックは、コンパクトなサイズと実用的なリアアクセスにより、人口密集地域での関連性を維持し、コスト効率の高いシーティングソリューションをサポートしています。MPVは、共有モビリティモデルにおける柔軟なレイアウトのためのクイックリリースシートトラックを備え、ライドヘイリングフリートの需要に応えるよう進化しています。
地域分析
アジア太平洋地域の乗用車シート市場
2025年、アジア太平洋地域は乗用車シート市場シェアの48.42%を占め、2026年から2031年にかけて3.37%のCAGRで成長すると予測されている。中国の電気自動車への注力が、軽量かつソフトウェア対応シートの需要を牽引している。東南アジア各国政府は、税制優遇措置および関税免除輸出回廊を通じて海外投資を誘致している。FORVIAのタイ施設は、同地域が生産・イノベーションの拠点としての役割をっていることを示している。日本のティア1サプライヤーは、地域貿易協定を活用してアルミニウムフレームを無関税で輸送し、商品価格の変動にもかかわらずコスト競争力を維持している。
北米の乗用車シート市場
北米は高い取引価格を背景に、シート搭載型生体認証モニタリングなどのプレミアム機能を組み込む余地がある。金属に対する関税規制の可能性がコストの不確実性を生み出しており、サプライヤーは現地調達の拡大とスタンピングパートナーシップの多様化を進めている。後部座席シートベルトリマインダーを含む米国の安全規制の強化により、バックル状態センサーおよびチャイルドプレゼンス検知アルゴリズムの採用が加速している。これらの要件はシート1台あたりの電子部品搭載量を増加させ、組み込みソフトウェアの専門知識を持つサプライヤーに有利に働いている。
欧州・中東・アフリカおよび南米の乗用車シート市場
欧州はライフサイクルアセスメントおよびリサイクル材料の閾値を義務付けることで持続可能性に注力しており、合成皮革の採用を促進してる。ドイツおよびスウェーデンのプレミアムOEMは、自律走行インテリアに関する規制の明確化を見据え、スイベルシートおよびラウンジシート構成の導入を進めている。ネットゼロサプライチェーンに向けたEU補助金は、シートフォームをバインダーフリーの吸音パッドにリサイクルするパイロットプロジェクトを支援し、循環経済目標の推進に貢献している。中東、アフリカ、南米の新興市場では現地組立工場の拡大が進んでおり、現時点ではコスト効率の高い標準シートの需要が主流であるが、可処分所得の上昇に伴い電動バリアントへの潜在的需要も高まっている。

競合環境
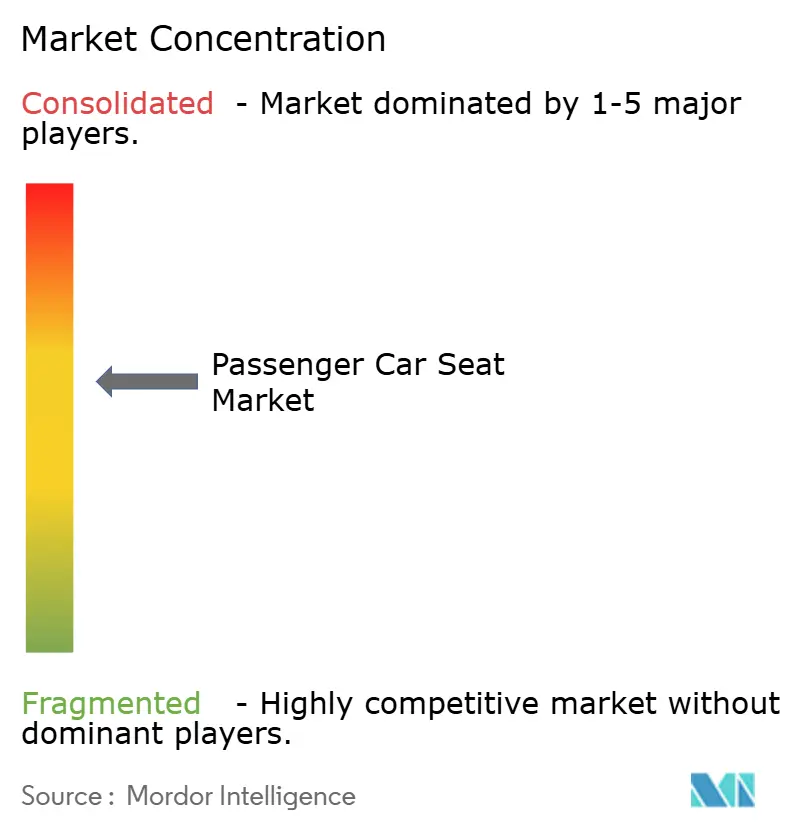
乗用車シート市場は中程度の集中度を示しており、競争力学を維持しながら協調的な技術投資を可能にする寡占的構造を形成しています。Adient、Lear、FORVIAは複数地域にわたる拠点と主要OEM施設内の共同設置エンジニアリングセンターを活用し、プラットフォーム開発への早期参画を実現しています。長期供給契約により、スマートテキスタイルと軽量フレームへの持続的な研究開発支出を正当化するボリューム見通しが確保されています。
OEMが年間価格引き下げ(通常2%〜3%)を要求する一方で原材料コストが急騰しているため、競争の激しさが増しています。General Motorsは銅、アルミニウム、半導体に関連して2026年に10億米ドルから15億米ドルの追加コストを開示しており、サプライヤーはインフレを吸収するか低マージンプログラムから撤退することを余儀なくされています。戦略パターンはモジュラープラットフォーム、垂直統合、ソフトウェア定機能を中心としており、AdientのModuTecはモジュールをオフラインで組み立て、メインのジャストインタイムラインに順次投入することで、組立時間を数分から数秒に短縮し、より高い自動化、低コスト、工場フロアスペースの削減を実現しています。
新興の破壊的プレイヤーとしては、西側ティア1の価格を20%〜30%下回りながら国内コンテンツ義務を満たす中国サプライヤー(Ningbo Jifeng、Yanfeng)や、INEOS Inovynのようなマテリアルイノベーターが挙げられます。INEOS InovynのBIOVYNバイオ由来PVCはライフサイクル排出量を70%以上削減し、スコープ3の精査を受けるOEMに訴求しています。協調的イノベーションがミッドティアサプライヤーセグメントを形成しています。素材スペシャリストとのジョイントベンチャーにより、バイオベースポリウレタンとリサイクルヤーンが主流生産に取り込まれ、ヘルステックスタートアップとのアライアンスにより早期疲労兆候を検知できる医療グレードセンサーが組み込まれています。シーティングがサービス対応収益へと進化するにつれ、ソフトウェア人材とクラウドインフが競争上の差別化要因となっています。統合の力にもかかわらず、地域チャンピオンはローカライズされたデザイン、より迅速なエンジニアリング対応、国内規制への精通を提供することで、特にインド、インドネシア、ブラジルにおいて存在感を維持しています。
乗用車シート産業リーダー
Adient plc
Lear Corporation
Faurecia (FORVIA)
Toyota Boshoku
Magna International
- *免責事項:主要選手の並び順不同
乗用車シート市場
- Adient plc
- Toyota Boshoku
- NHK Spring
- Grammer AG
- Brose Group
- Martur Fompak
- Lear Corporation
- Magna International
- Hyundai Transys
- Tachi-S
- Continental AG
- Katzkin Leather
- Fisher and Company
- Faurecia (FORVIA)
- TS Tech
- AISIN Corporation
- Ningbo Jifeng

Recent Industry Developments in 乗用車シート市場
- 2026年4月:Adientは、腰部疲労を対象としたプラットフォームベースのメカニカル車載シートマッサージシステム「ProForce Massage Flow」を発表し、中国OEM2モデルへの搭載を予定しています。このシステムは、幅広いシートフレームへの互換性を実現するスプリングマウント式取り付け、2ヘッドおよび4ヘッドのクイックインストールモジュール、多段階折りたたみ式安全リセットメカニズムを特徴とし、ランバーサポート、換気、加熱機能と統合されています。
- 2026年4月:Magna Internationalは、大豆とひまし油由来の再生能原料を20%含有するバイオベースフォーム「EcoSphere」を発売し、サードパーティ認証の持続可能性主張を必要とするOEMを対象とし、ライフサイクル排出量の削減を目指しています。
- 2026年1月:Adientは、シートモジュールをオフラインで組み立ててメインのジャストインタイムラインに順次投入することでシート組立時間を数分から数秒に短縮し、より高い自動化、低コスト、工場フロアスペースの削減を実現するモジュラーシート設計・組立ソリューション「ModuTec」を発表しました。
- 2025年7月:Adientは、GAC-TrumpechiのPHEV M8に初搭載されるメカニカルマッサージシーティングイノベーションを発売しました。このシステムは、プロのもみほぐし技術をシミュレートする3Dメカニカルマッサージモジュールを特徴とし、衝突安全のための柔軟な突出構造と急速圧力解放バルブを備えています。


グローバル乗用車シート市場レポートの範囲
乗用車シート市場は、技術、シートタイプ、トリム素材、コンポーネント、推進タイプ、車両タイプ、地域によってセグメント化されています。技術別では、市場は標準シートとパワーシートにセグメント化されています。シートタイプ別では、市場はバケットシートとベンチシートにセグメント化されています。トリム素材別では、市場はファブリック、本革、合成皮革にセグメント化されています。コンポーネント別では、市場はアームレスト、シートフレームおよび構造体、リクライナー、空気圧システム、ヘッドレスト、シートトラック、シートベルト、高さ調整機能、サイド・カーテンエアバッグ、その他のコンポーネントにセグメント化されています。推進タイプ別では、市場は内燃機関(ICE)車、バッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)、燃料電池電気自動車(FCEV)にセグメント化されています。車両タイプ別では、市場はハッチバック、セダン、スポーツ・ユーティリティ・ビークル(SUV)、多目的車(MPV)にセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカにセグメント化されています。
| 標準シート |
| パワーシート |
| バケットシート |
| ベンチシート |
| ファブリック |
| 本革 |
| 合成皮革 |
| アームレスト |
| シートフレームと構造 |
| リクライナー |
| 空気圧システム |
| ヘッドレスト |
| シートトラック |
| シートベルト |
| 高さ調整機能 |
| サイド・カーテンエアバッグ |
| その他 |
| 内燃機関 |
| バッテリー電気自動車(BEV) |
| ハイブリッド電気自動車(HEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| 燃料電池電気自動車(FCEV) |
| ハッチバック |
| セダン |
| スポーツユーティリティビークル(SUV) |
| 多目的車(MPV) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 技術別 | 標準シート | |
| パワーシート | ||
| シートタイプ別 | バケットシート | |
| ベンチシート | ||
| トリム素材別 | ファブリック | |
| 本革 | ||
| 合成皮革 | ||
| コンポーネント別 | アームレスト | |
| シートフレームと構造 | ||
| リクライナー | ||
| 空気圧システム | ||
| ヘッドレスト | ||
| シートトラック | ||
| シートベルト | ||
| 高さ調整機能 | ||
| サイド・カーテンエアバッグ | ||
| その他 | ||
| 推進タイプ別 | 内燃機関 | |
| バッテリー電気自動車(BEV) | ||
| ハイブリッド電気自動車(HEV) | ||
| プラグインハイブリッド電気自動車(PHEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| 車両タイプ別 | ハッチバック | |
| セダン | ||
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2025年の乗用車シート市場の規模はどのくらいですか?
乗用車シート市場規模は2025年に474億6,300万USDです。
2031年までの乗用車シート販売に予測されるCAGRは?
世界の収益は2026年〜2031年にかけて2.81%のCAGRで成長すると予測されています。
現在、シート需要をリードしている地域はどこですか?
アジア太平洋地域は世界収益の48.42%を占め、2031年まで最も速く成長する地域であり続けています。
最も高い成長率を示すセグメントはどれですか?
バッテリー電気自動車向けに設計されたシートが19.18%のCAGRで上昇しており、市場平均を大きく上回っています。
最も速くシェアを拡大している素材はどれですか?
合成皮革はサステナビリティ目標とヴィーガン消費者需要により5.71%のCAGRを記録しています。
最終更新日:



