
Ozempic Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 37.51 Milliarden US-Dollar |
| Marktgröße (2032) | 113.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ozempic Marktanalyse von Mordor Intelligence
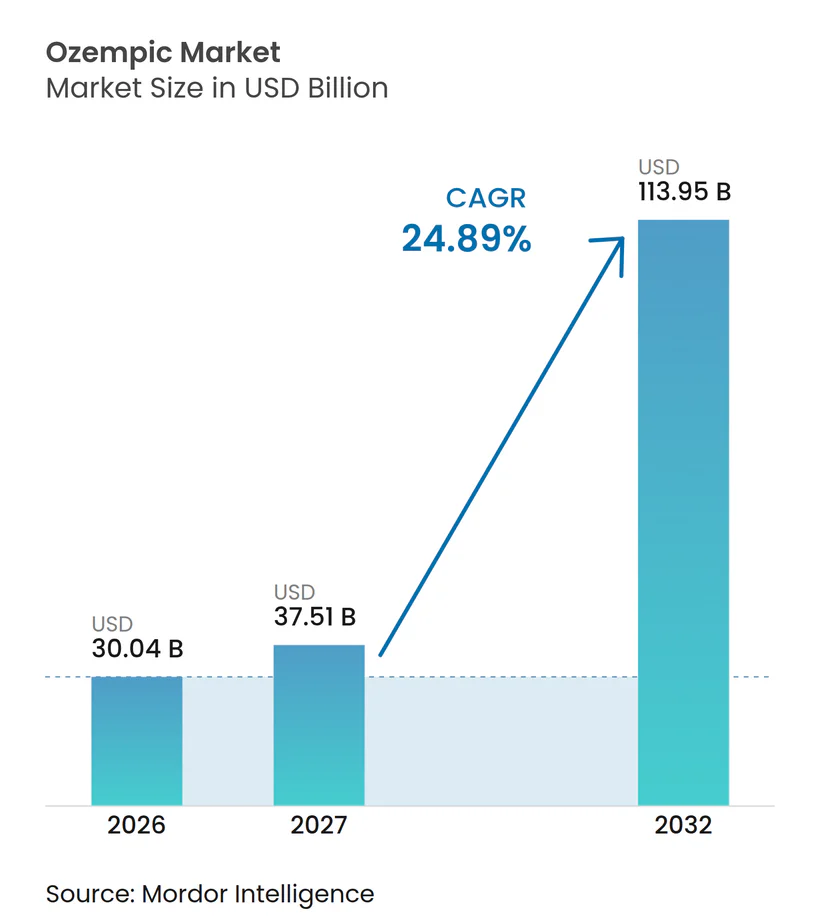
Die Ozempic-Marktgröße wurde im Jahr 2026 auf 30,04 Milliarden USD geschätzt und wird voraussichtlich von 37,51 Milliarden USD im Jahr 2027 auf 113,95 Milliarden USD bis 2032 wachsen, bei einem CAGR von 24,89 % während des Prognosezeitraums (2027-2032).
Diese steile Entwicklungskurve spiegelt die Stabilisierung des Angebots, einen aggressiven Ausbau der Fertigungskapazitäten und die Erweiterung klinischer Indikationen wider, die die Stoffwechselversorgung weltweit neu definieren. Novo Nordisks globales Kapazitätsausbauprogramm im Wert von 9 Milliarden USD, die Beilegung des Engpasses durch die FDA im Februar 2025 sowie die zunehmende Akzeptanz durch Kostenträger beschleunigen gemeinsam die therapeutische Nutzung, während Duopolstrukturen die Wettbewerbspositionierung intensivieren. Die steigende Adipositasprävalenz, digitale Verschreibungswege und eine wachsende Evidenzbasis für kardiovaskuläre und renale Vorteile stärken die Nachfrage zusätzlich. Gleichzeitig führen bevorstehende Medicare-Preisverhandlungen und Patentabläufe zu Preisunsicherheiten, die die Wertschöpfung neu gestalten könnten.
Wesentliche Erkenntnisse des Berichts
- Nach Geografie führte Nordamerika mit einem Marktanteil von 69,97 % im Jahr 2026; Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 5,01 % wachsen.
- Nach Indikation entfiel auf Typ-2-Diabetes im Jahr 2026 ein Anteil von 82,90 % am Ozempic-Markt, während Adipositas und Gewichtsmanagement bis 2032 mit einem CAGR von 4,82 % wächst.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 57,12 % am Ozempic-Markt; Telemedizin-Plattformen verzeichneten das stärkste Wachstum mit einem CAGR von 4,80 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Listenpreis und variable Erstattungshürden | -4.8% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2-4 Jahre) |
| Injektionsverabreichung schreckt nadelscheue Patienten ab | -2.1% | Global, kulturelle Unterschiede in der Akzeptanz | Langfristig (≥ 4 Jahre) |
| Globale Versorgungsengpässe aufgrund von Kapazitätsgrenzen beim Abfüllen von Applikationssystemen | -1.9% | Global, behoben, jedoch verbleibende Kapazitätsengpässe | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Sicherheitssignalprüfung (Klagen wegen Gastroparese) | -1.6% | Vorwiegend Nordamerika, Risiko regulatorischer Ausstrahlungseffekte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Prävalenz von Typ-2-Diabetes
Bis 2030 werden voraussichtlich mehr als 700 Millionen Erwachsene mit Diabetes leben, was die anspruchsberechtigte Patientenbasis vergrößert, die die langfristige Nachfrage für den Markt verankert[1]. Eine alternde Bevölkerung in entwickelten Volkswirtschaften korrespondiert mit steigender Adipositas in Schwellenländern und schafft so eine zweidimensionale Wachstumsmaschine. China allein wird bis 2033 voraussichtlich mehr als 500 Millionen übergewichtige oder adipöse Erwachsene verzeichnen – eine Zahl, die die gesamte nordamerikanische Bevölkerung übertrifft. Regulierungsbehörden befürworten zunehmend GLP-1-Rezeptoragonisten als Erstlinientherapie und erweitern so den Zugang über Kostenträger. Die im Januar 2025 gesicherte erweiterte Zulassung zum Nierenschutz positioniert Ozempic nun als vielseitige metabolische Intervention[2]. Diese konvergierenden Trends bilden eine belastbare Nachfragebasis, die ein anhaltendes zweistelliges Volumenwachstum unterstützt.
Überlegene HbA1c- und Gewichtsverlust-Wirksamkeit gegenüber älteren GLP-1-Wirkstoffen
Das klinische Profil von Semaglutid übertrifft konsistent ältere GLP-1-Analoga der ersten Generation; Hochdosierungsschemata erzielten im STEP-UP-Versuch einen Gewichtsverlust von 20,7 %, was weit über historischen Benchmarks liegt. Der kombinierte Nutzen hinsichtlich Blutzuckerkontrolle und Gewichtsreduktion vereinfacht Behandlungsschemata, die bislang mehrere Wirkstoffe erforderten, und verbessert dadurch die Therapietreue und die Effizienz im Gesundheitswesen. Kardiovaskuläre Ergebnisdaten belegen Risikoreduktionsvorteile, die den therapeutischen Wert über die Blutzuckerkontrolle hinaus ausdehnen und die Positionierung des Produkts in evidenzbasierten Leitlinien stärken. Gesundheitsökonomische Modelle zeigen, dass reduzierte Hospitalisierungsraten und Komplikationsraten die höheren Beschaffungskosten langfristig ausgleichen – eine Erkenntnis, die bei Kostenträgern auf Resonanz stößt, die auf langfristige Kostendämpfung abzielen. Konkurrierende Folgepräparate müssen sich nun erheblich differenzieren, um vergleichbare Ergebnisse zu erzielen.
Ausweitung von Adipositas-Verschreibungen über Telemedizin-Plattformen
Digitale Gesundheitsunternehmen berichten von einem siebenfachen Anstieg nicht-diabetischer Patienten, die zwischen 2021 und 2025 eine GLP-1-Therapie begonnen haben, was eine neue, durch die Bequemlichkeit der virtuellen Versorgung freigesetzte Nachfrage widerspiegelt. Plattformen wie LillyDirect integrieren Diagnostik, Verschreibung und Heimlieferung und reduzieren so die Hemmnisse, die die Pharmakotherapie der Adipositas traditionell behindert haben. Datenschutz- und Stigmatisierungsbedenken werden durch Fernkonsultationen gemindert, wodurch Patientensegmente erschlossen werden, die in stationären Versorgungseinrichtungen historisch unterversorgt waren. Die FDA-Leitlinien vom April 2025 zur Klarstellung der Herstellungsvorschriften für Rezepturarzneimittel haben eine Verlagerung von unregulierten Kanälen hin zu konformen Telemedizin-Anbietern begünstigt. Mit der Reifung von wearable-verknüpftem Monitoring und automatisierten Nachfüllprogrammen ist der Anteil der Telemedizin-Plattformen am Ozempic Markt in entwickelten Ländern und ausgewählten Schwellenmärkten auf Wachstumskurs.
Arbeitgeberfinanzierte Versicherung mit GLP-1-Deckung
Im Jahr 2024 deckten 96 % der großen US-amerikanischen Arbeitgeber GLP-1-Wirkstoffe für Diabetes ab, und eine wachsende Untergruppe erweitert nun die Deckung um Gewichtsmanagement-Indikationen, was das Bewusstsein für Produktivitätsgewinne durch gesündere Belegschaften widerspiegelt. Leistungsdesign-Innovationen wie lebenslange Höchstbeträge, Body-Mass-Index-Schwellenwerte und Stufentherapieprotokolle helfen Arbeitgebern, kurzfristige Ausgaben zu steuern, während weiterhin der Zugang gewährt wird. Eine erweiterte Deckung steigert unmittelbar das Verschreibungsvolumen, insbesondere bei privatversicherten Erwachsenen im Alter von 35 bis 54 Jahren, die eine hohe Ansprechempfindlichkeit auf Änderungen bei Arbeitgeberleistungen zeigen. Multinationale Konzerne, die harmonisierte Richtlinien in Nordamerika und Europa einführen, verstärken die Nachfrage zusätzlich. Da langfristige Daten weiterhin Rückgänge bei Fehlzeiten und Komorbiditätskosten validieren, stellen betriebliche Krankenversicherungspläne einen dauerhaften inkrementellen Wachstumstreiber dar.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Listenpreis und variable Erstattungshürden | -4.8% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2-4 Jahre) |
| Injektionsverabreichung schreckt nadelscheue Patienten ab | -2.1% | Global, kulturelle Unterschiede in der Akzeptanz | Langfristig (≥ 4 Jahre) |
| Globale Versorgungsengpässe aufgrund von Kapazitätsgrenzen beim Abfüllen von Applikationssystemen | -1.9% | Global, behoben, jedoch verbleibende Kapazitätsengpässe | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Sicherheitssignalprüfung (Klagen wegen Gastroparese) | -1.6% | Vorwiegend Nordamerika, Risiko regulatorischer Ausstrahlungseffekte | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Listenpreis und variable Erstattungshürden
Jährliche Therapiekosten von nahezu 15.000 USD pro Patient stellen sowohl öffentliche als auch private Systeme vor Erschwinglichkeitsprobleme und veranlassen Preisverhandlungen, die ab 2027 auf 33 % Rabatte für Medicare abzielen. Medicaid-Programme haben ihre Arzneimittellisten gestrafft, während einige staatliche Mitarbeiterpläne die Deckung für Gewichtsmanagement-Indikationen gestrichen haben, was die kurzfristige Nutzung einschränkt. Internationale Referenzpreisbildung übt in Europa und Lateinamerika Abwärtsdruck aus, und die Exposition gegenüber Eigenleistungen schränkt die Durchdringung in weiten Teilen des Asien-Pazifik-Raums ein. Hersteller reagieren mit Patientenunterstützungsprogrammen und wertbasierten Vereinbarungen, die die Erstattung an reale Ergebnisse knüpfen. Trotz dieser Gegenmaßnahmen bleiben Preisreibungen ein Gegenwind, insbesondere in einkommensschwächeren Ländern, wo Zuzahlungsbelastungen die Therapietreue einschränken.
Aufkommende Sicherheitssignalprüfung
Zunehmende Rechtsstreitigkeiten über Gastroparese und gastrointestinale Ereignisse haben die regulatorische Überwachung verschärft, wobei bis 2025 mehr als 455 unerwünschte Meldungen im Zusammenhang mit compoundierten Semaglutid-Formulierungen vorlagen. Während das Markenprodukt ein günstiges Nutzen-Risiko-Profil beibehält, könnte eine intensivierte Überwachung zu zusätzlichen Kennzeichnungstexten oder verpflichtenden Risikobewertungsprogrammen führen. Ärzte könnten strengere Patientenselektionskriterien und Beratungsprotokolle einführen, was die Initiierungsraten in Grenzfällen potenziell verlangsamt. Die Medienberichterstattung verstärkt die Verbraucherbedenken, obwohl Real-World-Evidenz weiterhin eine niedrige absolute Inzidenz schwerer Ereignisse zeigt. Eine anhaltende Pharmakovigilanz und transparente Kommunikation werden entscheidend sein, um das Vertrauen der Verschreiber aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
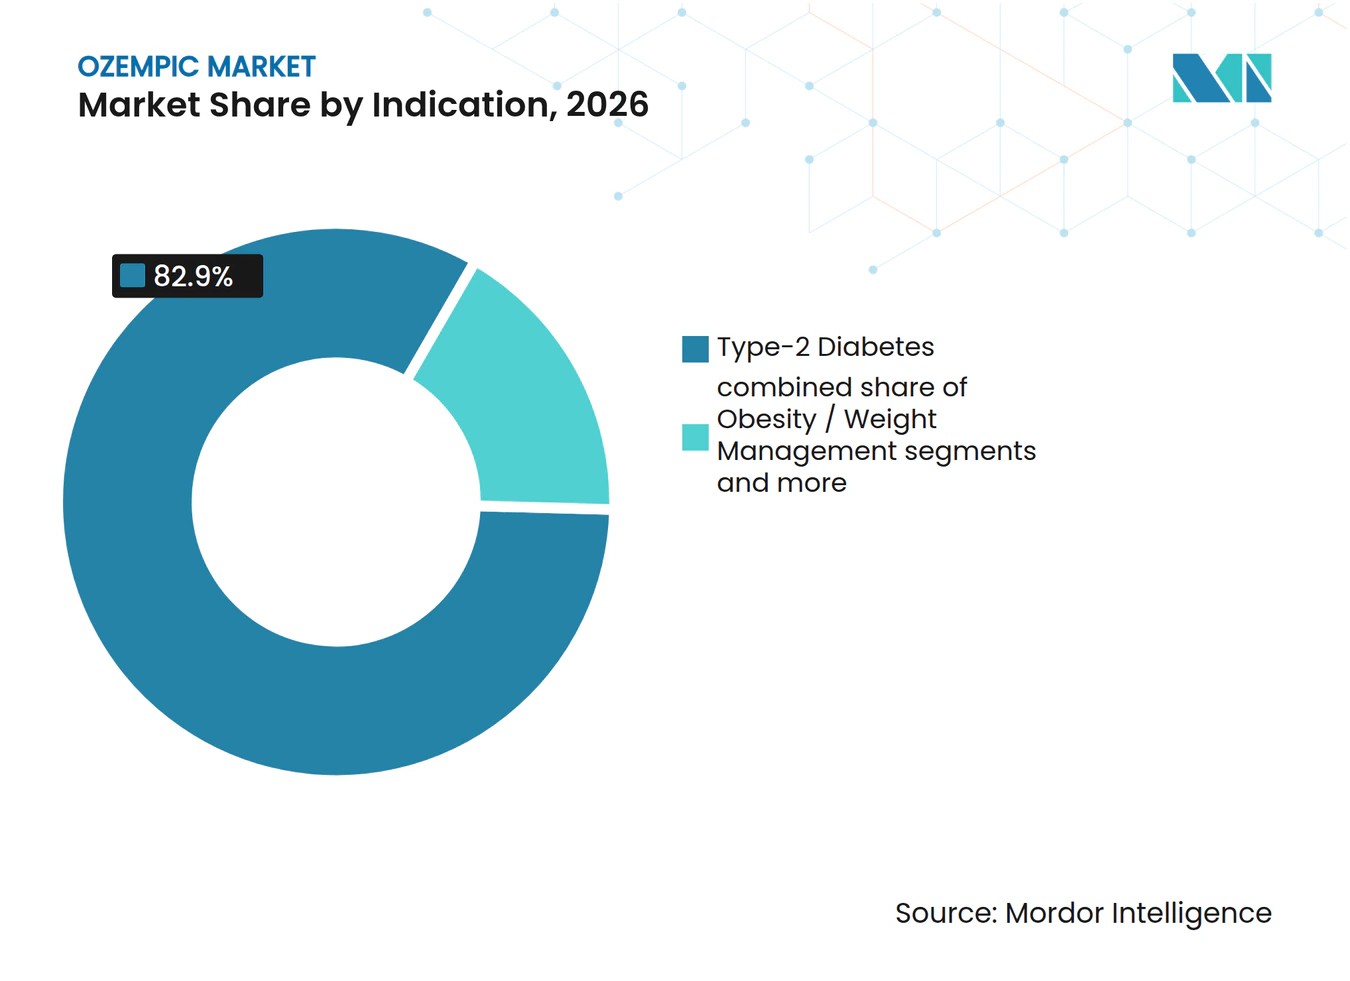
Diabetesdominanz mit Adipositas-BeschleunigungTyp-2-Diabetes dominierte im Jahr 2026 mit 82,90 % den Ozempic-Markt, was auf etablierte Erstattungswege und klinische Vertrautheit unter Endokrinologen zurückzuführen ist. Das absolute Umsatzwachstum des Segments bleibt solide, doch sein proportionaler Anteil wird mit steigenden Adipositas-Verschreibungen sinken. Adipositas und Gewichtsmanagement wird bis 2032 voraussichtlich einen CAGR von 4,82 % erzielen, da Kostenträger die Deckung ausweiten und Telemedizin-Plattformen Zugangshürden abbauen. Die Nutzung zur Reduzierung des kardiovaskulären Risikos, die noch auf eine behördliche Überprüfung wartet, könnte die Akzeptanz in kardiologischen Praxen beschleunigen und neue Überweisungswege eröffnen.
Klinische Forschungssignale deuten auf einen möglichen Einstieg in den Bereich Typ-1-Diabetes hin, wo frühe Studien insulinsparende Effekte mit verbesserter glykämischer Stabilität zeigen, was eine langfristige Chance darstellt, sobald Bestätigungsstudien abgeschlossen sind. Untersuchungen zu metabolisch-dysfunktionsbedingter Steatohepatitis und neurodegenerativen Erkrankungen deuten auf zukünftige Horizonte hin, die Ozempic in eine Plattformtherapie verwandeln könnten. Eine solche Diversifizierung verringert die Abhängigkeit von einem einzigen Krankheitsbild und puffert den Umsatz gegen den Wettbewerb durch Moleküle der nächsten Generation ab.


Nach Vertriebskanal:
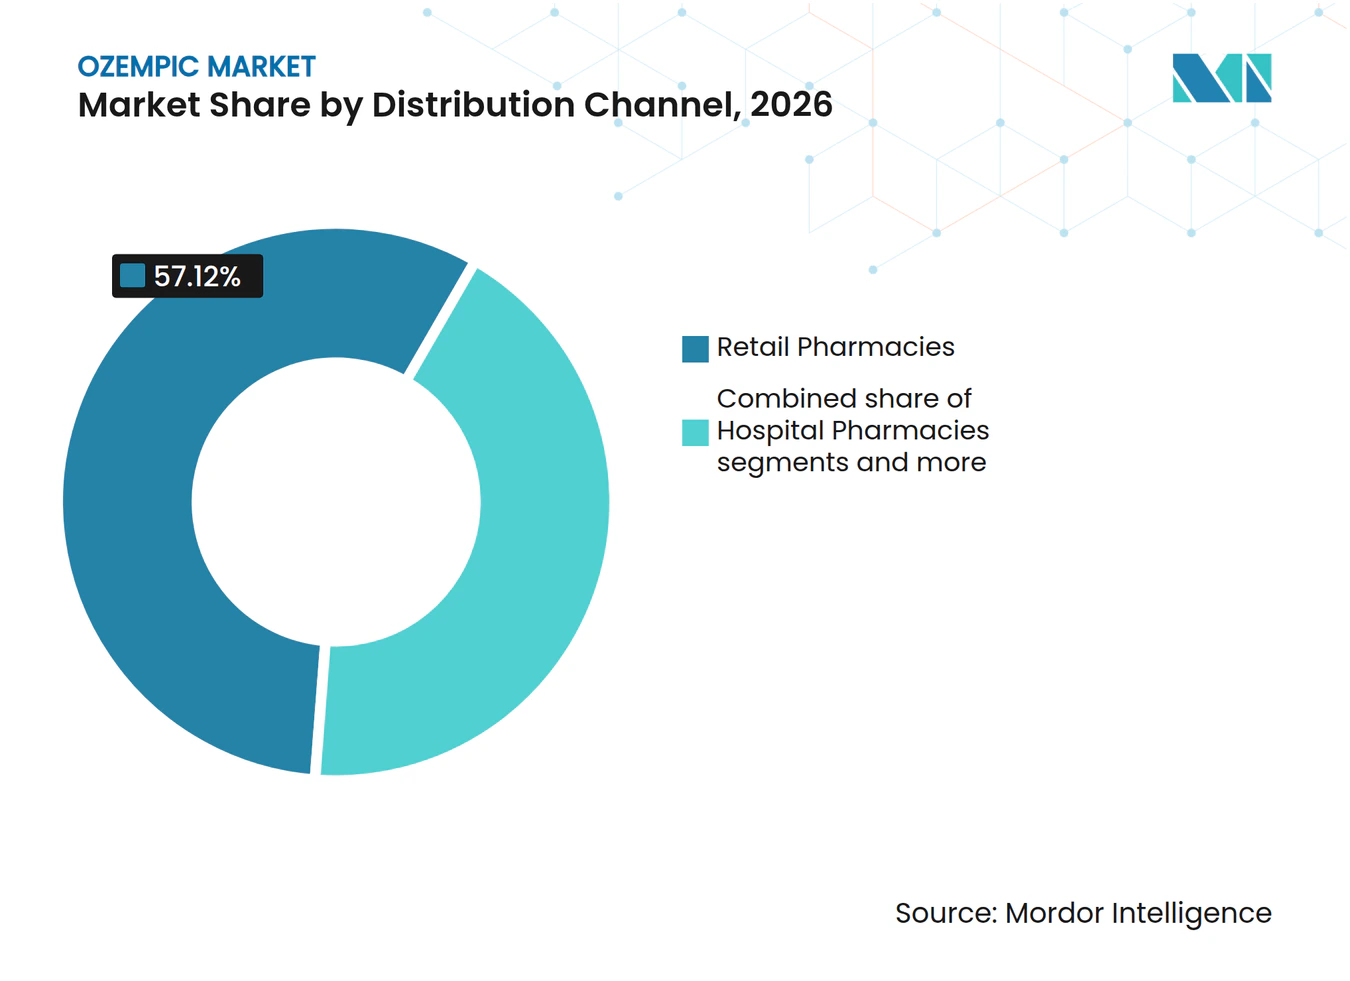
Führungsposition des stationären Handels mit digitaler DisruptionEinzelhandelsapotheken hielten im Jahr 2026 57,12 % des globalen Volumens und nutzten dabei Versicherungsanbindung und pharmazeutische Beratung, um die Therapietreue zu stärken. Ihre Omnichannel-Entwicklung, einschließlich Drive-thru-Abholungen und automatisierter SMS-Erinnerungen zur Rezepterneuerung, sichert ihre Relevanz, auch wenn digitale Modelle wachsen. Telemedizin-Plattformen sind zwar von einer kleineren Basis aus gestartet, sind jedoch der am schnellsten wachsende Vertriebskanal mit einem prognostizierten CAGR von 4,80 % bis 2032, angetrieben durch Direct-to-Consumer-Marketing und nahtlose Versorgungslogistik. Die über virtuelle Versorgung abgewickelte Ozempic-Marktgröße könnte bis Ende des Jahrzehnts 9 Milliarden USD übersteigen, wenn die aktuellen Adoptionskurven anhalten. Krankenhausapotheken behalten ihre Bedeutung für komplexe Fälle, die eine engmaschige Überwachung erfordern, insbesondere bei Patienten mit Mehrorgankomplikationen. Online- und Versanddienstleistungen sprechen kostensensible Segmente an, doch behördliche Maßnahmen gegen nicht autorisierte Rezepturherstellung haben Volumina zurück zu lizenzierten Abgabestellen verlagert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Ozempic-Markt
Nordamerika erzielte im Jahr 2026 mit 69,97 % den größten Umsatzanteil, gestützt durch eine hohe Versicherungsdurchdringung, frühe behördliche Zulassungen und starke Unterstützung durch klinische Leitlinien. Die für 2027 geplanten Medicare-Preisverhandlungen werden das Umsatzwachstum dämpfen, könnten jedoch den Patientenzugang erweitern. Die Nutzung von Telemedizin ist besonders ausgeprägt in den Vereinigten Staaten, wo digitale Kompetenz und betriebliche Gesundheitsleistungen zusammentreffen. Kanada folgt ähnlichen Mustern, obwohl Unterschiede in den Arzneimittellisten zu unterschiedlichen Adoptionsraten in den Provinzen führen.
APAC Ozempic-Markt
Asien-Pazifik verzeichnet mit einem CAGR von 5,01 % bis 2032 das stärkste Wachstum. China führt die regionale Nachfrage an, begünstigt durch rasche Urbanisierung, wachsendes verfügbares Einkommen und zunehmende Adipositas-Prävalenz. Der Patentablauf im Jahr 2026 wird Generika-Anbieter anziehen, was die Preise wahrscheinlich drücken, aber den gesamten Behandlungszugang erweitern wird. Japan und Südkorea weisen hohe Pro-Kopf-Ausgaben auf und bevorzugen innovative Therapien, während Indiens schrittweise Erstattungsreformen mittelfristiges Potenzial signalisieren. Australien bleibt trotz der Lösung globaler Engpässe versorgungsknapp, was auf ein anhaltendes Ungleichgewicht zwischen Angebot und Nachfrage hinweist.
EMEA und Südamerika Ozempic-Markt
Europa verzeichnet eine stetige Akzeptanz, die durch evidenzbasierte nationale Gesundheitssysteme getragen wird. Die positive Stellungnahme der Europäischen Arzneimittel-Agentur zur Anwendung bei Nierenschutz erweitert die Erstattung in den Mitgliedstaaten. Deutschland, Frankreich und das Vereinigte Königreich dominieren die Volumina aufgrund etablierter Rahmenbedingungen für das Adipositas-Management. Südamerika weist einen noch jungen, aber wachsenden Verbrauch auf, angeführt von Brasilien, wo Novo Nordisks Produktionserweiterung im Wert von 1 Milliarde USD die lokale Verfügbarkeit unterstützt. Der Nahe Osten und Afrika liegen bei den absoluten Volumina zurück, bieten jedoch langfristiges Potenzial, da die Last nicht übertragbarer Krankheiten zunimmt und die Gesundheitsinfrastruktur gestärkt wird.
Wettbewerbslandschaft
Marktkonzentration
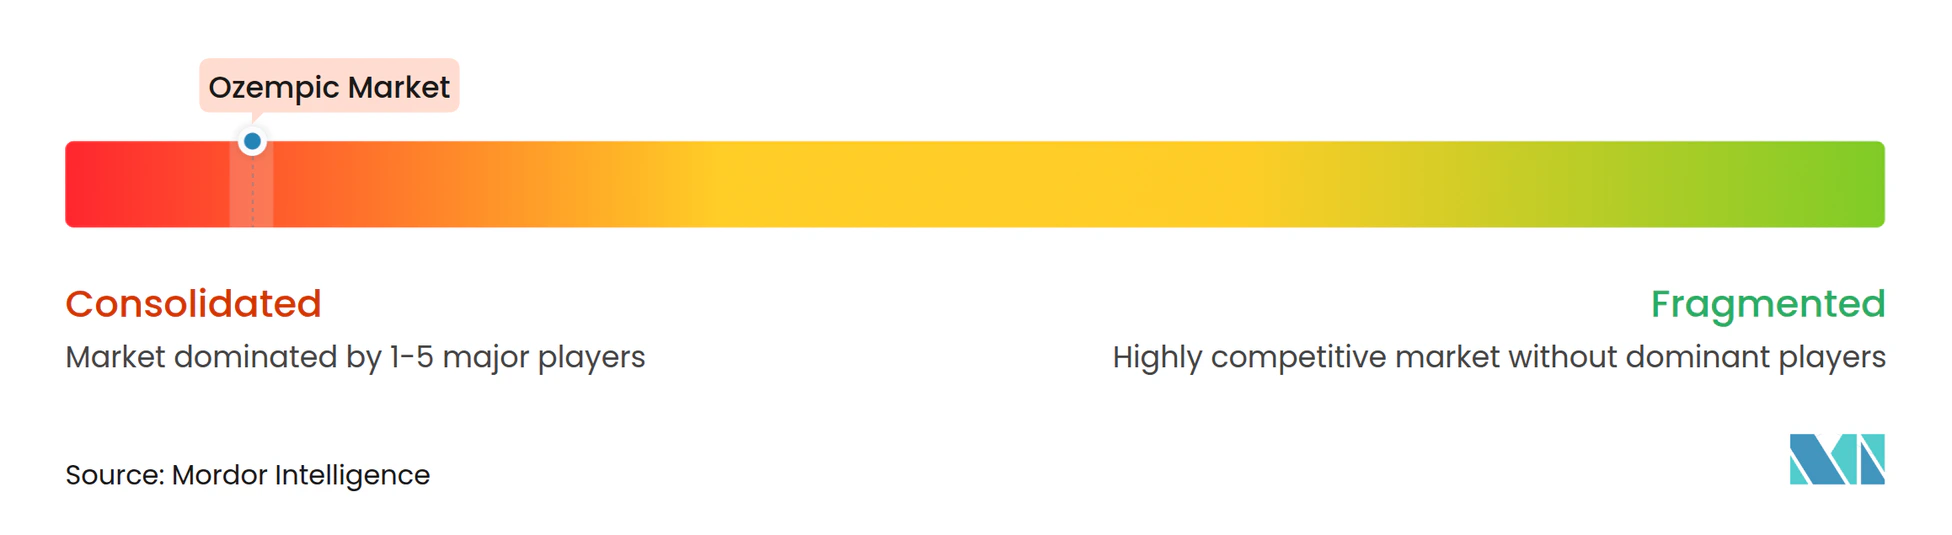
Novo Nordisk dominierte den Umsatz im Jahr 2024, was die hohe Fertigungskomplexität, umfangreiche klinische Datenanforderungen und eine tief verwurzelte Markenloyalität widerspiegelt. Novo Nordisks Kapazitätsinvestitionsprogramm im Wert von 9 Milliarden USD sowie die Übernahme von Catalent für 11 Milliarden USD erweitern die Produktion von Injektionspens und Wirkstoffsubstanzen, mit dem Ziel, sowohl Engpässe zu mindern als auch die Margen zu optimieren. Eli Lilly begegnet dem mit der Ausweitung des Tirzepatid-Portfolios und der Einführung von LillyDirect, einem vertikal integrierten digitalen Kanal, der auf die Stärkung der Patientenbindung abzielt.
Die Pipeline-Aktivitäten nehmen zu, da Wettbewerber duale Agonistenmechanismen, orale Formulierungen und alternative Verabreichungsgeräte verfolgen. Viking Therapeutics brachte VK2735 in Phase-2-Studien vor und berichtete von einem Gewichtsverlust von 14,7 %, was auf eine glaubwürdige Konkurrenz in der Spätphase hindeutet. Generikahersteller bereiten nach 2026 den Markteintritt in China vor und könnten so Preiswettbewerb einführen und das Volumenwachstum beschleunigen. Strategische Allianzen zwischen Biotech-Innovatoren und Auftragsentwicklungsorganisationen zielen darauf ab, Hochskalierungshürden zu überwinden. Gleichzeitig schützt die regulatorische Kontrolle von Rezepturherstellern etablierte Markeninhaber durch die Eliminierung von Graumarktabflüssen.
Nachhaltigkeitsverpflichtungen prägen ebenfalls die Wettbewerbsnarrative, wobei führende Unternehmen in erneuerbare Energien für die Fertigung und umweltfreundliche Applikationsmaterialien investieren, um aufkommenden Nachhaltigkeitskriterien der Kostenträger gerecht zu werden. Marketingmaßnahmen betonen zunehmend langfristige gesundheitsökonomische Vorteile gegenüber Regulierungsbehörden und Kostenträgern, während Direktmarketing-Kampagnen an Verbraucher die Markenbekanntheit bei wachsender Molekülklassenparität stärken.
Führende Unternehmen der Ozempic-Branche
-
Novo Nordisk A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ozempic-Markt Unternehmen in diesem Bericht
- Novo Nordisk
Neueste Industrielle Entwicklungen in Ozempic-Markt
- Mai 2025: Novo Nordisk gab die FDA-Akzeptanz der Einreichung für orales Semaglutid 25 mg zur chronischen Gewichtskontrolle bekannt und positioniert das Unternehmen damit, nadelscheue Segmente mit einem einmal täglich einzunehmenden Tablettenformat anzusprechen
- Januar 2025: Ozempic erhielt die FDA-Zulassung zum Nierenschutz bei Erwachsenen mit Typ-2-Diabetes und reduziert das Risiko eines Nierenversagens
Berichtsumfang des globalen Ozempic Markts
Ozempic ist eine wöchentliche Injektion, die dazu beiträgt, den Blutzucker zu senken, indem sie die Bauchspeicheldrüse zur Produktion von mehr Insulin anregt. Der Ozempic Markt ist nach Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika) segmentiert.
Der Bericht bietet den Wert (in USD) und das Volumen (in Einheiten) für die oben genannten Segmente.
Segmentierungsübersicht
| Typ-2-Diabetes |
| Adipositas / Gewichtsmanagement |
| Kardiovaskuläre Risikoreduktion (voraussichtlich) |
| Sonstige aufkommende Anwendungen |
| Krankenhausapotheken |
| Stationäre Apotheken |
| Online- / Versandapotheken |
| Telemedizin-Plattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Indikation | Typ-2-Diabetes | |
| Adipositas / Gewichtsmanagement | ||
| Kardiovaskuläre Risikoreduktion (voraussichtlich) | ||
| Sonstige aufkommende Anwendungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Stationäre Apotheken | ||
| Online- / Versandapotheken | ||
| Telemedizin-Plattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ozempic Markt?
Die Größe des Ozempic-Marktes wird voraussichtlich im Jahr 2025 einen Wert von 24,05 Milliarden USD erreichen und mit einer CAGR von mehr als 24,89 % wachsen, um bis 2030 einen Wert von 73,06 Milliarden USD zu erreichen.
Was ist die aktuelle Ozempic Marktgröße?
Im Jahr 2025 wird die Größe des Ozempic-Marktes voraussichtlich 24,05 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Ozempic Markt?
Novo Nordisk A/S ist das führende Unternehmen, das im Ozempic Markt tätig ist.
Welche Region verzeichnet das stärkste Wachstum im Ozempic Markt?
Nordamerika wird im Prognosezeitraum (2025-2030) voraussichtlich die höchste CAGR aufweisen.
Welche Region hat den größten Anteil am Ozempic Markt?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Ozempic Markt.
Welche Jahre deckt dieser Ozempic Markt ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Ozempic Marktgröße auf 10,92 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des Ozempic Markts für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert zudem die Ozempic Marktgröße für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.