
Marktgröße und Marktanteil für orthopädische Elektrowerkzeuge
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.92 Milliarden US-Dollar |
| Marktgröße (2032) | 2.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.09 % |
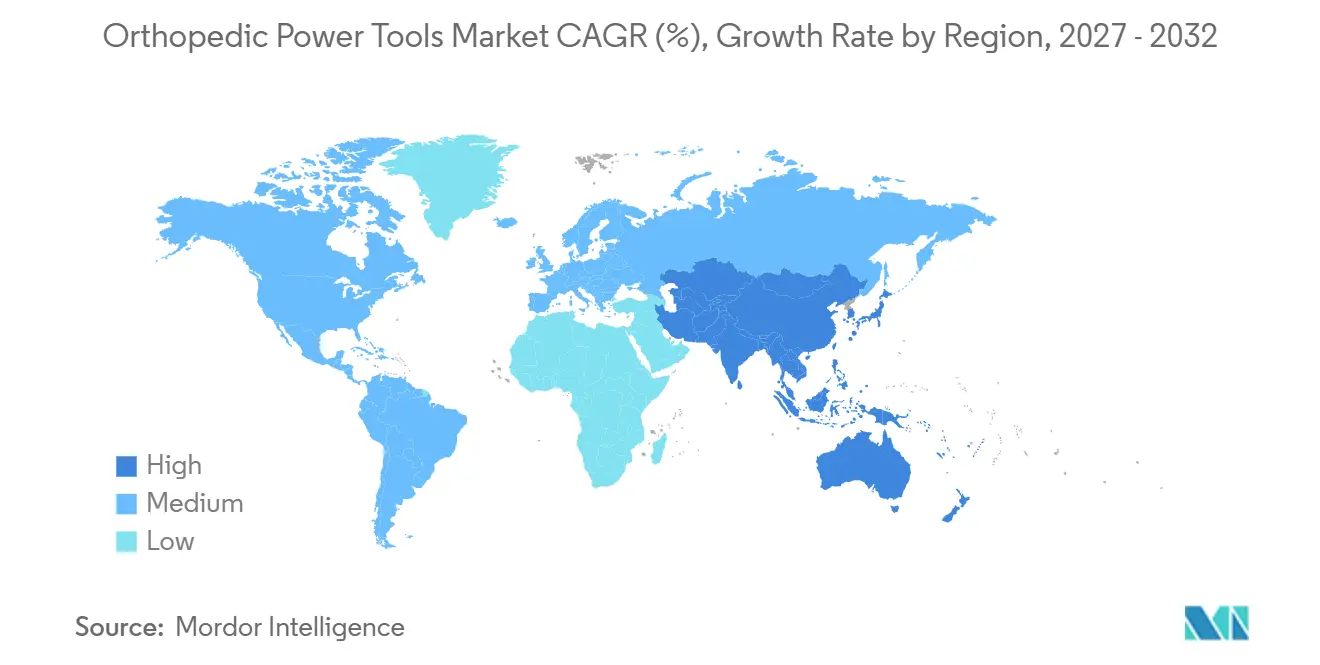
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orthopädische Elektrowerkzeuge von Mordor Intelligence
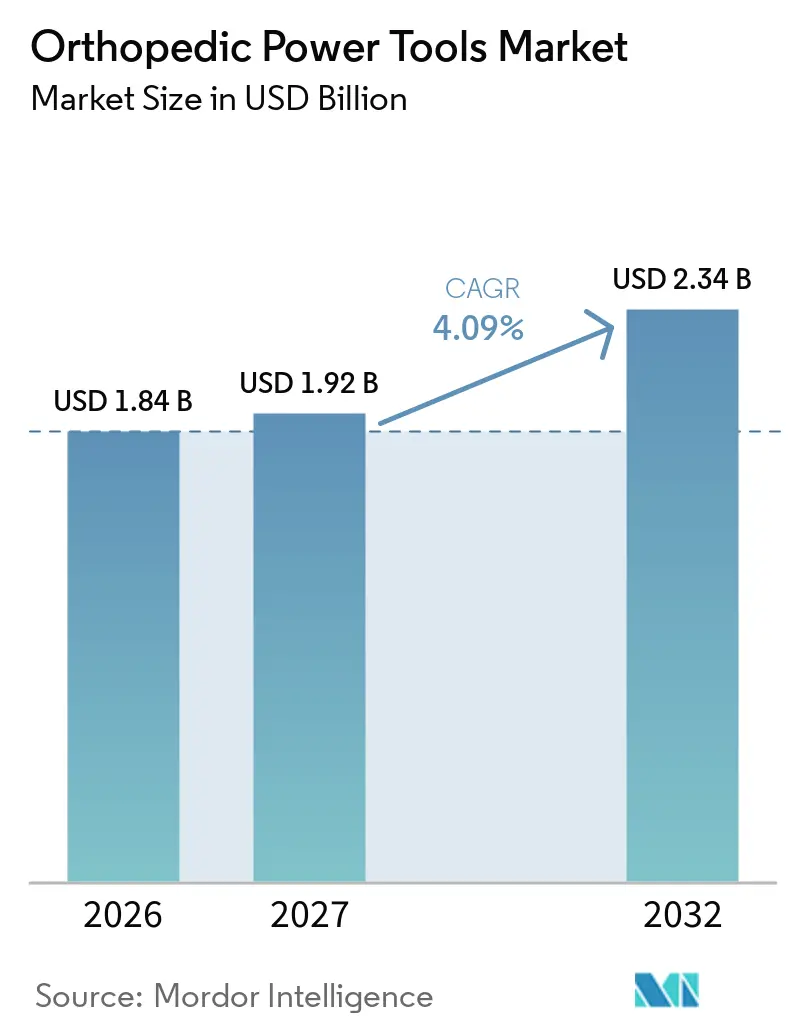
Die Marktgröße für orthopädische Elektrowerkzeuge wird voraussichtlich von 1,84 Milliarden USD im Jahr 2026 auf 1,92 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,34 Milliarden USD erreichen, was einer CAGR von 4,09 % über den Zeitraum 2027–2032 entspricht.
Das Wachstum wird durch eine erhebliche und zunehmende Belastung durch Erkrankungen des Bewegungsapparates sowie durch den stetigen Wandel hin zu akkubetriebenen Plattformen vorangetrieben, die die chirurgische Effizienz verbessern. Nordamerika behauptet seine Führungsposition aufgrund hoher Eingriffszahlen und der raschen Einführung digitaler Operationssaaltechnologien, während der asiatisch-pazifische Raum am schnellsten voranschreitet, da die Gesundheitsinfrastruktur ausgebaut wird, um einer alternden Bevölkerung gerecht zu werden. Die Nachfrage wird zusätzlich durch ambulante chirurgische Zentren (ASCs) gesteigert, die kompakte, kabellose Geräte bevorzugen, die auf kurzstationäre orthopädische Eingriffe zugeschnitten sind. Der Wettbewerbsdruck konzentriert sich auf kontinuierliche Upgrades, die Handstücke mit Robotik und Navigation in Einklang bringen, doch Kaufzurückhaltung besteht dort, wo hohe Investitionskosten und Sterilisationsvalidierungskosten die Budgets belasten.
Wichtigste Erkenntnisse des Berichts
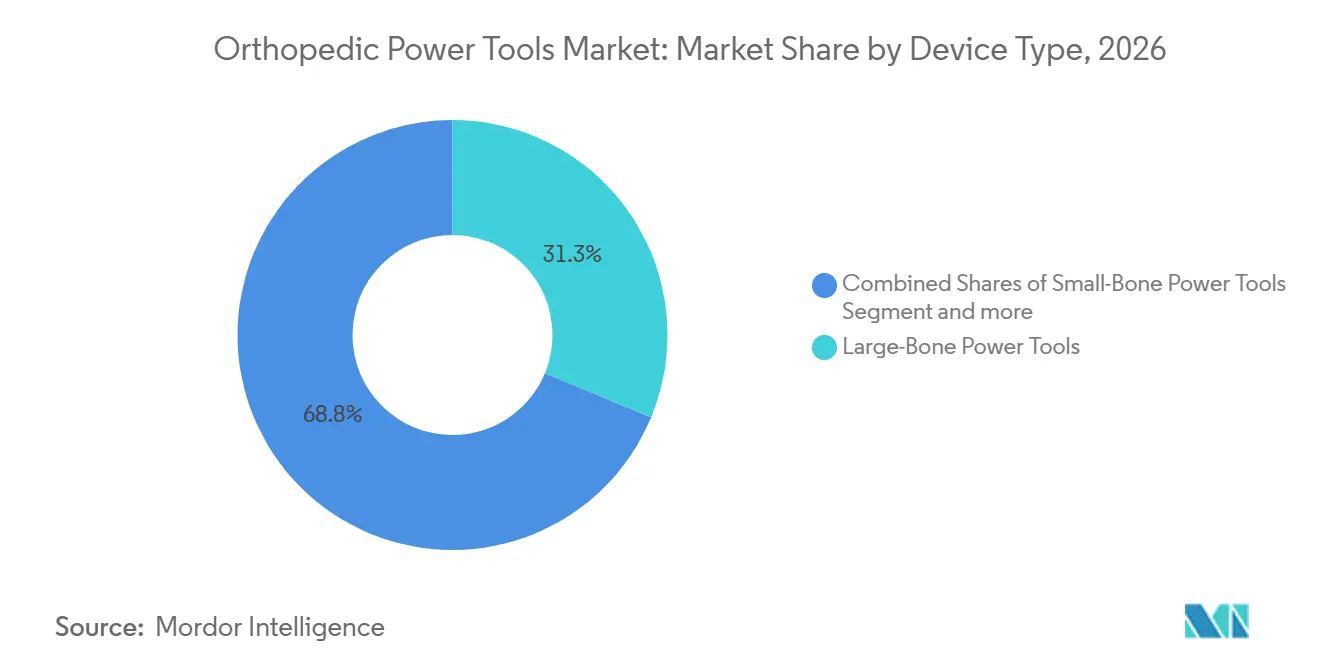
- Nach Gerätetyp entfielen 2026 31,25 % des Marktanteils für orthopädische Elektrowerkzeuge auf Großknochen-Elektrowerkzeuge, während Hochgeschwindigkeitswerkzeuge bis 2032 mit einer CAGR von 5,52 % wachsen.
- Nach Technologie hielten akkubetriebene Systeme im Jahr 2026 einen Anteil von 40,10 % an der Marktgröße für orthopädische Elektrowerkzeuge und expandieren bis 2032 mit einer CAGR von 4,66 %.
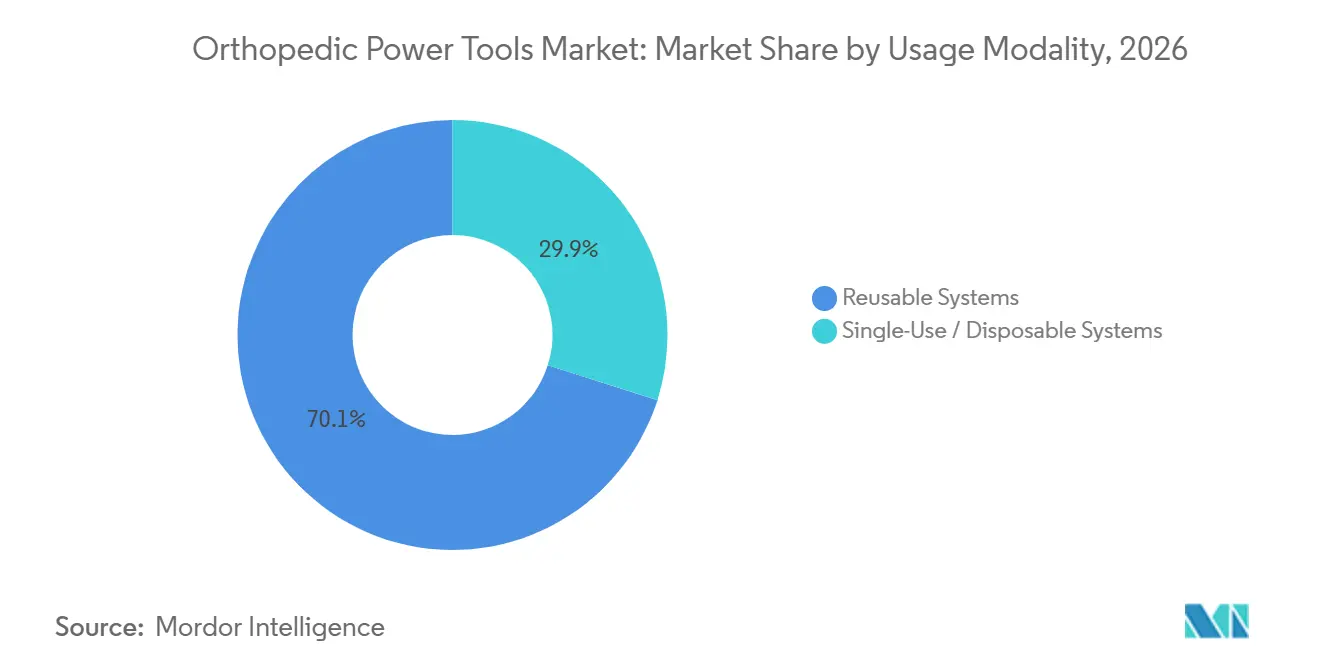
- Nach Verwendungsmodalität dominierten wiederverwendbare Plattformen im Jahr 2026 mit einem Umsatzanteil von 70,10 %; Einweg-Handstücke verzeichnen bis 2032 eine CAGR von 5,03 %.
- Nach Endnutzer entfielen im Jahr 2026 61,40 % des Marktanteils für orthopädische Elektrowerkzeuge auf Krankenhäuser, während ambulante Operationszentren bis 2032 mit einer CAGR von 6,06 % wachsen.
- Nach Region führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 52,60 %; für den asiatisch-pazifischen Raum wird bis 2032 die höchste CAGR von 6,43 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Belastung durch Erkrankungen des Bewegungsapparates erhöht das chirurgische Volumen | +1.4% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ambulante und tagesklinische Orthopädie treibt die Nachfrage nach kompakten Werkzeugen an | +1.3% | Nordamerika, Europa, zunehmend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Robotik und Navigation beschleunigt Upgrades bei Elektrowerkzeugen | +1.1% | Nordamerika, Europa, einkommensstarke asiatische Märkte | Mittelfristig (2–4 Jahre) |
| Zunahme der alternden Bevölkerung weltweit | +0.8% | Global; am stärksten in Japan, Westeuropa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Präferenz für sterile Einmal-Handstücke zur Reduzierung von SSIs | +0.6% | Global; ausgeprägt in ambulanten Zentren | Kurzfristig (≤ 2 Jahre) |
| Zunahme von E-Bike- und Straßenverkehrsunfällen steigert das Volumen bei Großknocheneingriffen | +0.5% | Städtischer asiatisch-pazifischer Raum, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Belastung durch Erkrankungen des Bewegungsapparates erhöht das chirurgische Volumen
Die wachsende Prävalenz von Arthrose und Traumaverletzungen vergrößert den adressierbaren Pool an Kandidaten für Gelenkersatzoperationen. Die jährlichen Volumina für Hüft- und Kniegelenkersatz werden bis 2050 voraussichtlich 2,25 Millionen erreichen, was von Chirurgen eine Verdoppelung der Fallkapazität erfordert, um Schritt zu halten.[1] Die Nachfrage auf dem Markt für orthopädische Elektrowerkzeuge intensiviert sich, da motorisierte Sägen und Bohrer bei jedem Ersatzeingriff unverzichtbar sind. Der Trend ist besonders in den Vereinigten Staaten sichtbar, wo der Eingriffsdurchsatz durch eine umfangreiche Erstattungsdeckung und die weit verbreitete Einführung von Pfaden zur verbesserten Genesung unterstützt wird. Ein ähnlicher Schwung baut sich in Westeuropa auf, da klinische Leitlinien die Altersgrenzen für elektive Gelenkrekonstruktionen senken.
Ambulante und tagesklinische Orthopädie treibt die Nachfrage nach kompakten Werkzeugen an
Die Verlagerung von Volumina hin zu ambulanten chirurgischen Zentren eröffnet neue Anforderungen an leichte, kabellose Instrumente, die Räume schnell umrüsten können. Medicare erstattet nun die totale Schultergelenkersatzoperation in ambulanten chirurgischen Zentren, was den wirtschaftlichen Nutzen der Entlassung am selben Tag stärkt.[2] Kostenvergleiche zeigen 35 % niedrigere Gesamtausgaben pro Behandlungsepisode in ambulanten chirurgischen Zentren im Vergleich zu ambulanten Krankenhausabteilungen, was sowohl Kostenträger als auch Chirurgen Anreize bietet. Der Markt für orthopädische Elektrowerkzeuge profitiert durch gesteigerte Verkäufe von Akkusystemen, die nicht auf zentrale Druckluftleitungen angewiesen sind. Gerätehersteller erweitern ihre Angebote mit KI-gestütztem Fallmanagement, um Minuten bei Einrichtungs- und Sterilisationszyklen einzusparen.
Konvergenz von Robotik und Navigation beschleunigt Upgrades bei Elektrowerkzeugen
Roboterplattformen für Knie- und Hüftrekonstruktionen erfordern nun Handstücke, die eine Genauigkeit im Submillimeterbereich und einen digitalen Datenaustausch mit der Konsolensoftware ermöglichen. Diese Ausrichtung treibt Ersatzkäufe voran, da Chirurgen von älteren pneumatischen Bohrern auf intelligente, sensorbestückte Motoren umsteigen. Der Markt für orthopädische Elektrowerkzeuge profitiert von Cross-Selling-Effekten, wenn Krankenhäuser in Roboter investieren und dann Werkzeugökosysteme desselben Anbieters standardisieren. Frühe Anwender berichten von kürzeren Lernkurven und verbesserter Komponentenausrichtung, was die Bindungsraten für integrierte Hardware-Software-Pakete festigt.
Zunahme der alternden Bevölkerung weltweit
Bis 2030 wird jeder sechste Mensch 60 Jahre oder älter sein, was die Prävalenz degenerativer Gelenkerkrankungen erhöht, die zu einer chirurgischen Indikation fortschreiten. Die Nachfrage erreicht ihren Höhepunkt in Japan, Westeuropa und Nordamerika, wo die Lebenserwartung am höchsten ist. Der Markt für orthopädische Elektrowerkzeuge gewinnt zusätzlichen Auftrieb, da ältere Patienten häufig Komorbiditäten aufweisen, die minimalinvasive Optionen begünstigen – ein Umfeld, in dem präzise, vibrationsarme Bohrer die operative Sicherheit verbessern. Gerätehersteller investieren in Forschung und Entwicklung für ergonomische Griffe und Geräuschreduzierung, um längere Eingriffsdauern bei dieser Bevölkerungsgruppe zu berücksichtigen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Servicekosten im Vergleich zu manuellen Alternativen | −0.6% | Global; am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Sterilisations- und Aufbereitungsvalidierung | −0.4% | Global; ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Entsorgung von Lithium-Ionen-Akkus erhöhen die Lebenszykluskosten | −0.3% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Validierungsstandards für die Aufbereitung verlangsamen Zulassungen | −0.2% | Global; Gerätebehörden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Servicekosten im Vergleich zu manuellen Alternativen
Premium-Elektro- und Akkusets haben Anschaffungspreise, die die Budgets kleinerer Einrichtungen, insbesondere in einkommensschwächeren Regionen, belasten können. Die jährlichen Wartungskosten belaufen sich auf 15–20 % der Anfangsinvestition, was den Lebenszyklusdruck erhöht. Der Markt für orthopädische Elektrowerkzeuge sieht sich daher mit verlängerten Ersatzzyklen konfrontiert, bei denen Käufer die Amortisationszeit gegen eine rasche Funktionsveralterung abwägen. Umfragen unter Wirbelsäulenpraktiken zeigen, dass 77 % die Anschaffungskosten als größtes Hindernis für die Einführung motorisierter oder robotischer Hilfsmittel nennen. Neue Finanzierungsmodelle wie Leasing und nutzungsbasierte Gebühren versuchen, den Preisschock abzumildern, sind jedoch noch in der Anfangsphase.
Strenge Anforderungen an Sterilisations- und Aufbereitungsvalidierung
Globale Regulierungsbehörden haben die Protokolle zur Reinigung komplexer Handstücke mit Lumina nach mehreren Ausbrüchen im Zusammenhang mit verbliebenem Biofilm verschärft. Die CDC-Leitlinie von 2024 schreibt validierte Zyklen für jedes Gerät vor und verlangt eine rückverfolgbare Dokumentation.[3] Die Einhaltung der Vorschriften treibt Investitionen in automatisierte Waschmaschinen und dediziertes Personal voran und erhöht den Aufwand pro Eingriff. Der Markt für orthopädische Elektrowerkzeuge spürt die Reibung am stärksten in Zentren ohne zentrale Sterilisationsabteilungen, was zu verzögerten Umrüstzeiten oder einer Präferenz für Einmalvarianten führt. Hersteller reagieren mit versiegelten Motorgehäusen und autoklavierbaren Akkus, um Arbeitsabläufe zu vereinfachen, doch Validierungsaudits bleiben ressourcenintensiv.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Hochgeschwindigkeitsinnovationen treiben die Präzisionschirurgie voranGroßknochen-Instrumente machten im Jahr 2026 31,25 % des Marktes für orthopädische Elektrowerkzeuge aus, gestützt durch die Nachfrage nach Hüft- und Kniearthroplastik. Hochgeschwindigkeitsgeräte verzeichnen jedoch mit 5,52 % die schnellste CAGR, da minimalinvasive Dekompressionen und arthroskopische Techniken auf fein ausbalancierte Handstücke mit hoher Drehzahl angewiesen sind. Die Umsatzbeschleunigung wird durch zunehmende Rekonstruktionen von Sportverletzungen verstärkt, bei denen Fräser bevorzugt werden, die Knochen ohne thermische Nekrose abtragen können. Hersteller integrieren Drehmomentsensoren, die die Umdrehungen pro Minute automatisch anpassen, um die Integrität des kortikalen Knochens zu schützen.
Chirurgen, die empfindliche Hand- und Fußoperationen durchführen, verlassen sich weiterhin auf Kleinknochen-Bohrer, die Mikrodrehmoment bei geringer Vibration liefern. Der Markt für orthopädische Elektrowerkzeuge verzeichnet hier stabile Volumina, da ambulante Zentren täglich mehrere Eingriffe planen. Orthopädische Reibahlen tragen ebenfalls zu erheblichen Umsätzen bei, da jeder Hüftersatz eine medulläre Vorbereitung erfordert. Das Produktdesign priorisiert Spanabfuhrrillen, die den intramedullären Druck reduzieren und dadurch das Fettembolierisiko bei der Implantation von Press-Fit-Femurprothesen senken.



Nach Technologie:
Akkusysteme definieren die Mobilität im Operationssaal neuAkkuplattformen hielten im Jahr 2026 einen Marktanteil von 40,10 % bei orthopädischen Elektrowerkzeugen und werden voraussichtlich mit einer CAGR von 4,66 % von 2027 bis 2032 der größte Wachstumsmotor bleiben. Die Unabhängigkeit von Schläuchen vereinfacht die Raumgestaltung und verkürzt die Rüstzeit um mehrere Minuten – ein bedeutender Effizienzgewinn in Hochdurchsatz-Operationszentren. Aktuelle Lithium-Ionen-Akkus unterstützen ganztägige Eingriffslisten, und neue kabellose Ladeschalen halten die Akkus zwischen den Eingriffen aufgeladen, ohne die Sterilität zu unterbrechen.
Elektrisch verkabelte Geräte besetzen weiterhin eine feste Nische bei komplexen Revisionseingriffen, die drei Stunden überschreiten können und bei denen eine gleichbleibende Leistung entscheidend ist. Pneumatische Modelle, einst dominant, schrumpfen nun, da die Druckluftinfrastruktur abnimmt und Krankenhäuser Lärmreduzierungsvorschriften anstreben. Hybride modulare Systeme finden sich in Hochleistungszentren, die Redundanz schätzen und bei Spannungsschwankungen zwischen Energiequellen wechseln können. Die kontinuierliche Verbesserung der Energiedichte von Akkus ist ein zentrales Thema, das den Markt für orthopädische Elektrowerkzeuge bis 2032 prägt.
Nach Verwendungsmodalität:
Dominanz wiederverwendbarer Systeme trifft auf den Schwung von EinmalsystemenWiederverwendbare Handstücke machten im Jahr 2026 70,10 % des Umsatzes aus, bedingt durch langjährige Beschaffungsnormen und die wahrgenommene Kostenamortisation über mehrere Zyklen. Ihre Zukunft hängt jedoch davon ab, ob die Sterilitätssicherungshürden bewältigt werden können, die unter neuer regulatorischer Kontrolle zunehmen. Krankenhäuser, die in Roboteroperationssäle investieren, bevorzugen häufig wiederverwendbare Bohrer, die sich in digitale Planungssoftware integrieren lassen, was die Verankerung der installierten Basis verstärkt.
Einwegmotoren expandieren mit einer CAGR von 5,03 %, angetrieben durch Infektionskontrollprioritäten und den Wegfall von Aufbereitungskosten. Gesundheitsökonomische Analysen zeigen, dass Einwegsets die Gesamtkosten wiederverwendbarer Systeme unterbieten können, wenn Arbeitskosten und Sterilisatorabschreibungen einbezogen werden. Der Markt für orthopädische Elektrowerkzeuge reagiert mit vorsterilisierten Einheiten in Polymergehäusen, deren Leistung sich nun der konventioneller Metallequivalente annähert. Die Akzeptanz beschleunigt sich in ländlichen Zentren ohne ausgereifte Sterilisationsabteilungen sowie bei humanitären Einsätzen, bei denen Portabilität und gesicherte Sterilität von größter Bedeutung sind.

Nach Endnutzer:
Ambulante chirurgische Zentren prägen das Engineering kompakter WerkzeugeKrankenhäuser hielten im Jahr 2026 61,40 % des Marktes für orthopädische Elektrowerkzeuge, da tertiäre Zentren komplexe Trauma- und Revisionsfälle behandeln, die umfassende Geräteausstattungen erfordern. Integrierte Liefervereinbarungen mit großen Anbietern gewährleisten schnellen Zugang zu Upgrades und Serviceabdeckung. Produktlinien für Lehrkrankenhäuser umfassen nun RFID-Asset-Tracking, das Analysen zu Werkzeugnutzungsmustern liefert und die Kapitalplanung unterstützt.
Ambulante Operationszentren verzeichnen eine CAGR von 6,06 %, da Versicherer und Patienten ambulante Totalgelenkoperationen bevorzugen. Der Markt für orthopädische Elektrowerkzeuge verzeichnet in ambulanten Operationszentren eine höhere Umschlagshäufigkeit, was Anbieter dazu veranlasst, leichte Gehäuse und schnell wechselbare Akkuverriegelungen zu entwickeln, die eine raumübergreifende Mobilität ohne Ausfallzeiten ermöglichen. Spezialisierte orthopädische Kliniken, obwohl kleiner in ihren Ausgaben, erproben häufig neuartige Handstücke wie geräuschgedämpfte Bohrer für pädiatrische Patienten und schaffen damit wertvolle Rückkopplungsschleifen für iterative Forschung und Entwicklung.
Geografische Analyse
Markt für orthopädische Elektrowerkzeuge in Nordamerika
Nordamerika erwirtschaftete im Jahr 2026 52,60 % des Umsatzes im Markt für orthopädische Elektrowerkzeuge, gestützt durch hohe Implantatvolumina und frühe Einführungen digitaler Operationssäle. Die Eingriffszahlen in den Vereinigten Staaten von 790.000 Knie- und 544.000 Hüftoperationen unterstreichen eine stabile Basisnachfrage. Günstige Erstattungsbedingungen, einschließlich der CMS-ASC-Abschlussregel von 2025, die die Durchleitungszahlungen für Geräte ausweitet, stützen die Nachfrage nach hochwertigen Akkubohrern weiter.
Markt für orthopädische Elektrowerkzeuge in Europa
Europa folgt mit einem starken Marktanteil, der durch die universelle Gesundheitsversorgung und strenge Gerätesicherheitsstandards gestützt wird. Politische Entscheidungsträger betonen umweltfreundliche Beschaffung und lenken Käufer zu wiederverwendbaren Gehäusesystemen, deren Lebenszyklusanalysen einen um 85 % geringeren CO₂-Fußabdruck als Einwegverpackungen aufweisen. Der Markt für orthopädische Elektrowerkzeuge in Westeuropa profitiert zudem von Gelenkregistern, die Revisionsraten verfolgen und Krankenhäuser dazu veranlassen, Präzisionsmaschinen in Kombination mit Navigation einzusetzen, um Ausrichtungsfehler zu minimieren.
Markt für orthopädische Elektrowerkzeuge im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum sticht als die am schnellsten wachsende Region mit einer CAGR von 6,43 % bis 2032 hervor. Japans überalternde Gesellschaft treibt das Volumen an, während Chinas Städte der zweiten Reihe Kapazitäten aufbauen, da Erkrankungen des Bewegungsapparats mit dem städtischen Leben zunehmen. Die Akzeptanz von Akkusystemen gewinnt in Metropolkrankenhäusern an Dynamik; im Gegensatz dazu bleibt die Verbreitung pneumatischer Systeme in Sekundäreinrichtungen hoch, wo die Kapitalbudgets eng bleiben. Der Markt für orthopädische Elektrowerkzeuge erschließt auch Chancen in Indien und Südostasien, wo private orthopädische Ketten in ambulante Operationsmodelle nach nordamerikanischem Vorbild investieren.
Markt für orthopädische Elektrowerkzeuge im Nahen Osten, Afrika und Südamerika
Im Nahen Osten & Afrika besteht eine kleinere, aber strategisch bedeutsame Chance, da Golfstaaten chirurgische Einheiten in neuen Medizinstädten modernisieren. Staatliche Finanzierungen treiben große Sammelausschreibungen voran, die Anbieter mit robustem Kundendienst bevorzugen. Südamerika verzeichnet schrittweise Zuwächse, da öffentliche Versicherer ihre Budgets für die Traumaversorgung ausweiten; lokale Montagekooperationen können Importzölle ausgleichen und die Wettbewerbsfähigkeit von Akkuplattformen beim Preis verbessern.
Regulatorisches Umfeld
Orthopädische Elektrowerkzeuge werden als Medizinprodukte unter ausgereiften, aber zunehmend strengeren Qualitäts- und Post-Market-Anforderungen in den beiden größten Referenzmärkten für die Compliance, den Vereinigten Staaten und der Europäischen Union, reguliert. In der EU gilt die Medizinprodukteverordnung (MDR) 2017/745, die Hersteller dazu verpflichtet, ein Qualitätsmanagementsystem zu unterhalten, eine klinische Bewertung durchzuführen und die Sicherheits- und Leistungsanforderungen über den gesamten Produktlebenszyklus hinweg zu erfüllen. Bei motorbetriebenen Handstücken und deren Zubehör führt dies tendenziell zu einem höheren Dokumentations- und Nachweisaufwand während der gesamten Produktwartung und -aktualisierung.
In den Vereinigten Staaten unterliegen orthopädische Elektrowerkzeuge den Medizinproduktekontrollen der FDA, einschließlich 21 CFR Part 888 für orthopädische Produkte, und viele Produkte werden häufig über Klasse-II-Zulassungswege wie 510(k) geführt, sofern anwendbar. Ein wichtiger Compliance-Meilenstein für 2026 ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt und die US-Qualitätssystemanforderungen stärker an die ISO 13485 anpasst, was sich auf Designkontrollen, Lieferantenmanagement und Beschwerdebearbeitung für globale Werkzeugplattformen auswirkt. Parallel dazu geht die Umsetzung in der EU durch Aktualisierungen der Verweise auf harmonisierte Normen weiter, einschließlich eines im Juni 2026 veröffentlichten Durchführungsbeschlusses, der bestimmt, wie Hersteller die Konformität für elektromedizinische und verwandte Normen nachweisen, die bei motorbetriebenen chirurgischen Systemen verwendet werden.
Wettbewerbslandschaft
Marktkonzentration
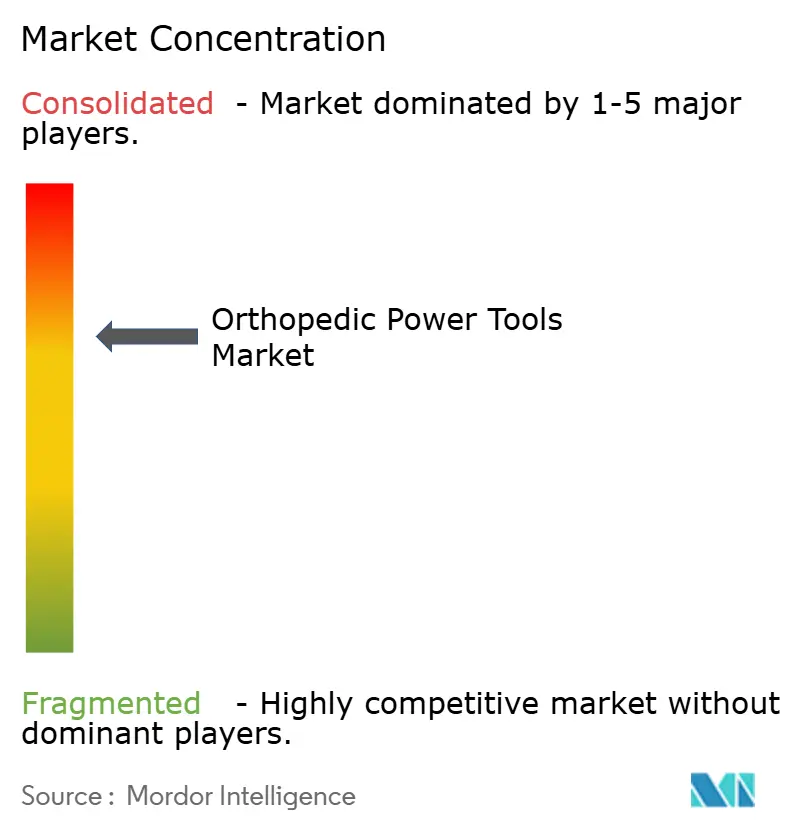
Der Markt für orthopädische Elektrowerkzeuge ist mäßig konzentriert, wobei Stryker, Johnson & Johnson (DePuy Synthes) und Zimmer Biomet gemeinsam einen erheblichen Umsatzanteil halten. Die Orthopädieabteilung von Stryker erzielte 2024 einen Umsatz von 9,01 Milliarden USD und nutzt weiterhin sein Mako-Roboterökosystem, um Pull-Through-Effekte für System-9-Bohrer mit kabellosem Laden zu erzeugen. Johnson & Johnson verfolgt einen integrierten Ansatz und richtet VELYS-Robotik und KI-gestützte Workflow-Software aus, um gleichzeitig Krankenhauskapitalbudgets und Verträge mit ambulanten chirurgischen Zentren zu erschließen.
Strategische Fahrpläne zeigen eine Verlagerung von reiner Hardware hin zu datenvernetzten Plattformen. Anbieter integrieren Telemetrie in Handstücke, um Nutzungsmetriken zu protokollieren, was vorausschauende Wartung und Asset-Optimierungs-Dashboards für Supply-Chain-Manager ermöglicht. Partnerschaften mit Cloud-Analyseunternehmen differenzieren Angebote weiter, indem sie evidenzbasierte Erkenntnisse zur chirurgischen Effizienz und Implantatüberlebensrate versprechen. Disruptive Neueinsteiger greifen Nischen-Teilsegmente wie Einmalmotoren an und setzen Abonnementpakete ein, die Entsorgungslogistik einschließen und damit die Abfallentsorgungsbelastung für kleinere Einrichtungen erleichtern.
Fusionen und Übernahmen bleiben ein zentraler Expansionshebel. Strykers angekündigte Übernahmen von Inari Medical und Vertos Medical verdeutlichen den Appetit auf Portfolioerweiterungen in minimalinvasive Wirbelsäulen- und Gefäßzugangswerkzeuge. Zimmer Biomet investiert in die Automatisierung der Implantatvorbereitung, exemplarisch durch sein HAMMR-System zur automatisierten Hüftimpaktierung, das die Operationszeit verkürzt. Im gesamten Markt für orthopädische Elektrowerkzeuge verlagert sich der Wettbewerbsvorteil zu Akteuren, die Hardware, Robotik und Analysedienste in kohärente Wertversprechen integrieren können, die chirurgische Effizienz, Kostenziele der Kostenträger und Patientenergebnisse adressieren.
Marktführer im Bereich orthopädische Elektrowerkzeuge
-
ConMed Corporation
-
Stryker Corporation
-
Zimmer Biomet
-
B. Braun Melsungen AG
-
Medtronic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orthopädische Elektrowerkzeuge Unternehmen in diesem Bericht
- Stryker
- Johnson & Johnson
- Zimmer Biomet
- Medtronic
- Conmed
- B. Braun
- Arthrex
- Smiths Group
- De Soutter Medical Ltd.
- MicroAire
- Ortho Life Systems Pvt. Ltd.
- Brasseler USA
- NSK Nakanishi Inc.
- Acumed LLC (OsteoMed)
- Adeor Medical
- Peter Brehm GmbH
- Medicon eG
- Shanghai Bojin Medical
- IndoSurgicals Private Limited
- Zimmer Surgical (Exactech)
Lesen Sie die Analyse der orthopädische Elektrowerkzeuge-Unternehmen
Marktchancen und Zukunftsaussichten
Die Konvergenz von motorbetriebener Instrumentierung und Robotik schafft weiterhin eine praktische Marktlücke für Anbieter, die ein einziges Ökosystem anbieten können, das Konsolensoftware, handgehaltene Antriebe und verfahrensspezifisches Zubehör umfasst. Stryker demonstrierte diese Ausrichtung 2026 mit einer begrenzten Markteinführung des Mako RPS handgehaltenen robotischen Antriebssystems für Knie-Totalersatz und einer anschließenden Einführung von TPX HD für Verfahren an kleinen Knochen, wobei leistungsstärkeres Bohren mit softwaregestützter Anpassung über die CORE-2-Konsole kombiniert wird. Für Käufer fließen diese Einführungen in Beschaffungsdiskussionen ein, bei denen es um die Standardisierung von Werkzeugflotten geht, die mit digitalen Arbeitsabläufen (Asset-Tracking, Drehmomentprofilierung und Serviceanalysen) verbunden sind, anstatt eigenständige Handstücke zu beschaffen.
Ambulante Operationszentren (ASCs) bleiben eine Wachstumsspur, da ihr Betriebsmodell kompakte, kabellose Systeme begünstigt, die den Raumwechsel vereinfachen und die Abhängigkeit von zentraler Druckluftinfrastruktur verringern. Im Jahr 2025 hielten batteriebetriebene Systeme bereits einen Anteil von 40,10 %, während wiederverwendbare Systeme 70,10 % des Umsatzes ausmachten, was Raum für differenzierte Angebote lässt, die den Wiederaufbereitungsaufwand senken, ohne einen vollständigen Umstieg auf Einwegprodukte zu erzwingen. Hersteller, die Batterien, Zubehör und datenfähige Konsolen zusammen mit Service- und Sterilisations-Workflow-Unterstützung anbieten, zielen sowohl auf die Standardisierungsbemühungen von Krankenhäusern als auch auf die von ASCs bevorzugten leichten, tragbaren Plattformen ab.
Neueste Industrielle Entwicklungen in Markt für orthopädische Elektrowerkzeuge
- Juni 2026: Stryker brachte TPX HD auf den Markt, ein Premium-Elektrowerkzeug für kleine Knochen, das für anspruchsvolle orthopädische Anwendungsfälle wie Revisionen und Traumafälle positioniert ist. Das System erhielt eine softwaregestützte Anpassung über I.D. Touch auf der CORE-2-Konsole, die differenzierte Leistung und Workflow-Integration unterstützt, während Einrichtungen sich auf vernetzte Plattformen standardisieren.
- Juli 2025: Zimmer Biomet gab eine endgültige Vereinbarung zur Übernahme von Monogram Technologies für etwa 177 Millionen USD bekannt, um sein Robotik-Portfolio zu erweitern. Dieser Schritt stärkt die strategische Verbindung zwischen robotischen Plattformen und der dabei eingesetzten motorbetriebenen Instrumentierung und beeinflusst gebündelte Investitionsentscheidungen in der Orthopädie.
- Juni 2025: CONMED führte im Rahmen einer Hall Power Advancement Initiative Upgrades an seinem Hall Titan Large Bone System durch, mit Schwerpunkt auf Verbesserungen des Designs und der Herstellungsprozesse. Das Update zielt auf Haltbarkeits- und Leistungserwartungen bei häufig durchgeführten Großknocheneingriffen ab und unterstützt die Wettbewerbsposition bei wiederverwendbaren Großknochen-Werkzeugflotten.
Markt für orthopädische Elektrowerkzeuge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für orthopädische Elektrowerkzeuge motorisierte chirurgische Instrumente, die hauptsächlich bei orthopädischen Eingriffen zum Schneiden, Bohren, Reiben, Sägen oder Einbringen von Fixierungen verwendet werden, sowie werkzeugspezifische Aufsätze und Verbrauchszubehör, das mit diesen Systemen verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Aufgearbeitete Geräte, Kurzzeitmieten und ausschließlich veterinärmedizinische Elektrowerkzeuge sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Elektrowerkzeuge für große Knochen
- Elektrowerkzeuge für kleine Knochen
- Hochgeschwindigkeits-Elektrowerkzeuge
- Orthopädische Reibahlen
- Chirurgische Bohrer
- Chirurgische Sägen
- Zubehör (Klingen, Fräser, Akkus)
- Nach Technologie
- Elektrisch betriebene Systeme
- Akkubetriebene Systeme
- Pneumatisch betriebene Systeme
- Hybride modulare Systeme
- Nach Verwendungsmodalität
- Wiederverwendbare Systeme
- Einweg-/Einmalsysteme
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Orthopädische Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Marktes aufzubauen und anschließend realistische Grenzen für den Geltungsbereich festzulegen. Wir haben hauptsächlich öffentliche Quellen ausgewertet, darunter CDC-Eingriffstatistiken, OECD-Gesundheitsdaten, demografische Daten der Weltbank, UN-Comtrade-Handelsströme für relevante Instrumentenkategorien sowie begutachtete Fachzeitschriften für orthopädische Chirurgie zu Trends im Eingriffsmix und zur klinischen Akzeptanz.
Anschließend haben wir Unternehmensberichte, Investorenpräsentationen, Produktliteratur, Bekanntmachungen von Regulierungsbehörden und Krankenhausbeschaffungsstellen sowie seriöse medizinische Fachpresse ausgewertet, um die typische Systempreislogik und Ersatzzyklen zu verstehen. Bei Bedarf haben wir auch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um die technologische Ausrichtung und den Zeitplan zu überprüfen. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden für Querprüfungen, Klärungen und Validierungen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Stakeholdern entlang der gesamten Wertschöpfungskette, darunter Hersteller, Distributoren, orthopädische Chirurgen, OP-Manager und Krankenhausbeschaffungsteams. Für einen globalen Markt wie diesen wurden Beiträge aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt, um Annahmen zu Akzeptanzmustern, typischen Verkaufspreisen und Ersatzzeitpunkten in verschiedenen Versorgungsumgebungen zu überprüfen.
Die Angaben der Befragten halfen auch dabei zu klären, wie häufig Aufsätze und dediziertes Verbrauchsmaterial zusammen mit Handstücken und Konsolen beschafft werden und welche Beschaffungszyklusfaktoren bei der Krankenhauskapitalplanung am wichtigsten sind.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Eingriffvolumina und Aktivitäten an Versorgungsstandorten in Werkzeugnachfrage umgerechnet und dann anhand typischer System- und Zubehörpreispunkte in Werte umgewandelt werden. Da verschiedene Eingriffe Werkzeuge unterschiedlich einsetzen, haben wir den Nachfragepool mithilfe praktischer Eingaben angepasst, wie z. B. dem Verhältnis von Trauma- zu elektiven Eingriffen, dem Anteil motorisierter gegenüber manueller Nutzung bei wichtigen Schritten, Akku- gegenüber pneumatischen Installationsmustern sowie typischen Ersatz- und Nutzungszyklen für Handstücke und Konsolen.
Um die Gesamtwerte zu verankern, haben wir selektive Bottom-up-Prüfungen anhand von Lieferantenumsatzsignalen, Kanalfeedback zu durchschnittlichen Verkaufspreisen und Volumen-zu-Wert-Stichproben für Hochnutzungsanwendungen durchgeführt. Die Prognose verwendete eine Szenarioanalyse, die auf erwartetem Operationswachstum, Trends zur Bevölkerungsalterung, Normalisierung elektiver Eingriffe und Beschaffungszykluszeiten basiert, und wurde dann anhand der Expertenerwartungen zu Preisentwicklungen und Krankenhauskapitalbudgets verfeinert. Wo direkte Zubehöraufteilungen nicht verfügbar waren, haben wir konservative Annahmen zur Aufsatzrate verwendet und diese Annahmen dann in Interviews erneut getestet, bevor das Modell finalisiert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, damit die Zahlen nicht auf einer einzigen Eingabe beruhen. Wir haben die Modellausgaben mit unabhängigen Signalen wie Eingriffswachstum, Entwicklung der installierten Basis sowie Import- und Exportbewegungen für relevante Instrumentengruppen verglichen und dann große Abweichungen vor der Freigabe überprüft.
Wenn ein Ausreißer gefunden wurde, wurden die Treiberannahmen überarbeitet und wir haben relevante Experten erneut kontaktiert, um zu bestätigen, was sich bei Preisen, Akzeptanz oder Beschaffungsverhalten geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preise verschieben können. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die Markteinschätzung die neuesten verfügbaren Aktualisierungen widerspiegelt.
Vergleich der Marktgröße für orthopädische Elektrowerkzeuge von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für orthopädische Elektrowerkzeuge variieren häufig, da die Marktgrenzen nicht einheitlich definiert sind und verschiedene Teams unterschiedliche Basisjahre und Preispunkte wählen. In der Praxis entstehen die größten Unterschiede dadurch, ob Zubehör einbezogen wird, wie aufgearbeitete und Mietaktivitäten behandelt werden und ob Werte auf Herstellerebene oder an späteren Punkten in der Lieferkette gemessen werden.
Durch die Überprüfung eingriffsbezogener Nachfragepools und die Aktualisierung der Annahmen zu durchschnittlichen Verkaufspreisen und Zubehöraufsatzraten durch Interviews hält Mordor Intelligence die Zählung auf neue, im Geltungsbereich befindliche Systeme und dediziertes Zubehör fokussiert und vermeidet dabei eine Wertaufblähung durch nachgelagerte Wiederverkäufe oder außerhalb des Geltungsbereichs liegende aufgearbeitete Aktivitäten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,77 Mrd. USD (2025) | |
| Globaler Marktherausgeber A | 1,47 Mrd. USD (2025) | Verwendet Fabrikabgabepreise und wendet möglicherweise eine engere Interpretation der einbezogenen werkzeugspezifischen Zubehörteile und zugehörigen Dienstleistungen an, was den adressierbaren Gesamtmarkt für dasselbe Kalenderjahr reduzieren kann. |
| Branchenforschungsherausgeber B | 1,80 Mrd. USD (2025) | Kombiniert häufig einen breiteren Geltungsbereich und eine andere Preisbasis, was angrenzende motorisierte chirurgische Instrumente einbeziehen oder höhere Durchschnittspreise anwenden kann, die nicht konsistent auf die eingriffsbezogene Nutzung zurückgeführt werden. |
Die Streuung der drei Werte ergibt sich hauptsächlich aus Geltungsbereichsgrenzen und Preispunkten, nicht aus Uneinigkeit darüber, dass der Markt stetig wächst. Wenn der Nachfragepool auf die orthopädische Eingriffstätigkeit verankert und dann mit Kanalpreisen und Ersatzzeitpunkten einem Stresstest unterzogen wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die ein Leser nachvollziehen und wiederholen kann.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für orthopädische Elektrowerkzeuge?
Die Marktgröße für orthopädische Elektrowerkzeuge beträgt im Jahr 2027 1,92 Milliarden USD und wird voraussichtlich bis 2032 auf 2,34 Milliarden USD steigen.
Welches Technologiesegment wächst am schnellsten?
Akkubetriebene Plattformen expandieren mit einer CAGR von 4,66 %, angetrieben durch ihre kabellose Bequemlichkeit und Eignung für ambulante chirurgische Zentren.
Warum sind ambulante chirurgische Zentren für das Marktwachstum wichtig?
Ambulante chirurgische Zentren verzeichnen eine CAGR von 6,06 %, da ihr kostensparendes ambulantes Modell die Nachfrage nach kompakten, tragbaren Elektrowerkzeugen für einen schnellen Fallwechsel beschleunigt.
Welche Region zeigt das stärkste zukünftige Wachstum?
Der asiatisch-pazifische Raum führt mit einer CAGR von 6,43 %, da die Gesundheitsausgaben steigen und die alternde Bevölkerung den Pool an chirurgischen Kandidaten erweitert.
Wie differenzieren führende Anbieter ihre Angebote?
Marktführer integrieren Bohrer mit Robotik, Navigation und Datenanalyseplattformen, die die Präzision verbessern, vorausschauende Wartung ermöglichen und den Beschaffungswert stärken.