
Größe und Marktanteil des Marktes für organische Säuren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
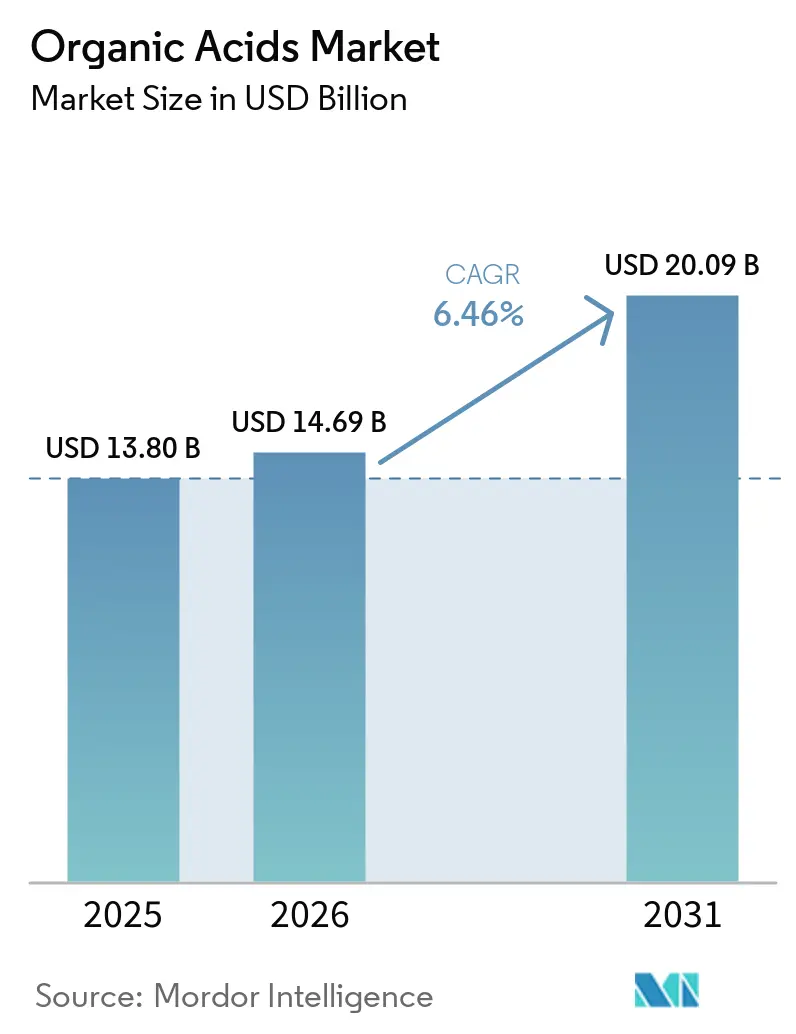
| Marktgröße (2026) | 14.69 Milliarden US-Dollar |
| Marktgröße (2031) | 20.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für organische Säuren von Mordor Intelligence
Die Größe des Marktes für organische Säuren wird im Jahr 2026 auf 14,69 Milliarden USD geschätzt, ausgehend von einem Wert von 13,80 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 20,09 Milliarden USD, was einem Wachstum von 6,46 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses Wachstum wird maßgeblich durch einen bemerkenswerten Übergang von petrochemischen Verfahren zu biobasierten Fermentationsprozessen sowie durch eine steigende Nachfrage nach Clean-Label-Produkten in den Bereichen Lebensmittel, Polymere und Pharmazeutika angetrieben. Organische Säuren, zu denen Essigsäure, Zitronensäure, Milchsäure und andere gehören, spielen eine entscheidende Rolle in verschiedenen Anwendungen wie Lebensmittelkonservierung, Geschmacksverstärkung und pH-Regulierung. Der Wandel hin zu biobasierten Produktionsmethoden gewinnt aufgrund von Umweltbedenken und dem Bedarf an nachhaltigen Alternativen an Dynamik. Darüber hinaus treibt die wachsende Verbraucherpräferenz für natürliche und Clean-Label-Produkte die Hersteller dazu an, organische Säuren in Lebensmittel- und Getränkeformulierungen einzusetzen. In der Polymer- und Pharmaindustrie werden organische Säuren zunehmend aufgrund ihrer funktionellen Eigenschaften eingesetzt, beispielsweise als Zwischenprodukte in der chemischen Synthese und zur Verbesserung der Produktleistung. Diese wachsende Akzeptanz in verschiedenen Wertschöpfungsketten unterstreicht die robuste Expansion des Marktes während des Prognosezeitraums.
Wichtigste Erkenntnisse des Berichts
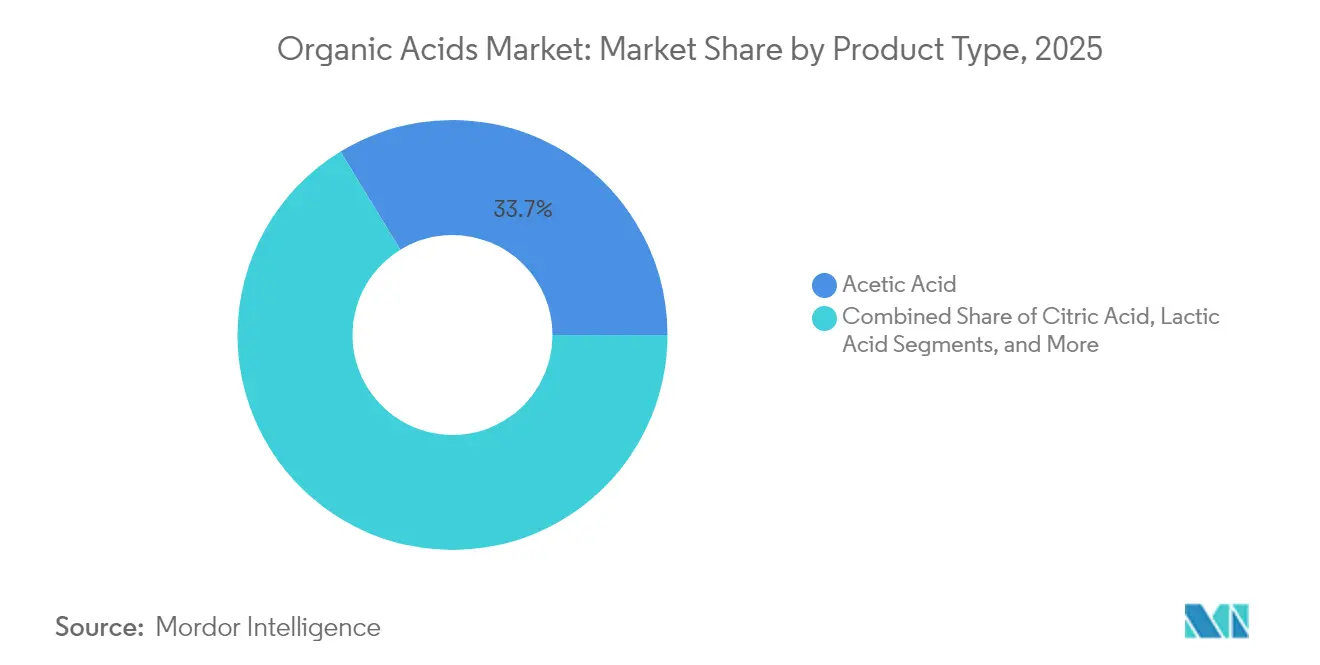
- Nach Produkttyp führte Essigsäure mit einem Marktanteil von 33,72 % im Markt für organische Säuren im Jahr 2025, während Bernsteinsäure bis 2031 voraussichtlich mit einem CAGR von 9,56 % wachsen wird.
- Nach Quelle hielten petrochemische Verfahren im Jahr 2025 einen Umsatzanteil von 60,98 %, während biobasierte Säuren bis 2031 voraussichtlich mit einem CAGR von 10,93 % wachsen werden.
- Nach Form entfiel auf flüssige Produkte im Jahr 2025 ein Umsatzanteil von 58,21 %, während trockene/pulverförmige Formen bis 2031 voraussichtlich mit einem CAGR von 6,44 % wachsen werden.
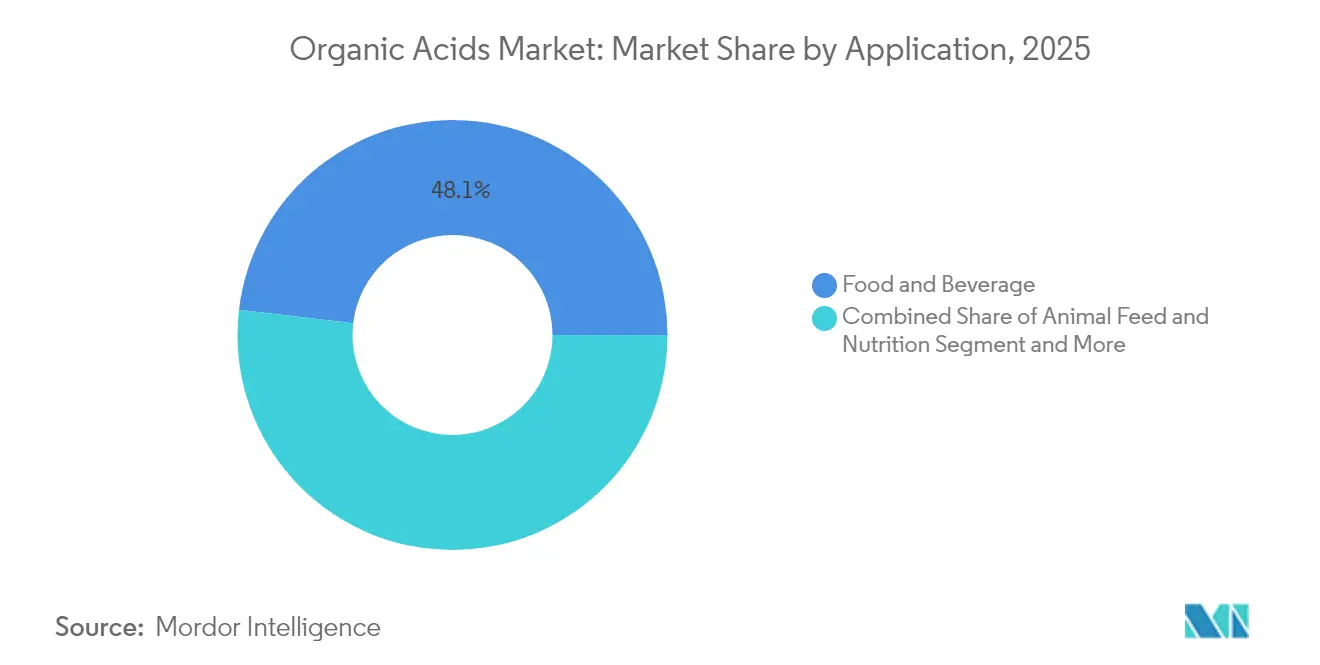
- Nach Anwendung entfiel auf Lebensmittel und Getränke im Jahr 2025 ein Anteil von 48,12 % an der Marktgröße für organische Säuren; Polymere und Biokunststoffe verzeichnen bis 2031 einen CAGR von 11,32 %.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 30,08 % und wird zwischen 2026 und 2031 voraussichtlich einen CAGR von 9,29 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Zunahme der Verwendung von Essigsäure in Vinylacetatmonomer für Solar-EVA-Folien | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pharmazeutischer Milchsäure für injizierbare Arzneimittelformulierungen | +0.8% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung zitronensäurebasierter natürlicher Konservierungsmittel in Clean-Label-Getränken | +0.9% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Bernsteinsäure als Baustein für Bio-PBS und Bio-BDO | +1.1% | Nordamerika und Europa, mit aufkommender Präsenz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einsatz von Ameisensäure und Propionsäure in Futtermittelqualität für ASF-freie Schweinediäten | +0.6% | Global, mit Schwerpunkt auf Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Verwendung in Tierfutter als Antibiotika-Alternativen | +0.7% | Global, insbesondere in Regionen mit Antibiotikabeschränkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Zunahme der Verwendung von Essigsäure in Vinylacetatmonomer für Solar-EVA-Folien
Das rasche Wachstum der Photovoltaikbranche hat die Nachfrage nach Essigsäure bei der Herstellung von Vinylacetatmonomeren (VAM) erheblich gesteigert. EVA-Einkapselungsfolien, die für die Verbesserung der Haltbarkeit und Effizienz von Solarmodulen unerlässlich sind, treiben diese Nachfrage an. Hersteller können nun handelsübliches VAM aus erneuerbaren Rohstoffen durch die nicht-katalytische Spaltung von Sojaöl produzieren. Dieser innovative Prozess erzeugt Essigsäure als wertvolles Koprodukt, das den strengen Qualitätsanforderungen der Solarindustrie entspricht. Durch die Einführung dieses biobasierten Produktionswegs erfüllen die Hersteller Nachhaltigkeitsvorgaben und diversifizieren gleichzeitig die Lieferketten, um die Abhängigkeit von petrochemisch hergestelltem VAM zu verringern. Darüber hinaus schafft die Integration von aus erneuerbarem Ethanol gewonnenem Ethylen mit biobasierter Essigsäure einen vollständig nachhaltigen VAM-Produktionsweg. Dieser Fortschritt ermöglicht es Herstellern organischer Säuren, von Premiumpreismöglichkeiten auf dem sich rasch ausdehnenden Solarmarkt zu profitieren.
Nachfrage nach pharmazeutischer Milchsäure für injizierbare Arzneimittelformulierungen
Die Nachfrage nach Milchsäure in pharmazeutischer Qualität ist ein bedeutender Treiber im Markt für organische Säuren, insbesondere aufgrund ihrer zunehmenden Anwendung in injizierbaren Arzneimittelformulierungen. Milchsäure, bekannt für ihre Biokompatibilität und biologische Abbaubarkeit, wird in der Pharmaindustrie weit verbreitet eingesetzt, um Arzneimittelabgabesysteme zu verbessern. Gemäß der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) entspricht die Verwendung von Milchsäure in Arzneimittelformulierungen strengen Sicherheits- und Wirksamkeitsstandards, was sie zu einer bevorzugten Wahl für injizierbare Arzneimittel macht [1]. Darüber hinaus betont die Weltgesundheitsorganisation die Bedeutung solcher biokompatiblen Verbindungen zur Verbesserung der Patientenergebnisse, insbesondere bei Medikamenten für die Intensivpflege. Außerdem hat die zunehmende Verbreitung chronischer Krankheiten wie Diabetes und Herz-Kreislauf-Erkrankungen zu einem Anstieg der Nachfrage nach injizierbaren Arzneimitteln geführt, was den Bedarf an Milchsäure in pharmazeutischer Qualität weiter antreibt. Laut den Zentren für Seuchenkontrolle und -prävention (CDC) betrug die Prävalenz von Gesamtdiabetes im Jahr 2023 bei allen Erwachsenen in den Vereinigten Staaten 15,8 %[2], was den wachsenden Bedarf an effektiven Arzneimittelabgabesystemen unterstreicht. Dieses Wachstum wird voraussichtlich direkte Auswirkungen auf die Nachfrage nach Milchsäure in pharmazeutischen Anwendungen haben.
Ausweitung zitronensäurebasierter natürlicher Konservierungsmittel in Clean-Label-Getränken
Die Ausweitung zitronensäurebasierter natürlicher Konservierungsmittel entwickelt sich zu einem bedeutenden Treiber im Markt für organische Säuren. Diese Konservierungsmittel werden in Clean-Label-Getränken zunehmend bevorzugt, da sie natürlichen Ursprungs sind und multifunktionale Eigenschaften aufweisen, wie die Verbesserung des Geschmacks, die Aufrechterhaltung des pH-Gleichgewichts und die Verlängerung der Haltbarkeit. Die Nachfrage nach Clean-Label-Produkten ist in den letzten Jahren erheblich gestiegen, angetrieben durch die Verbraucherpräferenz für Transparenz und natürliche Zutaten. Forschungsergebnisse des CBI, des Ministeriums für auswärtige Angelegenheiten, unterstreichen diesen Trend und prognostizieren, dass der Anteil von Clean-Label-Produkten an den Portfolios von 52 % im Jahr 2021 auf über 70 % in den Jahren 2025 und 2026 steigen wird [3]. Darüber hinaus hebt die Ernährungs- und Landwirtschaftsorganisation (FAO) hervor, dass Zitronensäure eine der weltweit am häufigsten verwendeten organischen Säuren ist, mit Anwendungen in Lebensmitteln, Getränken und Pharmazeutika. Dieser Trend steht im Einklang mit dem wachsenden regulatorischen Druck zur Reduzierung synthetischer Zusatzstoffe in Konsumgütern, was die Einführung zitronensäurebasierter Lösungen in der Getränkeindustrie weiter vorantreibt.
Wachstum von Bernsteinsäure als Baustein für Bio-PBS und Bio-BDO
Die wachsende Nachfrage nach Bernsteinsäure als Baustein für biobasierte Polymere wie Bio-PBS (Polybutylensuccinat) und Bio-BDO (1,4-Butandiol) treibt den Markt für organische Säuren an. Bernsteinsäure, die aus erneuerbaren Rohstoffen gewonnen wird, wird zunehmend bei der Herstellung biologisch abbaubarer und nachhaltiger Materialien eingesetzt. Dieser Trend steht im Einklang mit dem globalen Wandel hin zur Verringerung der Abhängigkeit von fossilen Brennstoffen und zur Minimierung der Umweltauswirkungen. Der Einsatz von Bernsteinsäure in Bio-PBS verbessert die biologische Abbaubarkeit und die mechanischen Eigenschaften des Polymers und macht es zu einer bevorzugten Wahl in den Bereichen Verpackung, Landwirtschaft und anderen Anwendungen. Ebenso unterstreicht ihre Rolle bei der Herstellung von Bio-BDO, einem wichtigen Zwischenprodukt für verschiedene industrielle Anwendungen, ihre Bedeutung im Sektor der biobasierten Chemikalien. Die zunehmende Einführung biobasierter Alternativen in verschiedenen Branchen wird voraussichtlich die Nachfrage nach Bernsteinsäure ankurbeln und damit erheblich zum Wachstum des Marktes für organische Säuren beitragen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC-Richtlinien zur Begrenzung petrochemisch basierter Acryl- und Adipinsäuren | -0.9% | Nordamerika und Europa, mit aufkommenden Vorschriften in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Überkapazitäten und Preisdruck bei chinesischer Zitronensäure geringer Reinheit | -0.7% | Global, mit primären Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umweltbedenken gegenüber synthetischen Säuren hemmen das Marktwachstum | -0.5% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Technologische und infrastrukturelle Barrieren behindern das Marktwachstum | -0.8% | Global, mit akuten Herausforderungen in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC-Richtlinien zur Begrenzung petrochemisch basierter Acryl- und Adipinsäuren
Der Markt für organische Säuren erfährt erhebliche Einschränkungen durch strenge Richtlinien zu flüchtigen organischen Verbindungen (VOC), die für petrochemisch basierte Acryl- und Adipinsäuren gelten. Diese Richtlinien zielen darauf ab, die Umweltverschmutzung zu reduzieren und die Nachhaltigkeit zu fördern, indem die Verwendung petrochemischer Derivate, die zu VOC-Emissionen beitragen, eingeschränkt wird. VOC sind bekannt für ihre nachteiligen Auswirkungen auf die menschliche Gesundheit und die Umwelt, einschließlich der Bildung von bodennahem Ozon und der Verschlechterung der Luftqualität. Infolgedessen haben Regulierungsbehörden in verschiedenen Regionen, darunter Nordamerika, Europa und Asien-Pazifik, strenge Richtlinien zur Eindämmung von VOC-Emissionen eingeführt, die sich direkt auf die Produktion und Verwendung petrochemisch basierter Acryl- und Adipinsäuren auswirken. Hersteller im Markt für organische Säuren stehen vor Herausforderungen bei der Einhaltung dieser Vorschriften, was zu erhöhten Produktionskosten führen kann, da fortschrittliche Technologien und Prozesse zur Erfüllung der Compliance-Standards erforderlich sind. Darüber hinaus treiben die Einschränkungen die Branche dazu an, alternative Rohstoffe wie biobasierte Ausgangsstoffe zu erkunden und einzusetzen, die umweltfreundlicher sind, aber oft mit höheren Kosten und Skalierungsproblemen verbunden sind.
Umweltbedenken gegenüber synthetischen Säuren hemmen das Marktwachstum
Umweltbedenken hinsichtlich der Verwendung synthetischer Säuren hemmen das Wachstum des Marktes für organische Säuren erheblich. Die Produktions- und Entsorgungsprozesse synthetischer Säuren führen häufig zu nachteiligen Umweltauswirkungen, wie Wasser- und Bodenkontamination, Treibhausgasemissionen und ökologischer Degradation. Diese Umweltrisiken haben zur Einführung strenger Vorschriften durch Regierungen und zu einer verstärkten Überwachung durch Umweltorganisationen geführt, was für die Hersteller zusätzliche Compliance-Belastungen schafft. Darüber hinaus hat das wachsende Bewusstsein der Verbraucher für den ökologischen Fußabdruck synthetischer Säuren die Nachfrage hin zu nachhaltigeren und umweltfreundlicheren Alternativen wie organischen Säuren verschoben. Dieser Wandel hat den Druck auf die Hersteller erhöht, zu innovieren und umweltfreundlichere Produktionsmethoden einzuführen, die oft erhebliche Investitionen und längere Zeitrahmen erfordern. Folglich hemmen diese Faktoren gemeinsam die Wachstumstrajektorie des Marktes für organische Säuren und stellen erhebliche Herausforderungen für die Akteure entlang der gesamten Wertschöpfungskette dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Essigsäure dominiert, während Bernsteinsäure stark wächstIm Jahr 2025 hält Essigsäure mit einem dominanten Marktanteil von 33,72 % im Markt für organische Säuren ihre Führungsposition. Diese Dominanz ist auf ihre umfangreichen Anwendungen in verschiedenen Branchen zurückzuführen, darunter Textilien, Lebensmittel und Getränke sowie Pharmazeutika. Essigsäure spielt eine entscheidende Rolle bei der Herstellung von Vinylacetatmonomer (VAM), einem wichtigen Vorläufer für die Herstellung von Klebstoffen, Farben und Beschichtungen. Darüber hinaus steigert ihre Verwendung bei der Herstellung von Essigsäureanhydrid, Terephthalsäure und Acetatester die Nachfrage weiter. Die Vielseitigkeit der Verbindung und die weitverbreitete Nachfrage in den Endverbraucherbranchen treiben weiterhin ihr Wachstum voran und festigen ihre Position als Marktführer. Der zunehmende Fokus auf industrielle Anwendungen und die steigende Nachfrage nach VAM in aufstrebenden Volkswirtschaften dürften das Wachstum von Essigsäure in den kommenden Jahren weiter ankurbeln.
Bernsteinsäure hingegen entwickelt sich zum am schnellsten wachsenden Segment im Markt für organische Säuren. Sie wird voraussichtlich im Prognosezeitraum 2026 bis 2031 einen robusten CAGR von 9,56 % verzeichnen. Dieses Wachstum wird in erster Linie durch ihre zunehmende Verwendung als Baustein für biologisch abbaubare Polymere angetrieben, die aufgrund wachsender Umweltbedenken und regulatorischer Unterstützung für nachhaltige Materialien an Bedeutung gewinnen. Bernsteinsäure wird auch bei der Herstellung von Harzen, Beschichtungen und Körperpflegeprodukten eingesetzt, was zu ihrer wachsenden Marktpräsenz beiträgt. Darüber hinaus haben Fortschritte bei biobasierten Produktionstechnologien Bernsteinsäure zu einer kosteneffizienten und erneuerbaren Alternative zu erdölbasierten Chemikalien gemacht.

Nach Quelle:
Biobasiertes Segment übertrifft petrochemische HerkunftIm Jahr 2025 dominierten petrochemische Quellen den Markt für organische Säuren mit einem bedeutenden Anteil von 60,98 %. Diese Quellen spielen weiterhin eine entscheidende Rolle bei der Deckung der hohen Nachfrage nach organischen Säuren in verschiedenen Branchen, darunter Lebensmittel und Getränke, Pharmazeutika und Chemikalien. Die etablierte Infrastruktur für die petrochemische Produktion und die vergleichsweise niedrigeren Produktionskosten tragen zu ihrer starken Marktposition bei. Allerdings könnten Bedenken hinsichtlich der ökologischen Nachhaltigkeit und schwankende Rohölpreise das Wachstum petrochemisch basierter organischer Säuren in den kommenden Jahren vor Herausforderungen stellen.
Andererseits wird erwartet, dass biobasierte Quellen organischer Säuren im Prognosezeitraum mit einer beeindruckenden CAGR von 10,93 % wachsen werden. Dieses Wachstum wird durch die zunehmende Verbraucherpräferenz für nachhaltige und umweltfreundliche Produkte sowie durch strenge Umweltvorschriften angetrieben, die die Einführung erneuerbarer Ressourcen fördern. Biobasierte organische Säuren werden aus erneuerbaren Rohstoffen wie Mais, Zuckerrohr und anderen Biomassen gewonnen, was sie zu einer nachhaltigeren Alternative zu petrochemischen Quellen macht. Fortschritte in der Biotechnologie und bei Fermentationsprozessen verbessern weiterhin die Effizienz und Skalierbarkeit der biobasierten Produktion organischer Säuren und positionieren dieses Segment als wichtigen Wachstumstreiber im Markt.
Nach Anwendung:
Lebensmittel und Getränke führen, während Polymere und Biokunststoffe stark wachsenIm Jahr 2025 dominiert der Lebensmittel- und Getränkesektor den Markt für organische Säuren mit einem bedeutenden Anteil von 48,12 %. Organische Säuren werden in diesem Sektor aufgrund ihrer multifunktionalen Eigenschaften, einschließlich Konservierung, Geschmacksverstärkung und pH-Regulierung, umfassend eingesetzt. Diese Säuren helfen, die Haltbarkeit von Produkten zu verlängern, ihre Qualität zu erhalten und den Geschmack zu verbessern, was sie in verarbeiteten Lebensmitteln, Getränken und verzehrfertigen Mahlzeiten unverzichtbar macht. Die wachsende Verbraucherpräferenz für Convenience-Lebensmittel und -Getränke, verbunden mit dem zunehmenden Fokus auf Lebensmittelsicherheit und -qualität, treibt weiterhin die Nachfrage nach organischen Säuren in diesem Sektor an. Darüber hinaus hat der wachsende Trend zu Clean-Label-Produkten und natürlichen Zutaten die Einführung organischer Säuren weiter gefördert, da sie mit der Verbrauchernachfrage nach gesünderen und transparenteren Lebensmitteloptionen übereinstimmen.
Andererseits entwickelt sich der Sektor Polymere und Biokunststoffe zu einem stark wachsenden Segment im Markt für organische Säuren. Für diesen Sektor wird eine beeindruckende CAGR von 11,32 % von 2026 bis 2031 prognostiziert, angetrieben durch die steigende Nachfrage nach biologisch abbaubaren und nachhaltigen Verpackungslösungen. Organische Säuren dienen als wichtige Rohstoffe bei der Herstellung von Biokunststoffen und bieten eine umweltfreundliche Alternative zu herkömmlichen Kunststoffen. Der zunehmende Fokus auf die Reduzierung von Kunststoffabfällen, unterstützt durch strenge Umweltvorschriften und wachsendes Verbraucherbewusstsein, wird voraussichtlich die Einführung organischer Säuren in diesem Sektor während des Prognosezeitraums vorantreiben. Darüber hinaus verbessern Fortschritte in der Biokunststofftechnologie und wachsende Investitionen in Forschung und Entwicklung die Effizienz und Skalierbarkeit der Biokunststoffproduktion.
Nach Form:
Flüssig dominiert, während trockene Formen an Bedeutung gewinnenIm Jahr 2025 dominieren flüssige organische Säuren den Markt für organische Säuren mit einem Marktanteil von 58,21 %. Ihre weitverbreitete Einführung ist auf ihre einfache Handhabung zurückzuführen, die industrielle Prozesse vereinfacht, sowie auf ihre im Vergleich zu anderen Formen niedrigeren Produktionskosten. Diese Vorteile machen flüssige organische Säuren zur bevorzugten Wahl in verschiedenen Branchen, darunter Lebensmittel und Getränke, Pharmazeutika und Chemikalien. Die konstante Nachfrage nach flüssigen organischen Säuren wird voraussichtlich ihren bedeutenden Marktanteil während des Prognosezeitraums aufrechterhalten, angetrieben durch ihre Vielseitigkeit und Kosteneffizienz in großtechnischen Anwendungen. Darüber hinaus werden Fortschritte in der Produktionstechnologie voraussichtlich die Effizienz und Qualität flüssiger organischer Säuren weiter verbessern und ihre Position im Markt weiter festigen.
Andererseits wird für trockene oder pulverförmige organische Säuren von 2026 bis 2031 ein erhebliches Wachstum mit einer robusten CAGR von 6,44 % prognostiziert. Dieses Wachstum wird durch ihre längere Haltbarkeit, einfachere Transportierbarkeit und Eignung für Anwendungen angetrieben, die eine präzise Dosierung erfordern, wie Tierfutter und Lebensmittelkonservierung. Die Fähigkeit des Pulverformats, unter wechselnden Umgebungsbedingungen stabil zu bleiben, macht es zu einer attraktiven Option für Hersteller. Darüber hinaus hat der zunehmende Fokus auf nachhaltige und umweltfreundliche Lösungen das Interesse an Biokunststoffanwendungen geweckt, bei denen organische Säuren als Rohstoffe eine entscheidende Rolle spielen. Die steigende Nachfrage nach Pulverformaten und Biokunststoffanwendungen wird voraussichtlich Innovationen vorantreiben und den Umfang des Marktes während des Prognosezeitraums erweitern.
Geografische Analyse
APAC-Markt für organische Säuren
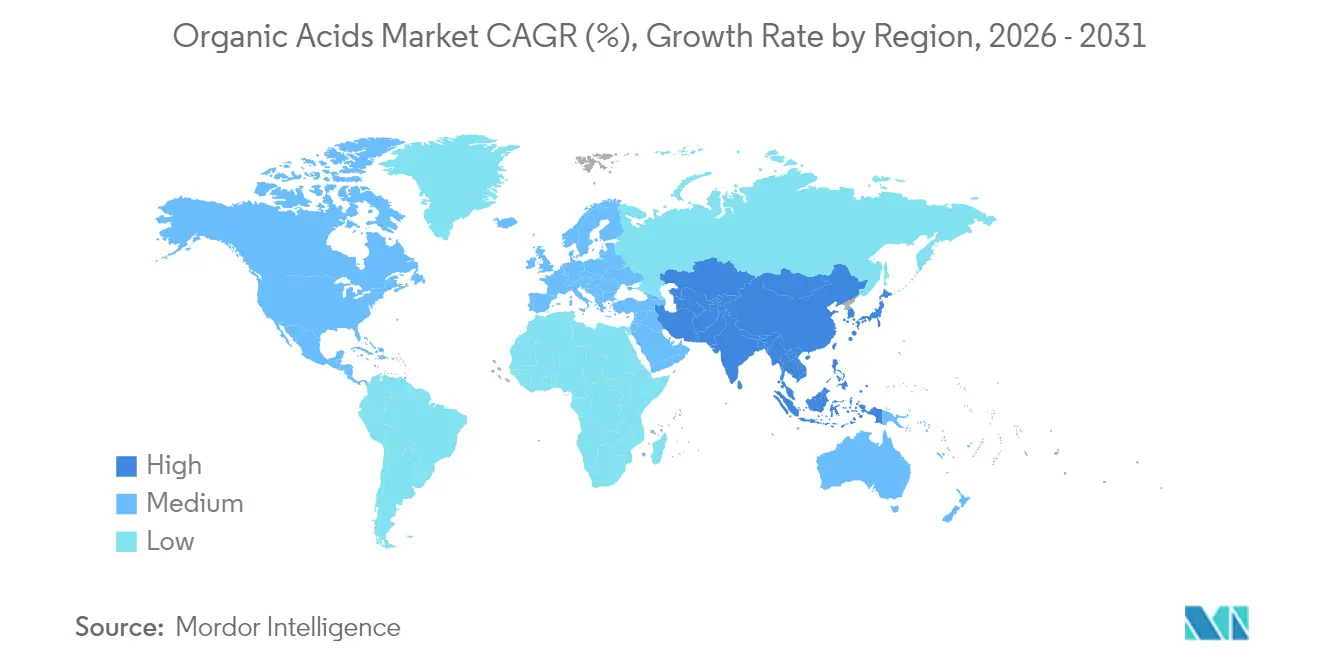
Im Jahr 2025 dominierte der asiatisch-pazifische Raum den globalen Markt für organische Säuren mit dem größten regionalen Marktanteil von 30,08 % und dem schnellsten Wachstum mit einem prognostizierten CAGR von 9,29 % bis 2031. Diese doppelte Führungsposition ist auf das robuste Fertigungsökosystem der Region und die steigenden Konsummuster ihrer wachsenden Mittelschicht zurückzuführen. Die Nachfrage nach organischen Säuren ist besonders stark in Lebensmittel-, Pharma- und Industrieanwendungen, angetrieben durch zunehmende Urbanisierung und veränderte Verbraucherpräferenzen. China als wichtiger Produzent in der Region steht vor Herausforderungen wie Überkapazitäten und anhaltenden Handelsstreitigkeiten, die seine Marktdynamik beeinflussen könnten. Indien und die südostasiatischen Länder entwickeln sich jedoch zu bedeutenden Wachstumsträgern, unterstützt durch eine rasche wirtschaftliche Entwicklung, günstige staatliche Rahmenbedingungen und die Ausrichtung an globalen Nachhaltigkeitsstandards.
Nordamerikanischer Markt für organische Säuren
Nordamerika behauptet weiterhin eine starke Stellung im Markt für organische Säuren, gestützt durch technologische Fortschritte in der biobasierten Produktion und einen regulatorischen Rahmen, der Nachhaltigkeit und hohe Qualitätsstandards priorisiert. Die Region hat erhebliche Investitionen in Fermentationskapazitäten erlebt, die frühere Infrastrukturlücken schließen und effizientere Produktionsprozesse ermöglichen. Die Nachfrage nach organischen Säuren in Nordamerika wird zusätzlich durch die wachsende Akzeptanz biobasierter Alternativen in verschiedenen Branchen gestärkt, darunter Lebensmittel und Getränke, Pharmazeutika und Landwirtschaft. Der Fokus der Region auf Innovation und Nachhaltigkeit hat sie als führend in der Entwicklung fortschrittlicher Lösungen auf Basis organischer Säuren positioniert, die sowohl inländische als auch internationale Märkte bedienen. Diese Faktoren sichern Nordamerikas anhaltende Bedeutung im globalen Marktumfeld.
EMEA- und südamerikanischer Markt für organische Säuren
Europa betont mit seinem reifen Markt für organische Säuren Premiumanwendungen und strikte regulatorische Compliance. Die strengen Umweltstandards der Region schaffen Chancen für biobasierte Produzenten, da Industrien zunehmend auf nachhaltige und umweltfreundliche Lösungen umsteigen. Die Nachfrage nach organischen Säuren in Europa wird durch ihre Anwendungen in der Lebensmittelkonservierung, der Pharmaindustrie und industriellen Prozessen angetrieben, bei denen Qualität und Nachhaltigkeit von größter Bedeutung sind. Südamerika sowie der Nahe Osten und Afrika stellen derweil aufstrebende Chancen im globalen Markt für organische Säuren dar. Diese Regionen profitieren von wirtschaftlicher Entwicklung und reichlich vorhandenen landwirtschaftlichen Ressourcen, die eine solide Grundlage für die Produktion und den Verbrauch organischer Säuren bieten.
Regulatorisches Umfeld
Weltweit werden organische Säuren, die in Lebensmittel- und Getränkeformulierungen verwendet werden, über Zusatzstoffregelwerke gesteuert, die zugelassene Substanzen, lebensmittelkategoriespezifische Verwendungsbedingungen sowie Reinheits- und Kennzeichnungsanforderungen abdecken. In der Europäischen Union werden Zulassungen für Lebensmittelzusatzstoffe durch die Verordnung (EG) Nr. 1333/2008 festgelegt, wobei die Sicherheitsbewertung und die laufende Neubewertung von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) sowie im Rahmen des Neubewertungsprogramms der Verordnung (EU) Nr. 257/2010 durchgeführt werden. Die Architektur der Unionsliste wird durch die Verordnung (EU) Nr. 1130/2011 der Kommission für Zusatzstoffe, die in anderen Zusatzstoffen, Enzymen und Aromen verwendet werden, unterstützt.
In den Vereinigten Staaten reguliert die U.S. Food and Drug Administration (FDA) viele organische Säuren entweder als direkte Lebensmittelsubstanzen mit GRAS-Status oder als Lebensmittelzusatzstoffe, wobei die Verwendung durch die Current Good Manufacturing Practice (CGMP) im Rahmen der einschlägigen Abschnitte von Titel 21 eingeschränkt wird (zum Beispiel die Monografien für Essigsäure und Apfelsäure in 21 CFR Teil 184). In China ist GB 2760-2024 ein verbindlicher nationaler Standard für die Verwendung von Lebensmittelzusatzstoffen, der seit dem 8. Februar 2025 gilt und als Positivliste fungiert, die den zulässigen Verwendungsbereich und die Höchstmengen für hierarchisch gegliederte Lebensmittelkategorien festlegt. Dies erhöht den Bedarf, Aktualisierungen der National Health Commission sowie kategoriespezifische Bedingungen für Säuerungsmittel und Konservierungsstoffe zu überwachen.
Wettbewerbslandschaft
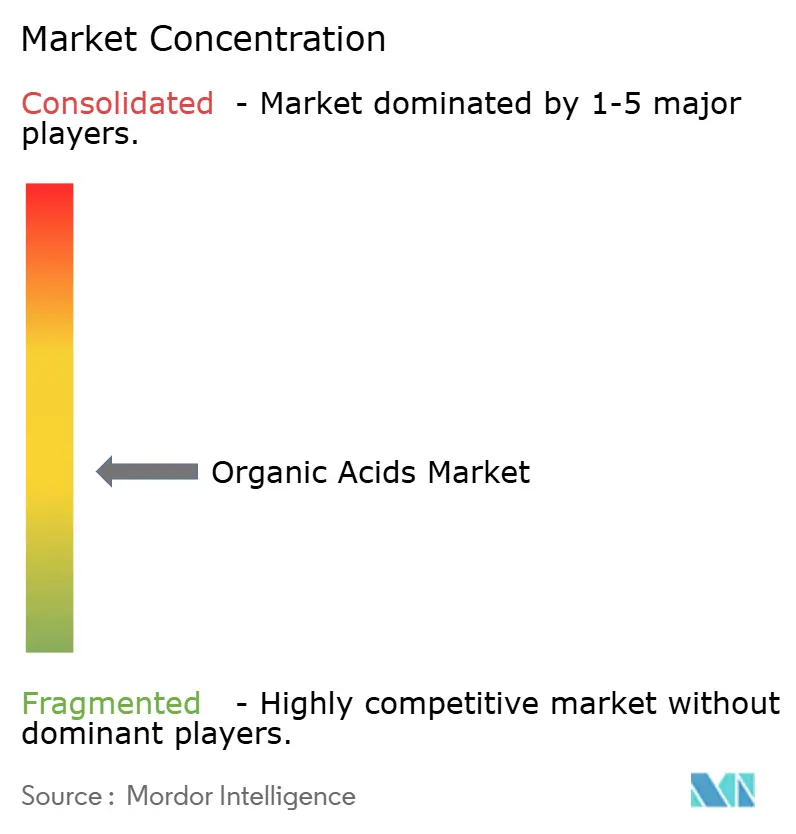
Der Markt für organische Säuren weist auf globaler Ebene eine moderate Fragmentierung auf. Dieses Fragmentierungsniveau schafft erhebliche Möglichkeiten zur Konsolidierung von Marktanteilen, insbesondere durch strategische Akquisitionen und Kapazitätserweiterungen. Unternehmen nutzen fortschrittliche technologische Fähigkeiten und erweitern ihre geografische Präsenz, um ihre Wettbewerbspositionen zu stärken. Etablierte Akteure wie BASF konzentrieren sich auf nachhaltige Produktionstechnologien, um sich an den sich entwickelnden Verbraucherpräferenzen und regulatorischen Anforderungen auszurichten und damit ihre Marktführerschaft zu behaupten. Der wettbewerbsintensive Charakter des Marktes wird weiter durch die steigende Nachfrage nach organischen Säuren in Branchen wie Lebensmittel und Getränke, Pharmazeutika und Landwirtschaft angeheizt, was Unternehmen dazu antreibt, zu innovieren und ihre Angebote zu differenzieren.
Branchenführer verfolgen differenzierte Strategien, um in dieser Wettbewerbslandschaft die Nase vorn zu behalten. BASF beispielsweise investiert stark in innovative und nachhaltige Produktionsmethoden, um die Umweltauswirkungen zu reduzieren und gleichzeitig die wachsende Nachfrage nach organischen Säuren in verschiedenen Anwendungen zu decken. Diese Strategien verbessern nicht nur die betriebliche Effizienz, sondern tragen auch dem zunehmenden Nachhaltigkeitsfokus im Markt Rechnung. Darüber hinaus konzentrieren sich etablierte Akteure auf die Erweiterung ihrer Produktionskapazitäten und den Eintritt in neue Märkte, um von der steigenden Nachfrage in aufstrebenden Volkswirtschaften zu profitieren. Solche Initiativen wichtiger Akteure setzen Maßstäbe für die Branche und zwingen Wettbewerber, zu innovieren und sich anzupassen, um relevant zu bleiben.
Unterdessen fordern aufkommende Disruptoren die Dominanz der etablierten Akteure heraus, indem sie neuartige Produktionstechnologien nutzen und strategische Partnerschaften eingehen. Solugen, ein bemerkenswertes Beispiel, hat mit ADM zusammengearbeitet, um biobasierte organische Säuren mithilfe proprietärer Fermentationsprozesse herzustellen. Diese Prozesse sind darauf ausgelegt, herkömmliche CO2-Emissionen zu eliminieren und bieten eine umweltfreundlichere Alternative. Solche Fortschritte durch neue Marktteilnehmer intensivieren den Wettbewerb und treiben den Markt hin zu nachhaltigeren und innovativeren Lösungen, was die Wettbewerbsdynamik des globalen Marktes für organische Säuren neu gestaltet. Darüber hinaus konzentrieren sich diese Disruptoren auf Nischenanwendungen und maßgeschneiderte Lösungen, um spezifische Kundenbedürfnisse zu erfüllen und die Wettbewerbslandschaft weiter zu diversifizieren.
Marktführer im Bereich organische Säuren
-
BASF SE
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Nippon Shokubai Co., Ltd.
-
DSM-Firmenich AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für organische Säuren Unternehmen in diesem Bericht
- BASF SE
- Cargill, Incorporated
- Archer Daniels Midland Company
- Royal DSM (Reverdia)
- Nippon Shokubai Co., Ltd.
- DSM-Firmenich AG
- Roquette Frères
- Celanese Corporation
- Corbion N.V.
- Thermo Fisher Scientific
- Bartek Ingredients Inc.
- Fuso Chemical Co., Ltd.
- Inner Mongolia
- Mitsubishi Chemical Group
- Fengchen Group Co.,Ltd
- RZBC GROUP CO., LTD
- TINNAKORN CHEMICAL & SUPPLY
- Shandong Feiyang Chemical
- Jinan Finer Chemical Co., Ltd
- Anhui BBCA Biochemical
Marktchancen und Zukunftsaussichten
Der Übergang zu biobasierter Fermentation und einer emissionsarmen Versorgung schafft Spielraum für lebensmitteltaugliche und Spezial-Organische Säuren, die in Clean-Label-Getränken, Süßwaren und breiteren Zutatensystemen verwendet werden. Kapazitätserweiterungen und Standortinvestitionen im Zusammenhang mit fermentativ hergestellten Säuren bieten Anbietern praktische Wege, die regionale Versorgung zu sichern und sich über Prozess- und CO2-Eigenschaften zu differenzieren, wie sich am Spatenstich von Solugen und ADM für eine Biofertigungsanlage in Marshall, Minnesota, zur Herstellung biobasierter organischer Säuren (einschließlich Glukon- und Glukarsäure) zeigt, sowie an der zusätzlichen Säurepulver-Linie von Corbion in Montmeló, Spanien, zur Erweiterung des Pulverangebots für Süßwarenanwendungen.
Chancen bestehen auch in der Portfolioerweiterung und Konsolidierung rund um Plattformen für lebensmitteltaugliche Säuren, insbesondere für Apfel-, Fumar- und verwandte Säuerungsmittel und Zwischenprodukte in den Bereichen Lebensmittel, Futtermittel und industrielle Endanwendungen. Die von der ICL Group unterzeichnete Phase-eins-Vereinbarung zur Übernahme von Bartek Ingredients (einem Hersteller von lebensmitteltauglicher Apfel- und Fumarsäure) für 90 Millionen USD, zusammen mit Barteks neuer Anlage in Windsor, Ontario, deren Fertigstellung für 2026 geplant ist, deutet auf anhaltende Investitionen in Produktionsstandorte für Lebensmittelqualität hin. Darüber hinaus erhöht die groß angelegte Kapazität für Essigsäure und Zitronensäure in Asien, einschließlich neuer petrochemischer Essigsäure-Anlagen in China und der etablierten Fermentationskapazität für Zitronensäure, den Druck auf Hersteller außerhalb Chinas, sich über höhere Reinheitsgrade, Anwendungsunterstützung und regionale Zuverlässigkeit statt allein über den Preis zu behaupten.
Neueste Industrielle Entwicklungen in Markt für organische Säuren
- Januar 2026: Die ICL Group schloss eine Phase-eins-Vereinbarung zur Übernahme von Bartek Ingredients, einem Hersteller von lebensmitteltauglicher Apfel- und Fumarsäure, für 90 Millionen USD. Die Transaktion ergänzt eine dedizierte Plattform für Lebensmittelsäuerungsmittel und ist mit Barteks neuer Anlage in Windsor, Ontario, verbunden, deren Fertigstellung für 2026 geplant ist, wodurch sich die Versorgungsoptionen für säurebasierte Formulierungen in Nordamerika verbessern.
- Juli 2025: BASF erreichte die mechanische Fertigstellung des Acryl-Komplexes am Verbundstandort Zhanjiang in China, einschließlich Anlagen für Eisessig-Acrylsäure und Butylacrylat. Dieser Meilenstein erweitert die integrierte Kapazität für Säuren und Derivate im asiatisch-pazifischen Raum und unterstützt nachgelagerte Zwischenprodukte in breiteren Wertschöpfungsketten für organische Säuren.
- Oktober 2024: BASF PETRONAS Chemicals nahm eine neue Produktionslinie für 2-Ethylhexansäure in Kuantan, Malaysia, in Betrieb und verdoppelte damit die Jahreskapazität auf 60.000 Tonnen. Die Erweiterung erhöht die regionale Verfügbarkeit von Spezial-Carbonsäuren und unterstützt Kunden, die kürzere Lieferketten in Südostasien suchen.
Markt für organische Säuren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für organische Säuren ist definiert als der kommerzielle Verkauf von organischen Säureprodukten, die zur Bereitstellung von Säure, Konservierung, Chelatbildung und intermediärer chemischer Funktionalität in Endverbraucherbranchen eingesetzt werden, ausgewiesen in Wertangaben (USD) auf Hersteller- und Handelsmarktebene.
Ausschlüsse aus dem Umfang: Wir schließen anorganische Mineralsäuren, standortgebundene Eigenproduktionsströme, die nicht in den kommerziellen Handel gelangen, sowie Nicht-Säure-Substitute aus, die ausschließlich als Aromen, Puffer oder Nährstoffe verwendet werden.
Segmentierungsübersicht
- Nach Typ
- Essigsäure
- Zitronensäure
- Milchsäure
- Bernsteinsäure
- Äpfelsäure
- Propionsäure
- Ameisensäure
- Fumar- und Maleinsäuren
- Sonstige (Benzoesäure, Gluconsäure, Adipinsäure usw.)
- Nach Quelle
- Biobasiert
- Petrochemisch
- Hybrid-/Koproduktströme
- Nach Anwendung
- Lebensmittel und Getränke
- Tierfutter und Ernährung
- Pharmazeutika und Gesundheitswesen
- Körperpflege und Kosmetik
- Industriechemikalien und Zwischenprodukte (VAM, PTA, Acrylate usw.)
- Polymere und Biokunststoffe (PLA, PBS, PHA)
- Sonstige (Textilien, Schmierstoffe, Elektronik)
- Nach Form
- Flüssig
- Trocken/Kristallin/Pulverförmig
- Geografische Analyse
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Lieferkette zu kartieren und saubere Ausgangspunkte für Volumina, Preisentwicklung und Anwendungsmix festzulegen, bevor das Modell erstellt wurde. Wir haben öffentliche Quellen wie UN-Comtrade-Handelsströme, USGS und andere nationale Statistikportale, wo relevant, sowie FAOSTAT für Futter- und Viehzuchtindikatoren ausgewertet. Für den Lebensmittelbereich haben wir auch Aktualisierungen der FDA- und EFSA-Vorschriften verfolgt und begutachtete Fachzeitschriften auf Fermentationsausbeuten und Benchmarks für die nachgelagerte Aufreinigung geprüft.
Wir haben Jahresberichte von Unternehmen, Investorenpräsentationen, Werksankündigungen und seriöse Pressemitteilungen gesichtet, um Kapazitätsveränderungen, Qualitätsverschiebungen und regionale Nachfrageentwicklungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, eine Patentdatenbank für Prozess- und Routenverschiebungen sowie eine Import- und Export-Datenbank auf Sendungsebene genutzt, um handelsverknüpfte Volumenbewegungen zu plausibilisieren. Diese Beispiele sind nicht erschöpfend, und wir haben während der Datenerhebung, Validierung und Forschungsklärung auf viele weitere öffentliche Quellen zurückgegriffen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren und nachgelagerten Abnehmern aus den Bereichen Lebensmittel und Getränke, Tierernährung, industrielle Zwischenprodukte und pharmabezogene Anwendungen. Die Rückmeldungen der Befragten wurden genutzt, um typische Qualitätsaufteilungen, regionales Preisverhalten, Auslastungsschwankungen und den Zeitpunkt von Kapazitätserweiterungen zu bestätigen und anschließend Annahmen zu überprüfen, die aus öffentlichen Dokumenten in APAC, EMEA und Amerika nicht eindeutig hervorgingen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 37 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einer Top-down-Rekonstruktion, bei der Produktions- und Handelsindikatoren verwendet werden, um ein realistisches regionales Angebots- und Verbrauchsbild zu erstellen, woraus dann Werte unter Verwendung von Preis- und Qualitätsanpassungen abgeleitet werden. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen und einer Kreuzprüfung von Durchschnittspreis mal Volumen für wichtige Säuretypen, die wir zur Korrektur von Ausreißern verwenden.
Zu den wichtigsten Eingaben gehören Kapazitätserweiterungen und -stilllegungen bei der Produktion organischer Säuren, Auslastungs- und Betriebsratenbereiche, Import- und Exportbewegungen für wichtige Säuren sowie der Mix aus Fermentations- und petrochemischen Verfahren. Wir haben auch anwendungsseitige Nachfragesignale verfolgt, wie z. B. die Produktion verarbeiteter Lebensmittel, die Herstellung von Tierfutter und die Nachfrage nach industriellen Zwischenprodukten. Wenn das primäre Feedback eine große Streuung bei den realisierten Preisen zeigte, verwendete das Modell einen gemischten Preisansatz nach Region und Qualität (technisch gegenüber Lebensmittel- oder Pharmaqualität), wobei die Währung zum Jahresdurchschnittskurs für das zu bestimmende Jahr umgerechnet wurde.
Für die Prognose wurde eine Szenarioanalyse rund um Kapazitätshochlaufphasen, Routenverschiebungen und Endverbrauchswachstum angewendet, wobei die Szenarien am Expertenkonsens darüber verankert wurden, wie schnell neue Anlagen eine stabile Auslastung erreichen. Wo Bottom-up-Näherungen Lücken aufwiesen, wurden fehlende Teile durch Peer-Benchmarking innerhalb derselben Säurefamilie und durch Anwendung konservativer Auslastungsbereiche behandelt, bevor die Gesamtwerte finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich Handelsbilanzen, angekündigter Kapazitäten und anwendungsseitiger Nachfrageindikatoren, sodass kein einzelner schwacher Datenstrom die endgültige Zahl bestimmt. Wenn große Abweichungen nach Region oder Typ auftreten, überprüfen wir die Annahmen und leiten dann Folgegespräche ein, um zu bestätigen, ob es sich um einen Zeiteffekt, eine Preisschwankung oder eine Umfangsabweichung handelt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung mit Abweichungsprüfungen gegenüber historischen Wachstumsmustern und bekannten Ereigniszeitplänen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Werksausfällen, großen Erweiterungen oder Regulierungsänderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für organische Säuren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für organische Säuren sehen oft weit auseinander aus, weil Studien unterschiedliche Säurefamilien, unterschiedliche Reinheitsgrade und unterschiedliche Punkte in der Wertschöpfungskette zählen können und dann ihre eigenen Preiszeitpunkt- und Währungsschritte anwenden. Das Basisjahr beeinflusst auch die Vergleichbarkeit, da die Preise mit Rohstoff- und Energiekosten schwanken können, was eine wertbasierte Marktzahl schnell verschiebt.
Die größten Lückenverursacher, die wir in diesem Markt sehen, sind, ob eine Studie angrenzende Säuerungsmittel einschließt, die typischerweise nicht als organische Säuren erfasst werden, ob die Eigenproduktion, die nie in den kommerziellen Handel gelangt, gezählt wird, und wie die gemischte Preisgestaltung über technische, Lebensmittel- und Pharmaqualitäten hinweg aufgebaut wird. Einige Schätzungen verwenden auch aggressivere Auslastungshochlaufannahmen für neue Fermentationskapazitäten oder wenden einzelne globale Durchschnittspreise an, die regionale Spreads glätten. Ein klarer Ausschluss von Nicht-Handelsvolumina sowie eine konsistente Behandlung von Jahresdurchschnitts-Wechselkursen und Preisen erklärt einen Großteil der Streuung, und diese Entscheidungen werden hier am Ende der Modellierungskette von Mordor Intelligence angewendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,80 Milliarden USD (2025) | |
| Branchenpublikation A | 22,12 Milliarden USD (2025) | Diese Schätzung scheint einen breiteren Umfang zu verwenden, der hochwertigere Spezialqualitäten und eine breitere Palette industrieller Anwendungen einbeziehen kann, was den durchschnittlich realisierten Preis anheben und den gezählten Nachfragepool erweitern kann. |
| Marktpublikation B | 13,20 Milliarden USD (2025) | Diese Schätzung ist als Schätzung positioniert und kann in den frühen Jahren konservativere Auslastungs- und Preisannahmen anwenden, was den Gesamtwert komprimieren kann, selbst wenn die zugrunde liegenden Volumina ähnlich sind. |
Der Vergleich zeigt, dass Umfang und Preisgestaltung den Großteil der Streuung antreiben, anstatt einer einzigen richtigen oder falschen Zahl. Indem der Wertaufbau an Handels- und Kapazitätssignalen verankert und dann Preisgestaltung und Qualitätsaufteilungen mit primären Eingaben überprüft werden, halten wir das Ergebnis auf praktische Variablen zurückführbar, die überprüft werden können, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für organische Säuren?
Der Markt für organische Säuren wird im Jahr 2026 auf 14,69 Milliarden USD geschätzt und soll bis 2031 20,09 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Markt für organische Säuren?
Asien-Pazifik führt im Jahr 2025 mit einem Anteil von 30,08 %, angetrieben durch die entwickelten Fertigungsanlagen der Region.
Welches Produktsegment wächst am schnellsten?
Bernsteinsäure wird im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 9,56 % wachsen.
Welches Anwendungssegment hält den größten Anteil im Markt für organische Säuren?
Lebensmittel und Getränke hielten im Jahr 2025 einen bedeutenden Anteil von 48,12 %.