
Offshore-Bohrmarkt Größe und Anteil
Marktübersicht
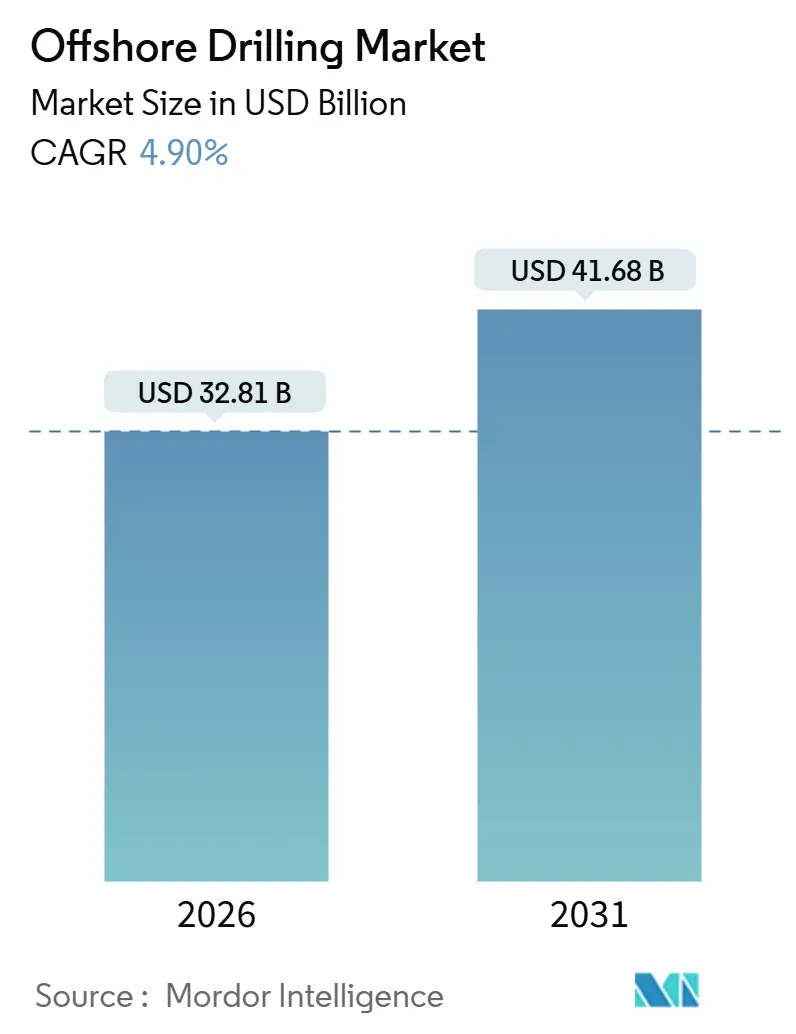
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 32.81 Milliarden US-Dollar |
| Marktgröße (2031) | 41.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Offshore-Bohrmarkt Analyse von Mordor Intelligence
Die Größe des Offshore-Bohrmarkts erreichte im Jahr 2025 einen Wert von 31,22 Milliarden USD und wird voraussichtlich im Jahr 2026 auf 32,81 Milliarden USD ansteigen, um bis 2031 mit einer CAGR von 4,90 % auf 41,68 Milliarden USD zu wachsen – was einen stetigen Aufwärtstrend bei den vorgelagerten Ausgaben für komplexe Bohrungen und langlebige Reservoire unterstreicht. Energiesicherheitsmandate im Nahen Osten und in Asien lenken weiterhin Kapital in mehrere Jahrzehnte umfassende Offshore-Programme, während Tiefwasserfunde in Guyana, Brasilien und Namibia den Fokus der Auftragnehmer auf hochwertige Bohrschiffe verlagern. Das knappe Angebot an hybridfähigen Bohranlagen, die Einführung autonomer Bohrsysteme und ein struktureller Fachkräftemangel bei Bohrbesatzungen treiben die Tagesraten in die Höhe und verlängern die Auftragsbestände. Gleichzeitig drängen staatliche Ölgesellschaften unabhängige Explorateure aus dem Markt, formen Nachfragezyklen um und reduzieren die Volatilität, die bisher durch kurzfristige Schieferölschwankungen verursacht wurde. Die Wettbewerbspositionierung hängt nun von Technologien zur Emissionsreduzierung und digitalen Verfügbarkeitstools ab, die sich direkt in einen geringeren Kraftstoffverbrauch und eine höhere Bohrlochanzahl pro Bohranlage niederschlagen.
Wichtigste Erkenntnisse des Berichts
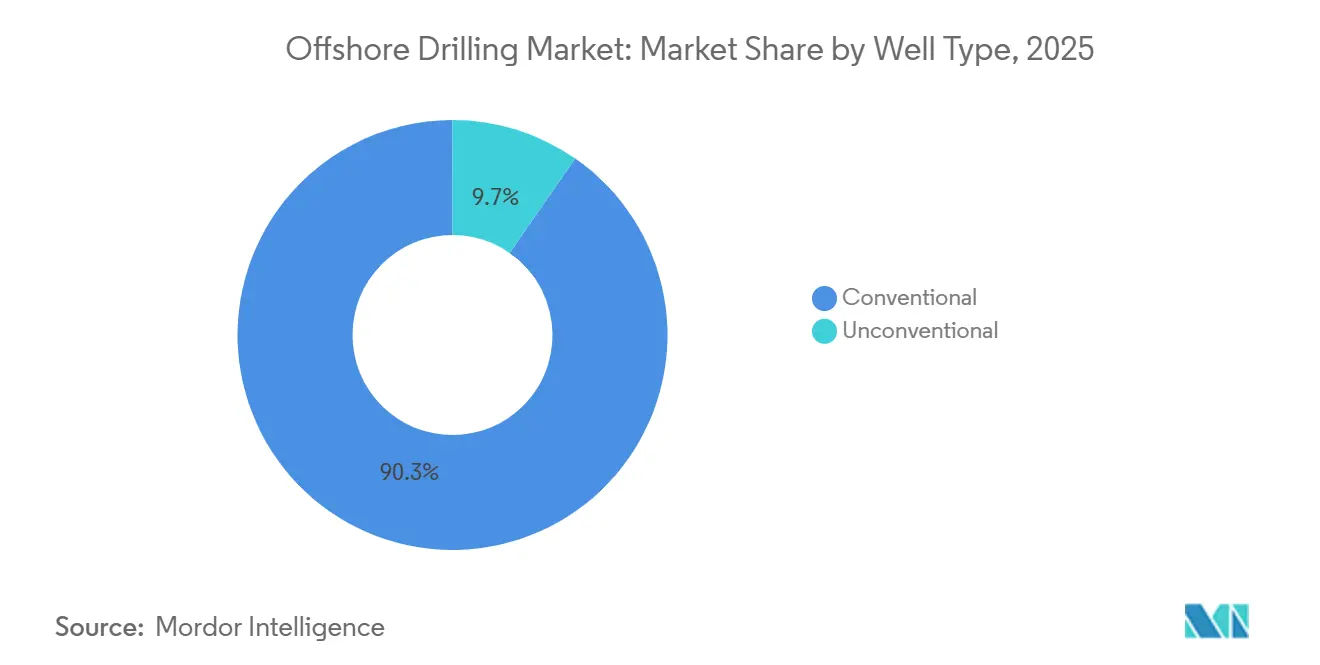
- Nach Bohrlochtyp hielten konventionelle Bohrungen im Jahr 2025 einen Marktanteil von 90,33 % am Offshore-Bohrmarkt; unkonventionelle Bohrungen sollen bis 2031 mit einer CAGR von 10,49 % expandieren.
- Nach Wassertiefe machten Flachwasserprojekte im Jahr 2025 51,11 % der Marktgröße des Offshore-Bohrmarkts aus, während Tief- und Ultratiefwasseraktivitäten bis 2031 mit einer CAGR von 6,11 % zunehmen.
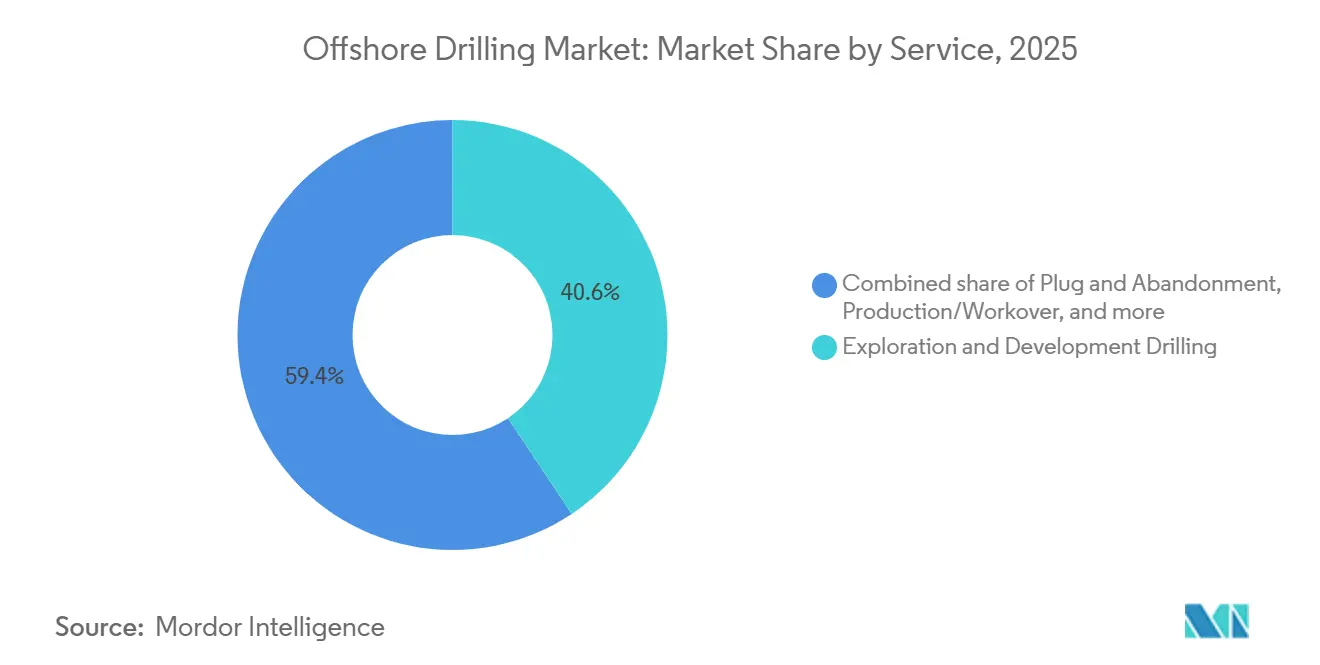
- Nach Dienstleistung erzielte das Segment Explorations- und Entwicklungsbohrung im Jahr 2025 einen Marktanteil von 40,64 %; Plug und Aufgabe soll bis 2031 mit einer CAGR von 10,67 % wachsen.
- Nach Geografie entfiel auf den Nahen Osten und Afrika im Jahr 2025 ein Umsatzanteil von 31,09 %, der über den Prognosezeitraum mit 5,50 % wachsen und damit Nordamerika und Europa übertreffen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Hubbohrinseln (Jack-ups) in Megaprogrammen im Nahen Osten | 1.2% | Naher Osten (VAE, Katar, Kuwait), mit Ausstrahlungseffekten auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Tiefwasserfunde in Brasilien, Guyana und Namibia | 1.5% | Südamerika (Brasilien, Guyana), Afrika (Namibia, Angola) | Langfristig (≥4 Jahre) |
| Erholung der E&P-CAPEX über das Niveau von 2014 | 0.9% | Global, konzentriert im Nahen Osten, Nordamerika, Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Hybridangetriebene emissionsarme Bohranlagen senken den Kraftstoffverbrauch | 0.6% | Global, frühzeitige Einführung in der Nordsee, im Golf von Mexiko, in Brasilien | Mittelfristig (2–4 Jahre) |
| Autonomes Bohren und digitale Zwillinge steigern die Verfügbarkeit | 0.5% | Nordamerika, Europa (Norwegen, Vereinigtes Königreich), Asien-Pazifik (Australien) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Erdgas und Ausbau der Gasinfrastruktur | 0.8% | Asien-Pazifik (China, Indien, ASEAN), Naher Osten (Katar), Australien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Hubbohrinseln (Jack-ups) in Megaprogrammen im Nahen Osten
Mehrjährige Verträge, die von staatlichen Ölgesellschaften am Arabischen Golf abgeschlossen wurden, halten die Auslastung von Hubbohrinseln (Jack-ups) über 90 %, selbst wenn saudische Produktionskürzungen zu Spotpreisvolatilität führen. Die Vergabe eines Auftrags durch ADNOC in Höhe von 1,15 Milliarden USD für zwei hochwertige Einheiten im Mai 2025, mit fünfzehnjährigen Charterverträgen, erweiterte die Bohrflotte des Auftragnehmers auf über 140 Anlagen und spiegelt den Bedarf von QatarEnergy an zusätzlichen Kapazitäten wider, die an einen LNG-Ausbau von 126 Millionen Tonnen geknüpft sind.[1]Abu Dhabi National Oil Company, "Investorenpräsentation Mai 2025," adnoc.ae Shelf Drilling und Borr Drilling profitieren von diesem Aufschwung, während Indiens ONGC im Krishna-Godavari-Becken ein ähnliches Langfristmodell verfolgt. Der Offshore-Bohrmarkt profitiert daher von einer verbesserten Auftragssichtbarkeit, obwohl ein episodisches Überangebot möglich bleibt, wenn OPEC+-Quoten die saudische Aktivität einschränken.
Tiefwasserfunde in Brasilien, Guyana und Namibia
Ultratiefwasserfunde in Tiefen von über 7.500 Fuß definieren kommerzielle Gewinnschwellen neu, wobei Petrobras, ExxonMobil und TotalEnergies Felder mit mehreren Milliarden Barrel sanktionieren, die dynamisch positionierte Bohrschiffe bevorzugen. Atapu-2 und Sépia-2 sichern die Auftragsbestände von Transocean und Noble bis zum Ende des Jahrzehnts, während Equinors Bacalhau im Jahr 2025 erste Öllieferungen bei Gewinnschwellen unter 35 USD/bbl erzielte.[2]Petrobras, "Präsentation für Investor Relations 2025," petrobras.com.br Das Orange-Becken in Namibia zieht Frühphasenkapital an, was darauf hindeutet, dass der Offshore-Bohrmarkt für künftiges Wachstum zunehmend auf Grenzbecken setzen wird.
Erholung der E&P-CAPEX über das Niveau von 2014
Die globalen vorgelagerten Investitionen übertrafen 2025 den Höchststand des vorherigen Zyklus, da staatliche Ölgesellschaften im Nahen Osten einen Rekordanteil von 20 % ausmachten und Mittel vom Schieferöl hin zu nachhaltigen Offshore-Kampagnen umlenkten. Die Kosteninflation kühlte sich 2025 auf 3 % ab, was die Projektrenditen verbesserte, obwohl die Lohnkosten stiegen. Unabhängige nordamerikanische Produzenten kürzten jedoch ihre Tiefwasserbudgets zugunsten des Permian-Beckens und konzentrierten die Nachfrage im Offshore-Bohrmarkt bei kapitalstarken Majors und staatseigenen Unternehmen.
Hybridangetriebene „emissionsarme” Bohranlagen senken den Kraftstoffverbrauch
Die Integration von Hybridbatterien reduziert den Kraftstoffverbrauch um 15–25 % und liefert jährliche Einsparungen von 3–5 Millionen USD pro Bohranlage. Transoceans Deepwater Atlas erzielte im Golf von Mexiko eine Kraftstoffreduktion von 20 % und eine Verfügbarkeit von 96 %, während Seatrills Capella in der Nordsee ähnliche Ergebnisse erzielte.[3]Transocean Ltd., "Formular 10-K 2024," transocean.com Günstige Wirtschaftlichkeit und bevorstehende IMO Tier III-Vorschriften beschleunigen die Einführung und verschaffen technologisch fortgeschrittenen Auftragnehmern einen Vorteil bei der Aushandlung von Premium-Tagesraten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Übergang zu Offshore-Windpachtblöcken | -0.7% | Europa (Vereinigtes Königreich, Niederlande, Deutschland), Nordamerika (US-Ostküste), Asien-Pazifik (Taiwan, Japan) | Mittelfristig (2–4 Jahre) |
| Volatile Brent-Gewinnschwellen hemmen Endgültige Investitionsentscheidungen | -0.5% | Global, ausgeprägt in Nordamerika (Golf von Mexiko), Europa (Nordsee) | Kurzfristig (≤2 Jahre) |
| Offshore-Besatzungsmangel treibt die Betriebskosten (OPEX) in die Höhe | -0.4% | Global, am stärksten in Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| ESG-bedingter Kapitalmangel für Neubau-Bohranlagen | -0.3% | Europa, Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Übergang zu Offshore-Windpachtblöcken
Meeresbodenkonzessionen und Schwerlasthebeschiffe werden auf Windprojekte im Vereinigten Königreich, in den USA und in den Niederlanden umgeleitet, was die Ressourcenpools einengt, die einst Offshore-Kohlenwasserstoffkampagnen dienten. Lohnzuschläge für Kranführer und Subsea-Techniker stiegen zwischen 2024 und 2025 um 25–30 % und drückten die Betriebsmargen der Bohrauftragnehmer.
Volatile Brent-Gewinnschwellen hemmen Endgültige Investitionsentscheidungen
Preisschwankungen zwischen 70–90 USD/bbl verzögerten marginale Tiefwasserprojekte im Golf von Mexiko und in der Nordsee. Betreiber benötigen nun mehrjährige Preissicherheit, um milliardenschwere Entwicklungen freizugeben, was die kurzfristige Bohranlagennachfrage begrenzt, während südamerikanische Projekte mit niedrigen Gewinnschwellen voranschreiten.[4]Chevron Corporation, "Investor Day Protokoll 2025," chevron.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bohrlochtyp:
Unkonventionelle Offshore-Bohrungen gewinnen an BedeutungKonventionelle Bohrungen kontrollierten im Jahr 2025 90,33 % des Marktanteils im Offshore-Bohrmarkt, was jahrzehntelange angesammelte Untergrundddaten widerspiegelt, die Projekte im Golf von Mexiko, der Nordsee und offshore entrisikieren. Vorhersehbare Geologie und bewährte Abschlussverfahren ermöglichen es Betreibern, Vorhaben schnell umzusetzen, Entwicklungszyklen kurz zu halten und die Cashflow-Sichtbarkeit hoch zu halten. Unkonventionelle Offshore-Bohrungen expandieren jedoch bis 2031 mit einer CAGR von 10,49 %, da Horizontalbohr- und Hydraulikfrakturierungsverfahren, die onshore verfeinert wurden, in Flachwasserumgebungen vordringen und bisher als nicht wirtschaftlich geltende Tight-Reservoire erschließen. Erweiterte Reichweiten- und Multilateraldesigns ermöglichen es Produzenten, neue Förderhorizonte von bestehenden Plattformen aus zu erschließen, was das Vorabkapital reduziert und die Felddauer verlängert. Die mit diesen Entwicklungen verbundene Marktgröße im unkonventionellen Offshore-Bohrmarkt stellt daher einen wachsenden Anteil neuer Projektsanktionierungen dar, da die konventionellen Entdeckungsraten abnehmen und die Konzessionsbestände reifen.
Der Schwung ist in Becken am stärksten, wo Bestandsanlagen Infrastrukturvorteile bieten und Betreiber ermöglichen, lange Seiten-Laterale zu bohren, ohne neue Knotenpunkte zu errichten. BPs Vorlage „Design einer und baue viele” für kompakte Anlagen veranschaulicht, wie vereinfachte Aufbauten, standardisierte Bohrlochkopfbäume und fabrikartige Ausführung die Gewinnschwellen senken und Zeitpläne verkürzen. Auftragnehmer, die präzise rotierend steuerbare Systeme, hochleistungsfähige Frac-Spreads und Echtzeit-Bohrlochteleметrie liefern, werden profitieren, da Betreiber engere Bohrlochabstände und höhere stimulierte Reservoirvolumen anstreben. Da unkonventionelle Programme häufig eine höhere Bohrlochanzahl pro Feld umfassen, steigt die Serviceintensität und verankert einen dauerhaften Nachfragestrom, der die traditionelle Explorations- und Bewertungsarbeit ergänzt. Infolgedessen entwickelt sich der Offshore-Bohrmarkt in Richtung eines Zwei-Spur-Modells, bei dem Hochspezifikationsanlagen Tiefwasservorhaben verfolgen, während anpassungsfähige Hubbohrinseln (Jack-ups) und Plattformbohrgeräte nahe gelegene unkonventionelle Ziele ausbeuten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Wassertiefe:
Ultratiefwasserökonomie definiert Wertschöpfung neuFlachwasserbohrungen mit einer Tiefe von weniger als 400 Fuß machten im Jahr 2025 51,11 % des Marktanteils im Offshore-Bohrmarkt aus, unterstützt durch ausgereifte Infrastruktur und kurze Vorlaufzeiten von zwei bis drei Jahren, die es Betreibern ermöglichen, schnell auf Preisschwankungen zu reagieren. Saudi Aramcos Hubbohrinsel-Programm hat die regionale Auslastung auf über 84 % gedrückt und bewahrt eine große, kostengünstige Produktionsbasis, auch wenn die Entdeckungsgrößen abnehmen. Diese Projekte ziehen weiterhin Kapital an, da sie zu bescheidenen Kosten an bestehende Plattformen angebunden werden können; steigende Erschöpfung hat Produzenten jedoch dazu gezwungen, auf Infill-Bohrungen und unkonventionelle Ziele zurückzugreifen, um die Produktion aufrechtzuerhalten.
Ultratiefwasserkampagnen jenseits von 1.500 m expandieren bis 2031 mit einer CAGR von 9,22 %, da technologische Fortschritte und Funde mit mehreren Milliarden Barrel die Kostenkurve zu ihren Gunsten verschieben. BPs geplante Endgültige Investitionsentscheidung für die Tiber-Entdeckung mit 6 Milliarden Barrel Öläquivalent und TotalEnergies' Venus-Erfolg in 2.000 m Wassertiefe beweisen, dass Gewinnschwellen unter 20 USD pro Barrel fallen können und die Marktgröße im Offshore-Bohrmarkt neu definieren, die Betreiber für Wachstum anstreben. Die Auslastung von Bohrschiffen soll 2025 97 % erreichen und gibt Auftragnehmern Preissetzungsmacht, die mit Siebte-Generation Doppel-BOP-Einheiten ausgestattet sind, die extreme Tiefen und Hochdruckbohrungen bewältigen können. Tiefwasserprogramme im Band von 400–1.500 m halten eine stetige Aktivität aufrecht, überbrücken ältere Schelfprojekte und Frontier-Ultratiefwasservorhaben und bieten mittlere Zyklus-Ökonomie, die das Portfoliorisiko diversifiziert. Zusammen unterstreicht der zweigleisige Tiefenmix, wie Flachwasser durch Effizienz die Volumensführerschaft beibehält, während Ultratiefwasser durch die Kombination riesigen Ressourcenpotenzials mit rasch verbesserter Technologie nun die Wertführerschaft übernimmt.
Nach Dienstleistung:
Stilllegung prägt die Entwicklung des DienstleistungsmixExplorations- und Entwicklungsbohrungen erzielten 2025 40,64 % der Ausgaben, gestützt durch 214 Milliarden USD sanktionierter Offshore-Projekte mit Fokus auf renditestarke Anlagen in Brasilien, Guyana und Namibia, wo Gewinnschwellen unter 30 USD pro Barrel liegen. Produktionsbohrungen fügten stetige Volumen hinzu, da Betreiber Infill-Kampagnen verfolgten, während Workover- und Interventionsarbeiten reife Felder am Laufen hielten. Plug und Aufgabe (P&A) ist jedoch die am schnellsten wachsende Dienstleistungssparte und wächst bis 2031 mit einer CAGR von 10,67 %, da Infrastruktur, die während des Ausbaus von 1970–1990 installiert wurde, das Ende ihrer Lebensdauer erreicht. Das Vereinigte Königreich allein prognostiziert in diesem Jahrzehnt Stilllegungsausgaben von 21 Milliarden GBP und fördert Zuschüsse für KI-gestützte Planungstools und ferngesteuerte Subsea-Schneidsysteme, die Projektzeit und -kosten senken können.
Die jüngste Vergabe eines Auftrags durch Saudi-Arabien an Subsea7 für Bohrlochaufgabearbeiten zeigt, dass sich selbst relativ junge Provinzen auf langfristige Verbindlichkeiten vorbereiten. Regulierungsbehörden fordern nun vollständige Entfernungen und verifizierte Umweltbaseline, was P&A als nicht-diskretionäre Ausgabenkategorie innerhalb der für Dienstleistungen vorgesehenen Marktgröße im Offshore-Bohrmarkt festigt. Auftragnehmer, die rigloses Aufgabeequipment, Dual-Mode-Schiffe und In-situ-Rohrohrschneidrobotik entwickeln, können Premium-Margen erzielen, da Betreiber Risikoreduzierung und Stakeholder-Transparenz priorisieren. Der steigende P&A-Auftragsbestand rebalanciert daher den Dienstleistungsmix und stellt sicher, dass Cashflows aus der Stilllegung von Altanlagen die Zyklizität der Explorationsbohrung an der Projektfrontseite teilweise ausgleichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Geografische Analyse
Offshore-Bohrmarkt in Amerika, EMEA und APAC
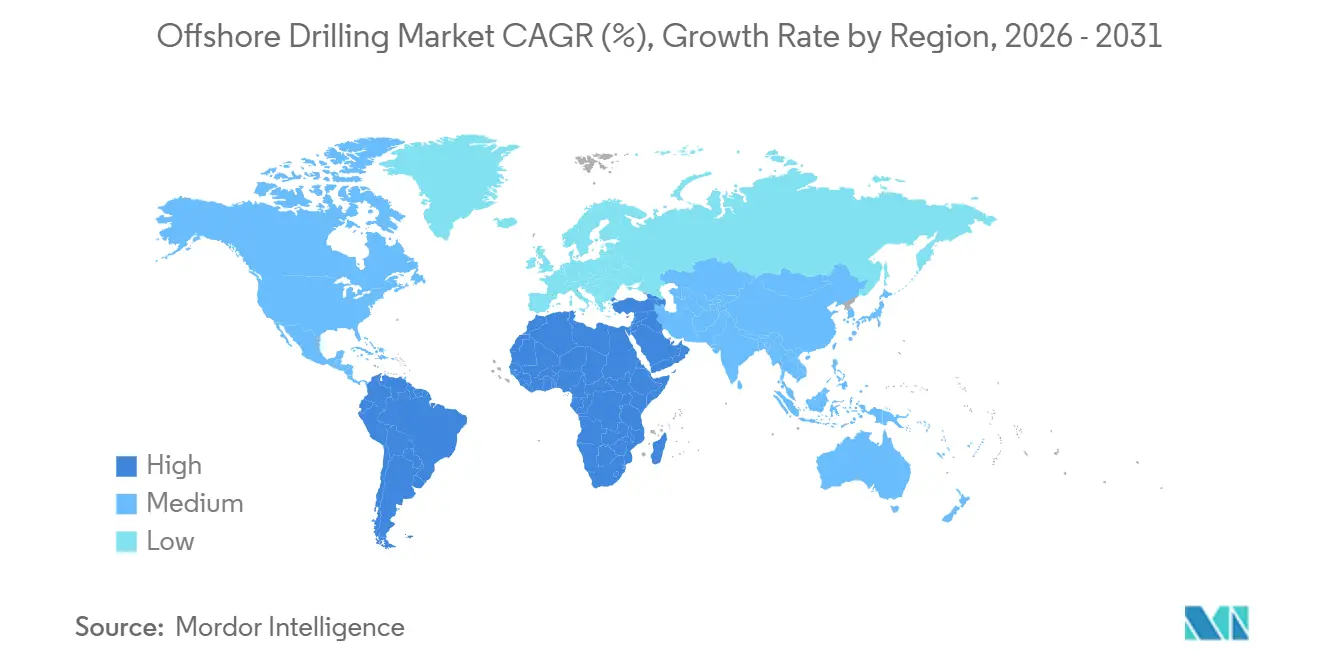
Der Nahe Osten und Afrika führen den Offshore-Bohrmarkt mit einem Anteil von 31,09 % und einem prognostizierten CAGR von 5,50 %. Langfristige LNG-gebundene Projekte in Katar, die Gasentwicklung in Saudi-Arabien sowie Tiefseeaussichten in Nigeria und Angola stützen die Expansion. Südamerika folgt mit rund 22 %, angetrieben hauptsächlich durch Brasiliens Pre-Salt-Vorkommen und den Stabroek-Block in Guyana. Der 18-%-Anteil Nordamerikas konzentriert sich auf den Golf von Mexiko, wo Hochdrucktechnologie neue Reservoire erschließt, jedoch mit Schieferkapital konkurriert. Europas 15-%-Anteil wird durch die norwegische Förderung gestützt, doch die Priorisierung von Windenergiepachtflächen schränkt die Kohlenwasserstoff-Anbaufläche ein. Der 14-%-Anteil des asiatisch-pazifischen Raums spiegelt Chinas Bohai-Bucht, Indiens KG-Becken und Australiens Scarborough-Gasprojekt wider, die jeweils eine lokalisierte Nachfrage nach Bohrinseln aufrechterhalten, trotz Wetter- und Logistikhürden. Diese regionalen Dynamiken verleihen dem Offshore-Bohrmarkt insgesamt eine ausgewogene Mischung aus reifen und Frontier-Möglichkeiten.

Regulatorisches Umfeld
In den Vereinigten Staaten hat das Bureau of Safety and Environmental Enforcement (BSEE) im Zeitraum 2024-2026 mehrere Regelungsmaßnahmen vorangetrieben, die die Tiefwasserplanung, die Technologiequalifizierung und die Genehmigungsprozesse für Ausrüstung betreffen. Eine endgültige Regel vom Oktober 2024 fügte Anforderungen für neue oder ungewöhnliche Offshore-Technologien (einschließlich HPHT) hinzu und überarbeitete die Einreichung von Deepwater Operations Plans (DWOP), und ein Vorschlag vom Februar 2026 würde die Blowout Preventer (BOP) Systems and Well Control Rule von 2023 überarbeiten, um Einreichungen und BOP-Genehmigungsverfahren zu straffen.
Außerhalb der Vereinigten Staaten wenden sich die Regulierungsbehörden zunehmend einer leistungsbasierten Umweltkonformität zu und erweitern gleichzeitig die klimabezogenen Bewertungsanforderungen für Offshore-Projekte. Kanada änderte im Juni 2026 die Canada-Newfoundland and Labrador Offshore Area Petroleum Operations Framework Regulations und wechselte von einer volumenbasierten Grenze für das Abfackeln von Gas zu einem generellen Verbot des Abfackelns, das einer behördlichen Genehmigung unterliegt, was die Anforderungen an Betriebspraktiken und Überwachung erhöht. Im Vereinigten Königreich veröffentlichte OPRED im Juni 2026 ergänzende Leitlinien zur Bewertung nachgelagerter Scope-3-Klimaemissionen innerhalb des Rahmens der Offshore-Umweltgesetzgebung, was eine weitere Ebene der Umweltdokumentation hinzufügt, die die Projektprüfung und -genehmigung beeinflussen kann, insbesondere bei neuen Entwicklungen und wesentlichen Änderungen an bestehenden Projekten.
Wettbewerbslandschaft
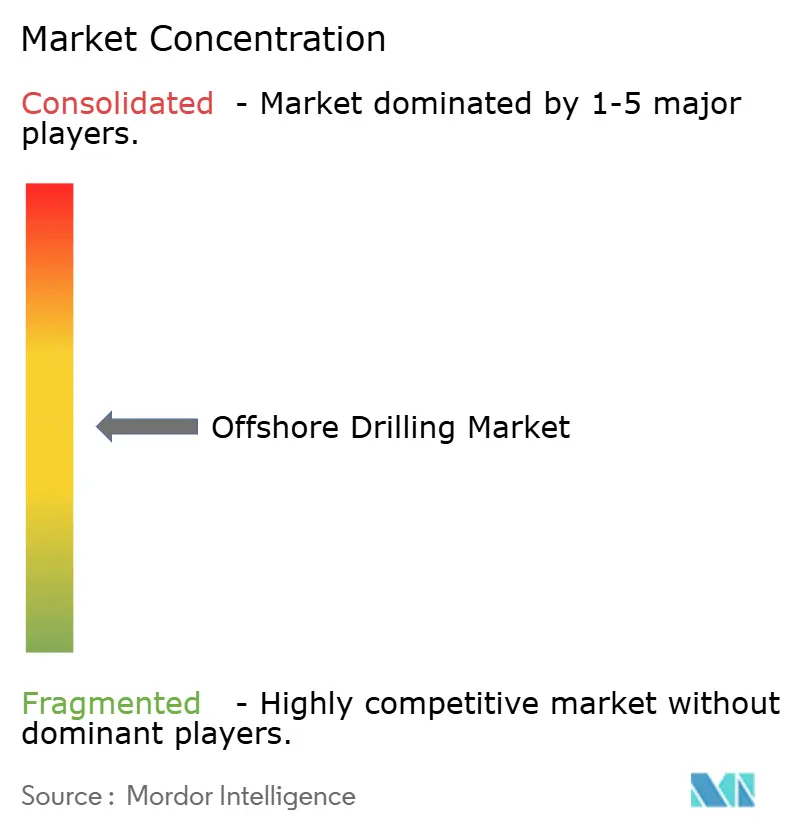
Transocean, Valaris, Noble, Seadrill und COSL kontrollieren gemeinsam rund 55 % der vermarkteten Bohranlagen und machen den Sektor mäßig konzentriert. Die Noble-Maersk-Fusion schuf Skaleneffekte und löste das Kaltaufstellen ineffizienter Einheiten aus, während Transoceans Auftragsbestand von 7,8 Milliarden USD die Preissetzungsmacht in engen Segmenten veranschaulicht. Die Technologieeinführung differenziert die Marktführer: Hybridkraft, Automatisierung und Digital-Twin-Systeme sichern Premium-Verträge mit Supermajors, die Emissionsreduzierungen anstreben. Kleinere Herausforderer wie Shelf Drilling und Borr Drilling nutzen Spot-Möglichkeiten in Südostasien und dem Nahen Osten, ihr kurzfristiges Modell erhöht jedoch die Anfälligkeit gegenüber Auslastungsschwankungen. Der Wettbewerbsdruck treibt den Offshore-Bohrmarkt insgesamt in Richtung eines höherspezifizierten, emissionsärmeren Flottenprofiles.
Marktführer der Offshore-Bohrbranche
Valaris plc
China Oilfield Services Ltd. (COSL)
Transocean Ltd.
Noble Corp.
Seadrill Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Offshore-Bohrmarkt
- Transocean Ltd.
- Valaris plc
- China Oilfield Services Ltd. (COSL)
- Noble Corp.
- Seadrill Ltd.
- Shelf Drilling Ltd.
- Borr Drilling Ltd.
- ADNOC Drilling
- PetroSaudi
- KCA Deutag
- Saipem SpA
- Odfjell Drilling
- Stena Drilling
- Maersk Drilling (Noble)
- Baker Hughes Co.
- Halliburton Co.
- Schlumberger Ltd.
- Weatherford Int'l
- Petrofac Ltd.
- Exalo Drilling

Marktchancen und Zukunftsaussichten
Aktivitätssignale sind in Brasilien und an der Atlantikrandregion sichtbar, wo Equinor im März 2026 mit den Bohrungen für die Raia-Gasentwicklung vor der Küste Brasiliens unter Verwendung der Valaris DS-17 in einer Wassertiefe von 2.900 m begann. Petrobras genehmigte im April 2026 die endgültige Investitionsentscheidung (FID) für SEAP I im Sergipe-Alagoas-Becken im Rahmen eines Build-Operate-Transfer-Modells mit SBM Offshore.
Technologiegetriebene Differenzierung eröffnet Dienstleistern, die Automatisierungs- und Druckkontrollabläufe über Tiefwasserkampagnen hinweg standardisieren, wachsende Chancen. Im Juli 2026 schlossen Halliburton und Eni eine geschlossene Anwendung von Bohranlagenautomatisierung und Managed Pressure Drilling (MPD) auf einer von Eni betriebenen Tiefwasserbohrung vor der Küste Indonesiens ab, was zeigt, wie softwaregestützte Verfahren über mehrere Bohrungen hinweg repliziert werden können. Im Juni 2026 gewann Technip Energies einen Auftrag für das Coral North FLNG-Projekt in Mosambik, was das Spektrum langfristiger Offshore-Entwicklungen erweitert, die fortgeschrittene Bewertungs- und Entwicklungsaktivitäten erfordern.
Recent Industry Developments in Offshore-Bohrmarkt
- Juni 2026: Transocean schloss eine Vereinbarung mit Equinor über drei Halbtaucher für rauhe Umgebungen auf dem norwegischen Schelf, was die Kapazität für hochspezialisierte Operationen in der Nordsee stärkt. Die Vereinbarung unterstützt komplexe, kapitalintensive Projekte in der Region.
- Mai 2025: ExxonMobil trieb ein Tiefwasser-Bohrprogramm vor der Küste Nigerias voran. Die Entwicklung unterstützt die anhaltende Nachfrage nach fortgeschrittenen Bohrdienstleistungen in Westafrika.
- August 2024: BSEE führte eine endgültige Regel ein, die Anforderungen für neue oder ungewöhnliche Offshore-Technologien (einschließlich HPHT) hinzufügte und die Anforderungen an die Einreichung von Deepwater Operations Plans überarbeitete. Die Änderung erhöhte die Betonung von Technologiequalifizierung und Dokumentation in der Tiefwasserplanung und beeinflusste die Zeitpläne für Betreiber und Bohrunternehmen.


Offshore-Bohrmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Umsätze aus der Offshore-Bohraktivität, bei der Bohranlagen und zugehörige Offshore-Dienstleistungen zum Bohren von Bohrlöchern in Flachwasser-, Tiefwasser- und Ultra-Tiefwasserstandorten eingesetzt werden. Die Größenbestimmung folgt den Ausgaben im Zusammenhang mit Offshore-Bohrprogrammen in wichtigen Becken und Regionen.
Ausgeschlossener Umfang: Onshore-Bohrungen, Midstream-Logistik, Downstream-Raffination und allgemeine Ölfelddienstleistungen, die nicht direkt mit der Durchführung von Offshore-Bohrungen verbunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Bohrlochtyp
- Konventionell
- Unkonventionell
- Nach Wassertiefe
- Flachwasser (unter 400 Fuß)
- Tiefwasser (400 bis 5.000 Fuß)
- Ultratiefwasser (über 5.000 Fuß)
- Nach Dienstleistung
- Explorations- und Entwicklungsbohrung
- Produktion/Workover
- Plug und Aufgabe
- Subsea-Support
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Norwegen
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Thailand
- Vietnam
- Australien
- Rest Asien-Pazifik
- Südamerika
- Brasilien
- Trinidad und Tobago
- Rest Südamerikas
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Angola
- Namibia
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde verwendet, um die faktische Grundlage für das Modell zu schaffen und die Annahmen über die Offshore-Bohrzyklen hinweg realistisch zu halten. Wir haben öffentliche Quellen wie EIA-Veröffentlichungen, IEA-Marktbilanzen, monatliche OPEC-Berichte, Statistiken des US Bureau of Safety and Environmental Enforcement sowie Veröffentlichungen zu Offshore-Lizenzierungen und Feldentwicklungen der Regulierungsbehörden herangezogen, die uns geholfen haben, die Aktivitätsrichtung nach Region abzubilden.
Parallel dazu wurden Unternehmensunterlagen, Investorenpräsentationen, Flottenstatus-Updates und vertrauenswürdige Presseberichte überprüft, um die Entwicklung der Tagesraten, Änderungen der Auslastung und Verschiebungen der Vertragsdauer zu verstehen. Ausgewählte kostenpflichtige Abonnements wurden auch für Unternehmensfinanzdaten und Informationen sowie für globale Nachrichten und Finanzdaten verwendet, hauptsächlich um Zeitpläne zu überprüfen und das Übersehen wichtiger Vertragsabschlüsse oder Bohranlagen-Reaktivierungen zu vermeiden. Diese Quellen sind exemplarisch, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um die Schreibtischannahmen zu überprüfen und Lücken zu schließen, die nicht durchgängig veröffentlicht werden, insbesondere bei effektiven Tagesraten, warm gestapelter Kapazität und realistischer Mobilisierungszeit. Wir sprachen mit einer Mischung aus Bohrunternehmen, Offshore-Dienstleistern und projektseitigen Interessenvertretern und glichen die Eingaben dann über APAC, EMEA und Amerika aus, damit die globalen Gesamtwerte nicht durch ein einzelnes Becken verzerrt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 12% | APAC: 48% |
| Mid-Tier: 61% | Funktions-/Bereichsleiter: 29% | EMEA: 34% |
| Kleinere Akteure: 14% | Manager: 59% | Amerika: 18% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Offshore-Aktivitäts- und Ausgabensignale nach Region rekonstruiert und dann unter Verwendung beobachteter Auslastungs- und Preisverhaltensweisen in Marktwert umgesetzt wurden. Um die Gesamtwerte zu untermauern, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. stichprobenweisen Tagesraten multipliziert mit vertraglich gebundenen Bohranlagentagen und Gegenprüfungen mit Kommentaren von Anbietern und Vertriebskanälen.
Das Modell verwendete praktische Eingaben, darunter die Anzahl aktiver Bohranlagen und die vermarktete Kapazität, Auslastungs- und Reaktivierungstrends, durchschnittliche Vertragstagesraten nach Bohranlagenklasse, die Verschiebung zwischen Flachwasser- und Tief- und Ultra-Tiefwasserarbeiten sowie das Tempo der Offshore-Projektgenehmigungen und Entwicklungsbohrungen. Wenn die Daten für ein Land oder Becken dünn waren, wurden Lücken mit regionalen Näherungswerten behandelt, die in Interviews validiert wurden, gefolgt von Anpassungen, damit die implizierten Auslastungs- und Tagesratenergebnisse realistisch blieben.
Für die Prognose wurde eine Szenarioanalyse angewendet, die sich an der erwarteten Richtung der Offshore-Investitionsausgaben und der Angebotsverknappung orientiert und dann mit Expertenmeinungen zur Tagesraten-Eskalation und Vertragsdauer verfeinert wurde. Die endgültige Prognose wurde auf glatte Übergänge überprüft, damit kurzfristige Erholungen keine scharfen Sprünge erzeugten, die die Branche in der Praxis nicht umsetzen kann.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, wobei der modellierte Marktwert mit unabhängigen Signalen wie Kommentaren zu Offshore-Investitionsausgaben, Bereichen der Bohranlagenauslastung und sichtbarer Vertragsabdeckung verglichen wurde. Abweichungen wurden regionsweise untersucht, und Ausreißer wurden zur erneuten Prüfung zurückgeschickt, damit Annahmen wie Tagesraten, Reaktivierungszeitpunkte und Verschiebungen im Mix vor der Freigabe korrigiert werden konnten.
Es wird ein mehrstufiger interner Überprüfungsprozess befolgt, und wenn sich eine wichtige Eingabe wesentlich ändert, wird eine Nachfassaktion ausgelöst, um die Richtung mit Branchenteilnehmern erneut zu bestätigen. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten, wie starke Ölpreisschwankungen, große Vertragswellen oder bedeutende Änderungen im Bohranlagenangebot. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Offshore-Bohrungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Offshore-Bohrungen können weit voneinander abweichen, selbst wenn sie scheinbar dieselbe Branche beschreiben. Die Hauptgründe sind in der Regel unterschiedliche Zeitfenster, Unterschiede darin, was als Bohrumsatz gezählt wird, und unterschiedliche Herangehensweisen an die Behandlung von Tagesraten-Inflation und Auslastung über den Zyklus.
Der Verkauf von Offshore-Bohrausrüstung und breitere Ölfelddienstleistungen sind die häufigsten Zusätze, die höhere Gesamtwerte erzeugen, und im Modell von Mordor Intelligence liegen diese Posten außerhalb des Offshore-Bohrungsumfangs, was die Zahl an die Bohraktivität und vertraglich gebundene Arbeit bindet und nicht an angrenzende Ausgaben. Unterschiede ergeben sich auch daraus, ob eine Quelle ein aggressives Erholungsszenario verwendet, wie sie Währungen über Regionen hinweg umrechnet und ob Annahmen mit aktuellen Vertrags- und Flottensignalen erneut überprüft wurden.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,81 Mrd. USD (2026) | |
| Branchenverlag A | 39,61 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Interpretation der Aktivität, und der Wachstumspfad scheint eine schnellere Preis- und Auslastungsnormalisierung über die Regionen hinweg anzunehmen, was den Gesamtwert erhöhen kann, wenn man vergleichbare Jahre gegenüberstellt. |
| Globale Beratungsgesellschaft B | 38,40 Mrd. USD (2023) | Geht von einem älteren Jahr aus und wendet über den Prognosezeitraum ein Erholungsprofil mit hohem Wachstum an, und die öffentliche Zusammenfassung legt nicht klar dar, wie die Tagesraten-Eskalation und die Reaktivierungskapazität eingeschränkt wurden, was die Gesamtwerte erweitern kann. |
Zusammen betrachtet erklärt sich die Streuung hauptsächlich durch die Wahl des Basisjahres und das, was rund um Bohrungen im Vergleich zu angrenzenden Kategorien einbezogen wird, verstärkt durch unterschiedliche Preis- und Auslastungsannahmen. Unser Ansatz hält die Argumentationskette nachvollziehbar zu Aktivität, Flottenverknappung und Vertragspreissignalen, was die Schätzung leichter reproduzierbar und aktualisierbar macht, wenn sich die Bedingungen ändern.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Offshore-Bohrmarkts?
Die Marktgröße des Offshore-Bohrmarkts betrug im Jahr 2026 32,81 Milliarden USD und ist auf dem Weg, bis 2031 41,68 Milliarden USD zu erreichen.
Welcher Bohranlagentyp expandiert am schnellsten?
Bohrschiffe wachsen dank Ultratiefwasserverpflichtungen in Brasilien, Guyana und Namibia mit einer CAGR von 6,95 %.
Welche Region führt bei der Offshore-Bohraktivität?
Der Nahe Osten und Afrika halten mit 31,09 % den größten Marktanteil und sollen bis 2031 mit 5,50 % wachsen.
Wie wirken sich Hybridantriebssysteme auf die Wirtschaftlichkeit von Bohranlagen aus?
Hybridbatterien senken den Kraftstoffverbrauch um bis zu 25 %, sparen 3–5 Millionen USD pro Bohranlage und Jahr und erfüllen die IMO Tier III-Standards.
Was ist das größte Hemmnis für künftige Offshore-Bohrprojekte?
Der Wettbewerb durch Offshore-Windpachtblöcke leitet Schiffe, Arbeitskräfte und Meeresbodenkonzessionen um und schafft eine strukturelle Angebotsherausforderung für Öl- und Gasbetreiber.
Seite zuletzt aktualisiert am:



