
Nordamerika-Windenergiemarkt: Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
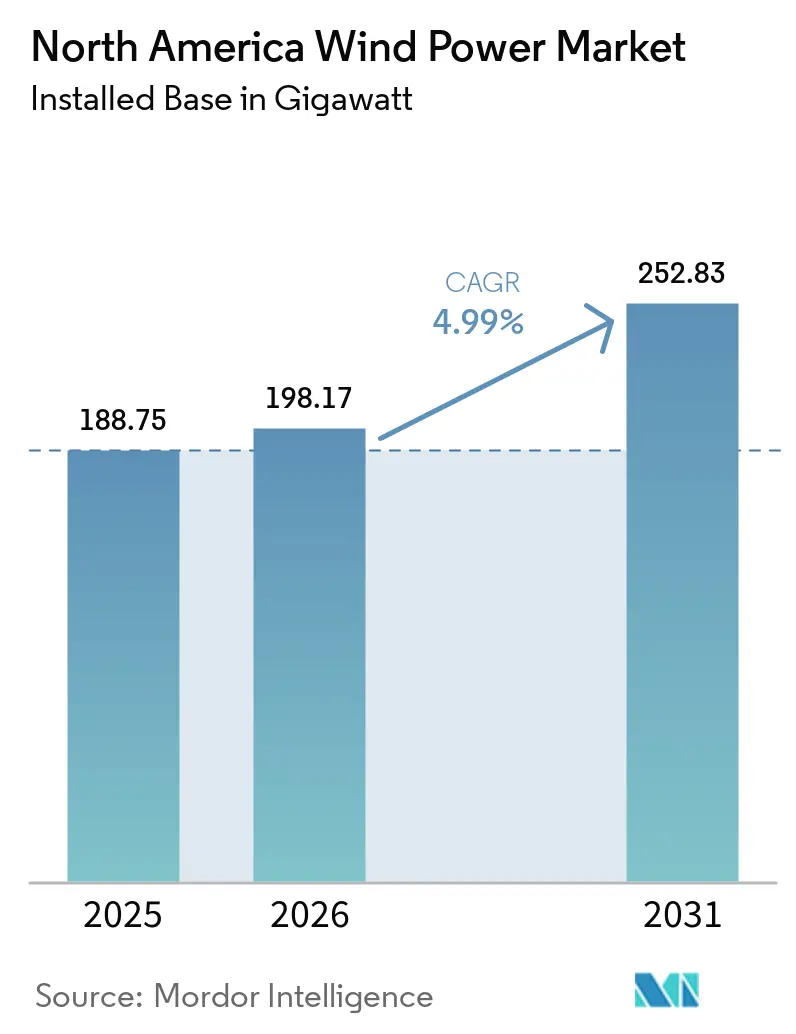
| Marktgröße im Basisjahr (2025) | 188.75 Gigawatt |
| Marktvolumen (2026) | 198.17 Gigawatt |
| Marktvolumen (2031) | 252.83 Gigawatt |
| Wachstumsrate (2026 - 2031) | 4.99 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Windenergiemarktanalyse von Mordor Intelligence
Die Größe des Nordamerika-Windenergiemarktes wird voraussichtlich von 188,75 Gigawatt im Jahr 2025 auf 198,17 Gigawatt im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 4,99 % über den Zeitraum 2026–2031 eine Größe von 252,83 Gigawatt erreichen.
Das Wachstum der Marktgröße spiegelt eine entscheidende regionale Verschiebung hin zu erneuerbaren Energien wider, die durch unterstützende Steuergutschriften, eine steigende Unternehmensnachfrage nach sauberem Strom und Gewinne in der Turbinentechnologie ermöglicht wird, die Windenergie nun zu einer der kostengünstigsten Stromerzeugungsoptionen macht.[1] Politischer Rückenwind gleicht regulatorische Unsicherheit aus, während groß angelegte Rechenzentrumsausbauten im Bereich der künstlichen Intelligenz und Programme zur industriellen Elektrifizierung einen beispiellosen Appetit auf langfristige Windenergie-Stromlieferverträge schaffen. Projektentwickler navigieren weiterhin durch Engpässe bei der Netzanbindung, doch die Pipeline bleibt widerstandsfähig, da Investoren Projekte bevorzugen, die für Boni und Inhaltsanreize gemäß dem Inflation Reduction Act (IRA) qualifiziert sind. Zusammen positionieren diese Kräfte den Nordamerika-Windenergiemarkt als eine zentrale Säule des Dekarbonisierungsfahrplans der Region.
Wichtigste Erkenntnisse des Berichts
- Nach Standort hielten Onshore-Installationen im Jahr 2025 einen Marktanteil von 99,88 % am Nordamerika-Windenergiemarkt, während die Offshore-Kapazität bis 2031 voraussichtlich eine CAGR von 47,69 % erzielen wird.
- Nach Turbinenkapazität entfiel im Jahr 2025 ein Anteil von 53,70 % am Nordamerika-Windenergiemarkt auf die Klasse 3–6 MW, während Plattformen mit über 6 MW bis 2031 eine CAGR von 9,98 % verzeichnen werden.
- Nach Anwendung entfielen Versorgungsmaßstab-Projekte im Jahr 2025 auf 91,10 % des Nordamerika-Windenergiemarktes, und Gewerbe- und Industriestandorte wachsen bis 2031 mit einer CAGR von 8,65 %.
- Nach Geografie führten die Vereinigten Staaten mit einem Marktanteil von 85,10 % am Nordamerika-Windenergiemarkt im Jahr 2025; Mexiko verzeichnet mit einer CAGR von 12,95 % bis 2031 das stärkste Wachstum.
- NextEra Energy, Brookfield Renewable und Ørsted kontrollierten zusammen im Jahr 2024 18 % der regionalen installierten Kapazität.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Nordamerika-Windenergiemarkt: Trends und Erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Unterstützende staatliche Anreize und Steuergutschriften | +1.7% | Gesamtes Nordamerika, am stärksten in den USA | Mittelfristig (2–4 Jahre) |
| Rückläufige Gestehungskosten für Strom (LCOE) | +1.1% | Global, mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Mandate zur Beschaffung erneuerbarer Energie durch Unternehmen | +0.9% | USA und Kanada, konzentriert in Technologiezentren | Mittelfristig (2–4 Jahre) |
| IRA-Inlandsinhalt-Bonus und Aufbau der Fertigungskapazitäten | +1.0% | Vorrangig Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende KI/Rechenzentren-Stromnachfrage treibt langfristige Stromlieferverträge an | +0.6% | US-Technologiekorridore, Ausweitung nach Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IRA-Inlandsinhalt-Bonus und Aufbau der Fertigungskapazitäten
Hyperscale-Cloud-Anbieter beschaffen nun Erneuerbare-Energien-Kapazitäten im Gigawattmaßstab, um ihre Verpflichtungen zur kohlenstofffreien Energie rund um die Uhr zu erfüllen. Der 10,5-GW-Globalkrahmen von Microsoft mit Brookfield Renewable schafft eine Blaupause für virtuelle Stromlieferverträge, die den Entwicklern Einnahmensicherheit garantieren. Rechenzentrumscluster in Texas, Virginia und Québec stimmen die Windenergieerzeugung mit gleichmäßigen Lastprofilen ab, wenn sie mit Speichern kombiniert werden, was die Finanzierbarkeit von Projekten im Nordamerika-Windenergiemarkt verbessert. Die Bereitschaft, 15- bis 20-jährige Verträge zu unterzeichnen, unterstützt eine Finanzierung in Investment-Grade-Qualität, und der Trend weitet sich auf Halbleiterfabriken und Grünwasserstoff-Produzenten aus.
Steigende KI/Rechenzentren-Stromnachfrage treibt langfristige Stromlieferverträge an
Hyperscale-Cloud-Anbieter beschaffen nun Erneuerbare-Energien-Kapazitäten im Gigawattmaßstab, um ihre Verpflichtungen zur kohlenstofffreien Energie rund um die Uhr zu erfüllen. Der 10,5-GW-Globalkrahmen von Microsoft mit Brookfield Renewable schafft eine Blaupause für virtuelle Stromlieferverträge, die den Entwicklern Einnahmensicherheit garantieren.[2] Rechenzentrumscluster in Texas, Virginia und Québec stimmen die Windenergieerzeugung mit gleichmäßigen Lastprofilen ab, wenn sie mit Speichern kombiniert werden, was die Finanzierbarkeit von Projekten im Nordamerika-Windenergiemarkt verbessert. Die Bereitschaft, 15- bis 20-jährige Verträge zu unterzeichnen, unterstützt eine Finanzierung in Investment-Grade-Qualität, und der Trend weitet sich auf Halbleiterfabriken und Grünwasserstoff-Produzenten aus.
Unternehmensmandate zur Beschaffung erneuerbarer Energie
Emissionsziele von Fortune-500-Unternehmen haben die Beschaffung erneuerbarer Energien von einer optionalen zu einer unverzichtbaren Maßnahme gemacht. Die Preise für Herkunftsnachweise für erneuerbare Energien sind auf nahezu 8 USD gestiegen, was Unternehmen dazu veranlasst, auf direkte Abnahmeverträge umzusteigen. Virtuelle Stromlieferverträge dominieren inzwischen die Transaktionen und ermöglichen es Unternehmen, Stromkosten abzusichern und gleichzeitig spezifische Windenergie-Attribute geltend zu machen. Erweiterte Offenlegungspflichten der U.S. Securities and Exchange Commission erhöhen den Druck zur Dekarbonisierung von Scope-2-Emissionen und zementieren Windenergie als primäre Lösung innerhalb der Nordamerika-Windenergiebranche.
Rückläufige Stromgestehungskosten (LCOE)
Fortschritte in der Blattaerodynamik und größere Nabenhöhen haben die Kapazitätsfaktoren in erstklassigen Windkorridoren auf über 50 % angehoben und erzielen damit Stromgestehungskosten, die mit Gas-und-Dampf-Kombikraftwerken gleichziehen oder diese übertreffen.[3] Offshore-Festgründungsprojekte erzielen nun Kapazitätsfaktoren von über 40 %, und schwimmende Prototypen bestätigen den Zugang zu tieferen Ressourcenzonen. Skaleneffekte bei Turbinen ab 6 MW senken die Balance-of-Plant-Kosten, sodass der Markt für große Windturbinen in Nordamerika ohne Subventionen im freien Strommarkt wettbewerbsfähig ist.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Engpässe in der Netzanbindungswarteschlange und Abregelungsrisiko | -1.3% | MISO-, SPP-, ERCOT-Regionen | Mittelfristig (2–4 Jahre) |
| Rohstoff- und Seltenerd-Lieferkettenengpässe | -0.7% | Global, mit Auswirkungen auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Klagen wegen Radarstörungen des Verteidigungsministeriums und Walwanderung verzögern Projekte | -0.6% | Küstenstaaten, Militärstandorte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Netzanbindungswarteschlange und Abregelungsrisiko
Mehr als 2.000 GW an erneuerbaren Energien warten auf Netzstudien, wobei MISO und SPP im Jahr 2024 Abregelungsraten von über 6 % verzeichnen. Die FERC-Anordnung 1920 schreibt 20-jährige Planungshorizonte vor, doch die Reformen werden die Kapazitäten erst in den späten 2020er Jahren freischalten. Projektentwickler müssen früher im Gutachterverfahren höhere Einlagen leisten, was kleine Betreiber belastet, aber spekulative Einreichungen reduziert. Cluster-Studien könnten Genehmigungen beschleunigen, obwohl Überlastungsrisiken für den Nordamerika-Windenergiemarkt bestehen bleiben.[4]
Klagen wegen Radarstörungen des Verteidigungsministeriums und Walwanderung verzögern Projekte
Offshore-Pachtverträge sind mit rechtlichen Anfechtungen konfrontiert, die mit Radarstörungen und dem Schutz von Meeressäugern zusammenhängen. Saisonale Baupausen verlängern die Projektzeitpläne um 18 Monate oder mehr und erhöhen die Haltekosten. Das Verteidigungsministerium arbeitet nun mit Projektentwicklern an Radarminderungstechnologien zusammen, während Umweltverträglichkeitsprüfungen adaptive Bewirtschaftungspläne beinhalten, um das Prozessrisiko für den Nordamerika-Windenergiemarkt zu reduzieren.[5]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standort: Offshore-Beschleunigung inmitten von Onshore-Reife
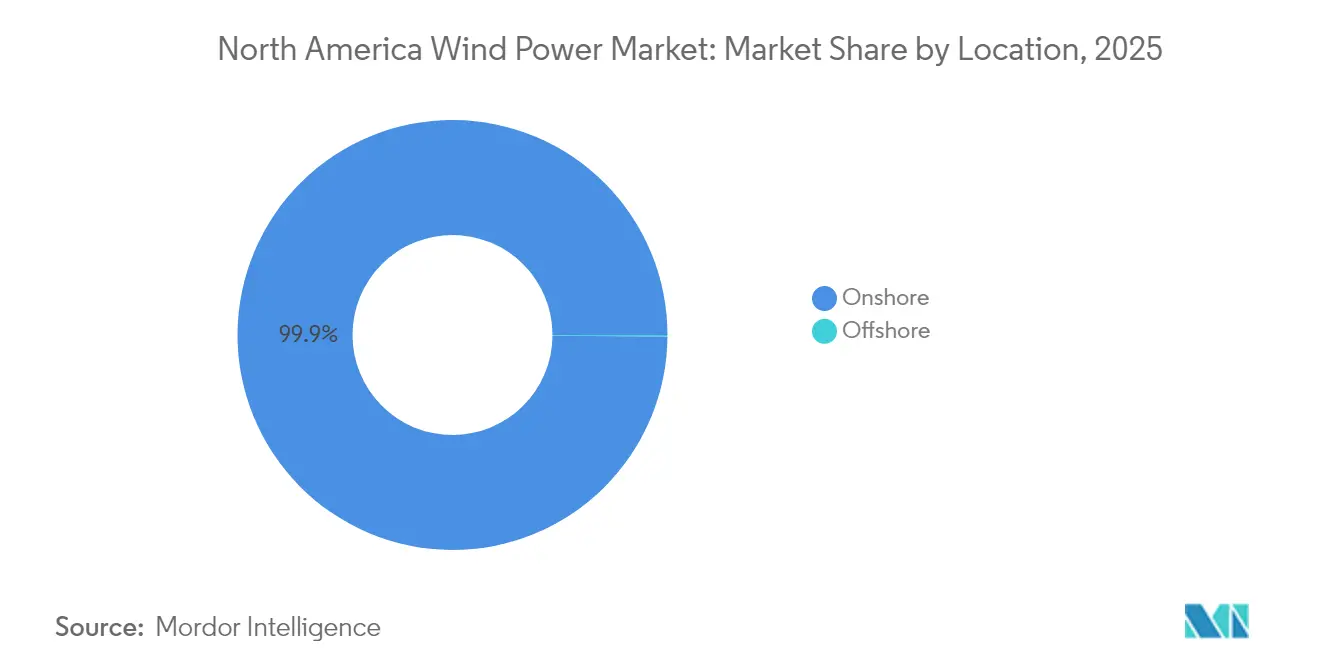
Onshore-Projekte kontrollierten im Jahr 2025 99,88 % der Installationen und spiegeln jahrzehntelang rationalisierte Genehmigungsverfahren und kostenoptimierte Lieferketten in den Great Plains und Texas wider. Trotz dieser Dominanz skaliert die Offshore-Kapazität rapide und erzielt bis 2031 eine CAGR von 47,69 %, da Festgründungsfarmen im Atlantik den kommerziellen Betrieb aufnehmen. Vineyard Wind und South Fork Wind demonstrierten zuverlässige Kapazitätsfaktoren von über 40 % und verringerten die Kostenlücken gegenüber Onshore-Anlagen. Staatliche Beschaffungsmandate in New York und New Jersey unterstützen eine 30-GW-Pipeline und schaffen Planungssicherheit für Schiffseigentümer und Komponentenlieferanten. Schwimmende Windpilotprojekte in Kalifornien und Nova Scotia zielen auf tiefere Wasserzonen ab und positionieren den Nordamerika-Windenergiemarkt für eine weitere Wachstumsphase nach 2030.


Nach Turbinenkapazität: Dominanz des mittleren Bereichs mit Verlagerung zu Großanlagen
Turbinen im Bereich 3–6 MW erfassten im Jahr 2025 53,70 % der Installationen und verbinden logistische Praktikabilität mit wettbewerbsfähigen Stromgestehungskosten-Kennzahlen. Im Prognosezeitraum wenden sich Projektentwickler Maschinen mit über 6 MW zu, die eine CAGR von 9,98 % verzeichnen und sowohl große Onshore-Cluster als auch nahezu alle Offshore-Anlagen versorgen werden. Der 2,4-GW-SunZia-Auftrag von GE Vernova und das 21-MW-Prototyp von Siemens Gamesa verdeutlichen eine Entwicklung hin zu weniger, aber leistungsstärkeren Turbinen, die die Anzahl der Fundamente und die Kosten der elektrischen Systeme drastisch reduzieren. Designs unter 3 MW dienen heute vornehmlich Repowering-Nischen.
Nach Anwendung: Dominanz des Versorgungsmaßstabs mit aufkommendem Gewerbe- und Industriesegment
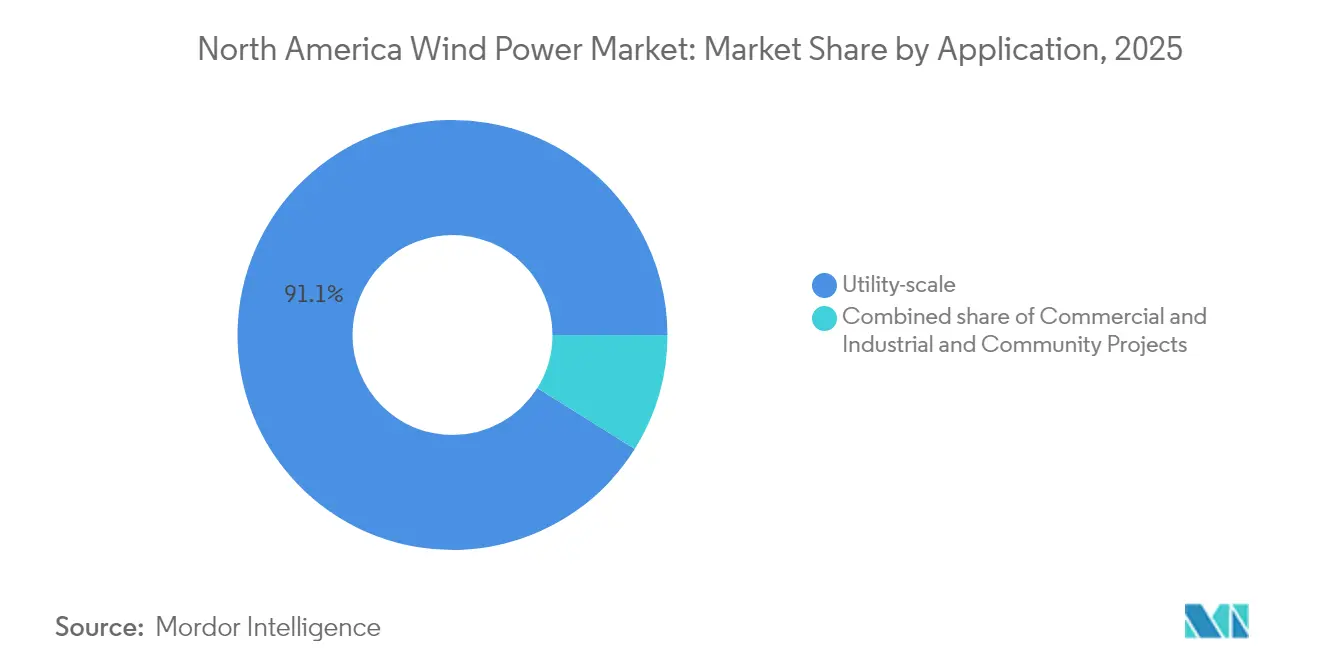
Anlagen im Versorgungsmaßstab repräsentierten im Jahr 2025 91,10 % der Kapazität und werden durch wettbewerbsfähige Großhandelsmärkte und Kapazitätsmarkterlöse unterstützt. Hybride Wind-plus-Speicher-Projekte werden zunehmend häufiger und ermöglichen eine gesicherte Einspeisung sowie Frequenzregelungsdienste, die von Netzbetreibern geschätzt werden. Das Gewerbe- und Industriesegment, das heute zwar nur 8,90 % ausmacht, wächst mit einer CAGR von 8,65 %, da Unternehmen direkte Stromlieferverträge und lokale Installationen zur Absicherung von Stromkosten und zur Erfüllung wissenschaftsbasierter Ziele realisieren. Gemeinschaftswind bleibt aufgrund von Zonenplanungshürden und dem Wettbewerb durch dezentrale Solarenergie begrenzt, bietet jedoch Vorteile in Bezug auf soziale Akzeptanz in ländlichen Gebieten und verbessert die Akzeptanz des Nordamerika-Windenergiemarktes.
Geografische Analyse
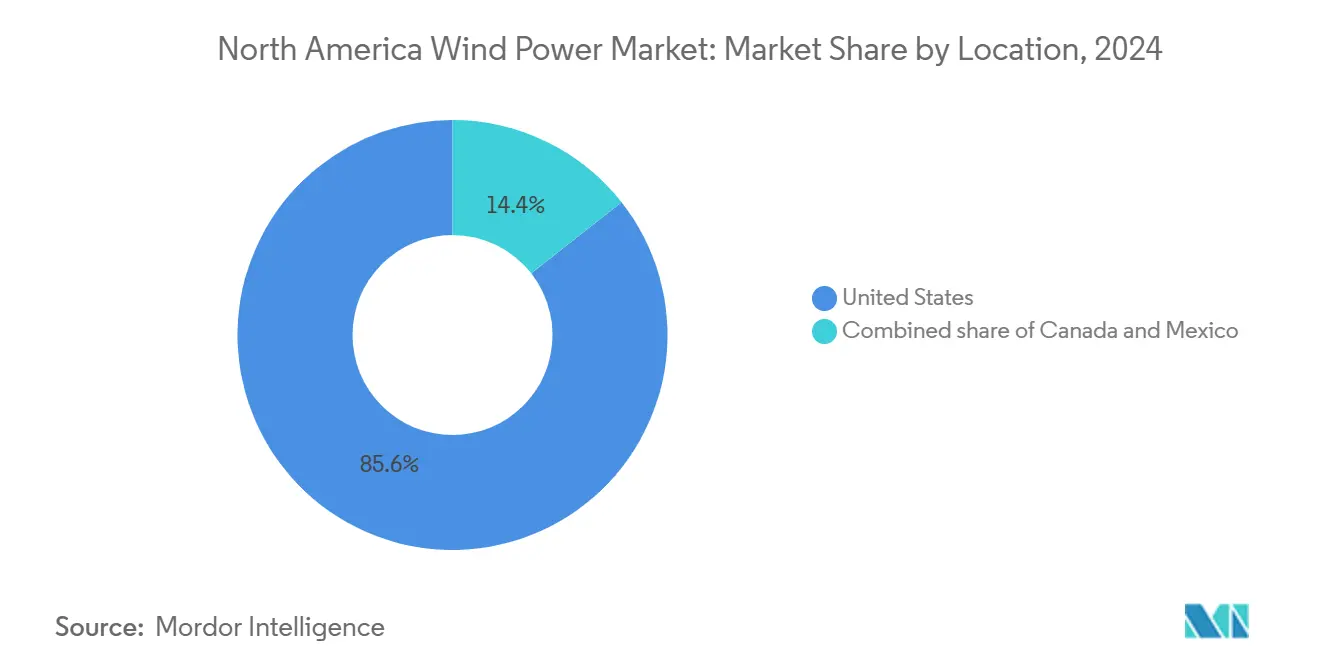
Die Vereinigten Staaten machten im Jahr 2025 85,10 % der Gesamtinstallationen aus, angeführt von Texas mit mehr als 40 GW. Inhaltsregeln für inländische Produkte fördern neue Fabriken im Mittleren Westen, verkürzen Lieferketten und qualifizieren Projekte für höhere Steuergutschriften. Die Handelsstrommarktstruktur von ERCOT unterstützt Gigawatt-Erweiterungen, obwohl Überlastungen in West-Texas Netzausbauten erfordern.
Mexiko, das mit einer CAGR von 12,95 % wachsen soll, nutzt das robuste Windregime des Isthmus von Tehuantepec und ein Infrastrukturprogramm im Umfang von 23 Milliarden USD, das sieben Windkraftanlagen im Versorgungsmaßstab umfasst. Nearshoring-Trends erhöhen die industrielle Last in nördlichen Bundesstaaten, wo Projektentwickler langfristige Unternehmensabnahmeverträge sichern. Kanadas 18-GW-Flotte erstreckt sich über Ontario, Québec und Alberta und wird durch provinzielle Beschaffungsprogramme und indigene Partnerschaften unterstützt. Hydro-Québecs 10-GW-Sauberenergieprogramm und das Schnellgenehmigungsverfahren in British Columbia unterstreichen die Bundesambitionen für ein Netto-Null-Stromnetz bis 2050.
Regulatorisches Umfeld
Das regulatorische Umfeld für Windenergie in Nordamerika wird von Steuergutschriftmechanismen, Netzmarktanmeldungen und sich entwickelnden Offshore-Genehmigungsrahmen geprägt. In den Vereinigten Staaten überwacht die Federal Energy Regulatory Commission (FERC) weiterhin die Teilnahme am Großhandelsmarkt durch aktenkundige Verfahren wie Tariffanmeldungen nach Section 205(d) und Aktualisierungen marktbasierter Tarife, wobei 2026 mehrere windbezogene Anmeldungen und Kommentarfristen veröffentlicht wurden. Die Verwaltung der Bundessteuergutschrift bleibt ebenfalls ein Ankerpunkt für die Projektwirtschaftlichkeit, wobei die Berechnung der Produktionssteuergutschrift für erneuerbaren Strom 2026 (Section 45) für förderfähige qualifizierte Ressourcen einschließlich Windenergie veröffentlicht wurde.
In Kanada bewegt sich die Offshore-Windenergie über die Offshore Renewable Energy Regulations (SOR/2024-272), konsolidiert und aktuell zum 26. Mai 2026, in eine klarere föderale Compliance-Struktur. Diese Vorschriften legen ein Offshore-Genehmigungsverfahren fest, einschließlich erforderlicher Antragsinhalte und Pläne (zum Beispiel Sicherheits- und Umweltschutzpläne) für Offshore-Windenergieprojekte für erneuerbare Energien und zugehörige Offshore-Stromleitungen. Neben dem Genehmigungsrahmen unterstützen Programme von Natural Resources Canada wie das Offshore Wind Predevelopment Program wissenschaftsbasierte Vorentwicklungsarbeiten sowie die Einbindung indigener und Küstengemeinschaften vor Nova Scotia und Neufundland und Labrador, um die frühe Entwicklungsphase mit der Genehmigungsbereitschaft in Einklang zu bringen.
Wettbewerbslandschaft
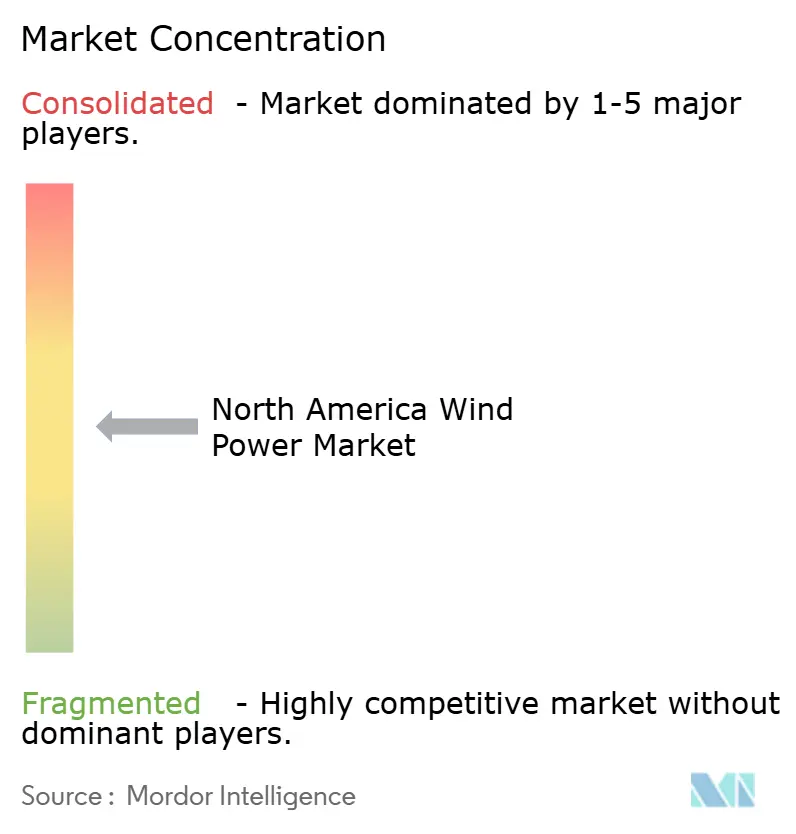
Nordamerikas Windsektor ist mäßig konzentriert; die fünf größten Eigentümer kontrollierten im Jahr 2024 rund 48 % der Betriebskapazität. NextEra Energy führt durch integrierte Versorgungs- und Entwicklungssparten und kündigte Pläne an, 1,9 GW älterer Anlagen mit modernen Turbinen zu repowern. Brookfield Renewable festigte seine Präsenz durch den Kauf von National Grid Renewables für 1,7 Milliarden USD und fügte 3 GW Betriebskapazität sowie 24 GW Pipeline-Anlagen hinzu. Ørsted beschleunigt die US-Offshore-Entwicklung mit Lieferkettenbündnissen, die die Fundament- und Kabelherstellung lokalisieren und Risiken der Einhaltung des Jones Act mindern.
Turbinenhersteller wie Vestas und GE Vernova verfolgen serviceorientierte Umsatzströme und bieten 20-jährige Betriebs- und Wartungspakete an, die durch prädiktive Analysen gestützt werden und die Flottenverfügbarkeit verbessern. Marktteilnehmer bündeln zunehmend Wind-, Solar- und Speicherkapazitäten, um dispatchierbare Sauberenergie-Blöcke zu verkaufen und ihre Angebote in wettbewerblichen Ausschreibungen zu differenzieren. Eine Konsolidierung wird erwartet, da kapitalintensive Netzausbauten gut kapitalisierte Projektentwickler im Nordamerika-Windenergiemarkt bevorzugen.
Marktführer der Nordamerika-Windenergiebranche
-
Orsted AS
-
Duke Energy Corporation
-
NextEra Energy Inc.
-
Invenergy LLC
-
Pattern Energy Group LP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Unternehmens- und Versorgerbeschaffungsstrukturen schaffen weiterhin Freiräume für langfristig kontrahierte Windenergie, insbesondere dort, wo Käufer Preissicherung und Scope-2-Dekarbonisierungsergebnisse anstreben. Große, wiederholbare Abnahmerahmenwerke wie Microsofts 10,5-GW-globales Rahmenwerk für erneuerbare Energien mit Brookfield Renewable veranschaulichen die Größenordnung, in der bankfähige virtuelle PPAs abgeschlossen werden können, und der gleiche Vertragsansatz wird bei großen Lastzuwächsen wie Rechenzentren und elektrifizierenden Industriestandorten in Texas, Virginia und Quebec wiederholt. In den Vereinigten Staaten bleibt Onshore-Windenergie das kurzfristige Kapazitätsrückgrat (99,88 % Anteil im Jahr 2025), während die Offshore-Aktivität zunehmend durch Projekte definiert wird, die in den Betrieb übergehen, sowie durch langfristige Festpreisvereinbarungen mit Versorgern, wie dies bei Revolution Wind zu sehen ist, das Strom unter 20-jährigen Festpreisverträgen in das Netz Neuenglands einspeist.
Auf Umsetzung fokussierte Chancen entstehen auch rund um die Netzintegration und compliance-getriebene Entwicklungspfade. Reformen der Übertragungsplanung und Warteschlangendisziplin, einschließlich FERCs langfristiger Planungsrichtlinie (Order 1920) und laufender Verfahren zu marktbasierten Tarifen und Marktmacht, schaffen Nachfrage nach Entwicklern und Anlagenbesitzern, die Windenergie mit Speicherung kombinieren, Engpassrisiken optimieren und Netzanschlusszeitpläne über ISOs wie MISO, SPP und ERCOT hinweg steuern können. In Kanada tragen die Offshore Renewable Energy Regulations und die Vorentwicklungsarbeit von Natural Resources Canada für Offshore-Projekte in den Atlantikprovinzen dazu bei, die frühe Offshore-Entwicklung planbarer zu machen, während provinzielle Beschaffungsprogramme und Partnerschaftsmodelle mit indigenen Gemeinschaften weiterhin bankfähige Pipelines für den Onshore-Ausbau prägen.
Aktuelle Branchenentwicklungen
- Juni 2026: Duke Energy stimmte zu, seinen Offshore-Wind-Pachtvertrag im Gebiet Carolina Long Bay im Rahmen eines Vergleichs mit dem U.S. Department of the Interior zu beenden, und skizzierte die Reinvestition in alternative Erzeugung und Netzinfrastruktur in den Carolinas. Die Vereinbarung verdeutlicht, wie Politik- und Genehmigungsbedingungen Offshore-Wind-Portfolios schnell umgestalten und Kapital in Richtung Onshore- und netzseitiger Prioritäten umleiten können.
- April 2026: NextEra Energy Resources meldete den Vertragsabschluss für 4 GW neuer Erzeugungsprojekte im ersten Quartal 2026, darunter etwa 0,5 GW Windenergie innerhalb der Gesamtsumme. Der Vertragsabschlussrhythmus unterstreicht die Rolle großer Entwickler mit diversifizierten Pipelines bei der Sicherung von Abnahmeverträgen und dem Ausbau von Utility-Scale-Windenergie neben Solar- und Speicherprojekten.
- März 2026: Orsted gab bekannt, dass sein 704-MW-Projekt Revolution Wind begonnen hat, Strom im Rahmen von Festpreisverträgen über 20 Jahre mit Versorgern in Rhode Island und Connecticut in das Stromnetz Neuenglands einzuspeisen. Die erste Stromeinspeisung verschiebt Offshore-Windenergie vom Baurisiko zur betrieblichen Umsetzung und unterstützt die Referenzierbarkeit für zukünftige Versorgerbeschaffungen und Lieferkettenverpflichtungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der nordamerikanische Windenergiemarkt als die gesamte installierte Windstromerzeugungskapazität definiert, die in den Vereinigten Staaten, Kanada und Mexiko an das Netz angeschlossen ist, gemessen in Gigawatt und auf kumulativer Basis erfasst.
Ausschlüsse aus dem Umfang: Wir schließen kurzfristige Strompreise, Handelswerte für Zertifikate für erneuerbare Energien sowie rein geplante Projekte aus, die noch keinen definierten Bau- oder Inbetriebnahmemeilenstein erreicht haben.
Segmentierungsübersicht
- Nach Standort
- Onshore
- Offshore
- Nach Turbinenkapazität
- Bis zu 3 MW
- 3 bis 6 MW
- Über 6 MW
- Nach Anwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Gemeinschaftsprojekte
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Nach Komponente (Qualitative Analyse)
- Gondel/Turbine
- Rotorblatt
- Turm
- Generator und Getriebe
- Systemausgleich
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau einer konsistenten Baseline für die installierte Kapazität in den Vereinigten Staaten, Kanada und Mexiko und deren Abgleich mit offiziellen Zeitreihen. Zu den wichtigsten frei zugänglichen Quellen zählten die US Energy Information Administration, Natural Resources Canada, nationale Energiestatistiken und Ministeriumspublikationen Mexikos sowie die Internationale Energieagentur für einheitliche Definitionen und vergleichbare Indikatoren. Darüber hinaus wurden Aktualisierungen von Netzbetreibern und Systemoperatoren sowie öffentlich zugängliche Netzanschluss-Warteschlangen herangezogen, um zu verstehen, welche Projekte kurzfristig ans Netz gehen dürften.
Anschließend wurden die Annahmen mithilfe öffentlicher Unternehmensberichte und Investorenpräsentationen sowie Websites von Windbranchenverbänden und seriöser Presseberichterstattung über große Auftragsvergaben, Verzögerungen und Stornierungen verfeinert. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde genutzt, um Eigentümerwechsel und Projektstatusaktualisierungen zu bestätigen, und eine Patentdatenbank wurde selektiv eingesetzt, um die technologische Ausrichtung zu plausibilisieren – etwa größere Rotordesigns, die die Kapazitätszuwächse im Zeitverlauf beeinflussen können. Diese Liste der Desk-Research-Quellen ist nicht abschließend; zahlreiche weitere öffentliche Dokumente wurden zur Datenerhebung, -validierung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung umfasste Experteninterviews und strukturierte Umfragen mit Projektentwicklern, Anlageneigentümern, EPC- und Beschaffungsteams sowie netzbezogenen Spezialisten in ganz Nordamerika, um sicherzustellen, dass die zentralen Annahmen dem tatsächlichen Projektfortschritt von der Pipeline bis zur Inbetriebnahme entsprechen. Dieses Feedback wurde genutzt, um den Inbetriebnahmeablauf, typische Repowering-Auslöser, die die Nennleistung verändern, sowie die Aufteilung zwischen Onshore und Offshore nach Ländern zu validieren und zu bestätigen, wo Genehmigungsverfahren oder Lieferengpässe die kurzfristigen Gesamtzahlen am ehesten verschieben dürften.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 19 % |
| Mittlere Ebene: 52 % | Bereichs-/Abteilungsleiter: 25 % |
| Kleinere Akteure: 21 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einer Kombination aus Top-down- und Bottom-up-Ansatz, bei dem offizielle Zeitreihen zur installierten Kapazität und jährliche Inbetriebnahmen nach Ländern rekonstruiert und anschließend zu einem nordamerikanischen Gesamtwert zusammengefasst werden. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen überprüft, etwa durch Stichproben aus angekündigten Projektpipelines, die Analyse typischer Projektgrößen und Kanalprüfungen zum Anteil von Repowering gegenüber Neubauprojekten, was eine Anpassung der Gesamtwerte ermöglicht, wenn diese von den Marktsignalen abweichen.
Zu den wichtigsten Eingangsgrößen zählen jährliche Windkapazitätszuwächse (GW), Stilllegungen und Repowering-Volumina, der Offshore-Inbetriebnahmeplan, Signale zur Übertragungsverfügbarkeit wie Abregelungs- und Engpasskommentare sowie politische Zeitplanung, die Projektstart und -fertigstellung beeinflusst. Bei Datenlücken, insbesondere bei frühen Projektphasen, wird Kapazität erst nach Überschreiten eines definierten Fortschrittsschwellenwerts berücksichtigt; anschließend werden auf Basis von Primärfeedback angemessene Verzögerungsfaktoren für erwartete Terminverschiebungen angewendet.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da Windkraftausbauprogramme empfindlich auf Genehmigungszeiträume, Lieferengpässe und Netzbereitschaft reagieren und nicht nur auf langfristige Ziele. Die Annahmen zu Zuwächsen und Repowering werden am Expertenkonsens aus den Interviews ausgerichtet, und die Länderprognosen werden anschließend zum regionalen Ausblick summiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem modellierte Gesamtwerte mit unabhängigen Signalen verglichen werden, etwa veröffentlichten Kapazitätstotalen, aktuellen Inbetriebnahmeankündigungen und der Richtung der Netzanschlussaktivitäten. Erscheint ein Ländertotal oder eine Wachstumsrate ungewöhnlich, werden die Treiber bis zur Eingangsreihe zurückverfolgt und die Annahme vor der Freigabe erneut überprüft – mitunter gefolgt von einer erneuten Kontaktaufnahme mit einem Experten zur Bestätigung der Änderungen.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa einer bedeutenden politischen Kursänderung, einer großen Projektstornierung oder einem Lieferengpass, der die kurzfristige Inbetriebnahme verändert. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des Nordamerika Windenergiemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für den nordamerikanischen Windenergiemarkt können weit auseinanderliegen, selbst wenn sie scheinbar denselben Markt beschreiben. Der größte Teil der Abweichung ergibt sich aus unterschiedlichen Maßeinheiten, Unterschieden im erfassten Universum und der Behandlung von Projektzeitplänen bei sich verschiebenden Pipelines.
Einige externe Publikationen berichten den Markt in USD und können Turbinenherstellung, Installationsdienstleistungen oder breitere Windenergiebranchenumsätze in der Region einschließen. Mordor Intelligence erfasst die kumulierte installierte Windenergieleistung in Gigawatt für die Vereinigten Staaten, Kanada und Mexiko, und Zuwächse werden erst nach bestandenen inbetriebnahmebasierten Prüfungen anerkannt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 198,17 Milliarden USD (2026) | |
| Fachzeitschrift A | 38,16 Milliarden USD (2025) | Verwendet eine umsatzbasierte USD-Betrachtung der Windenergieindustrie und konzentriert sich möglicherweise stärker auf Projekt- und Lieferkettenausgaben als auf netzgekoppelte installierte Kapazitätstotale. |
| Globale Unternehmensberatung A | 25,10 Milliarden USD (2024) | Erfasst den Windturbinenmarkt in Umsatzgrößen, sodass das Ergebnis mit Gerätepreisen und Lieferzeitplänen schwanken kann und Repowering-bedingte Nennleistungsänderungen im installierten Bestand möglicherweise nicht vollständig widerspiegelt. |
Die Abweichung erklärt sich hauptsächlich durch die Vermischung von Kapazitäts- und Umsatzbetrachtungen sowie durch Unterschiede darin, ob installierter Bestand, Neubauten oder Geräteverkäufe gezählt werden. Durch die Beibehaltung einer konsistenten Einheit und die Verknüpfung von Zuwächsen mit überprüfbaren Inbetriebnahmesignalen bleibt die endgültige Zahl für Entscheidungsträger transparent und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie viel installierte Windkapazität hat Nordamerika im Jahr 2026?
Die Region soll bis Ende 2026 eine kumulative Windkapazität von 198,17 GW erreichen.
Wie lautet die prognostizierte CAGR für Windzusätze bis 2031?
Der Nordamerika-Windenergiemarkt soll zwischen 2026 und 2031 mit einer CAGR von 4,99 % wachsen.
Welche Turbinenklasse wächst am schnellsten?
Turbinen über 6 MW werden jährlich um etwa 9,98 % wachsen, da Projektentwickler leistungsstärkere Maschinen bevorzugen.
Warum ist Offshore-Windenergie für das künftige Wachstum wichtig?
Offshore-Projekte verzeichnen bis 2031 eine CAGR von 47,69 % und erschließen umfangreiche Küsten- und Tiefwasserressourcen sowie diversifizieren die regionale Versorgung.
Wie beeinflussen Rechenzentren die Nachfrage?
Hyperscale-Rechenzentren-Betreiber schließen Multi-Gigawatt-Stromlieferverträge mit Laufzeiten von 15 bis 20 Jahren ab, die neue Projektfinanzierungen untermauern.
Welches Land wird die schnellste Wachstumsrate verzeichnen?
Mexiko führt mit einer erwarteten CAGR von 12,95 %, angetrieben durch Nearshoring-bedingte industrielle Stromnachfrage und unterstützende Infrastrukturausgaben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
