
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
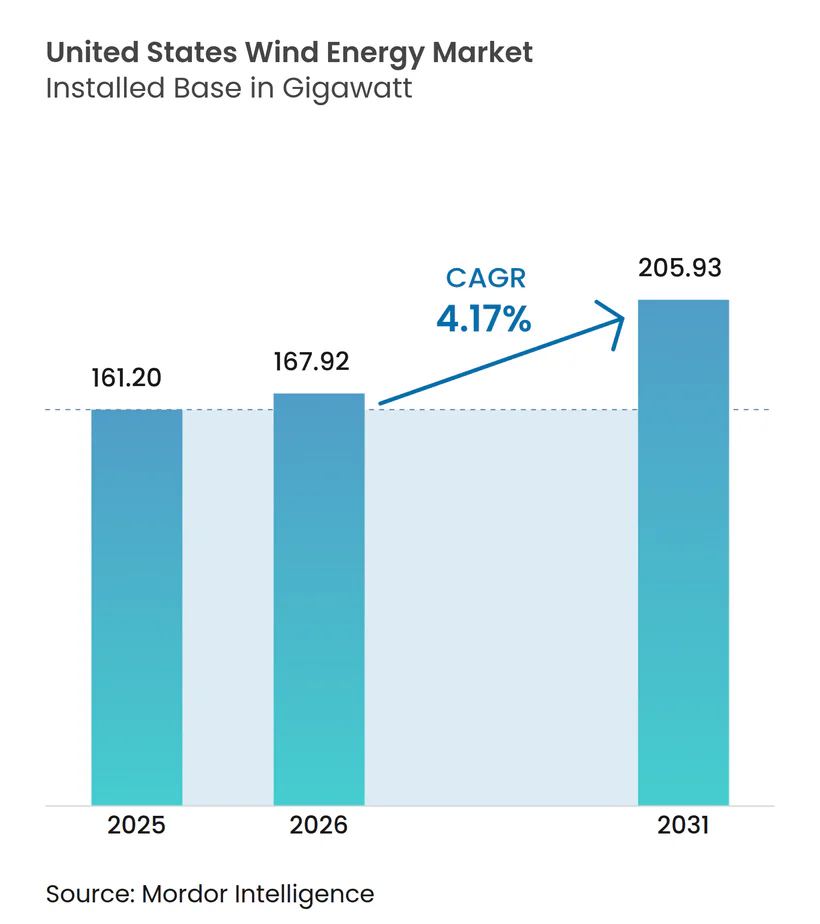
| Marktgröße im Basisjahr (2025) | 161.20 Gigawatt |
| Marktvolumen (2026) | 167.92 Gigawatt |
| Marktvolumen (2031) | 205.93 Gigawatt |
| Wachstumsrate (2026 - 2031) | 4.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Australien
- Belgien
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Griechenland
- Indien
- Iran
- Irland
- Italien
- Japan
- Kanada
- Mexiko
- Neuseeland
- Niederlande
- Norwegen
- Pakistan
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Schweden
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Thailand
- Vereinigtes Königreich
Analyse des Windenergiemarkts der Vereinigten Staaten von Mordor Intelligence
Der Windenergiemarkt der Vereinigten Staaten wurde im Jahr 2025 auf 161,20 Gigawatt bewertet und wird voraussichtlich von 167,92 Gigawatt im Jahr 2026 auf 205,93 Gigawatt bis 2031 wachsen, mit einer CAGR von 4,17 % während des Prognosezeitraums (2026-2031).
Politische Stabilität im Rahmen des Inflation Reduction Act (IRA), sinkende Stromgestehungskosten durch höhere Turbinen und steigende unternehmenseigene Stromabnahmeverträge (PPAs) weiten den Windenergiemarkt der Vereinigten Staaten aus, trotz Engpässen bei der Netzanbindung. Anreize für inländische Inhalte verlagern die Fertigung von Gondeln, Rotorblättern und Türmen zurück in den Mittleren Westen, wodurch die Vorlaufzeiten um vier Monate verkürzt werden, während die Komponentenkosten um 8 % steigen. Die Wettbewerbsdynamik zeigt, dass Versorgungsunternehmen und unabhängige Stromproduzenten Flächen in Texas, den Great Plains und neu entstehenden Offshore-Zonen konsolidieren, um Übertragungsrechte zu sichern, bevor Warteschlangenreformen greifen. Steigende Händlerpreisvolatilität in ERCOT und SPP kombiniert mit steuerlichem Beteiligungsappetit hält zweistellige interne Renditen für Projekte aufrecht, die Speicher gemeinsam ansiedeln, veraltete Flotten erneuern oder den 10-Prozentpunkt-Bonuskredit des IRA qualifizieren können.
Wesentliche Erkenntnisse des Berichts
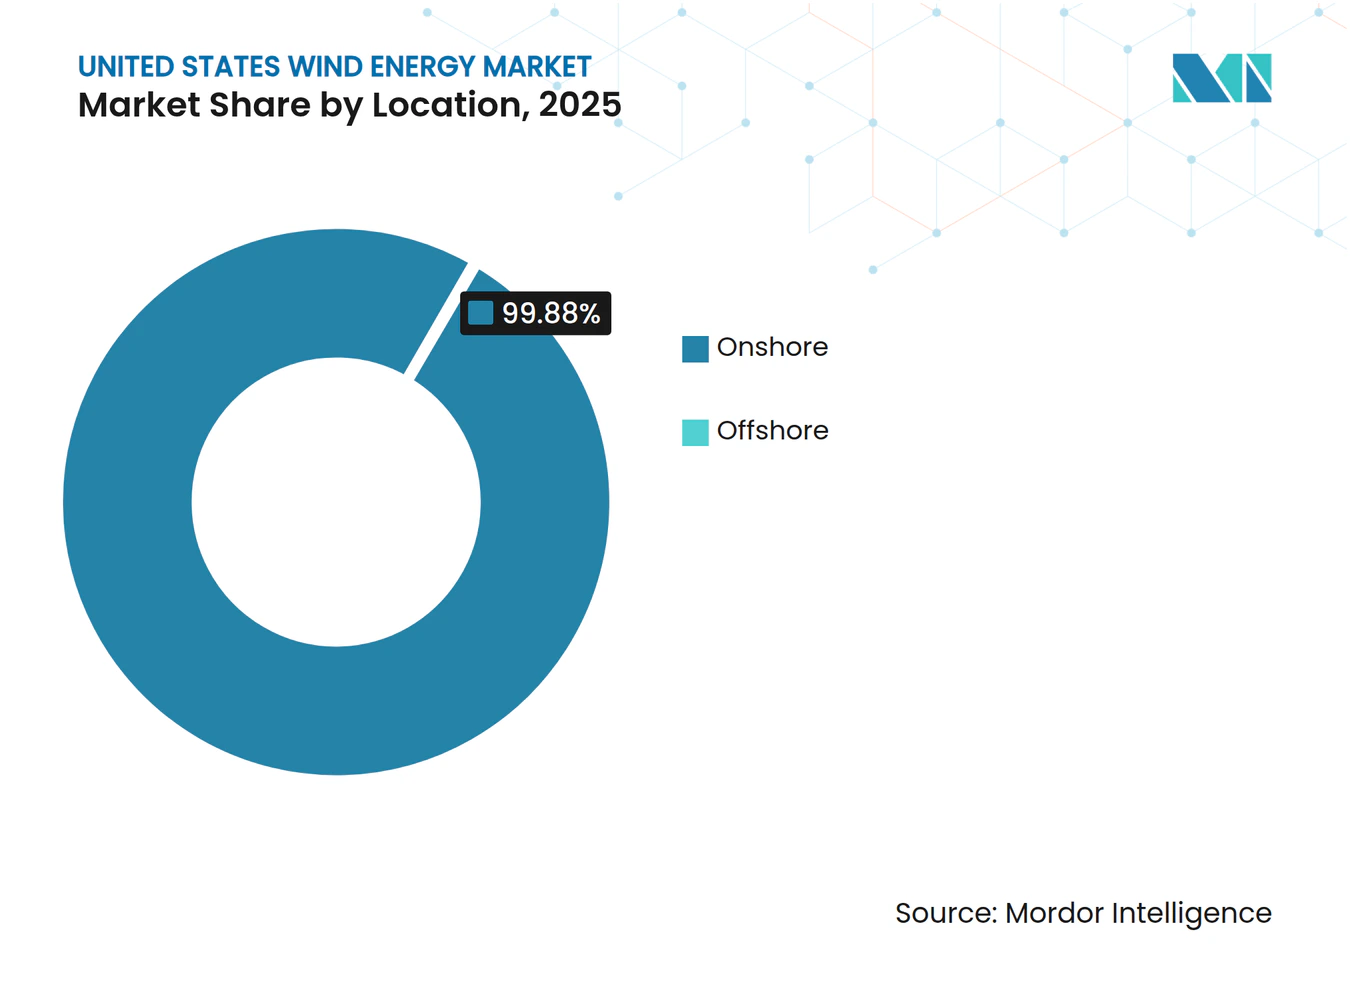
- Nach Standort hielten Onshore-Installationen im Jahr 2025 einen Marktanteil von 99,88 % am Windenergiemarkt der Vereinigten Staaten, während die Offshore-Kapazität bis 2031 voraussichtlich eine CAGR von 47,69 % verzeichnen wird.
- Nach Turbinenleistung erfasste die Klasse 3-6 MW im Jahr 2025 61,92 % der Marktgröße des Windenergiemarkts der Vereinigten Staaten; Turbinen über 6 MW sollen bis 2031 mit einer CAGR von 10,48 % expandieren.
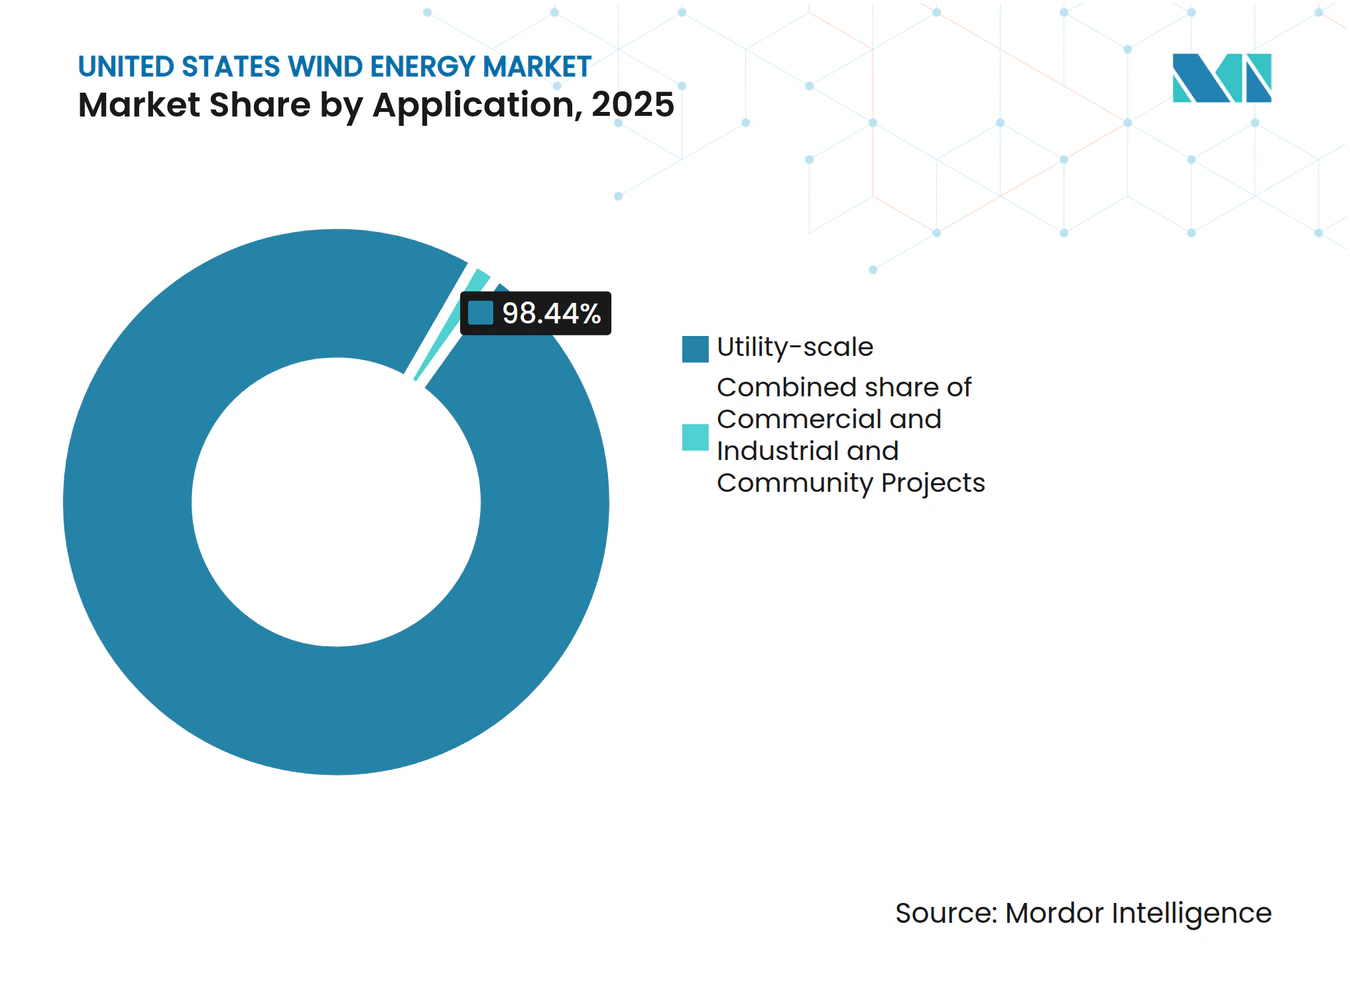
- Nach Anwendung entfielen im Jahr 2025 98,44 % des Marktanteils des Windenergiemarkts der Vereinigten Staaten auf Projekte im Versorgungsmaßstab, während gewerbliche und industrielle Hinter-dem-Zähler-Systeme mit einer CAGR von 8,92 % bis 2031 wachsen.
- NextEra Energy Resources und Berkshire Hathaway Energy kontrollierten zusammen 35 % der Betriebskapazität im Jahr 2024 und unterstreichen damit ein mäßig konzentriertes Wettbewerbsfeld.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| IRA-Steuergutschriften und PTC-Verlängerungen | +1.8% | National, konzentriert in Texas, Iowa, Oklahoma, Kansas | Langfristig (≥ 4 Jahre) |
| Sinkende LCOE durch höhere Turbinen | +1.2% | Great Plains und Mittlerer Westen in windärmeren Regionen | Mittelfristig (2-4 Jahre) |
| Dynamik bei unternehmenseigenen PPAs | +0.9% | Texas, Kalifornien, Virginia | Mittelfristig (2-4 Jahre) |
| Erneuerung alternder Flotten erschließt Kapazitäten | +0.7% | Texas, Kalifornien, Iowa, Illinois | Kurzfristig (≤ 2 Jahre) |
| Windenergie-Bedarfsverbund für grünen Wasserstoff | +0.5% | Texas-Golfküste, Pazifischer Nordwesten | Langfristig (≥ 4 Jahre) |
| Inlandsinhalt-Bonus gemäß IRA | +0.6% | Landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
IRA-Steuergutschriften und PTC-Verlängerungen
Die 10-jährige Verlängerung der Produktionssteuergutschriften durch den IRA bis 2032 sowie ein 10-Prozentpunkt-Inlandsinhalt-Zuschlag hoben die Nachsteuer-Projektrenditen von 6,5 % auf 8,2 %. Ankündigungen für 18 GW neuer Kapazität wurden nach Verabschiedung der Gesetzgebung im Jahr 2024 in Entwicklungs-Pipelines aufgenommen.[1] Das Gesetz schreibt vor, dass bis 2025 40 % des Stahls und 55 % der gefertigten Komponenten inländischen Ursprungs sind, wodurch Aufträge an Fabriken in Iowa und Colorado gelenkt werden. Prüfungen des Steuerdienstes (Internal Revenue Service) Ende 2024 disqualifizierten 1,2 GW wegen ausländischer Lager, was Rückverfolgbarkeitslücken aufzeigte. Entwickler in ERCOT entscheiden sich nun für den 30-prozentigen Investitionssteuergutschein des IRA, um den Wert vorab zu monetarisieren, wenn volatile Basisrisiken langfristige PPAs abschrecken.
Sinkende LCOE durch höhere Turbinen
Daten des Nationalen Labors für erneuerbare Energien zeigen, dass die Onshore-Stromgestehungskosten im Jahr 2024 auf 26 USD pro MWh sanken, da Rotordurchmesser 170 m und Nabenhöhen 110 m erreichten.[2] GE Vernova- und Vestas-Plattformen über 6 MW erzielen 52 % Kapazitätsfaktoren an Standorten der Klasse 4 in Arkansas und Tennessee - Regionen, die einst für Windenergie unwirtschaftlich waren. Thermoplastische Verbundstoffrotorblätter reduzieren das Gewicht um 12 % und senken die Systembalance-Ausgaben um 80.000 USD pro Turbine. Die Kostenkompression hat im Jahr 2024 acht Gigawatt gasbetriebene Stromerzeugung in die vorzeitige Stilllegung getrieben - ein zentraler Wendepunkt für den Windenergiemarkt der Vereinigten Staaten.
Dynamik bei unternehmenseigenen PPAs
Unternehmenseigene PPAs erreichten im Jahr 2024 8,2 GW, da Hyperscaler 15-jährige Festpreise fixierten, um Scope-2-Ziele zu erfüllen.[3] Amazon Web Services unterzeichnete 3,5 GW, darunter ein 1-GW-Texas-Portfolio zur Versorgung von Rechenzentren, während Meta 800 MW in Oklahoma sicherte. Virtuelle PPAs, mittlerweile 72 % der Geschäfte, ermöglichen es Käufern, erneuerbare Attribute ohne physische Lieferung in überlasteten Netzen zu beanspruchen. Geschäfte mit erstklassigen Abnehmern wurden bei 28-32 USD pro MWh abgeschlossen, gegenüber 22 USD pro MWh für Händlerprojekte, die zur Steuerung des Basisrisikos bepreist wurden.
Erneuerung alternder Flotten erschließt Kapazitäten
Rund 25 GW, die vor 2015 in Betrieb genommen wurden, kamen 2024 für eine Erneuerung in Frage, sodass Entwickler die Leistung verdreifachen konnten, indem sie 1,5-MW-Maschinen gegen 6-MW-Einheiten austauschten und dabei die Anbindungsrechte behielten. NextEra rüstete 1,8 GW in Iowa und Texas auf und fügte ohne neue Genehmigungen 2,4 TWh jährlicher Erzeugung hinzu. Die Projekte setzten die 10-jährige PTC-Uhr zurück, indem sie mindestens 80 % der Turbinenkomponenten ersetzten. Einschränkungen beim Rotorblatt-Recycling bestehen fort, aber Siemens Gamesas chemisches Recycling-Pilotprojekt gewinnt 85 % der Harze zurück und deutet auf langfristige Gewinne für die Kreislaufwirtschaft hin.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Übertragung und Netzanbindung | -1.4% | MISO, SPP, CAISO | Mittelfristig (2-4 Jahre) |
| Steigende Investitionsausgaben und Lieferketten-Inflation | -1.1% | Landesweit, Offshore am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Jones-Act-Schiffsmangel (Offshore) | -0.6% | Pachtflächen an der Atlantikküste | Mittelfristig (2-4 Jahre) |
| Tierschutzklagen und lokaler Widerstand | -0.5% | Great Plains, Fledermauslebensräume an der Küste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Übertragung und Netzanbindung
Regionale Übertragungsanmeldeschlangen erreichten im Dezember 2024 2.600 GW, wobei Windenergie 950 GW ausmachte, und die durchschnittlichen Prüfzeiten streckten sich auf 5,2 Jahre.[4] MISO allein hält 180 GW und wartet auf Netzaufrüstungen im Wert von 48 Milliarden USD, von denen 60 % neue 345-kV-Leitungen erfordern, die sieben Jahre Genehmigung benötigen. FERC Order 2023 wechselt zu einem \"Wer zuerst bereit ist, wird zuerst bedient\"Regime, aber nur CAISO hat es bis Mitte 2024 vollständig umgesetzt, sodass die meisten Entwickler noch seriell verarbeitet werden. Streitigkeiten darüber, wie 6 Milliarden USD an Übertragungskosten aufgeteilt werden sollen, stoppten im vergangenen Jahr fünf Projekte.
Steigende Investitionsausgaben und Lieferketten-Inflation
Onshore-Turbinenpreise stiegen zwischen 2022 und 2024 um 18 % und erreichten 1,3 Millionen USD pro MW, da Stahl- und Seltenerdkosten anstiegen. Offshore-Investitionsausgaben stiegen deutlicher auf 4.100 USD pro kW, da die Tagesraten Jones-Act-konformer Schiffe auf 450.000 USD verdoppelten. OEMs erzielten auf US-Lieferungen im Jahr 2024 negatives EBITDA, nachdem sie Festpreisverträge unterzeichnet hatten, als die Inflation noch gedämpft war. Entwickler verhandelten PPAs um 4-6 USD pro MWh nach oben, um die Margen zu erholen, was die heikle Ökonomie des Windenergiemarkts der Vereinigten Staaten veranschaulicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standort:
Exponentieller Aufschwung im Offshore-BereichOnshore-Anlagen dominierten im Jahr 2025 mit 99,88 % der kumulierten Kapazität, was jahrzehntelangen schrittweisen Ausbau in Texas und den Great Plains widerspiegelt, wo Wind-Ressourcen der Klasse 5-7 Kapazitätsfaktoren von 45-50 % liefern. Das Büro für Ozean-Energiemanagement hat jedoch seit 2022 acht Pachtflächen versteigert und damit den Grundstein für eine CAGR von 47,69 % bei der Offshore-Kapazität gelegt, die den Windenergiemarkt der Vereinigten Staaten umgestalten wird. Vineyard Wind 1 nahm im Mai 2024 mit 13-MW-Turbinen und 60 % Kapazitätsfaktoren den kommerziellen Betrieb auf und bewies die Wettbewerbsfähigkeit von Offshore. Der Onshore-Ausbauzyklus wird in Texas und Oklahoma fortgesetzt, die 2024 zusammen 5 GW hinzufügten, da ERCOTs Händlermodell Projekte noch innerhalb von 18 Monaten genehmigt.
Jones-Act-Beschränkungen begrenzen den Offshore-Ausbau bis 2026 auf etwa 2 GW pro Jahr, doch die Projekt-Pipelines summieren sich auf 30 GW. Dominion Energys 2,6-GW-Küstenwindprojekt in Virginia sicherte das erste in den USA gebaute Installationsschiff, aber Tagesraten über 500.000 USD heben die Investitionsausgaben um 12 % gegenüber europäischen Vergleichsprojekten. Die Erneuerung älterer Onshore-Standorte bietet einen parallelen Wachstumshebel: NextEras 1,8-GW-Iowa-Kampagne verdreifachte die Standortleistung ohne neue Netzanbindungsanträge. Schwimmende Offshore-Konzepte für Kaliforniens 25-GW-Ressource befinden sich noch in der vorkommerziellen Erprobung, da Verankerungssysteme derzeit 1 Million USD pro MW kosten - eine Hürde, die vor 2028 kaum fallen dürfte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Turbinenleistung:
Aufstieg der 6-MW-Plus-KlasseTurbinen im Bereich 3-6 MW lieferten 2025 61,92 % der installierten Kapazität und bildeten die Grundlage für die neueste Generation von Projekten im Versorgungsmaßstab sowie die aktuelle Marktgröße des Windenergiemarkts der Vereinigten Staaten auf wirtschaftlicher Basisebene. Über-6-MW-Maschinen mit 170-m-Rotoren und 110-m-Naben sollen mit einer CAGR von 10,48 % wachsen, da Entwickler Windstandorte der Klasse 4 im Südosten anvisieren. GE Vernovas 6,2-MW-Cypress-Plattform, die 2024 mit 2,4 GW eingesetzt wurde, senkte die LCOE um 6 USD pro MWh und sicherte PPAs unter 30 USD pro MWh - ein Beweis für größengetriebene Kosteneffizienz.
Unter-3-MW-Anlagen, einst dominant in Kalifornien und Iowa, sind zu bevorzugten Erneuerungskandidaten geworden. Mindestens 25 GW, die vor 2015 installiert wurden, können die Leistung durch Aufrüstung auf aktuelle Plattformen verdreifachen und dabei Anbindungsrechte recyceln. Die Rotorblatt-Fertigungskapazität ist ein limitierender Faktor für die Skalierung über 6 MW, da nur zwei US-Werke in der Lage sind, 85-m-Rotorblätter herzustellen. Offshore-Projekte werden nach 2026 direkt zu 13-15-MW-Turbinen übergehen, was Monopfahl- und Jacketfundamente auf über 8 Millionen USD pro Stück treibt. Während risikoaverse ERCOT-Entwickler bei bewährten 3-6-MW-Maschinen bleiben, sind größere Plattformen für den nächsten Kostensenkungszyklus im Windenergiemarkt der Vereinigten Staaten unvermeidlich.
Nach Anwendung:
Versorgungsmaßstab versus gewerbliche und industrielle DisruptionProjekte im Versorgungsmaßstab lieferten 2025 98,44 % der installierten Kapazität, indem sie Skaleneffekte nutzten, um eine LCOE von 26 USD pro MWh zu erreichen. Gewerbliche und industrielle Hinter-dem-Zähler-Anlagen machten nur 1,17 % aus, wachsen aber mit einer CAGR von 8,92 %, da virtuelle PPAs es Unternehmen ermöglichen, Stromkosten unabhängig von der physischen Lieferung abzusichern. Hyperscaler wie Amazon, Meta und Microsoft dominieren weiterhin die Beschaffung und priorisieren Multi-Gigawatt-Portfolios, die die Skaleneffekte des Netzes nutzen.
Gemeinschaftliche Windinstallationen unter 20 MW machen nur 0,39 % der Kapazität aus, konzentriert in Minnesota und Iowa, wo staatliche Gutschriften helfen, höhere Pro-MW-Investitionsausgaben zu überbrücken. Industriebetriebe mit Lasten von 10 MW und mehr in Texas und Kalifornien sehen Windenergie zunehmend als Vor-Ort-Option, die die Amortisationszeit mit ITC-Unterstützung auf unter sieben Jahre verkürzt. Warteschlangenstaus drängen Entwickler in Richtung Verteilungsnetz-Anbindungen, wo die lokale Spannung Kapazitätszusätze ohne die fünfjährigen Prüfungen ermöglicht, die Massennetzsystemprojekte behindern. Insgesamt signalisieren diese Verschiebungen eine schrittweise, aber wichtige Verbreitung der nachfrageseitigen Beteiligung am Windenergiemarkt der Vereinigten Staaten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Texas, Iowa und Oklahoma lieferten 2025 51,62 % der kumulierten Kapazität und nutzten Wind-Ressourcen der Klasse 5-7 sowie Händlermarktstrukturen, die Knappheitspreisanstiege erfassen, wie die im Februar 2024 realisierten 9.000 USD pro MWh. Der Great-Plains-Korridor beherbergt 35 % des technischen Potenzials, fügte jedoch nur 17,6 % der Kapazität von 2025 hinzu, da der 40-GW-Warteschlangenstau von SPP Projekte über 2027 hinaus verzögert. Offshore-Wind entlang der Atlantikküste ist eine aufstrebende Kraft, mit New York Bight und Massachusetts-Pachtflächen, die 30 GW in die Pipeline leiten, und Vineyard Wind 1, das die atlantische Leistung mit 60 % Kapazitätsfaktoren unter Beweis stellt.
Die Turbinenvergrößerung auf 170-m-Rotoren erschloss Standorte der Klasse 4 in Arkansas und Tennessee, wo PPAs 2024 unter 30 USD pro MWh abgeschlossen wurden. Kaliforniens Ambitionen für schwimmende Windenergie bleiben visionär und warten auf Kostensenkungen bei der Verankerungstechnologie. Im Mittleren Westen fügt die Erneuerung in Iowa und Illinois kurzfristiges Volumen hinzu, da veraltete 1,5-MW-Maschinen 6-MW-Ersatzmaschinen erhalten, die die Leistung ohne neue Grundstücksmieten verdreifachen. Politische Asymmetrie prägt die Erschließung weiter: Texas genehmigt Projekte innerhalb von 18 Monaten, während New Yorks Artikel-10-Verfahren bis zu vier Jahre dauern kann, was Anlegerkapital in den Offshore-Bereich lenkt.
Washington und Oregon fügten 2024 nur 400 MW hinzu, da das wasserkraftlastige Netz der Bonneville Power Administration den Grenzwert der Windenergie während des Frühjahrsabflusses mindert. Wyoming und Montana bergen erhebliches ungenutztes Potenzial, müssen jedoch Genehmigungen des Amts für Landmanagement und interregionale Übertragung sichern, um entfernte Lastzentren zu erreichen. MISOs 18-Milliarden-USD-Langstreckenplan zielt darauf ab, bis 2028 25 GW aus den Dakotas und Minnesota zu erschließen, obwohl die Kostenzuweisung unter den Mitgliedstaaten umstritten bleibt.
Regulatorisches Umfeld
Die Bundespolitik bleibt ein zentraler Marktgestalter, angeführt vom Rahmenwerk des Inflation Reduction Act (IRA) mit langfristigen Steuergutschriften und Zuschlägen, die eine Beschaffung im Inland und Disziplin bei der Projektberechtigung honorieren. Der Zugang zum Netzmarkt wird zudem durch Verfahren der Federal Energy Regulatory Commission (FERC) geregelt, einschließlich Genehmigungen für marktbasierte Tarife und periodischer Überprüfungen der Marktmacht, die Entwickler durch Einreichungen wie überarbeitete Tarife und dreijährliche Analysen im Jahr 2026 aufrechterhalten müssen.
Die Entwicklung von Offshore-Windkraft fällt unter das Rahmenwerk des U.S. Department of the Interior, angeführt vom Bureau of Ocean Energy Management (BOEM), mit regulatorischen Änderungen, die 2024 finalisiert wurden, um Design, Installationsverifizierung und Auktionsmechanik zu verfeinern. Für kleinere und dezentrale Windsysteme bietet das Office of Energy Efficiency and Renewable Energy des U.S. Department of Energy (DOE) konformitätsorientierte Leitlinien über seine Distributed Wind Certification Best Practices Guideline, und die DOE-Förderprioritäten für 2026 umfassen Qualifizierung, Zertifizierung und Recycling von Windturbinenmaterialien, um Compliance- und End-of-Life-Beschränkungen zu adressieren.
Wettbewerbslandschaft
Marktkonzentration
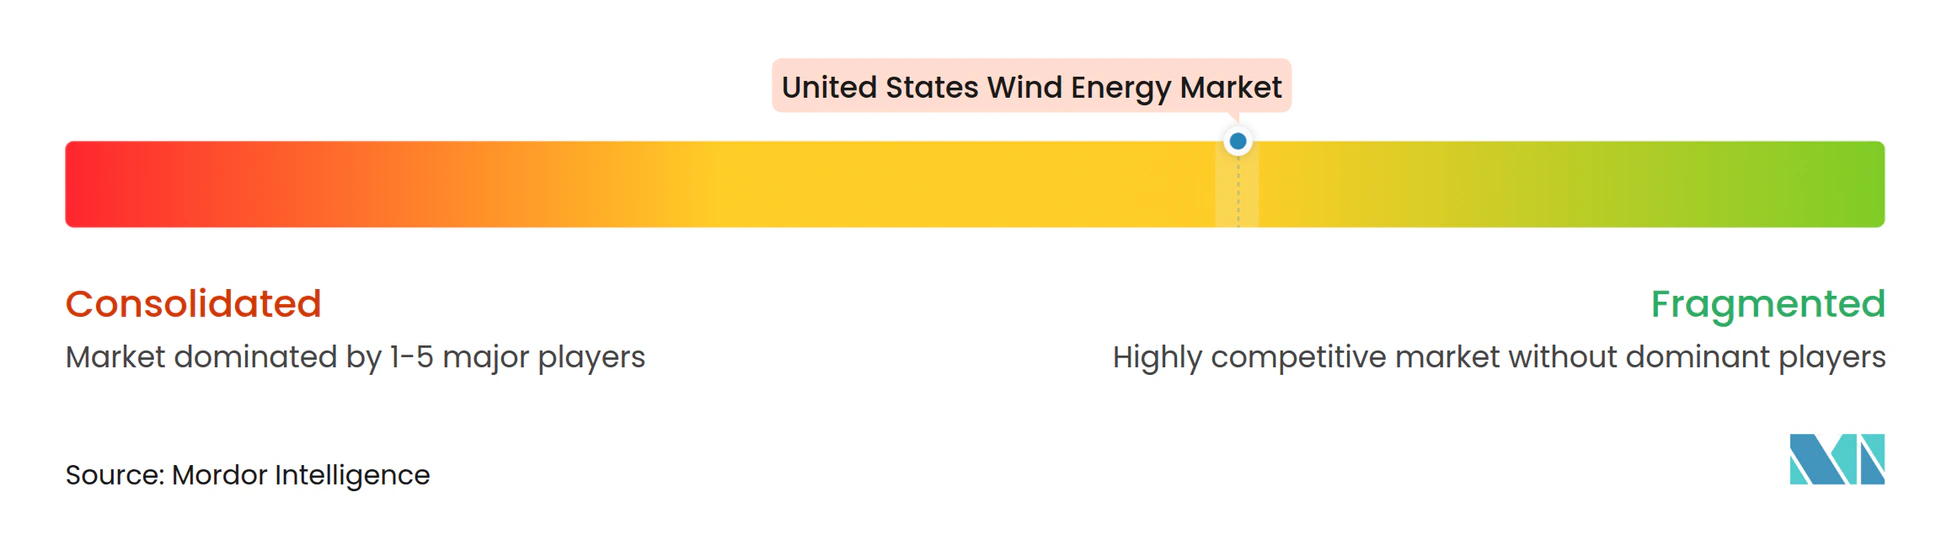
Der Windenergiemarkt der Vereinigten Staaten weist eine moderate Konzentration auf: Die fünf größten Entwickler kontrollierten 2024 42 % der Betriebskapazität, während mehr als 200 kleinere Unternehmen den Rest teilten. NextEra Energy Resources und Berkshire Hathaway Energy hielten zusammen 35 %, unterstützt durch erstklassige Bilanzen, die es ihnen ermöglichen, Steuergutschriften zu behalten, anstatt Eigenkapital zu syndizieren. Invengys Samson-Hybridprojekt in Texas kombinierte 800 MW Wind mit 250 MW Batterien und erzielte 18 USD pro MWh aus Hilfsdiensten - ein Beispiel dafür, wie Speicher die Wertschöpfung unter knotenbasierten Preisen steigern kann.
Der OEM-Wettbewerb verschärfte sich, da Vestas, GE Vernova und Siemens Gamesa Turbinen mit negativem EBITDA lieferten, weil Festpreisverträge vor der Materialpreisinflation unterzeichnet wurden. Jedes Unternehmen differenziert sich nun durch Garantiebedingungen statt durch Listenpreise. Das Offshore-Segment importiert europäisches Fachwissen: Ørsted, Equinor und Iberdrola dominieren die Pachtflächen-Bestände, stehen aber vor Jones-Act-Schiffsknappheit, die den Erstbewegungs-Vorteil zunichte machte. Weißraum-Chancen liegen bei der Erneuerung von 25 GW vorvertraglicher Kapazität vor 2015 und dem entstehenden Grünen-Wasserstoff-Verbund, der durch Elektrolyseure überschüssige Energie monetarisiert.
Inlandsinhalt-Regeln unter dem IRA gestalten Lieferketten um. Aufträge fließen zu TPI Composites und Vestas' US-Werken und verkürzen die Vorlaufzeiten auf 14 Monate, erhöhen aber die Komponentenkosten um 8 %. Yieldcos und Infrastrukturfonds, die stabile Cashflows anstreben, erwerben weiterhin derisked Projekte - exemplarisch durch Clearway Energy Groups 420-Millionen-USD-Kauf von 300 MW in Iowa im Februar 2024. Insgesamt belohnt das Wettbewerbsfeld Akteure, die Basisrisiken managen, Inlandsinhalt-Prüfungen einhalten und Speicher oder Wasserstoff integrieren können, um Einnahmeströme im Windenergiemarkt der Vereinigten Staaten zu diversifizieren.
Führende Unternehmen im Windenergiemarkt der Vereinigten Staaten
-
NextEra Energy Resources
-
Berkshire Hathaway Energy (MidAmerican/PPM)
-
Invenergy LLC
-
Avangrid Renewables
-
Ørsted North America
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Windenergie in den Vereinigten Staaten Unternehmen in diesem Bericht
- NextEra Energy Resources LLC
- Berkshire Hathaway Energy (MidAmerican)
- Invenergy LLC
- Avangrid Renewables LLC
- Duke Energy Sustainable Solutions
- Orsted North America
- Dominion Energy Inc.
- Acciona Energia SA
- EDF Renewables North America
- Enel Green Power North America Inc.
- EDP Renewables North America LLC
- General Electric Vernova
- Siemens Gamesa Renewable Energy
- Vestas-American Wind Technology Inc.
- Nordex USA Inc.
- TPI Composites Inc.
- Pattern Energy Group LP
- Clearway Energy Group
- RES Americas Inc.
- Apex Clean Energy Inc.
- Trident Winds Inc.
Marktchancen und Zukunftsaussichten
Der übertragungsgestützte Ausbau und die Entlastung von Engpässen bleiben die sichtbarste Chance zur Skalierung von Windkraft in ressourcenreichen Regionen, unterstützt durch Übertragungsprojekte, die direkt auf Abregelung und Anschlussreibung eingehen. Die Ankündigung von Pattern Energy im Juni 2026, dass das SunZia-Wind- und HVDC-Übertragungsprojekt vollständig in Betrieb ist, bietet eine konkrete Vorlage für den Transport großer Windkraftmengen vom Inneren Westen/Südwesten zu Hauptlastzentren, und sie unterstreicht zugleich das Investitionsargument dafür, Erzeugung mit dedizierter Fernübertragung zu koppeln oder feste Anschlusspositionen in ausgelasteten RTO-Gebieten zu sichern.
Unternehmensbeschaffung und Hybridisierung erweitern die Monetarisierungswege über die traditionelle Versorgerabnahme hinaus. Die Offenlegung von NextEra Energy Resources im Dezember 2025 über rund 2,5 GW an Ökostromverträgen mit Meta verdeutlicht die Nachfrage von Hyperscalern und die Rolle von Multi-Asset-Verträgen, einschließlich Speicherlösungen, bei der Absicherung der Lieferung und dem Management von Preis- und Basisrisiken. Repowering bleibt zudem ein kurzfristiger Hebel, um mit bestehenden Standorten und Netzanschlussrechten zusätzliche Energie und Kapazität zu schaffen, im Einklang mit den Investitionsplänen von Eigentümer-Betreibern wie Berkshire Hathaway Energy, das Ausgaben für Windrepowering über den Zeitraum 2026-2028 skizziert, während die Offshore-Chance weiterhin durch BOEM-Prozesse und sich entwickelnde politische Signale des Bundes geprägt wird, die den Rhythmus der Verpachtung und die Projektzeitpläne beeinflussen.
Neueste Industrielle Entwicklungen in Markt für Windenergie in den Vereinigten Staaten
- Juni 2026: Pattern Energy gab bekannt, dass das SunZia-Projekt vollständig betriebsbereit ist und eine 3.650-MW-Windanlage mit einer 550 Meilen langen HVDC-Übertragungsleitung kombiniert. Der Meilenstein unterstützt das Investitionsargument, große Windkraftanlagen mit dedizierter Übertragung zu koppeln, um regionale Engpässe zu umgehen und Strom an entfernte Lastzentren zu liefern.
- Dezember 2025: NextEra Energy Resources berichtete, rund 2,5 GW an Ökostromverträgen mit Meta Platforms über 11 Stromabnahmeverträge und zwei Energiespeicherverträge erreicht zu haben. Die Struktur des Multi-Projekt-Portfolios unterstreicht die von Hyperscalern getriebene Abnahme als Ankerpunkt für die Bankfähigkeit und unterstützt hybride Vertragsstrategien aus Wind plus Speicher.
- Mai 2024: Vineyard Wind 1 nahm den kommerziellen Betrieb auf und etablierte eines der frühesten großmaßstäblichen US-Offshore-Windprojekte im Betrieb. Der Start liefert operative Referenzdaten für Turbinen der 13-MW-Klasse und verleiht der US-Offshore-Lieferkette und den Genehmigungsverfahren zusätzlichen Schwung.
Markt für Windenergie in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als die in den Vereinigten Staaten installierte Windkraftkapazität definiert, gemessen in Gigawatt (GW), und bezieht sich auf Projekte, die die Inbetriebnahme erreicht haben.
Ausschlüsse aus dem Geltungsbereich: Netzunabhängige Kleinwindanlagen und nicht-elektrische mechanische Windanwendungen sind ausgeschlossen, sofern sie nicht mit einer messbaren Stromerzeugungskapazität verbunden sind.
Segmentierungsübersicht
- Nach Standort
- Onshore
- Offshore
- Nach Turbinenleistung
- Bis zu 3 MW
- 3 bis 6 MW
- Über 6 MW
- Nach Anwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Gemeinschaftsprojekte
- Nach Komponente (qualitative Analyse)
- Gondel/Turbine
- Rotorblatt
- Turm
- Generator und Getriebe
- Systembalance
Datenquellen, Marktgröße und Validierung
Desk Research
Wir begannen mit öffentlichen, nicht kostenpflichtigen Datensätzen, die beschreiben, wie viel Windenergie im Land gebaut und betrieben wird und wie sich dies im Laufe der Zeit verändert. Wichtige Referenzpunkte umfassen in der Regel Quellen wie die U.S. Energy Information Administration, Windmarktberichte des U.S. Department of Energy, Einreichungen bei der Federal Energy Regulatory Commission sowie Statistiken des U.S. Census Bureau und des Handels zu relevanten Ausrüstungsströmen.
Um die Daten in einem einzigen Modell nutzbar zu machen, wurden die veröffentlichten Reihen in eine einheitliche Zeitperspektive normiert (Kalenderjahr, Einheiten und Inbetriebnahmekonventionen) und anschließend auf Lücken bei der Projektzeitplanung überprüft. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandswebseiten wurden genutzt, um Baupläne, typische Turbinengrößen bei aktuellen Projekten und das Tempo der Netzanbindung zu verstehen. Wo öffentliche Angaben begrenzt waren, wurden auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Import- und Export-Datenbank auf Sendungsebene zur Gegenprüfung von Ausrüstungsbewegungen herangezogen. Diese Beispiele sind nicht abschließend; es wurden zusätzliche Quellen gesichtet, um Daten zu erheben, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen konzentrierten sich auf Projektentwickler, Anlageneigentümer, EPC- und O&M-Teilnehmer, Komponentenlieferanten sowie Netz- und Genehmigungsbeteiligte, da jede Gruppe einen anderen Teil des Bauzyklus überblickt. Diese Gespräche halfen dabei, den Inbetriebnahmezeitplan, typische Turbinenleistungen bei aktuellen Projekten, die Aufteilung der Aktivitäten nach Anwendung sowie die Umwandlung der kurzfristigen Pipeline in installierte Kapazität unter realistischen Rahmenbedingungen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 13 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % |
Marktgröße und Prognose
Die grundlegende Größenlogik verwendet einen Top-down-Ansatz, bei dem die national installierte Kapazität aus Inbetriebnahme- und Stilllegungssignalen rekonstruiert und anschließend auf die im Bericht verwendete Marktabgrenzung verteilt wird. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben aus Projektpipelines, multipliziert mit typischen Turbinenleistungsbereichen und der erwarteten Inbetriebnahmekonversion, gefolgt von Kanalprüfungen zur Komponentenverfügbarkeit.
Zu den im Modell verwendeten Eingaben gehören die jährlich und kumulativ installierte Windkapazität, neue Kapazitätszubauten, erwartete Stilllegungen und Repowering-Aktivitäten, durchschnittliche Turbinenleistungen nach aktuellen Baujahrgängen sowie die Aufteilung zwischen Onshore und Offshore, sofern zutreffend. Anwendungshinweise, wie etwa Versorgungsmaßstab gegenüber anderen Projekttypen, werden als Validierungsebene behandelt, damit die Gesamtwerte mit der tatsächlichen Kapazitätsbereitstellung übereinstimmen.
Für die Prognose wird eine Szenarioanalyse verwendet, da das kurzfristige Ergebnis stark vom Genehmigungstempo, der Abarbeitung der Netzanschluss-Warteschlange und dem politischen Timing abhängt, die sich von Jahr zu Jahr verschieben können. Wenn ein Datenpunkt auf detaillierter Ebene fehlt, wird er durch konservative Bandbreiten aufgefüllt, die an aktuellen Projektergebnissen verankert sind; die endgültigen Gesamtwerte werden erst nach konsistenten Prüfungen über alle Quellen hinweg angepasst.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir die Modellresultate mit unabhängigen Signalen vergleichen, darunter staatliche Kapazitätsreihen, gemeldete jährliche Zubauten und glaubwürdige Pipeline-Indikatoren, und überprüfen anschließend alle größeren Sprünge von Jahr zu Jahr. Wenn eine Abweichung nicht durch einen eindeutigen Treiber wie Inbetriebnahmeverzögerungen oder Stilllegungen erklärbar ist, werden die Annahmen erneut überprüft und Folgegespräche eingeleitet, um die Diskrepanz zu klären.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, damit die endgültigen Zahlen auf Eingaben und Berechnungsschritte zurückführbar bleiben. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren politischen Änderungen oder Projektabsagen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenschätzung von Mordor Intelligence für den Markt für Windenergie in den Vereinigten Staaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Windenergie in den USA stimmen häufig nicht überein, selbst wenn der Themenname gleich aussieht, da die Maßeinheit und das, was gezählt wird, die Gesamtsumme schnell verändern können. Unterschiede entstehen auch dadurch, wie die Projektzeitplanung behandelt wird und ob die Zahl die bereits installierte Kapazität oder die mit Ausrüstung und Dienstleistungen verbundenen Ausgaben und Umsätze darstellt.
Belege wie die landbasierten Windzubauten des DOE und Prüfungen der kumulierten Kapazität helfen dabei, die Schätzung von Mordor Intelligence auf der inbetriebnahmebasierten installierten Kapazität in GW zu verankern, anstatt sie mit Projektausgaben, Ausrüstungsverkaufswerten oder umfassenderen Gesamtwerten für erneuerbare Energien zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 161,20 GW (2025) | |
| Branchenforschungsanbieter A | 18,20 Milliarden USD (2024) | Verwendet eine wertbasierte Definition für Windkraft (USD), die Ausrüstungs- und Serviceumsätze widerspiegeln kann und zudem mit Preisannahmen sowie dem Timing von Projektausgaben variieren kann. |
| Branchenverband B | 10,80 Milliarden USD (2023) | Weist jährliche Investitionen für den Ausbau landbasierter Windenergie in einem einzelnen Jahr aus, was ein Aktivitäts- und Ausgabenmaß darstellt und nicht der kumulierten installierten Kapazität entspricht, die bei der kapazitätsbasierten Größenbestimmung verwendet wird. |
Vereinfacht ausgedrückt erklärt sich die Streuung hauptsächlich durch die Wahl der Einheit und der Abgrenzung, da Kapazität in GW, Marktwert in USD und jährliche Investitionen zwar alle real sind, aber unterschiedliche Fragen beantworten. Indem der Geltungsbereich an Inbetriebnahme und installierter Kapazität ausgerichtet und anschließend mit öffentlichen Kapazitätsreihen sowie fachkundigen Angaben zur Projektzeitplanung abgeglichen wird, bleibt die endgültige Zahl reproduzierbar und lässt sich über Aktualisierungen hinweg leichter nachvollziehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Windenergiemarkt der Vereinigten Staaten heute?
Die installierte Kapazität erreichte 2026 167,92 GW und wird voraussichtlich bis 2031 auf 205,93 GW ansteigen.
Welche CAGR wird für den Ausbau der Windenergie in den USA bis 2031 erwartet?
Die Kapazität soll von 2026 bis 2031 mit einer CAGR von 4,17 % wachsen.
Welches Segment wird innerhalb der US-Windenergie am schnellsten wachsen?
Offshore-Projekte werden voraussichtlich bis 2031 eine CAGR von 47,69 % verzeichnen, da Pachtflächen reifen.
Warum sind höhere Turbinen für neue Projekte wichtig?
Rotordurchmesser von rund 170 m und Nabenhöhen von nahezu 110 m treiben Kapazitätsfaktoren über 50 % an Standorten der Klasse 4, was die Stromgestehungskosten (LCOE) auf 26 USD pro MWh senkt.
Was ist die größte Einschränkung für neue Windenergiekapazitäten?
Rückstände bei der Übertragungsnetzanbindung betragen im Durchschnitt 5,2 Jahre und verzögern nahezu 40 % der vorgeschlagenen Megawatt über das Jahr 2027 hinaus.
Wer führt den US-Windenergie-Sektor an?
NextEra Energy Resources ist der größte Eigentümer-Betreiber, gefolgt von Berkshire Hathaway Energy; zusammen verwalten sie 35 % der Betriebskapazität.