
Nordamerika Thermoplaste Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
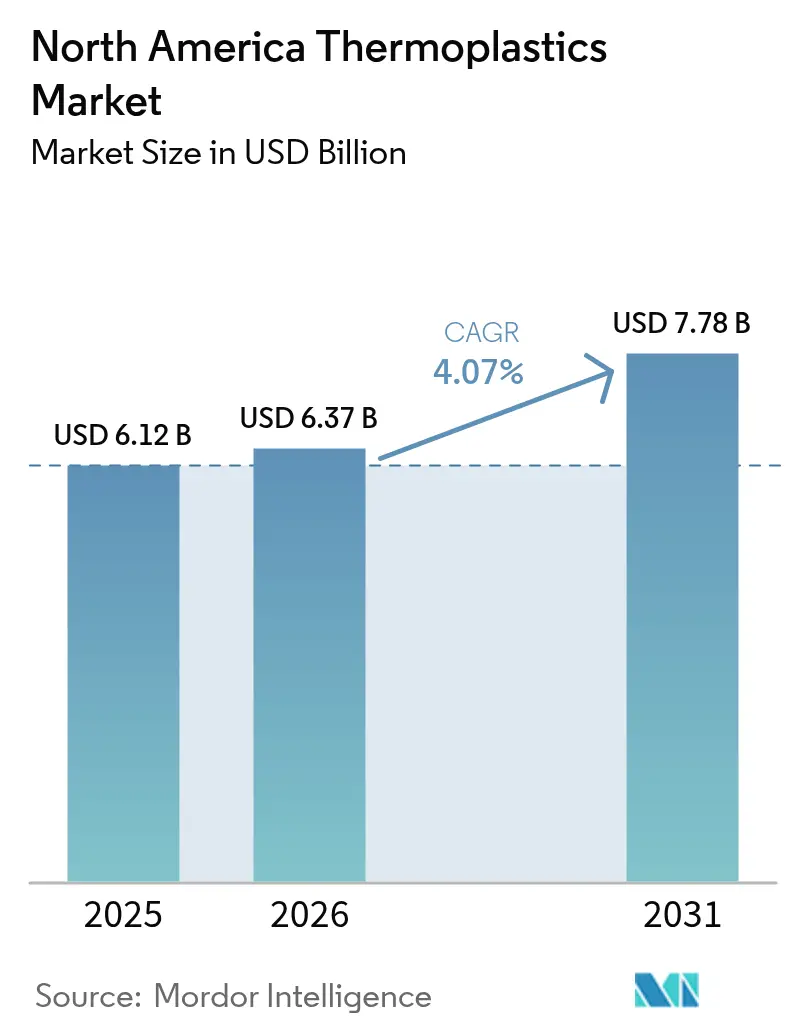
| Marktgröße im Basisjahr (2025) | 6.12 Milliarden US-Dollar |
| Marktgröße (2026) | 6.37 Milliarden US-Dollar |
| Marktgröße (2031) | 7.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.07 % |
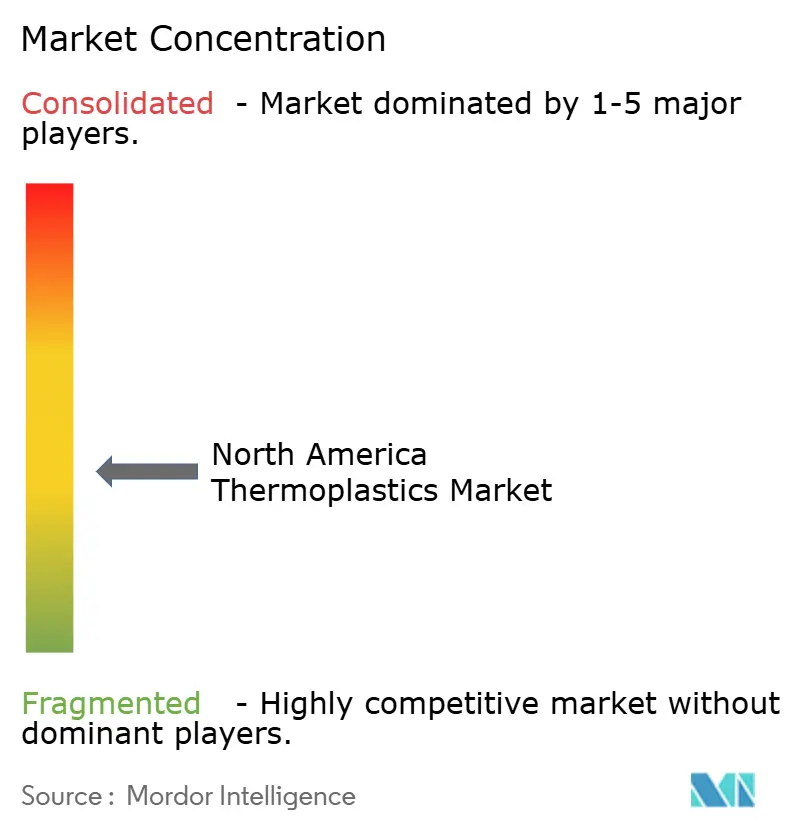
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Thermoplaste Marktanalyse von Mordor Intelligence
Die Marktgröße des Nordamerika Thermoplaste Marktes wird im Jahr 2026 auf USD 6,37 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,12 Milliarden, mit Projektionen für 2031 von USD 7,78 Milliarden, was einem Wachstum von 4,07 % CAGR über den Zeitraum 2026–2031 entspricht. Die Dynamik ist stetig, doch strukturelle Kräfte gestalten die Lieferketten neu. Die Elektrifizierung von Personenkraftfahrzeugen treibt den Einsatz von Konstruktionsharzen in Motorraumbauteilen voran, staatliche Gesetze schreiben höhere Recyclinganteile in Verpackungen vor, und Verarbeiter verlagern ihre Spritzgussanlagen nach Mexiko, um von Zollerleichterungen und niedrigeren Arbeitskosten zu profitieren. Hersteller mit Crackern an der Golfküste monetarisieren weiterhin kostengünstige Ethanströme, während Markeninhaber chemisch recycelte Rohstoffe anstreben, um Kreislaufwirtschaftsverpflichtungen zu erfüllen. Kapazitätserweiterungen bei Hochleistungspolymeren übertreffen jene bei Massenpolymeren, da Kunden aus der Luft- und Raumfahrt sowie der Halbleiterbranche Materialien spezifizieren, die strengeren thermischen und dielektrischen Anforderungen standhalten können. Die Wettbewerbsdynamik begünstigt nun vertikal integrierte Lieferanten, die langfristige Abnahmeverträge sichern und Margen vor Rohstoffschwankungen schützen können.
Wichtigste Erkenntnisse des Berichts
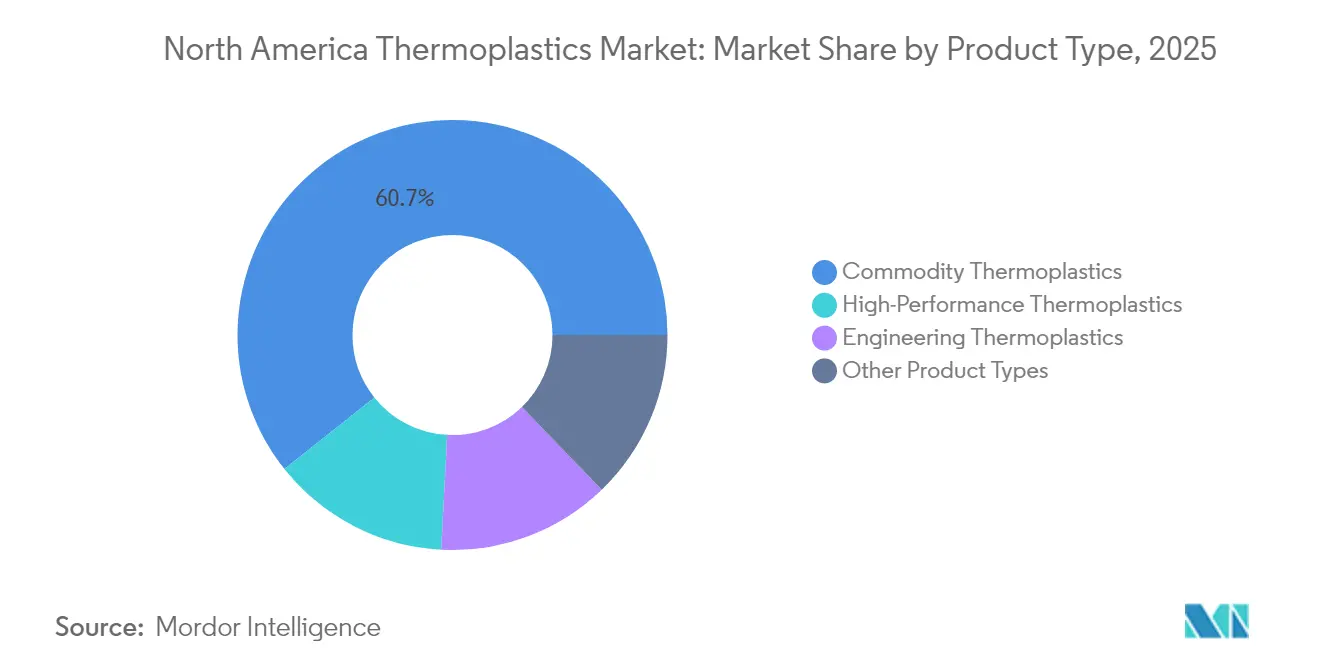
- Nach Produkttyp entfielen im Jahr 2025 60,72 % des Marktanteils des nordamerikanischen Thermoplaste Marktes auf Massenthermoplaste. Hochleistungsthermoplaste verzeichnen bis 2031 einen CAGR von 5,96 %.
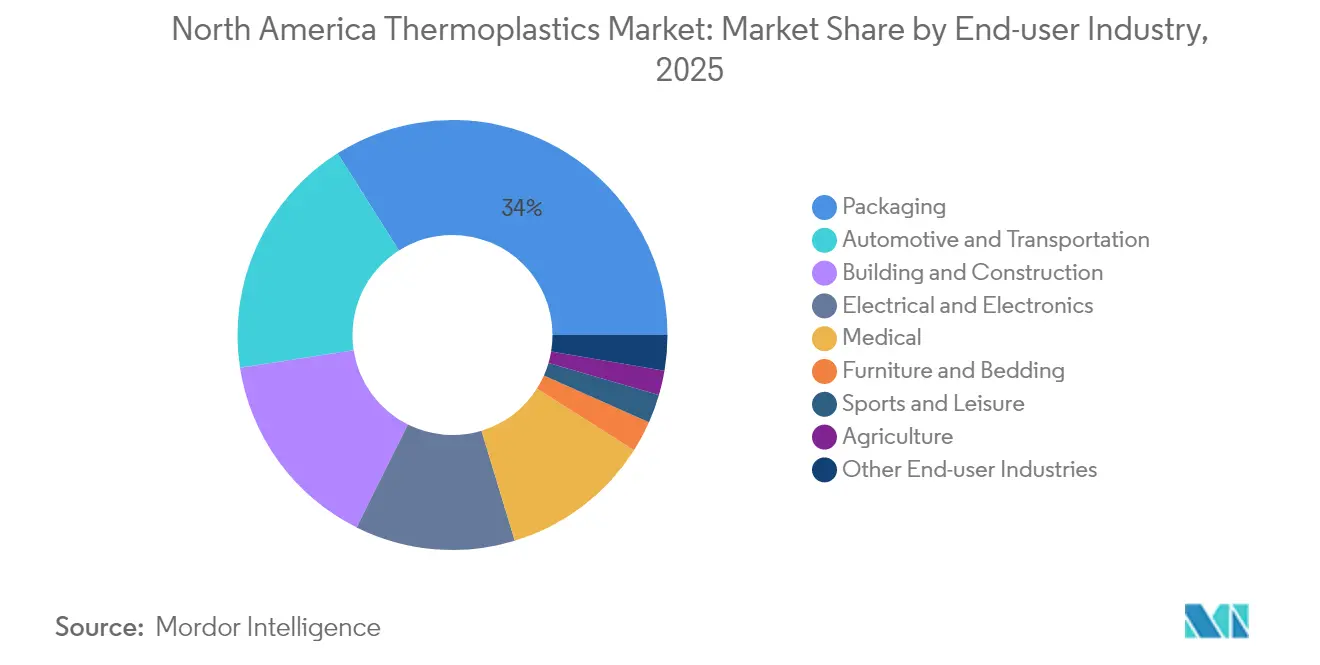
- Nach Endverbraucherbranche erzielte die Verpackungsbranche im Jahr 2025 einen Umsatzanteil von 33,98 %; Medizinprodukte sollen im gleichen Zeitraum mit einem CAGR von 5,89 % wachsen.
- Nach Geografie entfielen im Jahr 2025 71,86 % des Umsatzes auf die Vereinigten Staaten, die bis 2031 voraussichtlich mit einem CAGR von 5,57 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichten Elektrofahrzeugkomponenten | +1.2% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf mexikanische Montagekorridore | Mittelfristig (2–4 Jahre) |
| Verbindliche Vorgaben für Anteile an Post-Consumer-Rezyklaten in Verpackungen | +0.9% | Vereinigte Staaten, angeführt von Kalifornien, Oregon, Colorado und Maine | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung von Kunststoffverarbeitungskapazitäten nach Mexiko | +0.7% | Mexikanische Werke, die regionale Automobil- und Konsumgüterketten beliefern | Mittelfristig (2–4 Jahre) |
| Investitionen in chemisches Recycling zur Sicherung kreislaufwirtschaftlicher Rohstoffe | +0.6% | US-Golfküste mit frühen Pilotprojekten in Kanada | Langfristig (≥ 4 Jahre) |
| KI-gestützte Prozesssteuerung zur Reduzierung von Ausschussraten | +0.4% | Wichtige Spritzgusscluster in den Vereinigten Staaten, Kanada und Mexiko | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten Elektrofahrzeugkomponenten
Batterie-elektrische Plattformen erfordern Leergewichtsreduzierungen von 10–15 %, um die Reichweite bei einer Ladung auf über 480 km zu verlängern. Polyamid 6.6 und Polyphthalamid ersetzen inzwischen Aluminium in Halterungen, Batteriegehäusen und Wärmemanagementteilen, da diese Harze einem Dauerbetrieb bei 150 °C standhalten und dabei eine Gewichtseinsparung von 40 % ermöglichen[1]BASF, „Hochtemperatur-Polyamide für E-Mobilität”, basf.com. SABICs Langfaser-Polypropylenverbundwerkstoff bildet die Grundlage für die Ultium-Batteriewanne von General Motors und bietet eine Steifigkeit, die bisher gestanztem Stahl vorbehalten war. Ein technisches SAE-Papier aus dem Jahr 2024 quantifizierte, dass der Austausch von 50 kg Metall durch Konstruktionskunststoffe die Reichweite um 8–12 km pro Ladung verlängert. Die Automobilhersteller Ford und Stellantis qualifizieren Harzqualitäten nun bereits in der Konzeptionsphase, was die Einführung beschleunigt und das Volumen bei Lieferanten mit nordamerikanischen Compoundierlinien konzentriert.
Verbindliche Vorgaben für Post-Consumer-Rezyklatanteile in US-Bundesstaaten
Kalifornien, Oregon, Colorado und Maine haben Gesetze erlassen, die vorschreiben, dass alle Kunststoffverpackungen bestimmte Recyclingquoten erfüllen müssen, was faktisch einen bundesweiten Mindeststandard schafft, da Markeninhaber SKU-Komplexität vermeiden. Berry Global budgetierte im Jahr 2024 USD 65 Millionen für Upgrades optischer Sortiersysteme, die Mehrschichtfolien in lebensmittelechte Polyethylenströme isolieren. Amcor verpflichtete sich, bis 2025 einen Rezyklatanteil von 30 % in seinen nordamerikanischen Flexverpackungen zu erreichen, was eine jährliche Aufnahme von 120.000 t zertifiziertem PCR-Harz erfordert. PCR-Polyethylen erzielt gegenüber Neuware noch immer Aufpreise von USD 200–400 pro Tonne, ein Abstand, der sich nur verringert, wenn Brent-Rohöl USD 90 pro Barrel übersteigt.
Rückverlagerung von Kunststoffverarbeitungskapazitäten nach Mexiko
Das USMCA gewährt Zollfreiheit für Spritzgussteile, die die 75-%-Regionalinhaltsregeln erfüllen, und Stundenlöhne von rund USD 4,50 in Guanajuato und Nuevo León veranlassen Tier-1-Lieferanten, ihre Spritzgusszellen zu verlagern. Flex-N-Gate, Magna und Lear platzieren Pressen nun innerhalb von 50 km von Endmontagewerken, was die Liefervorlaufzeiten auf 48 Stunden verkürzt. Die mexikanische Produktion macht bereits einen wachsenden Anteil der US-amerikanischen Automobilkomponenten aus, da OEMs ihre Pickup- und SUV-Linien elektrifizieren, was die Nachfrage nach Konstruktionsthermoplastiken gegenüber Massenharzen antreibt.
Investitionen in chemisches Recycling zur Sicherung kreislaufwirtschaftlicher Rohstoffe
Eastman verdoppelte seine Kapazität zur Herstellung von Polyester aus Abfällen in Longview, Texas, auf 200.000 Tonnen pro Jahr mit einer Investition von USD 375 Millionen im Jahr 2024. Brightmark errichtet eine erneuerbare Anlage im Wert von USD 950 Millionen in Thomaston, Georgia, um 400.000 Tonnen pro Jahr PE und PP zu synthetischem Rohöl für die Monomerrückgewinnung zu verarbeiten. Cyclyx eröffnete einen Rohstoffaggregations-Hub im Wert von USD 135 Millionen in Fort Worth, Texas, in Partnerschaft mit ExxonMobil, um kontaminierte Kunststoffe in fortschrittliche Recyclinganlagen zu leiten. Die Markeninhaber Procter & Gamble und Unilever unterzeichneten mehrjährige Take-or-Pay-Verträge für chemisch recyceltes Polyethylen und schützen damit ihre Nachhaltigkeitsbudgets vor der Volatilität von Neuware-Harzen.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Ethan- und Naphtha-Rohstoffpreise | -0.8% | US-Golfküste und Alberta-Cracker | Kurzfristig (≤ 2 Jahre) |
| Steigende Gebühren im Rahmen der erweiterten Herstellerverantwortung | -0.5% | US-Bundesstaaten mit aktiven Gesetzen zur erweiterten Herstellerverantwortung | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Hochpräzisionsspritzguss | -0.6% | Hochpräzisionsspritzgusscluster in den Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Ethan- und Naphtha-Rohstoffpreise
Ethan in Mont Belvieu schwankte im Jahr 2024 aufgrund von Verschiebungen im Begleitgasangebot zwischen USD 0,18 und USD 0,32 pro Gallone[2]US-Energieinformationsbehörde, „Preisgestaltung für Flüssiggase aus Erdgas”, eia.gov. Die an Naphtha gekoppelten Rohölpreise stiegen und verengten die Margen für Händlercracker in Kanada, die auf externe Rohstoffe angewiesen sind. Die integrierten Großkonzerne Dow, Chevron Phillips und ExxonMobil schützten ihre Spreads mit eigenem Ethan. Die Volatilität veranlasst Verarbeiter, vierteljährliche statt jährliche Harzverträge abzuschließen, was das Risiko nachgelagert überträgt und Greenfield-Cracker-Investitionen abschreckt, die eine Amortisationszeit von 15 Jahren benötigen.
Steigende Gebühren im Rahmen der erweiterten Herstellerverantwortung
Oregons Recycling Modernization Act fügt geschätzte jährliche Compliance-Kosten von USD 80 Millionen hinzu, die in Organisationen der Herstellerverantwortung fließen. Einige Verarbeiter absorbieren diese Abgaben, um die Regalpreise zu halten, während andere auf Monomaterialstrukturen umsteigen, die die Recyclingfähigkeitswerte verbessern, aber die Barriereleistung beeinträchtigen. Großakteure wie Amcor und Berry Global amortisieren Gebühren über nationale Netzwerke und vergrößern damit den Kostenvorteil gegenüber mittelgroßen Verarbeitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hochleistungspolymere übertreffen das MassenvolumenMassenthermoplaste hielten im Jahr 2025 einen Anteil von 60,72 % am Nordamerika Thermoplaste Markt. Polyethylen dominiert aufgrund seiner breiten Anwendungen in Folien und Rohren, während Polypropylen in Fahrzeuginnenräumen und Hygiene-Vliesstoffen wächst, da ein Dichtevorsprung von 10 % das Gewicht reduziert. Polyvinylchlorid ist im Bereich Bauinstallationsrohre fest verankert, obwohl die Überprüfung von Chlorchemikalien einige Kommunen dazu veranlasst, Polyethylen zu bevorzugen. Polystyrol ist mit Verboten für Einwegverpackungen konfrontiert, was die Nachfrage dämpft.
Konstruktionspolymere füllen die mittlere Ebene und bedienen Motorraumbauteile, Steckverbinder und Gerätegehäuse. Sie erzielen gegenüber Massenqualitäten Aufpreise von 30–50 % dank verbesserter Wärme- und Schlagzähigkeitsbeständigkeit. Hochleistungsthermoplaste sind die am schnellsten wachsenden Produkte mit einem CAGR von 5,96 %, angetrieben durch die Luft- und Raumfahrt-, Halbleiter- und Medizinsegmente. Polyetheretherketon, Flüssigkristallpolymer und Polyimid halten kontinuierlichen Betriebstemperaturen von ≥ 200 °C stand und bewahren die Maßhaltigkeit unter Wechselbelastungen. Hersteller mit regionalen Compoundierlinien sichern eine schnellere Einführung, da OEMs auf lokale Versorgungskontinuität bestehen.


Nach Endverbraucherbranche:
Medizinprodukte beschleunigen sich, während Verpackungen reifenDie Verpackungsbranche machte im Jahr 2025 33,98 % der Nachfrage aus. Flexible Snackfolien und Standbeutel stellen den Großteil dar, während starre Flaschen und E-Commerce-Polsterungen die Kategorie abrunden. Gesetzliche PCR-Ziele veranlassen Verarbeiter, ihre Linien für höhere Rezyklat-Anteile umzurüsten, was das Wachstum von Neuware-Harzen geringfügig dämpft.
Medizinprodukte sollen bis 2031 jährlich mit einer Rate von 5,89 % wachsen. Einweg-Chirurgieinstrumente, Arzneimittelverabreichungssysteme und implantierbare Polyamide, die die Biokompatibilitätsnormen ISO 10993 erfüllen, bilden die Grundlage dieses Wachstums. Spezialisierte Spritzgießer mit bei der FDA registrierten Reinräumen erzielen überproportionalen Wert und halten zweistellige Betriebsmargen aufrecht. Die Automobilindustrie macht ein beträchtliches Volumen aus, da Batteriegehäuse, Karosserieteile und Innenverkleidungen Metall durch Kunststoffe ersetzen, um die Ziele für den durchschnittlichen Kraftstoffverbrauch von Unternehmen zu erfüllen. Elektro und Elektronik bleiben ein stetiger Abnehmer von UL-94-bewerteten Harzen, wobei der Rollout von 5G die Nachfrage nach Flüssigkristallpolymer in Hochfrequenzsteckverbindern antreibt. Sport, Möbel, Landwirtschaft und Nischenindustrieanwendungen tragen gemeinsam 9 % des Verbrauchs bei und bedienen Artikel von Kunstrasen bis hin zu Tropfbewässerungsschläuchen.
Geografische Analyse
Vereinigte Staaten Thermoplaste Markt
Die Vereinigten Staaten führten 2025 mit einem Anteil von 71,86 % am regionalen Umsatz und werden voraussichtlich bis 2031 eine CAGR von 5,57 % verzeichnen, angetrieben durch den Rohstoffvorteil der Golfküste und angekündigte chemische Recyclingprojekte im Wert von 1,2 Milliarden USD. Der Freeport-Cracker von Dow hat kürzlich eine Polyethylenkapazität von 600.000 t/Jahr hinzugefügt, die auf Verarbeiter ausgerichtet ist, die PCR-Vorgaben erfüllen müssen. Der EPA-Vorschlag, bestimmte PFAS-haltige Fluorpolymere unter CERCLA einzustufen, schafft regulatorische Gegenwind für PTFE-Lieferanten und veranlasst einige Luft- und Raumfahrt-OEMs, nicht fluorierte Alternativen vorab zu qualifizieren. Verpackungen bleiben der größte inländische Absatzmarkt, doch Medizinprodukte gewinnen zunehmend Marktanteile, da Einweginstrumente in Krankenhäusern immer mehr Akzeptanz finden.
Mexiko und Kanada Thermoplaste Markt
Mexiko entwickelt sich zu einem Formgebungszentrum und übernimmt Verarbeitungsaufträge für die Automobil-, Elektronik- und Konsumgüterindustrie. Das USMCA garantiert zollfreien Status für konforme Teile, und die Arbeitskosten liegen bei etwa einem Drittel des US-Niveaus, was Investitionen nach Guanajuato und Nuevo León zieht. Flex-N-Gate und Magna platzieren Pressen in unmittelbarer Nähe zu Montagelinien für Elektrofahrzeuge, was eine sequenzgenaue Lieferung ermöglicht und Lagerbestände reduziert. Technische Thermoplaste profitieren am stärksten, da OEMs bei neuen Elektrofahrzeugplattformen Gewichtseinsparungen anstreben. Kanada trägt einen kleineren Anteil bei, behält jedoch durch integrierte ethangespeiste Cracker in Alberta und einen Automobilkorridor in Ontario strategische Bedeutung. NOVA Chemicals beliefert regionale Folien- und Rohrextruder über zwei Alberta-Cracker mit Polyethylen. Der Automobilcluster in Ontario integriert Polypropylen-Glas-Verbundwerkstoffe in Elektro-Lkw-Fahrgestelle; Magna erprobte eine Heckklappe, die Crashbewertungen erfüllt und dabei 35 % Gewicht einspart. Ein bundesweites Verbot bestimmter Einwegkunststoffe aus dem Jahr 2024 lenkt Polyethylen und Polystyrol in Richtung industrieller Anwendungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungsketten für thermoplastische Kunststoffe in Nordamerika beginnen bei Kohlenwasserstoff-Einsatzstoffen (ethanbevorteilte US-Golfküste und mit Kanada verbundene Naphtha-Ströme), die durch Cracker- und Polymerisationsanlagen zu Standardharzen (PE, PP, PVC, PS) und über Compoundierung und Formulierung in kleinvolumigere, höherspezifizierte Engineering- und Hochleistungsharze fließen. Die Aktivität im Midstream-Bereich wird zunehmend durch zirkuläre Einsatzstoffe geprägt, da Betreiber von fortschrittlichem und mechanischem Recycling sowie Rohstoffsammler zertifizierte Recyclingströme liefern, die Markeninhaber und Verarbeiter zur Erfüllung von Vorgaben zum Rezyklatanteil in Verpackungen nutzen, wobei grenzüberschreitende Bewegungen von Teilen und Sekundärpolymeren durch das USMCA unterstützt werden.
Nachgelagert verkaufen Harzhersteller an große Verarbeiter und OEMs, die die Endmärkte Verpackung, Automobil, Medizintechnik sowie Elektro- und Elektronik bedienen, sowie über Distributoren an kleinere Verarbeiter. Mexiko übernimmt weiterhin Verarbeitungsaufträge, die mit regionalen Automobilmontagekorridoren verbunden sind. Jüngste Veränderungen im Netzwerk verdeutlichen sowohl Spezialisierung als auch Konsolidierung. Röhm hat an seiner Methylmethacrylat-Anlage in Bay City, Texas, den vollständigen industriellen Betrieb mit LiMA-Technologie erreicht und damit die regionale Monomerversorgung für PMMA-Ketten erweitert, während INEOS Styrolution die dauerhafte Schließung seines Polystyrol-Standorts in Channahon, Illinois, bis zum vierten Quartal 2026 angekündigt hat, wodurch sich die PS-Versorgung auf weniger Werke konzentriert und die Bedeutung von Logistik, Lagerhubs und qualifizierten Alternativmaterialien für Käufer zunimmt.
Wettbewerbslandschaft
Der Nordamerika Thermoplaste Markt ist mäßig fragmentiert. Die fünf größten Hersteller, darunter LyondellBasell und Dow, verfügen über erhebliche Polyolefinkapazitäten, während die Konstruktions- und Hochleistungssegmente auf 15–20 Speziallieferanten verteilt bleiben. Integrierte Großkonzerne nutzen eigene Ethan- und Propylenströme, um Händlercracker bei Preisspitzen zu unterbieten, wie der Anstieg von Ethan auf über USD 0,30/Gallone im zweiten Quartal 2024 belegt. Spezialisten betten Design-Engineering-Teams in OEM-Zentren ein, sichern Harzqualitäten vor der Werkzeugfertigung und sichern sich Margenschutz. Kleinere Innovatoren gehen Joint Ventures mit Markeninhabern ein, um Rohstoffe zu sichern und den Massenwarenverkauf zu umgehen. Ihre Closed-Loop-Vereinbarungen umgehen traditionelle Händler und könnten die Spotharsliquidität im Laufe der Zeit unter Druck setzen.
Marktführer der Nordamerika Thermoplaste Branche
Dow
LyondellBasell
Exxon Mobil Corporation
BASF
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Thermoplaste Markt
- 3M
- Arkema
- Asahi Kasei Corporation
- BASF
- Celanese Corporation
- Chevron Phillips Chemical Company
- Covestro AG
- Dow
- DSM
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- INEOS
- LANXESS
- LG Chem
- LyondellBasell
- Mitsubishi Engineering-Plastics Corporation
- Polyplastics Co.
- Röchling
- SABIC
- Solvay
- TEIJIN LIMITED
Lesen Sie die Analyse der Nordamerika Thermoplaste-Unternehmen

Marktchancen und Zukunftsaussichten
Zirkuläre Polymere und vorschriftskonforme Verpackungsstrukturen bleiben ein primäres Handlungsfeld für Anbieter und Verarbeiter thermoplastischer Kunststoffe, da Programme zur erweiterten Herstellerverantwortung und zum Rezyklatanteil von der Gesetzgebung in die Umsetzung übergehen. Ein kurzfristiges Nachfragesignal ist der kalifornische SB 54, für den die Circular Action Alliance im Juni 2026 den Programmplan eingereicht und die öffentliche Kommentierung bis Mitte August 2026 geöffnet hat. Dies treibt die Wertschöpfungsketten für Verpackungen hin zu dokumentierter PCR-Beschaffung, Massenbilanz-Nachweisführung und strengeren Qualitätsspezifikationen. Die Inbetriebnahme der dritten Anlage für fortschrittliches Recycling durch ExxonMobil in Baytown, Texas (Februar 2026), erweitert die zirkuläre Rohstoffbasis auf industriellem Maßstab, was Markeninhaber unterstützt, die von Spotkäufen zu vertraglich gebundenen Volumina für zertifiziertes zirkuläres PE und PP übergehen.
Auf der Angebotsseite sind Chancen zunehmend an gezielte Kapazitäts- und Lokalisierungsmaßnahmen gebunden statt an breite Standardproduktexpansionen. Mitsubishi Chemical hat eine Erweiterung seiner Produktionskapazität für technische Kunststoffe in Pennsylvania angekündigt (Juli 2026), was der Präferenz von OEMs für lokal compoundierte und qualifizierte Materialien in den Bereichen Automobil, Elektro- und Elektronik sowie Medizintechnik entspricht, wo Änderungskontrolle und Lieferzeiten von Bedeutung sind. In den Bereichen Standardkunststoffe und Vinylketten hat Shintech Louisiana eine mehrere Milliarden US-Dollar schwere Erweiterung des Komplexes in Iberville Parish angekündigt (März 2026), was die Rolle integrierter regionaler Anlagen bei der Sicherung der Verfügbarkeit von Monomeren und Harzen für Bau und Verpackung stärkt. Verarbeiter, die ihre Extrusionskapazität aufrüsten, etwa bei auf LDPE-Folien ausgerichteten Linien, schaffen ebenfalls Raum für Spezialqualitäten, die Rezyklatanteile mit geringeren Leistungseinbußen verarbeiten können.
Recent Industry Developments in Nordamerika Thermoplaste Markt
- Juli 2026: Mitsubishi Chemical kündigte eine Erweiterung seiner Produktionskapazität für technische Kunststoffe an seinem Standort in Pennsylvania an. Das Unternehmen erwartet, dass dies kürzere Lieferzeiten und lokale Qualifizierungszyklen für Automobil-, Elektro- und Elektronikanwendungen sowie andere Anwendungen unterstützt, die auf eine konsistente Versorgung mit compoundierten Harzen in ganz Nordamerika angewiesen sind.
- Februar 2026: ExxonMobil nahm seine dritte Anlage für fortschrittliches Kunststoffrecycling im Komplex Baytown, Texas, in Betrieb und erhöhte damit die jährliche Verarbeitungskapazität für Kunststoffabfall am Standort auf etwa 250 Millionen Pfund. Der zusätzliche Durchsatz soll die Verfügbarkeit zirkulärer Einsatzstoffe stärken, die zur Herstellung zertifizierter Polymere für Verpackungen und Konsumgüter verwendet werden, und unterstützt damit Markeninhaber, die Ziele für den Rezyklatanteil verfolgen.
- Februar 2025: Dow investierte 500 Millionen US-Dollar in die Erweiterung seines Polyethylen-Komplexes in Freeport, Texas, um 300.000 t/Jahr und den Aufbau einer Linie am Standort zur Verwertung von 50.000 t/Jahr gebrauchter Folien zu lebensmitteltauglichem Harz. Die Investition verbindet Neuware-PE-Kapazität mit zirkulärer Harzproduktion an einem Standort und hilft Verarbeitern, Compliance-Anforderungen zu erfüllen, während die Versorgung an der Golfküste verankert bleibt.


Nordamerika Thermoplaste Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die mit thermoplastischen Harzen erzielt werden, die in Nordamerika verkauft und eingesetzt werden, gezählt an dem Punkt, an dem das Harz an Verarbeiter und Endnutzer zur Verarbeitung zu Fertigprodukten geliefert wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen duroplastische Kunststoffe sowie fertige Kunststoffprodukte aus, bei denen der Harzwert nicht auf konsistente, wiederholbare Weise abgetrennt werden kann.
Übersicht der Segmentierung
- Nach Produkttyp
- Massenthermoplaste
- Polyethylen (PE)
- Polypropylen (PP)
- Polyvinylchlorid (PVC)
- Polystyrol (PS)
- Konstruktionsthermoplaste
- Polyamid (PA)
- Polycarbonat (PC)
- Polymethylmethacrylat (PMMA)
- Polyoxymethylen (POM)
- Polyethylenterephthalat (PET)
- Polybutylenterephthalat (PBT)
- Acrylnitril-Butadien-Styrol (ABS) / SAN
- Hochleistungsthermoplaste
- Polyetheretherketon (PEEK)
- Flüssigkristallpolymer (LCP)
- Polytetrafluorethylen (PTFE)
- Polyimid (PI)
- Sonstige Produkttypen (PPE, PSU, PEI, PPS, ETFE, PFA, FEP, PBI)
- Massenthermoplaste
- Nach Endverbraucherbranche
- Verpackung
- Bauwesen und Konstruktion
- Automobil und Transport
- Elektro und Elektronik
- Sport und Freizeit
- Möbel und Bettwaren
- Landwirtschaft
- Medizin
- Sonstige Endverbraucherbranchen
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, den historischen Kontext aufzubauen und sinnvolle Eingabebereiche zu erstellen, bevor die Modellberechnungen abgeschlossen wurden. Wir stützten uns auf öffentliche und offizielle Quellen wie das US Census Bureau, Handelsdaten der US International Trade Commission, den US Geological Survey und Statistics Canada, um Produktionsindikatoren, Handelsströme und industrielle Aktivitäten im Zusammenhang mit dem Harzverbrauch zu verstehen.
Um die Annahmen fundiert zu halten, wurden zusätzliche Überprüfungen anhand von Quellen wie peer-reviewten Fachzeitschriften für Polymere und Werkstoffe, Zoll- und Tarifplänen sowie Branchen- und Verbandsveröffentlichungen vorgenommen, die Muster der Harznutzung und Substitutionstrends beschreiben. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden ebenfalls zur Validierung von Kapazitätserweiterungen, Stilllegungen und Preiskommentaren genutzt und anschließend durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Datenbank mit Import- und Exportsendungen auf Einzelsendungsebene ergänzt, um Richtungsbewegungen bei Bedarf zu bestätigen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung der Recherche herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Nachfragetreibern und Preislogik durch Interviews und kurze Umfragen mit Harzherstellern, Compoundeuren, Distributoren und großen verarbeitenden Kunden entlang der Lieferketten für Verpackung, Bau und Automobil. Wir nutzten diese Gespräche auch, um länderspezifische Aufteilungen zwischen den Vereinigten Staaten, Kanada und Mexiko zu überprüfen und Lücken zu schließen, in denen öffentliche Daten die Zusammensetzung der Harzfamilien nicht eindeutig trennen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 13 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 47 % |
Marktgrößenbestimmung & Prognose
Der zentrale Ansatz zur Größenbestimmung ist eine Top-Down-Rekonstruktion, bei der die Harznachfrage aus der Endnutzungsaktivität in Nordamerika und Handelssignalen aufgebaut und anschließend anhand beobachteter Preisspannen in einen Wert übersetzt wird. In der Praxis gehen wir von länderspezifischen Indikatoren und Nutzungsmustern aus und wenden dann Umrechnungsfaktoren an, die widerspiegeln, wie viel thermoplastisches Harz typischerweise pro Ausstoßeinheit in wichtigen Fertigungsströmen verbraucht wird.
Um die Gesamtwerte realistisch zu halten, wird das Modell durch selektive Bottom-Up-Näherungen bestätigt, etwa durch stichprobenbasierte Umsatzaggregationen von Lieferanten, Kanal-Feedback zu Volumina und Prüfungen aus ASP mal Volumen für große Harzfamilien, die anschließend zur Anpassung von Ausreißern genutzt werden. Zu den wichtigsten Eingaben zählen Harzpreisbewegungen nach Polymerfamilie, Signale des sichtbaren Verbrauchs (Produktion plus Importe minus Exporte), Indikatoren für Verpackungs- und Bauaktivität, Trends bei der Automobilproduktion sowie Veränderungen beim Rezyklatanteil und bei Substitutionen, die die Neuware-Harzintensität verändern können.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit der Ausblick unterschiedliche Pfade für Industrieproduktion, Bauausgaben und Harzpreise widerspiegeln kann, gefolgt von einer Bestätigung durch Fachexperten, welches Szenario den erwarteten Betriebsbedingungen am besten entspricht. Wo Bottom-Up-Prüfungen eine fehlende Unternehmensabdeckung aufwiesen, wurden Lücken durch die Anwendung konservativer Skalierungsfaktoren basierend auf bekannter Kapazität, Produktmix und Vertriebsreichweite behandelt, statt einheitliche Anteile anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfebenen, damit die endgültige Zahl auf klare Eingaben zurückgeführt werden kann. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Handelsbilanzen, angekündigten Kapazitätsänderungen und öffentlicher Preisentwicklung und untersuchen dann größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird genutzt, um Annahmen zu hinterfragen und Berechnungen erneut zu überprüfen, und Experten werden erneut kontaktiert, wenn ein Datenpunkt die Gesamtwerte wesentlich verändert oder der implizierte Preis bzw. das Volumen unstimmig erscheint. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden zum Zeitpunkt des Kaufs die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für thermoplastische Kunststoffe in Nordamerika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für thermoplastische Kunststoffe in Nordamerika können weit voneinander abweichen, da derselbe Begriff oft für unterschiedliche Anwendungsgrenzen und Preisbasen verwendet wird. Unterschiede entstehen auch dadurch, ob eine Zahl aus Nachfragesignalen auf Harzebene, aus Umsätzen mit Fertigprodukten oder aus gemischten Kunststoffgruppierungen aufgebaut wird, die nicht direkt vergleichbar sind.
Durch die Verfolgung von Signalen des sichtbaren Verbrauchs auf Harzebene und die jährliche Aktualisierung der Preisspannen der Polymerfamilien hält Mordor Intelligence den Wert an eine Harzangebotsgrenze gebunden, statt Umsätze aus fertigen Kunststoffteilen einzumischen, was Gesamtwerte aufblähen kann. Lücken zeigen sich auch, wenn eine Studie Duroplaste neben Thermoplasten einbezieht, eine aggressive Preissteigerung über den gesamten Zeitraum anwendet oder ein anderes Währungstiming und Basisjahr verwendet, das den Ausgangspunkt verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,12 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 54,96 Mrd. USD (2024) | Diese Schätzung scheint eine deutlich breitere Wertgrenze zu verwenden, die fertige Kunststoffwaren oder einen breiteren Kunststoffkorb einschließen kann, zuzüglich eines anderen Basisjahres, was sie deutlich höher macht als eine auf das Harzangebot fokussierte Betrachtung. |
| Branchenverband B | 6,37 Mrd. USD (2026) | Der Wert liegt nahe beieinander, wird jedoch für ein anderes Jahr angegeben, und kleine Unterschiede können sich aus der Verwendung einer einzigen gemischten Harzpreisannahme und einer weniger expliziten Trennung von Importen und Exporten bei Prüfungen des sichtbaren Verbrauchs ergeben. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Anwendungsgrenzen und die Wahl des Jahres und wird dann durch die Art der Preisbehandlung über die Harzfamilien hinweg verstärkt. Wird der Markt auf Harzangebotsebene mit klaren Handels- und Nachfrageprüfungen gehalten, lässt sich das Ergebnis leichter nachvollziehen und aktualisieren, sobald neue Kapazitäts-, Handels- und Preissignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Umsatzwert des Nordamerika Thermoplaste Marktes?
Der Nordamerika Thermoplaste Markt wird im Jahr 2026 auf USD 6,37 Milliarden geschätzt und soll bis 2031 USD 7,78 Milliarden erreichen.
Welche Produktkategorie wächst am schnellsten?
Hochleistungsthermoplaste sollen bis 2031 mit einem CAGR von 5,96 % führen, angetrieben durch die Nachfrage aus der Luft- und Raumfahrt-, Halbleiter- und Medizinbranche.
Wie bedeutend sind die Vereinigten Staaten beim regionalen Verbrauch?
Das Land macht 71,86 % des Umsatzes aus und soll bis 2031 mit einer Rate von 5,57 % wachsen.
Welcher regulatorische Trend treibt die Nachfrage nach recyceltem Harz an?
Staatliche Gesetze, wie Kaliforniens SB 54, schreiben bis 2030 einen PCR-Anteil von 30 % in Kunststoffverpackungen vor und veranlassen Verarbeiter, chemisch oder mechanisch recycelte Rohstoffe zu sichern.
Welche Endverbraucherbranche weist die höchste Wachstumsrate auf?
Medizinprodukte sollen bis 2031 einen CAGR von 5,89 % verzeichnen, angetrieben durch die Einführung von Einweg-Chirurgieinstrumenten und implantierbaren Thermoplastkomponenten.
Wie reagieren die großen Hersteller auf Kreislaufwirtschaftsziele?
Unternehmen wie Eastman, Dow und ExxonMobil bauen Kapazitäten für molekulares Recycling und Pyrolyserecycling aus und schließen langfristige Abnahmeverträge mit Markeninhabern ab.
Seite zuletzt aktualisiert am:



