
Hochtemperatur-Thermoplast-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
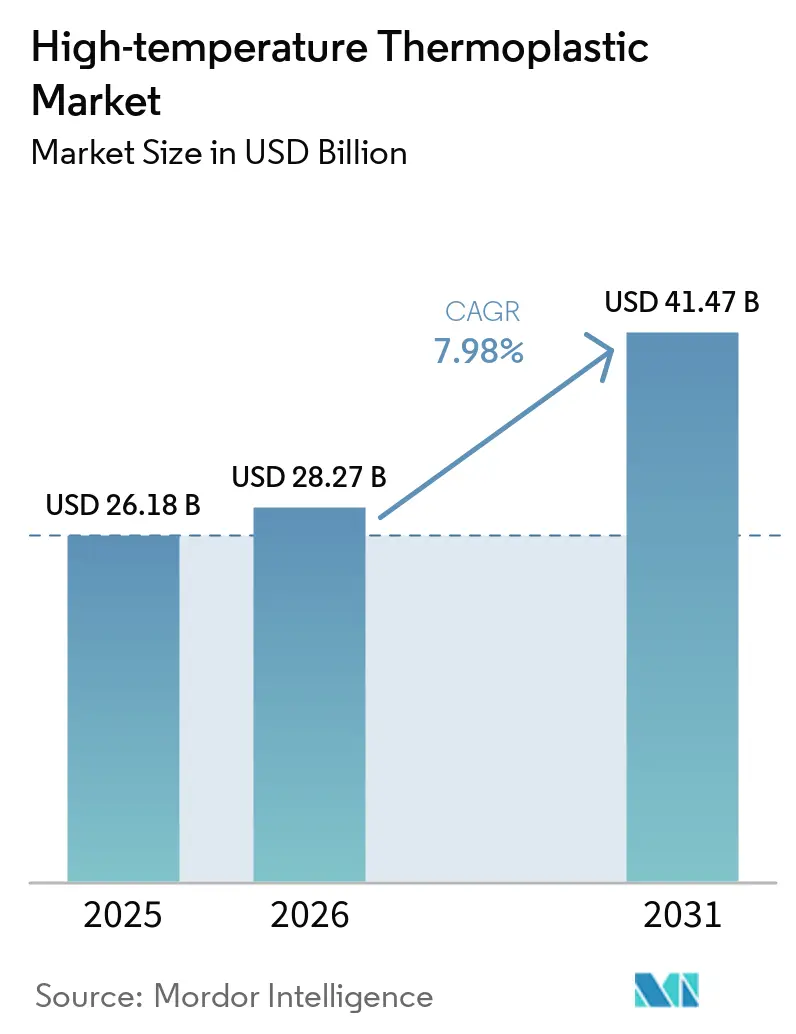
| Marktgröße (2026) | 28.27 Milliarden US-Dollar |
| Marktgröße (2031) | 41.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hochtemperatur-Thermoplast-Marktanalyse von Mordor Intelligence
Die Größe des Hochtemperatur-Thermoplast-Marktes wird im Jahr 2026 auf 28,27 Milliarden USD geschätzt und wächst gegenüber dem Wert von 26,18 Milliarden USD im Jahr 2025, wobei die Prognosen für 2031 einen Wert von 41,47 Milliarden USD zeigen, was einem Wachstum von 7,98 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage nimmt zu, da diese Polymere Dauertemperaturen über 200 °C standhalten und dabei ihre Festigkeit behalten – eine wesentliche Eigenschaft für Elektrofahrzeugbatterien, miniaturisierte Elektronik und leichte Luft- und Raumfahrtstrukturen. Elektrifizierung, 5G-Ausbauten und Rekordraten beim Flugzeugbau schaffen zusammen eine höhere Nachfrage nach größeren Produktionsvolumina in der Lieferkette. Die Bereitschaft auf der Angebotsseite verbessert sich ebenfalls, da wichtige Harzproduzenten zusätzliche Kapazitäten im Asien-Pazifik-Raum erschließen und damit die Vorlaufzeiten für regionale Weiterverarbeiter und Erstausrüster verkürzen. Dennoch stellt die Kostenvolatilität bei Spezialmonomeren und Energie kleinere Marktteilnehmer weiterhin vor Herausforderungen, denen die Größenordnung fehlt, um Inputschwankungen abzusichern. Das Ergebnis ist eine ausgewogene, jedoch lebhafte Branche, die technologische Führerschaft, regionalisierte Fertigung und geschlossene Produktentwicklungskreisläufe belohnt.
Wichtigste Erkenntnisse des Berichts
- Nach Polymertyp entfiel auf PEEK im Jahr 2025 ein Marktanteil von 45,35 % am Markt für Hochtemperatur-Thermoplaste, während für PEKK bis 2031 ein CAGR von 10,78 % prognostiziert wird.
- Nach Molekularstruktur hielten semikristalline Typen im Jahr 2025 einen Anteil von 71,10 % an der Marktgröße für Hochtemperatur-Thermoplaste; amorphe Typen verzeichnen bis 2031 den höchsten CAGR von 7,99 %.
- Nach Endverbraucherbranche führte das Automobilsegment im Jahr 2025 mit einem Umsatzanteil von 32,30 %; für Medizin und Gesundheitswesen wird bis 2031 ein CAGR von 9,72 % prognostiziert.
- Nach Region dominierte Asien-Pazifik im Jahr 2025 mit 39,05 % den Markt für Hochtemperatur-Thermoplaste und soll bis 2031 mit einem CAGR von 8,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichten Automobilkomponenten | +2.1% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum durch Miniaturisierung der Elektronik und Hochtemperatur-Leiterplattenanwendungen | +1.8% | Asien-Pazifik als Kernmarkt, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage aus der Luft-, Raumfahrt- und Verteidigungsindustrie | +1.5% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hohe Nutzung im 3D-Druck und in der additiven Fertigung | +1.2% | Global, mit früher Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus dem Gesundheitswesen | +0.9% | Global, mit führenden Premiummärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten Automobilkomponenten
Elektrofahrzeuge benötigen Harztypen, die Batteriepack-Temperaturen, Flammeneinwirkung und dauerhaften Vibrationen standhalten. SABIC's NORYL NHP8000VT3 liefert eine CTI PLC0-Bewertung, die zum Schutz von 800-Volt-Antriebsstrangarchitekturen vor Kriechstromausfällen beiträgt. Der Bluebus-Elektrobus von 2024 integrierte ein thermoplastisches Batteriegehäuse, das gegenüber einer Aluminiumhülle Masse einspart und gleichzeitig die Brandschutzgrenzwerte übertrifft. Tesla spezifizierte rund 9 kg PEEK pro Optimus-Gen2-Humanoidentroboter und reduzierte das Gesamtgewicht um 10 kg, was die Vielseitigkeit des Polymers jenseits von Fahrzeugen beweist. Automobilhersteller, die auf größere Reichweiten und schnelleres Laden abzielen, kombinieren diese Beispiele, um eine strukturelle Verlagerung hin zu fortschrittlichen Thermoplasten zu bestätigen.
Wachstum durch Miniaturisierung der Elektronik und Hochtemperatur-Leiterplattenanwendungen
Schrumpfende Formfaktoren erhöhen den Wärmefluss der Bauteile und treiben die Platinentemperaturen beim Reflow-Löten über 300 °C. Polyimidfolie behält ihre Dimensionsstabilität und entspricht dem Wärmeausdehnungskoeffizienten von Kupfer, was die Delamination in hochdichten Schaltkreisen reduziert. Der IEEE-Fahrplan für heterogene Integration kennzeichnet Hochtemperatur-Thermoplaste als kritische Die-Attach- und Underfill-Materialien für Chiplet-Packaging, was eine weitere Transistorskalierung ermöglicht[1]. Da Rechenzentrumsbetreiber höhere Rack-Leistung anstreben und sich 5G-Funksysteme verbreiten, spezifizieren Platinenhersteller Polymere, die schnelle Thermozyklen ohne Versprödung überstehen. Asien-pazifische Foundries richten bereits zusätzliche Laminierlinien ein, was auf einen kurzfristigen Bedarf hindeutet, der regionalen Harzlieferanten zugutekommen wird.
Wachsende Nachfrage aus der Luft-, Raumfahrt- und Verteidigungsindustrie
Zivile und militärische Flugzeughersteller setzen verstärkt auf Thermoplastverbundrippen, -klammern und -außenhäute, um Stückzahlerhöhungen mit einem Ziel von 100 Schmalrumpfflugzeugen pro Monat zu unterstützen. Arkema und Hexcel produzierten 2024 die erste qualifizierte PEKK-basierte Primärstruktur und bewiesen damit die industrielle Reife für Flugzeugteile. Boeings 14.400 m² großes Advanced Composite Fabrication Center in Arizona wird Ende 2025 den Beharrungszustand erreichen und damit die nordamerikanische Führungsrolle festigen. PEEK und PEI erfüllen bereits FAR 25.853 ohne zusätzliche Flammschutzmittel, was Sekundärbehandlungen entfallen lässt und die Montage beschleunigt. Zertifizierungshürden schrecken neue Marktteilnehmer ab, doch sobald diese überwunden sind, sichern sie jahrzehntelange Umsatzströme, was die langfristige Wirksamkeit dieses Treibers stärkt.
Hohe Nutzung im 3D-Druck und in der additiven Fertigung
EOS-Laser sintern PEKK-Pulver mit wiederholbarer Porositätskontrolle zu Flugzeughalterungen, während Markforged Endlosfaser-Thermoplaste für Roboter-Endeffektor in kleinen Losgrößen verarbeitet. Heißisostatisches Pressen verbessert gedruckte PEEK-Verbundwerkstoffe um 46 % in der Biegesteifigkeit und um 30 % in der Interlaminarchersteifigkeit, wodurch sich die Lücke zu gespritzten Teilen verringert. Maßgeschneiderte Implantate, die auf die Anatomie des Patienten abgestimmt sind, sowie flugtaugliche Leitungen mit integrierten Versteifern machen die additive Fertigung zu einem starken mittelfristigen Wachstumstreiber.
Steigende Nachfrage aus dem Gesundheitswesen
Orthopädische und kraniale Implantate sind aufgrund der Biokompatibilität und Röntgentransparenz auf PEEK angewiesen. Evonik's VESTAKEEP Fusion, das biphasisches Kalziumphosphat einbettet, steigerte die Osteoblastenanhaftung um mehr als 30 % gegenüber Standard-PEEK. Einweg-Operationswerkzeuge bevorzugen amorphes PSU und PESU für Dampfsterilisationszyklen und klare Sichtlinien. Die globale Alterung der Bevölkerung und minimalinvasive Eingriffe sichern ein stetiges Wachstum und positionieren das Gesundheitswesen als dauerhaften langfristigen Volumenbeitragenden.
Hemmnisfaktor-Wirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoff- und Compoundierungskosten | -1.4% | Global, mit besonders starker Auswirkung in kostensensitiven Märkten | Kurzfristig (≤ 2 Jahre) |
| Recycling- und Kreislaufwirtschaftsherausforderungen | -0.8% | Europa und Nordamerika führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Kapitalintensive Hochtemperatur-Verarbeitungsanlagen | -0.6% | Global, mit höheren Hürden in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoff- und Compoundierungskosten
Spezialmonomere sehen sich engen Marktbilanzen und geopolitischen Störungen ausgesetzt. Der Verbundharzhersteller AOC erhöhte die Preise für Vinylestergemische im Jahr 2024 um 200 EUR pro Tonne und gab damit Energiekostensteigerungen an die Lieferkette weiter. Medizinproduktehersteller, die mit PTFE-Engpässen konfrontiert waren, sahen sich gezwungen, die Fluorpolymerextrusion zu vertikalisieren, um die Versorgung zu sichern. Hochtemperatur-Doppelschneckenextruder und Formtemperatur-Regelgeräte, die für über 400 °C ausgelegt sind, erfordern Investitionskapital, das kleinere Unternehmen nicht ohne Weiteres aufbringen können. Solange die Stückkosten nicht sinken, werden preissensitive Segmente weiterhin auf technische Kunststoffe oder Aluminium ausweichen.
Recycling- und Kreislaufwirtschaftsherausforderungen
Die geschlossene Rückgewinnung von PEEK, PEKK und PPS bleibt komplex, da Restglas- oder Kohlenstofffasern das Molekulargewicht verschlechtern. Forschern gelang die Depolymerisation von PEEK mit Schwefelnukleophilen zu sauberen Monomerströmen, die Hochskalierung ist jedoch unbewiesen[2]. Röchling stellte 10 Millionen EUR für sein Nachhaltigkeitszentrum bereit, um 10.000 Tonnen Abfall pro Jahr mechanisch aufzubereiten, muss jedoch für kritische Eigenschaften immer noch recycelte Flocken mit Neuware mischen. Der regulatorische Druck hinsichtlich eines Mindestanteils an Recyclingmaterial nimmt in Europa und Nordamerika zu, was Compliance-Kosten verursacht und in einigen Anwendungen Leistungskompromisse erzwingt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
PEEK-Dominanz sieht sich PEKK-Innovation gegenüberPEEK hielt im Jahr 2025 einen Marktanteil von 45,35 % am Hochtemperatur-Thermoplast-Markt. Eine Zugfestigkeit von nahezu 115 MPa und eine Dauergebrauchstemperatur von rund 260 °C halten das Polymer auf den meisten Qualifizierungsteillelisten. Luft- und Raumfahrt-Sitzrahmen, Wirbelkörperkäfige und Halbleiter-Wafer-Handhabungskomponenten verlassen sich auf diese Erfolgsbilanz. Die geringere Kristallisationsgeschwindigkeit von PEKK unterstützt die schichtweise Fusion in der additiven Fertigung – eine Eigenschaft, die seiner CAGR von 10,78 % zugrunde liegt. Arkemas Lizenzvertrag mit SEQENS ermöglicht die Rückwärtsintegration von Anodenmaterial-Rohstoffen und reduziert damit die Anfälligkeit für Versorgungsschocks.
Auch Werkstoffe der zweiten Reihe schreiten voran. Flüssigkristallpolymer-Typen mit einer Glasübergangstemperatur über 280 °C erfüllen die Anforderungen an die Steckverbinder-Stiftdichte der nächsten Generation in 5G-Basisstationen. Ultrahochmolekulares Polybenzimidazol wird in Bohrlochmanschetten bei 350 °C eingesetzt, wird jedoch eher in Kilogramm als in Tonnen gehandelt. Insgesamt begrenzen diese Spezialitätsnischen die Kommoditisierung und sichern Premiummargen im gesamten Hochtemperatur-Thermoplast-Markt.


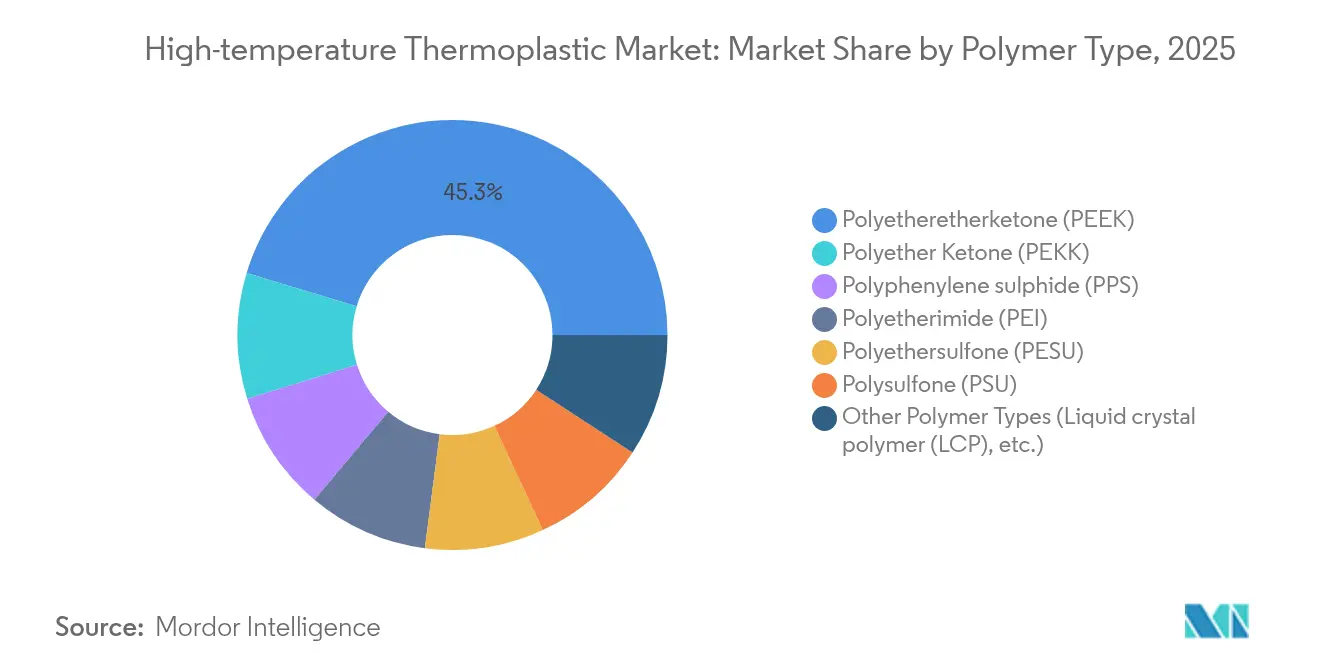
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Molekularstruktur:
Stärke semikristalliner Typen versus Vielseitigkeit amorpher TypenSemikristalline Typen machten im Jahr 2025 71,10 % des gesamten Marktes für Hochtemperatur-Thermoplaste aus, da ihre geordneten Domänen einen hohen Elastizitätsmodul, hervorragende Barriereeigenschaften und langfristige Kriechbeständigkeit verleihen. Kohlenstofffaserverstärkte PEKK-Paneele mit einem Faservolumenanteil von 60 % behalten bei 150 °C einen Biegeelastizitätsmodul von über achtzig Gigapascal. Solche Eigenschaften sind unverzichtbar für Flügel-Zugangstüren in der Luft- und Raumfahrt sowie für Unterfahrschutzplatten von Elektrofahrzeugen, die Steinschlägen ausgesetzt sind. Amorphe Varianten wachsen mit einem CAGR von 7,99 % aufgrund optischer und verarbeitungstechnischer Vorteile.
PESU-Pulver löst sich in Dimethylacetamid auf und ermöglicht die Aufbringung sprühbeschichteter Korrosionsschutzschichten auf Stahlbehältern. Eine geringere Schmelzviskosität ermöglicht es Verarbeitern, dünnwandige Steckverbinder ohne Lunker zu füllen und die Zykluszeit zu verkürzen. Fortschritte bei der Plasmaaktivierung von Oberflächen verbessern nun die Haftung bei beiden Strukturen und erweitern die Gestaltungsfreiheit bei Bauteilen. Dual-Matrix-Hybride, die amorphe PEI-Außenschichten mit semikristallinen PEEK-Kernen kombinieren, sollen 2025 in Prototypen eingesetzt werden, mit dem Ziel, sowohl Klarheit als auch Steifigkeit in einem einzigen Bauteil zu optimieren.
Nach Endverbraucherbranche:
Automobil-Führungsposition durch medizinische Innovation herausgefordertAutomobilanwendungen verbrauchten im Jahr 2025 32,30 % des Gesamtvolumens. Batteriegehäuse aus Endlosfaser-PEEK/CF-Laminaten erfüllen die UL 94 V0-Norm mit Sicherheitsmarge und wiegen 30 % weniger als Aluminiumgehäuse. Syensqo's Ajedium PEEK-Dielektrikumfolie löst den Zielkonflikt zwischen hoher Durchschlagsfestigkeit und niedrigem Verlustfaktor für 800-V-Wechselrichter-Stromschienen. Die CAGR von 9,72 % im Bereich Medizin und Gesundheitswesen resultiert aus dem Wachstum bei bildgebungskompatiblen Implantaten und sterilisierbaren Einweginstrumenten. PEEK-Wirbelkörperkäfige, die nach Patientenscans gefräst werden, verkürzen die Operationszeit, während PSU-Trokarhülsen mehr als 1.000 Dampfzyklen standhalten.
Die Luft- und Raumfahrtnachfrage folgt den Fertigungsratenzielen von Boeing und Airbus. Militärische Rüstungsprogramme für Drehflügler spezifizieren PEKK-Klemmen, da das Polymer benachbarte Kohlenstofffasern nicht galvanisch korrodiert. Öl- und Gas-Betreiber kaufen nach wie vor PPS-Ventilsitze für Sauergas-Anwendungen, doch neue Feldinvestitionen hinken dem Tempo der Ausgaben für Elektromobilität hinterher. Die vielfältigen Anforderungen der Endverbraucher halten die Lieferbasis ausgewogen und glätten den Umsatz gegenüber zyklischen Schwankungen in einem einzelnen Sektor.

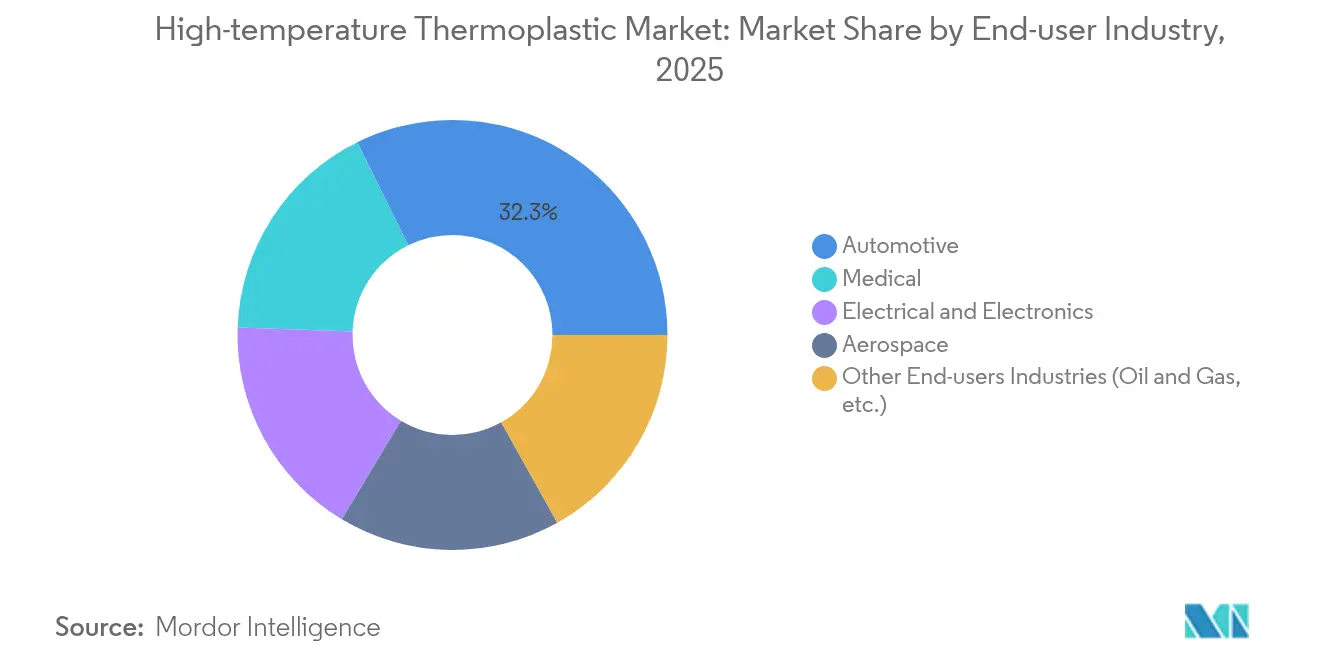
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Geografische Analyse
Markt für Hochtemperatur-Thermoplaste im asiatisch-pazifischen Raum
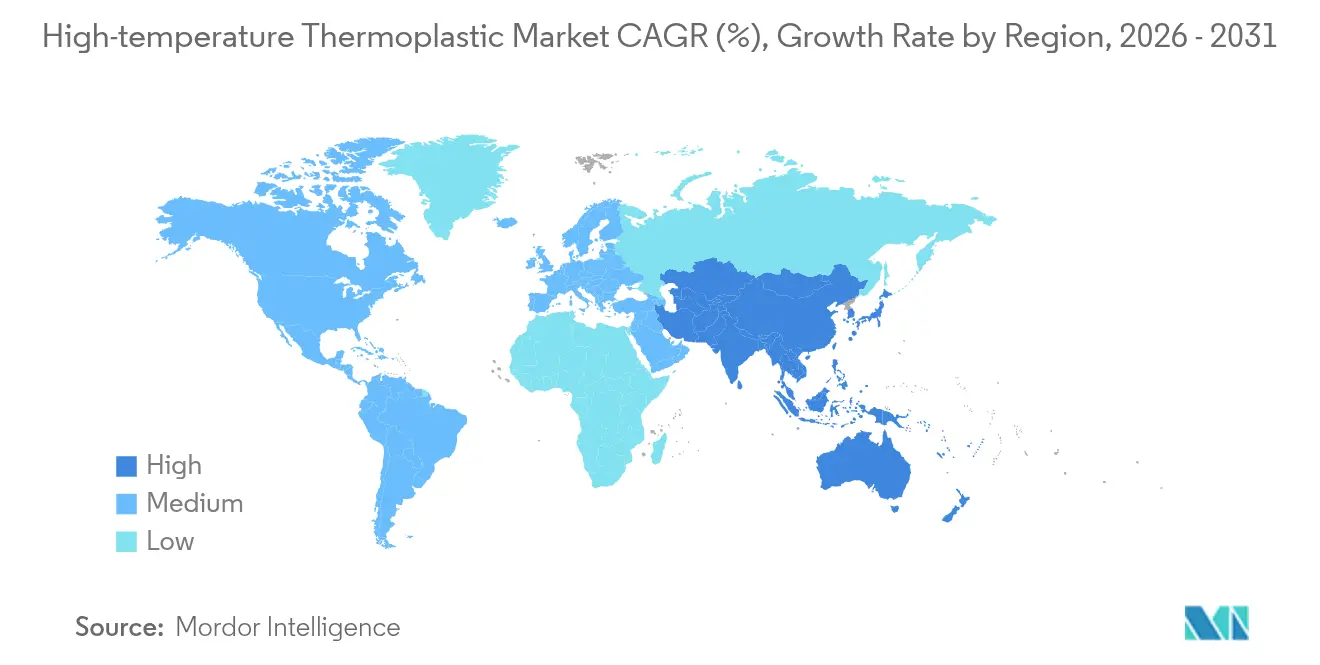
Der Anteil des asiatisch-pazifischen Raums von 39,05 % im Jahr 2025 ist auf vertikal integrierte Lieferketten zurückzuführen, die Monomersynthese, Compoundierung und Teilefertigung innerhalb einer Tages-LKW-Entfernung miteinander verbinden. Für die Region wird bis 2031 die höchste CAGR von 8,45 % erwartet. Staatliche Anreize für Fahrzeuge mit neuen Antriebsarten in China, Indien und Thailand steigern die Nachfrage nach PEEK-Batterierahmen und PPS-Kühlmittelverschraubungen. Japanische OEMs sind Vorreiter bei PEI-basierten Anschlussblöcken für Ultraschnellladegeräte und erweitern damit die inländische Wandlerbasis.
Markt für Hochtemperatur-Thermoplaste in Nordamerika
Nordamerika behauptet eine stabile Position. Das Luft- und Raumfahrtzentrum im Bundesstaat Washington und in Alabama sichert eine stetige Polymerabnahme, während der texanische Chemiekorridor wichtige Monomere liefert. Die Reshoring-Politik nach der Pandemie ermutigt Batteriehersteller, in Michigan und Georgia zu investieren, wo Verarbeiter neue 450-Tonnen-Pressen installieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Hochtemperatur-Thermoplaste beginnt stromaufwärts mit Spezialmonomeren und der Polymerisation zu Basisharzen (insbesondere PEEK, PEKK, PPS, PEI und PSU/PESU) und geht anschließend in die Compoundierung über (Glas- oder Kohlefaserverstärkung, Flamm-Rauch-Toxizitäts-Pakete, Tribologiemodifikatoren und dielektrische Feinabstimmung). Von dort wandelt die Lieferkette Harze in Halbfertigformen (Folien, Platten und Pulver) und Fertigteile über Spritzguss, Extrusion, Formpressen und additive Fertigung um. Vertrieb und Lokalisierung werden typischerweise über Fachvertriebskanäle und regionale Netzwerke unterstützt, während Harzhersteller und Integratoren wie Toray multiregionale Harz- und Materialgeschäfte nutzen, um die Vorlaufzeiten für Verarbeiter zu verkürzen, die Elektronik-, Automobilelektrifizierungs-, Luft- und Raumfahrt- sowie Medizin-OEMs bedienen.
Wertschöpfung und Engpässe konzentrieren sich eher auf Qualifizierung, Verarbeitbarkeit und Anwendungstechnik als auf reine Logistik von Massengütern. Bei regulierten oder sicherheitskritischen Anwendungen kann ein Wechsel der Materialquelle Requalifizierung und Revalidierung auslösen, was die Wechselkosten erhöht und die langfristige Position der Lieferanten festigt. Standardisierung und Prüfmethoden, die durch Gremien wie ISO/TC 61/SC 9 geregelt werden, prägen die Art und Weise, wie Sorten spezifiziert und entlang der Kette verglichen werden, während Branchenverbände wie die Plastics Industry Association (PLASTICS) die Maschinensicherheit und damit verbundene Normen beeinflussen, die sich auf Investitionen und Betriebspraktiken der Verarbeiter auswirken. Der Kompetenzaufbau auf der Verarbeitungsebene, einschließlich der Umsetzung eines fortgeschrittenen Spritzguss-Train-the-Trainer-Programms durch MPMA im November 2025 in Penang, unterstützt zudem die Einführung höhertemperaturbeständiger Polymere, indem die Einsatzbereitschaft von Bedienern und Qualitätssystemen verbessert wird.
Wettbewerbslandschaft
Marktkonzentration
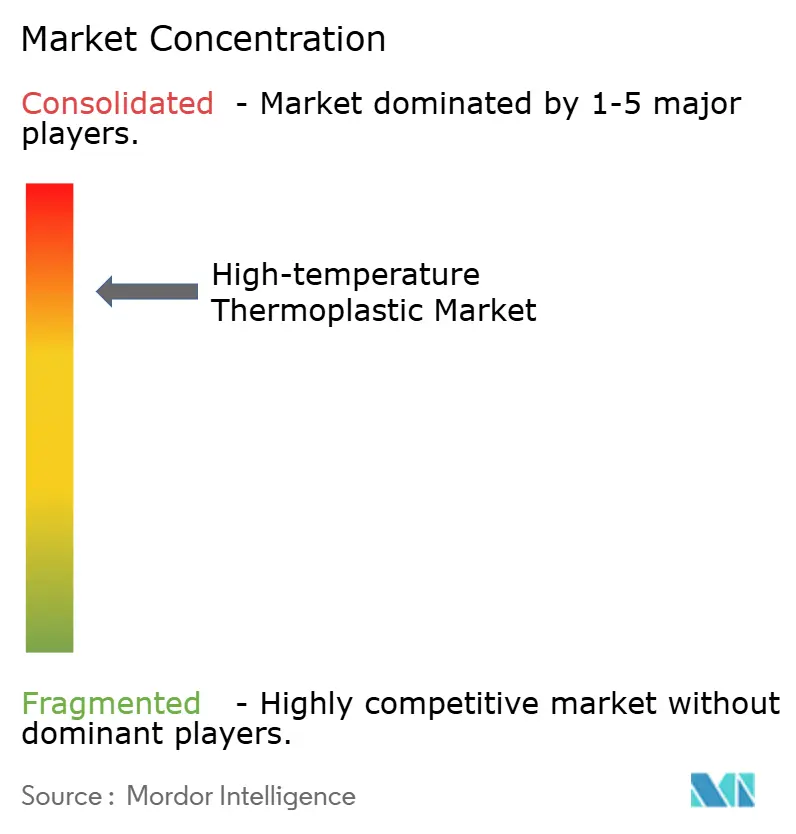
Der Hochtemperatur-Thermoplast-Markt weist einen hohen Konzentrationsgrad auf. Victrex, Syensqo, SABIC und Arkema verteidigen ihre Marktanteile durch umfangreiche Patentportfolios und multiregionale Werke, die lokalen Service sowie Redundanz bieten. Der Wettbewerb verlagert sich zunehmend auf Verarbeitungsinnovationen statt auf Grundlagenchemie. Lieferkettenunterbrechungen veranlassen Hersteller, die Compoundierung zu regionalisieren und Sicherheitsbestände anzulegen. SABIC steigerte die Ultem-Harzproduktion in Singapur um 50 % und sicherte damit die asiatische Versorgung für die Automobil- und Elektronikindustrie.
Marktführer der Hochtemperatur-Thermoplast-Branche
-
Arkema
-
Solvay
-
SABIC
-
Victrex plc
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochtemperatur-Thermoplaste Unternehmen in diesem Bericht
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
Lesen Sie die Analyse der Hochtemperatur-Thermoplast-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristiges Potenzial konzentriert sich auf die Verkürzung der Zyklen von der Qualifizierung bis zur Produktion und auf die Erweiterung regional verfügbarer, anwendungsfertiger Formate (Pulver, Folien und Compounds) für Elektrifizierung, miniaturisierte Elektronik und Luft- und Raumfahrtprogramme mit hoher Fertigungsrate. Belege für den laufenden Ausbau von Kapazitäten und Fähigkeiten sind unter anderem, dass Ensinger im Juni 2024 die Produktionskapazitäten für thermoplastische Verbundwerkstoffe erweiterte und Borealis im September 2025 über 100 Mio. EUR in den Ausbau der Polymer-Compoundierungskapazitäten in Schwechat, Österreich, investierte, was die Bandbreite an compoundierten und halbfertigen Optionen für Verarbeiter ohne eigene Formulierungstiefe erhöht. Toray Advanced Composites gab zudem im November 2024 erweiterte Kapazitäten und Fähigkeiten für endlosfaserverstärkte thermoplastische Produkte bekannt, was den Weg zu einem höheren Anteil thermoplastischer Verbundwerkstoffe in Strukturen stärkt, bei denen Durchsatz und Verarbeitung außerhalb des Autoklaven wichtig sind.
Materialinnovation und Lokalisierungsprogramme schaffen zusätzliche Chancen bei Spezialsorten, die Systemkosten senken, die Verarbeitbarkeit verbessern oder neue Bauteildesigns ermöglichen. Evonik führte im April 2026 VESTAKEEP Easy Slide 2 für Hochtemperatur- und Hochdruck-Gleitanwendungen ein, bei denen Verschleiß- und Reibungsleistung Metallteile ersetzen und die Schmierungskomplexität reduzieren können. Auf der Angebotsseite deuten neue asiatische Kapazitätsprojekte – darunter die Aufnahme der Probeproduktion von Ningbo Huaxiang auf einer integrierten PEEK-Linie (mit einer genannten Nennkapazität von 12.000 Tonnen pro Jahr und stufenweisem Anlauf) sowie die Ankündigung von Toray Industries (India) einer neuen PPS-Verbundwerkstofflinie mit 3.000 Tonnen pro Jahr in Sri City (angekündigt im Juni 2026) – auf einen stärker lokalisierten Zugang zu Hochleistungsharzen und Verbundwerkstoff-Zwischenprodukten hin. Zusammen schaffen neue Sorten, zusätzliche Compoundierungskapazität und regional näher gelegene Lieferungen Spielraum für Verarbeiter und OEMs, um Multi-Sourcing auszubauen, den Anteil thermoplastischer Verbundwerkstoffe zu erhöhen und den Einsatz von Hochtemperaturpolymeren in der EV-Leistungselektronik, bei Chip-Verpackungsmaterialien und sterilisierbaren Medizinprodukten zu standardisieren.
Neueste Industrielle Entwicklungen in Markt für Hochtemperatur-Thermoplaste
- Juni 2026: Arkema hat an seinem Standort in Calvert City, Kentucky, erfolgreich eine Kapazitätserweiterung um 15 % für PVDF in Betrieb genommen, unterstützt durch eine Investition von rund 20 Mio. USD. Die zusätzliche Kapazität unterstützt die Lieferketten für Batterien, Energiespeicher und Halbleiter, in denen enge Materialspezifikationen und Versorgungssicherheit die Qualifizierungs- und Produktionsplanung beeinflussen.
- Juni 2026: SABIC brachte LNP THERMOCOMP OFM-Compounds auf PPS-Harzbasis für Hochleistungs- und Hochspannungsanwendungen im EV-Antrieb und in Leistungsmodulen auf den Markt. Die Einführung erweitert die Compound-Optionen für Architekturen der 800-V-Klasse, die thermische Stabilität, dielektrische Leistung und Maßhaltigkeit in kompakten Gehäusen und Isolatoren erfordern.
- Juni 2025: Hexcel stellte im Rahmen des Luft- und Raumfahrtprojekts HELUES ein PEKK/Kohlenstoff-Thermoplast-Bauteil für den Notausstieg über der Tragfläche vor, das eine ratenfähige Formgebung außerhalb des Autoklaven hervorhebt. Die Demonstration unterstützt den Wandel zu thermoplastischen Verbundbauteilen, die schneller geformt werden können als traditionelle Duroplaste, während sie die Leistungsanforderungen der Luft- und Raumfahrt erfüllen.
Markt für Hochtemperatur-Thermoplaste Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der verkauften Hochtemperatur-Thermoplastmaterialien für Anwendungen, die Leistung bei erhöhten Betriebstemperaturen erfordern. Er umfasst Harzverkäufe und technische Typen, die von Endverbrauchern zu Bauteilen verarbeitet werden.
Ausschlüsse aus dem Umfang: Duroplaste, Standardthermoplaste, die nicht für Hochtemperaturleistung positioniert sind, sowie der Mehrwert nachgelagerter gefertigter Komponenten werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Polymertyp
- Polyetheretherketon (PEEK)
- Polyetherketon (PEKK)
- Polyphenylensulfid (PPS)
- Polyetherimid (PEI)
- Polyethersulfon (PESU)
- Polysulfon (PSU)
- Sonstige Polymertypen (Flüssigkristallpolymer (LCP) usw.)
- Nach Molekularstruktur
- Amorph
- Semikristallin
- Nach Endverbraucherbranche
- Automobil
- Elektrik und Elektronik
- Luft- und Raumfahrt
- Medizin
- Sonstige Endverbraucherbranchen (Öl und Gas usw.)
- Nach Geographie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Branchenkontext zu etablieren und die Modelleingaben in realistischen Bereichen zu halten. Wir haben öffentliche Materialien herangezogen, wie nationale Statistikbehörden für Industrieproduktionsreihen, USGS-ähnliche Chemie- und Mineralienberichte, soweit relevant für Rohstoffe, sowie Handelsportale, die HS-basierte Import- und Exportstatistiken für Polymere und technische Kunststoffe veröffentlichen. Wir haben außerdem Normen und Sicherheitsdokumente von Gremien wie ASTM und ISO geprüft, um Qualifizierungsanforderungen zu verstehen, die Einführungszeiträume beeinflussen.
Um diese Grundlage in Größenbestimmungseingaben umzuwandeln, haben wir Quellen trianguliert, darunter Jahresberichte von Unternehmen, Investorenpräsentationen und geprüfte Einreichungen, und Verbandswebsites sowie seriöse Presseberichte über Kapazitätserweiterungen und neue Typen gegengeprüft. Patentdatenbanken wurden selektiv gesichtet, um zu erkennen, wo Innovationen stattfinden und welche Anwendungen sich von der Erprobungsphase in eine breitere Nutzung zu verlagern scheinen. Eine Abonnementdatenbank für Unternehmensfinanzdaten und Nachrichten wurde genutzt, um die Abdeckung privater Marktteilnehmer zu verbessern und Zeitpunkt und Abfolge zu validieren. Diese Sekundärquellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Harzherstellern, Compoundeuren, Distributoren und nachgelagerten Anwendern in Branchen wie Transport, Elektro und Elektronik sowie industrielle Verarbeitung geführt. Ziel war es, Nachfragesignale und Preisverhalten zu bestätigen. Beiträge aus Beschaffungs-, Produkt- und Werksebenen halfen dabei, Annahmen zu Qualifizierungszyklen, Substitutionsentscheidungen und der Geschwindigkeit, mit der neue Kapazitäten in verkaufsfähiges Volumen in den wichtigsten Regionen umgewandelt werden, zu überprüfen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 36 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Endverbrauchernachfragepools aus Produktionsindikatoren und Handelsströmen für Branchen rekonstruiert werden, die Hochtemperaturpolymere verbrauchen. Dieses Ergebnis wird dann anhand der Durchdringungsraten von Hochtemperaturtypen in jeder Anwendung angepasst. Nachdem die Gesamtwerte gebildet wurden, werden sie durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreise pro kg nach Harzfamilie multipliziert mit geschätzten Verbrauchsmengen, und anschließend werden Lieferanten- und Kanalprüfungen genutzt, um offensichtliche Lücken zu korrigieren.
Zu den wichtigsten Eingaben gehören regionale Produktionstrends in der Luft- und Raumfahrt sowie im Automobilbau, Elektronikproduktion und Montageaktivitäten, installierte Verarbeitungskapazität und Auslastungssignale für Spezialpolymere, typische Qualifizierungs- und Ersatzzyklen sowie die beobachtete Preisspanne zwischen reinem Harz und compoundierten Typen. Da sich der Markt sowohl mit Endverbrauchszyklen als auch mit Preisbewegungen entwickelt, führen wir Szenarioanalysen durch, die durch Expertenmeinungen zur Harzpreisentwicklung, Kapazitätserweiterungen und der Einführungsgeschwindigkeit in Hochtemperaturanwendungen unterstützt werden. Wenn Unternehmensangaben unvollständig sind, wird fehlendes Volumen durch Proxys aus Kapazität, Exportorientierung und Anwendungsmix ermittelt und dann auf realistische regionale Gesamtwerte normalisiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie Ankündigungen von Harzkapazitäten, Handelsbilanzen für relevante Polymerkategorien und Endverbrauchsproduktionstrends, die sich in dieselbe Richtung bewegen sollten. Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir Annahmen zu Durchdringung, Preisgestaltung und regionalem Mix und nehmen erneut Kontakt zu Primärkontakten auf, um zu bestätigen, was sich geändert hat und warum. Vor der Freigabe wird das vollständige Modell in mehreren Schritten von einem weiteren Analysten überprüft, um Berechnungslogik, Einheitenumrechnungen und Währungsbehandlung zu kontrollieren.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsstarts, Versorgungsunterbrechungen oder große Nachfrageschocks in wichtigen Endverwendungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellsten Eingaben und eine aktualisierte Markteinschätzung erhalten.
Vergleich der Marktgrößenbestimmung für Hochtemperatur-Thermoplaste von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hochtemperatur-Thermoplaste können erheblich voneinander abweichen, selbst wenn die Bezeichnung ähnlich erscheint, da Umfang und Zählregeln häufig nicht übereinstimmen. Die Haupttreiber sind, was als Hochtemperaturmaterial gilt, welche Preisebene verwendet wird (nur Harz gegenüber compoundiert) und wie schnell die Einführung in der Luft- und Raumfahrt, im Automobilbau, in der Elektronik und in industriellen Anwendungsfällen angenommen wird.
Die wesentliche Lücke besteht darin, dass einige Schätzungen angrenzende wärmebeständige Kunststoffe und breitere technische Polymerkörbe einschließen, während Mordor Intelligence die Zählung auf Hochtemperatur-Thermoplasttypen beschränkt und eine qualifizierungsgesteuerte Einführungszeit anwendet, anstatt eine sofortige vollständige Durchdringung auf Basis der Endverbrauchsleistung anzunehmen. Unterschiede zeigen sich auch, wenn eine Studie eine konservative Hochlaufkurve und eine andere eine aggressive Hochlaufkurve verwendet und wenn Währungsumrechnungszeitpunkt und Inflationsbehandlung nicht auf dasselbe Jahr abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,27 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 18,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint einen engeren gemeldeten Wert anzuwenden, der möglicherweise ausgewählte Endverwendungen und Temperaturbereiche betont, was compoundierte Typen und die spätere Einführung in der Luft- und Raumfahrt sowie Elektronik untererfassen kann. |
| Globale Unternehmensberatung B | 30,21 Milliarden USD (2025) | Schließt wahrscheinlich einen breiteren Korb an Hochleistungspolymeren ein oder erfasst mehr des nachgelagerten compoundierten Wertes zu höheren durchschnittlichen Verkaufspreisen, und nimmt möglicherweise eine schnellere Durchdringung an, ohne die Nachfrage vollständig durch Qualifizierungs- und Ersatzzyklen zu steuern. |
Die Streuung zwischen den Quellen lässt sich leichter erklären, sobald Umfang und Einführungslogik nebeneinander betrachtet werden. Indem die Eingaben auf Endverbrauchsleistung, Durchdringung und realistische Preisniveaus zurückgeführt werden, bleibt die endgültige Zahl reproduzierbar und leichter abzustimmen, wenn sich neue Kapazitäts-, Preis- oder Nachfragesignale verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Hochtemperatur-Thermoplast-Markt?
Die Größe des Hochtemperatur-Thermoplast-Marktes erreichte im Jahr 2026 28,27 Milliarden USD und soll bis 2031 41,47 Milliarden USD erreichen.
Welche Region führt den Hochtemperatur-Thermoplast-Markt an?
Asien-Pazifik führt im Jahr 2025 mit einem Umsatzanteil von 39,05 % und soll bis 2031 mit einer CAGR von 8,45 % wachsen.
Welches Polymer dominiert den Hochtemperatur-Thermoplast-Markt?
PEEK hielt im Jahr 2025 einen Marktanteil von 45,35 %, angetrieben durch seine Erfolgsbilanz in der Luft- und Raumfahrt, der Medizin und bei industriellen Teilen.
Warum sind Hochtemperatur-Thermoplaste für Elektrofahrzeuge wichtig?
Sie ermöglichen leichtere Batteriegehäuse und halten dauerhafter Einwirkung über 200 °C stand, was Reichweite und Sicherheit verbessert.
Was ist das am schnellsten wachsende Endverbrauchersegment?
Anwendungen in Medizin und Gesundheitswesen sollen bis 2031 mit einer CAGR von 9,72 % wachsen, bedingt durch strengere Biokompatibilitätsanforderungen und den Trend zur minimalinvasiven Chirurgie.