
Größe und Marktanteil des nordamerikanischen Marktes für strategische Unternehmensberatung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
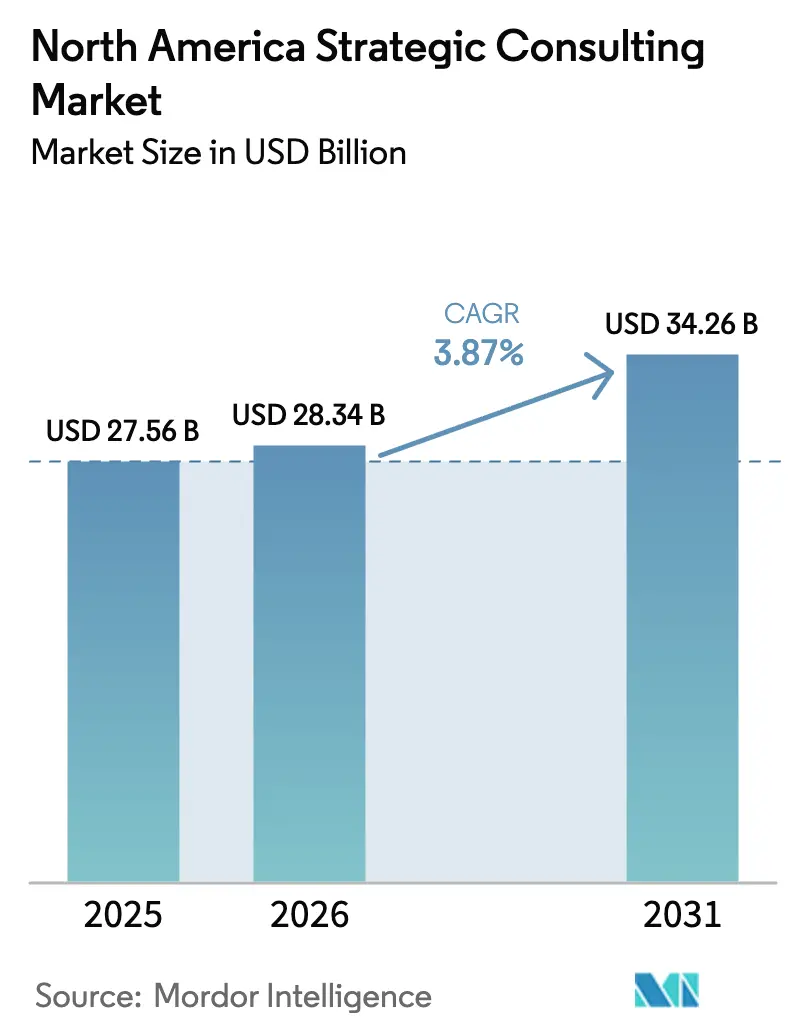
| Marktgröße im Basisjahr (2025) | 27.56 Milliarden US-Dollar |
| Marktgröße (2026) | 28.34 Milliarden US-Dollar |
| Marktgröße (2031) | 34.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.87 % |
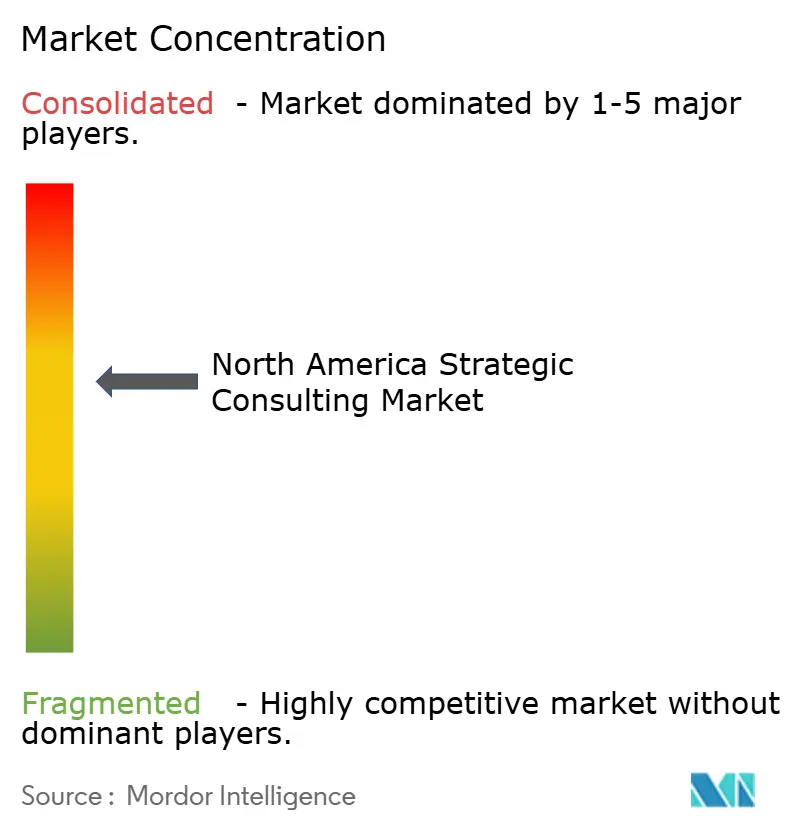
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für strategische Unternehmensberatung von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für strategische Unternehmensberatung wird für 2025 auf 27,56 Milliarden USD, für 2026 auf 28,34 Milliarden USD und bis 2031 auf 34,26 Milliarden USD prognostiziert, mit einer CAGR von 3,87 % von 2026 bis 2031. Die solide Nachfrage nach externer Beratung bleibt bestehen, auch wenn Kunden interne Analyseteams und algorithmusgestützte Entscheidungsplattformen aufbauen. Beratungsunternehmen orientieren sich zunehmend an ergebnisgebundenen Verträgen, proprietären Toolkits für künstliche Intelligenz und tieferer Branchenspezialisierung, um ihre Preissetzungsmacht zu erhalten. Das Ergebnis ist ein nordamerikanischer Markt für strategische Unternehmensberatung, der stetig wächst, sich jedoch sowohl im Dienstleistungsmix als auch im Liefermodell rasch wandelt. Der Wettbewerbsdruck nimmt zu, da digitale Boutique-Spezialisten mittelständische Kunden umwerben, die früher fast ausschließlich von globalen Integratoren bedient wurden.
Wichtigste Erkenntnisse des Berichts
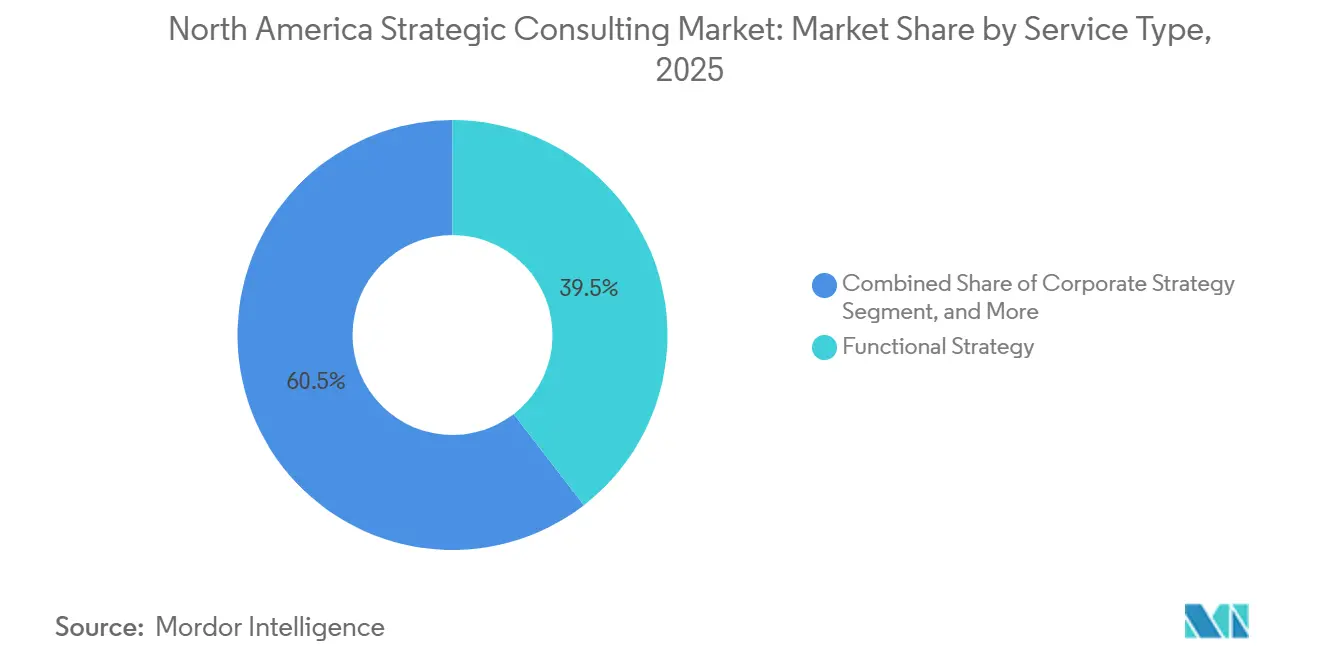
- Nach Dienstleistungsart entfiel 2025 ein Umsatzanteil von 39,53 % auf die funktionale Strategie, während für die digitale Strategie und Innovation bis 2031 eine CAGR von 4,65 % prognostiziert wird.
- Nach Unternehmensgröße hielten Großunternehmen 2025 einen Anteil von 62,89 % am nordamerikanischen Markt für strategische Unternehmensberatung, während Kleinunternehmen bis 2031 voraussichtlich mit einer CAGR von 4,86 % wachsen werden.
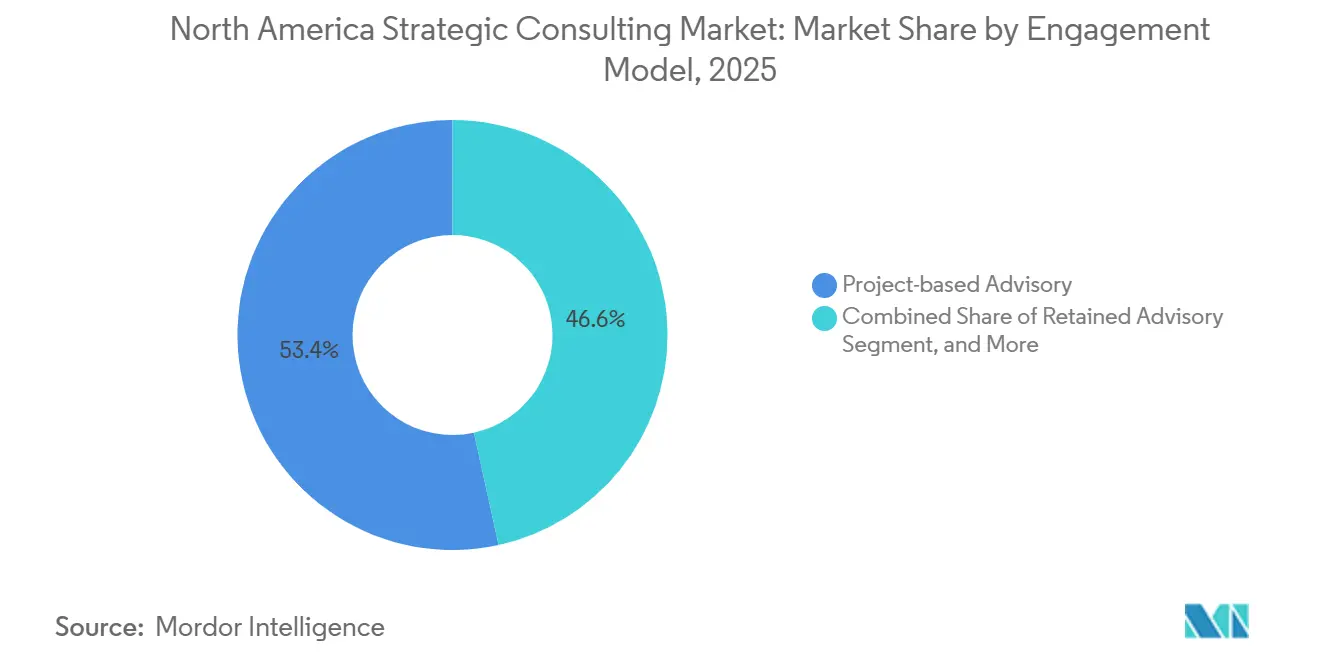
- Nach Engagement-Modell entfielen 2025 53,43 % des Umsatzes auf die projektbasierte Beratung, und die ergebnisbasierte Beratung verzeichnet im Prognosezeitraum eine CAGR von 4,78 %.
- Nach Endnutzerbranche führten Finanzdienstleistungen 2025 mit einem Anteil von 28,92 %; Biowissenschaften und Gesundheitswesen sollen bis 2031 mit einer CAGR von 5,32 % wachsen.
- Nach Land entfielen 2025 80,42 % des Umsatzes auf die Vereinigten Staaten, während Mexiko bis 2031 eine CAGR von 5,41 % verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach digitaler Strategieberatung bei Unternehmen | +1.2% | Vereinigte Staaten, Kanada, mit früher Einführung in den Bereichen Technologie und Finanzdienstleistungen | Mittelfristig (2–4 Jahre) |
| Wachstum der Fusionen- und Übernahmeaktivitäten | +0.9% | Dominanz der Vereinigten Staaten, Ausstrahlungseffekte auf grenzüberschreitende Transaktionen zwischen Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität der regulatorischen Compliance | +0.7% | Vereinigte Staaten und Kanada, insbesondere in den Bereichen Finanzdienstleistungen und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Bedarf an Kostenoptimierung und betrieblicher Effizienz | +0.6% | Nordamerikaweit, mit Schwerpunkt in den Bereichen Industrie und Fertigung | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung von Advanced Analytics und KI-gestützter strategischer Modellierung | +0.8% | Technologiezentren der Vereinigten Staaten, mit Ausweitung auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Entstehung nachhaltigkeitsgebundener Mandate für Unternehmensstrategien | +0.5% | Vereinigte Staaten und Kanada, getrieben durch den Druck institutioneller Investoren und die Klimaoffenlegungsregeln der SEC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach digitaler Strategieberatung bei Unternehmen
Die Budgets der Unternehmensführung widmeten 2024 7,5 % des Umsatzes der digitalen Transformation, doch nur 22 % der Organisationen überführten Pilotprojekte mit generativer KI in den Produktivbetrieb, was eine Umsetzungslücke unterstreicht, die externe Berater nun monetarisieren. Veraltete Technologiestacks, verteilte Datenbestände und eine vorsichtige Governance behindern die Skalierung, sodass sich Mandate auf organisatorischen Wandel, die Behebung technischer Schulden und die Modellierung des Return on Investment verlagern. Finanzinstitute und Gesundheitsdienstleister führen die Nachfrage an, da Regulierungsbehörden eine unabhängige Validierung der Cybersicherheitsresilienz und des Datenschutzes verlangen. [1]Mitarbeiter der U.S. Securities And Exchange Commission, "Vorgeschlagene Regeln zur Klimaoffenlegung," U.S. Securities and Exchange Commission, sec.gov Da digitale Roadmaps mit Compliance-Workflows verknüpft werden, vertieft der nordamerikanische Markt für strategische Unternehmensberatung seine Rolle innerhalb der Unternehmens-Governance-Strukturen. Beratungsunternehmen differenzieren sich durch proprietäre Beschleuniger, die Proof-of-Concept-Zyklen verkürzen und den geschäftlichen Nutzen innerhalb von Monaten quantifizieren.
Wachstum der Fusionen- und Übernahmeaktivitäten
Der nordamerikanische Transaktionswert erreichte 2025 2,04 Billionen USD, ein Anstieg von 63 % gegenüber 2024, was episodische, aber margenstarke Mandate für Due Diligence, Bewertungsmodellierung und Synergierealisierung erzeugte. Berater bleiben bis zu 24 Monate nach dem Abschluss eingebunden, um Integrationshindernisse in den Bereichen Unternehmenskultur, Systeme und Betriebsrhythmus zu lösen. Die Biowissenschaften veranschaulichen dieses Muster, da pharmazeutische Käufer eine Verjüngung ihrer Pipeline anstreben und Orientierung zu regulatorischen Zulassungswegen und der Generierung von Nachmarktnachweisen benötigen. Die grenzüberschreitende Aktivität zwischen den Vereinigten Staaten, Kanada und Mexiko nimmt im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada zu und zwingt Berater, divergierende Steuerregime und Arbeitsgesetze zu interpretieren. Der nordamerikanische Markt für strategische Unternehmensberatung verknüpft damit seine eigene Honorarentwicklung mit dem Fusionen- und Übernahmezyklus der Region.
Beschleunigte Einführung von Advanced Analytics und KI-gestützter strategischer Modellierung
Beratungsunternehmen haben ihre Belegschaften mit proprietären großen Sprachmodellen ausgestattet, die Recherchen synthetisieren, Szenariobibliotheken vorab befüllen und Lieferergebnisse mit beispielloser Geschwindigkeit entwerfen. Diese internen Plattformen verbessern die Projektmargen und dienen gleichzeitig als Demonstrations-Sandboxen für KI-Initiativen der Kunden. Der Beratungswert ergibt sich nun aus algorithmischer Raffinesse und der Strenge des Change Managements, anstatt aus generischen Frameworks, die handelsübliche KI replizieren kann. Kunden verlangen Pilotprojekte, bei denen Honorare an realisierte Gewinne geknüpft sind, was den nordamerikanischen Markt für strategische Unternehmensberatung in Richtung ergebnisgebundener Verträge drängt. Der Schwerpunkt auf Datennetzwerkeffekten und Modell-Governance festigt die langfristige Einbindung von Beratern, da Unternehmen Vertrauen in KI-Risikokontrollen suchen.
Zunehmende Komplexität der regulatorischen Compliance
Finanzinstitute verarbeiteten 2025 über 200 wesentliche Regeländerungen, was die Compliance-Budgets um 18 % gegenüber dem Vorjahr in die Höhe trieb. Gesundheitssysteme stehen unter gleichzeitigem Druck, da beschleunigte Zulassungswege für Gentherapien die Dokumentationsanforderungen vervielfachen.[2]U.S. Food And Drug Administration, "Beschleunigte Zulassungswege für Gentherapien," fda.gov Die regulatorische Fragmentierung auf Bundes-, Staats- und Provinzebene verhindert Skaleneffekte und zwingt Führungskräfte, auf Spezialisten zurückzugreifen, die Gesetze in Betriebsrichtlinien übersetzen. Beratungsprojekte umfassen die Neugestaltung von Risikotaxonomien, die Auswahl von Regulierungstechnologien und die Vorbereitung auf Aufsichtsprüfungen. Der nordamerikanische Markt für strategische Unternehmensberatung sichert sich damit einen Annuitätsstrom, der an den anhaltenden Regelwandel gebunden ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau interner Strategieteams | -0.8% | Vereinigte Staaten, insbesondere bei Fortune-500-Unternehmen und Technologieunternehmen | Mittelfristig (2–4 Jahre) |
| Talentmangel und hohe Beraterfluktuation | -0.5% | Nordamerikaweit, mit akutem Druck in den Bereichen Technologie und digitale Strategieberatung | Kurzfristig (≤ 2 Jahre) |
| Kommodifizierung traditioneller Strategie-Frameworks durch generative KI-Tools | -0.6% | Vereinigte Staaten und Kanada, mit Auswirkungen auf mittelständische und Boutique-Beratungsunternehmen | Mittelfristig (2–4 Jahre) |
| Zunehmende Kundenpräferenz für ergebnisbasierte Preismodelle, die Margen reduzieren | -0.4% | Vereinigte Staaten und Kanada, getrieben durch ausgeprägte Beschaffungskompetenz und Budgetbeschränkungen | Langfristig (≥ 4 Ja |
| Quelle: Mordor Intelligence | |||
Ausbau interner Strategieteams
Fortune-500-Unternehmen stellten 2025 massenhaft ehemalige Berater ein, um interne Kompetenzzentren aufzubauen, die traditionelle Beratungsmethoden replizieren und Wiederholungsausgaben senken.[3]Claire Bushey, "Unternehmen bauen interne Strategieeinheiten auf, um Beratungsausgaben zu senken," Financial Times, ft.com Technologieunternehmen führen diesen Wandel an und setzen algorithmisches Talent produktlinienübergreifend ein, ohne externe Beschaffungszyklen. Routinemäßige Planung, Marktanalysen und Wettbewerbsinformationen werden nun intern verlagert, sodass externe Unternehmen um komplexe, hochriskante Mandate kämpfen müssen. Beratungsanbieter begegnen dem, indem sie Mitarbeiter für mehrjährige Transformationsprogramme einbetten, die die Grenzen zwischen Beratung und Managed Services verwischen, doch die Margenprofile unterscheiden sich deutlich von kurzfristiger Projektarbeit.
Kommodifizierung traditioneller Strategie-Frameworks durch generative KI-Tools
Frei verfügbare Sprachmodelle erstellen SWOT-Analysen, Markteintrittsmatrizen und Fünf-Kräfte-Analysen innerhalb von Minuten und untergraben den wahrgenommenen Wert folienbasierter Lieferergebnisse. Mittelständische und Boutique-Beratungsunternehmen sind am stärksten exponiert, da proprietäre Datenbestände und Implementierungsumfang größere Wettbewerber oft differenzieren. Um Marktanteile zu verteidigen, bündeln Unternehmen Analyseplattformen, Branchen-Benchmarks und Change-Management-Roadmaps, die KI nicht vollständig automatisieren kann, doch der Honorardruck hält an. Diese Dynamik hemmt den nordamerikanischen Markt für strategische Unternehmensberatung, indem sie die Preissetzungsmacht beschneidet, auch wenn die Nachfragevolumina stabil bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Digitale Dynamik überholt traditionelle funktionale ArbeitDie funktionale Strategie machte 2025 39,53 % der Größe des nordamerikanischen Marktes für strategische Unternehmensberatung aus, angetrieben durch Mandate zur Neugestaltung des Personalwesens und zur Resilienz der Lieferkette. Die digitale Strategie und Innovation verzeichnet jedoch mit einer CAGR von 4,65 % das schnellste Wachstum, bedingt durch die Dringlichkeit der Unternehmen beim Einsatz künstlicher Intelligenz. Kunden erkennen an, dass 65 % der Unternehmen generative KI pilotiert, aber nur 22 % skaliert haben, sodass Berater, die Experimentieren und Produktion verbinden können, Preisspielraum genießen. Die funktionale Beratung behält ihren Umfang für Kostensenkungsprogramme, aber digitale Teams beeinflussen nun jede Neugestaltung, da Cloud-Architekturen und Advanced Analytics moderne Prozessexzellenz untermauern. Mandate für Unternehmensstrategien tauchen weiterhin auf, aber Investoren bewerten zunehmend den Technologieeinsatz bei der Genehmigung von Kapitalplänen, was digitale Imperative in Vorstandsgespräche einbettet. Das Volumen der Fusionen- und Übernahmeberatung schwankt mit den Makrobedingungen und liefert episodische Aufwärtspotenziale, setzt Unternehmen jedoch der Zinszyklus-Volatilität aus. Wirtschafts- und politische Mandate dienen Regierungen, die Infrastruktur- oder Handelsreformen navigieren, aber Beschaffungsbürokratie dämpft die Expansion. Insgesamt signalisiert der Aufstieg des Digitalen, dass algorithmische Fähigkeiten die klassische Logik der Skaleneffekte als wichtigste Wettbewerbswaffe im nordamerikanischen Markt für strategische Unternehmensberatung ablösen.
Effekte zweiter Ordnung verstärken den Sog des Digitalen. Die Talentmigration begünstigt Praxisbereiche, die Einblicke in den Aufbau von KI-Tools und datenwissenschaftliche Probleme bieten, und vertieft damit die Kompetenzlücken zwischen digital versierten Beratungsunternehmen und langsameren Wettbewerbern. Kunden aus den Bereichen Biowissenschaften und Finanzdienstleistungen fordern Dual-Track-Projekte, die regulatorische Compliance in digitale Roadmaps einbetten und Berater für längere Zeiträume binden. Der vom nordamerikanischen Markt für strategische Unternehmensberatung gehaltene Anteil der funktionalen Beratung sinkt daher allmählich, auch wenn ihr absoluter Umsatz wächst – ein Beweis für den überproportionalen Beitrag des Digitalen zu den inkrementellen Ausgaben.


Nach Unternehmensgröße:
Demokratisierung des Zugangs zu FührungseinblickenGroßunternehmen repräsentierten 2025 62,89 % des Umsatzes und sicherten sich mehrjährige Transformations-Roadmaps, die eine Genehmigung auf Vorstandsebene erfordern. Governance-Normen verpflichten zur externen Validierung und erhalten den Engagementfluss zu globalen Integratoren aufrecht. Dennoch sollen Kleinunternehmen, hier definiert als Unternehmen mit einem Jahresumsatz unter 50 Millionen USD, ihre Ausgaben mit einer CAGR von 4,86 % steigern – dem schnellsten Wachstum aller Größenklassen. Cloud-Kollaborationssuiten und KI-gestützte Recherchen haben die Mindestprojektökonomie gesenkt und ermöglichen es Boutiquen, Aufträge zu gewinnen, die einst als zu klein galten. Infolgedessen dringt der nordamerikanische Markt für strategische Unternehmensberatung früher im Unternehmenslebenszyklus in unternehmerische Segmente vor.
Mittelständische Unternehmen zeigen hybride Muster: Sie kaufen diskrete Wachstumsdiagnosen, verfügen aber nicht über Budgets für kontinuierliche Retainer. Preissensibilität drängt diese Kunden zu ergebnisgebundenen Verträgen und beschleunigt die Experimentierfreude im gesamten Markt. Berater reagieren, indem sie modulare Dienstleistungskataloge zusammenstellen, die mit der Reife der Kunden skalieren – von Markteintritts-Blueprints bis hin zu Implementierungs-Playbooks. Dieser Treppenansatz verlängert den Customer Lifetime Value und erweitert gleichzeitig das adressierbare Volumen. Die Margen komprimieren sich jedoch bei der Bedienung kleinerer Kunden, da die Lieferkosten nicht linear mit der Projektgröße sinken, was die Premium-Positionierung von Unternehmensprogrammen innerhalb der nordamerikanischen Branche für strategische Unternehmensberatung stärkt.
Nach Engagement-Modell:
Risikoteilung wird zur neuen NormalitätProjektbasierte Arbeit lieferte 2025 53,43 % des Umsatzes und bietet Klarheit über Umfang, Zeitplan und Kosten. Beschaffungsteams schätzen feste Lieferergebnisse, doch Vorstände hinterfragen zunehmend Honorare, die nicht an beobachtbare Auswirkungen geknüpft sind. Folglich schreitet die ergebnisbasierte Beratung mit einer CAGR von 4,78 % voran und droht, traditionelle Projekte beim neuen Vertragsvolumen bis zum Ende des Jahrzehnts zu überholen. Der Wandel erfordert stärkere Datengrundlagen, rigorose Wertverfolgung und eine tiefere Kundenintegration, was die Betriebsmodelle der Berater neu gestaltet.
Retainer-Vereinbarungen bleiben bestehen, insbesondere in Private-Equity-Portfolios, die ständige Aufsicht benötigen, aber das Wachstum ist gedämpft. Managed-Services-Varianten, bei denen Berater jahrelang Transformationsbüros leiten, gewinnen bei Kunden mit begrenzter Umsetzungskapazität an Beliebtheit, obwohl Herausforderungen bei der Talentbindung die Skalierung einschränken. Plattformgestützte Beratung senkt die Servicekosten durch automatisierte Analysen und erschließt den Mittelstandsmarkt, weckt jedoch Skepsis hinsichtlich der Kontexttiefe. Insgesamt zwingt die Verschiebung des Mix jeden Anbieter im nordamerikanischen Markt für strategische Unternehmensberatung, die Risikobereitschaft bei der Lieferung mit der Rentabilität in Einklang zu bringen.
Nach Endnutzerbranche:
Biowissenschaften werden zum WachstumsmotorFinanzdienstleistungen hielten 2025 einen Umsatzanteil von 28,92 %, da Banken, Versicherer und Vermögensverwalter mit Cybersicherheitsaufsicht und Konsolidierung konfrontiert waren. Biowissenschaften und Gesundheitswesen weisen jedoch mit 5,32 % bis 2031 die höchste vorausschauende CAGR auf, was pharmazeutische Fusionen und Übernahmen, die Regulierung von Gentherapien und die wertbasierte Vergütung widerspiegelt. Jedes dieser Themen erfordert maßgeschneiderte Einblicke in die Regulierungswissenschaft und die Post-Deal-Integration – Fähigkeiten, über die nur wenige interne Teams verfügen. Technologie, Medien und Telekommunikation tragen eine stetige Nachfrage nach Plattformmonetarisierungsstrategien bei, obwohl große Akteure zunehmend Talente internalisieren und das Ausgabenwachstum dämpfen.
Aufträge in den Bereichen Energie und Ressourcen wachsen rund um Dekarbonisierungs-Roadmaps, doch der Projektumfang konzentriert sich oft auf Szenarioanalysen statt auf mehrjährige Implementierungen. Die Regierungsberatung bleibt zyklisch aufgrund von Budgetobergrenzen. Mandate in den Bereichen Industrie und Fertigung steigen im Zuge des Nearshoring, da Standortneugestaltungen Lieferkettensimulationen, Standortlabore und Personalplanung erfordern. Da Biowissenschaften die Wettbewerber übertrifft, könnte ihr Anteil an der Größe des nordamerikanischen Marktes für strategische Unternehmensberatung bis 2031 15 % übersteigen, wenn die aktuelle Deal-Pipeline wie erwartet abgeschlossen wird.
Geografische Analyse
Vereinigte Staaten Markt für Strategieberatung
Die Vereinigten Staaten erwirtschafteten 80,42 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre Dominanz im nordamerikanischen Markt für Strategieberatung. Die hohe Dichte an Fortune-500-Unternehmen, privates Beteiligungskapital und komplexe regulatorische Anforderungen sorgen für ein konstantes Beratungsvolumen. Technologiezentren in Kalifornien, Washington und Texas treiben Mandate zur digitalen Transformation voran, während Finanzzentren in New York und North Carolina die compliance-orientierte Beratung stützen. Der Wettbewerbsdruck ist hoch; über 200.000 Unternehmensberater sind landesweit tätig, doch die Spezialisierung auf Nachhaltigkeitsstrategie, den Einsatz künstlicher Intelligenz und branchenspezifische Regulierung ermöglicht es Neueinsteigern, sich zu behaupten.
Kanada Markt für Strategieberatung
Kanada folgt mit einem gemäßigten Wachstum. Die Konsolidierung im Finanzdienstleistungssektor, die Diversifizierung des Rohstoffsektors und staatliche Infrastrukturausgaben des Bundes bilden die Nachfragebasis. Zweisprachige Lieferanforderungen und die Fragmentierung der Provinzpolitik erschweren die Projektbesetzung, weshalb inländische Unternehmen mit französischsprachigen Teams einen strukturellen Vorteil genießen. Kanadische Vorstände verknüpfen Führungskräfteanreize zunehmend mit Umwelt-, Sozial- und Governance-Kennzahlen, was wiederkehrende Mandate in der CO₂-Bilanzierung und Transformationsplanung antreibt. Obwohl kleiner als sein südlicher Nachbar, liefert Kanada stabile, margensteigernde Arbeit, da Kunden langfristige Partnerschaften bevorzugen, sobald die kulturelle Übereinstimmung nachgewiesen ist.
Mexiko Markt für Strategieberatung
Mexiko ist mit einem CAGR von 5,41 % bis 2031 der Wachstumsführer der Region, angetrieben durch ausländische Direktinvestitionen im Zusammenhang mit Nearshoring in Höhe von 40 Milliarden USD im Jahr 2024. Hersteller aus der Automobil-, Elektronik- und Medizingerätebranche, die ihre Lieferketten verlagern, benötigen Beratung bei der Auswahl von Industrieparks, der Lieferantenprüfung und der Optimierung von Handelskorridoren. Die Beratungskapazitäten in Mexiko sind noch im Aufbau; daher eröffnen globale Unternehmen lokale Büros und kombinieren Teams vor Ort mit Offshore-Analysezentren, um die Kosten zu steuern. Fachkräftemangel stellt ein Risiko dar, doch der Vorteil des Erstbewegers verspricht dauerhafte Kundenbeziehungen. Die Verlagerung verbreitert den räumlichen Fußabdruck des nordamerikanischen Marktes für Strategieberatung, schützt Anbieter vor makroökonomischer Volatilität in den USA und verankert sie in widerstandsfähigen kontinentalen Produktionsnetzwerken.
Regulatorisches Umfeld
Die Nachfrage nach strategischer Beratung in Nordamerika wird von sich schnell verändernden Telekommunikations-, Daten- und Infrastrukturvorschriften geprägt, die die Compliance-Komplexität erhöhen und gleichzeitig Netzwerkmodernisierungsprogramme unterstützen. In den Vereinigten Staaten verabschiedete die Federal Communications Commission (FCC) am 26. März 2026 einen Report and Order (WC Docket Nos. 25-208 und 25-209), um die Anforderungen zur Einstellung von Technologieübergängen zu konsolidieren, was die verfahrenstechnische Reibung für Betreiber senkt, die veraltete Netzwerke abschalten, und die Ausgaben in Richtung Strategie, Neugestaltung des Betriebsmodells und Ausführungssteuerung verschiebt.
Kanada hat weiterhin technische und Spektrum-Rahmenwerke aktualisiert, die digitale und Konnektivitätsstrategieprogramme für Unternehmen und Dienstanbieter betreffen. Innovation, Science and Economic Development Canada (ISED) überarbeitete am 16. Januar 2026 die Anforderungen an Funkgeräte für das 2300-MHz-Band (RSS-195- und SRSP-516-Aktualisierungen) und erließ am 14. Mai 2026 eine Entscheidung zur Umwidmung des unteren 26-GHz-Bands (24,25-26,5 GHz) für flexible Nutzung. Diese Änderungen schaffen neue Planungs- und Investitionszyklen, die häufig externe Beratungsunterstützung in den Bereichen Spektrumstrategie, Netzwerkökonomie und Risikomanagement erfordern.
Wettbewerbslandschaft
Der nordamerikanische Markt für strategische Unternehmensberatung weist ein moderates Konzentrationsprofi auf. Die Talentakquise steht im Mittelpunkt des Wettbewerbs, wobei Unternehmen um Experten in den Bereichen künstliche Intelligenz, Advanced Analytics und spezialisierte Regulierung konkurrieren. Hohe Fluktuation belastet die Margen; viele Praktiker wechseln zu Technologieanbietern, Private-Equity-Betreibern oder Unternehmensstrategierollen, die eine bessere Work-Life-Balance versprechen. Beratungsunternehmen reagieren, indem sie die Rekrutierung über MBA-Pipelines hinaus auf Ingenieure, Datenwissenschaftler und Branchenveteranen ausweiten, doch die Integration heterogener Talentpools belastet den kulturellen Zusammenhalt.
Serviceinnovation ist zu einem weiteren Wettbewerbsfeld geworden. Anbieter setzen proprietäre große Sprachmodelle wie McKinsey Lilli oder BCG-Toolkits für generative KI ein, um Hypothesentests und die Erstellung von Lieferergebnissen zu beschleunigen. Ergebnisgebundene Preisgestaltung differenziert Angebote weiter, verlagert aber das Risiko auf Berater und zwingt zu größeren Investitionen in Change-Management- und Implementierungsfähigkeiten. Boutique-Spezialisten übertreffen ihre Gewichtsklasse dort, wo tiefes Domänenwissen wichtig ist, etwa bei Nachhaltigkeitsmandaten, politischer Navigation oder der Regulierung von Biowissenschaften, was globale Integratoren zwingt, entweder zu kooperieren, zu akquirieren oder Nischenteams organisch aufzubauen.
Digital-native Plattformen stören auch von unten, indem sie die Recherchesynthese automatisieren und Strategie-Frameworks für Kleinunternehmenskunden demokratisieren. Obwohl die Margen in diesem Segment dünner sind, zieht das Volumenwachstum Risikokapitalfinanzierung an und drängt etablierte Unternehmen zur Entwicklung von Low-Touch-Produktdienstleistungen. Der Wettbewerbsausblick balanciert daher Konsolidierung an der Spitze mit Fragmentierung rund um Nischen- und technologiegestützte Herausforderer, was die Kundenauswahl erhält und kontinuierliche Neuerfindung in der nordamerikanischen Branche für strategische Unternehmensberatung antreibt.
Marktführer im nordamerikanischen Markt für strategische Unternehmensberatung
Accenture plc
A.T. Kearney Inc.
The Boston Consulting Group Inc.
Bain & Company Inc.
Deloitte Touche Tohmatsu Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Strategieberatung
- Accenture plc
- A.T. Kearney Inc.
- McKinsey & Company Inc.
- The Boston Consulting Group Inc.
- Bain & Company Inc.
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Marsh & McLennan Companies Inc.
- Roland Berger GmbH
- KPMG International Limited
- Ernst & Young Global Limited
- Booz Allen Hamilton Holding Corporation
- Oliver Wyman Inc.
- L.E.K. Consulting LLC
- AlixPartners LLP
- Strategy&
- ZS Associates
- IBM Corporation (IBM Consulting)
- CGI Inc.
- Capgemini SE
Lesen Sie die Analyse der Nordamerika Markt für Strategieberatung-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Schnittpunkt von KI-Infrastrukturausbau und Wandel des Unternehmensbetriebsmodells. Kunden benötigen Unterstützung, um Rechenkapazität in Produkt-, Kosten- und Governance-Ergebnisse zu übersetzen, insbesondere da Unternehmen von Experimenten zu skalierter Bereitstellung übergehen. Meta gab zwei große Rechenzentrumsprojekte für 2026 bekannt, die diesen Freiraum verstärken: den Baubeginn einer 1-GW-KI-optimierten Anlage in Sturgeon County, Alberta (das erste Rechenzentrum in Kanada), und die Erweiterung des Standorts Richland Parish, Louisiana, auf 5 GW mit einer angegebenen geplanten Gesamtinvestition von 50 Milliarden USD. Diese Projekte erzeugen typischerweise Beratungsbedarf in den Bereichen Standort- und Ökosystemstrategie, Koordination von Versorgungs- und Energiefahrplänen, Risikomanagement für Lieferanten und Lieferketten sowie Nutzenverfolgung im Rahmen ergebnisbasierter Geschäftsmodelle.
Der Wandel bei Cloud-Konsum und Beschaffung erzeugt ebenfalls kurzfristige Aufträge für strategische Beratungsunternehmen. Käufer gleichen ihre Portfolios aus Managed Services und XaaS im Hinblick auf KI-Workloads neu aus. Information Services Group (ISG) berichtete, dass im ersten Quartal 2026 der kombinierte ACV für Managed Services und cloudbasierte XaaS in den Amerikas 20 Milliarden USD überstieg (ein Anstieg von 35 % im Jahresvergleich) und dass im zweiten Quartal 2026 der ACV des IaaS-Markts in den Amerikas 13,2 Milliarden USD erreichte (ein Anstieg von 86 %). Diese Verschiebung im Mix unterstützt die Nachfrage nach Anbieterstrategie, Unterstützung bei Vertragsverhandlungen, Daten- und Modell-Governance sowie der Messung der Wertschöpfung, insbesondere da Kunden Berater zunehmend zu ergebnisbasierten oder erfolgsabhängigen Honorarstrukturen drängen, die an messbare Geschäftsauswirkungen gekoppelt sind.
Recent Industry Developments in Nordamerika Markt für Strategieberatung
- Juni 2026: Bain & Company gab eine Partnerschaft mit Google Cloud bekannt, um beschleunigte und sichere KI-Transformationen im Unternehmensmaßstab zu ermöglichen. Die Zusammenarbeit verbindet die Strategie- und Umsetzungsarbeit von Bain mit dem KI-Stack von Google Cloud, verkürzt den Weg von der Beratung zur Produktionsbereitstellung und verändert die Wettbewerbspositionierung für digitale Strategie- und Innovationsmandate.
- April 2026: Deloitte Canada gab die Übernahme von Tjene Corp. bekannt, das sich auf integrierte Systeme für Immobilien- und Infrastrukturtechnologie spezialisiert hat. Die Transaktion ergänzt Fähigkeiten, die groß angelegte Programme zur Transformation von Vermögenswerten und Infrastruktur unterstützen, und stärkt Deloittes Fähigkeit, Arbeit von der Strategie bis zur Umsetzung in kapitalintensiven Modernisierungsinitiativen zu liefern.
- Juli 2024: Accenture schloss die Übernahme von Fibermind ab, um Glasfaser- und mobile 5G-Netzwerkdienste zu stärken. Die Übernahme erweiterte Accentures Präsenz im Bereich Netzwerkdienste und unterstützt Mandate für strategische Beratung, die die Modernisierung von Telekommunikationstechnologie mit Arbeiten zu Betriebsmodell, Kosten und Wachstumsstrategie verbinden.


Nordamerika Markt für Strategieberatung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der nordamerikanische Markt für strategische Beratung als Umsatz definiert, der aus Beratungsarbeit erzielt wird, die Organisationen dabei unterstützt, die Richtung festzulegen und wirkungsvolle Entscheidungen zu treffen, einschließlich Unternehmensstrategie, Transformationsprogrammen und damit verbundener strategischer Entscheidungsunterstützung, die von Beratungsunternehmen erbracht wird.
Ausschlüsse des Geltungsbereichs: Wir schließen interne Unternehmensstrategieteams sowie routinemäßige Personal- oder Outsourcing-Arbeit aus, die überwiegend als Arbeitskräftebereitstellung und nicht als strategische Beratung abgerechnet wird.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Unternehmensstrategie
- Geschäftsmodelltransformation
- Fusionen- und Übernahme- sowie Corporate-Finance-Strategie
- Digitale Strategie und Innovation
- Funktionale Strategie (Personal, Lieferkettenmanagement usw.)
- Wirtschafts- und Politikberatung
- Nach Unternehmensgröße
- Großunternehmen
- Mittelständische Unternehmen
- Kleinunternehmen
- Nach Engagement-Modell
- Projektbasierte Beratung
- Retainer-Beratung
- Managed-/Implementierungsdienstleistungen
- Ergebnisbasierte Beratung/Erfolgshonorar-Beratung
- Digitale/plattformgestützte Beratung
- Nach Endnutzerbranche
- Finanzdienstleistungen
- Biowissenschaften und Gesundheitswesen
- Technologie, Medien und Telekommunikation
- Energie und Ressourcen
- Regierung und öffentlicher Sektor
- Konsumgüter und Einzelhandel
- Industrie und Fertigung
- Sonstige Endnutzerbranchen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Die Schreibtischforschung half uns, den Nachfragepool und das Geschäftsumfeld zu verankern, das die Ausgaben für strategische Beratung in den Vereinigten Staaten, Kanada und Mexiko antreibt. Wir bezogen uns auf öffentliche Quellen wie das US Bureau of Labor Statistics (Indikatoren für professionelle Dienstleistungen), das US Bureau of Economic Analysis (Bruttowertschöpfung nach Branchen), das US Census Bureau (Geschäfts- und Dienstleistungsstatistiken), Statistics Canada (Dienstleistungsaktivität und Unternehmenszahlen) sowie OECD-Makroindikatoren, um die Rahmenbedingungen abzustecken.
Wir überprüften außerdem Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung, um Verschiebungen im Dienstleistungsmix, Änderungen im Liefermodell und den bei Beratungsverträgen typischerweise auftretenden Preisdruck zu verstehen. Zur Gegenprüfung kundenseitiger Aktivitäten nutzten wir öffentliche Beschaffungsportale und Ausschreibungsbekanntmachungen, in denen Strategie- und Beratungsarbeit explizit beschrieben wird, und ergänzten dies bei Bedarf durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Datenbank für Verträge und Ausschreibungen. Dies sind illustrative Beispiele, und wir nutzten auch andere Quellen, um Daten zu sammeln, Annahmen zu validieren und die abschließende Analyse zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden genutzt, um zu bestätigen, was tatsächlich als Umsatz aus strategischer Beratung gilt und was typischerweise unter angrenzenden Beratungsbereichen verbucht wird. Wir sprachen mit Beratungspraktikern, unabhängigen Beratern und kundenseitigen Strategie- und Beschaffungsverantwortlichen in wichtigen Endanwenderbranchen und testeten Annahmen zu Projektgröße, Auslastungsmustern und Preisentwicklung, bevor wir das Modell finalisierten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 15 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Anbieter: 16 % | Manager: 59 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage nach strategischer Beratung aus Leistungssignalen professioneller Dienstleistungen und der Ausgabenintensität der Kunden nach Branche rekonstruiert, die anschließend auf Nordamerika verteilt und auf den strategiefokussierten Umfang gefiltert werden. Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Annäherungen abgesichert, etwa durch stichprobenweise erhobene Projektgebühren nach Projekttyp, Kanalprüfungen zum Verhältnis von Retainer- zu Projektmix und Prüfungen der Umsatzdichte anhand öffentlicher Offenlegungen von Beratungsumsätzen, soweit verfügbar.
Einige Marktfingerabdrücke wurden als Schlüsseleingaben behandelt, da sie den Umsatz schnell verändern und typischerweise in Kundengesprächen klar diskutiert werden. Dazu gehören der Anteil von Transformationsprogrammen innerhalb der Strategiearbeit, der Mix aus M&A- und Unternehmensfinanzstrategieaktivitäten, das Tempo digitaler Strategie- und Innovationsmandate, durchschnittliche Teamgrößen und Auslastungsnormen für Senior-Mitarbeiter sowie die typische Vertragslaufzeit und das Verlängerungsverhalten bei fortlaufender Beratung. Wo Bottom-up-Prüfungen in Kanada oder Mexiko dünn ausfielen, wurden Lücken mit konservativen, durch Interviews validierten Bandbreiten behandelt, gefolgt von einer Plausibilitätsprüfung auf Länderebene anhand von Unternehmenszahlen und Dienstleistungsleistung.
Prognosen wurden mittels Szenarioanalyse erstellt, die an Makro- und Unternehmensaktivitätsindikatoren gekoppelt ist, und anschließend basierend auf Expertenfeedback zu Pipeline-Sichtbarkeit und Budgetierungszyklen angepasst. Wir hielten die Vorausschau an die Art und Weise angepasst, wie Kunden budgetieren, da Strategiearbeit häufig in Wellen genehmigt und dann bei Veränderungen von Wachstums-, Kosten- oder Deal-Bedingungen neu priorisiert wird.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrere Gegenprüfungen durch, damit die endgültige Zahl an beobachtbare Signale gebunden bleibt und nicht nur an Modellrechnungen. Die Ergebnisse werden mit unabhängigen Indikatoren wie dem Wachstum professioneller Dienstleistungen, Kommentaren zu Einstellungen und Auslastung in der Beratung sowie Mustern der Beschaffungsaktivität verglichen, gefolgt von Abweichungsprüfungen auf Länder- und Dienstleistungsumfangsebene.
Wenn ein Ausreißer auftritt, werden die Annahmen überprüft und, falls erforderlich, Interview-Nachfassungen ausgelöst, um zu bestätigen, ob die Änderung real ist oder ein Artefakt einer Umfangsüberlappung darstellt. Vor der Freigabe durchlaufen Modell und Ausarbeitung mehrstufige Analystenprüfungen, um sicherzustellen, dass Definitionen, Eingaben und Berechnungen mit dem angegebenen Abdeckungsbereich übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutsamen Ereignissen, wonach ein Analyst vor der Auslieferung einen erneuten Durchlauf vornimmt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für strategische Beratung in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für strategische Beratung in Nordamerika weichen häufig voneinander ab, da unterschiedliche Studien die Grenze zwischen Strategiearbeit und breiterer Management- oder Technologieberatung jeweils unterschiedlich ziehen. Unterschiede ergeben sich auch aus dem für den Basiswert verwendeten Jahr, der Behandlung von Kanada und Mexiko im Vergleich zu einer reinen US-Sicht sowie der Geschwindigkeit, mit der Annahmen nach Veränderungen im Dealflow und in den Transformationsbudgets aktualisiert werden.
Muster öffentlicher Beschaffungsvergaben für Beratungsarbeit sowie Offenlegungen zum Dienstleistungsmix in Finanzberichten von Beratungsunternehmen sind zwei Prüfmechanismen, die dazu beitragen, die Schätzung von Mordor Intelligence an strategiegeführten Mandaten auszurichten, statt breitere, umsetzungsintensive Programme zu erfassen, die außerhalb dieses Umfangs liegen. Unsere Interviews zeigten außerdem, dass die Preisentwicklung nicht einheitlich über Unternehmensstrategie, Geschäftsmodelltransformation sowie wirtschafts- und politikbezogene Beratung verläuft, sodass ein einzelner gemischter Aufschlag die Gesamtsummen je nachdem, was jede Quelle einschließt, nach oben oder unten verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,56 Milliarden USD (2025) | |
| Branchenverband A | 31,80 Milliarden USD (2025) | Breitere Definition, die dazu tendiert, Strategie mit allgemeiner Managementberatung zu vermischen, und häufig einen größeren Anteil an umsetzungsbezogener Beratung erfasst, die unter Transformationsprogrammen abgerechnet wird. |
| Fachzeitschrift B | 24,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und betont typischerweise die Umsätze mittelgroßer und großer Unternehmen, was Boutique-Strategiespezialisten und kleinere Beratungsteams in Kanada und Mexiko unterrepräsentieren kann. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch Umfangsgrenzen und den Zeitpunkt des Basisjahres erklärt wird, nicht durch einen einzelnen Modellierungstrick. Indem wir die Einbeziehung von Dienstleistungen explizit halten, länderspezifische Prüfungen in der gesamten Region durchführen und Preise sowie Mix durch Interviews validieren, streben wir an, eine Zahl bereitzustellen, die auf klare Annahmen zurückgeführt und in künftigen Aktualisierungen wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für strategische Unternehmensberatung im Jahr 2026?
Er wird auf 28,34 Milliarden USD geschätzt und ist auf dem Weg, bis 2031 einen Wert von 34,26 Milliarden USD zu erreichen.
Welche Dienstleistungslinie wächst am schnellsten?
Die Beratung zu digitaler Strategie und Innovation soll bis 2031 eine CAGR von 4,65 % verzeichnen, da Unternehmen Initiativen zur künstlichen Intelligenz skalieren.
Warum ist Mexiko die am schnellsten wachsende Region für die Beratungsnachfrage?
Nearshoring hat ausländische Investitionen in Höhe von 40 Milliarden USD angezogen und veranlasst Hersteller, Beratung zu Standortauswahl, Lieferantennetzwerken und der Gestaltung von Handelskorridoren zu suchen.
Welches Engagement-Modell gewinnt bei Kunden an Beliebtheit?
Die ergebnisbasierte Beratung, bei der Honorare an messbare Geschäftsergebnisse geknüpft sind, schreitet mit einer CAGR von 4,78 % voran und gestaltet die Normen der Risikoteilung neu.
Welche Endnutzerbranche bietet das höchste zukünftige Wachstum?
Biowissenschaften und Gesundheitswesen, unterstützt durch rekordverdächtige pharmazeutische Fusionen und Übernahmen sowie komplexe Regulierung, sollen bis 2031 mit einer CAGR von 5,32 % wachsen.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Unternehmen kontrollieren rund 35 % des Umsatzes, was dem Sektor einen moderaten Konzentrationsgrad von 6 verleiht.
Seite zuletzt aktualisiert am:



