
Marktanalyse für Management-Beratungsdienstleistungen von Mordor Intelligence
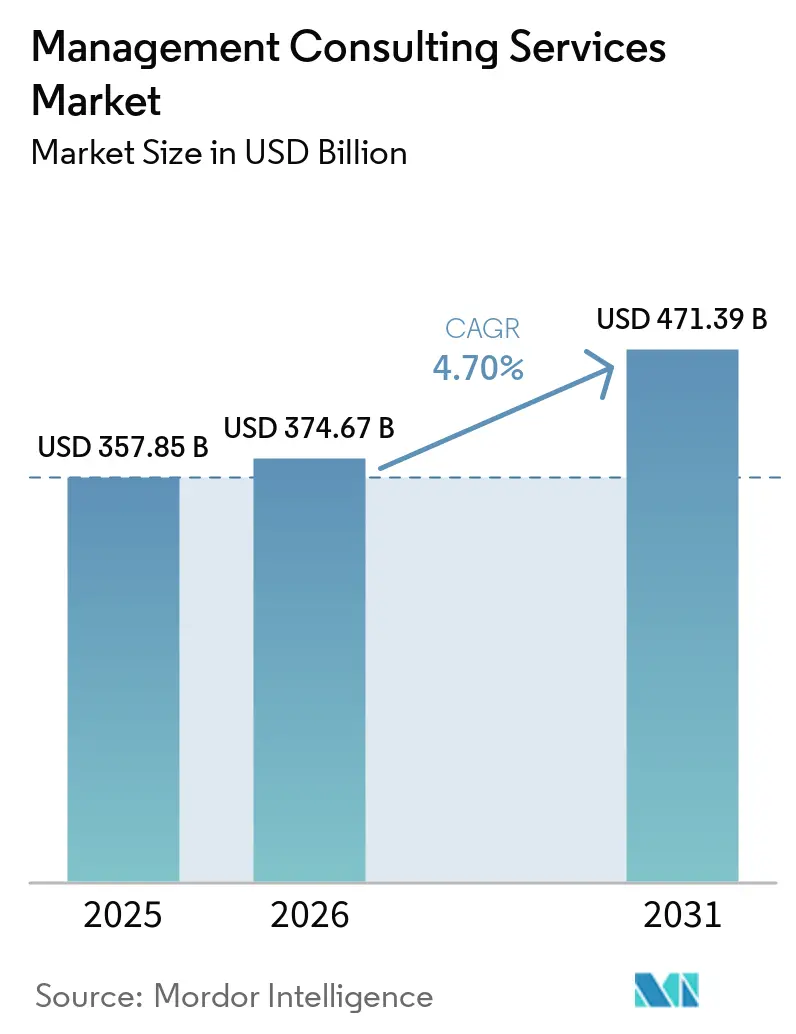
Das Marktvolumen für Management-Consulting-Dienstleistungen soll von 374,7 Milliarden USD im Jahr 2026 und 392,3 Milliarden USD im Jahr 2027 auf 487,7 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,45 % verzeichnen.
Digitale Transformation und regulatorischer Wandel verbinden die Nachfrage nach Managementberatung mit operativen Entscheidungen, einschließlich der Art und Weise, wie Organisationen im Vereinigten Königreich neue Technologien einführen. Im Gesundheitswesen kann Beratung neben digitalen Leistungen und Managed-Service-Leistungen angeboten werden, während Allianzen und erworbene Kompetenzen das potenzielle Lieferteam erweitern. Fachkräftemangel und der Druck, die Umsetzung in den Auftrag einzubeziehen, können die verfügbaren erfahrenen Mitarbeiter und Honorare für diesen erweiterten Service einschränken. Breitere Lieferkapazitäten können ein Angebot stärken, aber knappe Expertise und Umsetzungsanforderungen machen das Honorarwachstum von den Kosten der Leistungserbringung abhängig.
Wichtigste Erkenntnisse des Berichts
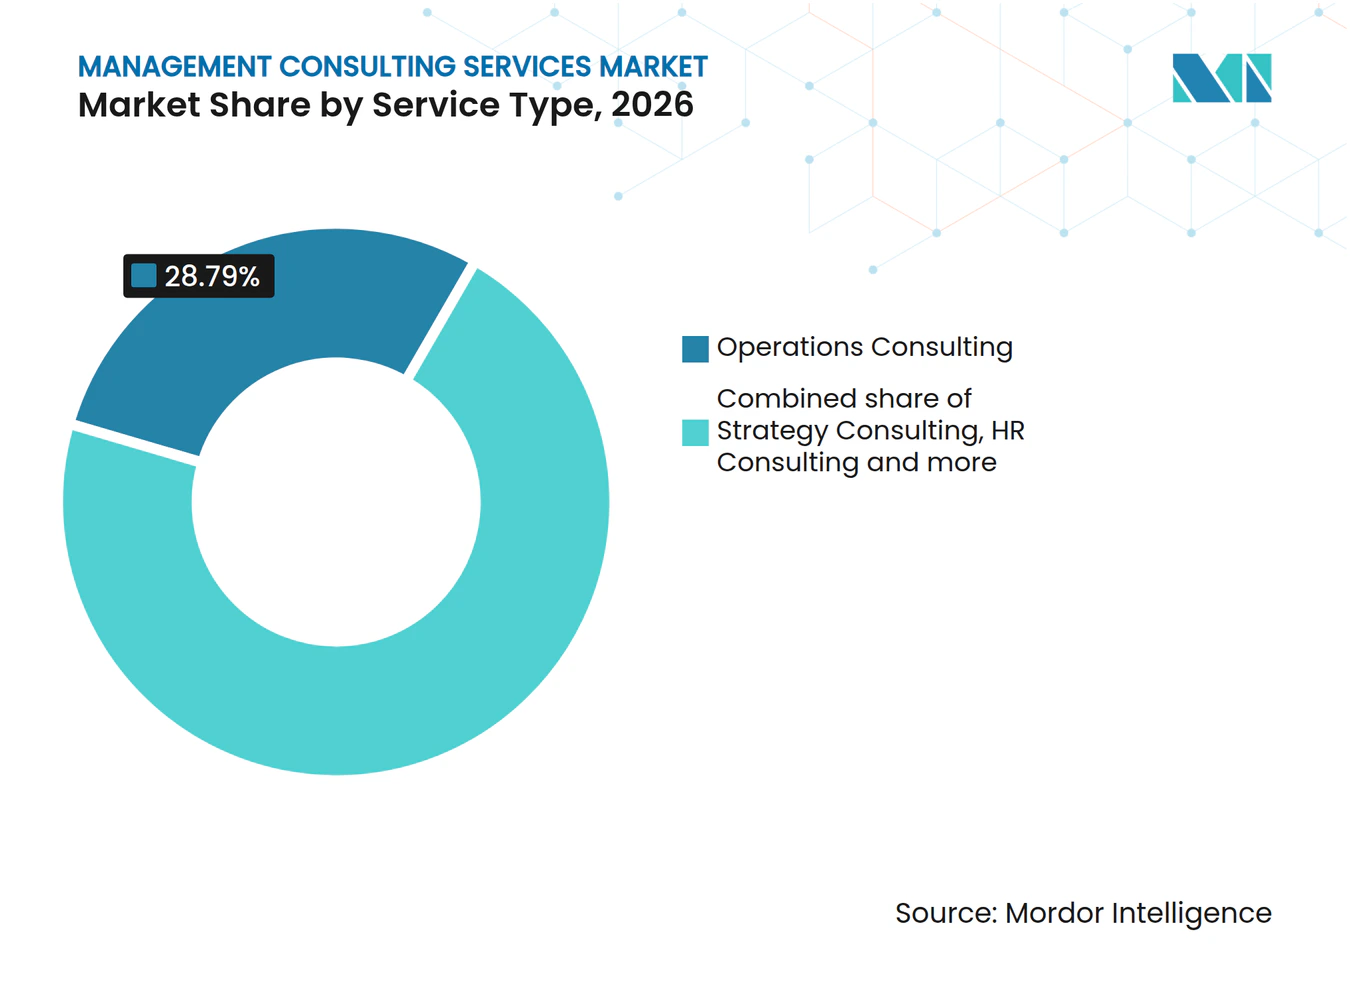
- Nach Dienstleistungsart führte Operations Consulting im Jahr 2026 mit einem Marktanteil von 28,79 % im Markt für Management-Consulting-Dienstleistungen, während Digital-Transformations-Consulting das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 12,88 % zwischen 2027 und 2032.
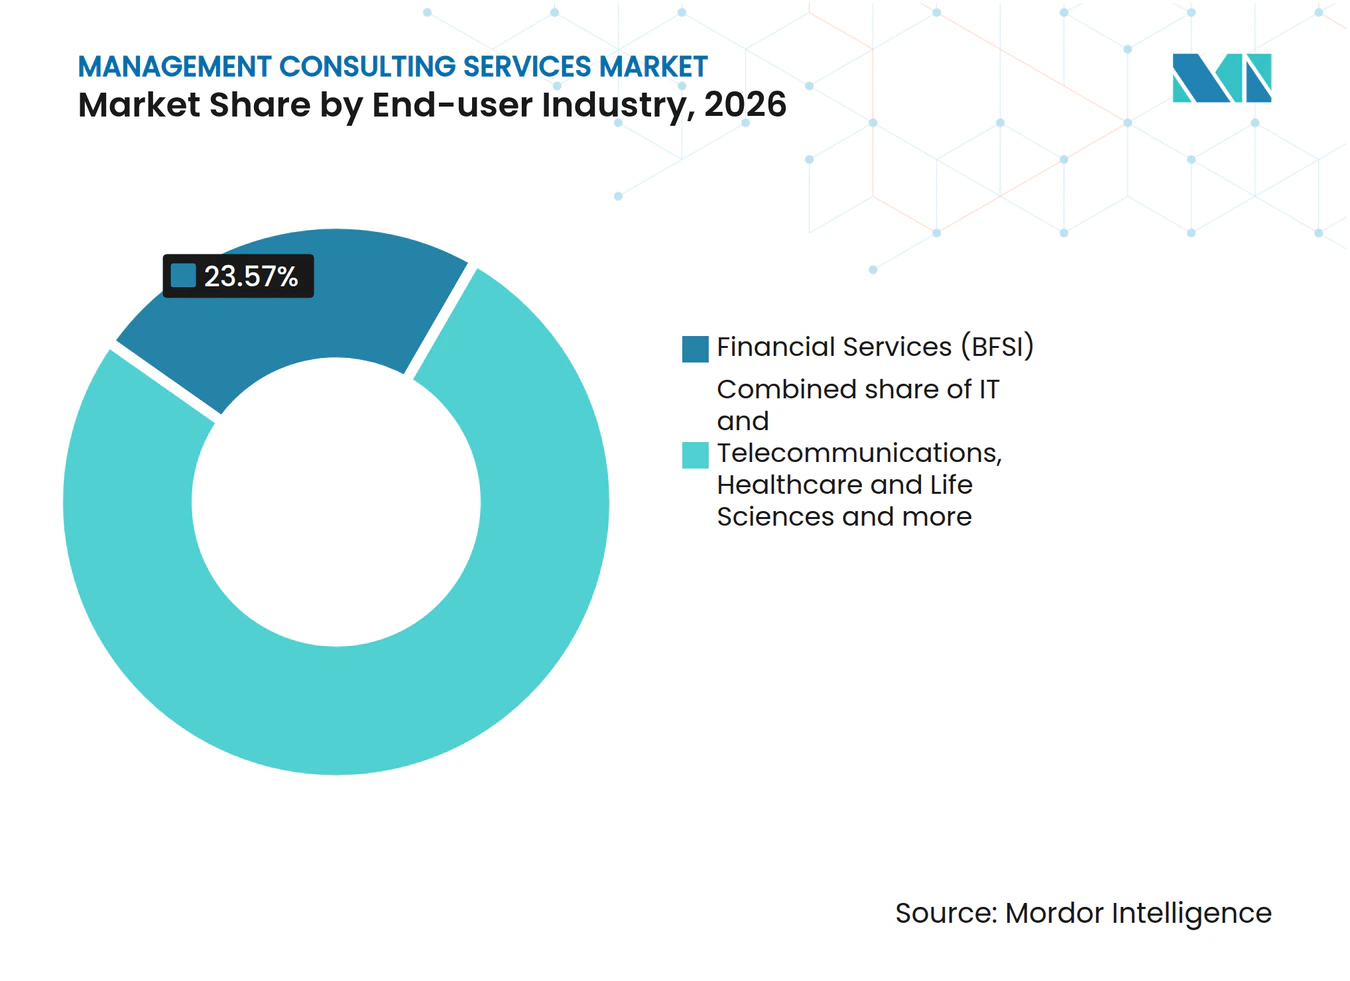
- Unter den Endnutzerbranchen hielt der Bereich Finanzdienstleistungen (BFSI) im Jahr 2026 einen Anteil von 23,57 % am Marktvolumen für Management-Consulting-Dienstleistungen, und das Segment Gesundheitswesen und Biowissenschaften soll am schnellsten wachsen, mit einer CAGR von 11,25 % zwischen 2027 und 2032.
- Kleine und mittlere Unternehmen bilden das am schnellsten wachsende Segment nach Unternehmensgröße, mit einer prognostizierten CAGR von 9,4 % zwischen 2027 und 2032, obwohl Großunternehmen im Jahr 2026 einen Umsatzanteil von 70,16 % hielten.
- Vor-Ort-Beratung machte im Jahr 2026 58,94 % des Umsatzes unter den Liefermodellen aus, aber Remote- bzw. virtuelle Beratung wächst schneller, mit einer prognostizierten CAGR von 13,9 % zwischen 2027 und 2032.
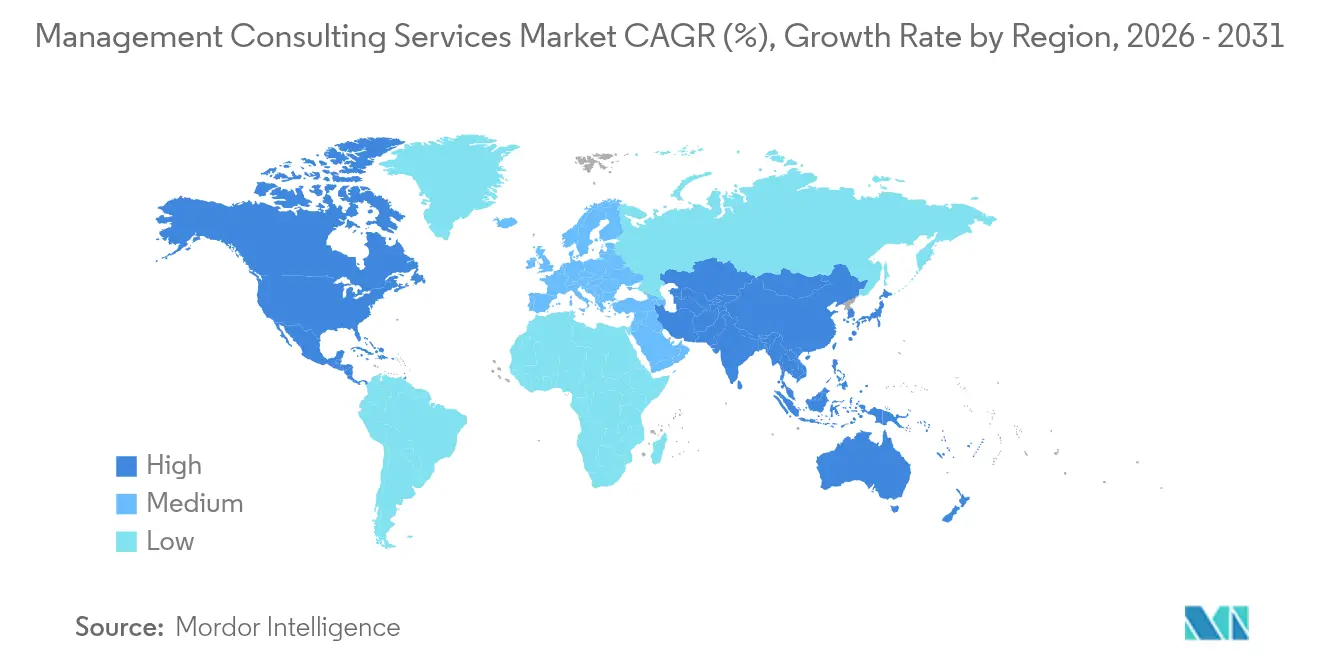
- Geografisch gesehen führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 36,64 %, während Asien-Pazifik mit einer CAGR von 10,2 % zwischen 2027 und 2032 das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach digitaler Transformation | +2% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität und Risikomanagement | +1.2% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Auslagerung von Strategie- und Operations-Expertise | +1.1% | Nordamerika und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Unternehmenswachstum in Schwellenmärkten | +0.9% | Indien und Afghanistan | Langfristig (≥ 4 Jahre) |
| ESG-bezogene Beratungsmandate | +0.45% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| KI-gestützte "Beratung als Dienstleistung"-Modelle | +0.5% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Digital-First-Transformation
Digitale Transformation kann die Beratungsnachfrage steigern, wenn Technologieentscheidungen auch Änderungen bei organisatorischen Verantwortlichkeiten und operativen Kontrollen erfordern. Der Jahresbericht 2026 der Management Consultancies Association verknüpfte die Umsatzprognosen britischer Unternehmen von 6 % Wachstum im Jahr 2026 und 8 % im Jahr 2027 mit einer zunehmenden Nachfrage nach Beratung zu digitaler Transformation, KI und Cybersicherheit. Diese miteinander verbundenen Bedarfe geben Managementberatern eine Rolle bei der Definition, wie eine Transformation über die gesamte Organisation hinweg funktionieren soll. Ein Beratungsauftrag kann Technologieprioritäten, Verantwortlichkeiten und Risikoentscheidungen in ein einziges operatives Design zusammenführen. Sein kommerzieller Umfang kann sich von der Auswahl von Prioritäten bis hin zur Spezifikation der notwendigen Änderungen zur Umsetzung dieser Prioritäten erstrecken. Die Kombination von KI-, Cybersicherheits- und Organisationsexpertise kann ein digitales Beratungsangebot für diese miteinander verbundenen Bedarfe relevanter machen als reine Betriebsmodell-Expertise allein.
Regulatorische und risikomanagementbezogene Komplexität
Regulatorischer Wandel kann Beratungsaufträge sowohl für regulierte Organisationen als auch für die Aufsichtsbehörden schaffen. Die Gartner-Umfrage aus dem ersten Quartal 2025 stufte Compliance-Komplexität oder -kosten aus regulatorischen Änderungen infolge von Gerichtsentscheidungen und Wahlen als das größte aufkommende Risiko für leitende Unternehmensrisikobeauftragte ein. Am 29. Mai 2026 vergab die britische Financial Conduct Authority an Mason Advisory Limited einen Beratungsvertrag für ihr Programm zur regulatorischen Exzellenz, der die Gestaltung des Betriebsmodells, Geschäftsveränderungen, Governance und Implementierungsunterstützung umfasste.[1] Die Unterstützung sollte dazu beitragen, einen stärker datengestützten, risikobasierten und verhältnismäßigen Regulierungsrahmen zu schaffen. Dieses Mandat verbindet institutionelle Reformen mit operativen Verantwortlichkeiten innerhalb der Behörde selbst. Das Mandat von Mason Advisory liegt innerhalb des eigenen Veränderungsprogramms der Behörde, sodass der Auftraggeber hier die Behörde ist, die die Regeln schreibt, und nicht die Unternehmen, die diese einhalten müssen.
Auslagerung von Strategie- und Betriebskompetenz
Externe Expertise gibt operativen Einkäufern eine Möglichkeit, definierte Geschäftsprobleme anzugehen, ohne die Verantwortung für eine gesamte Funktion zu übertragen. Im Jahr 2025 nutzten 54 % der Befragten in der nordamerikanischen Umfrage des Operations Council Berater, Auftragnehmer oder lagerten begrenzte Betriebsfunktionen aus, während 12 % viele Betriebsfunktionen vergaben oder auslagerten. Dieses Muster unterstützt eine Beratungsmöglichkeit rund um Arbeitspakete, deren Verantwortlichkeiten von umfassenderen Betriebsverträgen getrennt werden können. Im Jahr 2025 suchten 44 % der mittelgroßen, 41 % der kleinen und 28 % der Kleinstunternehmen unter den britischen KMU-Arbeitgebern Informationen und Ratschläge bei Beratern oder allgemeinen Unternehmensberatern.[2] Die Quote von 28 % bei Kleinstunternehmen gegenüber 41 % und 44 % bei kleinen und mittleren Unternehmen zeigt, dass die Inanspruchnahme von Beratung mit der Arbeitgebergröße zunimmt. Operations-Berater können Nutzer mit begrenzten Funktionen mit spezialisierten Aufträgen ansprechen, die weniger Verpflichtung erfordern als die Auslagerung vieler Funktionen.
Unternehmenswachstum in Schwellenmärkten
Unternehmensexpansion schafft potenzielle Beratungsnachfrage, wenn ein neuer Betriebsstandort Entscheidungen über Verantwortlichkeiten und Koordination erfordert. VinFast eröffnete am 4. August 2025 sein Montagewerk für Elektrofahrzeuge im SIPCOT Industrial Park in Thoothukudi, Tamil Nadu, Indien. Ein neuer Montagebetrieb bietet einen spezifischen potenziellen Auftrag in den Bereichen Prozessverantwortung und Lieferantenkoordination. Invest India hat im Geschäftsjahr 2025/26 die Realisierung von 60 Projekten im Wert von über 6,1 Milliarden USD in 14 indischen Bundesstaaten unterstützt, mit einem geschätzten Potenzial von mehr als 31.000 Arbeitsplätzen. Befragte formelle Privatunternehmen in Afghanistan berichteten im World Bank Enterprise Survey 2025 von einem durchschnittlichen Umsatzwachstum von 21 % und einem Beschäftigungswachstum von 13 %, was teilweise die Erholung von der Kontraktion 2021/2022 widerspiegelt. Für Beratungsanbieter bietet das operative Design eines neuen Standorts einen klareren potenziellen Arbeitsumfang als Expansionsberatung für Unternehmen, die frühere Verluste aufholen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und hohe Fluktuation | -0.9% | Asien-Pazifik, insbesondere Australien | Mittelfristig (2–4 Jahre) |
| Aufstieg kostengünstiger Freiberuflerplattformen | -0.6% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Ergebnisbasierter Honorardruck | -0.25% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsbeschränkungen bei der Leistungserbringung | -0.15% | Asien-Pazifik, insbesondere China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und hohe Fluktuation
Die Beratungskapazität hängt von der Verfügbarkeit qualifizierter Mitarbeiter und der Kontinuität des Auftragswissens ab. Die Arbeitskräfteprojektionen der Future Skills Organisation für Australien aus dem Jahr 2026 identifizierten Managementberatung und verwandte Beratungsdienstleistungen als eine Branche, in der die Planung auf erwartete Engpässe in den Geschäftsjahren 2025–2035 abzielen sollte. In seinem Nationalen Beratungsindex 2025 berichtete der International Council of Management Consulting Institutes, dass teilnehmende Mitgliedsinstitute Schwierigkeiten bei der Gewinnung und Bindung qualifizierter Berater nannten. Unternehmen, die mit diesen Bedingungen konfrontiert sind, können die Kontinuität der Leistungserbringung verlieren, wenn erfahrene Mitarbeiter Kundenwissen an Nachfolger übertragen müssen. Anbieter müssen möglicherweise erfahrene Mitarbeiter für Übergaben reservieren, anstatt ihre gesamte Zeit für zusätzliche Aufträge einzusetzen. Übergabearbeiten können daher knappe Lieferkapazitäten absorbieren und die effektiven Kosten für die Aufrechterhaltung eines stabilen Projektteams erhöhen.
Aufstieg kostengünstiger Freiberuflerplattformen
Eine kostengünstigere Alternative kann das Honorar für eine Beratungsempfehlung einschränken, bevor überhaupt Umsetzungsarbeiten beginnen. In einem auf das Vereinigte Königreich ausgerichteten Bericht vom Oktober 2026 erklärte Joeri Schouten, Mitgründer der Freiberufler-Beratungsplattform Sweav, dass Unternehmen zunehmend kostspielige Beratungspräsentationen zugunsten von Beratern ablehnten, die bei der Strategieumsetzung angesichts knapper Budgets blieben. Dies schafft einen Vergleich zwischen einem eigenständigen Strategieergebnis und dem längeren Engagement, das für dessen Umsetzung erforderlich ist. Ein traditionelles Beratungsunternehmen kann mit einem geringeren Honorar für seine Empfehlung oder mit mehr Umsetzungsverantwortung innerhalb desselben Auftrags konfrontiert sein. Die Definition von Implementierungsarbeiten als separaten, expliziten Leistungsumfang kann verdeutlichen, wofür der Kunde zahlt. Die Lieferzeit wird zu einer Margeneinschränkung, wenn ein Kunde Umsetzungsunterstützung erwartet, ohne eine entsprechende Erhöhung des Beratungshonorars zu akzeptieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Operative Kompetenz verankert die NachfrageOperations Consulting hatte im Jahr 2026 einen Anteil von 28,79 % am Marktvolumen für Management-Consulting-Dienstleistungen und war damit das größte Segment. Im August 2026 vergab National Highways an die Bourton Group einen Beratungsvertrag zur Lean-Reife, um Kompetenzen in den eigenen Teams und in den Teams der Lieferkette zu entwickeln. Die Vergabe verknüpfte Lean-Werkzeuge und -Techniken mit den Effizienzzielen des Auftraggebers. Für operative Auftraggeber verbindet diese Art von Arbeit interne Managementpraktiken mit der Arbeitsweise externer Lieferpartner. Die kommerzielle Rolle besteht darin, eine wiederholbare Verbesserungsmethode über diese organisatorischen Grenzen hinweg zu übertragen und dem Auftrag einen weiteren Umfang als eine interne Diagnose zu geben.
Digital-Transformations-Consulting ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,88 % zwischen 2027 und 2032. In der britischen Umfrage der Management Consultancies Association aus dem Jahr 2026 wandten sich Befragte aus dem öffentlichen Sektor häufiger an externe Berater für digitale Transformation als Befragte aus dem privaten Sektor, mit 35 % gegenüber 28 %. Dieser Kontrast gibt Digitalspezialisten einen Grund, Transformationsvorschläge auf den Governance- und Lieferkontext des Kunden zuzuschneiden. Strategieberatung diente einem anderen Auftrag, als The Crown Estate im November 2025 APRIL STRATEGY LLP mit Kundensegmentierung, Engagement-Planung, Erkenntnisgewinnung und Wertversprechen-Arbeit beauftragte. Für Digitalspezialisten unterstützt die Differenz von 7 Prozentpunkten bei den Antworten die Priorisierung der Ansprache britischer Kunden aus dem öffentlichen Sektor.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Transformationsprogramme prägen den BeratungsumfangFinanzdienstleistungen (BFSI) repräsentierten im Jahr 2026 einen Marktanteil von 23,57 % im Markt für Management-Consulting-Dienstleistungen und waren damit das größte Segment. In der globalen Umfrage von KPMG International unter 228 Bankführungskräften von Februar bis April 2025 berichteten 3 von 4 befragten Banken, dass sie mehr als 15 % ihrer Betriebsbudgets in Transformationsinitiativen investierten. Die Finanzierung von Transformationen aus Betriebsbudgets schafft eine Managementherausforderung hinsichtlich der für Veränderungs- und Routineaktivitäten verfügbaren Kapazitäten. Ein Berater kann Initiativen auf Portfolioebene vergleichen und ihre konkurrierenden Ansprüche auf diese Kapazität explizit machen. Beratung ist kommerziell relevant, wenn sie einer Bank hilft zu entscheiden, welche Änderungen aufgeschoben werden können, ohne wesentliche Betriebsabläufe zu beeinträchtigen.
Das am schnellsten wachsende Segment, Gesundheitswesen und Biowissenschaften, soll zwischen 2027 und 2032 eine CAGR von 11,25 % verzeichnen. Das Healthcare-Segment von Huron, das Beratung, Managed Services und digitale Angebote umfasst, meldete im zweiten Quartal 2026 einen Umsatz von 232,3 Millionen USD vor erstattungsfähigen Ausgaben, ein Anstieg von 17,4 % gegenüber dem zweiten Quartal 2025.[3] Ein Anbieter mit dieser Mischung kann Managementberatung mit den System- und Betriebsarbeiten kombinieren, die zur Unterstützung einer Empfehlung erforderlich sind. Die Managementkomponente kann die Veränderung definieren, bevor die Verantwortung in die digitale Lieferung oder den Managed-Service-Betrieb übergeht. Dies macht die Übergabe von einer Empfehlung zu einem laufenden Service zu einem kommerziell wichtigen Teil der Beratungsbeziehung im Gesundheitswesen.


Nach Unternehmensgröße:
Unternehmensbeziehungen und Netzwerke für kleine UnternehmenGroßunternehmen waren das größte Segment und machten im Jahr 2026 70,16 % des Gesamtumsatzes aus. Der Kundenstamm von Accenture im Geschäftsjahr 2026 umfasste in seinem breiteren Beratungs- und Dienstleistungsgeschäft etwa 3 von 4 Unternehmen aus dem Fortune Global 100 und 500. Diese Reichweite schafft eine substanzielle Beziehungsbasis zu Großunternehmen, über die ein Anbieter Managementberatung anbieten kann. Ein Anbieter kann einen Auftrag rund um unternehmensweite Prioritäten entwickeln und dabei die Unternehmensbeziehung nutzen, um die Arbeit über verwandte Funktionen hinweg zu koordinieren. Für etablierte Anbieter bieten zusätzliche Managementaufträge innerhalb dieses Großunternehmens-Kundenstamms einen Weg zum Honorarwachstum, wenn sich die Unternehmensprioritäten ändern.
Kleine und mittlere Unternehmen bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,4 % zwischen 2027 und 2032. Das Florida SBDC Network, ein Anbieter von Unterstützungsleistungen für kleine Unternehmen, erbrachte im Jahr 2025 112.158 Beratungsstunden für 15.439 Kleinunternehmenskunden. Ein gemeinsames Unternehmensunterstützungsnetzwerk bietet einen Weg, viele kleine Unternehmen über einen strukturierten Beratungsservice zu erreichen. Für Berater macht dieses Modell den aggregierten Zugang zu Kleinunternehmenskunden neben der Größe eines einzelnen Auftrags relevant. Dieses Netzwerkmodell macht die Breite des Zugangs zu kleinen Unternehmen zu einer Quelle von Lieferskalierung, die die Abhängigkeit von einem einzelnen Auftrag verringern kann.
Nach Liefermodell:
Eingebettete Teams und Remote-TransformationVor-Ort-Beratung war das größte Segment mit 58,94 % des Gesamtumsatzes im Jahr 2026. Im Jahr 2025 suchte der Harrow Council Berater für Stadtentwicklung und -entwicklung für sein Programm und 2 Projekte, mit namentlich genannten Beratern, die über eine Mischung aus hybriden und vor Ort stattfindenden Wochentagen eingebunden wurden. Sein Auftrag umfasste kundenseitige Programm- und Handelserfahrung, Projektmanagement und strategische Beratung zu einem zukünftigen Modell für die Lieferung von Grundstückssanierungen. Die Ausschreibung verknüpfte die Unterstützung mit einem Übergang während der geplanten Ernennung eines neuen Sanierungsteams in 2025/26. Hier war die Präsenz vor Ort an die Kontinuität in einer sich verändernden Kundenorganisation gebunden, was dem Liefermodell eine Rolle über die reine Beratungsproduktion hinaus gab.
Remote- bzw. virtuelle Beratung soll zwischen 2027 und 2032 mit einer CAGR von 13,9 % wachsen und ist damit das am schnellsten wachsende Segment. National Records of Scotland vergab im Juli 2025 an Deloitte LLP Arbeiten zur Serviceneugestaltung, Unternehmenstransformation sowie zum Betriebsmodell und zur Geschäftsveränderung. Die Leistungserbringung erfolgte grundsätzlich remote, mit Büropräsenz im General Register House in Edinburgh, sofern erforderlich. Diese Bedingung trennt die Managementarbeit von einer dauerhaften physischen Einbindung, während ein Treffpunkt erhalten bleibt, wenn ein Auftrag dies erfordert. Für Remote-Spezialisten veranschaulicht die Vergabe, wie der Zugang zum Büro eines Kunden bei Bedarf Transformationsarbeiten unterstützen kann, ohne eine kontinuierliche lokale Präsenz zu erfordern.
Geografische Analyse
Markt für Management-Beratungsdienstleistungen in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 36,64 % am Marktvolumen für Management-Consulting-Dienstleistungen und war damit die größte geografische Region. Am 14. November 2025 vergab Public Safety Canada an BDO Canada LLP einen Beratungsvertrag für ethische Lieferkettenberatungsdienstleistungen mit einer angegebenen Laufzeit bis zum 31. März 2026. Die angegebene Laufzeit von unter 5 Monaten veranschaulicht ein kurzfristiges, befristetes kanadisches Bundesmandat für spezialisierte Beratung zu ethischen Lieferketten.
Markt für Management-Consulting-Dienstleistungen in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 10,2 % zwischen 2027 und 2032. Accenture meldete im Geschäftsjahr 2026 ein sehr starkes Wachstum der Beratungsumsätze in Lokalwährung in Asien-Pazifik, in einem Geschäft, das Technologieintegration umfasst. Im Jahr 2026 unterstützte das philippinische PPP-Zentrum die Beschaffung von R.G. Manabat & Co. als Transaktionsberater für den vorgeschlagenen nationalen ID-PPP der Philippinischen Statistikbehörde. Der Berater sollte die Behörde durch die Genehmigungs- und Vergleichsanfechtungsphase des unaufgeforderten Vorschlags von Unisys Public Sector Services Corporation unterstützen, wobei diese Phasen im Jahr 2026 beginnen sollten. Für Anbieter, die solche Projekte betreuen, können die Genehmigungs- und Wettbewerbsbeschaffungsphasen honorartragende Beratungsleistungen schaffen, bevor die zugrunde liegende Konzession vergeben wird.
In der EY-Umfrage von Februar bis März 2026 nannten 38 % von 214 brasilianischen Führungskräften die Steuerreform als ihre führende externe Herausforderung in den folgenden 3 Jahren, was die Anpassung an die Steuerpolitik zu einer potenziellen Beratungspriorität für brasilianische Auftraggeber macht. In Europa unterstützte ein von der Kommission finanziertes Projekt aus dem Jahr 2023 Frankreich und weitere europäische Länder – Österreich, Belgien, die Tschechische Republik, Griechenland und Lettland – bei der Steuerung externer Beratung und dem Aufbau interner Kapazitäten. Das griechische Parlament ratifizierte das daraus resultierende Gesetz 5225/2025 über staatliche Beratung im Jahr 2025 und gab Anbietern, die an griechische öffentliche Stellen verkaufen, einen nationalen Rahmen für Regierungsberatung. In der Region Naher Osten und Afrika vergab Nigerias Nationales Koordinierungsbüro im Jahr 2025 einen Beratungsvertrag für Transaktionsberatung zur agrogewerblichen Zone des Bundesstaates Ogun, der die Erstellung von Geschäftsfällen, die Partnerauswahl und Verhandlungen zu öffentlich-privaten Partnerschaften umfasste. Die Finanzierung durch die Afrikanische Entwicklungsbank und die Genehmigung des ausgehandelten Vertrags gaben diesem staatsspezifischen Beratungsmandat eine zweite institutionelle Schnittstelle über Nigerias nationale ausführende Behörde hinaus.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Beratungsanbieters verglichen, der für öffentliche Aufträge bietet und persönliche Kundendaten verarbeitet. US-amerikanische Vergabebeauftragte prüfen abgedeckte föderale Beratungsaufträge auf organisatorische Interessenkonflikte und wenden Minderungs- und spezifizierte Ausnahmeregelungen an. In Deutschland sind Berater, die als Auftragsverarbeiter für einen Kunden als Verantwortlichen tätig sind, an die Anforderungen des Artikels 28 der DSGVO bezüglich Vertrags- oder Rechtsaktanforderungen gebunden. Der Vergleich verknüpft die Vertragsberechtigung und die Verantwortlichkeiten für Kundendaten mit dem praktischen Umfang eines Beratungsauftrags.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Brasilien | Indien |
|---|---|---|---|---|
| Primäre Behörde | Föderale Vergabebeauftragte und Behördenleiter oder deren Beauftragte | Unabhängige DSGVO-Aufsichtsbehörden | Öffentliche Auftraggeber | Gesetzliche Datenschutzbehörde Indiens |
| Wesentliche Instrumente oder Vorgaben | FAR Unterabschnitt 9.5; Überarbeitungsvorschlag für Teil 9 vom September 2026 | DSGVO Artikel 28; ausstehender Vorschlag zum Digitalen Omnibus lässt diese Pflicht unverändert | Allgemeiner öffentlicher Beschaffungsrahmen gemäß Gesetz Nr. 14.133/2021 | Regeln zum Schutz digitaler personenbezogener Daten, 2025; Regel 7 tritt 18 Monate nach dem 14. November 2025 in Kraft |
| Kommerzielle Auswirkung | Konfliktbewertung und -vermeidung, Neutralisierung oder Minderung mit spezifizierten Behördenausnahmen | Bindende Vertrags- oder Rechtsaktbedingungen legen Verarbeitungsgegenstand, Dauer, Art, Zweck, Datenkategorien, Kategorien betroffener Personen sowie Rechte und Pflichten des Verantwortlichen fest | Gemeinsamer allgemeiner Rechtsrahmen für abgedeckte Beratungsangebote im öffentlichen Sektor | Geplante Benachrichtigungen über treuhänderische Verstöße an betroffene Personen und die Behörde |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die USA kombinieren eine obligatorische Konfliktprüfung mit Minderungs- und Ausnahmewegen, während der Vorschlag für Teil 9 vom September 2026 die Kontinuität durch die Beschreibung nicht wesentlicher Überarbeitungen unterstützt. Die Anforderung eines Verarbeitungsvertrags in Deutschland schafft definierte Verpflichtungen, und der ausstehende Vorschlag zum Digitalen Omnibus vom November 2025 lässt Artikel 28 unverändert, was die Kontinuität dieser Pflicht unterstützt. Brasiliens allgemeiner öffentlicher Beschaffungsrahmen gibt abgedeckten Auftraggebern eine gemeinsame Rechtsgrundlage und unterstützt eine moderate, fortlaufende Anbieterbedingung für öffentliche Beratungsangebote. Indiens 18-monatige Einführungsphase ab dem 14. November 2025 bietet Vorbereitungszeit, bevor die treuhänderischen Meldepflichten bei Datenschutzverletzungen gemäß Regel 7 in Kraft treten, was eine moderate aktuelle Bewertung und eine verschärfende Richtung unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht strategische Diagnose, operative Gestaltung und Adoptionsunterstützung als aufeinanderfolgende Aktivitäten innerhalb eines Beratungsauftrags. Die britischen Beratungsexporterlöse wuchsen im Jahr 2025 um 9 % und repräsentierten 31 % des gesamten britischen Beratungshonoreinkommens. Dieser Anteil macht ausländische Kunden zu einer wesentlichen Quelle britischer Beratungserlöse. Anbieter können eine begrenzte Diagnose verkaufen oder einen Auftrag durch Design und Adoption erweitern, wodurch sowohl die vertraglich vereinbarte Phase als auch der Kundenstandort für die Wertschöpfung relevant werden.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Strategische Diagnose und Prioritäten | Strategieberater wie Accenture plc und Deloitte Consulting LLP | Honorare für Strategieaufträge | Konkurrierende Prioritäten lassen den Entscheidungsumfang ungelöst | Entscheidungsrechte und die Fragen, die der Auftrag lösen muss, vereinbaren |
| Prozess- und Betriebsgestaltung | Prozessgestaltungsberatungen wie Accenture plc und Deloitte Consulting LLP | Honorare für Prozessgestaltungsberatung | Neu gestaltete Prozesse haben keine klare operative Verantwortung | Prozessverantwortliche zuweisen und Übergabeanforderungen definieren |
| Personalveränderung und Adoption | Change-Management-Berater wie Accenture plc und Deloitte Consulting LLP | Honorare für Change-Management-Aufträge | Mitarbeiterkompetenzen entsprechen nicht der neu gestalteten Arbeit | Kompetenzentwicklung mit spezifischen Aufgaben und Verantwortlichkeiten verknüpfen |
| Quelle: Mordor Intelligence | ||||
Accenture liefert Strategie-, Prozess-, Betriebsmodell- und Change-Management-Kompetenzen durch Beratung und Managed Services, proprietäre Plattformen und zunehmend auch Software. Die Bereitstellung dieser Kompetenzen über Managed Services schafft einen potenziellen Weg zu laufenden Servicegebühren sowie zu anfänglichen Beratungshonoraren. Die Adoptionsphase kann daher die Erlöse des Anbieters über die Übergabe des Designs hinaus verlängern, wenn ein Kunde weiterhin Beratungsunterstützung durch den organisatorischen Wandel vertraglich vereinbart.
Wettbewerbslandschaft
Marktkonzentration
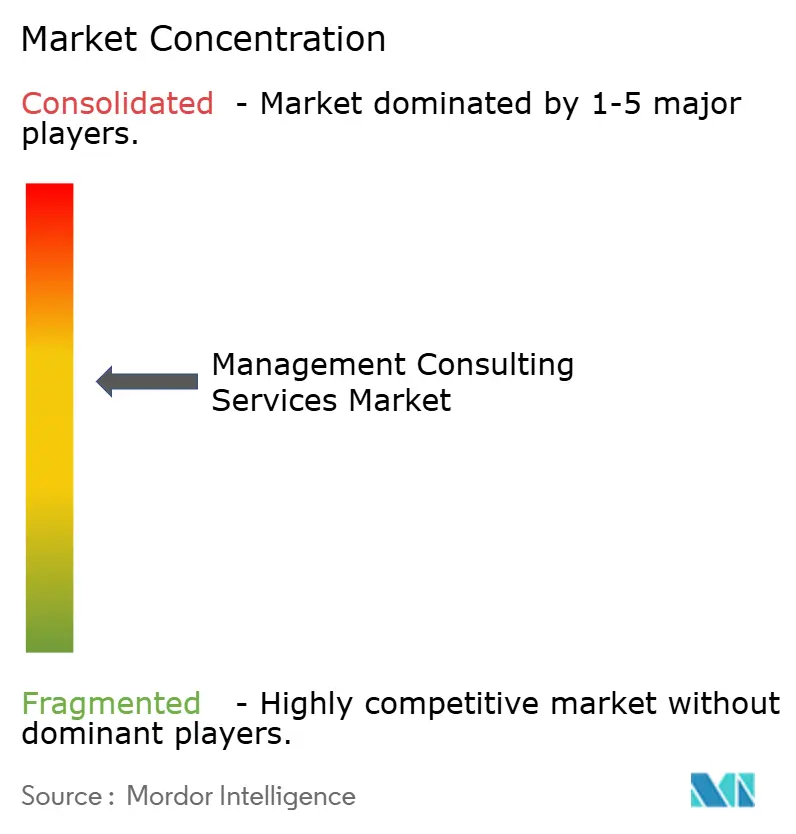
Das Wettbewerbsfeld ist fragmentiert, wobei mehrere große Beratungsunternehmen und Beratungsnetzwerke den Unternehmenswettbewerb prägen. Zu den führenden Teilnehmern gehören Boston Consulting Group Inc., Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP und KPMG International Limited. Am 22. April 2026 kündigte Deloitte eine erweiterte Google Cloud-Allianz an, um eine dedizierte Praxis für agentische Transformation zu etablieren, die Gemini Enterprise einbezieht, mit Dienstleistungen von Strategie und Prozessneugestaltung bis hin zu Implementierung, Governance und Adoption. Die angekündigte Praxis verknüpft Google Cloud-Technologie mit Dienstleistungen von der Strategie bis zur Adoption, sodass die End-to-End-Lieferung auf einer Partnerplattform Teil von Deloittes Angebot an Unternehmenskunden neben der Beratung selbst wird.
Accentures Übernahme von Aidemy wurde am 10. November 2025 abgeschlossen, nach einem erfolgreichen Übernahmeangebot, das im September gemeldet wurde. Das in Japan ansässige Unternehmen Aidemy bot Unterstützung für KI und digitale Transformation in Unternehmen an, einschließlich Talententwicklung, Beratung zur organisatorischen Transformation und KI-Systementwicklung. Die Kombination verknüpfte Beratung zu organisatorischen Veränderungen mit Technologie- und Kompetenzfähigkeiten innerhalb eines einzigen erworbenen Unternehmens und schuf einen potenziellen Weg, KI-Planung mit der Vorbereitung der Belegschaft auf ein definiertes Managementziel zu verbinden. Accenture schloss auch die Übernahmen des britischen KI-Unternehmens Faculty am 16. März 2026 und der niederländischen Mittelstands-SAP-Transformationsberatung McCoy am 30. September 2026 ab. Diese aufeinanderfolgenden Käufe machen die Übernahme spezialisierter Teams zu einem wiederholten Weg zur Erweiterung der Bandbreite an Transformationsarbeiten, die Accenture anbieten kann.
Am 9. Juni 2026 kündigten KPMG und Microsoft eine globale Beziehungserweiterung an, im Rahmen derer KPMG-Mitgliedsunternehmen Microsoft Agent 365 nutzen würden, um den KPMG Trusted AI-Rahmen zu verbessern. Die geplante Nutzung würde Kunden helfen, KI-Agenten zu verwalten, zu überwachen und zu sichern, und gibt Governance einen definierten Platz in KI-Transformationsvorschlägen. Am 4. August 2026 kündigte AlixPartners die Übernahme von Artium an, einem auf agentische KI-Software spezialisierten Beratungsunternehmen, das sich auf den Aufbau und die Einführung von KI-Agenten auf Unternehmensebene spezialisiert hat. Artium würde als eigenständiges Team innerhalb von AlixPartners unter dem Namen Artium by AlixPartners operieren. Auftraggeber können folglich Unterstützung bei der Agenten-Governance von dedizierter Agenten-Entwicklungskompetenz unterscheiden, wenn sie entscheiden, welche Verantwortlichkeiten in einen Transformationsauftrag einbezogen werden sollen.
Marktführer im Bereich Management-Beratungsdienstleistungen
-
Boston Consulting Group Inc.
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
KPMG International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Management-Beratungsdienstleistungen Unternehmen in diesem Bericht
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Ernst & Young Global Limited
- McKinsey & Company Inc.
- Boston Consulting Group Inc.
- Bain & Company Inc.
- IBM Consulting (International Business Machines Corp.)
- Booz Allen Hamilton Inc.
- Gartner Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- FTI Consulting Inc.
- Marsh Management Consulting (Marsh)
- Roland Berger Holding GmbH & Co. KGaA
- Alvarez & Marsal Holdings LLC
- L.E.K. Consulting LLC
- Kearney Inc.
- CGI Inc.
- Capco (Wipro Ltd.)
- Wikistrat Inc.
Wesentliche Chancen für Marktteilnehmer
Kommunale Beratungsmöglichkeiten verbinden Steuerpolitikgestaltung, Governance-Ausrichtung und Implementierung innerhalb einer einzigen Politiküberprüfung. Der Municipal District of Taber eröffnete am 9. Oktober 2026 seine Ausschreibung für Beratungsleistungen zur gerechten Grundsteuergestaltung, mit Angebotsfrist am 9. November 2026. Sein Gemeinderat priorisierte einen Besteuerungsrahmen, der gerecht, transparent, nachhaltig und mit den gesetzlichen Anforderungen vereinbar ist. Der kombinierte Auftrag bietet komplementäre Arbeitsstränge rund um eine kommunale Entscheidung, anstatt separate Ausschreibungen für jede Fachrichtung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Auftraggeber / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Projektmanagementberatung für öffentliche Gebäude | Definierter Beratungsumfang in einer offenen Ausschreibung | Judicial Council of California | Ein lizenziertes Team rund um Projektgovernance und Managementverantwortlichkeiten zusammenstellen | Ordnungsgemäße Lizenzierung und Expertise in Planung, Design, Renovierung, Bewertung und Bau öffentlicher Gebäude | Qualifizierte Projektmanagementberatungen |
| Kommunale Steuerpolitikgestaltung | Vom Gemeinderat priorisierte Überprüfung eines gerechten Besteuerungsrahmens | Municipal District of Taber | Steuerpolitikberatung mit Alberta-kommunaler Rechts- und Governance-Expertise kombinieren | Nachgewiesene Alberta-kommunale Steuer- und Governance-Erfahrung, Expertise im Municipal Government Act und kommunaler Rechtsberatung | Kommunale Politik- und Governance-Spezialisten |
| Politikimplementierung und Interessengruppen-Ausrichtung | Implementierungs-, Satzungsentwicklungs- und Einbindungskompetenzen sind Teil der Anforderungen des Auftraggebers | Kommunale Politikinitiative von Taber | Implementierungsplanung und Interessengruppenarbeit in den multidisziplinären Vorschlag integrieren | Nachgewiesene Politik-, Satzungsentwicklungs- und Interessengruppen-Einbindungskompetenz | Multidisziplinäre Politik- und Einbindungsteams |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein kombiniertes Steuerpolitik- und Implementierungsmandat für die vom Gemeinderat von Taber priorisierte Überprüfung. Die Ausschreibung sucht professionelle Beratungsdienstleistungen für Entwicklung und Implementierung und erfordert nachgewiesene Alberta-kommunale Steuer-, Governance-, Rechts-, Politik- und Interessengruppen-Einbindungskompetenzen. Da der Gemeinderat bereits Leistungsbeschreibungen für die Initiative genehmigt hat, konkurrieren Bieter auf der Grundlage nachgewiesener Alberta-kommunaler Erfahrung und nicht auf der Grundlage der Definition des Umfangs, mit Angebotsfrist am 9. November 2026.
Neueste Industrielle Entwicklungen in Markt für Management-Beratungsdienstleistungen
- Sep 2026: Accenture schloss am 30. September seine Übernahme der niederländischen SAP-Transformationsberatung McCoy ab und fügte Accenture Edge mehr als 380 spezialisierte Fachkräfte hinzu.
- Aug 2026: AlixPartners kündigte die Übernahme von Artium an, einem auf agentische KI-Software spezialisierten Beratungsunternehmen, das sich auf den Aufbau und die Einführung von KI-Agenten auf Unternehmensebene spezialisiert hat, und erklärte, dass Artium als eigenständiges Team innerhalb des Unternehmens operieren werde.
- Aug 2026: The Crown Estate unterzeichnete einen strategischen Nachhaltigkeitsberatungsrahmen für das Vereinigte Königreich mit 8 Anbietern für den Zeitraum vom 1. August 2026 bis zum 31. Juli 2030.
Markt für Management-Beratungsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Management-Consulting-Dienstleistungen misst die jährlichen Erlöse aus professioneller Beratung von Organisationen zu Strategie, Operations, Organisationsgestaltung, Leistungsverbesserung und verwandten Managementthemen. Er umfasst die weltweiten Kundenausgaben über Branchen, Unternehmensgrößen und Beratungsliefermodelle hinweg.
Ausschlüsse aus dem Umfang: Nur IT-Implementierungs-Outsourcing, das separat von Managementberatung verkauft wird, Softwarelizenzerlöse sowie reine Personal- oder Rekrutierungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- Strategieberatung
- Betriebsberatung
- Personalberatung
- Finanzberatung
- Beratung für digitale Transformation
- Risiko- und Compliance-Beratung
- Sonstige Servicetypen
- Nach Endnutzerbranche
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Finanzdienstleistungen (BFSI)
- Fertigung und Industrie
- Energie und Versorgungsunternehmen
- Regierung und öffentlicher Sektor
- Immobilien und Bauwesen
- Einzelhandel und Konsumgüter
- Medien, Unterhaltung und Sport
- Gastgewerbe und Reisen
- Sonstige Branchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Liefermodell
- Vor-Ort-Beratung
- Remote- / virtuelle Beratung
- Hybride Beratung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative nicht kostenpflichtige Quellen wie der Jahresbericht 2026 der Management Consultancies Association beschreiben die Beratungsnachfrage und Honoraraussichten, während die Umsatzreihe für Management-Consulting-Dienstleistungen des Office for National Statistics ein aktivitätsspezifisches Signal liefert. Die Strukturellen Unternehmensstatistiken von Eurostat liefern Umsatz und Beschäftigung nach Wirtschaftstätigkeit und Unternehmensgröße, und die Input-Output-Konten des US Bureau of Economic Analysis zeigen, wie Unternehmensdienstleistungen mit Kundenbranchen verbunden sind.
Öffentliche Unternehmenseinreichungen, einschließlich 10-K-Berichte, und Investorenmaterialien können Beratungsdienstleistungslinien, Belegschaftskapazitäten, Übernahmen und erklärte Geschäftsprioritäten gegenseitig überprüfen, während seriöse Presse wichtige Verträge und Branchenereignisse klären kann. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen mit Führungskräften von Beratungsanbietern, Dienstleistungslinienverantwortlichen, Auftragsmanagern und organisatorischen Auftraggebern würden sekundäre Belege zu Honorarumfang, Nachfrage, Liefermix und regionalen Unterschieden testen. Analysten würden Antworten nutzen, um wesentliche Prognosetreiber und Segmentanteile zu überprüfen, inkonsistente Definitionen oder abweichende Eingaben nachzuverfolgen und ungelöste Lücken gegen offizielle Aktivitätsdaten, Unternehmensoffenlegungen und Beschaffungsbelege zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 34 % |
| Kleinere Akteure: 23 % | Manager: 45 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die globalen jährlichen Kundenausgaben für Managementberatung in USD und verteilt dann die Erlöse auf Dienstleistungsarten, Endnutzerbranchen, Unternehmensgrößen, Liefermodelle und Regionen unter Verwendung beobachteter Anbietererlöse, offizieller Aktivitätsdaten, Vertragsnachweise und veröffentlichter Segmentanteile. Wo statistische Ämter Beratungsaktivitäten nach Branche und Region veröffentlichen, verankern diese Reihen lokale Umsatztrends. Eine multivariate Regression setzt Beratungserlöse in Beziehung zu Kundenbranchen-Aktivitäten und -Budgets, realisierten Beratungshonoraren, Belegschaftskapazitäten, digitaler und regulatorischer Programmnachfrage sowie regionalem Wirtschaftswachstum, während Szenarioanalysen testen, wie Änderungen dieser Treiber den Ausblick 2027–2032 beeinflussen. Eurostat- und nationale Statistik-Umsatz- und Beschäftigungsreihen helfen, regionale Aktivitäten zu verankern, während Honorar- und Belegschaftssignale helfen, Marktexpansion von Preis- oder Kapazitätsänderungen zu unterscheiden. Segmentanteile werden aus verfügbaren Unternehmensdienstleistungslinienberichten, Beschaffungs- und Nachfrageindikatoren sowie veröffentlichten Aufteilungen abgeleitet, wobei Restkategorien mit den jeweiligen Gesamtwerten abgeglichen werden. Selektive Bottom-up-Prüfungen multiplizieren repräsentative Auftragshonorare mit beobachtbaren Vertragsvolumina oder aggregieren eine Stichprobe von Anbieterdienstleistungserlösen, wobei fehlende Vertragspreise, Volumina oder Segmentoffenlegungen durch vergleichbare öffentliche Belege begrenzt und gegen Top-down-Gesamtwerte geprüft werden. Primärbefragte können beurteilen, ob jeder Treiber und seine prognostizierte Richtung den beobachteten Kundenkaufbedingungen entsprechen, bevor Analysten die resultierende Schätzung übernehmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbietererlösoffenlegungen mit offiziellen Aktivitätsreihen, Kundenbranchen-Nachfragemaßen und Beschaffungssignalen und prüfen dann Gesamtwerte und Anteile auf unerklärte Verschiebungen, Überschneidungen und Ausreißer. Ein Prüfer verfolgt wesentliche Abweichungen auf Quelldefinitionen, Zeiträume, Währungen oder Abdeckung zurück und bittet Befragte um Klärung, wenn ein Treiber oder eine Grenze unklar bleibt. Wenn eine wesentliche Abweichung nach der Ausrichtung der Quellen nach Jahr und Umfang bestehen bleibt, folgt der Prüfer beim Befragten nach und löst die Anomalie vor der Freigabe auf. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse die Nachfrage oder Kapazität verändern, und erhält vor der Lieferung eine neue Überprüfung der Quellversionen, Berechnungen und Annahmen.
Vergleich der Marktgröße für Management-Consulting-Dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Management-Consulting-Dienstleistungen misst die jährlichen Erlöse aus professioneller Beratung von Organisationen zu Strategie, Operations, Organisationsgestaltung, Leistungsverbesserung und verwandten Managementthemen.
Wesentliche Lücken-Treiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Segmentanteile werden aus verfügbaren Unternehmensdienstleistungslinienberichten, Beschaffungs- und Nachfrageindikatoren sowie veröffentlichten Aufteilungen abgeleitet, wobei Restkategorien mit den jeweiligen Gesamtwerten abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 392,3 Mrd. USD (2027) | |
| Globaler Marktforschungsanbieter A | 510,6 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 30,2 % über dem Wert dieses Berichts von 392,3 Mrd. USD für 2027, zwei Jahre später. Seine Definition umfasst Beratungs- und operative Dienstleistungen und schließt die Entwicklung und Implementierung von Wettbewerbsstrategien ein, eine breitere Dienstleistungsbeschreibung als Beratungshonorare mit gebündelter Implementierung. |
| Globaler Marktforschungsanbieter B | 1,06 Bio. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 170,2 % über dem Wert dieses Berichts von 392,3 Mrd. USD für 2027, zwei Jahre später. Seine Definition zählt sowohl Beratungs- als auch Implementierungsdienstleistungen, während dieser Bericht Implementierung nur dann zählt, wenn sie in einem Managementberatungsauftrag enthalten ist. |
Die Analysten von Mordor Intelligence triangulieren Anbietererlösoffenlegungen mit offiziellen Aktivitätsreihen, Kundenbranchen-Nachfragemaßen und Beschaffungssignalen und prüfen dann Gesamtwerte und Anteile auf unerklärte Verschiebungen, Überschneidungen und Ausreißer.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Management-Consulting-Dienstleistungen und wie sind die Wachstumsaussichten?
Der Markt soll bis 2032 einen Wert von 487,7 Milliarden USD erreichen, ausgehend von 392,3 Milliarden USD im Jahr 2027, und dabei zwischen 2027 und 2032 eine CAGR von 4,45 % verzeichnen.
Was treibt die Nachfrage nach professioneller Managementberatung an?
Digitale Transformation und regulatorischer Wandel stützen die Nachfrage. Die Vergabe der britischen Financial Conduct Authority vom Mai 2026 an Mason Advisory Limited umfasste die Gestaltung des Betriebsmodells, Geschäftsveränderungen, Governance und Implementierungsunterstützung.
Welche Art von Management-Consulting-Dienstleistungen führt beim Umsatz?
Operations Consulting führte im Jahr 2026 mit 28,79 % des Umsatzes. Digital-Transformations-Consulting ist die am schnellsten wachsende Dienstleistungsart mit einer prognostizierten CAGR von 12,88 % zwischen 2027 und 2032.
Welche Unternehmen sind die führenden Wettbewerber im Bereich Management Consulting?
Zu den führenden Teilnehmern gehören Boston Consulting Group Inc., Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP und KPMG International Limited.
Welche Herausforderung im Bereich der Belegschaft könnte das Wachstum der Managementberatung einschränken?
Fachkräftemangel und Bindungsschwierigkeiten können die Lieferkapazität einschränken. Australiens Arbeitskräfteprojektionen aus dem Jahr 2026 identifizierten erwartete Engpässe in der Managementberatung und verwandten Beratungsdienstleistungen in den Geschäftsjahren 2025–2035.
Welche Regionen führen bei Nachfrage und prognostiziertem Wachstum für Management Consulting?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 36,64 %. Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,2 % zwischen 2027 und 2032.