
Marktgröße und Marktanteil für Nachhaltigkeitsberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 57.51 Milliarden US-Dollar |
| Marktgröße (2031) | 180.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
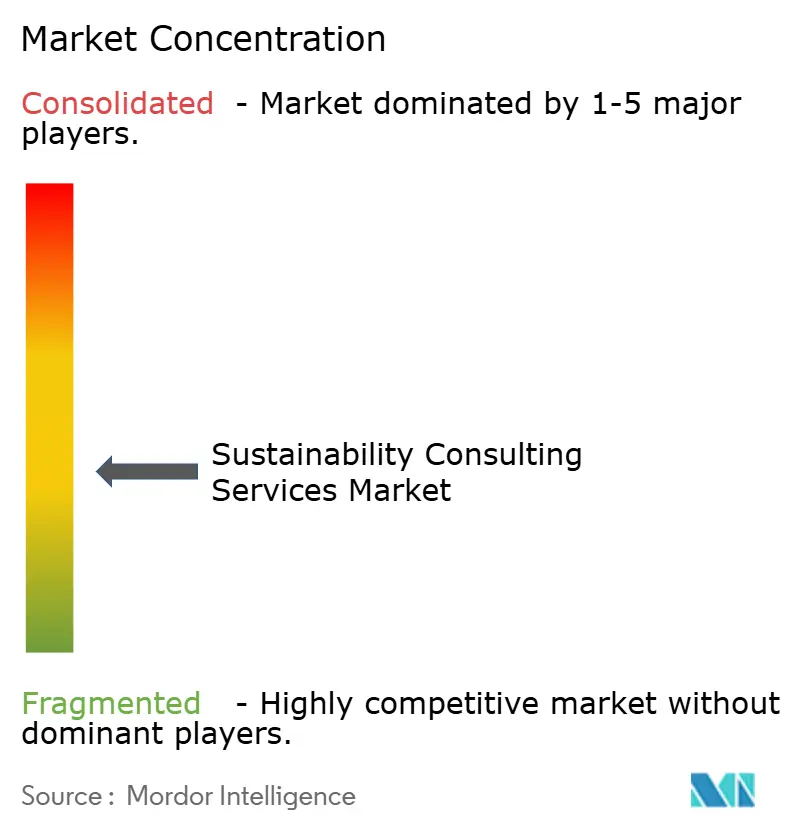
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nachhaltigkeitsberatungsdienstleistungen von Mordor Intelligence
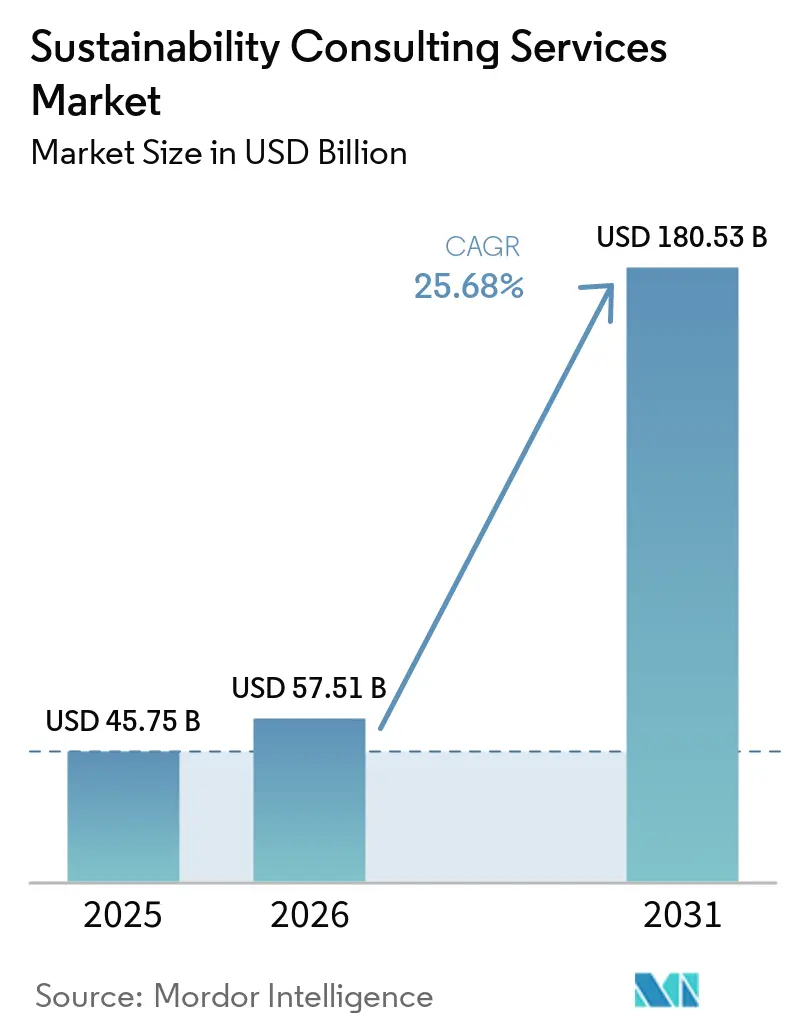
Die Größe des Marktes für Nachhaltigkeitsberatungsdienstleistungen wird voraussichtlich von 45,75 Milliarden USD im Jahr 2025 und 57,51 Milliarden USD im Jahr 2026 auf 180,53 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 einen CAGR von 25,68 % verzeichnen.
Verschärfte regulatorische Vorgaben, rasch zunehmende unternehmerische Netto-Null-Verpflichtungen und digitale Kohlenstoffdatenplattformen machen das Management von Umwelt-, Sozial- und Governance-Aspekten zu einer Priorität auf Vorstandsebene. Allein die Corporate Sustainability Reporting Directive der Europäischen Union bringt mehr als 50.000 Unternehmen in den Geltungsbereich der Pflichtoffenlegung und vervielfacht die Nachfrage nach spezialisierter Beratung. Gleichzeitig verlagern Investoren Kapital in klimaorientierte Anlagen und veranlassen Unternehmen dazu, externe Verifizierung ihrer Dekarbonisierungspläne einzuholen. Die Technologieeinführung verändert die Leistungserbringung, da KI-gestützte Kohlenstoffbuchhaltungssysteme die Datenerfassung automatisieren und Berater so freistellen, sich auf hochwertige Beratungsleistungen zu konzentrieren. Der Wettbewerb verschärft sich, doch der Markt ist nach wie vor ausreichend fragmentiert, damit sowohl globale Großanbieter als auch spezialisierte Boutiquen in aufkommenden Bereichen wie Biodiversität, Kreislaufwirtschaft und naturbasierten Lösungen Marktanteile gewinnen können.
Wesentliche Erkenntnisse des Berichts
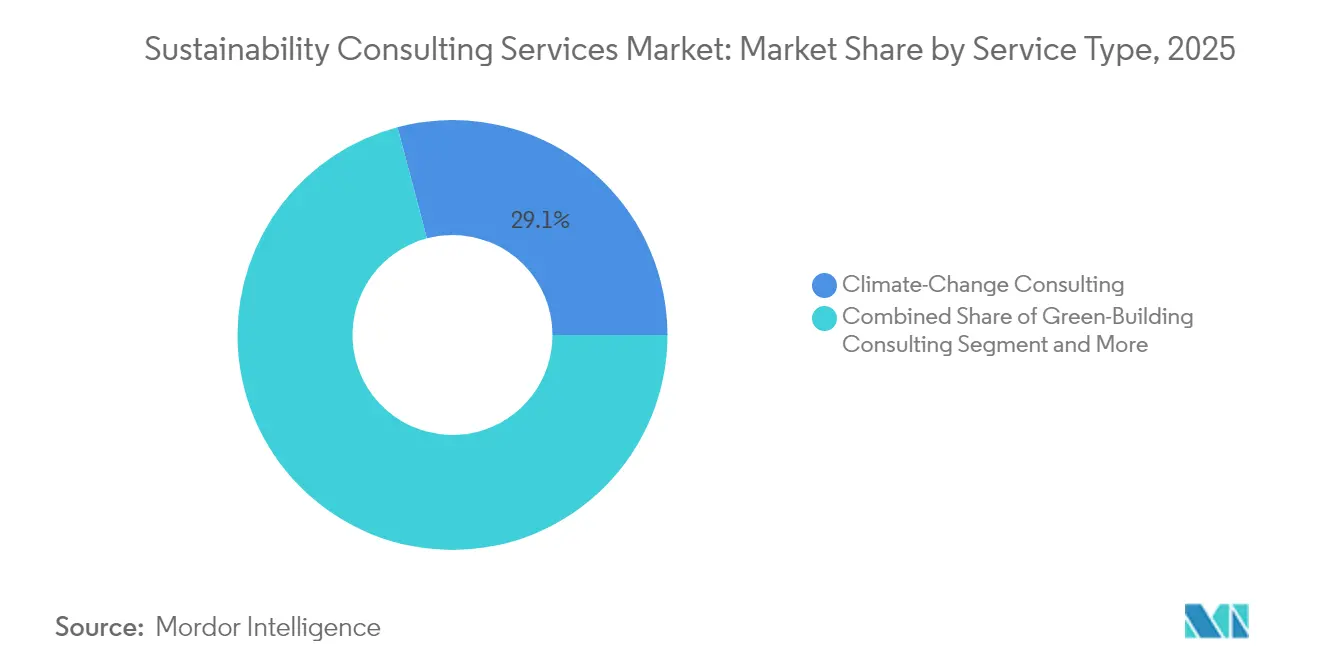
- Nach Dienstleistungsart hielt die Klimawandelberatung im Jahr 2025 einen Marktanteil von 29,12 % am Markt für Nachhaltigkeitsberatungsdienstleistungen. Die Beratung zur Kreislaufwirtschaft wird bis 2031 voraussichtlich den schnellsten CAGR von 29,05 % verzeichnen.
- Nach Endnutzer entfielen auf Energie und Strom 23,78 % der Umsätze im Jahr 2025, während Fertigung und Industrie bis 2031 voraussichtlich mit einem CAGR von 26,74 % wachsen werden.
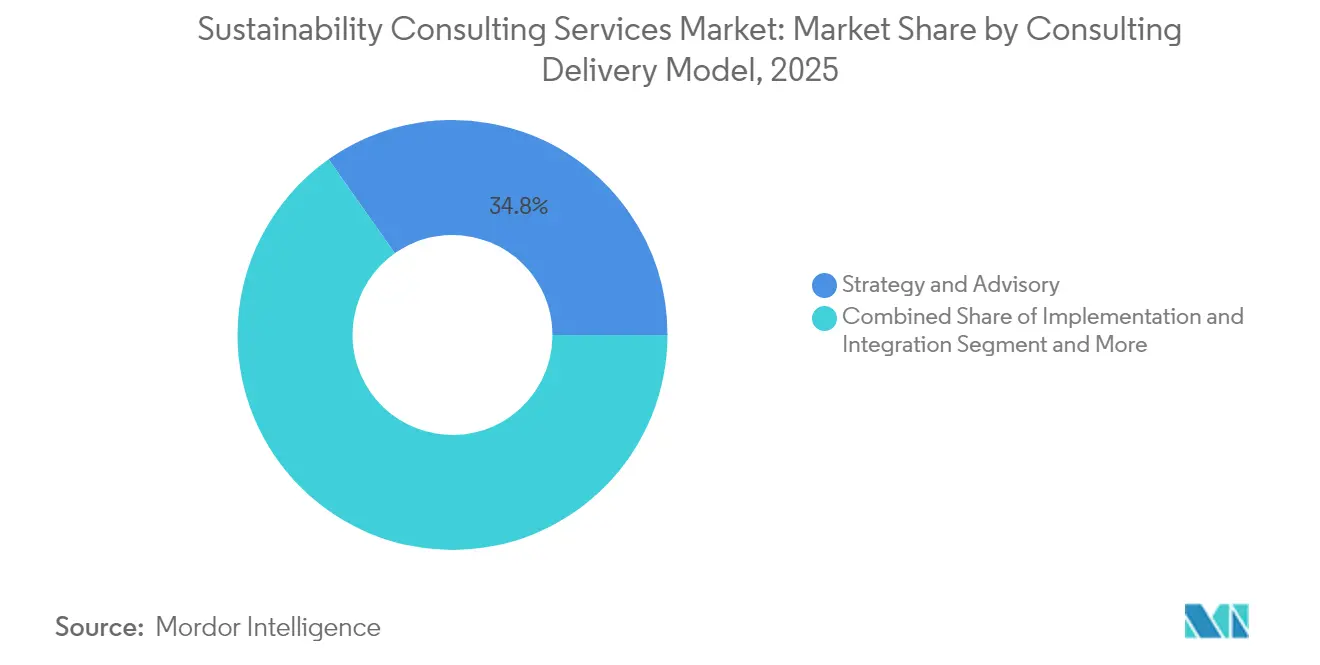
- Nach Beratungsliefermodell erzielte Strategie und Beratung im Jahr 2025 einen Umsatzanteil von 34,78 %; digitale Plattformen und Analysen expandieren mit einem CAGR von 30,25 %.
- Nach Nachhaltigkeitsschwerpunktbereich führten Klimawandel und Netto-Null im Jahr 2025 mit einem Anteil von 35,05 %, während Biodiversität und naturbasierte Lösungen voraussichtlich einen CAGR von 31,86 % erzielen werden.
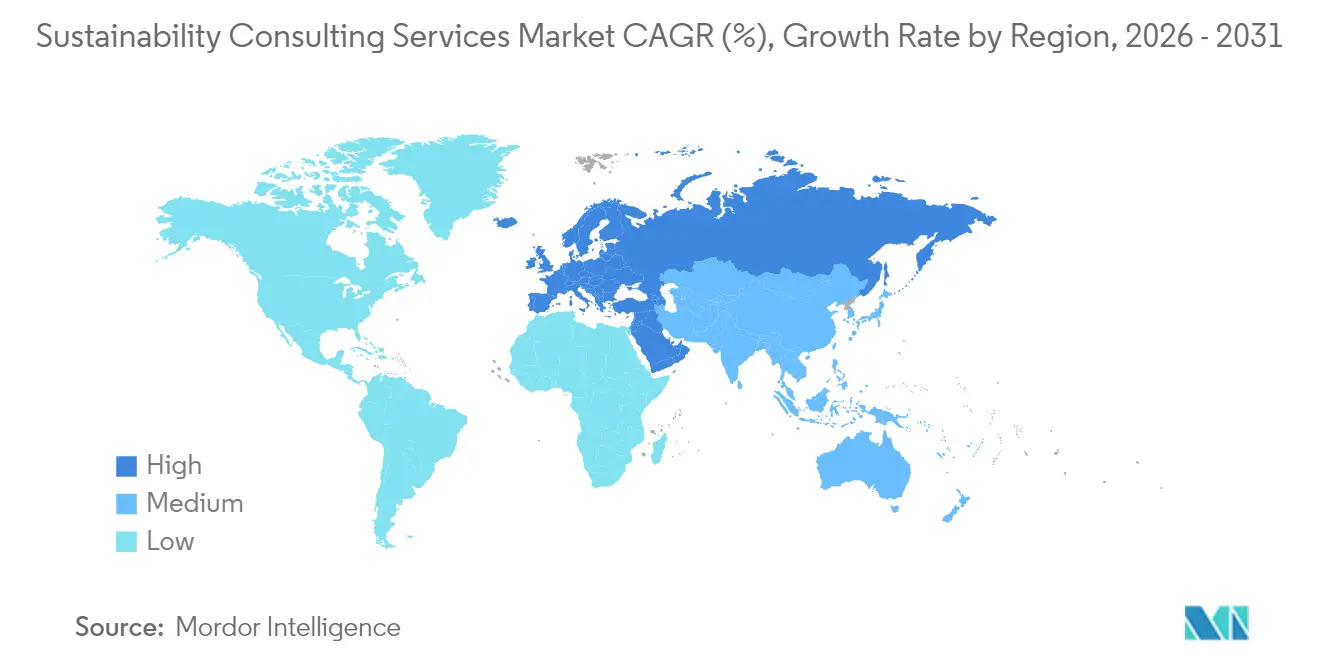
- Nach Region trug Europa im Jahr 2025 38,74 % des Umsatzes bei, doch der asiatisch-pazifische Raum wird mit einem CAGR von 27,92 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmerische Netto-Null- Verpflichtungen | +6.2% | Global, Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der ESG- Offenlegungsvorschriften (CSRD) | +8.1% | Zunächst Europa, Ausbreitung auf Asien-Pazifik und Nordamerika | Kurzfristig (≤2 Jahre) |
| Investorendruck für klimarisikokonformes Kapital | +4.3% | Global, angeführt von institutionellen Investoren | Mittelfristig (2–4 Jahre) |
| Öffentliche Dekarbonisierungs- stimulusprogramme | +3.7% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥4 Jahre) |
| KI-gestützte Kohlenstoffbuchhaltungsplattformen | +2.8% | Global, frühe Einführung in technologiefortschrittlichen Märkten | Kurzfristig (≤2 Jahre) |
| Nachhaltigkeitsmandate von Staatsfonds | +1.7% | Naher Osten, aufstrebendes Asien-Pazifik, ausgewählte Teile Afrikas | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmerische Netto-Null-Verpflichtungen beschleunigen Beratungsausgaben
Große Unternehmen behandeln Netto-Null-Ziele nun als verbindliche Compliance-Fristen statt als Absichtserklärungen. Vorstände müssen wissenschaftsbasierte Ziele in operative Roadmaps übersetzen, die Lieferkettenanalyse, Technologieauswahl und Stakeholder-Engagement umfassen. Scope-3-Emissionen überschreiten regelmäßig 70 % des gesamten Fußabdrucks und erhöhen die Komplexität sowie den Bedarf an externer Beratung. Nur 16 % der 2.000 größten Unternehmen der Welt sind noch auf Kurs für Netto-Null bis 2050, was eine enorme Umsetzungslücke unterstreicht, die externe Berater schließen sollen [1]. Kontinuierliches Monitoring, Zielneukalibrierung und Anforderungen an die Prüfungssicherheit erhalten mehrjährige Beratungsmandate aufrecht, da Vorschriften verschärft und Methoden weiterentwickelt werden.
Ausweitung der ESG- und Nachhaltigkeitsoffenlegungsvorschriften
Die EU-CSRD führt die Analyse der doppelten Wesentlichkeit, strukturiertes digitales Tagging und externe Prüfung ein und schafft eine steile Lernkurve für Unternehmen mit europäischen Aktivitäten. Gestaffelte Einführungszeitpläne von 2024 bis 2026 halten den Beratungsbedarf über aufeinanderfolgende Kohorten von Berichterstattern hinweg auf einem hohen Niveau. Nicht-EU-Konzerne mit erheblichem regionalem Umsatz fallen ebenfalls in den Anwendungsbereich und weiten Compliance-Projekte weltweit aus. Die erforderliche Tiefe der Datenerhebung erzwingt Upgrades bei Berichterstattungsprozessen, IT-Systemen und internen Kontrollen – Bereiche, in denen Beratungsunternehmen Bewertungs-, Design- und Change-Management-Leistungen erbringen.
KI-gestützte Kohlenstoffbuchhaltungsplattformen treiben Integrationsprojekte voran
KI-Systeme verarbeiten Stromrechnungen, IoT-Sensorströme und Lieferantenrechnungen, um Produktfußabdrücke nahezu in Echtzeit zu berechnen. Die Implementierung erfordert die Neugestaltung der Datenarchitektur, Systemintegration und neue Governance-Modelle. Beratungsunternehmen werden beauftragt, Anbieterlösungen zu bewerten, Rollouts zu überwachen und Dashboards zu entwickeln, die rohe Emissionsdaten in strategische Erkenntnisse umwandeln. Automatisierte Quantifizierung verringert den taktischen Arbeitsaufwand und ermöglicht es Beratern, sich auf Szenarienmodellierung, Priorisierung von Minderungspfaden und Analyse finanzieller Auswirkungen zu konzentrieren – und stärkt damit den Wachstumskurs des Marktes für Nachhaltigkeitsberatungsdienstleistungen.
Öffentliche Dekarbonisierungsstimulausprogramme
Förderpakete für Infrastruktur, Verkehr und Energiewende umfassen strenge Nachhaltigkeitskennzahlen. Regierungsbehörden, denen es an tiefgreifender technischer Kapazität mangelt, sind auf externe Experten für Programmdesign, Ausschreibungsbewertung und Leistungsüberprüfung angewiesen. Beispiele sind nationale Klimaneutralitätsstrategien, die langfristige Umsetzungs-Roadmaps und transparente Überwachungssysteme erfordern [2]. Lange Projekthorizonte sichern wiederkehrende Aufträge für Berater, die sich auf Messung, Berichterstattung und Verifizierung spezialisiert haben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Fachkräftemangel | -3.2% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤2 Jahre) |
| Lücken bei der Rechtssicherheit und Rechtsstreitigkeitsrisiko | -2.1% | Global, höchste Auswirkung in streitfreudigen Märkten | Mittelfristig (2–4 Jahre) |
| Standard-SaaS- Nachhaltigkeitstools | -1.8% | Global, schnellere Einführung in technologiefortschrittlichen Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Kohlenstoffgutschriftpreise | -1.4% | Global, beeinflusst freiwillige Märkte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Fachkräftemangel treibt Abrechnungssätze in die Höhe
Die Nachfrage nach Fachleuten, die Klimawissenschaft, regulatorische Kenntnisse und strategische Beratung verbinden, übersteigt das Angebot bei weitem. Spezialisierte Rollen in der Biodiversitätsbewertung, im kreislauforientierten Produktdesign und in der KI-gestützten Emissionsanalytik sind besonders rar. Unternehmen erhöhen die Vergütung, werben Mitarbeiter von Wettbewerbern ab und investieren in Weiterbildungsprogramme, doch die Engpässe in der Nachwuchspipeline bleiben bestehen. Hohe Tagessätze schrecken einige mittelständische Kunden ab, dämpfen Projektvolumina und stellen eine natürliche Wachstumsbremse im Markt für Nachhaltigkeitsberatungsdienstleistungen dar [3]. Technologiegestützte Liefermodelle gleichen den Engpass teilweise aus, doch komplexe Mandate erfordern nach wie vor menschliche Expertise.
Standard-SaaS-Nachhaltigkeitstools verdrängen Beratungsdienstleister
Integrierte Softwareplattformen automatisieren nun die Datenerfassung, Berechnung und Offenlegung standardisierter ESG-Kennzahlen. Wenn interne Teams diese Tools effektiv einsetzen, sinkt die Abhängigkeit von externer Unterstützung bei Routineaufgaben. Beratungsunternehmen müssen daher ihren Schwerpunkt auf hochwertige Funktionen wie Strategie, Change-Management-Beratung und Prüfungsleistungen verlagern. Unternehmen, die sich nicht weiterentwickeln können, riskieren Umsatzeinbußen, selbst wenn die Gesamtnachfrage im Markt für Nachhaltigkeitsberatungsdienstleistungen steigt. Partnerschaften mit Softwareanbietern und proprietäre Toolsets werden entscheidend, um Margen zu verteidigen und differenzierten Mehrwert zu demonstrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Dominanz der Klimaberatung bei gleichzeitigem Aufschwung der KreislaufwirtschaftDie Klimawandelberatung machte im Jahr 2025 29,12 % des Umsatzes im Markt für Nachhaltigkeitsberatungsdienstleistungen aus. Beratungsleistungen zur Kreislaufwirtschaft und Ressourceneffizienz werden, obwohl noch kleiner, bis 2031 den stärksten CAGR von 29,05 % aufweisen, was das wachsende unternehmerische Interesse an Abfallvermeidung und regenerativem Design widerspiegelt. Die ESG-Berichterstattungsberatung gewinnt an Bedeutung, da sich die Offenlegungspflichten ausweiten, während die Beratung für nachhaltiges Bauen von strengeren Vorschriften und Zertifizierungssystemen profitiert.
Kunden, die Kreislaufwirtschaftsstrategien verfolgen, fordern Produktredesign, Planung der Rückwärtslogistik und die Entwicklung neuer Erlösmodelle. Beratungsteams integrieren Lebenszyklusanalyse-Tools mit Modellen zur Bewertung finanzieller Auswirkungen, um die Entscheidungsfindung zu unterstützen. Da Materialkosten steigen und Deponievorschriften verschärft werden, betrachten Führungskräfte Kreislaufwirtschaft sowohl als Risikominderung als auch als Wertschöpfung, was die langfristige Expansion des Marktes für Nachhaltigkeitsberatungsdienstleistungen stärkt.

Nach Endnutzerbranche:
Energie-Führerschaft mit Dynamik in der FertigungEnergie- und Stromunternehmen generierten im Jahr 2025 23,78 % der Ausgaben und unterstreichen damit die zentrale Rolle des Sektors bei der globalen Dekarbonisierung. Hersteller werden das Wachstum jedoch mit einem CAGR von 26,74 % anführen, da sich Lieferkettenvorschriften ausbreiten und Industrie-4.0-Investitionen mit Ressourceneffizienzzielen zusammentreffen. Kunden aus dem Finanzdienstleistungsbereich fordern Klimarisiko-Szenarioanalysen und die Entwicklung nachhaltiger Finanzprodukte, während Beratungsaufträge im Bau- und Immobilienbereich um Vorschriften für nachhaltiges Bauen und die Verfolgung des eingebetteten Kohlenstoffs kreisen.
Hersteller stehen unter zunehmendem Druck, Scope-3-Emissionen zu berichten, kundenseitige Lieferantenkodizes einzuhalten und die Energieintensität zu reduzieren. Beratungsaufträge umfassen die Kartierung von Materialflüssen, die Beschaffung erneuerbarer Energien und den Einsatz digitaler Zwillinge. Da regulatorische und kommerzielle Treiber konvergieren, tragen Industriekunden einen immer größeren Anteil zur Größe des Marktes für Nachhaltigkeitsberatungsdienstleistungen bei.
Nach Beratungsliefermodell:
Digitale Plattformen gestalten Beratungsmandate neuStrategieorientierte Projekte erzielten im Jahr 2025 34,78 % des Umsatzes, doch digitale Plattformen und Analysen werden bis 2031 mit einem CAGR von 30,25 % beschleunigen. Umsetzungs- und Integrationsarbeiten bleiben unverzichtbar, da Unternehmen neue Systeme einbetten, während Managed-Service-Modelle für kontinuierliches Datenmanagement und Berichterstattung entstehen. Schulungsdienstleistungen adressieren interne Kompetenzlücken, die durch den globalen Fachkräftemangel entstehen.
Plattformzentrierte Angebote verbinden KI-Systeme mit menschlichem Fachwissen. So ermöglichen beispielsweise Partnerschaften, die Datenaggregationssoftware mit Beratungsansätzen integrieren, Beratern, Analysen über große Kundenportfolios hinweg zu skalieren. Da Automatisierung die Stückkosten senkt, treten mehr mittelgroße Unternehmen in den Markt für Nachhaltigkeitsberatungsdienstleistungen ein und verbreitern die adressierbare Basis.
Nach Nachhaltigkeitsschwerpunktbereich:
Klimastärke mit BiodiversitätsdurchbruchKlimawandel- und Netto-Null-Themen machten im Jahr 2025 35,05 % der Nachfrage aus. Biodiversität und naturbasierte Lösungen, obwohl noch in der Entstehung, werden voraussichtlich jährlich mit 31,86 % wachsen, da naturbasierte Finanzoffenlegungen an Bedeutung gewinnen. Beratungsdienstleistungen zur Kreislaufwirtschaft, soziale Wirkung und nachhaltige Finanzierungsströme ergänzen die Kundenprioritäten.
Aufkommende Biodiversitätsstandards verpflichten Unternehmen dazu, Ökosystemabhängigkeiten zu kartieren und naturbezogene Risiken zu quantifizieren. Berater kombinieren Geodatenanalysen, Satellitenbilder und Bewertungen des Naturkapitals, um Investitionen in die Wiederherstellung von Lebensräumen und die Resilienz der Lieferkette zu steuern. Diese Spezialisierung stärkt die Differenzierung und vergrößert die Größe des Marktes für Nachhaltigkeitsberatungsdienstleistungen für Unternehmen mit ökologischem Fachwissen.
Geografische Analyse
Europäischer Markt für Nachhaltigkeitsberatungsdienstleistungen
Europa erwirtschaftete 38,74 % des Umsatzes im Jahr 2025, was auf eine frühe regulatorische Übernahme und ausgereifte unternehmerische Nachhaltigkeitspraktiken zurückzuführen ist. Die CSRD, die EU-Taxonomie und nationale Klimaneutralitätsgesetze sichern mehrjährige Beratungspipelines. Deutsche Bundesbehörden beauftragen beispielsweise Berater mit der Ausarbeitung sektorspezifischer Dekarbonisierungsfahrpläne und der Überwachung der Fortschritte auf dem Weg zum Neutralitätsziel 2045. Komplexe Doppelwesentlichkeitsbewertungen und digitale Tagging-Regeln verstärken die Nachfrage nach integrierter rechtlicher, finanzieller und technischer Expertise.
Asiatisch-pazifischer Markt für Nachhaltigkeitsberatungsdienstleistungen
Der asiatisch-pazifische Raum wird bis 2031 den schnellsten CAGR von 27,92 % erzielen. Industrialisierung, Exportabhängigkeit der Lieferkette und Mandate von Staatsfonds konvergieren, um die Beratungsausgaben anzukurbeln. Länder wie China und Indien starten Emissionshandelspilotprojekte und Rahmenbedingungen für grüne Finanzen und zwingen inländische Unternehmen dazu, Beratung zu Compliance und Chancennutzung einzuholen. BloombergNEF prognostiziert, dass die Region bis 2050 74 bis 89 Billionen USD an Übergangskapital benötigt, was einen beträchtlichen Markt für Nachhaltigkeitsberatungsdienstleistungen verankert. Dienstleister, die Angebote lokalisieren und gleichzeitig globale Konzepte nutzen, sind am besten positioniert.
Markt für Nachhaltigkeitsberatungsdienstleistungen in Amerika und dem Nahen Osten und Afrika
Nordamerika bleibt bedeutend, wenngleich der Markt reift. Freiwillige Unternehmensverpflichtungen, bundesstaatliche Saubere-Energie-Standards und Investorenaktivismus stützen ein stetiges Wachstum, doch das Fehlen einer umfassenden Bundesregulierung dämpft die Beschleunigung. Die südamerikanische Nachfrage entsteht, da die Anforderungen multinationaler Lieferketten sich auf nachgelagerte Stufen ausweiten, während der Nahe Osten und Afrika von Diversifizierungsagenden im Ressourcensektor und ESG-Zielen von Staatsfonds profitieren. Die unterschiedliche politische Reife in den verschiedenen Regionen gewährleistet differenzierte Dienstleistungsmixe und stärkt die globale Resilienz des Marktes für Nachhaltigkeitsberatungsdienstleistungen.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, wobei prüfungsgebundene Praktiken der Großen Vier, Strategieberatungen und technische Umweltunternehmen um Marktanteile kämpfen. Die Auszeichnung von EY als Nachhaltigkeitsdienstleistungsführer der Horizon-3-Kategorie im Jahr 2024 signalisiert den Vorteil breiter Dienstleistungsportfolios, die Strategie, Technologie und Prüfungssicherheit umfassen. Akquisitionsaktivitäten beschleunigen sich: WSP kaufte Power Engineers für 1,8 Milliarden USD, um die Fähigkeiten in der Energiewende zu vertiefen, und die Private-Equity-Gesellschaft Carlyle erwarb eine Mehrheitsbeteiligung an Anthesis, was das Vertrauen in das langfristige Aufwärtspotenzial illustriert.
Technologieintegration ist ein entscheidender Differenzierungsfaktor. Unternehmen betten proprietäre Analysetools, Kohlenstoffdatenplattformen und KI-gestützte Szenario-Tools ein, um Lieferkosten zu senken und dem Fachkräftemangel entgegenzuwirken. Partnerschaften, wie die Allianz von BearingPoint mit Sweep, kombinieren Software-Skalierbarkeit mit Beratungsexpertise. Lücken bestehen weiterhin in der Biodiversitätsmessung, im kreislauforientierten Produktdesign und in naturbasierter Finanzierung – Bereiche, in denen Spezialistenboutiquen Premiumpreise erzielen können. Die fünf größten Akteure halten schätzungsweise 35–40 % des globalen Umsatzes und lassen ausreichend Raum für Herausforderer im Markt für Nachhaltigkeitsberatungsdienstleistungen.
Anhaltende Patentaktivitäten deuten auf eine zunehmende Innovationsintensität hin. Unternehmen, die Energiespeicherchemie, kohlenstoffarmen Zement und fernerkundungsbasierte Biodiversitätstools entwickeln, suchen Beratungsunterstützung, um Technologien zu kommerzialisieren und mit ESG-Rahmenbedingungen abzustimmen. Fachkräftemangel bleibt das primäre Hemmnis; Unternehmen investieren stark in Schulungsplattformen wie das Sustainability Unlocked-Programm von SGS, um interne Kapazitäten aufzubauen und die Markenglaubwürdigkeit zu stärken.
Marktführer im Bereich Nachhaltigkeitsberatungsdienstleistungen
-
Accenture PLC
-
Boston Consulting Group
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Roland Berger GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nachhaltigkeitsberatungsdienstleistungen Unternehmen in diesem Bericht
- Accenture plc
- Boston Consulting Group, Inc.
- Tata Consultancy Services Ltd.
- Capgemini SE
- Roland Berger GmbH
- Bain and Company, Inc.
- KPMG International Ltd.
- Ernst and Young Global Ltd.
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers LLP
- McKinsey and Company, Inc.
- AECOM
- WSP Global Inc.
- Environmental Resources Management Ltd.
- Jacobs Solutions Inc.
- Arcadis N.V.
- Wood Group plc
- Tetra Tech, Inc.
- Ramboll Group A/S
- Stantec Inc.
Neueste Industrielle Entwicklungen in Markt für Nachhaltigkeitsberatungsdienstleistungen
- Februar 2025: SLR Consulting stimmte der Übernahme von Malk Partners zu, um die Tiefe der Umweltberatung und die europäische Präsenz zu stärken.
- Januar 2025: BearingPoint partnerte mit Sweep, um KI-gestütztes Nachhaltigkeitsdatenmanagement mit Beratungsdienstleistungen für die CSRD-Compliance zu integrieren.
- Dezember 2024: EY wurde im HFS Research-Bericht Sustainability Services 2024 als Horizon-3-Marktführer ausgezeichnet, was starke Unternehmenstransformationsfähigkeiten widerspiegelt.
- Dezember 2024: Accenture erwarb IQT Group, um die Netto-Null-Infrastrukturberatung für globale Kunden zu skalieren.
Umfang des globalen Berichts zum Markt für Nachhaltigkeitsberatungsdienstleistungen
Nachhaltigkeitsberatung bezieht sich auf Organisationen und Unternehmen, die daran arbeiten, eine nachhaltige Welt zu schaffen. Es gibt viele Beratungsteams, die als Öko-Berater, Grün-Berater, Berater für Umweltnachhaltigkeit und Umweltmanagementberater tätig sind. Ähnlich wie Unternehmensberater sind Nachhaltigkeitsberater Fachleute, die darauf spezialisiert sind, Unternehmen dabei zu unterstützen, umweltverantwortlicher zu werden.
Der Markt für Nachhaltigkeitsberatungsdienstleistungen ist segmentiert nach Dienstleistungsart (Klimawandelberatungsdienstleistungen, Beratungsdienstleistungen für nachhaltiges Bauen, ESG-Beratungsdienstleistungen und andere Nachhaltigkeitsberatungsdienstleistungen), nach Endnutzer (Bau und Immobilien, Energie und Strom, öffentlicher Sektor und andere Endnutzer) sowie nach Geografie (Nordamerika, Europa [Vereinigtes Königreich, Deutschland, Benelux, Spanien, Frankreich, Nordics, Rest Europas], Asien-Pazifik, Lateinamerika, Naher Osten und Afrika). Der Bericht bietet Marktprognosen und Marktgröße in Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Klimawandelberatung |
| Beratung zu nachhaltigem Bauen |
| ESG- und Berichterstattungsberatung |
| Beratung zu Kreislaufwirtschaft und Ressourceneffizienz |
| Nachhaltigkeitsstrategie und Governance |
| Energie und Strom |
| Bau und Immobilien |
| Fertigung und Industrieunternehmen |
| Finanzdienstleistungen und Versicherungen |
| Öffentlicher Sektor und Nichtregierungsorganisationen |
| Strategie und Beratung |
| Implementierung und Integration |
| Managed Services / Outsourcing |
| Digitale Plattformen und Analysen |
| Schulung und Kapazitätsaufbau |
| Klimawandel und Netto-Null |
| Biodiversität und naturbasierte Lösungen |
| Kreislaufwirtschaft und Abfallmanagement |
| Soziale Auswirkungen und Diversität, Gleichstellung und Inklusion |
| Nachhaltige Finanzierung und Berichterstattung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest Südamerikas | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Rest Europas | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Rest Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Rest Afrikas | ||
| Nach Dienstleistungsart | Klimawandelberatung | ||
| Beratung zu nachhaltigem Bauen | |||
| ESG- und Berichterstattungsberatung | |||
| Beratung zu Kreislaufwirtschaft und Ressourceneffizienz | |||
| Nachhaltigkeitsstrategie und Governance | |||
| Nach Endnutzerbranche | Energie und Strom | ||
| Bau und Immobilien | |||
| Fertigung und Industrieunternehmen | |||
| Finanzdienstleistungen und Versicherungen | |||
| Öffentlicher Sektor und Nichtregierungsorganisationen | |||
| Nach Beratungsliefermodell | Strategie und Beratung | ||
| Implementierung und Integration | |||
| Managed Services / Outsourcing | |||
| Digitale Plattformen und Analysen | |||
| Schulung und Kapazitätsaufbau | |||
| Nach Nachhaltigkeitsschwerpunktbereich | Klimawandel und Netto-Null | ||
| Biodiversität und naturbasierte Lösungen | |||
| Kreislaufwirtschaft und Abfallmanagement | |||
| Soziale Auswirkungen und Diversität, Gleichstellung und Inklusion | |||
| Nachhaltige Finanzierung und Berichterstattung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Kolumbien | |||
| Rest Südamerikas | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Niederlande | |||
| Rest Europas | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien | |||
| Singapur | |||
| Rest Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Rest des Nahen Ostens | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Rest Afrikas | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nachhaltigkeitsberatungsdienstleistungen?
Die Marktgröße des Marktes für Nachhaltigkeitsberatungsdienstleistungen wird voraussichtlich im Jahr 2026 57,51 Milliarden USD erreichen und mit einer CAGR von 25,68 % bis 2031 auf 180,53 Milliarden USD wachsen.
Was ist die aktuelle Marktgröße des Marktes für Nachhaltigkeitsberatungsdienstleistungen?
Im Jahr 2026 wird die Marktgröße des Marktes für Nachhaltigkeitsberatungsdienstleistungen voraussichtlich 57,51 Milliarden USD erreichen.
Wie schnell wird der Markt bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 25,68 % auf 180,53 Milliarden USD ansteigen wird.
Welches Dienstleistungssegment hält heute den größten Anteil?
Die Klimawandelberatung führt mit 29,12 % des Umsatzes im Jahr 2025.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 27,92 % wachsen.
Welches Liefermodell entwickelt sich am schnellsten?
Beratungsleistungen zu digitalen Plattformen und Analysen nehmen mit einem CAGR von 30,25 % zu.
Warum ist der Fachkräftemangel ein wesentliches Hemmnis?
Die Knappheit an multidisziplinären Nachhaltigkeitsexperten treibt die Abrechnungssätze in die Höhe und begrenzt die Projektkapazität.