
Marktgröße und Marktanteil für Natriumreduktionszutaten in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
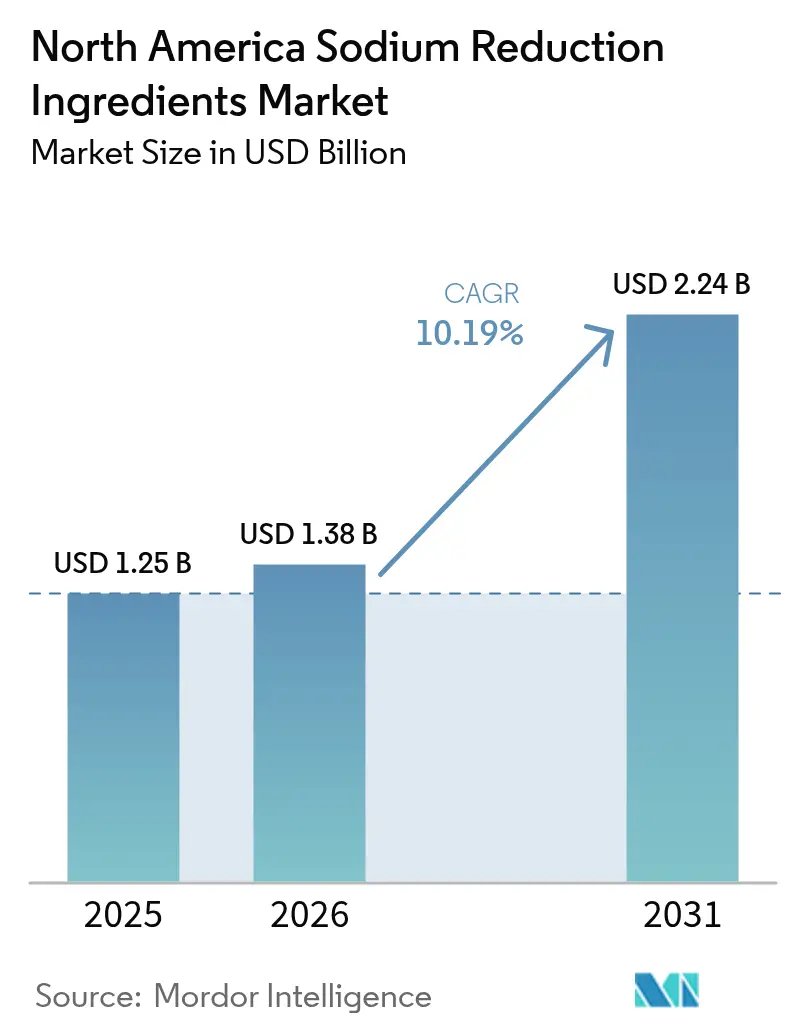
| Marktgröße im Basisjahr (2025) | 1.25 Milliarden US-Dollar |
| Marktgröße (2026) | 1.38 Milliarden US-Dollar |
| Marktgröße (2031) | 2.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.19 % |
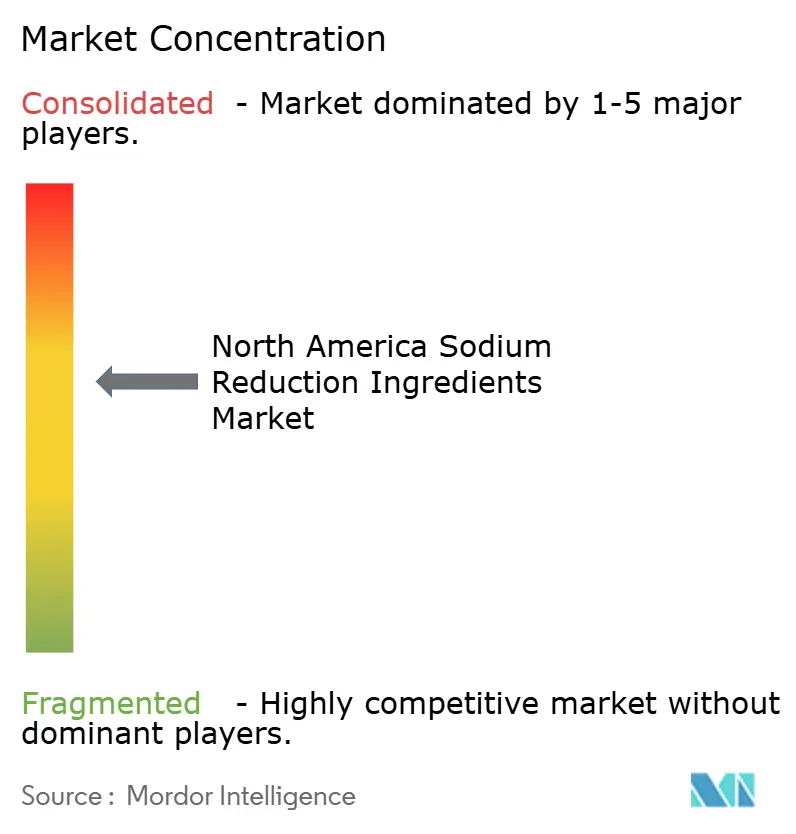
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Natriumreduktionszutaten in Nordamerika von Mordor Intelligence
Die Marktgröße für Natriumreduktionszutaten in Nordamerika wird im Jahr 2026 auf USD 1,38 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 1,25 Milliarden, mit Projektionen für 2031 von USD 2,24 Milliarden, was einem Wachstum von 10,19 % CAGR über 2026–2031 entspricht. Verstärkte regulatorische Maßnahmen, angeführt von den freiwilligen Natriumzielen der FDA in Phase II, verkürzen die Reformulierungszeiträume, während Warnhinweise auf der Vorderseite der Verpackung in Mexiko und ein ausstehender „Hoher Gehalt an”-Hinweis in Kanada die regionale Angleichung stärken. Institutionelle Käufer, wie Schulbezirke, haben wöchentliche Durchschnittsnatriumgrenzen in Ausschreibungsspezifikationen aufgenommen, was eine Prioritätsnachfrage nach validierten Kalium-Natrium-Mischungen und Hefeextrakten schafft. Das Bewusstsein der Verbraucher für Bluthochdruck ist gestiegen, da die CDC berichtet, dass fast die Hälfte der US-amerikanischen Erwachsenen betroffen ist, was den Einzelhandelsumsatz von natriumarmen Artikeln ankurbelt und Mahlzeitenkit-Anbieter dazu veranlasst, strengere interne Grenzwerte einzuführen. Gleichzeitig verkürzen KI-gestützte Formulierungstools die Entwicklungszeit, indem sie Geschmackswechselwirkungen in silico simulieren, sodass Hersteller natriumreduzierte Snacks und Würzmittel in weniger als einem Jahr auf den Markt bringen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Mineralsalze mit einem Anteil von 48,62 % am Markt für Natriumreduktionszutaten in Nordamerika im Jahr 2025, während Hefeextrakte bis 2031 voraussichtlich mit einem CAGR von 12,62 % wachsen werden.
- Nach Form entfielen Pulver und Granulate im Jahr 2025 auf 67,84 % des Wertes, während Flüssigformate zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 11,84 % wachsen werden.
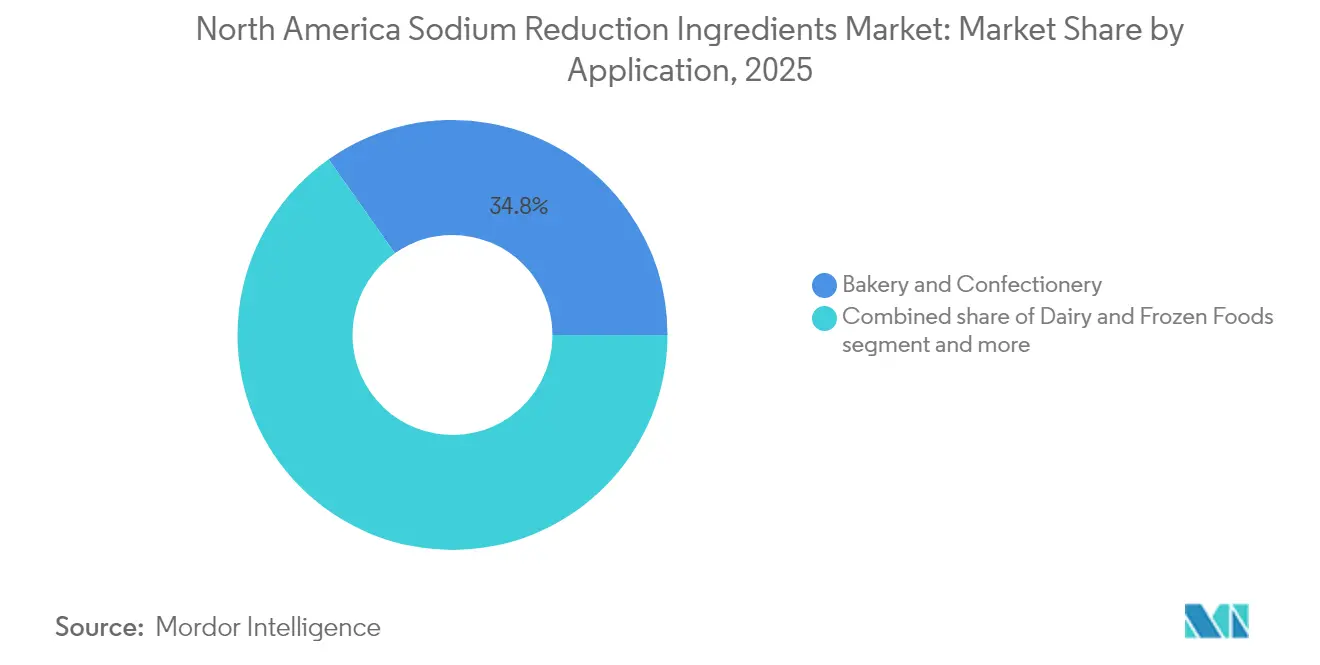
- Nach Anwendung entfielen auf Backwaren und Süßwaren im Jahr 2025 34,77 % des Umsatzes; Würzmittel, Gewürze und Saucen werden bis 2031 voraussichtlich mit einem CAGR von 12,42 % wachsen.
- Nach Geografie entfielen auf die Vereinigten Staaten 61,88 % des Umsatzes im Jahr 2025, während Mexiko bis 2031 voraussichtlich einen CAGR von 11,44 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Freiwillige Natriumziele der FDA in Phase II beschleunigen die Reformulierung | +2.1% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko, die sich an der FDA-Leitlinie orientieren | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für Bluthochdruck- und Herz-Kreislauf-Erkrankungsrisiken | +1.6% | Nordamerikaweit, mit höchster Durchdringung in städtischen US-Märkten und kanadischen Provinzen mit aktiven Gesundheitskampagnen | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Kaliumsalzmischungen und Umami-Verstärkern | +1.2% | Vereinigte Staaten und Kanada, mit früher Einführung in Premium- und Bio-Segmenten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Formulierungsplattformen für maßgeschneiderte natriumarme Lösungen | +1.0% | Vereinigte Staaten, konzentriert in Forschungs- und Entwicklungszentren (Kalifornien, New York, Illinois) | Kurzfristig (≤ 2 Jahre) |
| Boom bei pflanzlichem Fleisch und Milchanaloga, der Natriumreduzierungen erfordert | +1.5% | Vereinigte Staaten und Kanada, mit aufkommendem Interesse in Mexikos städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Beschaffungsdruck von Mahlzeitenkit- und Gastronomieanbietern | +1.1% | Vereinigte Staaten, insbesondere in Ballungsräumen mit hoher Mahlzeitenkit-Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Freiwillige Natriumziele der FDA in Phase II beschleunigen die Reformulierung
Die freiwilligen Natriumziele der FDA in Phase II vom August 2024, die darauf abzielen, die durchschnittliche amerikanische Aufnahme auf ~2.750 mg/Tag zu senken, haben die Reformulierungsbemühungen bei verpackten Lebensmitteln beschleunigt, wobei Phase-I-Daten zeigen, dass ~40 % der Kategorien die Ziele erreichen oder sich ihnen annähern[1]Quelle: US-amerikanische Behörde für Lebensmittel- und Arzneimittel, „Natriumreduzierung”, FDA.gov. Die Aktualisierung vom Dezember 2024 des nährwertbezogenen Anspruchs „gesund”, der Natrium auf 10 % des Tageswertes (230 mg) pro Referenzmenge begrenzt, disqualifiziert effektiv viele herkömmliche Backwaren-, Snack- und Würzmittelprodukte. Die Natriumgrenzen für Schulmahlzeiten des US-Landwirtschaftsministeriums, die ab 2025–2026 schrittweise eingeführt und ab Juli 2027 über wöchentliche Durchschnittswerte durchgesetzt werden, treiben die Einführung vorvalidierter Zutaten bei institutionellen Käufern voran[2]Quelle: US-Landwirtschaftsministerium, „Natriumgrenzen für Schulmahlzeiten”, USDA.gov. Die FDA-Leitlinie, die „Kaliumsalz” als alternative Bezeichnung für Kaliumchlorid erlaubt, hat die Verwirrung bei den Verbrauchern verringert, aber die freiwillige Einhaltung führt zu einer ungleichmäßigen Reformulierung bei kleineren Herstellern. Unterdessen setzt die Natriumwarnzeichenregel von New York City, die im Rahmen des Gesetzentwurfs A8860B der Versammlung erweitert wurde, Lebensmittellieferanten unter Druck, Mineralsalzmischungen und Hefeextrakte zu verwenden, um die Schwellenwerte für Menüpunkte zu erfüllen.
Wachsendes Verbraucherbewusstsein für Bluthochdruck- und Herz-Kreislauf-Erkrankungsrisiken
Bluthochdruck betrifft 48 % der US-amerikanischen Erwachsenen, etwa 119,9 Millionen Menschen, wobei 90 % die empfohlene tägliche Natriumaufnahme von 2.300 mg überschreiten und im Durchschnitt 3.400 mg aufnehmen, laut der CDC[3]Quelle: Zentren für Seuchenkontrolle und -prävention, „Salz”, CDC.gov. Diese Belastung der öffentlichen Gesundheit treibt die Nachfrage nach „natriumarmen” und „natriumreduzierten” Produkten an, die gemäß den FDA-Kennzeichnungsvorschriften eine Natriumreduzierung von 25 % bzw. 50 % erfordern. Eine klinische Studie aus Peru aus dem Jahr 2024 zeigte, dass ein Ersatzstoff aus 75 % Natriumchlorid und 25 % Kaliumchlorid die Neuerkrankungsrate an Bluthochdruck um 50 % senkte und den Blutdruck um ~2 mmHg reduzierte, was die kardiovaskulären Vorteile kaliumangereicherter Formulierungen unterstützt. Natriumreiche Würzmittel, wie Sojasoße mit mehr als 750 mg pro Esslöffel, haben die regulatorische Aufmerksamkeit der Amerikanischen Herzvereinigung auf sich gezogen. Unterdessen zielten die freiwilligen Ziele von Health Canada aus dem Jahr 2012 darauf ab, die durchschnittliche Aufnahme bis 2017 auf 2.760 mg zu reduzieren, was die Auswirkungen nachhaltiger Kampagnen im Bereich der öffentlichen Gesundheit verdeutlicht[4]Quelle: Health Canada, „Natriumrichtlinie”, Canada.ca. Initiativen zur Kennzeichnung auf der Vorderseite der Verpackung, darunter das vorgeschlagene „Hoher Gehalt an”-Symbol Kanadas und die „ÜBERMÄSSIGER NATRIUMGEHALT”-Warnungen Mexikos gemäß NOM-051, zusammen mit PROFECO-Audits im Jahr 2024, erhöhen das Verbraucherbewusstsein weiter und fördern die Reformulierung im Einzelhandel.
Fortschritte bei Kaliumsalzmischungen und Umami-Verstärkern
Kaliumchlorid kann Natrium im Verhältnis 1:1 ersetzen und ermöglicht eine Natriumreduzierung von bis zu 50 % in verarbeiteten Fleischprodukten, wenn es mit geschmacksmaskierenden Mitteln kombiniert wird. Sein bitterer und metallischer Beigeschmack begrenzt die Substitution jedoch typischerweise auf 20–30 Gewichtsprozent, gemäß dem VKM-Protokoll Norwegens (2021). Cargills Potassium Pro Ultra Fine, optimiert für pflanzliche Fleischanaloga, erreicht eine Reduzierung von 20–35 % durch die Nutzung kleinerer Partikelgrößen zur Verbesserung der Abdeckung und Minderung der Bitterkeit. Enzymatische Behandlungen, die Glutamat und verzweigtkettige Aminosäuren erzeugen, können Natrium um ~20 % reduzieren und dabei Umami erhalten. Hefeextrakte, gemischt mit Adenosinmonophosphat (AMP) oder L-Arginin, helfen, Bitterkeit zu blockieren und Salzigkeit zu verstärken. Patentierte Kombinationen aus Lysinmonohydrochlorid, Kaliumchlorid und Bernsteinsäure unterstützen Clean-Label-Formulierungen. Bei Käseanwendungen wurden erfolgreich 30–50 % des Kaliumchlorids durch Umami-Verstärker ersetzt, was die kategoriespezifische Wirksamkeit von Mineralsalzmischungen unterstreicht.
KI-gestützte Formulierungsplattformen für maßgeschneiderte natriumarme Lösungen
Fortschrittliche digitale und KI-gestützte Plattformen beschleunigen die Innovation bei der Natriumreduzierung in Nordamerika. DSM-Firmenichs TASTECOMPASS® modelliert Geschmackswechselwirkungen in silico und verkürzt Formulierungszyklen von 18 auf unter 12 Monate. Unilevers salzfreier Knorr-Brühwürfel aus dem Jahr 2023, der mithilfe von computergestütztem Aromadesign entwickelt wurde, ersetzte Natrium vollständig durch Hefeextrakte und Mineralsalze und demonstrierte damit die Fähigkeit der KI, traditionelles Versuch-und-Irrtum-Verfahren zu umgehen. Firmenichs KI-generierte Aromamoleküle schaffen maßgeschneiderte Umami-Profile für natriumreiche pflanzliche Proteine, während das Sensation™-Tool von Tate & Lyle Anpassungen von Textur und Mundgefühl empfiehlt, um Geschmacklosigkeit in Backwaren- und Milchproduktanwendungen auszugleichen. Kerrys Natriumreduktionssimulator mit TasteSense Salt ermöglicht eine Natriumreduzierung von bis zu 40 % in Snacks ohne Kaliumchlorid, was Bedenken hinsichtlich Hyperkaliämie ausräumt, und das SENSE CAPTURE™-Programm von MANE nutzt sensorische Analysen, um subtile Aromamängel zu identifizieren und die behördliche Zulassung für „natriumarme” und „natriumreduzierte” Ansprüche zu beschleunigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bitterkeit und metallische Fehlaromen von Kaliumchlorid | -0.8% | Nordamerikaweit, mit akuten Herausforderungen in Snack- und Backwarenanwendungen | Kurzfristig (≤ 2 Jahre) |
| Höhere Zutatenkosten im Vergleich zu herkömmlichem Salz | -0.7% | Vereinigte Staaten und Kanada, insbesondere bei mittelständischen Verarbeitern mit engen Margen | Mittelfristig (2–4 Jahre) |
| Sicherheitsgrenzen für Hyperkaliämie bei Risikopopulationen | -0.6% | Vereinigte Staaten und Kanada, konzentriert bei Patienten mit chronischer Nierenerkrankung und Patienten unter RAAS-Hemmern | Langfristig (≥ 4 Jahre) |
| Angebotsengpässe bei Spezialhefen und Nukleotidextrakten | -0.5% | Nordamerikaweit, mit Engpässen in der Produktionskapazität für Hefeextrakte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bitterkeit und metallische Fehlaromen von Kaliumchlorid
Der bittere und metallische Geschmack von Kaliumchlorid bleibt das Haupthindernis für eine breitere Einführung, da Natriumionen Bitterkeitsrezeptoren blockieren, Kalium jedoch nicht. Das VKM-Protokoll Norwegens (2021) unterstützt eine realistische Substitution von 20–30 % in verarbeiteten Lebensmitteln, aber das Erreichen von 50 %, wie es für „natriumreduzierte” Ansprüche erforderlich ist, erfordert Geschmacksmodulatoren wie Adenosinmonophosphat, L-Arginin oder Hefeextrakte, was die Formulierungskomplexität und die Kosten erhöht[5]Quelle: Norwegisches Wissenschaftliches Komitee für Lebensmittel und Umwelt, „Protokoll zur Kaliumchloridsubstitution”, vkm.no. Cargills Potassium Pro Ultra Fine erreicht eine Natriumreduzierung von 20–35 % in pflanzlichen Fleischprodukten, obwohl die Akzeptanz oberhalb von 40 % stark abnimmt. Während Adenosinmonophosphat Bitterkeit blockieren und L-Arginin die Salzigkeit verstärken kann, sind diese Modulatoren nicht universell als GRAS anerkannt, was ihre Verwendung als Clean-Label-Zutat einschränkt. Bei Käse wurde eine Substitution von 30–50 % mit Umami-Verstärkern erreicht, aber Backwaren und Snackprodukte bleiben durch den metallischen Nachgeschmack von Kalium herausgefordert.
Höhere Zutatenkosten im Vergleich zu herkömmlichem Salz
Kaliumbasierte Salzersatzstoffe und Hefeextrakte weisen erhebliche Preisaufschläge auf, wobei Kaliumsalze 1,1- bis 14,6-mal mehr kosten als Natriumchlorid und natriumarme Würzmittel 2- bis 3-mal teurer sind als herkömmliche Produkte, was die Margen für mittelständische Verarbeiter in den Bereichen Snacks und Backwaren komprimiert. Hefeextrakte mit 5–10 % Glutamat bleiben aufgrund der Fermentations- und Extraktionsprozesse kostspielig, wobei Versorgungsverbesserungen durch Angel Yeasts 11.000-Tonnen-Werk in Baiyang und Asahis Übernahme von Leiber GmbH die Vorlaufzeiten von 8–12 Wochen nur teilweise verkürzen. Spezialzutaten wie Corbions PURASAL-Kaliumlaktat, das drei- bis viermal teurer ist als Natriumlaktat, begrenzen die Einführung trotz ihrer funktionellen Vorteile. Brancheninvestitionen wie ADMs F&E-Ausgaben von USD 269 Millionen im Jahr 2024 für Geschmacksmodulationsplattformen unterstreichen den Bedarf an Innovationen, um eine kosteneffektive Natriumreduzierung über die einfache Substitution hinaus zu ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mineralsalze sichern Marktanteil, Hefeextrakte verzeichnen starkes WachstumMineralsalze dominierten den Markt für Natriumreduktionszutaten in Nordamerika im Jahr 2025 und erzielten 48,62 % des Umsatzes, angeführt von Kaliumchlorid aufgrund seines 1:1-Natriumersatzverhältnisses und der breiten regulatorischen Akzeptanz in Backwaren-, Fleisch- und Snackanwendungen. Kaliumchlorid ermöglicht eine Natriumreduzierung von bis zu 50 % in verarbeiteten Fleischprodukten, wenn es mit geschmacksmaskierenden Mitteln kombiniert wird, wobei Cargills Werk in Watkins Glen, New York, den strategischen Fokus auf die Versorgung mit Lebensmittelqualität widerspiegelt. Andere Mineralsalze, darunter Magnesiumsulfat, Kaliumlaktat und Calciumchlorid, erfüllen Nischenrollen. Corbions PURASAL-Kaliumlaktat bietet sowohl Konservierungs- als auch Natriumersatzfunktionalität, während sein Verdad Essence WH100 die Anwendungen auf die Schimmelbekämpfung in Backwaren ausweitet. Hefeextrakte mit ~5 % freiem Glutamat und 10 % Gesamtglutamat werden zunehmend mit Nukleotidextrakten gemischt, um die metallischen Noten von Kalium zu maskieren, unterstützt durch Angel Yeasts 11.000-Tonnen-Werk in Baiyang, das Versorgungsengpässe bei der Reformulierung von Würzmitteln behebt.
Aminosäuren und Glutamate gewinnen in pflanzlichen Fleischanwendungen an Bedeutung, wo DSM-Firmenichs Maxavor® RYE LS-Prozessaroma herzhafte Tiefe liefert und gleichzeitig Natriumreduzierungen von 20–30 % ermöglicht. Enzymatische Behandlungen, die Glutamat und verzweigtkettige Aminosäuren erzeugen, haben sich ebenfalls als wirksam erwiesen, um Natrium in herzhaften Lebensmitteln um ~20 % zu reduzieren, was Aminosäureplattformen validiert. Das Segment „Sonstige”, einschließlich proprietärer Mischungen und neuartiger Modulatoren, profitiert von Innovationen wie Kerrys TasteSense Salt, das eine Natriumreduzierung von bis zu 40 % in Snacks ohne Kaliumchlorid ermöglicht, und MANEs SENSE CAPTURE™-System, das Aromamängel in natriumreduzierten Prototypen identifiziert. Konsolidierung prägt den Hefeextraktbereich, exemplarisch durch die Übernahme von Leiber GmbH durch Asahi Group Foods im Jahr 2025, wobei der prognostizierte CAGR des Segments von 12,62 % bis 2031 Mineralsalze übertrifft, da Hersteller zunehmend umamireiche Clean-Label-Lösungen priorisieren.


Nach Form:
Pulver dominiert, Flüssigformate gewinnen im GetränkebereichPulver- und Granulatformate dominierten den Markt für Natriumreduktionszutaten in Nordamerika im Jahr 2025 mit einem Anteil von 67,84 %, bedingt durch ihre Kompatibilität mit Trockengewürzmischungen, Backmischungen und Snack-Toppings, bei denen eine heterogene Salzverteilung eine Natriumreduzierung von bis zu 50 % ohne Geschmackseinbußen ermöglichen kann. Technologien wie Tate & Lyles SODA-LO-Hohlmikrosphären aus Natriumbicarbonat ermöglichen ähnliche Reduzierungen in Backwaren bei gleichzeitiger Aufrechterhaltung der Treibfähigkeit und Einhaltung der Clean-Label-Anforderungen. Salzmikrosphären werden zunehmend in oberflächengesalzenen Snacks eingesetzt, und Cargills Potassium Pro® Ultra Fine-Pulver reduziert die Bitterkeit in pflanzlichen Fleischprodukten für Trockengemischanwendungen.
Flüssigformate werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,84 % wachsen, angetrieben durch Getränke- und Sauceanwendungen, die eine Inline-Dosierung für Geschmackskonsistenz und reduzierte Chargenvariabilität erfordern. Corbions PURASAL®-Kaliumlaktat in flüssiger Form unterstützt die Natriumreduzierung und verlängert gleichzeitig die Haltbarkeit durch antimikrobielle Aktivität, und flüssige Hefeextrakte erhalten die Umami-Intensität in Würzmitteln und Saucen und ermöglichen Natriumreduzierungen von 17–50 %. DSM-Firmenichs TasteElements-Toolkit und Givaudans Nutri TasteSolutions Sodium bieten flüssige und pulverförmige Lösungen für pflanzliche Proteine, Saucen und Extrusionsprozesse und verbessern die Formulierungspräzision und Betriebseffizienz in verschiedenen Verarbeitungsumgebungen.
Nach Anwendung:
Backwaren führen, Würzmittel beschleunigenBackwaren und Süßwaren führten den Markt für Natriumreduktionszutaten in Nordamerika im Jahr 2025 an und erzielten einen Anteil von 34,77 %, angetrieben durch hohe Ausgangsnatriumgehalte und Fortschritte bei Natriumbicarbonat-Substitutionstechnologien. Tate & Lyles SODA-LO-Hohlmikrosphären ermöglichen eine Natriumreduzierung von bis zu 50 % in Backwaren bei gleichzeitiger Aufrechterhaltung der Treibfähigkeit und Einhaltung der Clean-Label-Anforderungen. Corbions natürlicher Schimmelbekämpfer Verdad® Essence WH100 begegnet den mikrobiellen Stabilitätsherausforderungen in natriumreduzierten Formulierungen. Studien zur heterogenen Salzverteilung bestätigen, dass eine strategische Kristallplatzierung Natrium in Brot und herzhaften Keksen um ~50 % reduzieren kann, ohne die sensorischen Eigenschaften zu beeinträchtigen.
Würzmittel, Gewürze und Saucen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 12,42 % wachsen, angetrieben durch das Gesundheitsbewusstsein der Verbraucher und Brancheninitiativen wie Kraft Heinz' Verpflichtung aus dem Jahr 2023, Natrium in Grillsaucen und Salatdressings zu reduzieren. Hefeextrakte mit ~5 % freiem Glutamat werden zunehmend bei der Reformulierung von Soja- und Fischsaucen eingesetzt, unterstützt durch Angel Yeasts 11.000-Tonnen-Werk in Baiyang. Andere Anwendungen, darunter Milchprodukte und Tiefkühlkost, Fleischprodukte und Snacks, tragen ebenfalls erheblich bei. Snacks nutzen beispielsweise Kerrys TasteSense Salt für eine Natriumreduzierung von bis zu 40 % ohne Kaliumchlorid, während Fleischprodukte Kaliumlaktat und Hefeextrakte einsetzen, um den Geschmack zu erhalten und gleichzeitig „natriumreduzierte” Ansprüche zu erfüllen.
Geografische Analyse
Vereinigte Staaten – Markt für Natriumreduktionszutaten
Die Vereinigten Staaten dominierten den nordamerikanischen Markt für Natriumreduktionszutaten im Jahr 2025 mit einem regionalen Anteil von 61,88 %, angetrieben durch regulatorische und öffentliche Gesundheitsinitiativen. Die freiwilligen Natriumziele der FDA in Phase II (August 2024) sowie die Aktualisierung der Nährwertkennzeichnung „gesund” vom Dezember 2024, die den Natriumgehalt auf 230 mg pro Referenzmenge begrenzt, beschleunigen die Reformulierungsbemühungen bei verpackten Lebensmitteln. Die Natriumgrenzen des USDA für Schulmahlzeiten, die ab dem Schuljahr 2025–2026 gelten und ab Juli 2027 über wöchentliche Durchschnittswerte durchgesetzt werden, veranlassen institutionelle Käufer zur Vorabvalidierung natriumreduzierter Produkte (SKUs), während die Natriumwarnzeichen-Regelungen in New York City und die Offenlegungsgesetzgebung auf Staatsebene in Kalifornien weiteren nachgelagerten Druck erzeugen. CDC-Daten, die zeigen, dass 48 % der Erwachsenen an Bluthochdruck leiden und 90 % die empfohlene Natriumzufuhr überschreiten, stärken die Einzelhandelsnachfrage nach „natriumarm”- und „natriumreduziert”-Kennzeichnungen. Investitionen wie die Erweiterung der Watkins Glen Potassium Pro®-Anlage von Cargill, Kerry's TasteSense Salt und das prädiktive System TASTECOMPASS® von DSM-Firmenich unterstreichen die US-amerikanische Führungsrolle in KI-gesteuerter und formulierungsorientierter Forschung und Entwicklung.
Kanada – Markt für Natriumreduktionszutaten
Kanada hält einen kleineren, aber stabilen Marktanteil, der durch die freiwilligen Natriumziele von Health Canada aus dem Jahr 2012 geprägt wird, die bis 2017 eine Reduzierung der durchschnittlichen Aufnahme um 8 % auf 2.760 mg/Tag erreichten. Vorgeschlagene „hoher Natriumgehalt”-Symbole auf der Vorderseite der Verpackung, die an die FDA-Schwellenwerte angelehnt sind, sollen die Reformulierungsstrategien für Hersteller, die beide Märkte bedienen, harmonisieren. Die nordamerikanischen Zutatenlieferketten sind zunehmend integriert, was beispielhaft durch das Formulations-Tool Sensation™ von Tate & Lyle aus dem Jahr 2024 verdeutlicht wird, das maschinelles Lernen einsetzt, um Textur und Mundgefühl in natriumreduzierten Lebensmitteln zu optimieren. Provinzielle Gesundheitskampagnen in Ontario und British Columbia haben das Verbraucherbewusstsein für Bluthochdruck und kardiovaskuläre Risiken geschärft und treiben die Nachfrage nach natriumarmen Produkten in den Kategorien Milchprodukte, Backwaren und Snacks an.
Mexiko, Mittelamerika und die Karibik – Markt für Natriumreduktionszutaten
Für Mexiko wird bis 2031 ein CAGR von 11,44 % prognostiziert, angetrieben durch die NOM-051-Warnhinweise „ÜBERSCHUSS NATRIUM” auf der Vorderseite der Verpackung, Compliance-Prüfungen durch COFEPRIS und PROFECO sowie zunehmende Urbanisierung und Flexitarier-Trends. Der regulatorische Druck veranlasst Hersteller zur Einführung von Kaliumchlorid-Mischungen und Hefeextrakten, obwohl die Preissensibilität eine Hürde darstellt, da natriumarme Würzmittel 2–3-mal mehr kosten als herkömmliche Produkte. Zutatenzulieferer wie Angel Yeast expandieren in die mexikanischen Würzmittel- und Snackmärkte, während pflanzliche Fleischanaloga mit mehr als 400 mg Natrium pro 113-Gramm-Portion Chancen für validierte Natriumreduktionslösungen bieten. Kleinere karibische und zentralamerikanische Märkte sind noch in einem frühen Stadium, werden jedoch voraussichtlich von einem Übertragungseffekt der Nachfrage profitieren, da multinationale Hersteller natriumarme Formulierungen in der gesamten Region harmonisieren.
Regulatorisches Umfeld
In den Vereinigten Staaten wird die Natriumreduktion durch das kategoriebasierte freiwillige Rahmenwerk der FDA sowie durch verbindliche Kennzeichnungsvorschriften geprägt. Die FDA veröffentlichte im August 2024 den Entwurf der freiwilligen Phase-II-Ziele zur Natriumreduktion (Ausgabe 2), aufbauend auf den Fortschritten der Phase I, wobei die vorläufige Bewertung der FDA aus dem Jahr 2022 ergab, dass etwa 40 % der Lebensmittelkategorien die Phase-I-Ziele erreichten oder innerhalb von 10 % davon lagen. Gleichzeitig unterliegt die Einhaltung von Angaben auf der Verpackung weiterhin 21 CFR Part 101 (einschließlich natriumbezogener Nährwert- und gesundheitsbezogener Angaben), was den praktischen Spielraum für herkömmliche Rezepturen, die auf hohen Natriumgehalt für Geschmack und Haltbarkeit setzen, weiter einschränkt.
In Kanada führt Health Canada weiterhin freiwillige Natriumreduktionsziele für verarbeitete Lebensmittel (2020-2025) und hat den Kennzeichnungsdruck durch Anforderungen an die Vorderseite der Verpackung näher an das Regal gebracht. Eine Zwischenbewertung des Fortschritts bei der Natriumreduktion vom 27. Juni 2025 liefert den aktuellsten staatlichen Kontrollpunkt zur Branchenleistung. Vorschriften zur Kennzeichnung auf der Vorderseite der Verpackung, die ein Symbol für hohen Natriumgehalt vorschreiben, traten im Januar 2026 in Kraft, wodurch etikettengetriebene Reformulierung und Portfolioprüfung für Hersteller, die dieselben SKUs im US-kanadischen Korridor vertreiben, zur Priorität werden. Mexikos Warnhinweis-Rahmenwerk NOM-051 „ÜBERSCHÜSSIGES NATRIUM“ bleibt ein regionaler Angleichungsfaktor für verpackte Lebensmittel, die in Nordamerika verkauft werden, und verstärkt den Bedarf an validierten Zutatensystemen, die Natriumgrenzwerte erreichen können, ohne die sensorische Akzeptanz zu beeinträchtigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der vorgelagerten Mineralversorgung und der Reinigung wichtiger Inputs wie Kaliumchlorid und anderer Mineralsalze, gefolgt von lebensmitteltauglicher Verarbeitung, Mischung und Anwendungsentwicklung durch Zutatenlieferanten und Aromahersteller. In Nordamerika agieren Unternehmen wie Cargill, Kerry und Corbion im wertschöpfungsstarken mittleren Teil der Kette und kombinieren Mineralsalze mit Hefeextrakten, fermentativ gewonnenen herzhaften Noten und Geschmacksmodulatoren. Anschließend unterstützen sie Kunden durch Pilotversuche, sensorische Validierung und claim-fertige Reformulierung im Einklang mit den Natriumprogrammen der FDA und von Health Canada.
Nachgelagert übersetzen Hersteller verpackter Lebensmittel, Foodservice-Betreiber und institutionelle Käufer Ziele in Spezifikationen und Ausschreibungen, wodurch eine Nachfrage nach schlüsselfertigen Systemen entsteht. Dazu gehören Pulver für Trockenmischungen und Snacks sowie Flüssigkeiten für Saucen und dosierungsgesteuerte Linien. Eine wiederkehrende Einschränkung ist die Verfügbarkeit und Logistik von lebensmitteltauglichem Kaliumchlorid, wobei ein beträchtlicher Anteil des Angebots in die Vereinigten Staaten importiert wird. Zusätzliche Reibung entsteht auch durch regulatorische und kommerzielle Vorlaufzeiten für neuartige Geschmacksmodulatoren in Kanada. Infolgedessen sind die im Vorteil befindlichen Anbieter jene, die eine sichere Mineralbeschaffung mit skalierbarer fermentationsbasierter Kapazität (Hefe- und Nukleotidextrakte) kombinieren, unterstützt durch Anwendungsteams, die kategoriespezifische Lösungen für Backwaren, Würzmittel, Snacks und Fleisch liefern können.
Wettbewerbslandschaft
Der nordamerikanische Markt für Natriumreduktionszutaten weist eine moderate Konzentration auf, angeführt von großen Akteuren wie Cargill, Kerry Group, Tate & Lyle, Givaudan und DSM-Firmenich. Es entstehen jedoch Chancen in KI-gestützten Formulierungsplattformen und enzymatischen Geschmacksmaskierungssystemen, die die sensorischen Einschränkungen von Kaliumchlorid mindern. Strategische Schritte konzentrieren sich auf vertikale Integration und Technologieakquisition: Die Übernahme von Leiber GmbH durch Asahi Group Foods im Jahr 2025 sichert die Hefeextraktversorgung in Europa, während ADMs Übernahmen von Revela Foods, FDL und Totally Natural Solutions im Jahr 2024, unterstützt durch F&E-Ausgaben von USD 269 Millionen, den Fokus auf Geschmacksmodulationsfähigkeiten unterstreichen. Cargills Erweiterung in Watkins Glen für Potassium Pro®-Kaliumchlorid behebt Engpässe bei der Versorgung mit Spezialmineralsalzen, und Angel Yeasts 11.000-Tonnen-Werk in Baiyang positioniert das Unternehmen, um das Nachfragewachstum von 8,5 % CAGR für Hefeextrakte zu nutzen. Kleinere Innovatoren, darunter NuTek Natural Ingredients und Salt of the Earth, nutzen proprietäre Mineralsalzmischungen, um Nischensegmente für Bio- und Clean-Label-Produkte zu bedienen, obwohl ihre begrenzte Größe ihre Distribution im Vergleich zu etablierten Akteuren einschränkt.
Technologie ist zunehmend der wichtigste Differenzierungsfaktor bei Natriumreduktionslösungen. DSM-Firmenichs prädiktives TASTECOMPASS®-Modell verkürzt Formulierungszyklen von 18 auf unter 12 Monate durch die Simulation von Geschmackswechselwirkungen, während Kerrys TasteSense Salt-Plattform vom Mai 2024 eine Natriumreduzierung von bis zu 40 % in Snacks ohne Kaliumchlorid ermöglicht und Bedenken hinsichtlich Hyperkaliämie ausräumt. Akademisch-industrielle Partnerschaften, wie das Patent der Michigan State University, das Kombinationen aus Lysinmonohydrochlorid, Kaliumchlorid und Bernsteinsäure abdeckt, validieren Geschmacksmaskierungsinnovationen für den kommerziellen Einsatz. Corbions KI-gestützte Listerien-Kontrolle und Erweiterungen des Schutzes für gekühlte Lebensmittel begegnen den mikrobiellen Stabilitätsherausforderungen in natriumreduzierten Formulierungen und kompensieren die höhere Wasseraktivität bei niedrigeren Salzgehalten.
Die Einhaltung regulatorischer Vorschriften ist zunehmend in Beschaffungs- und Innovationsstrategien eingebettet. Der GRAS-Status der FDA, die ISO-22000-Lebensmittelsicherheitszertifizierung und die Überprüfung durch Dritte sind nun Basisanforderungen für institutionelle und gastronomische Kanäle. Angel Yeasts FDA-GRAS-Zulassung vom September 2025 für AngeoPro-Hefeprotein exemplifiziert die regulatorische Strenge, die für den Markteintritt erforderlich ist, und stellt sicher, dass Natriumreduktionszutaten nicht nur funktionale und sensorische Standards erfüllen, sondern auch Sicherheits- und Rückverfolgbarkeitserwartungen in nordamerikanischen Lieferketten erfüllen.
Marktführer für Natriumreduktionszutaten in Nordamerika
Givaudan SA
Tate & Lyle Plc
Kerry Group Plc
DSM-Firmenich
Cargill Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Natriumreduktionszutaten
- Cargill Inc.
- Kerry Group plc
- Tate & Lyle plc
- Givaudan SA
- DSM-Firmenich
- Sensient Technologies Corp.
- Corbion NV
- Archer Daniels Midland Co. (ADM)
- Dr. Paul Lohmann GmbH & Co. KGaA
- Jungbunzlauer AG
- Innophos Holdings Inc.
- ICL Food Specialties
- Solina Group
- Salt of the Earth Ltd.
- Lesaffre (Biospringer & Ohly)
- Advanced Food Systems Inc.
- NuTek Natural Ingredients
- Angel Yeast Co. Ltd.
- K+S Aktiengesellschaft (Morton Salt)
- LoSalt Ltd.
Lesen Sie die Analyse der Nordamerika – Natriumreduktionszutaten-Unternehmen

Marktchancen und Zukunftsaussichten
Das im Januar 2026 in Kraft tretende kanadische Symbol für hohen Natriumgehalt auf der Vorderseite der Verpackung schafft kurzfristig einen compliancegetriebenen Freiraum für Zutatenlieferanten, die Marken dabei helfen können, Natrium zu überarbeiten und gleichzeitig den Geschmack zu bewahren und die Etiketten einfach zu halten. Dies zeigt sich am deutlichsten in Kategorien, in denen Reformulierung mit Haltbarkeits- und Sicherheitsanforderungen kollidiert, was die Nachfrage nach integrierten Systemen erhöht, die Natriumreduktion mit mikrobieller Kontrolle und Stabilitätsunterstützung kombinieren, statt sich allein auf den Ersatz durch Kaliumchlorid zu verlassen.
In den Vereinigten Staaten halten die freiwilligen Phase-II-Natriumziele der FDA vom August 2024 zusammen mit den verbindlichen Kennzeichnungsanforderungen gemäß 21 CFR Part 101 kategorienübergreifende Reformulierungsprogramme aktiv und stärken die Rolle von Anwendungslabors und Geschmacksmodulationsplattformen. ADMs Investition von 26 Millionen USD im Mai 2026 zur Erweiterung seiner Anlage in Erlanger, Kentucky, die die Reformulierungskapazitäten um 40 % erhöht, ist ein klares Signal dafür, dass Anbieter ihre inländische Reformulierungsinfrastruktur ausbauen, um Kunden mit kürzeren Iterationszyklen und der Harmonisierung über mehrere Märkte in den USA, Kanada und Mexiko zu unterstützen. Plattformbasierte Markteinführungen unterstützen ebenfalls die Akzeptanz: Ajinomoto Health & Nutrition North America führte im Juni 2025 Salt Answer und Palate Perfect mit einer Positionierung zur Natriumreduktion (bis zu 30 %) ein und verstärkte damit den Trend zu modularen Toolkits, die nach Kategorie und Risikogruppe angepasst werden können, einschließlich Ansätzen, die die Abhängigkeit von höheren Kaliummengen verringern.
Recent Industry Developments in Nordamerika-Markt für Natriumreduktionszutaten
- Mai 2026: ADM investierte 26 Millionen USD in die Erweiterung seiner Anlage in Erlanger, Kentucky, wodurch die Reformulierungskapazitäten um 40 % erhöht wurden. Die zusätzlichen Anwendungs- und Verarbeitungskapazitäten unterstützen eine schnellere Iteration bei natriumreduzierten Lebensmitteln und helfen Marken und Auftragsherstellern, kategorienübergreifende Änderungen unter zunehmendem Kennzeichnungs- und Gesundheitsdruck umzusetzen.
- April 2025: Corbion brachte Verdad Essence WH100 auf den Markt, einen natürlichen Schimmelhemmer für Backwarenrezepturen. Durch die Bewältigung von Herausforderungen bei der mikrobiellen Stabilität, die bei reduziertem Salzgehalt zunehmen können, ergänzt die Markteinführung Programme zur Natriumreduktion, bei denen das Management der Wasseraktivität zu einem limitierenden Faktor für Clean-Label-Backwaren wird.
- Dezember 2024: Corbion erweiterte sein Portfolio zum Schutz von Kühlprodukten durch die Integration von Kaliumlactat- und Calciumpropionat-Lösungen für Fleisch- und Milchprodukte. Diese Ergänzung stärkt die Konservierungswerkzeuge, die den bei der Natriumreduktion verlorenen Funktionsnutzen ausgleichen können, und unterstützt Verarbeiter, die trotz Salzreduzierung die Sicherheitsmargen aufrechterhalten müssen.


Nordamerika-Markt für Natriumreduktionszutaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Zutaten und Additivsysteme, die Lebensmittel- und Getränkeherstellern helfen, den Natriumgehalt in fertigen Rezepturen zu reduzieren, ohne den erwarteten Geschmack und die Funktionalität zu verlieren. Dazu gehören mineralsalzbasierte Optionen, Hefeextrakte, Aminosäuren und Glutamate sowie verwandte Lösungen, die in flüssiger oder pulverförmiger Form in ganz Nordamerika verkauft werden.
Ausschlüsse des Umfangs: Ausgeschlossen sind fertige verpackte Lebensmittel, als Einzelhandelsprodukte verkaufte Salzersatzstoffe für Verbraucher sowie klinische oder pharmazeutische Ernährungsinterventionen.
Übersicht der Segmentierung
- Nach Produkttyp
- Aminosäuren und Glutamate
- Mineralsalze
- Kaliumchlorid
- Magnesiumsulfat
- Kaliumlaktat
- Calciumchlorid
- Hefeextrakte
- Sonstige
- Nach Form
- Pulver/Granulat
- Flüssig
- Nach Anwendung
- Backwaren und Süßwaren
- Würzmittel, Gewürze und Saucen
- Milchprodukte und Tiefkühlkost
- Fleisch und Fleischprodukte
- Snacks
- Sonstige
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau des Nachfragekontexts und der Regeln, die die Reformulierung in den Vereinigten Staaten, Kanada und Mexiko prägen. Wir prüfen Leitlinien zur öffentlichen Gesundheit und Natriumziele aus Quellen wie der US-FDA und beziehen Ernährungs- und Statistiken zu chronischen Krankheiten von Stellen wie den CDC, Health Canada und mexikanischen Gesundheitsbehörden, sofern Daten verfügbar sind.
Um den Reformulierungsdruck mit der adressierbaren Nutzung zu verknüpfen, werden Handels- und Produktionssignale über Quellen wie das US Census Bureau und Statistics Canada geprüft, zusammen mit Zolldaten und Indikatoren zur Lebensmittelkategorienproduktion von Branchenverbänden und begutachteten Fachzeitschriften zur Lebensmittelwissenschaft. Geschäftsberichte, Investorenpräsentationen, Pressemitteilungen und Produktdatenblätter von Unternehmen werden genutzt, um die Positionierung von Zutaten und typische Anwendungsfälle zu klären. Wenn es hilft, Annahmen zu bestätigen, verwenden wir selektiv kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten, Patente und Handelsprüfungen auf Sendungsebene. Diese Desk-Research-Quellen sind beispielhaft, und es werden auch viele andere öffentliche Referenzen zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, zu testen, wie Zutaten zur Natriumreduktion in den wichtigsten Lebensmittelkategorien ausgewählt, bepreist und tatsächlich verwendet werden, und anschließend länderspezifische Adoptionsmuster zu überprüfen. Wir sprechen mit einer Mischung aus Zutatenlieferanten, Mischbetrieben, Distributoren und Lebensmittelherstellern. Die Abdeckung ist über ganz Nordamerika ausgewogen, sodass unsere Annahmen nicht auf den Reformulierungszyklus eines einzelnen Landes fixiert bleiben.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 15 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Akteure: 22 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die Produktion von Lebensmittelkategorien und die Reformulierungsexposition genutzt werden, um den adressierbaren Nachfragepool für Lösungen zur Natriumreduktion in ganz Nordamerika zu rekonstruieren. Das Modell wird anschließend durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. stichprobenartige Preise pro kg nach Zutatenklasse, typische Einsatzraten sowie Prüfungen bei Lieferanten und Vertriebskanälen, sodass Gesamtwerte angepasst werden können, wenn eine Zahl zu optimistisch erscheint.
Die Inputs werden praxisnah und nachvollziehbar gehalten und umfassen Indikatoren wie Produktionsvolumina verpackter Lebensmittel in natriumsensiblen Kategorien, das Tempo von Etiketten- und Rezepturänderungen, die Verschiebung des Mixes zwischen Mineralsalzen und hefeextraktbasierten Lösungen, typische Dosierungsbereiche nach Anwendung sowie beobachtete Preisbewegungen im Zusammenhang mit Rohstoffkosten und Rezepturkomplexität. Wo die Datenlage für ein kleineres Land oder eine Nischenanwendung dünn ist, werden Proxy-Beziehungen aus ähnlichen Lebensmittelkategorien verwendet, und die implizierte Durchdringung wird durch Interview-Feedback validiert.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, gestützt auf einen kleinen Satz erklärender Variablen, die jährlich aktualisiert werden können. Dazu gehören Trends bei der Produktion verarbeiteter Lebensmittel, regulatorische und freiwillige Zeitpläne für Natriumziele sowie die erwartete Adoptionskurve von Salzersatzstoffen in Backwaren, Snacks und Fleischprodukten. Die Annahmen werden länderübergreifend konsistent gehalten, und Unterschiede werden nur eingeführt, wenn primäre Erkenntnisse eine klare Veränderung der Reformulierungsintensität oder der Zutatenpräferenz zeigen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, bei denen Modellergebnisse mit unabhängigen Signalen verglichen werden, wie z. B. der Richtung der Produktion verpackter Lebensmittel auf Länderebene, Preisspannen von Zutaten und Handelsströmen relevanter Zutatenfamilien. Ausreißer werden schrittweise überprüft, zunächst durch den Analysten, der das Modell erstellt, und anschließend durch eine zweite Analystenprüfung, die die wichtigsten Multiplikatoren und Umrechnungsfaktoren vor der Freigabe hinterfragt.
Wenn eine neue Regulierung, eine bemerkenswerte Reformulierungswelle in einer wichtigen Lebensmittelkategorie oder eine starke Verschiebung der Inputkosten in den von uns verfolgten Signalen auftritt, kontaktieren wir ausgewählte Interviewpartner erneut und führen die sensibelsten Teile des Modells erneut durch. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen vorgenommen werden, wenn wesentliche Ereignisse die Akzeptanz oder Preisgestaltung sinnvoll verändern können. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgröße des nordamerikanischen Marktes für Natriumreduktionsmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Natriumreduktionsmittel können selbst dann variieren, wenn das Thema gleich klingt, da Abgrenzungen des Umfangs und Zählregeln nicht einheitlich sind. Die größten Treiber ergeben sich in der Regel daraus, was als Zutatensystem im Gegensatz zu einem Fertigprodukt behandelt wird, welche Länder unter Nordamerika erfasst werden und ob Schätzungen auf der Produktionsexposition von Lebensmitteln oder auf Umsatzmomentaufnahmen von Lieferanten beruhen.
Reformulierungsexposition auf Ebene der Lebensmittelkategorien sowie Realitätschecks der Dosierung bei Backwaren, Fleisch, Snacks und Gewürzen sind die Belege, die die Schätzung von Mordor Intelligence an einen wiederholbaren Nachfragepool binden, anstatt sie durch eine breite Einbeziehung angrenzender Geschmacksverstärker und Salzersatzstoffe im Einzelhandel nach oben zu treiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,25 Mrd. USD (2025) | |
| Branchenverlag A | 2,03 Mrd. USD (2024) | Verwendet eine globale Studie, die mittels Anteilsverteilung auf Nordamerika heruntergebrochen wird, was zu einer übermäßigen Einbeziehung angrenzender Zutatenkategorien führen und Unterschiede darin verursachen kann, was als zum Umfang gehörendes Natriumreduktionssystem zählt. |
| Branchenverlag B | 1,50 Mrd. USD (2024) | Wendet eine regionale Aufschlüsselung einer breiteren globalen Definition an, wobei Unterschiede im Basisjahr und in der Währungszeitpunktbestimmung die Zahl für Nordamerika verschieben können, selbst wenn die Wachstumsrichtung übereinstimmt. |
Zusammengenommen erklärt sich die Spanne hauptsächlich durch Abgrenzungen der Definitionen, die Wahl des Basisjahres und die Art und Weise, wie die Nachfrage aus realen Signalen der Lebensmittelproduktion und Reformulierung rekonstruiert wird. Indem die Inputs an klare Anwendungspools gebunden bleiben und Preisgestaltung sowie Durchdringung anschließend mit Interviews überprüft werden, bleibt unser Modell leicht nachvollziehbar und praktisch aktualisierbar, während sich der Markt weiterentwickelt.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Natriumreduktionszutaten in Nordamerika im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 2,24 Milliarden erreichen und im Zeitraum 2026–2031 mit einem CAGR von 10,19 % wachsen.
Welcher Produkttyp wächst bei Natriumreduktionsformulierungen am schnellsten?
Hefeextrakte werden bis 2031 voraussichtlich mit einem CAGR von 12,62 % wachsen, da sie Fehlaromen maskieren und Umami-Tiefe hinzufügen.
Wie beeinflussen US-amerikanische Vorschriften die Nachfrage nach Zutaten?
Die freiwilligen Ziele der FDA in Phase II und die Natriumgrenzen des US-Landwirtschaftsministeriums für Schulmahlzeiten veranlassen Lebensmittelhersteller, validierte natriumarme Mischungen vor den Compliance-Prüfungen im Jahr 2027 einzuführen.
Warum gewinnen flüssige Natriumreduktionszutaten an Beliebtheit?
Getränke- und Saucenhersteller nutzen die Inline-Dosierung, um die Geschmackskonsistenz zu gewährleisten, was Flüssigformate mit einem CAGR von 11,84 % antreibt.
Welchen Wettbewerbsvorteil bieten KI-Formulierungstools?
Plattformen wie TASTECOMPASS® verkürzen Entwicklungszyklen auf unter ein Jahr, indem sie Geschmackswechselwirkungen digital modellieren, was Forschungs- und Entwicklungskosten und -risiken senkt.
Seite zuletzt aktualisiert am:



