
Nordamerika Schrumpf- und Stretchfolien-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
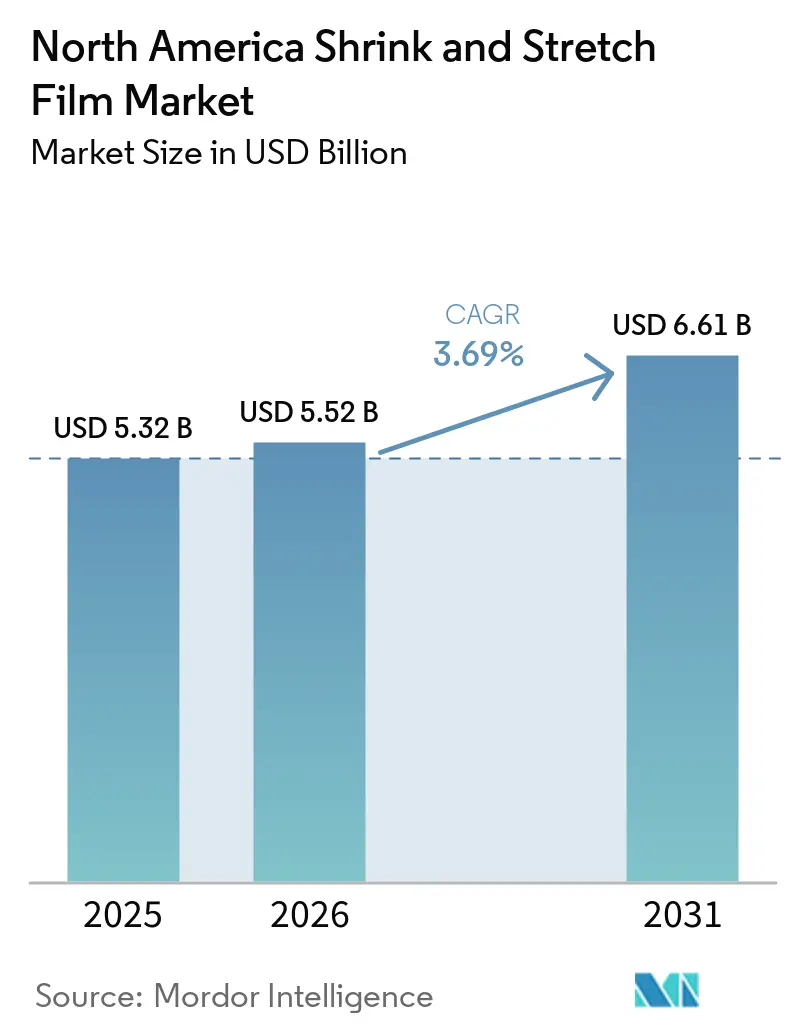
| Marktgröße im Basisjahr (2025) | 5.32 Milliarden US-Dollar |
| Marktgröße (2026) | 5.52 Milliarden US-Dollar |
| Marktgröße (2031) | 6.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.69 % |
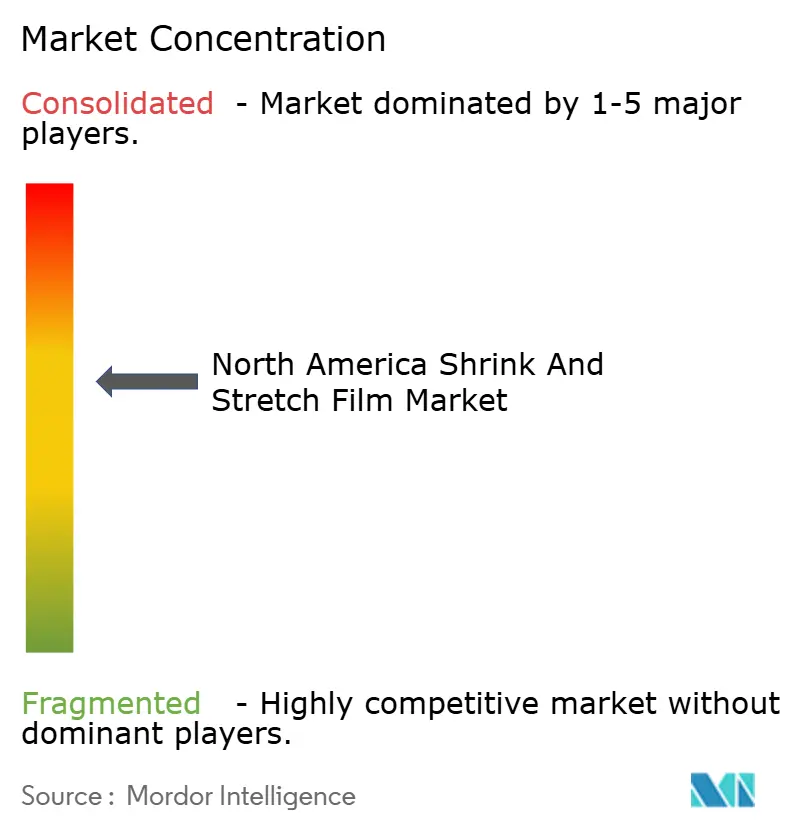
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Schrumpf- und Stretchfolien-Markt Analyse von Mordor Intelligence
Die Größe des nordamerikanischen Schrumpf- und Stretchfolienmarkts wird voraussichtlich von 5,32 Milliarden USD im Jahr 2025 auf 5,52 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,69 % über den Zeitraum 2026–2031 einen Wert von 6,61 Milliarden USD erreichen. Das Wachstum spiegelt die schrittweise Marktreifung der Region wider und unterstreicht gleichzeitig die widerstandsfähige Nachfrage, da Fulfillment-Center, Lebensmittelverarbeiter und Industriespediteure ihre Verpackungslinien modernisieren. Die Nachfrage profitiert von der Lagerautomatisierung, die maschinengerechte Folien bevorzugt, die für Hochgeschwindigkeitspalettierer ausgelegt sind, der stetigen Expansion von verarbeiteten und tiefgefrorenen Lebensmitteln sowie regulatorischen Veränderungen, die Verarbeiter zu recycelten oder biobasierten Kunststoffen drängen. Die Konsolidierung unter großen Folienherstellern stärkt die Preissetzungsmacht, während das Nearshoring nach Mexiko die grenzüberschreitenden Palettenströme erhöht, die zuverlässige Ladungssicherungslösungen erfordern. Gleichzeitig zwingen Kostendrücke durch volatile Harzpreise und ein uneinheitliches Flickwerk von Einwegkunststoffvorschriften die Verarbeiter zur Innovation mit dünneren, monomaterialen und post-consumer-recycelten (PCR) Folien, die den entstehenden Gebührenstrukturen entsprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Stretchwickelfolien im Jahr 2025 auf einen Marktanteil von 51,35 % am nordamerikanischen Schrumpf- und Stretchfolienmarkt, während Stretchhauben bis 2031 mit einer CAGR von 3,74 % wachsen.
- Nach Material erfasste LLDPE im Jahr 2025 einen Marktanteil von 62,35 % am nordamerikanischen Schrumpf- und Stretchfolienmarkt, während recyceltes und biobasiertes PE bis 2031 mit einer CAGR von 3,99 % wächst.
- Nach Endverbraucherbranche hielt Lebensmittel und Getränke im Jahr 2025 einen Marktanteil von 37,45 % am nordamerikanischen Schrumpf- und Stretchfolienmarkt, während E-Commerce-Fulfillment-Center bis 2031 mit einer CAGR von 3,78 % wachsen.
- Nach Verpackungsanwendung erfasste die Palettensicherung im Jahr 2025 einen Marktanteil von 51,28 % am nordamerikanischen Schrumpf- und Stretchfolienmarkt, während die manipulationssichere Sleevelabeling bis 2031 mit einer CAGR von 3,92 % wächst.
- Nach Land dominierte die Vereinigten Staaten den nordamerikanischen Schrumpf- und Stretchfolienmarkt mit einem Anteil von 77,55 % im Jahr 2025, wobei der Markt bis 2031 mit einer CAGR von 3,85 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Fulfillment-Boom steigert den Einsatz von Palettenwickelfolien | +0.8% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Wachstum bei verarbeiteten und tiefgefrorenen Lebensmitteln | +0.6% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Lagerautomatisierung bevorzugt Stretchhauben | +0.5% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Manipulationssichere Vorschriften | +0.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Nearshoring in Mexiko erhöht den grenzüberschreitenden Verkehr | +0.3% | Hauptsächlich Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Cannabis-Kühlkettenanforderungen begünstigen dünnere Folien | +0.2% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Fulfillment-Boom steigert den Einsatz von Palettenwickelfolien
Die robuste Expansion des Online-Handels transformiert den nordamerikanischen Schrumpf- und Stretchfolienmarkt weiterhin, da Fulfillment-Standorte maschinengerechte Stretchfolien benötigen, die bei mehr als 60 Paletten pro Stunde eine gleichbleibende Leistung bieten. Amazons Plan für 15 neue Zentren in den USA und Kanada sowie Walmarts Logistik-Upgrade im Wert von 4,2 Milliarden USD verdeutlichen, wie automatisierte Stretchhauben nun Spiralwickelfolien bei gemischten SKU-Palettenladungen übertreffen.[1] Verarbeiter, die Sieben-Schicht-Formulierungen vor Ort feinabstimmen können, gewinnen Aufträge, indem sie Betreibern helfen, Folienabfall und Ausfallzeiten zu reduzieren. Anforderungen an die Ladungsstabilität begünstigen auch durchstichfeste Folien, die die Transparenz für das Barcode-Scanning erhalten. Regionale Folienwerke in der Nähe von Lagerkorridoren im Mittleren Westen und Südwesten verkürzen Lieferzeiten und mildern Frachtaufschläge, was Wettbewerbspositionen stärkt.
Wachstum bei verarbeiteten und tiefgefrorenen Lebensmitteln treibt Einzelhandels-Schrumpffolie an
Die steigende Nachfrage nach Convenience-Mahlzeiten stützte einen Anstieg der US-amerikanischen Tiefkühlkostverkäufe um 8,2 % im Jahr 2024, was die Bestellungen für Einzelhandels-Schrumpfsleeves erhöhte, die Temperaturschwankungen in der Kühlkette standhalten. Getränkehersteller adoptieren gleichermaßen manipulationssichere Bänder zur Erfüllung der FDA-Leitlinien und drängen Verarbeiter hin zu Mehrschicht-Sleeves mit perforierten Aufreißstreifen. Die Geschwindigkeit der Produkteinführungen zwingt Etiketten zur Integration von abwaschbaren Farben, wie bei den SmartCycle-Sleeves von Klöckner Pentaplast zu sehen, die während der PET-Rückgewinnung befestigt bleiben. Diese Entwicklungen stärken die Stabilität des nordamerikanischen Schrumpf- und Stretchfolienmarkts selbst inmitten von Nachhaltigkeitsprüfungen, da recycelbare Barrierestrukturen nun die Anforderungen des Einzelhandels erfüllen, ohne die Haltbarkeit zu beeinträchtigen.
Lagerautomatisierung bevorzugt Stretchhauben für Ladungsstabilität
Mit automatisierten Lagerhaltungs- und Abrufsystemen nachgerüstete Distributionszentren spezifizieren Stretchhauben, die bis zu 120 verpackte Paletten pro Stunde erreichen und damit die Leistung gegenüber manuellen Spiralwickelmethoden vervierfachen. Die 360-Grad-Spannung und der gleichmäßige Halt der Technologie reduzieren Produktschäden erheblich, ein kritischer KPI für Paketdienstleister wie FedEx und UPS. Da Kapitalbudgets in Richtung Automatisierung verlagert werden, verschiebt sich die Foliennachfrage hin zu dickeren Mehrschichthauben mit überlegener Reißfestigkeit und optischer Klarheit. Folienhersteller mit internen Testlinien simulieren das Hauben mit hoher Geschwindigkeit, um Harzmischungen zu validieren, und festigen damit Liefervereinbarungen, die mehrjährige Volumenverpflichtungen im nordamerikanischen Schrumpf- und Stretchfolienmarkt sichern.
Manipulationssichere Vorschriften in Pharma und Getränken
Überarbeitete FDA-Regeln, die 2024 in Kraft treten, schreiben offensichtliche Siegelbruchindikatoren für rezeptfreie Arzneimittel vor, was die Einführung von Schrumpfsleeves mit perforierten Laschen und holografischen Siegeln beschleunigt. In 23 regulierten US-Bundesstaaten verkaufte Cannabis-Lebensmittel müssen kindersichere Verschlüsse mit manipulationssicheren Umhüllungen kombinieren, was den Nischenverbrauch erweitert. Premium-Spirituosen und Craft-Brauer setzen freiwillig Schrumpfbänder ein, um Authentizität zu unterstreichen, was die Nachfrage nach bedruckten, wärmeschrumpfbaren Folien ankurbelt, die komplexen Behälterformen gerecht werden. Lieferanten profitieren davon, indem sie verdeckte Sicherheitstinten in Fünf-Schicht-Strukturen einbetten, die Fälschungen widerstehen. Der resultierende Mehrwert-Umsatz hebt den nordamerikanischen Schrumpf- und Stretchfolienmarkt an, auch wenn das Volumenwachstum in kommerzialisierten Wickelkategorien nachlässt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polyethylen- und PVC-Harzpreise | -0.7% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Strenge Einwegkunststoffgesetzgebung | -0.5% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| PCR-Versorgungsengpass begrenzt die Folienproduktion | -0.4% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Patentstreitigkeiten verzögern fortschrittliche Folien | -0.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polyethylen- und PVC-Harzpreise
Nordamerikanische Spotpreise für Polyethylen schwankten 2024 um 40 % infolge von Rohstoffausfällen und Versandengpässen, was die Verarbeitungsmargen drückte, die auf dünnen Stückkosten basieren. PVC-Harz stieg im Jahresvergleich um 35 %, was die Wettbewerbsfähigkeit von hochklaren Schrumpfsleeves beeinträchtigte. Große vertikal integrierte Akteure sichern Bestände mit Terminverträgen ab, aber kleinere Verarbeiter haben Schwierigkeiten, Aufschläge zeitnah weiterzugeben, was die Betriebskapitalpositionen schwächt. Diese unvorhersehbaren Inputs verlangsamen die Investitionen in neue Extrusionslinien und dämpfen die kurzfristige Expansion des nordamerikanischen Schrumpf- und Stretchfolienmarkts.
Strenge Einwegkunststoffgesetzgebung in US-Bundesstaaten und Kanada
Dreizehn US-Bundesstaaten beschränken jetzt PFAS in Lebensmittelverpackungen, während Kalifornien Organofluor-Obergrenzen von 100 ppm vorschreibt, was beschichtete Folien herausfordert[2] Colorado, Minnesota und Oregon haben Programme zur erweiterten Herstellerverantwortung mit ökologisch modulierten Gebühren eingeführt, die nicht recycelbare Laminate bestrafen und die Compliance-Kosten zweistellig erhöhen. Kanadas Bundeskunststoffregister beginnt im September 2025 und verpflichtet Harzproduzenten und Verarbeiter zur Offenlegung von Mengen, was nationale Abgaben ankündigt. Die Navigation durch divergierende Regeln zwingt Verarbeiter zur Neuformulierung von Produktlinien und zur Pflege paralleler SKUs, was die Komplexität erhöht und Skaleneffekte im nordamerikanischen Schrumpf- und Stretchfolienmarkt mindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
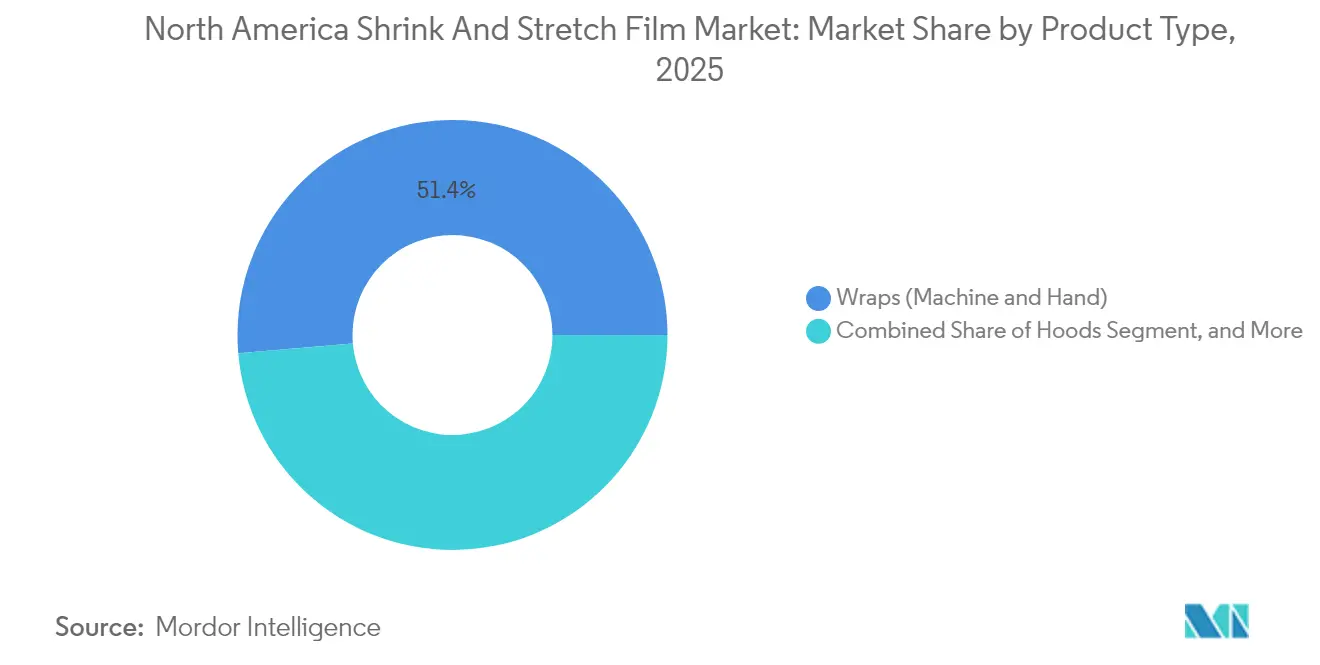
Stretchwickelfolien behalten die Führung, Hauben beschleunigenStretchwickelfolien sicherten sich im Jahr 2025 einen Marktanteil von 51,35 % am nordamerikanischen Schrumpf- und Stretchfolienmarkt und unterstreichen damit ihren fest verankerten Einsatz zur Palettenladungssicherung in konventionellen Lagerhäusern. Die am nordamerikanischen Schrumpf- und Stretchfolienmarkt gemessene Größe bei Stretchwickelfolien ist bis 2031 mit einer CAGR von rund 3,08 % prognostiziert, da Downgauging und Automatisierung die Basisdnachfrage aufrechterhalten. Parallel dazu verzeichnen Stretchhauben eine stärkere CAGR von 3,74 %, da Roboterpalettierer eine gleichmäßige Spannung und Foliendurchlässigkeit erfordern. Die Übernahme der Stretchfolienaktiva von Stalwart durch Sigma Plastics Group im Jahr 2024 stärkt die Versorgungstiefe und signalisiert eine strategische Konzentration auf Hochlauf-SKUs. Sleevelabel- und Beutelsegmente sind mit größeren Nachhaltigkeitshürden konfrontiert, finden jedoch Erholung in manipulationssicheren und recycelbaren PET-kompatiblen Innovationen.
Adoptionskurven zeigen, dass Großmengenverteiler Hauben-Kapitalausgaben rechtfertigen, sobald der jährliche Palettendurchsatz 300.000 überschreitet. Hauben bieten überlegene Durchstichfestigkeit, die den Nachwickelaufwand minimiert, obwohl höhere Einheitsfolienkosten die Penetration bei kleinen bis mittelgroßen Spediteuren einschränken. Sleevelabel-Käufer spezifizieren zunehmend abwaschbare Beschichtungen, die den Flasche-zu-Flasche-PET-Richtlinien entsprechen, und drängen Verarbeiter hin zu lösungsmittelfreien Tiefdruckfarben. Da staatliche Gebühren steigen, wächst das Interesse an kompostierbaren zellulosischen Schrumpfbeuteln für spezielle Fleischverarbeiter, was differenzierte Wege im nordamerikanischen Schrumpf- und Stretchfolienmarkt eröffnet.

Nach Material:
LLDPE dominiert, recyceltes Harz gewinnt an DynamikLLDPE behielt 2025 einen Anteil von 62,35 %, da seine hohe Dehnung und Reißfestigkeit maschinengerechten Wickelfolien für 1-Tonnen-Paletten entsprechen. Recycelte und biobasierte Harze wachsen jedoch mit einer CAGR von 3,99 %, dem schnellsten unter den Materialoptionen, unterstützt durch Nova Chemicals, das die FDA-Lebensmittelkontaktzulassung für 35%-PCR-LLDPE-Mischungen erhalten hat. Die dem nordamerikanischen Schrumpf- und Stretchfolienmarkt zuzurechnende Marktgröße bei PCR-Qualitäten bleibt bescheiden, genießt jedoch Preisprämien, die Durchsatzminderungen bei der Extrusion ausgleichen.
Die optische Klarheit von PVC bleibt für Hochschrumpf-Sleevelabels auf profilierten Getränkebehältern relevant, obwohl sein Chlorgehalt regulatorische Prüfungen auslöst und die Umleitung von Deponien behindert. PET-Schrumpffolien verankern Premium-Pharmazeutika, die Kratzbeständigkeit und Sauerstoffbarriere erfordern, was ihr Kostenprofil rechtfertigt. Die bevorstehenden PFAS-Ausstiegsphasen treiben die Forschung zu fluorfreien Reibungsminderern an, während Kreislaufläufe für Post-Industrial-Schrott bei integrierten Verarbeitern an Bedeutung gewinnen, die 25%-Recyclinginhalt-Versprechen bis 2027 erfüllen wollen.
Nach Endverbraucherbranche:
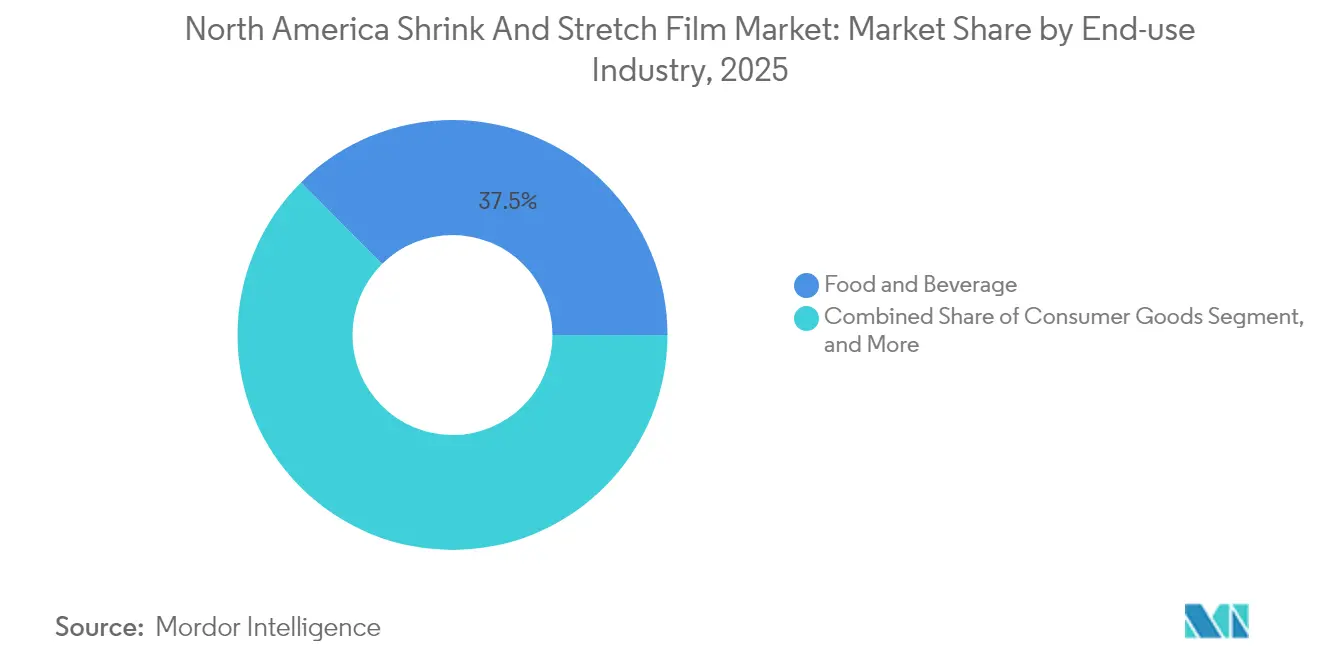
E-Commerce übertrifft die Logistik-BasislinieLebensmittel- und Getränkehersteller verbrauchten im Jahr 2025 37,45 % des Foliengewichts und bestätigen damit die Abhängigkeit des nordamerikanischen Schrumpf- und Stretchfolien-Marktes von Grundnahrungsmitteln wie Tiefkühlgerichten und Mehrfachverpackungen für Getränke. Dennoch wird für E-Commerce-Fulfillment-Center bis 2031 der steilste CAGR von 3,78 % prognostiziert, da Amazon, Target und Drittlogistikanbieter ihre Depots mit Orbitalwicklern nachrüsten, die eine gleichmäßige Folienrollengeometrie erfordern. Pharma- und Nahrungsergänzungsmittelhersteller steigern die Nachfrage nach manipulationssicheren Schrumpfbändern mit forensischen offenen und verdeckten Markierungen, während Cannabisanbauer Kaltkettenfolien für die Lagerung bei −20 °C einsetzen.
Die 15-%-Verpackungsreduzierungsziele des Einzelhandels beschleunigen die Reduzierung der Foliendicke bei Konsumgüterbündeln, erhöhen die Liniengeschwindigkeiten und erfordern robustere Haftadditive. Industrielle Hersteller von Baumaterialien halten stabile Verbrauchsraten aufrecht, doch steigende Stahl- und Holzexporte nach Mexiko fördern grenzüberschreitende Verpackungslieferungen, die mittlerweile 7 % der regionalen Foliennachfrage ausmachen. Zusammen diversifizieren diese Faktoren die Einnahmequellen innerhalb des Schrumpf- und Stretch- und Schrumpffolien-Marktes.
Nach Verpackungsanwendung:
Palettensicherung dominiert, Sicherheitssleeves steigen aufDie Palettensicherung repräsentierte 2025 51,28 % des Gesamtvolumens und bestätigt damit die Allgegenwart von Stretchfolie in eingehenden Liefernetzwerken. Die dem nordamerikanischen Schrumpf- und Stretchfolienmarkt zuzurechnende Größe bei der Palettensicherung soll bis 2031 um rund 592 Millionen USD wachsen, da automatisierte Transportsysteme eine straffe Ladungssicherung erfordern. Manipulationssichere Sleevelabeling mit einer CAGR von 3,92 % profitiert von OTC-Arzneimittel-Compliance-Fristen und dem Markenschutz von Getränken gegen gefälschte Nachfüllungen. Mehrfachpackungs-Kollationsfolie ist dem Wettbewerb durch Papierverschlüsse ausgesetzt, doch Heißschrumpfbündel bleiben bei Hochgeschwindigkeits-Dosenlinien bevorzugt, wo Feuchtigkeitsbeständigkeit überwiegt.
Das Wachstum bei Sleevelabels stützt sich stark auf recycelbare PET-Strukturen, wobei die SmartCycle-Plattform von Klöckner Pentaplast das In-Prozess-Flaschenrecycling ohne Etikettentrennung ermöglicht. Sekundäre Einzelhandelsverpackungen verzeichnen eine Verlagerung hin zu monomaterialen PE-Folien, die mit der Recyclinginfrastruktur für Ladenrücknahmen übereinstimmen. Insgesamt verbreitern diese Verschiebungen die Anwendungsvielfalt und stützen nachhaltige Gewinne für den nordamerikanischen Schrumpf- und Stretchfolienmarkt.
Geografische Analyse
Vereinigte Staaten Schrumpf- und Stretchfolienmarkt
Die Vereinigten Staaten machten 2025 77,55 % des Umsatzes aus, was ihren überproportionalen Lagerflächenanteil, den dominanten Sektor verarbeiteter Lebensmittel und die zentrale Rolle in der E-Commerce-Logistik unterstreicht. Kapitalausgaben von Amazon und Walmart sowie 50 neue regionale Kühllagerprojekte treiben die inkrementelle Nachfrage nach maschinengerechter Stretchfolie an und beleben den Schrumpf- und Stretchfolienmarkt in Nordamerika. Bundesstaatsspezifische PFAS-Verbote in Kalifornien, New York und New Hampshire erschweren die Produktformulierung und veranlassen größere Verarbeiter, Mehrharze-Extrusionszentren zu betreiben, die maßgeschneiderte SKUs liefern.
Kanada Schrumpf- und Stretchfolienmarkt
Kanada verzeichnet trotz seiner geringeren Größe eine vergleichbare CAGR von 3,85 %, begünstigt durch eine starke Konsolidierung im Lebensmitteleinzelhandel und den rasch wachsenden Online-Handel in Ontario, British Columbia und Quebec. Die für September 2025 geplante bundesweite Pflichtberichterstattung für Kunststoffe verursacht unternehmensübergreifende Infrastrukturkosten für die Datenverwaltung, fördert jedoch auch PCR-Verpflichtungen, die Investitionen in Rückgewinnungskapazitäten ankurbeln. Provinzielle Systeme der erweiterten Herstellerverantwortung setzen Anreize für Mono-Material-Folien, und Verarbeiter, die Niederdruckblends mit einem PCR-Anteil von ≥ 30 % anbieten, gewinnen die Zustimmung des Einzelhandels.
Mexiko Schrumpf- und Stretchfolienmarkt
Der Nearshoring-Aufschwung in Mexiko unterstützt indirekt den Schrumpf- und Stretchfolienmarkt in Nordamerika, da US-amerikanische Exporteure im Rahmen der USMCA-Bestimmungen höhere Palettenvolumina in Richtung Süden versenden. Obwohl Mexiko den Großteil der Folie im Inland bezieht, erhöht der verstärkte grenzüberschreitende Handel die Nachfrage nach Ladungssicherung und feuchtigkeitsbeständigen Hauben für nordwärts transportierte Elektronik- und Automobilkomponenten. Harmonisierte Zollabfertigungszeiten verkürzen die Vorlaufzyklen und unterstützen Just-in-time-Stretchfolien-Nachfüllprogramme, die von integrierten Distributoren durchgeführt werden.
Regulatorisches Umfeld
Das regulatorische Umfeld für Schrumpf- und Stretchfolien in Nordamerika wird durch verpackungsbezogene Gesetze zur erweiterten Herstellerverantwortung (EPR) und chemikalienrechtliche Beschränkungen geprägt, die die Wahl von Materialien und Additiven beeinflussen. In den Vereinigten Staaten hat sich Verpackungs-EPR auf Bundesstaatenebene weiterentwickelt, mit Gesetzen unter anderem in Kalifornien, Colorado, Minnesota, Oregon, Maine, Maryland und Washington. Dies schafft mehrere parallele Register-, Melde- und öko-modulierte Gebührenpflichten, die Folienhersteller, Importeure und Markeninhaber betreffen.
In Kanada hat Environment and Climate Change Canada durch Maßnahmen im Canada Gazette die rechtliche Grundlage für das Federal Plastics Registry (FPR) geschaffen. Das Programm erfordert eine Berichterstattung, die mit Daten aus 2024 beginnt und sich bis 2026 im Umfang erweitert, da die Berichterstattung zu Harzen und weiteren Kategorien beginnt, was die Anforderungen an die Datenverwaltung für Harzlieferanten und Verarbeiter erhöht. Getrennt davon wurden im Dezember 2025 im Canada Gazette Änderungen der Single-use Plastics Prohibition Regulations vorgeschlagen, die Exportbestimmungen für bestimmte Artikel betreffen, was die Notwendigkeit einer grenzüberschreitenden Compliance-Prüfung für Folienhersteller verstärkt, die sowohl den heimischen Markt als auch Exportkanäle bedienen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit petrochemischen Rohstoffen (Ethylen/Polyethylen) und Additiven, geht dann in die Harzcompoundierung und Folienherstellung durch Guss- oder Blasextrusion über, einschließlich mehrschichtiger Coextrusion für Eigenschaften wie Haftung, Durchstoßfestigkeit, Optik und Schrumpfverhalten unter Hitzeeinwirkung. Verarbeitete Folien werden dann über Direktverträge und Verpackungsdistributoren an Lebensmittelverarbeiter, Industrieversender und E-Commerce-Fulfillment-Netzwerke vertrieben, die zunehmend maschinentaugliche Rollen für automatisierte Wickel- und Haubenlinien vorschreiben. Bei Sleeve-Etiketten und speziellen Schrumpfanwendungen kann auch die bedruckte und veredelte Endbearbeitung Teil des vorgelagerten Arbeitsablaufs sein.
Eine zentrale Einschränkung ist die Verfügbarkeit und Konsistenz von Post-Consumer-Rezyklat (PCR), das für Hochleistungsfolien geeignet ist. Dies hält viele Verarbeiter von qualifizierten externen PCR-Lieferungen abhängig, in manchen Fällen von importierten Strömen mit längeren Lieferzeiten. Die strategische Positionierung hängt daher von der vertikalen Integration oder gesicherten Partnerschaften für recycelte Rohstoffe ab, ergänzt durch operative Exzellenz in den Extrusionsanlagen, wo Know-how bei der Materialreduzierung, Prüfkapazitäten und Verfügbarkeitsmanagement den Verarbeitern helfen, Durchsatz und Qualität trotz volatiler Harzpreise und strengerer Nachhaltigkeitsbewertungen aufrechtzuerhalten.
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat, wobei Sealed Air, Amcor und Sigma Plastics Group erhebliche, aber nicht dominante Anteile halten. Sealed Airs Übernahme von Liquibox im Wert von 1,2 Milliarden USD stärkt die vertikale Integration vom Harz bis zur Flüssigverpackungsausrüstung und vertieft die technische Servicereichweite.[3] Amcors ausstehende Fusion mit Berry Global im Wert von 8,43 Milliarden USD signalisiert das Streben nach Skalensynergien bei der Rohstoffbeschaffung und einem breiteren nachhaltigen Folienportfolio. Patentstreitigkeiten über Sieben-Schicht-Haftfolientechnologie, wie im Fall Stretch Cling Film Holdings gegen Inteplast Group zu sehen, sorgen für Unsicherheit bei fortschrittlichen Folieneinführungen, was das Innovationstempo bei kleineren Unternehmen einschränken könnte.
Strategisch differenzieren führende Unternehmen durch PCR-Einbindung, PFAS-freie Beschichtungssysteme und Downgauging-Analysen während des Drucks, die Kunden helfen, das Foliengewicht um bis zu 15 % zu reduzieren. Die Übernahme der Wickelanlagen von Stalwart durch Sigma Plastics Group im Jahr 2024 exemplifiziert selektive Konsolidierung zur Schließung von Produktlücken und zur geografischen Reichweitenerweiterung. Regionale Verarbeiter gleichen dies durch agile, kleinstückige Sonderanfertigungen und lokalen technischen Support aus, insbesondere für kanadische Cannabis-Spediteure, die konforme, aber geruchsbarrierefähige Folien benötigen. Insgesamt hängt die Kundenbindung von gemeinsamer Prozessoptimierung ab, da Lieferketten digitalisiert werden und Nachhaltigkeits-Scorecards die Beschaffung beeinflussen.
Mit Blick auf die Zukunft bleiben automatisierungsgerechte Stretchhauben und recycelbare Barriere-Sleeves Lückenangebote, insbesondere da Amazon, UPS und nationale Lebensmittelhändler Distributionszentren der nächsten Generation konfigurieren. Verarbeiter, die 35–50 % PCR-Inhalt ohne Durchsatznachteile validieren können, werden unter staatlichen Ökogebührenrahmen Anteile gewinnen und ihre Position im nordamerikanischen Schrumpf- und Stretchfolienmarkt stärken.
Nordamerika Schrumpf- und Stretchfolien Branchenführer
-
Sigma Plastics Group LLC
-
Amcor Group GmbH
-
Sealed Air Corporation
-
Klöckner Pentaplast Group
-
Coveris Holdings S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Schrumpf- und Stretchfolienmarkt Unternehmen in diesem Bericht
- Sigma Plastics Group LLC
- Amcor Group GmbH
- Sealed Air Corporation
- Intertape Polymer Group Inc.
- Dow Inc.
- Taghleef Industries LLC
- Klockner Pentaplast Group
- Transcontinental Inc.
- Paragon Films Inc.
- AEP Industries Inc.
- Coveris Holdings S.A.
- Clysar LLC
- Winpak Ltd.
- Jindal Films Americas LLC
- Poly-America L.P.
- Revolution Company
- Charter Next Generation Inc.
- FlexSol Packaging Corp.
- Bollore Inc. (Bolphane USA)
- Hood Packaging Corporation
- Uflex Limited
- Bemis Company LLC
- Sigma Stretch Film Corp.
Marktchancen und Zukunftsaussichten
Rezyklathaltige Stretch- und Schrumpffolien sind ein wichtiger Kommerzialisierungspfad, da EPR-Berichterstattung und Gebührenstrukturen den Wert von dokumentiertem Rezyklatgehalt und nachverfolgbaren Lieferketten erhöhen. Ein konkreter Referenzpunkt ist die Kommerzialisierung der Syndigo-Rezyklat-Polyethylen-Sorten durch NOVA Chemicals und der Abschluss einer ersten kommerziellen Lieferung an Sigma Plastics Group im Mai 2026 zur Verwendung in einer PCR-Stretchfolienlinie, was zeigt, wie Harzlieferanten und Folienhersteller von Testchargen zu regelmäßigeren Lieferungen für industrielle Folienanwendungen übergehen.
Materialeffizienz ist ein zweiter Chancenbereich, angetrieben durch Nanolayer- und Pre-Stretch-Ansätze, die den Folienverbrauch reduzieren und dabei die Ladungssicherung für automatisierte Palettenvorgänge aufrechterhalten. Partnerschaften wie die von ExxonMobil mit Alliance Films und Cloeren an einer 67-lagigen Nano-Layer-Pre-Stretch-Folie (angekündigt im Februar 2026) verdeutlichen aktive Technologieentwicklungen im Zusammenhang mit Lagerautomatisierung und Kostenkontrolle. Auf der Kapazitäts- und Portfolioseite hat Amcor im Februar 2026 seine nordamerikanischen Kapazitäten für Polyethylen-Schrumpffolien und -etiketten erweitert, was den Wettbewerb um Skalierung, Breite der Umhüllungsformate und die Fähigkeit verstärkt, große Getränke- und Industriekunden mit konsistenter Versorgung und nachhaltigkeitsorientierten Spezifikationen zu unterstützen.
Neueste Industrielle Entwicklungen in Nordamerika Schrumpf- und Stretchfolienmarkt
- Juli 2026: Amcor erhielt die RecyClass-Zertifizierung für die Rückverfolgbarkeit von Rezyklat-Kunststoffen (EN 15343) für Spezifikationen im Zusammenhang mit seinem Bontite-Sustane-Stretchfolienangebot. Die Zertifizierung stärkt die Glaubwürdigkeit der Rückverfolgbarkeitskette hinsichtlich des Rezyklatgehalts und unterstützt Beschaffungsanforderungen, die zunehmend geprüfte Rückverfolgbarkeit neben reduzierter Materialstärke verlangen.
- Mai 2026: Sigma Plastics Group erhielt die erste kommerzielle Lieferung des recycelten Polyethylenharzes Syndigo rPE-IN3 von NOVA Chemicals zur Integration in ihre Sustain360-Stretchfolienlinie aus Post-Consumer-Rezyklat. Dieser Schritt zeigt den Übergang von der Entwicklung zu einer wiederholbaren Belieferung und trägt zur Stabilisierung der PCR-Inputs für die industrielle Stretchfolienproduktion bei.
- Dezember 2025: Sigma Plastics Group erwarb Vermögenswerte von Filmpak Extrusion LLC in New Jersey, um den regionalen Betrieb zu erweitern. Der Deal erweitert die Fertigungs- und Servicekapazitäten im Nordosten und verkürzt die Lieferzeiten für Industrie- und Logistikkunden, die umfangreiche Programme zur Palettenvereinheitlichung betreiben.
Nordamerika Schrumpf- und Stretchfolienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schrumpffolien und Stretchfolien, die für Verpackungen und Ladungssicherung in Nordamerika eingesetzt werden, gemessen in Umsatzgrößen. Er schließt Folien ein, die zum Einwickeln, Bündeln, Etikettieren oder Stabilisieren von Produkten bei Lagerung, Transport und verkaufsfertigem Handling verwendet werden.
Ausschlüsse aus dem Umfang: Verpackungsmaschinen, Maschinenteile und Dienstleistungen (wie Installation oder Wartung) werden ausgeschlossen, auch wenn Folien über dieselben Kanäle vertrieben werden.
Segmentierungsübersicht
- Nach Produkttyp
- Hauben
- Wickelfolien (Maschinen- und Handwickelfolien)
- Sleevelabels
- Beutel und Standbeutel
- Nach Material
- LDPE
- LLDPE
- PVC
- PET
- Recycelte und biobasierte Harze
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Konsumgüter
- Pharmazeutika und Gesundheitswesen
- Industrie und Logistik
- E-Commerce-Fulfillment-Center
- Nach Verpackungsanwendung
- Palettensicherung
- Bündelung und Mehrfachpackung
- Manipulationssichere Sleevelabeling
- Sekundäre Einzelhandelsverpackung
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über Angebot und Nachfrage in Nordamerika und wird dann auf Anwendungsfälle für Schrumpf- und Stretchfolien eingegrenzt. Wir stützen uns auf öffentliche Quellen wie das US Census Bureau (Produktions- und Handelstabellen), die Handelsdaten der US International Trade Commission, Statistics Canada sowie die Erzeugerpreis- und Inflationsreihen des Bureau of Labor Statistics, um Produktion, Preisentwicklung und Handelsströme zu verstehen.
Um den Umfang realistisch zu halten, prüfen wir auch Quellen wie Harz- und Kunststoffverbände, begutachtete Verpackungs- und Polymerfachzeitschriften sowie veröffentlichte Vorschriften oder politische Hinweise zu Recyclinganteil und Einwegkunststoffen. Diese Eingaben werden dann mit Jahresberichten von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriösen Wirtschaftsnachrichten abgeglichen. Bei Bedarf nutzen wir auch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine sendungsgenaue Import- und Exportdatenbank, um handelsbezogene Mengensignale zu plausibilisieren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäreingaben werden verwendet, um Lücken zu schließen, die Desk-Quellen nicht vollständig beantworten können, insbesondere in Bezug auf Preisgestaltung, Mixveränderungen und die Verschiebung der Foliennachfrage nach Endverwendung. Wir sprechen mit Verarbeitern, Rohstoffanbietern, Verpackungsdistributoren und großen Folienkäufern in den Vereinigten Staaten und Kanada, damit Annahmen zu Dickentrends, Reduzierung der Foliendicke, Übernahme von Recyclinganteilen sowie Vertrags- versus Spotpreisen überprüft und angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | CXOs: 12 % |
| Mittlere Ebene: 60 % | Funktions-/Einheitsleiter: 38 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Verpackungsnachfrageindikatoren in einen Foliennachfragepool umgewandelt und dann den Schrumpf- und Stretchfolienanwendungen in Nordamerika zugeordnet werden. In der Praxis beginnen wir mit der Endverbrauchsaktivität und der Versandintensität, wenden dann Nutzungsraten und Mixaufteilungen an, um den Folienverbrauch zu schätzen, bevor wir ihn anhand beobachteter Preismuster in Werte umrechnen.
Einige der wichtigsten Eingaben für diesen Markt sind Veränderungen im E-Commerce und Lagerdurchsatz, Palettierungs- und Sekundärverpackungsintensität, Harzbewegungen (insbesondere Polyethylen), Trends zur Reduzierung der Foliendicke, die den Folieneinsatz pro Packung verringern, Recyclinganteilsvorschriften, die den Materialmix verschieben können, sowie die Anteilsverschiebung zwischen Wickelfolien, Hauben und Hülsenetikettierungsanwendungen. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. stichprobenartigem Durchschnittspreis multipliziert mit geschätzten Volumina nach Schlüsselanwendung, Kanalprüfungen bei Distributoren und Umsatzplausibilitätsprüfungen anhand der in Unternehmensberichten ausgewiesenen Verpackungsfolienexponierung. Wo Lücken im Produktmix oder bei der Preisgestaltung bestehen, werden Annahmen durch Interview-Konsens gefüllt, gefolgt von Sensitivitätsprüfungen, damit kein einzelner Eingabewert den gesamten Markt bestimmt.
Für die Prognose verwenden wir eine Szenarioanalyse, die auf dem Weitergabeverhalten von Harzkosten und den Ausblicken für Endverbrauchslieferungen verankert ist, und wenden dann eine moderierte Entwicklung des Durchschnittspreises und eine Mixentwicklung Jahr für Jahr an. Die endgültige Prognose bleibt konsistent mit dem, was Branchenteilnehmer für erreichbar halten, und wird anhand kurzfristiger Auftragsmuster und Kommentaren zur Kapazitätsauslastung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir Modellausgaben mit unabhängigen Signalen vergleichen, wie z. B. Handelsbewegungen für verwandte Polymerfolien, Inflations- und Erzeugerpreisentwicklung sowie berichteten Kommentaren zur Verpackungsnachfrage von großen Käufern. Wenn sich Preise, Volumina oder der Mix in einer Weise entwickeln, die erwartete Zusammenhänge bricht, werden die Eingaben erneut überprüft und Folgegespräche ausgelöst, um zu bestätigen, was sich geändert hat und warum.
Vor der Freigabe durchläuft die Datei eine mehrstufige Analystenprüfung, bei der Berechnungen erneut durchgeführt und wichtige Annahmen auf ihre Plausibilität für die Vereinigten Staaten und Kanada überprüft werden. Der Bericht wird jährlich aktualisiert und kann zwischenzeitlich aktualisiert werden, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, politische Änderungen beim Recyclinganteil oder starke Harzspreisschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Nordamerika Schrumpf- und Stretchfolien-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schrumpf- und Stretchfolien in Nordamerika variieren häufig, da jeder Herausgeber einen anderen Zeitpunkt für die Preisgestaltung, einen anderen Produktumfang und eine andere Methode zur Umrechnung von Volumen in Umsatz verwendet. Wenn diese Entscheidungen nicht aufeinander abgestimmt sind, kann dasselbe Nachfrageumfeld zu merklich unterschiedlichen Zahlen führen.
In diesem Markt entsteht eine große Streuung dadurch, wie Durchschnittsverkaufspreise durch Harzschwankungen entwickelt werden, wie das Währungstiming für den grenzüberschreitenden Handel gehandhabt wird und ob Hülsenetiketten, Hauben und Industriewickelfolien konsistent gezählt werden. Indem die Durchschnittsverkaufspreise auf das Vertrags- und Spotmuster des Basisjahres zurückgesetzt und vor jeder Aktualisierung anhand von Folien- und Harzpreissignalen überprüft werden, bleibt der Wert für 2025 an dem verankert, was Käufer tatsächlich gezahlt haben – eine Praxis, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,32 Milliarden USD (2025) | |
| Fachzeitschrift A | 4,90 Milliarden USD (2025) | Diese Schätzung scheint harzbedingte Preisrückgänge als schnellere Weitergabe über das gesamte Jahr zu behandeln, was die durchschnittlich realisierten Durchschnittsverkaufspreise senken kann. Sie tendiert auch dazu, sich auf Palettenwickelfolien und Versandschutz zu konzentrieren, was Hülsenetiketten und spezialisierte Schrumpfanwendungen untererfassen kann. |
| Regionale Unternehmensberatung B | 5,85 Milliarden USD (2025) | Diese Schätzung schließt wahrscheinlich eine breitere Auswahl an Verpackungsfolien ein, die an Schrumpf- und Stretchfolien angrenzen, oder wendet eine höhere angenommene Dicke und einen höheren Premiummix für Industriequalitäten an. Darüber hinaus kann das Währungsumrechnungstiming für Kanada und den grenzüberschreitenden Handel den USD-Gesamtwert anheben, wenn es zu stärkeren durchschnittlichen Wechselkurspunkten angewendet wird. |
Die Tabelle zeigt, dass die meisten Lücken durch Preistiming und Abgrenzungsentscheidungen erklärt werden, nicht durch eine grundlegend andere Nachfragegeschichte. Wenn das Modell an klare Anwendungsnutzungsraten und einen wiederholbaren Durchschnittspreisaufbau gebunden ist, der anhand externer Preisindikatoren überprüft wird, wird die endgültige Zahl leichter nachvollziehbar und von Jahr zu Jahr aktualisierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Schrumpf- und Stretchfolienmarkt im Jahr 2026?
Er erreichte 5,52 Milliarden USD und soll bis 2031 jährlich um 3,69 % wachsen.
Welches Endverbrauchersegment wächst am schnellsten?
E-Commerce-Fulfillment-Center, unterstützt durch Lagerautomatisierung, verzeichnen eine CAGR von 3,78 %.
Welches Material hält derzeit den größten Anteil?
LLDPE dominiert mit einem Volumenanteil von 62,35 % dank seiner ausgewogenen Streck- und Durchstichfestigkeit.
Wie beeinflussen Vorschriften die Produktentwicklung?
Bundesstaatliche PFAS-Verbote und Programme zur erweiterten Herstellerverantwortung lenken Verarbeiter hin zu PCR- und PFAS-freien monomaterialen Folien.
Welche Anwendung zeigt das stärkste Wachstum?
Manipulationssichere Sleevelabeling, angetrieben durch FDA- und Markenschutzanforderungen bei Getränken, wächst mit einer CAGR von 3,92 %.
Wer sind die führenden Unternehmen?
Sealed Air, Amcor und Sigma Plastics Group führen das Feld an, wobei die laufende Konsolidierung die Wettbewerbsdynamik prägt.