
Größe und Marktanteil des nordamerikanischen Marktes für pflanzliche Proteinzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 5.86 Milliarden US-Dollar |
| Marktgröße (2031) | 7.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.17 % |
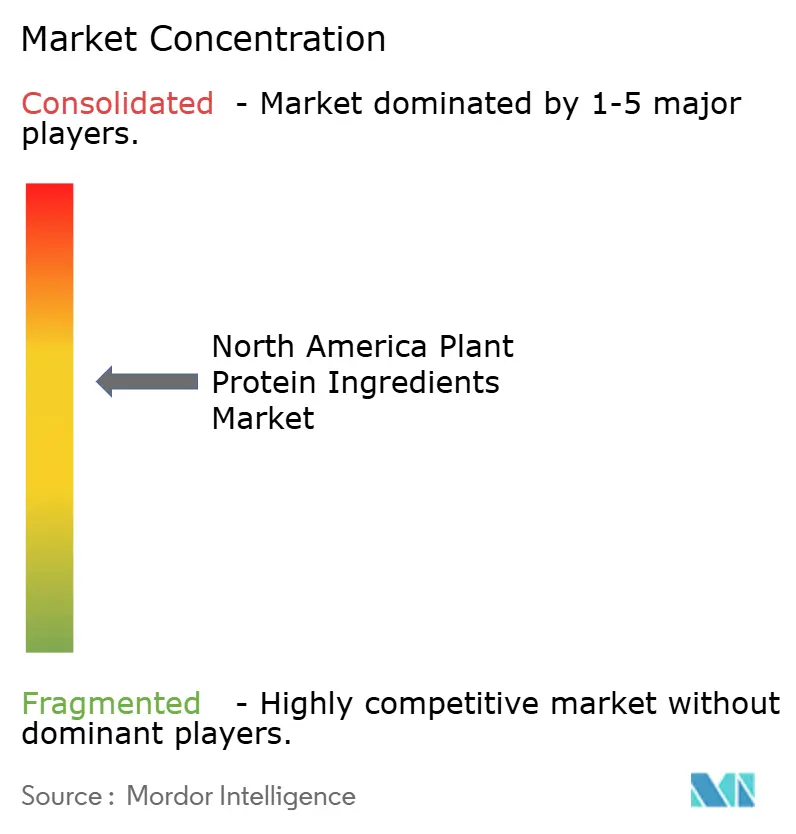
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für pflanzliche Proteinzutaten von Mordor Intelligence
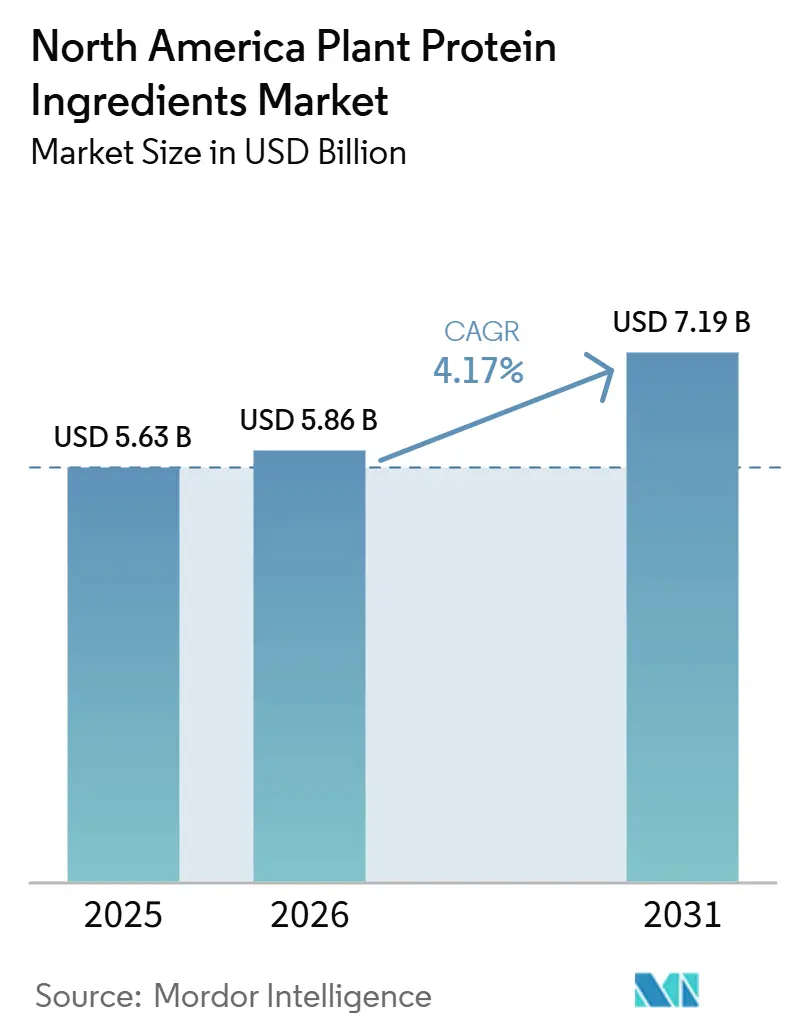
Der Markt für pflanzliche Proteinzutaten in Nordamerika wird im Jahr 2025 auf 5,63 Milliarden USD geschätzt und soll bis 2026 auf 5,86 Milliarden USD sowie bis 2031 auf 7,19 Milliarden USD anwachsen, mit einer CAGR von 4,17 % im Zeitraum 2026 bis 2031. Dieses Wachstum verdeutlicht die Entwicklung des Marktes von einer Nischenanwendung hin zu einer breiteren Integration im regionalen Lebensmittel- und Ernährungssektor. Die zunehmende Anerkennung pflanzlicher Proteine als funktionelle, nachhaltige und tragfähige Alternativen zu tierischen Proteinen ist ein wesentlicher Treiber dieses Trends. Das Marktwachstum wird durch ein steigendes Gesundheits- und Wellnessbewusstsein beeinflusst, wobei Verbraucher zunehmend Wert auf Proteinzufuhr für den Muskelerhalt, das Sättigungsgefühl und langfristige Gesundheitsvorteile legen. Darüber hinaus veranlasst die wachsende Nachfrage nach Clean-Label-, allergenfreundlichen und laktosefreien Zutaten die Hersteller dazu, Produkte unter Verwendung pflanzlicher Proteinquellen zu innovieren und neu zu formulieren. Diese Faktoren stützen die Nachfrage entlang der gesamten Wertschöpfungskette und tragen zu einer kontinuierlichen Marktexpansion bei.
Wichtigste Erkenntnisse des Berichts
- Nach Proteintyp hielt Sojaprotein im Jahr 2025 einen Umsatzanteil von 63,91 %; Hanfprotein wird voraussichtlich bis 2031 mit einer CAGR von 5,43 % wachsen.
- Nach Kategorie entfielen im Jahr 2025 auf konventionelle pflanzliche Proteinzutaten 76,65 % des Umsatzanteils; das Bio-Segment wird voraussichtlich bis 2031 mit einer CAGR von 6,54 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 auf Lebensmittel und Getränke ein Anteil von 52,75 %; Nahrungsergänzungsmittel werden voraussichtlich das stärkste Wachstum mit einer CAGR von 6,71 % bis 2031 verzeichnen.
- Nach Geografie hielt die Vereinigten Staaten im Jahr 2025 einen Anteil von 82,73 % am Markt für pflanzliche Proteinzutaten in Nordamerika; Mexiko wird voraussichtlich das am schnellsten wachsende Land sein und bis 2031 mit einer CAGR von 5,86 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für pflanzliche Proteinzutaten in Nordamerika*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach allergenfreundlichen Produkten und Milchalternativen | +1.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Sporternährung und Trends zu einem aktiven Lebensstil | +0.9% | Vereinigte Staaten, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit und Umweltbedenken | +0.8% | Nordamerika (breit) | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Verarbeitungs- und Texturierungstechnologie | +0.7% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Präferenz für Clean-Label- und natürliche Zutaten | +0.6% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Expansion im Bereich funktioneller Lebensmittel und Getränke | +0.5% | Vereinigte Staaten, Mexiko, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach allergenfreundlichen Produkten und Milchalternativen
Die Nachfrage nach allergenfreundlichen und laktosefreien Alternativen ist ein wesentlicher Treiber des nordamerikanischen Marktes für pflanzliche Proteinzutaten. Verbraucher suchen zunehmend nach Proteinquellen, die häufige Allergene wie Milch, Eier und Laktose vermeiden. Pflanzliche Proteine, darunter Erbsen-, Reis-, Hanf- und andere Proteine, werden weithin als hypoallergene und laktosefreie Optionen anerkannt, was sie für Personen mit Lebensmittelunverträglichkeiten und für Marken attraktiv macht, die eine inklusive Ernährung fördern. Dieser Trend wird durch die steigende Prävalenz von Lebensmittelallergien in der Region weiter unterstützt. Laut den Centers for Disease Control and Prevention (CDC) waren im Jahr 2024 etwa 7 % der Erwachsenen und 5 % der Kinder in den Vereinigten Staaten von mindestens einer Lebensmittelallergie betroffen[1]. Diese zunehmende Häufigkeit hat das Interesse der Hersteller an pflanzlichen Proteinzutaten gesteigert, die eine allergenfreie Kennzeichnung, den Ersatz von Milchprodukten und eine erweiterte Verbraucherzugänglichkeit unterstützen, und treibt damit das Marktwachstum voran.
Sporternährung und Trends zu einem aktiven Lebensstil
Sporternährung und aktive Lebensstile treiben das Wachstum des nordamerikanischen Marktes für pflanzliche Proteinzutaten voran, da fitnessbegeisterte Verbraucher zunehmend proteinreiche, Clean-Label- und pflanzliche Ernährungsoptionen bevorzugen. Pflanzliche Proteine werden bei Sportlern und Freizeitsportlern immer beliebter, da sie mit veganen, flexitarischen und laktosefreien Ernährungsweisen kompatibel sind und als leichter verdaulich und mit weniger Magen-Darm-Beschwerden im Vergleich zu bestimmten tierischen Proteinen wahrgenommen werden. Das wachsende Interesse an Krafttraining, Ausdauersport und gesundheitsorientiertem Lebensstil hat die Nachfrage nach pflanzlichen Proteinprodukten für Muskelregeneration, anhaltende Energie und allgemeine Leistungsfähigkeit weiter angekurbelt. Darüber hinaus haben Fortschritte bei der Aminosäurebalancierung, Löslichkeit und Geschmacksmaskierungstechnologien die Position pflanzlicher Proteine als praktikable Alternativen zu Molke gestärkt und ihre wachsende Akzeptanz im Sporternährungsmarkt unterstützt, was zu einem anhaltenden Wachstum führt.
Nachhaltigkeit und Umweltbedenken
Nachhaltigkeit und Umweltbedenken beeinflussen Lebensmittelhersteller und Verbraucher zunehmend dazu, Zutaten mit geringeren Umweltauswirkungen zu bevorzugen. Pflanzliche Proteine werden weithin als nachhaltiger als tierische Proteine anerkannt, da sie entlang der gesamten Wertschöpfungskette einen deutlich geringeren Flächenverbrauch, Wasserverbrauch und Treibhausgasemissionen aufweisen. Diese wachsende Präferenz wird durch unternehmerische Nachhaltigkeitsverpflichtungen großer Agrarunternehmen weiter gestärkt. So hat Cargill, Incorporated das ehrgeizige Ziel gesetzt, bis 2030 regenerative Landwirtschaftspraktiken auf 10 Millionen Acres nordamerikanischer Anbaufläche zu fördern. Diese Initiative unterstreicht branchenweite Bemühungen zur Verbesserung der Bodengesundheit, zur Förderung der Artenvielfalt und zur Sicherstellung einer langfristigen Widerstandsfähigkeit der Ernte. Solche proaktiven Maßnahmen stärken die Nachhaltigkeitsnachweise pflanzlicher Proteinlieferketten und fördern eine stärkere Akzeptanz durch Zutatenhersteller und nachgelagerte Lebensmittelproduzenten, die darauf abzielen, Umwelt- und Verbrauchererwartungen zu erfüllen.
Fortschritte in der Verarbeitungs- und Texturierungstechnologie
Fortschritte in der Verarbeitungs- und Texturierungstechnologie treiben das Wachstum des nordamerikanischen Marktes für pflanzliche Proteinzutaten voran, indem sie die Funktionalität, sensorischen Eigenschaften und das Anwendungsspektrum pflanzlicher Proteine verbessern. Techniken wie Hochfeuchtigkeitsextrusion, Scherzellverarbeitung, Präzisionsfraktionierung und enzymatische Modifikation haben die Proteinlöslichkeit, Wasserbindungskapazität und faserartige Textur verbessert und ermöglichen eine engere Nachahmung der Eigenschaften tierischer Proteine. Diese Innovationen mindern auch Fehlaromen und Variabilität in pflanzlichen Rohstoffen, was zu einer größeren Formulierungskonsistenz und einer verbesserten Verbraucherakzeptanz führt. Da die Verarbeitungseffizienz und Produktleistung zunehmen, sind Hersteller zunehmend in der Lage, pflanzliche Proteinzutaten in einem breiteren Spektrum von Formulierungen im kommerziellen Maßstab einzusetzen und ihre Position als wettbewerbsfähige Proteinalternativen auf dem nordamerikanischen Markt zu festigen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für pflanzliche Proteinzutaten in Nordamerika*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geschmacks- und Aromachallenges | -0.6% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Höhere Produktions- und Verarbeitungskosten | -0.5% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Störungen der Lieferkette und Abhängigkeit von Rohstoffen | -0.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Anforderungen | -0.3% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geschmacks- und Aromachallenges
Geschmacks- und Aromachallenges bleiben ein erhebliches Hemmnis im nordamerikanischen Markt für pflanzliche Proteinzutaten. Bohnenartige, grasige und bittere Noten, die Erbsen-, Soja- und Hanfproteinen inhärent sind, schränken weiterhin eine breitere Verbraucherakzeptanz ein. Diese Fehlaromen sind besonders problematisch bei Produkten mit neutralem pH-Wert und leichter Aromatisierung, wo es weniger Möglichkeiten gibt, unerwünschte sensorische Eigenschaften effektiv zu maskieren. Trotz Fortschritten bei Verarbeitungstechniken und Geschmacksmaskierungstechnologien bleiben Restbitterkeit und pflanzliche Noten bestehen, was sich negativ auf das Mundgefühl und den Nachgeschmack auswirkt. Dies führt häufig zu einer geringeren Verbraucherzufriedenheit und niedrigeren Wiederkaufraten. Infolgedessen stellen Geschmacks- und Aromabeschränkungen weiterhin eine kritische Barriere für die breitere Akzeptanz pflanzlicher Proteinzutaten dar, insbesondere bei Clean-Label-, minimal gesüßten und gesundheitsorientierten Produktformulierungen.
Höhere Produktions- und Verarbeitungskosten
Höhere Produktions- und Verarbeitungskosten stellen ein erhebliches Hemmnis im nordamerikanischen Markt für pflanzliche Proteinzutaten dar. Diese Kosten werden durch die Komplexität von Prozessen wie Proteinextraktion, -isolierung und -verfeinerung verursacht. Fortschrittliche Methoden, darunter Nassfractionierung, enzymatische Behandlung und Hochfeuchtigkeitsextrusion, erfordern erhebliche Kapitalinvestitionen, Energieverbrauch und technisches Fachwissen, was zu höheren Herstellungskosten im Vergleich zu herkömmlichen Proteinquellen führt. Darüber hinaus erfordert die Erzielung eines verbesserten Geschmacks, einer verbesserten Funktionalität und Konsistenz häufig mehrere Verarbeitungsschritte, was die Kosten weiter erhöht. Diese erhöhten Kosten können die Preiswettbewerbsfähigkeit verringern und die Akzeptanz hemmen, insbesondere bei aufkommenden und spezialisierten pflanzlichen Proteinzutaten, wodurch eine breitere Marktdurchdringung eingeschränkt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Proteintyp:
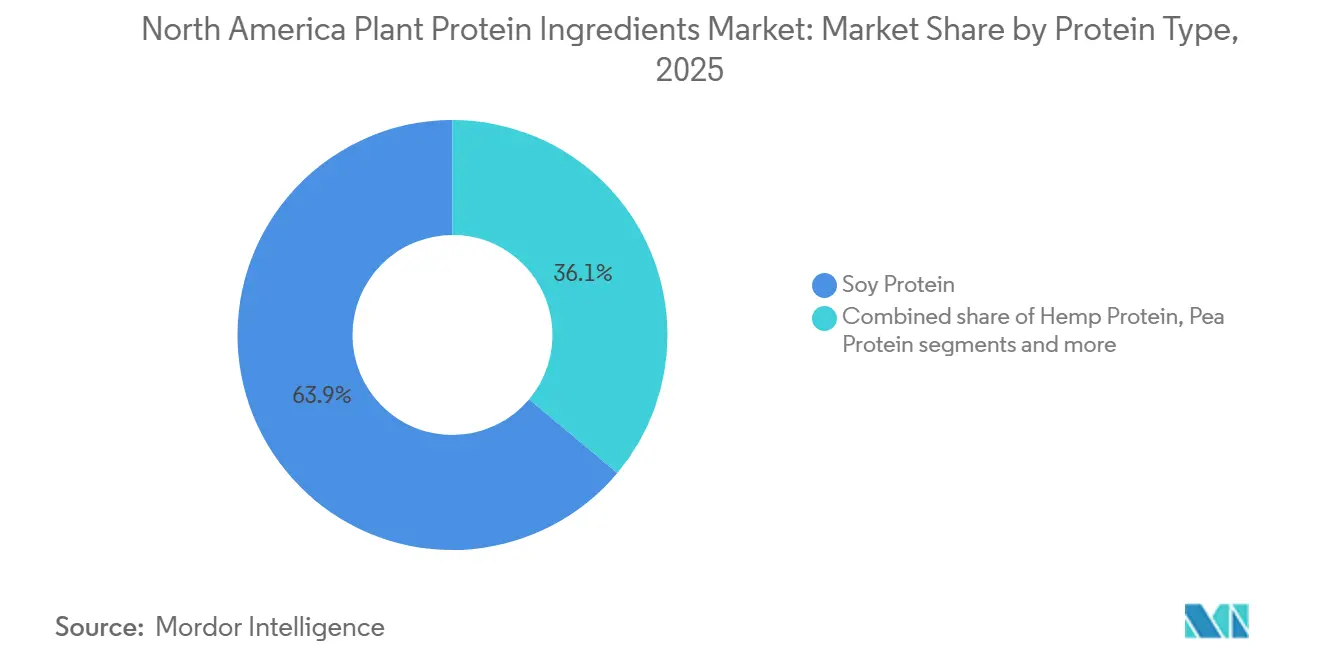
Hanf führt das Wachstum an, während Soja dominiertSojaprotein dominierte den Markt für pflanzliche Proteinzutaten in Nordamerika und hielt im Jahr 2025 einen Anteil von 63,91 %. Diese Dominanz ist auf die starke Verfügbarkeit des Angebots, die etablierte Verarbeitungsinfrastruktur und die vielseitige Funktionalität in Lebensmittel- und Getränkeanwendungen zurückzuführen. Sojaprotein ist nach wie vor das kommerziell ausgereifteste pflanzliche Protein in der Region und wird aufgrund seines hohen Proteingehalts, seines vollständigen Aminosäureprofils und seiner kosteneffizienten Skalierbarkeit in großem Umfang in Fleischanaloga, Backwaren, Snacks, Getränken und Sporternährung eingesetzt. Seine führende Position wird durch eine robuste inländische Sojaproduktion weiter gestützt, die eine konsistente Rohstoffverfügbarkeit und Lieferkettenstabilität gewährleistet. So erreichte laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) die Sojaproduktion in den Vereinigten Staaten im Jahr 2024/2025 119,04 Millionen Tonnen, gegenüber 113,27 Millionen Tonnen im Jahr 2023/2024, was eine starke landwirtschaftliche Produktion unterstreicht, die die Herstellung von Sojaproteinzutaten unterstützt[2].
Hanfprotein wird voraussichtlich bis 2031 mit einer CAGR von 5,43 % wachsen und damit das stärkste Wachstum unter allen pflanzlichen Proteintypen in Nordamerika verzeichnen. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach Clean-Label-, minimal verarbeiteten und nährstoffdichten Proteinen angetrieben. Hanfprotein bietet eine vorteilhafte Kombination aus pflanzlichem Protein, Ballaststoffen, Omega-3- und Omega-6-Fettsäuren sowie essenziellen Mikronährstoffen. Darüber hinaus ist Hanfprotein von Natur aus frei von den wichtigsten Allergenen, was es zu einer attraktiven Wahl für allergenfreundliche Formulierungen macht. Fortschritte in der Mahl- und Kaltverarbeitungstechnologie haben den Geschmack, die Löslichkeit und die Funktionalität von Hanfprotein weiter verbessert und seine breitere Anwendung in gängigen Lebensmittel- und Getränkekategorien ermöglicht.

Nach Kategorie:
Biologisch gewinnt an Bedeutung, da die Premiumisierung zunimmtKonventionelle pflanzliche Proteine machten im Jahr 2025 76,65 % des nordamerikanischen Marktes für pflanzliche Proteinzutaten aus und unterstreichen damit ihre weitverbreitete Akzeptanz in der Region. Diese Dominanz ist auf die starke Verfügbarkeit konventioneller Kulturpflanzen, eine gut etablierte landwirtschaftliche und verarbeitende Infrastruktur sowie konsistente Qualitäts- und Leistungsmerkmale zurückzuführen, die eine großtechnische Zutatenproduktion unterstützen. Diese Proteine profitieren von höheren Erträgen, standardisierten Extraktionsprozessen und einer zuverlässigen ganzjährigen Versorgung, die es Herstellern ermöglicht, die hohe Nachfrage effizient zu decken. Darüber hinaus haben Fortschritte in der Verarbeitungstechnologie die Funktionalität, den Geschmack und die Vielseitigkeit konventioneller pflanzlicher Proteine verbessert und ihre Bevorzugung bei Zutatenzulieferern und Lebensmittelherstellern gefestigt.
Biologische pflanzliche Proteinvarianten sollen bis 2031 im nordamerikanischen Markt für pflanzliche Proteinzutaten mit einer CAGR von 6,54 % wachsen und sind damit die am schnellsten wachsende Kategorie. Dieses Wachstum wird durch eine steigende Verbrauchernachfrage nach Clean-Label-, nicht gentechnisch veränderten und biologisch zertifizierten Zutaten angetrieben, verbunden mit einem erhöhten Bewusstsein für nachhaltige Landwirtschaftspraktiken und reduzierte chemische Inputs. Biologische Proteine werden als reiner, rückverfolgbarer und umweltverantwortlicher wahrgenommen, was mit den sich wandelnden Verbraucherwerten und Markenstrategien übereinstimmt. Darüber hinaus verbessern Verbesserungen bei biologischen Ernteerträgen, Zertifizierungsprozessen und der Transparenz der Lieferkette die Zuverlässigkeit und Konsistenz der biologischen Proteinbeschaffung.
Nach Anwendung:
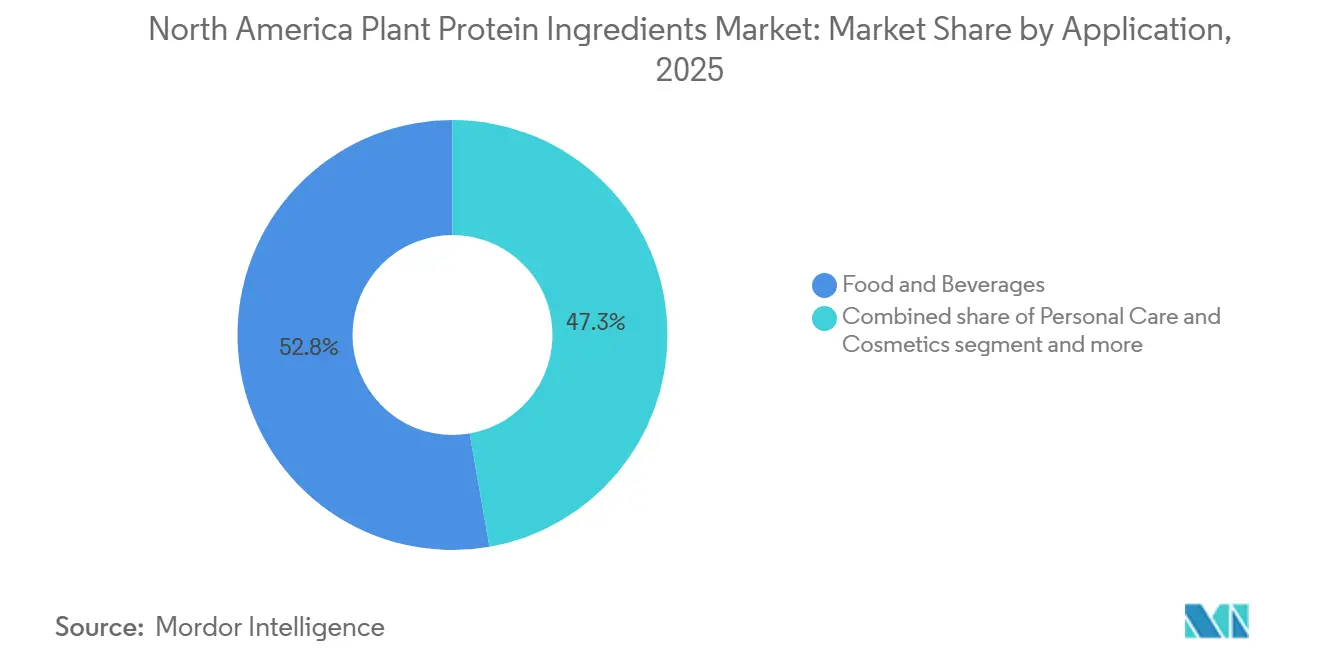
Nahrungsergänzungsmittel steigen auf, während Lebensmittel und Getränke reifenLebensmittel- und Getränkeanwendungen machten im Jahr 2025 52,75 % der Nachfrage nach pflanzlichen Proteinzutaten in Nordamerika aus und unterstreichen damit ihre bedeutende Rolle bei der Steuerung des Gesamtmarktkonsums. Dieser erhebliche Anteil ist auf die weitverbreitete Integration pflanzlicher Proteine in alltägliche Lebensmittelsysteme zurückzuführen. Hersteller konzentrieren sich zunehmend auf Proteinanreicherung, Neuformulierung und Nährwertverbesserung von Mainstream-Produkten. Die wachsende Verbraucherpräferenz für pflanzenbetonte Ernährungsweisen, Clean-Label-Produkte und proteinreiche Formulierungen hat Lebensmittel- und Getränkemarken dazu veranlasst, pflanzliche Proteine als wesentliche funktionelle und ernährungsphysiologische Komponenten und nicht als Nischenzusätze zu verwenden. Darüber hinaus haben Fortschritte bei der Geschmacksmaskierung, Löslichkeit und Texturierungstechnologien die sensorischen Eigenschaften pflanzlicher Proteine verbessert und ihre breitere Akzeptanz in konventionellen Lebensmittel- und Getränkeformulierungen erleichtert.
Nahrungsergänzungsmittel sollen bis 2031 mit einer CAGR von 6,71 % wachsen und sind damit das am schnellsten wachsende Anwendungssegment im nordamerikanischen Markt für pflanzliche Proteinzutaten. Dieses Wachstum wird durch den zunehmenden Verbraucherfokus auf präventive Gesundheit, Fitness und personalisierte Ernährung sowie die wachsende Akzeptanz pflanzlicher Proteine als praktikable Alternativen zu tierischen Quellen angetrieben. Pflanzliche Proteine gewinnen in Nahrungsergänzungsmitteln aufgrund ihrer wahrgenommenen Verdaulichkeit, allergenfreundlichen Eigenschaften und Kompatibilität mit veganen und Clean-Label-Präferenzen an Popularität. Darüber hinaus haben Fortschritte bei Proteinisolaten, Hydrolysaten und Geschmacksmaskierungstechnologien den Geschmack, die Mischbarkeit und die Bioverfügbarkeit verbessert und die Verbraucherzufriedenheit und Wiederverwendung gesteigert. Der wachsende Einfluss der Sporternährung, der Fokus der alternden Bevölkerung auf den Muskelerhalt und lebensstilbedingte Nahrungsergänzungstrends unterstützen weiterhin ein starkes Nachfragewachstum nach pflanzlichen Proteinprodukten.
Geografische Analyse
Im Jahr 2025 entfielen 82,73 % des nordamerikanischen Marktes für pflanzliche Proteinzutaten auf die Vereinigten Staaten, was deren bedeutende Rolle in der regionalen Proteinlieferkette unterstreicht. Diese Dominanz ist auf die hohe Konzentration von Ölsaatenverarbeitungsanlagen im Mittleren Westen zurückzuführen, die durch den umfangreichen Sojaanbau und integrierte Verarbeitungssysteme gestützt wird. Das Land profitiert zudem von einer gut etablierten Extrusions- und Texturierungsinfrastruktur, die eine effiziente kommerzielle Produktion von Proteinisolaten, -konzentraten und texturierten Proteinen ermöglicht. Darüber hinaus fördert ein regulatorischer Rahmen, der qualifizierte gesundheitsbezogene Angaben erlaubt, Innovationen und erleichtert die Markteinführung von pflanzlichen Proteinzutaten, was die Führungsposition der Vereinigten Staaten weiter festigt.
Für Mexiko wird bis 2031 ein CAGR von 5,86 % erwartet, was es zum am schnellsten wachsenden Markt in der nordamerikanischen Branche für pflanzliche Proteinzutaten macht. Dieses Wachstum wird durch die Verlagerung von Lebensmittelverarbeitungs- und Zutatenproduktionstätigkeiten in die Nähe des Absatzmarktes angetrieben, da globale und regionale Unternehmen ihre Präsenz ausbauen. Steigende Einkommen der Mittelschicht und ein zunehmendes Verbraucherinteresse an nährstoffreichen und angereicherten Lebensmitteln steigern die Nachfrage nach pflanzlichen Proteinzutaten weiter. Verbesserungen der inländischen Verarbeitungskapazitäten und die grenzüberschreitende Integration der Lieferkette positionieren Mexiko weiterhin als attraktiven Wachstumsstandort.
Kanada macht im Markt für pflanzliche Proteinzutaten stetige Fortschritte, unterstützt durch veränderte Ernährungsgewohnheiten und robuste landwirtschaftliche Kapazitäten. Ein wachsender Trend hin zu pflanzenbasierter Ernährung ist in verschiedenen Altersgruppen erkennbar und stärkt die langfristige Nachfrage. So stammten laut der Canadian Community Health Survey (CCHS) im Jahr 2025 etwa 36 % der täglichen Proteinzufuhr kanadischer Kinder im Alter von 9 bis 18 Jahren aus pflanzlichen Quellen, was auf eine zunehmende Akzeptanz pflanzlicher Proteine bereits in jungen Jahren hindeutet[3]. Dieser Trend, kombiniert mit Kanadas Stärke in der Hülsenfrucht- und Ölsaatenproduktion, stärkt weiterhin seine Position im regionalen Markt für pflanzliche Proteinzutaten.
Wettbewerbslandschaft
Der nordamerikanische Markt für pflanzliche Proteinzutaten ist mäßig konzentriert, wobei eine Kombination aus großen Agrarunternehmen und spezialisierten Zutatenfirmen das Wettbewerbsumfeld prägt. Zu den wichtigsten Marktteilnehmern gehören Archer Daniels Midland Company, Bunge Global SA, Cargill, Incorporated, Glanbia PLC und Ingredion Incorporated. Diese Unternehmen nutzen starke Finanzpositionen, umfangreiche globale Beschaffungsnetzwerke und etablierte Kundenbeziehungen, um sowohl große Lebensmittelhersteller als auch spezialisierte Ernährungsmarken in der Region zu bedienen.
Vertikale Integration bleibt die primäre Wettbewerbsstrategie im Markt. Der Besitz von Vermögenswerten in den Bereichen Mahlen, Raffinieren und nachgelagerte Zutatenverarbeitung ermöglicht es Unternehmen, Wert entlang der gesamten Lieferkette zu erfassen. Integrierte Betriebe, die Ölsaatenbeschaffung, Proteinextraktion, Fraktionierung und Zutatenverkauf umfassen, bieten Kosteneffizienz, gewährleisten Versorgungszuverlässigkeit und verbessern die Qualitätskontrolle. Diese Struktur erleichtert auch die schnelle Skalierung neuer Proteinformate und funktioneller Varianten und verschafft etablierten Akteuren einen Wettbewerbsvorteil gegenüber kleineren, weniger integrierten Wettbewerbern.
Chancen in bisher unerschlossenen Bereichen entstehen jenseits traditioneller Soja- und Erbsenproteine und fördern innovationsgetriebenen Wettbewerb. Wichtige Wachstumsbereiche umfassen fermentationsbasierte Proteine, enzymatische Hydrolyse zur Verbesserung von Geschmack und Verdaulichkeit sowie neuartige Proteinquellen wie Wasserlinsen und Algen. Diese Alternativen verringern die Abhängigkeit von konventionellen landwirtschaftlichen Flächen und saisonalen Erntzyklen. Start-ups und strategische Partnerschaften investieren zunehmend in diese Technologien, was auf eine schrittweise Verlagerung hin zu Diversifizierung und Proteinplattformen der nächsten Generation innerhalb der ansonsten konsolidierten Marktlandschaft hindeutet.
Marktführer der nordamerikanischen Branche für pflanzliche Proteinzutaten
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für pflanzliche Proteinzutaten Unternehmen in diesem Bericht
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Farbest-Tallman Foods Corporation
- Ingredion Incorporated
- CHS Inc.
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- MGP Ingredients Inc.
- Roquette Freres
- Sudzucker Group (BENEO)
- The Scoular Company
- Axiom Foods
- PURIS Proteins
- Cosucra Groupe Warcoing
- Burcon NutraScience
- Tate & Lyle PLC
- AGT Food & Ingredients
- Givaudan (Plant Attitude)
Neueste Industrielle Entwicklungen in Nordamerika Markt für pflanzliche Proteinzutaten
- Mai 2025: Bunge hat EUR 484 Millionen in eine Sojaproteinanlage in Morristown, Indiana, investiert. Die neue Anlage wird jährlich zusätzlich 4,5 Millionen Scheffel Sojabohnen verarbeiten.
- Februar 2025: Nepra Foods hat ein leistungsstarkes Hanfprotein speziell für eifreies Backen eingeführt. Dieses innovative Produkt liefert vollständiges Protein, allergenfreie Vorteile, verbesserte Nachhaltigkeit und dient als zuverlässiger Eierersatz.
- Januar 2025: Axiom Foods hat Vegotein N Neutral, eine Erbsenproteinzutat, eingeführt, um der steigenden Nachfrage nach Erbsenprotein auf dem Markt gerecht zu werden. Das Produkt weist eine Proteinkonzentration von 80 % auf und ist vollständig verdaulich. Es wird aus gelben, nicht gentechnisch veränderten Erbsen gewonnen, die in Nordamerika angebaut werden.
Berichtsumfang des nordamerikanischen Marktes für pflanzliche Proteinzutaten
Pflanzliches Protein ist Protein, das aus Pflanzen gewonnen wird und in Quellen wie Hülsenfrüchten, Nüssen, Samen, Getreide und Sojaerzeugnissen vorkommt und als wichtiger Nährstoff für Körperfunktionen dient. Der nordamerikanische Markt für pflanzliche Proteine ist nach Proteintyp, Kategorie, Anwendung und Geografie segmentiert. Nach Proteintyp ist der Markt in Hanfprotein, Erbsenprotein, Kartoffelprotein, Reisprotein, Sojaprotein, Weizenprotein und weitere unterteilt. Nach Kategorie ist der Markt in konventionell und biologisch unterteilt. Nach Anwendung ist der Markt in Tierfutter, Lebensmittel und Getränke, Körperpflege und Kosmetik sowie Nahrungsergänzungsmittel unterteilt. Nach Geografie ist der Markt in die Vereinigten Staaten, Kanada, Mexiko und das übrige Nordamerika unterteilt. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
| Hanfprotein |
| Erbsenprotein |
| Kartoffelprotein |
| Reisprotein |
| Sojaprotein |
| Weizenprotein |
| Sonstige pflanzliche Proteine |
| Konventionell |
| Biologisch |
| Tierfutter | |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückscerealien | |
| Würzmittel/Soßen | |
| Süßwaren | |
| Milch- und Milchalternativprodukte | |
| Verzehrfertige/kochfertige Lebensmittelprodukte | |
| Sonstige | |
| Körperpflege und Kosmetik | |
| Nahrungsergänzungsmittel |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Proteintyp | Hanfprotein | |
| Erbsenprotein | ||
| Kartoffelprotein | ||
| Reisprotein | ||
| Sojaprotein | ||
| Weizenprotein | ||
| Sonstige pflanzliche Proteine | ||
| Nach Kategorie | Konventionell | |
| Biologisch | ||
| Nach Anwendung | Tierfutter | |
| Lebensmittel und Getränke | Backwaren | |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Soßen | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Verzehrfertige/kochfertige Lebensmittelprodukte | ||
| Sonstige | ||
| Körperpflege und Kosmetik | ||
| Nahrungsergänzungsmittel | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten operiert auf B2B-Basis. Hersteller von Lebensmitteln, Getränken, Nahrungsergänzungsmitteln, Tierfutter sowie Körperpflege- und Kosmetikprodukten gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke als Bindemittel, Verdickungsmittel oder für andere Nicht-Protein-Anwendungen kaufen.
- Durchdringungsrate - Die Durchdringungsrate ist definiert als der prozentuale Anteil des proteinangereicherten Endverbrauchermarktvolumens am gesamten Endverbrauchermarktvolumen.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g des von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellten Produkts.
- Endverbrauchermarktvolumen - Das Endverbrauchermarktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Lactalbumin (α-Lactalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäurefunktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionellen Eigenschaften, die darauf ausgelegt sind, die Teigeigenschaften zu modifizieren und dem Brot Qualitätsmerkmale zu verleihen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Lauge zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 % nach Gewicht. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des „reinen Proteins” in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknen frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist die gezielte Zugabe von Mikronährstoffen, die in ihnen nicht natürlich vorkommen oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| ERS | Wirtschaftsforschungsdienst des USDA |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass die gewünschte Form entsteht. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälerbsen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grütze zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist eine Lebensmittelzutat, die es ermöglicht, eine gleichmäßige Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel zu bilden oder aufrechtzuerhalten. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelbranche, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außer Haus zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Geliermittel | Es ist eine Zutat, die als Stabilisator und Verdickungsmittel fungiert, um durch die Bildung von Gel eine Verdickung ohne Steifheit zu bewirken. |
| THG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis-sativa-Sorten, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirkung von Enzymen hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen hervorruft. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 % Protein nach Gewicht. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Lactalbumin | Es ist das in der Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Lactoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezeichnet es Personen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für monogastrische Tiere sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten monogastrischen Tiere sind im Allgemeinen nicht in der Lage, viel Zellulose-Nahrungsmittel wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milchproteinisolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutrikosmetics | Es ist eine Kategorie von Produkten und Zutaten, die als Nahrungsergänzungsmittel zur Pflege der natürlichen Schönheit von Haut, Nägeln und Haaren wirken. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von Hormonveränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdauungskorrigierte Aminosäurewert (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel wirkt, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keiner weiteren Zubereitung oder Kochens bedarf. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art von Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Softgel | Es ist eine gelatinebasierte Kapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist eine Zutat, die Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung konzentrierter Nährstoffquellen oder anderer Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Nährstoffmängel zu beheben. |
| Texturant | Es ist eine spezifische Art von Lebensmittelzutat, die verwendet wird, um das Mundgefühl und die Textur von Lebensmitteln und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist eine Zutat, die verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das in kleinen Mengen natürlich in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkenproteinkonzentrat |
| WPI | Molkenproteinisolat |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Desk Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




