
Marktgröße und Marktanteil des südamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
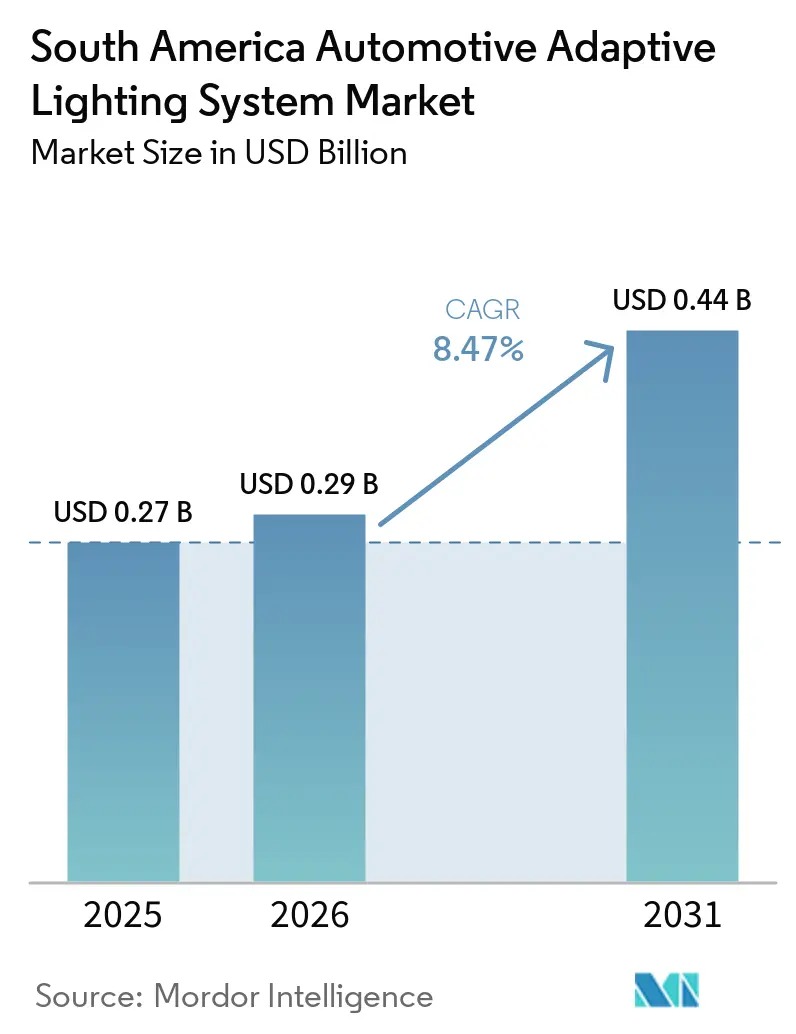
| Marktgröße im Basisjahr (2025) | 0.27 Milliarden US-Dollar |
| Marktgröße (2026) | 0.29 Milliarden US-Dollar |
| Marktgröße (2031) | 0.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.47 % |
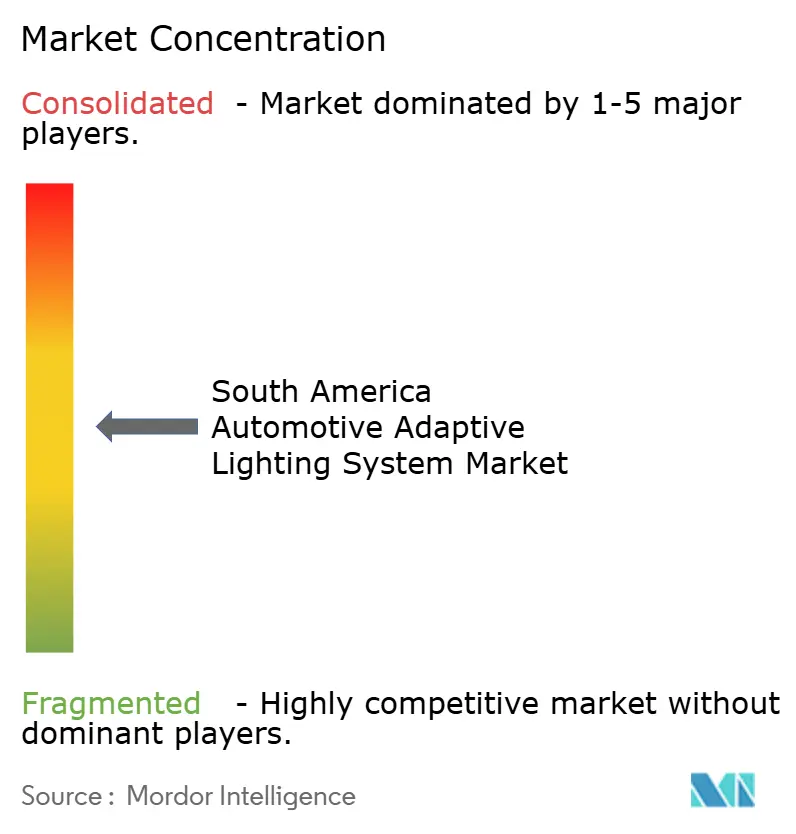
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme von Mordor Intelligence
Die Marktgröße des südamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme wurde im Jahr 2025 auf 0,27 Milliarden USD geschätzt und soll von 0,29 Milliarden USD im Jahr 2026 auf 0,44 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,47 % während des Prognosezeitraums (2026–2031). Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird durch eine breitere LED-Einführung, mehr sicherheitsbezogene Fahrzeugfunktionen und die Nachfrage nach besserer Sichtbarkeit bei Nacht geprägt. Fahrzeughersteller integrieren Beleuchtungssysteme früher in den Designprozess, was werkseitig installierte Systeme wichtiger macht als spätere Nachrüstungen. Die Elektrifizierung ermöglicht auch einen höheren Beleuchtungsanteil, da neuere Fahrzeugplattformen Beleuchtungssteuerungen mit anderen elektronischen Funktionen integrieren können. Die Kosten bleiben bei Einstiegsfahrzeugen wichtig, sodass Zulieferer daran arbeiten, einfachere adaptive Funktionen anzubieten, die zu günstigeren Modellen passen. Brasilien bleibt zentral für die regionale Aktivität, da es Fahrzeugmontage, eine große Fahrzeugflotte und eine breite Basis an Ersatzteilen vereint.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Umsatzanteil von 76,86 %, während Zweiräder bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen werden.
- Nach Systemtyp hielten adaptive Frontbeleuchtungssysteme im Jahr 2025 einen Umsatzanteil von 58,41 %, während Straßenprojektionsbeleuchtungssysteme bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen werden.
- Nach Komponente hielten Leuchteneinheiten im Jahr 2025 einen Umsatzanteil von 52,26 %, während Sensoren und Kameras bis 2031 voraussichtlich mit einer CAGR von 13,16 % wachsen werden.
- Nach Technologie hielt LED im Jahr 2025 einen Umsatzanteil von 68,66 %, während Matrix-LED bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen wird.
- Nach Anwendung hielt Frontbeleuchtung im Jahr 2025 einen Umsatzanteil von 66,61 %, während Fußgänger- und Straßengefahrenprojektion bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen wird.
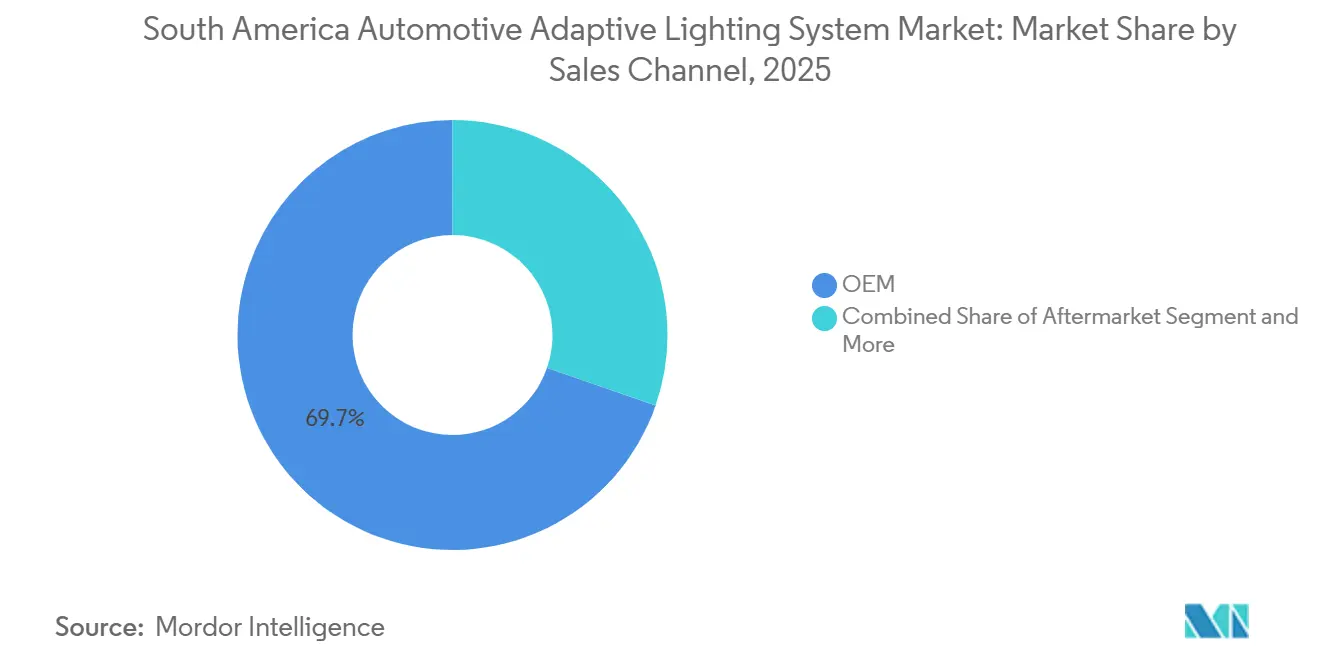
- Nach Vertriebskanal hielt OEM im Jahr 2025 einen Umsatzanteil von 69,68 %, während der Aftermarket bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen wird.
- Nach Endnutzer hielt Personenmobilität im Jahr 2025 einen Umsatzanteil von 74,81 %, während gewerbliche Transportflotten bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen werden.
- Nach Land entfiel auf Brasilien im Jahr 2025 ein Umsatzanteil von 37,92 %, während Argentinien voraussichtlich mit einer CAGR von 9,01 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von LED- und Matrix-Beleuchtung | +2.5% | São Paulo (Brasilien), Minas Gerais (Brasilien), Córdoba (Argentinien), Provinz Buenos Aires (Argentinien) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Integration von Sicherheits- und ADAS-Funktionen | +2.0% | São Paulo (Brasilien), Minas Gerais (Brasilien), Provinz Buenos Aires (Argentinien), Antioquia (Kolumbien) | Mittelfristig (2–4 Jahre) |
| Steigender Beleuchtungsanteil pro Fahrzeug | +1.5% | Chile (Región Metropolitana), Uruguay, São Paulo (Brasilien), Bogotá-Cundinamarca (Kolumbien) | Langfristig (≥ 4 Jahre) |
| Nachfrage nach sichererem Nachtfahren | +1.0% | Brasilien (landesweit, starke Konzentration in Rio de Janeiro, São Paulo, Minas Gerais), Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Importierte Fahrzeugspezifikationen beschleunigen den Technologietransfer | +0.8% | São Paulo (Brasilien), Provinz Buenos Aires (Argentinien), Región Metropolitana (Chile) | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsnachfrage aus einem alternden Fahrzeugbestand | +0.5% | Brasilien (landesweit), Argentinien (landesweit, konzentriert in Groß-Buenos Aires und der Provinz Córdoba) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrittweise Einführung von LED- und Matrix-Beleuchtung
LED-Beleuchtung ist heute die wichtigste technische Grundlage für adaptive Scheinwerfersysteme im südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Es ist für Fahrzeughersteller einfacher geworden, LED-Beleuchtung in einer breiteren Modellpalette einzusetzen, da sie mit etablierten Scheinwerferdesigns kompatibel ist. Matrix-LED-Systeme bieten eine präzisere Steuerung, da einzelne Lichtelemente angepasst werden können, um die Ausleuchtung rund um andere Verkehrsteilnehmer zu steuern. Diese Fähigkeit ist besonders relevant auf Überlandstraßen, wo Fahrer eine starke Vorwärtssicht benötigen, aber Blendung vermeiden müssen. Die Erweiterung der Produktionskapazitäten von Koito in Amerika umfasste Investitionen in seinen brasilianischen Betrieb, was zeigt, dass Zulieferer mit einer anhaltenden Nachfrage nach fortschrittlichen Scheinwerfereinheiten in der Region rechnen. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme verfügt daher über einen klareren lokalen Versorgungsweg für fortschrittliche Beleuchtung, obwohl Matrix-Systeme kurzfristig in höherwertigen Fahrzeugen häufiger verbreitet bleiben werden.
Zunehmende OEM-Integration von Sicherheits- und ADAS-Funktionen
Fahrzeugsicherheitsanforderungen veranlassen Hersteller, Beleuchtung als Teil eines umfassenderen elektronischen Sicherheitspakets zu betrachten. Kameras, Sensoren und Beleuchtungssteuerungen können zusammenarbeiten, um Fahrzeugen zu helfen, Straßenbedingungen zu erkennen und auf den umgebenden Verkehr zu reagieren. Adaptive Fernlichtfunktionen und kontrollierte Lichtbündelmuster passen natürlich in diesen Ansatz. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme profitiert, wenn diese Funktionen während der Fahrzeugentwicklung festgelegt werden, anstatt später als optionale Ausstattung hinzugefügt zu werden. Dies macht auch zuverlässigen lokalen Ingenieursupport für Fahrzeughersteller, die ihre sicherheitsbezogenen Systeme aktualisieren, wertvoller.
Elektrifizierung erhöht den Beleuchtungsanteil pro Fahrzeug
Elektrofahrzeuge werden oft mit LED-Scheinwerfern und stärker integrierten elektronischen Steuerungen geliefert als vergleichbare konventionelle Fahrzeuge. Dies gibt Fahrzeugherstellern eine praktische Grundlage, um adaptive Beleuchtungsfunktionen hinzuzufügen, ohne den Scheinwerfer als isoliertes Merkmal zu behandeln. Die Verbindung ist wichtig, da elektronische Steuergeräte, Sensoren und Beleuchtungstreiber als Teil derselben Fahrzeugarchitektur entwickelt werden können. Chile, Uruguay und Brasilien sind wichtige Standorte für dieses Muster, da die Nutzung von Elektrofahrzeugen in diesen Märkten zunimmt. Die Internationale Energieagentur identifizierte in ihrem Ausblick 2025 ein anhaltendes Wachstum bei der Einführung von Elektrofahrzeugen in Schwellenmärkten, einschließlich Südamerika[1]Global EV Outlook 2025,
IEA, iea.org. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme kann daher von einem schrittweisen Anstieg des technischen Inhalts profitieren, der in jedem neueren Fahrzeug verbaut wird.
Verbrauchernachfrage nach sichererem Nachtfahren
Nachtfahrten bleiben ein wesentliches Sicherheitsanliegen für Fahrer, Flottenmanager und Fahrzeugkäufer. Brasiliens Straßengüter- und Transportverband berichtete, dass 47,8 % der Todesfälle auf Bundesautobahnen nachts auftraten[2]CNT Transport Agency, Unfälle auf Bundesautobahnen verursachen Kosten von R$ 16,8 Milliarden und legen Herausforderungen in Verhalten und Infrastruktur offen,
Nationaler Transportverband, cnt.org.br. Eine bessere Vorwärtsausleuchtung kann Fahrern helfen, Straßenränder, Fußgänger und sich ändernde Verkehrsbedingungen früher zu erkennen. Dies ist wichtig für Personenfahrzeuge, Lieferflotten und Fahrdienstvermittler, die erhebliche Zeit nach Einbruch der Dunkelheit auf der Straße verbringen. Zulieferer reagieren mit einfacheren automatischen Fernlicht- und Niveauregulierungsfunktionen, die in Mittelklassefahrzeuge passen. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird daher durch einen Sicherheitsanwendungsfall unterstützt, der über Styling oder Premium-Fahrzeugpositionierung hinausgeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostspielige Matrix-Module und Sensor-Elektronikpakete | -2.0% | Brasilien (Nordosten, Mittlerer Westen), Argentinien (landesweit), Peru, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Preissensibilität bei Einstiegsfahrzeugen | -1.5% | Brasilien (Nordosten, Mittlerer Westen), Argentinien (landesweit), Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Regulatorische Fragmentierung und verzögerte Typgenehmigung | -1.2% | Argentinien, Kolumbien, Peru, Uruguay, Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Kalibrierungs- und Fachkräftemangel im Servicebereich | -0.8% | Brasilien (Binnenstaaten), Argentinien (Provinzen außerhalb von Buenos Aires), Kolumbien, Peru, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Matrix-Module und Sensor-Elektronikpakete
Matrix-LED-Systeme erfordern detaillierte Optiken, elektronische Treiber, Kühlanordnungen und Softwaresteuerungen. Diese Elemente verursachen höhere Systemkosten als einfache LED- oder Halogenbeleuchtung. Die Importabhängigkeit bei fortschrittlichen elektronischen Komponenten kann die Kostenherausforderung für regionale Zulieferer und Fahrzeughersteller hartnäckiger machen. Währungsschwankungen können auch Kaufentscheidungen erschweren, wenn Komponenten grenzüberschreitend bezogen werden. Lokale Montage kann die Lieferzuverlässigkeit verbessern und einige Logistikkosten senken, beseitigt jedoch nicht die Abhängigkeit von importierten elektronischen Inhalten. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird weiterhin mit einer Adoptionsgrenze konfrontiert sein, wo die Fahrzeugpreisgestaltung keine fortschrittlichen Scheinwerferpakete unterstützt.
Preissensibilität bei Einstiegsfahrzeugen
Einstiegs- und Kompaktfahrzeuge machen einen Großteil der Fahrzeugnachfrage in der Region aus. Diese Modelle haben enge Ausstattungsbudgets, sodass Hersteller oft einfache Beleuchtungskonfigurationen wählen, um die Erschwinglichkeit zu erhalten. Fortschrittlichere Systeme wechseln in der Regel über mehrere Modellzyklen von Premium- zu Mittelklassefahrzeugen. Dies macht die Änderung des Beleuchtungsanteils stetig statt unmittelbar. Zulieferer erkunden modulare Designs, die ausgewählte Funktionen zu konventionellen LED-Gehäusen hinzufügen, ohne ein vollständiges Systemneuentwurf zu erfordern. Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme wird davon abhängen, ob diese Designs eine zuverlässige Leistung zu einem Preis liefern können, der für größervolumige Fahrzeugplattformen geeignet ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagen führen, während Zweiräder schneller wachsen
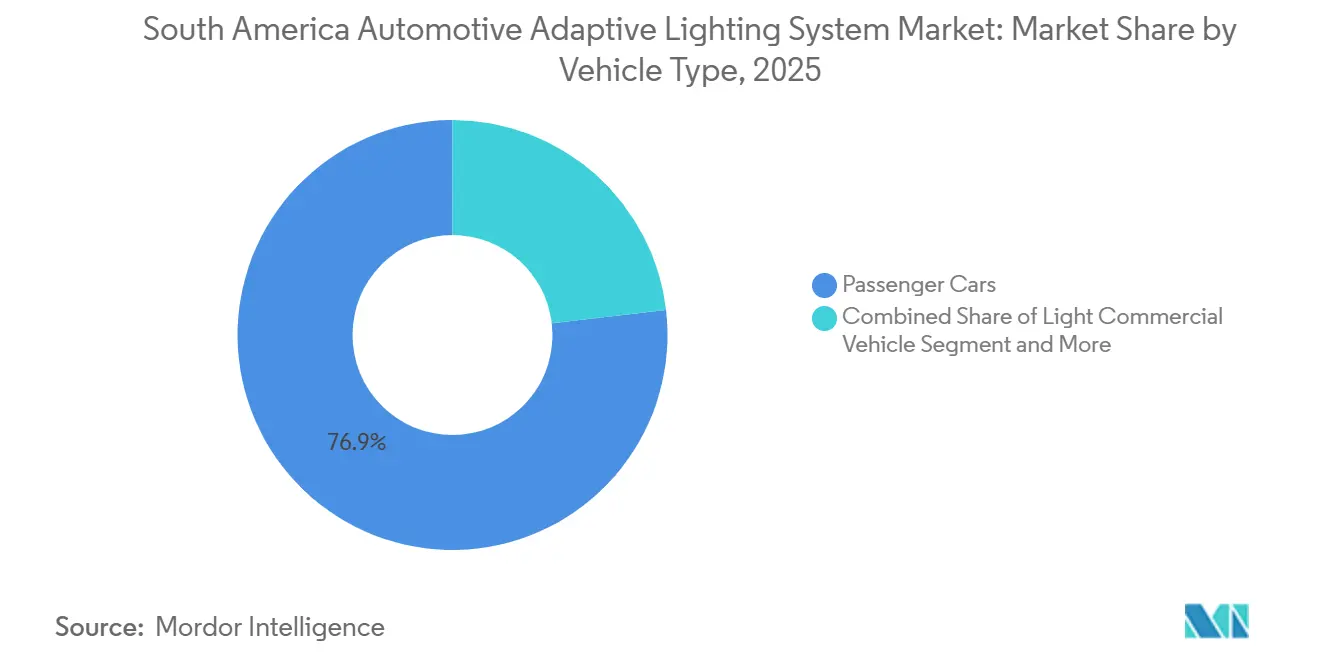
Personenkraftwagen hielten im Jahr 2025 einen Marktanteil von 76,86 % am südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme nach Fahrzeugtyp. Ihre führende Position spiegelt die breitere Verfügbarkeit von LED- und adaptiven Scheinwerfern bei in der Region verkauften Personenmodellen wider. Premium- und obere Mittelklassefahrzeuge waren der wichtigste Einstiegspunkt für diese Systeme. Käufer in großen Ballungsräumen begegnen der Technologie oft zuerst durch werkseitig installierte Beleuchtungspakete. Hersteller können diese Funktionen auch mit Kameras und anderen sicherheitsbezogenen Geräten bei Personenfahrzeugen abstimmen. Leichte Nutzfahrzeuge bilden einen weiteren wichtigen Teil der Nachfrage, da Liefer- und Serviceflotten unter unterschiedlichen Straßen- und Verkehrsbedingungen betrieben werden. Ihre Einführung ist selektiver, da Flottenentscheider die zusätzlichen Beleuchtungskosten mit den Betriebsbudgets vergleichen.
Zweiräder werden bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen, der schnellsten Rate innerhalb der Fahrzeugtypgruppe. Adaptive LED-Funktionen beginnen von spezialisierten Motorrädern auf breiter genutzte Pendlermodelle überzugehen. Motorradfahrer sind oft mit schlechter Sicht, unebenen Straßenoberflächen und häufigen Änderungen der Verkehrsbedingungen konfrontiert. Diese Bedingungen machen kontrollierte Ausleuchtung und Kurvenunterstützung zu relevanten Merkmalen. Der Technologietransfer wird weiterhin von den Komponentenkosten und der Fähigkeit der Hersteller abhängen, langlebige Designs zu verwenden. Schwere Nutzfahrzeuge haben ein anderes Nachfrageprofil, da Flotten sich auf Sicherheit, Zuverlässigkeit und Gesamtbetriebskosten konzentrieren. Automatische Niveauregulierung kann für Lastkraftwagen relevant sein, die unterschiedliche Lasten transportieren oder auf langen Frachtrouten fahren. Vollständige adaptive Systeme können jedoch dort begrenzt bleiben, wo Flottenspezifikationen grundlegende Langlebigkeit priorisieren.


Nach Systemtyp: Adaptive Frontbeleuchtungssysteme bleiben das wichtigste System
Adaptive Frontbeleuchtungssysteme hielten im Jahr 2025 einen regionalen Umsatzanteil von 58,41 % nach Systemtyp. Ihre Position spiegelt die Kompatibilität mit Scheinwerferdesigns wider, die bereits von vielen Fahrzeugherstellern verwendet werden. Die Systeme können das Beleuchtungsverhalten anpassen, ohne eine völlig neue Fahrzeugarchitektur zu erfordern. Dies hilft Herstellern, die Funktion in einer breiteren Palette von Personenfahrzeugen einzuführen. Adaptive Fernlichtsysteme werden auch in höher spezifizierten importierten Limousinen und Sport Utility Vehicles vertrauter. Sie können die Ausleuchtung selektiver steuern, wenn andere Fahrzeuge erkannt werden. Automatische Fernlichtassistenz und dynamische Kurvenlichtfunktionen sind ebenfalls bei Premium-Modellen etabliert.
Straßenprojektionsbeleuchtungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen, der schnellsten Rate innerhalb der Systemtypen. Diese Systeme können straßenbezogene Informationen kommunizieren, indem sie Warnungen oder Führungshinweise auf die Straßenoberfläche projizieren. Das Konzept ist in dichten städtischen Umgebungen relevant, wo Fahrer, Fußgänger und Radfahrer begrenzten Straßenraum teilen. Es passt auch zur breiteren Entwicklung digital gesteuerter Scheinwerfersysteme. Die frühe Nutzung wird wahrscheinlich auf importierte und Premium-Fahrzeuge konzentriert bleiben, aufgrund der erforderlichen Technologie. Automatische Scheinwerferniveauregulierung bietet eine zugänglichere Option für leichte Nutzfahrzeugflotten und Fahrzeuge, die unebenen Routen ausgesetzt sind. Sie kann eine konsistente Strahlrichtung unterstützen, wenn sich die Fahrzeugbeladung ändert. Systemzulieferer müssen technische Fähigkeiten mit den praktischen Anforderungen regionaler Fahrzeugprogramme in Einklang bringen.
Nach Komponente: Leuchteneinheiten liefern den größten aktuellen Wert
Leuchteneinheiten hielten im Jahr 2025 einen regionalen Umsatzanteil von 52,26 % nach Komponente. Die Scheinwerfereinheit bleibt das physische Zentrum eines adaptiven Beleuchtungssystems. Sie vereint Lichtquelle, Optik, Gehäuse, Wärmemanagement und Montagestruktur. Fahrzeughersteller sind auf diese integrierte Einheit für Leistung, Styling und regulatorische Konformität angewiesen. Optische Module und Lichtleiter bleiben wichtig, da sie bestimmen, wie Licht geformt und gelenkt wird. Ihr Design kann Zulieferern helfen, ihre Produkte in Fahrzeugprogrammen zu differenzieren, bei denen Erscheinungsbild und Strahlqualität wichtig sind. Elektronische Steuergeräte werden auch leistungsfähiger, da Beleuchtungsfunktionen mit Kamera- und Fahrerassistenzsystemen verbunden werden. Dies macht die Koordination zwischen traditionellen Leuchtenlieferanten und Elektronikspezialisiten zunehmend wichtiger. Leuchteneinheiten werden die größte Komponentenkategorie bleiben, während sich der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme entwickelt.
Sensoren und Kameras werden bis 2031 voraussichtlich mit einer CAGR von 13,16 % wachsen, der schnellsten Rate unter den Komponenten. Ihr Wachstum spiegelt die Notwendigkeit wider, dass Systeme in Echtzeit auf Verkehr, Straßenbedingungen und umgebende Fahrzeuge reagieren. Kameras können einem Beleuchtungssystem helfen, ein entgegenkommendes Fahrzeug oder ein vorausfahrendes Fahrzeug zu identifizieren. Sensoren und Steuerungen können dann das Strahlmuster anpassen, um eine nützliche Ausleuchtung aufrechtzuerhalten und gleichzeitig Blendung zu begrenzen. LED-Treiber und Leistungselektronik werden auch wichtiger, wenn Scheinwerfer viele einzeln gesteuerte Elemente enthalten. Dies verlagert mehr technischen Wert auf elektronische Inhalte innerhalb der gesamten Beleuchtungsarchitektur. Zulieferer mit Expertise in optischen, elektronischen und Steuerfunktionen können besser positioniert sein, um integrierte Fahrzeugprogramme zu bedienen.
Nach Technologie: LED hält die breiteste Position, während Matrix-LED voranschreitet
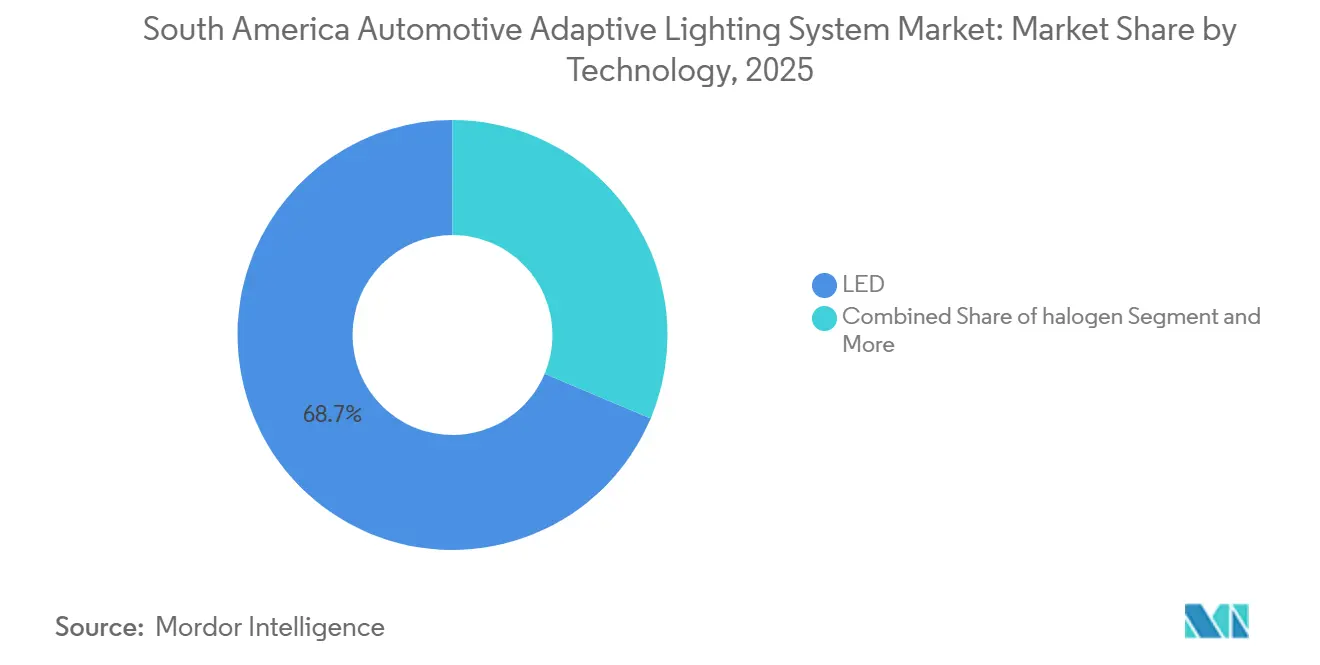
LED hielt im Jahr 2025 einen regionalen Umsatzanteil von 68,66 % nach Technologie. Fahrzeughersteller haben LED-Beleuchtung in einer wachsenden Modellpalette eingesetzt, da sie kompaktes Design und effizienten Betrieb unterstützt. Die Technologie eignet sich auch für die elektronischen Steuerfunktionen, die bei adaptiver Beleuchtung verwendet werden. Ihre Verfügbarkeit in Personenfahrzeugen hat dazu beigetragen, fortschrittliche Beleuchtung über das engste Premium-Segment hinaus zu verbreiten. LED-Beleuchtung kann besonders nützlich bei Elektrofahrzeugen sein, wo Hersteller bereits stärker integrierte elektronische Systeme verwenden. Halogen bleibt bei günstigeren Neufahrzeugen und bei der Ersatzteilnachfrage für ältere Fahrzeuge relevant. Es spricht weiterhin dort an, wo Reparaturkosten und Teileverfügbarkeit die wichtigsten Entscheidungsfaktoren sind. Nachrüst-LED-Produkte können die installierte Basis im Laufe der Zeit erweitern, wenn sie zuverlässig eingebaut und gewartet werden können.
Matrix-LED wird bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen, der schnellsten Rate in der Technologiegruppe. Ihr Hauptvorteil ist die Fähigkeit, Licht mit größerer Präzision um andere Verkehrsteilnehmer zu lenken. Dies kann die nützliche Ausleuchtung auf schlecht beleuchteten Straßen verbessern, ohne dass der Fahrer so oft zwischen Lichteinstellungen wechseln muss. Die Technologie ist nach wie vor am engsten mit importierten Premium-Fahrzeugen und höherwertigen regionalen Modellen verbunden. Eine breitere Nutzung wird von niedrigeren Komponentenkosten und der Verfügbarkeit lokaler technischer Unterstützung abhängen. Laserbeleuchtung, OLED und digitale Lichtverarbeitung befinden sich in der Region noch in einem früheren Stadium. Sie sind hauptsächlich mit spezialisierten Anwendungen und Fahrzeugprogrammen der obersten Klasse verbunden.
Nach Anwendung: Frontbeleuchtung ist der größte Anwendungsfall
Frontbeleuchtung hielt im Jahr 2025 einen regionalen Umsatzanteil von 66,61 % nach Anwendung. Scheinwerfer sind der Bereich, in dem adaptive Funktionen am direktesten mit der Fahrersicht verbunden sind. Fahrzeughersteller nutzen Frontbeleuchtung, um Abblendlicht-, Fernlicht-, Kurven- und automatische Steuerfunktionen in einem Bereich zu kombinieren. Dies gibt der Frontbeleuchtung einen klaren Platz im sicherheitsbezogenen Fahrzeugdesign. Fernlichtsteuerung und Abblendlichtanpassung sind wichtige verwandte Anwendungen, da sie sich mit wechselnden Verkehrs- und Straßenbedingungen befassen. Hersteller können sie einbeziehen, wenn ein Fahrzeug für verbesserte Sicherheitsausstattung oder ein höheres Ausstattungsniveau ausgelegt ist. Heckbeleuchtung gewinnt auch durch integrierte Außenbeleuchtungspakete an Aufmerksamkeit. Solche Pakete können das Plattformdesign vereinfachen und Fahrzeuglinien eine konsistentere visuelle Identität verleihen.
Fußgänger- und Straßengefahrenprojektion wird bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen, der schnellsten Rate innerhalb der Anwendungen. Die Funktion kann einen sichtbaren Warn- oder Führungshinweis in der Fahrtrichtung des Fahrers platzieren. Dies ist in städtischen Gebieten mit starkem Fußgängerverkehr und unregelmäßigem Überquerungsverhalten relevant. Es bietet eine weitere Möglichkeit, Informationen zu kommunizieren, wenn der Fahrer möglicherweise nicht sofort eine Armaturenbrettwarnung bemerkt. Die Anwendung befindet sich noch in der Entstehung und erfordert fortschrittlichere digitale Scheinwerferhardware. Automatische Strahlniveauregulierung hat eine unmittelbarere Rolle für Fahrzeuge, die mit wechselnden Lasten oder auf ungleichmäßigen Straßenoberflächen betrieben werden. Kurvenlicht wird auch für Motorräder und Sport Utility Vehicles relevanter.
Nach Vertriebskanal: OEM-Programme halten die größte Position
OEM hielt im Jahr 2025 einen regionalen Umsatzanteil von 69,68 % nach Vertriebskanal. Die Werksinstallation bleibt wichtig, da adaptive Scheinwerfer oft eine Integration mit den elektrischen Systemen und Sensoren des Fahrzeugs erfordern. Hersteller können Leistung und Passform leichter validieren, wenn das System während der Produktion eingebaut wird. OEM-Versorgung unterstützt auch Fahrzeuggarantieanforderungen und genehmigte Reparaturverfahren. Autorisierte Service- und Originalersatzteilnetzwerke bleiben nach dem Erstverkauf relevant. Sie können Ersatzeinheiten und Kalibrierungsunterstützung für neuere Fahrzeuge bereitstellen. Ihre Rolle wird durch die technische Komplexität der Reparatur und Ausrichtung adaptiver Beleuchtungssysteme gestärkt. Unabhängige Werkstätten verfügen möglicherweise nicht immer über die für fortschrittlichere Systeme erforderliche Ausrüstung. OEM-Programme werden daher der Hauptweg zum aktuellen Umsatz im südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme bleiben.
Der Aftermarket wird bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen, der schnellsten Rate nach Vertriebskanal. Ältere Fahrzeuge schaffen Nachfrage nach Ersatzleuchten, LED-Upgrades und ausgewählten Nachrüstfunktionen. Eigentümer außerhalb der Garantiezeit können unabhängige Werkstätten wählen, da diese eine breitere Auswahl und niedrigere Servicekosten bieten. Dieser Kanal kann sich ausweiten, wenn Produkte für eine unkomplizierte Installation und zuverlässigen Betrieb ausgelegt sind. Einfache automatische Fernlichtmodule können für dieses Umfeld besser geeignet sein als Systeme, die eine umfangreiche Neukalibrierung erfordern. Zulieferer, die den Aftermarket bedienen, benötigen eine breite Fahrzeugabdeckung und klare Installationsunterstützung. Sie benötigen auch Produkte, die unter verschiedenen Fahrzeugbedingungen konsistent funktionieren können. Der Aftermarket ersetzt nicht die OEM-Nachfrage, erweitert aber die adressierbare Basis für den südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Sein Wachstum wird mit dem Fahrzeugalter, der Servicefähigkeit und der Erschwinglichkeit von Upgrade-Produkten verbunden sein.
Nach Endnutzer: Personenmobilität macht die größte Nachfrage aus
Personenmobilität hielt im Jahr 2025 einen regionalen Umsatzanteil von 74,81 % nach Endnutzer. Diese Gruppe umfasst private Fahrzeughalter und Fahrer, die Personenmobilitätsplattformen nutzen. Sichtbarkeit und Sicherheit beim Nachtfahren sind zentrale Gründe für das Interesse an adaptiver Beleuchtung. Private Käufer begegnen diesen Systemen am ehesten durch werkseitig installierte Funktionen bei Neufahrzeugen. Fahrer, die mehr Zeit auf der Straße verbringen, können auch einen Mehrwert in automatischer Strahlsteuerung und besserer Straßenausleuchtung sehen. Betreiber städtischer Mobilität können Flottenspezifikationen beeinflussen, indem sie Sicherheitsausstattung bei der Fahrzeugauswahl berücksichtigen. Die Nachfrage ist am stärksten dort, wo neuere Fahrzeuge und höhere Ausstattungsvarianten häufiger vorkommen.
Gewerbliche Transportflotten werden bis 2031 voraussichtlich mit einer CAGR von 11,13 % wachsen, der schnellsten Rate unter den Endnutzern. Lastkraftwagen und Lieferwagen können lange Stunden betrieben werden und nach Einbruch der Dunkelheit auf unterschiedlichen Straßen fahren. Flottenmanager haben ein praktisches Interesse an Beleuchtungsfunktionen, die die Sichtbarkeit unterstützen und die Fahrerbelastung reduzieren. Automatische Niveauregulierung und Fernlichtassistenz können dort relevant sein, wo sich Fahrzeuglasten und Fahrbedingungen häufig ändern. Die Einführung wird weiterhin von Kosten, Langlebigkeit und der Fähigkeit abhängen, Systeme in abgelegenen Gebieten zu warten. Betreiber des öffentlichen Verkehrs und Industriefahrzeuge befinden sich in einem früheren Stadium der Einführung. Ihre Exposition gegenüber aktiven Sicherheitsanforderungen kann durch Flottenankäufe und Fahrzeugausschreibungsspezifikationen zunehmen. Gewerbliche Flotten bieten einen wachsenden Anwendungsfall, während Personenmobilität die primäre Nachfragequelle bleibt.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 37,92 % am südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme. Seine Position wird durch Fahrzeugmontageaktivitäten, eine große umlaufende Fahrzeugflotte und ein entwickeltes Ersatzteilnetzwerk unterstützt. São Paulo bleibt ein wichtiger Standort, da es Hersteller, Zulieferer und verwandte Ingenieurkapazitäten vereint. Brasilien hat auch eine wichtige Rolle bei der regionalen Einführung von Fahrzeugsicherheitstechnologie. Lokale Investitionen von Beleuchtungs- und Elektronikunternehmen deuten auf anhaltendes Interesse an der Bedienung regionaler Fahrzeugprogramme hin. Die große installierte Fahrzeugflotte des Landes schafft auch eine spätere Möglichkeit für Ersatz- und Nachrüstprodukte. Die Nachfrage nach Einstiegsfahrzeugen bedeutet jedoch, dass Zulieferer die Systemkosten unter Kontrolle halten müssen.
Argentinien wird bis 2031 voraussichtlich mit einer CAGR von 9,01 % wachsen, der schnellsten Wachstumsrate auf Länderebene in der Region. Importierte Premium-Fahrzeuge und lokale Montageaktivitäten in Córdoba und der Provinz Buenos Aires unterstützen die Verwendung höher spezifizierter Beleuchtungssysteme. Die Modernisierung der Fahrzeugflotte schafft auch einen Grund für Käufer, neuere Sicherheits- und Sichtbarkeitsfunktionen in Betracht zu ziehen. Wirtschaftliche Volatilität kann weiterhin den Beschaffungszeitpunkt beeinflussen und das Vertrauen in kurzfristige Investitionsentscheidungen schwächen. Chile und Uruguay haben ein anderes Profil, da die Einführung von Elektrofahrzeugen stärker elektronisch integrierte Fahrzeugkonfigurationen unterstützt. Importierte Elektrofahrzeuge werden oft mit LED-Scheinwerfern und fortschrittlicheren Beleuchtungsfunktionen als Standardausstattung geliefert. Kolumbien und Peru bleiben frühere Standorte für die Einführung adaptiver Beleuchtung. Ihre Nachfrage wird hauptsächlich durch importierte Fahrzeugspezifikationen und zunehmendes Interesse an Straßensicherheit unterstützt.
Die Gruppe Rest Südamerikas umfasst Ecuador, Bolivien, Paraguay und Venezuela. Diese Länder befinden sich noch in früheren Stadien der Einführung adaptiver Beleuchtung, wobei die meisten fortschrittlichen Systeme in importierten Premium-Fahrzeugen verbaut sind. Begrenzte lokale Montageaktivitäten schränken die Möglichkeiten für werkseitig spezifizierte Systeme ein. Straßenbedingungen und unvollständige technische Genehmigungsverfahren können auch eine breitere Nutzung verlangsamen. Der Ersatzkanal kann zugänglicher sein, da er ältere Fahrzeuge bedienen kann, ohne auf neue Fahrzeugprogramme warten zu müssen. Selbst dann benötigen Installateure geeignete Teile und das Wissen, Systeme sicher einzubauen. Verbesserungen der Handelsbedingungen könnten in Zukunft Barrieren für den Import fortschrittlicher Kfz-Komponenten reduzieren. Regionale Sicherheitsstandards können auch im Laufe der Zeit länderübergreifende Fahrzeugkaufentscheidungen beeinflussen.
Wettbewerbslandschaft
Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme ist mäßig konzentriert, da eine kleine Gruppe etablierter Beleuchtungszulieferer wichtige Fahrzeughersteller unterstützt. FORVIA HELLA, Valeo, Marelli, Koito, Stanley Electric und ZKW haben langjährige Erfahrung in der Lieferung von Fahrzeugbeleuchtung und verwandten elektronischen Systemen. Europäische Zulieferer sind für optisches Design und digital gesteuerte Strahlungsfunktionen anerkannt. Japanische Zulieferer haben starke Beziehungen zu japanischen Fahrzeugherstellern, die in der Region tätig sind. Diese etablierten Beziehungen schaffen hohe Erwartungen an Qualität, Lieferung, Validierung und lokale Programmunterstützung. Vorgelagerte Komponentenlieferanten beeinflussen auch die Scheinwerferleistung durch ihre Arbeit an LEDs, Treibern, Sensoren und verwandter Elektronik. Der Wettbewerb beschränkt sich nicht auf die Leuchte selbst, da Steuerungssysteme und Software immer wichtiger werden.
Lokale Produktion und lokale Partnerschaften werden für die Zuliefererstrategie immer relevanter. Die Kapazitätserweiterung von Koito in Amerika umfasst seinen brasilianischen Betrieb und unterstützt den Zugang zu regional produzierten Scheinwerfereinheiten. Zulieferer passen auch ihre Produkte für Fahrzeugprogramme an, die fortschrittliche Funktionen ohne die Kosten eines vollständigen Premium-Systems benötigen. Modulare Steuereinheiten sind ein möglicher Ansatz, da sie ausgewählte Funktionen zu LED-Gehäusen hinzufügen können. Dies kann im Ersatzkanal sowie in kostengünstigeren Fahrzeugprogrammen nützlich sein. Die Zusammenarbeit von Arteb mit MIND zeigt das Interesse daran, lokale Marktreichweite mit Zugang zu fortschrittlicher Beleuchtungstechnologie zu kombinieren. Stanley Mobility Electric spiegelt auch einen breiteren Fokus auf elektronische und Steuerkomponenten für Leuchtensysteme der nächsten Generation wider. Diese Schritte zeigen, dass Zulieferer Kapazitäten in Steuerung und Integration aufbauen, nicht nur in Optik.
Chancen sind am deutlichsten bei Zweirädern und bei Ersatzprodukten für Fahrzeuge jenseits ihrer anfänglichen Garantiezeit sichtbar. Kein einzelner Zulieferer hat eine klar dominante Position bei regionaler adaptiver Beleuchtung für Zweiräder. Dies lässt Raum für Produkte, die den praktischen Bedürfnissen von Pendlermotorrädern und lokalen Reparaturnetzwerken entsprechen. Die Nachrüstmöglichkeit ist ebenfalls wichtig, da eine große Anzahl von Fahrzeugen viele Jahre lang in Betrieb bleibt. Zulieferer müssen sicherstellen, dass Upgrade-Produkte sicher installiert werden können und dass Werkstattpersonal sie unterstützen kann. Premium-Systeme, die eine spezialisierte Kalibrierung erfordern, werden schwieriger über unabhängige Servicekanäle zu skalieren bleiben. Unternehmen, die einfachere, zuverlässige Funktionen anbieten, können möglicherweise eine breitere Gruppe von Fahrzeughaltern erreichen.
Marktführer im südamerikanischen Markt für adaptive Kfz-Beleuchtungssysteme
Stanley Electric Co. Ltd
FORVIA HELLA
Valeo SA
Marelli Holdings Co., Ltd.
Koito Manufacturing Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Das BMW 4er Cabrio wurde in Argentinien als M Performance Modell eingeführt, ausgestattet mit Zweizonen-Klimaanlage, einem 12-Lautsprecher Harman Kardon Soundsystem, adaptiven LED-Scheinwerfern und 19-Zoll-Rädern.
- Juni 2026: Der neue Hyundai i20 wurde auf dem brasilianischen Markt eingeführt, ausgestattet mit LED-Scheinwerfern, einem 12,3-Zoll-Digitaldisplay, kabelloser Ladefunktion, Apple CarPlay und Android Auto, OTA-Updates und vernetzter Fahrzeugtechnologie.


Berichtsumfang des südamerikanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der südamerikanische Markt für adaptive Kfz-Beleuchtungssysteme ist segmentiert nach Fahrzeugtyp, Systemtyp, Komponente, Technologie, Anwendung, Vertriebskanal, Endnutzer und Land.
Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere und schwere Nutzfahrzeuge sowie Zweiräder. Nach Systemtyp ist der Markt segmentiert in adaptive Frontbeleuchtungssysteme, adaptive Fernlichtsysteme, automatische Fernlichtassistenz, dynamisches Kurvenlicht, automatische Scheinwerferniveauregulierung und Straßenprojektionsscheinwerfer. Nach Komponente ist der Markt segmentiert in Leuchteneinheit, elektronisches Steuergerät (ECU), Sensoren und Kameras, Aktoren und Motoren, LED-Treiber-ICs, optische Module sowie Verkabelung, Steckverbinder und Kabelbäume. Nach Technologie ist der Markt segmentiert in Halogen, Xenon und Hochdruckentladung (HID), LED, Matrix-LED, Laserbeleuchtung sowie OLED und fortschrittliche Anzeigetechnologie. Nach Anwendung ist der Markt segmentiert in Frontbeleuchtung, Heckbeleuchtung, Fernlichtassistenz, Abblendlichtassistenz, Kurvenlicht, automatische Niveauregulierung, blendfreier Fernstrahl sowie Fußgängererkennung und Beschilderung. Nach Vertriebskanal ist der Markt segmentiert in OEM, Aftermarket, autorisierte Händler sowie unabhängige Werkstätten und Einzelhändler. Nach Endnutzer ist der Markt segmentiert in Personenkraftwagenhalter, gewerbliche Flottenoperatoren, Behörden des öffentlichen Verkehrs, Industrie- und Logistikunternehmen sowie private Fahrzeugliebhaber. Nach Land ist der Markt segmentiert in Brasilien, Argentinien, Kolumbien, Peru, Chile, Uruguay und Rest Südamerikas.
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Zweiräder |
| Adaptive Frontbeleuchtungssysteme |
| Adaptive Fernlichtsysteme |
| Automatische Fernlichtassistenzsysteme |
| Dynamische Kurvenlichtssysteme |
| Automatische Scheinwerferniveauregulierungssysteme |
| Straßenprojektionsbeleuchtungssysteme |
| Leuchteneinheit |
| Elektronisches Steuergerät |
| Sensoren und Kameras |
| Aktoren und Schrittmotoren |
| LED-Treiber und Leistungselektronik |
| Optische Module und Lichtleiter |
| Verkabelung, Steckverbinder und Kommunikationsschnittstellen |
| Halogen |
| Xenon und Hochdruckentladung |
| LED |
| Matrix-LED |
| Laserbeleuchtung |
| OLED und digitale Lichtverarbeitung |
| Frontbeleuchtung |
| Heckbeleuchtung |
| Fernlichtsteuerung |
| Abblendlichtanpassung |
| Kurvenlicht |
| Automatische Strahlniveauregulierung |
| Blendfreie Strahlformung |
| Fußgänger- und Straßengefahrenprojektion |
| OEM |
| Aftermarket |
| Autorisierter Service und Originalersatzteile |
| Unabhängige Werkstätten und Installateure |
| Personenmobilität |
| Gewerbliche Transportflotten |
| Flotten des öffentlichen Verkehrs |
| Industrie- und Nutzfahrzeuge |
| Private Fahrzeughalter |
| Brasilien |
| Argentinien |
| Kolumbien |
| Peru |
| Chile |
| Uruguay |
| Rest Südamerikas |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Zweiräder | |
| Nach Systemtyp | Adaptive Frontbeleuchtungssysteme |
| Adaptive Fernlichtsysteme | |
| Automatische Fernlichtassistenzsysteme | |
| Dynamische Kurvenlichtssysteme | |
| Automatische Scheinwerferniveauregulierungssysteme | |
| Straßenprojektionsbeleuchtungssysteme | |
| Nach Komponente | Leuchteneinheit |
| Elektronisches Steuergerät | |
| Sensoren und Kameras | |
| Aktoren und Schrittmotoren | |
| LED-Treiber und Leistungselektronik | |
| Optische Module und Lichtleiter | |
| Verkabelung, Steckverbinder und Kommunikationsschnittstellen | |
| Nach Technologie | Halogen |
| Xenon und Hochdruckentladung | |
| LED | |
| Matrix-LED | |
| Laserbeleuchtung | |
| OLED und digitale Lichtverarbeitung | |
| Nach Anwendung | Frontbeleuchtung |
| Heckbeleuchtung | |
| Fernlichtsteuerung | |
| Abblendlichtanpassung | |
| Kurvenlicht | |
| Automatische Strahlniveauregulierung | |
| Blendfreie Strahlformung | |
| Fußgänger- und Straßengefahrenprojektion | |
| Nach Vertriebskanal | OEM |
| Aftermarket | |
| Autorisierter Service und Originalersatzteile | |
| Unabhängige Werkstätten und Installateure | |
| Nach Endnutzer | Personenmobilität |
| Gewerbliche Transportflotten | |
| Flotten des öffentlichen Verkehrs | |
| Industrie- und Nutzfahrzeuge | |
| Private Fahrzeughalter | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Uruguay | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach adaptiven Kfz-Beleuchtungssystemen in Südamerika an?
LED-Einführung, Fahrzeugsicherheitsfunktionen, Elektrifizierung und der Bedarf nach besserer Nachtsichtbarkeit unterstützen die Nachfrage.
Welcher Fahrzeugtyp hat die größte Nachfrage nach adaptiver Beleuchtung in Südamerika?
Personenkraftwagen führten den Umsatz nach Fahrzeugtyp im Jahr 2025 mit einem Anteil von 76,86 % an.
Welche adaptive Beleuchtungstechnologie expandiert in Südamerika am schnellsten?
Matrix-LED wird bis 2031 voraussichtlich mit einer CAGR von 10,12 % innerhalb der Technologiegruppe wachsen.
Warum ist Brasilien wichtig für adaptive Kfz-Beleuchtung?
Brasilien vereint Fahrzeugproduktion, eine große installierte Fahrzeugflotte, sicherheitsbezogene politische Entwicklungen und eine etablierte Ersatzteilbasis.
Seite zuletzt aktualisiert am:



