
Tamanho e Participação do Mercado de Computação de Próxima Geração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
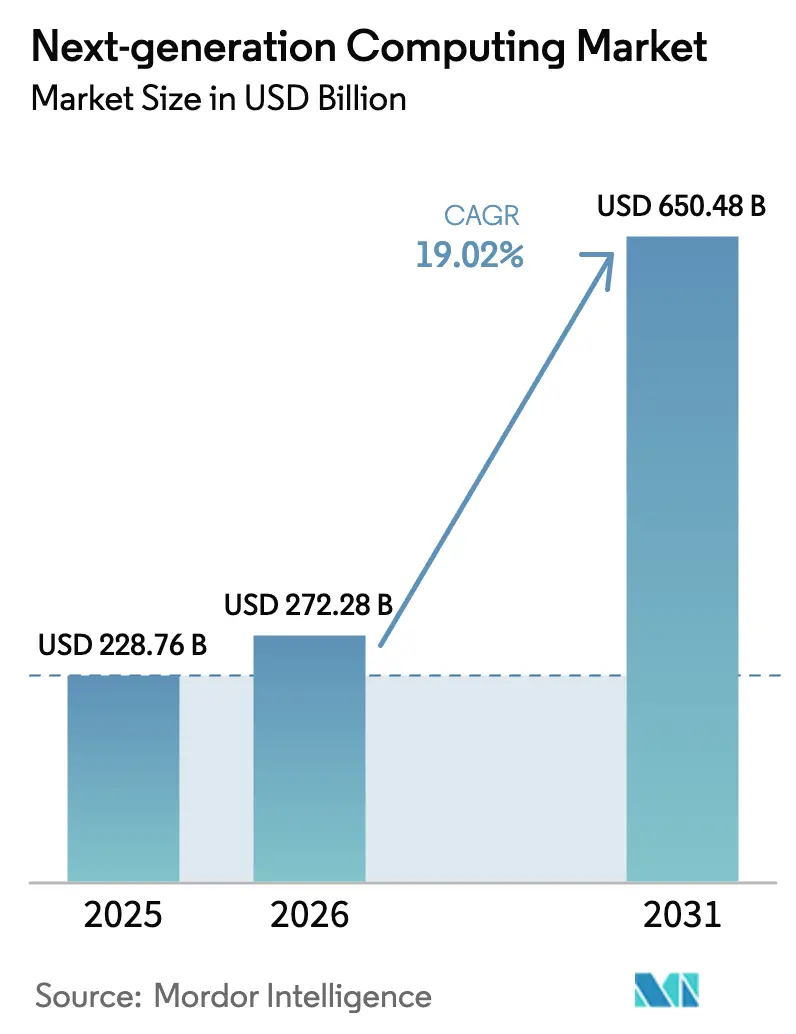
| Tamanho do Mercado (2026) | 272.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 650.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.02 % |
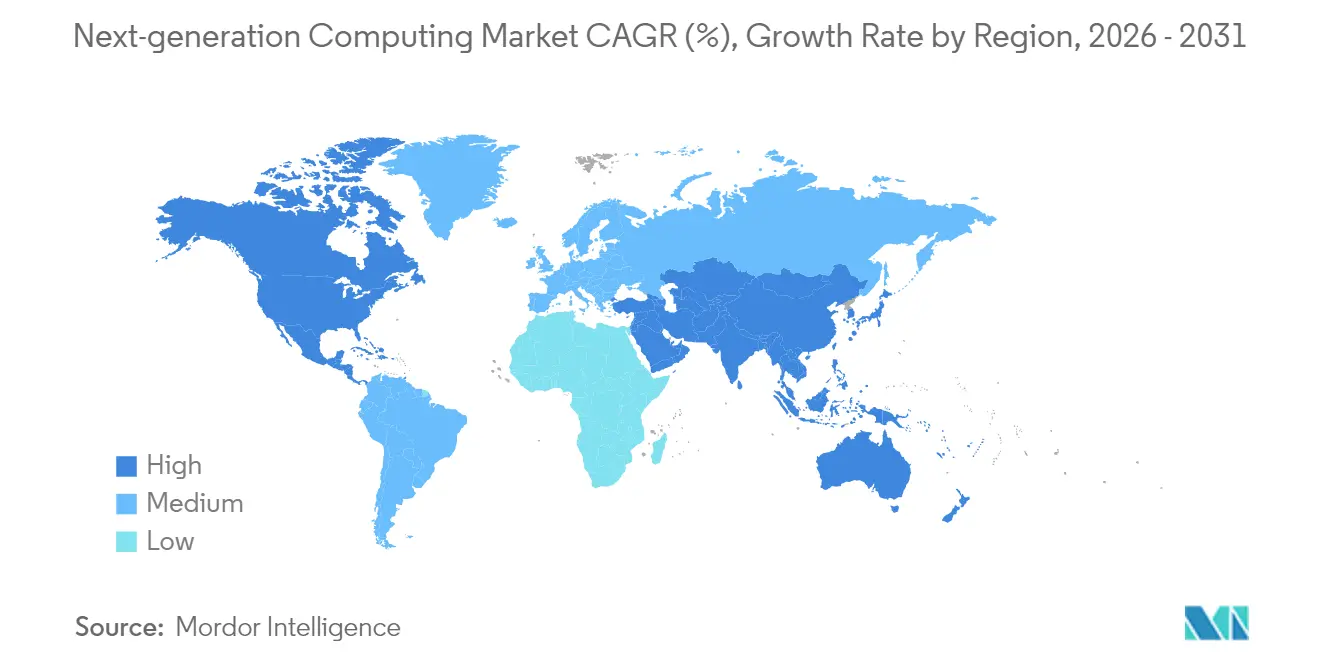
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
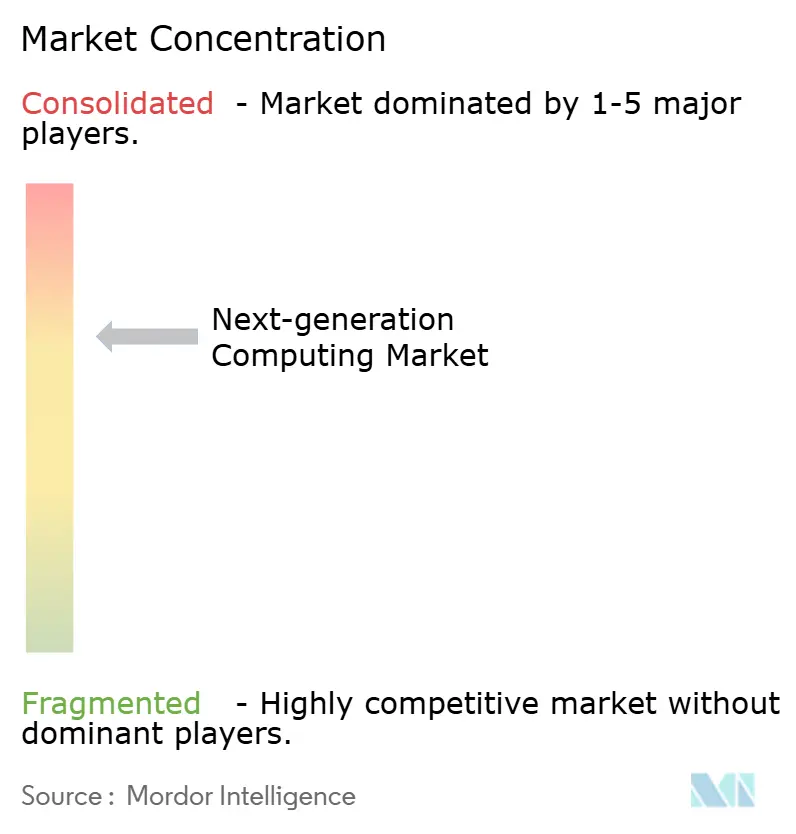
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Computação de Próxima Geração por Mordor Intelligence
O tamanho do mercado de computação de próxima geração deverá crescer de USD 228,76 bilhões em 2025 para USD 272,28 bilhões em 2026 e projeta-se que alcance USD 650,48 bilhões até 2031 a um CAGR de 19,02% no período 2026-2031. A expansão foi impulsionada pela demanda recorde por infraestrutura de IA generativa, pelo aumento do financiamento público para programas quânticos e pela integração mais estreita de recursos de borda e nuvem que reduzem a latência para casos de uso industriais de Internet das Coisas (IoT). Os componentes de hardware mantiveram a liderança com uma contribuição de 47,2% na receita em 2024, auxiliados por lançamentos sucessivos de GPU e circuito integrado de aplicação específica (ASIC) que melhoraram o desempenho por watt. Os serviços, no entanto, registraram o ritmo mais acelerado, pois a crescente complexidade de implementação exigiu que fornecedores especializados integrassem clusters heterogêneos entre ambientes locais e de nuvem. As arquiteturas tradicionais de computação de alto desempenho (HPC) ainda detêm 41,2% da receita, embora as soluções de computação quântica estejam projetadas para registrar um CAGR de 35,2%, sinalizando uma mudança inequívoca em direção a abordagens não clássicas. A América do Norte manteve uma participação de 41,2% no mercado de computação de próxima geração, enquanto a Ásia-Pacífico emergiu como a região mais dinâmica com um CAGR de 23,1% graças a incentivos à pesquisa quântica e à construção de nuvens em hiperescala.
Principais Conclusões do Relatório
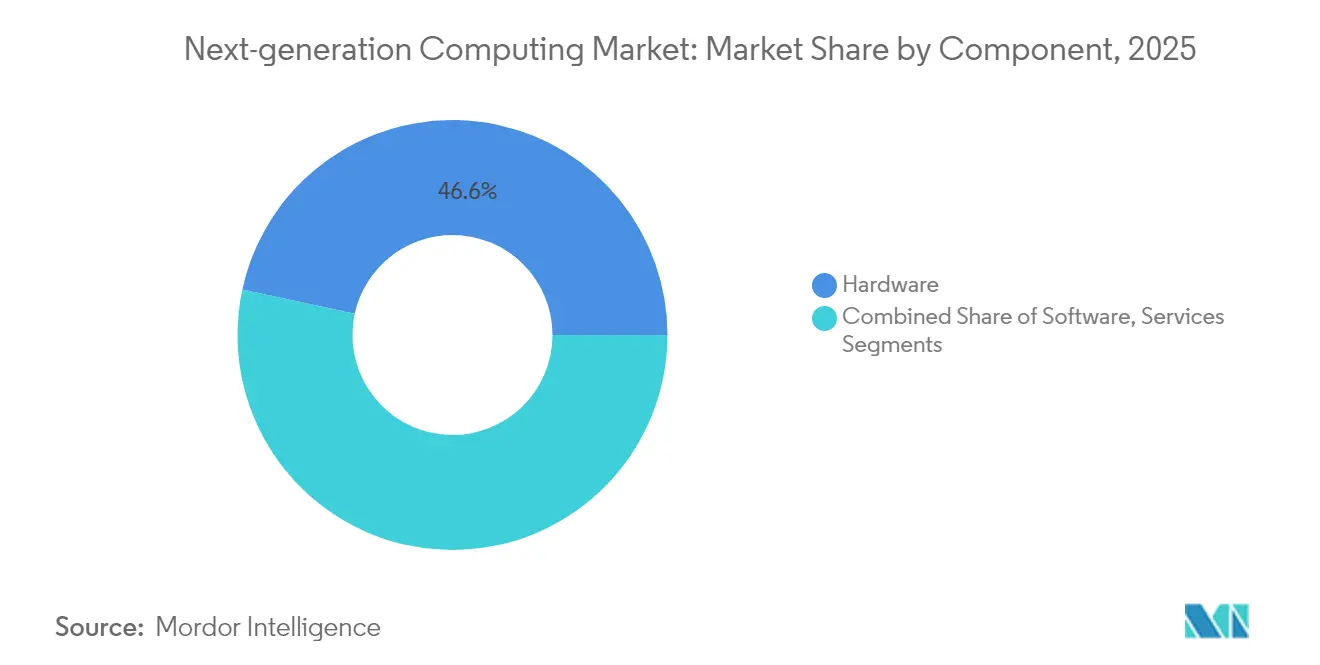
- Por componente, o hardware representou 46,60% da receita de 2025 no mercado de computação de próxima geração, enquanto os serviços estão a caminho de expandir a um CAGR de 23,78% até 2031.
- Por paradigma de computação, o HPC liderou com 40,70% da participação do mercado de computação de próxima geração em 2025; a computação quântica está projetada para registrar um CAGR de 34,05%.
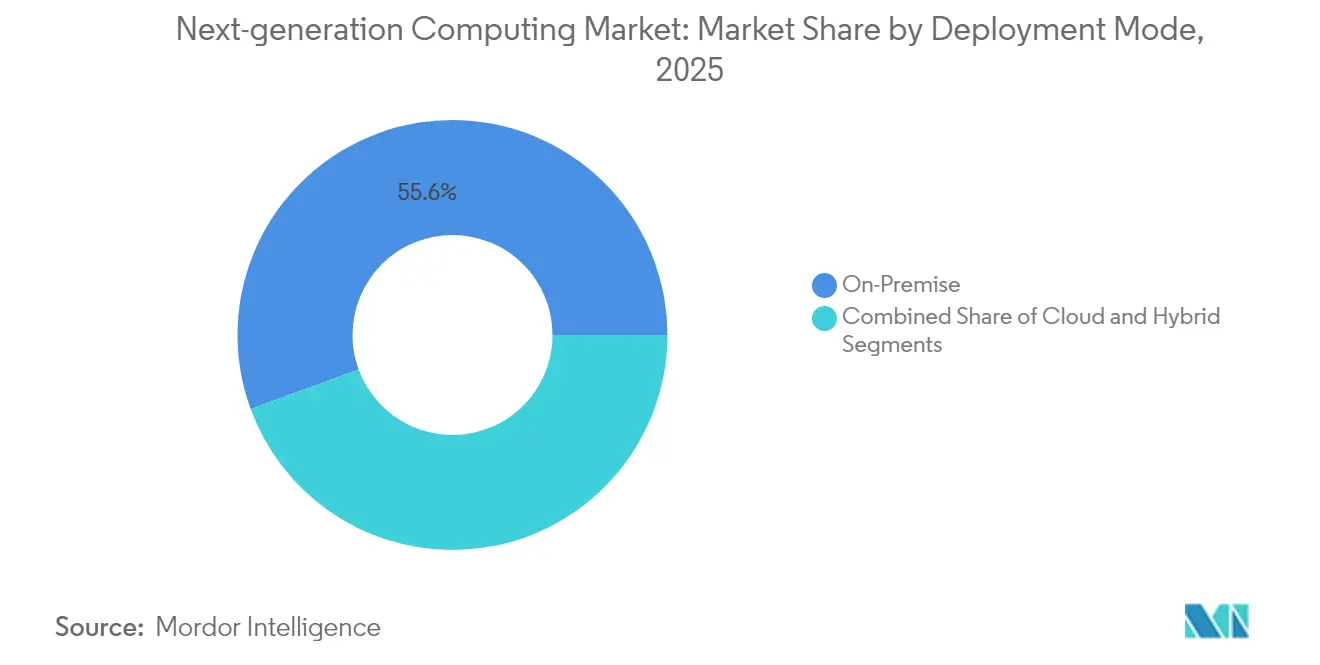
- Por modo de implantação, as instalações locais capturaram 55,60% dos gastos em 2025; as implantações em nuvem apresentam a maior perspectiva de CAGR de 27,4%.
- Por setor de usuário final, o BFSI comandou 20,80% da receita, enquanto a saúde e ciências da vida detêm a trajetória de CAGR mais rápida de 31,05%.
- Por região, a América do Norte gerou 40,80% da receita de 2025, e a Ásia-Pacífico entregará o CAGR mais rápido de 22,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Computação de Próxima Geração
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por escalonamento de computação de IA generativa | +5.2% | Global com foco na América do Norte e no Leste Asiático | Médio prazo (2–4 anos) |
| Ondas de financiamento governamental para polos de tecnologia quântica | +3.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Convergência de borda para nuvem para IoT de latência ultrabaixa | +2.7% | Global com adoção antecipada em economias industriais | Médio prazo (2–4 anos) |
| Redução do custo total de propriedade de GPU via créditos de nuvem e chiplets de IP aberto | +1.9% | Global | Curto prazo (≤ 2 anos) |
| Avanços em resfriamento líquido viabilizando racks de HPC de alta densidade | +1.3% | América do Norte, Europa, Leste Asiático | Médio prazo (2–4 anos) |
| Mercado secundário para aceleradores de IA desativados | +0.8% | Global com concentração em mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por escalonamento de computação de IA generativa
A receita de datacenters no exercício fiscal de 2025 de um dos principais fornecedores de GPU mais do que dobrou em relação ao ano anterior, confirmando que os grandes modelos de linguagem (LLMs) e os geradores de imagens agora dominam a demanda por silício. Os processadores da classe Blackwell integraram 208 bilhões de transistores, permitindo inferência de parâmetros de trilhões com uma fração do consumo de energia da geração anterior. Os provedores de nuvem responderam lançando instâncias de IA dedicadas que agrupam redes de baixa latência e memória de alta largura de banda compartilhada, permitindo que empresas de médio porte acessem capacidade de escala exa sob demanda. Os integradores de sistemas também reprojetaram a distribuição de energia no nível de placa e introduziram pilhas de software que refinam o agendamento em milhares de GPUs, reduzindo as barreiras de entrada. Essas etapas combinadas aceleraram os fluxos de capital para o mercado de computação de próxima geração e reforçaram os ciclos de atualização de hardware.
Ondas de financiamento governamental para polos de tecnologia quântica
O Departamento de Energia dos Estados Unidos abriu USD 625 milhões em novos prêmios para pesquisa quântica em janeiro de 2025. [1]Departamento de Energia dos Estados Unidos, "Anúncio de Oportunidade de Financiamento: Ciência da Informação Quântica," energy.gov Alocações semelhantes do Reino Unido de GBP 121 milhões (USD 164,34 milhões) apoiaram laboratórios de teste nacionais e aceleradores de negócios. Os clusters de financiamento vinculam universidades, laboratórios nacionais e fornecedores privados em parcerias de longo prazo, compartilham o risco de prototipagem e catalisam o desenvolvimento da força de trabalho por meio de programas de bolsas. Em paralelo, o Japão e a Índia ampliaram seus orçamentos quânticos soberanos para construir resiliência na cadeia de suprimentos em torno de refrigeradores de diluição, fotônica e eletrônica de controle. Essas iniciativas desencadearam depósitos de patentes em conectividade de qubit, embalagem criogênica e algoritmos de mitigação de erros, adicionando impulso duradouro ao mercado de computação de próxima geração.
Convergência de borda para nuvem para IoT de latência ultrabaixa
Aproximadamente um quinto dos 157 zettabytes criados por dispositivos conectados em 2025 foi processado fora dos datacenters centrais, uma proporção destinada a aumentar à medida que o 5G avança para implantações 5.5G. Empresas industriais incorporaram aceleradores de IA em gateways de fábrica, permitindo que sistemas de visão rejeitem defeitos em menos de dez milissegundos. Os provedores de nuvem estenderam distribuições leves de Kubernetes para clusters de nó único, permitindo que microsserviços idênticos se movam perfeitamente entre a borda e o núcleo. Os fornecedores de equipamentos de rede contribuíram com Redes Sensíveis ao Tempo e fatias de 5G privado para garantir a entrega determinística de pacotes. Coletivamente, esses avanços estreitaram os ciclos de retroalimentação em veículos autônomos, redes inteligentes e telemedicina, expandindo o mercado de computação de próxima geração com novas classes de carga de trabalho.
Redução do custo total de propriedade de GPU via créditos de nuvem e chiplets de IP aberto
Os hiperescaladores usaram programas de crédito direcionados que reduziram as cobranças iniciais de instâncias de IA em até 30%, atraindo desenvolvedores que de outra forma comprariam equipamentos locais. No lado do silício, as arquiteturas modulares de chiplet permitiram que os fornecedores combinassem lógica verificada de forma independente, memória e blocos de E/S dentro de um único pacote, melhorando o rendimento e reduzindo o custo do die. Uma família de GPU baseada em RDNA 4 demonstrou 40% mais desempenho por unidade de computação do que sua predecessora, mantendo drivers compatíveis e reduzindo as despesas de migração. Startups também prototiparam chiplets em nós mais antigos ligados a interposers avançados, trazendo desempenho aceitável para compradores do mercado intermediário. Pontos de entrada mais acessíveis ampliaram a base de compradores e prolongaram a cauda do mercado de computação de próxima geração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos com habilidades quânticas | –2.1% | Global com impacto severo em mercados emergentes | Médio prazo (2–4 anos) |
| Alto CAPEX e risco de integração para clusters heterogêneos | –1.8% | Global | Curto prazo (≤ 2 anos) |
| Gargalos de energia elétrica da rede e licenciamento para datacenters em hiperescala | –1.6% | América do Norte, Europa, partes da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Limitações de controle de exportação em remessas avançadas de HBM e GPU | –1.2% | Global, mas concentrado na China e na Rússia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talentos com habilidades quânticas
Uma pesquisa de 2025 com partes interessadas em tecnologia quântica mostrou que 45% citam a escassez de mão de obra como sua principal barreira à adoção. O design de algoritmos quânticos combina física, matemática e ciência da computação, mas os currículos convencionais raramente cobrem as três áreas. As empresas tentaram fechar as lacunas por meio de programas internos de treinamento intensivo e cátedras universitárias conjuntas, mas o tempo de adaptação frequentemente excedeu os prazos dos projetos. Embora as bolsas governamentais tenham expandido as matrículas em doutorado, a oferta de curto prazo permaneceu escassa, atrasando os lançamentos planejados em criptografia, otimização e cargas de trabalho de ciência dos materiais e moderando a expansão geral do mercado de computação de próxima geração.
Gargalos de energia elétrica da rede e licenciamento para datacenters em hiperescala
O consumo total global de eletricidade por datacenters deverá ultrapassar 29.000 TWh até 2030, com as cargas de trabalho de IA generativa absorvendo sozinhas 1,5% da demanda global de energia. Regiões como o Norte da Virgínia, Dublin e Frankfurt enfrentaram filas de espera de vários anos para novas interconexões de rede elétrica, forçando os operadores a adiar implantações de clusters. Os fornecedores de equipamentos reagiram lançando sistemas de alimentação de corrente contínua de alta tensão de 800V que reduzem o uso de cobre e as perdas. [2]HPCwire, "Arquitetura HVDC de 800 V da NVIDIA Vai Alimentar a Próxima Geração de Fábricas de IA," hpcwire.com Alguns operadores também testaram o armazenamento de energia térmica subterrânea e o resfriamento líquido para reduzir o consumo no pico. A agilização do licenciamento permanece crucial; até que seja resolvida, as decisões de localização de instalações tenderão para regiões que oferecem capacidade renovável, influenciando a dispersão geográfica no mercado de computação de próxima geração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Componente: Primazia do hardware sob aceleração liderada por serviços
O tamanho do mercado de computação de próxima geração vinculado ao hardware atingiu USD 106,59 bilhões em 2025, impulsionado pela adoção de GPUs, unidades de processamento tensorial e interconexões fotônicas. Placas de classe exascala integraram seis pilhas de HBM, dobrando a largura de banda e permitindo lotes de treinamento de modelos 10 vezes maiores. Os produtores de memória comprometeram expansões de capacidade para atender a um aumento projetado de quinze vezes na demanda por HBM para HPC e IA até 2035, protegendo o fornecimento de componentes. Links ópticos com eficiência energética também entraram nas placas de servidor convencionais, reduzindo a latência entre pods de aceleradores para níveis de microssegundos.
Os serviços, embora menores, cresceram mais rapidamente ao lidar com design de arquitetura, implantação segura e gerenciamento do ciclo de vida. Cargas de trabalho quânticas gerenciadas, otimização de pipeline de IA e análise proativa de resfriamento formaram novas linhas de receita. Os provedores de nuvem agruparam horas de serviços profissionais em assinaturas de plataforma, criando receita no estilo de anuidade. Essa combinação híbrida de receita melhorou a resiliência no mercado de computação de próxima geração durante as oscilações de fornecimento de hardware e cultivou a fidelização de clientes em torno de cadeias de ferramentas especializadas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Paradigma de Computação: O impulso quântico reformula o HPC dominante
O HPC ainda entregou a maior parte da receita de 2024, graças a ciclos de aquisição bem estabelecidos em modelagem climática, dinâmica de fluidos e grades de risco financeiro. Os fornecedores lançaram sistemas exascala que combinaram CPUs x86 ou Arm com GPUs de próxima geração em malhas NVLink sobre Ethernet, oferecendo throughput de precisão simples além de sete exaflops. Esses avanços sustentaram o mercado de computação de próxima geração mesmo à medida que paradigmas alternativos amadureciam.
A computação quântica exibiu a curva de crescimento mais acentuada. A D-Wave lançou um annealer com mais de 5.000 qubits voltado para otimização combinatória, enquanto os provedores de íons aprisionados e átomos neutros atraíram financiamento de capital de risco para protótipos com correção de erros. Os primeiros pilotos híbridos viram kernels quânticos acelerar a convergência de simulação de Monte Carlo em modelos de risco de alta finança. Dada sua perspectiva de CAGR de 34,05%, a computação quântica irá progressivamente erodir os orçamentos exclusivamente clássicos, solidificando seu papel no mercado geral de computação de próxima geração.
Por Modo de Implantação: Dominância local encontra elasticidade da nuvem
Os clusters locais representaram 55,60% dos gastos de 2025 no mercado de computação de próxima geração porque laboratórios de defesa, finanças e genômica requerem desempenho determinístico e controle regulatório. Os bancos de primeiro nível modernizaram superpods de GPU privados com resfriamento líquido por microcanal que reduziu as necessidades de espaço físico pela metade. As regulamentações de nuvem soberana na Europa incentivaram ainda mais o hardware no país.
As instalações em nuvem, no entanto, registraram os ganhos mais rápidos, com o uso empresarial se aproximando da universalidade até 2025. Os hiperescaladores expandiram a densidade de aceleradores por meio de placas mezzanine de quatro GPUs e chassis refrigerados a líquido oferecidos como SKUs sob demanda. As empresas aproveitaram esses clusters remotamente acessíveis para picos de treinamento de modelos e, em seguida, transferiram as cargas de trabalho de inferência para o ambiente local a fim de gerenciar custos. Os frameworks de orquestração híbrida e multinuvem fundiram o gerenciamento de identidade e a governança de localidade de dados, mitigando o bloqueio de fornecedor e ampliando o funil de clientes para o mercado de computação de próxima geração.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor de Usuário Final: Escala do BFSI equilibrada pela agilidade da saúde
As instituições financeiras representaram 20,80% da receita de 2025 no mercado de computação de próxima geração. As mesas de negociação algorítmica exigiram tempos de resposta em microssegundos, alcançando-os com nós de borda FPGA colocalizados. Os bancos também testaram criptografia segura pós-quântica para proteger cofres de dados para o futuro, adicionando gastos incrementais em dispositivos de troca de chaves pós-quânticas.
Espera-se que a saúde e as ciências da vida entreguem um CAGR de 31,05%. Os departamentos de radiologia implantaram inferência de IA no ponto de aquisição de imagens, reduzindo drasticamente os tempos de espera por diagnóstico. As grandes empresas biofarmacêuticas executaram pipelines de descoberta de medicamentos de novo que usaram LLMs de dobramento de proteínas treinados em centenas de milhões de sequências. Pilotos de aprendizado de máquina quântico em centros médicos líderes investigaram a previsão de risco em cirurgias cardiovasculares, demonstrando como os resultados clínicos podem moldar o orçamento de capital e ampliar o valor social no mercado de computação de próxima geração.
Análise Geográfica
A América do Norte gerou 40,80% da receita de 2025 no mercado de computação de próxima geração. Os Estados Unidos sozinhos responderam por aproximadamente três quartos dos gastos regionais, impulsionados pelo financiamento público, pelo capital de risco abundante e pelos incumbentes de nuvem dominantes. Os laboratórios nacionais operaram laboratórios de teste quânticos pioneiros que integram matrizes de átomos neutros com supercomputadores exascala, consolidando a liderança. Inovações em datacenters com eficiência energética surgiram de consórcios intersetoriais, refletindo o foco das políticas na sustentabilidade.
A Ásia-Pacífico registrará o CAGR mais rápido de 22,45%. A China, o Japão e a Índia expandiram os incentivos aos parques de semicondutores e subsidiaram bolsas de pesquisa quântica. Os operadores de hiperescala comprometeram-se a dobrar o espaço branco de colocalização em Singapura, Sydney e Mumbai para atender à demanda por IA. Os lançamentos paralelos de 5G Avançado criaram novos nós de computação de borda, aprofundando a localização das cargas de trabalho e fortalecendo a relevância regional do mercado de computação de próxima geração. A Austrália e a Coreia do Sul ingressaram em alianças multilaterais sobre padrões quânticos, adicionando pluralismo técnico à região.
A Europa preservou uma estratégia industrial unificada que combina soberania digital e gestão ambiental. Os institutos Fraunhofer da Alemanha avançaram em protótipos neuromórficos visando inferência abaixo de um watt, enquanto laboratórios franceses pilotaram roteadores quânticos baseados em fotônica. O pacote climático Fit for 55 da União Europeia impulsionou os operadores de datacenters a assinar acordos de compra de energia renovável de longo prazo, alinhando a conformidade regulatória com a pressão dos investidores. Essas iniciativas elevaram o papel da Europa como vanguarda da sustentabilidade no mercado de computação de próxima geração.

Panorama regulatório
A regulamentação para a computação de próxima geração está cada vez mais ligada à governança de IA e à soberania de computação, o que influencia as escolhas de implantação em nuvem, as abordagens de avaliação de modelos e a aquisição de data centers. Na União Europeia, as obrigações de IA de propósito geral sob a EU AI Act entraram em vigor em 2 de agosto de 2025, enquanto certas obrigações de alto risco foram adiadas por meio do Digital Omnibus (transferindo prazos importantes para dezembro de 2027 e agosto de 2028). Essa sequência afetou os roteiros de conformidade dos provedores que oferecem modelos de fundação e plataformas de IA gerenciadas.
Nos Estados Unidos, a direção federal em 2026 concentrou-se em segurança e coordenação, e não em licenciamento. A Casa Branca divulgou um National AI Legislative Framework em março de 2026 para reduzir requisitos fragmentados em nível estadual, e uma ordem executiva de junho de 2026 acrescentou testes de referência classificados para modelos de fronteira abrangidos, envolvendo agências como a NSA e a CISA. No nível estadual, a California SB 53 (Transparency in Frontier Artificial Intelligence Act) foi sancionada em 29 de setembro de 2025 e estabeleceu expectativas de estrutura de segurança e de relatórios para modelos em escala muito grande (com limiar definido por capacidade computacional), reforçando requisitos de governança que podem moldar ferramentas de validação, serviços de auditoria e controles de implantação em ambientes de computação acelerada em nuvem e on-premise.
Análise da cadeia de valor
A cadeia de valor vai desde equipamentos e fabricação de semicondutores avançados até a integração de sistemas e a entrega em nuvem. O valor upstream se acumula junto a fornecedores de litografia e ferramentas de processo, como a ASML, e a fundições e parceiros de embalagem avançada, como a TSMC, onde a capacidade de embalagem de alto padrão se tornou um fator limitante. As expansões citadas para o CoWoS da TSMC visam aproximadamente 120.000 a 130.000 wafers por mês até o final de 2026, o que afeta diretamente a disponibilidade de aceleradores e módulos ricos em HBM.
No midstream, projetistas de aceleradores e proprietários de plataformas, como a NVIDIA para GPUs e pilhas de interconexão, e hyperscalers que constroem ASICs personalizados, como o Google TPU e o AWS Trainium, se posicionam junto a fornecedores de memória e armazenamento, notadamente provedores de HBM, além de OEMs e ODMs de servidores. Por exemplo, a Dell e a Supermicro montam racks de IA e HPC com subsistemas de energia e térmicos. No downstream, provedores de nuvem em hyperscale, incluindo AWS, Google Cloud e Microsoft Azure, transformam a capacidade em produtos, disponibilizando instâncias otimizadas para IA e serviços gerenciados, enquanto integradores de sistemas e consultorias apoiam o design de clusters heterogêneos, a segurança e as operações de ciclo de vida em ambientes híbridos. Uma mudança estrutural é o papel crescente dos ASICs dos hyperscalers, posicionados com base em economia específica de carga de trabalho (citados como 40-65% de TCO menor em comparação com GPUs para determinados casos de uso), o que altera a dinâmica de negociação para fornecedores de aceleradores e aumenta a importância de cadeias de ferramentas de software, compiladores e orquestração que tornam viáveis, em escala, ambientes com aceleradores mistos.
Cenário Competitivo
O cenário competitivo permaneceu moderadamente concentrado; os cinco maiores fornecedores controlaram a maior parte da participação geral na receita, mas os inovadores de nicho se proliferaram. A NVIDIA manteve quase 80% do subsegmento de aceleradores de IA empresariais por meio de atualizações contínuas de GPU, interconexão e pilha de software. A AMD disputou o mercado com GPUs modulares baseadas em chiplet que prometem throughput competitivo a menor custo, enquanto a Intel aprimorou os blocos multicore Ponte Vecchio para HPC. Startups como a Cerebras Systems usaram motores em escala de wafer para inferência especializada de modelos de linguagem natural, diversificando as opções de fornecedores.
A competição em hardware quântico se intensificou. A IonQ adquiriu uma participação controladora na especialista em criptografia ID Quantique para agrupar redes seguras pós-quânticas com processadores de íons aprisionados. [4]Photonics Media, "IonQ Vai Adquirir ID Quantique," photonics.com O fornecedor de átomos neutros QuEra fechou uma grande rodada de financiamento para construir matrizes tolerantes a falhas com mais de um milhão de qubits físicos. Os pioneiros em qubits supercondutores colaboraram com fabricantes de componentes de micro-ondas para reduzir os custos gerais do sistema de controle. Essas movimentações coletivamente expandiram a base de fornecedores, ampliando a parcela total endereçável do mercado de computação de próxima geração.
As alianças horizontais ampliaram o escopo das soluções. A Eaton e a Siemens Energy desenvolveram arquiteturas de usinas de energia com 50% menos emissões voltadas para campi de hiperescala, abordando a pegada no nível de rede que poderia de outra forma restringir a expansão. Os integradores de sistemas estabeleceram parcerias com fundições de fotônica para empacotar óptica co-empacotada, resolvendo os gargalos de largura de banda em malhas Ethernet de próxima geração. Tais empreendimentos multidisciplinares redirecionaram a competição de corridas de componente único para pilhas verticalmente integradas que abrangem silício, software e sustentabilidade, solidificando propostas de valor holísticas no mercado de computação de próxima geração.
Líderes do Setor de Computação de Próxima Geração
Amazon Web Services Inc.
Alphabet Inc. (Google Cloud)
Microsoft Corp.
IBM Corp.
NVIDIA Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas públicos voltados à soberania computacional e à prontidão de hardware criam espaço para expansões de capacidade, cadeias de suprimentos mais localizadas e serviços de integração especializados. No Reino Unido, o DSIT AI Hardware Plan estabelece um pipeline de inovação de hardware de ponta a ponta, incluindo as AI Growth Zones e mais de GBP 1 bilhão comprometidos com o AI Research Resource, o que sustenta a demanda por infraestrutura acelerada, redes e serviços de implantação em cargas de trabalho de pesquisa e comerciais iniciais. Na União Europeia, o proposto Cloud and AI Development Act é estruturado em torno do aumento da capacidade computacional e da soberania por meio de medidas do lado da oferta, o que favorece investimentos regionais em data centers, nuvem e computação avançada, e pode ampliar a aquisição de infraestrutura compatível e com consciência energética.
Comercialmente, a intensidade de capital dos hyperscalers é um catalisador direto de oportunidades em servidores, interconexão, refrigeração e serviços gerenciados. Evidências citadas no relatório, incluindo grandes orientações de capex para 2026, como a orientação da Google de USD 175 a 185 bilhões e uma faixa agregada para os principais hyperscalers, apontam para uma continuidade na escala de capacidade pronta para IA. Ao mesmo tempo, restrições na embalagem avançada, incluindo o CoWoS, aumentam o valor de garantias de fornecimento, parcerias de embalagem e escolhas de design que reduzem a dependência dos componentes mais restritos. Essa combinação sustenta (i) programas de silício otimizados para cargas de trabalho, abrangendo GPUs, ASICs e software de suporte, (ii) soluções de entrega de energia e térmicas para racks densos, e (iii) serviços profissionais que operacionalizam a governança de implantação, a avaliação de modelos e as operações híbridas sob regimes de conformidade de IA em evolução.
Desenvolvimentos recentes do setor
- Julho de 2026: A IBM Corp. lança Power Systems e software desenvolvidos para empresas, com foco em risco, produtividade e flexibilidade. A medida reforça o alinhamento da IBM entre hardware e software para cargas de trabalho corporativas de IA, expandindo seu papel em implantações de computação de próxima geração.
- Junho de 2026: A IBM Corp. lança a primeira tecnologia de chip do mundo abaixo de 1 nanômetro. A IBM apresenta um processo da classe 1 nm, sinalizando um avanço de nó que aumenta o desempenho por watt. O desenvolvimento eleva o roteiro de hardware da IBM e sua potencial liderança competitiva em pilhas de computação avançada.
- Junho de 2026: IBM Corp./Google Cloud anunciam parceria estratégica para escalar a IA com expertise humana e entrega baseada em IA. A parceria combina a escala da nuvem com capacidades de entrega em IA para acelerar a adoção corporativa de IA. A colaboração amplia a presença da IBM e do Google Cloud em implantações de computação de próxima geração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de computação de próxima geração é definido como a receita obtida com hardware, software e serviços relacionados de computação avançada que possibilitam maior desempenho, menor latência ou novos métodos de computação para casos de uso corporativos e do setor público.
Exclusões de escopo: excluímos PCs de uso geral e gastos com atualização de infraestrutura de TI de rotina que não adicionem capacidade de computação de próxima geração.
Visão geral da segmentação
- Por Componente
- Hardware
- Processadores e Aceleradores
- Memória e Armazenamento
- Interconexão e Redes
- Soluções Térmicas e de Energia
- Software
- Serviços
- Hardware
- Por Paradigma de Computação
- Computação de Alto Desempenho (HPC)
- Computação Quântica
- Computação Óptica/Fotônica
- Computação Neuromórfica
- Computação de Borda / Próxima à Borda
- Computação Acelerada Nativa em Nuvem
- Híbrido e Outros Emergentes
- Por Modo de Implantação
- Nuvem
- Local
- Híbrido
- Por Setor de Usuário Final
- BFSI
- Saúde e Ciências da Vida
- Automotivo e Transporte
- Energia e Serviços Públicos
- Aeroespacial e Defesa
- Mídia e Entretenimento
- TI e Telecom
- Varejo e Comércio Eletrônico
- Manufatura e Industrial
- Governo e Setor Público
- Outros Setores de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer limites claros de mercado e construir a primeira camada de dados sobre adoção de tecnologia, expansão da capacidade computacional e sinais de demanda por setor de usuário final. Consultamos fontes de acesso livre, como conjuntos de dados do U.S. Census e séries do U.S. Bureau of Economic Analysis (BEA) para contexto macro e de gastos em TI, indicadores do Banco Mundial para normalização entre países e estatísticas da economia digital da OCDE para sinais de adoção e investimento. Também revisamos publicações do NIST e outros materiais de padrões públicos (quando aplicável), para manter a terminologia consistente nas discussões sobre computação quântica, neuromórfica, óptica e liderada por aceleradores avançados.
Para conectar o modelo a pools de receita realistas, complementamos o acima com relatórios anuais de empresas, transcrições de teleconferências de resultados, apresentações a investidores e cobertura de imprensa confiável sobre construções de data centers e implantações de computação avançada. Assinaturas pagas selecionadas foram usadas apenas onde ajudam a padronizar divisões financeiras das empresas e a verificar tendências de atividade de patenteamento em tecnologias habilitadoras, sem depender de estimativas de tamanho de mercado protegidas por paywall. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com participantes de toda a cadeia de valor, incluindo fornecedores de componentes, provedores de sistemas, operadores de nuvem e data centers, e compradores corporativos. Usamos essas conversas para validar o que está sendo comprado versus testado em piloto, como os preços estão evoluindo para sistemas de computação avançada e software habilitador, e quais usos finais estão ganhando escala nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 17% | APAC: 47% |
| Nível médio: 58% | Líderes funcionais/de unidade: 27% | EMEA: 34% |
| Players menores: 17% | Gerentes: 56% | Américas: 19% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com uma construção top-down que reconstrói o pool de receita endereçável usando sinais de gastos em TI e infraestrutura digital, seguida por premissas de penetração e mix para computação avançada nos principais usos finais. Uma vez estabelecida essa estrutura, os totais são corroborados com verificações bottom-up seletivas, como consolidações amostradas de receita de fornecedores, conversas de canal sobre volumes de embarque e implantação, e cálculos de preço médio de venda (ASP) multiplicado por volume para categorias representativas de computação, que são então usados para ajustar quaisquer excessos.
Os insumos foram mantidos práticos e vinculados ao mercado, incluindo adições de capacidade de data centers, taxas de adoção de aceleradores e computação avançada, crescimento de cargas de trabalho corporativas para IA e simulação, movimento observado de preços para infraestrutura de computação, e a parcela de implantações que migram para configurações em nuvem ou de borda. As previsões foram elaboradas por meio de análise de cenários, pois a adoção e os preços podem mudar rapidamente com os ciclos tecnológicos, e os cenários foram ancorados em visões de especialistas sobre planos de capacidade, cronograma de aquisições e ritmo esperado de comercialização. Quando não havia um caminho bottom-up claro para países menores ou paradigmas emergentes, preenchemos lacunas usando indicadores substitutos, como investimento regional em TIC, atividade de expansão de nuvem e taxas de adoção validadas, e depois reverificamos os resultados implícitos com o retorno das entrevistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os números finais permaneçam consistentes com os sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como tendências de investimento em infraestrutura, anúncios de implantação e a receita implícita por capacidade, e qualquer variação significativa é investigada antes da aprovação final. Se uma premissa gera um salto atípico em um único ano, ela é questionada, reformulada e, por vezes, testada novamente por meio de conversas de acompanhamento.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política, oscilações acentuadas de preços ou grandes atualizações de expansão de capacidade. Antes da entrega, um analista realiza uma nova revisão dos insumos e cálculos para que os clientes recebam a visão mais atual disponível no momento.
Comparação do tamanho do mercado de computação de próxima geração da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para computação de próxima geração frequentemente diferem porque o escopo pode ser interpretado de mais de uma maneira, e porque nem todo publicador atualiza as premissas de preços e implantação ao mesmo tempo. As diferenças também surgem quando uma estimativa contabiliza apenas embarques de hardware, mas outra adiciona plataformas de software, serviços ou gastos de TI adjacentes que não estão diretamente ligados à adoção de computação avançada.
Algumas cifras externas ampliam o mercado ao combinar gastos gerais com infraestrutura de nuvem e atualização convencional de computação no mesmo total, o que pode inflar o valor em anos com forte investimento em data centers. Esses itens adjacentes estão fora do escopo aqui, e a Mordor Intelligence mantém a contagem limitada à receita vinculada a paradigmas de próxima geração identificáveis e suas pilhas habilitadoras, sendo então verificada em relação a adições de capacidade e sinais de adoção para manter os totais fundamentados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 228,76 bilhões de USD (2025) | |
| Consultoria Global A | 160,97 bilhões de USD (2024) | Utiliza um conjunto tecnológico mais restrito, que enfatiza apenas categorias selecionadas de computação avançada, e parece depender de divisões de receita corporativa mais antigas, o que pode subestimar a receita de plataformas e serviços vinculada às implantações. |
| Periódico do setor B | 152,13 bilhões de USD (2024) | Baseia-se fortemente em relatórios orientados a hardware, com normalização limitada para movimentos recentes de preço médio de venda (ASP) e mix regional de implantação, o que pode comprimir os totais quando sistemas de maior valor ganham uma parcela maior. |
A diferença na tabela decorre principalmente do que é considerado receita de computação de próxima geração e da rapidez com que as premissas de preços e mix de implantação são atualizadas. Ao manter os insumos vinculados a sinais de demanda rastreáveis e verificações repetíveis, chegamos a um número equilibrado que pode ser acompanhado ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de computação de próxima geração em 2031?
O tamanho do mercado de computação de próxima geração deverá atingir USD 650,48 bilhões até 2031, acima de USD 272,28 bilhões em 2026.
Qual categoria de componente está se expandindo mais rapidamente?
Os serviços estão se expandindo mais rapidamente, com um CAGR de 23,78% até 2031, à medida que as empresas buscam expertise em integração, otimização e operações gerenciadas.
Qual é o tamanho da oportunidade para a computação quântica no mercado de computação de próxima geração?
As soluções quânticas estão previstas para crescer a um CAGR de 34,05%, tornando-as o paradigma de computação mais dinâmico do período.
Por que a implantação local ainda domina o mercado de computação de próxima geração?
Os mandatos de segurança e os requisitos de desempenho determinístico mantiveram 55,60% dos gastos de 2025 em clusters locais, especialmente em finanças, defesa e pesquisa em genômica.
Qual região registrará o crescimento mais rápido?
A Ásia-Pacífico registrará a expansão mais rápida, com um CAGR de 22,45%, impulsionada pelo financiamento de pesquisa quântica e pela duplicação da capacidade de nuvem em hiperescala.
Qual é a principal restrição à adoção da tecnologia quântica?
A escassez global de profissionais com habilidades quânticas é o maior gargalo, reduzindo o CAGR geral em um estimado de 2,1%.
Página atualizada pela última vez em:



