
Marktgröße und Marktanteil des Moving Bed Bioreaktors
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.62 Milliarden US-Dollar |
| Marktgröße (2031) | 9.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des Moving Bed Bioreaktors von Mordor Intelligence
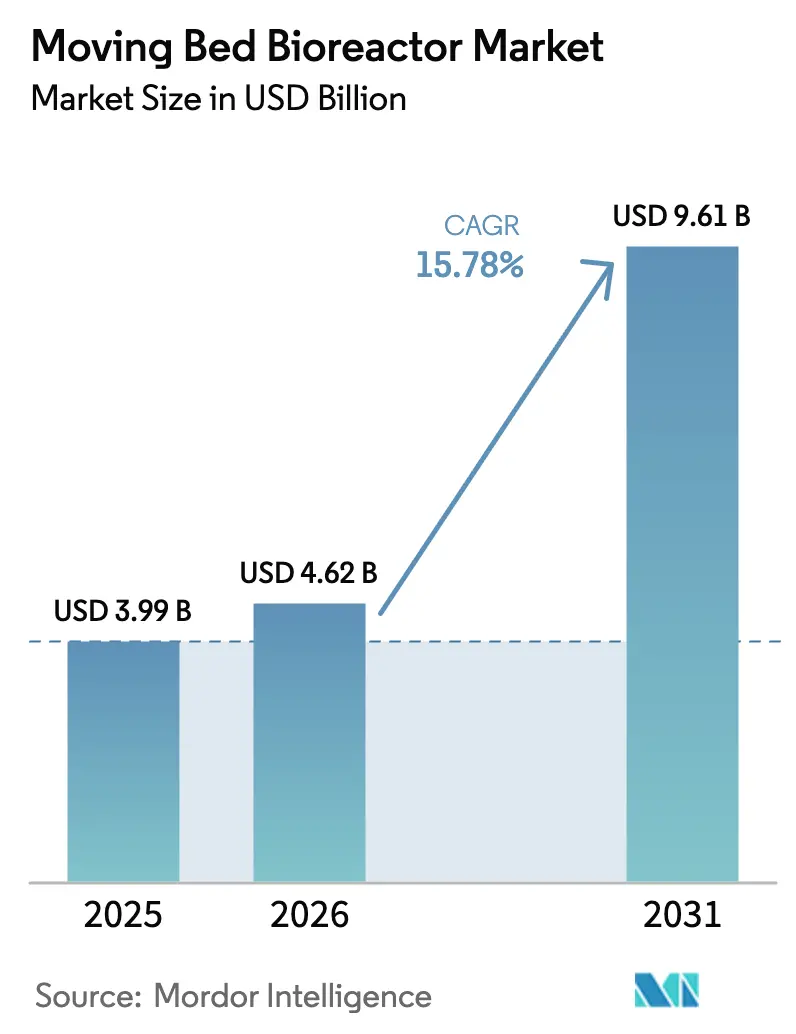
Die Marktgröße des Moving Bed Bioreaktors wird voraussichtlich von 3,99 Milliarden USD im Jahr 2025 auf 4,62 Milliarden USD im Jahr 2026 steigen und bis 2031 9,61 Milliarden USD erreichen, mit einer CAGR von 15,78 % über den Zeitraum 2026–2031. Der wachsende Druck auf Versorgungsunternehmen, strengere Nährstoffableitungsgrenzwerte einzuhalten und gleichzeitig die Energiebudgets stabil zu halten, verlagert Investitionen in Richtung kompakter Biofilmlösungen, die bestehende Becken nachrüsten, ohne die Anlagenfläche zu erweitern. Kommunen in dicht besiedelten städtischen Gebieten, wo Landkauf teurer sein kann als Ausrüstung, setzen auf Träger, die mehr als 500 m² Oberfläche pro m³ bieten, und ermöglichen so Sekundäraufrüstungen innerhalb der Wände von Kläranlagen aus den 1970er Jahren. Industrielle Verarbeiter beschleunigen die Einführung ebenfalls, da Bußgelder für die Nichteinhaltung von Grenzwerten für den biochemischen Sauerstoffbedarf (BSB) und den chemischen Sauerstoffbedarf (CSB) 50.000 USD pro Tag übersteigen können, was die Betriebskostendifferenz zwischen MBBR und konventionellen Schlammlinien bei weitem übersteigt. Asien-Pazifik setzte 2025 das Wachstumstempo, gestützt durch Chinas billionenschweren Ausbau der Abwasserinfrastruktur und Indiens Flussrenaturierungsmandate, die steckfertige biologische Lösungen gegenüber dem Tiefbau bevorzugen.
Wichtigste Erkenntnisse des Berichts
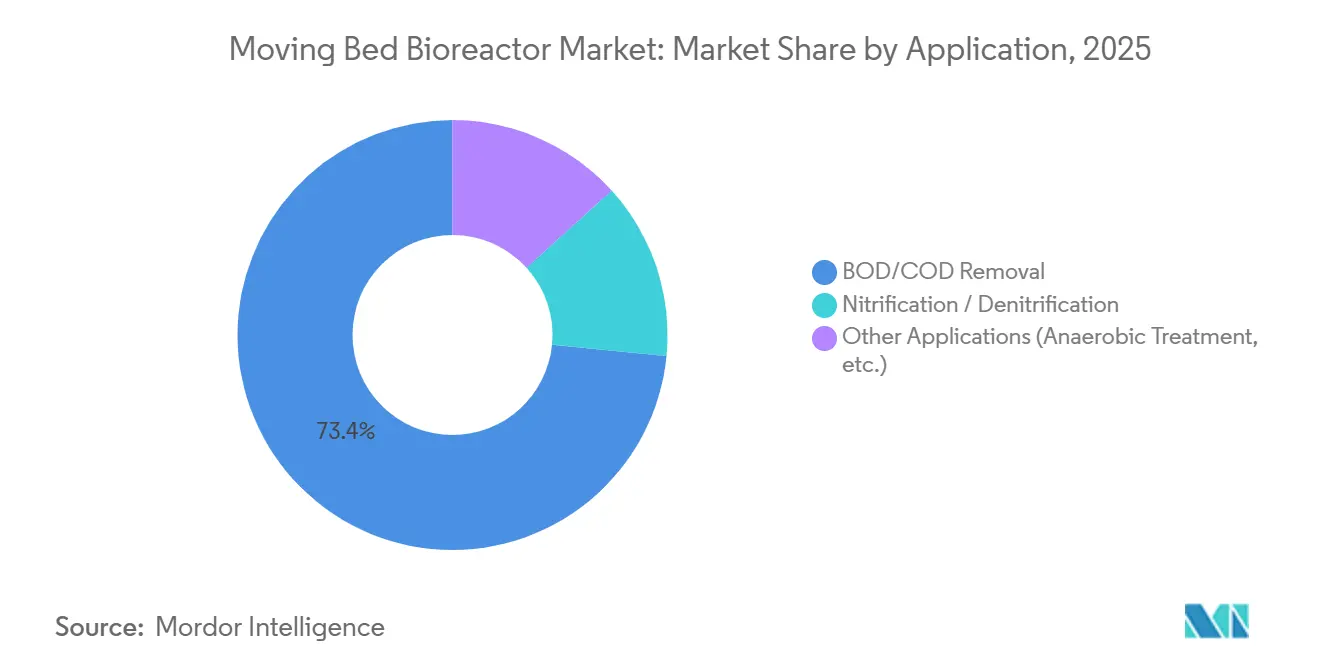
- Nach Anwendung führte die BSB/CSB-Entfernung mit einem Marktanteil von 73,44 % am Moving Bed Bioreaktor-Markt im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 15,87 % wachsen.
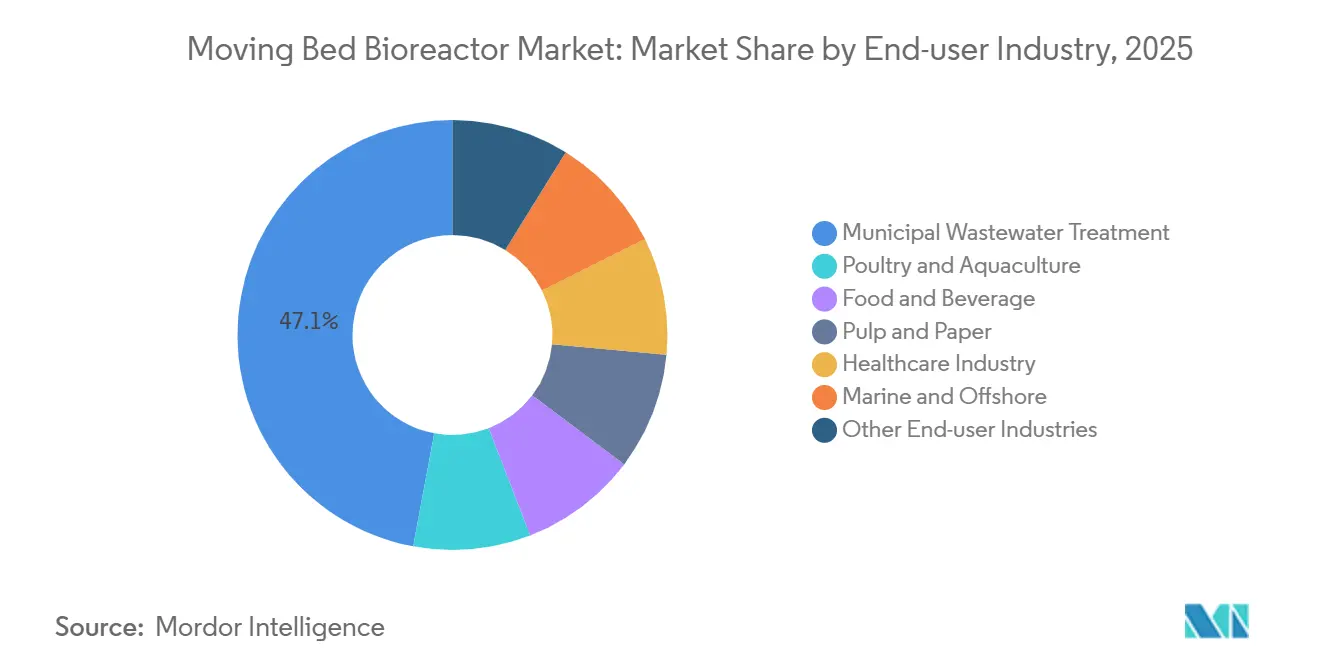
- Nach Endverbraucherbranche entfiel 2025 ein Umsatzanteil von 47,06 % auf die kommunale Abwasserbehandlung, während Geflügel und Aquakultur voraussichtlich die schnellste CAGR von 15,81 % bis 2031 verzeichnen werden.
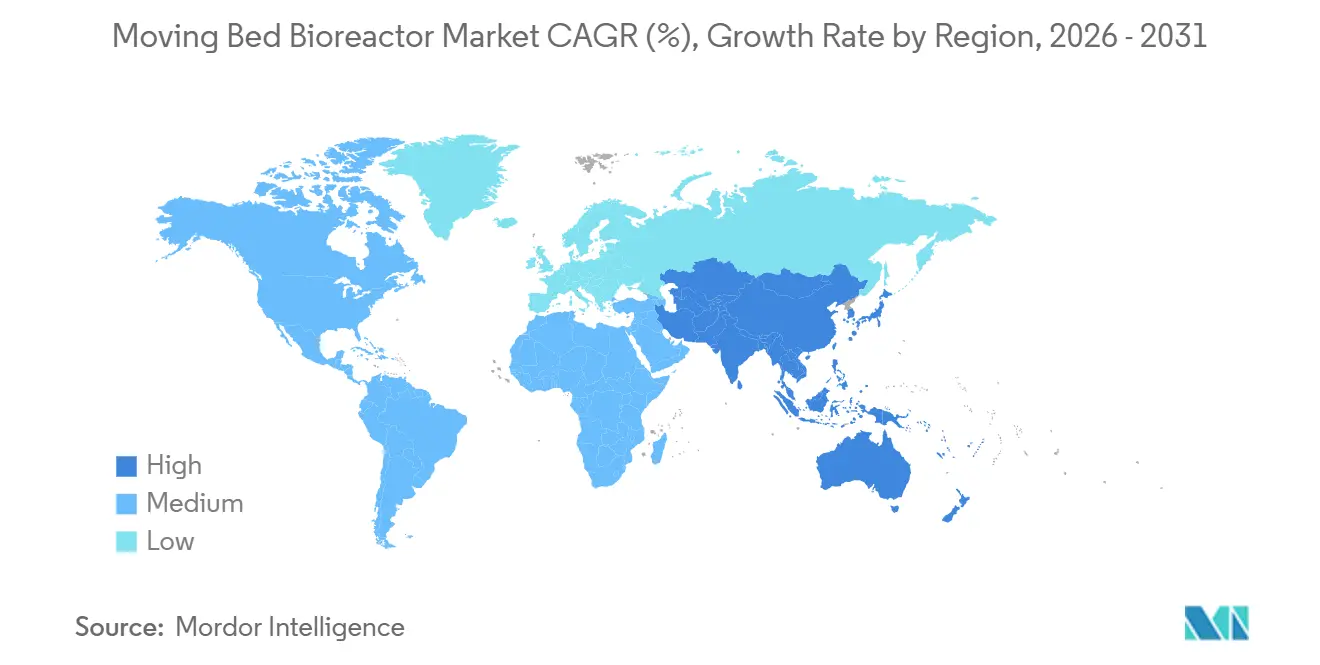
- Nach Geografie hielt Asien-Pazifik 2025 einen Anteil von 30,04 % und wird voraussichtlich mit einer CAGR von 18,04 % wachsen und damit alle anderen Regionen übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit von Süßwasserressourcen in wassergestressten Regionen | +3.2% | Kernregion Asien-Pazifik, Naher Osten, Nordafrika, Ausstrahlungseffekte auf das Mittelmeer-Europa | Langfristig (≥ 4 Jahre) |
| Strenge globale und regionale Abwassereinleitungsvorschriften | +4.1% | Global, mit stärkster Durchsetzung in der EU, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Integration mit anaerober Vergärung für energiepositive Anlagen | +2.8% | Nordamerika, Europa, frühe Pilotprojekte in Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Integration mit anaerober Vergärung für energiepositive Anlagen | +2.8% | Nordamerika, Europa, frühe Pilotprojekte in Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Einsatz in dezentralisierten containerisierten Behandlungsanlagen für abgelegene Standorte | +3.4% | Asien-Pazifik (Bergbaukorridore in Australien, Indonesien), Naher Osten (Öl- und Gascamps), Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit von Süßwasserressourcen in wassergestressten Regionen
Mehr als 2,3 Milliarden Menschen leben in Einzugsgebieten, in denen das erneuerbare Angebot unter 500 m³ pro Kopf liegt, was Kommunen dazu zwingt, behandeltes Abwasser als strategische Wasserquelle zu betrachten[1]. Der Markt für Moving Bed Bioreaktoren profitiert von diesem Wandel, da Träger, die BSB unter 5 mg/L ohne tertiäre Kläranlagen erreichen, die Vorbehandlungsschritte vor der Umkehrosmose reduzieren und die Membranaustauschosten um bis zu 40 % senken. Indiens Jal Jeevan Mission pilotierte 2025 12 ländliche MBBR-Grauwassermodule in Rajasthan und Gujarat, um Brunnen auszugleichen, die nun 300 m unter dem Gelände liegen, wo die Dieselförderkosten über 0,80 USD pro m³ liegen. Singapurs NEWater-Programm setzt seit 2024 auf Biofilm-Vorkonditionierung und hält den Membranfluss in tropischem Zulaufwasser über 60 L m⁻² h⁻¹. In Regionen, in denen die Entsalzung durchschnittlich 0,50 USD pro m³ kostet, kann MBBR-gereinigtes Abwasser für 0,200,35 USD pro m³ geliefert werden, was eine greifbare Preisdifferenz für Anleiheprospekte von Versorgungsunternehmen schafft.
Strenge globale und regionale Abwassereinleitungsvorschriften
Die Europäische Union senkte die Gesamtstickstoffgrenzwerte im Januar 2025 für Agglomerationen über 10.000 Einwohnerwerten von 10 mg/L auf 6 mg/L, was 4.200 Anlagen betrifft, die die Zielwerte mit konventionellem Belebtschlamm allein nicht erreichen können. Chinas Klasse-1A-Standard begrenzt Ammoniumstickstoff im Yangtze-Wirtschaftsgürtel nun auf 1,5 mg/L, mit automatischer Aussetzung industrieller Einleitungsgenehmigungen für kommunale Nachzügler. Die US-amerikanische Umweltschutzbehörde EPA legte 2025 einen saisonalen Phosphorgrenzwert von 0,07 mg/L im Großen-Seen-Becken fest und lenkte Nachrüstungsbudgets in Richtung Biofilm-Nitrifizierer, die den Abtransport von Alaunschlamm vermeiden. Indiens Badegewässervorschriften verlangen fäkale Coliforme unter 100 MPN pro 100 mL; Felddaten aus 14 MBBR-Pilotprojekten zeigten eine Log-3-Pathogenreduktion ohne Chlorierung und eliminierten Desinfektionsnebenproduktrisiken. Multilaterale Kreditgeber beginnen, ISO-24511-Prozessresilienzmetriken in Ausschreibungsunterlagen zu referenzieren, was schockbelastungstolerante Plattformen de facto zur Voraussetzung für eine Finanzierung macht.
Steigende industrielle Abwassermengen aus der Zellstoff- und Papierindustrie
US-amerikanische Papiermühlen leiteten 2025 4,1 Milliarden m³ Prozesswasser ein, von denen 68 % eine biologische Nachbehandlung vor der Einleitung in Flüsse erforderten. Die Biomassdichte des MBBR von 12 g VSS L⁻¹ komprimiert die hydraulische Verweilzeit auf 6 Stunden und ermöglicht es Mühlen, Kraftlaugen in bestehenden Kläranlagen zu behandeln. Nordische Anlagen integrieren anaerobe Vorbehandlung zur Methangewinnung, wie am Stora Enso-Werk in Oulu demonstriert, das 2025 2,3 MW Strom vor Ort erzeugte. Indonesien und Vietnam setzten auf portable containerisierte Skids, die Fehlinvestitionen vermeiden, wenn Konzessionen Holzversorgungszonen verlagern. Recyclingfasermühlen in Nordamerika, die 2025 38 Millionen Tonnen Altpapier verarbeiteten, rüsten nun MBBR nach, um Ultrafiltrationsleitungen vor Faserfeinteilen zu schützen.
Integration mit anaerober Vergärung für energiepositive Anlagen
Die Water Environment Federation zählte 2025 47 netto-neutrale US-Anlagen, die jeweils anaerobes MBBR mit Kraft-Wärme-Kopplung kombinierten, um Strom zu 0,08–0,12 USD kWh⁻¹ zu exportieren. Der Markt für Moving Bed Bioreaktoren profitiert von diesem Trend, da Biofilmträger, die von Methanogenen besiedelt werden, 0,30–0,35 m³ CH₄ kg⁻¹ entferntem CSB umwandeln und konventionelle Faulbehälter um bis zu 15 % übertreffen. DC Waters Blue Plains-Komplex deckt nun 33 % seines Strombedarfs durch eine 12-MW-MBBR-Vergärungslinie und spart jährlich 8,2 Millionen USD durch vermiedene Schlammentsorgung. EU-Transportrichtlinien zählen aus Abwasser gewonnenes Biogas doppelt auf erneuerbare Ziele an, was einen monetarisierbaren Gutschriftstrom schafft, der die MBBR-Amortisationszeit auf 7–9 Jahre verkürzt. Brasiliens Zuckerrohr-Ethanolgürtel begann, Kohlenstoffgutschriften auf die Methanabscheidung in Vinasse-Anlagen zu stapeln, wobei Raízen 2025 14.000 t CO₂e-Ausgleiche verifizierte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Großinstallationen | -2.1% | Global, besonders ausgeprägt in Südamerika, Subsahara-Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Biofilmträger-Verschmutzung und Wartungskomplexität | -1.4% | Global, mit stärkeren Auswirkungen in industriellen Anwendungen (Lebensmittel und Getränke, Zellstoff und Papier) | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Betreibern für biofilmbasierte Prozesse | -1.6% | Asien-Pazifik (außer Japan, Südkorea), Naher Osten, Subsahara-Afrika, ländliches Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Großinstallationen
Neubauprojekte für 50.000-Einwohnerwert-Anlagen werden mit 8–15 Millionen USD veranschlagt, einem Aufschlag von 25–40 % gegenüber konventionellen Schlammlinien, sobald Träger, Feinblasenbläser und Rückhaltesiebe spezifiziert sind. Anleihenobergrenzen für Schwellenmärkte von 3–5 % der jährlichen Versorgungsbudgets verzögern die Beschaffung und machen Kommunen für zwischenzeitliche Einleitungsstrafen haftbar. Brasiliens Sanitärplan zeigt, dass 47 % der Kommunen mit weniger als 100.000 Einwohnern keine konzessionären Mittel für die Nährstoffentfernung haben, was 23 Projekte im Amazonasbecken trotz Gesamtstickstoffgrenzwerten von 5 mg/L blockiert. In Subsahara-Afrika übersteigt die Kapitalintensität von 600–900 USD m⁻³ die Kosten von Abwasserteichen von 300–450 USD m⁻³ bei weitem, obwohl Teiche 50-mal mehr Land benötigen[2]Afrikanische Entwicklungsbank, "Ausblick auf die Wasserinfrastrukturfinanzierung 2025," afdb.org. Mischfinanzierungsmodelle entstehen – Kenias Lake Victoria South Water Board schloss 2025 einen Vertrag über 42 Millionen USD im Rahmen einer 60/40-Öffentlich-Privat-Aufteilung ab, aber Währungsabsicherungen erhöhen den Schuldendienst um 120–180 Basispunkte, was die Replizierbarkeit einschränkt.
Biofilmträger-Verschmutzung und Wartungskomplexität
Audits der Water Research Foundation ergaben, dass 41 % von 62 Anlagen unter mineralischer Ablagerung litten, die die Nitrifikationsraten unter den Auslegungswert senkte, Gebläse 15–25 % über die Spezifikation zwang und jährlich 12.000–18.000 USD an Stromkosten pro MGD hinzufügte. Molkereianlagen erleben fettbedingte Ablösungen, die Rückhaltesiebe verstopfen; ein Betrieb in Wisconsin verzeichnete 340 Arbeitsstunden pro Jahr für Säurewäschen. Zellstoffmühlen erleben Ligninkrustenbildung, die chemischer Reinigung vor Ort widersteht; Weyerhaeuser ersetzte 2025 30 % der Träger in seiner Longview-Mühle für 280.000 USD. Prädiktive Verschmutzungsanalytik, wie Xylems 2025 eingeführte BioCarrier-Plattform, nutzt Trübungssensoren, um Ablagerungen 60–90 Tage im Voraus vorherzusagen, und reduziert ungeplante Ausfallzeiten um 40 %, fügt jedoch jährliche Abonnementkosten von 8.000–12.000 USD hinzu. Anlagen unter 5 MGD verzichten häufig auf solche Software und nehmen ungeplante Wartungskosten in Kauf, die die Betriebskosteneinsparungen schmälern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Organische Belastung treibt drei Viertel der NachfrageDie BSB/CSB-Entfernung dominierte 2025 mit 73,44 % der Marktgröße des Moving Bed Bioreaktors und wird mit einer CAGR von 15,87 % bis 2031 weiter an Dynamik gewinnen. Hochkonzentrierte Abwässer aus Brauereien, Destillerien und Molkereien, die häufig 1.000 mg/L BSB überschreiten, können in hydraulischen Verweilzeiten von 4–8 Stunden gereinigt werden, verglichen mit 18–24 Stunden für ältere Schlammlinien, was Entlastung von Übergebühren ermöglicht, die das Kapital in drei bis fünf Jahren amortisiert. Hybridchemien, die Träger mit Ultrafiltration kombinieren, erfüllen nun Spezifikationen für die direkte Trinkwasserwiederverwendung, wie beim Upgrade des 130-MGD-Grundwasseranreicherungssystems in Kalifornien zu sehen ist, das den Membranwechsel um drei Jahre verlängerte.
Die Nische der Nitrifikation/Denitrifikation weitet sich aus, da Küstengenehmigungen den Gesamtstickstoff unter 3 mg/L senken, wie 18 Anlagen in der Chesapeake Bay zeigen, die 2025 MBBR-Module installierten, um 1,2 Milliarden USD an Kläranlagenbau zu vermeiden. Anaerobe Varianten halten weniger als 10 % Marktanteil, ziehen aber die Aufmerksamkeit von Lebensmittel- und Getränkeverarbeitern auf sich, die gewonnenes Methan monetarisieren; Danones 1.200 m³ d⁻¹ Molkensystem in Argentinien kompensiert 420 kW Netzstrom und demonstriert die Wertschöpfung durch Biogas. Über alle Anwendungen hinweg bietet der Markt für Moving Bed Bioreaktoren einen resilienten Weg für Versorgungsunternehmen, die Lastspitzen, Energieintensität und Flächenknappheit ausbalancieren.


Nach Endverbraucherbranche:
Aquakultur übertrifft das kommunale WachstumDie kommunale Abwasserbehandlung lieferte 2025 einen Marktanteil von 47,06 % am Moving Bed Bioreaktor-Markt, was das Nachrüstungsvolumen in Nordamerika und Europa widerspiegelt, wo Nährstoffgrenzwerte auf vor 1980 gebaute Altanlagen abzielen. Aquakultur und Geflügel werden jedoch mit der schnellsten CAGR von 15,81 % prognostiziert, angetrieben durch Kreislaufaquakultursysteme (RAS), die Ammoniak unter 0,5 mg/L zum Schutz der Kiemengesundheit erfordern. Norwegen erteilte 2025 22 landbasierte Lachsgenehmigungen, die jeweils Biofilter erfordern, die bis zu 2 kg Futter m⁻³ d⁻¹ verarbeiten; MBBRs Nitrifikationsraten von 0,8–1,2 g N m⁻² d⁻¹ ermöglichen Besatzdichten über 80 kg m⁻³ und verdoppeln die Durchflusserträge.
In China wechselten Garnelenzüchter von Teichen zu Indoor-RAS, um das Weißfleckenvirus einzudämmen, und installierten 500–1.000 m³ d⁻¹ Linien in Guangdong und Fujian, wo Land über 200.000 USD ha⁻¹ kostet. Lebensmittel- und Getränkeverarbeiter integrieren nun MBBR, um 1.800 mg/L BSB in Brauereien wie Anheuser-Buschs Baldwinsville-Anlage zu entfernen, und reduzieren Kanalgebühren um 2,1 Millionen USD pro Jahr. Marine- und Offshore-Einheiten erzielen Premiumpreise – 800.000–1,2 Millionen USD pro Container –, da korrosionsbeständige Legierungen und explosionsgeschützte Antriebe Standard sind. Gesundheitseinrichtungen pilotieren Träger mit verlängerter Verweilzeit, die pharmazeutische Rückstände co-metabolisieren, und erzielen in deutschen Feldversuchen 60–75 % Atenolol- und Sulfamethoxazol-Entfernung, was zum Markt für Moving Bed Bioreaktoren beiträgt.
Geografische Analyse
APAC-Markt für Moving-Bed-Bioreaktor
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 30,04 % am Markt für Moving-Bed-Bioreaktor und verzeichnet bis 2031 eine CAGR von 18,04 %, gestützt durch Chinas CNY-240-Milliarden-Fonds für kommunale Abwasserentsorgung in Landkreisen und Indiens Namami-Gange-Vergaben für eine Kapazität von 1.240 MLD. In den ASEAN-Industriekorridoren, wo das Abwasseraufkommen im Jahr 2025 um 11 % wuchs, wurden zentralisierte Biofilm-Hubs installiert; allein die vietnamesische Provinz Dong Nai nahm eine Kapazität von 85.000 m³ d⁻¹ für Färbereiabwässer in Betrieb, um die flussabwärts gelegenen Trinkwasserentnahmen zu schützen.
Nordamerika-Markt für Moving-Bed-Bioreaktor
Nordamerika setzt seinen nachrüstungsintensiven Zyklus fort, da 40 % seiner 14.780 Kläranlagen aus der Zeit vor 1980 stammen; Milwaukees Jones Island sparte 180 Millionen USD, indem es sich für eine MBBR-Linie mit 60 MGD anstelle neuer Klärbecken entschied, und erzielte im Jahr 2025 einen Ablaufwert von 0,06 mg/L Phosphor. Kanadas Vorschriften fördern den Einsatz von Containeranlagen in abgelegenen Arktis-Gemeinden; Nunavut installierte fünf Skid-Einheiten für 800 bis 2.000 Einwohner, die sicher unter Eisbedeckung in Meeresgewässer einleiten. Mexikos Grenzstädte nutzten Bundesfördermittel für 18 Einheiten, um den grenzüberschreitenden BSB auf 30 mg/L zu senken und damit die bilateralen Verträge mit den Vereinigten Staaten zu erfüllen.
Markt für Moving-Bed-Bioreaktor in Europa, Südamerika und dem Nahen Osten
Europas Kreislaufwirtschaftsstrategie priorisiert die Nährstoffrückgewinnung; 47 bayerische Kläranlagen koppelten im Jahr 2025 MBBR mit Struvit-Reaktoren und verkauften 8.200 t Düngemittel zu EUR 450–600 t⁻¹, was 12–18 % der Betriebskosten ausglich. Nordische Anlagen integrieren Wärmepumpen, die im Jahr 2025 in Stockholm 180 GWh aus dem Abwasser gewannen und die Erdgasimporte um 18 Millionen m³ senkten. Südamerika setzt auf Biofilm-Fermenter in Brasiliens Zuckermühlen, wo 12 Einheiten im Jahr 2025 34.000 MWh Netzstrom verdrängten. Ölfelder im Nahen Osten setzen containerisierte Skids ein; Saudi Aramcos Shaybah-Feld behandelte 4.200 m³ d⁻¹ zur Aquifer-Reinjektion und beendete damit Süßwasser-Transportkosten von 12 USD pro m³, was den Markt für Moving-Bed-Bioreaktor unterstützt.

Regulatorisches Umfeld
Die Abwasserregulierung verschärft sich weiterhin in Bezug auf Nährstoffe und prioritäre Schadstoffe und treibt die Einführung kompakter Festfilm-Aufrüstungen voran. In der Europäischen Union trat die überarbeitete Kommunalabwasserbehandlungsrichtlinie (Richtlinie 2024/3019) am 1. Januar 2025 in Kraft und soll die Richtlinie 91/271/EWG ab dem 1. August 2027 ersetzen, wobei die Leistungs- und Überwachungsanforderungen für kommunale Systeme erhöht und die Nachfrage nach nachrüstungsfreundlichen biologischen Prozessen wie MBBR gestärkt werden.
Umfassendere Wasserqualitätskontrollen erweitern auch das Schadstoffspektrum für Überwachung und Management. Die Richtlinie 2026/805 (30. März 2026) ändert die Wasserrahmen-, Grundwasser- und Umweltqualitätsnormenrichtlinien zur Aktualisierung der Schadstofflisten, wobei die Mitgliedstaaten die Änderungen bis zum 22. Dezember 2027 umsetzen müssen. In den Vereinigten Staaten treibt die EPA die elektronische Berichterstattung und Compliance-Modernisierung durch das NPDES-eRule-Phase-2-Programm weiter voran (allgemeine elektronische Genehmigungseinreichungen und Programmberichtsfristen, die auf den 21. Dezember 2025 ausgerichtet sind, mit Alternativen bis zum 21. Dezember 2028). Parallel dazu veröffentlichte die EPA 2026 einen Entwurf für Leitlinien zur Reduzierung von PFOA- und PFOS-Risiken in Klärschlamm, was eine weitere Compliance-Ebene für Anlagen hinzufügt, die fortschrittliche biologische Behandlung mit nachgelagerter Feststoffbehandlung und Landausbringungspfaden kombinieren.
Wertschöpfungskettenanalyse
Die MBBR-Wertschöpfungskette beginnt mit vorgelagerten Materialeingaben und Kernkomponenten, angeführt von der Trägermedienproduktion unter Verwendung von Jungfrauen-HDPE-Formulierungen, unterstützt durch Edelstahl-Belüftungsverteiler, Feinblasenbeatmungs- und Gebläsepakete sowie Rückhaltesiebebaugruppen, die Medienverluste verhindern. Zu den Medienlieferanten und Herstellern gehören dedizierte Trägerproduzenten (z. B. HNS Watertech und AquaSust) sowie Technologieeigentümer und OEMs, die proprietäre Medien mit Prozess-Know-how integrieren (z. B. AnoxKaldnes unter Veolia). Systemanbieter wie World Water Works und Ecologix Environmental Systems tragen ebenfalls zur Komponentenauswahl und -integration bei.
Zu den mittelstromigen Teilnehmern gehören Reaktorpaketbauer, Skid- und Containerintegratoren sowie EPC-Auftragnehmer, die Nachrüstungen in bestehende Becken einplanen. Diese Pakete bündeln häufig Steuerungen, Instrumentierung und Betreiberschulung zusammen mit Inbetriebnahmeunterstützung. Nachgelagert beschaffen kommunale Versorgungsunternehmen und industrielle Endnutzer (Lebensmittel und Getränke, Zellstoff und Papier, Textil und Färberei, Petrochemie und Betreiber abgelegener Standorte) über Ausschreibungen oder Schlüsselfertigverträge und verlassen sich dann auf Betriebs- und Wartungsdienstleistungen für Trägermanagement, Siebwartung und Gebläseoptimierung. Engpässe, die Projektergebnisse beeinflussen, umfassen Trägerverstopfung und -ablagerung, ungleichmäßige Fluidisierung sowie Siebdesign- oder Wartungslücken, die zu Medienverlust und Leistungsabweichungen führen können. Diese Dynamik erhöht den Wert validierter Trägertests (z. B. ISO-24519-Methoden, die in der Beschaffung referenziert werden) und integrierter Betriebs- und Wartungsunterstützung.
Wettbewerbslandschaft
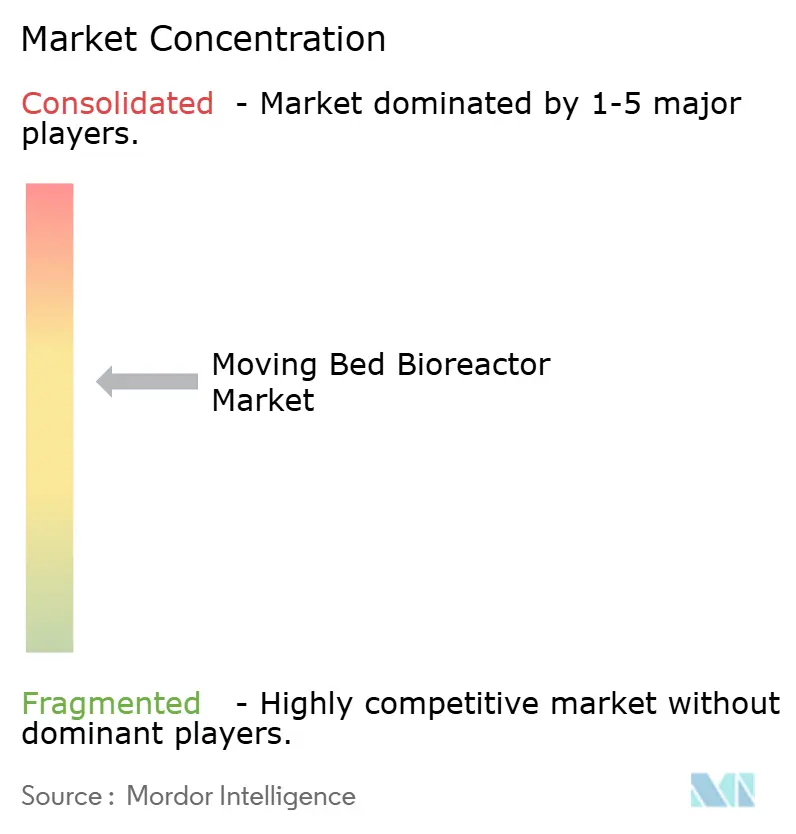
Die fünf führenden Anbieter – Veolia, Xylem, Genesis Water Solutions, World Water Works und Headworks International – kontrollierten 2025 rund 56 % des Umsatzes, was dem Markt für Moving Bed Bioreaktoren ein moderates Konzentrationsprofi verleiht. Träger-Patentportfolios bleiben der wichtigste Wettbewerbsvorteil; Veolias Übernahme von AnoxKaldnes im Jahr 2021 vereinte K-Serien- und Z-Serien-Medien unter einem Dach, während kostengünstige chinesische Träger nun eine Oberfläche von 800 m² m⁻³ beanspruchen, obwohl Langzeit-Verschmutzungsdaten noch dünn sind. Xylems 2025 eingeführte vorkolonisierte Nitrifiziererträger verkürzten die Inbetriebnahme von acht auf drei Wochen, was bei Versorgungsunternehmen Anklang fand, die mit Bußgeldern von 25.000 USD pro Tag aus Einwilligungsdekret-Verstößen konfrontiert sind.
Digitale Zwillinge sind das neue Schlachtfeld. Fluences NIROBOX-MABR-Suite nutzt zonenbasiertes Gelöstsauerstoff-Feedback, um Gebläse um 40 % zu drosseln, und gewann Singapurs Tuas-Nexus-Auftrag als weltweit größte integrierte Rückgewinnungsanlage, die 2027 fertiggestellt werden soll. ISO 24519, 2024 veröffentlicht, standardisiert nun die Prüfung der Trägeroberfläche, gleicht Beschaffungsspezifikationen an und drängt kleinere Unternehmen dazu, Metriken durch zertifizierte Labore zu validieren. Extremklima-Spezialisten wie Biowater Technology AS setzen Wärmekanal-Träger ein, die das Einfrieren des Biofilms bei -15 °C verhindern, und sichern sich Aufträge in Grönland und Nordkanada, wo beheizte Gebäude kostenunwirtschaftlich sind.
Marktführer im Bereich Moving Bed Bioreaktoren
-
Veolia
-
Genesis Water Solution Pvt. Ltd.
-
Xylem
-
Headworks International
-
World Water Works
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Moving-Bed-Bioreaktor
- Aqseptence Group
- Aquapoint Inc.
- Aquatech
- Biowater Technology AS
- EnviroChemie GmbH
- Fluence Corporation Limited
- Genesis Water Solution Pvt. Ltd.
- Headworks International
- Kubota Corporation
- Kurita Water Industries Ltd.
- Mitsubishi Chemical Group Corporation
- OVIVO USA LLC.
- SUSBIO
- Veolia
- Wock-Oliver Inc.
- World Water Works
- Xylem

Marktchancen und Zukunftsausblick
Industrielle Compliance-Nachrüstungen und Kapazitätserweiterungen sind ein sichtbarer Chancenbereich, insbesondere dort, wo Platzbeschränkungen und kurze Bauzeiten den Tiefbauausbau begrenzen. Ein Beispiel ist die Integration einer kompakten 550-m³-MBBR-Einheit durch WaterNext Group für Avante Textil in Mexiko (Juli 2026), die als Erhöhung der Behandlungskapazität auf 1.700 m³/Tag zur Unterstützung der Einhaltung der NOM-001-Einleitungsanforderungen beschrieben wird. Das Projekt veranschaulicht die adressierbare Nische für modulare Aufrüstungen in der Textil- und anderen hochbelasteten Industriekorridoren.
Technologische Lücken entstehen auch rund um Träger- und Prozessdesigns, die auf Verschmutzungsbeständigkeit und höhere Behandlungsraten ohne Einbußen bei der Betreibbarkeit abzielen. Forschungsaktivitäten im Jahr 2026 heben hydrodynamisch optimierte, hochdichte Mediengeometrien (einschließlich V-förmiger Konzepte) hervor, die auf Verstopfungskontrolle abzielen. Hybride Prozesskonfigurationen (MLE-MBBR, SBR-MBBR und MBBR-MBR) werden weiterhin für schwierige industrielle Matrices und wiederverwendungsqualitatives Abwasser evaluiert. Da kommunale und industrielle Käufer zunehmend Resilienzmetriken und engere Nährstoffergebnisse spezifizieren, haben Anbieter, die validierte Medienleistung mit Instrumentierung, vorausschauender Wartung und verpackten Einsatzmodellen (einschließlich containerisierter Systeme für dezentrale Standorte) kombinieren, klarere Wege, Projekte zu gewinnen, bei denen Betreiberverfügbarkeit und Lebenszyklusbetriebskosten Ausschreibungsdifferenziatoren sind.
Recent Industry Developments in Markt für Moving-Bed-Bioreaktor
- Juli 2026: WaterNext Group schloss die Integration einer kompakten 550-m³-MBBR-Einheit für Avante Textil in Mexiko ab, die als Erhöhung der Behandlungskapazität auf 1.700 m³/Tag zur Unterstützung der Einhaltung der NOM-001-Einleitungsanforderungen beschrieben wird. Das Projekt zeigt, wie industrielle Nutzer mit modularen MBBR-Linien Kapazität und Compliance-Spielraum erweitern und gleichzeitig Tiefbauarbeiten begrenzen. Es unterstreicht auch die Rolle kompakter biologischer Aufrüstungen in Sektoren wie Textil, wo variable Lasten und Farb-/CSB-Herausforderungen die Behandlungszuverlässigkeit auf die Probe stellen.
- September 2025: Veolia gab eine Vereinbarung zur Lieferung von AnoxKaldnes-MBBR-Technologie als Teil einer 500-Millionen-USD-Industriewasserbehandlungs- und Recyclinganlage für SATORP in der Industriestadt Jubail, Saudi-Arabien, bekannt, mit einer angegebenen Jahreskapazität von etwa 8,8 Millionen Kubikmetern. Der Umfang und der Integrationsfokus deuten auf eine wachsende Nachfrage nach MBBR in komplexen industriellen Recycling- und Wiederverwendungs-Fließschemata hin, nicht nur bei kommunalen Nachrüstungen. Langfristige Liefer- und Betriebs- und Wartungsstrukturen, die mit solchen Projekten verbunden sind, können auch die Referenzierbarkeit von Anbietern und die Angebotspositionierung in anderen petrochemischen und Raffinerieclustern beeinflussen.
- April 2025: SUSBIO lancierte SUSBIO ECOTREAT, eine verpackte MBBR-basierte Abwasserbehandlungsanlage in Indien, die auf Wohngebäude, Hotels, Krankenhäuser, Gewerbekomplexe und kleine Industriebetriebe ausgerichtet ist. Verpackte Systeme erweitern den adressierbaren Markt für kleinere dezentrale Installationen, die eine vorhersehbare Leistung mit begrenzter Betreiberbandbreite benötigen. Die Einführung signalisiert auch eine zunehmende Produktisierung von MBBR in standardisierte Module, die darauf ausgelegt sind, die Standorteinsatzzeiten zu verkürzen.


Markt für Moving-Bed-Bioreaktor Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Moving Bed Biofilm Reaktor (MBBR)-Abwasserbehandlungslösungen, einschließlich Kernreaktoren und zugehöriger Medien, die zur Reduzierung der organischen Belastung und von Nährstoffen in kommunalem und industriellem Abwasser eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen nicht-biologische Wasserbehandlungsmethoden aus (wie reine physikalische Filtration oder eigenständige chemische Dosiersysteme), wenn sie nicht Teil eines MBBR-basierten Behandlungszuges sind.
Segmentierungsübersicht
-
Nach Anwendung
- BSB/CSB-Entfernung
- Nitrifikation / Denitrifikation
- Sonstige Anwendungen (anaerobe Behandlung usw.)
-
Nach Endverbraucherbranche
- Kommunale Abwasserbehandlung
- Geflügel und Aquakultur
- Lebensmittel und Getränke
- Zellstoff und Papier
- Gesundheitsbranche
- Marine und Offshore
- Sonstige Endverbraucherbranchen (Chemie und Petrochemie, Textil und Färberei usw.)
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
-
Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung des Nachfragepools für Abwasserbehandlungsaufrüstungen und neue Kapazitäten und richtete diese dann darauf aus, wo MBBR üblicherweise spezifiziert wird (BSB/CSB-Entfernung und Nitrifikation/Denitrifikation). Wir stützten uns auf öffentliche Quellen wie die Veröffentlichungen des US-EPA-Abwasserprogramms, Eurostat-Wasserstatistiken, UN-Water-Ressourcenberichte, die Wasser- und Sanitärindikatoren der Weltbank sowie die UN-Comtrade-Datenbank für Handelssignale rund um Behandlungsanlagen.
Um die Zahlen praxistauglich zu machen, haben wir auch zugängliche Quellen wie Unternehmensgeschäftsberichte, Investorenpräsentationen, Ankündigungen zur Umwelt-Compliance und Verbandswebsites überprüft, die Wasserqualitäts- und Behandlungstrends verfolgen. Wo verfügbar, nutzten wir kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und -informationen konzentrieren, sowie Handelsdatenbanken auf Sendungsebene und Patentdatenbanken, um Technologiedynamik zu erkennen und die Präsenz von Lieferanten nach Region zu überprüfen. Diese Desk-Research-Quellen sind nur illustrativ, und viele andere Referenzen wurden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, welcher Anteil neuer und nachgerüsteter Projekte realistischerweise MBBR einführt und wie sich die Preisgestaltung mit der Anlagengröße und dem Behandlungsziel ändert. Wir sprachen mit einer ausgewogenen Mischung aus Technologieanbietern, Ingenieur- und Integrationsfirmen sowie Endnutzerbetreibern in den wichtigsten Regionen, und das Feedback wurde genutzt, um Annahmen zu validieren, widersprüchliche Desk-Signale aufzulösen und die endgültigen Marktzahlen zu verfeinern.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 43 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der kommunale und industrielle Abwasserbehandlungsausbauten, Aufrüstungsaktivitäten und Anforderungen zur Einhaltung der Nährstoffentfernung in einen adressierbaren MBBR-Einführungspool übersetzt werden. Danach werden selektive Bottom-up-Überprüfungen anhand von Stichprobenprojektwerten, typischer Medienbeladung pro Kapazitätserweiterung und einer begrenzten Zusammenfassung der Lieferantenumsatzexposition durchgeführt, was hilft, Gesamtwerte anzupassen, wo Desk-Signale überdehnt erscheinen.
Wichtige Eingaben, die das Modell beeinflussen, umfassen die Aufteilung der Projekte nach Behandlungsziel (BSB/CSB-Entfernung gegenüber Nitrifikation und Denitrifikation), den Anteil von Nachrüstungs- gegenüber Neubauarbeiten, den Anlagengrößenmix, regionsspezifische Verschärfungen der Abwassereinleitungsvorschriften und beobachtete Preisentwicklungen für Medien und Reaktorsysteme. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch Expertenmeinungen zu Investitionszyklen, kommunaler Ausschreibungsdynamik und industriellen Compliance-Ausgaben, und die Ergebnisse werden geglättet, um unrealistische Sprünge zu vermeiden. Wo Bottom-up-Belege dünn sind, werden Lücken durch konservative Proxy-Bereiche behandelt, die an regionale Abwasserinvestitionsindikatoren gebunden sind, und dann mit dem Nachfragepool abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden anhand unabhängiger Signale wie der Richtung der Abwasserbehandlungsausgaben, Handelsbewegungen für relevante Ausrüstungen und Projektpipeline-Kommentaren aus Interviews überprüft. Wenn ein Länder- oder Endnutzermuster auffällig erscheint, überprüfen wir Annahmen, überarbeiten Umrechnungsschritte und kontaktieren ausgewählte Teilnehmer erneut, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analytikerprüfung, damit Ausreißer, Währungszeiteffekte und Mixverschiebungen erklärt und bei Bedarf korrigiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen oder starke Verschiebungen in der kommunalen Ausschreibungsaktivität. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die endgültigen Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße des Moving Bed Bioreaktors (MBBR) von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für MBBR können stark variieren, selbst wenn sie scheinbar dasselbe Thema behandeln. Die Unterschiede entstehen in der Regel durch die Rahmung des Marktes, welches Jahr als Basisjahr behandelt wird und wie Preisgestaltung und Einführung im Zeitverlauf angenommen werden.
Die Hauptlücke ergibt sich daraus, was als MBBR-Umsatz gegenüber breiteren Abwasserausrüstungsbündeln gezählt wird und wie schnell der Einführungsanteil bei Nachrüstungen im Vergleich zu Neubauten angenommen wird zu steigen. Einige Schätzungen scheinen eine aggressivere Preissteigerung anzuwenden oder benachbarte biologische Prozesse als Teil desselben Bereichs zu behandeln, während andere einen langsameren Investitionszyklus verwenden, der den kurzfristigen Wert komprimiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,99 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 4,49 Milliarden USD (2025) | Verwendet eine breitere Anwendungskartierung, die mehr Wert aus Abwasserbehandlungssystemen in die MBBR-Position bündeln kann, und wendet möglicherweise eine schnellere kurzfristige Einführungsannahme für kommunale Aufrüstungen an. |
| Branchenverleger B | 5,77 Milliarden USD (2025) | Schließt wahrscheinlich eine breitere Palette von Reaktortypen und unterstützenden Ausrüstungen in den gezählten Wert ein und zeigt auch ein viel niedrigeres Wachstumsprofil, was auf eine andere Behandlung von Preisgestaltung und Ersatzzyklen hindeutet. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfang und Preislogik erklärt, nicht durch eine Meinungsverschiedenheit darüber, dass die MBBR-Einführung zunimmt. Die Hauptlücke ergibt sich daraus, was innerhalb des MBBR-Systemwerts gezählt wird, wobei Mordor Intelligence Umsätze im Einklang mit definierten MBBR-Anwendungen (wie BSB/CSB-Entfernung und Nitrifikation/Denitrifikation) zählt und dann Einführungs- und Durchschnittspreisänderungen durch wiederholte Überprüfungen mit Projekt- und Betreibereingaben validiert. Indem jeder Schritt auf Nachfrageindikatoren und vernünftige Annahmen zurückführbar bleibt, ist die Schätzung leichter reproduzierbar und aktualisierbar, wenn neue Signale erscheinen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Moving Bed Bioreaktoren?
Die Marktgröße des Moving Bed Bioreaktors beträgt 2026 4,62 Milliarden USD und wird voraussichtlich mit einer CAGR von 15,78 % wachsen und bis 2031 9,61 Milliarden USD erreichen.
Welche Anwendung hat den größten Umsatzanteil?
Die BSB/CSB-Entfernung führt mit 73,44 % des Umsatzes im Jahr 2025 und behält bis 2031 ihre Dynamik.
Welches Endverbrauchersegment wächst am schnellsten?
Geflügel- und Aquakulturinstallationen werden für den Zeitraum 2026–2031 mit einer CAGR von 15,81 % prognostiziert.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Massive öffentliche Ausgaben in China und Indien, kombiniert mit industriellen Expansionen in der ASEAN-Region, treiben eine regionale CAGR von 18,04 % an.
Seite zuletzt aktualisiert am:



