
Marktgröße und Marktanteil für motorradbasierte fortschrittliche Fahrerassistenzsysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 325.82 Millionen US-Dollar |
| Marktgröße (2031) | 585.83 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.45 % |
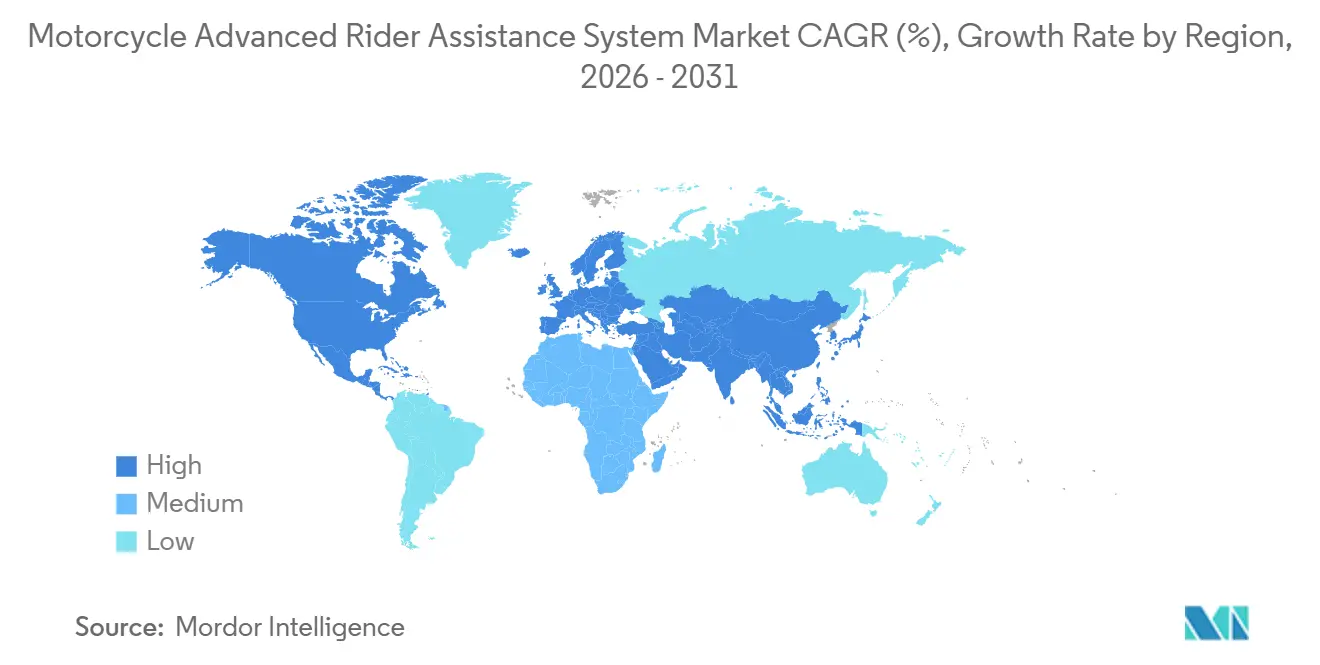
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
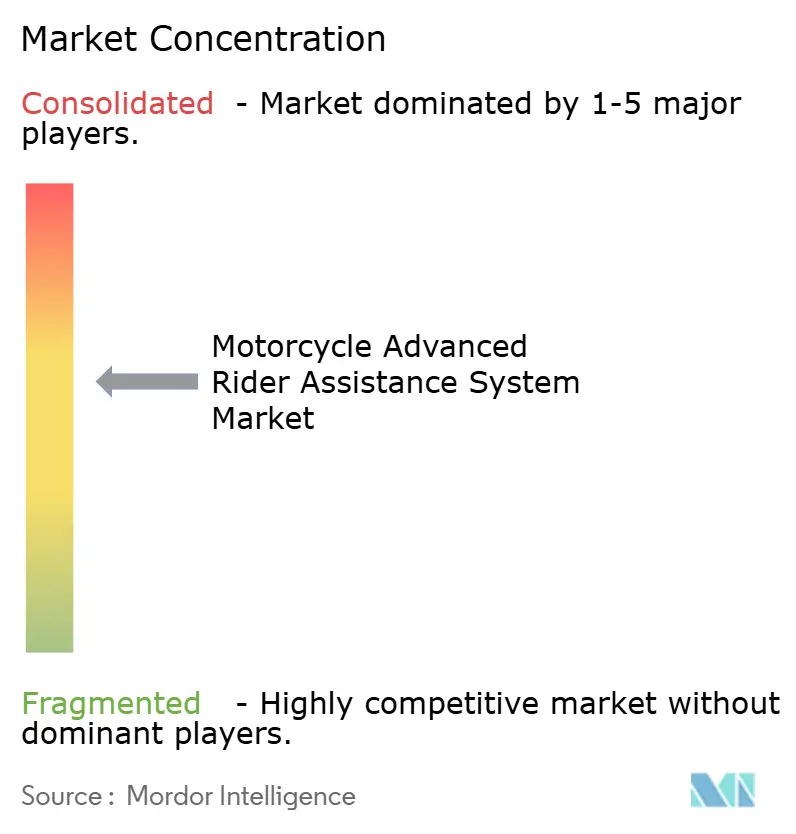
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für motorradbasierte fortschrittliche Fahrerassistenzsysteme von Mordor Intelligence
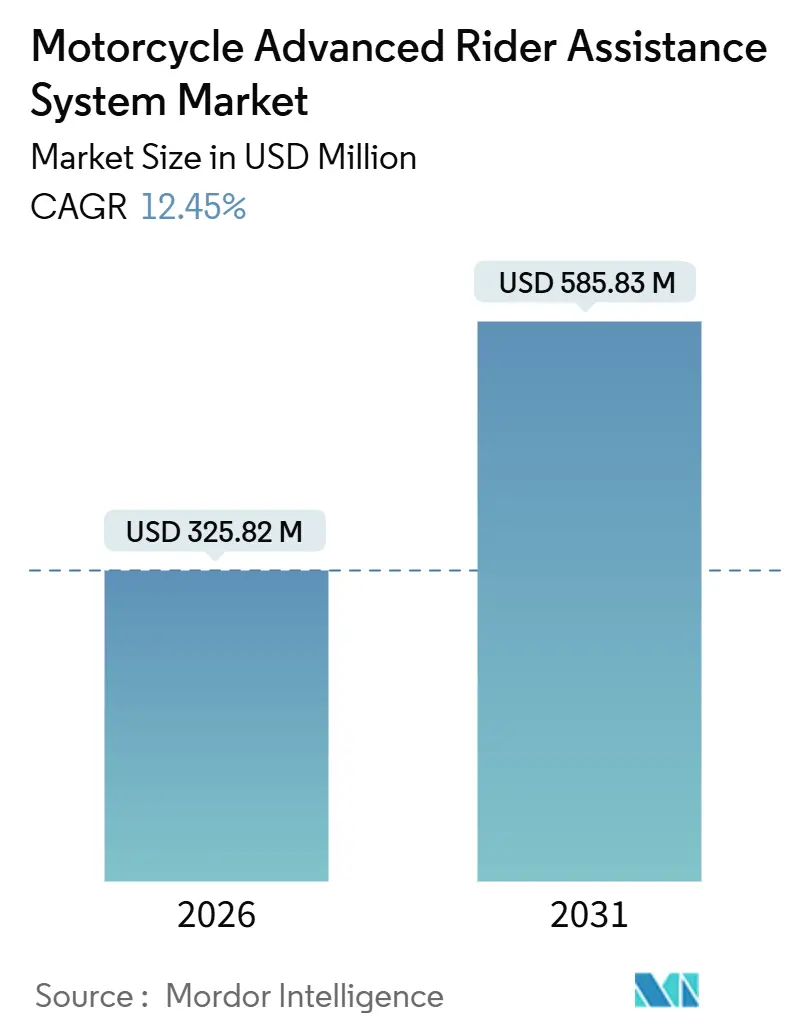
Die Marktgröße für motorradbasierte fortschrittliche Fahrerassistenzsysteme beläuft sich im Jahr 2026 auf 325,82 Millionen USD und wird voraussichtlich bis 2031 auf 585,83 Millionen USD anwachsen, was einer beeindruckenden CAGR von 12,45 % während des Prognosezeitraums entspricht. Das Wachstum wird durch drei konvergierende Kräfte angetrieben: regulatorische Vorgaben, die Kollisionsminderungsfunktionen auf Plattformen mit mittlerem Hubraum vorschreiben, rasch sinkende Sensorkosten, die sich der automobilen Parität annähern, sowie Plattform-Sharing-Programme der Erstausrüster (OEM), die die Radar- und LiDAR-Integration über mehrere Modellreihen hinweg amortisieren. Tier-1-Zulieferer liefern heute 210-Meter-Frontradarmodule zu Preispunkten, die für Motorräder über 500 ccm tragfähig sind, und ermöglichen es Mainstream-Touren- und Abenteuermodellen, adaptiven Tempomat, Vorwärtskollisionswarnungen und Notbremsassistenz einzuführen. Indiens Entwurf G.S.R. 415(E) schreibt Antiblockiersysteme (ABS) für L2-Motorräder vor und legt damit eine Sensor- und elektronische Steuerungsgrundlage, die den Rollout fortschrittlicher Fahrerassistenzsysteme beschleunigt[1]. Gleichzeitig schreibt Europas Euro-7-Rahmen Bordüberwachung und Manipulationsschutzmaßnahmen vor, was indirekt die Nachfrage nach elektronischen Steuergeräten (ECUs) ankurbelt, die mehrere Fahrerassistenzalgorithmen ausführen können.
Wichtigste Erkenntnisse des Berichts
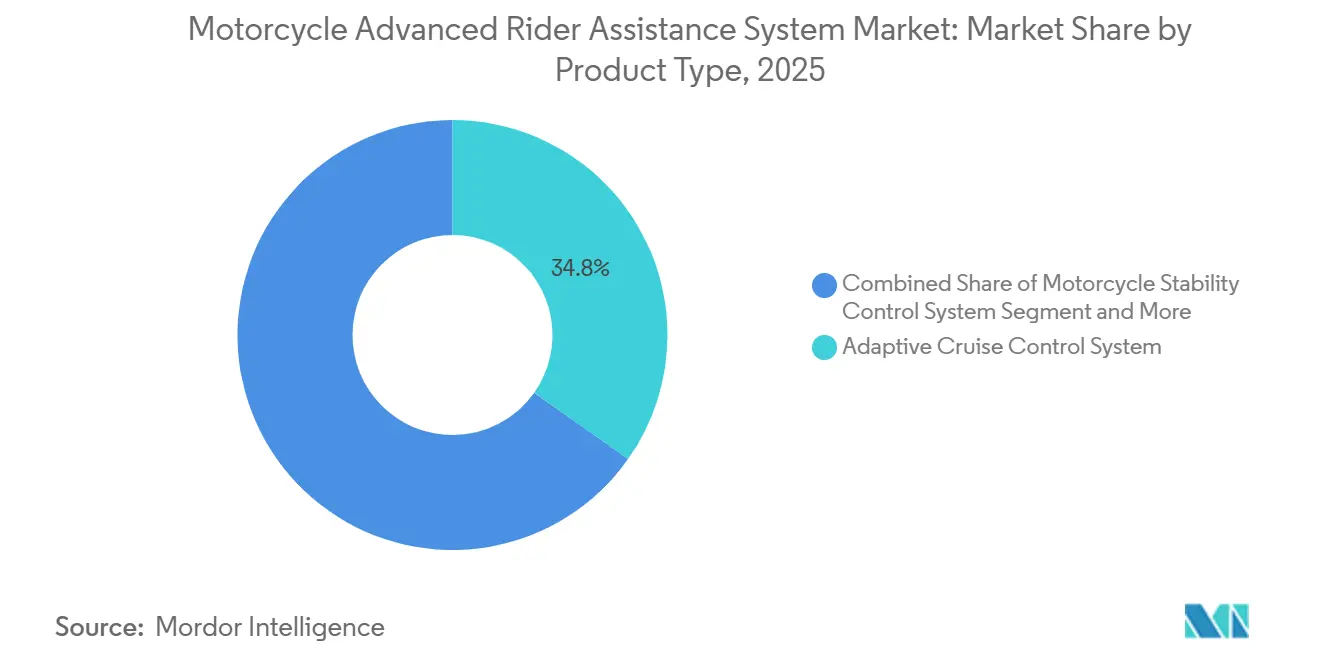
- Nach Produkttyp entfielen adaptive Geschwindigkeitsregelungssysteme im Jahr 2025 auf 34,79 % des Marktanteils für motorradbasierte fortschrittliche Fahrerassistenzsysteme, während Vorwärtskollisionswarnsysteme bis 2031 voraussichtlich mit einer CAGR von 15,04 % wachsen werden.
- Nach Sensor erfasste Radar im Jahr 2025 einen Marktanteil von 32,74 % für motorradbasierte fortschrittliche Fahrerassistenzsysteme; LiDAR wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 18,42 % wachsen.
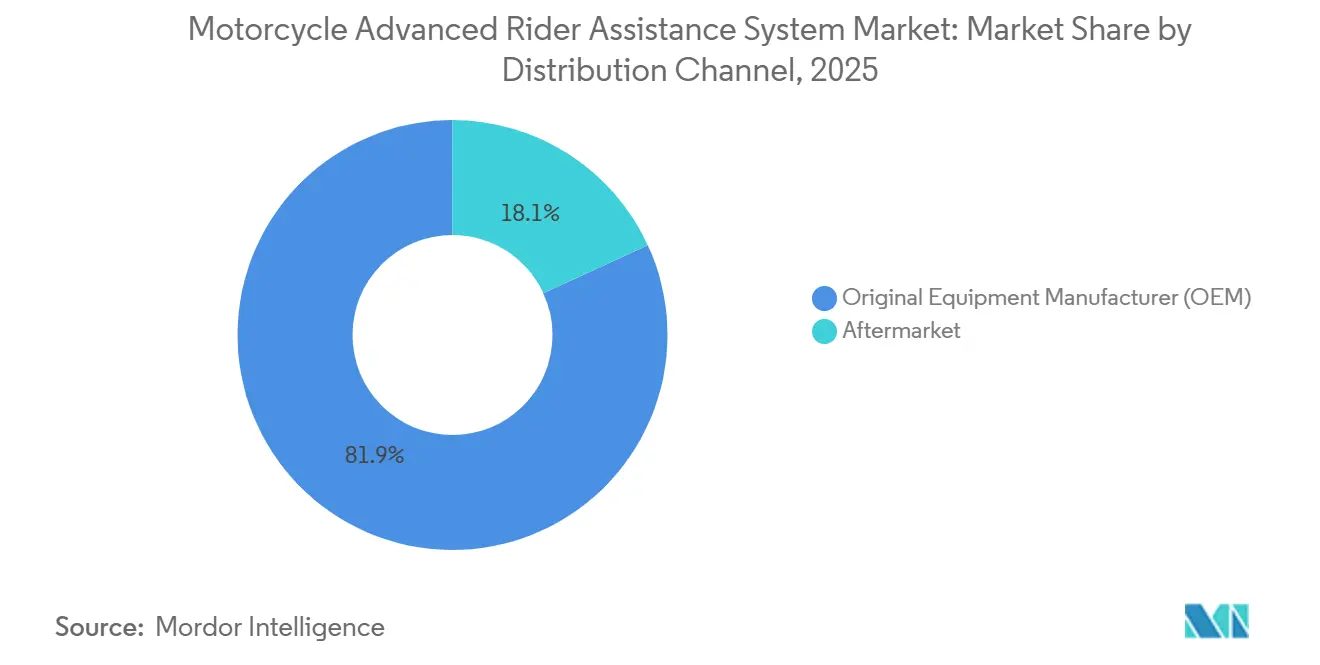
- Nach Vertriebskanal entfielen OEM-Verkäufe im Jahr 2025 auf 81,86 % des Marktanteils für motorradbasierte fortschrittliche Fahrerassistenzsysteme, während Aftermarket-Nachrüstungen bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen werden.
- Nach Komponente entfielen elektronische Steuergeräte im Jahr 2025 auf 38,88 % des Marktanteils für motorradbasierte fortschrittliche Fahrerassistenzsysteme, während Gangassistenten bis 2031 mit einer CAGR von 14,07 % wachsen werden.
- Nach Geografie führte Europa im Jahr 2025 mit einem Marktanteil von 31,72 % für motorradbasierte fortschrittliche Fahrerassistenzsysteme, und für den asiatisch-pazifischen Raum wird die schnellste CAGR von 13,15 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Sinkende LiDAR-Sensorpreise | +2.8% | Global, mit früher Einführung in europäischen und asiatisch-pazifischen Premiumsegmenten | Mittelfristig (2–4 Jahre) |
| ARAS-Suiten | +2.5% | Europa, asiatisch-pazifischer Raum (Indien, China, ASEAN), Nordamerika | Mittelfristig (2–4 Jahre) |
| Premium-Touren- und Abenteuerräder | +2.2% | ASEAN (Thailand, Vietnam, Indonesien, Philippinen), Ausstrahlungseffekte auf Indien | Langfristig (≥ 4 Jahre) |
| Motorrad-Sicherheitsvorschriften | +2.0% | Europa (Euro 7), Indien (BS6/Entwurf BS7 ABS-Vorschriften), ASEAN (Harmonisierung) | Kurzfristig (≤ 2 Jahre) |
| V2X-fähige OTA-Updates | +1.5% | Global, mit Pilotprojekten in Europa, Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Telematikrabatte | +1.2% | Europa (Griechenland, Italien), Nordamerika, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Rückgang der LiDAR-Sensorpreise für Motorräder
LiDAR-Module in Automobilqualität kosten deutlich weniger als noch im Jahr 2015, sodass Zulieferer Festkörpereinheiten, die speziell für Zweiräder entwickelt wurden, zu Preisen anbieten können, die mit denen von 77-GHz-Radar konkurrieren. Die neueste Generation des Bosch-Frontradars erreicht eine Erkennungsreichweite von 210 Metern, was einer Erweiterung um 50 Meter gegenüber dem Vorgängermodell entspricht und die Reaktionszeit in Tourenszenarien verbessert. Der chinesische Harmonisierungsstandard T/CECC 028-2024 definiert sechs ARAS-Fähigkeitsstufen und veranlasst lokale OEMs, modulare Sensoren zu beschaffen, die sich nahtlos in plattformübergreifende Architekturen einfügen. Da Premium-Touren- und Abenteuerräder über 500 ccm diese Sensoren übernehmen, senken Skaleneffekte die Kosten weiter und beschleunigen die Einführung in niedrigeren Preissegmenten. Die Entwicklung bestätigt einen strukturellen Kostenvorteilspfad, der ein zweistelliges Wachstum für den Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme aufrechterhalten wird.
OEM-Plattform-Sharing zur Einbettung von ARAS-Suiten in großem Maßstab
Große Motorradhersteller setzen standardisierte Rahmen, Motoren und elektronische Systeme über mehrere Modelle hinweg ein, wodurch sich Fahrerassistenz-Hardware auf gesamte Modellreihen ausbreiten kann. Ein Vorzeigebeispiel integriert adaptiven Tempomat, Gruppenfahrtassistent, Fahrtstreckenassistent und Notbremsassistent innerhalb derselben Steuergeräte- und Kabelbaum-Architektur, was Stückkosten, Entwicklungszeit und Zertifizierungsgebühren senkt. Yamaha Motors Advanced Motorcycle Stabilisation Assist System (AMSAS) veranschaulicht die herstellerinterne Vertikalisierung: Eine 6-Achsen-Inertialmesseinheit (IMU) und zwei Aktuatoren ermöglichen Gleichgewichtskontrolle bei niedriger Geschwindigkeit und lassen sich nahtlos in bestehende YZF-R25-Rahmen integrieren, ohne Fahrwerksänderungen zu erfordern. Zulieferer-OEM-Kooperationen, die auf automobilen ISO-26262-Toolchains aufbauen, verkürzen die funktionale Sicherheitsvalidierung und ermöglichen eine schnelle Skalierung über mittlere Hubraumkategorien hinweg, die in der Region Asien-Pazifik die Verkaufsvolumina dominieren. Diese integrierten elektronischen Systeme unterstützen zudem die Entwicklung des vernetzten Motorrads-Ökosystems. Die Plattformteilung sichert dadurch eine anhaltende Nachfrage nach ARAS-Modulen während des gesamten Prognosezeitraums.
Steigende Nachfrage nach Premium-Touren- und Abenteuerrädern in ASEAN
Elektrifizierungsziele in Thailand, Vietnam und den Philippinen stimulieren Premium-Motorradkäufe bei Verbrauchern, die Sicherheit und Konnektivität über den Preis stellen. Elektrische Antriebsstränge arbeiten typischerweise mit 48-V-Architekturen und lassen ausreichend Spielraum für kontinuierliches Radarscanning, Bildverarbeitung und V2X-Kommunikation. Die regionalen Verkäufe großer Touren- und Abenteuermodelle stiegen Anfang 2025 stark an, da Fahrer Spurwechselassistenz, Totwinkelwarnungen und adaptiven Tempomat suchten, um überfüllte Stadtkorridore und ausgedehnte Autobahnfahrten zu bewältigen. Lokale Behörden fördern die Technologieakzeptanz durch bevorzugte Zulassungsgebühren und Flottenelektrifizierungssubventionen und erweitern damit den adressierbaren Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme. Da ASEAN-Fahrer jährlich Tausende von Kilometern für Freizeit und Handel zurücklegen, steigt die Nachfrage nach Technologien zur Ermüdungsreduzierung und Kollisionsvermeidung rapide an.
Strengere Euro-7- und Bharat-Stage-7-Motorrad-Sicherheitsvorschriften
Europas Euro-7-Verordnung, die ab 2025 schrittweise eingeführt wird, verpflichtet zur Bordüberwachung, Fahrerwarnungen und Manipulationsschutzfunktionen und veranlasst OEMs, ECUs zu integrieren, die mehrere Fahrerassistenzaufgaben übernehmen können. Indiens Entwurf G.S.R. 415(E) schlägt obligatorisches ABS für alle L2-Motorräder vor, eine entscheidende Voraussetzung für Vorwärtskollisionswarnung und Notbremsassistenz. Die Konvergenz hin zur UN-Regelung 171 über direkte Steuerung fortschrittlicher Sicherheitssysteme (DCAS) gewährleistet standardisierte globale Testprotokolle, verkürzt die Homologationszeiten und senkt die Compliance-Kosten. Die Zertifizierung der funktionalen Sicherheit gemäß ISO 26262 ist zur Grundlage geworden und institutionalisiert elektronische Fahrerassistenz weiter in den Wertschöpfungsketten. Insgesamt verankern diese Vorschriften ARAS-Funktionen als Standardausstattung und erhöhen sofort die Durchdringungsraten im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Sensorfusionslatenz | -1.8% | Global, insbesondere in Hochleistungs- und Sport-Tourensegmenten | Mittelfristig (2–4 Jahre) |
| Begrenzter elektrischer Spielraum bei 12-V-Systemen | -1.5% | Asiatisch-pazifischer Raum (Indien, China, ASEAN), Südamerika, Afrika | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken der Verbraucher | -0.8% | Europa (DSGVO), Nordamerika, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unklarheit bei Nachrüstkits | -0.6% | Europa, Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Sensorfusionslatenz bei Schräglagewinkeln
Bei starker Kurvenfahrt können Motorräder Schräglagenwinkel von über 45 Grad erreichen, wodurch die Radar- und Kamerasichtfelder von der Fahrbahn abweichen. Begutachtete Forschungsarbeiten zeigen falsch-positive Spitzen und längere Objektklassifizierungslatenz, wenn sich Roll-, Nick- und Gierwinkel schnell ändern, was konservative Warnschwellen erzwingt, die das Fahrervertrauen mindern. ISO 26262 fordert eine End-to-End-Latenz von unter 200 Millisekunden, doch viele Multisensor-Stacks haben Schwierigkeiten, diesen Standard bei aggressivem Sportfahren einzuhalten. Boschs Notbremsassistenz verbessert die Vermeidung von Auffahrunfällen, wirft jedoch Bedenken hinsichtlich der Fahrerstabilität auf, wenn automatisches Bremsen bei aktivem Schräglagenwinkel ausgelöst wird. Die Lösung dieser physikalisch bedingten Herausforderungen erfordert adaptive Algorithmen, die IMU-Daten mit prädiktiver Trajektorienmodellierung verbinden – eine F&E-Priorität, die voraussichtlich mehrere Produktzyklen in Anspruch nehmen wird.
Begrenzter elektrischer Spielraum bei 12-V-Systemen auf Pendlermotorrädern
Die meisten Pendlermotorräder mit 100 ccm bis 150 ccm sind auf 12-V-Systeme mit Leistungsbudgets unter 300 W angewiesen und lassen wenig Spielraum für kontinuierliche Radar- (20–40 W), Kamera- (30–50 W) und V2X-Lasten (10–20 W). Die Aufrüstung auf 48-V-Architekturen fügt 150–200 USD für Batterien und Wandler hinzu, was die Stücklistenziele für preissensible Segmente übersteigt. Neue E-Kupplungs-ECUs fügen weitere 15–20 W hinzu und verschärfen das Leistungsdefizit. OEMs müssen entweder die Elektronik neu gestalten oder auf ultraenergiearme Sensoren warten, was die Einführung in den volumenstärksten Marktsegmenten verlangsamt und die Gesamtexpansion des Markts für motorradbasierte fortschrittliche Fahrerassistenzsysteme hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kollisionsminderung treibt die kurzfristige Einführung voranAdaptive Geschwindigkeitsregelungssysteme, die im Jahr 2025 einen Marktanteil von 34,79 % im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme hielten, bleiben dominant, da Tourenfahrer den automatischen Abstandshalter im gemischten Verkehr schätzen. Vorwärtskollisionswarnsysteme werden voraussichtlich von 2026 bis 2031 jährlich mit 15,04 % wachsen, dem schnellsten Tempo innerhalb der Produktkategorien. Ihr Aufstieg steht im Einklang mit den Euro-7-Überwachungsvorschriften und den indischen ABS-Entwurfsregeln, die OEMs dazu veranlassen, Frontradarmodule in Verbindung mit prädiktiven Bremsalgorithmen einzubetten. Motorrad-Stabilitätskontrollsysteme, die neigungsbewusstes Bremsen und Traktionsmanagement integrieren, expandieren, da die Sensorkosten sinken und Sport-Tourenkunden kurvengerechtes Bremsen fordern. Totwinkelerfassung, bisher ein Exklusivmerkmal von Personenkraftwagen, ist nun auf hochausgestatteten Abenteuerrädern verfügbar, die Heckradar zur Kennzeichnung überholender Fahrzeuge verwenden.
Nischenfunktionen wie Gruppenfahrtassistenz und Fahrstandsassistenz richten sich an organisierte Tourengemeinschaften und veranschaulichen, obwohl heute noch klein, die Verlagerung des Ökosystems von reiner Sicherheit hin zu Komfort- und sozialen Fahrfunktionen. Das Produktportfolio zeichnet eine zweigleisige Entwicklung. Kollisionsminderungsfähigkeiten werden zur Grundlage für die Einhaltung regulatorischer Anforderungen und Versicherungsanreize und gewährleisten eine breite Durchdringung bei Motorrädern mit mittlerem und hohem Hubraum. Komfortorientierte Funktionen differenzieren Premiummodelle und ermöglichen es OEMs, Ausstattungsniveaus zu staffeln und abonnementbasierte Funktionsfreischaltungen über OTA-Updates zu verkaufen. Die Wettbewerbspositionierung hängt daher von einem ausgewogenen Angebot ab, das Regulierungsbehörden, Fahrer und Ambitionen auf wiederkehrende Einnahmen im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme befriedigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sensor:
LiDAR gewinnt, da Automobilvolumina die Kostenkurven antreibenRadarmodule hielten im Jahr 2025 einen Marktanteil von 32,74 % im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme aufgrund ihrer bewährten Allwetterleistung und relativ niedrigen Kosten. Dennoch wird der LiDAR-Umsatz voraussichtlich mit einer CAGR von 18,42 % steigen, da Festkörperdesigns unter 200 USD fallen und Motorrädern 3-D-Punktwolken bieten, die die Genauigkeit bei Spurwechseln und der Schätzung von Heckkollisionen verbessern. Bildsensoren sind nach wie vor durch begrenzte Montagemöglichkeiten und die Anfälligkeit gegenüber Blendung, Regen und Vibrationen eingeschränkt, obwohl maschinenlerngestützte Entrauschung nun mehr Frames für den algorithmischen Einsatz nutzbar macht. Ultraschallsensoren, die bei Entfernungen von weniger als 5 Metern nützlich sind, bleiben auf Einparkhilfe-Zusatzfunktionen beschränkt. Infrarot-Nachtsicht bleibt eine Luxusoption für eine kleine Teilmenge von Langstrecken-Tourenrädern.
Die technologische Konvergenz lenkt den Sektor auf radarzentrierte Arrays, ergänzt durch LiDAR für hochauflösendes Mapping und Kameras für die visuelle Klassifizierung. Normungsgremien fördern harmonisierte Sensorsuiten, reduzieren maßgeschneiderte Entwicklung und sichern die Resilienz der Mehrlieferantenversorgung. Anhaltende Automobilvolumina senken die Kosten weiter und gewährleisten eine Sensordiversifizierung ohne Gefährdung der Gewinnmargen im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme.
Nach Vertriebskanal:
Aftermarket gewinnt, da die Klarheit bei Nachrüstungen zunimmtOEMs beherrschten im Jahr 2025 einen Marktanteil von 81,86 % im Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme, da die Integration auf der grünen Wiese die Typgenehmigungshürden, die Validierung der funktionalen Sicherheit und die CAN-Bus-Nachrichtenanforderungen besser erfüllt. Dennoch werden Aftermarket-Lösungen bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen, angetrieben von Startups, die Kleberadar-Pods und Kamerakits anbieten, die mit Smartphone-Dashboards verbunden werden. Regulierungsbehörden entwerfen nun Prüfhandbücher, die Verdrahtungs-, Montage- und Diagnosefehlercode-Anforderungen umreißen und die Hürden für Drittanbieter-Installateure senken.
Fahrer älterer oder niedrig ausgestatteter Motorräder, insbesondere in aufstrebenden asiatischen Megastädten, schätzen nachrüstbare Totwinkel-, Vorwärtskollisions- und Spurwechselwarnfunktionen, die die tägliche Pendlersicherheit erhöhen, ohne neue Fahrzeugausgaben zu erfordern. Im Laufe der Zeit wird ein Ökosystem aus zertifizierten Installateuren, Telematikversicherern und Ride-Share-Betreibern die Aftermarket-Reichweite erweitern. Die OEM-Dominanz wird jedoch in Premium-Touren- und Abenteuersegmenten bestehen bleiben, wo ARAS-Funktionen werkseitig eingebaut, softwareaktiviert und mit erweiterten Garantien gebündelt werden. Das Zusammenspiel zwischen werkseitig installierten Systemen und Aftermarket-Kits unterstützt die weitere Expansion des Markts für motorradbasierte fortschrittliche Fahrerassistenzsysteme.
Nach Komponente:
Gangassistenten steigen, da E-Kupplungs-ECUs Automatisierung ermöglichenElektronische Steuergeräte entfielen im Jahr 2025 auf 38,88 % des Marktanteils für motorradbasierte fortschrittliche Fahrerassistenzsysteme und dienen als Fusionszentrale für Sensoreingaben und Aktuatorbefehle. Ihr Anteil nimmt allmählich ab, da ECUs von hochmargigen eigenständigen Boxen zu kommoditisierten Netzwerkknoten übergehen, die Over-the-Air-Updates für Funktionsfreischaltungen nutzen. Gangassistenten, angetrieben durch das Aufkommen elektronischer Kupplungen, werden mit einer CAGR von 14,07 % zunehmen; die automatisierte Kupplungsbetätigung integriert sich nahtlos in Stop-and-Go-adaptiven Tempomat und Anfahrhilfe am Berg und reduziert die Fahrerermüdung im stockenden Verkehr. Sensormodule sinken im absoluten Preis, behalten jedoch einen gesunden Wertbeitrag bei, angetrieben durch steigende Volumina und Multisensor-Arrays bei Hochendmodellen.
Zusatzkomponenten, Aktuatoren, Kabelbäume und Energieverwaltungseinheiten müssen sich hin zu ultraenergiearmen Designs entwickeln, um in 12-V-Pendlermotorräder zu passen, was F&E-Investitionen in die Miniaturisierung verstärkt. Mit zunehmender Automatisierung ordnet sich die Komponentenhierarchie neu: Software-definierte ECUs werden zum Abonnement-Gateway. Gleichzeitig übersetzen Gangassistenten Algorithmen in spürbare Fahrervorteile wie sanftere Schaltvorgänge und kupplungsfreie Langsamfahrmanöver. Diese Entwicklung festigt einen robusten Umsatzmix und trägt den breiteren Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme.
Geografische Analyse
Europäischer Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder
Europa kontrollierte im Jahr 2025 einen Anteil von 31,72 % am Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder und wird voraussichtlich bis 2031 mit einer Rate von 9,78 % wachsen. Die strengen Euro-7-Vorschriften des Kontinents verpflichten zur Bordüberwachung und Datenspeicherung, was OEMs dazu veranlasst, Mehrfachsensor-Steuergeräte und fortschrittliche Diagnosesysteme zu integrieren[2]. Premiummarken mit Hauptsitz in Deutschland, Italien und Österreich statten Touren- und Abenteuermodelle serienmäßig mit adaptiver Geschwindigkeitsregelung, Totwinkelüberwachung und Notbremsassistenz aus und gewährleisten so die Einhaltung gesetzlicher Vorschriften bei gleichzeitiger Erfüllung der Verbrauchererwartungen. Datenschutzrichtlinien im Rahmen der europäischen DSGVO fördern Softwarefunktionen wie lokale Videospeicherung, Einwilligungsbildschirme und automatische Anonymisierung, was zwar Kosten verursacht, aber auch das Vertrauen der Nutzer stärkt. Versicherungsgesellschaften beschleunigen die Verbreitung durch zweistellige Prämienrabatte für mit fortschrittlichen Fahrerassistenzsystemen ausgestattete Motorräder und verstärken so einen positiven Kreislauf aus Sicherheits- und wirtschaftlichen Anreizen.
Asiatisch-pazifischer Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 13,15 % bis 2031 wachsen – dem weltweit schnellsten Wachstum. Indiens bevorstehende ABS-Anforderung für L2-Motorräder, Chinas sechsstufige Intelligenzklassifizierung und die ausgeweiteten Elektrifizierungsziele in Südostasien schaffen gemeinsam ideale Bedingungen für die Verbreitung von Fahrerassistenzsystemen. Lokale Hersteller skalieren Sensorpakete in Pendler- und Sportmodelle und nutzen die regional niedrigen Arbeits- und Fertigungskosten, um Sensoreinheitsschwellenwerte von unter 150 USD zu erreichen. Japanische OEMs integrieren nun Traktionskontrolle und neigungsabhängige Bremssysteme in Modelle mittlerer Hubraumklasse, während chinesische Automobilmarken, die in den Hochleistungsmotorradbereich vordringen, digitale Cockpits und ADAS-Systeme auf Fahrzeugniveau übertragen. Mit der Verbesserung der Ladeinfrastruktur für Elektrofahrräder erschließen 48-V-Architekturen ausreichend elektrischen Spielraum, um die Integration von Radar und LiDAR auf Mainstream-Plattformen zu ermöglichen.
Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder in Nord- und Südamerika, dem Nahen Osten und Afrika sowie Russland
Nordamerika wächst mit 8,88 % aufgrund einer fest verwurzelten Motorradtourenkultur und versicherungstechnischer Telematikanreize, die die Prämien für Fahrer mit fortschrittlichen Fahrerassistenzsystemen um bis zur Hälfte senken. Regulierungsbehörden in den USA übernehmen UN-DCAS-Protokolle zur Harmonisierung von Tests und vereinfachen so die OEM-Typgenehmigung für transatlantische Modelle. Westasien verzeichnet einen Anstieg von 11,61 % aufgrund wohlhabender Verbraucher in den Golfstaaten, die Premium-Tourenmaschinen mit Spurwechsel- und Totwinkelwarnsystemen für lange Autobahnstrecken bevorzugen. Südamerika, Afrika und Russland hinken hinterher, wobei die Durchdringung im Premiumsegment begrenzt bleibt und die Typgenehmigungswege für Nachrüstsätze noch in der Entwicklung sind. Dennoch deuten steigende verfügbare Einkommen und erste Pilotprojekte für Sicherheitsfunktionen auf eine latente Nachfrage hin, die sich beschleunigen könnte, sobald Finanzierungs- und Regulierungsklarheit entsteht.
Regulatorisches Umfeld
Der Einsatz von ARAS bei Motorrädern wird durch die Typgenehmigung der L-Kategorie und die UNECE-Harmonisierung geprägt, wobei die Verordnung (EU) Nr. 168/2013 die EU-Anforderungen für Motorräder und die damit verbundenen Marktüberwachungskontrollen verankert. Im Kontext dieses Berichts wird Euro 7 ab 2025 stufenweise eingeführt und erhöht die Erwartungen an die Bordüberwachung und Manipulationsschutz, was OEMs zu Steuergeräten und Diagnosesystemen drängt, die auch Fahrassistenzalgorithmen unterstützen können.
Weltweit haben die UNECE-WP.29-Arbeitsgruppen Bestimmungen zu elektronisch gesteuerten Bremssystemen und fortschrittlichen Steuerfunktionen für Zweiräder vorangetrieben, einschließlich der GRVA-Arbeit zur Bewertung von Aktualisierungen der UN-Regelung Nr. 78 (Bremsen von Fahrzeugen der Kategorie L) für komplexe elektronische Steuerungssysteme und automatisch angeforderte Bremskonzepte. Parallel dazu wurden die UNECE-Cybersicherheitsmanagementanforderungen gemäß der UN-Regelung Nr. 155 auf Fahrzeuge der L-Kategorie ausgeweitet, wodurch zusätzliche Compliance-Pflichten in Bezug auf sichere Software und Update-Governance für vernetzte ARAS-Plattformen entstehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Sensorik- und Rechenkomponenten (77/79-GHz-Radar, Kameras, IMUs, Steuergeräte und eingebettete Software), die von Tier-1-Zulieferern wie Robert Bosch GmbH, Continental und NOVELIC bereitgestellt werden, während OEMs (darunter KTM, BMW Motorrad, Ducati und Hero MotoCorp) die fahrzeugseitige Integration, Kalibrierung und Homologation übernehmen. Funktionale Sicherheit und Prozesskonformität beeinflussen vorgelagerte Designentscheidungen, wobei ISO 26262-12:2018 und ISO/TR 5340:2023 motorradspezifische Sicherheitsintegritätsarbeiten unterstützen und China sich über GB/T 34590.12-2022 angleicht, was Zulieferern hilft, wiederverwendbare Hardware-Software-Blöcke über Regionen hinweg zu produktisieren.
Im Mittelstrom der Wertschöpfungskette konzentrieren sich Integrationsengpässe auf die Motorradverpackung, die Verkabelungskomplexität und enge Leistungsbudgets, wodurch die Bedeutung von Plattform-Sharing-Architekturen und konsolidierten Steuergeräten als Fusionszentrum zunimmt. Bei vollständig integrierten ARAS bleibt der OEM-Vertrieb aufgrund der Anforderungen an Typgenehmigung, Diagnose und CAN-Integration dominant, während sich die Aftermarket-Aktivität um kamerabasierte und radarbasierte Nachrüstsätze entwickelt, unterstützt von Installateursnetzwerken und klareren Inspektionspraktiken. Strategische Zusammenarbeit zwischen Zulieferern und OEMs zeigt sich in Programmen wie der Absichtserklärung von Valeo und Hero MotoCorp zur gemeinsamen Entwicklung von Zweirad-ARAS, was einen Wandel hin zu lokalisierter Entwicklung und skalierbarer Beschaffung für Hochvolumenmärkte widerspiegelt.
Wettbewerbslandschaft
Der Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme weist eine moderate Konzentration auf: Bosch und Continental führen, doch die Dynamik neuer Marktteilnehmer deutet auf eine künftige Verwässerung hin. Bosch setzt ISO-26262-konforme ARAS-Suiten ein, die ursprünglich für Automobile entwickelt wurden, und nutzt standardisierte Radar-Hardware über Personenkraftwagen- und Motorradlinien hinweg, um Skaleneffekte zu maximieren. Continental hingegen zielt auf schnell wachsende asiatische Märkte ab und nutzt die lokale Produktion, um wettbewerbsfähige Preispunkte zu erzielen, die für Motorräder mit mittlerem Hubraum geeignet sind.
Das auf Bildverarbeitung ausgerichtete Startup Roadio bietet kamerabasierte Nachrüstkits an, die Vorwärtskollisions- und Spurabweichungswarnungen über Smartphone-Dashboards liefern, proprietäre CAN-Bus-Schnittstellen umgehen und technikaffine Fahrer ansprechen, die ältere Motorräder aufrüsten. Yamaha Motors integrierte Innovationsstrategie unter seiner Vision „Jin-Ki Kanno x Jin-Ki Anzen” nutzt Robotik, künstliche Intelligenz und Sensorexpertise, um proprietäre Fahrerassistenzfunktionen zu entwickeln. Der AMSAS-Prototyp des Unternehmens stabilisiert Motorräder im Schritttempo mit koordinierten Antriebs- und Lenkaktuatoren – ein Differenzierungsmerkmal, das von traditionellen Tier-1-Zulieferern nicht erreicht wird[3].
Automobil-Großzulieferer ZF, Denso und Autoliv signalisieren ihren Markteintritt, indem sie umfangreiche ADAS-Portfolios für die Zweirad-Dynamik umwidmen und die Messlatte für die Vollständigkeit der Funktionen anheben. Die Normungsharmonisierung über die UN-Regelung 171 begünstigt Unternehmen mit globalen Zertifizierungsfähigkeiten, während begrenzte 12-V-Leistungsbudgets einen Wettlauf um stromsparende Radar-Chips und ultraeffiziente ECUs anspornen. Die Wettbewerbsintensität wird daher voraussichtlich zunehmen und den Marktanteil schrittweise zugunsten agiler Akteure umverteilen, die Hardware-Skalierung, Software-Over-the-Air-Agilität und regionale Produktionspräsenz verbinden.
Marktführer für motorradbasierte fortschrittliche Fahrerassistenzsysteme
-
Continental AG
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
BMW Motorrad
-
Denso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder Unternehmen in diesem Bericht
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- Denso Corporation
- Mitsubishi Electric Corporation
- BMW Motorrad
- Ducati Motor Holding
- Honda Motor Co.
- Yamaha Motor Co.
- Kawasaki Heavy Industries
- KTM AG
- Triumph Motorcycles
- Harley-Davidson
- Piaggio Group (Aprilia)
- Autoliv Inc.
Lesen Sie die Analyse der fortschrittliches Fahrerassistenzsystem für Motorräder-Unternehmen
Marktchancen und Zukunftsaussichten
Der klarste Freiraum liegt an der Schnittstelle von regulierungsgetriebener Bremsinfrastruktur und dem Bedarf an wiederholbarer Validierung motorradspezifischer automatischer Eingriffe. Die UN-Regelung Nr. 171 (DCAS) bietet einen Weg zur technologieneutralen Genehmigung von Fahrerassistenzkonzepten über Kategorien hinweg, die auch Motorräder einschließen, und ermutigt OEMs und Zulieferer, bestehende ADAS-Module aus dem Automobilbereich in zweiradtaugliche Systeme mit geeigneter HMI und Fehlerbehandlung anzupassen. Für bremszentrierte ARAS unterstützen UNECE-Arbeitsströme zu elektronisch gesteuerten Bremssystemen und komplexen elektronischen Steuerungssystemen, kombiniert mit dem ABS-Ausbau in Märkten wie Indien (über den Entwurf G.S.R. 415(E) im Kontext dieses Berichts), die breitere Einführung von Frontalkollisionswarnung und Notbremsassistenz, die auf elektronisch betätigten Bremsen und stabilen IMU-Eingaben beruhen.
Software-definierte ARAS stellen eine weitere Chance dar, da Cybersicherheit und Update-Governance im Zuge der Ausweitung der UN-Regelung Nr. 155 auf Fahrzeuge der L-Kategorie Teil der Compliance für vernetzte Funktionen werden. Dies verschiebt die Differenzierung hin zu sicheren, OTA-fähigen Steuergeräten, Sensorfusions-Stacks und Validierungswerkzeugen, die über Modellreihen hinweg wiederverwendet werden können, im Einklang mit dem Berichtskontext zum OEM-Plattform-Sharing. Die Branchenaktivität deutet auch auf Lokalisierungs- und Kostensenkungschancen im asiatisch-pazifischen Raum hin, wo Partnerschaften wie die von Valeo mit Hero MotoCorp und auf Indien fokussierte Einführungen lokaler Komponentenhersteller in Zusammenarbeit mit ARAS-Spezialisten laufende Investitionen in im Inland entwickelte und produzierte Fahrassistenzlösungen für sowohl Verbrennungs- als auch Elektromotorräder zeigen.
Neueste Industrielle Entwicklungen in Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder
- Juni 2026: Dhoot Transmission ging eine Partnerschaft mit RideVision ein, um KI-gestützte Fahrassistenztechnologien einzuführen, die auf indische Straßenverhältnisse zugeschnitten sind. Die Zusammenarbeit zielt auf lokalisierte Wahrnehmungs- und Warnleistung ab und unterstützt Nachrüst- und OEM-Einbaupfade für kamerabasierte ARAS in hochvolumigen Betriebsumgebungen.
- April 2026: Sterling Tools Limited schloss eine Technologiekooperations- und Lieferungsvereinbarung mit Nanjing Haohang Technology, um ARAS-Entwicklung, -Fertigung und -Vertrieb für den indischen Markt zu lokalisieren. Lokale Produktionskapazitäten stärken die Belieferungsresilienz und positionieren indische Komponentenhersteller so, dass sie OEM-Programme bedienen können, die kostenoptimierte Sensor- und Steuergeräteintegration suchen.
- November 2024: Bosch stellte neue frontradarbasierte ARAS-Funktionen vor, darunter Adaptive Cruise Control Stop and Go, Group Ride Assist, Riding Distance Assist und Emergency Brake Assist, mit geplanter Serieneinführung für 2025 und erster Anwendung, die für den KTM 1390 Super Adventure S Evo genannt wurde. Dieser Schritt erweiterte den verfügbaren Funktionsumfang für motorradtaugliche Radar-Stacks und erhöhte den Wettbewerbsdruck auf die Roadmaps von Tier-1-Zulieferern und OEMs für Mittel- und Großhubraumplattformen.
Markt für fortschrittliche Fahrerassistenzsysteme für Motorräder Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus fortschrittlichen Fahrerassistenzsystemen, die auf Motorrädern installiert sind, wobei Sensorik-, Steuerungs- und Warnfunktionen eingesetzt werden, um das Unfallrisiko zu reduzieren und die Fahrstabilität unter realen Verkehrsbedingungen zu verbessern.
Ausschlüsse aus dem Umfang: Wir schließen grundlegende, nicht-elektronische Sicherheitsteile und allgemeine Motorradwartungsartikel aus, die keine Assistenzfunktion erfüllen.
Segmentierungsübersicht
- Nach Produkttyp
- Adaptives Geschwindigkeitsregelungssystem
- Motorrad-Stabilitätskontrollsystem
- Vorwärtskollisionswarnsystem
- Totwinkelerkennungssystem
- Andere Produkttypen
- Nach Sensor
- LiDAR
- Bild
- Ultraschall
- Radar
- Infrarot
- Nach Vertriebskanal
- Erstausrüster (OEM)
- Aftermarket
- Nach Komponente
- Elektronisches Steuergerät (ECU)
- Sensoren
- Gangassistenten
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Italien
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung des Nachfragehintergrunds für motorisierte Zweiräder und des Sicherheitsdrucks, der typischerweise die ARAS-Ausstattung vorantreibt. Wir nutzen öffentliche Quellen wie nationale Straßenverkehrssicherheitsstatistiken und Unfalldatenbanken, Fahrzeugzulassungsveröffentlichungen der Verkehrsministerien sowie UNECE-Typgenehmigungen und Sicherheitsvorschriften, um zu verstehen, welche ARAS-Funktionen gefördert oder vorgeschrieben werden.
Um diesen Hintergrund in Größenbestimmungseingaben umzuwandeln, prüfen wir auch Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Motorrad-OEMs, die Funktionsstarts und Plattform-Upgrades beschreiben. Für den technischen Kontext sichten wir Patentdatenbanken und begutachtete Fachbeiträge zur Motorrad-Sensorik und -Steuerung, und wir überprüfen Versand- und Handelsrichtungen anhand einer Import- und Export-Versanddatenbank auf Einzeltransaktionsebene, wenn ein Ländersignal ungewöhnlich hoch oder niedrig erscheint. Diese Desk-Research-Quellen sind lediglich illustrativ; wir haben uns auch auf andere öffentliche Dokumente und Datensätze gestützt, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärgespräche und strukturierte Fragebögen wurden eingesetzt, um Funktionsausstattungsraten, typische ARAS-Systempreislogik und die Geschwindigkeit der Auffrischung älterer Plattformen zu bestätigen – Bereiche, in denen Desk-Quellen tendenziell dünner sind. Wir sprachen mit einer Mischung aus Kontakten im Motorrad-OEM-Ökosystem, Experten auf der Komponentenzulieferseite und kanalgebundenen Stakeholdern in der Region Asien-Pazifik, EMEA und Amerika, sodass unsere Annahmen unterschiedliche Fahrzeugmixe und Sicherheitsadoptionskurven widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 15 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Modell, bei dem die Motorradproduktion, Zulassungen und der adressierbare Premium- und mittlere Premium-Mix nach Region rekonstruiert und anschließend mithilfe von funktionsspezifischen Durchdringungsraten in einen ARAS-ausgestatteten Fahrzeugpool umgewandelt werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch Multiplikation von Stichproben-Systemdurchschnittsverkaufspreisen mit geschätzten ausgestatteten Volumina, gefolgt von zuliefererseitigen Volumenrichtungsprüfungen, um zu beurteilen, ob die implizierten Liefermengen realistisch sind.
Zu den wichtigsten Eingaben zählen die jährliche Motorradproduktion und der Absatz nach Region, der Anteil der mit Sicherheitselektronik eingeführten Modelle, die Übernahmequoten für Funktionen wie ABS-gekoppelte Steuerung, Traktions- und Stabilitätsfunktionen sowie radar- oder kamerabasierte Assistenz, zuzüglich durchschnittlicher Verkaufspreisbereiche nach Paket und Sensorinhalt. Für die Prognose führen wir Szenarioanalysen zu zwei Haupthebeln durch, die in den Interviews wiederholt zur Sprache kamen: regulatorischer Schwung und Zeitpunkt der Plattformauffrischung. Das Modell wird mit Adoptions-S-Kurven geglättet, damit der Funktionshochlauf nicht unrealistisch springt. Wo Länderdaten fehlen, schließen wir Lücken mithilfe vergleichbarer Fahrzeugmix-Proxys und überprüfen die Ergebnisse anschließend anhand regionaler ARAS-Ausstattungsberichte der Befragten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem sie mit unabhängigen Signalen verglichen werden, darunter die Entwicklung der Motorradverkäufe, die Häufigkeit von Sicherheitsfunktionsstarts und der implizierte ARAS-Inhalt pro ausgestattetem Motorrad, und anschließend werden etwaige Abweichungen vor der endgültigen Freigabe untersucht. Wenn eine Länderschätzung außerhalb der Norm liegt, überprüfen wir die zugrunde liegenden Durchdringungs-, Preis- und Währungszeitannahmen erneut und nehmen erneut Kontakt mit Experten auf, wenn die Abweichung nicht durch beobachtbare öffentliche Indikatoren erklärt werden kann.
Wir führen eine mehrstufige interne Überprüfung durch, damit Berechnungen, Einheiten und Umrechnungen über Regionen und Jahre hinweg konsistent sind. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie neue Sicherheitsvorschriften, große Plattformstarts oder plötzliche Nachfrageschwankungen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise zum jeweiligen Zeitpunkt erhalten.
Marktgröße für fortschrittliche Fahrerassistenzsysteme für Motorräder von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Motorrad-ARAS können weit auseinanderliegen, da jeder Herausgeber seine eigene Definition dessen festlegt, was als ARAS gilt, unterschiedliche Basisjahre wählt und unterschiedliche Preis- und Adoptionsrampen anwendet. Unterschiede treten auch auf, wenn eine Schätzung OEM-installierte Systeme mit Nachrüstsätzen vermischt oder wenn der Wert angrenzende Elektronik umfasst, die nicht direkt mit Assistenzfunktionen verbunden ist.
Die größten Treiber von Abweichungen in diesem Markt entstehen in der Regel durch den Funktionsumfang und die Art, wie die Durchdringung auf den globalen Motorradbestand angewendet wird. Hochvolumige Pendlermodelle und Premium-Touringmodelle übernehmen Sicherheitselektronik nicht im gleichen Tempo. Einige Schätzungen behandeln den Sensorstapel auch als vollständiges Paket auf jedem ausgestatteten Motorrad, während andere nur inkrementelle Inhalte bepreisen, die in einem bestimmten Jahr neu hinzugefügt wurden, und der Zeitpunkt der Währungsumrechnung kann die Spanne vergrößern. Wenn das Modell seltener aktualisiert wird, können Sprünge durch neue Plattformstarts übersehen werden und die Prognoselinie kann abweichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 322,54 Millionen USD (2026) | |
| Branchenpublikation A | 77,10 Millionen USD (2024) | Verwendet ein früheres Basisjahr und einen engeren erfassten Wertpool, was vorkommen kann, wenn nur ausgewählte Hochpreismodellstarts erfasst werden und die breitere regionale Ausstattung nicht vollständig skaliert wird. |
| Globale Publikation B | 248,00 Millionen USD (2025) | Wendet ein anderes Studienfenster und eine andere Preisbasis an; der Gesamtwert kann sich verschieben, wenn Nachrüstmarkt- und Multi-Technologie-Bündel ohne klare Trennung von OEM-montierten Assistenzfunktionen einbezogen werden. |
Die Tabelle zeigt, dass die Spanne größtenteils dadurch erklärt wird, was als Assistenzfunktion gezählt wird, wie schnell die Durchdringung auf den Motorradmix angewendet wird und ob die Preisgestaltung vollständige Pakete oder inkrementelle Inhalte widerspiegelt. Indem der Wert an OEM-montierte ARAS-Funktionen gebunden und die Durchdringungs- und Durchschnittsverkaufspreisschritte anhand von Plattformauffrischungsmustern und regionalen Verkaufssignalen validiert werden, bleibt der Endwert besser auf wiederholbare Eingaben zurückführbar – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für motorradbasierte fortschrittliche Fahrerassistenzsysteme im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 585,83 Millionen USD erreichen.
Welche Produktkategorie wird bis 2031 am schnellsten wachsen?
Vorwärtskollisionswarnsysteme werden voraussichtlich mit einer CAGR von 15,04 % wachsen, dem höchsten Wert unter den Produkttypen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Neue Sicherheitsvorschriften, rasche Elektrifizierung und kostenoptimiertes Plattform-Sharing treiben eine CAGR von 13,15 % in der gesamten Region an.
Wie beeinflussen regulatorische Rahmenbedingungen die Einführung?
Euro 7 und Indiens ABS-Entwurfsregeln erfordern elektronische Überwachungs- und Bremsinfrastruktur, die ARAS-Funktionen zu einem integralen Bestandteil der Compliance macht.
Welches technologische Hindernis schränkt die Massenmarkteinführung am stärksten ein?
Die begrenzte 12-V-Kapazität auf Pendlermotorrädern schränkt leistungshungrige Radar- und Bildverarbeitungsmodule ein, bis ultraenergiearme Designs ausgereift sind.