
Glyoxal Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 453.18 Kilotonn |
| Marktvolumen (2031) | 584.42 Kilotonn |
| Wachstumsrate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
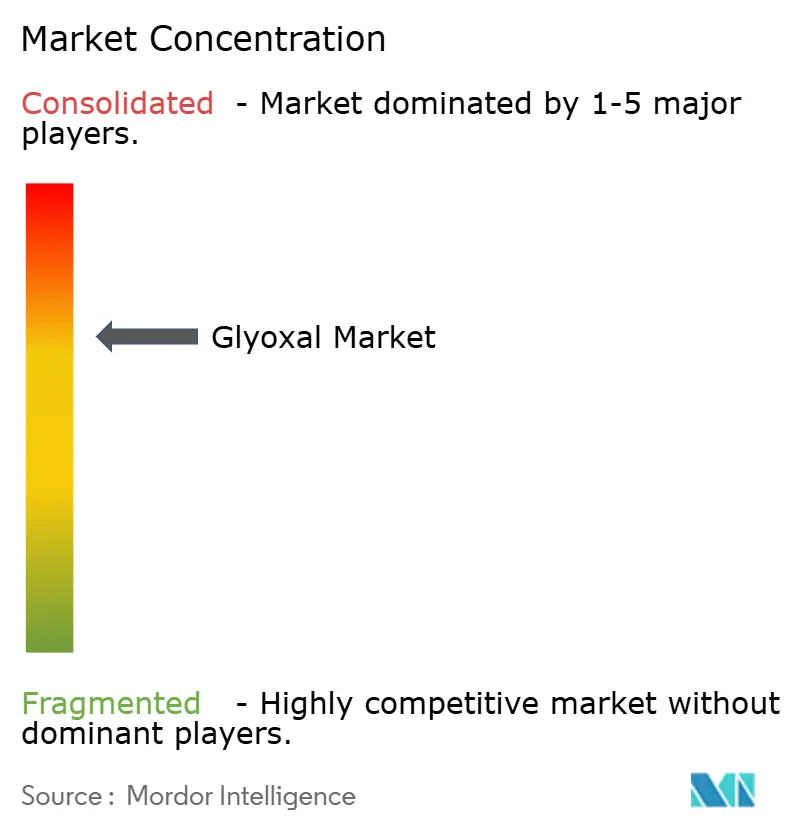
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glyoxal Marktanalyse von Mordor Intelligence
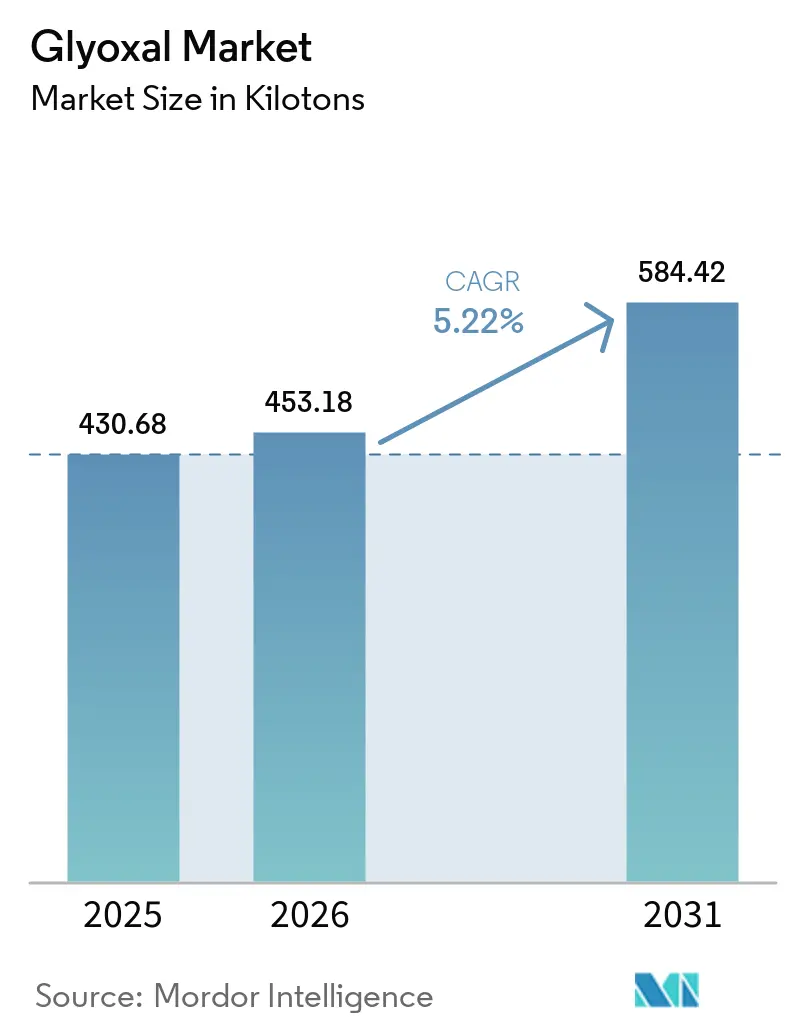
Die Glyoxal Marktgröße wurde im Jahr 2025 auf 430,68 Kilotonnen geschätzt und soll von 453,18 Kilotonnen im Jahr 2026 auf 584,42 Kilotonnen bis 2031 wachsen, bei einer CAGR von 5,22 % während des Prognosezeitraums (2026–2031). Eine robuste Nachfrage in der Textilveredlung, in wasserbasierenden Klebstoffformulierungen und in aufkommenden Batterie-Elektrolyt-Anwendungen untermauert diese Entwicklung, vor allem weil Glyoxals duale Aldehydstruktur eine stärkere, formaldehydfreie Vernetzung ermöglicht. Asien-Pazifik bleibt der wichtigste Verbrauchsschwerpunkt, angetrieben durch Chinas wachsende Garnexporte und Indiens reifende Plattform für chemische Zwischenprodukte. Flüssiglösungs-Qualitäten verdrängen feste Formate in allen wichtigen Anwendungen, da automatisierte Dosiersysteme die Chargenkonsistenz verbessern und Verarbeitungsausfallzeiten reduzieren. Das parallele Wachstum in der chemischen Zwischenprodukt-Synthese, insbesondere für Pharmazeutika und Spezialwerkstoffe, erweitert die adressierbare Kundenbasis und dämpft die Zyklizität im Textilsektor. Steigende Verteidigungsausgaben in den Vereinigten Staaten und BASFs neuer chinesischer Komplex unterstreichen, wie Lieferkettenentflechtung und Near-Shoring-Strategien die langfristige Kapazitätsplanung neu gestalten.
Wichtigste Erkenntnisse des Berichts
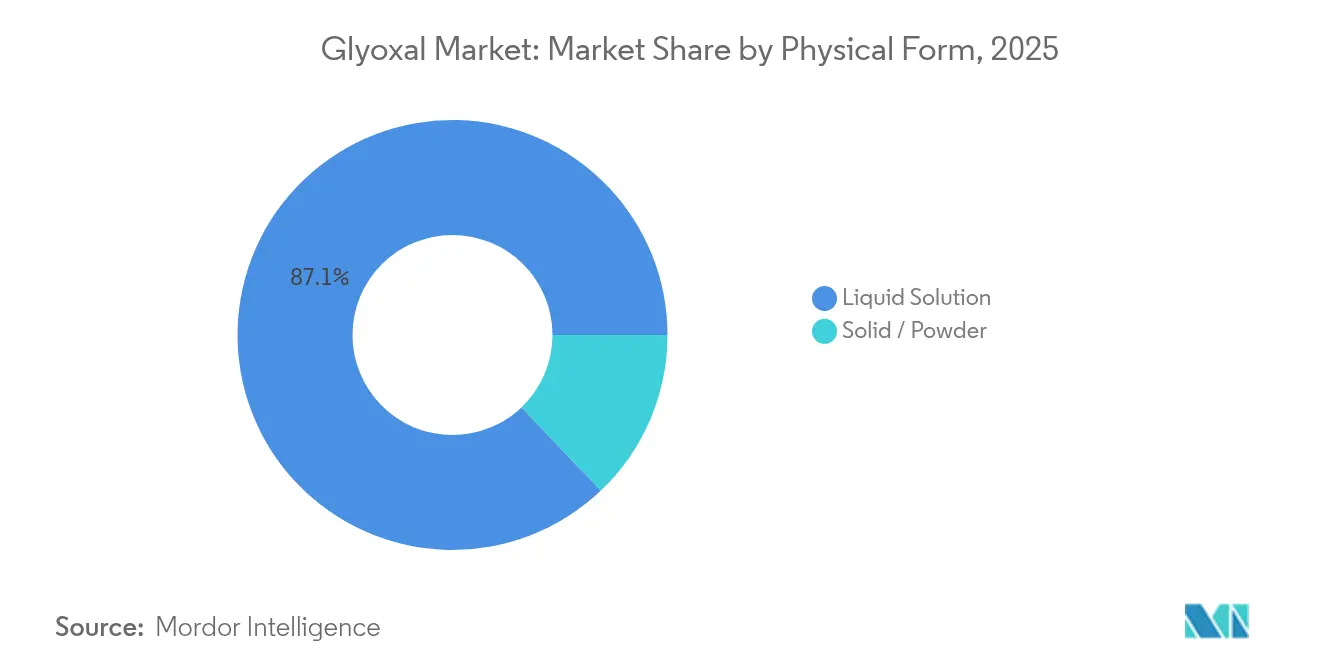
- Nach physikalischer Form entfielen 87,12 % des Glyoxal Marktanteils im Jahr 2025 auf Flüssiglösungen; Feststoff- und Pulverformate werden bis 2031 voraussichtlich die schnellste CAGR von 6,15 % erzielen.
- Nach Anwendung führten Vernetzungsmittel mit einem Umsatzanteil von 64,10 % im Jahr 2025; chemische Zwischenprodukte werden bis 2031 voraussichtlich eine CAGR von 5,86 % erzielen.
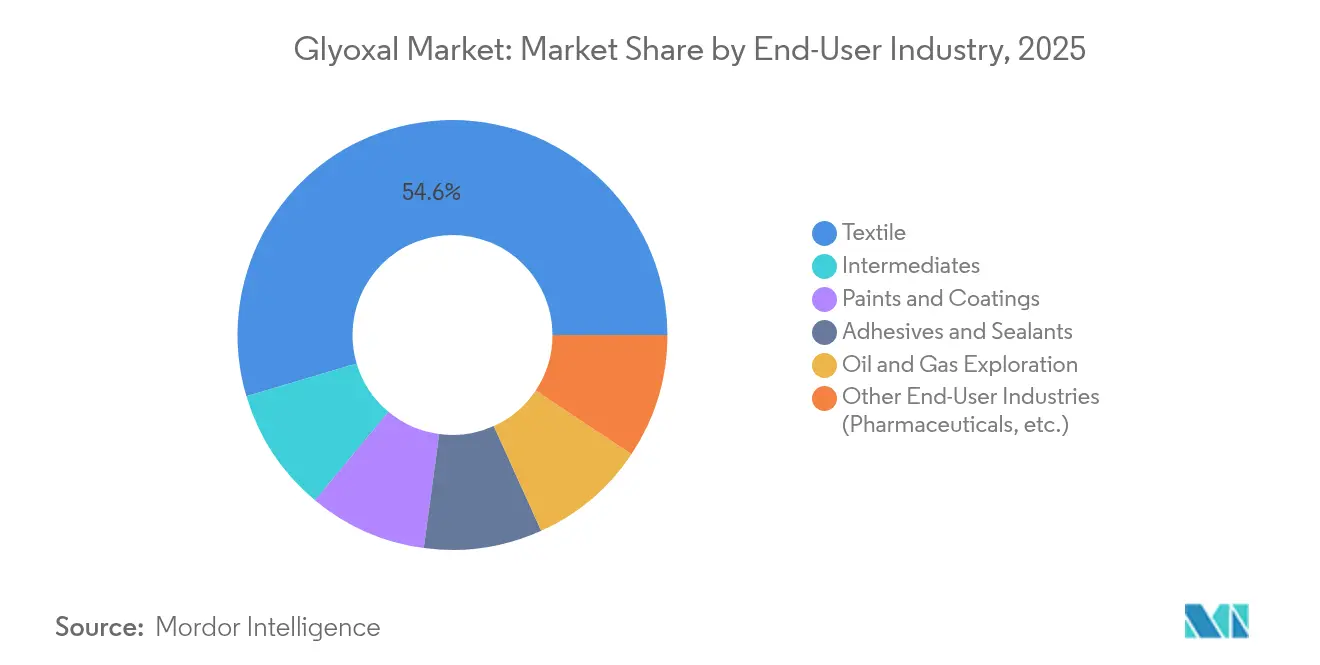
- Nach Endverbraucherbranche entfiel auf Textilien 54,60 % der Glyoxal Marktgröße im Jahr 2025, und Zwischenprodukte wachsen mit einer CAGR von 5,98 % bis 2031.
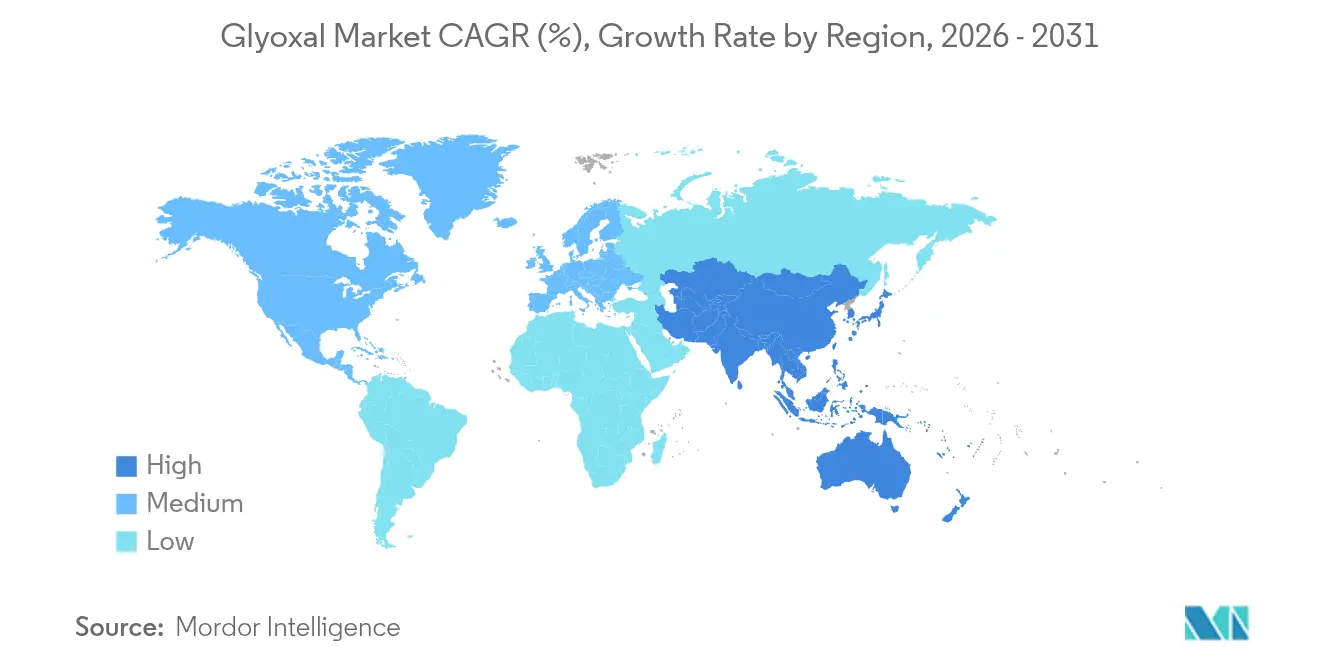
- Nach Geografie dominierte Asien-Pazifik mit 44,55 % des Glyoxal Marktanteils im Jahr 2025; die Region wird im Prognosezeitraum auch die höchste CAGR von 6,30 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Textil- und Bekleidungsproduktion in Entwicklungsländern | +1.2% | Asien-Pazifik als Kernregion, Übertragung auf Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung als Vernetzungsmittel in wasserbasierenden Klebstoffen | +0.8% | Weltweit, mit Schwerpunkt in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Ölfeld-Chemikalien in der Tiefsee-Bohrung | +0.6% | Nordamerika, Naher Osten, Offshore-Regionen | Langfristig (≥ 4 Jahre) |
| Glyoxal-Einsatz als biologisch abbaubares Biozid in Papier- und Kartonverpackungen | +0.5% | EU, Nordamerika, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufkommende Rolle in Siliziumanode-Batterie-Elektrolyt- Formulierungen | +0.3% | Asien-Pazifik-Produktionszentren, Technologiezentren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Textil- und Bekleidungsproduktion in Entwicklungsländern
China exportierte im Jahr 2023 Garn im Wert von 13,7 Milliarden USD, wobei Baumwollgarn 70 % der Lieferungen ausmachte – ein Produktionsumfang, der eine dauerhaft bügelfreie und antimikrobielle Ausrüstung durch Glyoxal-Vernetzung erfordert. Die biologische Abbaubarkeit des Wirkstoffs erfüllt strengere Importvorschriften in der Europäischen Union und in Nordamerika, was ihn zu einer bevorzugten Alternative zu Formaldehyd für Marken macht, die „sauberere” Kleidungsstücke vermarkten. BASFs Zhanjiang-Komplex, der ab 2025 in Betrieb ist, verdeutlicht, wie große Lieferanten Kapazitäten in Asien bündeln, um Logistikwege zu verkürzen und Zusatzaufträge aus Vietnam, Bangladesch und Indien zu akquirieren[1]BASF SE, „BASF nimmt erste Anlagen am Verbundstandort Zhanjiang in Betrieb”, basf.com. Die mittelfristige Auswirkung ist an den typischen 2–4-jährigen Aufbauzyklen neuer Spinn- und Färbereianlagen geknüpft. Wenn diese Anlagen hochskalieren, dürfte die Nachfrage auf dem Glyoxal Markt parallel zum Faserdurchsatz steigen, da jeder zusätzliche Meter Gewebe, der mit knitterfreier oder antimikrobieller Chemie veredelt wird, eine definierte Aldehyd-Beladung enthält.
Wachsende Nutzung als Vernetzungsmittel in wasserbasierenden Klebstoffen
Strenge globale Emissionsvorschriften haben den Rückgang lösungsmittelbasierender Holz- und Papierklebstoffe beschleunigt und die Attraktivität von Glyoxal in wässrigen Systemen erhöht. Seine Fähigkeit, stabile Halbacetal-Brücken in Cellulosesubstraten zu erzeugen, ermöglicht es Klebstoffformulierern, niedrige VOC-Schwellenwerte zu erfüllen, ohne die Haftfestigkeit zu beeinträchtigen. BASF setzte im April 2025 Preiserhöhungen für Diole und Derivate durch – ein Schritt, der die breiteren Rohstoffkosteninflationen widerspiegelt und Verarbeiter dazu drängt, effizientere Vernetzer wie Glyoxal zu suchen, die Einkomponentenformulierungen ermöglichen. Der Treiber entfaltet kurzfristige Auswirkungen, da Klebstoffwerke Mischer und Reaktoren relativ schnell nachrüsten – in der Regel innerhalb eines Geschäftsjahres –, sobald Rohstoffzulassungen gesichert sind. Nordamerikanische Bauprodukthersteller sehen in Glyoxal einen direkten Weg, um im Vorfeld einer möglichen Neueinstufung von Formaldehyd im Rahmen des IRIS-Programms der Umweltschutzbehörde (EPA) einen Schritt voraus zu bleiben.
Wachsende Nachfrage nach Ölfeld-Chemikalien in der Tiefsee-Bohrung
Makromolekulare Gele, die bei der hydraulischen Frakturierung eingesetzt werden, sind auf Vernetzer angewiesen, die bei 150 °C und darüber hinaus ihre Viskosität aufrechterhalten; Glyoxal behält unter solchen Extrembedingungen seine Reaktivität, während Aldehyde mit niedrigerem Molekulargewicht abgebaut werden[2]Amerikanische Chemische Gesellschaft, „Hochtemperatur-Fracturing-Fluide unter Verwendung von Dialdehyden”, acs.org. Betreiber im Golf von Mexiko und im brasilianischen Vor-Salz-Bereich haben begonnen, Glyoxal-aktivierte Guar- und Cellulosegele zu spezifizieren, um Rissnetzwerke in ultradeep Bohrlöchern zu stabilisieren. Da die Projektgenehmigung sich über halbe Jahrzehnte erstreckt, wird das Bedarfsprofil der Chemikalie in frühen Feldentwicklungsphasen festgelegt, was langfristig planbare Abnahmemengen schafft. Staatliche Ölgesellschaften im Nahen Osten erprobten 2024 Glyoxal-basierte Umlenkerflüssigkeiten, und erste Fallstudien berichten von 15 % höheren Kohlenwasserstoff-Förderraten. Die stetige, wenngleich nischige Pipeline neuer Offshore-Projekte deutet auf eine anhaltende, wenn auch begrenzte Volumensteigerung für den Glyoxal Markt bis 2030 hin.
Glyoxal-Einsatz als biologisch abbaubares Biozid in Papier- und Kartonverpackungen
Die europäische Lebensmittelkontakt-Gesetzgebung bevorzugt Konservierungsstoffe, die nach der Verwendung schnell abgebaut werden, und die doppelte Wirkung von Glyoxal als Vernetzer und Antimikrobikum entspricht diesem Rahmen. Die FDA-Konformität für harzbeschichtetes Papier gibt nordamerikanischen Papiermühlen die Sicherheit, dass der Aldehyd ohne zusätzliche GRAS-Anträge eingesetzt werden kann. Hersteller von Formfaser-Tabletts und -Bechern setzen Glyoxal zunehmend ein, um verderbniserregende Mikroben zu reduzieren und die Haltbarkeit in Frischware-Versuchen um 48 Stunden zu verlängern. Die mittelfristige Akzeptanz hängt von den Geräte-Upgrade-Zyklen der Verpackungshersteller und der Bestätigung toxikologischer Endpunkte in Schwellenmärkten ab. Der Beitrag des Treibers von 0,5 Prozentpunkten zur globalen CAGR ist daher in Europa und den Vereinigten Staaten verankert, wird sich jedoch auf asiatisch-pazifische Druckereien ausweiten, wenn multinationale Konsumgüterunternehmen ihre Verpackungsspezifikationen regionsübergreifend harmonisieren.
Hemmfaktor-Auswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Toxikologische Bedenken und strengere Grenzwerte für die Exposition am Arbeitsplatz | -0.7% | Weltweit, mit strengster Durchsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität beim Rohstoff Ethylenglykol | -0.4% | Globale Lieferketten, akut in Regionen, die von Importen abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Dialdehyd-Stärke und andere grüne Vernetzer | -0.3% | EU und Nordamerika führend, Ausweitung auf asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxikologische Bedenken und strengere Grenzwerte für die Exposition am Arbeitsplatz
Regulierungsbehörden untersuchen Dialdehyde auf potenzielle Genotoxizität; die Überprüfung der Weltgesundheitsorganisation aus dem Jahr 2024 hat Glyoxal aufgrund der Bildung von Endprodukten fortgeschrittener Glykierung (AGE) markiert und damit Forderungen nach einer Verschärfung der Grenzwerte für die berufliche Exposition ausgelöst. Die Europäische Chemikalienagentur überprüft derzeit den geltenden Grenzwert für die Exposition am Arbeitsplatz von 0,1 mg/m³, und die Arbeitsschutzbehörde (OSHA) leitete eine parallele Datenerhebung ein, die Belüftungsaufrüstungen auferlegen könnte, die kleine Mühlen bis zu 2 Millionen USD kosten. Diese Compliance-Kosten könnten Randanbieter vom Markt verdrängen und das Angebot bei besser kapitalisierten Unternehmen konzentrieren. Der kurzfristige Druck ist in Europa und Nordamerika am stärksten, wo Vollzugsbehörden Betriebe innerhalb weniger Wochen nach Inkrafttreten neuer Grenzwerte prüfen können, was das Produktionswachstum vorübergehend bremst.
Preisvolatilität beim Rohstoff Ethylenglykol
Die Glyoxal-Produktion hängt von der Dampfphasenoxidation von Ethylenglykol ab, das selbst Schwankungen bei Naphtha- und Erdgaspreisen unterliegt. Die Spot-Preise für Ethylenglykol stiegen im ersten Quartal 2025 aufgrund von Anlagenstillständen im Nahen Osten um 23 %, was Glyoxal-Lieferanten veranlasste, Aufschläge von 70 USD pro Tonne zu erheben. Produzenten in Südostasien, die stark auf importiertes Ethylenglykol angewiesen sind, sahen sich mit gedrückten Margen konfrontiert, und mehrere drosselten ihre Auslastungsraten um 10 %. Obwohl Aufschläge in der Regel weitergegeben werden, können Verarbeiter, die preissensible Textilveredlungsprodukte herstellen, auf leistungsschwächere Dialdehyd-Stärke ausweichen, wenn die Glyoxal-Aufschläge 15 % übersteigen. Kurzfristige Volatilität kürzt die prognostizierte CAGR damit um 0,4 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach physikalischer Form:
Flüssiglösungen steigern die VerarbeitungseffizienzFlüssige Qualitäten machten 87,12 % des Verbrauchs im Jahr 2025 aus, was die anlagebezogenen Präferenzen für pumpbare, gebrauchsfertige Aldehydlösungen widerspiegelt. Automatisierte Dosierung senkt die Chargenvariabilität und verkürzt die Zykluszeiten – Faktoren, die dazu beigetragen haben, dass die Glyoxal Marktgröße für flüssige Qualitäten die Gesamtnachfrage mit einer CAGR von 5,78 % übertrifft. Pulverformen behalten ihre Relevanz in abgelegenen Ölfeld-Operationen, wo gewichtsbasierte Dosierung und Lagerstabilität wichtiger sind als Bequemlichkeit. Das Wachstum bei containerisierten textilchemischen „Küchen”-Installationen in Bangladesch und Äthiopien unterstützt die weitere Durchdringung von Flüssigqualitäten bis 2031. Feste Glyoxal-Derivate bleiben wichtig in Harzkapseln und latenzkontrollierten Klebstoff-Kits, aber steigende Frachtkosten für sperrige Feststoffe veranlassen Verarbeiter, stattdessen Flüssigkeiten vor Ort zu formulieren.
Verarbeitungseffizienz erklärt, warum Flüssiglösungen die bevorzugte Spezifikation für Mode-, Heimtextil- und technische Gewebehersteller bleiben. Inline-pH-gesteuerte Injektion gewährleistet eine homogene Fixierung und reduziert die Nachbearbeitungsquote in Denim-Veredlungsversuchen um 4 %. Dieser Kostenvorteil rechtfertigt bescheidene Preisaufschläge gegenüber Pulvern. Darüber hinaus werden die Vorschriften für den Transport oxidierbarer Feststoffe verschärft; als nicht brennbar eingestufte Flüssigkeiten genießen eine einfachere Dokumentation nach IMDG-Regeln, ein logistischer Vorteil, der die schrittweise Expansion des Flüssigkeitsanteils begünstigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Chemische Zwischenprodukte gewinnen trotz Vernetzungsdominanz an FahrtVernetzungsanwendungen dominierten 2025 weiterhin mit einem Anteil von 64,10 % am Glyoxal-Markt und unterstreichen damit die anhaltende Bedeutung des Moleküls in knitterfreien Geweben, Papierleimung und wasserbasierenden Holzleimen. Dennoch geht die schnellste CAGR von 5,86 % auf die Verwendung als chemisches Zwischenprodukt zurück, was die Vielseitigkeit von Glyoxal als C2-Dialdehyd in der Heterocyclen- und API-Synthese widerspiegelt. Pharmaunternehmen nutzen es zur Herstellung von Imidazolen und Pyrazinen, während auf Spezialpolymere spezialisierte Start-ups es zu biobasierten Barriereharzen kondensieren, zusammen mit Glyoxylsäure in der chemischen Synthese. Pilotanlagen in Indien melden seit Mitte 2024 einen dreifachen Anstieg des Glyoxalverbrauchs für Pyrimidin-Zwischenprodukte.
Die Diversifizierung hin zu Zwischenprodukten verringert die Abhängigkeit von der zyklischen Textilnachfrage und erzielt häufig Margen, die 200 Basispunkte über denen von Commodity-Veredelungsqualitäten liegen. FDA- und BfR-Zulassungen für lebensmittelkontaktgeeignete Beschichtungen erweitern den Nutzen von Glyoxal zusätzlich und ermöglichen es Herstellern filmbildender Harze, die schnell wachsende Nische der Verpackungen für frische Lebensmittel zu erschließen. Diese Trends stützen die Beschleunigung des Segments, auch wenn Vernetzer weiterhin die zentralen Volumentreiber bleiben.
Nach Endverbraucherbranche:
Zwischenprodukte-Segment übertrifft die führende Position der TextilindustrieTextilien behielten 54,60 % des Volumens im Jahr 2025, da knitterfreie Hemdstoffe, medizinische Bekleidung und Haushaltswäsche auf Aldehydfixierung angewiesen sind, um dauerhaften Griff und antimikrobielle Persistenz zu erzielen. Es wird erwartet, dass der Glyoxal Marktanteil der Textilindustrie moderat abnimmt, da das Zwischenprodukte-Segment auf Basis einer breiteren Aufnahme in der chemischen Synthese mit einer CAGR von 5,98 % wächst. Klebstoffe bleiben stabil, unterstützt durch den Wandel von baugradigem wasserbasierenden Polyvinylalkohol-Leim weg von Formaldehyd. Im Bereich Öl und Gas sind Glyoxal-vernetzte Gele in Hochtemperatur-Fracturing-Flüssigkeiten vertreten, wo alternative Vernetzer abgebaut werden, was einen kleinen, aber lukrativen Abnahmestrom sichert.
Pharmazeutika und „sonstige” Kategorien weisen das stärkste absolute Wachstum auf, angetrieben durch die Nachfrage nach antibiotischen Gerüsten und Spezialschutzschichten. Ihre Anteilsgewinne werden dadurch verstärkt, dass die Endverbrauchspreise 4.000 USD pro Tonne übersteigen können – mehr als das Doppelte der Richtwerte für Textilqualitäten –, was die Gesamtrentabilität des Glyoxal Marktes weiter steigert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Glyoxal-Markt
Asien-Pazifik erfasste 2025 44,55 % des weltweiten Volumens und wird voraussichtlich bis 2031 mit einer CAGR von 6,30 % wachsen, was mehr als einen Prozentpunkt über der globalen CAGR des Glyoxal-Marktes liegt. Chinas Garnexportmotor verdeutlicht die zugrunde liegende Nachfrage nach Textilveredelung, während Indiens pharmazeutischer Ausbau den Verbrauch von Zwischenprodukten ankurbelt. Japan und Südkorea tragen durch fortschrittliche Batterieprogramme, die glyoxalbasierte Elektrolyte evaluieren, einen innovationsgetriebenen Nachfragesog bei. Die integrierten petrochemischen Ketten der Region mildern Versorgungsschocks bei Ethylenglykol-Rohstoffen und verschaffen APAC-Produzenten einen strukturellen Kostenvorteil.
Nordamerika Glyoxal-Markt
Nordamerika bleibt das zweitgrößte regionale Cluster aufgrund etablierter chemischer Infrastrukturen und des gesetzgeberischen Schwungs hinter emissionsarmen Klebstoffen. Die Finanzierung des Verteidigungsministeriums in Höhe von 24 Millionen USD über fünf Jahre für die inländische Glyoxalherstellung unterstreicht die Bedeutung der Verbindung in Spezialbeschichtungen. Robuste Wohnungsbaubeginne und Renovierungsausgaben stützen die Klebstoffnachfrage, während schiefergasbezogene Tiefseeanbindungen den Bedarf an Ölfeld-Chemikalien ausweiten. Insbesondere treibt die strenge OSHA-Aufsicht des Kontinents höhere Reinheits- und niedrigere Formaldehydspezifikationen voran, was Premium-Glyoxalformulierungen begünstigt.
Europa Glyoxal-Markt
Europa weist eine reife Nachfrage auf, die durch strenge Vorschriften zur Exposition am Arbeitsplatz gedämpft wird, profitiert jedoch von hochwertigen Spezialchemie-Nischen. BASFs 60.000-Tonnen-Anlage in Ludwigshafen sichert die regionale Versorgung, ergänzt durch kleinere Nischenanbieter in Italien und den Niederlanden. Der Übergang zu Karton-Lebensmittelverpackungen, angetrieben durch die Richtlinie über Einwegkunststoffe, soll inkrementelle Glyoxal-Biozidmengen hinzufügen. Steigende Energiekosten und verschärfte REACH-Dossiers könnten jedoch die Margen komprimieren und europäische Verarbeiter dazu veranlassen, bestimmte hochvolumige Formulierungen nach Osteuropa und in die Türkei zu verlagern.

Wertschöpfungskettenanalyse
Die Glyoxal-Produktion ist Ethylenglykol (EG) nachgeschaltet, wobei die Gasphasenoxidation von EG mit Sauerstoff über Edelmetallkatalysatoren den dominanten Weg darstellt, gefolgt von Absorption und Stabilisierung in wässriger Lösung für den Transport. Die Rohstoffintegration in EG ist ein zentraler Kosten- und Versorgungsfaktor für große Hersteller, während Katalysatorleistung, Reaktionskontrolle und Aufreinigung die Eignung für höherwertige Anwendungen bestimmen, einschließlich farb- und verunreinigungsarmer Qualitäten für Zwischenprodukte. Die Kette ist empfindlich gegenüber EG-Preisschwankungen, und die Handhabungsanforderungen für eine reaktive Aldehydlösung erhöhen im Vergleich zu vielen Standard-Oxygenaten den betrieblichen Aufwand und die Compliance-Belastung.
Die meisten Volumina werden als stabilisierte Flüssiglösungen über Bulk-Tank-Logistik, IBCs und Fässer an regionale Mischbetriebe und Formulierer transportiert, dann weiter an Textilausrüster, Klebstoffhersteller, Papier- und Verpackungswerke sowie Anbieter von Ölfeldchemikalien. Anwendungswissen und Dokumentation, einschließlich der relevanten Lebensmittelkontakt-Compliance, sind übliche Differenzierungsmerkmale, was Anbieter dazu bewegt, technischen Support, konsistente Spezifikationen sowie sichere Lagerungs- und Dosierinfrastruktur an den Standorten der Kunden bereitzustellen. Die nachgeschaltete Nachfrage ist dort am stärksten, wo automatisierte Dosierlinien und schlüsselfertige Konzentrate die kundenseitige Mischung reduzieren, während kleinere Werke relativ höhere Kosten für Belüftung, Abwasserbehandlung und sichere Lagerung tragen müssen, was die Kanalauswahl und die Anbieterpräferenz prägt.
Wettbewerbslandschaft
Der Glyoxal Markt ist mäßig konzentriert. BASF nutzt 60.000 Tonnen eigene Kapazität in Deutschland und eine neue Zhanjiang-Linie, um die Versorgung multinationaler Textil- und Papierkunden zu sichern. Chinesische Hersteller konzentrieren sich auf Volumen und integrieren häufig die vorgelagerte Verfügbarkeit von Ethylenglykol, um die Kostenführerschaft zu behaupten, während europäische Anbieter durch die Tiefe ihrer REACH-Dossiers und die Unterstützung durch Anwendungslabore differenzieren.
Strategisch gesehen dominieren Nachhaltigkeitsnachweise die Wettbewerbspositionierung. BASF hat für über 60 glyoxalhaltige Produkte die ISCC+-Zertifizierung erlangt und bietet Kohlenstoff-Fußabdruck-Erklärungen von unter 0,9 kg CO₂-Äquivalent pro kg Produkt. Hubei Hongyuan erprobt Bio-Ethylenglykol-Routen zur Absicherung gegen Volatilität bei fossilen Brennstoffen. Die Vorwärtsintegration in anwendungsspezifische Mischungen ist ebenfalls eine Priorität; WeylChem hat 2025 ein schlüsselfertiges antibakterielles Papierbeschichtungskonzentrat eingeführt, das das seitliche Mischen beim Kunden überflüssig macht und die Chargenzeiten um 20 % reduziert. Währenddessen vermarktet der US-amerikanische Mittelklasse-Neueinsteiger Locus Performance Materials Glyoxal-verstärkte Biosurfaktant-Pakete für Bohrflüssigkeiten und signalisiert damit, wie Nischentechnologie traditionelle Lieferketten stören kann.
Verstärkte regulatorische Überprüfung veranlasst größere Unternehmen, in geschlossene Abwasserbehandlung und kontinuierliche Reaktornachrüstungen zu investieren, um nicht umgesetzte Aldehydemissionen zu reduzieren. Kleinere Hersteller ohne ausreichendes Kapital könnten ausscheiden und die globale Marktkonzentration schrittweise erhöhen. Dennoch könnten regionale Versorgungssicherheitsinitiativen – wie der Kapazitätszuschuss des Pentagons für die inländische Produktion – neue Marktteilnehmer fördern und die Konsolidierungskräfte ausbalancieren.
Marktführer der Glyoxal-Branche
BASF
Haihang Industry
hubei hongyuan pharmaceutical technology co., ltd
WeylChem International GmbH
Zhonglan Industry Co.,Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glyoxal-Markt
- Amzole India Pvt Ltd
- BASF
- Haihang Industry
- hubei hongyuan pharmaceutical technology co., ltd
- Jinan Huashihang Chemical Co., Ltd.
- INEOS
- Merck KGaA
- Otto Chemie Pvt. Ltd.
- Spectrum Chemical
- Thermo Fisher Scientific
- Tokyo Chemical Industry India Pvt. Ltd.
- WeylChem International GmbH
- Zhonglan Industry Co.,Ltd.

Marktchancen und Zukunftsaussichten
Die Substitution von Formaldehyd in Textilien, wasserbasierten Klebstoffen und papierbasierten Verpackungen eröffnet weiterhin Spezifikationsspielraum für glyoxalbasierte Vernetzungssysteme mit geringerer VOC-Leistung, insbesondere für Lieferketten von Markenbekleidung und Klebstoffe für Baustoffe. In der Textilindustrie bleibt China ein Skalenanker für die Ausrüstungsnachfrage, unterstützt durch die Intensität der Garnexporte, während das Wachstum der Färbe- und Ausrüstungskapazitäten in Asien Raum für Anbieter schafft, die konsistente Flüssiglösungsqualitäten liefern können, die mit automatisierter Dosierung kompatibel sind. In Verpackung und Papier erhöhen lebensmittelkontaktbedingte Anforderungen die Nachfrage nach höherreinen und gut dokumentierten Chemikalien, was tendenziell Anbieter belohnt, die Compliance-Pakete und Anwendungslabor-Validierungen mit Werken und Verarbeitern unterstützen können.
Ein zweiter Chancenbereich liegt bei höherwertigen chemischen Zwischenprodukten, wo Glyoxal als vielseitiger C2-Baustein für Heterocyclen und Spezialmaterialien verwendet wird. Indien ist seit Mitte 2024 einer der sichtbaren Schwerpunkte verstärkter Zwischenproduktsynthese-Aktivitäten, wodurch die Bedeutung engerer Verunreinigungsprofile und Chargen-zu-Chargen-Reproduzierbarkeit gegenüber reinem Volumen zunimmt. Auf der Angebotsseite verstärken Investitionen großer Hersteller in Asien in Kapazitäts-Co-Location und Versorgungssicherheit, einschließlich BASF in Zhanjiang (betriebsbereit ab 2025), die regionalen Beschaffungsoptionen für multinationale Kunden und unterstützen Multi-Region-Beschaffungsstrategien, wenn sich EG- und Frachtmärkte verengen.
Recent Industry Developments in Glyoxal-Markt
- März 2026: Hubei Hongyuan Pharmaceutical Technology Co., Ltd. meldete seine Ergebnisse für das erste Quartal zum 31. März 2026 und zeigte einen deutlichen Anstieg der Verkäufe gegenüber dem Vorjahreszeitraum. Auch wenn dies nicht ausschließlich Glyoxal betrifft, signalisiert die Skalierung einen stärkeren Durchsatz für Betriebe chemischer Zwischenprodukte, bei denen Glyoxal ein zentraler Input ist, was die Anforderungen an konsistente Qualität und Versorgungssicherheit für Spezialkunden verschärft.
- April 2025: BASF kündigte Preiserhöhungen für Diole und Derivate an, was die breitere vorgelagerte Kosteninflation bei oxygenierten Chemikalien widerspiegelt, die mit der Ethylenglykol-Ökonomie zusammenhängt. Der Schritt verdeutlichte den Weitergabedruck entlang der Glyoxal-Kette und erhöhte die Aufmerksamkeit auf Formulierungseffizienz bei wasserbasierten Klebstoffen und Textilausrüstung, wo Vernetzungsdosierung und Prozesszeit sich direkt in Kosten pro Produktionseinheit übersetzen.
- Dezember 2024: INEOS setzte die Integrationsplanung für die zuvor angekündigte Übernahme des Ethylenoxid- und Derivate-Geschäfts von LyondellBasell fort, einschließlich des Standorts Bayport Underwood in Texas. Die Vermögensbasis stärkt die EG-Verfügbarkeit und Flexibilität in Nordamerika, was die Rohstoffökonomie für Glyoxal und die Widerstandsfähigkeit nachgeschalteter Anwender bei Logistikstörungen beeinflussen kann.


Glyoxal-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Glyoxal-Markt definiert als die weltweite Nachfrage und das weltweite Angebot an Glyoxal, das als chemischer Einsatzstoff für industrielle Zwecke verkauft wird, erfasst über die wichtigsten verbrauchenden Industrien und handelsverknüpfte Regionen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt nicht den Wert nachgelagerter Fertigwaren, die Glyoxal als Inhaltsstoff enthalten, und schließt interne Transfers aus, die nicht als Marktverkäufe bepreist werden.
Segmentierungsübersicht
- Nach physikalischer Form
- Flüssiglösung
- Feststoff / Pulver
- Anwendung
- Vernetzungsmittel
- Chemische Zwischenprodukte und Synthese
- Sonstige Anwendungen (Biozide und Konservierungsstoffe usw.)
- Nach Endverbraucherbranche
- Klebstoffe und Dichtstoffe
- Zwischenprodukte
- Öl- und Gasexploration
- Farben und Beschichtungen
- Textilien
- Sonstige Endverbraucherbranchen (Pharmazeutika usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für das Modell zu schaffen und die Annahmen realistisch zu halten, bevor wir sie mit der Branche getestet haben. Öffentliche Quellen wie UN Comtrade-Handelsstatistiken, USITC DataWeb, Eurostat und nationale Statistikämter halfen dabei, Handelsströme, den Kontext der Chemieproduktion und regionale Nachfragesignale zu kartieren.
Wir haben außerdem Sicherheits- und Regulierungsreferenzen ausgewertet, die Verwendungsmuster und Transport beeinflussen, sowie begutachtete Chemie- und Materialwissenschaftsjournale, die typische Glyoxalanwendungen und Substitutionsverhalten erläutern. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Branchenpresse wurden genutzt, um Kapazitätsbewegungen, Veränderungen des Betriebsstandorts und die Exposition gegenüber Endmärkten zu verstehen. An einigen Stellen haben wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene ergänzt, um das in öffentlichen Tabellen Sichtbare gegenzuprüfen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, wie sich Glyoxalmengen durch wichtige Anwendungen bewegen, und um die Preislogik zu testen, die der Wertübersetzung zugrunde liegt. Wir haben Hersteller, Händler und nachgelagerte Nutzer in APAC, EMEA und Amerika abgedeckt, sodass regionale Nachfragesignale, Handelsabhängigkeit und der Anwendungsmix validiert und anschließend in das Marktmodell zurückgespiegelt werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Vorstandsmitglieder: 12 % | APAC: 43 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Akteure: 21 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem Produktionskontext, Handelsströme und nachfrageseitige Pools auf Anwendungsebene nach Region rekonstruiert wurden und die Hauptsummen am Ende ermittelt wurden. Um das Ergebnis praxistauglich zu halten, wurden die Resultate anschließend durch selektive Bottom-up-Prüfungen anhand von Stichproben aus Lieferanten- und Kanalfeedback sowie Mengen-mal-Durchschnittsverkaufspreis-Näherungen für gängige Qualitäten und Formen bestätigt.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehörten die Aufteilung zwischen flüssigen Lösungen und festen oder pulverförmigen Lieferungen, der Anteil der Nachfrage für Vernetzungsanwendungen im Vergleich zur Verwendung als chemisches Zwischenprodukt, die regionale Importabhängigkeit aus Zollströmen sowie beobachtete Preisunterschiede in Abhängigkeit von Konzentration, Verpackung und Logistikentfernung. Wir haben auch die Nachfrageimpulse aus wichtigen Endanwendungen verfolgt, die in Interviews wiederholt auftauchten, wie Textilien, Klebstoffe und Dichtstoffe sowie bestimmte Synthesewege für Spezialchemikalien. Prognosen wurden hauptsächlich mithilfe von Szenarioanalysen erstellt, bei denen makroökonomische und endnutzungsbezogene Indikatoren in Nachfragepfade umgewandelt und anschließend mit Experten überprüft wurden, um zu bestätigen, dass das Tempo der Einführung und Substitution plausibel erscheint.
Wo ein sauberer Bottom-up-Aufbau für kleinere Länder nicht möglich war, wurden Lücken durch Proxying auf Basis des Handels zum scheinbaren Verbrauch, normiert nach Industrieproduktionsindikatoren, geschlossen und anschließend mithilfe interviewbasierter Realitätsprüfungen zur lokalen Beschaffung im Vergleich zu Importen korrigiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen, wie handelsbasiertem scheinbarem Verbrauch, bekannten Kapazitätserweiterungen oder -stilllegungen sowie den impliziten Anwendungsaufteilungen, die nachgelagerte Nutzer beschrieben haben. Ausreißer werden mit zusätzlichen Prüfungen zu Einheitenumrechnungen, regionaler Preisgestaltung und Währungszeitpunkten untersucht, und anschließend wird eine zweite Analysten-Überprüfung vor der Freigabe abgeschlossen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Anlagenverlagerungen, starke Rohstoffkostenverschiebungen oder politische Änderungen, die den Chemiehandel beeinflussen. Vor der Lieferung führen wir einen neuen Durchlauf der neuesten öffentlichen Veröffentlichungen durch und nehmen erneut Kontakt zu Quellen auf, wenn eine Abweichung auftritt, die durch die bestehenden Annahmen nicht erklärt werden kann.
Vergleich der Glyoxal-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Glyoxal stimmen nicht immer überein, da die Ausgangseinheit unterschiedlich sein kann und die Konvertierungslogik dann abweichen kann, wenn sich Umfang und Annahmen ändern. Die größten Treiber, die wir üblicherweise beobachten, sind, ob eine Quelle in Volumen oder Wert bemessen wird, wie sie Qualitäts- und Konzentrationsmischungen behandelt und welche Annahmen sie für regionale Preisgestaltung und Handelsabhängigkeit trifft.
Handelsbasierte Prüfungen des scheinbaren Verbrauchs und die Validierung des Anwendungsmix aus Brancheninterviews sind die Belege, die die Schätzung von Mordor Intelligence an einen volumendefinierten Glyoxal-Nachfragepool knüpfen, bevor eine optionale Übersetzung in Werte versucht wird. Einige externe Zahlen scheinen sich auf ein einziges Basisjahr-Wertmodell zu stützen und verlängern das Wachstum dann vorwärts, ohne zu zeigen, wie Konzentration, Logistik und Endnutzungsmix den durchschnittlichen Verkaufspreis im Zeitverlauf verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 453,18 Mio. USD (2026) | |
| Global Consultancy A | 328,43 Mio. USD (2024) | Verwendet ein wertbasiertes Basisjahr und macht die Volumen-zu-Wert-Brücke nicht explizit, sodass Veränderungen im Konzentrations- und Formmix im Gesamtergebnis unterrepräsentiert sein können. |
| Industry Research Group B | 345,93 Mio. USD (2024) | Eine breitere Liste von Endanwendungen wird gezeigt, aber die Methodenzusammenfassung klärt nicht, wie regionale Preisgestaltung, Importabhängigkeit und Konzentrationsunterschiede normiert werden, was die endgültige Aggregation verschieben kann. |
Die Streuung der veröffentlichten Zahlen erklärt sich größtenteils durch die Einheitenwahl und die Transparenz der Preis- und Mischannahmen, die verwendet werden, um von der Chemienachfrage zu einem einzigen Marktgesamtwert zu gelangen. Indem die Schritte auf Handelssignale, Anwendungsaufteilungen und praktische Preisüberprüfungen zurückführbar gehalten werden, bleibt das Modell leichter reproduzierbar und aktualisierbar, wenn neue Angebots- oder Nachfrageinformationen verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Glyoxal Marktgröße?
Der Glyoxal Markt erreichte 453,18 Kilotonnen im Jahr 2026 und wird bis 2031 voraussichtlich 584,42 Kilotonnen erreichen, was einer CAGR von 5,22 % entspricht.
Welche Region führt beim Glyoxal-Verbrauch?
Asien-Pazifik hält 44,55 % des globalen Volumens und wird bis 2031 voraussichtlich mit der schnellsten CAGR von 6,30 % wachsen.
Warum bevorzugen Hersteller flüssige Glyoxal-Lösungen?
Flüssige Qualitäten ermöglichen automatisierte Dosierung, reduzieren die Chargenvariabilität und vereinfachen die Einhaltung der Transportvorschriften, was ihren Anteil von 87,12 % im Jahr 2025 erklärt.
Was treibt die Glyoxal-Nachfrage über die Textilveredlung hinaus an?
Die rasche Aufnahme in der chemischen Zwischenprodukt-Synthese für Pharmazeutika und Spezialwerkstoffe ist die am schnellsten wachsende Anwendung mit einer CAGR von 5,86 %.
Seite zuletzt aktualisiert am:



