
Marktgröße und Marktanteil für modellbasierte Unternehmen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
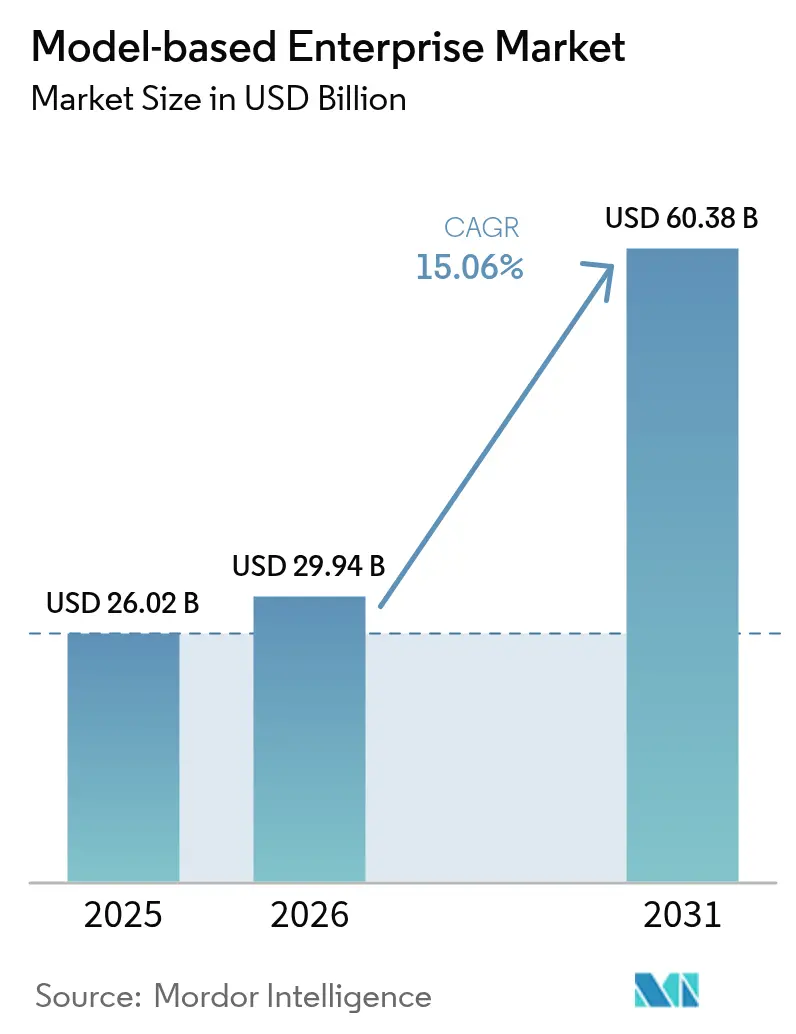
| Marktgröße (2026) | 29.94 Milliarden US-Dollar |
| Marktgröße (2031) | 60.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.06 % |
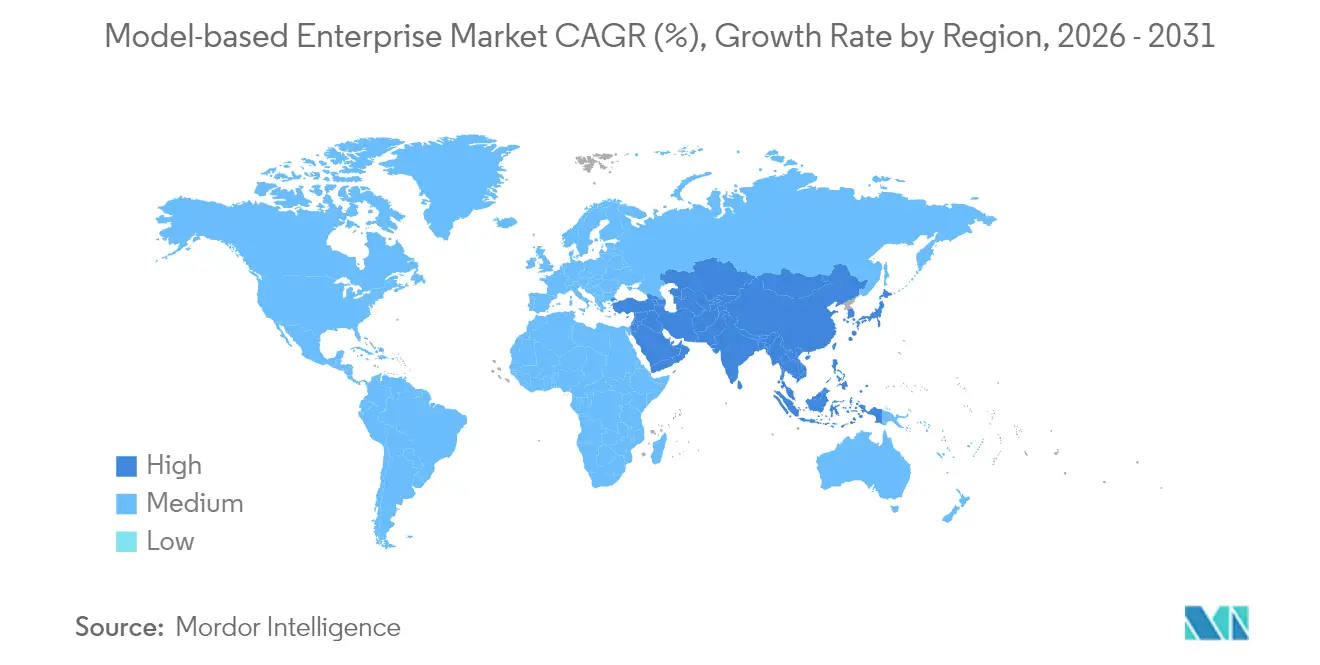
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für modellbasierte Unternehmen von Mordor Intelligence
Die Marktgröße für modellbasierte Unternehmen wird voraussichtlich von 26,02 Milliarden USD im Jahr 2025 auf 29,94 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 15,06 % über den Zeitraum 2026–2031 einen Wert von 60,38 Milliarden USD erreichen. Diese Dynamik ist in der Verlagerung von dokumentenzentrierten Arbeitsabläufen hin zu kohärenten digitalen Fäden verankert, die Design-, Ingenieur-, Fertigungs- und Servicefunktionen miteinander verbinden. Die Anforderung des US-Verteidigungsministeriums, dass digitale Modelle als einzige maßgebliche Datenquelle fungieren, treibt die rasche Einführung bei Luft- und Raumfahrt- sowie Verteidigungsauftragnehmern voran. Automobilhersteller übernehmen ähnliche Praktiken, um die Entwicklungszeiten für Elektrofahrzeuge zu verkürzen, während cloud-native Produktlebenszyklusmanagement-Suiten die Einstiegshürden für kleine und mittlere Hersteller im asiatisch-pazifischen Raum senken. Anbieter investieren in KI-gestützte Simulation, Qualitätsregelkreise für additive Fertigung und integrierte digitale Zwillinge, um einen schnelleren ROI zu erzielen, doch viele Nutzer kämpfen nach wie vor mit den Kosten für die Umschulung der Belegschaft und Lücken bei der Dateninteroperabilität.
Wichtigste Erkenntnisse des Berichts
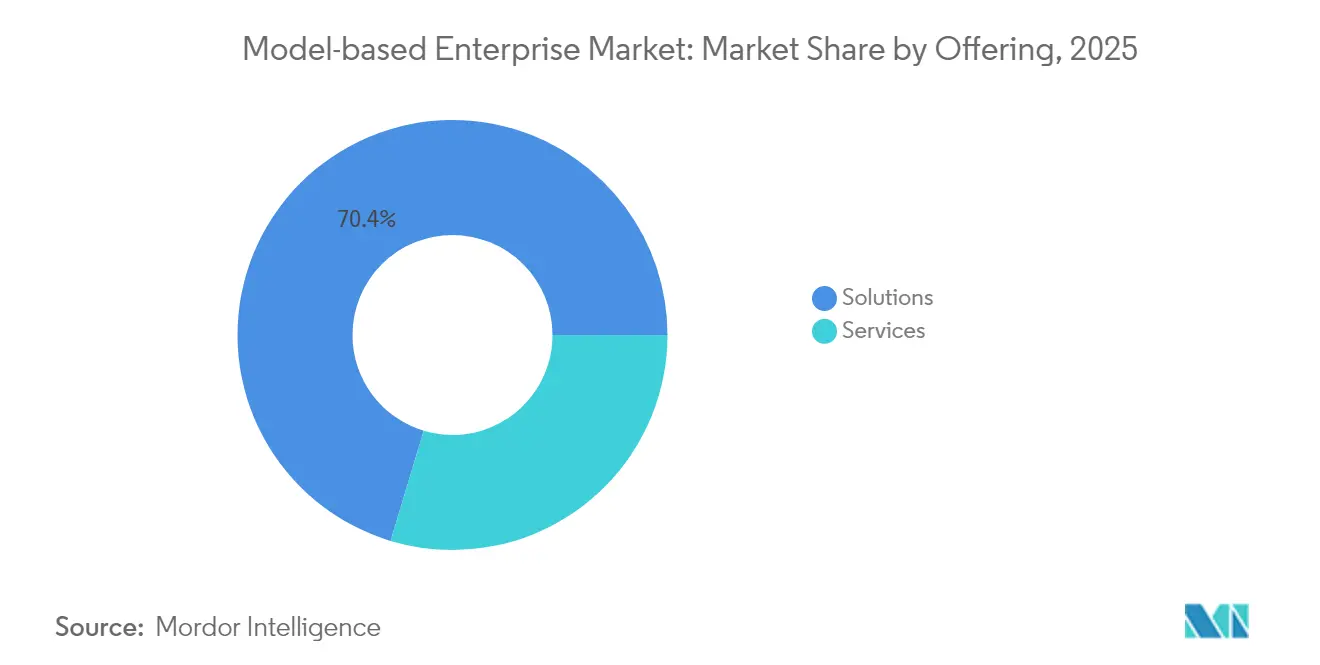
- Nach Angebot hielten Lösungen im Jahr 2025 einen Umsatzanteil von 70,35 %, während Dienstleistungen bis 2031 den schnellsten CAGR von 17,46 % verzeichnen sollen.
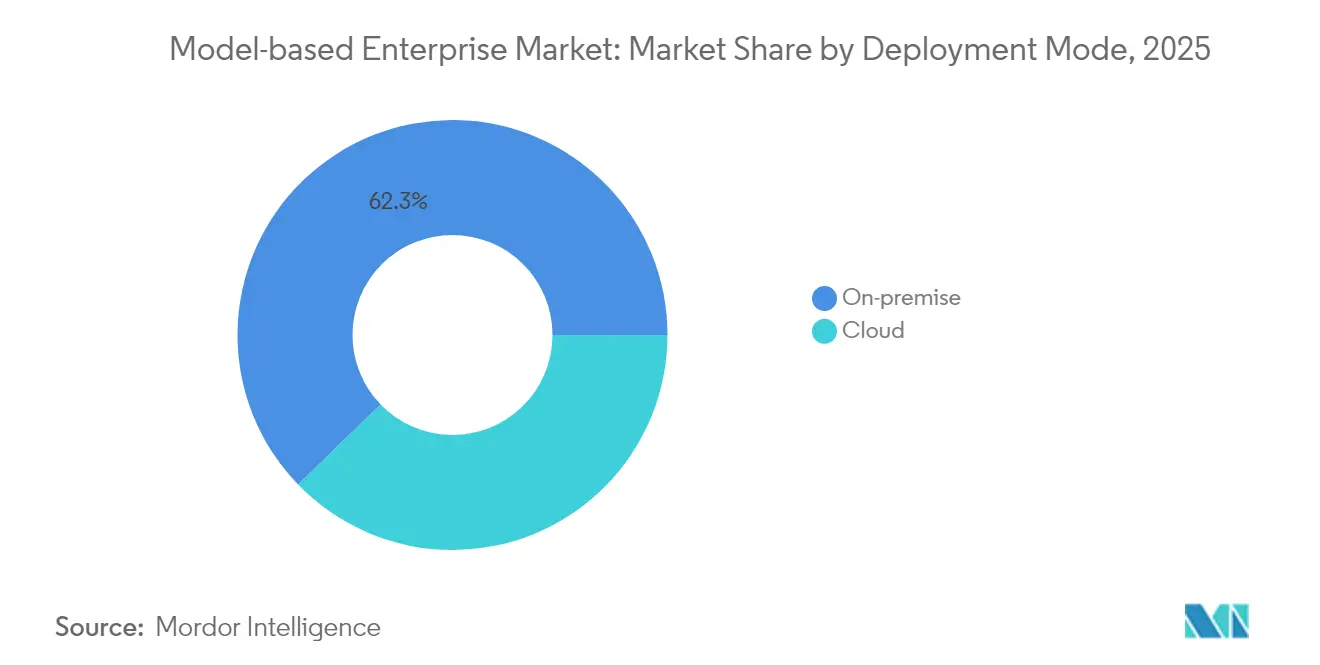
- Nach Bereitstellungsmodus dominierten On-Premise-Installationen im Jahr 2025 mit einem Anteil von 62,25 % an der Marktgröße für modellbasierte Unternehmen; Cloud-Bereitstellungen wachsen mit einem CAGR von 17,96 %.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 32,55 % an der Marktgröße für modellbasierte Unternehmen auf Luft- und Raumfahrt sowie Verteidigung, und die Automobilbranche verzeichnet einen CAGR von 15,86 %.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 37,62 % für modellbasierte Unternehmen, während der asiatisch-pazifische Raum über den Zeitraum 2026–2031 einen CAGR von 18,34 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Digitale Ingenieursmandate des US-Verteidigungsministeriums | +3.8% | Nordamerika mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Umstieg der Automobil-OEMs auf den vollständigen 3D-Digitalfaden | +3.4% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Zunahme cloud-nativer PLM-Suiten für kleine und mittlere Unternehmen | +2.8% | Asiatisch-pazifischer Raum (Japan, Südkorea, Indien) | Kurzfristig (≤ 2 Jahre) |
| ROI durch Reduzierung der Durchlaufzeiten in der Luft- und Raumfahrt-Instandhaltung | +2.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von modellbasierter Definition mit Qualitätssicherung in der additiven Fertigung | +1.8% | Nordamerika, Europa, fortgeschrittene Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Ingenieursmandate des US-Verteidigungsministeriums beschleunigen die Einführung in Nordamerika
Verteidigungsauftragnehmer müssen 3D-Modelle nun als einzige Quelle der Wahrheit für Design-, Analyse-, Beschaffungs- und Instandhaltungsentscheidungen behandeln. Nahezu 300.000 Zulieferer haben damit begonnen, Prozesse, Software-Stacks und Cybersicherheitsvorkehrungen zu aktualisieren, um für künftige Aufträge qualifiziert zu bleiben. Die Einführung greift auf die kommerzielle Luft- und Raumfahrt über, da gemeinsame Unterauftragnehmer ihre Arbeitsabläufe an mandatskonforme Prozesse anpassen. Werkzeuglieferanten reagieren mit vorgefertigten Compliance-Vorlagen und automatisierten Prüfprogrammen für modellbasierte Definition (MBD), die den Dokumentationsaufwand reduzieren und die Rückverfolgbarkeit verbessern.
Umstieg der Automobil-OEMs auf den vollständigen 3D-Digitalfaden für Elektrofahrzeugplattformen
Batterie-elektrische Programme sind auf die gleichzeitige Entwicklung mechanischer, elektrischer und thermischer Systeme angewiesen. Der Einsatz eines einheitlichen 3D-Digitalfadens hat führenden Automobilherstellern ermöglicht, Plattformzyklen von 72 Monaten auf 36 Monate zu verkürzen und gleichzeitig die Rückverfolgbarkeit zu verbessern.[1]PTC Inc., "Wie der Digitalfaden Fertigungsprozesse in der Automobilindustrie transformiert," ptc.com Die Integration digitaler Zwillinge mit modellbasiertem Systems Engineering ermöglicht es Teams, Energiefluss, Crashverhalten und Batteriedegradation frühzeitig zu simulieren, was späte Umkonstruktionen und Garantierisiken reduziert. Diese Vorteile treiben umfangreiche Einführungen in Europa, Nordamerika und China voran.
Zunahme cloud-nativer PLM-Suiten ermöglicht kleinen und mittleren Unternehmen den Zugang im asiatisch-pazifischen Raum
Die Cloud-Bereitstellung beseitigt den Bedarf an leistungsstarken Servern und spezialisiertem IT-Personal. Typische Migrationen werden in 45–90 Tagen abgeschlossen, sodass Hersteller in Japan, Südkorea und Indien fortschrittliches PLM und MBD mit begrenztem Kapitaleinsatz einsetzen können.[2]CIMdata Inc., "PLM-Branchenzusammenfassung," cimdata.com Pay-as-you-go-Preismodelle und automatische Updates senken die Gesamtbetriebskosten und machen unternehmensweite Digitalfaden-Funktionen für die umfangreiche Basis kleiner und mittlerer Unternehmen der Region zugänglich. Die schnelle Einführung festigt die Position der Region als am schnellsten wachsender Anwender.
ROI durch Reduzierung der Durchlaufzeiten in der Luft- und Raumfahrt-Instandhaltung
Digitale Zwillinge, die mit Algorithmen für vorausschauende Wartung ausgestattet sind, reduzieren ungeplante Wartungsmaßnahmen und verbessern die Flottenverfügbarkeit um 15 %, mit ähnlichen Einsparungen bei den Direktkosten.[3]Aerospace Testing International, "Wie digitale Zwillinge die Luft- und Raumfahrtentwicklung und -prüfung transformieren," aerospacetestinginternational.com Fluggesellschaften und Instandhaltungsanbieter greifen nun auf konfigurationsverwaltete 3D-Modelle zurück, um die Lebensdauer von Teilen vorherzusagen und die Ersatzteilversorgung zu optimieren. Eine verbesserte Datenqualität erhöht die Genauigkeit von Wartungsaufzeichnungen auf etwa 97 %, was Lufttüchtigkeitsprüfungen unterstützt und Strafrisiken reduziert.
Analyse der Hemmnisse*
| Hemmnis | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Lücken bei der Dateninteroperabilität zwischen Legacy-CAD und neuen MBD-Standards | -2.3% | Global, stärker in reifen Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Hohe Vorabkosten für die Umschulung der Belegschaft | -1.8% | Global, besonders ausgeprägt dort, wo Fachkräftemangel besteht | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsbedenken hinsichtlich geistigem Eigentum bei Cloud-Bereitstellungen | -1.5% | Global, insbesondere Verteidigung, Luft- und Raumfahrt, Automobil | Mittelfristig (2–4 Jahre) |
| Komplexität der Compliance in mehrstufigen Lieferketten | -1.2% | Nordamerika, Europa, Exportzentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Dateninteroperabilität behindern eine nahtlose Integration
Etwa 65 % der Ingenieurprojekte stoßen noch immer auf Verzögerungen bei der Umwandlung historischer CAD-Dateien in funktionsreiche, MBD-fähige Modelle.[4]CAD Interop, "Expertenlösungen für CAD-Migration," cadinterop.com Die reine Geometrieübersetzung reicht nicht aus; Teams müssen auch über Jahrzehnte aufgebaute Merkmale, Randbedingungen und verknüpfte Zeichnungen erhalten. Spezialisierte Konvertierungswerkzeuge verbessern sich, doch unternehmensweite Migrationen bleiben ressourcenintensiv und bergen das Risiko von Datenverlust, der Digitalfaden-Initiativen zum Stillstand bringen kann.
Umschulung der Belegschaft stellt eine Implementierungshürde dar
Der Wechsel von dokumentenzentrierten zu modellzentrierten Arbeitsabläufen verändert jede tägliche Aufgabe, von der Designprüfung bis zur Werkstattinspektion. Unternehmen müssen umfangreiche Schulungsprogramme finanzieren, Standardarbeitsanweisungen aktualisieren und Leistungskennzahlen neu ausrichten. Widerstand gegen Veränderungen ist häufig, insbesondere in Organisationen, in denen erfahrene Mitarbeiter 2D-Praktiken über Jahrzehnte verfeinert haben. Umfassende Change-Management-Pläne und schrittweise Einführungen erweisen sich als unerlässlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen übertreffen das Wachstum von LösungenDas Lösungssegment erwirtschaftete im Jahr 2025 70,35 % des Umsatzes und unterstreicht damit seine Rolle als Grundlage der meisten Implementierungen. Dienstleistungsengagements verzeichnen jedoch einen CAGR von 17,46 %, da Unternehmen mit der Komplexität der Einführung modellbasierter Praktiken im großen Maßstab konfrontiert sind. Dienstleister setzen KI ein, um Datenmigration und -validierung zu automatisieren, die Wertschöpfungszeit zu verkürzen und das Vertrauen in die Modellgenauigkeit zu stärken. Schulungs- und Zertifizierungspakete mit Schwerpunkt auf Digitalfaden-Kompetenzen sind zunehmend gefragt, was die anhaltende Talentlücke verdeutlicht. Der Zustrom spezialisierter Dienstleistungsunternehmen erweitert die Optionen für mittelständische Hersteller, die Orientierung suchen, ohne die Kosten großer Beratungsteams tragen zu müssen.
Steigende Abonnementmodelle verlagern den Umsatz von unbefristeter Software hin zu kontinuierlichen Dienstleistungsbeziehungen, die an Leistungskennzahlen und ergebnisbasierte Verträge geknüpft sind. Prädiktive Analysen, die im Rahmen von Wartungs- und Supportvereinbarungen eingesetzt werden, können Integrationsprobleme erkennen, bevor sie die Produktion stören. Diese Fähigkeiten stärken die Abhängigkeit der Kunden von vertrauenswürdigen Partnern und stützen den Aufwärtstrend des Dienstleistungsanteils im Markt für modellbasierte Unternehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lösungstyp:
Digitale Zwillinge und Simulation gewinnen an DynamikProduktlebenszyklusmanagement-Plattformen bleiben die Grundlage der meisten Implementierungen, doch das Segment Digitale Zwillinge und Simulation gewinnt an Bedeutung, da Organisationen geschlossene Rückkopplungsschleifen zwischen Design und Betrieb anstreben. Echtzeit-Sensordaten, die hochpräzise Modelle speisen, erzeugen selbstaktualisierte digitale Zwillinge, die die Wartung steuern, die Leistung optimieren und die Lebensdauer von Anlagen verlängern. Die Konvergenz von Simulation und Systems Engineering reduziert Nacharbeiten durch frühzeitige Validierung von Anforderungen – ein Vorteil, der in regulierten Bereichen wie Luft- und Raumfahrt sowie Medizinprodukten besonders ausgeprägt ist.
Visualisierungs- und Kollaborationswerkzeuge fügen AR/VR-Überlagerungen hinzu, um immersive Designprüfungen zu ermöglichen. Ingenieure, Zulieferer und sogar Außendiensttechniker können dasselbe Modell in Echtzeit inspizieren, was das Entscheidungsfenster verkürzt. CAD/CAM/CAE-Suiten betten Produktfertigungsinformationen nun direkt in die 3D-Geometrie ein. Dies ermöglicht es nachgelagerten Softwaresystemen, einschließlich Prüfplanungs- und Werkstattmetrologie-Plattformen, einen einzigen Datensatz zu nutzen, was Übersetzungsschritte reduziert und Revisionsfehler minimiert.
Nach Dienstleistungstyp:
Integration und Implementierung begegnet der KomplexitätIntegrations- und Implementierungsdienstleistungen machen den größten Anteil am Dienstleistungsumsatz aus, da die Abstimmung neuer PLM-, Simulations- und Analyseschichten mit bestehenden ERP- und MES-Systemen selten unkompliziert ist. Hochwertige Modelle, die die Konzept-, Design-, Produktions- und Instandhaltungsphasen umspannen, sind unerlässlich, um Datensilos zu verhindern. Infolgedessen setzen Serviceteams häufig Konnektoren ein, konfigurieren Programmierschnittstellen und testen die Kontinuität des Digitalfadens über verschiedene Bereiche hinweg.
Beratungs- und Schulungsengagements wachsen am schnellsten, da Unternehmen Roadmaps, Reifegradbewertungen und Programme zur Befähigung der Belegschaft anfordern. Strukturierte Lehrpläne, die modellbasierte Definition, Systems Engineering und Arbeitsabläufe in der additiven Fertigung abdecken, helfen Unternehmen, kulturelle Trägheit zu überwinden. Support- und Wartungsverträge verlagern sich hin zu proaktiver Analytik, bei der Servicedesks Nutzungskennzahlen überwachen und Anomalien erkennen, bevor sie zu Ausfallzeiten eskalieren. Anbieter, die alle drei Dienstleistungstypen – Integration, Beratung und proaktiven Support – kombinieren können, festigen langfristige Kundenbeziehungen.
Nach Bereitstellungsmodus:
Cloud-Einführung beschleunigt die FlexibilitätOn-Premise-Bereitstellungen behielten im Jahr 2025 einen Umsatzanteil von 62,25 %, da viele Unternehmen bereits erhebliche Rechenzentrumsressourcen besitzen und strenge Sicherheitskontrollen einhalten müssen. Dennoch wachsen Cloud-Lösungen mit einem CAGR von 17,96 %, da Software-as-a-Service-Modelle zeigen, dass Updates, Skalierbarkeit und Kostenprognostizierbarkeit wahrgenommene Risiken überwiegen können. Hybride Ansätze ermöglichen es Organisationen, sensible Daten On-Premise zu halten und gleichzeitig Cloud-Rechenleistung für intensive Simulationen oder Echtzeit-Kollaboration zu nutzen.
Die Einführung containerisierter PLM- und Simulations-Mikrodienste ermöglicht eine konsistente Leistung in privaten und öffentlichen Umgebungen. Im asiatisch-pazifischen Raum übernehmen kleine und mittlere Unternehmen zunehmend vollständige Cloud-Stacks, da ihnen Legacy-Rechenzentren fehlen. Nordamerikanische und europäische multinationale Unternehmen wählen häufig schrittweise Migrationen, beginnend mit Lieferantenkollaborationsportalen oder Änderungsmanagement-Workflows, bevor sie unternehmenskritische CAD-Daten in sichere Cloud-Tresore verlagern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Luft- und Raumfahrt sowie Verteidigung führt bei der ImplementierungLuft- und Raumfahrt sowie Verteidigung hielten im Jahr 2025 einen Umsatzanteil von 32,55 %, was die strengen regulatorischen Anforderungen und die Komplexität mehrjähriger Programme widerspiegelt, bei denen digitale Kontinuität das Risiko reduziert. Haushaltsverpflichtungen und das Mandat des US-Verteidigungsministeriums sichern eine stabile Nachfrage nach robusten, rückverfolgbaren, modellzentrierten Werkzeugketten. Prädiktive Simulation in Verbindung mit digitalen Zwillingen beschleunigt Testzyklen und ermöglicht es Auftragnehmern, Leistungsziele einzuhalten und gleichzeitig Kostengrenzen zu managen.
Die Automobilbranche verzeichnete den schnellsten CAGR von 15,86 %, da Elektrifizierung und softwaredefinierten Fahrzeuge eine interdisziplinäre Zusammenarbeit erfordern. Einheitliche 3D-Fäden ermöglichen es Ingenieuren, thermische Batteriemodelle mit Crashsicherheitszielen und Fertigungsrandbedingungen abzustimmen. Auch die Segmente Elektronik und Hochtechnologie, Bau und Infrastruktur sowie Energie investieren zunehmend, da digitale Zwillinge kürzere Projektzeitpläne, weniger Nacharbeiten und ein besseres Lebenszyklusmanagement versprechen.
Geografische Analyse
Markt für modellbasierte Unternehmen in Nordamerika
Nordamerika trug 2025 mit 37,62 % zum Umsatz bei, unterstützt durch Verteidigungsausgaben, eine ausgereifte Luft- und Raumfahrt-Lieferkette sowie Automobilhersteller, die die Markteinführung von Elektrofahrzeugen beschleunigen möchten. Bundesrichtlinien, die digitale Modelle als offizielle technische Grundlage vorschreiben, veranlassen selbst konservative Auftragnehmer zur Modernisierung. Kanada und Mexiko sind über integrierte Lieferketten eingebunden, die ebenfalls Compliance nachweisen müssen, was eine weitverbreitete Akzeptanz auf dem gesamten Kontinent vorantreibt.
Markt für modellbasierte Unternehmen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,34 % im Zeitraum 2026–2031. Cloud-gehostetes PLM senkt die Einstiegshürden für Japans Präzisionshersteller, Südkoreas Elektronikunternehmen und Indiens Anbieter von Ingenieurdienstleistungen. Chinas Investitionen in digitale Fabriken treiben die Nachfrage nach Digital-Thread-Lösungen an, die über weitreichende Produktionsnetzwerke skalierbar sind. Lokale Regierungen fördern intelligente Fertigung durch Förderprogramme und beschleunigen so die Beteiligung von kleinen und mittleren Unternehmen.
Markt für modellbasierte Unternehmen in Europa
Europa verzeichnet eine robuste Akzeptanz, angetrieben durch Deutschlands Industrie-4.0-Initiativen und Frankreichs fortschrittliche Luft- und Raumfahrtprogramme. Ein britisches Zentrum für digitale Zwillinge in Belfast unterstreicht das nationale Engagement, im Bereich der Entwicklung von Flugzeugen der nächsten Generation wettbewerbsfähig zu bleiben. Nachhaltigkeitsvorschriften fördern zusätzlich das modellzentrierte Design zur Verfolgung von CO₂-Fußabdrücken und zur Optimierung des Ressourceneinsatzes. Regionale Normungsgremien arbeiten an Interoperabilitätsrahmen zusammen und erleichtern so die grenzüberschreitende Zusammenarbeit.

Regulatorisches Umfeld
Die regulatorischen Kräfte, die die Einführung modellbasierter Unternehmen prägen, konzentrieren sich auf staatliche Beschaffungsanforderungen, sich weiterentwickelnde KI- und Datenregeln sowie eine wachsende Zahl von Interoperabilitätsstandards. In den Vereinigten Staaten positioniert das Digital-Engineering-Mandat des Verteidigungsministeriums digitale Modelle weiterhin als verbindliche technische Grundlage, und dieses Mandat setzt sich zunehmend entlang der Luft- und Raumfahrt- sowie Verteidigungslieferketten durch. Auftragnehmer und Zulieferer richten sich zunehmend auf nachvollziehbare, modellzentrierte Arbeitsabläufe aus und verschärfen zugleich ihre Cybersicherheitskontrollen.
Auf der Normenseite bietet ISO/IEC/IEEE 24641:2023 ein Referenzmodell für modellbasierte System- und Softwaretechnikprozesse, während ASME MBE-1-2022 einen Architekturrahmen für die Strukturierung eines MBE und seiner Komponentensysteme definiert. Das Model-Based Enterprise (MBE)-Programm des NIST bildet die Grundlage für Messwissenschaft und Testmethoden, die die Fertigungsinteroperabilität zwischen Softwareplattformen und Simulationsmodellen unterstützen. Parallel dazu führt das EU-KI-Gesetz risikobasierte Verpflichtungen ein, einschließlich Transparenz und menschlicher Aufsicht, die prägen, wie generative KI in Engineering-Automatisierung und Digital-Thread-Plattformen eingebettet wird, die in modellbasierten Unternehmensprogrammen eingesetzt werden, insbesondere in regulierten Branchen und grenzüberschreitenden Lieferketten.
Wettbewerbslandschaft
Etablierte PLM-Anbieter – Siemens, Dassault Systèmes und PTC – behalten ihre dominanten Positionen, indem sie CAD, PLM, Simulation und IoT-Analytik in einheitlichen Suiten bündeln. Sie erweitern ihre Portfolios mit KI-gestützten Physik-Engines und Cloud-Mikrodiensten, um Skalierbarkeit und Genauigkeit zu verbessern. Herausforderer wie Aras setzen auf offene Architekturen, die die Integration mit heterogenen Werkzeugketten erleichtern und Unternehmen ansprechen, die mit Legacy-Daten kämpfen.
Chancen im Bereich weißer Flecken liegen in Angeboten für den Mittelstand, die robuste Digitalfaden-Funktionen ohne unternehmensweite Komplexität bieten. Spezialisierte Unternehmen konzentrieren sich auf Qualitätssicherung in der additiven Fertigung oder Vorlagen für modellbasiertes Systems Engineering und ermöglichen so schnellere domänenspezifische Implementierungen. Kunden beurteilen Anbieter zunehmend nach ihrer Fähigkeit, ergebnisorientierte Dienstleistungspakete, Schulungen und schnelle Wege von der Pilotphase zur Produktion zu liefern, und nicht mehr allein nach Softwarefunktionen.
Hersteller sind sowohl Kunden als auch Innovatoren. Das Connected-Enterprise-Programm von Rolls-Royce nutzt modellbasiertes Systems Engineering zur Optimierung von Design und Serviceanalytik. Partnerschaften wie die zwischen Siemens und PhysicsX veranschaulichen, wie etablierte Anbieter externe KI-Expertise einbinden, um Simulationsgeschwindigkeit und -genauigkeit zu verbessern. Mit zunehmender Cloud-Einführung werden Joint Ventures zwischen PLM-Anbietern und Hyperscale-Cloud-Anbietern voraussichtlich zunehmen.
Marktführer für modellbasierte Unternehmen
Siemens AG
General Electric Company
PTC Inc.
Dassault Systèmes SE
SAP SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für modellbasierte Unternehmen
- Siemens AG
- Dassault Systèmes SE
- PTC Inc.
- SAP SE
- Ansys, Inc.
- Autodesk Inc.
- IBM Corporation
- Oracle Corporation
- HCL Technologies Limited
- Aras Corporation
- Anark Corporation
- Hexagon AB
- Altair Engineering Inc.
- Ansys Inc.
- Rockwell Automation Inc.
- IFS AB
- Bentley Systems Inc.
- Capgemini SE

Marktchancen und Zukunftsaussichten
Es entstehen zunehmend Chancen rund um standardbasierte Interoperabilität und maschinenlesbare nachgelagerte Nutzung der 3D-Produktdefinition, wobei sich der Engpass von der Erstellung von 3D-Modellen zu deren Überprüfbarkeit und Nutzbarkeit in Inspektions-, Messtechnik- und Fertigungsausführungsprozessen verschiebt. Ein deutliches Zeichen ist die Genehmigung des Digital Metrology Standards Consortium (DMSC) Model-Based Characteristics v1.0 (MBC 1.0) durch ANSI im Juni 2026, die die Verbindung von modellbasierter Definition mit automatisierter Inspektion und Metrologie-4.0-Initiativen unterstützt. ISO 10303-242:2025 (verwaltete modellbasierte 3D-Technik) und die Arbeit des Prostep IVIP MBx Interoperability Forum zu empfohlenen STEP-Praktiken schaffen zudem Wege für Multi-CAD- und Mehrebenen-Lieferketten, die einen konsistenten Austausch von semantischer PMI und konfigurationsverwalteten Produktdaten benötigen.
Ein weiterer Nachfragebereich sind Lieferantenaktivierungs- und Compliance-Toolchains, die MBE-Anforderungen über die Hauptauftragnehmer hinaus operationalisieren, insbesondere dort, wo Mandate eine einzige verlässliche Datenquelle über Design, Fertigung und Instandhaltung hinweg erfordern. Im April 2026 veröffentlichte Lockheed Martin ein aktualisiertes Model-Based-Enterprise-Lieferketten-Playbook zur Standardisierung der Zusammenarbeit bei technischen Datenpaketen, was die Akzeptanz von vorgefertigten Vorlagen, Validierungsroutinen und dienstleistungsgestützter Implementierung für Tier-1- und Tier-2-Zulieferer stärkt. Unternehmensprogramme erweitern sich zudem über die Luft- und Raumfahrt hinaus in die diskrete Fertigung, unterstützt durch die Zusammenarbeit von Siemens mit HD Hyundai an einer integrierten 3D-Datenplattform für Schiffbauprozesse sowie durch Bemühungen der Automobilindustrie, EV-Programme auf einheitlichen digitalen Plattformen zu entwickeln, was die Nachfrage nach skalierbarem Cloud-PLM, Datenverwaltung und Integrationsdiensten erhöht, die veraltete CAD-/ERP-/MES-Umgebungen verbinden.
Recent Industry Developments in Markt für modellbasierte Unternehmen
- Mai 2026: GE Aerospace erweiterte seine Partnerschaft mit Palantir Technologies, um agentenbasierte KI-Lösungen in Produktionssystemen einzusetzen, um die Einsatzbereitschaft militärischer Flugzeuge zu verbessern. Die Initiative verknüpft Betriebsdaten und Analysen enger mit digitalen Threads, die in der Instandhaltung genutzt werden, und verstärkt die Nachfrage nach modellzentrierten Datenfundamenten in Verteidigungsprogrammen.
- April 2026: Siemens veröffentlichte allgemein den Eigen Engineering Agent, eine KI für die Automatisierungstechnik, die sich mit TIA Portal verbindet und Aufgaben basierend auf Projektdatenstrukturen und Standards ausführt. Durch die Automatisierung von Engineering-Aktivitäten anhand strukturierter Projektdaten unterstützt sie breitere modellgetriebene Arbeitsabläufe, die manuelle Nacharbeit in Industrieprogrammen reduzieren.
- Februar 2026: PTC führte cloud-native Model-Based-Definition-Funktionen in Onshape ein, mit denen Teams Fertigungsinformationen direkt in 3D-Modellen innerhalb der CAD- und PDM-Umgebung einbetten können. Dies stärkt die Cloud-Bereitstellungswege für die MBD-Einführung und unterstützt eine schnellere Zusammenarbeit mit Zulieferern und nachgelagerten Fertigungsanwendern.


Markt für modellbasierte Unternehmen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für modellbasierte Unternehmen wird anhand der Umsätze bemessen, die aus Software und zugehörigen Dienstleistungen generiert werden, die Unternehmen bei der Erstellung, Verwaltung und Nutzung modellbasierter Definitionen unterstützen, sodass ein 3D-Produktmodell zur Hauptquelle für Produkt- und Fertigungsinformationen wird.
Umfangsausschlüsse: Ausgeschlossen sind allgemeine Engineering-IT, die nicht mit modellbasierten Definitionsabläufen verknüpft ist, sowie interne Arbeitskosten, ausschließlich für Schulungen bestimmte Ausgaben und Hardware zum Betrieb dieser Plattformen.
Übersicht der Segmentierung
- Nach Angebot
- Lösungen
- Dienstleistungen
- Nach Lösungstyp
- PLM-Software
- CAD/CAM/CAE
- Digitale Zwillinge und Simulation
- Visualisierung und Kollaboration
- Nach Dienstleistungstyp
- Integration und Implementierung
- Beratung und Schulung
- Support und Wartung
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Öffentliche Cloud
- Private Cloud
- Hybride Cloud
- Nach Endnutzerbranche
- Luft- und Raumfahrt sowie Verteidigung
- Automobil
- Bau und Infrastruktur
- Energie
- Einzelhandel und Konsumgüter
- Elektronik und Hochtechnologie
- Marine und Offshore
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wird verwendet, um das Nachfrageumfeld zu erfassen und realistische Spannen für Einführung und Budgets festzulegen, bevor das Modell finalisiert wird. Öffentliche Quellen wie das US Bureau of Labor Statistics, Handels- und Fertigungsreihen des US Census Bureau, Eurostat-Daten zur Industrieproduktion, Veröffentlichungen von NIST zur digitalen Fertigung und Import-/Exportstatistiken der USITC wurden geprüft, um Engineering- und Fertigungsaktivitäten nach Region zu verstehen.
Wir verwendeten außerdem Geschäftsberichte von Unternehmen, Transkripte von Telefonkonferenzen, Investorenpräsentationen und Fachartikel aus begutachteten Fachzeitschriften, um zu sehen, wie modellbasierte Definition über Produktlebenszyklus-Teams hinweg eingesetzt wird. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Umsatzengagement und Produktpositionierungssignale zu überprüfen. Diese Schreibtischquellen sind nicht abschließend, und weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung im Rahmen der Studie genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Praktiker, die Digital-Engineering-Programme leiten, sowie auf Lösungsverantwortliche, Implementierungspartner und Fertigungstechnik-Stakeholder, die Budgetierungszeitpunkte und Einführungsabläufe beschreiben können. Eingaben wurden über APAC, EMEA und Amerika hinweg gesammelt, um das Einführungstempo, typische Vertragsstrukturen (Software versus Dienstleistungen) und die Frage, wie Cloud-Bereitstellungen die durchschnittlichen Vertragswerte im Zeitverlauf verändern, zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 12 % | APAC: 47 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Ausgabenpools für Engineering- und Fertigungsdigitalisierung nach Region rekonstruiert und anschließend nach Einführung modellbasierter Definition und Umsetzungsintensität je Endanwenderbranche gefiltert werden. Sobald diese Struktur steht, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen anhand von stichprobenartig erfasstem Anbieterumsatzengagement, Feedback von Vertriebskanälen und Partnern sowie einer einfachen Logik aus Menge mal ASP für gängige Lizenz- und Abonnementmodelle ab, was hilft, Überzählungen zu korrigieren.
Zu den wichtigsten Eingaben des Modells zählen der Anteil neuer Produktprogramme, die auf 3D-modellbasierte Definition umsteigen, der Dienstleistungs-/Software-Mix bei den ersten Einführungen, die Cloud-Migrationsrate für Engineering-Plattformen, die Anzahl aktiver Fertigungsstandorte unter einem Digital-Thread-Programm sowie der typische Aktualisierungszyklus von Produktdatenmanagement- und nachgelagerten Autorenwerkzeugen. Die Prognose erfolgt hauptsächlich als Szenarioanalyse, da die Einführung stark von Programmzeitplänen, Compliance-Anforderungen in regulierten Branchen und Unternehmensbudgetzyklen abhängt. Die Szenarien werden dann an den Erwartungen der Befragten hinsichtlich Einführungstempo und Verlängerungsverhalten verankert. Wo die Bottom-up-Sichtbarkeit schwächer ist, wenden wir konservative Durchdringungsbandbreiten an und überprüfen sie erneut anhand beobachteter Vertragsgrößen und Implementierungszeitpläne aus Primärgesprächen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, wobei die Ergebnisse mit unabhängigen Signalen wie Trends bei Ausgaben für Fertigungs- und Engineering-Software, regionaler Branchenaktivität und der beobachteten Aufteilung zwischen Dienstleistungen und wiederkehrenden Softwareumsätzen verglichen werden. Wenn ein Wert unstimmig erscheint, verfolgen wir die Annahmen bis auf die Treiberebene zurück und überprüfen die Abweichung anschließend mit einem weiteren Analysten vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Änderungen auftreten, etwa größere regulatorische Vorstöße, spürbare Nachfrageschocks in zentralen Endanwenderbranchen oder klare Verschiebungen bei den Bereitstellungspräferenzen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Informationen und alle neu gewonnenen Primärdaten in den Zahlen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für den Model-Based-Enterprise-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt unterscheiden sich häufig, weil Firmen nicht dieselben Dinge zählen, selbst wenn der Titel identisch erscheint. Die größten Unterschiede ergeben sich meist daraus, was als modellbasierte Definition gegenüber breiteren Digital-Engineering-Tools behandelt wird, wie Dienstleistungen gezählt werden (einmalige Implementierung versus wiederkehrender Support) und dem genauen Jahres- und Währungszeitpunkt.
Einige Verlage integrieren eine breitere Digital-Thread-Sichtweise in die Zahl, wodurch benachbarte PLM- und Unternehmensdigitalisierungsbudgets einfließen können, die nicht immer mit der Nutzung modellbasierter Definition verknüpft sind. Bei Mordor Intelligence wird der Wert nur gezählt, wenn die Lösung und die zugehörigen Dienstleistungen direkt modellbasierte Definitionsabläufe über Design- und Fertigungsteams hinweg ermöglichen, und er wird anschließend anhand von Bereitstellungs- und Endanwender-Adoptionssignalen aus der Primärvalidierung erneut überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,02 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 20,62 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und scheint eine breitere Lebenszyklus-Erzählung einzubeziehen, ohne modellbasierte definitionsspezifische Umsätze klar von umfassenderen Digital-Thread-Programmen zu trennen, was die Gesamtzahl für 2024 im Vergleich zu einer 2025-Betrachtung verschieben kann. |
| Branchenverlag B | 13,90 Mrd. USD (2024) | Tendiert dazu, den Umfang näher an der Nutzung auf Fertigungsseite zu halten und berichtet über einen kürzeren Zeithorizont, was den gezählten Software-plus-Dienstleistungs-Pool verringern kann, wenn vorgelagerte Engineering-Erstellung und standortübergreifende Bereitstellungen nicht vollständig erfasst werden. |
Betrachtet man die drei Zahlen, so erklärt sich die Spannbreite hauptsächlich durch Umfang und Zeitpunkt und nicht durch rechnerische Unterschiede. Wenn wir den gezählten Umsatz an klare MBE-ermöglichende Anwendungsfälle knüpfen und ihn anschließend anhand von Prüfungen zu Einführung, Bereitstellung und Dienstleistungsmix validieren, bleibt das Ergebnis nachvollziehbar und von einem Aktualisierungszyklus zum nächsten reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welche regulatorischen Kräfte prägen die Einführung modellbasierter Unternehmen maßgeblich?
Das Mandat des US-Verteidigungsministeriums für digitales Engineering und ähnliche Luft- und Raumfahrtvorschriften verpflichten Zulieferer zur Aufrechterhaltung modellzentrierter Workflows und beschleunigen Investitionen in der gesamten Lieferkette.
Warum gewinnt die Cloud-Bereitstellung trotz Sicherheitsbedenken an Bedeutung?
Cloud-PLM bietet schnelles Onboarding, elastische Rechenleistung für Simulationen und Abonnementpreise; hybride Architekturen halten sensible Daten On-Premise, um das Risiko für geistiges Eigentum zu adressieren.
Wie verbessern digitale Zwillinge Wartungs-, Reparatur- und Überholungsoperationen?
Echtzeit-Sensordaten synchronisieren sich mit hochpräzisen Modellen und ermöglichen eine vorausschauende Planung, die die Wartungskosten und Durchlaufzeiten für Flugzeuge um etwa 15 % gesenkt hat.
Welche Branchen zeigen nach Luft- und Raumfahrt sowie Verteidigung die schnellste Einführung?
Elektrofahrzeugprogramme in der Automobilfertigung übernehmen vollständige 3D-Digitalfäden, um komprimierte Markteinführungszeitpläne einzuhalten und softwaredefinierten Funktionen zu integrieren.
Was ist die größte technische Hürde bei unternehmensweiten Einführungen?
Die Umwandlung jahrzehntelanger Legacy-CAD-Daten in vollständig annotierte, parametrische Modelle ohne Verlust der Designabsicht bleibt die dominante technische Barriere und verzögert häufig Projekte.
Welche Branche investiert derzeit am meisten?
Luft- und Raumfahrt sowie Verteidigung stechen hervor und tragen 32,55 % des Umsatzes im Jahr 2025 bei, bedingt durch vorgeschriebene Richtlinien für digitales Engineering und die Komplexität langlebiger Programme, die von vollständiger digitaler Kontinuität profitieren.
Seite zuletzt aktualisiert am:



