
Marktgröße und Marktanteil der Millimeterwellentechnologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
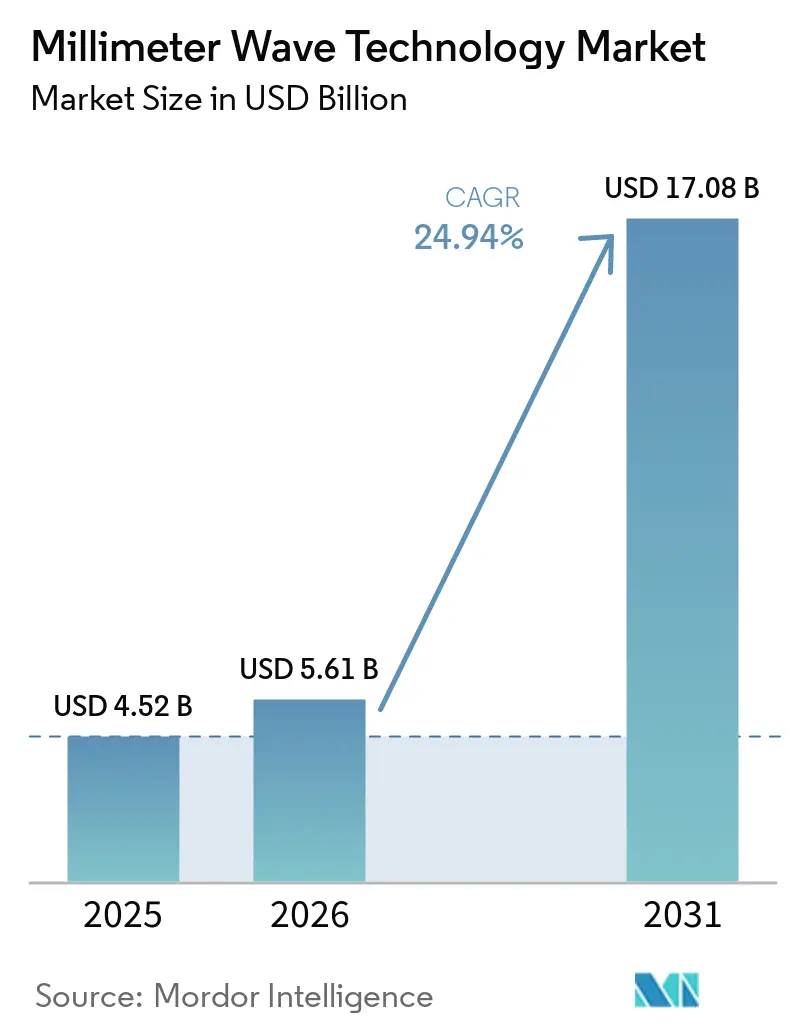
| Marktgröße (2026) | 5.61 Milliarden US-Dollar |
| Marktgröße (2031) | 17.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Millimeterwellentechnologie von Mordor Intelligence
Das Marktvolumen für Millimeterwellentechnologie wird voraussichtlich von 4,52 Milliarden USD im Jahr 2025 auf 5,61 Milliarden USD im Jahr 2026 steigen und bis 2031 17,08 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 24,94 % über den Zeitraum 2026–2031 entspricht.
Netzbetreiber wenden sich Frequenzen oberhalb von 24 GHz zu, um Kapazitätsengpässe zu beheben, und Verteidigungsbehörden rüsten Radarsysteme auf 94 GHz für eine höher auflösende Zielerfassung auf. Die doppelte Nachfrage aus dichten 5G-Rollouts und frühen 6G-Versuchen hält die Kapitalausgaben aufrecht, während sinkende Gerätekosten die Einführung in der medizinischen Bildgebung, der industriellen Automatisierung und im Automotive-ADAS fördern. Der asiatisch-pazifische Raum nimmt die größte regionale Position ein, begünstigt durch 5G-Ausbauten mit mehreren Millionen Standorten, während Nordamerika die Innovation durch Spektrumliberalisierung und durch den CHIPS Act geförderte Halbleiterfinanzierung vorantreibt. Komponentenlieferanten profitieren von patentgeschützten HF-Frontends, doch die Abhängigkeit der Lieferkette von Galliumnitrid-Wafern birgt strategische Risiken.
Wichtigste Erkenntnisse des Berichts
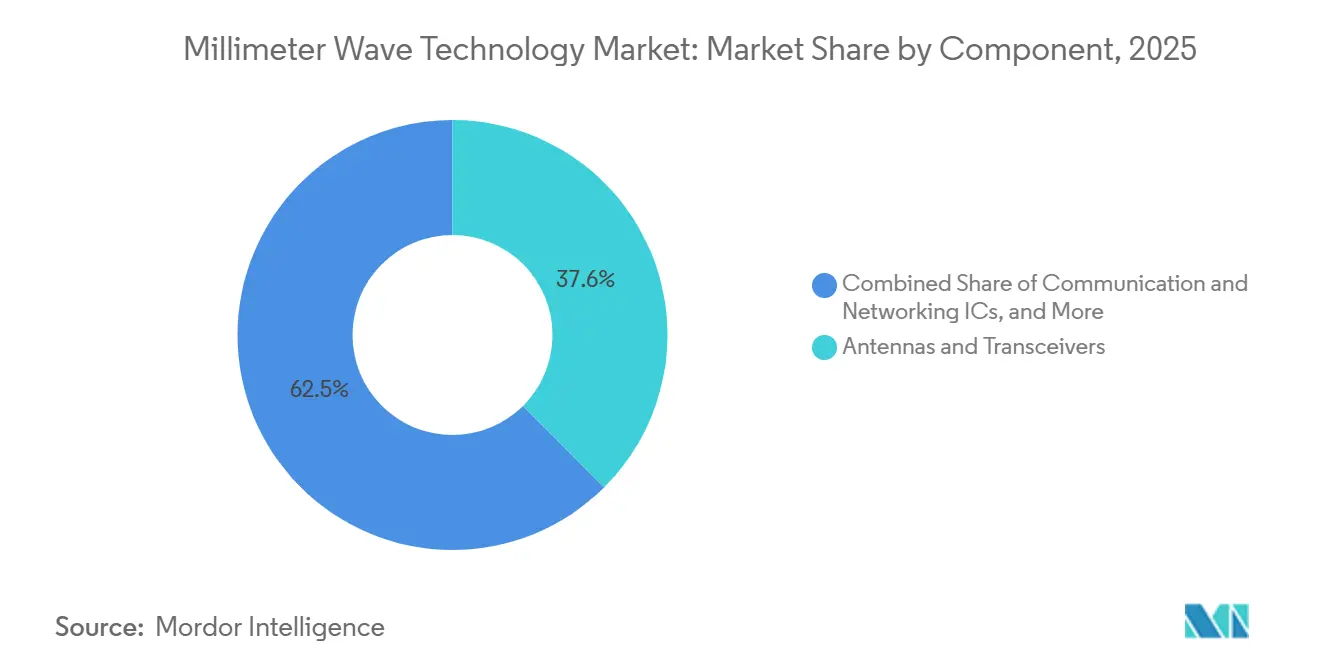
- Nach Komponente führten Antennen und Transceiver mit einem Umsatzanteil von 37,55 % im Jahr 2025; Bildgebungssensoren werden bis 2031 voraussichtlich mit einer CAGR von 26,86 % wachsen.
- Nach Lizenzmodell hielt das vollständig/teilweise lizenzierte Segment im Jahr 2025 einen Anteil von 77,20 % am Markt für Millimeterwellentechnologie, während unlizenzierte Frequenzbänder mit einer prognostizierten CAGR von 25,60 % bis 2031 das höchste Wachstum verzeichneten.
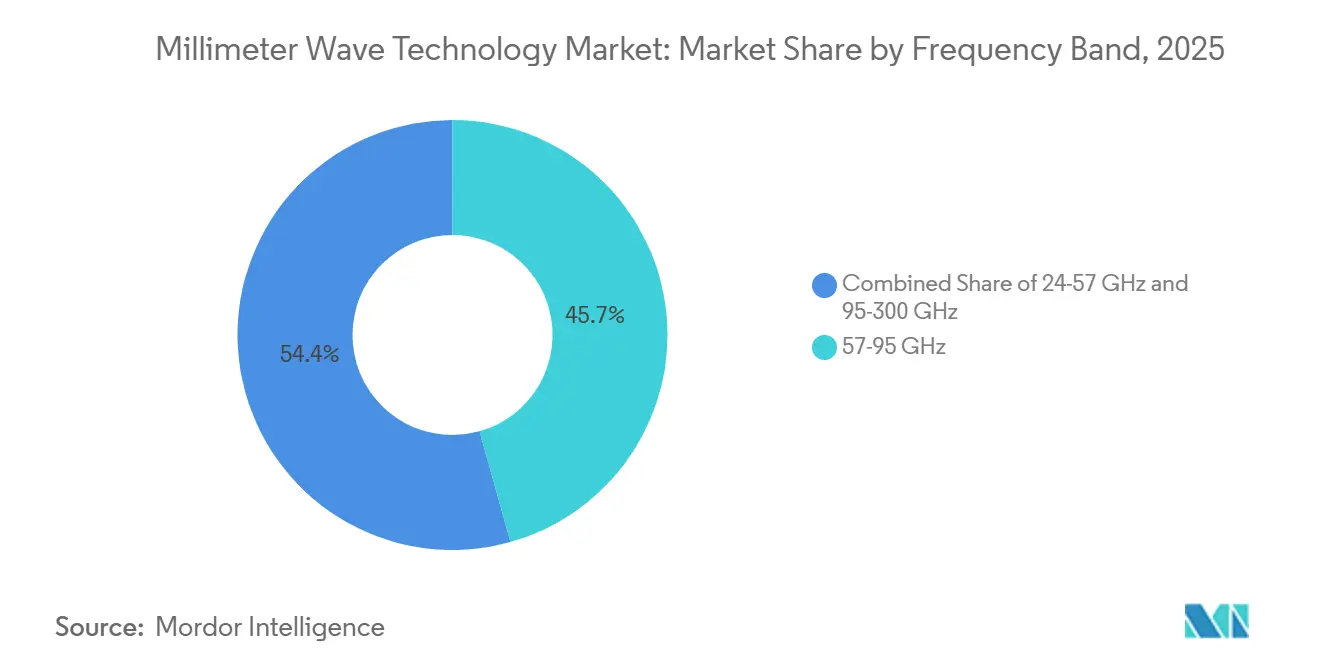
- Nach Frequenzband entfiel auf den Bereich 57–95 GHz im Jahr 2025 ein Anteil von 45,65 % am Marktvolumen für Millimeterwellentechnologie, und das Band 95–300 GHz wächst bis 2031 mit einer CAGR von 25,90 %.
- Nach Anwendung entfiel auf die Telekommunikationsinfrastruktur im Jahr 2025 ein Anteil von 53,20 % am Marktvolumen für Millimeterwellentechnologie; Automotive ADAS und V2X wachsen mit einer CAGR von 26,20 % bis 2031 am schnellsten.
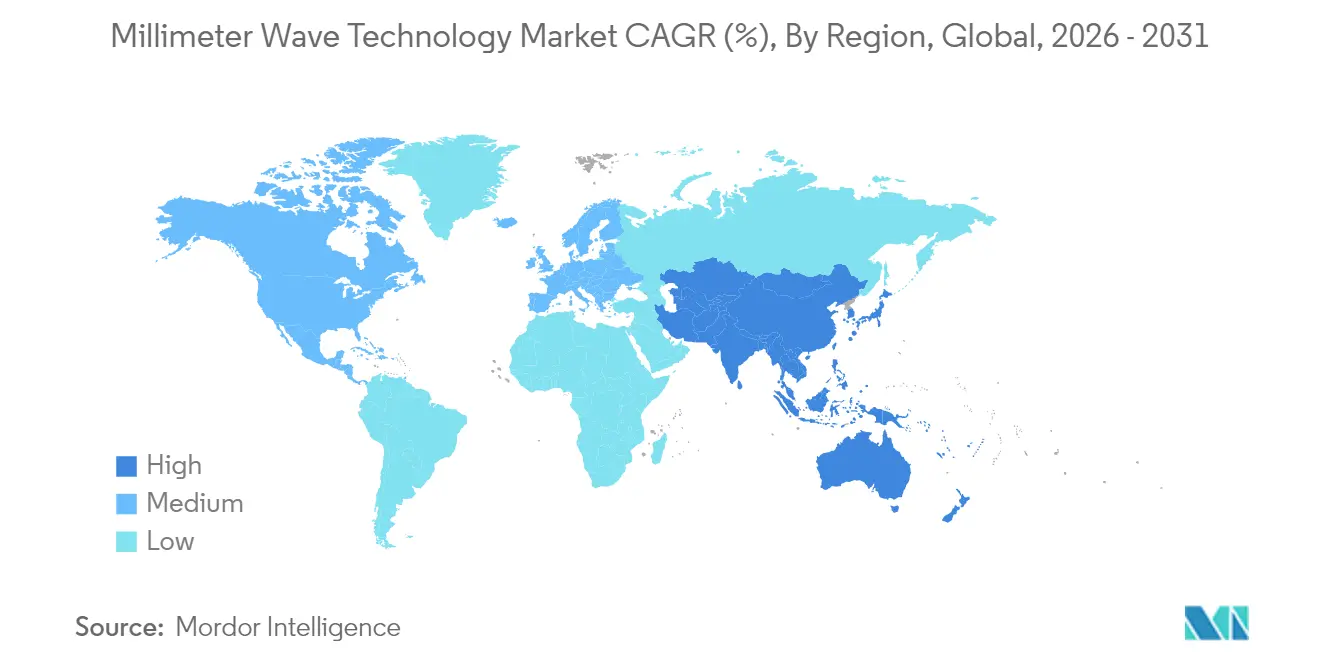
- Nach Geografie belegte der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 41,60 % am Markt für Millimeterwellentechnologie und wächst bis 2031 mit einer CAGR von 27,20 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Millimeterwellentechnologie*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verdichtung von 5G-Netzen und Nachfrage nach Small-Cell-Backhaul | +6.20% | Global mit Schwerpunkt im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigendes mobiles und drahtloses Festnetz-Datenaufkommen in den 24–100-GHz-Bändern | +5.80% | Global, am stärksten im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Spektrumliberalisierung und neue Auktionen oberhalb von 40 GHz | +4.10% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Aufrüstung von Verteidigungsradarsystemen auf 94 GHz für Zielerfassung mit geringer Latenz | +3.70% | Nordamerika und Europa, selektiv im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Millimeterwellen-FWA für den Innenbereich als Glasfaserersatz auf der letzten 50-Meter-Strecke | +3.20% | Asiatisch-pazifischer Raum und Nordamerika, Ausweitung nach Europa | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Vorschriften zur industriellen Anwesenheitserkennung bei 122 GHz | +2.60% | Europa und asiatisch-pazifischer Raum, schrittweise Ausweitung nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung von 5G-Netzen und Nachfrage nach Small-Cell-Backhaul
Betreiber stellen schnell fest, dass Glasfaser unwirtschaftlich wird, wenn die Small-Cell-Dichte die städtischen Bebauungsgrenzen überschreitet, sodass 60-GHz- und E-Band-Funkverbindungen eingesetzt werden, um Standorte innerhalb von Wochen statt Monaten anzubinden. Feldversuche in China, den Vereinigten Staaten und Indien liefern Multi-Gigabit-Durchsatz und bestätigen, dass Millimeterwellen-Backhaul kostspielige Tiefbauarbeiten ersetzen kann. Gerätehersteller integrieren nun softwaregesteuertes Beam-Steering, um die Ausrichtungszeit zu verkürzen, während städtische Behörden Genehmigungsverfahren für Dachstandorte vereinfachen, um die Standortaktivierung zu beschleunigen. Kapitaleffizienz und Vorteile bei der Markteinführungszeit machen drahtloses Backhaul zu einem Eckpfeiler des Marktes für Millimeterwellentechnologie.
Wachsender mobiler und drahtloser Festzugangs-Datenverkehr in 24–100-GHz-Bändern
Kunden mit drahtlosem Festzugang verbrauchen bis zu fünfmal mehr Daten als Mobilfunkteilnehmer, was Betreiber dazu zwingt, zusammenhängende 28-GHz-Blöcke für Heim-Gateways bereitzustellen. Regulierungsbehörden reagieren mit der Harmonisierung der 70/80/90-GHz-Regeln zur Ermöglichung breiterer Kanäle, und Chipsatz-Hersteller haben Plattformen der zweiten Generation für Kundenseitige Geräte mit integrierter KI zur Verbindungsoptimierung angekündigt. Diese Fortschritte unterstützen Programme zur Breitbandversorgung im ländlichen Raum und stimulieren die Nachfrage im gesamten Markt für Millimeterwellentechnologie.
Spektrumliberalisierung und neue Auktionen oberhalb von 40 GHz
Die FCC schließt die Ausarbeitung von Sharing-Rahmenwerken für das 37-GHz-Band ab, und Europa evaluiert ungepaartes 42-GHz-Spektrum für 5G-Advanced-Anwendungsfälle. Lizenzinhaber betrachten zusammenhängende Blöcke oberhalb von 95 GHz als künftige Vermögenswerte für Terabit-pro-Sekunde-Verbindungen. Frühe Kapitalzusagen von Satelliten-zu-Mobilfunk- und Industriesensor-Anbietern intensivieren das Bietinteresse und stützen das langfristige Wachstum des Marktes für Millimeterwellentechnologie.
Aufrüstung von Verteidigungsradarsystemen auf 94 GHz
Beschaffungsbudgets sehen 647 Millionen USD für SPY-6-Radarlieferungen und 213 Millionen USD für aufgerüstete Sentinel-Systeme vor, die 94 GHz für die Erkennung mit geringer Latenz nutzen[2]. Gemeinsame Forschung und Entwicklung zwischen Verteidigungsunternehmen und kommerziellen Halbleiterfabriken verkürzt Designzyklen und ermöglicht Dual-Use-Chips, die sowohl für militärische als auch für zivile Millimeterwellen-Anwendungen geeignet sind. Die Konvergenz senkt die Stückkosten und stützt das Mengenwachstum.
Hemmfaktorauswirkungsanalyse des Marktes für Millimeterwellentechnologie*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Thermische Managementgrenzen von HF-Frontends oberhalb von 100 GHz | -3.40% | Global, besonders ausgeprägt in Hochtemperaturumgebungen und hochdichten Netzwerkinstallationen | Mittelfristig (2–4 Jahre) |
| Hohe Kosten der Phasenarray-Kalibrierung in der Serienproduktion | -2.80% | Global, stärkere Auswirkung in kostenempfindlichen Märkten und großangelegten Geräteherstellungs-Ökosystemen | Kurzfristig (≤ 2 Jahre) |
| Kommunale Zonierungs- und Genehmigungshürden für Straßenmobiliar bei dichten Standorten | -2.10% | Nordamerika, Europa und große städtische Zentren mit strengen lokalen Genehmigungsanforderungen | Mittelfristig (2–4 Jahre) |
| Konzentrisierungsrisiko in der Lieferkette für Galliumnitrid-Wafer | -2.60% | Global, besonders betroffen sind Regionen, die auf importierte fortschrittliche Halbleitermaterialien angewiesen sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Thermische Managementgrenzen von HF-Frontends oberhalb von 100 GHz
Die Wärmekonzentration steigt überproportional mit zunehmender Frequenz und treibt Galliumnitrid-Bauelemente in Richtung von Sperrschichttemperaturen, die die Zuverlässigkeit beeinträchtigen. Fortschrittliche Gehäuselösungen mit Diamantsubstraten und mikrofluidischer Kühlung werden evaluiert, doch diese Ansätze erhöhen die Materialkosten und verlängern die Qualifizierungszyklen. Bis skalierbare thermische Lösungen verfügbar sind, werden kurzfristige Einsätze unterhalb von 100 GHz konzentriert bleiben, was das Wachstum im oberen Frequenzbereich des Marktes für Millimeterwellentechnologie dämpft.
Hohe Kosten der Phasenarray-Kalibrierung in der Serienproduktion
Aktuelle automatisierte Testgeräte können nicht effizient Tausende von Antennenelementen pro Modul charakterisieren, was die End-of-Line-Kosten bei Verbrauchergeräten verdoppelt. Start-ups entwickeln selbstkalibrierbare Beamformer und Over-the-Air-Testtechniken, doch die kommerzielle Markteinführung ist noch zwei Jahre entfernt[4]. Diese Kostenhürde begrenzt die tiefe Durchdringung von Millimeterwellen-Hardware in mittelpreisige Mobiltelefone und IoT-Sensoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Millimeterwellentechnologie
Nach Komponente:
Bildsensoren erschließen neue klinische AnwendungsfelderBildgebungssensoren erzielen bis 2031 mit 26,86 % die höchste CAGR, da die Terahertz-Bildgebung eine markierungsfreie Gewebediagnose in der Onkologie und bei der Verbrennungsbeurteilung ermöglicht. Im Gegensatz dazu behalten Antennen und Transceiver mit einem Anteil von 37,55 % im Jahr 2025 den größten Marktanteil, indem sie Hochfrequenz-Frontend-Komponenten für mobile Basisstationen liefern. Das Marktvolumen für Millimeterwellentechnologie im Bereich Bildgebungssensoren wird bis 2031 voraussichtlich 3,25 Milliarden USD überschreiten, da Krankenhäuser nicht-ionisierende Diagnosewerkzeuge einsetzen. Ergänzendes Wachstum bei Kommunikations- und Netzwerk-ICs ergibt sich aus verdichteten Makrozell-Deployments, während Interface- und Steuerungs-ICs vom Trend zur Radar-on-Chip-Integration profitieren.
Forschungs- und Entwicklungsdurchbrüche wie NTTs 280-Gbps-Signalerzeugung bei 300 GHz verbessern die Linkbudgets und stimulieren die Nachfrage nach frequenzagilen Synthesizern. Gleichzeitig gewinnen sonstige Komponenten – vor allem fortschrittliche Substrate und thermische Schnittstellenmaterialien – an Bedeutung, da Integratoren eine höhere Leistungsdichte anstreben. Das Ergebnis ist ein sich verbreiternder Komponentenstapel, der den Markt für Millimeterwellentechnologie verankert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lizenzmodell:
Unlizenzierte Bänder senken MarkteintrittsbarrierenVollständig oder teilweise lizenziertes Spektrum erzielte 77,20 % des Umsatzes im Jahr 2025, was die Prämie für störungsfreien Betrieb in Telekommunikations-Makrozellen und Verteidigungsnetzen widerspiegelt. Unlizenzierte Zuteilungen oberhalb von 95 GHz entwickeln sich jedoch mit einer CAGR von 25,60 %, da Regulierungsbehörden industrielle Präsenzerkennungsregeln schaffen, die minimalen Verwaltungsaufwand erfordern. Kleine und mittlere Unternehmen nutzen das vereinfachte Regime, um Fabrikboden-Radar für Robotik und Qualitätsprüfung einzusetzen, und erschließen damit neue Umsatzquellen im Markt für Millimeterwellentechnologie.
Anbieter führen nun Dual-Mode-Chipsätze ein, die regulatorische Umgebungen automatisch erkennen und EIRP-Einstellungen in Echtzeit anpassen, wodurch eine wesentliche Adoptionsbarriere beseitigt wird. Lizenziertes Spektrum bleibt für unternehmenskritische Verbindungen unverzichtbar, doch der Aufschwung unlizenzierter Bänder verbreitert die gesamte adressierbare Basis.
Nach Frequenzband:
Sub-Terahertz-Dynamik nimmt zuDas 57–95-GHz-Band hielt im Jahr 2025 45,65 % der Marktgröße für Millimeterwellentechnologie, gestützt durch 60-GHz-Indoor-WiGig und 77-GHz-Automotive-Radar. Die Aufmerksamkeit verlagert sich auf den 95–300-GHz-Bereich, der bis 2031 voraussichtlich mit einer CAGR von 25,90 % wächst, da 6G-Versuche und Bildgebungsradar immer breitere Bandbreiten erfordern. Demonstrationen bei 300 GHz erreichen 280 Gbps über Labordistanzen und validieren die physikalischen Grundlagen für künftige Terabit-Verbindungen.
Komponentenhersteller konzentrieren sich auf wellenleiterfreie Gehäuselösungen, um Einfügedämpfung zu reduzieren und die Montage zu erleichtern, während Testgerätehersteller in Sub-THz-Vektornetzwerkanalysatoren investieren. Diese Innovationen stärken das Fundament des Marktes für Millimeterwellentechnologie und beschleunigen die Ökosystem-Bereitschaft für kommerzielle Sub-Terahertz-Rollouts.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Automotive-ADAS entwickelt sich in Richtung BildgebungsradarDie Telekommunikationsinfrastruktur hielt im Jahr 2025 einen Anteil von 53,20 %, da Netzbetreiber die 5G-Kapazitätsziele zu erfüllen suchten, doch Automotive-ADAS entwickelt sich mit einer CAGR von 26,20 % auf der Grundlage von 4D-Bildgebungsradar, das herkömmliche 24-GHz-Sensoren in Auflösung und Reichweite übertrifft. Fahrzeugplattformen spezifizieren nun 76–81-GHz-Eckradare für die Toter-Winkel-Erkennung und 90-GHz-Vorwärtsblick-Einheiten für die adaptive Geschwindigkeitsregelung.
Der drahtlose Festzugang gewinnt in Vorortgebieten an Bedeutung, wo Glasfaser nach wie vor kostenunwirtschaftlich ist, und die Fabrikautomatisierung schafft Nachfrage nach präziser Präsenzerkennung bei 122 GHz. Medizinische und biowissenschaftliche Bildgebung profitiert von markierungsfreier Diagnostik, während Luft- und Raumfahrt sowie Verteidigungskommunikation stabile Investitionszyklen aufrechterhalten. Insgesamt stärken diese diversifizierten Anwendungsfälle die langfristige Wachstumsgeschichte des Marktes für Millimeterwellentechnologie.
Geografische Analyse
APAC-Markt für Millimeterwellentechnologie
Asien-Pazifik vereint 41,60 % des Umsatzes 2025 auf sich und wird bis 2031 voraussichtlich mit einer CAGR von 27,20 % wachsen, angetrieben durch Chinas 4,4 Millionen 5G-Basisstationen und Indiens rasche FWA-Durchdringung. Regionale Regierungen stellen öffentliche Mittel für die 5G-Advanced-Forschung bereit, und Auftragshersteller investieren in Galliumnitrid-Waferleitungen zur Lokalisierung der Lieferkette. Japans privates 5G-Modell verzeichnet aufgrund der Komplexität bei der Standortakquise eine langsamere Millimeterwellen-Akzeptanz, doch Unternehmensgeländen werden 60-GHz-Innennetze für AR-Schulungen erprobt.
Nordamerikanischer Markt für Millimeterwellentechnologie
Nordamerika stimmt die Spektrumpolitik mit industrieller Innovation ab, gibt die 37-GHz- und 70/80/90-GHz-Bänder frei und lenkt CHIPS-Act-Anreize auf inländische Fertigungsanlagen. Verteidigungs-Radar-Upgrades und Festfunk-Bereitstellungen stützen eine belastbare Kundenbasis, und Partnerschaften wie Nokia-T-Mobile sichern mehrjährige Gerätepipelines. Kanada setzt Millimeterwellen für Pilotprojekte zur ländlichen Breitbandversorgung ein und erweitert damit den Markt für Millimeterwellentechnologie weiter.
EMEA- und südamerikanischer Markt für Millimeterwellentechnologie
Europa positioniert sich als Technologielabor. Deutschland fördert 6G-Testbeds und Mikroelektronik-Cluster, und Regulierungsbehörden erarbeiten 42-GHz-Auktionsbedingungen, die den Fertigungsinnovationen Vorrang einräumen. Die Nachfrage nach Automotive-Radar seitens deutscher OEMs treibt die Zusammenarbeit mit spezialisierten Chipherstellern voran, während das Vereinigte Königreich 60-GHz-Verbindungen für die Verkehrsinfrastruktur erprobt. Der Nahe Osten investiert in Smart-City-Machbarkeitsnachweise, Südafrika erprobt 28-GHz-FWA, und Brasilien führt gezielte Steuervergünstigungen für die Montage von Millimeterwellen-CPE ein. Obwohl die Umsatzbeiträge dieser aufstrebenden Märkte einstellig bleiben, übertreffen die Wachstumsraten die reifer Regionen und verleihen dem Markt für Millimeterwellentechnologie zusätzliche Dynamik.
Regulatorisches Umfeld
Die Regulierung wird zunehmend durch Koexistenzregeln und harmonisierte Gerätestandards im Bereich von 24-300 GHz geprägt. In den Vereinigten Staaten hat die Federal Communications Commission (FCC) im Dezember 2025 Schritte unternommen, um eine intensivere Nutzung des oberen Mikrowellenspektrums zu ermöglichen, indem sie den Rahmen des Upper Microwave Flexible Use Service (UMFUS) über Bänder wie 24 GHz, 28 GHz, oberes 37 GHz, 39 GHz, 47 GHz und 50 GHz neu kalibrierte. Dies spiegelt den wachsenden Druck wider, terrestrische 5G-Bedürfnisse mit dem Zugang zum Fixed Satellite Service in Einklang zu bringen.
In Europa hat Ofcom im Jahr 2025 die Auktionsgestaltung für Mobilfunkspektrum bei 26 GHz und 40 GHz vorangetrieben und ab Januar 2025 zusätzlich Shared-Access-Lizenzierung verfügbar gemacht, was die Eintrittsbarrieren für lokalisierte, unternehmenstaugliche mmWave-Einsätze senkt. Auch die Standardentwicklung hat sich über die Telekommunikation hinaus ausgeweitet: ETSI veröffentlichte 2025 harmonisierte Standards für Kurzstrecken- und Funkortungsgeräte bei 57-64 GHz (EN 305 550-5) sowie für höhere Sub-THz-Bereiche (EN 305 550-6, die 116-148,5 GHz, 167-182 GHz und 231,5-250 GHz abdeckt), und veröffentlichte im Februar 2026 EN 303 940-1 für Innenraum-mmWave-Sicherheitsscanner, die bei 69,8-80,5 GHz betrieben werden, was eine konformitätsgerechte Produktentwicklung in Screening- und Sensoranwendungen unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von speziellem HF- und Mixed-Signal-Design über Wafer-Fertigung, fortschrittliche Verpackung, Modulmontage, Konformitätsprüfung bis hin zur OEM-Integration in Telekommunikations-, Automobilradar-, Verteidigungs-, Industriesensor- und Bildgebungssysteme. Vorgelagerte Technologien und Materialien basieren auf Verbundhalbleitern (insbesondere GaN für Leistung und InP für Höchstfrequenzleistung) und Hochfrequenzsubstraten, während sich der nachgelagerte Wert auf phasengesteuerte Antennenarrays, HF-Frontends, Frequenzerzeugung und anwendungsspezifisch abgestimmte Algorithmen konzentriert, die in Radar- oder Backhaul-Geräte eingebettet sind.
Fertigung und Validierung sind entscheidende Engpässe. Filtronic betonte im Februar 2026, dass reproduzierbare mechanische Ausrichtung und thermisches Engineering im großen Maßstab die begrenzenden Faktoren beim Übergang von mmWave-Hardware vom Prototyp zur Produktion sind, während das breitere Ökosystem weiterhin durch begrenzte Foundry-Kapazitäten, die Verfügbarkeit von Hochfrequenzlaminaten und einen Mangel an Firmware- und Signalverarbeitungsfachkräften eingeschränkt bleibt. Zertifizierungs- und Qualifizierungszyklen können zudem die Zeit bis zur Umsatzgenerierung für Hardwareanbieter verlängern; Konformitätswege wie FCC Part 15 und Anforderungen an Automobilradare können die Entwicklungspläne verlängern, was die strategische Bedeutung von Testautomatisierung, Verpackungs-Know-how und etablierten Fertigungsbeziehungen erhöht.
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat, da kein einzelnes Unternehmen mehr als ein Drittel der globalen Lieferungen auf sich vereint. Horizontale Plattformanbieter wie Qualcomm, Nokia und Ericsson nutzen breite Patentportfolios, um Chipsätze und RAN-Software über mehrere Branchen hinweg zu liefern. Vertikale Spezialisten wie Arbe Robotics und Aeva differenzieren sich durch anwendungsspezifische Algorithmen, die in Radar-SoCs eingebettet sind, und sichern sich Design-Wins in chinesischen und europäischen Automobilprogrammen.
Die Akquisitionstätigkeit nimmt zu: Qorvo erwarb Anokiwave für 31 Millionen USD, um Beamforming-IP zu sichern, während Keysight 1,46 Milliarden USD für Spirent aufwendete, um die Testautomatisierung im Sub-THz-Bereich zu stärken. Halbleiterfabriken erweitern die Galliumnitrid-Kapazität nach Polymatechs 130-Millionen-USD-Investition in Indien, doch die Wafer-Verfügbarkeit bleibt ein Engpass. Softwaredefinierte Radios und KI-basierte Kanalschätzung sind aufkommende Wettbewerbsfelder, auf denen Hardware-Platzhirsche mit Cloud-nativen Neueinsteigern konkurrieren. Die Wettbewerbsgeschichte dreht sich um Markteinführungszeit, thermische Effizienz und Software-Differenzierung – allesamt entscheidend für den Erfolg im Markt für Millimeterwellentechnologie.
Marktführer der Millimeterwellentechnologie-Branche
-
BridgeWave Communications (REMEC)
-
Ducommun Incorporated
-
Millimeter Wave Products Inc.
-
Intel Corporation
-
Siklu Communication (Ceragon)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Millimeter-Wellen-Technologie-Markt Unternehmen in diesem Bericht
- Anokiwave Inc.
- Aviat Networks
- Broadcom Inc.
- BridgeWave Communications (REMEC)
- Ducommun Incorporated
- Eravant (SAGE Millimeter)
- Farran Technology
- Huawei Technologies
- Intel Corporation
- Keysight Technologies
- L3Harris Technologies
- Millimeter Wave Products Inc.
- NEC Corporation
- Nokia Corporation
- NXP Semiconductors
- Qualcomm Technologies
- Samsung Electronics
- Sivers Semiconductors
- Siklu Communication (Ceragon)
- Smiths Interconnect
- Vubiq Networks
Marktchancen und Zukunftsaussichten
Die Investitionen der Betreiber verschieben sich von grundlegenden mmWave-Abdeckungsansprüchen hin zu Effizienz bei der Bereitstellung und gezielter Kapazität. Dies schafft Freiraum für Hardware, die die Anzahl der Standorte reduziert, die Abdeckungsgleichmäßigkeit verbessert und die Integration vereinfacht. Ein konkretes Beispiel ist die Ankündigung von KDDI und NTT DOCOMO im Mai 2026 zu einem gemeinsamen Millimeterwellen-Repeater-Konzept zur Verbesserung der Abdeckungseffizienz in stark ausgelasteten Gebieten, was auf eine Nachfrage nach Repeatern, strahlformenden Antennen und kompakten HF-Frontends hinweist, die Ausbreitungsgrenzen adressieren, ohne sich ausschließlich auf dichte neue Makro-Standorte zu verlassen. Parallel dazu hat Kanada mit seiner Entscheidung, das 26-GHz-Band (24,25-27,5 GHz) für flexible Nutzung neu zuzuweisen, formelle Schritte unternommen, um das zugängliche mmWave-Spektrum zu erweitern, wodurch klarere Wege für Ausrüstungsinvestitionen im Zusammenhang mit zukünftigen Lizenzierungs- und Einsatzprogrammen entstehen.
Standards und vorkommerzielle Roadmaps erweitern zudem die adressierbaren Chancen für Komponentenlieferanten oberhalb traditioneller 5G-Bänder. Im Juni 2026 genehmigte 3GPP seine erste 6G-RAN-Studie (TR 38.914) im Einklang mit den IMT-2030-Zielen, was die Nachfrage nach sub-THz-fähigen HF-Ketten, Testgeräten und Verpackungsinnovationen verstärkt, die im Bereich von 95-300 GHz arbeiten können, der im Marktumfang hervorgehoben wird. Auch außerhalb der Telekommunikation werden Chancen zunehmend konformitätsgetrieben, mit harmonisierten ETSI-Standards, die Funkortungsbänder bis zu 250 GHz abdecken, und einem harmonisierten Standard vom Februar 2026 für Innenraum-mmWave-Sicherheitsscanner, was Produkteinführungen in der Industriesensorik und im Screening unterstützt, wo Beschaffungsteams in der Regel standardgestützte Konformität und vorhersehbare Zertifizierungszeitpläne erfordern.
Aktuelle Branchenentwicklungen im Markt für Millimeterwellentechnologie
- Mai 2026: Ducommun Incorporated berichtete, dass sich die Dynamik im Verteidigungsgeschäft fortsetzte, unterstützt durch mehrjährige Rahmenvereinbarungen mit Hauptauftragnehmern (einschließlich RTX und Lockheed Martin) und die anhaltende Teilnahme an bedeutenden Raketen- und Radar-bezogenen Programmen. Das Update bekräftigt die Beständigkeit der verteidigungsgetriebenen Nachfrage nach hochzuverlässigen elektronischen Baugruppen und HF-bezogenen Inhalten, die in Lieferketten für Millimeterwellenradar einfließen.
- Juni 2025: NTT demonstrierte eine Signalerzeugung von 280 Gbps im 300-GHz-Band, was die technische Grundlage für Sub-Terahertz-Kommunikationshardware voranbringt. Dieser Meilenstein erhöht die Anforderungen an frequenzagile Quellen, Verpackung und Validierungswerkzeuge, die Leistung am oberen Ende des im Bericht behandelten Bereichs von 24-300 GHz aufrechterhalten können.
- April 2024: Ducommun Incorporated gab zwei bedeutende Aufträge mit einem Gesamtumsatz von über 50 Millionen USD im Zusammenhang mit der Raytheon-SPY-6-Radarsystemfamilie bekannt. Die Aufträge unterstreichen, wie große Radarmodernisierungsprogramme zu einem materiellen Auftragsfluss für Komponenten- und Baugruppenlieferanten führen können, die mmWave-fähige Verteidigungssysteme unterstützen.
Millimeter-Wellen-Technologie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Millimeterwellentechnologie-Markt als der Umsatz definiert, der aus mmWave-Hardware generiert wird, die im Frequenzband von 24 GHz bis 300 GHz betrieben wird und in den Bereichen Kommunikation, Bildgebung, Sensorik und Radar eingesetzt wird.
Ausschlüsse aus dem Umfang: Wir schließen mmWave-bezogene Dienste und Software-Stacks aus, ebenso wie Funkgeräte unterhalb von 6 GHz.
Segmentierungsübersicht
- Nach Komponente
- Antennen und Transceiver
- Kommunikations- und Netzwerk-ICs
- Schnittstellen- und Steuerungs-ICs
- Frequenzerzeugung und Filter
- Bildsensoren
- Sonstige Komponenten
- Nach Lizenzmodell
- Vollständig/teilweise lizenziert
- Unlizenziert
- Nach Frequenzband
- 24–57 GHz
- 57–95 GHz
- 95–300 GHz
- Nach Anwendung
- Telekommunikationsinfrastruktur (RAN und Backhaul)
- Mobile und Verbrauchergeräte
- Drahtloser Festzugang
- Radar und Sicherheitsbildgebung
- Automotive-ADAS und V2X
- Industrielle Automatisierung und industrielles IoT
- Medizinische und biowissenschaftliche Bildgebung
- Luft- und Raumfahrt- sowie Verteidigungskommunikation
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Nigeria
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, die Lieferwege von mmWave-Hardware zu kartieren und einen sauberen historischen Kontext zu erstellen, bevor mit der Modellierung begonnen wurde. Wir haben öffentliche Spektrum- und Lizenzierungsunterlagen sowie Telekommunikations- und Gerätestandards herangezogen, da Banddefinitionen und Einführungszeitpläne bestimmen, wo Nachfrage entstehen kann.
Zur Verankerung der Modelleingaben haben wir Quellen wie Regulierungs- und Spektrumbehörden (beispielsweise FCC-ähnliche Veröffentlichungen und Auktionsergebnisse), Normungsorganisationen (wie 3GPP- und IEEE-Veröffentlichungen) sowie Handelsdaten (für grenzüberschreitende HF-Modulbewegungen) genutzt. Wir haben außerdem Patentdatenbanken auf Aktivitätsrichtungen, begutachtete Fachaufsätze zu Komponentenleistungstrends sowie Unternehmensberichte und Investorenpräsentationen zu Liefermengen, Design-Wins und Kapazitätssignalen ausgewertet. Für einige Konsistenzprüfungen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patent-Intelligence und Importexport-Daten auf Lieferebene genutzt. Diese Quellen sind nicht abschließend; wir haben zusätzlich weitere öffentliche Referenzen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um Einführungszeitpunkte und Preisverhalten entlang der mmWave-Wertschöpfungskette zu validieren. Die Abdeckung umfasste Komponentenlieferanten, Modul- und Geräteintegratoren, Netzbetreiber sowie große Endnutzer in den Bereichen Mobilität, Sicherheit und industrielle Sensorik. Wir haben die Angaben der Befragten genutzt, um zu bestätigen, wo Deployments skalieren, wo sie sich noch in der Pilotphase befinden und wie sich die durchschnittlichen Verkaufspreise verschieben, wenn die Volumina von frühen Bestellungen zu breiteren Rollouts übergehen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool aus mmWave-Deployment-Signalen und Hardware-Intensität rekonstruiert und diesen dann mithilfe praktischer Preis- und Mix-Annahmen in Werte umrechnet. Der Nachfragepool wurde anhand von Indikatoren wie 5G-mmWave-Standorterweiterungen und Verdichtungsplänen, Backhaul- und Festnetz-Breitband-Link-Deployments, der Lieferrichtung von Radar- und Bildgebungssensoren, der Verfügbarkeit lizenzierter Bänder sowie Ersatzzyklen für Hochfrequenzmodule geformt.
Nachdem diese Struktur etabliert wurde, wurden selektive Bottom-up-Näherungen eingesetzt, um die Gesamtwerte realistisch zu halten. Dazu gehörten stichprobenartige Umsatzzusammenführungen aus öffentlichen Unternehmensangaben, Kanalprüfungen zu typischen Modul-ASP-Bereichen sowie einheitenbasierte Multiplikatoren (beispielsweise Funkgeräte pro Standort, Antennen pro Knoten und Sensorinhalt pro System). Wo ein Lieferant oder eine Anwendung nur begrenzte Angaben machte, wurden Lücken durch bereichsbasierte ASPs und konservative Volumenproxys geschlossen und anschließend durch Expertenfeedback überprüft.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da die Nachfrage empfindlich auf Rollout-Zeitpläne, Spektrumverfügbarkeit und das Tempo der Netzverdichtung reagiert. Die Szenarien wurden auf einem Basisszenario verankert, das der häufigsten Einschätzung aus den Interviews entspricht, und anschließend mit schnelleren und langsameren Adoptionspfaden einem Stresstest unterzogen. Diese Pfade passen Standortzahlen, Komponenteninhalt pro Deployment und Preiserosionsraten an.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter öffentliche Rollout-Meilensteine, Spektrumankündigungen, Lieferrichtungen und der implizite Hardware-Inhalt pro Deployment. Etwaige Inkonsistenzen wurden vor der Freigabe geprüft. Wenn eine Abweichung eher struktureller Natur als bloßes Rauschen war, wurde die Annahmenkette erneut überprüft, und durch Nachfolgekontakte wurde bestätigt, ob die Änderung auf Preisgestaltung, Mix oder Timing zurückzuführen ist.
Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen Spektrumfreigaben, bedeutenden politischen Veränderungen oder einer deutlichen Beschleunigung der Deployments. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Ansicht mit konsistenten Annahmen und sauberen Währungsumrechnungen erhalten.
Marktgröße des Millimeterwellentechnologie-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Millimeterwellentechnologie können voneinander abweichen, selbst wenn das Thema gleich bezeichnet wird, da der erfasste Umsatzpool nicht immer konsistent ist und der Zeitpunkt der durch Deployments getriebenen Nachfrage sich schnell verschieben kann. Wir beobachten auch Lücken, wenn Preise als statisch behandelt werden oder wenn die Abgrenzung zwischen Hardware, Software und Diensten über die Jahre nicht stabil gehalten wird.
In der Praxis entstehen die Unterschiede meist aus drei Bereichen: was einbezogen wird (beispielsweise nur Komponenten gegenüber einem breiteren Systemwert), wie der ASP-Rückgang bei steigenden Volumina modelliert wird, und welcher Währungszeitpunkt verwendet wird, wenn Anbieter in unterschiedlichen Perioden berichten. Durch die jährliche Aktualisierung der Preis- und Rollout-Annahmen sowie die erneute Überprüfung von Ausreißern durch wiederholte Validierungsgespräche hält Mordor Intelligence den Wert für 2026 ausschließlich an den mmWave-Hardware-Umsätzen fest, was eine versehentliche Doppelzählung aus angrenzenden Konnektivitätsausgaben reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,61 Milliarden USD (2026) | |
| Branchenverlag A | 4,50 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine langsamere Adoptionskurve; der Umfang erscheint breiter über Lizenztypen und Endnutzer hinweg, was unterschiedliche Reifegrade vermischen und den kurzfristigen Wert niedrig halten kann. |
| Branchenverlag B | 5,18 Milliarden USD (2024) | Verankert die Schätzung an einem Wert für 2024 mit aggressiven Wachstumserwartungen bis 2030; die Umfangsdefinition ist hinsichtlich der reinen Hardware-Grenzen weniger explizit, was Werte auf Systemebene einbeziehen und die Gesamtsumme aufblähen kann. |
Der Vergleich zeigt, dass die Auswahl des Jahres und die Kontrolle des Umfangs ebenso wichtig sind wie die Mathematik. Wenn die erfasste Grenze auf mmWave-Hardware fokussiert bleibt und Preisgestaltung sowie Rollout-Timing durch wiederholte Prüfungen aktualisiert werden, lässt sich die Marktgröße leichter auf die zugrunde liegenden Treiber zurückführen und auf einem Entscheidungszeitplan erklären.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Millimeterwellentechnologie derzeit und wie schnell wächst er?
Die Größe des Millimeter-Wellen-Technologie-Marktes wird voraussichtlich von 4,52 Milliarden USD im Jahr 2025 auf 5,61 Milliarden USD im Jahr 2026 steigen und bis 2031 17,08 Milliarden USD erreichen, mit einem CAGR von 24,94 % über den Zeitraum 2026–2031.
Welche Region führt den Markt für Millimeterwellentechnologie an?
Asien-Pazifik hält im Jahr 2025 einen Umsatzanteil von 41,60 % und expandiert im Prognosezeitraum (2026–2031) mit einem CAGR von 27,20 %, womit die Region alle anderen Regionen übertrifft.
Welches Anwendungssegment soll am schnellsten wachsen?
Automotive ADAS und V2X verzeichnen im Prognosezeitraum (2026–2031) mit 26,20 % die höchste CAGR, bedingt durch die Nachfrage nach hochauflösendem Bildgebungsradar.
Welches Frequenzband bietet den größten kurzfristigen Umsatz, und welches ist für das schnellste Wachstum vorgesehen?
Das 57–95-GHz-Band erfasst 45,65 % des Umsatzes im Jahr 2025, während der 95–300-GHz-Bereich voraussichtlich mit einer CAGR von 25,90 % wächst.
Warum gewinnen unlizenzierte Bänder in diesem Markt an Bedeutung?
Neue Zuteilungen oberhalb von 95 GHz und vereinfachte Regeln für industrielle Sensorik senken Markteintrittsbarrieren und treiben eine CAGR von 25,60 % für unlizenzierte Einsätze an.
Welche primäre Herausforderung könnte die Akzeptanz oberhalb von 100 GHz einschränken?
Das thermische Management von HF-Frontends bleibt das wichtigste technische Hemmnis und übt einen negativen Einfluss von 3,4 % auf die prognostizierte CAGR aus.